
Marktgröße und Marktanteil der Veterinärdiagnostik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
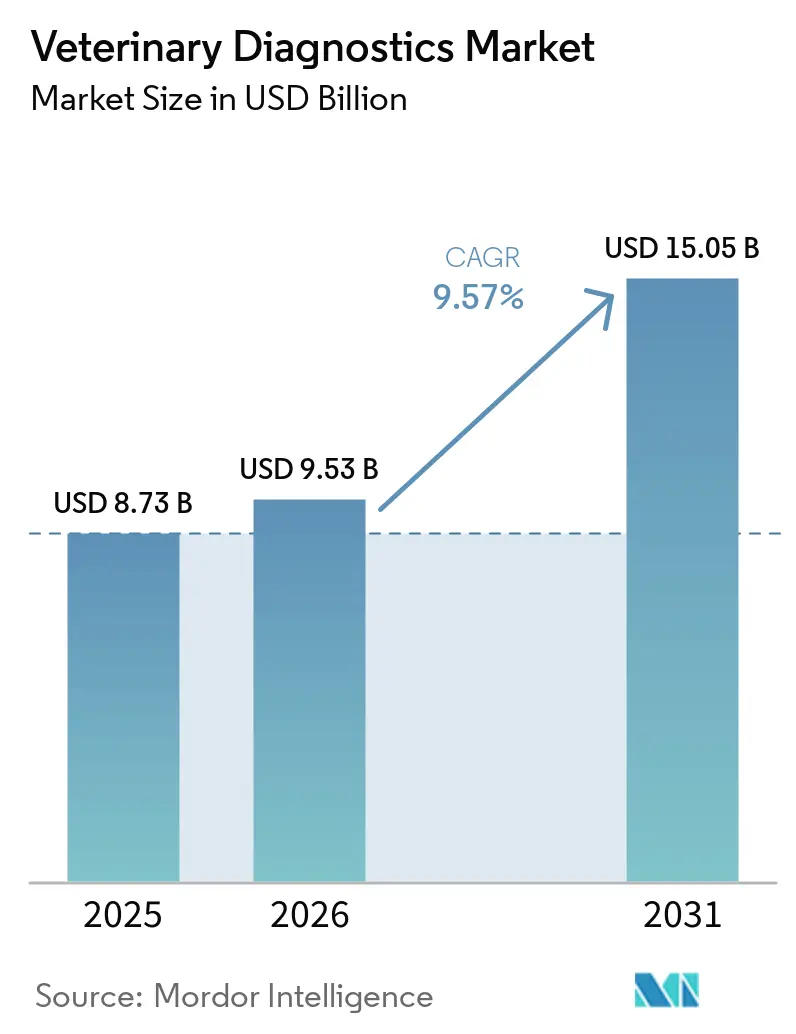
| Marktgröße (2026) | 9.53 Milliarden US-Dollar |
| Marktgröße (2031) | 15.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Veterinärdiagnostik-Marktes durch Mordor Intelligence
Die Marktgröße der Veterinärdiagnostik wurde im Jahr 2025 auf 8,73 Milliarden USD geschätzt und wird voraussichtlich von 9,53 Milliarden USD im Jahr 2026 auf 15,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,57 % während des Prognosezeitraums (2026–2031).
Die Vermenschlichung von Heimtieren, die obligatorische Seuchenüberwachung bei Nutztieren sowie KI-gestützte Point-of-Care-Systeme verändern die Diagnosenachfrage grundlegend, verkürzen die Bearbeitungszeiten von Tagen auf Stunden und ermöglichen es Tierärzten, mit der Behandlung zu beginnen, bevor die Bestätigung durch ein Referenzlabor vorliegt. Eine robuste Inanspruchnahme von Tierversicherungen in Nordamerika und Teilen Europas mindert die Preissensitivität, während steigende verfügbare Einkommen in China und Indien höhere Diagnoseausgaben pro Besuch unterstützen. Gleichzeitig finanzieren Regierungen im Asien-Pazifik-Raum, in Lateinamerika und Afrika weiterhin Massenscreening-Programme für grenzüberschreitende Tierseuchen wie die Afrikanische Schweinepest und die Aviäre Influenza, wodurch einst episodische Testkäufe in vorhersehbare, compliance-getriebene Volumina umgewandelt werden.
Wichtigste Erkenntnisse des Berichts
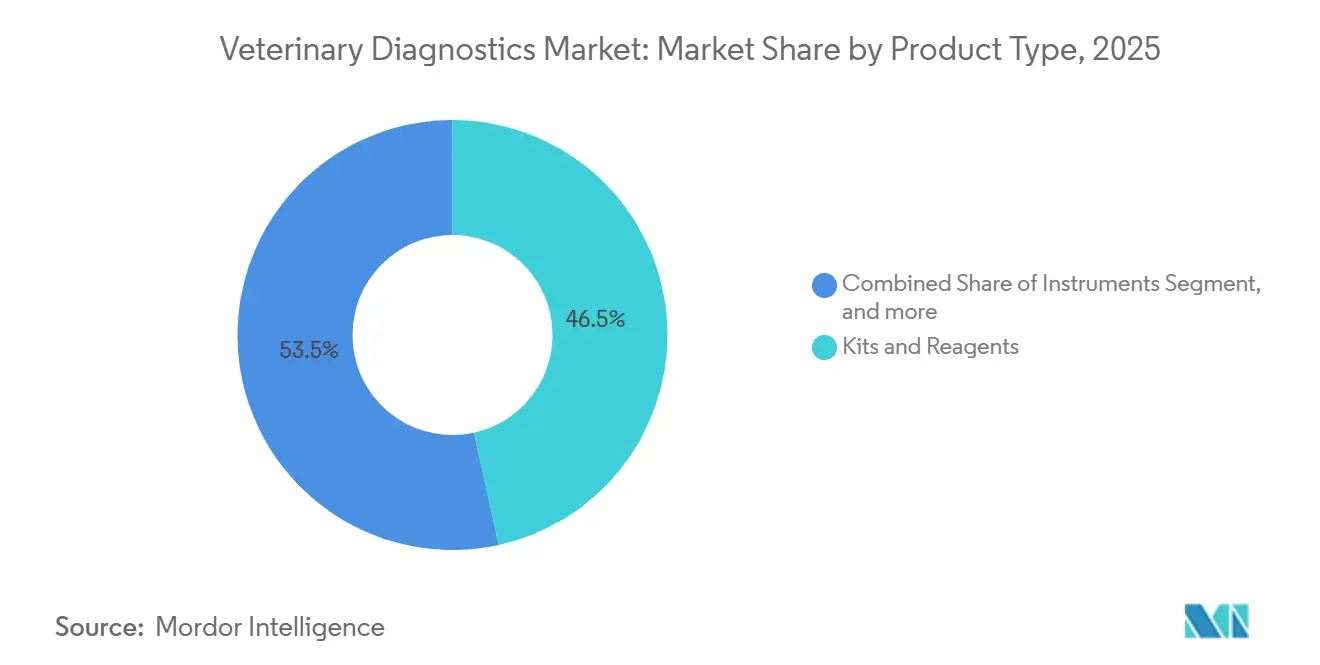
- Nach Produkttyp hielten Kits und Reagenzien im Jahr 2025 einen Marktanteil von 46,54 % am Veterinärdiagnostik-Markt, während Software und Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 11,45 % wachsen werden.
- Nach Technologie führte die Immundiagnostik im Jahr 2025 mit einem Anteil von 38,64 %, die molekulare Diagnostik wird jedoch bis 2031 voraussichtlich mit einer CAGR von 11,32 % expandieren.
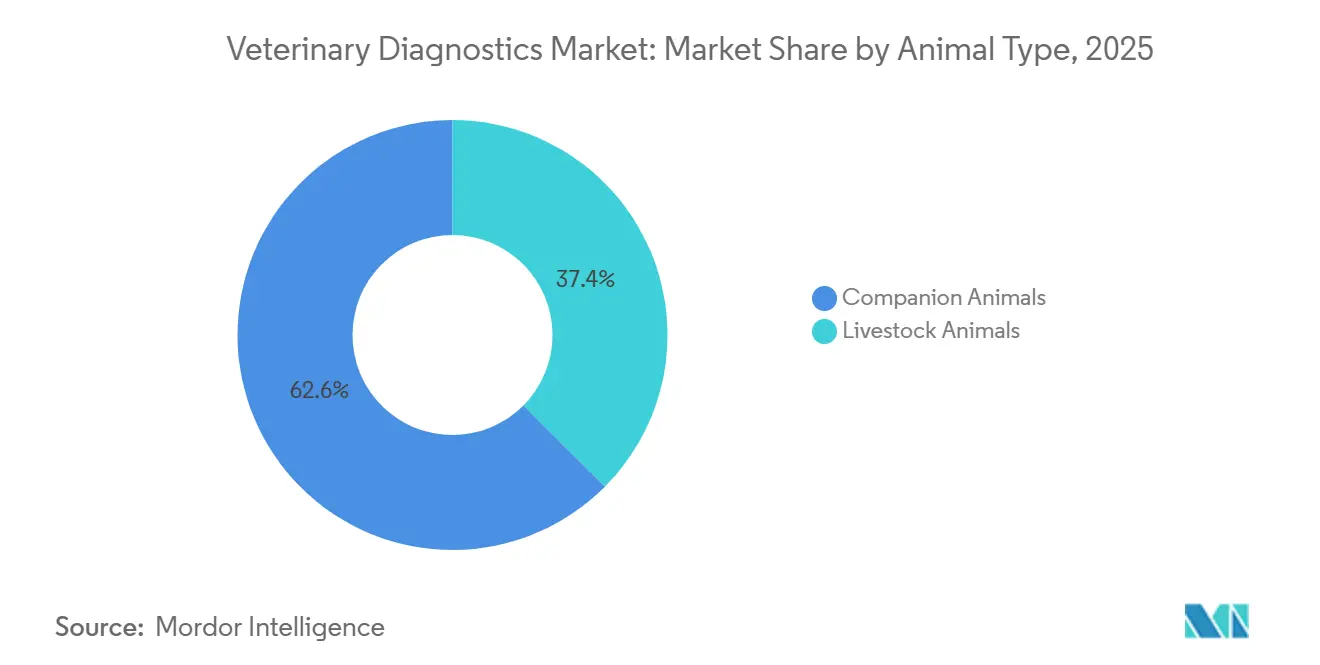
- Nach Tierart entfielen auf Heimtiere 62,56 % des Umsatzes im Jahr 2025, während die Nutztierdiagnostik voraussichtlich mit einer CAGR von 11,78 % steigen wird, angetrieben durch die vorgeschriebene Herdengesundheitsüberwachung.
- Nach Endnutzer entfielen auf Tierkliniken und -krankenhäuser 55,43 % des Umsatzes im Jahr 2025, während ambulante und mobile Dienste bis 2031 voraussichtlich mit einer CAGR von 12,43 % wachsen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 41,45 % des globalen Umsatzes, doch der Asien-Pazifik-Raum ist für eine CAGR von 10,54 % von 2026 bis 2031 positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Heimtierhaltung und Gesundheitsausgaben | +2.1% | Global, mit höchster Intensität in Nordamerika, Westeuropa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Zoonosen und lebensmittelbedingten Erkrankungen | +1.8% | Global, mit akutem Druck in Subsahara-Afrika, Südostasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Point-of-Care- und molekularen Diagnostik | +2.3% | Frühe Einführung in Nordamerika und Europa, rascher Hochlauf im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Ausweitung der Tierversicherungsdeckung und der Veterinärausgaben | +1.5% | Nordamerika, Vereinigtes Königreich, Skandinavien, aufkommend in Australien und Japan | Mittelfristig (2–4 Jahre) |
| Integration von Künstlicher Intelligenz für automatisierte Bild- und Datenanalyse | +1.2% | Pilotprojekte in Nordamerika und Europa, kommerzielle Einführung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Staatliche Überwachungsprogramme zur Pflichtuntersuchung auf Nutztierkrankheiten | +1.4% | Asien-Pazifik, Subsahara-Afrika, Lateinamerika, mit Ausstrahlungseffekten auf den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Heimtierhaltung und Gesundheitsausgaben
Chinesische Heimtierhalter in städtischen Gebieten haben ihre jährlichen Tierarztausgaben zwischen 2020 und 2025 auf CNY 8.200 (USD 1.150) verdoppelt, da die Zahl der Einpersonenhaushalte gestiegen ist. Millennials und Angehörige der Generation Z verlangen bei routinemäßigen Vorsorgeuntersuchungen nun Blutlaboruntersuchungen, Schilddrüsenpanels und Urinanalysen, wodurch die klinischen Chemieanalysatoren nahezu ausgelastet sind. Eine verbesserte Durchdringung der Tierversicherung, insbesondere in Nordamerika und Skandinavien, beseitigt Kostenhürden für fortgeschrittene Bildgebung und molekulare Tests. Diese Faktoren zusammen sichern eine wachsende Grundlage für den Veterinärdiagnostik-Markt.
Zunehmende Verbreitung von Zoonosen und lebensmittelbedingten Erkrankungen
Ausbrüche der Afrikanischen Schweinepest in Südostasien und Osteuropa lösten ab 2024 eine obligatorische PCR-Untersuchung für den Lebendschweintransport aus, was die Einführung robuster, tragbarer Analysatoren auf Bauernhöfen vorantrieb. Indiens Nationales Tierseuchenbekämpfungsprogramm umfasst nun 600 Millionen Rinder und erfordert vierteljährliche serologische Tests auf Brucellose und Maul- und Klauenseuche. Im Jahr 2025 veranlassten H5N1-Nachweise in 16 US-Bundesstaaten Notfallzulassungen für 15-Minuten-Antigentests, die dabei helfen, infizierte Herden zu isolieren, bevor die Virusausscheidung die Lebensmittelversorgung kontaminiert[1]US-Landwirtschaftsministerium, "Notfallzulassung für H5N1-Schnelltests 2025," usda.gov. Erhöhte Überwachungsbudgets schützen den Veterinärdiagnostik-Markt vor makroökonomischen Abschwächungen.
Technologische Fortschritte in der Point-of-Care- und molekularen Diagnostik
IDEXX's SediVue Dx automatisiert die Urin-Sediment-Mikroskopie mit einer Übereinstimmungsrate von 96 %, während ergänzende veterinärmedizinische Bildgebungsdiagnostik-Technologien dazu beitragen, umfassende Testkapazitäten in Kliniken auszubauen. Zoetis' Vetscan Imagyst nutzt Smartphone-Kameras und KI-basierte Cloud-Technologie, um Darmparasiten in ressourcenarmen Kliniken zu erkennen. Heskas Element-POC-Blutgasgerät überträgt Echtzeit-Laktat- und ionisierte Kalziumwerte in elektronische Patientenakten und unterstützt so schnelle Anpassungen bei der Anästhesie. Diese Innovationen dezentralisieren die Diagnostik und ermöglichen ein nachhaltiges Wachstum im Markt für veterinärmedizinische Diagnostik.
Staatliche Überwachungsprogramme zur Pflichtuntersuchung auf Nutztierkrankheiten
Brasilien schreibt nun vor, dass Herden ab 50 Tieren vierteljährlichen Brucellose- und Tuberkulosetests unterzogen werden müssen, was die Nachfrage nach Lateral-Flow- und Interferon-Gamma-Tests steigert. Indien investierte im Jahr 2025 INR 12 Milliarden (ca. USD 145 Millionen), um 500 mobile Diagnosefahrzeuge mit PCR-Einheiten und Schnelltestkits auszustatten. Das Europäische Tiergesundheitsgesetz verknüpft die Diagnostik auf Betriebsebene mit zentralen Datenbanken und beschleunigt die Bestellungen für cloudtaugliche Analysatoren im gesamten Wirtschaftsraum. Compliance-getriebene Ausgaben verankern den Veterinärdiagnostik-Markt gegenüber Rohstoffpreisschwankungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Diagnoseinstrumente und Tests | -1.6% | Global, mit akuten Erschwinglichkeitshürden in Subsahara-Afrika, Südasien und dem ländlichen Lateinamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Fachkräften in der Veterinärdiagnostik | -1.3% | Nordamerika, Europa, Australien, mit zunehmendem Druck im städtischen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Begrenzte Dateninteroperabilität verlangsamt die Einführung vernetzter Diagnoseplattformen | -0.8% | Global, mit stärkster Fragmentierung in unabhängigen Tierkliniken und kleinen Referenzlabors | Mittelfristig (2–4 Jahre) |
| Importzölle und Lieferkettenunterbrechungen beeinträchtigen die Verfügbarkeit von Verbrauchsmaterialien | -0.9% | Lateinamerika, Subsahara-Afrika, Südostasien, mit episodischen Auswirkungen im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Diagnoseinstrumente und Tests
Fünfteilige Differenzial-Hämatologieanalysatoren werden zu Preisen zwischen USD 25.000 und USD 45.000 angeboten, während Reagenzien jährlich USD 8.000–12.000 zusätzlich kosten – für Kliniken, in denen ein Besuch durchschnittlich USD 30 kostet, unerschwinglich. Im Jahr 2025 verfügten nur 18 % der kenianischen Praxen über automatisierte Chemiesysteme, was zu einer Abhängigkeit von manuellen Tests und Ergebniszeiten von 3 bis 5 Tagen führte. Molekulare Panels für vektorübertragene Krankheiten kosten in den Vereinigten Staaten USD 80–120 pro Test, und nicht versicherte Kunden entscheiden sich häufig für eine empirische Therapie, was die Stewardship-Ziele untergräbt. Abonnementpakete und Reagenzienmietsysteme entstehen, bleiben jedoch auf umsatzstarke Kliniken konzentriert, die Gerätekosten amortisieren können.
Mangel an qualifizierten Fachkräften in der Veterinärdiagnostik
Achtundsiebzig Prozent der US-amerikanischen Tierarztpraxen meldeten im Jahr 2025 Personaldefizite, insbesondere in den Bereichen Pathologie und klinisches Labor. Die Bewerbungen für Pathologie-Residenzprogramme im Vereinigten Königreich gingen von 2020 bis 2025 um 22 % zurück, da Absolventen auf besser bezahlte Notfallversorgung umschwenkten[2]Royal College of Veterinary Surgeons, "Bericht über Residenzbewerbungen 2025," rcvs.org.uk. Australiens mobile Kliniken haben Schwierigkeiten, Sonographen für abgelegene Regionen zu rekrutieren, was ihre geografische Reichweite trotz guter Geräteverfügbarkeit einschränkt. Der Veterinärdiagnostik-Markt investiert daher stark in Automatisierung und KI, doch die regulatorischen Validierungsanforderungen verlangsamen die Entlastung des Fachkräftemangels.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wiederkehrende Reagenzumsätze verankern das WachstumKits und Reagenzien generierten im Jahr 2025 46,54 % des Umsatzes und festigen ein verbrauchsmaterialgetriebenes Modell, das Anbietern kontinuierliche Cashflows sichert; Software und Dienstleistungen hingegen sind auf dem Weg, jährlich mit 11,45 % zu wachsen, was einen strategischen Schwenk hin zu Analyseabonnements im Veterinärdiagnostik-Markt signalisiert. Instrumente, obwohl ein kleinerer Anteil, verfügen nun über modulare Zusatzpanels – wie Koagulations- oder Elektrolytmodule –, die ihre Nutzungsdauer verlängern, ohne einen vollständigen Austausch zu erfordern.
Cloud-native Laborinformationsplattformen aggregieren Daten aus mehreren Kliniken, standardisieren die Qualitätskontrolle und ermöglichen Benchmarking über Unternehmenskrankenhausketten hinweg. Zoetis' Vetscan Cloud und Heskas gebündelte Reagenzien-Wartungs-KI-Pakete wandeln Investitionsausgaben in Betriebsausgaben um, was für Konsolidierer attraktiv ist, die vorhersehbare Margen anstreben. Diese dienstleistungsgetriebene Entwicklung positioniert Anbieter dafür, einen höheren Anteil am Veterinärdiagnostik-Markt im Prognosezeitraum zu gewinnen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Technologie:
Molekulare Tests gewinnen wirtschaftliche TragfähigkeitDie Immundiagnostik machte im Jahr 2025 38,64 % des Umsatzes aus, während die molekulare Diagnostik voraussichtlich eine CAGR von 11,32 % erzielen wird, begünstigt durch sinkende Reagenzpreise und eine Proben-zu-Ergebnis-Automatisierung, die den Bedarf an spezialisierten Technikern eliminiert. Klassische Biochemie- und Hämatologieplattformen bleiben fest etabliert, obwohl Mikroprobenfähigkeiten die erforderlichen Volumina nun von 1 ml auf wenige Mikroliter reduzieren, was Einschränkungen bei der Katzen- und Exotendiagnostik erleichtert.
IDEXX's RealPCR hat die USDA-Zulassung für das nicht-invasive Screening des Porzinen Reproduktiven und Respiratorischen Syndroms (PRRS) über orale Flüssigkeiten erhalten, was zeigt, wie molekulare Arbeitsabläufe von Referenzlabors in Ställe und Untersuchungsräume verlagert werden. Thermo Fishers 12 Monate stabile lyophilisierte PCR-Reagenzien demokratisieren den Zugang in Regionen mit unzuverlässigen Kühlketten weiter. Diese Fortschritte unterstützen den anhaltenden Schwung im Veterinärdiagnostik-Markt.
Nach Tierart:
Nutztiersurveillance-Mandate beschleunigen die TestaktivitätHeimtiere generierten 62,56 % der Nachfrage im Jahr 2025, doch die Nutztierdiagnostik wird dank obligatorischer Seuchenbewegungstests und Lebensmittelsicherheitsnachweise um 11,78 % pro Jahr expandieren. Hunde und Katzen dominieren weiterhin Vorsorge-Panels und spezielle Onkologie-Abklärungen, aber auch Exoten profitieren von tragbaren Blutgas- und Ultraschallgeräten, die auf kleine Volumina zugeschnitten sind.
China schreibt nun eine PCR-Zertifizierung für alle interprovinziellen Schweinetransporte vor, was zu rund 150 Millionen Tests jährlich führt. Indiens 500 mobile PCR-Fahrzeuge und Brasiliens betriebseigene Aviäre-Influenza-Labors stärken gemeinsam die Biosicherheit und versorgen den Veterinärdiagnostik-Markt mit einem stabilen Nutztiereinkommen unabhängig von Rohstoffzyklen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Ambulante Dienste nutzen tragbare TechnologieTierkliniken und -krankenhäuser entfielen auf 55,43 % der Ausgaben im Jahr 2025, doch ambulante und mobile Dienste sind für eine CAGR von 12,43 % gerüstet, da Tierärzte Diagnostik auf Bauernhöfe und in Wohnzimmer bringen. Referenzlabors konsolidieren sich weiter – IDEXX betreibt weltweit 80 Einrichtungen –, doch Unabhängige florieren weiterhin mit personalisierten Testmenüs für Exoten und Forschungsmodelle.
Mobile Praxen in den Vereinigten Staaten stiegen von 2020 bis 2025 um 34 %, ein Trend, der auch in Australiens weitläufigen Nutztierregionen beobachtet wird, wo die Entfernungen zu stationären Einrichtungen 100 km überschreiten. Robuste, batteriebetriebene Analysatoren und kabellose Ultraschallgeräte unterstützen diese Dezentralisierung und erweitern die Reichweite des Veterinärdiagnostik-Marktes.
Geografische Analyse
Nordamerika Veterinary Diagnostics Markt
Nordamerika entfiel im Jahr 2025 auf 41,45 % der Umsätze im Veterinary Diagnostics Markt, wobei die USA 4,2 Milliarden USD ausgaben, angetrieben durch Unternehmensketten, die Protokolle standardisieren und Großeinkaufsverträge für Reagenzien nutzen. Kanadas Bundessubventionen fr die Überwachung von Rindertuberkulose und chronischer Auszehrungskrankheit stützen die Laboratoriumsnachfrage zusätzlich[3]Kanadische Lebensmittelinspektionsbehörde, "Rindertuberkulose-Überwachungssubventionen 2025," inspection.gc.ca. Strenge Validierungswege der FDA und Health Canada verlängern zwar die Markteinführungszeit, rechtfertigen jedoch eine Premiumpreisgestaltung, sobald die Zulassungen erteilt wurden.
APAC Veterinary Diagnostics Markt
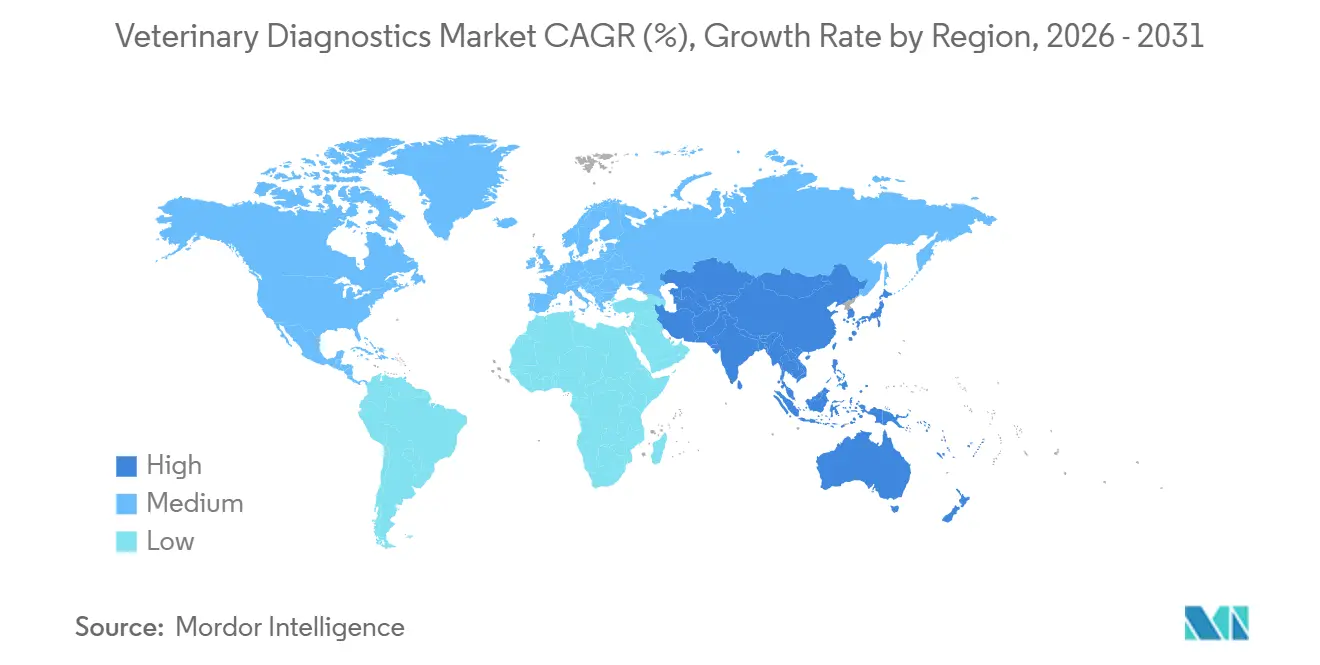
Die Asien-Pazifik-Region wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 10,54 % bis 2031. Chinas Haustierpopulation von 120 Millionen spiegelt in Städten der Tier-1-Kategorie bereits die westlichen Ausgaben pro Haustier wider, während Indiens mobile Labore und neue Diagnostikzentren auf Bezirksebene die Testlücken in Weidegürteln schließen. Japans alternde Haustiere erzeugen eine Nachfrage nach Panels für chronische Erkrankungen, und Südkoreas 12-prozentige Haustierkrankenversicherungsquote erleichtert die Einführung hochpreisiger Bildgebungsverfahren.
EMEA und Südamerika Veterinary Diagnostics Markt
Europa verzeichnet ein stabiles Wachstum, das durch eine hohe Haustierkrankenversicherungsquote und EU-vorgeschriebene Nutztierverfolgung gestützt wird. Deutschland subventioniert PCR-Tests auf Afrikanische Schweinepest bei Wildschweinkadavern, während Spanien und Frankreich die Überwachung der Aviären Influenza vor den Exportsaisons ausbauen. Der Nahe Osten und Afrika verzeichnen heute noch geringere Umsätze. Es wird jedoch erwartet, dass sie sich beschleunigen, da Golfstaaten in Ernährungssicherheit investieren und afrikanische Nationen WOAH-FAO-Hilfe zur Seuchenbekämpfung erhalten. Südamerika, angeführt von Brasiliens Geflügel- und Schweineintegratoren, installiert PCR-Labore vor Ort, um die von Exportkäufern geforderten Zertifizierungen für pathogenfreie Produkte zu erfüllen.

Regulatorisches Umfeld
Die Regulierung der Veterinärdiagnostik umfasst sowohl die Produktaufsicht (Testkits, IVD-Systeme und bestimmte diagnostische Biologika) als auch die behördliche Laborzulassung für meldepflichtige Tierkrankheiten, wodurch sich für globale Anbieter mehrere Compliance-Pfade ergeben. In den Vereinigten Staaten regelt die Aufsicht der USDA APHIS über die National Veterinary Services Laboratories (NVSL) die Laborzulassung für die amtliche Tierkrankheitstestung (einschließlich der Anforderungen nach 9 CFR 71.22), während der Rahmen für Veterinärbiologika im Rahmen des Virus-Serum-Toxin Act (VSTA) verlangt, dass diagnostische Biologika, die zur Diagnose verwendet werden, die Erwartungen an Reinheit, Sicherheit, Wirksamkeit und Effektivität erfüllen.
International prägt WOAH weiterhin die Validierung und Standardisierung über ihr Terrestrial Manual und ihr Referenzreagenzien-Programm. Im Januar 2026 traf sich die Ad-hoc-Gruppe der WOAH für Diagnosekits, um einen nicht-regulatorischen Rahmen im Einklang mit den WOAH-Standards voranzutreiben (wobei ein internationales Registrierungskonstrukt ausdrücklich vermieden wurde), und im Mai 2026 verabschiedete die WOAH Änderungen des Terrestrial Manual, einschließlich Aktualisierungen wie neuer Assay-Leitlinien (zum Beispiel Kapitel zum chemilumineszenten Western Blot). Auch nationale gerätebezogene Zulassungswege beeinflussen den Markteintritt, darunter die Anforderungen der südafrikanischen SAHPRA für veterinärmedizinische Geräte der Klassen C und D (einschließlich IVDs), die sich auf Nachweise der Marktzulassung aus anerkannten Jurisdiktionen (Australien, Brasilien, Kanada, Europa, Japan, USA) oder eine WHO-Präqualifikation stützen, was die Bedeutung global übertragbarer technischer Dokumentationen und Validierungspakete erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Veterinärdiagnostik erstreckt sich typischerweise von der Zielauswahl und der Forschung und Entwicklung von Assays oder Instrumenten über die analytische Validierung, die Skalierung der Fertigung unter kontrollierten Qualitätssystemen und die regulatorischen Einreichungen bis hin zur Distribution von Instrumenten und wiederkehrenden Verbrauchsmaterialien für Kliniken, ambulante Anbieter und Referenzlaboratorien. Große integrierte Marktteilnehmer (darunter IDEXX, Zoetis und Mars/Antech) unterstützen die Menüentwicklung neben den Vertriebskanälen, während Distributoren und Plattformen für das Praxismanagement (wie MWI und Covetrus) die Reichweite bis zur letzten Meile erweitern und gebündelte Beschaffungsmodelle unterstützen, die Reagenzien, Service und Wartung auf Basis der Kosten pro Test zusammenfassen.
Operativ stellen die Anforderungen an Kühlkette und Handhabung eine wiederkehrende Einschränkung für Schnelltest-Kassetten und temperaturempfindliche Reagenzien dar. Transportbedingungen (üblicherweise innerhalb eines kontrollierten Bereichs wie 4-30 Grad Celsius) und Frostschutz sind wichtig für die Stabilität von Membranen und Konjugaten. Auch der regulatorische Zugang und die Bereitschaft zur Dokumentation können Vorlaufzeiten und Beschaffungsentscheidungen beeinflussen; in den Vereinigten Staaten kann das USDA APHIS Center for Veterinary Biologics Genehmigungen für Forschung und Bewertung für importierte diagnostische Testkits ausstellen, wenn kein inländisches Äquivalent existiert und Risikokriterien erfüllt sind. Auf der Nachfrageseite erhöht die Konsolidierung von Unternehmen unter Veterinärpraxen die Konzentration der Käufer, was die Bedeutung von Konnektivität, Qualitätskontrolle und standardisiertem Datenmanagement erhöht, damit diagnostische Ergebnisse in Klinikaufzeichnungen und Überwachungsabläufe des öffentlichen Sektors einfließen können.
Wettbewerbslandschaft
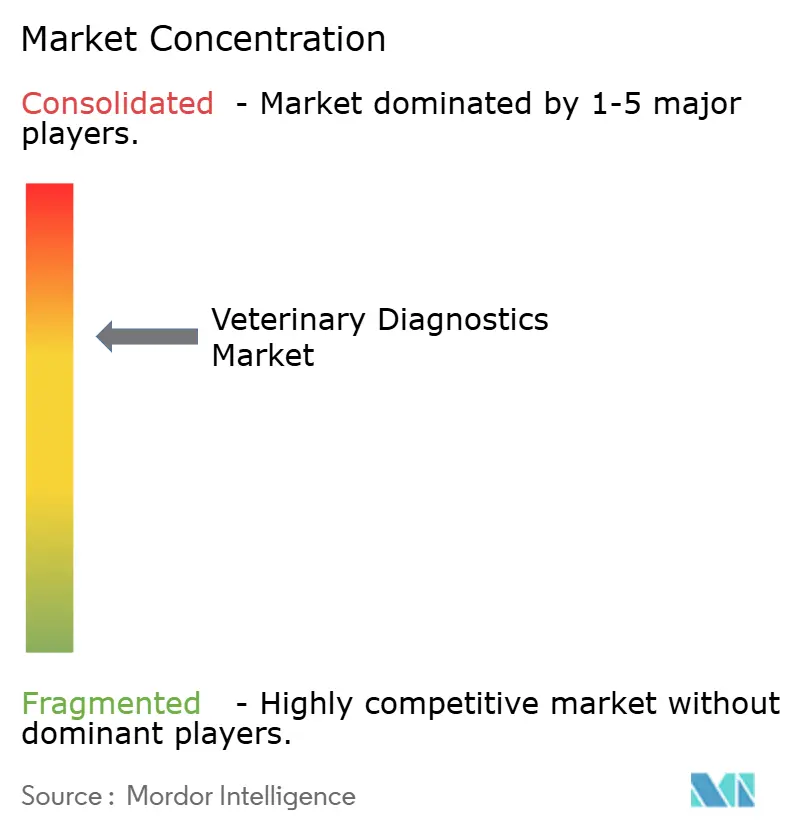
Der Veterinärdiagnostik-Markt ist mäßig konzentriert, wobei die fünf führenden Unternehmen – IDEXX, Zoetis, Heska, Boehringer Ingelheim und Thermo Fisher – im Jahr 2025 rund 60 % des Umsatzes auf sich vereinen. IDEXX dominiert die Point-of-Care-Diagnostik für Heimtiere durch geschlossene Kartuschenanalysatoren, die Verbrauchsmaterialverkäufe binden, während Zoetis Diagnostik über sein umfangreiches Vertriebsnetz mit Pharmazeutika bündelt. Kleinere Marktteilnehmer wie BioNote und Mindray gewinnen in Asien und Lateinamerika Marktanteile, indem sie offene Architektursysteme liefern, die Reagenzien von Drittanbietern akzeptieren.
Die Nutztierdiagnostik bietet ein Wachstumsfeld, in dem Anbieter mit erschwinglichen Feld-PCR-Geräten etablierte Akteure überflügeln können. Heskas solarbetriebener Prototyp mit lyophilisierten Reagenzien zielt auf netzunabhängige Weidemärkte ab. KI-gestützte Bildinterpretation bildet ein weiteres Wettbewerbsfeld, auf dem IDEXX, Boehringer Ingelheim und Antech Faltungsmodelle trainieren, die radiografische oder zytologische Anomalien kennzeichnen, die Bearbeitungszeiten verkürzen und den Pathologenengpass ausgleichen.
Referenzlabors konsolidieren sich weiter für Skaleneffekte, doch agile Unabhängige behalten ihre Nischenautorität mit flexiblen Panels für Exotenarten und Forschungsverträge.
Marktführer in der Veterinärdiagnostik
-
Idexx Laboratories
-
Zoetis, Inc
-
Thermo Fisher Scientific Inc
-
Biomérieux SA
-
Virbac Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für veterinärmedizinische Diagnostik
- Abaxis
- Biochek
- bioMérieux
- BioNote Inc.
- Bio-Rad Laboratories
- Boehringer Ingelheim
- Covetrus
- Danaher
- Esaote
- Heska
- IDEXX
- IDVet
- Indical Bioscience
- Mindray
- Neogen
- QIAGEN
- Randox Laboratories
- Thermo Fisher Scientific
- Virbac
- Zoetis

Marktchancen und Zukunftsaussichten
Whitespace in der Veterinärdiagnostik ist zunehmend mit schnelleren Durchlaufzeiten, höherem klinischem Vertrauen und einer engeren Verknüpfung der Ergebnisse mit Überwachungs- und klinikinternen Workflow-Systemen verbunden. Die Integration von Kapazität und Logistik in Referenzlaboratorien zeigt sich als Investitionsthema: Im Mai 2025 eröffnete Zoetis ein 32.000 Quadratfuß großes Referenzlabor im UPS Healthcare Labport in Louisville, Kentucky, was unterstreicht, wie die Co-Location mit Logistikzentren eine höhere Durchsatzrate bei der Probenhandhabung und schnellere Berichterstattung unterstützt, insbesondere für Panels, die in zentralisierten Labors wirtschaftlicher bleiben.
Der Umfang der Point-of-Care-Fertigung und die Erweiterung spezialisierter Testmenüs bieten ebenfalls Raum für Anbieter, unterstützt durch Konsolidierung und Kompetenzaufbau. Im Dezember 2025 erwarb KVP International SafePath-IVD (Carlsbad, Kalifornien), um die Fertigungs- und Forschungskapazitäten für Point-of-Care-Diagnostik zu erweitern, was die Nachfrage nach einer zuverlässigen Versorgung mit Verbrauchsmaterialien und erweiterten Assay-Menüs widerspiegelt. Initiativen zur Ausrichtung der Forschung und Entwicklung informieren zudem über Whitespace in der Infektionskrankheitsdiagnostik, wo Roadmaps und Lückenanalyseansätze (einschließlich der Verknüpfung von Priorisierungswerkzeugen für Krankheiten und Überwachungsdatensätzen wie WAHIS mit Rahmenwerken zur Diagnostikverfügbarkeit) Entwicklern helfen, Assays gezielt zu entwickeln, die den aktuellen Überwachungsanforderungen entsprechen, einschließlich molekularer Methoden für den Einsatz vor Ort (wie LAMP) und interoperabler Datenplattformen, die die Fragmentierung zwischen unabhängigen Kliniken und kleineren Laboratorien verringern sollen.
Recent Industry Developments in Markt für veterinärmedizinische Diagnostik
- Mai 2026: IDEXX erweiterte seine Fecal Dx Antigen-Testplattform um den Nachweis von Bandwürmern der Familie Taeniidae, mit Verfügbarkeit für Kunden in den Vereinigten Staaten und Kanada ab Ende Juni 2026. Die Erweiterung vergrößert das Menü für Infektionskrankheiten und Parasitologie auf einer etablierten Plattform und unterstützt einen höheren Verbrauchsmaterialumsatz, ohne dass neue Geräteplatzierungen erforderlich sind.
- April 2026: Zoetis erweiterte die Fähigkeiten des Hämatologie-Analysators Vetscan OptiCell durch Hinzufügen der Parameter mittlere zelluläre Hämoglobinkonzentration (CHCM) und Plättchenkrit (PCT). Das Hinzufügen klinisch relevanter Parameter durch Plattform-Updates stärkt den Point-of-Care-Wert gegenüber Fremdlabortests und erhöht die Wechselkosten für Kliniken, die auf OptiCell-Workflows standardisiert sind.
- Januar 2026: IDEXX führte das ImageVue DR50 Plus Digital Imaging System in den Vereinigten Staaten und Kanada ein. Die Produktaktualisierung stärkt die Einführung der klinikinternen Bildgebung mit einem neuen Hardware-Angebot und unterstützt damit verbundene Software- und Serviceumsätze, während die Integration in die diagnostischen Workflows der Kliniken enger wird.


Markt für veterinärmedizinische Diagnostik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für veterinärmedizinische Diagnostik Instrumente und Dienstleistungen, die zur Erkennung, Überwachung oder Bestätigung von Tiergesundheitszuständen durch Labor- und Point-of-Care-Tests eingesetzt werden. Dazu gehören Instrumente, Kits und Reagenzien sowie zugehörige Software und Dienstleistungen über gängige Diagnosetechnologien hinweg.
Ausschlüsse aus dem Umfang: Tierarzneimittel und Impfstoffe, routinemäßige Behandlungsverfahren und allgemeine Klinikbedarf sind ausgeschlossen, sofern sie nicht als Teil eines diagnostischen Testworkflows verkauft werden.
Segmentierungsübersicht
-
Nach Produkttyp
- Instrumente
- Kits und Reagenzien
- Software und Dienstleistungen
-
Nach Technologie
- Immundiagnostik
- Klinische Biochemie
- Molekulare Diagnostik
- Hämatologie
- Andere Technologien
-
Nach Tierart
-
Heimtiere
- Hunde
- Katzen
- Andere Heimtiere
-
Nutztiere
- Rinder
- Schweine
- Geflügel
- Andere Nutztiere
-
Heimtiere
-
Nach Endnutzer
- Tierkliniken und -krankenhäuser
- Referenzlabors
- Ambulante und mobile Tierarztdienste
- Forschungseinrichtungen und Universitäten
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
-
Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragekontext zu ermitteln und das Modell mit öffentlichen, reproduzierbaren Datenreihen zu verankern. Wir stützten uns auf Quellen wie das USDA und Eurostat für Viehbestands- und Produktionsindikatoren, das OIE-WAHIS-System für meldepflichtige Tierseuchen-Signale sowie WHO- und CDC-Publikationen für den Kontext der zoonotischen Überwachung. Begutachtete veterinärmedizinische Fachzeitschriften wurden ebenfalls gesichtet, um Muster der Testakzeptanz nach Erkrankung und Tierart zu verstehen.
Auf der Angebots- und Preisseite haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte ausgewertet, um Produktfamilien und typische Verwendungsumgebungen zu erfassen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsbezogene Import- oder Exportprüfungen selektiv eingesetzt, um Richtungstrends zu validieren und zu bestätigen, dass Wachstumsannahmen mit der beobachteten Aktivität übereinstimmen. Diese Referenzen sind illustrativ, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Teilnehmern der Wertschöpfungskette der Diagnostik, darunter Testentwickler, Distributoren, Referenzlabore und Interessenvertreter veterinärmedizinischer Kliniken, um zu bestätigen, was tatsächlich in den wichtigsten Regionen gekauft und verwendet wird. Wir nutzten diese Gespräche, um Akzeptanztreiber, typische Testmenüs, Preisverschiebungen und Kanalunterschiede zwischen Begleit- und Nutztierumgebungen zu überprüfen und anschließend Lücken zu schließen, wo öffentliche Daten dünn waren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 12 % | APAC: 48 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 30 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 58 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Tierpopulations- und Versorgungsindikatoren in einen diagnostizierbaren Nachfragepool nach Region umgewandelt und dann nach gängiger Testtechnologie und Endnutzerumgebung aufgeteilt werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie z. B. Stichproben-Testvolumina multipliziert mit typischen durchschnittlichen Verkaufspreisen, Kanalprüfungen bei Laboren und Kliniken sowie Logik zum installierten Instrumentenbestand, wo dies passt.
Zu den wichtigsten Modelleingaben gehören Begleit- und Nutztierbestände, Intensität der Klinik- und Krankenhausbesuche, Nutzung von Referenzlaboren, Änderungen im Testmix (zum Beispiel molekular gegenüber Immunoassay) sowie Preisbewegungen für Verbrauchsmaterialien und Panels. Da die Wachstumstreiber nicht einheitlich über Regionen hinweg sind, wird für die Prognose eine Szenarioanalyse verwendet, und die Variablen werden anhand eines Expertenkonsenses zu Präventivtest-Akzeptanz, Intensität der Tierseuchenüberwachung und Point-of-Care-Durchdringung angepasst. Wenn Bottom-up-Daten für kleinere Länder fehlen, werden Proxy-Verhältnisse aus vergleichbaren Märkten angewendet und dann beim abschließenden Rollup auf regionale Gesamtwerte normalisiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, gefolgt von einem zweiten Durchgang, der vor der Freigabe auf Ausreißer prüft. Wir vergleichen Modelloutputs mit externen Indikatoren wie Verschiebungen in der Tierpopulation, Aktivitätssignalen von Referenzlaboren und sichtbaren Preisspannen für Kernverbrauchsmaterialien und untersuchen dann Abweichungen, die mit der qualitativen Darstellung inkonsistent erscheinen.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende regulatorische Änderungen, bedeutende Technologieeinführungen oder starke Verschiebungen im Fokus der Tierseuchenüberwachung. Vor der Auslieferung führt ein Analyst eine neue Überprüfung durch, damit die endgültigen Zahlen die neuesten verfügbaren Informationen und die aktuellsten Experteneingaben widerspiegeln.
Vergleich der Marktgrößenbestimmung für veterinärmedizinische Diagnostik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für veterinärmedizinische Diagnostik können weit auseinanderliegen, selbst wenn sie dasselbe allgemeine Thema beschreiben, da die einbezogenen Umsatzströme und Zeitannahmen nicht einheitlich sind. Unterschiede treten auch auf, wenn Unternehmen Dienstleistungen und Software in den Produktumsatz einbeziehen oder wenn sie den Nachfragepool auf unterschiedliche Tierumgebungen ausrichten.
Bildgebungsdiagnostik-Umsätze werden häufig in breitere Gesamtwerte für veterinärmedizinische Diagnostik einbezogen, aber die Bildgebung liegt außerhalb des Umfangs von Mordor Intelligence. Dadurch bleibt das Modell an In-vitro-Testinstrumente, Kits und Reagenzien sowie zugehörige Software und Dienstleistungen gebunden. Über den Umfang hinaus entstehen Lücken auch durch die angenommene Geschwindigkeit des Testpreisanstiegs, ob mobile und ambulante Dienste als eigenständiger Endnutzerkanal gezählt werden und wie schnell die Point-of-Care-Nutzung im Vergleich zu Referenzlabortests erwartet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,53 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 9,72 Mrd. USD (2026) | Verwendet eine etwas breitere Umsatzerfassung, die angrenzende Diagnosekategorien vermischen kann, und wendet eine höhere kurzfristige Preisentwicklung für Testpanels im Basisjahr an. |
| Branchenpublikation B | 8,40 Mrd. USD (2025) | Verankert die Schätzung an einem anderen Basisjahr und vermischt historische und prognostische Rahmenbedingungen, was den Anstieg unterschätzen kann, der sich ergibt, wenn Testvolumina und Verbrauchsmaterialpreise bis 2026 zunehmen. |
Die Streuung über die drei Zahlen erklärt sich hauptsächlich dadurch, was gezählt wird, wann es gezählt wird und wie Preise und Testmix von Jahr zu Jahr fortgeschrieben werden. Indem die Eingaben auf Tiervolumina, Auslastung und realistische Preisprüfungen zurückführbar bleiben, bleibt die Schätzung reproduzierbar und lässt sich in Planungsgesprächen leichter abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert und das prognostizierte Wachstum des Veterinärdiagnostik-Marktes?
Die Marktgröße der Veterinärdiagnostik beträgt im Jahr 2026 USD 9,53 Milliarden und wird voraussichtlich bis 2031 USD 15,05 Milliarden erreichen, was einer CAGR von 9,57 % entspricht.
Welches Produktsegment generiert den Großteil der wiederkehrenden Umsätze?
Kits und Reagenzien generierten im Jahr 2025 46,54 % des Umsatzes und sichern Herstellern vorhersehbare Verbrauchsmaterialeinnahmen.
Warum gewinnt die molekulare Diagnostik in der Veterinärmedizin an Bedeutung?
Sinkende Reagenzkosten und automatisierte Proben-zu-Ergebnis-Systeme treiben molekulare Tests auf eine CAGR von 11,32 % bis 2031 und ermöglichen eine schnelle Erregererkennung vor Ort.
Welche Faktoren unterstützen die rasche Expansion der mobilen Veterinärdiagnostik?
Tragbare Analysatoren, Telemedizinplattformen und die Präferenz der Kunden für häusliche Versorgung unterstützen eine CAGR von 12,43 % für ambulante Dienste bis 2031.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum führt mit einer prognostizierten CAGR von 10,54 %, angetrieben durch steigende Heimtierhaltung und staatlich vorgeschriebene Nutztierschutzprogramme.
Seite zuletzt aktualisiert am:


