
Reinigungsroboter-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.98 Milliarden US-Dollar |
| Marktgröße (2031) | 38.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.03 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
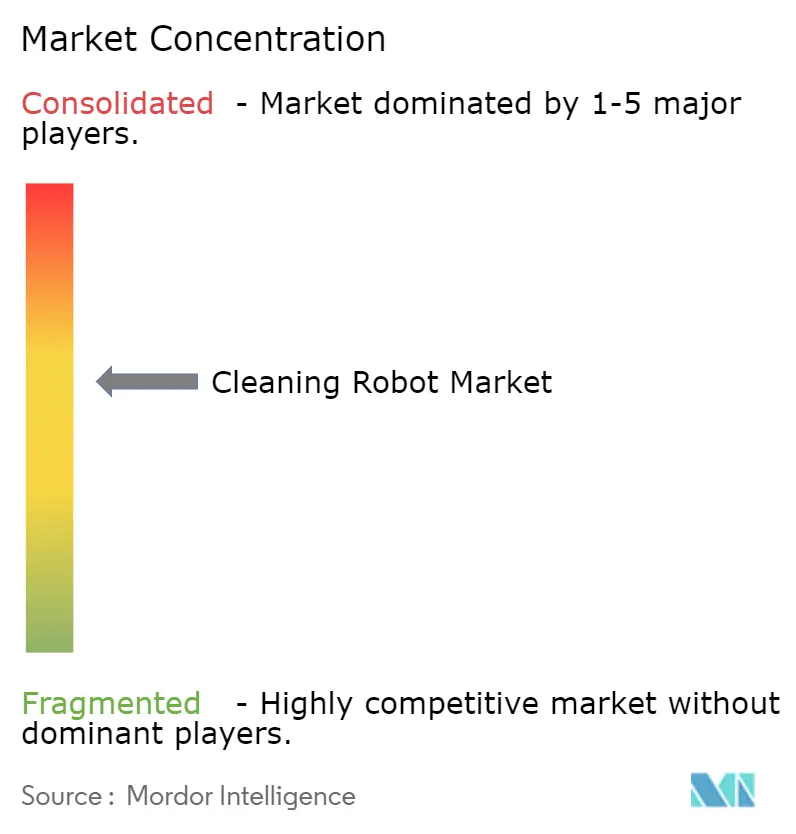
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Reinigungsroboter-Marktanalyse von Mordor Intelligence
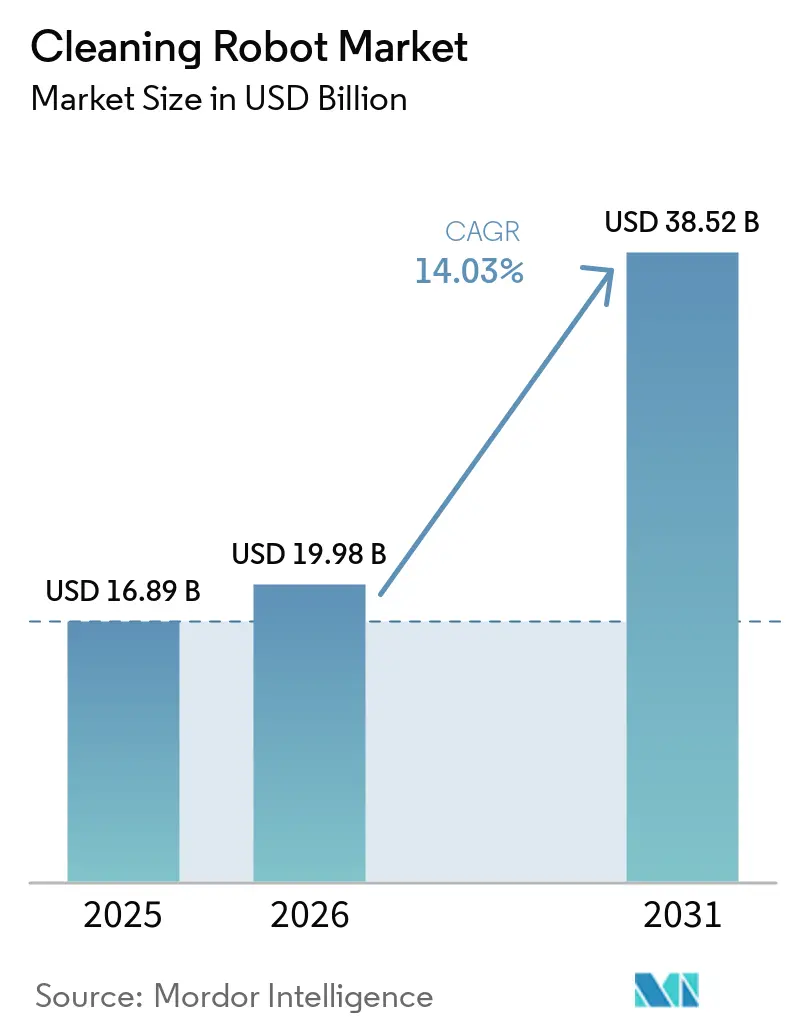
Die Größe des Reinigungsroboter-Marktes wird für 2025 auf 16,89 Milliarden USD, für 2026 auf 19,98 Milliarden USD und bis 2031 auf 38,52 Milliarden USD prognostiziert, mit einer CAGR von 14,03 % von 2026 bis 2031.
Strukturelle Arbeitskräftemangel, pandemiebedingten Hygienevorschriften und die rasche Verbreitung von Smart-Home-Technologien halten die Nachfrage sowohl nach Haushalts- als auch nach professionellen Robotern auf einem hohen Niveau. Sinkende durchschnittliche Verkaufspreise für LiDAR- und Bildsensoren senken die Stücklistenkosten, wodurch Mittelklassemodelle Premium-Navigationsfunktionen anbieten können und preissensible Käufer in den Reinigungsroboter-Markt gelockt werden. Facility-Management-Unternehmen setzen zunehmend auf Roboter als Service, um Reinigungskosten als Betriebsleasing umzuklassifizieren und so Budgetspielraum für autonome Systeme zu schaffen. Der Wettbewerbsdruck steigt, da vertikal integrierte chinesische Hersteller etablierte Anbieter preislich unterbieten und gleichzeitig eine vergleichbare Funktionsausstattung bieten, was die Bruttomargen im gesamten Reinigungsroboter-Markt dauerhaft unter Druck setzt.
Wichtigste Erkenntnisse des Berichts
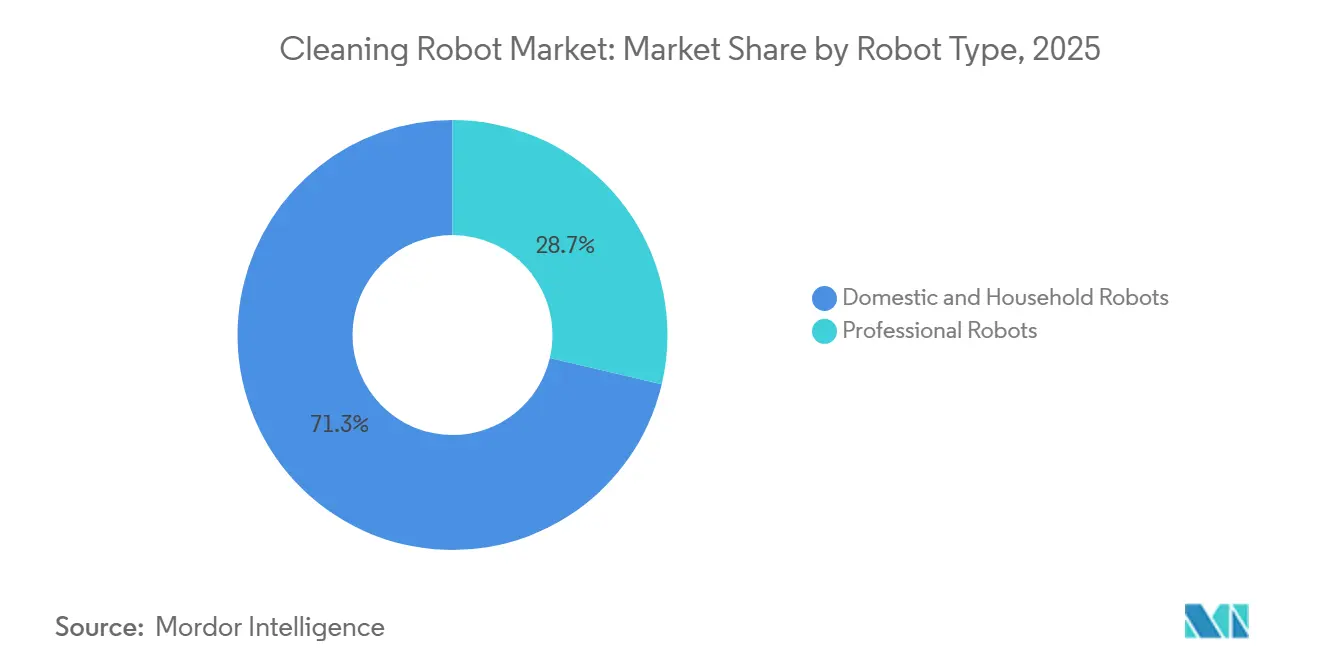
- Nach Robotertyp führten Haushaltsgeräte mit einem Anteil von 71,32 % am Reinigungsroboter-Markt im Jahr 2025, während professionelle Roboter bis 2031 mit einer CAGR von 15,23 % vorankommen sollen.
- Nach Endnutzer entfiel auf das Wohnsegment ein Anteil von 57,46 % an der Reinigungsroboter-Marktgröße im Jahr 2025, während das gewerbliche Segment im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 14,87 % wachsen wird.
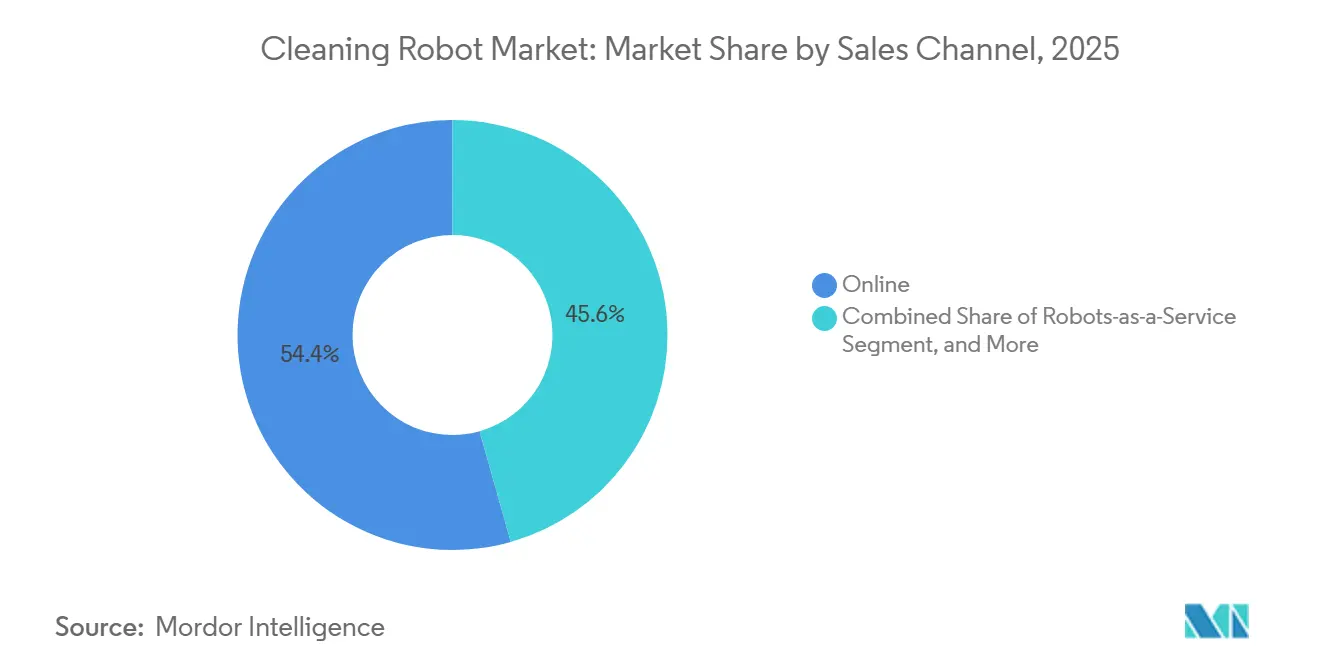
- Nach Vertriebskanal erzielten Online-Kanäle im Jahr 2025 einen Umsatzanteil von 54,37 %; Roboter als Dienstleistung ist der am schnellsten wachsende Kanal mit einer CAGR von 15,76 % während des Prognosezeitraums.
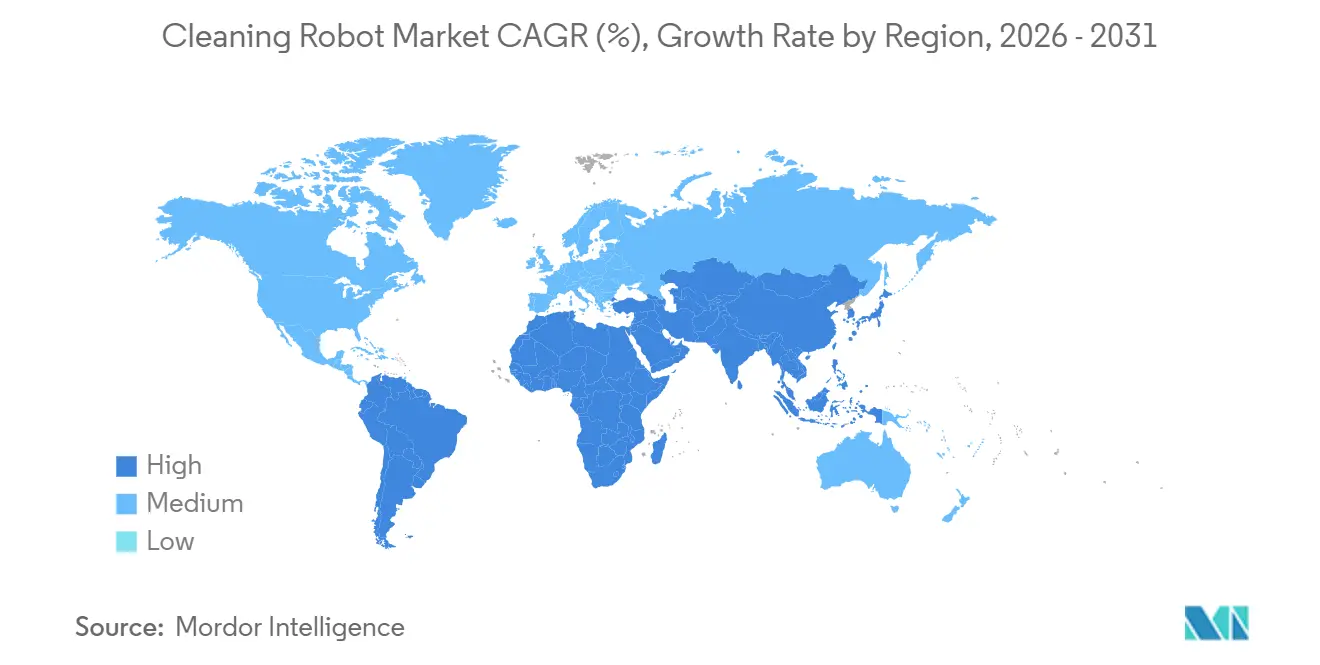
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,41 %, doch Asien-Pazifik wird voraussichtlich die höchste regionale CAGR von 15,07 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Hygienestandards nach der Pandemie in gewerblichen Räumen | +3.2% | Global, am deutlichsten sichtbar in nordamerikanischen, europäischen und asiatisch-pazifischen Gesundheits- und Gastgewerbeimmobilien | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung von Smart-Home-Lösungen und Wachstum des verfügbaren Einkommens | +2.8% | Nordamerika und Europa als reife Märkte, aufstrebende Mittelschicht in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Sinkende durchschnittliche Verkaufspreise für LiDAR und Sensorausstattung senken die Stücklistenkosten | +2.5% | Global, mit Fertigungskonzentration in China | Kurzfristig (≤ 2 Jahre) |
| Facility-Management-Verträge verlagern sich zu Roboter als Dienstleistung | +2.1% | Nordamerika und Europa im gewerblichen Immobilienbereich, Ausweitung auf den Nahen Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Skalierung des E-Commerce-Kanals beschleunigt die globale Reichweite | +1.9% | Global, höchste Durchdringung in städtischen Gebieten Nordamerikas, Europas und Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Staatliche Beschaffung von UV-Desinfektionsrobotern für die öffentliche Infrastruktur | +1.3% | Asien-Pazifik (Singapur, Japan, Südkorea) und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Hygienestandards nach der Pandemie in gewerblichen Räumen
Flughäfen, Hotels und Krankenhäuser betrachten kontinuierliche, gut sichtbare Reinigung heute als unverzichtbare Dienstleistung. Am Londoner Flughafen Heathrow lieferten 50 im Jahr 2025 eingesetzte autonome Scheuersaugmaschinen eine Reduzierung der Arbeitsstunden um 40 % und ermöglichten gleichzeitig eine 24/7-Bodendesinfektion.[1] Facility-Manager betrachten prüfungssichere Desinfektionsprotokolle und Kennzahlen zur Erregerentfernung als Differenzierungsmerkmale bei der Bewerbung um Unternehmensmieter. Der Aufpreis für professionelle Reinigungsroboter, die typischerweise zwischen 30.000 und 120.000 USD kosten, wird zunehmend durch Amortisationszeiten von unter 18 Monaten in stark frequentierten Einrichtungen gerechtfertigt. Verschärfte Infektionsschutzstandards sichern eine wiederkehrende Nachfrage nach UV-C- und elektrostatischen Sprühvarianten und gewährleisten ein nachhaltiges Wachstum im Reinigungsroboter-Markt. Anbieter, die Compliance-Berichte direkt in das Flottenmanagement-Dashboard integrieren, stärken ihr Wertversprechen gegenüber risikoaversen Betreibern.
Rasche Verbreitung von Smart-Home-Lösungen und Wachstum des verfügbaren Einkommens
Roboterstaubsauger haben sich in nordamerikanischen und westeuropäischen Haushalten von einer Neuheit zur Notwendigkeit entwickelt, ein Wandel, der sich in steigenden Besitzquoten in chinesischen und südostasiatischen Städten widerspiegelt. Auf der IFA 2025 waren 94 % der neuen Smart-Home-Reinigungsprodukte Roboterstaubsauger.[2] Parks Associates berichtete, dass 42 % der US-amerikanischen Haushalte im Jahr 2024 mindestens ein Smart-Home-Gerät besaßen, wobei Roboterstaubsauger den dritten Platz bei der Verbreitung belegten. Funktionsinnovationen wie KI-gestützte Hinderniserkennung, selbstentleerende Dockingstationen und kombinierte Saug-Wisch-Funktionen fördern Ersatzkäufe alle drei bis vier Jahre. Zuwächse beim verfügbaren Einkommen in Asien-Pazifik erweitern den Käuferkreis, wobei Geräte im Preisbereich von 300 bis 800 USD nun für die wachsende Mittelschicht erschwinglich sind. Dieser demografische Rückenwind hält das zweistellige Stückzahlwachstum im Reinigungsroboter-Markt aufrecht, auch wenn reife Regionen eine Sättigung erreichen.
Sinkende durchschnittliche Verkaufspreise für LiDAR und Sensoren senken die Stücklistenkosten
Automobilinvestitionen in Festkörper-LiDAR haben die Komponentenpreise für angrenzende Robotiканwendungen einbrechen lassen. Hesai Technology senkte die LiDAR-Kosten in acht Jahren um 99,5 % mit dem Ziel, bis Ende 2025 200 USD pro Modul zu erreichen. IEEE-Forschung demonstrierte kostengünstiges LiDAR-SLAM mit einer Stückliste von unter 50 USD.[3] Diese Einsparungen ermöglichen es Heimrobotern unter 500 USD, kartierungsfähige Sensoren zu integrieren, die bisher Premium-Produkten vorbehalten waren, und ebnen so das Wettbewerbsfeld. Bei professionellen Modellen ermöglicht dieselbe Kostenkurve Dual-LiDAR- und Bildverarbeitungssysteme, die großflächige Einzelhandels- und Lagerflächen ohne kostspielige Infrastrukturmodifikationen navigieren. Reduzierte Hardware-Unterschiede verlagern den Wettbewerb auf Software-Intelligenz und Kundendienst nach dem Verkauf und intensivieren das Rennen um proprietäre KI-Navigationsalgorithmen im Reinigungsroboter-Markt.
Facility-Management-Verträge verlagern sich zu Roboter als Dienstleistung
Unternehmen behandeln Reinigung zunehmend als Abonnement statt als Kapitalinvestition. Im Jahr 2025 starteten SoftBank Robotics und HITEK AI Leasingpakete für den Nahen Osten ab 1.200 USD pro Monat, die Hardware, Wartung und Leistungsgarantien umfassen.[4] Der australische Anbieter Intelliclean gab bekannt, dass 35 % der neuen Verträge im Jahr 2024 Roboter-als-Dienstleistung-Klauseln enthielten, fast das Dreifache des Niveaus von 2022.[5] Das Modell erschließt die Akzeptanz bei kleinen und mittleren Unternehmen, denen es an Vorabbudgets mangelt, und erweitert so den adressierbaren Reinigungsroboter-Markt. Planbare Betriebskosten sprechen börsennotierte Immobilien-Investmentgesellschaften an, die ihr EBITDA vor Lohninflation schützen möchten. Hersteller profitieren von wiederkehrenden Softwaregebühren, was den Kundenwert über die Lebensdauer steigert und die Umsatzschwankungen glättet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu herkömmlichen Geräten | -1.8% | Global, insbesondere in preissensiblen Märkten in Südamerika, Afrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbedenken bezüglich Kamera- und VSLAM-Kartierung | -0.9% | Europa, Nordamerika, ausgewählte asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Lieferkettenanfälligkeit bei Festkörper-LiDAR-Komponenten | -0.6% | Global, Konzentration in Fertigungsstätten in Taiwan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Handelszölle auf chinesische Roboterexporte | -1.1% | Importmärkte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu herkömmlichen Geräten
Professionelle Roboter haben oft Preisschilder, die zehn- bis vierzigmal höher sind als bei manuellen Scheuersaugmaschinen, was bei budgetbeschränkten Betreibern für Preisschock sorgt. Während Roboter als Dienstleistung die Zahlungen über die Zeit verteilt, summieren sich versteckte Kosten für Verbrauchsmaterialien, Software-Abonnements und regelmäßige Neukalibrierung auf bis zu 25 % pro Jahr der Gesamtbetriebskosten. Die Hürde ist am größten in Südamerika und Afrika, wo die Kaufkraft von Haushalten und Unternehmen hinter entwickelten Regionen zurückbleibt. Anbieter bündeln Finanzierungen und Garantien für vorausschauende Wartung, um die Belastung abzumildern, doch viele Einrichtungen verzögern die Einführung, bis die Komponentenkosten weiter sinken, was das kurzfristige Wachstum im Reinigungsroboter-Markt dämpft.
Datenschutzbedenken bezüglich Kamera- und VSLAM-Kartierung
Bildbasierte Kartierung löst regulatorische Bedenken in Rechtsordnungen mit strengen Datenschutzregimen aus. Das Whitepaper von Brain Corp aus dem Jahr 2024 beschrieb Edge-Anonymisierung zur Einhaltung der DSGVO, aber viele Wettbewerber übertragen weiterhin Rohdaten in die Cloud.[6] Das britische Büro des Informationsbeauftragten stellte 2025 klar, dass kameraausgestattete Roboterstaubsauger unter die Überwachungsvorschriften fallen und eine ausdrückliche Einwilligung erfordern. Eine Datenpanne im Jahr 2024, bei der Innenraumbilder durchgesickert waren, erschütterte das Verbrauchervertrauen und löste einen Vergleich in einer Sammelklage aus. Hersteller werben nun mit reinen LiDAR-Designs oder der Verarbeitung auf dem Gerät als datenschutzorientierte Differenzierungsmerkmale, doch die zusätzliche technische Komplexität kann die Stücklistenkosten erhöhen und die Margen im Reinigungsroboter-Markt einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Robotertyp:
Dominanz von Haushaltsgeräten verdeckt den Aufschwung professioneller GeräteHaushaltsroboter machten 2025 71,32 % des Umsatzes aus, was ihren gefestigten Status als Smart-Home-Grundausstattung widerspiegelt, doch professionelle Geräte werden voraussichtlich mit einer CAGR von 15,23 % bis 2031 schneller wachsen. Das Staubsauger-Teilsegment bleibt das Fundament und profitiert von selbstentleerenden Dockingstationen und KI-gestützter Hinderniserkennung, die Upgrade-Zyklen anstoßen. Poolreiniger bilden eine margenstarke Nische, da solarbetriebene Designs den Stromverbrauch um bis zu 80 % senken. ECOVACS hat kumulativ 1,5 Millionen Fensterputzgeräte verkauft und hält 278 Patente in den Bereichen Saugkraft und Kantenerkennung. Mit RTK-GPS ausgestattete Rasenmähroboter skalieren in Vorortmärkten, wobei gewerbliche Modelle wie der Husqvarna CEORA zwischen 15.000 und 20.000 EUR (16.950–22.600 USD) kosten.
Professionelle Roboter liefern trotz geringerer Stückzahlen einen höheren Umsatz pro Gerät und eine tiefere Workflow-Integration. Scheuersaugmaschinenflotten sind mit Einrichtungs-Dashboards verbunden, decken 20.000 Quadratfuß pro Ladung ab und senden Echtzeit-Auslastungskennzahlen. UV-C-Desinfektionsgeräte, die in japanischen und südkoreanischen Krankenhäusern mittlerweile Standard sind, erreichen in 15-Minuten-Zyklen eine Erregerreduktion von 99,9 %. Tankreinigungsroboter im Preisbereich von 50.000 bis 200.000 USD minimieren das Risiko des Betretens von Behältern in der Öl-, Chemie- und Wasserversorgungsbranche. Abonnementmodelle beschleunigen die Akzeptanz: Die Internationale Vereinigung für Robotik verzeichnete 2024 einen Anstieg der Roboter-als-Dienstleistung-Flotten um 31 % und unterstreicht damit den strukturellen Wandel hin zu nutzungsbasierter Wirtschaftlichkeit.
Nach Endnutzer:
Gewerbliche Dynamik fordert die Dominanz des Wohnbereichs herausPrivatkäufer hielten 2025 57,46 % des Reinigungsroboter-Marktes, gestützt durch die Durchdringung in Nordamerika und Europa, doch die gewerbliche Nachfrage wird bis 2031 mit einer CAGR von 14,87 % schnell steigen. Hotels erproben Korridorreinigungsroboter, die laut Feldversuchen von Marriott International die Arbeitsstunden um 30 % reduzierten und gleichzeitig die Gästezufriedenheit steigerten. Einkaufszentren setzen nächtliche Scheuersaugmaschinen ein, um glänzende Oberflächen zu erhalten, die mit einer längeren Verweildauer der Kunden in Verbindung gebracht werden. Gesundheitseinrichtungen integrieren UV-C-Roboter in Abschlussreinigungsprotokolle und reduzierten so nosokomiale Infektionen in kontrollierten Studien um 22 %.
Flughäfen wie Heathrow betreiben ihre Flotten rund um die Uhr und nutzen dabei die Mehrsensor-Navigation, die Passagiere und Gepäckwagen umgeht. Unternehmensbüros beschleunigten die Einführung, als die Vakanzen bei Reinigungspersonal in großen Ballungsräumen 20–30 % erreichten und die Einrichtungen dazu zwangen, Lücken mit Automatisierung zu schließen. Industrieanlagen setzen robuste Geräte ein, die mit Lagerverwaltungssystemen integriert sind, um Gabelstaplern und autonomen mobilen Robotern auszuweichen und so eine kooperative Mehrroboterumgebung zu schaffen. Auf der Wohnseite zielen Produkte der nächsten Generation, die auf der CES 2026 vorgestellt wurden – der Roborock Saros 20 mit ausfahrbarem Arm und der Dreame X60 Max Ultra mit Treppensteigevermögen – auf spezifische Schmerzpunkte ab und halten Ersatzzyklen aufrecht, auch wenn das Wachstum bei Erstkäufen nachlässt.
Nach Vertriebskanal:
Online-Dominanz trifft auf Disruption durch Roboter als DienstleistungDer E-Commerce erfasste 2025 54,37 % des Umsatzes, da Käufer Preistransparenz und Lieferung nach Hause bevorzugten. Parks Associates stellte fest, dass 70 % der US-amerikanischen Roboterstaubsaugerkäufe im Jahr 2024 online erfolgten. Direktvertriebsmarken nutzen Videoerklärungen und Influencer-Bewertungen, um den Verkaufsprozess zu verkürzen, während chinesische Plattformen Lieferung am selben Tag und Ratenzahlungspläne anbieten, die den Zugang zu Mittelklassemodellen demokratisieren. Stationäre Großflächenhändler sind weiterhin wichtig für praktische Vorführungen, verloren aber zwischen 2023 und 2025 drei Prozentpunkte Marktanteil.
Roboter als Dienstleistung ist der am schnellsten wachsende Kanal mit einer CAGR von 15,76 %, da Unternehmen Investitionsausgaben in Betriebsausgaben umwandeln. Der Start von SoftBank Robotics und HITEK AI im Nahen Osten verdeutlicht den regionalen Appetit auf gebündelte Leistungsgarantien. Intelliclean verdreifachte seinen Anteil an Roboter-als-Dienstleistung-Verträgen in zwei Jahren und belegt damit die Dynamik im entwickelten Asien-Pazifik. Hersteller monetarisieren wiederkehrende Software-Abonnements für Flottenmanagement und vorausschauende Wartung und steigern so die Bruttomarge über die Lebensdauer über einmalige Hardware-Verkäufe hinaus. Für professionelle Käufer schaffen Distributoren wie Tennant und Nilfisk weiterhin Mehrwert durch Vor-Ort-Integration, Bedienertraining und technischen Support rund um die Uhr.

Geografische Analyse
Reinigungsroboter-Markt Nordamerika
Nordamerika erwirtschaftete 39,41 % des Umsatzes im Jahr 2025, gestützt durch eine frühe Einführung von Smart-Home-Technologien und strenge Vorschriften zur Arbeitssicherheit. Die Vereinigten Staaten führen den Markt an, mit einer Smart-Home-Durchdringungsrate von 42 % in Privathaushalten im Jahr 2024, wobei Saugroboter den dritten Platz bei der Gerätenutzung belegen, während Kanadas Bauvorschriften zur Infektionskontrolle die Nachfrage nach UV-Robotern ankurbeln. Mexikos exportorientierter Fertigungssektor setzt autonome Scheuersaugmaschinen ein, um die ISO-14001-Konformität zu erfüllen. Dennoch treiben steigende Zölle auf chinesische Roboter die Einzelhandelspreise in die Höhe, belasten die Preiselastizität und veranlassen einige Käufer, auf generalüberholte Geräte oder Abonnementmodelle auszuweichen.
Reinigungsroboter-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich die höchste CAGR von 15,07 % verzeichnen, angetrieben durch Urbanisierung und steigende verfügbare Einkommen. Die chinesischen Marktführer Ecovacs und Roborock erzielten 2024 zusammen einen Umsatz von über 1,09 Milliarden USD zu den geltenden Wechselkursen, was die inländische Marktgröße unterstreicht. Japan stellte 2025 Subventionen in Höhe von 5 Milliarden JPY (45,5 Millionen USD) für den Kauf von UV-Robotern in Krankenhäusern bereit. Indiens Wachstum im E-Commerce erschließt Städte der zweiten Kategorie, während Singapurs ROBIN-Programm eine Reduzierung der Erregerzahl um 60 % in öffentlichen Verkehrsknotenpunkten zeigte. Südkorea und Australien weisen einen hohen Pro-Kopf-Besitz auf, begünstigt durch kompakte Wohnverhältnisse und technologieaffine Verbraucher.
Reinigungsroboter-Markt EMEA und Südamerika
Europa, Südamerika, der Nahe Osten und Afrika vervollständigen den Reinigungsroboter-Markt. Europas DSGVO treibt die Nachfrage nach geräteseitiger Kartierung an, was hybriden LiDAR-plus-Vision-Systemen regionaler Marktführer zugute kommt. Das Fensterroboter-Segment im Vereinigten Königreich erreichte 2025 einen Wert von 64,21 Millionen GBP (73,2 Millionen USD). Deutsche und französische Automobilhersteller setzen Bodenroboter in der Fertigung zur Einhaltung von Arbeitsschutzvorschriften ein. Südamerika ist nach wie vor sehr preissensibel, weshalb Distributoren chinesische Mittelklassemodelle mit Ratenzahlungsfinanzierung importieren. Staatsfonds im Nahen Osten finanzieren Roboterflotten für öffentliche Räume, während Afrikas aufkeimende Einführung in südafrikanischen Einkaufszentren und nigerianischen Flughäfen trotz infrastruktureller Herausforderungen sichtbar ist.
Regulatorisches Umfeld
Reinigungsroboter befinden sich an der Schnittstelle von Maschinenanforderungen und KI-bezogener Regulierung, was Anbieter in wichtigen Märkten zunehmend zu einer doppelten Compliance zwingt. In der Europäischen Union führen das EU-KI-Gesetz (Verordnung (EU) 2024/1689) sowie die Konformitätswege für Maschinensicherheit Anforderungen an Risikomanagement, Dokumentation und Kontrollen für autonomes Verhalten ein, insbesondere dort, wo Kamera- und Sensorfusionsnavigation in öffentlichen oder betrieblichen Umgebungen eingesetzt wird. Auch die Sicherheitsstandards für Verbraucher- und Serviceroboter werden strenger, einschließlich ANSI/CAN/UL 3300:2024 (veröffentlicht im Mai 2024) sowie Leistungs- und Sicherheitsspezifikationen für Haushaltsroboter wie EN IEC/ASTM 62885-7:2021/A1:2023.
In den Vereinigten Staaten hat die Durchsetzung der Produktsicherheit sowie die Normungstätigkeit den Fokus verstärkt auf Batterie- und Kontaktgefahren bei Robotikprodukten gerichtet. Die U.S. Consumer Product Safety Commission (CPSC) hat Rückrufe von kabellosen Pool-Reinigungsrobotern im Zusammenhang mit Überhitzung und Brandrisiken ausgesprochen, darunter Wybotics im April 2026 und Aiper im März 2025, was den Bedarf an stärkerem Batteriemanagement, Ladekontrollen und Rückverfolgbarkeit unterstreicht. China treibt die inländische Normung für Serviceroboter durch GB/T-Anforderungen weiter voran, unterstützt die Beschaffungsbereitschaft und drängt Hersteller dazu, Dokumentation, Prüfung und Cybersicherheitspraktiken für regulierte kommerzielle Einsätze anzugleichen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Komponentenlieferanten (LiDAR- und Bildsensoren, BLDC-Motoren, Batterien/BMS, Räder und Antriebsstränge, Pumpen und Fluidik für das Wischen sowie eingebettete Rechenleistung), ODM/OEM-Fertigung und Endmontage, Softwareebenen (Navigation, Hindernisvermeidung, Flottenmanagement, Cybersicherheit) sowie nachgelagerte Kanäle einschließlich Online-D2C, stationärem Einzelhandel und Distributoren sowie Robots-as-a-Service-Anbietern für gewerbliche Flotten. Kosten und Verfügbarkeit von Sensorpaketen und Batteriesubsystemen beeinflussen maßgeblich die Stückliste und Zuverlässigkeit, während wiederkehrende Software- und Servicevereinbarungen (Flotten-Dashboards, Desinfektionsprotokolle, vorausschauende Wartung und Fernsupport) zunehmend zentral für die Lebenszykluswirtschaftlichkeit bei professionellen Robotern werden.
Fertigung und Beschaffung sind stark auf chinesische Industriecluster konzentriert, wobei der Korridor Suzhou-Shenzhen-Shanghai schnelle Iterationszyklen und Skalenerträge unterstützt. Gleichzeitig erhöht diese Konzentration die Anfälligkeit gegenüber Zöllen und spezifischen Komponentenengpässen, wie etwa bei Festkörper-LiDAR. Der Vertrieb professioneller Geräte läuft häufig über etablierte Ökosysteme für Reinigungsgeräte hinsichtlich Schulung, Integration und Servicedeckung, während Volumen im Wohnbereich stark über den E-Commerce mit schnellen Modellaktualisierungen abgesetzt werden. Auf Anbieterseite hat die Umstrukturierung etablierter Unternehmen die Lieferanten- und Kanaldynamik verändert, hervorgehoben durch den Antrag von iRobot auf Gläubigerschutz nach Chapter 11 im Dezember 2025, während chinesische Marken weiterhin auf vertikal integrierte Lieferketten setzen, die Time-to-Market und Preispunkte verkürzen.
Wettbewerbslandschaft
Die fünf größten Anbieter – iRobot, Ecovacs, Roborock, Dreame und SharkNinja – kontrollieren etwa 60 % des Reinigungsroboter-Marktes für Haushaltsgeräte, was auf eine moderate Konzentration hindeutet. Der gescheiterte Verkauf von iRobot an Amazon im Jahr 2024 löste eine Umstrukturierung, Stellenabbau und einen Umsatzrückgang von 20 % aus und verdeutlicht die Abhängigkeit von der reifen westlichen Nachfrage. Chinesische Herausforderer nutzen ihre vertikale Integration – von der LiDAR-Fertigung bis zum KI-Chip-Design – um Preispunkte zu senken und die Margen der Marktführer zu erodieren. Roboracks Umsatz im dritten Quartal 2024 wuchs im Jahresvergleich um 26 %, da das Unternehmen in die Kategorien Rasenmähen und Fensterreinigung diversifizierte.
Innovation verlagert sich zunehmend auf Software-Differenzierung. Narwals Flow 2 erneuert alle 10 Minuten frisches Wasser und löst so Hygienebeschwerden über stehende Wischreservoirs. Dreames X60 Max Ultra fügt Treppensteigevermögen hinzu, um mehrstöckige Wohnungen anzusprechen. Friendly Robots führte ein Abonnement für 29 USD pro Monat ein, bei dem die Geräte alle zwei Jahre ausgetauscht werden, um die Funktionen aktuell zu halten – ein Modell, das auf preissensible Verbraucher abzielt.
Unternehmenskunden fordern zunehmend ISO-27001-Zertifizierung und DSGVO-Konformität, was die Anbieterliste auf Unternehmen mit robuster Cybersicherheit einschränkt. Regionale Spezialisten wie Avidbots und Gaussian Robotics erschließen vertikale Nischen – Flughafenkonkurse, großflächiger Einzelhandel – durch gebündelte Standortanalysen und Integrationsdienstleistungen. Fusionen und Partnerschaften nehmen zu, da Akteure Größe und Daten zur Verfeinerung von Navigationsalgorithmen anstreben und so die Bühne für weitere Konsolidierung im Reinigungsroboter-Markt bereiten.
Marktführer im Reinigungsroboter-Bereich
-
iRobot Corporation
-
Ecovacs Robotics Co., Ltd.
-
Roborock Technology Co., Ltd.
-
Neato Robotics Inc.
-
SharkNinja Operating LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Reinigungsroboter Unternehmen in diesem Bericht
- iRobot Corporation
- Ecovacs Robotics Co., Ltd.
- Roborock Technology Co., Ltd.
- Neato Robotics Inc.
- Dreame Technology (Suzhou) Co., Ltd.
- Narwal Robotics Inc.
- SharkNinja Operating LLC
- ILIFE Innovation Ltd.
- Cecotec Innovaciones S.L.
- bObsweep Inc.
- Proscenic Technology Co., Ltd.
- Anker Innovations Ltd. (Eufy)
- SoftBank Robotics Corp.
- Tennant Company
- Alfred Karcher SE and Co. KG
- Nilfisk A/S
- Avidbots Corp.
- Gaussian Robotics Co., Ltd. (Gausium)
- Midea Group Co., Ltd. (Eureka)
- Tineco Intelligent Technology Co., Ltd.
Marktchancen und Zukunftsaussichten
Kommerzielle Reinigungsroboter bewegen sich in Richtung höherer Autonomie und geringerem Bedienaufwand, was Weißraum bei softwaredefinierter Leistung und Flottenoptimierung eröffnet, statt reiner Hardware-Differenzierung. Die Veröffentlichung von BrainOS Clean 2.0 mit SelfPath AI durch Brain Corp (März 2026) für Bodenreinigungsroboter von Tennant Company deutet auf eine Nachfrage nach Systemen hin, die Routen autonom generieren und den manuellen Einrichtungsaufwand reduzieren, insbesondere in dynamischen Umgebungen wie Einzelhandel und Verkehrsknotenpunkten. Die Erweiterung des autonomen Portfolios von Tennant um das X16 SWEEP (April 2026) verstärkt die Chancen im Bereich mehrschichtiges industrielles Kehren, automatisches Andocken und Analytik, die Reinigung in messbare betriebliche Ergebnisse übersetzt.
Im Wohn- und Leichtgewerbebereich erweitern sich die Produktroadmaps über das reine Staubsaugen hinaus zu integrierten Nass-Trocken- und Fleckenbehandlungs-Workflows, was Premiumisierung und den Eintritt in neue Kategorien unterstützt. Der Einstieg von Dyson in die Nass-Trocken-Roboterbodenreinigung mit Spot+Scrub Ai (März 2026) sowie die Einführung des DEEBOT X12 OmniCyclone mit FocusJet-Fleckenvorbehandlung und einer OMNI-Station durch ECOVACS (April 2026) zeigen aktive Investitionen in End-to-End-Wartungsautomatisierung und spezialisierte Reinigungsleistung. Zusätzlicher Weißraum zeigt sich bei zweckgebundener Automatisierung für hochfrequentierte Hygienebereiche, veranschaulicht durch Primech Holdings, das Hytron nach CES-2026-Vorführungen für die Massenproduktion vorbereitet und eine Flottenzusage über 200 Einheiten für Hongkong und Macau gesichert hat, was die Nachfrage nach speziellen Toilettenreinigungsrobotern in Kombination mit einsetzbaren Servicemodellen unterstützt.
Neueste Industrielle Entwicklungen in Markt für Reinigungsroboter
- Juli 2026: iRobot kündigte den Roomba Electro Plus 5-in-1-Desinfektionsreiniger für Hartböden zusammen mit einer neuen Generation von Roomba-Robotern an. Die Markteinführung erweiterte das Bodenpflege-Ökosystem von iRobot über reine Roboterangebote hinaus und verstärkte die Betonung gebündelter Reinigungsabläufe und verbrauchsmaterialkompatibler Desinfektion im Heimsegment.
- Mai 2026: ECOVACS expandierte mit dem ULTRAMARINE P1 Roboter-Poolreiniger in die Poolpflege. Dies erweiterte das adressierbare Reinigungsspektrum des Unternehmens über die Innenraumbodenpflege hinaus und vertiefte seine Multi-Kategorie-Portfoliostrategie über Haushaltsreinigungsanwendungen hinweg.
- Februar 2026: iRobot gab eine strategische Vertriebspartnerschaft mit einem großen Einzelhändler bekannt, um die Verbreitung von Roomba und Braava in Nordamerika und Europa auszubauen und einen engeren After-Sales-Service sowie integrierte Bundles zu ermöglichen. Die Vereinbarung stärkt die Kanalreichweite und beschleunigt die Einführung vernetzter Reinigungsökosysteme.
Markt für Reinigungsroboter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Reinigungsrobotern, die Reinigungsaufgaben mit begrenztem menschlichem Eingriff in Haushalten, gewerblichen und industriellen Umgebungen automatisieren. Er schließt Produkte ein, die für Böden, Pools, Fenster, Rasenflächen und spezialisierte professionelle Reinigung eingesetzt werden, bei denen der Roboter das Reinigungsgerät ist, das verkauft oder als Service bereitgestellt wird.
Ausschlüsse aus dem Umfang: Wir schließen Allzweckroboter und nicht-robotische Reinigungsgeräte aus, ebenso wie separat verkaufte Ersatzteile und nicht verwandte Facility-Services, bei denen kein Reinigungsroboter eingesetzt wird.
Segmentierungsübersicht
- Nach Robotertyp
- Haushalts- und Heimroboter
- Staubsauger
- Poolreinigung
- Fensterreinigung
- Rasenmähen
- Sonstige Haushalts- und Heimreinigung
- Professionelle Roboter
- Bodenreinigung
- Tank-, Rohr- und Leitungsreinigung
- Desinfektionsroboter
- Sonstige professionelle Reinigung
- Haushalts- und Heimroboter
- Nach Endnutzer
- Wohnbereich
- Gewerblich
- Gastgewerbe
- Einzelhandel und Einkaufszentren
- Gesundheitseinrichtungen
- Flughäfen und Verkehrsknotenpunkte
- Büro- und Unternehmenseinrichtungen
- Sonstige gewerbliche Einrichtungen
- Industrie (Fertigung und Lagerhaltung)
- Nach Vertriebskanal
- Online
- Offline
- Roboter als Dienstleistung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Singapur
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das grundlegende Angebots- und Nachfragebild zu erstellen, bevor ein Modell festgelegt wurde. Wir haben Kontext aus öffentlichen Quellen wie Veröffentlichungen der International Federation of Robotics, Materialien der International Trade Administration und ausgewählten nationalen Statistikportalen (beispielsweise des US Census Bureau und von Eurostat) für Haushalts- und Unternehmensausgabensignale herangezogen, die mit der Akzeptanz automatisierter Reinigung in Zusammenhang stehen.
Wir haben außerdem Produkt- und Sicherheitsnormen (wie ISO- und IEC-Seiten), Zoll- und Handelsstatistiken, soweit relevant, sowie begutachtete Fachzeitschriften für Robotik und Automatisierung ausgewertet, um die technologische Entwicklung und typische Preisbewegungen zu verstehen. Darüber hinaus haben wir Unternehmensberichte, Investorenpräsentationen, Ergebnistranskripte und seriöse Wirtschaftspresse genutzt, um Kanalverschiebungen wie Online-Verkäufe und Roboter als Service zu erfassen. Einige Unternehmensfinanzdaten und Patent-Intelligence-Abonnements wurden zur Gegenprüfung von Umsatzexposition und Innovationsaktivität verwendet. Diese Quellen sind nur illustrativ, und wir haben zusätzliche öffentliche Referenzen zur Erhebung, Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Komponenten- und Software-Ökosystemteilnehmern, Distributoren, Dienstleistern und Großnutzern aus den Bereichen Wohngebäude, gewerbliche Einrichtungen und Industriestandorte. Beiträge aus dem asiatisch-pazifischen Raum, EMEA und Amerika wurden verwendet, um Annahmen zu Stücklieferungen, Durchschnittsverkaufspreisen, Servicegebühren und Adoptionszeitplänen mit den Angaben von Käufern und Verkäufern abzugleichen und das Modell dort anzupassen, wo Lücken auftraten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 12 % | Asiatisch-pazifischer Raum: 49 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung beginnen wir mit einem Top-down-Ansatz, bei dem die Gesamtausgaben für Robotik und Automatisierung, die Kategoriedurchdringung nach Endnutzerumgebung und kanalspezifische Verkaufssignale verwendet werden, um den Umsatzpool für Reinigungsroboter zu rekonstruieren. Sobald dieser Gesamtwert gebildet ist, wird er mit selektiven Bottom-up-Näherungen überprüft – hauptsächlich anhand von Stichproben zu Stücklieferungen nach Robotertyp, multipliziert mit beobachteten Durchschnittsverkaufspreisbereichen, gefolgt von Kanalprüfungen für Online-, Offline- und Roboter-als-Service-Umsatzaufteilungen.
Wesentliche Eingaben wurden verwendet, um das Modell zu verankern, darunter die Verschiebung im Mix zwischen Haushalts- und professionellen Robotern, das Adoptionsniveau in Wohngebäuden, gewerblichen Einrichtungen und Industriestandorten, die Entwicklung der Durchschnittsverkaufspreise für wichtige Roboterkategorien sowie die Attach-Raten für Serviceverträge und Abonnements im Bereich Roboter als Service. Regionale Nachfrageindikatoren wurden zudem mit Arbeitskräfteengpässen und Budgets für die Automatisierung von Einrichtungen verknüpft. Wo das Volumen kleinerer Anbieter in öffentlichen Quellen nicht klar erkennbar war, haben wir bereichsbasierte Annahmen verwendet, die auf Distributor-Feedback und Import-Export-Mustern verankert sind, und anschließend die Auswirkungen auf die Gesamtwerte überprüft.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die durch eine leichte multivariate Regression auf einige stabile Treiber gestützt wird, wie z. B. das Wachstum der installierten Basis, die Richtung des Preistrends und den Zeitpunkt der Endnutzerakzeptanz. Die Szenarioergebnisse wurden dann mit den in Primärgesprächen gesammelten Expertenmeinungen abgeglichen. Wo sich ein Treiber regional ungewöhnlich verhielt, wurden die Szenariogewichtungen angepasst, sodass die Ergebnisse den tatsächlichen Kaufzyklen und dem Kanalbevorratungsverhalten entsprachen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter Lieferrichtung, Preisüberprüfungen, Feedback zur Endnutzerakzeptanz und von Unternehmen gemeldetes Engagement im Bereich Reinigungsrobotik. Abweichungen werden mithilfe schrittweiser Prüfungen der Umfangszuordnung, Stückannahmen, Währungsumrechnungen und Jahresausrichtung untersucht und anschließend intern vor der Freigabe geprüft.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende Produktzyklusverschiebungen, erhebliche Preisanpassungen oder regulatorische Änderungen, die den Einsatz in öffentlichen Einrichtungen betreffen. Vor der Lieferung wird ein abschließender Analysedurchgang durchgeführt, damit Zahlen und Narrativ die zuletzt verifizierten Eingaben widerspiegeln.
Schätzung des Reinigungsroboter-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Reinigungsroboter können weit auseinanderliegen, selbst wenn der Themenname identisch ist, da einbezogene Robotertypen, Vertriebskanäle und Endnutzerumgebungen nicht immer einheitlich erfasst werden. Unterschiede entstehen auch, wenn eine Schätzung auf einem einzelnen Basisjahr-Schnappschuss basiert, während eine andere mit schnelleren Adoptionsannahmen oder einem anderen Ansatz zur Preisveränderung fortgeschrieben wird.
Die wesentlichen Treiber für Abweichungen in diesem Markt ergeben sich in der Regel daraus, ob Roboter-als-Service-Umsätze einbezogen werden, wie professionelle Desinfektions- und Industriereinigungsroboter behandelt werden und ob angrenzende Haushaltsserviceroboter eingemischt werden. Eine weitere häufige Quelle für Streuung ist die Art und Weise, wie die Entwicklung der Durchschnittsverkaufspreise über Roboterkategorien hinweg modelliert wird, da Einstiegsmodelle und Premiummodelle nicht mit der gleichen Rate sinken und das Währungstiming den endgültigen USD-Wert verschieben kann, wenn regionale Anteile groß sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,89 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 5,98 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen kürzeren Zeithorizont; der veröffentlichte Rahmen scheint sich stärker auf einen engeren erfassten Umsatzpool in diesem Jahr zu stützen, was professionelle und servicegetriebene Umsätze, die später skalieren, unterschätzen kann. |
| Branchenforschungsgruppe B | 18,17 Milliarden USD (2025) | Zeigt einen höheren Wert für 2025, der entstehen kann, wenn ein breiteres Spektrum an Reinigungsroboter-Anwendungen zusammengefasst wird und wenn eine schnellere Preis- und Adoptionsentwicklung einheitlich über alle Robotertypen angewendet wird. |
Die Tabelle zeigt, dass der größte Teil der Differenz auf die Auswahl des Basisjahres und darauf zurückzuführen ist, was als Reinigungsroboter-Umsatz gezählt wird – insbesondere im Bereich professionelle Reinigung und Roboter als Service. Durch die Trennung von Haushalts- und professionellen Roboternachfrage und die ausschließliche Erfassung von Serviceumsätzen, wenn ein Roboter-Einsatzvertrag vorliegt, bleibt die Schätzung auf klare Variablen zurückführbar – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Reinigungsroboter-Markt bis 2031 sein?
Die Marktgröße für Reinigungsroboter wird auf 16,89 Milliarden USD im Jahr 2025, 19,98 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 38,52 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,03 % von 2026 bis 2031.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich die höchste CAGR von 15,07 % verzeichnen, dank Urbanisierung, Einkommenswachstum und lokaler Fertigungskapazitäten.
Was treibt die gewerbliche Akzeptanz von Reinigungsrobotern an?
Angespannte Arbeitsmärkte, Hygienestandards nach der Pandemie und der Wandel hin zu Roboter-als-Dienstleistung-Abonnements beschleunigen die Einführung in Hotels, Flughäfen und Krankenhäusern.
Warum sind LiDAR-Preise für den Reinigungsroboter-Sektor wichtig?
Ein Kostenrückgang von 99,5 % bei Festkörper-LiDAR ermöglicht fortschrittliche Navigationsfunktionen in Geräten unter 500 USD, was die Erschwinglichkeit erhöht und den Wettbewerb intensiviert.
Wie bedeutsam sind Datenschutzvorschriften für kameraausgestattete Roboter?
Die DSGVO und ähnliche Regelungen erfordern ausdrückliche Einwilligung und Datensparsamkeit, was viele Hersteller dazu veranlasst, reine LiDAR- oder Edge-Verarbeitungsdesigns einzuführen, um Compliance-Risiken zu vermeiden.
Was ist Roboter als Dienstleistung und warum wächst es?
Roboter als Dienstleistung ermöglicht es Unternehmen, autonome Reinigungsgeräte mit gebündelter Wartung und Software-Updates zu leasen, wodurch Investitionsausgaben in planbare Betriebsausgaben umgewandelt und Einführungshürden gesenkt werden.