
Marktgröße und Marktanteil für Bluttests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 103.53 Milliarden US-Dollar |
| Marktgröße (2031) | 144.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
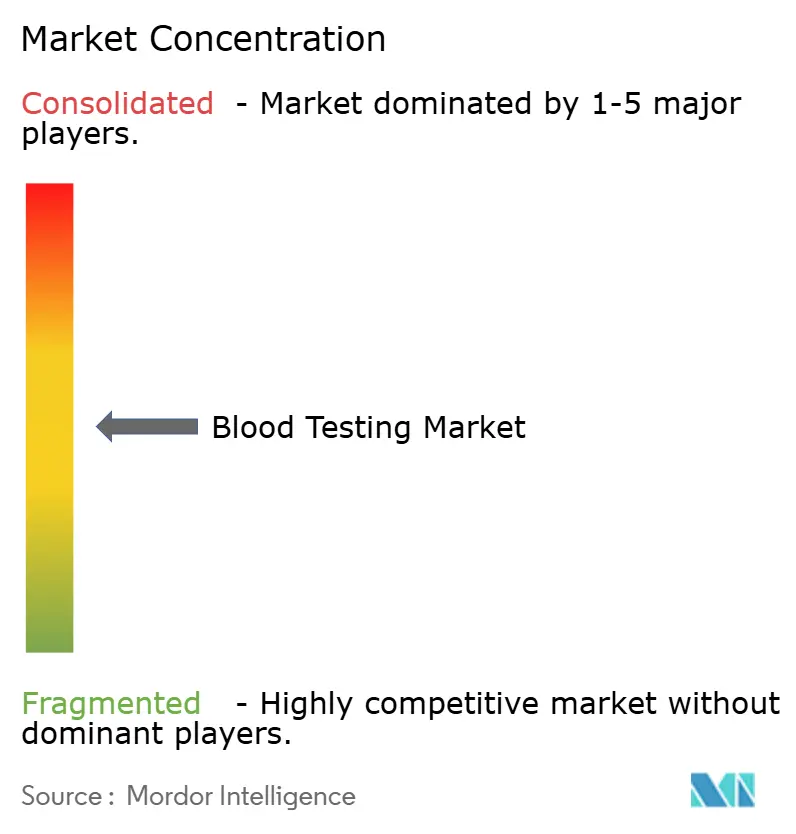
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bluttests von Mordor Intelligence
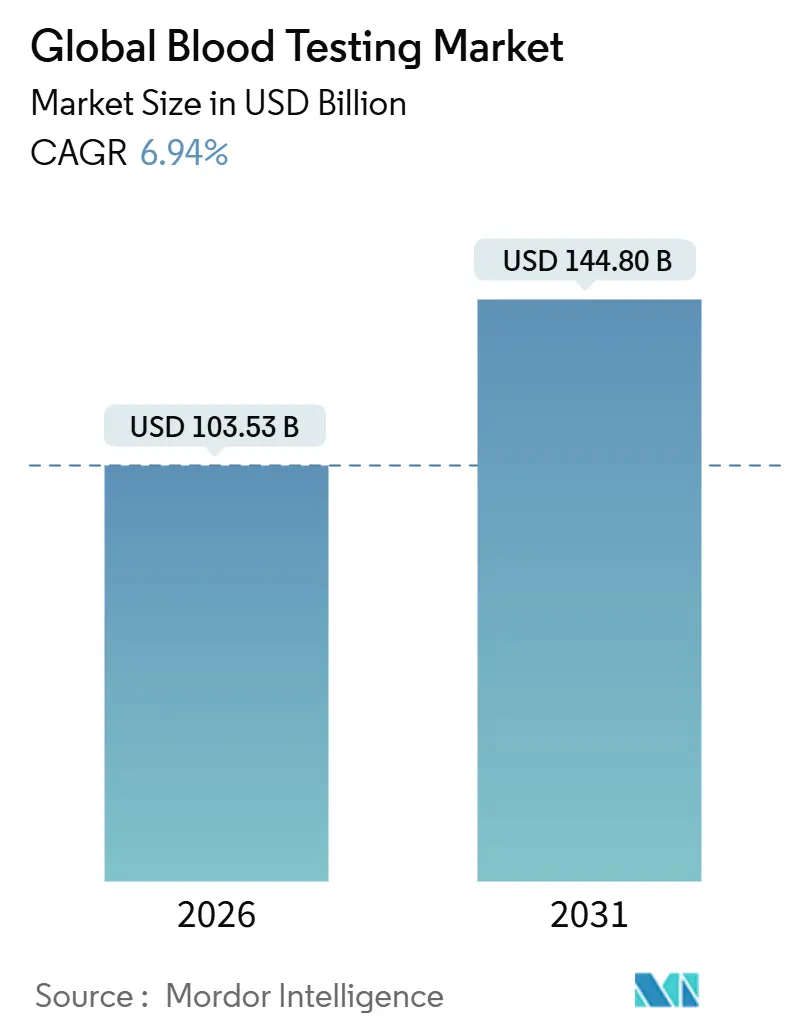
Die Marktgröße für Bluttests wird voraussichtlich im Jahr 2026 einen Wert von 103,53 Milliarden USD erreichen und ist bis 2031 auf 144,80 Milliarden USD prognostiziert, was einem Wachstum mit einer CAGR von 6,94 % entspricht. Modelle zur kontinuierlichen Überwachung, Leitlinien zur Präventivversorgung und die Neueinstufung laboreigener Tests als regulierte Medizinprodukte verlagern Investitionen hin zu integrierten Analysegeräten und regulatorischer Compliance [1]. Alternde Bevölkerungen, ein starker Anstieg chronischer Erkrankungen und globale Screening-Mandate halten Routinepanels im Mittelpunkt der Angebote von Krankenhäusern und Referenzlaboren. Gleichzeitig verkürzen schnelle Testautomatisierung und Innovationen bei Point-of-Care-Analysegeräten (POC) die Durchlaufzeiten, verbessern Triage-Arbeitsabläufe und erschließen Einnahmequellen außerhalb des Zentrallabors. Die Plattformkonsolidierung setzt sich fort, da Labore auf Lieferanten-Ökosysteme standardisieren, die Middleware, Reflex-Algorithmen und bidirektionale Konnektivität mit elektronischen Gesundheitsakten (EGA) integrieren, um Arbeitskräftemangel und sinkende Erstattungsbudgets abzufedern.
Wichtigste Erkenntnisse des Berichts
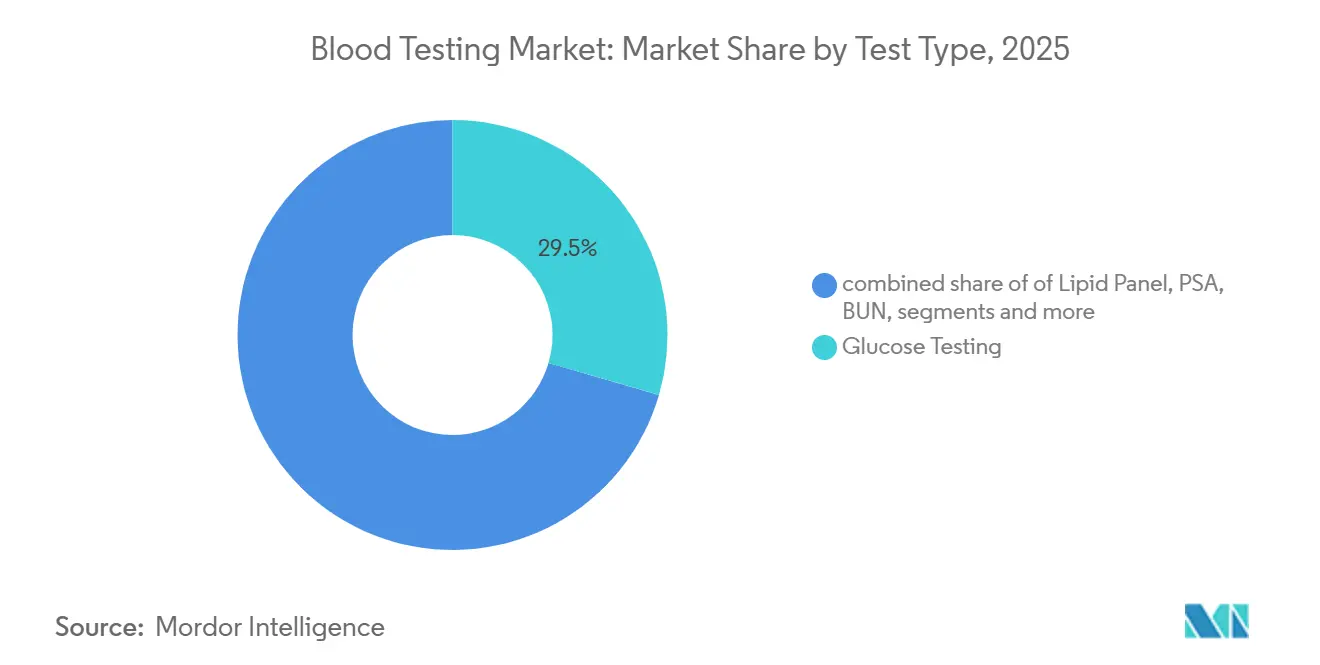
- Nach Testtyp behielten Glukose-Assays im Jahr 2025 einen Marktanteil von 29,5 % am Markt für Bluttests, während serologische Tests auf Infektionskrankheiten bis 2031 mit der höchsten CAGR von 8,12 % wuchsen, gestützt durch die Hepatitis-Eliminierungsziele der WHO.
- Nach Produkt generierten Verbrauchsmaterialien 55,4 % des Umsatzes im Jahr 2025, während Instrumente bis 2031 auf eine CAGR von 7,21 % zusteuern, da Krankenhäuser auf integrierte Chemie-Immunoassay-Plattformen aufrüsten.
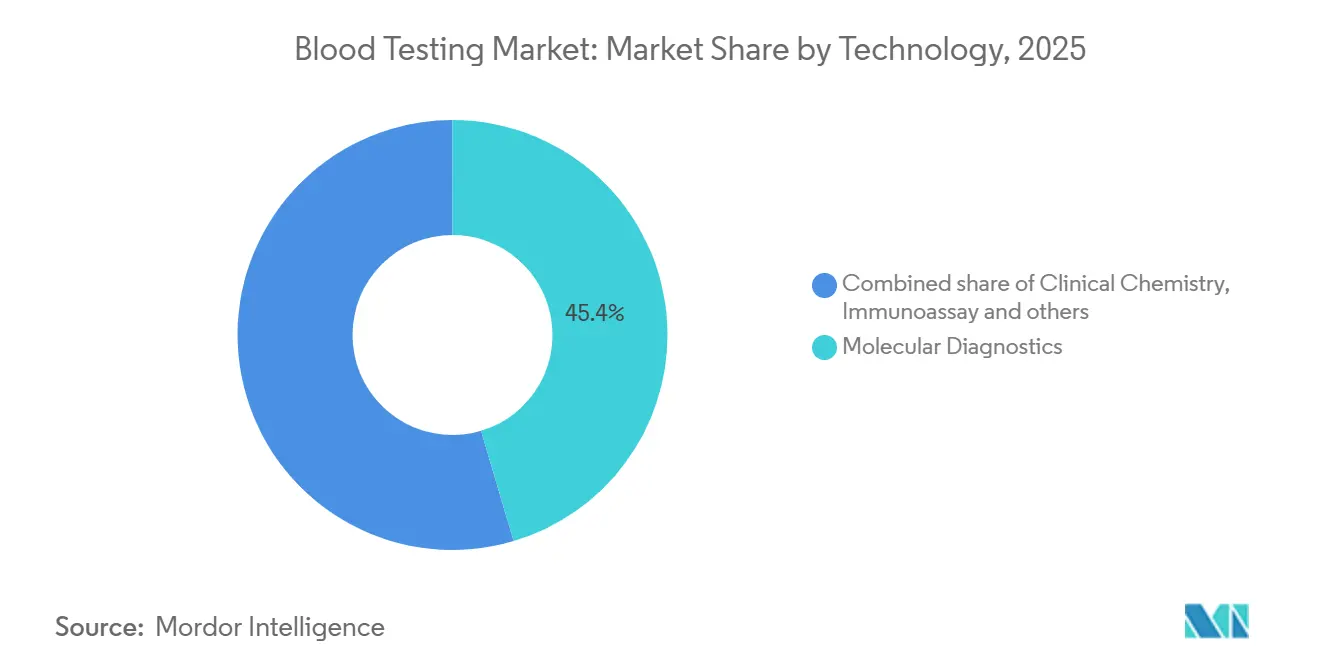
- Nach Technologie hielt die molekulare Diagnostik im Jahr 2025 einen dominanten Anteil von 45,4 % am Markt für Bluttests, während Immunoassays mit der höchsten CAGR von 7,44 % voraussichtlich bis 2031 die schnellste Wachstumsrate verzeichnen.
- Nach Endverbraucher entfielen 57,5 % der Ausgaben im Jahr 2025 auf Diagnoselabore, jedoch steigt die Krankenhausnachfrage mit einer CAGR von 7,69 %, da Notaufnahmen hochsensitive Troponin- und Laktat-POC-Assays einsetzen.
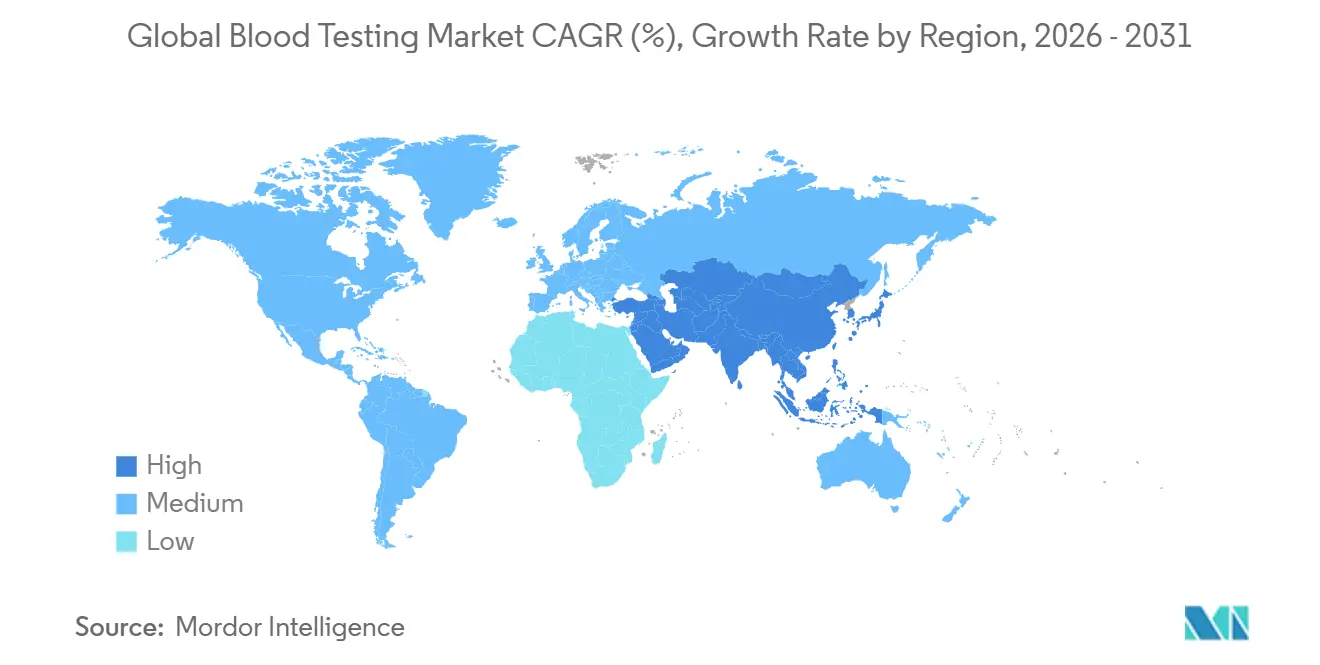
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 43,6 %, während die Asien-Pazifik-Region mit einer CAGR von 8,54 % das schnellste regionale Wachstumstempo aufweist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (∼) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Steigende Belastung durch chronische Krankheiten | +1.8% | Global; am stärksten in Nordamerika, Europa und städtischen Gebieten des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Schnelle Automatisierung und Innovation bei POC-Analysegeräten | +1.5% | Nordamerika, Europa, GCC; aufstrebender Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Screening-Programme | +1.2% | China, Indien, Saudi-Arabien, VAE, ausgewählte EU-Staaten | Mittelfristig (2–4 Jahre) |
| Reflex-Test-Algorithmen im Labor | +0.9% | Nordamerika, Westeuropa; Pilotprojekte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Heimisches Mikro-Sampling und DIY-Phlebotomie-Sets | +0.7% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Entscheidungsunterstützung auf Basis von Labordatensätzen | +0.6% | Vereinigte Staaten, ausgewählte europäische Gesundheitssysteme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch chronische Krankheiten treibt Routine- und Präventions-Bluttestpanels an
Herz-Kreislauf-Erkrankungen, Diabetes und chronische Nierenerkrankungen betreffen 1,5 Milliarden Menschen und erfordern wiederkehrende Lipid-, Hämoglobin-A1c- und Kreatinin-Tests bei jährlichen Vorsorgeuntersuchungen [2]. Die USPSTF-Aktualisierung 2024 erweiterte die Berechtigung für Lipidpanel-Untersuchungen auf alle Erwachsenen zwischen 40 und 75 Jahren und weitete das US-amerikanische Screening um 20 Millionen Personen aus. Die Diabetesprävalenz erreichte 2024 537 Millionen Erwachsene und könnte bis 2045 auf 783 Millionen ansteigen, was eine dauerhafte Nachfrage nach jährlichen Glukose- und A1c-Tests sicherstellt. Diese Routinepanels stabilisieren die Laborvolumina selbst dann, wenn die Nachfrage nach nicht zwingend erforderlichen Tests nachlässt, obwohl engere Pauschalvergütungsverträge die Margen nun begrenzen und eine stärkere Abhängigkeit von Hochdurchsatz-Automatisierung im Bluttestmarkt fördern.
Schnelle Automatisierung und Innovation bei Point-of-Care-Analysegeräten
Die FDA-Zulassung des DxC 500i von Beckman Coulter im März 2025 lieferte eine Plattform mit 400 Tests pro Stunde, die für Gemeinschaftskrankenhäuser ausgelegt ist. Abbott erhielt im Januar 2025 die Zulassung für einen hochsensitiven Troponin-I-Assay auf seinem handgehaltenen i-STAT, der einen 15-minütigen Myokardinfarkt-Ausschluss am Patientenbett ermöglicht. Sysmex erhielt den CLIA-befreiten Status für seinen XW-100-Hämatologie-Analysator, der es Arztpraxen ermöglicht, vollständige Blutbilder ohne einen Technologen durchzuführen. Während POC-Geräte die Versorgung beschleunigen, sind die Reagenzkosten 40–60 % höher als bei Zentrallabor-Äquivalenten, was kostenempfindliche Einrichtungen vor Herausforderungen stellt.
Staatlich finanzierte Screening- und Frühdiagnose-Programme
Chinas Programm „Gesundes China 2030” schreibt jährliche Untersuchungen für 400 Millionen städtische Arbeitnehmer vor und treibt zweistellige Wachstumsraten bei inländischen Analyselieferungen an. Das indische Ayushman-Bharat-Programm wendet nationale Erstattungen auf Routinepanels für 550 Millionen Anspruchsberechtigte an, begleicht Ansprüche jedoch erst nach 90 bis 120 Tagen, was die Liquidität kleiner Labore belastet. Saudi-Arabien hat im Rahmen von Vision 2030 64 Milliarden USD für Diagnosezentren mit einer Kapazität von 50.000 täglichen Proben bereitgestellt. Staatsverträge sichern Grundvolumina, setzen jedoch Preisobergrenzen, die vertikal integrierte Anbieter im Bluttestmarkt begünstigen.
Reflex-Test-Algorithmen im Labor reduzieren Reagenzienverschwendung
Eine Studie eines akademischen Medizinzentrums aus dem Jahr 2024 zeigte, dass automatisierte Reflex-Protokolle die Wiederholung vollständiger Blutbilder um 15 % reduzierten und jährlich 180.000 USD einsparungen ermöglichten. Anbieter betten nun konfigurierbare Regelwerke in Middleware ein, doch die Einführung konzentriert sich auf Gesundheitssysteme mit dedizierten Informatikteams. Kleinere Labore ohne ausreichende IT-Kapazitäten verlassen sich weiterhin auf manuelle Überprüfungen, was die Überstundenkosten in die Höhe treibt.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (∼) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Strenge Zulassungsverfahren in mehreren Regionen | -0.8% | Global, besonders ausgeprägt in der EU und China | Langfristig (≥ 4 Jahre) |
| Hohe Investitionskosten und Verbrauchsmaterialkosten für Analysegeräte | -0.6% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Labortechnologen | -0.5% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Hürden bei der Einhaltung des Datenschutzes | -0.3% | Nordamerika (HIPAA), Europa (DSGVO) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Zulassungsverfahren in mehreren Regionen
Die EU-IVDR hat Tausende von Assays neu klassifiziert, doch bis Ende 2024 waren nur vier benannte Stellen designiert, was zu Zulassungsengpässen führte und F&E-Budgets in Richtung hochvolumiger Panels verschob. Die LDT-Regel der FDA vom Mai 2024 legt nun Validierungskosten von 500.000 bis 2 Millionen USD pro Analyt sowie Zeitrahmen von 12–24 Monaten fest, was die Hürden für krankenhauseigene Tests erhöht. Chinas NMPA fordert multizentrische Studien mit 200–500 Patienten, was die Zulassungsverfahren auf 30 Monate verlängert.
Hohe Investitions- und Verbrauchsmaterialkosten für Analysegeräte der nächsten Generation
Chemiesysteme mit mittlerem Durchsatz werden zu Preisen von 100.000 bis 250.000 USD angeboten, während vollständige Laborautomatisierungen 2 bis 5 Millionen USD kosten, was die Einführung auf Zentren beschränkt, die mehr als 500.000 Tests pro Jahr durchführen. Reagenzienleasing-Verträge verlagern Kosten von Investitionen auf Betriebsbudgets, binden Einrichtungen jedoch an proprietäre Chemikalien, die 15–25 % über offenen Kanälen liegen, und erheben hohe Vertragsauflösungsgebühren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp:
Serologie bei Infektionskrankheiten übertrifft Glukose angesichts der WHO-ZieleDie Serologie für Infektionskrankheiten wird voraussichtlich bis 2031 mit der schnellsten CAGR von 8,12 % wachsen, da die WHO eine 90-prozentige Diagnose von Hepatitis C bis 2030 anstrebt und schnelle HIV-Selbsttests in weiten Teilen Subsahara-Afrikas zugelassen werden. Demgegenüber hielten Glukose-Assays im Jahr 2025 mit 29,5 % weiterhin den größten Marktanteil im Bluttestmarkt, gestützt durch 537 Millionen Menschen mit Diabetes. Die Einführung rezeptfreier kontinuierlicher Glukosemonitore, darunter Dexcoms Stelo, das im März 2024 zugelassen wurde, wird insulinbehandelte Patienten schrittweise von der episodischen Fingerstich-Messung weglenken[3]. Lipidpanels profitieren von den USPSTF-Leitlinien 2024, die Fünfjahres-Screening-Intervalle empfehlen, obwohl das Angebot in Apotheken die Nachfrage fragmentiert. PSA-Volumina nehmen ab, da Leitlinien zur gemeinsamen Entscheidungsfindung das jährliche Screening einschränken, während Harnstoffstickstoff im Blut (BUN) und Kreatinin aufgrund der Prävalenz chronischer Nierenerkrankungen stabil bleiben. Die Nutzung von TSH und Vitamin D steht unter dem Druck der Kostenträger, was niedrigertragreiche Präventionsaufträge reduziert, während hochsensitives C-reaktives Protein (hs-CRP) eine Nische in der kardiologischen Risikostratifizierung behält.
Die Nachfragevielfalt unterstreicht einen strukturellen Wandel von Einzelanalyt-Aufträgen hin zu algorithmusgesteuerten Panels, die den Reagenzienaufwand und den klinischen Nutzen optimieren. Labore, die Serologie-, Glukose- und Lipid-Assays in Präventivversorgungspanels bündeln, erzielen einen höheren Durchsatz und amortisieren Analyserinvestitionen über mehr abrechenbare Einheiten. Da die Marktgröße für Infektionskrankheiten-Serologie im Bluttestmarkt wächst, werden Plattformanbieter, die Antigenbibliotheken erweitern und Multiplex-Schnellkarten entwickeln, Marktanteile bei öffentlichen Ausschreibungen gewinnen. Gleichzeitig verlagert das Wachstum bei Selbstüberwachungstechnologien Umsätze von Zentrallaboren in den Einzelhandel, was auf eine schrittweise Verschiebung des Bluttestmarkts hin zu dezentralisierten Ökosystemen hindeutet.


Nach Produkt:
Verbrauchsmaterialien dominieren, Instrumente beschleunigen sichVerbrauchsmaterialien machten 55,4 % des Umsatzes im Jahr 2025 aus, was dem wiederkehrenden Reagenzienbedarf der Labore und der Allgegenwart der BD Vacutainer-Röhrchen entspricht, die einen geschätzt bedeutenden globalen Marktanteil halten. Sinkende Honorarordnungen veranlassen Labore, hochvolumige Reagenzienverträge auszuhandeln und Reflex-Logik einzusetzen, die ertragsarme Folgeuntersuchungen reduziert. Dennoch sind Instrumente bis 2031 auf eine CAGR von 7,21 % eingestellt, da Einrichtungen veraltete Analysegeräte durch integrierte Chemie-Immunoassay-Plattformen ersetzen, die die präanalytische Sortierung und Barcodeprüfung automatisieren. Solche Upgrades senken die Fehlerquoten, verkürzen die Durchlaufzeiten und lindern den Technologenmangel.
Investitionsbudgets bevorzugen Analysegeräte, die offene Kanäle unterstützen und Middleware-Interoperabilität gewährleisten. Die Marktgröße für Bluttests im Bereich Instrumente wächst weiter, da POC-Geräte in ambulante und Notfallbereiche vordringen, trotz höherer Reagenzkosten pro Test. Die vollständige Laborautomatisierung bleibt eine Premium-Nische, gewinnt jedoch bei akademischen Zentren, die mehr als 1 Million jährliche Tests verarbeiten, an Zugkraft, wo Arbeitseinsparungen von 30–40 % Ausgaben von 2 bis 5 Millionen USD rechtfertigen. Insgesamt binden Anbieter, die Instrumentenplatzierungen mit Reagenzienleasing-Modellen kombinieren, mehrjährige Verbrauchsmaterial-Cashflows, was die Umsatzdominanz der Verbrauchsmaterialien stärkt, selbst wenn die Instrumentenvolumina steigen.
Nach Technologie:
Molekulare Diagnostik dominiert, Immunoassay beschleunigt sichMolekulare Diagnostik erzielte im Jahr 2025 einen Marktanteil von 45,4 % im Bluttestmarkt und verdeutlicht damit, wie sich die Marktgröße im Bluttestmarkt in Richtung genomischer Erkenntnisse verschiebt, die weit über traditionelle PCR-Atemwegspanels hinausgehen. Flüssigbiopsie-Assays, die zirkulierende Tumor-DNA profilieren, ermöglichen es Onkologen nun, minimale Resterkrankungen aus einer einzigen Blutprobe zu verfolgen und verwandeln die Probe von einer metabolischen Momentaufnahme in ein kontinuierliches genomisches Überwachungsinstrument. Cepheids GeneXpert verarbeitete im Jahr 2024 23 Millionen Testkartuschen, wobei Tuberkulose- und HIV-Viruslast-Panels 60 % des Volumens in Subsahara-Afrika und Südasien ausmachten, wo Point-of-Care-Systeme Kühlkettenbeschränkungen und den Mangel an qualifizierten Technikern umgehen.
In den Vereinigten Staaten erreichte Abbotts ID NOW Schnell-PCR-Netzwerk bis 2024 18.000 Arztpraxen und Notfallkliniken, lieferte Influenza- und Streptokokken-Ergebnisse in 13 Minuten und reduzierte den unnötigen Antibiotikaeinsatz um etwa ein Viertel. Die Immunoassay-Technologie, angeführt von hochsensitivem Troponin I sowie einem wachsenden Angebot an Schilddrüsen-, Fruchtbarkeits- und Tumormarker-Tests, wird voraussichtlich bis 2031 mit einer CAGR von 7,44 % wachsen – dem schnellsten Tempo unter allen Technologien –, da Notaufnahmen die Protokolle zum Ausschluss eines Myokardinfarkts von drei Stunden auf eine Stunde verkürzen und ambulante Wellnessprogramme die Verbrauchernachfrage nach Hormon- und Krebsrisikoeinblicken monetarisieren.
Nach Endverbraucher:
Krankenhäuser schließen die Lücke zu DiagnoselaborenDiagnoselabore machten 57,5 % der Ausgaben im Jahr 2025 aus, da Quest Diagnostics, LabCorp und Sonic Healthcare Routinepanels und esoterische Tests zentralisieren. Quest allein bearbeitete 2024 165 Millionen Anforderungen über 2.200 Standorte. Krankenhauslabore gewinnen jedoch mit einer CAGR von 7,69 % bis 2031 an Boden. Notaufnahmeprotokolle, die auf hochsensitiven Troponin-, Laktat- und Blutgas-POC-Analysegeräten basieren, verkürzen die Entscheidungszeiten von Stunden auf Minuten, reduzieren Einweisungen und verbessern die Bettenbelegung.
Krankenhäuser monetarisieren auch ambulante Blutentnahmekliniken und reduzieren externe Weiterleitungen, indem sie hochvolumige Chemie- und Immunoassay-Panels intern abwickeln, da der Platzbedarf der Analysegeräte sinkt. Gleichzeitig setzen Tausende von Arztpraxen, Notfallkliniken und Apotheken CLIA-befreite Geräte ein, was das niedrigvolumige Testen fragmentiert. Obwohl dieses „sonstige” Segment erheblich wächst, schränkt seine fragmentierte Natur die Verhandlungsmacht ein und hält die Reagenzienkosten hoch. Im Prognosezeitraum werden die Krankenhauskonsolidierung und der Einsatz von Middleware, die Tests dynamisch zwischen Hauslaboren und Referenzpartnern leitet, die Volumina zwischen den Segmenten neu ausbalancieren und die Wettbewerbsdynamik im Markt für Bluttests neu gestalten.
Geografische Analyse
Bluttestmarkt Nordamerika
Nordamerika hielt 2025 einen Anteil von 43,6 % am globalen Umsatz, angetrieben durch die Medicare-Abdeckung für Vorsorge-Panels sowie die überragende Marktstellung von Quest Diagnostics und LabCorp. US-amerikanische Laboratorien verarbeiteten 2024 14 Milliarden Tests im Wert von 85 Milliarden USD, sehen sich jedoch mit durchschnittlich 8 % Kürzungen im Clinical Laboratory Fee Schedule bei 20 hochvolumigen Assays konfrontiert, was die Margen komprimiert. Ein Arbeitskräftemangel zeichnet sich ab: 70 % der Labore meldeten 2023 Personalengpässe, und das Bureau of Labor Statistics prognostiziert bis 2033 lediglich 11 % Beschäftigungswachstum bei Labortechnikern – unterhalb des Bedarfs zur Deckung altersbedingter Abgänge. Kanada zentralisiert Routinetests in provinziellen Hubs, was Kosten spart, aber die ambulante Bearbeitungszeit auf 24–48 Stunden verlängert.
Bluttestmarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 8,54 %. Chinas Politik „Gesundes China 2030” schreibt jährliche Untersuchungen für 400 Millionen Arbeitnehmer vor und stimuliert die Nachfrage nach Mindray-, Autobio- und Maccura-Analysegeräten, die 20–30 % günstiger als Produkte multinationaler Unternehmen sind. Indiens Ayushman Bharat deckt 550 Millionen Versicherte ab, doch Abrechnungsverzögerungen von 90 Tagen belasten kleine Labore. Japans überalternde Bevölkerung treibt die Nachfrage nach Lipid- und Nierenfunktionstests an, jedoch reduzierten staatliche Preisobergrenzen die Laborvergütung 2024 um 5–7 %, was Investitionen in Automatisierung begünstigt.
Bluttestmarkt EMEA und Südamerika
Europa balanciert die Herausforderungen der IVDR-Umstellung mit Budgetobergrenzen, die das Ausgabenwachstum auf jährlich 1–2 % begrenzen. Deutschlands 8.000 Laborstandorte konsolidierten sich nach einer Gebührenkürzung von 6 % im Jahr 2024 rasch, während das Vereinigte Königreich im Juni 2024 eine dreiwöchige Dienstunterbrechung erlebte, als ein Ransomware-Angriff Synnovis traf und NHS-Cybersicherheitsauflagen auslöste. Frankreichs preisregulierte Labornetzwerke investieren stark in Automatisierung, um Margen von 8–12 % zu halten. Die Staaten des Golfkooperationsrats stellen ölgestützte Budgets für Diagnosezentren bereit – Saudi-Arabien allein reservierte 64 Milliarden USD –, während das subsaharische Afrika stark auf Geberprogramme für HIV- und Malariatests angewiesen ist, was den Bluttestmarkt für kommerzielle Labore unterentwickelt lässt. Südamerikas wachsende Mittelschicht steigert die Nachfrage, doch Währungsvolatilität und inkonsistente Regulierung schrecken multinationale Unternehmen ab und ermöglichen es regionalen Ketten wie Dasa und Chopo, durch lokalisierte Selbstzahlermodelle zu dominieren.

Regulatorisches Umfeld
Die regulatorische Aufsicht über Bluttests wird bei risikoreichen IVDs und digitaler Entscheidungsunterstützung verschärft, wobei sich deutliche regionale Unterschiede zeigen. In der Europäischen Union sorgt die IVDR-Umsetzung weiterhin für zusätzliche externe Kontrolle bei Klasse-D-Geräten durch EU-Referenzlaboratorien (EURLs), die ab dem 1. Oktober 2024 mit unabhängigen Leistungsprüfungen und Chargentests für die ersten Klasse-D-Kategorien begonnen haben. Ab dem 1. Mai 2026 traten gemäß der Durchführungsverordnung (EU) 2025/2526 der Kommission zusätzliche EURL-Prüfanforderungen für bestimmte Parasiteninfektionsmarker und Blutgruppenmarker in Kraft, was den Dokumentations- und Prüfaufwand für Hersteller von Assays im Zusammenhang mit Transfusionen und Infektionskrankheiten erhöht.
In den Vereinigten Staaten bleiben die FDA-Anforderungen an Gerätequalität und -listung ein zentraler Compliance-Ankerpunkt für IVD-Hersteller, zusammen mit der Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft trat und die Anforderungen an die Gerätequalität stärker an die Konzepte der ISO 13485 anpasst. Die FDA hat außerdem den 6. Mai 2026 als Compliance-Meilenstein für die Anforderungen an Betriebsregistrierung und Gerätelistung für die meisten von Laboren hergestellten IVDs festgelegt. In Großbritannien deuten die MHRA-Leitlinien und die Konsultation der britischen Regierung zu gemeinsamen Spezifikationen für Klasse-D-IVDs auf fortgesetzte Angleichungsbemühungen für risikoreiche Assays hin, einschließlich Vorschlägen zur Änderung der UK MDR 2002 und zur Abschaffung des Coronavirus Test Device Approvals (CTDA)-Verfahrens, da sich der Markt von pandemiebedingten Zulassungswegen entfernt.
Wettbewerbslandschaft
Der Markt für Bluttests bleibt moderat fragmentiert: Roche Diagnostics, Abbott Laboratories, Siemens Healthineers, Danaher (Beckman Coulter) und Sysmex kontrollieren gemeinsam den Großteil des Umsatzes. Roches cobas- und Abbotts Alinity-Plattformen binden Kunden durch Reagenzienleasing-Vereinbarungen, die mehrjährige Verbrauchsmaterial-Einnahmequellen sichern. DiaSorin nutzt seine Stärken in der Infektionskrankheiten-Serologie, um öffentliche Gesundheitsausschreibungen zu gewinnen, bei denen die Breite der Assays die Plattformeinheitlichkeit überwiegt.
Mindways dominanter Krankenhausanteil in China veranschaulicht, wie lokalisierter Service, Ersatzteilverfügbarkeit und Preisrabatte von 30 % etablierte Anbieter verunsichern – ein Modell, das der indische Hersteller Transasia nun in ganz Südasien exportiert. Patentanmeldungen für die Stabilisierung von Trockenblutflecken stiegen von 2023 bis 2025 um 35 %, was F&E-Momentum widerspiegelt, auch wenn die Erstattungslage noch ungeklärt ist.
Die Private-Equity-Konsolidierung beschleunigte sich: US-amerikanische Transaktionen in den Jahren 2024–2025 aggregierten unabhängige Labore, um die Verhandlungsmacht gegenüber Kostenträgern zu stärken. Bis 2030 könnte ein bedeutender Anteil des US-amerikanischen Testvolumens bei den Top-10-Betreibern liegen. Dennoch bleiben regionale Spezialisten in den Bereichen Serologie, genetische Tests und Schnell-POC weiterhin Akquisitionsziele, was im Prognosezeitraum eine dynamische Transaktionspipeline sicherstellt.
Marktführer in der Branche für Bluttests
-
F. Hoffmann La Roche
-
Abbott Laboratories
-
Siemens Healthineers
-
Danaher Corporation
-
Sysmex
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bluttestmarkt
- Abbott Laboratories
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Cepheid
- Danaher (-Beckman Coulter)
- DiaSorin
- Roche
- Grifols
- Hologic
- Laboratory Corp of America
- Mindray Medical
- Ortho Clinical Diagnostics
- PerkinElmer (-Revvity)
- Quest Diagnostics
- QuidelOrtho
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Trinity Biotech

Marktchancen und Zukunftsaussichten
Regulatorisch bedingte Modernisierung und der Bedarf an schnelleren Bearbeitungszeiten in der Akutversorgung erweitern den Spielraum für automatisierte Sample-to-Answer-Systeme in Arbeitsabläufen von Krankenhäusern und Referenzlaboren mit hohem Durchsatz. Ein kurzfristiger Beleg für die Kommerzialisierung ist die FDA-510(k)-Zulassungsaktivität im Jahr 2026 für Bluttestsysteme und Assays, die die Routine- und Spezialmenüs erweitern, darunter das BD BACTEC FXI Culture System, das im Juni 2026 zugelassen wurde, um das Beladen von Kulturflaschen und die Erkennung bei der Diagnostik von Blutstrominfektionen zu automatisieren und die Zeit bis zur Erkennung im Vergleich zu früheren Modellen zu verbessern. Dieses Ergebnis unterstützt Beschaffungsstrategien, die standardisierte Automatisierung bevorzugen, um Personalengpässe zu bewältigen und manuelle Schritte in mikrobiologischen und intensivmedizinischen Abläufen zu reduzieren.
Chancen entstehen auch im Bereich algorithmusgestützter und dezentraler Bluttest-Workflows, die Geräte, Middleware und klinische Entscheidungsunterstützung miteinander verbinden. Die im Mai 2026 erfolgte Einführung des Liver Disease Panel mit einem zertifizierten LiverPRO-Algorithmus durch Roche unterstreicht die Verschiebung von der Berichterstattung einzelner Analyten hin zu integrierten Angeboten aus Biomarkern und Software, die sich sowohl in der Routinechemie als auch in Immunoassay-Umgebungen einsetzen lassen. Parallel dazu verstärkt die Forschungsdynamik bei Geräten und Mikrofluidik im Bereich der zentrifugenfreien Plasmatrennung und der kompakten Probenverarbeitung am Point of Care die Produkt-Roadmaps, die darauf abzielen, mehr Testungen in Notaufnahmen, Arztpraxen und ambulante Einrichtungen zu verlagern, wo CLIA-befreite und schnelle Systeme die Abhängigkeit von zentralen Laborkapazitäten verringern.
Recent Industry Developments in Bluttestmarkt
- Juli 2026: Roche erhielt die CE-Kennzeichnung für einen Bluttest zur Erkennung einer Tuberkulose-Infektion. Die Zulassung erweitert Roches Portfolio an Bluttests für Infektionskrankheiten in Europa und unterstützt Labore, die auf cobas-verknüpfte Assay-Menüs für den Hochdurchsatzeinsatz standardisieren.
- Juni 2025: Abbott erhielt die FDA-510(k)-Zulassung für den Alinity i Rubella IgG-Assay. Die Zulassung stärkt das Menü für Infektionskrankheiten und Serologie auf der Alinity i-Plattform und unterstreicht den Wert der Erweiterung der installierten Basis durch schrittweise Assay-Ergänzungen.
- März 2024: Dexcom erhielt die FDA-Zulassung für Stelo, ein rezeptfrei erhältliches kontinuierliches Glukosemesssystem. Der breitere OTC-Zugang beschleunigt die Dezentralisierung der Glukoseüberwachung und verschiebt einen Teil der Diabetestest-Aktivitäten von episodischen laborbasierten Fingerstich-Tests hin zu kontinuierlichen Sensor-Ökosystemen.


Bluttestmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Bluttestmarkt definiert als Umsätze, die aus blutbasierten Diagnosetests sowie den Instrumenten, Reagenzien und zugehörigen Testabläufen generiert werden, die zur Erstellung und Meldung von Ergebnissen in verschiedenen Versorgungsumgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Nicht-Blutproben (wie Urin, Speichel und Gewebe) sowie eigenständige therapeutische Verfahren, die kein diagnostisches Bluttestergebnis beinhalten, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Testtyp
- Glukose
- Lipidpanel
- PSA
- BUN
- TSH
- Serologie bei Infektionskrankheiten
- Vitamin D
- Hochsensitives CRP
- Nach Produkt
- Instrumente
- Verbrauchsmaterialien (Sets, Reagenzien und weitere)
- Nach Technologie
- Klinische Chemie
- Molekulare Diagnostik
- Immunoassay
- Weitere
- Nach Endverbraucher
- Diagnoselabore
- Krankenhäuser
- Weitere
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Marktkontext zu etablieren und saubere Ausgangsannahmen zu entwickeln, bevor Interviews durchgeführt wurden. Wir haben öffentliche Gesundheitsstatistiken und Screening-Leitlinien aus Quellen wie den CDC und den NIH ausgewertet und WHO- sowie OECD-Gesundheitsindikatoren genutzt, um die Testintensität in verschiedenen Regionen zu plausibilisieren.
Auf der Angebotsseite haben wir uns auf FDA-Mitteilungen zu diagnostischen und laborpolitischen Veränderungen sowie auf begutachtete klinische Fachzeitschriften zu Testadoptionsmustern und Assay-Migrationstrends gestützt. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um typische Produktumsatzaufteilungen und Preisentwicklungen zu kartieren. Für spezifische finanzielle Signale auf Unternehmensebene und Patentaktivitäten wurden kostenpflichtige Abonnements für Unternehmensfinanzinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken selektiv herangezogen. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung des Anteils des Testvolumens in Routinepanels gegenüber spezialisierten Assays sowie darauf, wie sich Beschaffung und Nutzung je nach Versorgungsort unterscheiden. Wir haben mit einer Mischung aus Diagnoselaboren, Krankenhauslaboren, Point-of-Care-Programmleitern sowie Distributions- und Kanalspezialisten in den wichtigsten Regionen gesprochen, um Lücken aus der Desk-Research zu schließen und Preis- und Volumenannahmen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 14 % | APAC: 49 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 32 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 54 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde sowohl mit einem Top-down- als auch einem Bottom-up-Ansatz durchgeführt, wobei der Top-down-Pfad auf Signalen zur Gesundheitsversorgungsaktivität basiert, die den Testbedarfspool nach Geografie und Versorgungsumgebung rekonstruieren. Diese Bedarfspools wurden dann mithilfe einer praktischen Kombination aus Testmix-Anteilen, durchschnittlichen Tests pro Behandlungsfall (wo relevant) und einer durchschnittlichen Verkaufspreisleiter in Werte umgerechnet, die instrumentenbezogene Umsätze von wiederkehrenden Verbrauchsmaterialien trennt.
Um die Gesamtsummen realistisch zu halten, wurden selektive Bottom-up-Überprüfungen durchgeführt, wie z. B. Stichproben-Umsatzzusammenstellungen von Lieferanten, Kanalprüfungen zu Analyserplatzierungen sowie Durchschnittlicher-Verkaufspreis-mal-Volumen-Näherungen für hochvolumige Routinepanels. Wo Bottom-up-Daten unvollständig waren – beispielsweise für kleinere Labore oder fragmentierte ambulante Tests – wurden Lücken mithilfe von Penetrationsannahmen geschlossen, die durch Interviews validiert und anschließend anhand öffentlicher Nutzungssignale überprüft wurden.
Zu den wichtigsten Modelleingaben gehörten: Testintensität bei chronischen Erkrankungen (Diabetes- und Lipidüberwachung als wiederkehrende Treiber), Anteil der alternden Bevölkerung als Näherungswert für die Häufigkeit von Routinepanels, Adoptionsraten von Point-of-Care und Dezentralisierung, Automatisierungs- und Middleware-Nutzung mit Auswirkungen auf den Durchsatz sowie regulatorische Politiksignale, die Testmenüs und die Umstellung von laborentwickelten Tests beeinflussen können. Die Prognose stützte sich auf Szenarioanalysen, die durch Expertenkonsens darüber gestützt wurden, wie sich diese Variablen im Laufe der Zeit gemeinsam entwickeln, und die Szenarioergebnisse wurden geglättet, um unrealistische Jahres-zu-Jahres-Sprünge zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schichten, damit die endgültige Zahl mit dem beobachtbaren Marktverhalten übereinstimmt. Wir haben die modellierten Gesamtsummen mit unabhängigen Indikatoren wie der Richtung der Diagnosenutzung, dem Momentum bei Analyserplatzierungen und allgemeinen Signalen zu Gesundheitsausgaben verglichen und dann vor der Freigabe größere Abweichungen auf Länder- und Regionsebene überprüft.
Während der Überprüfung wurden Ausreißer auf die genaue Annahme zurückverfolgt, die sie verursacht hatte; diese wurde dann angepasst oder mit einer unterstützenden Referenz oder einem Interviewbeitrag verteidigt. Wenn eine wesentliche Änderung festgestellt wurde – etwa eine bedeutende Erstattungsverschiebung oder eine wichtige Politikaktualisierung – wurden Folgegespräche ausgelöst, um die Auswirkungen auf Volumina und Preise zu bestätigen. Berichte werden jährlich aktualisiert, und wir führen auch Zwischenaktualisierungen bei wesentlichen Ereignissen durch, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Bluttestmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Bluttestmarkt können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe Thema behandeln, da die gezählten Umsatzströme und die Zeitbasis nicht immer übereinstimmen. Unterschiede treten auch auf, wenn eine Studie stärker auf gemeldete Unternehmensumsätze und eine andere stärker auf Nutzungsproxys setzt, und die Lücke vergrößert sich weiter, wenn die Preisgestaltung vereinfacht behandelt wird.
Einige veröffentlichte Zahlen scheinen sich auf breitere Diagnostik und angrenzende Probenkategorien zu erstrecken, und einige ziehen auch aggressive Preis- und Testhäufigkeitsannahmen auf der Grundlage von Spitzenjahren vor. Bei Mordor Intelligence sind die Gesamtsummen auf blutbasierte Testumsätze beschränkt und werden aus Testbedarfssignalen und dem Versorgungsumgebungsmix aufgebaut und anschließend mithilfe von Analyserplatzierungen und Verbrauchsmaterial-Laufratenchecks validiert, sodass die Preiskurve das Wachstum bei Routinepanels nicht überschätzt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 103,53 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 104,00 Mrd. USD (2025) | Verwendet eine Basis von 2024 mit einem Wert für 2025 und kann breitere Diagnostikumsatzlinien sowie eine schnellere Expansion des durchschnittlichen Verkaufspreises einbeziehen, was kurzfristige Gesamtsummen aufblähen kann, wenn Routinepanels das Volumen dominieren. |
| Branchenpublikation B | 104,40 Mrd. USD (2024) | Basiert auf einer Momentaufnahme von 2024 und erstreckt sich über ein langes Prognosefenster mit umfangreichen Testlisten, ohne klar darzustellen, wie Instrument- und Verbrauchsmaterialumsätze von Jahr zu Jahr getrennt werden. |
Die Abweichung erklärt sich hauptsächlich durch die Jahresauswahl und die Strenge, mit der das Modell auf rein blutbasierte Testumsätze beschränkt bleibt, sowie durch die Transparenz, mit der Preisgestaltung und Testmix durch die Prognose geführt werden. Wenn Umfang, Währungszeitpunkt und die Aufteilung zwischen Instrumenten und Verbrauchsmaterialien konsistent gehalten werden, wird die resultierende Marktgröße leichter nachvollziehbar und in zukünftigen Aktualisierungen wiederholbar.


Im Bericht beantwortete zentrale Fragen
Wie groß ist der globale Markt für Bluttests?
Die Marktgröße für Bluttests wird voraussichtlich im Jahr 2026 einen Wert von 103,53 Milliarden USD erreichen und ist bis 2031 bei einer CAGR von 6,94 % auf 144,80 Milliarden USD prognostiziert.
Welcher Testtyp wächst am schnellsten?
Die Serologie bei Infektionskrankheiten führt das Wachstum mit einer CAGR von 8,12 % bis 2031 an, angetrieben durch Screening-Ziele für Hepatitis und HIV.
Warum bauen Krankenhäuser ihre hausinternen Bluttest-Kapazitäten aus?
Die Einführung hochsensitiver Troponin- und Laktat-POC-Assays in Notaufnahmen reduziert Entscheidungszeiten und treibt eine CAGR von 7,69 % für Krankenhauslabore an.
Wie werden neue FDA-Vorschriften laboreigene Tests beeinflussen?
Die Regel vom Mai 2024 unterwirft laboreigene Tests der 510(k)-Prüfung, was Validierungskosten von 0,5 bis 2 Millionen USD pro Analyt hinzufügt und die Zulassungszeiträume um bis zu zwei Jahre verlängert.
Welche Regionen werden das höchste Wachstum verzeichnen?
Die Asien-Pazifik-Region wird mit einer CAGR von 8,54 % die schnellste regionale Expansion verzeichnen, angeführt durch groß angelegte Screening-Initiativen in China und Indien.
Wie fragmentiert ist der Wettbewerb unter den Anbietern?
Die fünf größten Marktteilnehmer halten einen Großteil des Umsatzes, was auf eine moderate Konsolidierung mit erheblichem Spielraum für regionale und Nischenanbieter hinweist.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
