
Marktgröße und Marktanteil für gastrointestinale (GI) Stuhltests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.89 Milliarden US-Dollar |
| Marktgröße (2031) | 1.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
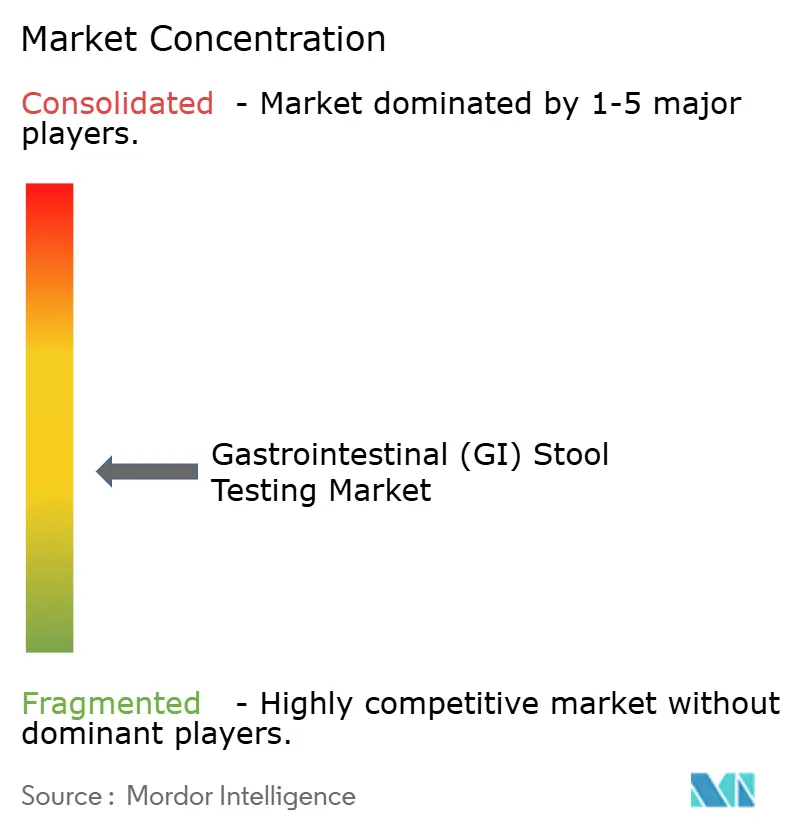
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gastrointestinale (GI) Stuhltests durch Mordor Intelligence
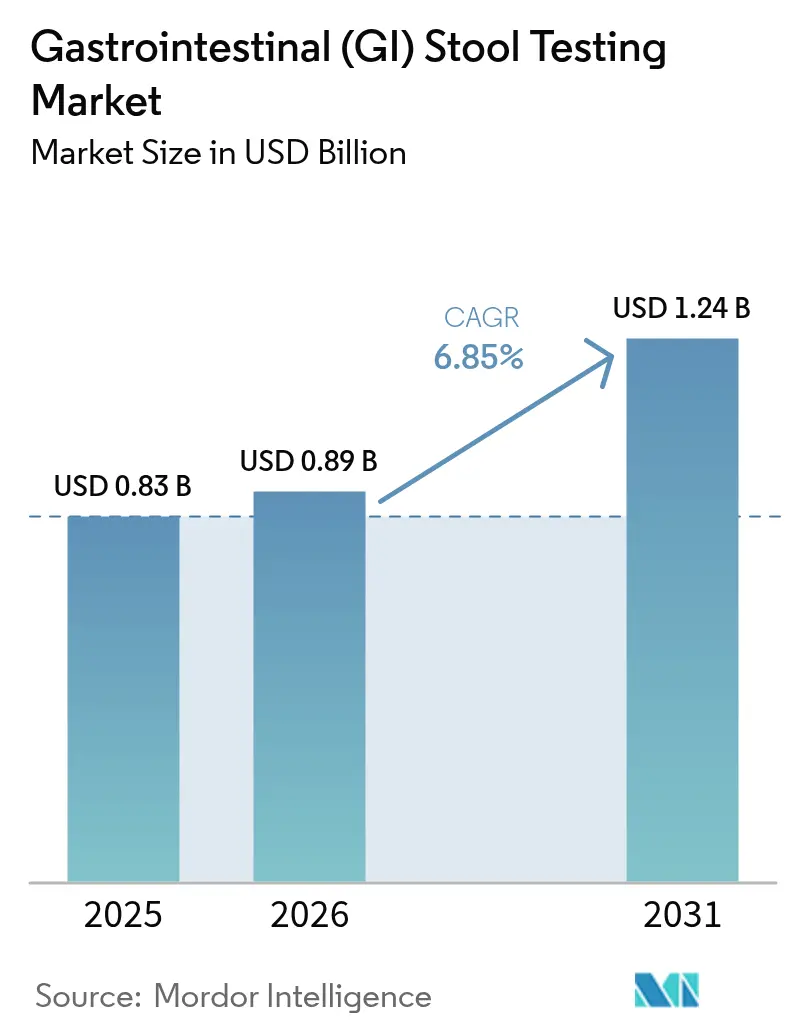
Die Marktgröße für gastrointestinale (GI) Stuhltests wird im Jahr 2026 auf 0,89 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 0,83 Milliarden USD mit Projektionen für 2031 von 1,24 Milliarden USD bei einer CAGR von 6,85 % über den Zeitraum 2026–2031. Die Ausweitung der Kostenerstattung für Multi-Target-Stuhl-DNA-Tests, die rasche Einführung immunchemischer Point-of-Care-Assays sowie die breitere Nutzung von Multiplex-PCR-Panels vergrößern den gesamten Testpool und halten ein zweistelliges Mengenwachstum sowohl in entwickelten als auch in aufstrebenden Regionen aufrecht. Anbieter von Verbrauchsmaterialien erzielen wiederkehrende Einnahmen, da Labore die Vorverarbeitung automatisieren und Heimsammelkits im Rahmen von Telemedizinprogrammen proliferieren. Gleichzeitig erweitern die Erkennung viraler Krankheitserreger und die metagenomische Sequenzierung die Testmenüs, sodass Anbieter in einem einzigen Probenlauf gleichzeitig auf Krebs, Infektionen und Mikrobiomstatus screenen können. Die Wettbewerbsintensität nimmt zu, da große Diagnostikgruppen durch Akquisitionen und Finanzierungsrunden molekulare Kompetenzen, regulatorisches Fachwissen und Direktverbraucherkanäle sichern, die die Markenloyalität innerhalb des sich schnell entwickelnden Marktes für gastrointestinale (GI) Stuhltests stärken.
Wichtigste Erkenntnisse des Berichts
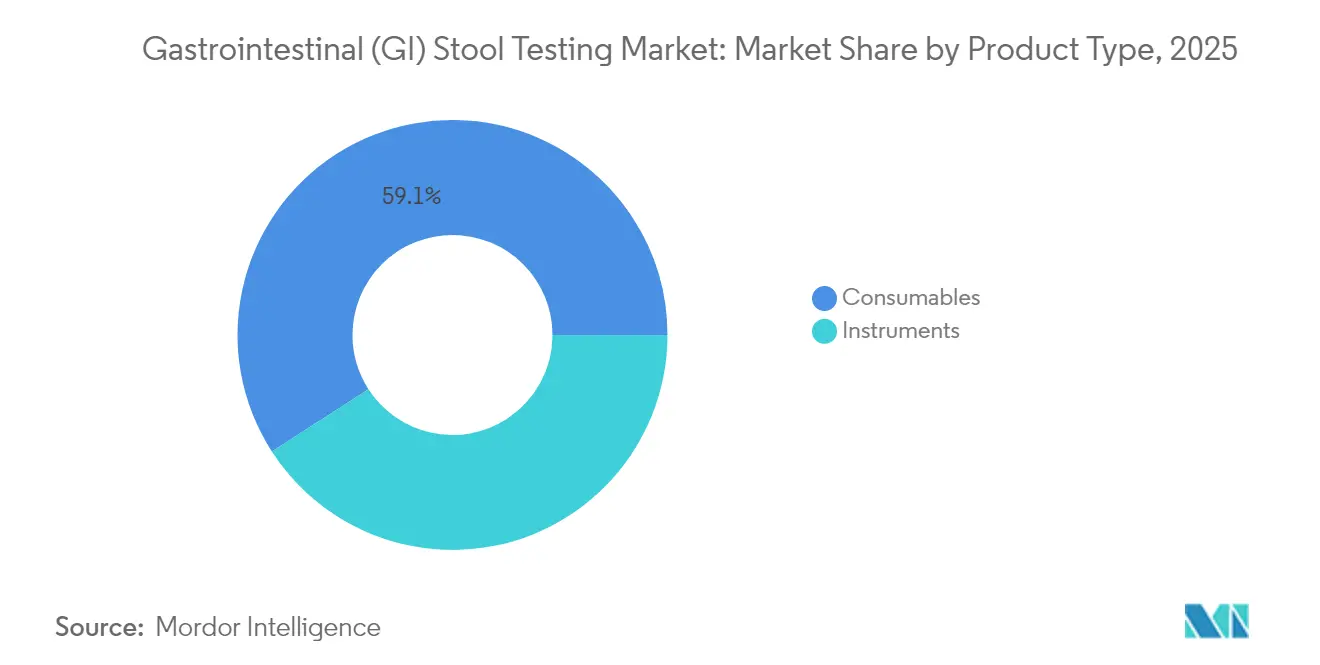
- Nach Produkttyp entfielen 2025 59,12 % des Marktanteils für gastrointestinale (GI) Stuhltests auf Verbrauchsmaterialien; das Segment soll bis 2031 mit einer CAGR von 7,32 % wachsen.
- Nach Testtyp hielten Okkultbluttests 2025 einen Umsatzanteil von 40,75 %, während virale Erregerpanels mit einer CAGR von 7,26 % am schnellsten wachsen sollen.
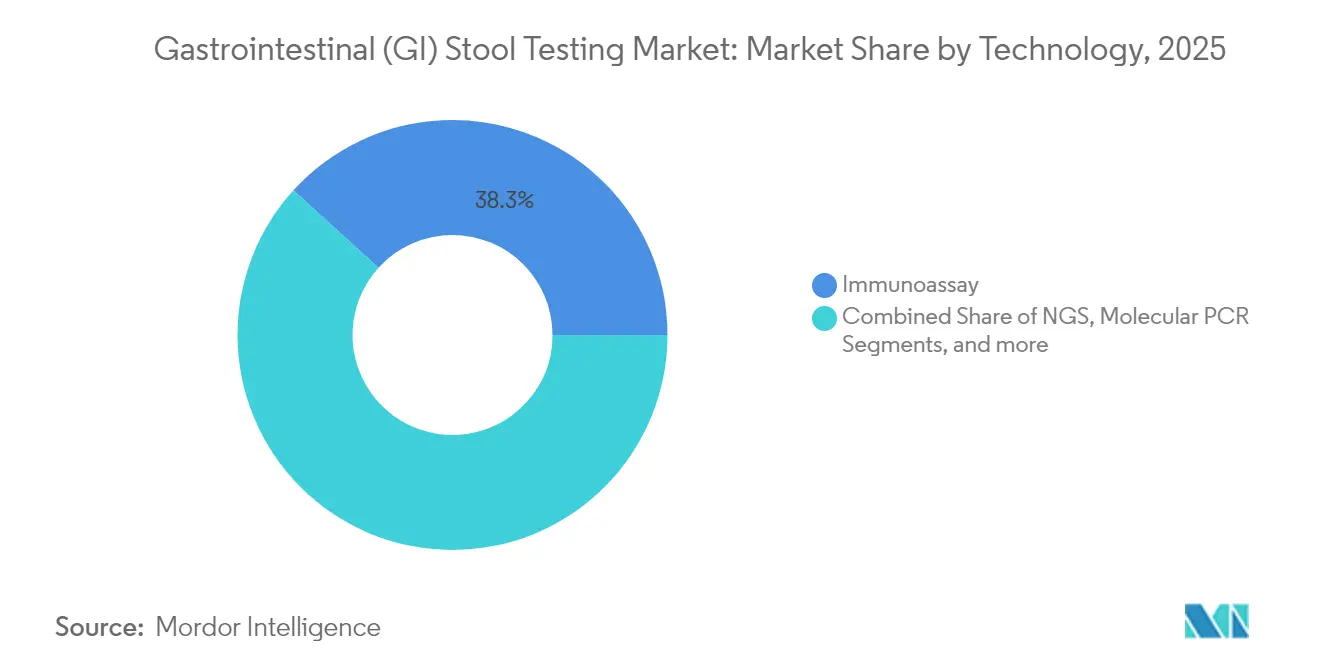
- Nach Technologie führten Immunoassays 2025 mit einem Umsatzanteil von 38,25 %, während die Sequenzierung der nächsten Generation mit einer CAGR von 7,41 % am schnellsten wachsen soll.
- Nach Endnutzer behielten Diagnoselabore 2025 einen Umsatzanteil von 35,02 %, doch Arztpraxen und Point-of-Care-Standorte werden mit einer CAGR von 7,29 % am schnellsten expandieren.
- Nach Region erwirtschaftete Nordamerika 2025 39,08 % des Umsatzes, doch die Region Asien-Pazifik ist mit der schnellsten CAGR von 7,52 % bis 2031 positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für gastrointestinale (GI) Stuhltests
Analyse der Auswirkungen von Treibern*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigende Prävalenz von Magen-Darm-Erkrankungen & Screening-Vorgaben für kolorektales Karzinom | +1.8% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Surge bei der Point-of-Care- FIT/iFOBT-Einführung | +1.2% | Nordamerika & EU, Ausbreitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung molekularer Panels für enterische Erreger | +1.5% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachstum der Heimprobenentnahme & Telemedizinintegration | +1.1% | Kernbereich Nordamerika, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kostenträgerdeckung für mikrobiombasierte Diagnostik | +0.9% | National, mit frühen Gewinnen in den USA, Deutschland, Japan | Langfristig (≥ 4 Jahre) |
| KI-gestützte Stuhlbildanalytik für die Triage | +0.6% | Kernbereich Asien-Pazifik, Ausbreitung nach Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Magen-Darm-Erkrankungen & Screening-Vorgaben für kolorektales Karzinom
Die Absenkung des US-amerikanischen Screening-Einstiegsalters für kolorektalen Krebs auf 45 Jahre fügte sofort 19 Millionen anspruchsberechtigte Erwachsene hinzu und erhöhte die gesamte Screening-Kohorte auf 117,1 Millionen. Medicare erstattet nun Multi-Target-Stuhl-DNA-Tests alle drei Jahre für Begünstigte mit durchschnittlichem Risiko und beseitigt damit Kostenbarrieren, wenn Anbieter die Zuweisung akzeptieren[2]Zentren für Medicare- und Medicaid-Dienste, "Lokale Deckungsbestimmung L39226," cms.gov. Gemeindekliniken verzeichneten nach der Leitlinienänderung einen Anstieg der abgeschlossenen Screenings um 22,9 %, doch die Inanspruchnahme unter den neu anspruchsberechtigten 45- bis 49-Jährigen liegt bei nur 9,6 %. Die anhaltend geringe Beteiligung unter hispanischen Erwachsenen mit eingeschränkten Englischkenntnissen unterstreicht den Bedarf an kulturell angepassten Aufklärungsinstrumenten. Exact Sciences berichtet, dass sein Flaggschifftest Cologuard bereits 623.000 Krebserkrankungen und Präkanzerosen entdeckt hat, 80 % davon im Frühstadium, und damit schätzungsweise 22 Milliarden USD an nachgelagerten Behandlungskosten verhindert.
Surge bei der Point-of-Care-FIT/iFOBT-Einführung
Immunchemische Schnelltests entfallen auf Ernährungseinschränkungen im Zusammenhang mit herkömmlichen Guajak-Karten und liefern Ergebnisse innerhalb von 10 Minuten, was klinische Entscheidungen beim gleichen Besuch ermöglicht. Die FDA-Zulassung mehrerer CLIA-befreiter Lateralfluss-Plattformen sowie die Medicare-Lokalbedeckungsbestimmung L39226 zur Unterstützung von Multiplex-Erregerpanels hat die Platzierung in der Primärversorgung beschleunigt. Die EU-Verordnung 2017/746 harmonisiert die Geräteregelungen, obwohl nach dem Brexit nun separate UKCA-Kennzeichnungen gelten. Gesundheitsökonomische Studien zeigen, dass PCR-basierte Point-of-Care-Tests unnötige Antibiotikatagebis von 4 auf 1 reduzieren und die höheren Kosten pro Test durch reduzierten Medikamenteneinsatz ausgleichen. Smartphone-verbundene Geräte wie Preventis QuantOn Cal übertragen Calprotectinergebnisse direkt an Kliniker und stärken das Monitoring chronischer Erkrankungen.
Ausweitung molekularer Panels für enterische Erreger
Multiplex-PCR erkennt bis zu 20 Krankheitserreger in einer Stunde und deckt bakterielle Erreger in 49,2 % der symptomatischen Proben auf, verglichen mit 5,2 % bei der Kultur, wobei Campylobacter am häufigsten vorkommt. FDA-zugelassene Panels – BD MAX, Luminex xTAG GPP und BioFire GI – liefern Sensitivitäten von über 95 % und verkürzen die Zeitdauer bis zum Ergebnis auf weniger als zwei Stunden. Die Erstattungsleitlinie A58761 schreibt die Verwendung von FDA-zugelassenen Panels vor, die unter spezifischen CPT-Codes abgerechnet werden, und vereinfacht so Ansprüche für bakterielle, virale und parasitäre Identifikation. Eine gezielte Therapie auf Basis von Panel-Ergebnissen reduziert unnötige Bildgebung und beschleunigt Isolationsprotokolle, was besonders wertvoll für immungeschwächte oder pädiatrische Patienten ist. Kostenträger beginnen, fäkale Calprotectin-Zusätze zu erstatten, die eine Sensitivität von über 90 % bei der Differenzierung von entzündlichen Darmerkrankungen aufweisen.
Wachstum der Heimprobenentnahme & Telemedizinintegration
Einsendesets entfallen auf Klinikbesuche und erhalten gleichzeitig die diagnostische Genauigkeit; Cologuard hat zwischen 2018 und 2021 zu einem Anstieg der abgeschlossenen Screenings um 77 % beigetragen. BIOHITs FAEX Sample System kombiniert ein auslaufsicheres Röhrchen und einen präzisionstechnisch gefertigten Stab und vereinfacht die Probenhandhabung gemäß den neuen EU-IVDR-Regeln. Das Vorverarbeitungsmodul von bioMérieux reduziert die Stuhlbehandlungszeit auf 5 Minuten und verbessert die Nachweisgrenze für Adenoviren, wodurch Laborflaschenhälse verringert werden. Verbraucherumfragen zeigen eine 78%ige Bereitschaft zur Durchführung blutbasierter CRC-Screenings, wenn Versicherer den Assay abdecken, was signalisiert, dass Stuhltests bei Komfort und Preis konkurrieren müssen. Geneoscopy und Labcorp kombinieren RNA-Isolierung mit digitalem PCR, um ColoSense über ein Labor-Telemedizin-Modell zu kommerzialisieren, das eine landesweite Logistik unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Instrument- und Kartuschenkosten | -1.4% | Global, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Eingeschränktes Bewusstsein und Zugang in Schwellenmärkten | -1.1% | Naher Osten und Afrika, Lateinamerika, ländliches Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Strenge & unterschiedliche regulatorische Zulassungszeiträume | -0.8% | Global, mit regionalen Unterschieden | Mittelfristig (2–4 Jahre) |
| Probenstabilitätsprobleme bei der Mikrobiomsequenzierung | -0.5% | Global, betrifft NGS-Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Instrument- und Kartuschenkosten
Multiplex-PCR-Analysatoren kosten 150.000–300.000 USD und verursachen Verbrauchsmaterialkosten von 40–60 USD pro Assay, was die Einführung in budgetbeschränkten Systemen abschreckt. Kostenschätzungen zeigen, dass die Stuhl-DNA-Untersuchung von 350 USD auf rund 50 USD sinken muss, um mit dem jährlichen fäkalen Okkultbluttest hinsichtlich der Kosteneffizienz gleichzuziehen. Labore in Schwellenmärkten berichten von mittleren Diagnosepreisen von 2,62 USD, was eine extreme Preissensitivität unterstreicht. Begrenzter Herstellerwettbewerb und intransparente Beschaffungsprozesse erhöhen die lokalen Preise weiter, während einige private Versicherer breite fäkale Analysepanels als experimentell einstufen und die Zahlung verweigern.
Strenge & unterschiedliche regulatorische Zulassungszeiträume
ColoSense von Geneoscopy hat den FDA-510(k)-Zulassungsweg abgeschlossen, muss aber noch 12.500 Probanden in Studien nach der Zulassung einschreiben, was die Vermarktungsmeilensteine verlängert. Europas IVDR, das im Mai 2022 in Kraft getreten ist, verlangt mehr klinische Nachweise und eine Überwachung durch benannte Stellen, was die Zulassung für Hochrisikoassays auf 18–24 Monate verlängert. Abweichende Vorschriften zwingen Unternehmen, separate Studien für US- und EU-Einreichungen durchzuführen, und eine vorgeschlagene FDA-Aufsicht über laborentwickelte Tests könnte kleine Innovatoren weiter belasten. Die Einhaltung der Qualitätsanforderungen der ISO 15189 erhöht den Dokumentationsaufwand, verlängert die Produktzyklen und begünstigt Unternehmen mit dedizierten Regulierungsteams.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Verbrauchsmaterialien treiben die Marktexpansion voran
Verbrauchsmaterialien erwirtschafteten 2025 59,12 % des Umsatzes und sollen eine CAGR von 7,32 % erzielen, das schnellste Tempo im Markt für gastrointestinale (GI) Stuhltests. Instrumente machten den verbleibenden Umsatz aus und werden einen langsameren Fortschritt von 6,68 % verzeichnen, da die installierte Basis reift, aber weiterhin routinemäßige Aktualisierungen erfordert. Wiederkehrende Reagenzienkäufe, hochtolerante Sammelröhrchen und Einwegkartuschen positionieren Verbrauchsmaterialien als Rückgrat der täglichen Testabläufe. Innovationen wie BIOHITs FAEX Sample System verschärfen die Leckagekontrolle und fungieren gleichzeitig als Tropfröhrchen, reduzieren die Vorverarbeitungsschritte im Labor und unterstützen Premium-Preispunkte trotz Budgetprüfung.
Laufende Leitlinienaktualisierungen, die anspruchsberechtigte Bevölkerungsgruppen ausweiten, erhöhen das Probenvolumen und sorgen für einen starken Durchfluss für Reagenzien, Stabilisatoren und molekulare Kartuschen. Da Labore die Extraktion und Amplifikation automatisieren, übertreffen hochmargige Verbrauchsmaterialien zunehmend Kapitalausrüstung beim Gesamtbeitrag zur Marktgröße für gastrointestinale (GI) Stuhltests.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Testtyp: Viruserkennung beschleunigt sich über das traditionelle Screening hinaus
Okkultbluttests hielten 2025 40,75 % des weltweiten Umsatzes, gestützt durch weitreichende FIT-Kostenerstattung und Arzterfahrung. Virale Erregerpanels, obwohl kleiner, sollen mit einer CAGR von 7,26 % wachsen und alle anderen Kategorien im Markt für gastrointestinale (GI) Stuhltests übertreffen. Die Nachfrage wird durch Norovirus- und Rotavirus-bedingte Ausbrüche angetrieben, die eine Eindämmung in Echtzeit erfordern, insbesondere in Langzeitpflege- und Lebensmitteldienstleistungsumgebungen. Multiplex-PCR-Assays identifizieren Koinfektionen schnell und unterstützen präzise Isolationsrichtlinien, was Krankenhäusern einen überzeugenden ROI auch bei höheren Listenpreisen bietet.
Bakterienpanels und Eier-und-Parasiten-Assays bedienen weiterhin endemische Regionen und immungeschwächte Kohorten, aber die überlegene Wachstumstrajektorie viraler Panels spiegelt eine erhöhte Wachsamkeit nach der Pandemie und die Bereitschaft wider, für Geschwindigkeit und Umfassendheit zu zahlen. Diese Dynamiken sollen die inkrementellen Ausgaben in Richtung syndromischer Testmenüs verschieben und die Gesamtgröße des Marktes für gastrointestinale (GI) Stuhltests für das Infektionskrankheitsmanagement vergrößern.
Nach Technologie: NGS-Innovation fordert die Dominanz von Immunoassays heraus
Immunoassays dominierten 2025 mit 38,25 % des Umsatzes aufgrund der niedrigen Kosten pro Test und der optimierten Abläufe in der Primärversorgung. Die Sequenzierung der nächsten Generation, obwohl noch eine Nische, soll bis 2031 eine CAGR von 7,41 % erreichen, da die Reagenzienkosten sinken und cloudbasierte Bioinformatik die Analysezeiten verkürzt und kulturunabhängige Diagnostik in die Routinepraxis einbringt. PCR/NAAT-Systeme, gestützt durch FDA-zugelassene Multiplex-Panels, behalten einen soliden Anteil und decken mittelkomplexe Anforderungen in regionalen Laboren ab.
NGS kann Krankheitserreger in kulturnegativem Durchfall aufdecken und antimikrobielle Resistenzgene innerhalb von Stunden dekodieren, was seine Nützlichkeit über die Seltenfallforschung hinaus erweitert. Frühe Anwender berichten von 91,2 % Sensitivität und 96,2 % Spezifität bei enterischen Bakterien, was sich der Kostenparität mit Multiplex-PCR annähert und die GI-Stuhltestbranche weiter diversifiziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Endnutzer: POC-Standorte fordern die Zentralisierung von Laboren heraus
Diagnoselabore lieferten 2025 35,02 % des Umsatzes und nutzten etablierte Logistik, Qualitätskontrolle und Kostenträgerzahlungsverträge. Arztpraxen und andere Point-of-Care-Standorte werden jedoch mit einer führenden CAGR von 7,29 % projiziert, dank CLIA-befreiter Kartuschen, die handlungsrelevante Ergebnisse in unter 10 Minuten liefern. Krankenhäuser halten einen Anteil von etwa 30 %, da hausinterne Labore für die stationäre Gastroenteritis-Triage und das Ausbruchsmanagement weiterhin unverzichtbar sind.
Bequemlichkeit, sofortige Beratung und reduzierte Folgebesuche machen schnelle Tests für vielbeschäftigte Kliniken attraktiv, und die Anerkennung von FIT- und molekularen Panels durch Kostenträger, die vor Ort durchgeführt werden, schließt die Lücke zu zentralisierten Diensten weiter. Dieser Trend beschleunigt die Geräteplatzierung an nicht-traditionellen Standorten und speist frische Nachfrage für Einwegkartuschen innerhalb des Marktes für gastrointestinale (GI) Stuhltests.
Geografische Analyse
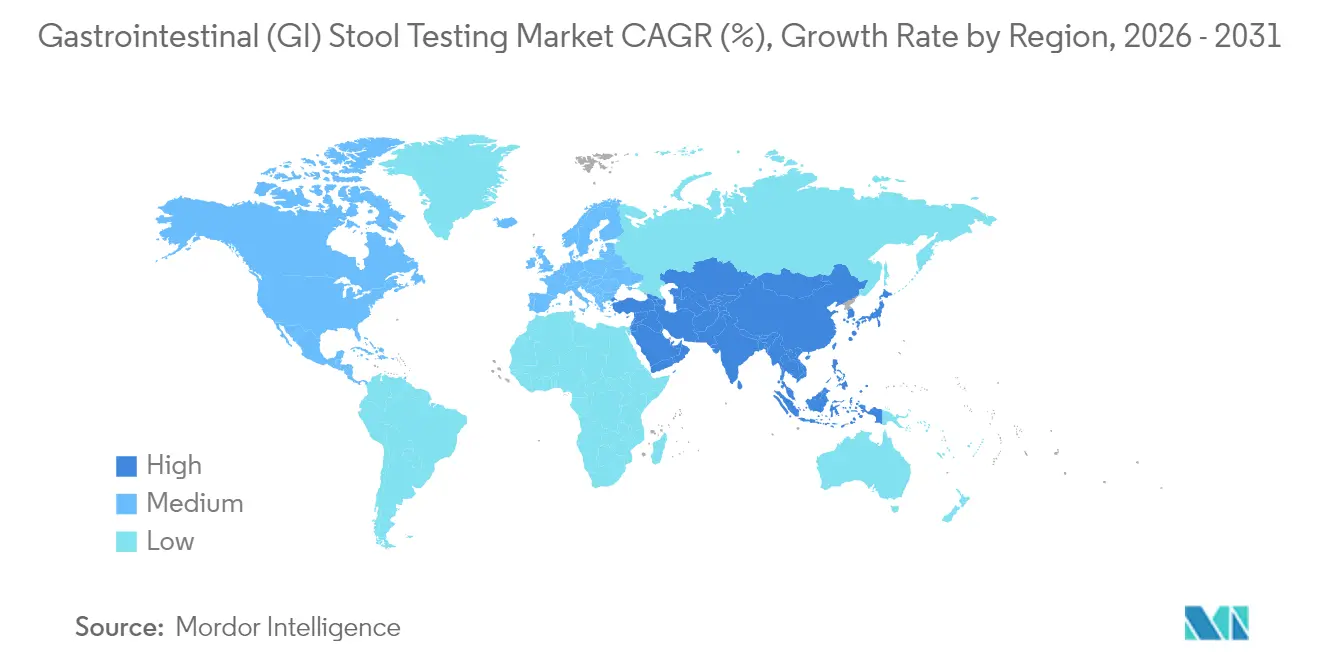
Nordamerika behielt 2025 39,08 % des weltweiten Umsatzes dank umfassender Medicare-Deckung, klarer FDA-Zulassungswege und eines hohen Anbieterbewusstseins. Die CRC-Screening-Vorgaben der Region, ein starker Kostenträgermix und eine Konzentration anspruchsvoller Labore halten das Testvolumen hoch und tragen wesentlich zur Marktgröße für gastrointestinale (GI) Stuhltests bei. Dennoch wird für den Asien-Pazifik-Raum die schnellste CAGR von 7,52 % prognostiziert, da Japans alternde Bevölkerung, Chinas erweiterter Erstattungskorb und Indiens Infektionskrankheitslast mit regulatorischen Harmonisierungsbemühungen zusammentreffen, um die Einführung molekularer Panels zu fördern. Lokale Fertigungsanreize und preislich attraktive Plattformen bedienen kostenorientierte Käufer und beschleunigen die Einführung weiter.
Europa, das rund 27,86 % des Umsatzes ausmacht, profitiert von einheitlichen IVDR-Standards und einer robusten öffentlichen Versicherungsdeckung, obwohl Erstattungsunterschiede zwischen den Mitgliedstaaten einen einheitlichen Rollout dämpfen. Der kombinierte Anteil Südamerikas von 20,62 % spiegelt eine stetige öffentliche Gesundheitsinvestition in Screening und Erregersurveillance wider, während Schwankungen der Lokalwährung Premium-Plattformimporte einschränken. Der Nahe Osten und Afrika halten einen Anteil von etwa 12,44 %, wobei ausgewählte Staaten des Golfkooperationsrats ölgestützte Budgets nutzen, um molekulare Diagnostik zu finanzieren, im Gegensatz zu einkommensschwachen Ländern, die sich auf Geberunterstützung für FIT-Verteilung verlassen. Das steigende Bewusstsein für Magen-Darm-Erkrankungen und die Dezentralisierung der Tests in Schwellenmärkten schließen die Einführungslücke stetig. Portable Plattformen und karawanenähnliche Screening-Kampagnen zeigen Wert, wo die Laborinfrastruktur spärlich ist, und unterstützen die inkrementelle Expansion des Marktes für gastrointestinale (GI) Stuhltests.

Regulatorisches Umfeld
In den Vereinigten Staaten umfassen gastrointestinale Stuhltestprodukte sowohl traditionelle immunchemische Tests auf okkultes Blut im Stuhl als auch molekulare Panels für enterische Erreger, die unter die Aufsicht der FDA für Medizinprodukte fallen, einschließlich der Einstufung in Klasse II für multiplexe nukleinsäurebasierte Assays für gastrointestinale Mikroorganismen gemäß 21 CFR 866.3990. Ein wichtiger Wendepunkt in Bezug auf die Compliance ist die endgültige Regelung der FDA vom Mai 2024, die den Ermessensspielraum bei der Durchsetzung für laborentwickelte Tests (LDTs) über einen Zeitraum von vier Jahren auslaufen lässt und die regulatorischen und qualitätssystembezogenen Pflichten für Labore und Testentwickler erhöht, die sich historisch auf LDT-Wege verlassen haben.
In Europa prägt die In-vitro-Diagnostika-Verordnung (IVDR, Verordnung (EU) 2017/746), die seit Mai 2022 in Kraft ist, weiterhin die Anforderungen an klinische Nachweise und benannte Stellen sowohl für Assays als auch für Probenbehälter zur Stuhlentnahme, wobei MDCG 2024-11 die Klassifizierungsgrundsätze für Probenbehälter klarstellt (üblicherweise Klasse A, wenn sie zur Entnahme für eine spätere Untersuchung bestimmt sind). Die EU hat auch Schritte unternommen, um die Erwartungen an die Konformitätsbewertung durch die Durchführungsverordnung (EU) 2026/977 der Kommission (veröffentlicht am 4. Mai 2026) zu vereinheitlichen, die einheitliche Anforderungen an das Qualitätsmanagement und die Verfahren für benannte Stellen festlegt und ab dem 25. Februar 2027 anwendbar ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für gastrointestinale Stuhltests beginnt mit spezialisierten Vorprodukten wie Antikörpern für Immunoassays und Enzymen/Primern für molekulare PCR- und Sequenzierungsabläufe, zusammen mit Kunststoffen und speziell entwickelten Entnahmegeräten, die die Probenentnahme zu Hause und den Vertrieb in Kliniken unterstützen. Ein wiederkehrender Engpass ist die Verfügbarkeit von hochtitrigen, nativen biologischen Materialien, die für Kalibrierung und Qualitätskontrolle verwendet werden, was die Freigabe von Chargen verzögern und Hersteller dazu veranlassen kann, alternative Materialien zu prüfen, die eine erneute Validierung erfordern.
Die Fertigung kombiniert üblicherweise die interne Assay-Entwicklung mit der skalierten Kit-Montage durch ISO 13485-konforme Auftragsfertigungspartner, während der Vertrieb sowohl über Beschaffungskanäle von Krankenhäusern und Referenzlaboren als auch über Direktvertrieb an Endverbraucher und Versandlogistik für Heimprogramme erfolgt. Kühlketten- und kontrollierte Logistik bleiben wichtig, um die Probenintegrität und die Leistungsfähigkeit der Reagenzien während Transport und Lagerung zu erhalten, insbesondere da die Erweiterung des Multiplex-PCR- und Sequenzierungsangebots die Empfindlichkeit gegenüber Stabilitäts- und Kontaminationskontrollen erhöht. Das Kosten- und Versorgungsrisikomanagement umfasst auch die Diversifizierung der Lieferanten und längerfristige Beschaffungsvereinbarungen angesichts der Volatilität der Anlandekosten für importierte Reagenzien und Kunststoffkomponenten.
Wettbewerbslandschaft
Die Marktführerschaft liegt bei diversifizierten Diagnostikgruppen, die Akquisitionen, F&E und Kostenträgerpolitik-Expertise kombinieren, um dauerhafte Positionen zu sichern. Die Übernahme von LifeLabs durch Quest Diagnostics für 1,35 Milliarden USD erweitert die nordamerikanische Reichweite und generiert 970 Millionen CAD an neuen Einnahmen, was das Hub-and-Spoke-Kuriermodell der Gruppe bekräftigt[3]Quest Diagnostics Incorporated, "Investorenpräsentation zur Übernahme von LifeLabs," questdiagnostics.com. Exact Sciences treibt die Innovationsgrenze mit Cologuard Plus, Oncodetect-Resterkrankungsüberwachung und Oncoguard-Ösophagus-Screening voran und zielt darauf ab, angrenzende Arbeitsabläufe zu erfassen und eine lebenszyklische Loyalität auf Premium-Niveau zu fördern. Geneoscorys Serie-C-Finanzierung von 105 Millionen USD, angeführt von Bio-Rad, finanziert das RNA-basierte ColoSense und Pipeline-IBD-Assays und unterstreicht das Anlegervertrauen in RNA-Signaturen als nächste Welle der Stuhldiagnostik.
Innovationen in Weißflächen finden im Bereich der KI-gestützten Stuhlbildgebung statt, wie die Übernahme der Software von Dieta Health durch Cylinder zeigt, die Bilder für die klinische Überprüfung triagiert und eine Arbeitsentlastung sowie eine frühzeitige Markierung von Alarmsymptomen verspricht. Da die FDA eine strengere Aufsicht über laborentwickelte Tests abwägt, können Skalierungsvorteile bei Multinationalen mit regulatorischen Compliance-Infrastrukturen entstehen, was kleinere Nischenanbieter möglicherweise in Richtung Partnerschaft oder Ausstieg drängt.
Marktführer in der gastrointestinalen (GI) Stuhltestbranche
Abbott Laboratories
Genova Diagnostics
bioMérieux SA
Cardinal Health
Danaher Corporation (Beckman Coulter, Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum liegt in der Ausweitung syndromischer gastrointestinaler Erregertests auf routinemäßigere Anwendungsbereiche durch vollautomatisierte und flexible Panel-Designs, die den manuellen Zeitaufwand reduzieren und eine Zielauswahl je nach klinischem Bedarf ermöglichen. Mehrere US-Zulassungen für GI-Panels im Jahr 2026 unterstreichen aktive Produkterneuerungszyklen und schaffen Raum für Labore, von veralteten Methoden auf Sample-to-Answer-Workflows umzusteigen, unterstützt durch Ansätze zur Bezahlung pro Zielparameter wie den LIAISON PLEX Gastrointestinal Flex Assay von DiaSorin.
Ein weiterer Chancenbereich sind nicht-invasive Vorsorgewege für Darmkrebs, die Stuhltests zunehmend als eine für den Hausgebrauch und die Primärversorgung zugängliche Option etablieren, wobei Leitlinien- und Kostenträgerrahmenwerke einen stärkeren Schwerpunkt auf validierte Leistungsfähigkeit legen. Die Leitlinienaktualisierung der American Cancer Society vom Mai 2026 hat explizit multi-Target-Stuhl-DNA-Tests und multi-Target-Stuhl-RNA-Tests der nächsten Generation für den Hausgebrauch aufgenommen (einschließlich ColoSense), während CMS im Juni 2026 ein national einheitliches leistungsbasiertes Rahmenwerk für die Kostenerstattung nicht-invasiver Biomarker-Screening-Tests verabschiedete, was die Anforderungen an Sensitivitäts- und Spezifitätsnachweise erhöhte. Parallel dazu unterstreichen Initiativen zur Integration von Arbeitsabläufen auf Systemebene, wie die Initiative von Health New Zealand vom Juli 2026, die FIT als Erstuntersuchung für symptomatische Patienten einsetzt, den operativen Bedarf an skalierbarer Kit-Versorgung, zuverlässiger Logistik und optimierter Berichterstattung, der in anderen Umgebungen mit begrenzter Endoskopiekapazität reproduziert werden kann.
Aktuelle Branchenentwicklungen
- Juni 2026: bioMérieux hat das BIOFIRE FILMARRAY Gastrointestinal 1.1 (GI1.1) Panel und das GI1.1 Panel Mid bei der US-FDA zur 510(k)-Prüfung eingereicht, um die Leistungsfähigkeit für den Nachweis gastrointestinaler Erreger zu aktualisieren. Die Einreichung unterstützt einen Erneuerungszyklus für installierte molekulare Plattformen und kann Laboren helfen, sich auf neuere Panel-Versionen zu standardisieren, während sich die Testmenüs erweitern.
- Januar 2025: Geneoscopy schloss eine von Bio-Rad Laboratories angeführte Series-C-Finanzierung in Höhe von 105 Millionen USD ab, um die kommerzielle Einführung von ColoSense zu beschleunigen und die Entwicklung von Assays für chronisch-entzündliche Darmerkrankungen auszubauen. Die Finanzierung stärkte die Fähigkeit des Unternehmens, den Laborbetrieb zu skalieren und im Bereich der stuhlbasierten molekularen Vorsorge um die Akzeptanz von Kostenträgern und Leistungserbringern zu konkurrieren.
- Oktober 2024: Die US-FDA genehmigte Cologuard Plus von Exact Sciences für die Darmkrebsvorsorge, mit berichteten Leistungskennzahlen einschließlich 95 % Sensitivität und 94 % Spezifität für CRC. Die Zulassung erweiterte die Optionen für Premium-Stuhl-DNA-Screenings und verschärfte den Wettbewerb zwischen nicht-invasiven Screening-Modalitäten, die über Entnahmewege für den Hausgebrauch angeboten werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für gastrointestinale Stuhltests In-vitro-Tests, die menschliche Stuhlproben verwenden, um Anzeichen gastrointestinaler Erkrankungen zu erkennen, wie okkultes Blut, infektiöse Erreger und entzündungsbezogene Biomarker. Der Marktwert umfasst Testkits, zugehörige Verbrauchsmaterialien und Laborinstrumente, die mit routinemäßigen Stuhltest-Workflows verbunden sind.
Ausschlüsse vom Umfang: Wir schließen endoskopiegeführte Diagnosen, blutbasierte Tests und Atemtests aus, auch wenn diese bei ähnlichen Symptomen angeordnet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Instrumente
- Verbrauchsmaterialien
- Nach Testtyp
- Okkultblut
- Eier & Parasiten
- Bakterielle Krankheitserreger
- Virale Krankheitserreger
- Sonstige
- Nach Technologie
- Immunoassay
- Molekulare PCR
- Sequenzierung der nächsten Generation
- Lateralfluss-/Schnelltests
- Nach Endnutzer
- Krankenhäuser
- Diagnoselabore
- Arztpraxen & POC-Standorte
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grenzen der stuhlbasierten gastrointestinalen Diagnostik festzulegen und einen ersten Datensatz zu erstellen, bevor Annahmen getestet wurden. Wir haben Quellen ohne Bezahlschranke geprüft, wie die US-CDC und die Weltgesundheitsorganisation, zusammen mit öffentlichen Leitlinien und Methodenaktualisierungen von Gruppen wie der USPSTF und ähnlichen nationalen Screening-Gremien. Um die Krankheits- und Testnachfrage zu untermauern, nutzten wir auch begutachtete gastroenterologische Fachzeitschriften und Veröffentlichungen der öffentlichen Gesundheitsüberwachung, die enterische Infektionen und die Teilnahme am Darmkrebsscreening behandeln.
Auf der Angebotsseite nutzten wir Unternehmensmeldungen und Investorenpräsentationen, um zu sehen, wo Einnahmen aus Stuhltests innerhalb umfassenderer Diagnostikportfolios liegen, und wir prüften seriöse Presse- und Verbandswebsites auf Produkteinführungen, regulatorische Zulassungen und Änderungen bei der Kostenerstattung. Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Patentdatenbank herangezogen, um den Produktfokus und den Zeitpunkt von Innovationen zu bestätigen, insbesondere im Bereich molekularer und Multiplex-Panels. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden konsultiert, um Daten zu sammeln, Annahmen zu überprüfen und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Gespräche mit Leitern klinischer Labore, auf Gastroenterologie spezialisierten Klinikern, Distributoren und Diagnostikprodukt-Managern, die Bestellmuster und Preisbewegungen unmittelbar beobachten. Wir nutzten diese Gespräche, um zu bestätigen, wie häufig wichtige Stuhltests eingesetzt werden, wie die Probenentnahme zu Hause in der Praxis gehandhabt wird und wie sich die Preisgestaltung je nach Einrichtung unterscheidet (Krankenhauslabore versus Referenzlabore). Da es sich um einen globalen Markt handelt, haben wir Eingaben über die wichtigsten Regionen hinweg überprüft, damit die endgültigen Summen nicht von der Kostenerstattung oder dem Screening-Rhythmus eines einzelnen Landes bestimmt werden.
Verteilung der Befragten der Primärforschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 15 % | APAC: 43 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 34 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 51 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, der die Nachfrage aus Stuhltestvolumina und Testintensität rekonstruiert und diese dann anhand einer durchschnittlichen Verkaufspreisspanne, die die Wirtschaftlichkeit von Kit, Reagenzien und Verarbeitung widerspiegelt, in Werte umsetzt. Um die Zahlen praxisnah zu halten, beginnen wir mit der Kartierung des adressierbaren Testpools, der durch die Teilnahme am Darmkrebsscreening, symptomatische gastrointestinale Abklärungen und Untersuchungen auf infektiöse Gastroenteritis entsteht, und wenden dann realistische Bestellraten für gängige Stuhltests an.
Zur Überprüfung des Ergebnisses wurden selektive Bottom-up-Näherungen hinzugefügt, einschließlich stichprobenartig erhobener ASP-Werte multipliziert mit geschätzten Testvolumina aus Laboren und Kanalprüfungen, gefolgt von einem Plausibilitätscheck gegen öffentlich sichtbare Umsatzstrukturen im Diagnostikbereich. Wichtige Eingabegrößen, die den Markt typischerweise bewegen, umfassen die Nutzung von FIT und FOBT in Screening-Programmen, die Akzeptanz multiplexer molekularer GI-Panels, die Verwendung von Entzündungsmarkern wie fäkalem Calprotectin bei CED-Behandlungswegen, die Aufteilung zwischen Krankenhaus- und Referenzlaborverarbeitung sowie den Anteil der Probenentnahme zu Hause innerhalb der Routinetestung. Prognosen wurden mittels Szenarioanalyse erstellt, bei der Variablen wie Änderungen der Screening-Leitlinien, Verschärfung oder Ausweitung der Kostenerstattung und die Durchdringung molekularer Panels anhand des Konsenses aus dem Interview-Feedback angepasst werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung beginnt mit der Triangulation der modellierten Marktgesamtwerte anhand unabhängiger Signale, wie Trends bei der Screening-Teilnahme, Kommentaren zum Labordurchsatz und dem Tempo der Akzeptanz molekularer Panels. Wenn Ergebnisse außerhalb der erwarteten Bandbreiten liegen, überprüfen wir die Annahmen erneut, die üblicherweise die Abweichung verursachen, wie Testfrequenz pro Patient, Preisbänder und die Mischung zwischen routinemäßigen Immunoassays und molekularen Panels, und überprüfen diese dann mit zusätzlichen Rückfragen.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, die Logikprüfungen, Jahresvergleichsprüfungen und Konsistenzprüfungen über Regionen hinweg umfasst. Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintritt, wie eine größere Leitlinienänderung, eine Verschiebung der Kostenerstattung oder ein bemerkenswerter Sprung bei der Technologieakzeptanz. Unmittelbar vor der Auslieferung wird eine letzte Durchsicht vorgenommen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für gastrointestinale Stuhltests von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für gastrointestinale Stuhltests zu sehen, da Verlage die Grenzen unterschiedlich ziehen und unterschiedliche Methoden verwenden, um Testaktivität in Umsatz umzurechnen. Unterschiede zeigen sich auch, wenn eine Studie ein zukünftiges Basisjahr verwendet, eine andere ein aktuelles Jahr, oder wenn Annahmen zu Währungszeitpunkten und Inflation unterschiedlich angewendet werden.
Durch die Verfolgung von Testsignalen auf Einheitsebene und die Aktualisierung von Preisbändern mit Prüfungen auf Laborseite ordnet Mordor Intelligence molekulare Stuhlpanels und routinemäßige Immunoassays demselben Stuhltest-Umfang zu, während Endoskopie und blutbasierte Diagnostik ausgeschlossen bleiben, was die Gesamtwerte im Vergleich zu Studien verschieben kann, die breitere gastrointestinale Diagnostik zusammenfassen oder Wellness-Dienstleistungen im Bereich Mikrobiom einbeziehen.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,89 Mrd. USD (2026) | |
| Branchenverlag A | 1,03 Mrd. USD (2024) | Verwendet 2024 als Basisjahr und eine breitere Segmentbetrachtung, die benachbarte gastrointestinale Diagnostikdienstleistungen einbeziehen kann, was den aktuellen Wert im Vergleich zu einem Modell erhöht, das ausschließlich an Umsätzen aus Stuhltestprodukten verankert ist. |
| Gesundheitsverlag B | 2,93 Mrd. USD (2024) | Scheint breitere stuhlbezogene Angebote einzubeziehen, wie erweitertes Mikrobiom-Profiling und wellnessorientierte Tests, und könnte höhere Durchschnittspreise anwenden, ohne routinemäßige Screening-Tests von Premium-Panels zu trennen. |
Die Streuung zwischen den Schätzungen ergibt sich hauptsächlich aus der Wahl des Jahres und dem, was als Umsatz aus Stuhltests gezählt wird, nicht aus Uneinigkeit darüber, dass die Nachfrage steigt. Unser Ansatz hält die Berechnung nachvollziehbar in Bezug auf Testvolumina, Preisbänder und Akzeptanzindikatoren, was es den Lesern leichter macht, die Logik nachzuvollziehen und Annahmen zu überprüfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für gastrointestinale (GI) Stuhltests?
Der Markt erreichte 2026 einen Wert von 0,89 Milliarden USD und soll bis 2031 auf 1,24 Milliarden USD ansteigen.
Welches Produktsegment wächst am schnellsten?
Verbrauchsmaterialien wachsen mit einer CAGR von 7,32 % und übertreffen damit Instrumente aufgrund der wiederkehrenden Nachfrage nach Reagenzien und Sammelkits.
Wie schnell wächst der Asien-Pazifik-Raum?
Für den Asien-Pazifik-Raum wird eine CAGR von 7,52 % prognostiziert, die höchste regionale Wachstumsrate bis 2031.
Welche Technologie fordert Immunoassays heraus?
Die Sequenzierung der nächsten Generation gewinnt mit einer prognostizierten CAGR von 7,41 % und nahezu gleichen Kosten im Vergleich zur Multiplex-PCR an Boden.
Warum sind Point-of-Care-Standorte wichtig?
Arztpraxen und andere POC-Standorte sollen jährlich um 7,29 % wachsen, angetrieben durch CLIA-befreite Geräte, die Ergebnisse in Minuten liefern.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Unternehmen kontrollieren etwa 55 % des weltweiten Umsatzes, was auf eine moderate Konsolidierung hinweist.
Seite zuletzt aktualisiert am:



