
Cloud Testing Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.99 Milliarden US-Dollar |
| Marktgröße (2031) | 2.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.56 % |
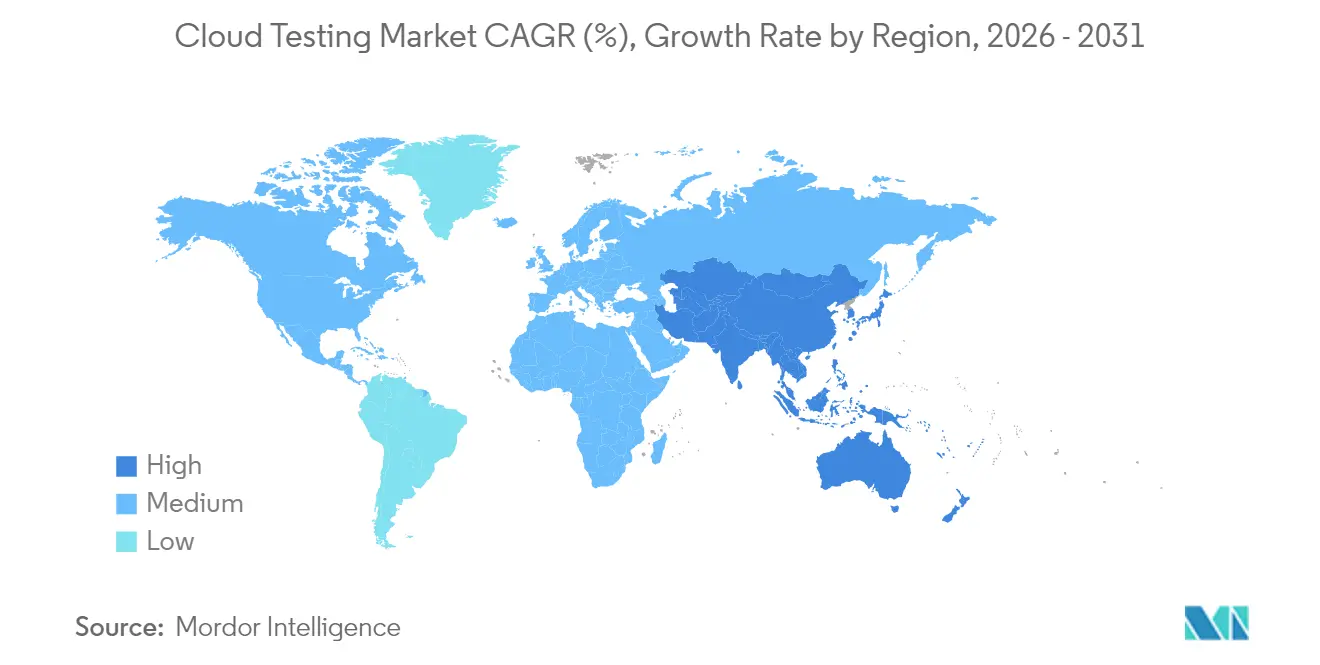
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
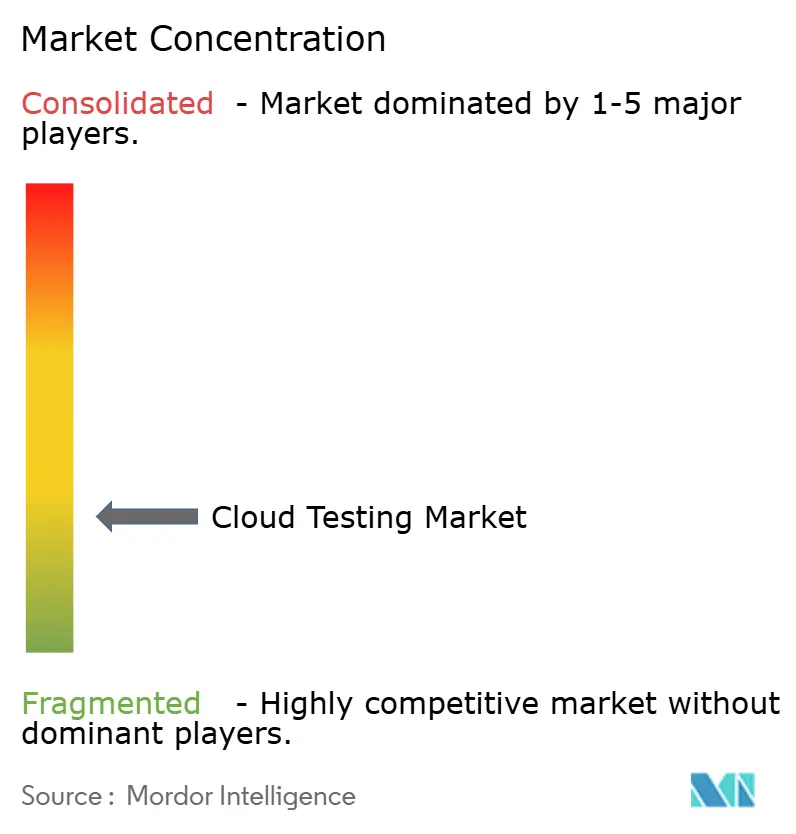
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cloud Testing Marktanalyse von Mordor Intelligence
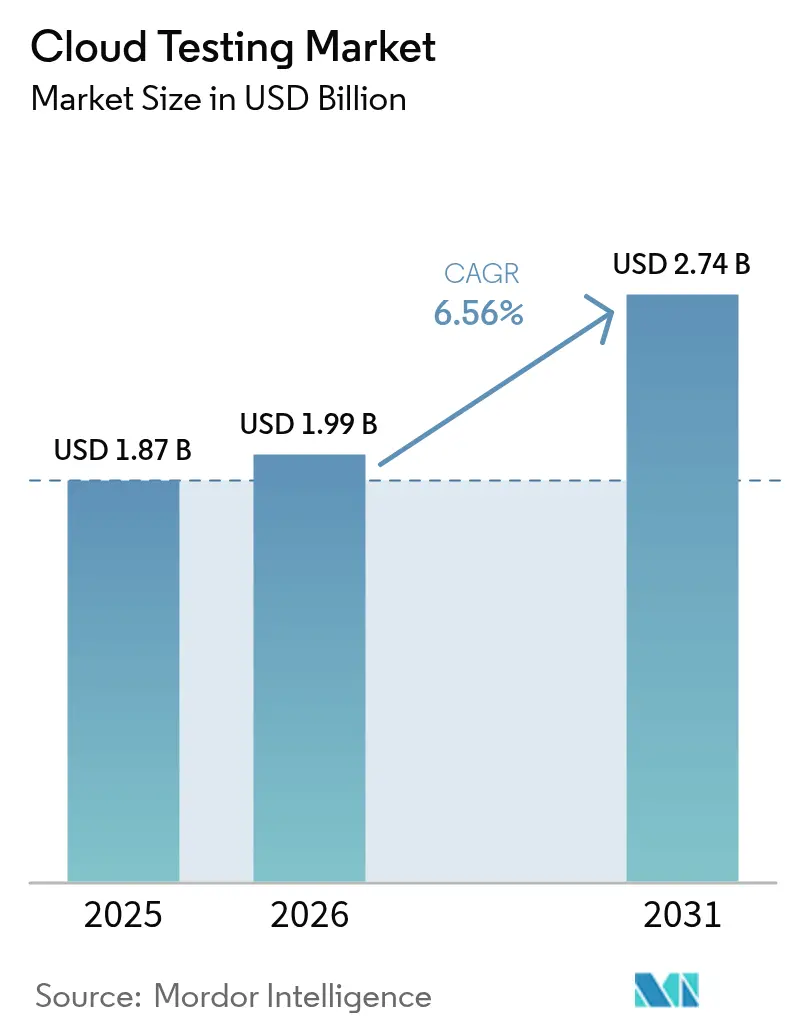
Die Größe des Cloud Testing Marktes wurde im Jahr 2025 auf USD 1,87 Milliarden bewertet und soll von USD 1,99 Milliarden im Jahr 2026 auf USD 2,74 Milliarden bis 2031 anwachsen, mit einer CAGR von 6,56 % während des Prognosezeitraums (2026–2031). Dieser stetige Anstieg spiegelt die umfassende Verlagerung von Qualitätssicherungs-Workloads in Cloud-native Pipelines für kontinuierliche Integration und kontinuierliche Bereitstellung wider – ein Übergang, der es Teams ermöglicht, kurzlebige Testumgebungen auf Abruf zu starten. Unternehmen schätzen eine elastische Infrastruktur, die unvorhersehbare Spitzenlasten absorbiert, während nutzungsbasierte Preismodelle Kapitalbarrieren beseitigen, die früher kleine Unternehmen einschränkten. KI-gestützte Testgenerierung, autonome Skript-Reparatur und enge Anbindung an Observierbarkeits-Plattformen zählen nun zu den am häufigsten nachgefragten Fähigkeiten und veranlassen Tool-Anbieter sowie Hyperscale-Cloud-Anbieter, diese nativ zu integrieren. Geopolitische Datensouveränitätsvorschriften und der Schock über Egress-Gebühren dämpfen die Begeisterung, dennoch setzen Organisationen die Migration fort, weil On-Premise-Umgebungen mit der Geschwindigkeit, Abdeckung und Wirtschaftlichkeit von Cloud-gehosteten Tests nicht mithalten können.
Wichtigste Erkenntnisse des Berichts
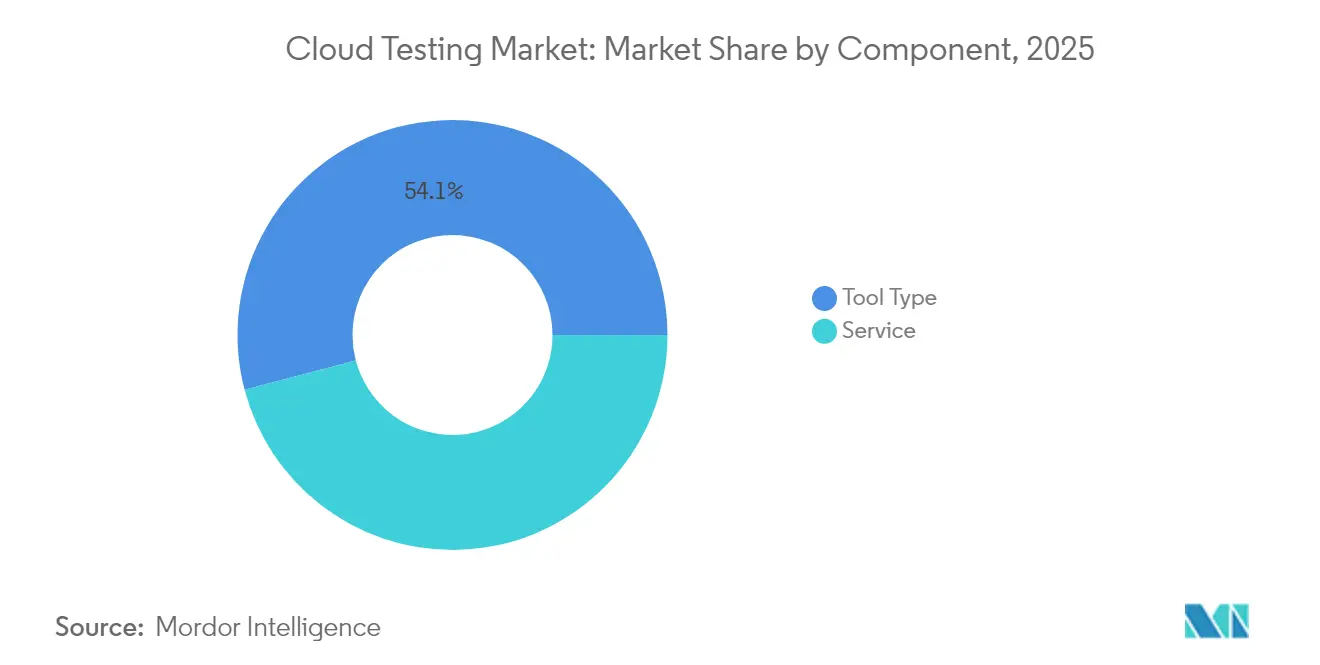
- Nach Komponente erfassten Tool-Typ-Angebote im Jahr 2025 einen Cloud Testing Marktanteil von 54,10 % und sollen bis 2031 mit einer CAGR von 8,35 % wachsen.
- Nach Unternehmensgröße entfielen im Jahr 2025 63,10 % des Umsatzes des Cloud Testing Marktes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 8,74 % wachsen werden.
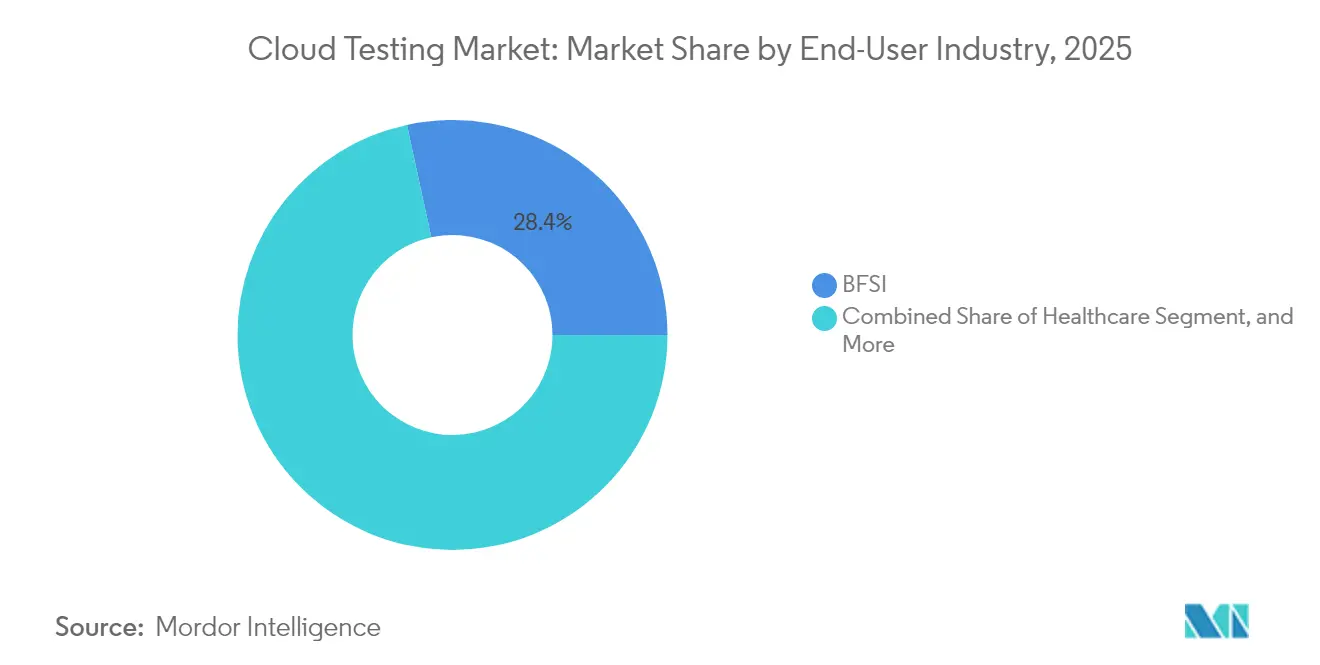
- Nach Endbenutzerbranche führte BFSI mit einem Umsatzanteil von 28,40 % im Jahr 2025 im Cloud Testing Markt; das Gesundheitswesen soll bis 2031 mit einer CAGR von 7,62 % zulegen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 43,20 % am Umsatz des Cloud Testing Marktes, während Asien-Pazifik mit einer CAGR von 8,12 % bis 2031 die schnellste regionale Wachstumsrate verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Beschleunigter Wechsel zu DevOps und CI/CD, der kontinuierliches Testing erfordert | +1.8% | Global, mit Nordamerika und Europa als führenden Regionen bei der Einführung | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität von Multi-Cloud-Architekturen, die eine durchgängige Validierung erfordern | +1.5% | Global, insbesondere Nordamerika, Europa und asiatisch-pazifische Finanzzentren | Langfristig (≥ 4 Jahre) |
| Kosten- und Skalierbarkeitsvorteile von Cloud-basierten Test-Tools gegenüber On-Premise | +1.3% | Global, mit stärkster Akzeptanz in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Explosion von mobilen und IoT-Anwendungen, die eine höhere Testabdeckung erfordern | +1.2% | Asien-Pazifik als Kernregion, Ausbreitung nach Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Nutzungsbasierte Preismodelle demokratisieren den Zugang für KMU | +0.9% | Global, mit beschleunigter Einführung in Indien, Südostasien und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Integration von KI-gestütztem autonomen Testing in Cloud-Plattformen | +1.0% | Nordamerika und Europa als frühe Anwender, Asien-Pazifik als schneller Nachfolger | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Wechsel zu DevOps und CI/CD, der kontinuierliches Testing erfordert
Organisationen, die DevOps einführen, veröffentlichen Code deutlich häufiger als traditionelle Teams, und dieser Rhythmus erfordert automatisierte Validierung in jeder Pipeline-Stufe. Die Continuous Delivery Foundation verzeichnete Bereitstellungsfrequenzen, die bei reifen Praktikern 208-mal höher lagen – eine Lücke, die von Cloud-gehosteten Suiten abhängt, die Ressourcen in Minuten hochfahren und wieder abbauen können. Dockers Umfrage von 2024 bestätigte, dass Testing und Debugging selbst in Cloud-Umgebungen zeitintensive Aufgaben bleiben, was die Nachfrage nach integrierten Werkzeugen verstärkt.[1]Docker, „Bericht zum Stand der Anwendungsentwicklung 2024”, docker.com Perforce stellte fest, dass 75 % der Praktiker KI-gesteuertes Testing als entscheidend betrachten und 57 % bereits Workloads in der Cloud betreiben. Finanzdienstleister und SaaS-Anbieter, bei denen das Release-Tempo die Wettbewerbsfähigkeit bestimmt, nehmen diese Plattformen am frühesten an. Globale Servicemanagement-Rahmenwerke wie ISO/IEC 20000 empfehlen mittlerweile kontinuierliches Testing und verankern es in Compliance-Roadmaps.
Zunehmende Komplexität von Multi-Cloud-Architekturen, die eine durchgängige Validierung erfordern
Die meisten Unternehmen betreiben Multi-Cloud-Umgebungen, was sie Fehlkonfigurationen aussetzt, die Ausgaben verschwenden und Risiken erhöhen. Bankenaufsichtsbehörden warnen, dass die Bedrohung durch Anbieterabhängigkeit Institutionen dazu veranlasst, Zwei- oder Drei-Anbieter-Strategien zu verfolgen, doch dieser Ansatz erfordert rigoroses plattformübergreifendes Testing von Failover-Mechanismen und API-Gateways. Aufsichtsbehörden in Europa verlangen nun bedrohungsbasierte Penetrationstests für systemrelevante Institutionen, was die Einführung einheitlicher Dashboards vorantreibt, die Sicherheits-, Leistungs- und Compliance-Ergebnisse konsolidieren.[2]Europäische Zentralbank, „Leitfaden zur Cloud-Auslagerung”, bankingsupervision.europa.eu Tool-Anbieter, die unternehmensweite Ergebnisse visualisieren und gleichzeitig die Lizenzspreizung minimieren, erlangen einen Wettbewerbsvorteil. Der Cloud Testing Markt belohnt daher Plattformen, die neutral bleiben und gleichzeitig nativ mit AWS, Azure und Google Cloud integriert sind.
Kosten- und Skalierbarkeitsvorteile von Cloud-basierten Test-Tools gegenüber On-Premise
Kapitalintensive Labore können mit den stoßweisen modernen Workloads kaum Schritt halten, während Cloud Testing fixe Kosten in variable Ausgaben umwandelt und Teams ermöglicht, nur für das zu zahlen, was sie nutzen. Studien zu indischen KMU zeigen, dass die Hälfte der Befragten Cloud-Dienste priorisiert, weil sie ihre Infrastruktur während Spitzenrelease-Zyklen skalieren können, ohne zusätzliche Server kaufen zu müssen. Die OECD stellte ebenfalls fest, dass nutzungsbasierte Preisgestaltung die Wettbewerbsbedingungen für kleinere Unternehmen angleicht. Dennoch berichteten 59 % der Unternehmen von höheren Gesamtausgaben, wobei Egress-Gebühren für große Datensätze häufig eine unerwartete Überraschung darstellen. Wirksame Datenverwaltungsrichtlinien, die regionsübergreifende Übertragungen begrenzen, werden unverzichtbar, um Einsparungen zu erhalten. Im Reifeprozess kombinieren Unternehmen Spot-Instanzen, reservierte Kapazitäten und intelligente Planung zur Kostenoptimierung.
Explosion von mobilen und IoT-Anwendungen, die eine höhere Testabdeckung erfordern
Das Aufkommen von Mobile-Banking, Streaming und vernetzten Geräten verstärkt den Bedarf an Leistungs-, Sicherheits- und Interoperabilitätsvalidierung. Tricentis' Umfrage von 2024 stufte mobile Qualität als eines der wichtigsten Unternehmensanliegen ein und spiegelt die Intoleranz der Kunden gegenüber Latenz oder Ausfallzeiten wider. Der aktualisierte ETSI-Standard EN 303 645 legt eine Sicherheitsbasis für Consumer-IoT fest und veranlasst Gerätehersteller, kryptografische Agilität, sichere Updates und verantwortungsvolle Offenlegung von Schwachstellen zu verifizieren. Die Verbreitung von Edge-Computing in der Asien-Pazifik-Region erschwert Latenztests zusätzlich, da Workloads nun näher an den Nutzern liegen. Tool-Anbieter, die geografisch verteilte Last-Generatoren und Protokollunterstützung für MQTT, CoAP und 5G-SA bereitstellen, werden im Cloud Testing Markt Marktanteile gewinnen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Datensicherheits- und Compliance-Bedenken, die die Bewegung von Testdaten einschränken | -1.1% | Europa (DSGVO), Nordamerika (HIPAA), Asien-Pazifik Finanzzentren | Mittelfristig (2–4 Jahre) |
| Trägheit der Legacy-Infrastruktur in stark regulierten Sektoren | -0.8% | Global, insbesondere nordamerikanisches und europäisches Bank- und Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Steigende Cloud-Egress-Kosten für große Testdatensätze | -0.6% | Global, mit gravierenden Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Tool-Spreizung und Qualifikationslücken, die Orchestrierungskomplexität verursachen | -0.7% | Global, mit stärkerem Einfluss in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und Compliance-Bedenken, die die Bewegung von Testdaten einschränken
Die Leitlinien der Europäischen Zentralbank verpflichten Finanzinstitute dazu, Prüfungsrechte zu wahren und Ausstiegsstrategien aufrechtzuerhalten, wenn sie Tätigkeiten in die Cloud auslagern. Der Rechtsakt über die digitale operationale Resilienz fügt Penetrationstest-Mandate und Drittanbieter-Register hinzu, was einige Unternehmen davon abhält, produktionsähnliche Datensätze in gemeinsam genutzte Umgebungen zu übertragen. HIPAA und die DSGVO erhöhen die Risiken für Anbieter, die personenbezogene Gesundheitsdaten oder Daten von EU-Bürgern verarbeiten. Anbieter reagieren mit verschlüsselter Speicherung, Single-Tenant-Regionen und Werkzeugen zur synthetischen Datenerstellung, doch die Einführung verlangsamt sich dennoch, wenn Datenschutzbeauftragte zusätzliche Prüfungen verlangen. Infolgedessen entwickeln sich Datenmaskierungs- und Subsetting-Technologien parallel zum Cloud Testing Markt, um sicherzustellen, dass Teams die Funktionalität validieren können, ohne sensible Daten preiszugeben.
Trägheit der Legacy-Infrastruktur in stark regulierten Sektoren
Die meisten Banken betreiben weiterhin Mainframe-basierte Kernsysteme, deren Schnittstellen sich moderner Automatisierung widersetzen. Bundesbehörden berichten von ähnlichen Herausforderungen: Undokumentierte Schnittstellen, fest kodierte Geschäftslogik und veraltete Sicherheitskontrollen behindern die Einführung von Cloud-nativem Testing. Obwohl Tool-Anbieter Konnektoren und Emulatoren anbieten, schreckt der erforderliche Investitionsaufwand für die Überarbeitung von Anwendungen und die Umschulung von Mitarbeitern vor schnellen Veränderungen ab. Aufsichtsbehörden signalisieren dennoch Ungeduld und betonen, dass eine verlängerte Abhängigkeit von Legacy-Systemen die Risiken für die operationale Resilienz erhöht. Der Cloud Testing Markt spaltet sich daher auf: Digital-native Herausforderer übernehmen vollständig gehostete Suiten, während etablierte Unternehmen hybride Strategien verfolgen, die On-Premise-Simulatoren und Cloud-basierte Testumgebungen miteinander verbinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Self-Service-Tools überholen Managed ServicesTool-Typ-Plattformen erwirtschafteten 2025 den größten Anteil am Cloud Testing Markt, mit 54,10 % des Umsatzes, und sind positioniert, bis 2031 mit einer CAGR von 8,35 % zu wachsen. Die Nachfrage konzentriert sich auf Leistungs-, Last- und Sicherheitsmodule, die sich direkt in CI/CD-Pipelines einfügen und Infrastruktur nur bei Bedarf hochfahren, was Leerlaufkosten minimiert. Unternehmen tendieren auch zu Interoperabilitätstests, die Microservices über Multi-Cloud-Umgebungen validieren, sowie zu Resilienz-Tests, die Failover unter chaotischen Bedingungen nachweisen. Nutzungsbasierte Preisgestaltung senkt Einstiegsbarrieren, fördert breitere Experimente und lässt die Cloud Testing Marktgröße für Tools schneller wachsen als bei Diensten. KI-Ergänzungen generieren mittlerweile Testfälle und reparieren Skripte, reduzieren repetitive Arbeit und ermöglichen es erfahrenen Ingenieuren, sich auf Randbedingungen zu konzentrieren.
Serviceangebote, die Managed Services und Professional Services kombinieren, hielten 2025 einen Anteil von 45,90 %, liegen aber beim Wachstum zurück. Kunden ohne internes Fachwissen verlassen sich weiterhin auf Integratoren wie Cognizant, Wipro und Qualitest für ergebnisorientierte Verträge, insbesondere wenn regulatorische Compliance-Rahmenwerke formale Bescheinigungen erfordern. Anbieterportfolios legen zunehmend Wert auf Beratung zur KI-Bias-Validierung, zur Härtung von IoT-Geräten und zu Datenresidenz-Architekturen. Da die Benutzerfreundlichkeit von Plattformen steigt und die interne DevOps-Reife zunimmt, verlagern viele Unternehmen routinemäßige Regressionsdurchläufe dennoch wieder ins eigene Haus – ein Trend, der die Umsatzexpansion bei Diensten innerhalb des breiteren Cloud Testing Marktes hemmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Unternehmensgröße:
KMU beschleunigen die Einführung durch nutzungsbasierte PreisgestaltungGroßunternehmen hielten 2025 63,10 % der Ausgaben, was ihre komplexen globalen Umgebungen, vielschichtigen Compliance-Verpflichtungen und ihren Appetit auf fortschrittliche Automatisierung widerspiegelt. Diese Organisationen setzen häufig mehrere sich überschneidende Suiten ein – zum Beispiel werden anbieterspezifische Sicherheitsscanner mit Open-Source-Lastgeneratoren kombiniert –, um jede Arbeitslast abzudecken. Sie verhandeln auch Unternehmensvereinbarungen mit Hyperscalern, die Compute-Guthaben und native Testing-Funktionen bündeln, was ihr Gewicht innerhalb der Größenkategorie des Cloud Testing Marktes stärkt.
Kleine und mittlere Unternehmen stellen jedoch die am schnellsten wachsende Gruppe dar, mit einer CAGR von 8,74 % bis 2031. Ihre Attraktivität ergibt sich aus nutzungsbasierten Tarifen, die es einem zweiköpfigen Startup ermöglichen, die gleiche Browser-Matrix auszuführen, die einst auf Fortune-500-Budgets beschränkt war. Community-Foren und Low-Code-Oberflächen verkürzen Lernkurven, während Marktplatzerweiterungen bei Bedarf Nischenfunktionen – wie Barrierefreiheits- oder Lokalisierungsprüfungen – hinzufügen. Im Wachstumsprozess kehren diese Unternehmen selten zu On-Premise-Setups zurück und tragen dauerhaft zur Expansion des Cloud Testing Marktes bei.
Nach Endbenutzerbranche:
BFSI führt, Gesundheitswesen beschleunigtBFSI lieferte 2025 den größten Anteil am Cloud Testing Markt mit 28,40 % des Umsatzes. Regulierungsbehörden erwarten mittlerweile permanente Penetrationstests, Resilienz-Übungen ohne Ausfallzeiten und unveränderliche Prüfpfade, was Banken dazu zwingt, ausgefeilte Test-Orchestrierung einzusetzen. Fintech-Herausforderer verstärken die Dringlichkeit, indem sie mehrmals täglich Releases veröffentlichen, was etablierte Unternehmen dazu veranlasst, Pipelines zu modernisieren oder Kunden zu riskieren. Kernbanken-Migrationen zu Dual-Anbieter-Umgebungen erhöhen die Komplexität weiter und befeuern die Nachfrage nach durchgängiger Validierung.
Gesundheitsanwendungen – von Telemedizin-Portalen bis hin zu Software als Medizinprodukt – sollen bis 2031 mit einer CAGR von 7,62 % zulegen. FDA-Leitlinien zur KI-Transparenz verpflichten Hersteller dazu, Datensätze, Referenzmodelle und Testergebnisse für jedes Release nachzuverfolgen. Interoperabilitätsregeln wie FHIR und TEFCA schaffen zusätzliche Prüfpunkte, um einen nahtlosen Datenaustausch zwischen elektronischen Patientenaktensystemen zu gewährleisten. Anbieter, die nachverfolgbaren, rollenbasierten Zugang zu Testumgebungen mit geschützten Gesundheitsdaten bieten, differenzieren sich in diesem compliance-zentrierten Bereich des Cloud Testing Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Cloud-Testing-Markt Nordamerika
Nordamerika erwirtschaftete 43,20 % des Umsatzes im Jahr 2025, was auf ausgereifte DevOps-Praktiken und eine hohe Konzentration von Softwareunternehmen zurückzuführen ist, die schnelle Release-Zyklen als Wettbewerbsvorteil betrachten. US-amerikanische Finanzinstitute, große Anbieter von Software als Dienst und der Bundessektor legen allesamt großen Wert auf Resilienz, was kontinuierliche Investitionen in automatisiertes Testen antreibt. Das Technologie-Ökosystem Kanadas spiegelt diese Prioritäten wider, wobei staatliche Digitalisierungsprogramme auf Provinzebene Cloud-native QA-Frameworks übernehmen. Mexikos Nearshore-Entwicklungszentren steigern den regionalen Verbrauch zusätzlich, da sie nordamerikanische Kunden mit Code beliefern.
Cloud-Testing-Markt Asien-Pazifik
Die Region Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 8,12 % bis 2031, angetrieben durch den Aufbau souveräner Cloud-Infrastrukturen, mobilzentrierte Verbrauchergewohnheiten und umfangreiche Digitalisierungsmandate des öffentlichen Sektors. Chinas Bestrebungen zur Lokalisierung von Software-Stacks befeuern die Nachfrage nach inländischen Toolchains, während Indiens jährliches Wachstum von 25 % im Bereich Public Cloud die Akzeptanz sowohl bei Start-ups als auch bei staatlichen Behörden fördert. Die Expansion der digitalen Wirtschaft Südostasiens im Wert von 263 Milliarden USD fügt transaktionale Workloads hinzu, die unter fragmentierten Netzwerkbedingungen einem Performance-Testing unterzogen werden müssen. Japan und Südkorea konzentrieren sich auf Private-Cloud-Migrationen unternehmenskritischer SAP-Landschaften, die Regressionstestsuiten zur Validierung der konvertierten Geschäftslogik erfordern.
Cloud-Testing-Markt EMEA und Südamerika
Europa verbindet eine hohe Akzeptanz mit strenger Regulierung. Der Digital Operational Resilience Act, der im Januar 2025 in Kraft getreten ist, verpflichtet Banken dazu, Cloud-Testing-Verfahren zu dokumentieren, Partner für bedrohungsgeleitete Penetrationstests einzusetzen und Exit-Strategien vorzuhalten. Deutschland, Frankreich und das Vereinigte Königreich führen die Ausgaben an und nutzen mandantenfähige Regionen, die den Datensouveränitätsanforderungen der DSGVO entsprechen. Der dichte Rechenzentrumsfußabdruck der Niederlande zieht Hyperscaler und unabhängige Testanbieter an und bildet so einen regionalen Knotenpunkt. Darüber hinaus verbreitern Brasiliens Fintech-Boom, Saudi-Arabiens Mandate für souveräne Cloud-Infrastrukturen und der Aufschwung des Mobile-Banking in Südafrika gemeinsam die Kundenbasis und sorgen dafür, dass der Cloud-Testing-Markt weltweit umkämpft bleibt.

Regulatorisches Umfeld
Die Einführung von Cloud-Testing wird durch Anforderungen an Sicherheit, Resilienz und Souveränität geprägt, die beeinflussen, wo Testdaten verarbeitet werden dürfen und wie Drittanbieter-Cloud-Provider abgesichert werden. In der Europäischen Union ist der Digital Operational Resilience Act (DORA) seit Januar 2025 in Kraft und erhöht die Anforderungen an fortlaufende Testnachweise, Register für Drittanbieter-IKT-Dienstleister und bedrohungsgeleitete Sicherheitsvalidierung im Finanzsektor. Dies steigert wiederum die Nachfrage nach auditfähigen Cloud-Testumgebungen und nachvollziehbaren Testartefakten.
Im Juni 2026 brachte die Europäische Kommission einen Vorschlag für einen Cloud and AI Development Act (CADA) voran, der ein Rahmenwerk zur Cloud-Souveränität mit unionsweiten Zusicherungsstufen und Anerkennungswegen über nationale zuständige Behörden für Anbieter im öffentlichen Sektor einführt. Neben der Regulierung fungieren weit verbreitete Standards weiterhin als praktische Compliance-Ankerpunkte in Cloud-Testprogrammen, darunter ISO/IEC 27017:2025 für cloudspezifische Sicherheitskontrollen und NIST SP 800-171 Revision 3 als Benchmark für den Schutz kontrollierter, nicht klassifizierter Informationen in nichtbundesstaatlichen Systemen. Diese Standards beeinflussen Beschaffungs-Checklisten und die Kontrollzuordnung sowohl für Testplattformen als auch für Managed Services.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Cloud-Infrastruktur- und Plattformanbietern (Compute, Speicher, Identität, Networking, Observability) von Hyperscalern, die die elastischen Umgebungen und nativen Dienste bereitstellen, um ephemere Testumgebungen aufzubauen. Darüber befinden sich Anbieter von Cloud-Testing-Tools, die Performance- und Lasttests, Sicherheitstests, Kompatibilitätstests und CI/CD-integrierte Automatisierung liefern, zusammen mit agentenbasierten Fähigkeiten, die Tests generieren und Skripte reparieren.
Datengrundlagen (Erstellung synthetischer Daten, Maskierung und Sub-Setting) sowie Sicherheits- und Compliance-Tools fungieren als wichtige Vermittler, insbesondere für regulierte Kunden, die produktionsnahe Abdeckung benötigen, ohne sensible Daten über Regionen oder Mandanten hinweg zu bewegen. Systemintegratoren und Managed-Service-Provider setzen diese Plattformen dann operativ in unternehmensweite DevSecOps-Workflows um und verwalten Pipeline-Integration, Governance und Cross-Cloud-Orchestrierung für komplexe Umgebungen in BFSI, Gesundheitswesen und Telekommunikation. Vertrieb und Kommerzialisierung laufen zunehmend über Cloud-Marktplätze und Unternehmensvereinbarungen, was die Onboarding-Zeit verkürzt und die Ausgaben auf weniger Beschaffungskanäle konzentriert. Nachgelagert führen Endnutzer (große Unternehmen und schnell wachsende KMU) kontinuierliches Testen in CI/CD durch und nutzen Telemetriedaten, um Testpriorisierung und Behebung zu verbessern, wobei Anforderungen an Multi-Cloud- und regionale Resilienz eine stärkere Nutzung verteilter Testausführung und standardisierter Berichterstattung vorantreiben.
Wettbewerbslandschaft
Der Wettbewerb erstreckt sich auf globale Integratoren, reine Test-Automatisierungsspezialisten und Hyperscale-Cloud-Plattformen. IBM, Cognizant, Wipro und Capgemini nutzen Unternehmensbeziehungen, um Testing in digitale Transformationsprojekte zu bündeln. AWS, Google Cloud und Microsoft Azure betten native Rahmenwerke ein, erfassen Workloads frühzeitig und setzen unabhängige Anbieter unter Druck, sich über erweiterbare APIs zu integrieren. Spezialisierte Anbieter wie Tricentis, SmartBear, Sauce Labs und Micro Focus konkurrieren auf Tiefe und bieten modellbasierte Automatisierung, selbstheilende Skripte und Compliance-Vorlagen, die generische Plattformangebote übertreffen.
Fusionen und Übernahmen unterstreichen den Konsolidierungsschwung. GTCRs Investition von USD 1,33 Milliarden in Tricentis bei einer Bewertung von USD 4,5 Milliarden stellt Kapital bereit, um KI-Funktionen auszubauen und neue Märkte zu erschließen. SmartBears Übernahme von QMetry integriert Anforderungsmanagement und risikobasiertes Testing in seine Suite und steigert die Attraktivität für regulierte Branchen. Accentures 27 Akquisitionen, darunter Navisite und OpenStream, skalieren die verwaltete Testing-Kapazität und demonstrieren den Appetit des Dienstleisters auf End-to-End-DevSecOps-Portfolios.[3]Accenture, „Accenture schließt Übernahme von Navisite ab”, accenture.com Anbieter investieren auch in Engines für synthetische Daten, IoT-Protokollbibliotheken und Agenten-Testing-Sandboxes, um sich in Nischen zu differenzieren, die von Hyperscalern nicht ausreichend bedient werden.
Der strategische Fokus verbindet mittlerweile KI-gestützte Testgenerierung mit Produktions-Telemetrie. Anbieter integrieren sich in Observierbarkeits-Tools, sodass Vorfälle nach dem Release in Modell-Nachtrainingsprozesse einfließen und künftige Fehlentweichungen reduziert werden. Partnerschaften entstehen zwischen Testing-Suiten und Plattformen für Sicherheitsinformations- und Ereignismanagement, da anerkannt wird, dass funktionale und sicherheitsbezogene Validierungen in Zero-Trust-Architekturen konvergieren. Open-Source-Projekte wie Testcontainers und k6 halten den Druck auf kommerzielle Preisgestaltung aufrecht und stellen sicher, dass der Cloud Testing Markt trotz Konsolidierung wettbewerbsintensiv bleibt.
Führende Unternehmen im Cloud Testing Markt
Oracle Corporation
IBM Corporation
Cognizant Technologies
Akamai Technologies Inc.
Capgemini SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud-Testing-Markt
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- Capgemini SE
- Cognizant Technology Solutions Corp.
- Wipro Limited
- Akamai Technologies Inc.
- Broadcom Inc. (BlazeMeter)
- SmartBear Software Inc.
- Micro Focus International plc
- Tricentis GmbH
- Sauce Labs Inc.
- Google LLC
- Amazon Web Services Inc.
- Keysight Technologies
- Parasoft Corporation
- Cigniti Technologies Ltd
- Invensis Technologies Pvt Ltd
- Cygnet Infotech Pvt Ltd
- Testlio Inc.
- Applause App Quality Inc.
- Qualitest Group

Marktchancen und Zukunftsaussichten
Ein klarer Weißraum ist der Übergang von isolierter Testautomatisierung zu agentenbasierter, governance-bewusster Qualitätstechnik, die über hybride Umgebungen hinweg operieren kann, während ein auditierbarer Nachweispfad erhalten bleibt. Die Produktaktivitäten im Jahr 2026 deuten in diese Richtung: Tricentis stellte eine Ende-zu-Ende-agentenbasierte Qualitätstechnik-Plattform vor (März 2026), SmartBear führte KI-Erweiterungen über seinen gesamten Testlebenszyklus ein (März 2026), Leapwork brachte seine Continuous Validation Platform für Cloud- und On-Premises-Anwendungsfälle auf den Markt (April 2026), und Inflectra veröffentlichte Rapise 9.0 mit KI-gestützter Selbstheilung für Webtests (März 2026). Diese Einführungen zeigen aktive Investitionen in autonome Testerstellung, selbstheilende Wartung und Orchestrierung über UI-, API- und Performance-Bereiche hinweg und unterstützen Unternehmen bei der Bewältigung von Tool-Wildwuchs und Pipeline-Friktionen.
Regulierte und infrastrukturintensive Umgebungen schaffen zudem Chancen für Plattformen, die kontinuierliches Testen mit Compliance-Zuordnung und standardisierten Prozesskontrollen verbinden. Internationale Teststandards wie ISO/IEC/IEEE 29119 bieten ein Rahmenwerk für risikobasierte Test-Governance, während die ITU-T-Empfehlung Q.4045 automatisierte Testüberlegungen für virtualisierte Netzwerkfunktionen formalisiert. Zusammen verstärken diese Anforderungen die Nachfrage nach wiederholbarer Absicherung bei Telekommunikations- und Cloud-native-Netzwerk-Deployments. Parallel dazu erhöhen Anforderungen an Datensouveränität und Datenschutz den Bedarf an Pipelines für synthetische Daten und kontrollierter Bewegung von Testdaten, einschließlich Oracle-Funktionen zur Erstellung realistischer synthetischer Daten für Entwicklungs- und Testworkflows, die produktionsnahe Abdeckung unterstützen, ohne sensible Datensätze offenzulegen.
Recent Industry Developments in Cloud-Testing-Markt
- April 2026: Oracle veröffentlichte Oracle Communications Solution Test Automation Platform (STAP) 1.26.1.0.0 mit einer neuen Intelligent-Search-Funktion im Dashboard, um Testempfehlungen aufzuzeigen und die Erstellung neuer Testaufgaben aus vorhandenen Artefakten zu beschleunigen. Die Version unterstützt schnellere Regressionszyklen für cloudbasierte Kommunikationsstacks und stärkt Oracle-ausgerichtete Automatisierungsworkflows für Unternehmen, die auf paketierte Testressourcen standardisieren.
- Juni 2025: Tricentis übernahm Testim und fügte seiner Plattform Low-Code-UI-Automatisierung und generative Testdatenfähigkeiten für SaaS- und Mobile-First-Testprogramme hinzu. Der Deal erweiterte die Tricentis-Abdeckung für Teams, die schnellere Testerstellung und geringeren Wartungsaufwand suchen, und verstärkte die Konsolidierung unter Anbietern von Cloud-Testing- und Quality-Engineering-Suiten.
- September 2024: Oracle kündigte Generative Development (GenDev) für die Entwicklung von Unternehmensanwendungen an, einschließlich Autonomous Database Select AI Synthetic Data Creation zur Generierung realistischer Testdaten aus Klonen von Produktionsdatenbanken. Diese Fähigkeit adressiert direkt einen zentralen Engpass im Cloud-Testing und erzeugt konforme, produktionsnahe Datensätze für die Validierung, ohne sensible Quelldaten offenzulegen.


Cloud-Testing-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Cloud-Testing Softwaretestaktivitäten, die über cloudbasierte Umgebungen, Tools und Dienste erbracht werden und Teams helfen, die Qualität, Leistung und Sicherheit von Anwendungen zu validieren, ohne die gesamte Testinfrastruktur selbst zu besitzen.
Ausgeschlossene Bereiche: Wir schließen allgemeine, ausschließlich On-Premise-basierte Testarbeiten aus, die keine Cloud-Infrastruktur oder cloudbasierte Testdienste nutzen.
Übersicht der Segmentierung
- Nach Komponente
- Tool-Typ
- Leistungs- und Lasttest
- Interoperabilitäts- und Kompatibilitätstest
- Stress- und Wiederherstellungstest
- Sicherheitstest
- Systemintegrations- und Benutzerakzeptanztest
- Sonstige Tool-Typen
- Service
- Managed Service
- Professional Service
- Tool-Typ
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endbenutzerbranche
- BFSI
- Gesundheitswesen
- IT und Telekommunikation
- Medien und Unterhaltung
- Einzelhandel
- Sonstige Endbenutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Deskarbeit beginnt mit dem Aufbau einer belastbaren Faktenbasis zu Cloud-Adoption und Softwarebereitstellungsmustern, da diese die praktischen Nachfragetreiber für Cloud-Testing sind. Wir beziehen uns auf öffentliche Quellen wie NIST-Leitlinien zum Cloud Computing, ISO/IEC-Standards für Softwaretests und -qualität sowie fachlich begutachtete Zeitschriften, die Testautomatisierung und DevOps-Praktiken verfolgen.
Um den regionalen Kontext zu verankern, nutzen wir zudem offizielle Statistiken und öffentliche Datensätze wie das US Bureau of Labor Statistics für Softwareberufe, die OECD für IKT-Indikatoren und die ITU für Trends bei Telekommunikations- und Breitbandpenetration, die die Nutzung digitaler Anwendungen beeinflussen. Auf der Angebotsseite prüfen wir Unternehmensmeldungen, Ergebnismaterialien, Produktdokumentationen und seriöse Presseberichterstattung, um zu verstehen, wie Angebote als Tools versus Dienste verpackt werden. Bei Bedarf nutzen wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Nachrichten und Finanzdaten, um den Geschäftsmix und den Produktfokus abzugleichen. Die hier aufgeführten spezifischen Desk-Quellen sind lediglich beispielhaft, und weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärvalidierung erfolgt durch Experteninterviews und strukturierte Umfragen mit Cloud-QA-Verantwortlichen, Testmanagern, DevOps-Eigentümern und Service-Delivery-Teams, sodass Annahmen aus der Desk Research korrigiert und ergänzt werden können durch die Art und Weise, wie Anbieter und Käufer Cloud-Testing-Ausgaben beschreiben. Da es sich um einen globalen Markt handelt, verteilen wir die Kontaktaufnahme über APAC, EMEA und Amerika, um Unterschiede in der Cloud-Reife, den Compliance-Anforderungen von Unternehmen und dem Kaufverhalten widerzuspiegeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 15% | APAC: 45% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 31% | EMEA: 32% |
| Kleinere Akteure: 15% | Manager: 54% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung nutzt eine Top-Down- und Bottom-Up-Logik. Der Top-Down-Ansatz beginnt mit dem adressierbaren Pool an cloudbasierten Anwendungsentwicklungs- und Testaktivitäten und rekonstruiert diesen dann anhand der Adoption von Cloud-Testumgebungen und des Mixes aus Tool-Abonnements versus Testdiensten. Sobald dieser Nachfragepool gebildet ist, gleichen wir ihn mit selektiven Bottom-Up-Näherungen ab, wie z. B. stichprobenbasierten Umsatzaufteilungen von Anbietern, Kanalprüfungen zu gängigen Verpackungsmodellen und einer ASP-mal-Nutzungsschätzung für typische Testausführung und Umgebungsverbrauch.
Zu den im Modell verwendeten Eingaben zählen das Tempo der DevOps- und CI/CD-Adoption, das Niveau der Cloud-Migration nach Unternehmensgröße, der Anteil von Tools versus Diensten als realer Kaufsplit, die Intensität der Testautomatisierung und regionale Signale zur Cloud-Reife. Wo eine direkte Umsatzzuordnung unklar ist, wenden wir Regeln zur Lückenbehandlung an, die eine Doppelzählung zwischen Tool-Lizenzen und dienstleistungsgeführter Bereitstellung vermeiden, und wir berücksichtigen nur Ausgaben, die an cloudbasierte Testausführung oder -verwaltung gebunden sind.
Für die Prognose wird eine Szenarioanalyse verwendet, um unterschiedliche Raten der Cloud-Modernisierung und regulatorischer Reibung widerzuspiegeln, und anschließend werden die Szenariogewichtungen anhand der Erwartungen von Praktikern zu Budgets, Automatisierungseinführung und Preisänderungen der Anbieter in den nächsten Jahren angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Indikatoren, die sich mit diesem Markt bewegen, einschließlich der Richtung der Cloud-Ausgaben von Unternehmen, Trends bei der Häufigkeit von Softwareveröffentlichungen und berichteten Mustern der Tool-Adoption von Entwicklungsteams. Ausreißer werden schrittweise überprüft, zunächst durch interne Analystenprüfungen zu Arithmetik und Definitionen und dann durch Auslöser für erneute Kontaktaufnahme, wenn sich eine zentrale Annahme ändert oder ein regionales Ergebnis inkonsistent mit bekannten Nachfragesignalen erscheint.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Preisänderungen, umfassende Plattformverschiebungen oder regulatorisch bedingte Änderungen der Cloud-Nutzung. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Sicht basierend auf den neuesten verfügbaren öffentlichen Daten und aktualisierten Primärdaten erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence im Bereich Cloud-Testing mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Cloud-Testing können weit voneinander abweichen, und die Unterschiede lassen sich in der Regel darauf zurückführen, wie jeder Publisher Cloud-Testing-Ausgaben definiert, welche benachbarten Ausgabenpools mit einbezogen werden und wie Annahmen wie Adoption und Preisgestaltung fortgeschrieben werden.
Die Tabelle zeigt eine breite Streuung der Zahlen. Im Modell von Mordor Intelligence ist der Wert auf Cloud-Testing-Tools und verwandte Dienste beschränkt, die für die Bereitstellung von Softwaretests genutzt werden, anstatt breitere Softwaretest-Budgets einzubeziehen, die On-Premise bleiben oder in benachbarten Ausgaben für Cloud-Infrastrukturtests liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,87 Milliarden USD (2025) | |
| Branchenpublisher A | 7,80 Milliarden USD (2025) | Erweitert die erfassten Ausgaben typischerweise durch Bündelung breiterer Testarten und Bereitstellungsmodi, und kann einen größeren Anteil der Unternehmens-QA-Budgets der Cloud zuschreiben, selbst wenn die Ausführung über Cloud- und On-Premise-Umgebungen gemischt ist. |
| Branchenpublisher B | 14,01 Milliarden USD (2025) | Verwendet häufig eine breitere Definition, die Tools, Dienste und cloudplattformbezogene Testaktivitäten vermischt, was die Gesamtsummen erhöhen kann, wenn Cloud-Adoptionsraten auf einen größeren adressierbaren Softwaretest-Pool angewendet werden. |
Betrachtet man die Tabelle insgesamt, so liegt die wichtigste Erkenntnis darin, dass Umfang und Zuordnung den größten Teil der Unterschiede erklären, insbesondere hinsichtlich der Frage, ob gemischte Bereitstellungstests und benachbarte Infrastrukturtestausgaben einbezogen werden. Wir halten das Modell wiederholbar, indem wir die Gesamtsummen an Adoption, den Mix aus Tools versus Diensten und regionale Nachfragesignale zurückbinden und anschließend etwaige Ausreißer überprüfen, bevor die Ergebnisse freigegeben werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Cloud Testing Markt im Jahr 2026?
Die Größe des Cloud Testing Marktes beträgt USD 1,99 Milliarden im Jahr 2026 und soll bis 2031 USD 2,74 Milliarden erreichen.
Wie hoch ist die erwartete Wachstumsrate für Cloud-basiertes Testing?
Der Umsatz soll zwischen 2026 und 2031 mit einer CAGR von 6,56 % steigen, da Unternehmen Qualitätssicherungs-Workloads in die Cloud verlagern.
Welches Komponenten-Segment wächst am schnellsten?
Tool-Typ-Plattformen sollen mit einer CAGR von 8,35 % expandieren und Service-Angebote überholen, da Teams Self-Service-Automatisierung bevorzugen.
Welche Region wird den größten Neuzuwachs bei den Ausgaben verzeichnen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,12 % wachsen – das schnellste Tempo aller Regionen.
Warum führen KMU Cloud Testing so schnell ein?
Nutzungsbasierte Preisgestaltung beseitigt Kapitalausgabenbarrieren und ermöglicht es kleinen Teams, die Testabdeckung zu skalieren, ohne eine eigene Infrastruktur zu besitzen.
Seite zuletzt aktualisiert am:



