
Blockchain-IoT-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.81 Milliarden US-Dollar |
| Marktgröße (2031) | 13.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.62 % |
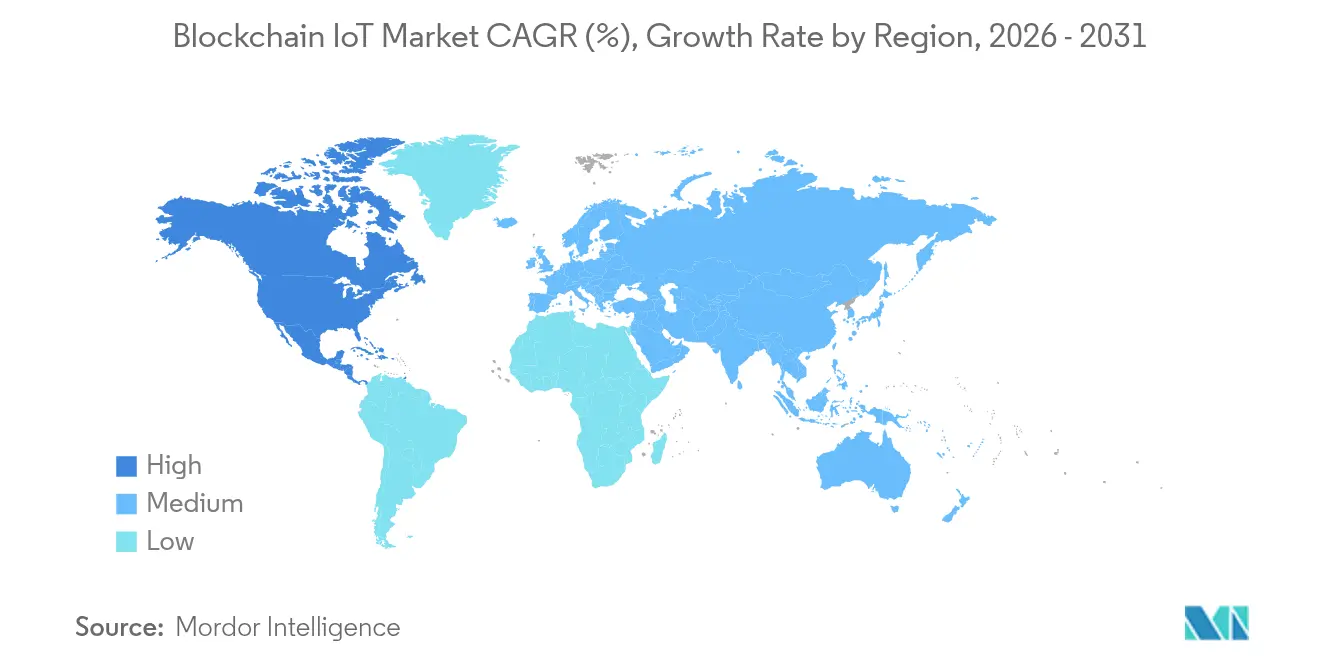
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
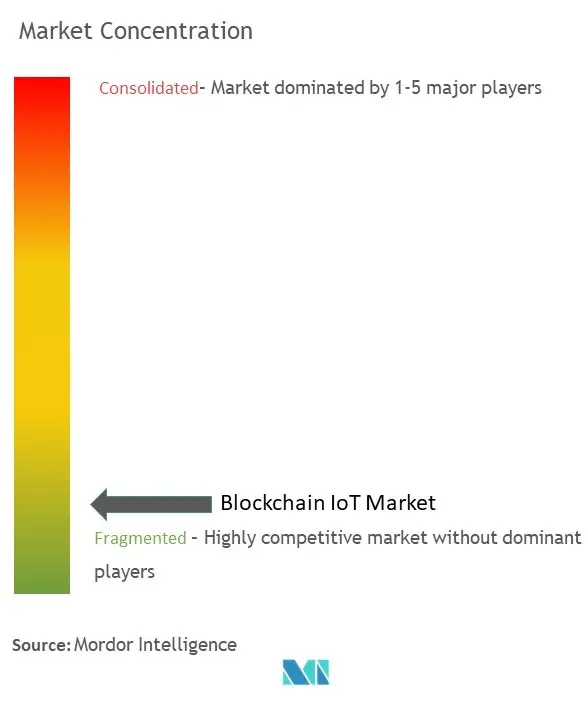
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Blockchain-IoT-Marktanalyse von Mordor Intelligence
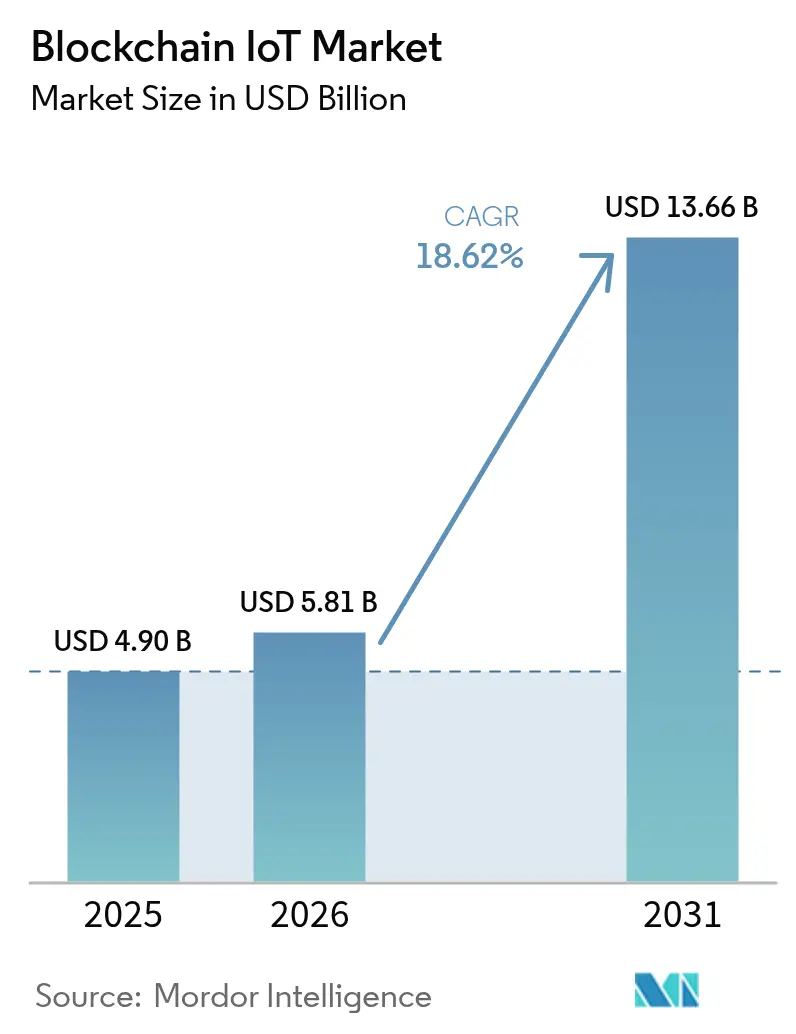
Die Blockchain-IoT-Marktgröße wurde im Jahr 2025 auf 4,90 Milliarden USD geschätzt und soll von 5,81 Milliarden USD im Jahr 2026 auf 13,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 18,62 % während des Prognosezeitraums (2026–2031).
Eskalierende Cyberangriffe auf vernetzte Geräte, verschärfte Transparenzvorschriften für Lieferketten und die Nachfrage von Unternehmen nach manipulationssicheren Datenflüssen fördern die rasche Einführung. Layer-2-Roll-ups und edgegebundene Konsensmodule senken Latenzgrenzen, die bislang den industriellen Einsatz einschränkten, während dezentrale physische Infrastrukturnetzwerke (DePIN) tokenbasierte Geschäftsmodelle schaffen, die ungenutzte Sensorkapazitäten monetarisieren. Kurzfristig dominieren Hardwareausgaben das Wachstum, da Unternehmen sichere Elemente integrieren; Infrastrukturdienstleistungen erzeugen jedoch mittelfristig das stärkste Aufwärtspotenzial, da Firmen von monolithischen auf modulare Blockchain-Stacks umsteigen. Regulatorische Klarheit in Nordamerika und der Europäischen Union beschleunigt Deployments, während Energie- und Rechenkapazitätsbeschränkungen auf kostengünstigen Geräten weiterhin eine Belastung darstellen.
Wesentliche Berichtsergebnisse
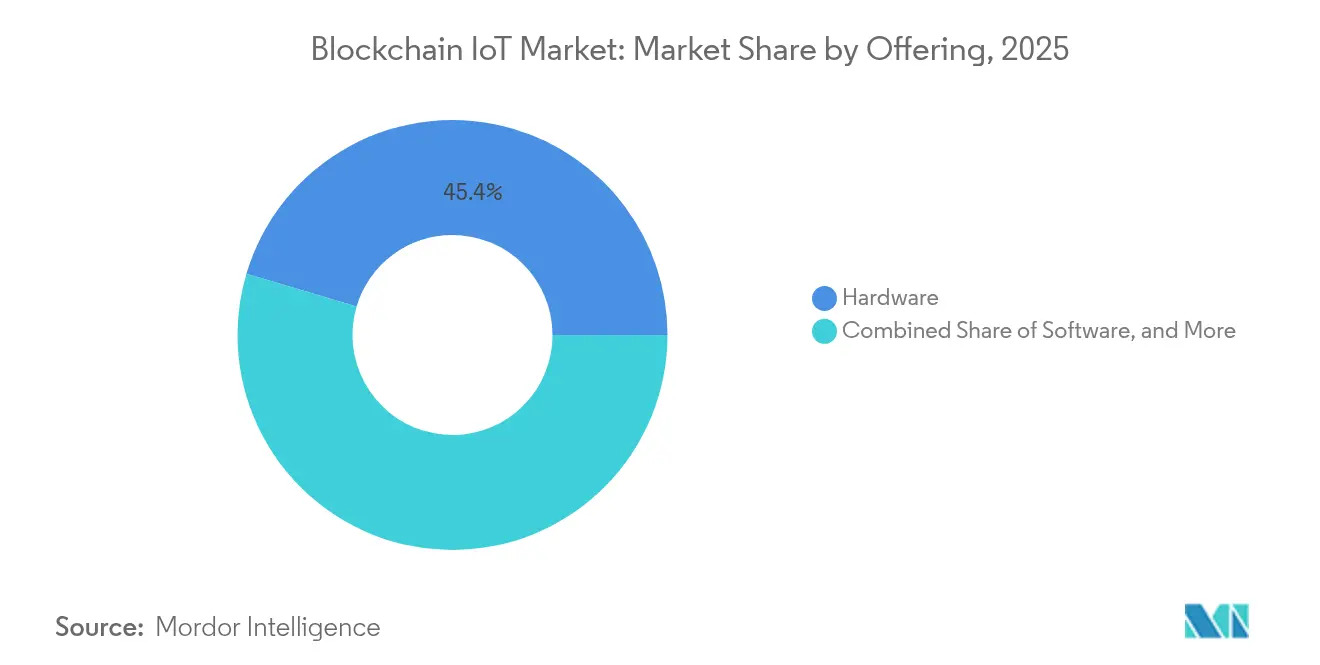
- Nach Angebot entfiel auf Hardware im Jahr 2025 ein Umsatzanteil von 45,40 % am Blockchain-IoT-Markt; Infrastrukturlösungen sollen bis 2031 mit einer CAGR von 20,90 % wachsen.
- Nach Anwendung hielt Asset-Tracking im Jahr 2025 einen Marktanteil von 30,85 % am Blockchain-IoT-Markt, während Smart Contracts und Automatisierung bis 2031 voraussichtlich mit einer CAGR von 23,10 % zulegen werden.
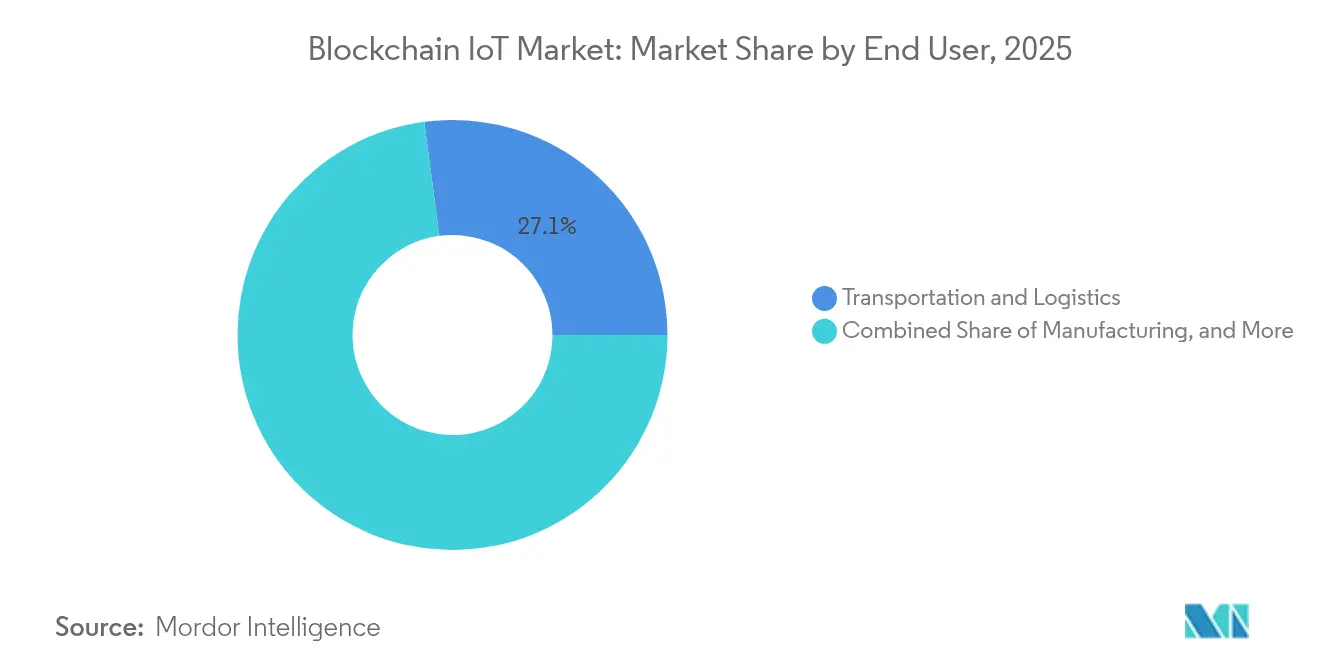
- Nach Endnutzer führte Transport und Logistik mit einem Anteil von 27,10 % im Jahr 2025; Smart Cities und die öffentliche Verwaltung sollen bis 2031 mit einer CAGR von 21,90 % expandieren.
- Nach Anwendung hielt Asset-Tracking im Jahr 2025 einen Marktanteil von 30,85 % am Blockchain-IoT-Markt, während Smart Contracts und AutomatisierungTreiber (~) % Auswirkung auf die CAGR-Prognose Geografische Relevanz Auswirkungszeitraum
- Zunahme IoT-zentrierter Cyberangriffe, die die Nachfrage nach manipulationssicheren Ledgern erhöhen +4,20 % Global, besonders ausgeprägt in Nordamerika und der EU Kurzfristig (≤ 2 Jahre)
- Beschleunigung der Transparenzpflichten für Lieferketten (ESG, eIDAS 2.0, US FSLMDA) +3,80 % Nordamerika und EU primär, APAC im Entstehen Mittelfristig (2–4 Jahre)
- Edge-Computing-Investitionen in Verbindung mit Layer-2-Roll-ups für latenzarmen Konsens +3,10 % APAC als Kernmarkt, Übertragungseffekte nach Nordamerika Mittelfristig (2–4 Jahre)
- Standardisierung von Geräteidentitäten über DID / Verifiable-Credentials-Frameworks +2,90 % Global, angeführt vom IEEE-Konsortium Langfristig (≥ 4 Jahre)
- Entstehung tokenbasierter DePIN-Sensornetzwerke +2,60 % USA und EU als Vorreiter, stärkstes Wachstum in APAC Smart-City-Clustern Mittelfristig (2–4 Jahre)
- Digitaler-Zwilling-Monetarisierung durch On-Chain-Provenienz-Token +2,40 % Globale industrielle Fertigungs-Ökosysteme Langfristig (≥ 4 Jahre)
- bis 2031 mit einer CAGR von 23,10 % zulegen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunahme IoT-zentrierter Cyberangriffe, die die Nachfrage nach manipulationssicheren Ledgern erhöhen | +4.20% | Global, besonders ausgeprägt in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung der Transparenzpflichten für Lieferketten (ESG, eIDAS 2.0, US FSLMDA) | +3.80% | Nordamerika und EU primär, APAC im Entstehen | Mittelfristig (2–4 Jahre) |
| Edge-Computing-Investitionen in Verbindung mit Layer-2-Roll-ups für latenzarmen Konsens | +3.10% | APAC als Kernmarkt, Übertragungseffekte nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Standardisierung von Geräteidentitäten über DID / Verifiable- Credentials-Frameworks | +2.90% | Global, angeführt vom IEEE-Konsortium | Langfristig (≥ 4 Jahre) |
| Entstehung tokenbasierter DePIN-Sensornetzwerke | +2.60% | USA und EU als Vorreiter, stärkstes Wachstum in APAC Smart-City-Clustern | Mittelfristig (2–4 Jahre) |
| Digitaler-Zwilling-Monetarisierung durch On-Chain-Provenienz-Token | +2.40% | Globale industrielle Fertigungs-Ökosysteme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme IoT-zentrierter Cyberangriffe, die die Nachfrage nach manipulationssicheren Ledgern erhöhen
Explodierende Schadsoftware-Mengen zwingen Unternehmen dazu, Sicherheit auf Protokollebene einzubetten. Ein leichtgewichtiger Blockchain-Konsens erzielte eine Erkennungsrate bösartiger Geräte von 95,2 % bei einem um 15 % höheren Durchsatz und einer um 20 % geringeren Latenz als zentralisierte Modelle. Chief Information Security Officer betrachten verteilte Ledger zunehmend als obligatorische Voraussetzung für Zero-Trust-Architekturen.
Beschleunigung der Transparenzpflichten für Lieferketten
Vorschriften wie der US Federal Supply Chain Localisation and Manufacturing Development Act und die EU-Regelung eIDAS 2.0 verpflichten zur nachweisbaren Provenienz. Das Kraftfahrzeugamt Kaliforniens hat 42 Millionen Fahrzeugtitel auf der Blockchain gespeichert und damit die Machbarkeit großflächiger öffentlicher Deployments bewiesen.
Edge-Computing-Investitionen mit Layer-2-Roll-ups
Delegierte Proof-of-Stake-Ketten verarbeiteten auf industriellen Edge-Knoten mehr als 4.000 Transaktionen pro Sekunde, ohne die kryptografische Integrität zu gefährden.[2]Forschungsteam, „Hochdurchsatz-Edge-Blockchains”, Nature, nature.comSharding über Micro-Rechenzentren hinweg positioniert den Blockchain-IoT-Markt für Echtzeit-Robotik- und Predictive-Maintenance-Workloads.
Standardisierung von Geräteidentitäten über DID / VCs
Eine IEEE-Arbeitsgruppe unter Beteiligung von Bosch, Ericsson und Lenovo finalisiert ein Framework für dezentrale Identifikatoren zur kettenübergreifenden IoT-Authentifizierung.[1]Normenausschuss, „Framework für dezentrale Identifikatoren für das IoT”, IEEE, ieee.orgInteroperable Anmeldedaten beseitigen proprietäre Silos, steigern die Ökosystem-Liquidität und erhöhen die Entwicklerakzeptanz.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Begrenzte On-Device-Rechenleistung für kryptografische Workloads | -2.80% | Global, besonders ausgeprägt in kostenempfindlichen IoT-Deployments | Kurzfristig (≤ 2 Jahre) |
| Steigende Energiekosten für Proof-of-Work- / Proof-of-History- Edge-Knoten | -2.10% | Energieintensive Regionen, industrielle Anwendungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Interoperabilität zwischen Blockchain-Protokollen und IoT-Standards | -1.90% | Global, mehrprotokollige Brownfield-Legacy-Bestände | Mittelfristig (2–4 Jahre) |
| Regulatorische Unklarheit bezüglich des Eigentums an tokenisierten Maschinendaten | -1.60% | USA/EU mit höchster Rechtsexposition | Mittel- bis langfristig (3–5+ Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte On-Device-Rechenleistung für kryptografische Workloads
Proof-of-Work-Tests auf Mikrocontrollern zeigten einen nicht tragbaren Energieverbrauch und veranlassten Anbieter, auf ausgelagerte oder hardwarebeschleunigte Hashverfahren umzusteigen. FPGA-SHA-256-Kerne reduzierten die dynamische Leistungsaufnahme gegenüber Software um fast das 1.000-Fache. Kostenbarrieren teilen den Markt zwischen Premium-Blockchain-fähigen Geräten und leichtgewichtigen Authentifikatoren auf.
Steigende Energiekosten für Konsens-Edge-Knoten
Der prognostizierte KI-Strombedarf von 23 GW bis 2025 konkurriert direkt mit den Workloads verteilter Ledger.[3]J. G. Miller, „KI-Strombedarfsprognose”, Foreign Affairs, foreignaffairs.com Industrielle Betreiber stellen trotz eingeschränkter Dezentralisierungsgarantien auf Proof-of-Stake-Verfahren um, die den Energieverbrauch um 99 % senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Hardware-Dominanz treibt Infrastrukturinnovation voranHardware hielt im Jahr 2025 einen Anteil von 45,40 % am Blockchain-IoT-Markt, gestützt durch sichere Elemente und kryptografische Co-Prozessoren, die Geräteschlüssel absichern. Das Segment schützt die Blockchain-IoT-Marktgröße vor Firmware-Manipulationen bei Industrierobotern und vernetzten Fahrzeugen. Die Infrastruktur, bestehend aus Layer-2-Roll-ups und Edge-Validatoren, soll mit einer CAGR von 20,90 % wachsen, da Unternehmen von Pilot-Clouds auf produktionsfähige Netzwerke migrieren. Softwareplattformen vervollständigen den Stack, indem sie die Ledger-Komplexität über API-Gateways verbergen.
Der Infrastrukturboom spiegelt die Reife der Blockchain-als-Dienst-Portfolios von Hyperscalern wider, die Orchestrierung, Compliance und Überwachung bündeln. Öffentliche Ketten können deterministische Latenzgrenzen nicht einhalten, weshalb private oder Konsortium-Ledger bei geschäftskritischen Workloads dominieren. Hybridarchitekturen verbinden lokale Edge-Cluster mit öffentlichen Abwicklungsschichten und tauschen vollständige Dezentralisierung gegen deterministische Leistung. Tokenbasierte Gateways belohnen Betreiber für Bandbreiten- und Rechenbeiträge und nähren ein selbstfinanzierendes Rückgrat, das das künftige Wachstum des Blockchain-IoT-Markts trägt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Anwendung:
Asset-Tracking führt, Smart Contracts beschleunigen sichAsset-Tracking dominierte im Jahr 2025 mit einem Marktanteil von 30,85 % am Blockchain-IoT-Markt dank vorgeschriebener Provenienz in den Bereichen Pharma, Luft- und Raumfahrt sowie Luxusgüter. Verifizierte Standort- und Temperaturprotokolle bilden die Grundlage für Rückrufvermeidung und Fälschungsbekämpfung. Smart Contracts und Automatisierung sollen bis 2031 eine CAGR von 23,10 % verzeichnen und die Blockchain-IoT-Marktgröße vergrößern, da Unternehmen statische Ledger in autonome Prozessmaschinen umwandeln, die Zahlungen und Garantieansprüche auslösen.
Datensicherheits-Suites bleiben als Basisschutz stabil, während Predictive-Maintenance-Angebote verifizierte Anlagenprotokolle monetarisieren, um Wartungsintervalle zu verlängern. Digitale-Zwilling-Token führen Sekundärmarktliquidität für generalüberholte Maschinen ein und verwandeln operative Transparenz in Kapitaleffizienz. Langfristig übertreffen gebündelte Plattformen, die mehrere Anwendungsfälle vereinen, Einzellösungen und sorgen für langfristige Kundenbindung im Blockchain-IoT-Markt.
Nach Endnutzer:
Transport-Dominanz durch Smart-City-Boom herausgefordertTransport und Logistik führte im Jahr 2025 mit einem Umsatzanteil von 27,10 %, gestützt auf manipulationssichere elektronische Konnossemente und Kühlkettenüberwachung. Dennoch wird für Smart-City- und Regierungsprogramme eine CAGR von 21,90 % prognostiziert, angetrieben durch kommunale Identitäts-Wallets und On-Chain-Protokolle öffentlicher Dienste. Die daraus resultierende Neuordnung diversifiziert den Blockchain-IoT-Markt und verringert die übermäßige Abhängigkeit von Lieferkettenbudgets.
Die Fertigung hält unter Industry-4.0-Nachrüstungen zweistellige Dynamik, indem verifizierbare Prozessdaten in Qualitätsprüfungen eingebettet werden. Energie und Versorgungsunternehmen experimentieren mit transaktiven Netzpilotprojekten, die überschüssige Dachstromkapazität teilen, während Akteure im Gesundheitswesen patientengenerierte Sensordaten durch Zero-Knowledge-Beweise absichern. Die landwirtschaftliche Akzeptanz ist nascent, steigt jedoch dort, wo Provenienz-Prämien die Gerätekosten rechtfertigen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Blockchain-IoT-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,60 % am Umsatz des Blockchain-IoT-Marktes, unterstützt durch den US-amerikanischen FSLMDA und umfangreiche Risikokapitalpools. Bundes- und staatliche Pilotprojekte – wie etwa 42 Millionen blockchain-verifizierte Fahrzeugtitel – etablieren die Nutzung von Ledgern in öffentlichen Registern als Standard. Kanadische Versorgungsunternehmen setzen Peer-to-Peer-Energiemarktplätze ein, während mexikanische Exporteure Herkunfts-Ledger einführen, um die Rückverfolgbarkeitsklauseln des USMCA zu erfüllen.
Blockchain-IoT-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet eine CAGR-Prognose von 19,23 % bis 2031, getragen von Chinas Ziel von 3,6 Milliarden zellularen IoT-Verbindungen bis 2027. Japan treibt Standards zur Blockchain-IoT-Interoperabilität voran, Südkorea kombiniert 5G und verteilte Ledger in Smart-City-Netzen, und Indien erprobt Blockchain in Ernte-Versicherungsprogrammen. Australien setzt verifizierte Sensorik für die Einhaltung von Bergbauvorschriften ein.
Blockchain-IoT-Markt in Europa
Europa profitiert von der Verordnung über Märkte für Kryptowerte und eIDAS 2.0, die einen robusten rechtlichen Rahmen für grenzüberschreitende Geräteidentitäten bieten. Deutschland treibt industrielle Einführungen voran, die Niederlande verfolgen Hafenladung nach, und Frankreich digitalisiert Luxus-Lieferketten. Die Leitlinien des Europäischen Datenschutzausschusses von 2025 beschreiben Ledger-Architekturen nach dem Prinzip des eingebauten Datenschutzes.
Blockchain-IoT-Markt im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika nutzen Blockchain, um veraltete Netzinfrastrukturen zu überspringen, und erproben die Einführung intelligenter Stromzähler sowie drohnenbasierte Anlageninspektion. Ausgewählte südamerikanische Bergwerke erfassen ESG-Kennzahlen auf der Blockchain, um höhere Exportpreise zu erzielen.

Regulatorisches Umfeld
Die Regulierung für blockchain-basiertes IoT nimmt Gestalt an – über IoT-Architekturstandards, DLT-Leitlinien und sektorspezifische Regeln für Datenaustausch und das Verhalten von Smart Contracts hinweg. Die ITU-T hat blockchain-IoT-fokussierte Leitlinien veröffentlicht, darunter ITU-T Supplement 88 (Januar 2025) zu Anwendungsfällen von Blockchain im IoT sowie ITU-T Empfehlung Y.4227 (2024) zu Anforderungen an IoT-Systeme zur Unterstützung der Blockchain-Integration. Auch ISO/IEC hat die Referenzarchitektur für IoT-Systeme mit ISO/IEC 30141:2024 aktualisiert, die zunehmend als Basis für die Gestaltung interoperabler Device-zu-Cloud-Architekturen mit ledgerbasierten Integritätskontrollen verwendet wird.
In Europa konzentriert sich die Compliance-Arbeit auf Privacy-by-Design und operative Kontrollen für Smart Contracts, die beim Datenaustausch eingesetzt werden. Der EU Data Act führt EU-weite Anforderungen für Smart Contracts in Datenaustauschvereinbarungen ein, anwendbar ab September 2025, was IoT- und Plattformanbieter dazu zwingt, Kontrollmechanismen wie sichere Beendigung und Konsistenzsicherungen in der Vertragsautomatisierung umzusetzen. Beim Datenschutz hat der Europäische Datenschutzausschuss am 07. Juli 2026 die Leitlinien 02/2025 (Version 2.0) zur Verarbeitung personenbezogener Daten mittels Blockchain-Technologien verabschiedet, die die DSGVO-Pflichten für unveränderliche Ledger klären und die Notwendigkeit von Off-Chain-Verarbeitung, Verschlüsselung und datenschutzfreundlichen Designs bekräftigen, wenn Blockchain-Einträge auf identifizierbare Geräteeigentümer oder -betreiber bezogen werden können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Blockchain-IoT beginnt bei Geräte- und Edge-Hardware-Lieferanten, einschließlich Sensoren, Gateways, sicherer Elemente und kryptografischer Beschleuniger, sowie Konnektivitätsanbietern. Sie führt dann über IoT-Plattformen und Middleware, die Gerätemanagement, Datenerfassung und API-Gateways abdecken, weiter zu Blockchain-Infrastrukturebenen wie öffentlichen Chains, privaten oder Konsortial-Ledgern, Layer-2-Systemen und Node-Betrieb. Anwendungsintegratoren übersetzen diese Bausteine in Lösungen für Asset-Tracking, Automatisierung und Integrität für Endnutzer.
Ein wiederkehrendes Betriebsmuster ist die Hybridisierung, bei der hochfrequente IoT-Telemetriedaten off-chain in Unternehmensrepositorien gespeichert werden, während Hashes, Signaturen und Schlüsselereignisse on-chain verankert werden, um Manipulationsnachweise, Prüfbarkeit und zwischenparteiliches Vertrauen zu unterstützen, ohne prohibitive Latenz oder Speicheraufwand zu erzeugen. Interoperabilität und Standardausrichtung prägen zunehmend, wo sich Wert konzentriert und wo Engpässe entstehen. ISO/TS 23516:2026 (veröffentlicht März 2026) bietet einen Rahmen für die Interoperabilität zwischen DLT-Systemen und externen Entitäten, während IEEE 3221.01-2025 (genehmigt März 2025) die Konsistenz von Cross-Chain-Transaktionen behandelt und so die Fragmentierung über Blockchain-Protokolle hinweg reduziert, die die durchgängige Transparenz über Multi-Party-IoT-Landschaften einschränkt. Standards, die sich auf Authentizität und Integrität in der Lieferkette konzentrieren, wie ISO 22373:2025 (veröffentlicht November 2025), fördern zudem hardwarebasiertes Vertrauen und standardisierte Ereignisschemata vorgelagert, was die Nachfrage nach Ansätzen erhöht, die Konsortialteilnehmer gemeinsam nutzen können.
Wettbewerbslandschaft
Der Blockchain-IoT-Markt bleibt mäßig fragmentiert. IBM kombiniert Hyperledger Fabric mit Red Hat OpenShift, um containerisierte Edge-Knoten zu bündeln, und gewinnt damit Verträge zur Rückverfolgbarkeit von Luftfahrtteilen. Microsoft bettet Confidential-Computing-Enklaven in Azure Sphere ein, um Gerätevertrauenswurzeln abzusichern, und ist kürzlich eine Partnerschaft mit Schneider Electric für Predictive-Maintenance-Ledger eingegangen. Cisco integriert Blockchain in sein IoT Control Center und zielt auf Telekommunikationsanbieter ab, die verwaltete Konnektivität monetarisieren.
Aufstrebende Spezialisten verfolgen energieeffiziente Konsensus-Chips und kettenübergreifende Router. DePIN-Betreiber nach Helium-Vorbild tokenisieren die Konnektivität auf der letzten Meile und fordern Telekommunikations-Platzhirsche mit Community-Hotspots heraus. Normungsgremien wie das IEEE ebnen das Spielfeld, indem sie interoperable Identitäts-Frameworks kodifizieren, die Basisfunktionen zur Ware machen und den Wettbewerb auf wertschöpfende Analytik und SLA-Garantien verlagern.
Strategische Investitionen prägen das Feld. Robert Bosch GmbH reservierte 2,5 Milliarden EUR für die Konvergenz von Blockchain und KI mit Fokus auf automatisierte Fahrplattformen. Honeywell kooperiert mit Verizon, um intelligente Zähler über 5G zu verbinden und Echtzeittarife mit blockchain-verifizierten Ablesungen zu verbinden. Solche branchenübergreifenden Allianzen unterstreichen den Wandel von Proof-of-Concepts hin zu Produktions-Ökosystemen.
Branchenführer im Blockchain-IoT-Markt
IBM Corporation
Microsoft Corporation
Intel Corporation
Cisco Systems Inc.
Amazon Web Services Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Blockchain-IoT-Markt
- IBM Corporation
- Intel Corporation
- Microsoft Corporation
- Cisco Systems Inc.
- Amazon Web Services Inc.
- Robert Bosch GmbH
- The Linux Foundation (Hyperledger)
- KrypC Technologies Pvt. Ltd.
- IoTeX Foundation
- R3 LLC
- IOTA Foundation
- Waltonchain Technology Co. Ltd.
- VeChain Foundation
- Helium Systems Inc.
- Filament LLC
- Samsung SDS Co. Ltd.
- Hitachi Ltd.
- Huawei Technologies Co. Ltd.
- Chainlink Labs
- Oracle Corporation
- Ericsson AB
- Dragino Technology Co. Ltd.

Marktchancen und Zukunftsaussichten
Der Weißraum konzentriert sich auf die Schnittstelle zwischen Geräteidentität, Zero-Touch-Onboarding und compliance-konformem Datenaustausch, wo Unternehmen interoperable Bausteine anstelle maßgeschneiderter Pilotprojekte suchen. Bestehende Standards bieten einen Weg zu paketierter Funktionalität, darunter ITU-T X.1353 (September 2024), das eine Sicherheitsmethodik für den Zero-Touch-Einsatz von Massen-IoT mittels Blockchain skizziert, sowie IEEE 3219-2023 (veröffentlicht April 2026), das einen blockchainbasierten Zero-Trust-Zugriffskontrollrahmen für heterogene IoT-Interoperabilität definiert. Zusammen unterstützen diese Referenzen Chancen für Anbieter, die Lifecycle-Management von Credentials, Geräteattestierung und Richtliniendurchsetzung in modulare Stacks umsetzen, die über mehrere Ledger und IoT-Plattformen hinweg funktionieren sollen.
Eine weitere kurzfristige Chance liegt in der compliance-getriebenen Rückverfolgbarkeit und der Multi-Party-Herkunftsnachweisführung, bei der Blockchain als Integritätsschicht dient, während betriebliche Daten skalierbar und privat bleiben. Der EU Data Act (anwendbar ab September 2025) lenkt zunehmend Aufmerksamkeit auf regulierte Smart Contracts in Datenaustauschvereinbarungen, und die Arbeit der Europäischen Kommission an einer Infrastruktur für Transparenz in der Lieferkette zeigt sich in ihrem Vorschlag vom Juni 2026 (COM/2026/504) für eine Business-to-Business-Halbleiter-Lieferkettenplattform, die als digitaler Zwilling für Transparenz und Krisenmanagement konzipiert ist. Neben diesem politischen Impuls zeigen sich Kommerzialisierungssignale rund um hardwareverankerte Identität und Machine-to-Machine-Ökonomien, darunter die Spacedrop-Initiative von WISeKey SEALCOIN AG vom April 2026, die auf hardwarebasierter Identität mit Hedera DLT aufbaut. Nachfragezentren, die sich an hybride On-Chain- oder Off-Chain-Beschränkungen anpassen, bleiben ebenfalls prominent, insbesondere Herkunftsnachweise in der Logistik und Rückverfolgbarkeit in regulierten Branchen, wo Integritätsgarantien und Vertraulichkeitsanforderungen ausgeglichen werden müssen.
Recent Industry Developments in Blockchain-IoT-Markt
- Juli 2026: Keysight Technologies wurde von der European Space Agency ausgewählt, um ein dreijähriges Programm mit dem Satellitenbetreiber Sateliot zu leiten, um blockchain-verankerte Anomalieerkennung und Sicherheit für nichtterrestrische 5G-Netzwerke zu entwickeln. Die Vergabe verbindet Blockchain-Vertrauensschichten mit satellitengestützter IoT-Konnektivität und erweitert die adressierbare Menge an latenzintensiven, großflächigen IoT-Einsätzen, bei denen Integrität und Authentifizierung schwer zentralisierbar sind.
- April 2026: IBM erweiterte sein FedRAMP-Portfolio mit der Autorisierung von 11 Softwarelösungen, einschließlich watsonx, unterstützt durch seine strategische Zusammenarbeit mit AWS. Die zusätzlichen Autorisierungen stärken die Fähigkeit von IBM und seinen Partnern, blockchain-IoT-nahe Workloads in regulierten Umgebungen des öffentlichen Sektors einzusetzen, in denen compliance-konforme Cloud-Kontrollen häufig über die Anbieterauswahl entscheiden.
- September 2024: Die ITU veröffentlichte die Empfehlung ITU-T X.1353, die eine Sicherheitsmethodik für den Zero-Touch-Einsatz von Massen-IoT mittels Blockchain definiert. Die Leitlinie bietet einen standardgestützten Weg zur Automatisierung von Credentialing und Provisioning im großen Maßstab und unterstützt blockchain-basierte Rahmenwerke für Geräteidentität, die operative Reibung bei großen IoT-Einführungen reduzieren.


Blockchain-IoT-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben für blockchain-basierte Plattformen, Software und zugehörige Dienstleistungen, die eingesetzt werden, um Daten und Transaktionen über IoT-Geräte und vernetzte Systeme hinweg zu sichern, zu verifizieren und zu automatisieren.
Umfangsausschlüsse: Reine IoT-Hardware-Umsätze, generische Cybersicherheitsprodukte ohne Blockchain-Funktionalität und Kryptowährungshandelsaktivitäten sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Angebot
- Hardware
- IoT-Sensoren und -Aktoren
- Gateways und Edge-Geräte
- Konnektivitätsmodule
- Blockchain-Chipsätze
- Software
- Middleware-Plattformen
- Smart-Contract-Management
- Identitäts- und Zugriffsmanagement
- Analytik und Visualisierung
- Infrastruktur
- Öffentliche Ketten
- Private / Konsortium-Ketten
- Cloud- und Edge-Dienste
- Hardware
- Nach Anwendung
- Datensicherheit
- Smart Contracts und Automatisierung
- Datenkommunikation und -integrität
- Asset-Tracking und -Management
- Predictive Maintenance
- Weitere Nischenanwendungen
- Nach Endnutzer
- Fertigung
- Energie und Versorgungsunternehmen
- Transport und Logistik
- Gebäudemanagement und intelligente Einrichtungen
- Einzelhandel und E-Commerce
- Smart Cities und öffentliche Verwaltung
- Gesundheitswesen und Biowissenschaften
- Landwirtschaft
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest Europas
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest des Asien-Pazifik-Raums
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest Afrikas
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischforschung
Um die anfängliche Struktur aufzubauen, kartieren wir, wie Blockchain innerhalb von IoT-Umgebungen genutzt wird, und sammeln dann Referenzindikatoren, die über Regionen hinweg überprüft werden können. Öffentliche Quellen werden genutzt, um den breiteren digitalen und vernetzten Gerätekontext zu verankern, etwa Daten der International Telecommunication Union (ITU), der Weltbank, OECD-Datensätzen zur digitalen Wirtschaft, NIST-Veröffentlichungen und ENISA-Berichten zu Sicherheitspraktiken.
Wir prüfen zudem unterstützendes Material wie Standards und Leitlinien von Gremien wie ISO und IEEE sowie peer-reviewte Fachartikel, die die Leistungsgrenzen von Blockchain für Gerätenetzwerke diskutieren. Darüber hinaus nutzen wir Unternehmensmeldungen, Earnings-Calls-Transkripte, Investorenpräsentationen und glaubwürdige Presseberichte, um Adoptionsmuster, typische Bereitstellungsmodelle und Preisrichtungen für Unternehmenssoftware zu verstehen. Kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten und -informationen, Patentabfragen sowie Nachrichten- und Finanzscreening genutzt, um Produkteinführungen oder Partnerschaftssignale nicht zu verpassen. Die obigen Beispiele sind nicht erschöpfend, und wir haben viele weitere öffentliche Dokumente und Datensätze zur Datenerhebung und Gegenprüfung herangezogen.
Primärinterviews und -umfragen
Primärarbeit wird genutzt, um zu bestätigen, was tatsächlich gekauft und eingesetzt wird und wie sich Ausgaben zwischen Pilotprojekten und skalierten Einführungen verschieben. Wir sprechen mit Lösungsanbietern, Systemintegratoren und Endnutzerteams, die vernetzte Betriebe in APAC, EMEA und Amerika betreiben, und nutzen die Eingaben anschließend, um Lücken bei Preisgestaltung, Käuferbudgets und Adoptionszeitpunkten zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 15% | APAC: 39% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 39% | EMEA: 36% |
| Kleinere Akteure: 15% | Manager: 46% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit der Rekonstruktion der Nachfrage aus dem IoT-Digitalisierungspool und wendet dann Adoptions- und Ausgabenquoten für blockchain-fähige Gerätenetzwerke nach Region und wichtigen Endnutzungsbereichen an. Wir erwähnen den Top-Down-Ansatz einmal, da er sich für diesen Bereich als praktikabel erweist, in dem viele Einführungen in breitere digitale Programme gebündelt sind. Selektive Bottom-Up-Prüfungen werden anschließend genutzt, um die Summen realistisch zu halten, einschließlich stichprobenhafter Deal-Größen, Serviceintensität pro Einführung und Gegenprüfungen anhand der Anbieterexposition.
Wichtige Eingaben im Modell umfassen das Wachstum der installierten Basis vernetzter Geräte, die Unternehmensadoption von Distributed-Ledger-Funktionen für Identität und Datenintegrität, die Nutzung von Smart Contracts in Machine-to-Machine-Workflows, typische Implementierungs- und Integrationsstunden sowie die Präferenz für Cloud gegenüber On-Premises, wo sie Budgets verändert. Wenn Daten für einen Nischenanwendungsfall knapp sind, halten wir Annahmen konservativ und validieren sie durch Folgegespräche mit Praktikern, anstatt eine detaillierte Anbieteraufstellung zu erzwingen.
Für die Prognose nutzen wir Szenarioanalysen, unterstützt durch regressionsähnliche Sensitivitätsprüfungen. Die Haupttreiber sind Gerätewachstum, Sicherheits- und Compliance-Druck sowie die Reife von Enterprise-Blockchain-Tools. Die Prognose wird erst angepasst, nachdem der Treiberausblick über Interviewrückmeldungen und Desk-Signale hinweg abgestimmt wurde, sodass der Weg von Annahmen zu Ergebnissen nachvollziehbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Ergebnisse mit unabhängigen Signalen, einschließlich der Richtung der Unternehmenssoftwareausgaben, der IoT-Einführungsaktivität und des Tempos der Blockchain-Produktionsadoption, das in öffentlichen Unterlagen diskutiert wird. Ausreißer werden untersucht, indem Region, Anwendungsfall und Preisannahmen vertieft betrachtet werden, gefolgt von einer Peer-Review der Berechnungen und Logik vor der endgültigen Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenupdates werden ausgelöst, wenn ein wesentliches Ereignis das Nachfragebild verändert, etwa ein regulatorischer Impuls, eine große Einführungswelle bei Unternehmen oder eine klare Preisneugestaltung bei Implementierungsdienstleistungen. Vor der Auslieferung führt ein Analyst eine erneute Konsistenzprüfung durch, damit Kunden eine aktualisierte Sicht erhalten, die mit den neuesten verfügbaren Informationen übereinstimmt.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Blockchain-IoT mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Blockchain-IoT können weit voneinander abweichen, da der Markt auf mehr als eine Weise gerahmt werden kann und Forscher nicht immer die gleiche Ausgabenabgrenzung verwenden. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, der angenommenen Geschwindigkeit, mit der die Adoption von Pilotprojekten zu skalierten Einführungen übergeht, sowie davon, ob Preiserosion bei Software gleichmäßig über Regionen angewendet wird.
Umsätze im Zusammenhang mit Kryptowährungs- und Token-Handel sind ausgeschlossen, da sie außerhalb des Blockchain-IoT-Anwendungsbereichs von Mordor Intelligence liegen, und dieser einzelne Ausschluss erklärt oft, warum manche öffentliche Zahlen deutlich größer erscheinen, selbst wenn die Formulierung ähnlich klingt. Lücken zeigen sich auch, wenn Schätzungen IoT-Hardware-Umsätze einbeziehen, allgemeine Cybersicherheitsausgaben als blockchain-fähig zählen oder aggressive Adoptionskurven verwenden, ohne sie gegen Integrationskapazität und tatsächliche Projektzeitpläne zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,81 Mrd. USD (2026) | |
| Branchenforschungshaus A | 0,51 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und eine engere Umsatzerfassung, die sich an erfassten Blockchain-IoT-Softwareumsätzen orientiert, was Integrations- und Managed-Services im Zusammenhang mit Einführungen unterzählen kann. |
| Branchenforschungshaus B | 1,46 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und tendiert dazu, eine schnellere Adoptionsrampe anzuwenden, was die Summen erhöhen kann, wenn angenommen wird, dass sich Pilotprojekte schneller in skalierte Einführungen umwandeln, als es Feldrückmeldungen nahelegen. |
Die Tabelle zeigt, dass die Streubreite hauptsächlich durch die Jahresausrichtung und die Frage bestimmt wird, was als einsetzbare Blockchain-IoT-Ausgabe gegenüber angrenzenden Technologieumsätzen behandelt wird. Indem wir Eingaben an beobachtbare Signale zur Geräteeinführung und validierte Annahmen zur Serviceintensität koppeln, bleibt unsere Schätzung leicht nachvollziehbar und erklärbar, auch wenn öffentliche Quellen auf unterschiedliche Summen hinweisen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Blockchain-IoT-Markt aktuell?
Der Blockchain-IoT-Markt wird im Jahr 2026 auf 5,81 Milliarden USD geschätzt und soll bis 2031 einen Wert von 13,66 Milliarden USD erreichen, was einer CAGR von 18,62 % entspricht.
Welche Region führt den Blockchain-IoT-Markt an?
Nordamerika hält im Jahr 2025 einen Anteil von 35,60 % dank unterstützender Regulierung und ausgereifter Unternehmensadoption.
Welches Anwendungssegment wächst am schnellsten?
Smart Contracts und Automatisierung verzeichnen bis 2031 eine CAGR von 23,10 %, da Unternehmen auf autonome, regelbasierte Workflows umstellen.
Was ist das größte Hemmnis für die Akzeptanz?
Begrenzte Rechenkapazität auf energiesparenden IoT-Geräten schränkt die Machbarkeit kryptografischer On-Device-Operationen ein und mindert die prognostizierte CAGR schätzungsweise um 2,8 %.
Warum sind Layer-2-Roll-ups wichtig für Blockchain-IoT?
Sie steigern den Durchsatz auf industrielle Schwellenwerte (> 4.000 Transaktionen pro Sekunde) bei gleichzeitig niedriger Latenz und ermöglichen so Echtzeit-Steuerungs-Workloads.
Wie fragmentiert ist die Anbieter-Landschaft?
Die führenden Anbieter IBM, Microsoft, Cisco, Bosch und Honeywell vereinen zusammen etwa 60 % des Umsatzes, was auf eine moderate Konzentration bei aktivem Spezialistenwettbewerb hinweist.
Seite zuletzt aktualisiert am:



