
Consumer-IoT-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 204.18 Milliarden US-Dollar |
| Marktgröße (2031) | 369.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.57 % |
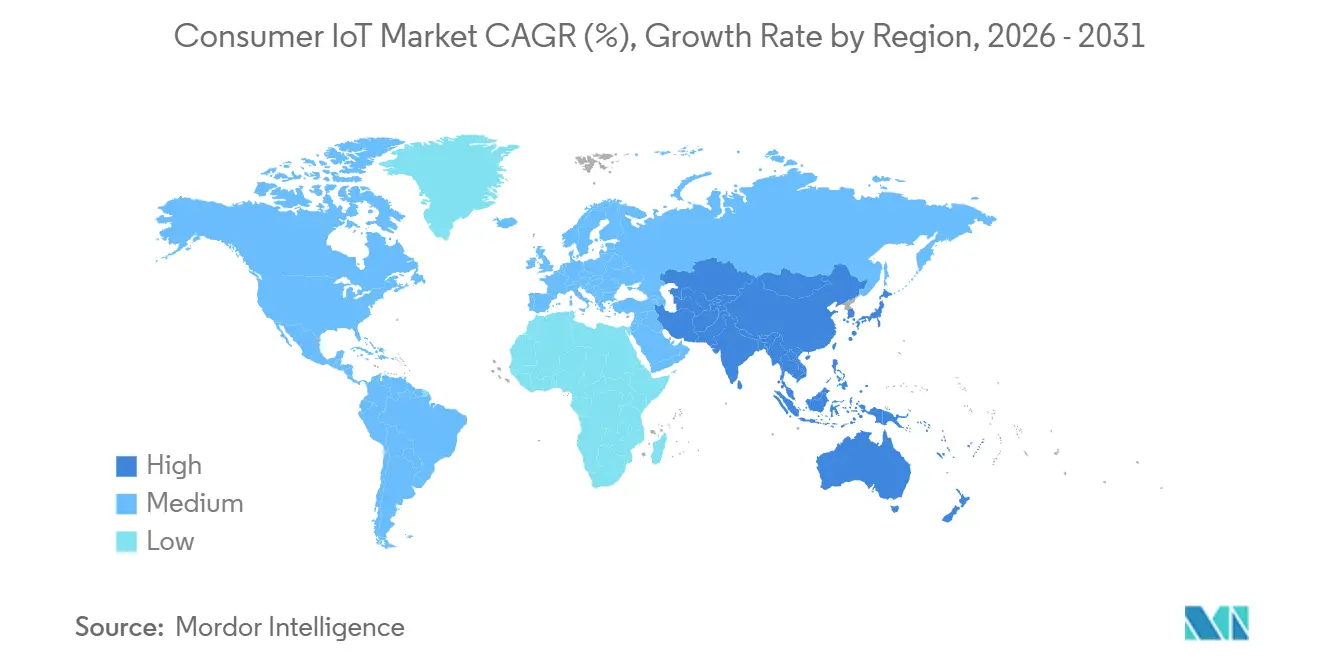
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
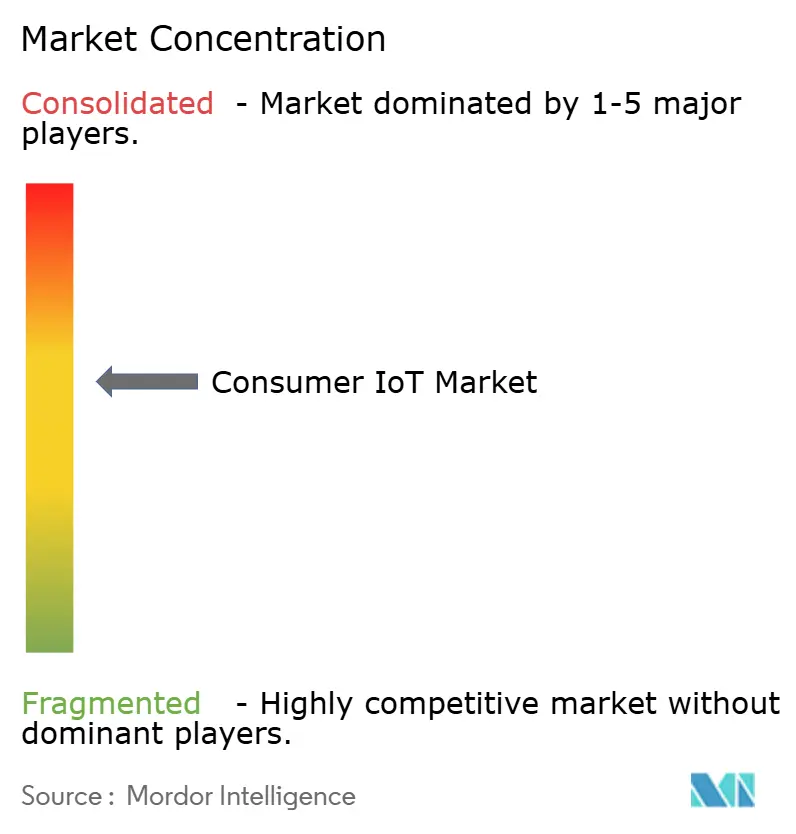
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Consumer-IoT-Marktanalyse von Mordor Intelligence
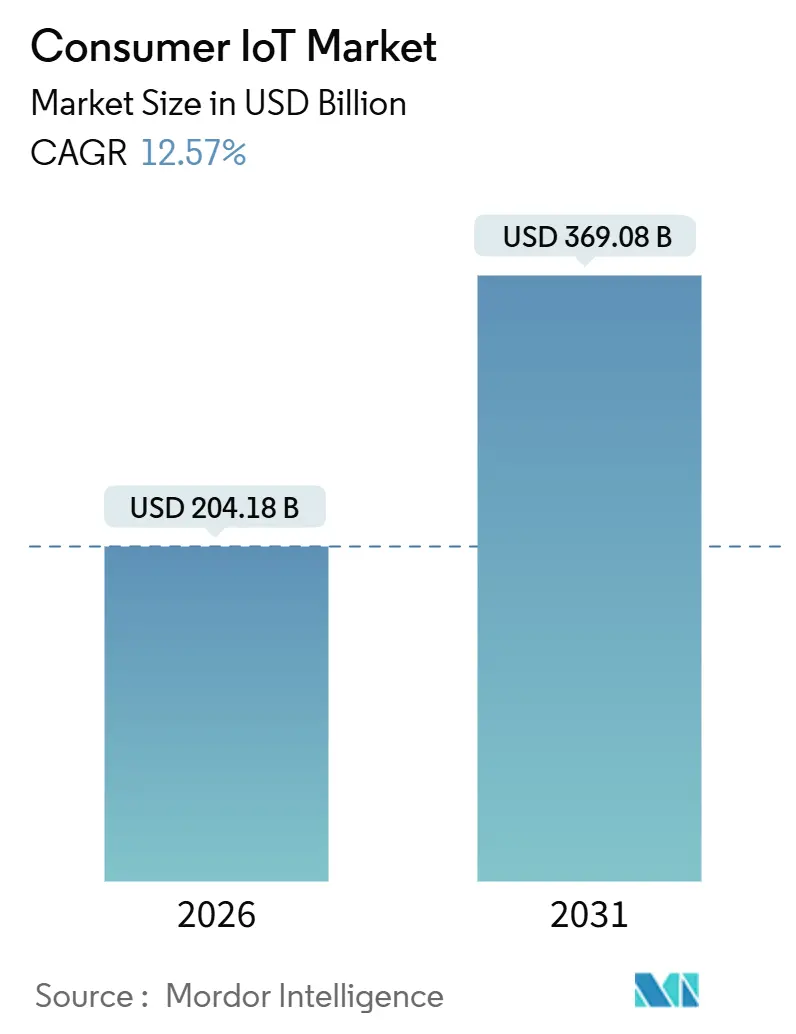
Der Consumer-IoT-Markt belief sich im Jahr 2026 auf 204,18 Milliarden USD und soll bis 2031 einen Wert von 369,08 Milliarden USD erreichen, was einer CAGR von 12,57 % über den gesamten Zeitraum entspricht und eine starke Aufwärtsentwicklung sowohl bei der aktuellen Marktgröße als auch beim künftigen Wert bestätigt. Das Wachstum wird durch Satellitenverbindungsintegrationen angetrieben, die die Geräteabdeckung über terrestrische Netze hinaus erweitern, durch regulatorischen Druck zur Energieeffizienz, der intelligente Geräte in Bauvorschriften verankert, sowie durch die Einführung von Matter 1.5, das erstmals eine markenübergreifende Kamera-Interoperabilität ermöglicht. Die Wettbewerbspositionierung hat sich in Richtung Plattformkontrolle verschoben, wobei Amazon, Google, Apple und Samsung geräteinterne Inferenz großer Sprachmodelle einbetten, die Nutzer an markeneigene Ökosysteme binden. Die Kommoditisierung von Hardware, sinkende Sensorpreise unter 0,50 USD sowie ISO-basierte Referenzarchitekturen haben die Wertschöpfung in Richtung Software und Dienstleistungen verlagert, während Chip-Foundry-Erweiterungen in Arizona und Texas die Versorgungsresilienz verbessern. Versicherungsgebundene Rabatte, der Ausbau von 5G und LPWAN sowie die Volatilität der Energiepreise sind weitere Katalysatoren, die die Akzeptanz in Haushalten, Wearables und vernetzten Fahrzeugen fördern.
Wichtigste Erkenntnisse des Berichts
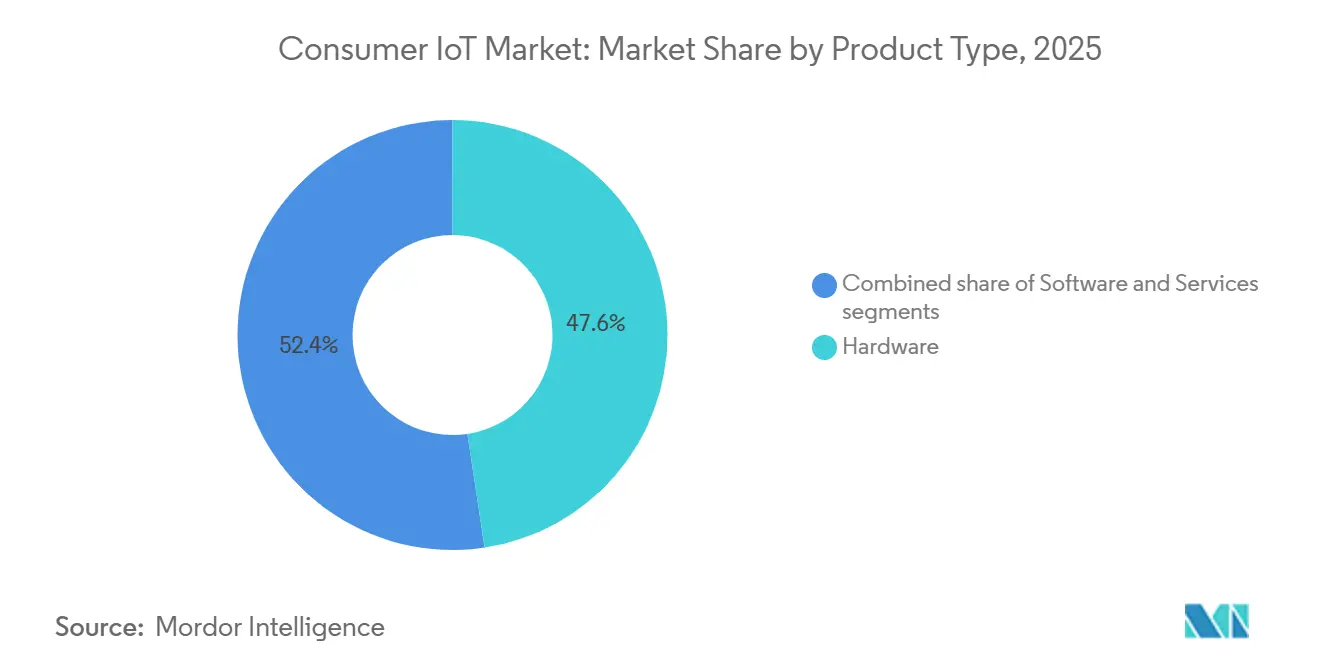
- Nach Produkttyp führte Hardware im Jahr 2025 mit einem Umsatzanteil von 47,62 %, während Dienstleistungen bis 2031 mit einer CAGR von 13,21 % wachsen.
- Nach Konnektivitätstechnologie dominierte Wi-Fi im Jahr 2025 mit 43,44 % der Installationen, während Ultra-Breitband bis 2031 voraussichtlich eine CAGR von 13,62 % verzeichnen wird.
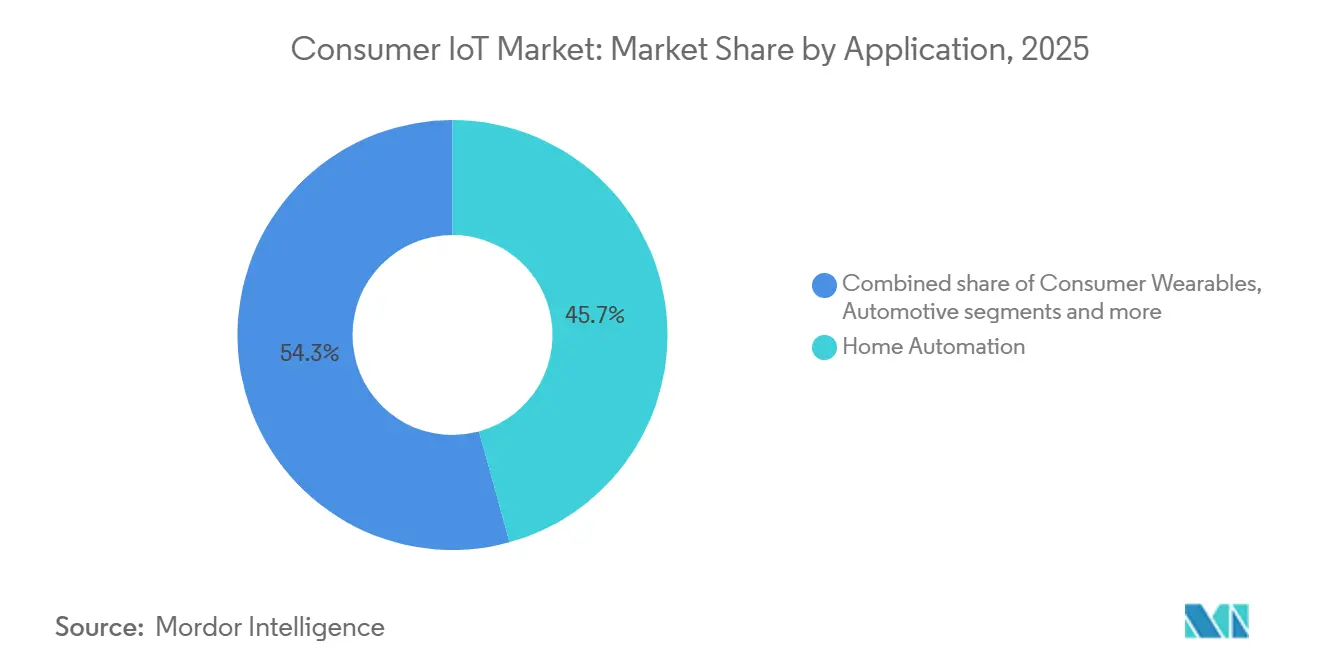
- Nach Anwendung entfiel im Jahr 2025 ein Umsatzanteil von 45,73 % auf Heimautomatisierung, während Gesundheitsgeräte bis 2031 voraussichtlich mit einer CAGR von 13,93 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Anteil von 56,91 % auf den Online-Verkauf, der bis 2031 mit einer CAGR von 13,08 % wachsen dürfte.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,89 % am globalen Umsatz, während der asiatisch-pazifische Raum zwischen 2026 und 2031 mit einer CAGR von 14,11 % expandieren soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung vernetzter Consumer-Geräte und sinkende Sensorpreise | +2.1% | Global, mit APAC als zentralen Fertigungsstandorten | Mittelfristig (2–4 Jahre) |
| Ausbau von 5G und LPWAN-Konnektivität | +2.4% | Nordamerika, Europa, städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Rasche Akzeptanz von Smart-Home-Ökosystemen | +2.3% | Nordamerika und EU führend, asiatisch-pazifischer Raum aufholend | Mittelfristig (2–4 Jahre) |
| KI-gestützte Integration von Sprachassistenten | +1.8% | Global, konzentriert auf englisch- und mandarin-sprachige Märkte | Kurzfristig (≤ 2 Jahre) |
| Versicherungsgebundene Anreize für risikomindernde IoT-Geräte | +1.2% | Nordamerika, in der EU im Entstehen | Langfristig (≥ 4 Jahre) |
| Energiepreisgetriebene Nachfrage nach intelligentem Heimenergiemanagement | +1.9% | Regulatorischer Druck der EU, anreizgetrieben in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung vernetzter Geräte und sinkende Sensorpreise
Die Anzahl der Thread-zertifizierten Produkte überstieg Ende 2025 die Marke von 1.100, wodurch die Stückkosten für Bewegungs-, Temperatur- und Feuchtigkeitssensoren unter 0,50 USD sanken, was Einzelhandelspreise unter 20 USD für einfache Smart-Plugs und Türsensoren ermöglicht. Foundry-Hochläufe von TSMC, Intel und Samsung in Arizona und Texas fügten zusammen mehr als 1 Million Wafer-Starts pro Jahr hinzu, stabilisierten die Vorlaufzeiten für Mikrocontroller und erweiterten den Versorgungszugang. Bosch Sensortecs BHI360 und BHI380 Sensor-Hubs integrieren maschinelles Lernen auf dem Chip, das die externe Prozessorlast reduziert und die Akkulaufzeit in Wearables und Knoten verlängert. Diese Kosteneffizienz, kombiniert mit ISO/IEC 30141-Referenzarchitekturen, reduziert den Engineering-Aufwand und verlagert die Differenzierung hin zu softwarebasierten Dienstleistungen.
Ausbau von 5G und LPWAN-Konnektivität
Die GSMA zählte Anfang 2024 weltweit 1,6 Milliarden 5G-Verbindungen, während Ericsson bis Ende 2025 eine Bevölkerungsabdeckung von 60 % prognostizierte, die eine Latenz von unter 10 Millisekunden für Echtzeit-Gesundheitsüberwachung und immersive Anwendungen liefert.[1]GSMA, "5G-Verbindungen und Statistiken," gsma.comSkylos Partnerschaften mit Qualcomm, Samsung, Google und Garmin integrieren Satelliten-Messaging in Premium-Smartphones und Wearables, schließen terrestrische Lücken und unterstützen die Notfallkommunikation. Orange Europe fügte im November 2025 Satelliten-SMS-Dienste für maritime und alpine Regionen hinzu.[2]Orange, "Einführung von Satelliten-SMS-Diensten," orange.com Semtechs HL78 LoRa Edge-Modul kombiniert LPWAN mit GNSS-Positionierung, um die Akkulaufzeit in Asset-Trackern auf über fünf Jahre zu verlängern.[3]Semtech, "Veröffentlichung des HL78 LoRa Edge-Moduls," semtech.com Thread 1.4 führte schlafende Endgeräte ein, die den Energieverbrauch im Vergleich zu dauerhaft aktivem Wi-Fi um bis zu 40 % senken, was ländlichen und energiearmen Installationen zugute kommt.
Rasche Akzeptanz von Smart-Home-Ökosystemen
Eurostat-Daten zeigten, dass 71 % der europäischen Internetnutzer im Jahr 2024 vernetzte Geräte nutzten und 63 % mindestens ein Smart-Home-Produkt verwendeten, was den Wert von 59 % vor einem Jahrzehnt übertraf. Samsung wurde im Dezember 2025 als erstes Unternehmen, das Matter 1.5-Kameras unterstützt, und ermöglichte damit verschlüsselte Videos über Apple-, Google- und Amazon-Ökosysteme hinweg. Dennoch ergab eine japanische Umfrage Besitzquoten von nur 4,7 % für Saugroboter und 1,2 % für Smart Locks, wobei 41 % der Befragten keinen wahrgenommenen Bedarf angaben, was kulturelle und regulatorische Faktoren unterstreicht, die die Akzeptanz prägen. Berg Insight schätzte Ende 2024 4,5 Millionen installierte Heimenergiemanagement-Systeme und prognostizierte eine CAGR von 22,3 % auf 12,3 Millionen bis 2029, angetrieben durch die EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden. Die DSGVO und lokale Datenlokalisierungsvorschriften beeinflussen weiterhin die Produkt-Roadmaps der Anbieter und das Verbrauchervertrauen.
KI-gestützte Integration von Sprachassistenten
Amazon stellte im September 2025 Alexa+ vor und integrierte generative KI-Antworten und proaktive Vorschläge, während Google im Oktober 2025 Gemini für das Zuhause einführte und Inferenz großer Sprachmodelle direkt in Nest-Geräte einbettete. Samsung kooperierte mit Google, um den Ballie-Begleitroboter mit ähnlichen KI-Fähigkeiten auszustatten, wodurch die Notwendigkeit von Aktivierungswörtern entfiel und die Steuerung per natürlicher Sprache gefördert wurde. Eine Verizon-Umfrage ergab, dass 68 % der US-amerikanischen Smart-Home-Besitzer im Oktober 2025 täglich Sprachbefehle erteilten, was die Nutzung mobiler Apps als primäre Steuerungsmethode übertraf. Das bevorstehende EU-KI-Gesetz klassifiziert bestimmte Sprachassistentenfunktionen als hochriskant und verpflichtet zu Transparenz und Compliance, was große etablierte Anbieter mit bewährten Rechtsressourcen begünstigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Cybersicherheitsbedenken | -1.6% | EU-Durchsetzung führend, globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätsfragmentierung trotz Matter-Einführung | -1.3% | Global, ausgeprägt im asiatisch-pazifischen Raum und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Chipversorgung und Preisdruck | -0.9% | Global, mit Fertigungsabhängigkeiten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Auswirkungen von Elektroschrott-, Recht-auf-Reparatur- und Ökodesign-Regulierung | -0.7% | Regulatorischer Kern in der EU, Ausbreitung nach Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Cybersicherheitsbedenken
Der Europäische Datenschutzausschuss hat seit 2018 DSGVO-Bußgelder in Höhe von 4,5 Milliarden EUR (5,1 Milliarden USD) verhängt, darunter Metas Strafe von 1,2 Milliarden EUR (1,36 Milliarden USD) im Mai 2023, was IoT-Anbieter dazu veranlasst, die Datenspeicherung zu lokalisieren und Berechtigungsrahmen zu verfeinern. Eurostat verzeichnete 2024, dass 7 % der EU-Bürger Sicherheitsbedenken als Hindernis für die Akzeptanz nannten, was in einkommensschwächeren Haushalten auf 12 % anstieg. Das TEMPO-Pilotprogramm der FDA, das im Dezember 2025 gestartet wurde, verpflichtet Antragsteller für Medizinprodukte zur Einreichung von Cybersicherheits-Bedrohungsmodellen und Software-Stücklisten. Kleinere Anbieter sind mit unverhältnismäßig hohen Compliance-Kosten konfrontiert, was die Konsolidierung rund um Plattformbetreiber beschleunigt, die den rechtlichen Aufwand absorbieren können.
Interoperabilitätsfragmentierung trotz Matter-Einführung
Obwohl die Connectivity Standards Alliance bis Ende 2025 mehr als 1.100 Matter-Produkte zertifiziert hatte, offenbarte Samsungs Anspruch, als erstes Unternehmen Matter 1.5-Kameras zu unterstützen, mehrjährige Lücken im Standard. Proprietäre Ultra-Breitband-Implementierungen von Apple und Samsung bleiben teilweise isoliert, was die markenübergreifende Nutzung digitaler Schlüssel einschränkt. Ältere Zigbee- und Z-Wave-Installationen erfordern kostspielige Bridge-Geräte, die Latenz und Ausfallpunkte erhöhen. Die Fragmentierung schreckt preissensible Käufer im asiatisch-pazifischen Raum und in Schwellenmärkten ab, wo lokale Marken wie Xiaomi und Huawei ihre eigenen Ökosysteme pflegen. Politische Anreize, die Installateure subventionieren oder die Geräteinteroperabilität zertifizieren, sind noch im Entstehen, was die Zurückhaltung der Verbraucher verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dienstleistungen monetarisieren die installierte Hardware-BasisDienstleistungen expandieren von 2026 bis 2031 mit einer CAGR von 13,21 %, da Anbieter von einmaligen Hardware-Verkäufen zu Abonnementpaketen wechseln, die Firmware-Updates, vorausschauende Wartung und Nutzungsanalysen umfassen. Die Consumer-IoT-Marktgröße für Dienstleistungen wächst schneller als Hardware, obwohl Hardware im Jahr 2025 einen Consumer-IoT-Marktanteil von 47,62 % hielt, was darauf hindeutet, dass wiederkehrende Umsätze die Margenkompression beim Erstverkauf übertreffen. Amazons Premium-Alexa+-Tier und Googles Gemini-basierter Cloud-Speicher für Nest-Kameras veranschaulichen, wie Plattformen Hardware-Besitzer in langfristige Abonnenten umwandeln. EU-Energieeffizienzmandate treiben Dashboard-Software voran, die Verbrauchsdaten aggregiert und automatische Lastabwürfe auslöst, wie in Schneider Electrics Wiser Energy-Plattform zu sehen.
Hardware-Versandvolumina bleiben entscheidend, da die Geräteverbreitung jede Attach-Rate für Dienstleistungen verankert. Kostensenkungen durch Bosch Sensortecs integrierte Sensor-Hubs und Wafer-Kapazitätserweiterungen durch US-amerikanische Foundries haben die Einstiegspreise niedrig gehalten, doch die Kommoditisierung drückt die Margen. ISO/IEC 30141 beschleunigt die Ausrichtung auf Referenzarchitekturen, senkt Integrationskosten und lenkt Gewinnpools in Richtung Analysen, Cloud-Hosting und KI-Funktionen, die Software- und Dienstleistungsanbieter bereitstellen.


Nach Konnektivitätstechnologie:
Ultra-Breitband fordert die Wi-Fi-Dominanz herausWi-Fi entfiel im Jahr 2025 auf 43,44 % der Installationen aufgrund bestehender Router-Basen und Multi-Gigabit-Upgrades auf Wi-Fi 7. Ultra-Breitband wird jedoch bis 2031 voraussichtlich eine CAGR von 13,62 % verzeichnen und skaliert von Fahrzeugschlüsseln auf Smartphones, die eine zentimetergenaue Positionierung bieten. Die Consumer-IoT-Marktgröße für Ultra-Breitband-fähige Geräte beschleunigt sich insbesondere in Szenarien für digitale Schlüssel, Asset-Tracking und räumliches Audio, und die Zuwächse erodieren die einst uneinnehmbare Präsenz von Wi-Fi bei der Innenraumnavigation. FCC Part 15 und ETSI-Konformitätsanforderungen legen Emissionsgrenzwerte fest, die Anbieter frühzeitig im Produktdesign berücksichtigen müssen, aber globale Mitglieder des FiRa-Konsortiums bündeln Referenzdesigns, die Zertifizierungshürden senken.
Bluetooth und BLE halten enorme Stückzahlen in Wearables und Kopfhörern aufrecht, obwohl der Dauerbetrieb den Energieverbrauch bei akkusensitiven Endpunkten einschränkt. Energiesparende Mesh-Standards wie Thread kommen Sensoren und Türkontakten zugute, insbesondere seit Thread 1.4 schlafende Endgeräte eingeführt hat, die die Akkulaufzeit deutlich verlängern. Mobilfunk NB-IoT und LTE-M bedienen Mobilitätsanwendungsfälle, während Skylos Satellitenüberlagerung das Messaging über die terrestrische Abdeckung hinaus erweitert und die Akzeptanz bei entfernten Sicherheitsgeräten und Abenteuer-Wearables fördert.
Nach Anwendung:
Gesundheitsgeräte übertreffen Consumer-ElektronikHeimautomatisierung hielt im Jahr 2025 einen Umsatzanteil von 45,73 % und unterstreicht Thermostate, Beleuchtung und Sicherheitskameras als ausgereifte Kategorien. Gesundheitsgeräte sollen bis 2031 eine CAGR von 13,93 % erreichen, und dieses Wachstum erhöht ihren Beitrag zur gesamten Consumer-IoT-Marktgröße, da FDA-Zulassungen zunehmen. Kontinuierliche Glukosemonitore von Dexcom, manschettenlose Blutdrucksensoren von Aktiia und EKG-Funktionen von Whoop demonstrieren eine sich entwickelnde Pipeline bei regulierten Wearables. Der Consumer-IoT-Marktanteil für Gesundheitsgeräte weitet sich daher aus, da Kostenträger klinisch validierte Geräte erstatten und die Akzeptanz über Fitness-Enthusiasten hinaus stärken.
Consumer-Wearables schließen sich dem Gesundheitstrend an, indem sie Satelliten-Messaging für die Sicherheit in der Wildnis hinzufügen, während sich Consumer-Elektronik durch generative KI-eingebettete Geräte wie Samsungs Bespoke AI-Linie weiterentwickelt. Die Fahrzeugkonnektivität steigt ebenfalls, wobei Mercedes-Benz, BMW und Stellantis hauseigene Betriebssysteme entwickeln, die Over-the-Air-Updates und Drittanbieter-Apps unterstützen. Nischenkategorien wie Haustier-Tracker nutzen Ultra-Breitband für präzises Geofencing und zeigen, dass selbst kleine Segmente dem allgemeinen Wandel hin zu hochpräziser Positionierung folgen.
Nach Vertriebskanal:
Direktvertrieb an Verbraucher dominiert den Online-BereichOnline-Kanäle erfassten im Jahr 2025 einen Umsatzanteil von 56,91 % und verfolgen bis 2031 eine CAGR von 13,08 %, da Verbraucher Direktvertriebspakete schätzen, die Firmware-Bereitstellung und Abonnement-Add-ons umfassen. Die E-Commerce-Durchdringung, gemessen bei 16,4 % des US-amerikanischen Einzelhandelsumsatzes im dritten Quartal 2025, untermauert diesen Wandel, da Elektronik und Haushaltsgeräte die Wachstumslisten anführen. Detaillierte Produktbewertungen, Installationsvideos und Ein-Klick-Ökosystem-Bündelung senken die wahrgenommene Komplexität des Consumer-IoT-Marktes und erleichtern eine breitere Reichweite.
Stationäre Geschäfte dienen weiterhin der Demonstration und sofortigen Erfüllung, doch der Margendruck veranlasst Einzelhändler, Online-Bestellungen mit der Abholung im Geschäft zu verbinden. Samsungs Doppelstrategie für Bespoke AI-Geräte veranschaulicht die Omnichannel-Balance. Regulatorische Verpflichtungen wie das EU-Gesetz über digitale Dienste erhöhen die Compliance-Kosten für kleinere Online-Marktplätze und konsolidieren das Volumen bei Plattformen, die transparente Rückgaberichtlinien und Datenschutzerklärungen aufrechterhalten können.
Geografische Analyse
Markt für Consumer IoT in Nordamerika
Nordamerika trug 2025 mit 37,89 % zum globalen Umsatz bei, unterstützt durch Versicherungsrabatte von bis zu 15 % für Smart-Home-Installationen sowie durch Bundessteuergutschriften für intelligente Thermostate im Rahmen des U.S. Inflation Reduction Act. Staatliche Vorschriften wie Californias Title 24 schreiben Lastmanagementsysteme in Neubauten vor und verankern intelligente Geräte weiter im Alltag. Kanadische Versorgungsunternehmen spiegeln diese Anreize durch Rabatte und zeitvariable Tarife wider, während Mexikos Nearshoring-Boom und der grenzüberschreitende E-Commerce einkommensmittlere Haushalte in den Markt für Consumer IoT einbeziehen.
Markt für Consumer IoT im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 14,11 % bis 2031 wachsen – dem schnellsten regionalen Tempo. Xiaomi lieferte 2024 mehr als 100 Millionen Smart-Home-Geräte aus und nutzte aggressive Preisgestaltung, um die Einstiegshürden in China zu senken. Indiens Programm Digital India subventioniert Breitband und fördert lokale Montagelinien, wodurch der Zugang zu vernetzten Geräten breiter wird. Südkoreas 5G-Abdeckung übertrifft 95 % und begünstigt die rasche Verbreitung KI-gestützter Haushaltsgeräte der einheimischen Marktführer Samsung und LG. Japan weist ein hohes Bewusstsein, aber eine geringe Nutzungsrate auf, wobei Interoperabilität und wahrgenommener Mehrwert die Markteinführungen trotz der Verbreitung der Matter-Zertifizierung hemmen.
Markt für Consumer IoT in Europa
Europas Entwicklung ist unmittelbar mit der Energieeffizienzrichtlinie 2023/1791 verknüpft, die eine Verbrauchsreduzierung von 11,7 % bis 2030 vorschreibt und de facto intelligente Zähler in allen Neubauten erfordert. Die 2024 verabschiedete Recht-auf-Reparatur-Gesetzgebung verlängert die Gerätelebensdauer und fördert Einnahmen durch Software-Updates mehr als durch den Verkauf von Ersatzhardware. Nordische Länder profitieren von nahezu flächendeckendem Breitband und umweltbewussten Verbrauchern, während Italien und Spanien die Zählereinführung durch nationale Energiepläne beschleunigen. Die DSGVO und die bevorstehende KI-Regulierung halten den Compliance-Bedarf aufrecht, was etablierten Marktteilnehmern zugutekommt.
Markt für Consumer IoT im Nahen Osten, Afrika und Südamerika
Südamerika befindet sich noch in einem frühen Stadium, profitiert jedoch von einer wachsenden städtischen Mittelschicht in Brasilien und Argentinien. Der Nahe Osten und Afrika stützen sich auf staatliche Smart-City-Megaprojekte; die VAE stellten 11 Milliarden AED (3 Milliarden USD) für 1.000 Technologieinstallationen bis 2031 bereit, darunter 600.000 bereits aktive intelligente Zähler in Abu Dhabi und Dubai. Saudi-Arabiens Vision 2030 und Südafrikas Initiativen zur Netzmodernisierung fördern ebenfalls die lokale Nachfrage. Daten der Weltbank zeigen, dass die Mitglieder des Golf-Kooperationsrats eine 5G-Abdeckung von mehr als 90 % und mobile Breitbandgeschwindigkeiten von über 100 Mbps genießen, was künftige Akzeptanz unterstützt.

Regulatorisches Umfeld
Die Regulierung von Verbraucher-IoT wird in Bezug auf Cybersicherheit, Datenschutz und Produktsicherheit strenger, wobei die EU und die wichtigsten anglophonen Märkte das Compliance-Tempo vorgeben. Der EU Cyber Resilience Act (Verordnung (EU) 2024/2847) trat am 10. Dezember 2024 in Kraft und führte verpflichtende Security-by-Design-Anforderungen für Produkte mit digitalen Elementen ein, wobei die Mitgliedstaaten bis zum 11. Juni 2026 notifizierende Behörden für Konformitätsbewertungsstellen benennen müssen. Meldepflichten für aktiv ausgenutzte Schwachstellen und schwere Vorfälle gelten ab dem 11. September 2026, was kurzfristige Anforderungen an Prozesse zur Erfassung, Triage und Offenlegung von Schwachstellen im Vorfeld des vollständigen Geltungsbeginns des CRA am 11. Dezember 2027 schafft.
In den Vereinigten Staaten hat die FCC ein freiwilliges Cybersicherheits-Kennzeichnungsprogramm (Cyber Trust Mark) für drahtlose Verbraucher-IoT-Produkte eingeführt, während die Arbeiten des NIST zur Cybersicherheit von Verbraucher-IoT grundlegende Erwartungen an Geräteeigenschaften und Offenlegung prägen. Im April 2026 benannte die FCC die ioXt Alliance am 13. April 2026 zum Lead Administrator des Cyber Trust Mark-Programms, was die Bereitschaft der Anbieter zur Zertifizierung und die Bereitstellung von Nachweispaketen zu Gerätesicherheit und Software-Update-Praktiken stärker in den Fokus rückt. Parallel dazu erhöhen Regelwerke wie das britische PSTI (in Kraft seit April 2024) und damit verbundene Datenschutzanforderungen den Dokumentations- und Nachweisbedarf für verbindbare Produkte, die in mehreren Rechtsräumen verkauft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Verbraucher-IoT beginnt bei Halbleiter- und Sensorherstellern (Mikrocontroller, Konnektivitäts-Chipsätze, MEMS-Sensoren und Module) und verläuft dann über Geräte-OEMs und -ODMs sowie Gerätehersteller, die Firmware, Referenzarchitekturen (zum Beispiel an ISO/IEC 30141 ausgerichtete Designs) und Konnektivitätsstacks (Wi-Fi, Bluetooth/BLE, Thread, Mobilfunk und Satellitenüberlagerungen) integrieren. Da die Hardwarepreise sinken, gewinnen Plattform- und Ökosystemebenen (Sprachassistenten, Smart-Home-Hubs, Gerätemanagementdienste, Cloud-Speicher sowie Identitäts- und Kontosysteme) zunehmend an Wertschöpfung, wobei Ökosystembesitzer wie Amazon, Google, Apple und Samsung ihre installierte Basis über Assistenten und Abonnements monetarisieren.
Nachgelagert hat sich der Vertrieb hin zu Online-Direktvertriebs- und Marktplatzkanälen verschoben, während Installateure und mit Versorgungsunternehmen oder Versicherungen verknüpfte Programme die Akzeptanz im Energiemanagement und der Heimsicherheit beeinflussen. Compliance und Sicherheitsnachweise erstrecken sich nun über die gesamte Kette und nicht nur über den Endpunkt: Das britische Information Commissioner's Office veröffentlichte im Juni 2026 endgültige Leitlinien für Verbraucher-IoT-Produkte und -Dienste, die klarstellen, wie die britische DSGVO und PECR über Gerät, App und zugehörige Online-Dienste hinweg angewendet werden. In Europa erhöhen mehrschichtige Anforderungen (einschließlich der CRA-Cybersicherheitspflichten und umfassenderer Sicherheits- und Haftungsrahmen) den Koordinationsaufwand zwischen Hardwareanbietern, Firmware-Auftragnehmern, App-Entwicklern und Cloud-Anbietern, wodurch die Verantwortung für die durchgängige Integration und die Dokumentation der Lieferkette zu einem größeren Faktor für die Markteinführungszeit werden.
Wettbewerbslandschaft
Die Marktmacht konzentriert sich auf Ökosysteminhaber Apple, Amazon, Google, Samsung und Microsoft, deren proprietäre Assistenten, App-Stores und Cloud-Dienste hohe Wechselkosten erzeugen. Amazons Alexa+ und Googles Gemini für das Zuhause betten generative KI-Funktionen ein, die Nutzungsdaten erfassen und gleichzeitig Abonnementumsätze generieren. Samsungs Ballie-Roboter verbindet Hardware mit Cloud-Intelligenz, um das Nutzerengagement aufrechtzuerhalten. Die Matter-Zertifizierung überstieg Ende 2025 1.100 Produkte, aber Lücken bei Kameras und Energiegeräten ermöglichen es First Movern, Interoperabilitätsprämien zu erzielen.
Satellitenkonnektivität ist ein aufkommender weißer Fleck. Skylos Partnerschaften mit Qualcomm, Samsung, Google und Garmin bringen nicht-terrestrisches Messaging auf Mainstream-Geräte und erweitern den Consumer-IoT-Markt in abgelegene, maritime und katastrophenschutzbezogene Bereiche. Gesundheits-Wearables sind mit regulatorischen Hürden verbunden, versprechen jedoch hohe Margen; FDA-Zulassungen im Jahr 2025 validieren Wege für kleinere Marktteilnehmer. Xiaomi und Huawei verfolgen vertikale Integration in Asien und bündeln Router, Smartphones und Geräte in geschlossenen Ökosystemen, die westliche Cloud-Abhängigkeiten umgehen.
Die technologische Differenzierung verlagert sich auf geräteinterne KI und Energieeffizienz. Bosch Sensortecs Sensor-Hubs verlagern die Berechnung von leistungsstärkeren Prozessoren, während Schneider Electrics Wiser-Plattform den solaren Eigenverbrauch auf Schaltkreisebene optimiert. Das bevorstehende EU-KI-Gesetz wird Compliance-Budgets erhöhen und wahrscheinlich den Marktanteil unter etablierten Anbietern konsolidieren. Patentanmeldungen im Bereich Ultra-Breitband-Positionierung und Satellitenprotokolle unterstreichen langfristige Wetten auf sichere digitale Schlüssel und ultrapräzise Innenraumnavigation.
Branchenführer im Consumer-IoT-Markt
Apple Inc.
Amazon.com Inc.
Samsung Electronics Co. Ltd.
Alphabet Inc. (Google)
Huawei Technologies Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Consumer IoT
- Apple Inc.
- Amazon.com Inc.
- Alphabet Inc. (Google)
- Samsung Electronics Co. Ltd.
- Microsoft Corp.
- Sony Group Corp.
- LG Electronics Inc.
- Huawei Technologies Co. Ltd.
- Xiaomi Corp.
- Bosch Sensortec GmbH
- Cisco Systems Inc.
- Intel Corp.
- IBM Corp.
- Honeywell International Inc.
- Schneider Electric SE
- Hewlett Packard Enterprise
- AT&T Inc.
- Comcast Corp.
- ADT Inc.
- Ring LLC
- Arlo Technologies Inc.
- Garmin Ltd.
- Fitbit LLC
- Qorvo Inc.
- Signify N.V.
- Ecobee Inc.

Marktchancen und Zukunftsaussichten
Interoperabilitäts-Upgrades schaffen einen klaren Freiraum in Multi-Ökosystem-Smart-Homes, in denen Verbraucher plattformübergreifenden Zugriff auf gemeinsame Geräte wünschen, ohne bestehende Hardware zu ersetzen. Die Connectivity Standards Alliance veröffentlichte im Juni 2026 Matter 1.6, das Joint Fabric für die Ökosystem-übergreifende Nutzung und NFC-basierte Inbetriebnahme hinzufügt, was auf Einrichtungsreibung und plattformübergreifendes Haushaltsmanagement in den Umgebungen von Apple, Amazon, Google und Samsung abzielt. Dies unterstützt Chancen für Gerätehersteller und Dienstanbieter, ökosystemübergreifendes Onboarding, Haushaltsfreigaben und Managed-Support-Pakete zu bündeln, insbesondere für Kameras, Thermostate und Energiegeräte, bei denen Interoperabilitätslücken am deutlichsten sichtbar waren.
Sicherheits- und Compliance-Dienste werden zu einer adressierbaren Ebene, da Vorschriften und Kennzeichnungsprogramme reifen und von Grundsätzen zu operativen Anforderungen übergehen. Der EU Cyber Resilience Act macht die Meldepflichten der Hersteller für Schwachstellen ab dem 11. September 2026 wirksam, während das Cyber Trust Mark-Programm der FCC seine Verwaltung durch die Benennung der ioXt Alliance als Lead Administrator im April 2026 vorangetrieben hat, und die CSA im Juni 2026 Product Security 1.1 einführte, um die Bewertung von Geräten auf vollständige IoT-Systeme (einschließlich Apps, Gateways und Remote-Prozesse) auszuweiten. Diese Entwicklungen unterstützen Chancen für Anbieter, die Sicherheitsnachweise auf Systemebene liefern können (SBOMs, Update-Richtlinien, Umgang mit Schwachstellen), sowie für Plattformen, die Compliance-Workflows über Verbrauchergeräte, Begleit-Apps und Cloud-Dienste hinweg standardisieren können.
Recent Industry Developments in Markt für Consumer IoT
- Juli 2026: Google öffnete die Vorbestellung für einen neuen Google Home Speaker, der als sein erstes für Gemini for Home entwickeltes Audiogerät positioniert wird, mit Verfügbarkeit ab 25. Juni 2026. Der Vorbestellungsvorstoß verknüpft generative KI-Interaktionen mit dedizierter Hardware im Zuhause und stärkt die assistentengesteuerte Steuerungsebene, die laufende Dienste und den Gerätebindungseffekt in Smart Homes antreibt.
- Dezember 2025: Samsung SmartThings fügte Unterstützung für Matter 1.5-Kameras hinzu und ermöglichte verschlüsselte, markenübergreifende Video-Interoperabilität über die wichtigsten Ökosysteme hinweg. Die Kamera-Interoperabilität reduzierte einen der sichtbarsten Fragmentierungspunkte bei Smart-Home-Einrichtungen, erhöhte den Wert standardkonformer Geräte und verstärkte den Wettbewerbsdruck auf proprietäre Kameraplattformen.
- Mai 2024: Der Europäische Datenschutzausschuss setzte die Verschärfung der Durchsetzung im Rahmen der DSGVO fort, wobei die kumulierten Bußgelder seit 2018 4,5 Milliarden EUR erreichten und eine bedeutende, im Mai 2023 gegen Meta verhängte Strafe als prominenter Präzedenzfall diente. Dieser Durchsetzungshintergrund veranlasste IoT-Anbieter, Privacy-by-Design, Datenminimierung und regionale Datenverarbeitungsentscheidungen zu priorisieren, die Geräteeigenschaften und Cloud-Dienstarchitekturen beeinflussen.


Markt für Consumer IoT Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Verbraucher-IoT-Markt als der jährliche Umsatz definiert, der aus verbrauchereigenen vernetzten Geräten und den damit verbundenen verbraucherorientierten Diensten generiert wird, die Überwachung, Steuerung, Automatisierung oder Komfort im täglichen Gebrauch ermöglichen.
Umfangsausschlüsse: Wir schließen industrielle und unternehmensbezogene IoT-Plattformen, rein B2B-M2M-Module und eigenständige Datenmonetarisierungsumsätze aus, die nicht an Verbrauchergeräte- oder Dienstleistungsausgaben gebunden sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Hardware
- Software
- Dienstleistungen
- Nach Konnektivitätstechnologie
- Wi-Fi
- Bluetooth / BLE
- Zigbee / Z-Wave / Thread
- Mobilfunk
- Ultra-Breitband (UWB)
- Nach Anwendung
- Heimautomatisierung
- Consumer-Wearables
- Consumer-Elektronik
- Gesundheitsgeräte
- Automobil
- Sonstige Anwendungen
- Nach Vertriebskanal
- Online
- Offline
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grenzen dessen festzulegen, was als Verbraucher-IoT-Ausgaben gilt, und um gemeinsame Referenzpunkte zu Akzeptanz, Konnektivität und Gerätelieferungsmustern zu sammeln. Wir verwendeten öffentliche und offizielle Quellen wie ITU-Konnektivitätsindikatoren, OECD-Statistiken zur digitalen Wirtschaft, makroökonomische Reihen der Weltbank, US-FCC-Materialien zur Breitbandverfügbarkeit und Eurostat-IKT-Nutzungsdatensätze sowie relevante Fachzeitschriften zum Akzeptanzverhalten vernetzter Geräte.
Um die Eingaben praxisgerecht zu halten, überprüften wir zudem Unternehmensberichte, Investorenpräsentationen und Verbandsveröffentlichungen, die Kategoriewachstum, durchschnittliche Preisentwicklungen und Dienstbindungsraten für Verbrauchergeräte beschreiben. Wo zusätzliche Struktur erforderlich war, wurden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzverfolgung sowie Patentdatenbanken zur Überprüfung von Produktzyklen verwendet. Die hier aufgeführten Sekundärquellen sind beispielhaft, und wir verwendeten während der Datenerhebung, -validierung und -klärung zusätzliche öffentliche Referenzen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was tatsächlich bezahlt wird, da Märkte für vernetzte Geräte überschätzt werden können, wenn Umsätze unterschiedlich definiert werden. Wir sprachen mit einer Mischung aus Teilnehmern von Geräte-Ökosystemen, Vertriebsakteuren und Branchenspezialisten in APAC, EMEA und Amerika, um Kategoriegrenzen, realistische ASP-Bereiche, Dienstbindung und den Zeitpunkt großer Erneuerungszyklen zu bestätigen. Diese Prüfungen nutzten wir anschließend, um Annahmen zu finalisieren, die in öffentlichen Quellen nicht klar waren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 20 % | APAC: 41 % |
| Mittleres Segment: 50 % | Funktions-/Bereichsleiter: 38 % | EMEA: 37 % |
| Kleinere Anbieter: 21 % | Manager: 42 % | Amerika: 22 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem die Nachfrage nach vernetzten Verbrauchergeräten aus Haushalts- und Einzelakzeptanzsignalen, Gerätelieferungstrends und Konnektivitätsbereitschaft rekonstruiert wird. Diese Nachfragepools werden anhand von Preis- und Dienstbindungsannahmen auf Kategorieebene in Umsätze umgerechnet. Wir überprüfen die Ergebnisse zudem kreuzweise mit selektiven Bottom-up-Näherungen, einschließlich stichprobenbasierter ASPs multipliziert mit Stückzahlen für wichtige Gerätegruppen, sowie Kanalprüfungen zur Abonnementdurchdringung, was hilft, Gesamtsummen zu korrigieren, wenn eine einzelne Eingabereihe als verrauscht erscheint.
Zu den wichtigsten Modelleingaben gehören die Richtung der Lieferungen von Smart-Home- und Wearable-Geräten, Breitband- und Smartphone-Durchdringung als Bereitschaftsfilter, die Entwicklung des durchschnittlichen Verkaufspreises nach Gerätetyp, Dienstbindungsraten der Verbraucher (Sicherheitsüberwachung, Cloud-Funktionen und erweiterter Support) sowie der Zeitpunkt von Austauschzyklen, der sich mit neuen Standards und Produkteinführungen verschiebt. Für Prognosen wird eine Szenarioanalyse verwendet, um abzubilden, wie sich Akzeptanz und Preisgestaltung unter verschiedenen makroökonomischen Bedingungen und Konnektivitäts-Rollouts entwickeln können, die dann anhand der in Primärgesprächen gehörten Konsensbereiche eingegrenzt wird. Wenn Bottom-up-Daten unvollständig sind, werden Lücken durch die Verwendung von Proxy-Kategorien mit ähnlichen Preis- und Akzeptanzkurven geschlossen, die auf validierte Nachfrageindikatoren zurückskaliert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, sodass die Schätzung nicht von einer einzigen Datenquelle abhängt. Wir vergleichen Abweichungen bei Gerätevolumina, Preisen und der impliziten Haushaltsdurchdringung. Wird eine Abweichung festgestellt, wird die zugrunde liegende Annahme überprüft, und anschließend prüft ein zweiter Analyst in einem weiteren Durchgang, ob die Korrektur über Regionen und Jahre hinweg konsistent ist.
Die Arbeit wird jährlich aktualisiert, mit Zwischenanpassungen, wenn ein wesentliches Ereignis die Gerätepreise, die Konnektivitätsökonomie oder das Kaufverhalten der Verbraucher verändert. Besteht eine Anomalie nach den Sekundärprüfungen weiterhin, werden Befragte erneut kontaktiert, um die spezifische Variable, die den Ausschlag verursacht, erneut zu validieren. Vor der Auslieferung wird ein letzter Aktualisierungsdurchgang abgeschlossen, damit Kunden die aktuellste Sicht erhalten, die zum Umfang und den zeitlichen Stichtagen des Berichts passt.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Verbraucher-IoT mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verbraucher-IoT weichen oft voneinander ab, da Zeitpunkt und Mechanik hinter den Zahlen bei den einzelnen Herausgebern nicht identisch sind. Unterschiede ergeben sich meist daraus, was jede Definition als Verbraucherausgaben zählt, wie Gerätepreise im Zeitverlauf fortgeschrieben werden und ob die Schätzung aktuelle Produktzyklen und Währungsbewegungen widerspiegelt.
Die Streuung zeigt sich auch, wenn manche Studien die Logik des Ab-Werk-Wertes verwenden, während andere die Endverbraucherausgaben zugrunde legen, und wenn Dienstleistungsumsätze anhand breiter Bindungsquoten ohne Prüfungen vor Ort hinzugefügt werden. In unserer Arbeit werden der Aktualisierungsrhythmus und der Zeitpunkt der Währungsumrechnung, der zur Umrechnung regionaler Umsätze verwendet wird, als aktive Eingaben behandelt. Die ASP-Logik wird dann anhand von Kanalsignalen erneut getestet, weshalb die Zahl für 2026 bei Mordor Intelligence so positioniert ist, wie sie es ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 204,18 Mrd. USD (2026) | |
| Globaler Berichtsherausgeber A | 249,82 Mrd. USD (2026) | Verwendet ein breiteres Wertkonstrukt, das eher zu einer Ab-Werk-Bewertung plus einem umfassenderen Dienstleistungsumsatz-Stapel tendiert, was die Gesamtsummen erhöhen kann, wenn Verbraucherausgabengrenzen nicht von vorgelagerten Umsätzen getrennt werden. |
| Branchenforschungsherausgeber B | 301,24 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und tendiert dazu, eine schnellere ASP- und Akzeptanzentwicklung in den Basiszeitraum einzubeziehen, und der Umfang kann in Bezug darauf, was als Verbraucher-IoT über angrenzende vernetzte Elektronik hinweg zählt, weniger streng sein. |
Zusammengenommen deutet der Vergleich auf drei praktische Gründe für die Abweichung hin: die Wahl des Basisjahres, den Umsatzpunkt in der Wertschöpfungskette und die Art und Weise, wie Preise und Dienstbindung im Zuge der Marktentwicklung aktualisiert werden. Unser Ansatz bleibt nachvollziehbar, da jede Gesamtsumme auf Akzeptanz-, Volumen- und Preisannahmen zurückgeführt werden kann, die erneut überprüft werden, sobald neue Signale auftreten.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Consumer-IoT-Markt im Jahr 2031?
Es wird erwartet, dass er 369,08 Milliarden USD erreicht, was einer CAGR von 12,57 % im Zeitraum 2026–2031 entspricht.
Welche Region soll bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum, unterstützt durch Xiaomis Ökosystem in China und Indiens Digital-India-Programm, soll mit einer CAGR von 14,11 % expandieren.
Welche Konnektivitätstechnologie gewinnt gegenüber Wi-Fi an Boden?
Ultra-Breitband ist auf eine CAGR von 13,62 % ausgerichtet, angetrieben durch Smartphone-Integrationen, die eine zentimetergenaue Positionierung ermöglichen.
Warum werden Dienstleistungen wichtiger als Hardware?
Sinkende Sensorkosten kommoditisieren Geräte, sodass Anbieter auf Abonnementmodelle umsteigen, die Firmware-Updates und Analysen monetarisieren und Dienstleistungen mit einer CAGR von 13,21 % antreiben.
Wie wirken sich Datenschutzvorschriften auf das Wachstum des Consumer-IoT-Marktes aus?
Die DSGVO und ähnliche Rahmenwerke erhöhen Compliance-Kosten, die kleinere Anbieter verlangsamen und den Marktanteil bei großen Plattformen mit robusten Rechtsressourcen konzentrieren.
Seite zuletzt aktualisiert am:



