
Getränkebehältermarkt – Größe und Marktanteile
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 231.03 Milliarden US-Dollar |
| Marktgröße (2031) | 305.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.75 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
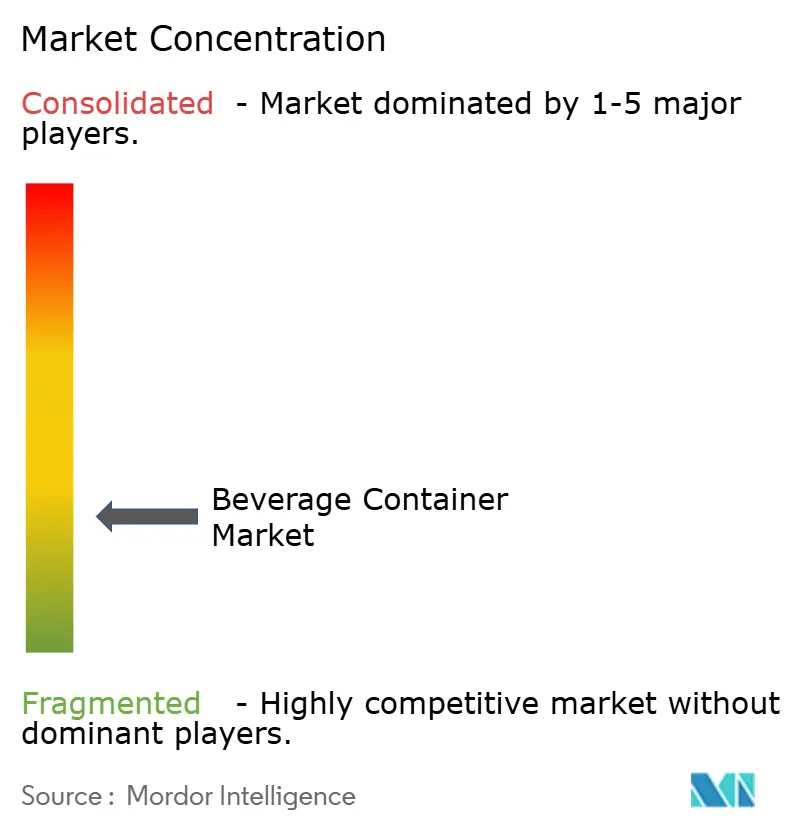
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Getränkebehältermarkts von Mordor Intelligence
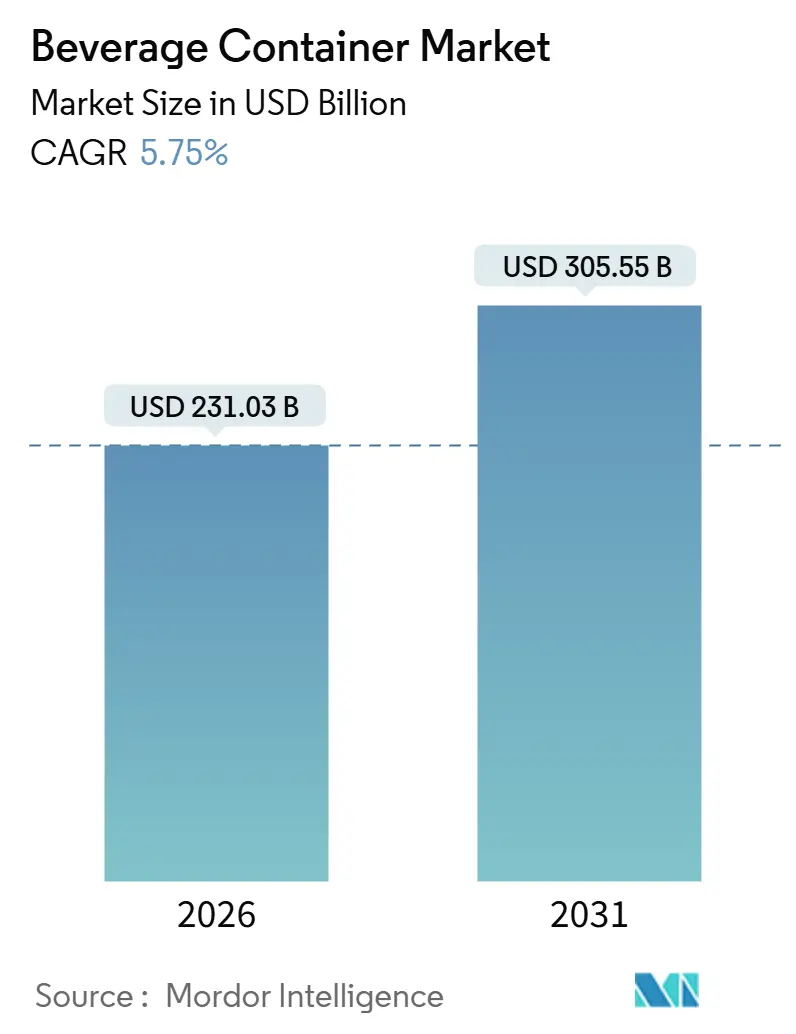
Die Größe des Getränkebehältermarkts beträgt im Jahr 2026 231,03 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 305,55 Milliarden USD erreichen, was einer CAGR von 5,75 % über den Zeitraum entspricht. Der Ausbau von Portfolios für verzehrfertige Getränke, zunehmende Nachhaltigkeitsauflagen und rasche Materialinnovationen gestalten den Getränkebehältermarkt neu. Der Direktvertrieb an Verbraucher erfasst bereits mehr als die Hälfte des weltweiten Umsatzes, da Markeninhaber die Margenkontrolle und Erstanbieterdaten priorisieren. Leichte Polyethylenterephthalat-Designs (PET), Kapazitäten für geschlossene Aluminiumdosen-Kreisläufe und kompostierbare Polymere entwickeln sich zu zentralen Wettbewerbsthemen. Gleichzeitig schafft die kostenseitige Volatilität bei Neuharzkonstoffen und primären Aluminiumrohstoffen eine gespaltene Landschaft, in der Skalenführer in Recyclinginfrastruktur investieren und Nischenanbieter biologisch abbaubare Nischen verfolgen. Auch der regionale Schwung verlagert sich: Asien-Pazifik verankert den globalen Umsatz, während der Nahe Osten und Afrika bis 2031 das stärkste Wachstum verzeichnen.
Wichtigste Erkenntnisse des Berichts
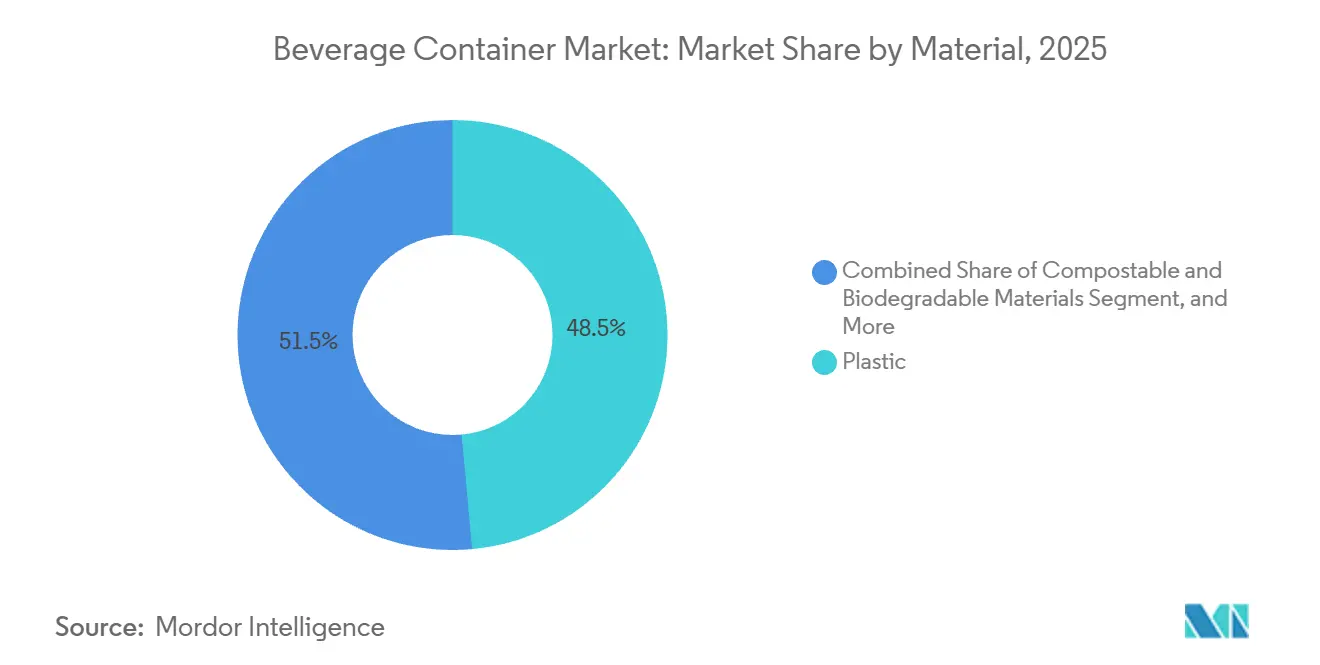
- Nach Material führte Kunststoff im Jahr 2025 mit einem Marktanteil von 48,54 % am Getränkebehältermarkt; kompostierbare und biologisch abbaubare Polymere werden voraussichtlich bis 2031 mit einer CAGR von 7,32 % wachsen.
- Nach Getränkeart entfielen im Jahr 2025 63,32 % des Marktanteils am Getränkebehältermarkt auf alkoholfreie Getränke, die bis 2031 mit einer CAGR von 6,64 % wachsen.
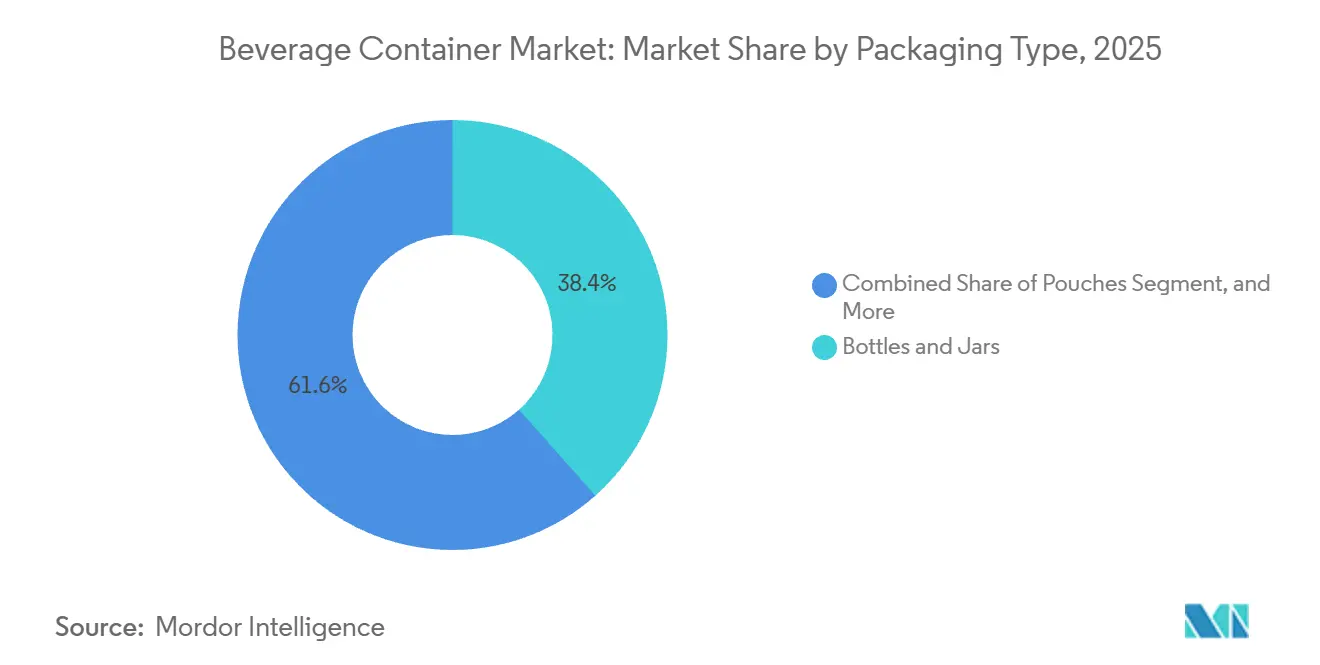
- Nach Verpackungsart hielten Flaschen und Gläser im Jahr 2025 einen Anteil von 38,43 %, während Beutel voraussichtlich mit einer CAGR von 6,75 % bis 2031 wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 56,34 % des Marktanteils am Getränkebehältermarkt auf den Direktvertrieb; indirekte Kanäle werden voraussichtlich bis 2031 eine CAGR von 6,87 % erzielen.
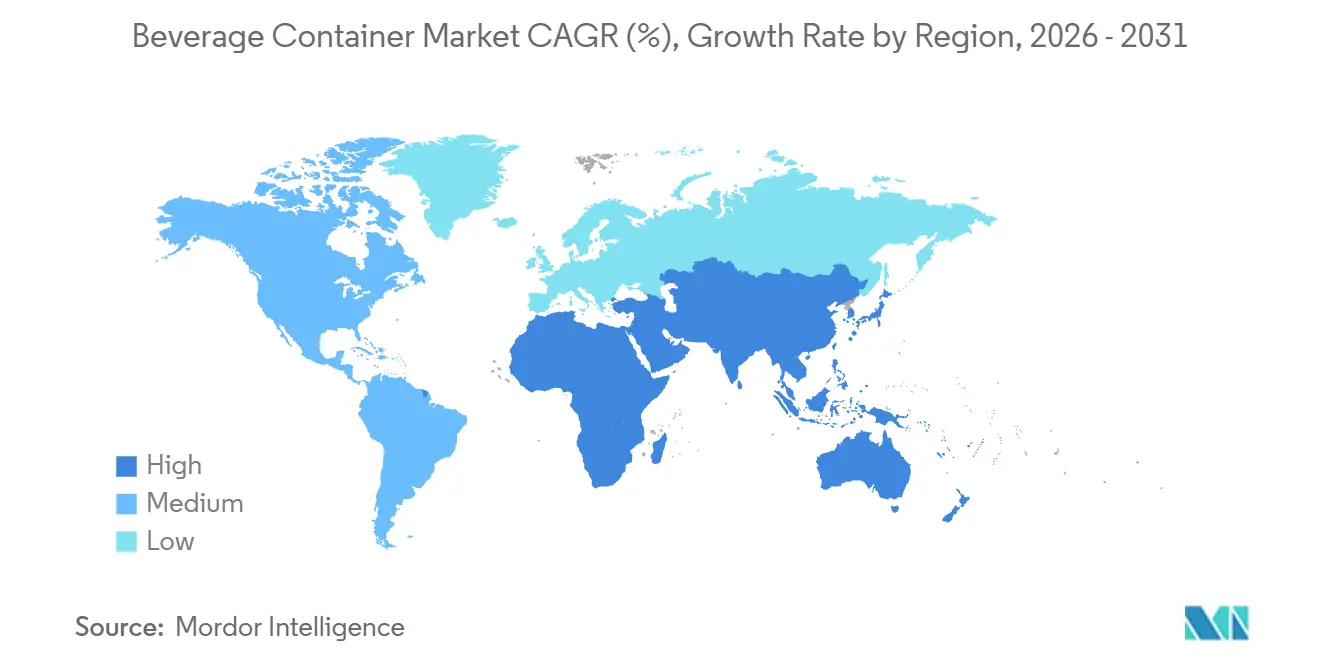
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 40,23 %, doch der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 7,84 % wachsen und alle anderen Regionen übertreffen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Anstieg des Konsums von verzehrfertigen alkoholfreien Getränken | +1.2% | Global, am stärksten in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach praktischen und leichten PET-Flaschen | +0.9% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion des verfügbaren Einkommens der Mittelschicht in Schwellenländern | +1.1% | Kernregion Asien-Pazifik, Ausweitung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachstum bei Auflagen für nachhaltige und recyclingfähige Verpackungen | +0.8% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Wasserzeichen für die automatisierte Sortierung | +0.4% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verlagerung von Getränkemarken hin zu Direktvertriebsformaten im E-Commerce | +0.6% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Anstieg des Konsums von verzehrfertigen alkoholfreien Getränken
Gesundheits- und Komfortmotive verleiten Verbraucher dazu, Kaffees, Tees und Funktionswässer zum Mitnehmen zu wählen. Markeninhaber verzeichnen zweistellige Mengenzuwächse bei verzehrfertigen Produktlinien, und Einführungen mit Elektrolyten oder Adaptogenen machen mittlerweile mehr als ein Fünftel aller alkoholfreien Neueinführungen aus. Dieser Wandel erfordert aseptische Abfüllung, fortschrittliche Barrierebeschichtungen und Stickstoffspülkapazitäten, die Nährstoffe ohne Kühlung schützen. Dünnwandiges PET in Kombination mit manipulationssicheren Verschlüssen dominiert neue Spezifikationen. Investitionen der Verarbeiter fließen in servoangetriebene Blasformgebung und inline-Bildverarbeitungssysteme, die Wandvariationen unter 50 Mikrometer erkennen und so leichtgewichtige Integrität in großem Maßstab gewährleisten.
Steigende Nachfrage nach praktischen und leichten PET-Flaschen
Die Gewichtsreduzierung hat sich von einer Kostentaktik zu einem Markendifferenzierungsmerkmal entwickelt. Die 13,2-Gramm-Konturenflasche von Coca-Cola reduzierte den Einsatz von Neukunststoff um 8 %, während die Stapelbelastungsleistung erhalten blieb, und verhindert jährlich den Verbrauch von 6.000 Tonnen Material.[1]The Coca-Cola Company, "Markteinführung der 13,2-Gramm-Konturenflasche," coca-colacompany.com Anlagenhersteller bieten nun Streckblasplattformen an, die 9-Gramm-Halblitre-Designs ermöglichen, die Palettenlasten von mehr als 12 Kilopondkraft standhalten. Regulatorische Impulse beschleunigen den Trend; die Europäische Union schreibt bis 2025 einen Recyclatanteil von 25 % in PET vor, was den wirtschaftlichen Vorteil dünnerer Wandstärken verstärkt, die die höheren rPET-Kosten ausgleichen. Ökobilanzen bestätigen, dass das Einsparen von einem Gramm über eine Flotte mit mehreren Milliarden Einheiten Tausende von Tonnen CO₂-Äquivalenten reduziert, was mit den Benchmarks der Science Based Targets initiative übereinstimmt.
Expansion des verfügbaren Einkommens der Mittelschicht in Schwellenländern
Höhere Haushaltseinkommen in Indien, Indonesien und Saudi-Arabien verdoppeln die Getränkeausgaben, sobald die Schwelle von 15 USD pro Tag überschritten wird. Modernisierung des Einzelhandels und Investitionen in Kühlketten verbessern die Zugänglichkeit von gekühlten Säften, Milchgetränken und Energiegetränken. Neue PET-Anlagen mit einer Kapazität von 72.000 bis 150.000 Flaschen pro Stunde werden in Nigeria und Indien in Betrieb genommen, um kleinere 250-Milliliter-Packungen zu bedienen, die sich für preisbewusste, aber aufstrebende Verbraucher eignen. Glas und Aluminium finden auch in Premiumsegmenten Anklang, da Käufer schwerere Formate mit Qualität verbinden, was trotz höherer Stückkosten Margenerhöhungen unterstützt.
Wachstum bei Auflagen für nachhaltige und recyclingfähige Verpackungen
Systeme der erweiterten Herstellerverantwortung in Deutschland, Kalifornien und Frankreich zwingen Marken, die Entsorgungskosten zu internalisieren. Pfandsysteme treiben die Sammelquote für Kunststoffflaschen in einigen europäischen Märkten bereits auf über 90 %. Die Einhaltung von Vorschriften treibt Investitionen in das chemische Recycling und in digitale Wasserzeichen voran, die die Sortierpräzision verbessern. Multinationale Unternehmen schwenken auch auf Monomaterialstrukturen um, um die Validierungsstandards nach ISO 14021 zu erfüllen, und reduzieren Mehrschichtlaminate, die Recyclingströme verstopfen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge globale Vorschriften gegen Einwegkunststoffe | -0.7% | Europa, Nordamerika, Küstenregionen Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise für Aluminium und PET-Harze | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von lebensmittelgeeignetem rPET-Ausgangsmaterial | -0.4% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Aufkommende Mehrweg- und Wiederverwendungssysteme, die Einwegmengen kannibalisieren | -0.3% | Europa, Pilotprojekte in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale Vorschriften gegen Einwegkunststoffe
Politische Divergenz zwingt multinationale Portfolios dazu, befestigte Verschlüsse in Europa, Mehrwegsysteme in British Columbia und 30 % rPET-Anteil in Indien zu koordinieren.[2]Ministerium für Umwelt, Wald und Klimawandel (Indien), "Änderungsregeln zur Verwaltung von Kunststoffabfällen 2024," moef.gov.in Fehlende Harmonisierung erhöht den Compliance-Aufwand, beschleunigt den Formataustausch hin zu Aluminium und Glas und erschwert die globale SKU-Harmonisierung. Günstige Marken leiden am meisten, da eine 330-Milliliter-Aluminiumdose in preissensiblen Märkten fast doppelt so viel kosten kann wie ihr PET-Pendant, was die Akzeptanz trotz besserer Recyclingfähigkeit einschränkt.
Volatilität der Rohstoffpreise für Aluminium und PET-Harze
Aluminium an der Londoner Metallbörse schwankte im Jahr 2024 zwischen 2.350 USD und 2.780 USD pro Tonne.[3]Londoner Metallbörse, "Aluminium-Futures-Daten 2024–2025," lme.com Asiatisches Spot-PET schwankte im gleichen Zeitraum um 200 USD pro Tonne, was die Margen der Verarbeiter drückte und langfristige Lieferverträge in den Hintergrund drängte. Weitergabeklauseln hinken Aufwärtsbewegungen um bis zu 90 Tage hinterher, was das Betriebskapital belastet. Die schwindende Preisdifferenz zwischen Neu- und Recycling-PET dämpft auch den wirtschaftlichen Anreiz zur Auswahl von rPET, selbst wenn die Anforderungen steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Kompostierbare Polymere stellen die Dominanz von Kunststoff in FrageKunststoff hielt im Jahr 2025 einen Marktanteil von 48,54 % am Getränkebehältermarkt, hauptsächlich aufgrund der Klarheit von PET, seiner Barrierevielseitigkeit und der globalen Recyclinginfrastruktur. Der Schwung des Segments sieht sich jedoch strengeren Anforderungen an den Recyclatanteil gegenüber, die die Kosten erhöhen und Innovationsbudgets in Richtung Gewichtsreduzierung und chemisches Recycling verschieben. Metall hält einen Anteil von rund 28 %, da Aluminiumdosen bei Energiegetränken und Craft-Bier aufgrund ihrer unbegrenzten Recyclingfähigkeit und ihrer Premium-Regalpräsenz an Beliebtheit gewinnen. Glas liegt bei etwa 16 % und behauptet seine Nische bei Wein, Spirituosen und Premium-Säften, wo Inertheit und Transparenz die höheren Logistikkosten rechtfertigen.
Kompostierbare und biologisch abbaubare Harze entwickeln sich vom Pilotmaßstab zur Kommerzialisierung und wachsen bis 2031 mit einer CAGR von 7,32 %. Auf Algen basierende Kapseln für Sportgetränke, FDA-zugelassene Polyhydroxyalkanoat-Flaschen und Maisstärkefolien für Umgebungstemperaturtee sprechen alle Marken an, die eine Differenzierung am Ende des Lebenszyklus anstreben. Lücken bei der industriellen Kompostierung außerhalb Westeuropas und Kaliforniens dämpfen jedoch eine breite Akzeptanz. Papierkartons und Hybridlaminate machen den Rest aus, stehen jedoch vor Strafen im Rahmen der erweiterten Herstellerverantwortung, wenn Mehrschichtformate die Rückgewinnung im geschlossenen Kreislauf behindern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Getränkeart:
Alkoholfreie Formate treiben das Mengenwachstum anAlkoholfreie Produktlinien machten im Jahr 2025 einen Marktanteil von 63,32 % aus und sind auf dem Weg zu einer CAGR von 6,64 % bis 2031, was das Gesamtwachstum des Getränkebehältermarkts unterstützt. Kohlensäurehaltige Erfrischungsgetränke führen nach Menge, stützen sich aber nun auf aspartamresistentes PET, um Diätvarianten zu unterstützen, die neuen Zuckersteuern entgehen. Kaltgepresste Säfte, pflanzenbasierte Milch und Proteinshakes bevorzugen Glas oder opakes HDPE, um Frische und Nährwertintegrität zu signalisieren. Kombucha und Funktionswässer, obwohl in absoluten Litern kleiner, verzeichnen hohe einstellige Zuwächse und wählen typischerweise Braunglas oder schlankes Aluminium, um Probiotika vor UV-Abbau zu schützen.
Alkoholische Getränke machen den Rest mit einem Anteil von 36,68 % aus. Die Verbreitung von Aluminiumdosen steigt bei Craft-Bier und verzehrfertigen Cocktails, da Dosen schneller kühlen, weniger wiegen und Glasverbote bei Veranstaltungen umgehen. Bag-in-Box-Wein gewinnt in Skandinavien und Australien zweistellige Volumenanteile, da er Portionskontrolle und längere Frische nach dem Öffnen bietet. Spirituosen experimentieren mit 200-Milliliter-Aluminiumflaschen, die sich für Festivals und E-Commerce-Paketsendungen eignen, obwohl Glas weiterhin die gängigen Formate dominiert.
Nach Verpackungsart:
Beutel gewinnen durch E-Commerce-Kompatibilität MarktanteileFlaschen und Gläser machten im Jahr 2025 38,43 % des Umsatzes aus und profitierten von etablierten Abfülllinien und der Vertrautheit der Verbraucher. Dennoch sind Beutel mit einer CAGR von 6,75 % am schnellsten wachsend, da sie das Verpackungsgewicht um bis zu 70 % reduzieren und für Anreize von Online-Händlern qualifizieren, die bruchfeste, kompakte Formate bevorzugen. Dosen haben einen Anteil von rund 32 %, wobei Aluminium Stahl übertrifft, da Marken Kreislaufziele verfolgen.
Kartons liegen bei etwa 18 % des Volumens bei haltbaren Milch- und Saftprodukten. Neue Einführungen mit biobasierten Verschlüssen und aus Zuckerrohr gewonnenen Barriereschichten reduzieren die Emissionen von der Wiege bis zum Fabriktor um ein Drittel im Vergleich zu Erdölpendants. Bag-in-Box-Systeme dienen Fontänensirup und Wein und schwenken nun auf Monomaterialauskleidungen um, die Recyclingstrafen umgehen. Für kohlensäurehaltige Getränke haben sich verstärkte Beutel herausgebildet, bleiben aber regional begrenzt aufgrund höherer Folienkosten und des Ausschlusses aus Pfandsystemen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Indirekte Kanäle gewinnen durch modernen Einzelhandel und E-Commerce an DynamikDer Direktvertrieb behauptete im Jahr 2025 einen Anteil von 56,34 %, gestützt auf unternehmenseigene Abfüll- und Markterschließungsnetzwerke, die präzises Merchandising und granulare Abverkaufsdaten liefern. Dennoch werden indirekte Kanäle mit der höheren CAGR von 6,87 % abschneiden, begünstigt durch die Expansion von Omnichannel-Lebensmittelhandel und Schnelllieferplattformen. Der E-Commerce beeinflusst nun die Behältertechnik und priorisiert Bruchfestigkeit und kompakte Mehrpackungen. Amazons Gebührenrabatte für zertifizierte, unkomplizierte Verpackungsdesigns sowie die Same-Day-Erwartungen von Instacart haben bereits viele aufstrebende Getränkemarken dazu veranlasst, Aluminium oder bruchfestes PET gegenüber Glas zu bevorzugen.
Traditionelle Großhändler bleiben entscheidend für das Eindringen in den unabhängigen Handel in Entwicklungsländern, wo der Aufbau eigener Flotten kapitalintensiv ist. Moderne Einzelhändler in Saudi-Arabien und Indonesien erweitern Kühlflächen und erschließen Regalfläche für Funktionsgetränke und Premium-Wässer mit höheren Bruttomargen. On-Demand-Dienste wie DoorDash treiben Impulskäufe bei Bier und Cider voran, die zuvor von Convenience-Stores dominiert wurden, und unterstützen eine weitere Diversifizierung der Sekundärverpackung, wie isolierte Versandtaschen und geformte Zellstoffteiler.
Geografische Analyse
APAC-Getränkebehältermarkt
Asien-Pazifik erzielte im Jahr 2025 einen Marktanteil von 40,23 %, gestützt durch Chinas boomenden Markt für trinkfertige Tees und Indiens rasch voranschreitenden Ausbau der Kühlkette. Japanische Dosenhersteller innovieren mit wiederverschließbaren Deckeln und thermochromen Tinten, während Australiens Pfandsystem die PET-Rückgewinnungsquote auf über 85 % gehoben hat. Lokale Abfüller in ganz Südostasien installieren Hochgeschwindigkeitslinien für kleinere Packungsgrößen, die dem wachsenden urbanen Pendlerlebensstil entsprechen.
MEA-Getränkebehältermarkt
Der Nahe Osten und Afrika bieten den schnellsten Expansionspfad mit einer CAGR von 7,84 % bis 2031. Die Finanzierung im Rahmen von Vision 2030 in Saudi-Arabien unterstützt Getränkeproduktionszentren, und der Premiumwassermarkt der Vereinigten Arabischen Emirate verlagert sich von PET zu Leichtglas. Ägypten und Nigeria verzeichnen zwei Wachstumstreiber: Bevölkerungswachstum und Importsubstitution, obwohl Infrastrukturlücken außerhalb der Städte der ersten Kategorie den unmittelbaren Volumenzuwachs dämpfen. Pfandsystempilotprojekte und Zuckersteuern treiben ebenfalls Formatinnovationen in Richtung kleinerer PET-Behälter und leichter Dosen voran.
Europa und Amerika Getränkebehältermarkt
Europa hält einen Anteil von etwa 22 %, ausgezeichnet durch strenge Erweiterte Herstellerverantwortungsgebühren und Pfandmandatsverpflichtungen, die den Einsatz von Aluminium im geschlossenen Kreislauf und hochwertigem rPET fördern. Deutschland gewinnt mittlerweile mehr als 9 von 10 Einwegkunststoffflaschen zurück und bildet damit einen wichtigen Rohstoffpool für inländische Recyclingunternehmen. Frankreich und das Vereinigte Königreich verhängen steigende Strafen für Neukunststoffe und fördern so Nachfüllsysteme und monomaterielle Beutel mit zertifizierter Recyclingfähigkeit. Nordamerika trägt einen Anteil von knapp 18 % bei, wobei Kaliforniens Gesetz zum Recyclinganteil die landesweiten Beschaffungsstrategien prägt, da die Hersteller bis 2032 einen Anteil von 65 % recyceltem Kunststoff anstreben. Südamerika vervollständigt die globale Karte, wo die hohe Durchdringung von Mehrwegglasflaschen in Brasilien die Verpackungskosten niedrig hält und die Verbrauchertreue gegenüber Mehrwegsystemen stärkt.

Regulatorisches Umfeld
Die Regulierung wird in Bezug auf Recyclingfähigkeit, Recyclinganteil und chemische Sicherheit verschärft, wobei Europa den präskriptivsten Rahmen für in Verkehr gebrachte Getränkeverpackungen setzt. Die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle (PPWR) trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch Getränkebehälter auf harmonisierte Kennzeichnung, höhere Sammelleistung und praktische Bereitschaft für Wiederverwendungs- und Pfandrückgabemodelle ausgerichtet werden. Gemäß der PPWR müssen die Mitgliedstaaten sicherstellen, dass Pfandrückgabesysteme für Einweg-Kunststoff- oder Metallgetränkebehälter bis 2029 eingeführt werden. Die Europäische Kommission ist zudem verpflichtet, bis zum 12. August 2026 Durchführungsrechtsakte für harmonisierte Kennzeichnungsspezifikationen zu erlassen, was die kurzfristige Compliance-Belastung für Marken, Verarbeiter und Einzelhändler mit gesamteuropäischen Portfolios erhöht.
In den Vereinigten Staaten beeinflusst die Einhaltung der Lebensmittelkontaktvorschriften weiterhin die Materialauswahl und die in Kartons, Flaschen, Dosen und Verschlüssen verwendeten Additivpakete. Die US-amerikanische FDA hat festgestellt, dass 35 Lebensmittelkontaktmitteilungen im Zusammenhang mit PFAS in fettabweisenden Mitteln für Papier- und Kartonverpackungen für Lebensmittel nicht mehr wirksam sind, mit einer Compliance-Frist zum 30. Juni 2025 für bestehende Bestände. Dies beschleunigt die Substitution bei papierbasierten Getränkeverpackungskomponenten und Beschichtungen, wo relevant. Parallel dazu bearbeitet die FDA weiterhin Lebensmittelkontaktmitteilungen für Harze, Additive und Beschichtungen, die in Verpackungsmaterialien verwendet werden, wodurch ein Vormarktfreigabeverfahren gestärkt wird, das globale Lieferanten betrifft, die US-Getränkeabfülllinien bedienen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Getränkebehälter beginnt mit vorgelagerten Rohstoffen, darunter primäres Aluminium, recyceltes Aluminium, PET und andere Polymere, Glasrohstoffe, Karton sowie spezielle Additive oder Beschichtungen. Sie erstreckt sich dann über die Behälterherstellung, wie Dosenblech- und Deckelherstellung, Blasformen und Streckblasformen mittels Spritzguss, Glasformung, Kartonverarbeitung sowie Folienextrusion und -laminierung für Beutel. Große Verarbeiter und integrierte Verpackungsgruppen wie Ball, Crown, Amcor, Tetra Pak und SIG Group bilden den Kern und übersetzen Behälterspezifikationen in Anforderungen für nachgelagerte Getränkehersteller und Abfüllpartner, einschließlich großer Abfüller wie Coca-Cola Europacific Partners. Diese nachgelagerten Kunden priorisieren Liniengeschwindigkeit, Leichtbau, Haltbarkeitsleistung und E-Commerce-Beständigkeit.
Die Midstream-Dynamik wird zunehmend von Zirkularität und Compliance-Infrastruktur geprägt, wobei Sammelsysteme, Sortierung und lebensmitteltaugliche Recyclingkapazität (insbesondere rPET und recyceltes Aluminium) als strategische Inputs neben Primärmaterialien fungieren. Europa steht im Fokus der Dokumentations- und Kennzeichnungsbereitschaft, da die PPWR ab dem 12. August 2026 gilt; im März 2026 veröffentlichte und im Juni 2026 angenommene Leitlinien und FAQs der Europäischen Kommission formalisierten Interpretationen, die Konformitätserklärungen und technische Dokumentation für auf dem EU-Markt in Verkehr gebrachte Verpackungen betreffen. Auf der Angebotsseite lokalisieren und erweitern große Hersteller ihre regionalen Fußabdrücke durch Akquisitionen und Kapazitätsbündelung, veranschaulicht durch die Übernahme einer 80%-Beteiligung an Benepack durch Ball Corporation (Januar 2025) und den Erwerb einer Aluminiumdosenanlage in Winter Haven, Florida (2025). Diese Maßnahmen helfen, Lieferzeiten zu verkürzen und die Exposition gegenüber Fracht- und Rohstoffpreisvolatilität zu reduzieren, während sie großvolumige Getränkekunden unterstützen.
Wettbewerbslandschaft
Die Branchenstruktur ist fragmentiert. Marktführer verfolgen vertikale Integration, um recycelte Ausgangsstoffe zu sichern und sich gegen Verbindlichkeiten aus der erweiterten Herstellerverantwortung abzusichern. Ball Corporations Werk in Serbien bezieht 80 % seines Stroms aus erneuerbaren Quellen und demonstriert damit den Schwenk hin zu emissionsarmen Betrieben. Amcors Recyclinginvestition in Deutschland zielt auf lebensmittelgeeignetes Polyethylen hoher Dichte (HDPE) ab und diversifiziert so über PET hinaus.
Technologie ist das primäre Schlachtfeld. Digitale Wasserzeichen-Tests im Rahmen des HolyGrail 2.0-Konsortiums erzielten eine automatisierte Sortierpräzision von 95 %, ein großer Sprung gegenüber herkömmlichen Nah-Infrarot-Systemen und ein potenzieller Betriebslizenzfaktor, da Gesetzgeber Gebühren an Recyclingergebnisse knüpfen. Patentanmeldungen in den Jahren 2024 und 2025 unterstreichen den Fokus auf Leichtbauweise von Verschlüssen, Barrierebeschichtungen und digitalen Direktdruckverfahren auf Dosen, die Grafiken personalisieren, ohne die Liniengeschwindigkeit zu beeinträchtigen.
Herausforderermarken und spezialisierte Verarbeiter nutzen Premiumisierung und E-Commerce. Liquid Deaths kantige Dosenwasserkonzeption erzielte einen Einzelhandelsumsatz von 263 Millionen USD und bewies, dass Aluminiums Nachhaltigkeitsnarrativ bei der Generation Z-Konsumenten Anklang findet und gleichzeitig zweistellige Preisaufschläge erzielt. Kleinere Dosenhersteller wie Can-Pack gewinnen durch niedrige Mindestbestellmengen an Zeit-bis-Markt-Vorteilen und gewinnen Anteile in Nischenformaten wie 150-Milliliter-Energieshots. Geografische Expansion intensiviert auch den Wettbewerb: Crown Holdings erwarb eine Mehrheitsbeteiligung an einem vietnamesischen Dosenhersteller, um die robuste Getränke-CAGR Südostasiens zu erfassen, während Ardagh eine Milliardeneinheitenlinie in Brasilien in Betrieb nahm, um Anteile inmitten steigender Mehrwegglas-Akzeptanz zu verteidigen.
Marktführer im Getränkebehälterbereich
Tetra Pak International S.A.
Crown Holdings Incorporated
Amcor plc
Piramal Glass Private Limited
Mondi Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Getränkebehältermarkt
- Amcor plc
- Ball Corporation
- Crown Holdings Incorporated
- Ardagh Group S.A.
- Owens-Illinois Inc.
- Tetra Pak International S.A.
- Mondi Group
- Smurfit WestRock
- Vetropack Holding AG
- Gerresheimer AG
- Piramal Glass Private Limited
- Alpha Packaging Inc.
- Consolidated Container Company LLC
- Silgan Holdings Inc.
- Can-Pack S.A.
- Graphic Packaging International
- Tetra Pak International S.A.
- SIG Group International AG

Marktchancen und Zukunftsaussichten
Regulatorisch getriebene Zirkularität und Markenverpflichtungen schaffen Freiräume für Formate mit hohem Recyclinganteil, verifizierte Rohstoffbeschaffung und für Wiederverwendung und verbesserte Sammelergebnisse konzipierte Verpackungen. Ein konkretes Beispiel ist Britvic Ireland (Ballygowan), das im Mai 2026 einen Test einer zirkulären Flasche abgeschlossen hat, die zu 100% aus recyceltem PET hergestellt wurde, das aus dem irischen Pfandrücknahmesystem stammt. Dies zeigt, wie eine an das Pfandrücknahmesystem gekoppelte Versorgung lebensmitteltaugliche rPET-Angaben unterstützen und Compliance-Risiken in Märkten mit Schwerpunkt auf Sammlung und Recyclinganteil verringern kann. Parallel dazu erhöhen die PPWR-Meilensteine, einschließlich der Anwendung ab dem 12. August 2026 und der Pfandrückgabeanforderungen bis 2029 in der EU, die Chancen für Verpackungs- und Technologieanbieter, die harmonisierte Kennzeichnungsumsetzung, sortierfördernde Merkmale (einschließlich digitaler Wasserzeichen) und Monomaterialstrukturen liefern können, die dazu beitragen, EPR-Strafen im Zusammenhang mit der Recyclingfähigkeit zu reduzieren.
Investitionen in Kapazität und Materialinnovation weisen ebenfalls auf aktive Chancenbereiche bei Metallen, Glas und biobasierten Polymeren hin, insbesondere dort, wo sich der Getränkemix in Richtung Ready-to-Drink- und Funktionsformate verschiebt. Crown Holdings gab im April 2026 Pläne für eine Zwei-Linien-Fertigungsanlage für Getränkedosen in Nordindien mit einer Jahreskapazität von 2,2 Milliarden Dosen bekannt, was mit dem Nachfragewachstum in Indien und der Verschiebung hin zu unendlich recyclingfähigen Aluminiumdosen über mehrere Getränkekategorien hinweg übereinstimmt. Bei Glas hat Stoelzle Glass USA im Mai 2026 eine 100-Millionen-USD-Transformation seiner Anlage in Monaca, Pennsylvania, gestartet, einschließlich eines Ofenneubaus zur Erhöhung der Schmelzkapazität auf rund 400 Tonnen pro Tag, um Premium- und Spezialglasbedarf zu unterstützen. Bei Hochleistungsmaterialien startete Avantium im Juli 2026 eine Zusammenarbeit mit Gepack und Frubaça, um zu 100% biobasiertes PEF für Funktionsgetränke-Shots im kleinen Format zu pilotieren, was barriereorientierte, biobasierte Behälter unterstützt, bei denen Haltbarkeit und Differenzierung Prioritäten sind.
Recent Industry Developments in Getränkebehältermarkt
- Juli 2026: Avantium startete eine Zusammenarbeit mit Gepack und Frubaça, um zu 100% biobasiertes PEF in Funktionsgetränke-Shot-Flaschen im kleinen Format zu pilotieren. Der Pilotversuch bietet eine Alternative zu konventionellen Kunststoffen, wo hohe Barriereleistung und biobasierter Gehalt für Premium-, hochwertige Portionen spezifiziert werden, und schafft einen neuen Validierungsweg für aufkommende Polymer-Lieferketten.
- April 2026: Crown Holdings gab Pläne zur Errichtung einer hochmodernen Zwei-Linien-Fertigungsanlage für Getränkedosen in Nordindien bekannt. Das Projekt erweitert das lokale Dosenangebot in einem stark wachsenden Markt und unterstützt Getränkemarken, die Volumina in Richtung Aluminiumformate verschieben, um sich an Recyclingfähigkeits- und Zirkularitätsziele anzupassen.
- Mai 2025: Crown Holdings gab die Hinzufügung einer dritten Hochgeschwindigkeitsproduktionslinie in seinem Getränkedosenwerk in Ponta Grossa, Brasilien, bekannt, wobei die kommerzielle Produktion für das dritte Quartal 2026 vorgesehen ist. Die Erweiterung erhöht die regionale Produktion und hilft Markeninhabern, die Versorgungskontinuität angesichts steigender Dosennachfrage und anhaltender Materialkostenvolatilität zu sichern.


Getränkebehältermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Behältern zur Verpackung von Getränken, gemessen über gängige Formate und Materialien, die Endkunden über direkte und indirekte Kanäle in den wichtigsten globalen Regionen erreichen.
Umfangsausschlüsse: Wir schließen Sekundärverpackungen und Transportverpackungen sowie Behälterherstellungsmaschinen und -ausrüstung, die nicht als Getränkebehälter verkauft werden, aus.
Übersicht der Segmentierung
- Nach Material
- Kunststoff
- Metall
- Glas
- Papier
- Kompostierbare und biologisch abbaubare Materialien (Maisstärke, Zuckerrohr oder Algen)
- Nach Getränkeart
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke
- Alkoholfrei
- Säfte
- Kohlensäurehaltige Erfrischungsgetränke (CSD)
- Milchbasierte Getränke
- Sonstige alkoholfreie Getränke
- Alkoholisch
- Nach Verpackungsart
- Flaschen und Gläser
- Dosen
- Beutel
- Bag-in-Box
- Kartons
- Nach Vertriebskanal
- Direkt
- Indirekt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Recherchearbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu Getränkekonsum, Nachfragesignalen für Verpackungen und Materialversorgungsbedingungen, damit unsere Annahmen nicht von messbaren Inputs abweichen. Wir nutzen typischerweise öffentliche Quellen wie die UN-Comtrade-Datenbank für Handelsströme, makroökonomische Indikatoren von Weltbank und OECD sowie Abfall- und Recyclingstatistiken der US-EPA und von Eurostat, um Materialverschiebungen zu überprüfen.
Um branchenspezifische Nuancen hinzuzufügen, prüfen wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und öffentliche Nachhaltigkeitsberichte sowie Publikationen von Verpackungs- und Getränkeverbänden. Wir nutzen seriöse Presseberichterstattung über Kapazitätserweiterungen und regulatorische Änderungen, um Nachfrage- und Angebotsauswirkungen zeitlich einzuordnen. Wo nötig, verwenden wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen, eine Patentdatenbank für Verpackungsinnovationen sowie eine Datenbank auf Sendungsebene für Import/Export, um Handelsrichtung und -zeitpunkt zu validieren. Diese Desk-Research-Quellen sind nicht erschöpfend, und wir haben uns auch auf andere öffentliche und kostenpflichtige Referenzen gestützt, um Daten zu erheben, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wird verwendet, um zu überprüfen, was wir in öffentlichen Daten sehen, insbesondere bei Preisrealisierung, Änderungen im Formatmix und wie sich die Nachfrage nach Getränkeart und Kanal unterscheidet. Wir interviewen und befragen eine Mischung aus Behälterherstellern, Rohstoffteilnehmern, Verarbeitern, Vertriebspartnern und großen Getränkekäufern in APAC, EMEA und Amerika, damit regionale Muster nicht zu früh ausgemittelt werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 21% | APAC: 44% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 20% | EMEA: 30% |
| Kleinere Akteure: 22% | Manager: 59% | Amerika: 26% |
Marktdimensionierung & Prognose
Für die Dimensionierung nutzen wir sowohl Top-Down- als auch Bottom-Up-Logik zusammen, obwohl das Modell hauptsächlich von oben unter Verwendung von Nachfragepools auf Regionsebene aufgebaut wird. In der Praxis werden Getränkeproduktions- und Konsumindikatoren durch Anwendung von Verpackungsintensität und Formatmix in Behälternachfrage übersetzt, und anschließend werden die Werte anhand durchschnittlicher Verkaufspreisbänder nach Material und Verpackungstyp gebildet.
Das Modell orientiert sich an beobachtbaren Indikatoren wie Wachstum der Getränkeproduktion, Preisrichtung von Aluminium und PET-Harz, Adoptionsraten von Recyclinganteilen, Verschiebungen zwischen Dosen- und Flaschenanteil sowie Handels- und Kapazitätssignalen auf Regionsebene für Behältermaterialien. Wo Daten für ein Format in einer kleineren Region dünn sind, gehen wir mit Lücken um, indem wir Verhältnisse aus vergleichbaren Regionen verwenden und anschließend anhand von Interviewangaben zur lokalen Adoption und Preisgestaltung anpassen.
Prognosen werden mit Szenarioanalysen erstellt, da Vorschriften zu Recyclingfähigkeit, Pfandrückgabesystemen und Leichtbau den Formatmix schneller verändern können, als eine einzelne Trendlinie vermuten lassen würde. Die Szenarien sind an makroökonomische Variablen, die Prognose des Getränkevolumens und Materialpreiserwartungen gebunden. Wir überprüfen anschließend die implizierten Ergebnisse mit selektiven Bottom-Up-Näherungen, wie zum Beispiel stichprobenbasiertem Preis mal Volumen für Schlüsselformate, und mit Kanalabgleichen bei Vertriebspartnern, bevor die endgültigen Zahlen festgelegt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die endgültigen Summen mit realen Signalen übereinstimmen. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie Handelsbewegungen, öffentlichen Recyclingstatistiken und von Unternehmen offengelegten Volumen- oder Umsatzentwicklungen und untersuchen dann Abweichungen, die außerhalb der erwarteten Bandbreiten liegen.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrstufige Analystenprüfungen, und Folgegespräche werden ausgelöst, wenn eine neue Regulierung, ein Materialpreisschock oder eine große Kapazitätsveränderung die erwartete Entwicklung verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, gefolgt von einer abschließenden Aktualitätsprüfung unmittelbar vor der Lieferung, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Getränkebehälter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Getränkebehälter können weit voneinander abweichen, selbst wenn das Thema ähnlich klingt, da die Abgrenzung dessen, was als Behälter zählt, und welche Jahre als Ausgangspunkt behandelt werden, die Berechnung schnell verändern können. Unterschiede ergeben sich auch daraus, wie die Preisgestaltung über Materialien hinweg gehandhabt wird und wie aggressiv angenommen wird, dass sich der Mix von Glas zu Dosen, Kartons oder Beuteln verschiebt.
Durch die Verfolgung von Formatmix-Verschiebungen und die Aktualisierung der Preisbänder nach Material und Region ist der 2026-Wert von Mordor Intelligence an beobachtbare Konsum- und Verpackungsintensitätssignale gebunden, was von Schätzungen abweichen kann, die von älteren Basisjahren ausgehen oder angrenzende Verpackungsausgaben einbeziehen. Ein weiterer häufiger Treiber ist, ob eine Studie Sekundärverpackungen, Verschlüsse oder breitere Getränkeverpackungskategorien einbezieht, und ob der Zeitpunkt der Währungsumrechnung über die Regionen hinweg konsistent gehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 231,03 Mrd. USD (2026) | |
| Branchenverlag A | 154,30 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum, und sein Umfang wird oft als breitere Getränkebehälterkategorie über viele Unterdefinitionen hinweg interpretiert, was verändern kann, was erfasst wird und wie Preise gemittelt werden. |
| Beratungsgruppe B | 245,40 Mrd. USD (2024) | Berichtet einen Wert für das aktuelle Jahr, der möglicherweise angrenzende Verpackungsausgaben einschließt oder eine andere Behandlung von konstanten gegenüber aktuellen Preisen verwendet, was die Gesamtzahl gegenüber einem reinen Behälter-Aufbau mit Formatmix-Basis erhöhen kann. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Umfangsgrenzen einen Großteil der Streuung erklären, und die Preisbehandlung den Rest erklärt. Wenn der Aufbau mit der Getränkenachfrage, realistischen Formatanteilen und transparenten Preisbändern verknüpft ist, lässt sich die endgültige Zahl leichter reproduzieren und aktualisieren, wenn sich die Bedingungen im nächsten Jahr ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Getränkebehältermarkts?
Die Größe des Getränkebehältermarkts beträgt im Jahr 2026 231,03 Milliarden USD.
Wie schnell wird der Sektor in den nächsten fünf Jahren voraussichtlich wachsen?
Der Markt wird voraussichtlich eine CAGR von 5,75 % verzeichnen und bis 2031 einen Wert von 305,55 Milliarden USD erreichen.
Welches Materialsegment wächst am schnellsten?
Kompostierbare und biologisch abbaubare Polymere führen das Wachstum mit einer CAGR von 7,32 % bis 2031 an.
Welche Region wird die höchste Wachstumsrate aufweisen?
Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 7,84 % bis 2031 wachsen.
Welchen Anteil haben alkoholfreie Getränke an der weltweiten Behälternachfrage?
Alkoholfreie Getränke machen 63,32 % des Volumens aus und wachsen weiterhin schneller als alkoholische Produktlinien.
Wer sind die führenden Lieferanten?
Amcor, Ball Corporation, Crown Holdings, Ardagh Group und Owens-Illinois erfassen zusammen 42 % des weltweiten Umsatzes.
Seite zuletzt aktualisiert am:



