
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11.46 Millionen Tonnen |
| Marktvolumen (2026) | 11.82 Millionen Tonnen |
| Marktvolumen (2031) | 13.8 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.15 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
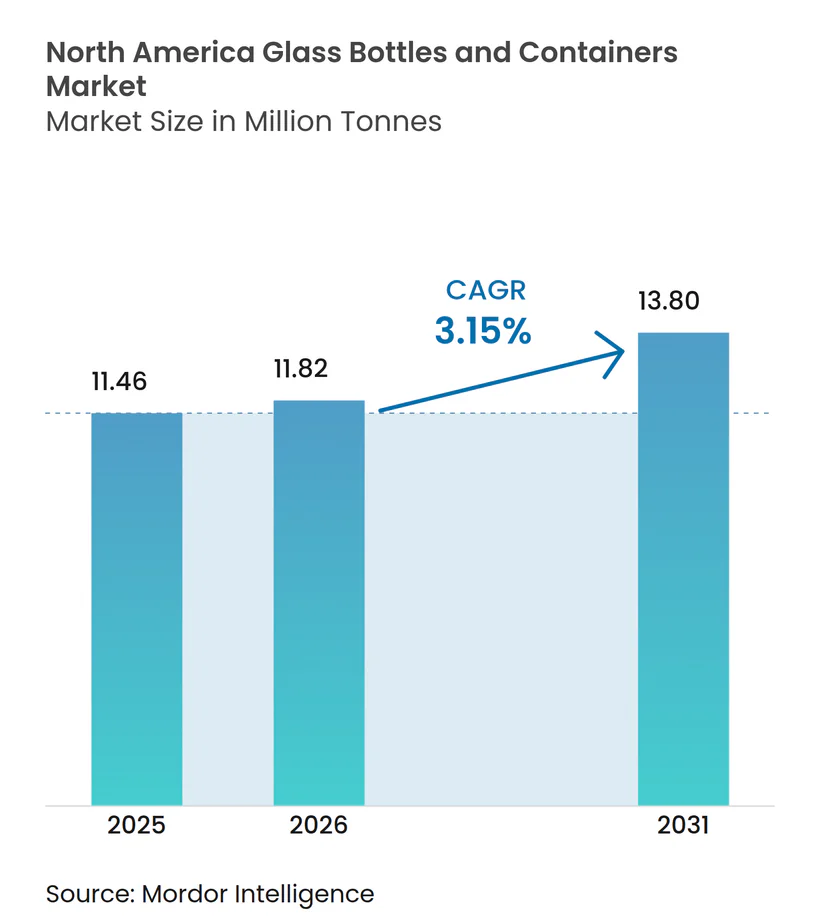
Marktanalyse für Glasflaschen und Glasbehälter in Nordamerika von Mordor Intelligence
Die Marktgröße für Glasflaschen und Glasbehälter in Nordamerika wird im Jahr 2026 auf 11,82 Millionen Tonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 11,46 Millionen Tonnen, mit Projektionen für 2031 von 13,8 Millionen Tonnen, was einer Wachstumsrate (CAGR) von 3,15 % über den Zeitraum 2026–2031 entspricht. Die Nachfragestabilität spiegelt die unbegrenzte Recyclingfähigkeit des Materials, seine chemische Inertheit und seine Premium-Regalattraktivität wider, die mit verschärften Kreislaufwirtschaftsvorgaben und gesundheitsbewussten Verbraucherentscheidungen im Einklang stehen. Die Expansion im Craft-Getränkesegment, der Aufschwung im Luxus-Beautybereich und der Bedarf des E-Commerce an bruchfesten Verpackungen stützen gemeinsam das stetige Volumenwachstum. Die Konsolidierung unter großen Produzenten, Investitionen in die Energiereduzierung von Schmelzöfen und sich verschiebende Farbpräferenzen hin zu Braunglas prägen die kurz- bis mittelfristige Wettbewerbsdynamik im Markt für Glasflaschen und Glasbehälter in Nordamerika.
Wesentliche Erkenntnisse des Berichts
- Nach Endverbraucher entfielen im Jahr 2025 61,02 % des Marktanteils für Glasflaschen und Glasbehälter in Nordamerika auf Getränke.
- Nach Farbe wird der Markt für Glasflaschen und Glasbehälter in Nordamerika im Segment Braunglas zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 3,69 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| E-Commerce-Wachstum treibt die Nachfrage nach langlebigen Premium-Verpackungen | +0.8% | Vereinigte Staaten und Kanada, Ausstrahlungseffekte auf Mexiko | Mittelfristig (2–4 Jahre) |
| Craft-Getränke-Boom beflügelt die Nachfrage nach individuellen Glasflaschen | +0.7% | Vereinigte Staaten als Kernmarkt, Ausweitung auf Kanada | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsdruck und Recyclingfähigkeit begünstigen Glas gegenüber Kunststoff | +0.6% | Global mit frühen Gewinnen in Kalifornien, New York und Ontario | Langfristig (≥ 4 Jahre) |
| Programme zur erweiterten Herstellerverantwortung (EPR) fördern die Verwendung von Glas | +0.4% | Kanada landesweit, ausgewählte US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Prägungen und künstlerische Veredelungen steigern die Markendifferenzierung | +0.3% | Premium-Segmente in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verbraucherpräferenz für gesündere Verpackungen begünstigt Glas | +0.5% | Städtische Märkte in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum treibt die Nachfrage nach langlebigen Premium-Verpackungen
Das Online-Handelsvolumen in den USA soll zwischen 2024 und 2029 um 53 % steigen, was Marken dazu veranlasst, nach stabilen Lösungen zu suchen, die mehrstufige Versandprozesse überstehen und gleichzeitig die Produktästhetik bewahren. Glasflaschen erfüllen beide Anforderungen: Sie widerstehen Druckkräften und schaffen einen charakteristischen „Unboxing”-Moment, der die Direktvertriebsbindung stärkt. Kosmetika, handwerkliche Würzmittel und Nischengetränke – allesamt in Abonnementboxen weit verbreitet – verlangen inzwischen nach maßgeschneiderten Schutzeinlagen, die mit leichten Glasformaten kombiniert werden, um Bruchschäden zu minimieren. Fulfillment-Center integrieren zunehmend automatisierte Hohlraumfülllinien, die auf Standard-Flaschenformate von 250 ml und 500 ml abgestimmt sind, was die Handhabungskosten senkt. Da Netzwerke für die letzte Meile temperaturgesteuerte Dienste verfeinern, können Getränkeverkäufer im Kaltkettenbereich ihre Premium-Positionierung aufrechterhalten, ohne auf mehrschichtige Kunststoffe zurückgreifen zu müssen. Insgesamt festigen Logistikoptimierung und Verbraucherwahrnehmung Glas als bevorzugtes Behältnis im Markt für Glasflaschen und Glasbehälter in Nordamerika.
Craft-Getränke-Boom beflügelt die Nachfrage nach individuellen Glasflaschen
Die Vereinigten Staaten haben allein im Jahr 2024 mehr als 300 Brennereien und 250 Mikrobrauereien hinzugewonnen, die jeweils regionale Identität und Regalunterscheidung betonen. Geprägte Logos, unregelmäßige Schulterprofile und korkfinishierte Flaschenhälse sind zu charakteristischen Merkmalen geworden, die in Verkostungsräumen Preisaufschläge erzielen. Individuelle Formen, die früher nur bei Auflagen von über 500.000 Einheiten wirtschaftlich waren, sind dank modularer Werkzeuge und des 3-D-Sanddrucks von Rohlingen nun bereits ab 50.000 Einheiten rentabel. Kanadische Cidereien folgen diesem Trend und importieren farbige Weiß-/Braunglas-Hybride, die UV-Schutz mit Durchsichtigkeit verbinden. Regionale Glashütten in Kentucky, Missouri und Ontario profitieren von kurzen Lieferzeiten, was Frachtemmissionen reduziert und Nachhaltigkeitsaussagen untermauert. Diese Faktoren steigern gemeinsam den Wertdurchsatz für individualisierte Formate im Markt für Glasflaschen und Glasbehälter in Nordamerika.
Nachhaltigkeitsdruck und Recyclingfähigkeit begünstigen Glas gegenüber Kunststoff
Glas kann endlos ohne Qualitätsverlust zurückgewonnen werden und steht damit im Mittelpunkt staatlicher Einwegverpackungsgesetze. Das kalifornische Mandat, wonach alle Verpackungen bis 2032 recycelbar oder kompostierbar sein müssen, in Verbindung mit erweiterten Flaschenpfandrückerstattungen in New York, steigert die Nachfrage nach Altglasscherben (Cullet) und verbessert die Wirtschaftlichkeit der Sammlung. Marken kennzeichnen inzwischen den Anteil an Recyclingmaterial auf Halsbändern, was bei Millennials einen Anstieg der Kaufabsicht um 14 Prozentpunkte bewirkt. Wein- und Spirituosenvermarkter machen geschlossene Kreislaufpartnerschaften publik, die leere Flaschen aus Verkostungsräumen zurück in lokale Schmelzöfen leiten und dabei den CO₂-Fußabdruck gegenüber einer Jungglascharge um 30 % reduzieren. Investitionen in kohlenstoffarme Elektroschmelzöfen nehmen zu, wobei zwei solcher Linien bis Ende 2026 in Ohio in Betrieb gehen sollen. Zusammengenommen verstärken politischer Schwung und Markenkommunikation die Erzählung vom bevorzugten Material im Markt für Glasflaschen und Glasbehälter in Nordamerika.
Programme zur erweiterten Herstellerverantwortung fördern die Verwendung von Glas
Neun kanadische Provinzen betreiben EPR-Systeme, die Hersteller zur Finanzierung der Entsorgung am Ende des Produktlebenszyklus verpflichten. Die Bearbeitungsgebühren für Klarglas-Scherben betragen im Durchschnitt 0,50 CAD pro Kilogramm (0,37 USD) gegenüber höheren Abgaben auf Verbundkunststoffe, was die Wirtschaftlichkeit zugunsten von Glas verschiebt. British Columbia erreicht bereits eine Rückgewinnungsquote von 79,6 % und liefert hochwertige Altglasscherben, die den Schmelzofenenergieverbrauch um bis zu 3 % senken. Pilotvorschläge für EPR-Programme in den US-Bundesstaaten Maine und Oregon übernehmen Gebührenmodulierungsmodelle, die Monomaterialverpackungen belohnen.[1]Da sich die Politik ausweitet, entdecken kleine Marken, dass der Wechsel zu leichten Braunglasflaschen die Gebührenbelastung ausgleichen und gleichzeitig die Recyclierbarkeits-Scorecards des Einzelhandels erfüllen kann. Daher wirkt die EPR als struktureller Rückenwind für den Markt für Glasflaschen und Glasbehälter in Nordamerika.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Lücken in der Recyclinginfrastruktur begrenzen die Verfügbarkeit von Altglasscherben | -0.5% | Ländliche Gebiete in ganz Nordamerika | Langfristig (≥ 4 Jahre) |
| Gewicht und Zerbrechlichkeit erhöhen die Kosten der Zustellung auf der letzten Meile | -0.4% | E-Commerce-dichte städtische Zentren | Mittelfristig (2–4 Jahre) |
| Verpackungen aus Kunststoff und Metall dominieren weiterhin Massenartikel-SKUs | -0.3% | Massenmarkt-Einzelhandelskanäle | Langfristig (≥ 4 Jahre) |
| Hoher Energiebedarf der Schmelzöfen erhöht das CO₂-Risiko | -0.2% | Produktionsregionen mit hohen Energiekosten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken in der Recyclinginfrastruktur begrenzen die Verfügbarkeit von Altglasscherben
Die Glassammlung variiert von 73 % in Oregon bis zu 8 % in Illinois, was einen zuverlässigen Sekundärrohstoffstrom einschränkt. Ländliche Gemeinden verfügen oft über keine Abgabestellen, sodass Transporteure gemischte Altglasscherben auf Deponien entsorgen müssen. Strategic Materials Inc. betreibt 42 Verarbeitungsanlagen, deckt jedoch weniger als die Hälfte der US-amerikanischen Landkreise ab. Wenn das Altglasscherbenangebot sinkt, fallen Rezepturen auf natives Soda-Kalk-Glas zurück, was den Brennstoffverbrauch um 15 % erhöht und die CO₂-Bilanz verschlechtert. Hersteller in gut versorgten Regionen wie dem pazifischen Nordwesten genießen Kostenvorteile von 15 USD pro Tonne gegenüber Wettbewerbern im Mittleren Westen, was regionale Ungleichgewichte im Markt für Glasflaschen und Glasbehälter in Nordamerika verschärft.
Gewicht und Zerbrechlichkeit erhöhen die Kosten der Zustellung auf der letzten Meile
Der Versand eines 12er-Packs 330-ml-Glasflaschen wiegt 2,4 kg mehr als gleichwertige Dosen, was zonenbasierte Kuriergebühren im Durchschnitt um 18 % erhöht. Schützende Wellpappteiler verursachen Materialkosten und vergrößern das Dimensionsgewicht. Kleine Online-Händler haben Schwierigkeiten, Zuschläge zu absorbieren, und werden zu leichteren Formaten gedrängt. Hersteller begegnen dem durch Leichtbau: Eine führende Spirituosenmarke reduzierte 2024 durch Verringerung der Flaschenwandstärke um 1 mm 90.000 Tonnen. Dennoch bleiben die Anforderungen an die bruchsichere Handhabung ein Kostenhemmnis im gesamten Markt für Glasflaschen und Glasbehälter in Nordamerika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher:
Getränke verankern das Volumen, Beauty beschleunigt das WachstumspotenzialVerkäufe an Getränkehersteller repräsentierten im Jahr 2025 61,02 % des Marktes für Glasflaschen und Glasbehälter in Nordamerika, dank fest verankertem Konsum von Craft-Bier, Premium-Spirituosen und Functional-Drinks. Regulatorische Beschränkungen für Kunststoffe bei alkoholischen Verpackungen verankern Glas weiter als Standard für Geschmackserhalt und Markenidentität. Das Segment wird voraussichtlich stabile niedrige einstellige Zuwächse verzeichnen, da die SKU-Proliferation rückläufige Volumina bei Mainstream-Bier ausgleicht. Premium-Mixer und trinkfertige Cocktails verwenden geriffelte Halsdesigns und Prägungen, die bislang Spirituosen vorbehalten waren, und erhöhen so die durchschnittlichen Verkaufspreise. Kosmetik und Körperpflege, obwohl mit kleinerer Basis, soll bis 2031 eine CAGR von 3,6 % erzielen und damit alle anderen Endverwendungen im Markt für Glasflaschen und Glasbehälter in Nordamerika übertreffen. Luxuriöse Hautpflegemarken betonen dickwandige Gläser, die Gewicht und Wiederverwendbarkeit vermitteln; Nachfüllstationen in Prestige-Kaufhäusern fördern Wiederholungsbesuche.
Die pharmazeutische Nachfrage profitiert von den konsolidierten Leitlinien der FDA aus dem Jahr 2024, die die Validierung von Typ-I-Borosilikat-Fläschchen vereinfachen. Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMOs) erweitern daher ihre Fläschchenportfolios und steigern die Produktion von medizinischem Qualitätsglas. Lebensmittelsegmente wie Gourmet-Marmeladen, Dip-Saucen und kaltgepresste Öle verzeichnen Nischenwachstum und nutzen transparentes Glas, um natürliche Texturen zu präsentieren und die handwerkliche Positionierung zu stärken. Insgesamt untermauert die diversifizierte Nachfrage über diese Branchen hinweg die langfristige Stabilität der Marktgröße für Glasflaschen und Glasbehälter in Nordamerika.


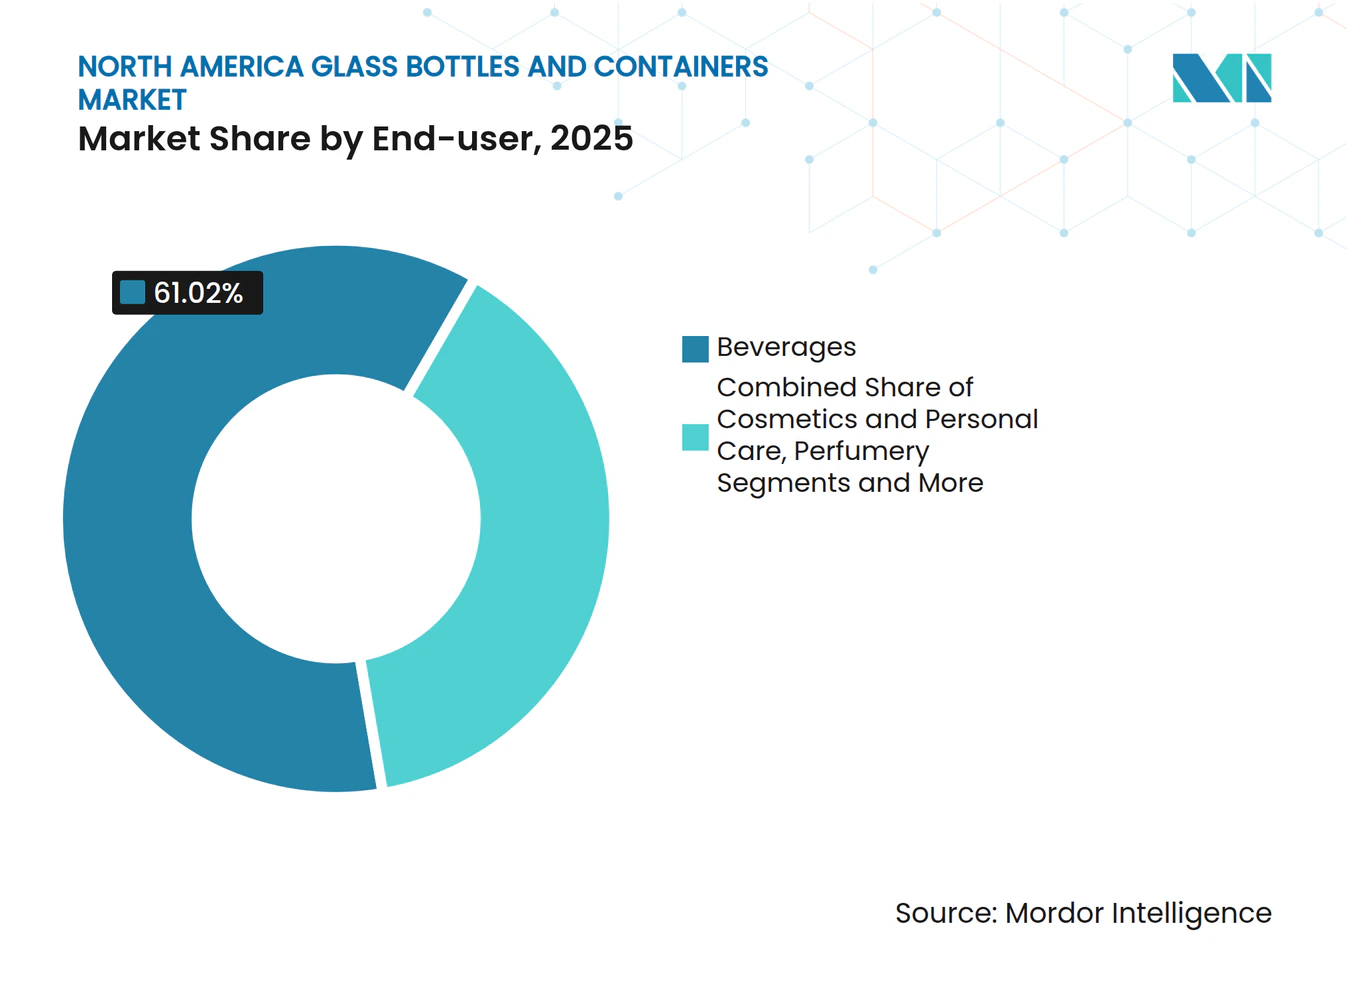
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Nach Farbe:
Braunglas übertrifft das Wachstum, während Weißglas die Skalenführerschaft behältWeißglas hielt 2025 einen Marktanteil von 58,10 % im Markt für Glasflaschen und Glasbehälter in Nordamerika und bedient Segmente, in denen Klarheit Frischeindrücke und Dosiergenauigkeit vermittelt. Pharmazeutische Abfüller benötigen Linieninspektionssysteme, die auf kristallklare Wände angewiesen sind und so eine kontinuierliche Basalnachfrage sichern. Getränke wie Wodka und botanische Spirituosen verwenden Ultra-Weiß-Varianten mit niedrigem Eisengehalt, was optische Brillanz und Regalbeleuchtungseffekte verstärkt. Der Volumenausblick der Kategorie wird jedoch durch ein wachsendes Bewusstsein für UV-Empfindlichkeit gedämpft, das dunklere Töne für Nahrungsergänzungsmittel und Cold-Brew-Kaffee begünstigt.
Braunglas soll mit einer CAGR von 3,69 % zulegen – die schnellste unter allen Farbklassen – angetrieben durch Premium-Bier, Sonnenschutzserum und CBD-Tinkturen. Hersteller vermarkten die Fähigkeit von Braunglas, bis zu 97 % der UV-A-Strahlen zu blockieren und so Photoabbau ohne chemische Stabilisatoren zu reduzieren. Altglasscherben aus Braunglas mit hohem Recyclinganteil helfen Marken, CO₂-Reduktionsmeilensteine zu kommunizieren, was Marketingvorteile schafft. Kooperationen mit Craft-Destillierungs-Genossenschaften in Texas und Ontario haben proprietäre Braunglas-Töne hervorgebracht, die die Farbe von Fassholzkohle widerspiegeln und Authentizitätserzählungen im Markt für Glasflaschen und Glasbehälter in Nordamerika stärken.

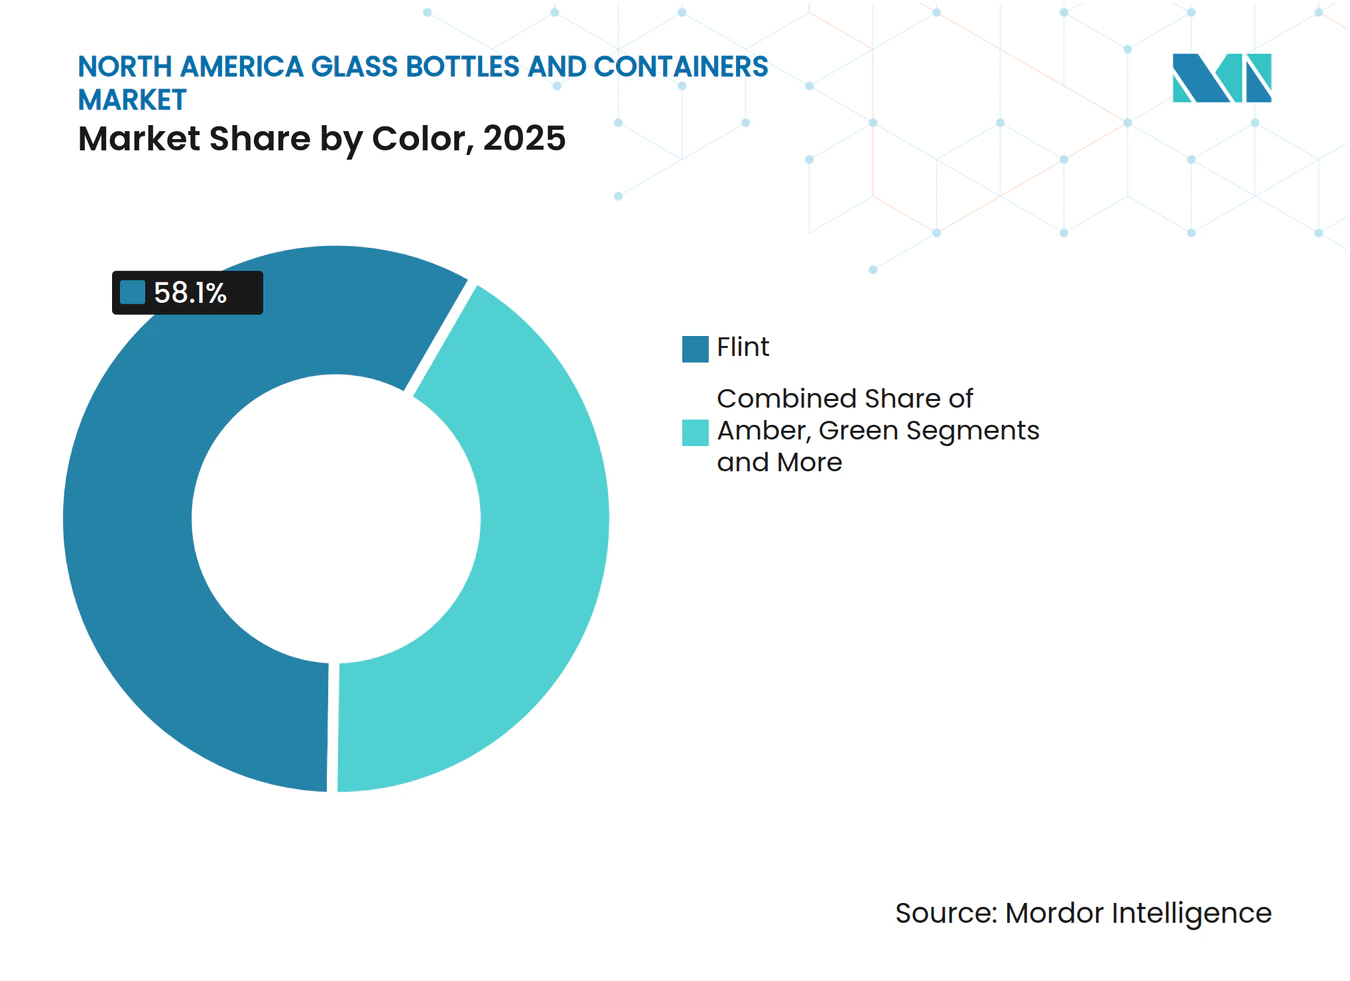
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Geografische Analyse
Markt für Glasflaschen und Glasbehälter in den Vereinigten Staaten
Die Vereinigten Staaten liefern über 70 % der regionalen Produktion, gestützt durch die Nähe zu großen Getränkezentren und ein dichtes Netzwerk von Recyclingbetrieben. O-I Glass verzeichnete im ersten Quartal 2025 einen Betriebsgewinn von 141 Millionen USD, ein Anstieg von 38 % im Jahresvergleich, und verwies dabei auf um 4 % höhere Liefermengen sowie stabile Nettopreissignale als Zeichen einer effektiven Kapazitätsausrichtung. Handwerkliche Destillerien in Kentucky, Tennessee und New York stützen die spezialisierte Flaschennachfrage, während Kombucha-Betriebe an der Westküste leichte Klarglas-Flaschen im 200-ml-Format bevorzugen. Aus dem bundesstaatlichen Infrastrukturinvestitions- und Beschäftigungsgesetz bereitgestellte Mittel für kommunale Recycling-Modernisierungen versprechen, Scherbenmangel in den Bundesstaaten des Mittleren Westens bis Ende 2027 zu lindern.
Markt für Glasflaschen und Glasbehälter in Kanada
Kanada leistet ein konstantes Volumen im Rahmen eines strengen Rahmens zur erweiterten Herstellerverantwortung. Provinzielle Rücknahmegebühren, die Mono-Material-Behälter begünstigen, fördern Glaskreislaufsysteme, wobei British Columbias Verpackungsrückgewinnungsrate von 79,6 % die nordamerikanischen Statistiken anführt. Die bevorstehende Überarbeitung des Blue-Box-Programms in Ontario wird die vollständige finanzielle Verantwortung auf die Hersteller verlagern und multinationale Getränkekonzerne dazu veranlassen, Flaschenformen zu überarbeiten, die mit Einzel-Strom-Sortieranlagen kompatibel sind. Das etablierte Bordstein-Sammelprogramm in Quebec hat seit 2005 erhebliche Mittel – nahezu 1 Milliarde CAD – in die Nachrüstung optischer Sortieranlagen gelenkt. Diese Rahmenbedingungen stärken das Scherbanangebot und senken den Energiebedarf bei der Chargenverarbeitung im nordamerikanischen Markt für Glasflaschen und Glasbehälter.
Markt für Glasflaschen und Glasbehälter in Mexiko
Mexiko fungiert sowohl als Exportplattform als auch als Expansionsgebiet. Der etablierte Marktteilnehmer Vitro betreibt Schmelzöfen in Coahuila und Nuevo León und liefert Klarglas-Bierflaschen unter günstigen Handelszöllen an US-Grenzbrauereien. Inländische Premium-Tequila-Marken verlangen schwere Bodendekantierer aus Kunstglas, die handwerkliche Handveredelung zur Schau stellen und den Stückwert steigern. Neue Scherbverarbeitungskapazitäten in Guadalajara, die für das dritte Quartal 2026 geplant sind, werden wachsende Aufträge für Kosmetikgläser von grenzüberschreitenden Lohnabfüllern bedienen. In Verbindung mit steigenden Ausgaben der wachsenden Mittelschicht positionieren diese Investitionen Mexiko als Wachstumshebel innerhalb des breiteren nordamerikanischen Marktes für Glasflaschen und Glasbehälter.
Wettbewerbslandschaft
Marktkonzentration
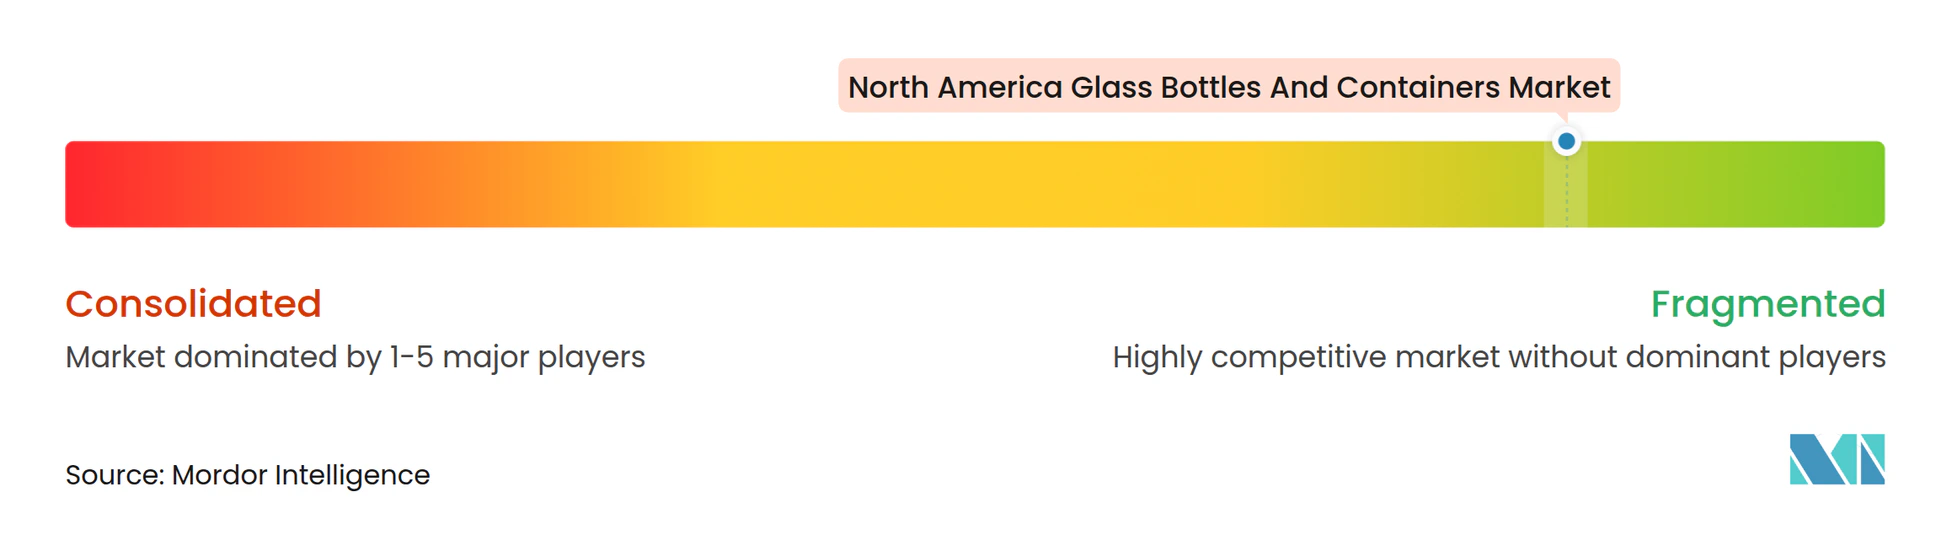
Die Marktkonzentration ist moderat. Die fünf größten Lieferanten machen rund 55 % der regionalen Lieferungen aus – eine Zahl, die durch jüngste Umstrukturierungen geprägt ist. Ardagh Group, von Fitch auf CCC herabgestuft, schließt unterausgelastete Bierflaschenlinien in Kalifornien und Ohio, um die Cashflows zu stabilisieren. Das „Fit to Win”-Programm von O-I Glass sieht mindestens sechs dauerhafte Schmelzofenschließungen bis 2026 vor, um überflüssige Kapazitäten abzubauen und gleichzeitig Einsparungen in Höhe von 650 Millionen USD für Elektroschmelzofenpilotprojekte bereitzustellen. Diese Maßnahmen zielen darauf ab, das Angebot mit der Nachfragenormalisierung nach der Pandemie im Markt für Glasflaschen und Glasbehälter in Nordamerika in Einklang zu bringen.
Die strategische Ausrichtung neigt zur Dekarbonisierung. Führende Unternehmen investieren gemeinsam mit Energieversorgern in Stromabnahmeverträge aus erneuerbaren Quellen, die Hybridschmelzöfen mit CO₂-Reduktionen von 30 % unterstützen. Geschlossene Kreislaufpartnerschaften mit Strategic Materials Inc. garantieren Altglasscherbenreinheit von über 98 %, was Gewichtsreduzierungen ohne Festigkeitseinbußen ermöglicht. Ausgewählte Hersteller erproben Wasserstoff-Oxybrennstoffflammen und berichten von vielversprechenden NOₓ-Reduktionen. Die Patentierung von Heißend-Beschichtungsformulierungen, die die Kratzfestigkeit dünnerer Wände erhalten, verleiht einen weiteren Wettbewerbsvorteil.
Fusionen und Übernahmen zielen auf spezialisierte Nischen. Gerresheimers Erwerb von Bormioli Pharma im Dezember 2024 erweitert seine Präsenz bei der Primärverpackung von injizierbaren Biologika. TricorBrauns Übernahme von Euroglas und Glaspack im Jahr 2025 bringt Premium-europäische Weinflaschenformen in seinen Katalog für nordamerikanische Importeure. Auch Ausrüstungsanbieter konsolidieren sich; Indicors Deal vom März 2025 für AGR International sichert Glasinspektion-Know-how, das für die Steigerung pharmazeutischer Qualitätsstandards unerlässlich ist. Insgesamt prägen Innovation, Nachhaltigkeitskennzahlen und selektive Konsolidierung den Wettbewerb im Markt für Glasflaschen und Glasbehälter in Nordamerika.
Marktführer für Glasflaschen und Glasbehälter in Nordamerika
-
O-I Glass, Inc
-
Ardagh Group S.A.
-
Anchor Glass Container Corporation
-
Gerresheimer AG
-
Stoelzle Glass Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Markt für Glasflaschen und Glasbehälter Unternehmen in diesem Bericht
- O-I Glass, Inc.
- Ardagh Group S.A.
- Anchor Glass Container Corporation
- Gerresheimer AG
- Stoelzle Glass Group
- Berlin Packaging LLC
- TricorBraun Inc.
- Kaufman Container
- O.Berk Company, LLC
- MJS Packaging
- Burch Bottle & Packaging, Inc.
- General Bottle Supply
- Pacific Vial Manufacturing Inc.
- North Mountain Supply
- Silver Spur Corporation
- Glassnow, Inc.
- Love Bottle LLC
- Vitro Packaging LLC
- Gallo Glass Company
- The Cary Company
Lesen Sie die Analyse der Nordamerika-Markt für Glasflaschen und Glasbehälter-Unternehmen
Marktchancen und Zukunftsaussichten
Dekarbonisierung und Produktivitätssteigerungen in der nordamerikanischen Behälterglaskapazität schaffen Freiräume für Lieferanten, die leichtere Designs, eine höhere Toleranz für recyceltes Altglas und eine gleichmäßigere kosmetische Qualität für Premium-Getränke- und Beauty-SKUs unterstützen können. Der Markt zeigt bereits 2026 Investitionssignale, darunter das Modernisierungsprogramm von Stoelzle Glass USA in Höhe von 100 Millionen USD in Monaca, Pennsylvania, mit einem für Juli 2026 geplanten Ofenneubau und dem erklärten Ziel, die tägliche Schmelzkapazität auf rund 400 Tonnen zu erhöhen. Auf der Nachfrageseite erhöht der Plan von Coca-Cola Consolidated in Höhe von 35 Millionen USD zur Errichtung einer Glasflaschenproduktionslinie in Indianapolis, Indiana (Baubeginn geplant für Ende 2026) die Nachfrage nach standardisierten Flaschenformaten und lokaler Beschaffung.
Die politisch verknüpfte Recyclingökonomie und Verwaltungsprogramme bleiben ein wirksamer Hebel für die Glasverwendung, insbesondere dort, wo Zahlungen oder Gebührenanpassungen recycelten Inhalt und Monomaterialverpackungen direkt belohnen. Kaliforniens AB 899 (unterzeichnet im Oktober 2025) verlängert und erhöht Marktentwicklungszahlungen, die die Verwendung von recyceltem Glas durch Behälterhersteller anreizen, und stärkt damit die Geschäftsgrundlage für Partnerschaften bei der Altglasverarbeitung und geschlossene Sammelkreisläufe entlang wichtiger Getränkekorridore. Gleichzeitig hält die Gesetzgebung von 2026, wie etwa Vermonts H.915 (geplantes Inkrafttreten im Juli 2026), produzentenfinanzierte End-of-Life-Rahmenwerke aktiv, was Markeninhabern und Verpackungsunternehmen eine klarere Grundlage für Materialentscheidungen gibt und Glasherstellern ermöglicht, sich durch verifizierten recycelten Inhalt und Kontinuität der inländischen Versorgung inmitten von Handels- und Zollvolatilität zu differenzieren.
Neueste Industrielle Entwicklungen in Nordamerika-Markt für Glasflaschen und Glasbehälter
- Juni 2026: Ardagh Glass Packaging-North America erweiterte sein in Amerika hergestelltes Premium-Spirituosensortiment um eine neue 700-ml-Spirituosenflasche. Die Einführung erfolgte nach der Entscheidung des Alcohol and Tobacco Tax and Trade Bureau (TTB), die zusätzliche Füllstandards genehmigte und Spirituosenmarken ermöglicht, ihre SKU-Architekturen zu erweitern, ohne sich von Glas abzuwenden.
- Oktober 2025: Anchor Glass Container Corporation schloss eine umfassende Rekapitalisierung ab, senkte die Gesamtverschuldung um über 60 % und sicherte sich 100 Millionen USD an neuem Kapital. Die Transaktion stärkte die Fähigkeit des Unternehmens, Ofenneubauten und andere kapazitätsbezogene Modernisierungen in seinem gesamten US-Fertigungsnetzwerk zu finanzieren, und unterstützte die Servicezuverlässigkeit für Getränke- und Lebensmittelkunden.
- Dezember 2024: Gerresheimer schloss die Übernahme von Bormioli Pharma ab. Der Deal erweiterte Gerresheimers Portfolio für sterile und sensible Arzneimittelverpackungen und stärkte seine pharmazeutischen Glas- und Verschließungskompetenzen, die in höherwertige Behälteranforderungen in Nordamerika einfließen.
Nordamerika-Markt für Glasflaschen und Glasbehälter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst starre Verpackungsbehälter aus Glas, hauptsächlich Flaschen und Gläser, die zur Verpackung und zum Verkauf von Produkten in Nordamerika verwendet werden. Die Marktgröße basiert auf den in der Region während des Untersuchungszeitraums versandten und verbrauchten physischen Mengen.
Ausschlüsse aus dem Geltungsbereich: Glasfläschchen und Ampullen, die in der Pharmaverpackung verwendet werden, sind von dieser Marktgrößenberechnung ausgeschlossen.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholische Getränke
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke (Cidre und andere fermentierte Getränke)
- Alkoholfreie Getränke
- Säfte
- Kohlensäurehaltige Getränke (CSD)
- Milchproduktbasierte Getränke
- Sonstige alkoholfreie Getränke
- Alkoholische Getränke
- Lebensmittel (Marmeladen, Gelees, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grünglas
- Braunglas
- Weißglas (Flint)
- Sonstige Farben
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung, wie die Nachfrage nach Behälterglas in den Bereichen Getränke, Lebensmittel und Körperpflege entsteht, und gleicht diese anschließend mit der Versorgungsbasis in den Vereinigten Staaten und Kanada ab. Hierfür stützten wir uns auf öffentlich zugängliche Datenpunkte wie die US-amerikanischen Fertigungsreihen des Census Bureau, Handelsstatistiken der US International Trade Commission, Fertigungs- und Handelstabellen von Statistics Canada sowie Veröffentlichungen der EPA zu Materialien und Recycling, ergänzt durch Veröffentlichungen von Branchenverbänden und Fachpublikationen.
Um die Annahmen realistisch zu halten, haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen hinsichtlich Kapazitätserweiterungen, Zeitplänen für Ofenreparaturen und Auslastungskommentaren ausgewertet sowie seriöse Presseberichte zu Energie, Scherbenverfügbarkeit und regulatorischen Verpackungssignalen gesichtet. In einigen Fällen wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten, Patentrecherchen und Überprüfungen von Import-Export-Sendungsmengen genutzt, hauptsächlich um die Richtung zu bestätigen und Lücken zu identifizieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung während der Studie herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was den Markt in den letzten Quartalen tatsächlich bewegt, und um Eingaben zu präzisieren, die aus öffentlichen Daten schwer abzulesen sind, wie etwa Verschiebungen im Farbmix und das Tempo der Gewichtsreduzierung. Wir sprachen mit Herstellern, Distributoren, Einkaufsteams für Marken und Verpackungen sowie Experten der Recycling-Wertschöpfungskette in den Vereinigten Staaten und Kanada. Das Feedback wurde anschließend genutzt, um die Annahmen aus der Sekundärforschung abzugleichen und die Modellbandbreiten zu finalisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXO): 17 % |
| Mittlere Ebene: 47 % | Bereichs-/Abteilungsleiter: 40 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 43 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung wird im Top-down-Schritt die Nachfrage aus den Endverbrauchsbereichen, in denen Glas eine gängige Verpackungswahl ist, neu aufgebaut und diese Bereiche anschließend anhand von Verpackungsformaten und typischen Gewichtsbandbreiten in Behälterglasvolumen umgerechnet. Sobald der Nachfragepool festgelegt ist, wird er durch Länder- und Farbaufteilungen geführt, um der Marktdefinition zu entsprechen.
Das Modell wird durch praxisnahe Eingaben gesteuert, wie etwa die Produktions- und Abfülltrends bei alkoholischen und nicht-alkoholischen Getränken, die Verpackungsdurchdringung von Gläsern und Flaschen in Lebensmittelkategorien, Premiumisierungssignale, die den Glasanteil beeinflussen, die Scherbenverfügbarkeit und Recyclingquoten, die die Angebotsreaktion beeinflussen, sowie der Zeitpunkt von Ofenreparaturen oder Kapazitätserweiterungen. Zur Bestätigung der Gesamtwerte wurden außerdem selektive Bottom-up-Überprüfungen anhand von Stichproben zu Lieferantenversandmustern, der Richtung von Handelsströmen für Leergebinde und Preis-pro-Tonne-Bandbreiten durchgeführt, um die impliziten Mengen und das Wachstum auf Plausibilität zu prüfen. Wo Unternehmens- oder Kategoriedaten fehlten, wurden Proxy-Indikatoren aus vergleichbaren Kategorien verwendet und anschließend auf Basis der von Gesprächspartnern als realistisch beschriebenen Substitutions- und Mixverhaltensweisen angepasst.
Prognosen wurden mittels Szenarioanalyse erstellt. Der Kernfall ist auf das erwartete Wachstum der Getränke- und Lebensmittelnachfrage ausgerichtet und wird anschließend auf Energiekostenschwankungen, regulatorische Verpackungsveränderungen und Änderungen bei Recyclingbeschränkungen einem Stresstest unterzogen. Der abschließende Ausblick spiegelt wider, was Branchenteilnehmer als in den nächsten fünf Jahren erreichbar bezeichnen, anstatt einer rein mechanischen Extrapolation zu entsprechen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie historischen Volumenmustern, Handelsbewegungen und bekannten Kapazitätsereignissen abgeglichen, damit der Wachstumspfad nicht von realen Marktbeschränkungen abweicht. Wenn eine Annahme einen plötzlichen Sprung in Tonnen erzeugt, wird sie markiert, überprüft und auf einen spezifischen Treiber zurückgeführt, bevor sie im Modell verbleibt.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Überprüfung, bei der Berechnungen, Einheiten und Länderaufteilungen erneut geprüft und wichtige Annahmen mit mindestens einem zusätzlichen Analysedurchgang hinterfragt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter größere Ofenstillstände, umfangreiche Erweiterungen oder politische Veränderungen, die die Glasakzeptanz beeinflussen. Unmittelbar vor der Auslieferung wird erneut ein kurzer Validierungsdurchgang durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Schätzung des nordamerikanischen Marktes für Glasflaschen und Glasbehälter von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktdaten für diesen Bereich stimmen häufig nicht überein, da die Produktabgrenzung und die Maßeinheit von einer Studie zur nächsten variieren können. Unterschiede treten auch auf, wenn ein Bericht alle Glasverpackungsformate in einer einzigen Zahl zusammenfasst oder wenn er das Volumen mithilfe einer einzigen Preisannahme in einen Wert umrechnet, die die Mix- und energiegetriebenen Preisschwankungen nicht widerspiegelt.
Glasfläschchen und Ampullen in der Pharmaverpackung liegen außerhalb des Geltungsbereichs von Mordor Intelligence, und allein diese Einschlussentscheidung kann die Lücke gegenüber Quellen vergrößern, die den Markt als gesamte Glasverpackung bezeichnen. Über den Geltungsbereich hinaus wird die Spanne typischerweise dadurch bestimmt, wie Getränke- und Lebensmittelnachfrageindikatoren in Behältervolumen übersetzt werden, wie Beschränkungen beim Recyclinganteil behandelt werden und ob Wechselkurse und Inflationszeitpunkte für das angegebene Jahr konsistent angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,46 Mio. Tonnen (2025) | |
| Handelsverlag A | 16,97 Milliarden USD (2024) | Verwendet eine breitere Definition für Glasverpackungen und berichtet Werte, was pharmazeutische Formate und andere Glasverpackungen jenseits von Flaschen und Behältern einschließen kann, und ist zudem stark von durchschnittlichen Preisannahmen abhängig. |
| Branchentracker B | 11,42 Milliarden USD (2024) | Als Wertmarkt für Glasverpackungen mit einem anderen Basisjahr ausgewiesen; die Schätzung kann sich je nach Anwendung von Durchschnittsverkaufspreisentwicklung, Inflationszeitpunkt und Währungsumrechnung über die Länder hinweg verschieben. |
Der Vergleich verweist hauptsächlich auf Unterschiede in Geltungsbereich und Einheiten, wobei einige Quellen einen Wertmarkt für alle Glasverpackungen beschreiben und andere das Behälterglasvolumen isolieren. Indem der Nachfragepool an klar definierte Endverwendungen geknüpft und anschließend mit Kapazitäts- und Handelssignalen abgeglichen wird, bleibt die resultierende Größe auf wiederholbare Eingaben zurückführbar, die ein Käufer von Jahr zu Jahr abgleichen kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Glasflaschen und Glasbehälter in Nordamerika im Jahr 2026?
Der Markt erreichte im Jahr 2026 11,82 Millionen Tonnen und soll bis 2031 mit einer CAGR von 3,15 % wachsen.
Welcher Endverwendungsbereich hält den größten Anteil?
Getränkeanwendungen kontrollieren 61,02 % des regionalen Volumens, angetrieben durch Craft-Bier und Premium-Spirituosen.
Was ist das am schnellsten wachsende Farbsegment?
Braunglas wird bis 2031 voraussichtlich mit einer CAGR von 3,69 % zulegen, dank seiner UV-Schutzwirkung und Premium-Assoziationen.
Wie wirken sich die Gesetze zur erweiterten Herstellerverantwortung auf die Nachfrage aus?
Provinzielle EPR-Gebühren begünstigen recycelbare Monomaterial-Behälter und drängen mehr Marken hin zu Glasverpackungen.
Welches Land treibt den Großteil der regionalen Produktion an?
Die Vereinigten Staaten liefern über 70 % der nordamerikanischen Glasbehälterproduktion, unterstützt durch eine umfangreiche Fertigungs- und Recyclinginfrastruktur.