
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 28.33 Millionen Tonnen |
| Marktvolumen (2026) | 29.29 Millionen Tonnen |
| Marktvolumen (2031) | 34.61 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.39 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Glasflaschen und -behälter im asiatisch-pazifischen Raum von Mordor Intelligence
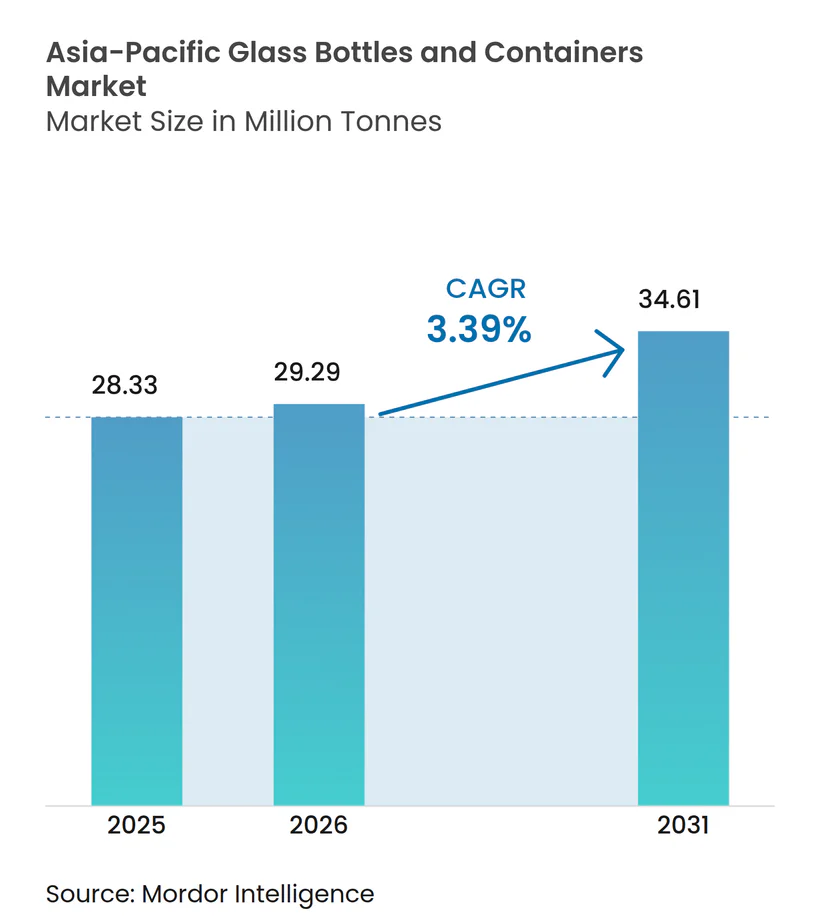
Die Marktgröße für Glasflaschen und -behälter im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 28,33 Millionen Tonnen geschätzt und soll von 29,29 Millionen Tonnen im Jahr 2026 auf 34,61 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 3,39 % während des Prognosezeitraums (2026–2031). Diese Wachstumstrajektorie signalisiert eine schrittweise Verlagerung weg von rein volumengetriebenem Wachstum hin zu wertsteigernden, Premium- und nachhaltigkeitsorientierten Anwendungen, die höhere Margen erzielen können. Die Getränkehersteller der Region haben historisch gesehen die Basisnachfrage gestützt, doch alternative Substrate wie leichtes Metall und mehrschichtiger Kunststoff fordern Glas in Massensegmenten zunehmend heraus. Diesem Druck entgegenwirkend eröffnen neue regulatorische Anreize für das Recycling, ein wachsendes Umweltbewusstsein der Verbraucher sowie die Premiumisierung in Kosmetik, Speziallebensmitteln und Craft-Getränken neue Nachfragenischen mit höherem Wert. Wettbewerbsstrategien drehen sich daher um betriebliche Effizienz, Dekarbonisierungstechnologien und eine höhere Nutzung von Scherben, was technologisch fortschrittliche Hersteller in eine günstige Position versetzt, um inkrementelle Marktanteile im Markt für Behälterglas im asiatisch-pazifischen Raum zu gewinnen.
Wichtigste Erkenntnisse des Berichts
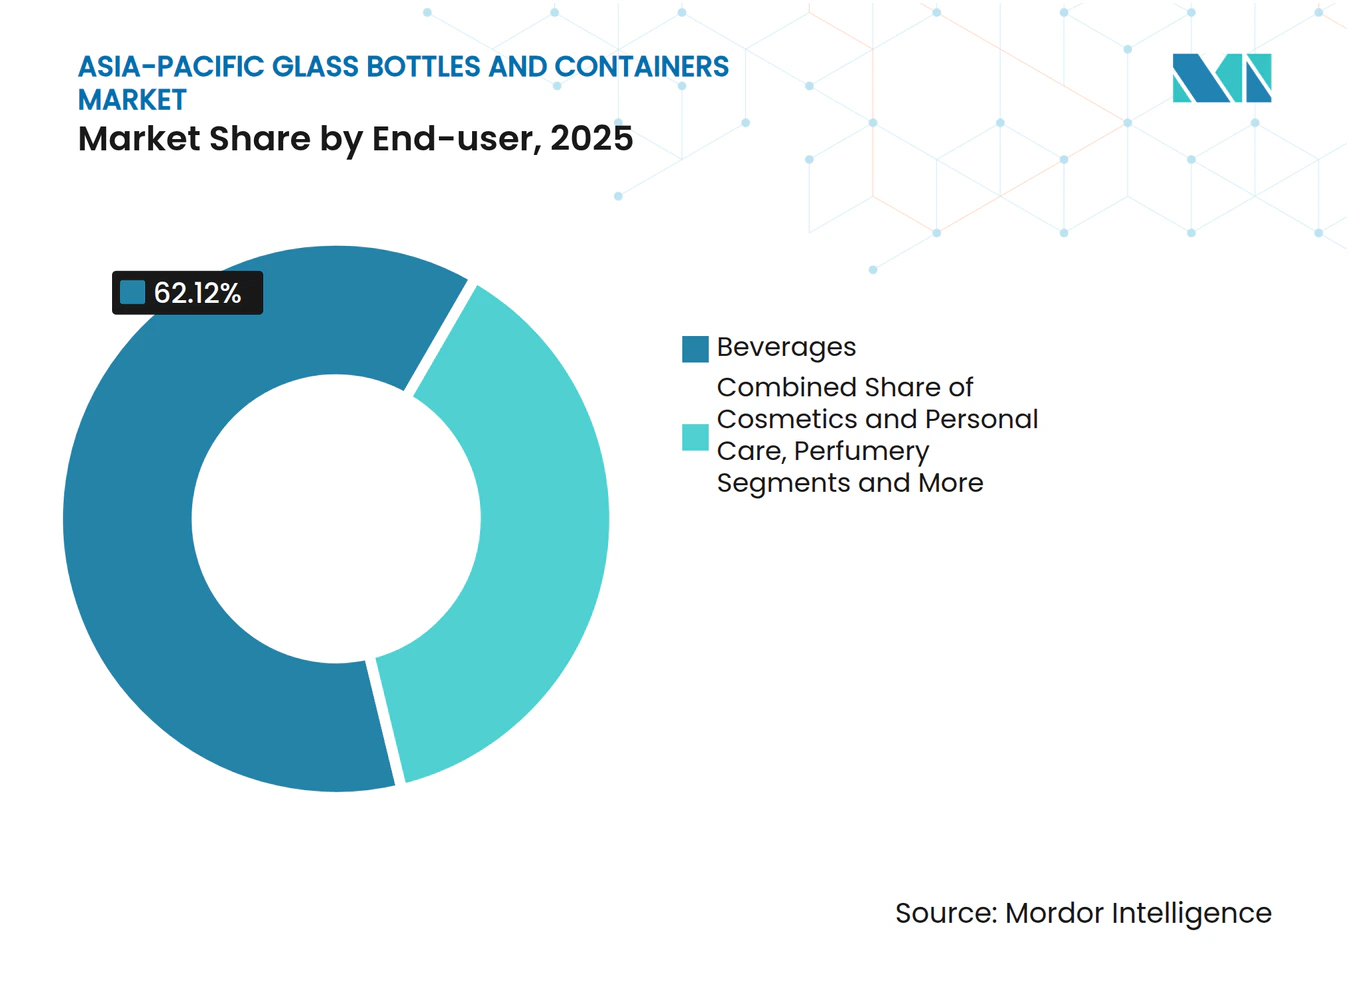
- Nach Endverbraucher entfielen im Jahr 2025 62,12 % des Marktanteils für Glasflaschen und -behälter im asiatisch-pazifischen Raum auf Getränke.
- Nach Farbe wird erwartet, dass Glasflaschen und -behälter aus Bernsteinglas im asiatisch-pazifischen Raum zwischen 2026 und 2031 mit einer CAGR von 4,86 % wachsen.
- Nach Land entfiel im Jahr 2025 ein Marktanteil von 37,89 % für Glasflaschen und -behälter im asiatisch-pazifischen Raum auf China.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| China und Indien steigern den Export von Glasbehältern | +0.8% | China, Indien, Ausstrahlungseffekte auf ASEAN | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in der Glasherstellung | +0.6% | Global; frühe Einführung in Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Staatliche Vorschriften zur Förderung des Recyclings | +0.5% | Kernmärkte im asiatisch-pazifischen Raum; angeführt von Japan, Australien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage aus dem Lebensmittel- und Getränkesektor | +0.7% | Am stärksten in Indien, Vietnam, Thailand | Kurzfristig (≤ 2 Jahre) |
| Verbraucherpräferenz für Premium- und nachhaltige Verpackungen | +0.4% | Entwickelte städtische Zentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausbau der Recyclinginfrastruktur in entwickelten Ländern des asiatisch-pazifischen Raums | +0.3% | Japan, Südkorea, Australien, Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
China und Indien steigern den Export von Glasbehältern
China nutzt jahrzehntelange Großofenkapazitäten und kostenoptimierte Logistik, um benachbarte importabhängige ASEAN-Märkte zu bedienen, während Indien niedrigere Arbeitskosten und neuere Anlagen nutzt, die auf globale Qualitätsstandards ausgerichtet sind. PGP Glass' Kapazität von 1.600 Tonnen pro Tag in Indien und Sri Lanka veranschaulicht ein exportorientiertes Modell, das begonnen hat, Marktanteile von kleineren südostasiatischen Herstellern abzuziehen, obwohl die Dauerhaftigkeit dieser Gewinne davon abhängt, Energiekostenvorteile und den Zugang zu Scherben zu wettbewerbsfähigen Preisen aufrechtzuerhalten. Dieser bilaterale Exportimpuls trägt insgesamt etwa 0,8 Prozentpunkte zur regionalen CAGR bei, indem er die Ofenauslastung in beiden Ländern verbessert und die Stückkosten für Überseelieferungen senkt.
Technologische Fortschritte in der Glasherstellung
Hybridöfen, die mit 80 % erneuerbarem Strom und 20 % Gasverbrennung betrieben werden, haben den Schritt von der Pilot- zur kommerziellen Skala vollzogen, insbesondere in Anlagen von Gerresheimer und Ardagh.[1] Verallia's vollständig elektrischer Ofen in Cognac demonstriert die Machbarkeit einer 100%igen Elektrifizierung und signalisiert einen Weg zu drastisch niedrigeren Scope-1-Emissionen. In Verbindung mit Industrie-4.0-Steuerungen, vorausschauender Wartung, digitaler Qualitätsprüfung und Echtzeit-Energieoptimierung können diese Innovationen den Energieverbrauch pro Tonne um bis zu 30 % senken, was die Margen und die Bereitschaft zur Einhaltung von Vorschriften im Markt für Behälterglas im asiatisch-pazifischen Raum direkt verbessert.
Staatliche Vorschriften zur Förderung des Recyclings
Vietnams Regeln zur erweiterten Herstellerverantwortung, die im Januar 2024 eingeführt wurden, Australiens vorgeschlagene Verpackungsreform und Singapurs bevorstehendes Pfandsystem für Behälter erhöhen gemeinsam die Kosten für nicht recycelbare Substrate und machen die theoretisch unbegrenzte Recyclingfähigkeit von Glas wirtschaftlich attraktiv. Verbindliche Ziele für den Recyclinganteil stimulieren auch die Nachfrage nach hochwertigem Scherbenbruch und begünstigen vertikal integrierte Glashersteller, die eigene Sortier- und Aufbereitungsanlagen betreiben. Da die Compliance-Fristen enger werden, tendieren Markeninhaber in Premium-Segmenten zu Glas, um die Einhaltung von Vorschriften zu gewährleisten und hochwertige Ästhetik zu erhalten, was die Wachstumsrate des Marktes für Behälterglas im asiatisch-pazifischen Raum schrittweise um 0,5 Punkte erhöht.
Steigende Nachfrage aus dem Lebensmittel- und Getränkesektor
Premium-Spirituosen, Craft-Bier, handwerkliche Saucen und funktionale Getränke betonen Markenstory und Regalattraktivität und erheben Glas von einem Massenproduktbehälter zu einem wichtigen Marketinginstrument. In Indien treiben steigende verfügbare Einkommen und Verbraucherexperimentierfreude das Volumenwachstum an, während in Japan und Südkorea die Erzählung auf Premium-Positionierung und Nachhaltigkeitsnachweise ausgerichtet ist. Die inerte Natur von Glas und die wahrgenommenen gesundheitlichen Vorteile sprechen Verbraucher an, die sich von Einwegkunststoffen abwenden, und stützen einen Anstieg der regionalen CAGR um 0,7 Punkte. Hersteller, die kohlenstoffarme, leichte Flaschen anbieten können, werden im Markt für Behälterglas im asiatisch-pazifischen Raum einen überproportionalen Wert erzielen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Energieverbrauch in der Glasproduktion | −0.9% | Am stärksten in China, Indien | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise | −0.6% | Global; akut in importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturelle Einschränkungen in Schwellenmärkten | −0.4% | Vietnam, Thailand, aufstrebende ASEAN-Länder | Mittelfristig (2–4 Jahre) |
| Wettbewerbsdruck durch Kunststoff- und Metallalternativen | −0.7% | Global; am stärksten in preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energieverbrauch in der Glasproduktion
Der Ofenbetrieb kann 60–70 % des gesamten Anlagenenergieverbrauchs ausmachen, was Hersteller erhöhten Stromtarifen und der Volatilität der Gaspreise aussetzt. Chinas winterliche Stromrationierungsepisoden und Indiens Herausforderungen bei der Netzzuverlässigkeit erhöhen den unmittelbaren Kostendruck und zwingen die Betreiber, die Scherbenverwertung zu beschleunigen und mit alternativen Brennstoffen wie Bio-LNG und grünem Wasserstoff zu experimentieren. O-I's 100%iger Biokraftstoffversuch in seiner Anlage in Harlow demonstrierte eine Scherbenverwertungsrate von 88 % und erhebliche CO₂-Reduzierungen, was auf einen realistischen Minderungspfad hindeutet, obwohl die Verfügbarkeit von Rohstoffen ein Hindernis bleibt.[2]
Volatilität der Rohstoffpreise
Starke Schwankungen bei den Preisen für Soda und Siliziumsand, insbesondere der Anstieg von 30–50 RMB pro Tonne in China Anfang 2025, komprimieren die Margen für Hersteller, die keine Inputs absichern oder langfristige Verträge abschließen können. Vertikal integrierte Akteure und solche, die Aufbereitungsanlagen betreiben, genießen Kostenpuffer, während kleinere Unternehmen, die auf Spotpreiskäufe angewiesen sind, einer stärkeren Gewinnminderung ausgesetzt sind. Diese Inputschwankungen können die potenzielle CAGR des Marktes für Behälterglas im asiatisch-pazifischen Raum kurzfristig um etwa 0,6 Prozentpunkte verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher:
Kosmetik treibt die Premium-Transformation voranDas Segment Kosmetik und Körperpflege wird voraussichtlich alle anderen mit einer CAGR von 4,63 % übertreffen, obwohl Getränke im Jahr 2025 noch 62,12 % des Marktanteils für Behälterglas im asiatisch-pazifischen Raum hielten. Parfümerieflaschen erzielen die höchsten Stückmargen und erfordern oft komplexe Formen, Prägungen und farbiges Glas, was die durchschnittlichen Verkaufspreise weit über die von Massengetränkebehältern treibt.
Premium-Spirituosen und Craft-Bier spezifizieren auch maßgefertigte Weiß- und Bernsteinflaschen, die zum Marken-Storytelling passen, und diversifizieren so die Einnahmequellen im Markt für Behälterglas im asiatisch-pazifischen Raum weiter. Obwohl die pharmazeutische Nachfrage außerhalb von Fläschchen und Ampullen stabil bleibt, halten regulatorische Integritätsanforderungen Glas als bevorzugtes Substrat und sichern ein verlässliches Basisgeschäft.



Nach Farbe:
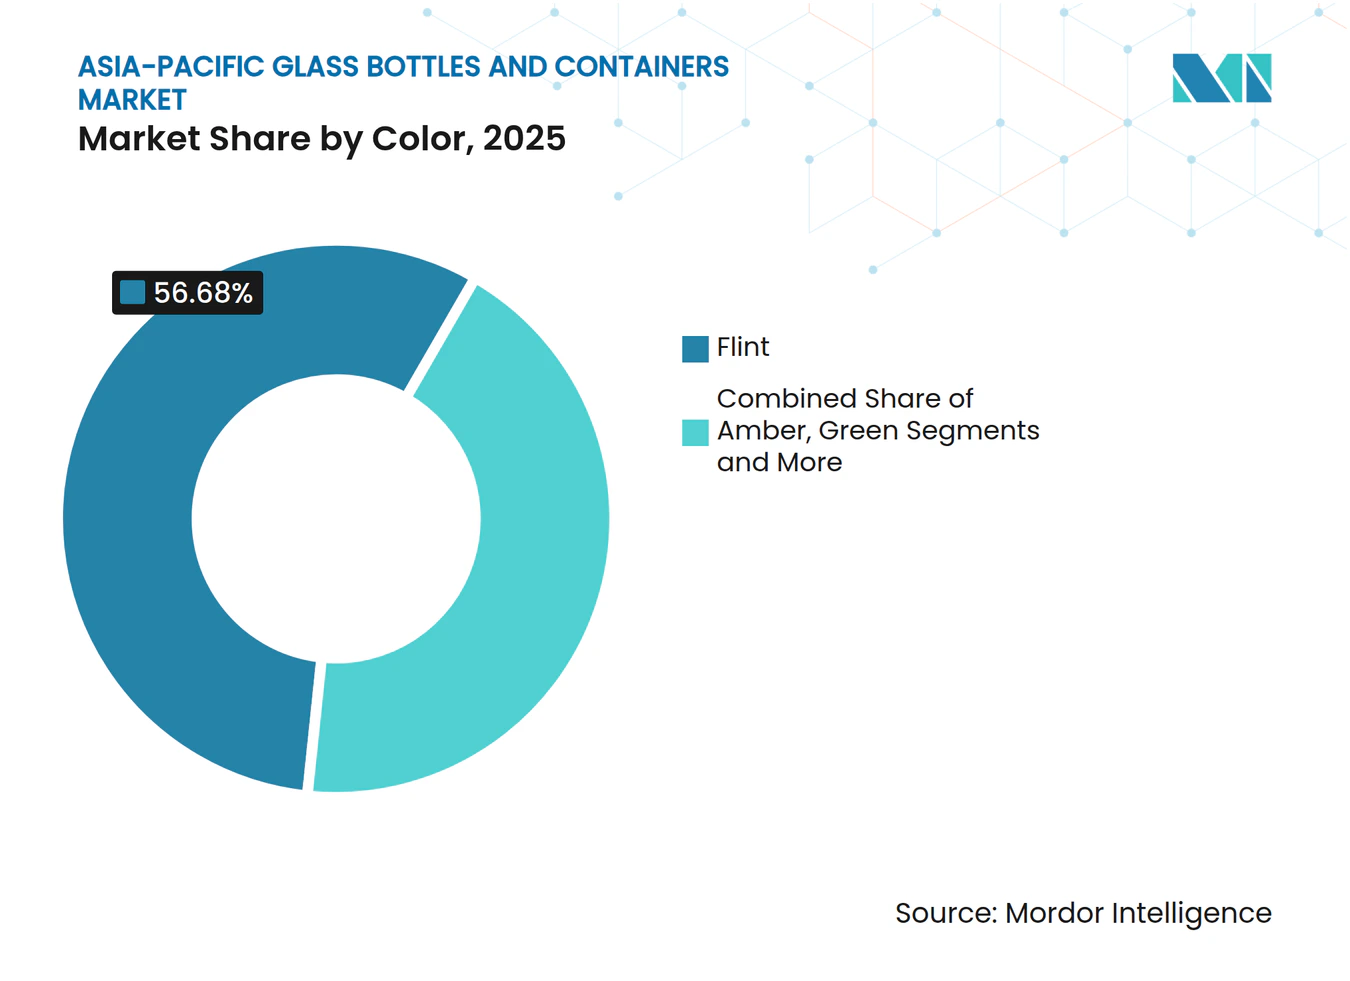
Bernstein gewinnt durch Nachhaltigkeit an BodenWeißglas hielt im Jahr 2025 56,68 % der Marktgröße für Behälterglas im asiatisch-pazifischen Raum aufgrund seiner Vielseitigkeit und Produktsichtbarkeitsvorteile. Dennoch ziehen die überlegenen UV-Blockierungseigenschaften von Bernsteinglas Marken an, die sich um lichtempfindliche Formulierungen sorgen, von Seren und ätherischen Ölen bis hin zu Spezialgebräuen, was zu einer prognostizierten CAGR von 4,86 % für das Farbsegment führt. Grünglas dominiert weiterhin die traditionellen Bier- und Weinkategorien, in denen die Ästhetik des Erbes zentral bleibt, während Nischentöne individuelle Markenanforderungen erfüllen. Skaleneffekte begünstigen weiterhin Weißglas, aber strengere Qualitätsstandards in hochwertigen Kategorien beschleunigen die Durchdringung von Bernsteinglas im Markt für Behälterglas im asiatisch-pazifischen Raum.

Geografische Analyse
China-Markt für Glasflaschen und Glasbehälter
Chinas Führungsposition beruht auf umfangreichen Kapazitäten, integrierten Lieferketten und etablierten Exportkorridoren, doch die Glaspreiserhöhungen von 30 bis 50 RMB pro Tonne Anfang 2025 verdeutlichen die Anfälligkeit energieintensiver Anlagen gegenüber Kostensteigerungen. Die strategischen Prioritäten konzentrieren sich nun auf wertschöpfende, leichtere Flaschen, die dem schleichenden Anstieg der Betriebskosten entgegenwirken können.
APAC-Markt für Glasflaschen und Glasbehälter
Indien profitiert von Urbanisierungs- und Premiumisierungstrends, doch Infrastrukturengpässe und Kapitalbeschränkungen begrenzen gelegentlich die Ofenauslastung. Japan und Südkorea weisen branchenweit führende Recyclingquoten auf; Japan betreibt 26 spezialisierte Anlagen, die Scherben in inländische Schmelzöfen zurückführen und so geschlossene Kreislauflieferketten stärken.
Markt für Glasflaschen und Glasbehälter in Australien und Neuseeland
Australien und Neuseeland verzeichnen moderate Volumina, jedoch einen hohen Pro-Kopf-Verbrauch an in Glas verpackten Premiumgetränken, was eine stabile Nachfrage nach Spezial- und Niedrigemissionsflaschen sicherstellt.
Regulatorisches Umfeld
Die Regulierung von Glasflaschen und -behältern im asiatisch-pazifischen Raum wird im Hinblick auf Verpackungskreislauffähigkeit und Lebensmittelkontaktsicherheit strenger, wobei die Anforderungen je nach Land variieren. In Singapur setzte das Ministerium für Nachhaltigkeit und Umwelt die Resource Sustainability (Beverage Container Return Scheme) Regulations 2026 am 1. April 2026 in Kraft, wodurch das Gewicht der konformen Kennzeichnung, der Sammelbereitschaft und der Rückführlogistik für Anbieter von Getränkeverpackungen zunimmt. Vietnam hat mit dem Dekret Nr. 110/2026/ND-CP im Jahr 2026 ebenfalls die EPR-Umsetzung vorangetrieben und dabei klarere Recyclingpflichten und Dokumentationsanforderungen hinzugefügt, die die Materialauswahl und die Planung von recyceltem Altglas für Markeninhaber und Glashersteller prägen.
Die Einhaltung der Lebensmittelkontaktvorschriften bleibt ein paralleler Zugangsschlüssel zum Markt. China stützt sich weiterhin auf verbindliche nationale Lebensmittelsicherheitsstandards für Glasprodukte (zum Beispiel GB 4806.5-2016), während ASEAN über seine General Guideline on Food Contact Materials eine unverbindliche Angleichung anbietet, sodass multinationale Anbieter länderspezifische Prüfungen und Erklärungen selbst verwalten müssen. Im Jahr 2026 leitete die thailändische FDA eine Konsultation zur Aktualisierung der MOPH-Bekanntmachung Nr. 92 mit vorgeschlagenen Migrationsgrenzwerten für Blei und Cadmium in Glaswaren ein, und die Umweltschutzbehörde Hongkongs verwaltet das Glass Beverage Container Producer Responsibility Scheme, das von Getränkeanbietern eine Registrierung und die Einreichung geprüfter Berichte verlangt. Diese Struktur treibt formellere Compliance-Prozesse entlang der regionalen Wertschöpfungskette voran.
Wettbewerbslandschaft
Marktkonzentration
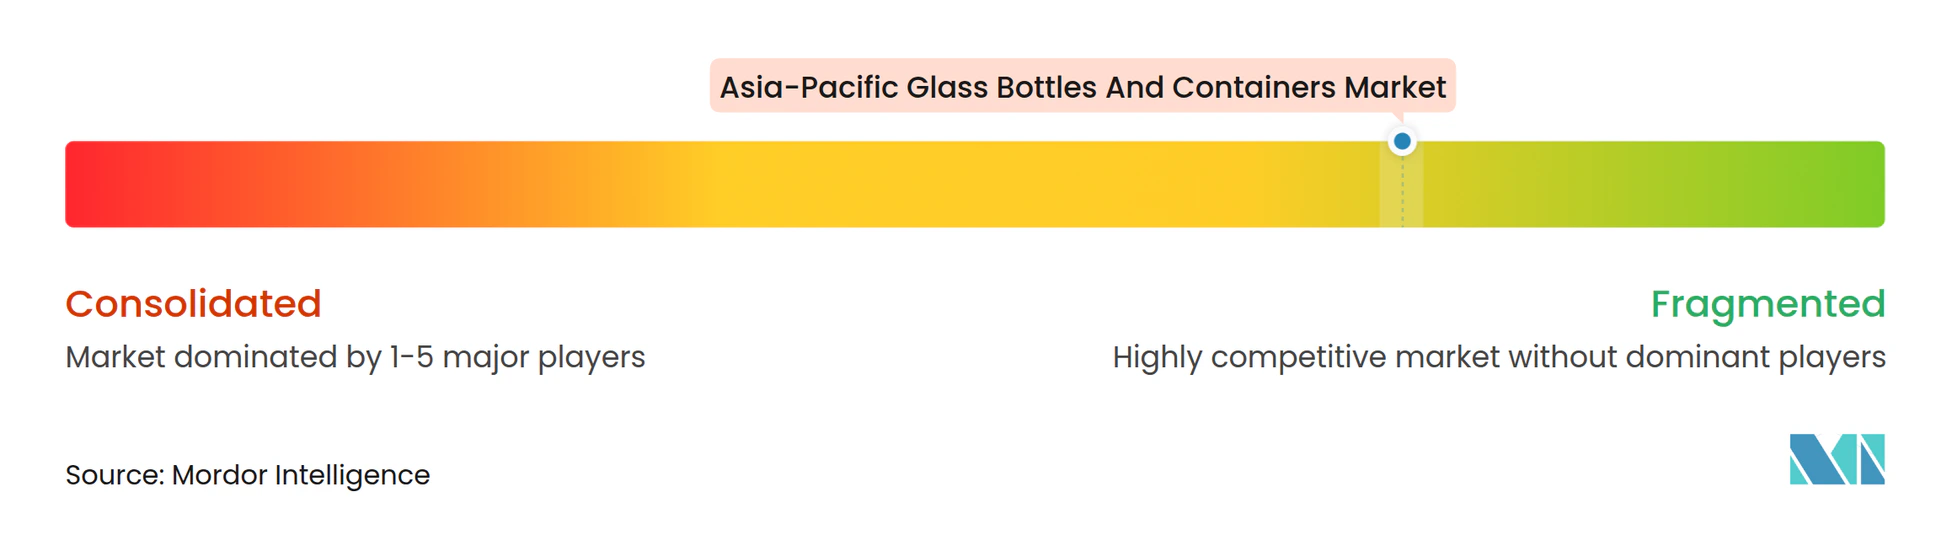
Die Behälterglasbranche im asiatisch-pazifischen Raum ist mäßig konsolidiert. Die globalen Marktführer O-I Glass, Verallia und Ardagh optimieren weiterhin ihre Ofenkapazitäten; O-I schloss 2024 14 % der Kapazität und prüft bis Mitte 2025 eine weitere Reduzierung um 7 %, um bis 2027 Einsparungen von 300 Millionen USD zu erzielen.
Dekarbonisierungsinvestitionen nehmen zu: Das US-amerikanische Energieministerium gewährte O-I im Jahr 2024 125 Millionen USD zur Förderung der Elektrifizierung und Hybridöfen.[3] Ardagh und CAP Glass stellten im April 2025 nicht offengelegte Summen bereit, um die regionale Scherbenverwertungskapazität zu stärken.
Technologiereiche Unternehmen differenzieren sich durch höhere Scherbenverwertungsquoten. O-I's Biokraftstoffversuch erreichte eine Scherbenmischung von 88 % und digital gesteuerte Öfen, die Ausfallzeiten reduzieren, und verstärkt so einen positiven Kreislauf aus niedrigeren Emissionen und niedrigeren Kosten im Markt für Behälterglas im asiatisch-pazifischen Raum.
Marktführer für Glasflaschen und -behälter im asiatisch-pazifischen Raum
-
Gerresheimer AG
-
PGP Glass Private Limited
-
Hindusthan National Glass & Industries Ltd.
-
O-I Glass, Inc.
-
Ardagh Group S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Glasflaschen und Glasbehälter Unternehmen in diesem Bericht
- O-I Glass, Inc.
- Ardagh Group S.A.
- Verallia S.A.
- PGP Glass Private Limited
- Hindusthan National Glass & Industries Ltd.
- Feemio Glass Co., Ltd.
- Toyo Glass Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Gerresheimer AG
- Saverglass SAS
- Vitro S.A.B. de C.V.
- BA Glass Portugal, S.A.
- Stoelzle Glass Group GmbH
- Heinz-Glas GmbH & Co. KGaA
- Vetropack Holding AG
- Zignago Vetro S.p.A.
- Park Cam Sanayi ve Ticaret A.Ş.
- Orora Limited
- Koa Glass Co., Ltd.
- Bormioli Luigi S.p.A.
Lesen Sie die Analyse der Asiatisch-pazifischer Markt für Glasflaschen und Glasbehälter-Unternehmen
Marktchancen und Zukunftsaussichten
Dekarbonisierungsbezogene Prozessverbesserungen und eine höhere Altglasnutzung werden zu direkten kommerziellen Chancen, da Marken auf EPR- und Pfandrückgabesysteme mit messbaren Recyclingergebnissen reagieren. Japan liefert einen sichtbaren Beweis für den Technologiewandel in der Behälterglasproduktion: Im März 2026 nahm TOYO GLASS den Vollbetrieb eines großen sauerstoffbefeuerten Glasschmelzofens an seinem Werk in Kashiwa auf (Kapazität über 200 Tonnen/Tag) und wies eine Reduktion der Treibhausgasemissionen um 20 % aus. Diese Offenlegung unterstützt einen klareren Weg für Premium- und regulierte Endanwendungen, die zunehmend nach kohlenstoffärmeren Verpackungsangaben verlangen, die durch Änderungen in der Fertigung untermauert werden.
Indien hebt sich ebenfalls durch Kapazitätserweiterungen ab, die mit Premiumisierung und exportorientierter Versorgung verknüpft sind. Im März 2025 genehmigte der Vorstand von AGI Greenpac eine Greenfield-Anlage für Behälterglas in Madhya Pradesh mit einer Kapazität von 500 Tonnen/Tag im Wert von INR 700 Crore, was die Investitionsbereitschaft für lokalisierte Versorgung unterstreicht, die die Lieferzeiten für Getränke und schnell wachsende Premiumsegmente wie Kosmetik und Parfümerie verkürzen kann. Der Aufbau von Fähigkeiten bietet einen zweiten Wettbewerbshebel: 2026 führte die All India Glass Manufacturers Federation ein mehrtägiges Programm zu Energieeinsparung und Dekarbonisierung am CDGI (Firozabad) durch, das auf den Marktbedarf an Verbrennungsoptimierung, Effizienzsteigerungen bei Ofennachrüstungen und strengerer Qualitätskontrolle bei Extraweißglas und Farbglas abgestimmt ist, wo die Margen höher und die Spezifikationen anspruchsvoller sind.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Glasflaschen und Glasbehälter
- Juni 2026: Hindusthan National Glass & Industries Ltd. gab eine betriebliche Hochlaufphase nach der Insolvenz in Indien bekannt, einschließlich der Wiederinbetriebnahme von Öfen in Rishra und Rishikesh sowie der Wiederaufnahme des Betriebs in seinem Werk in Puducherry. Die Wiederinbetriebnahmen erhöhen das verfügbare Inlandsangebot und können die Abhängigkeit von Importen für Standardbehälterformate verringern, während sie schnellere Reaktionszeiten für Getränke- und Lebensmittelkunden unterstützen.
- Juli 2025: PGP Glass setzte Armis Centrix ein, um die Fertigungsabläufe für Glasverpackungen zu schützen. Der Einsatz verdeutlicht steigende Cybersicherheitsanforderungen in digital vernetzten Anlagen, wo geschützte Produktionsdaten und Betriebszeit eine gleichbleibende Qualität für Premium-Kosmetik- und Parfümverpackungen unterstützen.
- Juni 2024: O-I Glass gab eine Elektrifizierungsaufrüstung im Wert von 65 Millionen USD an seinem Standort Veauche in Frankreich bekannt. Obwohl außerhalb des asiatisch-pazifischen Raums, fügte dies eine weitere großmaßstäbliche Referenz für die Elektrifizierungs- und Hybridofen-Richtung unter globalen Marktführern hinzu, die auch Prozesswissen in die Region übertragen und dort tätig sind.
Asiatisch-pazifischer Markt für Glasflaschen und Glasbehälter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Glasflaschen und Glasbehälter, die als Verpackung im asiatisch-pazifischen Raum eingesetzt werden, gemessen am Volumen des Behälterglases, das während des Untersuchungszeitraums in Endanwendungen geliefert wird.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Glasfläschchen und Ampullen, die in der pharmazeutischen Verpackung verwendet werden.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Andere alkoholische Getränke (Cider und andere fermentierte Getränke)
- Alkoholfrei
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Andere alkoholfreie Getränke
- Alkoholisch
- Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weiß
- Andere Farben
- Nach Land
- China
- Indien
- Japan
- Thailand
- Australien und Neuseeland
- Südkorea
- Vietnam
- Rest des asiatisch-pazifischen Raums
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Um die Grundstruktur des Modells aufzubauen, verwenden wir öffentlich zugängliche Daten, die die Nachfrage nach Behälterglas, Handelsströme und das Tempo der Verpackungsproduktion im asiatisch-pazifischen Raum erläutern. Gängige Ausgangspunkte sind Quellen wie die Handelsstatistiken von UN Comtrade, nationale Statistikämter, Inflationsmitteilungen der Zentralbanken sowie Produktionsindikatoren von Industrieministerien und Zollbehörden.
Wir verwenden außerdem Informationen, die Volumentreiber in Nachfragesignale übersetzen, wie veröffentlichte Verpackungs- und Getränkeverbrauchsdaten, Statistiken zur Alkohol- und Erfrischungsgetränkeproduktion sowie öffentliche Nachhaltigkeits- und Recyclingziele, die den Einsatz von Altglas beeinflussen. Ergänzender Kontext wird aus Jahresberichten von Unternehmen, Investorenpräsentationen, seriöser Presseberichterstattung und, falls erforderlich, kostenpflichtigen Datenbanken mit Schwerpunkt auf Unternehmensfinanzdaten, sendungsbezogenen Import- und Exportdaten sowie Patentdatenbanken für Trends in der Verpackungs- und Ofentechnologie entnommen. Die aufgeführten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu überprüfen, wie sich die Nachfrage in den Bereichen Getränke-, Lebensmittel- und Körperpflegeverpackungen verschiebt, und um zu klären, wo pharmazeutische Behälter in verschiedenen Ländern unterschiedlich erfasst werden. Wir haben mit Teilnehmern entlang der gesamten Wertschöpfungskette gesprochen, darunter Behälterglashersteller, Verarbeiter, Händler und große Endverbraucher, und diese Erkenntnisse genutzt, um Auslastung, Importabhängigkeit sowie die typische Mischung nach Farbe und Anwendung im asiatisch-pazifischen Raum zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 32 % | Vorstandsebene (CXOs): 18 % |
| Mittleres Segment: 50 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe einer Top-down- und Bottom-up-Logik ermittelt, bei der die regionale Nachfrage aus Behälterglas-Versorgungssignalen rekonstruiert und anschließend mit selektiven Aggregationen abgeglichen wurde. Für den Top-down-Aufbau haben wir die länderspezifischen Verpackungsnachfragepools mit der Behälterglas-Produktion und dem Handel verknüpft, die Volumina dann den Endanwendungen und dem Farbmix zugeordnet und die Gesamtwerte auf jeder Ebene konsistent gehalten.
Zu den wichtigsten Eingaben, die das Modell geerdet haben, gehören Hinweise zur Behälterglas-Produktion und Kapazitätsauslastung, Import- und Exportbewegungen für Glasbehälter, Trends bei der Getränkeverpackung (alkoholisch und nicht-alkoholisch), Verpackungsvolumina für Lebensmittel und Würzmittel sowie Trends bei der Altglasverfügbarkeit, die die effektive Produktion beeinflussen können. Wenn Bottom-up-Überprüfungen erforderlich waren, verwendeten wir Stichprobenvolumenläufe nach Anwendung und Land, Kanalprüfungen zu typischen Behältergewichten und Verpackungsformaten sowie proportionale Zuteilung für kleinere Märkte, die an Handels- und Verbrauchsindikatoren verankert sind.
Für die Prognose wurde eine Szenarioanalyse auf Nachfragetreiber wie Verschiebungen im Getränkemix, die Durchsetzung von Recyclingrichtlinien sowie Kapazitätserweiterungen oder Ofenrenovierungszyklen angewendet. Anschließend wurde der Pfad mithilfe eines interviewbasierten Konsenses zu Zeitpunkt und Ausmaß angepasst. Die Ergebnisse wurden durch die Verwendung von Variablen reproduzierbar gehalten, die jährlich aus öffentlichen Reihen aktualisiert werden können, unterstützt durch wiederholte Interviewüberprüfungen.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden durch Triangulation über Produktions-, Handels- und Endverbrauchssignale überprüft, sodass keine einzelne fehlerhafte Datenreihe das Gesamtergebnis dominiert. Wir führen Varianzprüfungen auf Länder- und Anwendungsebene durch, und Ausreißer werden durch erneute Überprüfung von Annahmen wie Auslastung, Importabhängigkeit und der Aufteilung zwischen Flaschen und anderen Behältern überarbeitet.
Vor der Freigabe überprüft ein zweiter Analyst die Berechnungen und die Logik, und Folgegespräche werden ausgelöst, wenn eine erhebliche Abweichung gegenüber unabhängigen Indikatoren festgestellt wird, wie etwa plötzliche Handelsanstiege oder Kapazitätsankündigungen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen und einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für asiatisch-pazifische Glasflaschen und Glasbehälter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Glasflaschen und Glasbehälter im asiatisch-pazifischen Raum stimmen häufig nicht überein, selbst wenn die Titel identisch erscheinen. Die Abweichungen entstehen in der Regel durch Unterschiede darin, was als Behälter gezählt wird, ob die Messgröße Wert oder Volumen ist und wie Handel und Produktion in eine einzige regionale Gesamtzahl umgerechnet werden.
Glasfläschchen und Ampullen sind in einigen veröffentlichten Gesamtzahlen enthalten, liegen jedoch außerhalb des Geltungsbereichs von Mordor Intelligence. Dies verändert den pharmazeutischen Anteil und verschiebt den impliziten Mix über Farben und Endanwendungen hinweg. Weitere Unterschiede entstehen in der Regel durch die Umrechnung von Volumen in Wert mithilfe breiter Durchschnittspreise, durch aggressive Annahmen zur Kapazitätssteigerung oder durch die Beibehaltung älterer Währungs- und Inflationsfaktoren, die die jüngsten energiebedingten Kostenschwankungen im Behälterglas nicht widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,33 Millionen Tonnen (2025) | |
| Regionale Unternehmensberatung A | 19,28 Milliarden USD (2025) | Wird häufig als Wert für Behälterglas mit begrenzter Transparenz bei der Volumenabstimmung dargestellt, und Preisannahmen können über Länder hinweg gemittelt werden, ohne Anpassungen für Unterschiede im Importmix und Altglasgehalt vorzunehmen. |
| Branchenpublikation B | 28,70 Milliarden USD (2026) | Vermischt in der Regel Flaschen, Gläser und breitere Wertpools für Glasverpackungen und kann angrenzende pharmazeutische Formate einschließen sowie eine einzige Wachstumskurve aus einem kurzen Basiszeitraum anwenden. |
Der Vergleich zeigt, dass der größte Teil der Varianz durch die Wahl der Einheit und die Definition dessen erklärt wird, was unter Behälter zusammengefasst wird, gefolgt von der Art und Weise, wie Preis- und Wachstumsannahmen angewendet werden. Indem der Geltungsbereich an Behälterglas-Volumina gebunden und die Gesamtwerte mit Produktions- und Handelssignalen abgeglichen werden, bleibt unsere Schätzung auf klare Eingaben zurückführbar, die jährlich aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für die Nachfrage nach Behälterglas im asiatisch-pazifischen Raum zwischen 2026 und 2031 prognostiziert?
Für den Markt für Glasflaschen und -behälter im asiatisch-pazifischen Raum wird eine CAGR von 3,39 % prognostiziert, mit einem Anstieg von 29,29 Millionen Tonnen im Jahr 2026 auf 34,61 Millionen Tonnen bis 2031.
Welches Endverbrauchersegment wird bis 2031 voraussichtlich am schnellsten wachsen?
Kosmetik- und Körperpflegeverpackungen werden voraussichtlich mit einer CAGR von 4,63 % wachsen und damit andere Segmente übertreffen, obwohl Getränke im Jahr 2025 den größten Anteil halten.
Warum gewinnen Bernsteinflaschen in der Region an Bedeutung?
Bernsteinglas bietet überlegenen UV-Schutz für lichtempfindliche Formulierungen und wird daher bei Premium-Kosmetik-, Pharma- und Craft-Getränkemarken, die Produktintegrität und Haltbarkeit betonen, immer beliebter.
Wie gehen Hersteller mit den hohen Energiekosten in der Glasproduktion um?
Führende Hersteller investieren in Hybrid- und vollständig elektrische Öfen, erhöhen die Scherbenverwertungsquoten und erproben alternative Brennstoffe wie Bio-LNG und 100%igen Biokraftstoff, um die Energieintensität zu senken und den CO₂-Fußabdruck zu verringern.