
Marktgröße und Marktanteil der Binnenschifffahrt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.91 Milliarden US-Dollar |
| Marktgröße (2031) | 25.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
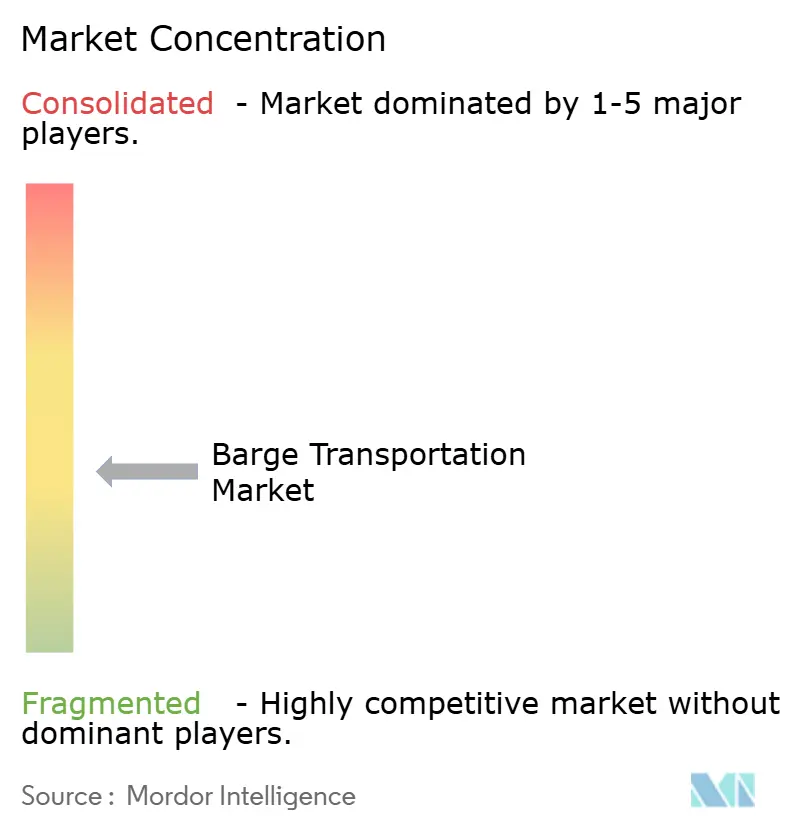
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Binnenschifffahrt von Mordor Intelligence
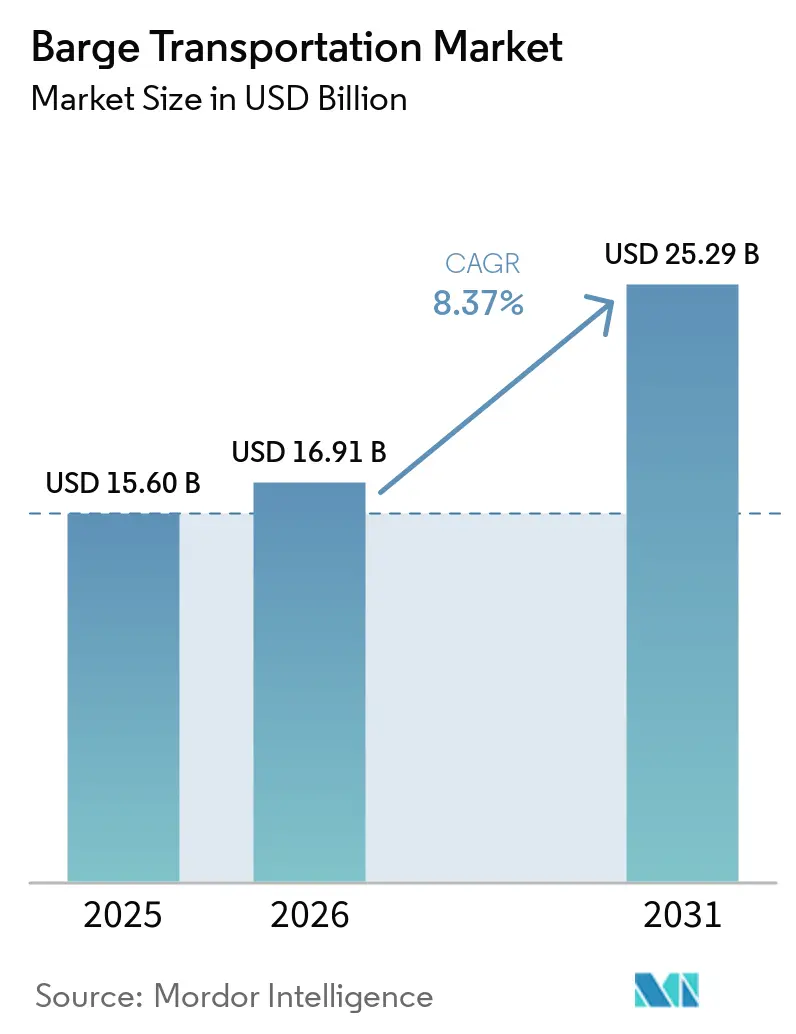
Die Größe des Marktes für Binnenschiffstransport wird voraussichtlich von 15,60 Milliarden USD im Jahr 2025 auf 16,91 Milliarden USD im Jahr 2026 steigen und bis 2031 25,29 Milliarden USD erreichen, mit einer CAGR von 8,37 % über den Zeitraum 2026–2031.
Die Nachfrage im Markt für Binnenschifffahrt (Bargen) steigt, da Verlader Massengüter von überlasteten Autobahnen auf Binnenwasserstraßen umleiten, die kostengünstiger sind und weniger Treibhausgase ausstoßen. Nordamerika führt den Sektor dank seines ausgedehnten Flussnetzes und der Bundesförderung im Rahmen des Infrastructure Investment and Jobs Act an, während der asiatisch-pazifische Raum am schnellsten wächst, begünstigt durch Chinas Wasserstraßenausbau und die wachsenden Handelsrouten in Südostasien. Trockengutbargen dominieren weiterhin die Volumina, Spezialeinheiten wie LNG-Bunkerbargen und Unterkunftsbargen gewinnen an Bedeutung, und Tankbargen für Chemikalien und Biokraftstoffe profitieren von strengen Handhabungsstandards. Betreiber investieren in autonome Navigation und digitale Plattformen, um dem Arbeitskräftemangel entgegenzuwirken und die Flottenauslastung zu verbessern, und Fusionen – allen voran der Kauf der Binnenflotte von SEACOR durch Ingram Barge Company – verändern die Wettbewerbspositionen. Dennoch bremsen jahrzehntealte Schleusen, klimabedingte Niedrigwasserereignisse und die hohen Vorabkosten emissionsarmer Neubauten das Wachstum, indem sie Ausfallzeiten und Kapitaldruck erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Bargentyp hielten Trockengutschiffe im Jahr 2025 einen Anteil von 47,55 % am Markt für Binnenschifffahrt (Bargen); Spezialbargen sollen bis 2031 mit einem CAGR von 8,92 % wachsen.
- Nach Ladung entfielen Kohle und Rohöl im Jahr 2025 auf 33,55 % der Marktgröße im Bereich Binnenschifffahrt (Bargen), während Chemikalien und Düngemittel voraussichtlich mit einem CAGR von 9,45 % expandieren werden.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 41,60 %; der asiatisch-pazifische Raum soll im Zeitraum 2026–2031 den schnellsten CAGR von 9,18 % verzeichnen.
- Nach Aktivität machten Binnen-/Inlandsverkehre im Jahr 2025 67,05 % der Marktgröße im Bereich Binnenschifffahrt (Bargen) aus, während Küsten-/Hochseeoperationen voraussichtlich mit einem CAGR von 8,55 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des globalen Seehandels | +2.1% | Korridore Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Kostenvorteil gegenüber Schiene und Straßentransport | +1.8% | Regionen mit ausgereiften Wasserstraßennetzen | Kurzfristig (≤ 2 Jahre) |
| Wachstum im Biokraftstoff- und Chemikalienverkehr | +1.5% | Nordamerika, Europa, aufstrebendes Asien | Mittelfristig (2–4 Jahre) |
| Digitalisierung und autonome Navigation | +1.2% | Rheinkorridor, Mississippi-System, fortgeschrittene asiatische Knotenpunkte | Mittelfristig (2–4 Jahre) |
| Internationale Klimapolitik zugunsten emissionsarmer Binnenschifffahrt | +0.9% | Europa (am stärksten), Nordamerika, entwickelte asiatische Märkte | Langfristig (≥ 4 Jahre) |
| Steigende globale Investitionen in Baggerarbeiten und Schleusenmodernisierungsprojekte | +1.3% | Nordamerika, Europa, aufstrebend in Südamerika und Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des globalen Seehandels treibt die Nutzung von Binnenwasserstraßen voran
Die an Küstenhäfen umgeschlagenen Frachtmengen steigen weiter an und treiben die Nachfrage nach Binnenschiffstransporten auf der ersten und letzten Meile. Barken erzeugen 89 % weniger Treibhausgasemissionen pro Tonnenmeile als Lastkraftwagen[1], was mit den Nachhaltigkeitszielen der Verlader übereinstimmt. Im DP World Antwerpen berichtet das Management, dass 35 % der Container bereits per Barke abtransportiert werden, was die Terminalüberlastung reduziert. Ähnliche Initiativen weiten sich im Golf von Mexiko und im Jangtse-Flussdelta aus, da Häfen den Hinterlandverkehr auf den Wasserweg verlagern wollen, um den Durchsatz zu erhalten. Regierungen verstärken diesen Wandel, indem sie Baggerarbeiten und Schleusenausbauten in langfristigen Infrastrukturplänen priorisieren. Die kontinuierliche Integration von Hafengemeinschaftssystemen mit Binnenterminals unterstützt eine zuverlässige Terminplanung und schnellere Abfertigungen und verleiht dem Markt für Binnenschifffahrt weiteren Schwung.
Kostenvorteil verstärkt die Attraktivität angesichts der Kraftstoffpreisvolatilität
Binnenschiffe erzielen 514 Tonnenmeilen pro Gallone und übertreffen damit Schienen- und Straßenalternativen bei weitem. Ein einzelner Schubverband mit 15 Barken verdrängt rund 1.050 Lastkraftwagen, was die Frachtkosten in einer Zeit senkt, in der die Dieselpreise steigen. Analysen von Princeton TMX zeigen, dass die gesamten Landekosten für Massengutversender um 20 % sinken können, wenn Ladungen von der Straße auf Wasserstraßen verlagert werden. Da die Energiemärkte volatil bleiben, sichern sich Vertragsversender mehrjährige Barkenkapazitäten, um Planungssicherheit zu gewährleisten. Diese Einsparungen wirken sich auf die gesamten Lieferketten aus und veranlassen Rohstoffproduzenten, ihre Vertriebsstrukturen auf Flusshäfen auszurichten, die einen effizienten multimodalen Umschlag bieten.
Wachsende Biokraftstoff- und Chemikalientransporte erfordern spezialisierte Tankbarken
Chemikalien- und Düngemittelladungen erfordern beschichtete Tanks, Dampfkontrollanlagen und ein striktes Temperaturmanagement, was Betreiber dazu veranlasst, zweckgebundene Ausrüstungen in Auftrag zu geben. Kirby Corporation meldete für 2024 einen Umsatz in der Binnenschifffahrt von 1,9 Milliarden USD, ein Plus von 11 %, das auf stärkere Vertragspreise und eine hohe Tankbarkenauslastung zurückgeführt wird. Campbell Transportation verstärkte dieses Thema durch den Kauf von 13 Schleppbooten und 23 Tankbarken, um in das margenstarke Chemikaliengeschäft einzusteigen. Die Ausbreitung der Bioethanol- und erneuerbaren Dieselproduktion erhöht das Volumen, da der Wassertransport die Produktintegrität schützt und den CO₂-Fußabdruck minimiert. Da sich Raffinerien und Chemieanlagen in der Nähe schiffbarer Flüsse konzentrieren, werden Spezialbarken den Markt für Binnenschifffahrt bis 2030 stützen.
Digitalisierung und autonome Navigationstechnologien steigern die Flottenproduktivität
Fernbetriebszentren wie die Anlage von SEAFAR in Antwerpen steuern nun unbemannte Barken entlang regulierter europäischer Korridore. Die Zentralkommission für die Rheinschifffahrt koordiniert Pilotprojekte, die Sensorsysteme mit landgestützten Kontrollstationen koppeln, um den Besatzungsbedarf zu senken, ohne die Sicherheit zu beeinträchtigen. In den Vereinigten Staaten zeigt der autonome Bootspilot von Mythos AI im Hafen von Monroe eine 3D-Lidar-Fahrrinnenerfassung, die die Liegezeit verkürzt und die Routenführung verbessert. Betreiber setzen auch digitale Marktplätze wie die BargeOS-Plattform von OpenTug für sofortige Angebotserstellung und Frachtabgleich ein, um Leerfahrten zu reduzieren. Insgesamt steigern diese Innovationen die Auslastung, reduzieren menschliche Fehler und verbessern die Transparenz für Verlader.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Binnenwasserstraßeninfrastruktur | –1.2% | Nordamerika, Europa, Teile Südamerikas | Mittelfristig (2–4 Jahre) |
| Klimabedingte Wasserstandsschwankungen | –0.9% | Mississippi, Rhein, Donau | Langfristig (≥ 4 Jahre) |
| Hohe Kapitalkosten für emissionsarme Neubauten und Umrüstungen von Barken | –0.7% | Europa (unmittelbar), Nordamerika, entwickelte asiatische Märkte | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb durch ausgebaute Schienengüterkorridore | –0.5% | Nordamerika, Europa, aufstrebender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Infrastruktur verursacht betriebliche Engpässe
Mehr als 80 % der Schleusen in den Vereinigten Staaten haben den ursprünglichen 50-jährigen Auslegungshorizont überschritten, was häufige Schließungen auslöst, die Fahrten verzögern und Kosten erhöhen[2]. Eine Studie zur Schleuse 25 am Mississippi warnte, dass ein 30-tägiger Ausfall das nationale BIP um 3,1 Milliarden USD verringern könnte. Obwohl das Gesetz über Infrastrukturinvestitionen und Arbeitsplätze 2,9 Milliarden USD in den Binnenausbau lenkt, bleibt der Instandhaltungsrückstand erheblich. Europa steht vor einer vergleichbaren Herausforderung an der Donau, wo alternde Bauwerke den Tiefgang in Spitzenlastzeiten einschränken. Ungeplante Ausfallzeiten beeinträchtigen die Termintreue und veranlassen einige Verlader, sich mit Schienenverträgen abzusichern, was den Markt für Binnenschifffahrt dämpft.
Klimaschwankungen beeinträchtigen Navigation und Zuverlässigkeit des Dienstleistungsangebots
Im Oktober 2022 erreichte der Mississippi-Pegel in Memphis -10,5 Fuß, was Betreiber zwang, Barken unterzuladen und Frachtpreise zu erhöhen[3]. Rhein-Dürren haben ähnliche Einschränkungen verursacht und gezeigt, wie Niedrigwasserereignisse die Kapazität während der Erntesaison beeinträchtigen. Gleichzeitig schließen schnelle Schmelzwasser- und Sturmfluten periodisch Schleusen aufgrund von Überschwemmungen, was das zweiseitige Risiko unterstreicht. Küstenwachteams versetzen Navigationshilfen und koordinieren Baggerarbeiten, doch diese reaktiven Maßnahmen verursachen zusätzliche Kosten. Anhaltende Volatilität zwingt Flottenmanager, sicherheitsbedingte Tragfähigkeitspuffer vorzuhalten, was den Durchsatz begrenzt und die Wachstumsaussichten für den Markt für Binnenschifffahrt einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ der Barkenflotte:
Spezialbarken beschleunigen das Wachstum, während Trockengut die Skalierung beibehältTrockengutbarken bewegten 2025 den größten Anteil an Massengütern und hielten 47,55 % des Marktanteils der Binnenschifffahrt. Getreide, Kohle und Metallerze dominieren ihre Ladungsverzeichnisse, da diese Schiffe die Raumkapazität optimieren und niedrige Stückbetriebskosten verursachen. Die Flottennachfrage folgt Ernte- und Energiezyklen, und Betreiber verlängern die Lebensdauer von Anlagen durch Standardwartung. Spezialbarken steigen schnell auf und verzeichnen eine prognostizierte CAGR von 8,92 %, da Werften LNG-Bunker-, Unterkunfts- und Kohlenstoffabscheidungsrümpfe liefern, die neue Nischen bedienen. Der erste LNG-Bunkerknotenpunkt am Texas City Ship Channel, der im Mai 2025 genehmigt wurde, wird mindestens 300 Millionen USD in Schiffe und Landanlagen investieren. Regulatorische Sicherheit bei alternativen Kraftstoffen sowie höhere Charterraten für zweckgebundene Einheiten stützen langfristige Ausrüstungsbestellungen, die den Markt für Binnenschifffahrt ankurbeln.
Tankbarken für Chemikalien und Erdöl bleiben profitabel, da die Einhaltung von Sicherheitsvorschriften den Dienst differenziert. Das American Bureau of Shipping hat strenge Richtlinien für LNG- und Methanol-Betankungssysteme herausgegeben, die es Eigentümern ermöglichen, sich für Premiumverträge zu qualifizieren. Kohlenstoffabscheidungs-Demonstrationsprogramme sehen verflüssigte CO₂-Barken vor, die auf dem Gulf Intracoastal Waterway verkehren, was auf neue Nachfragepools hindeutet. Kontinuierliche Investitionen in Beschichtungen, Dampfkontrollkonsolen und Echtzeit-Überwachung halten die Markteintrittsbarrieren hoch und sichern Auslastung und Margen in diesem Segment der Binnenschifffahrtsbranche.

Nach Ladung / Endverbrauchsbranche:
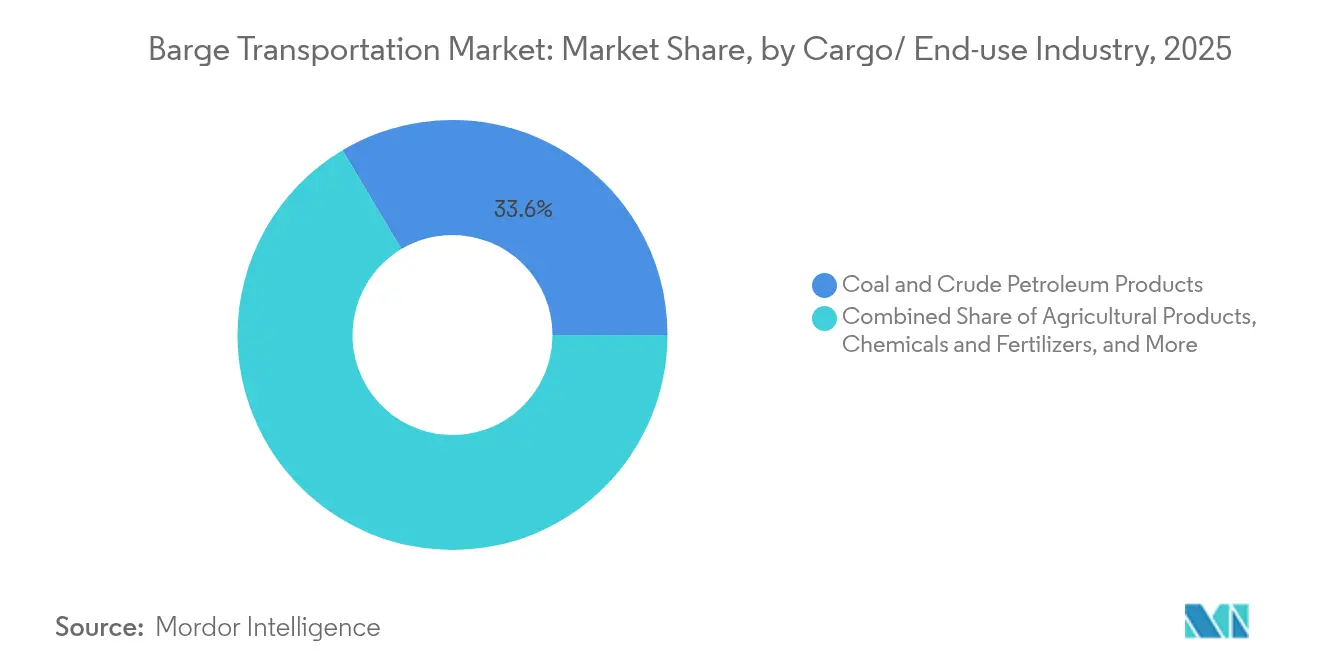
Chemikalien überholen EnergierohstoffeKohle und Rohöl entfielen 2025 auf 33,55 % der Ladungen im Markt für Binnenschifffahrt, was die traditionellen Stromerzeugungsund Raffinerieströme auf dem Ohio und dem Unteren Mississippi widerspiegelt. Diese Rohstoffe bilden das Basisvolumen, sehen sich jedoch langfristigen Gegenwind durch Energiewende-Politiken ausgesetzt. Umgekehrt sollten Chemikalien und Düngemittel jährlich um 9,45 % wachsen, da die Industrieproduktion steigt und die Landwirtschaft Nährstoffinputs nachfragt. Die Übernahme von 13 Schleppbooten und 25 Tankbarken durch Campbell Transportation für 111,65 Millionen USD zielt genau auf dieses wachstumsstärkere Segment ab. Der Anstieg spiegelt sich in monatlichen Berichten des Landwirtschaftsministeriums wider, die zeigen, dass die per Barke transportierten Getreidemengen im Januar 2025 428.300 Tonnen erreichten, ein Plus von 28 % gegenüber dem Vorjahr.
Projektladungen wie Windturbinenblätter werden aufgrund von Abmessungsbeschränkungen auf Straßenbrücken ebenfalls per Barke transportiert. In Brasilien veranschaulicht ein PALFINGER MARINE-Vertrag zur Ausrüstung von 400 neuen Eisenerzbarken mit Deckkranen, wie die Bergbaulogistik die Schiffsproduktion antreibt. Da Infrastrukturinvestitionen weltweit zunehmen, werden Spezialbarken für schwere Module die Einnahmen weiter diversifizieren und die Marktgröße der Binnenschifffahrt stärken.
Nach Binnenschifffahrtsaktivität:
Binnendienste dominieren, aber Küstenrouten verzeichnen schnellere ZuwächseBinnen-/Inlandsoperationen machten im Jahr 2025 67,05 % der Marktgröße im Bereich Binnenschifffahrt (Bargen) aus, da die Flussnetze in Nordamerika und Europa zuverlässige Korridore für Massentransporte bieten. Schubboote befördern auf dem Oberen Mississippi bis zu 25.000 Short Tons Getreide pro Fahrt und gewährleisten so Skaleneffekte. Digitale Kartierungsprojekte wie die lidar-gestützte Kartierung von Mythos AI in Monroe verkürzen Transitzeiten und erhöhen die Sicherheit. Derartige Investitionen erhalten wettbewerbsfähige Kostenstrukturen und stärken die modalen Vorteile gegenüber der Schiene.
Küsten- und Hochseebargen sind zwar in absoluten Zahlen kleiner, sollen aber bis 2031 mit einem CAGR von 8,55 % wachsen, da Verlader Gesamtwasserrouten zusammenstellen, die LKW-Beschränkungen umgehen. Great Lakes East, gegründet nachdem Great Lakes Towing die Barge CRIMSON CLOVER erworben hat, plant Stückgut- und RORO-Verbindungen von Florida in die Karibik. Auch Seeschifffahrtsbehörden fördern den Kurzstreckenseeverkehr zur Entlastung überlasteter Autobahnen und leiten Fördermittel für emissionsarme Schubboote. Die daraus resultierenden Netzwerkeffekte steigern die Volumina im Zubringerverkehr und erzeugen neue Nachfrage im Markt für Binnenschifffahrt (Bargen).
Geografische Analyse
Markt für Binnenschifffahrt in Nordamerika
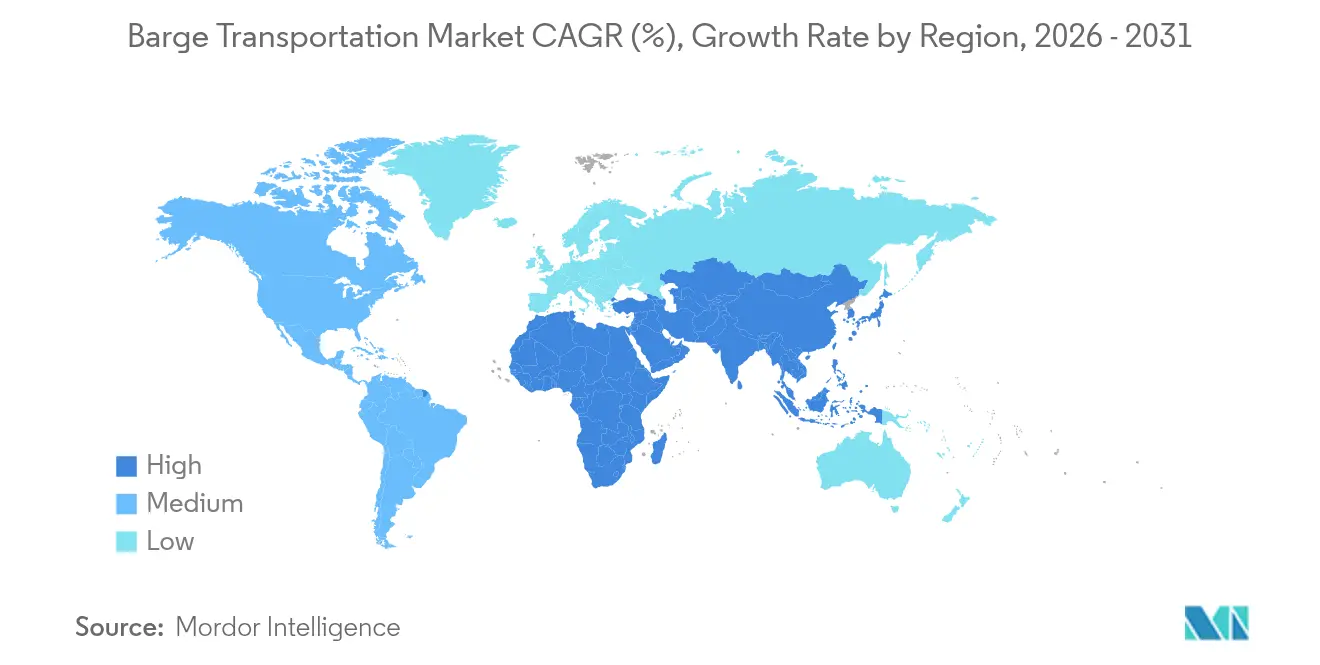
Nordamerika erwirtschaftete 41,60 % der Einnahmen im Jahr 2025, gestützt auf den Mississippi, den Ohio und den Illinois River. Bundesmittel in Höhe von 2,9 Milliarden USD für den Ausbau der Binnenwasserstraßen verbessern die Zuverlässigkeit der Schleusen und die Verfügbarkeit von Tiefgang, und der Frachtdurchsatz im Jahr 2022 überstieg 257 Millionen Tonnen trotz historisch niedrigen Wasserstands. Die Erweiterung der Flotte von Ingram Barge Company um mehr als 1.000 Schuten aus dem Bestand von SEACOR skaliert ihr Netzwerk, um die anhaltende Nachfrage zu decken. Autonome Pilotprojekte, wie sie von Mythos AI erprobt werden, könnten weitere Effizienzgewinne erschließen, sobald die Vorschriften der United States Coast Guard für den Fernbetrieb ausgereift sind.
Markt für Binnenschifffahrt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum weist im Markt für Binnenschifffahrt (Bargen) mit einem CAGR von 9,18 % die stärksten kurzfristigen Wachstumsaussichten auf. China investiert erhebliche Mittel in die Vertiefung des Jangtsekiang, und lokale Behörden optimieren Bargen-LKW-Umschläge in Binnenhäfen, um Engpässe zu beseitigen. Die Regionale Umfassende Wirtschaftspartnerschaft fördert regionale Produktionsverlagerungen, die mehr Zwischengüter auf Wasserstraßen verlagern. In Südostasien entfallen bereits 61 % des Handelswerts auf den Seefrachtverkehr, und neue intermodale Korridore erweitern die Reichweite von Bargen in Binnenprovinzen.
Markt für Binnenschifffahrt in Europa
Europa bleibt ein zentraler Bestandteil des Marktes für Binnenschifffahrt, gestützt auf Rotterdam und Antwerpen-Brügge, die gemeinsam jährlich einen Mehrwert von 50 Milliarden EUR erwirtschaften. Das NAIADES-Programm strebt bis 2030 eine Steigerung der Binnentransportmengen um 25 % an und erfordert emissionsfreie Schiffe sowie ein intelligentes Verkehrsmanagement. Klimabedingte Niedrigwasserstände am Rhein leiten jedoch periodisch Fracht auf die Schiene um und verdeutlichen die Anfälligkeit des Flussverkehrs. Investitionen in die Schleusenvertiefung und die automatisierte Wasserstandsvorhersage sind daher eine politische Priorität, die den Markt für Binnenschifffahrt absichert.
Markt für Binnenschifffahrt in Südamerika
Südamerika entwickelt sich zu einem Kraftzentrum für landwirtschaftliche Exporte, wobei Soja- und Maisströme stetig in Richtung Binnenschifffahrt verlagert werden. Der Anteil der Maisexporte, die Schuten nutzten, stieg zwischen 2010 und 2023 von 3 % auf 16 % und spiegelt die Frachtersparnisse auf dem Tapajós und dem Madeira wider. Das brasilianische Eisenerz-Programm von PALFINGER MARINE zeigt, wie der Bergbau die zusätzliche Nachfrage nach Schuten antreibt. Die Debatte über den Schutz von Feuchtgebieten entlang der Wasserstraße Paraguay-Paraná verdeutlicht, dass die Umweltprüfung zunimmt, was die Genehmigungszeiträume für künftige Projekte beeinflussen könnte.
Wettbewerbslandschaft
Der Markt für Binnenschifffahrt weist eine moderate Konzentration auf. Im Tankbarkensegment kontrolliert Kirby Corporation 27 % der US-Kapazität mit 1.094 Einheiten, die auf 24,2 Millionen Barrel ausgelegt sind. Die Flottenakquisition von Ingram Barge Company im Jahr 2024 stärkte ihre Massengutpräsenz und veranschaulichte die anhaltende Konsolidierung, die regionale Positionen zu nationalen Netzwerken zusammenführt. American Commercial Barge Line, Canal Barge und Marquette Transportation vervollständigen die Spitzengruppe, während Nischenbetreiber sich auf Spezialladungen oder bestimmte Regionen konzentrieren.
Technologieinvestitionen prägen die aktuelle Strategie. Die BargeOS-Software von OpenTug unterstützt sofortige Angebotserstellung, Buchung und Echtzeit-Tracking, und Spediteure, die sie einsetzen, berichten von kürzeren Verkaufszyklen. Flotteneigentümer testen Hybrid-Elektroantriebe und rüsten selektive katalytische Reduktionssysteme nach, um Emissionsvorschriften zu erfüllen. Tidewater Barge Lines sicherte sich MARAD-Förderung für emissionsarme Schubboote und verbindet Kosteneinsparungen mit regulatorischen Gutschriften.
Zu den Wachstumschancen zählen LNG-Bunkerdienste an der Golfküste und künftige verflüssigte CO₂-Shuttles, die die Kohlenstoffabscheidungslogistik unterstützen könnten. Frühe Marktteilnehmer profitieren von spezialisiertem technischen Know-how und können Premiumcharterraten erzielen, sobald Umweltpolitiken Kohlenstoffkosten internalisieren. Autonome Navigation bleibt ebenfalls eine Chance; das Fernbetriebszentrum von SEAFAR wickelt bereits Live-Barkenverkehr in Belgien ab, was ein skalierbares Modell für arbeitskräftebeschränkte Routen nahelegt.
Marktführer der Binnenschifffahrtsbranche
-
Kirby Corporation
-
American Commercial Barge Line (ACBL)
-
Ingram Marine Group
-
SEACOR Holdings
-
Campbell Transportation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Binnenschiffstransport Unternehmen in diesem Bericht
- Kirby Corporation
- Ingram Marine Group
- American Commercial Barge Line (ACBL)
- SEACOR Holdings Inc.
- Campbell Transportation Company
- Canal Barge Company
- SCF Marine Inc.
- Blessey Marine Services
- Florida Marine Transporters
- PACC Offshore Services Holdings (POSH)
- PT Pelayaran Nasional Indonesia (PELNI)
- Rhenus Group
- Danube Shipping Management Service GmbH
- Imperial Logistics International
- VTG AG
- GAC Saudi Arabia
- Qinhuangdao Tianhang Shipping Co.
- Simatech Shipping LLC
- Mercuria Energy Group (Stema Shipping)
- Hvide Sande Supply (Esbjerg)*
Neueste Industrielle Entwicklungen in Markt für Binnenschiffstransport
- März 2025: Ingram Marine Group gründete die Ingram Infrastructure Group, um die integrierte Logistik auf 4.500 Meilen Binnenwasserstraßen auszuweiten.
- Juli 2024: Turn Services vereinbarte die Übernahme von Marine Fueling Service Inc., einschließlich acht Motorschiffe mit 1.000–2.000 PS, und stärkte damit seinen Fußabdruck an der Golfküste in den Bereichen Flottenmanagement, Schleppen und Betankung.
- März 2024: Ingram Marine Group schloss über Inland River Transport Holdings LLC die Übernahme der US-amerikanischen Binnenschifffahrts- und Logistikplattform von SEACOR Holdings Inc. ab und fügte mehr als 1.000 gedeckte Trockengut-Hopperbarken sowie ein umfangreiches Mississippi-Netzwerk hinzu.
- Januar 2024: Campbell Transportation rüstete das Schubboot M/V Louise S mit Mitsubishi-Motoren der Stufe 3 nach und demonstrierte damit sein Engagement für die Einhaltung von Vorschriften, Kraftstoffeffizienz und Emissionsreduzierung.
Markt für Binnenschiffstransport Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Analyse definiert den globalen Markt für Binnenschifffahrt (Bargen) als Betreibererlöse aus dem Schleppen oder Schieben von Trocken-, Flüssig- und Spezialbargen auf Binnenwasserstraßen, Kanälen und geschützten Küstenrouten, ausgedrückt in konstanten US-Dollar von 2024.
Ausschlüsse aus dem Umfang. Wir schließen Hochseefrachter, Bargen-Neubauten und den Eigenwert der Ladung aus.
Segmentierungsübersicht
- Nach Typ der Barkenflotte
- Trockengutbarken
- Flüssiggutbarken
- Spezialbarken
- Nach Ladung / Endverbrauchsbranche
- Agrarprodukte
- Kohle und Rohölprodukte
- Chemikalien und Düngemittel
- Metallerze und Legierungen
- Projekt- und Übermaßladungen
- Sonstiges
- Nach Binnenschifffahrtsaktivität
- Binnenland / Inlandsverkehr
- Küsten- / Hochseeverkehr
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir ergänzten die Schreibtischarbeit durch strukturierte Interviews mit Bargeneigentümern, Hafeningenieuren, Güterverladern und Regulierungsbehörden in Nordamerika, Europa und dem Jangtsekiang-Korridor, die Aufschluss über Auslastungsschwankungen, Schleuserverzögerungen und die Weitergabe von Kraftstoffkosten gaben.
Schreibtischforschung
Unsere Analysten stellten zunächst Tonnen-Meilen- und Verkehrsbasisdaten aus erstklassigen öffentlichen Quellen zusammen, darunter die Waterborne Commerce-Reihe des US Army Corps of Engineers, die Eurostat-Tabellen zum Binnenwasserstraßengüterverkehr, die Zentralkommission für die Rheinschifffahrt und die UNCTAD-Seeverkehrsberichte. Diese Datensätze bilden die Grundlage für regionalen Durchsatz und Saisonalität; wir haben sie mit Betreibermeldungen aus Dow Jones Factiva und D&B Hoovers angereichert, um die geltenden Tagessätze zu erfassen.
Hier unterscheidet sich Mordor Intelligence, da unser Team zusätzlich Fachzeitschriften, Pressemitteilungen von Hafenbehörden, Zolldaten und Bulletins nationaler Verkehrsministerien auswertet, um Rohstoffverschiebungen zu identifizieren, die die Raten beeinflussen. Die aufgeführten Quellen sind beispielhaft; während der Verifizierung wurden zahlreiche weitere öffentliche Unterlagen herangezogen.
Marktgrößenbestimmung und Prognose
Wir beginnen mit einem Top-down-Modell, das gemeldete regionale Tonnen-Meilen mithilfe korridorspezifischer Frachtdurchschnittswerte und währungsbereinigter Ratenhistorien in Umsatz umrechnet. Ausgewählte Bottom-up-Tests – Flottenkapazität × Auslastung × Stichproben-Tagessätze – schützen vor Fehlschätzungen. Zu den wichtigsten Treibern im Modell zählen Getreideexportvolumina, Kohle- und Rohöltransportanteile, Schleusen-Durchsatzstunden, Bunkerbrennstofftrends und Baggerbudgets. Eine multivariate Regression verbindet diese Reihen, um die Nachfrage für 2026–2030 zu prognostizieren, während Szenarioanalysen Hoch- und Dürrejahre einem Stresstest unterziehen. Datenlücken werden durch konservative, in Interviews validierte Bandbreiten geschlossen.
Datenvalidierung und Aktualisierungszyklus
Jeder Entwurf durchläuft Varianzprüfungen anhand von Zollbelegen und Hafenanlaufdatenbanken; Anomalien lösen vor der Freigabe erneute Rückfragen aus. Mordor Intelligence aktualisiert das Modell jährlich und gibt Zwischenaktualisierungen heraus, wenn Überschwemmungen, Streiks oder wesentliche politische Maßnahmen den Verkehr neu gestalten.
Warum Mordors Basislinie für Binnenschifffahrt (Bargen) Vertrauen verdient
Veröffentlichte Schätzungen weichen voneinander ab, weil Unternehmen Frachtgutswert, Werfteinnahmen oder Küstenschifffahrt mit der Binnenschleppschifffahrt vermischen und viele Ratenannahmen jahrelang einfrieren. Indem wir uns an nachprüfbare Frachtgebühren, korridorspezifische Raten und eine jährliche Aktualisierung halten, vermeiden wir die Inflation, die entsteht, wenn andere Studien Hochseebargen zusammenfassen, Frachtgutswerte einbeziehen oder veraltete Auslastungsfaktoren wiederverwenden.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 15,60 Milliarden USD (2025) | Mordor Intelligence | |
| 136,10 Milliarden USD (2024) | Globales Beratungsunternehmen A | Beinhaltet Frachtgutswert und Küstenschifffahrt; einheitliche globale Durchschnittsratenannahme |
| 141,30 Milliarden USD (2025) | Branchenjournal B | Fügt Werfterlöse und Tanker hinzu; fünfjähriger Aktualisierungszyklus |
| 133,10 Milliarden USD (2024) | Forschungsunternehmen C | Kombiniert Binnen- und Hochseebargen; begrenzte Primärvalidierung |
Der Vergleich bestätigt, dass der disziplinierte Umfang, die korridorspezifischen Variablen und die jährliche Neukalibrierung von Mordor Intelligence Entscheidungsträgern eine transparente, nachvollziehbare Basislinie liefern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Binnenschifffahrt?
Der Markt wird im Jahr 2026 auf 16,91 Milliarden USD geschätzt und soll bis 2031 auf 25,29 Milliarden USD anwachsen.
Welche Region hält den größten Marktanteil in der Binnenschifffahrt?
Nordamerika führt mit einem Umsatzanteil von 41,60 % dank seines ausgedehnten Flussnetzes und erheblicher Infrastrukturinvestitionen.
Welches Barkensegment wächst am schnellsten?
Spezialbarken, einschließlich LNG-Bunker- und Unterkunftsschiffe, sollen im Zeitraum 2026–2031 mit einer CAGR von 8,92 % wachsen.
Wie schneiden Barken im Vergleich zu Lastkraftwagen bei den Emissionen ab?
Der Binnenschiffstransport erzeugt 89 % weniger Treibhausgasemissionen pro Tonnenmeile als der Straßentransport und ist damit die umweltfreundlichste wichtige Frachtart.
Was sind die wichtigsten Hemmnisse für das Marktwachstum?
Alternde Schleusen und Dämme, die ungeplante Schließungen auslösen, sowie zunehmende klimabedingte Wasserstandsschwankungen sind die bedeutendsten Einschränkungen für die Zuverlässigkeit des Dienstleistungsangebots.
Welche Unternehmen dominieren die US-amerikanische Binnentankbarkenflotte?
Kirby Corporation, Ingram Barge Company, American Commercial Barge Line, Canal Barge und Marquette Transportation halten zusammen erhebliche Kapazitäten.