
Größe und Marktanteil des UAE-Marktes für Vertragslogistik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.36 Milliarden US-Dollar |
| Marktgröße (2027) | 1.47 Milliarden US-Dollar |
| Marktgröße (2032) | 2.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.56 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des UAE-Marktes für Vertragslogistik von Mordor Intelligence
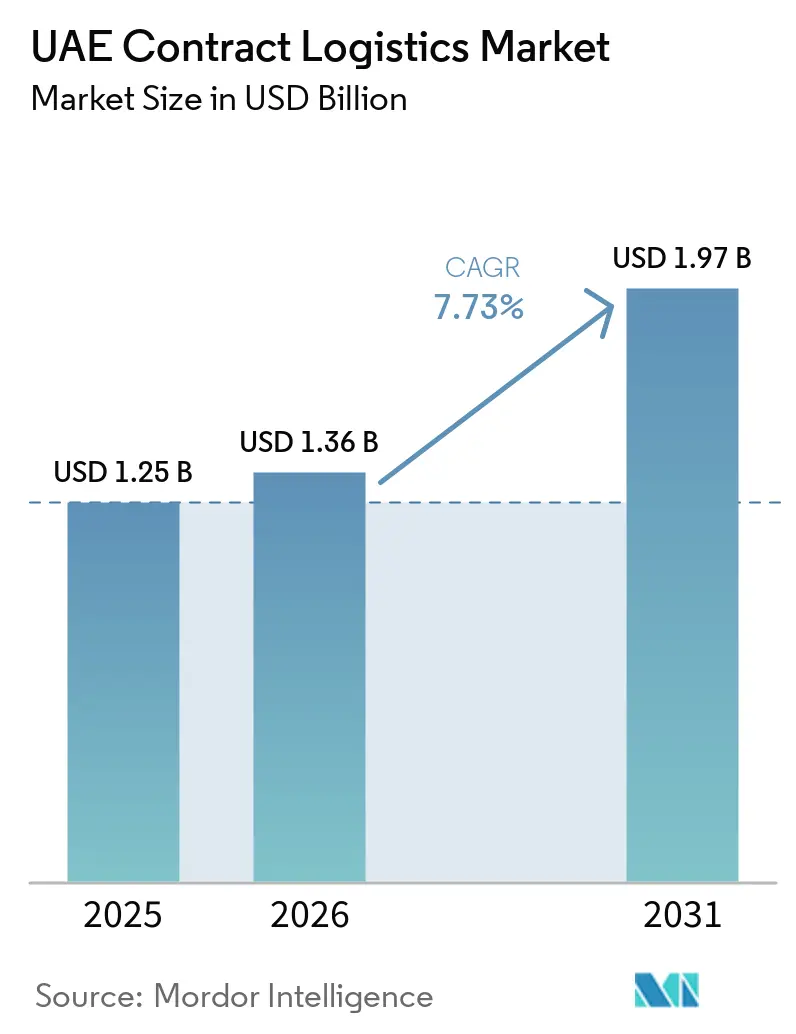
Die Größe des UAE-Marktes für Vertragslogistik wird im Jahr 2026 auf 1,36 Milliarden USD geschätzt und soll von 1,47 Milliarden USD im Jahr 2027 auf 2,11 Milliarden USD bis 2032 bei einem CAGR von 7,56 % über den Zeitraum 2027–2032 wachsen.
Der UAE-Markt für Vertragslogistik entwickelt sich über den reinen Frachttransit hinaus hin zu Zolllagerhaltung, temperaturgeführter Auftragsabwicklung und integriertem Lieferkettenmanagement. Mehr als 40 spezialisierte Freizonen, keine Einfuhrzölle und 100 % ausländische Eigentümerschaft verkürzen weiterhin die Standortentscheidungen für multinationale Verlader. Die Servicequalität in spezialisierten Branchen gewinnt gegenüber dem Preis bei längeren Verträgen und höheren Einnahmen pro Quadratmeter an Bedeutung. Die Expansion von Freizonen, E-Commerce-Fulfillment und schienengebundener Logistik stärken den UAE-Markt für Vertragslogistik, während begrenzte Kapazitäten der Klasse A den Wert gut gelegener Einrichtungen erhöhen. Große Anbieter reagieren durch langfristige Pachtverträge, breitere Netzwerke und regulierte Gesundheitsversorgungskapazitäten, was die Einstiegshürde für kleinere Betreiber erhöht.
Wichtigste Erkenntnisse des Berichts
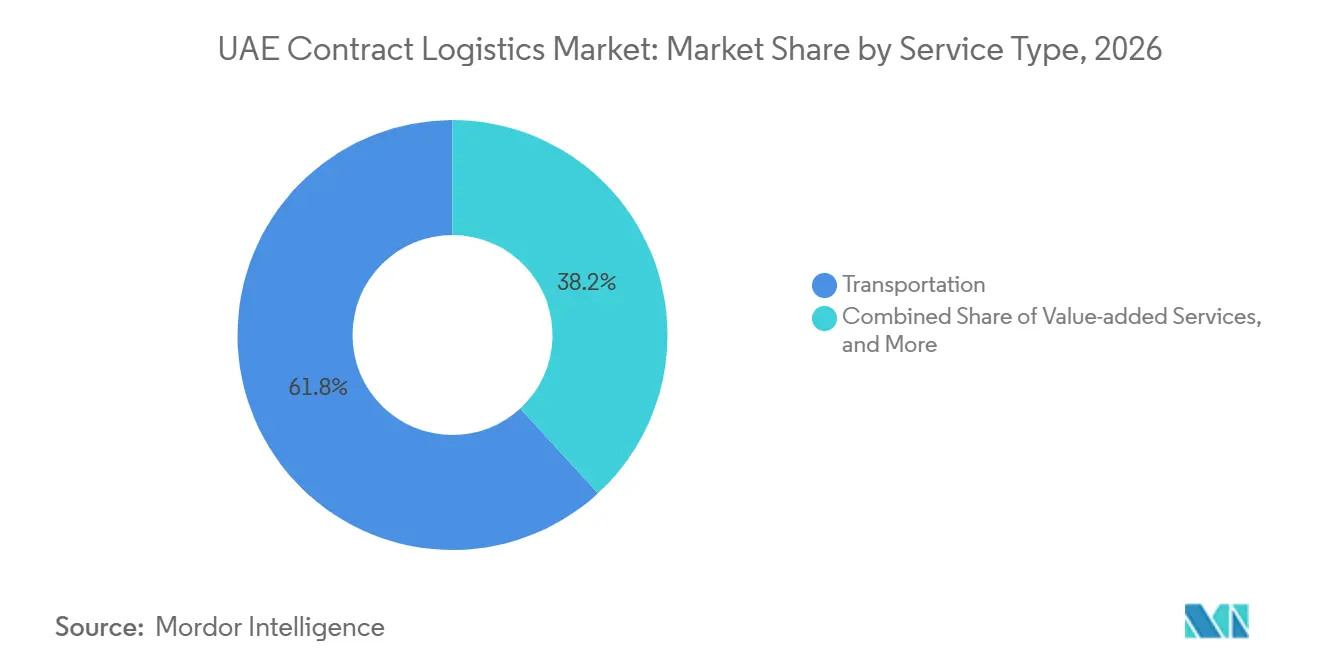
- Nach Servicetyp hielt Transport im Jahr 2026 einen Marktanteil von 61,84 % am UAE-Markt für Vertragslogistik, während Mehrwertdienste bis 2032 einen CAGR von 5,85 % verzeichneten.
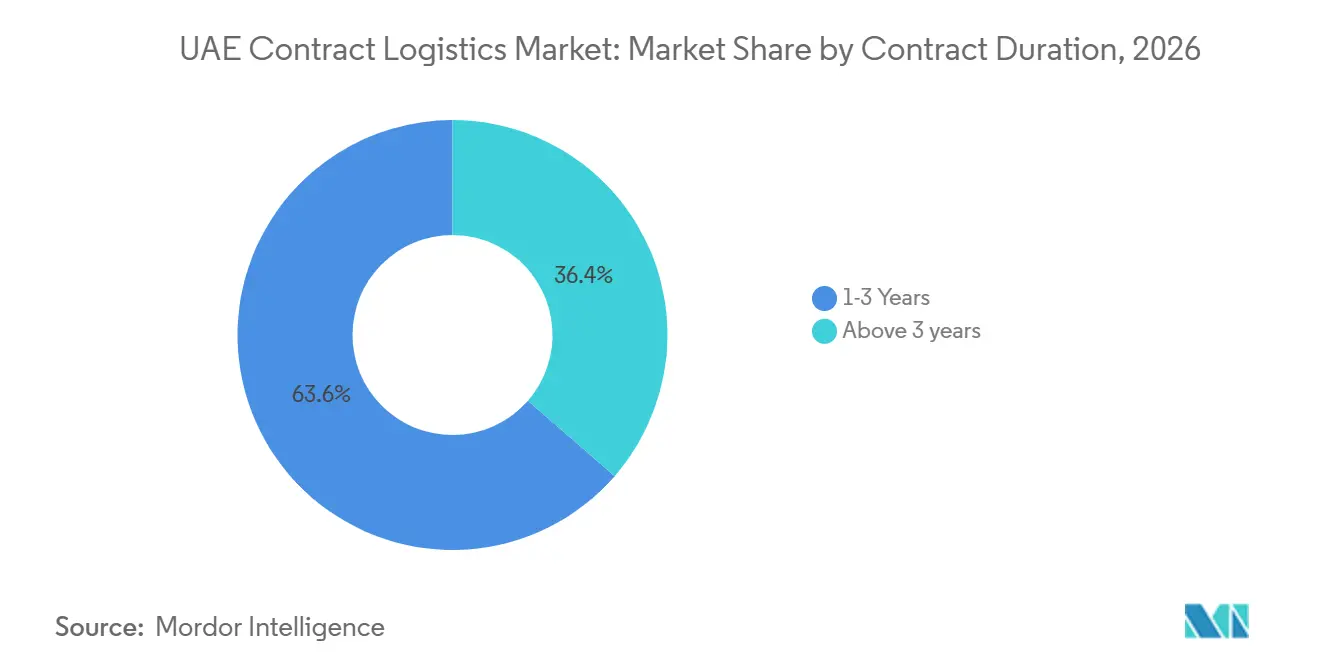
- Nach Vertragslaufzeit hielt die Kategorie 1–3 Jahre im Jahr 2026 einen Anteil von 63,55 % an der Größe des UAE-Marktes für Vertragslogistik, während die Kategorie über 3 Jahre bis 2032 einen CAGR von 5,43 % verzeichnete.
- Nach Endverbraucherbranche hielt Fertigung und Automotive im Jahr 2026 einen Marktanteil von 34,22 % am UAE-Markt für Vertragslogistik, während Einzelhandel und E-Commerce bis 2032 einen CAGR von 6,16 % verzeichneten.
- Nach Geografie hielt Dubai im Jahr 2026 einen Anteil von 37,20 % an der Größe des UAE-Marktes für Vertragslogistik, während Abu Dhabi bis 2032 einen CAGR von 5,24 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von E-Commerce und Omnichannel-Fulfillment | +1.8% | Kernbereich Dubai, Ausweitung auf Abu Dhabi und Sharjah | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Re-Exports über Freizonen und multimodale Hubs | +1.5% | Global, verankert in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Verlagerung der Verlader hin zu asset-leichten, integrierten Lieferketten | +1.2% | Global, mit frühen Gewinnen in Dubai South und JAFZA | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Logistik im Gesundheitswesen, in der Pharmazie und im temperaturgeführten Bereich | +1.4% | Dubai South, Abu Dhabi, landesweit | Langfristig (≥ 4 Jahre) |
| Gebundene Luft-See-Schienen-Konnektivität rund um Dubai South und Jebel Ali | +1.0% | Multimodaler Korridor Dubai–Abu Dhabi–Fujairah | Langfristig (≥ 4 Jahre) |
| Staatlich unterstützte Integration von Logistikressourcen und -netzwerken | +0.9% | National, mit früher Konzentration in Abu Dhabi und Dubai | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von E-Commerce und Omnichannel-Fulfillment
E-Commerce ist ein kurzfristiger Katalysator für den UAE-Markt für Vertragslogistik. Die Dubai Chamber of Commerce and Industry schätzte im Jahr 2025 einen steigenden Bedarf an automatisierter Distribution über mehrere Vertriebskanäle. CEVA Logistics eröffnete im Januar 2026 ein 23.000 m² großes E-Commerce-Lager in der Dubai South Free Zone mit einer Kapazität zur Verarbeitung von mehr als 30.000 Einheiten täglich bei der Eröffnung. Die Einrichtung zeigt, wie Betreiber dedizierte Kapazitäten in der Nähe regionaler Distributionsrouten positionieren. Die Nachfrage begünstigt auch mittelgroße Einrichtungen, die schnelle Bestandsänderungen und gemeinsame Fulfillment-Operationen unterstützen können. Dies schafft eine Öffnung für Anbieter mit modularer Multi-Client-Kapazität innerhalb gebundener Freizonen.[1]
Wachstum des Re-Exports über Freizonen und multimodale Hubs
Der UAE-Markt für Vertragslogistik profitiert von Freizonen, die sowohl Re-Export-Aktivitäten als auch die Inlandsnachfrage bedienen. JAFZA investierte im März 2025 90 Millionen AED (24,5 Millionen USD) in Phase 2 seines Logistikparks und fügte 360.000 ft² Kapazität der Klasse A für Logistik, Frachtspedition und Mehrwertdienste hinzu. Phase 1 war vor der Fertigstellung vollständig vermietet, was auf eine Nachfrage nach operativer Logistikfläche und nicht nach spekulativem Bau hindeutet. Freizonennutzer können Waren mit begrenztem Zollaufwand verarbeiten, umetikettieren und re-exportieren. Diese Aktivitäten erhöhen die Nachfrage nach Verpackung, Bestandshandling und Re-Export-Management.[2]
Verlagerung der Verlader hin zu asset-leichten, integrierten Lieferketten
Hersteller und Einzelhändler lenken Investitionen von eigenen Logistikressourcen hin zu ausgelagerten Betrieben im UAE-Markt für Vertragslogistik um. Ihre Anforderungen gehen nun über die Lagerung hinaus und umfassen Transport, Zolllagerhaltung, Zollabfertigung und wertschöpfende Verarbeitung unter einem einzigen Vertrag. DSV schloss die Integration der Schenker-Aktivitäten in Dubai im Dezember 2025 ab und verdoppelte seinen Lagerflächenbestand in JAFZA und Dubai World Central. Das kombinierte Betriebsmodell bündelt Luft-, See-, Straßen-, Vertragslogistik- und Zolldienstleistungen in einer UAE-Struktur. Größere Verträge verlagern sich auch hin zu hybriden Konditionen mit durchsatzbasierten Komponenten. Solche Konditionen können die Exposition gegenüber steigenden Einrichtungskosten bei längeren Vereinbarungen begrenzen.
Nachfrage nach Logistik im Gesundheitswesen, in der Pharmazie und im temperaturgeführten Bereich
Gesundheits- und Pharmalogistik wird zu einem immer wichtigeren Teil des UAE-Marktes für Vertragslogistik. Die inländische Gesundheitsnachfrage, Investitionen in die Biowissenschaften und regionale Distributionsaktivitäten erhöhen den Bedarf an kontrollierter Lagerung und Transport. Die UAE-Einrichtung von Kuehne+Nagel erhielt im Jahr 2025 die Zertifizierung der Emirates Drug Establishment zur Lagerung von pharmazeutischen Rohstoffen. Der Dubai World Central-Hub von FedEx erhielt im Oktober 2026 die IATA CEIV Pharma-Zertifizierung, die die Konformität für den temperaturgeführten Umgang mit Pharmazeutika bestätigt. Diese Zertifizierungen können längere Verträge unterstützen, bei denen Compliance und Servicequalität für die Kundenauswahl zentral sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kraftstoff-, Arbeits- und Betriebskosten für Einrichtungen | -0.8% | Dubai, Abu Dhabi, wichtige Logistikzonen | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Zoll, Lizenzierung und grenzüberschreitender Compliance | -0.5% | National, mit stärkerer Belastung für die Korridore der nördlichen Emirate | Mittelfristig (2–4 Jahre) |
| Knappe moderne Fulfillment-Kapazität in wichtigen Logistikzonen | -0.4% | Dubai South, JAFZA, KEZAD | Kurzfristig (≤ 2 Jahre) |
| Geopolitische Störungen und Exposition gegenüber Routenumleitung | -0.3% | Global, mit akuten Auswirkungen auf den Schiffsverkehr in Jebel Ali | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kraftstoff-, Arbeits- und Betriebskosten für Einrichtungen
Steigende Betriebskosten belasten die Margen im gesamten UAE-Markt für Vertragslogistik. Anbieter stehen unter Druck durch Einrichtungskosten, Arbeitsverfügbarkeit und Kraftstoffpreisänderungen. Festpreisverträge, die für 1–3 Jahre abgeschlossen wurden, können weniger attraktiv werden, wenn die Betriebskosten während der Vertragslaufzeit steigen. Spezialisierte Kühlketten- und Pharmarollen sind besonders empfindlich gegenüber der Arbeitsverfügbarkeit, da sie geschultes Personal erfordern. Die Kraftstoffvariabilität fördert auch Verträge mit Eskalationsklauseln oder durchsatzbasierter Preisgestaltung. Betreiber mit eigenen Standorten oder langfristigen Pachtverträgen, die vor den jüngsten Kostensteigerungen gesichert wurden, haben eine klare Kostenposition gegenüber Neueinsteigern.
Komplexität bei Zoll, Lizenzierung und grenzüberschreitender Compliance
Unterschiedliche Lizenzierungsrahmen in JAFZA, Dubai South, KEZAD und Sharjah erhöhen die Komplexität für Betreiber, die landesweite Netzwerke aufbauen. Gesundheits- und Pharmaaktivitäten unterliegen weiteren Anforderungen im Rahmen der Emirates Drug Establishment und des Ministeriums für Gesundheit. Die Emirates Drug Establishment-Zertifizierung von Kuehne+Nagel zeigt die formale Genehmigung, die für den Umgang mit pharmazeutischen Rohstoffen erforderlich ist. Grenzüberschreitende Sendungen nach Saudi-Arabien und Oman müssen ebenfalls separate Zollvorschriften einhalten. Diese Anforderungen erhöhen die Kosten und den Verwaltungsaufwand für mittelgroße Anbieter. Global integrierte Gruppen können diese Arbeit auf breitere Regulierungs- und Betriebsteams verteilen.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Transport hält die größte Position, während Mehrwertdienste voranschreitenTransport machte im Jahr 2026 61,84 % der Größe des UAE-Marktes für Vertragslogistik aus. Straßenfracht unterstützt die Zustellung auf der letzten Meile und die grenzüberschreitende Distribution, während Seefracht weiterhin zentral für die Aktivitäten des Jebel Ali-Hafens ist. Luftfracht profitiert von der pharmazeutischen Umschlagskapazität von Dubai World Central, während Schiene an Relevanz gewinnen kann, wenn nationale Frachtverbindungen ausgebaut werden. Transport verbindet diese Frachtmodi mit den Lager- und Distributionsanforderungen der Kunden.[4]Lagerung und Distribution blieb der zweitgrößte Servicetyp, unterstützt durch die Nachfrage nach modernen Logistikeinrichtungen.
Mehrwertdienste werden voraussichtlich von 2027 bis 2032 einen CAGR von 5,85 % verzeichnen. Die Servicekategorie umfasst Montage, Etikettierung, Kitting, Qualitätskontrolle und bestandsbezogene Aktivitäten. JAFZAs Phase-2-Logistikpark umfasst Flächen für Logistik, Frachtspedition und Mehrwertdienste. Diese Investition spiegelt den Trend zur Verarbeitung und Anpassung innerhalb von Freizoneneinrichtungen wider. Fulfillment-Standorte übernehmen Arbeiten, die Lagerung mit leichter Produktion und Retourenabwicklung verbinden.

Nach Vertragslaufzeit:
Kürzere Vereinbarungen führen, während längere Partnerschaften wachsenDie Kategorie 1–3 Jahre hielt im Jahr 2026 einen Anteil von 63,55 % an der Größe des UAE-Marktes für Vertragslogistik. Verlader nutzen kürzere Vereinbarungen, während sie die Fähigkeit der Anbieter zur Skalierung von gebundenen, temperaturgeführten und automatisierten Betrieben bewerten. Dieser Ansatz spiegelt das Tempo der Lieferung neuer Einrichtungen und die sich ändernden Kundenanforderungen wider. Er gibt Kunden auch Zeit, die Servicekapazität verschiedener Anbieter zu vergleichen. Anbieter müssen zuverlässige Leistung nachweisen, bevor Kunden ihre Verpflichtungen verlängern.
Über 3 Jahre wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,43 % wachsen. Längere Vereinbarungen gewinnen an Boden, wo Anbieter pharmazeutische, automotive und andere spezialisierte Betriebe unterstützen können. DHL Supply Chain unterzeichnete im Dezember 2025 eine 38-jährige Pachtvereinbarung über 120 Millionen EUR (141,15 Millionen USD) in Dubai South für ein 96.000 m² großes Grundstück. Das Unternehmen plant außerdem ein 55.000 m² großes Multi-User-Vertragslogistiklager in der Nähe des Al Maktoum International Airport. Die Verpflichtung unterstützt langfristige Investitionen in dedizierte Ressourcen und gemeinsame Effizienzvereinbarungen.
Nach Endverbraucherbranche:
Fertigung und Automotive führt, während Einzelhandel und E-Commerce am schnellsten wächstFertigung und Automotive hielt im Jahr 2026 einen Marktanteil von 34,22 % am UAE-Markt für Vertragslogistik. Das Segment ist eng mit Re-Export-Aktivitäten über JAFZA und gebundene Korridore verbunden, die afrikanische und südasiatische Destinationen bedienen. DP World erweiterte seinen Fahrzeuglagerplatz am Jebel Ali Terminal 4 um 2,6 Millionen ft² und 13.000 CEUs. Die Erweiterung zeigt das Ausmaß des Fahrzeuglogistikbedarfs am Hafen. Lebensmittel und Getränke, Gesundheitswesen und Pharmazeutika sowie Chemikalien schaffen ebenfalls Nachfrage nach spezialisierten Logistikdienstleistungen.
Einzelhandel und E-Commerce wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,16 % wachsen. Grenzüberschreitende Einkäufe und die Rolle der UAE als regionales Distributionszentrum unterstützen dieses Wachstum. RSA Global eröffnete im Mai 2026 einen 10.000 m² großen Hub bei EZDubai, der für die Verarbeitung von 20.000 B2C-Bestellungen täglich ausgelegt ist. Die Einrichtung betreibt in einem gebundenen, zollfreien Umfeld innerhalb von Dubai South. Multi-Client-Lagerhaltung kann Gesundheits- und Konsumgüterkunden bedienen, wenn Compliance-Standards dies erlauben.
Geografische Analyse
Dubai hielt im Jahr 2026 einen Marktanteil von 37,20 % am UAE-Markt für Vertragslogistik. JAFZA und Dubai South verankern weiterhin die Logistikaktivitäten des Emirats. Dubai South startete im Juli 2025 Mehrbenutzereinrichtungen mit einer Fläche von 215.278 ft². Dubai South unterzeichnete im März 2025 auch eine Einrichtungsvereinbarung mit UPS. Die Pachtvereinbarung von DHL Supply Chain vom Dezember 2025 umfasst ein 96.000 m² großes Grundstück für ein geplantes 55.000 m² großes Multi-User-Lager.
Abu Dhabi wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,24 % wachsen. KEZAD und das breitere Logistiknetzwerk von Abu Dhabi bauen Kapazitäten aus und ziehen internationale Betreiber an. AD Ports Group etablierte im Mai 2026 ein multimodales Binnennetzwerk, das Frachtströme über den Khalifa Port und die Fujairah Terminals mit schienengebundenen Depots verknüpfte. Das Netzwerk bedient Kunden in den Bereichen Aluminium, Stahl und Industriematerialien. Eine Vereinbarung mit CMA Terminals Khalifa Port und CMA CGM Group fügt Unterstützung für intermodale Logistiklösungen in den gesamten VAE und der weiteren Region hinzu.
Sharjah und der Rest der VAE bieten Alternativen für Betreiber, die nicht die spezialisiertesten gebundenen Freizoneneinrichtungen benötigen. Fujairah und Ras Al Khaimah gewinnen an Bedeutung, da Ostküstenverbindungen stärker in Binnenfrachtstrecken integriert werden. Der gebundene Schienenkorridor unterstützt die Bewegung zwischen dem Khalifa Port und den Fujairah Terminals unter Zollkontrolle. Noatum Logistics und Hafeet Rail unterzeichneten im Oktober 2025 eine Vorvereinbarung für einen täglichen Dienst zwischen Sohar und Abu Dhabi, der voraussichtlich jährlich 193.200 TEUs abwickeln wird.
Wettbewerbslandschaft
Der UAE-Markt für Vertragslogistik ist mäßig konzentriert, wobei global integrierte Anbieter und staatlich unterstützte regionale Betreiber erhebliche Logistikkapazitäten der Klasse A kontrollieren. Der Wettbewerb konzentriert sich auf Netzwerkgröße, langfristige Standortkontrolle, integrierte Serviceabdeckung und regulierte Gesundheitsversorgungskapazität. DSV schloss die Schenker-Integration in Dubai im Dezember 2025 ab und verdoppelte seinen Lagerflächenbestand in JAFZA und Dubai World Central. DHL Supply Chain verpflichtete sich im selben Monat zu einer 38-jährigen Pachtvereinbarung über 120 Millionen EUR (141,15 Millionen USD) in Dubai South. Diese Schritte erhöhen die Kapital- und Standortzugangsanforderungen für neuere Anbieter, die große regionale Verträge anstreben.
Healthcare-Compliance wird zu einem weiteren Wettbewerbsmerkmal. Kuehne+Nagel erhielt die Emirates Drug Establishment-Zertifizierung für die Lagerung pharmazeutischer Rohstoffe in den VAE. Der Dubai World Central-Hub von FedEx erhielt im Oktober 2026 die IATA CEIV Pharma-Zertifizierung. RSA Cold Chain eröffnete im September 2025 eine JAFZA-Einrichtung mit 40.000 Palettenstellplätzen durch ein Joint Venture zwischen RSA Global und Americold. Kleinere Spezialisten können durch lokale Abdeckung und Branchenkenntnisse relevant bleiben, sind jedoch weniger wahrscheinlich in der Lage, um breite, einzelanbieterbasierte regionale Mandate zu konkurrieren.
Technologie beeinflusst auch die Servicequalität im gesamten UAE-Markt für Vertragslogistik. Hellmann startete im Februar 2025 robotergestützte automatisierte Lagerlösungen bei Dubai CommerCity. DP World und die Roads and Transport Authority von Dubai unterzeichneten im Oktober 2025 eine Vereinbarung zur Entwicklung intelligenter und integrierter digitaler Logistiklösungen. Chancen bestehen weiterhin in der Zustellung auf der letzten Meile in den nördlichen Emiraten, Multi-Client-Kühlketteneinrichtungen und gebundener Lagerhaltung für kleinere Re-Export-Verlader.
Branchenführer in der UAE-Vertragslogistik
-
Aramex
-
Gulf Agency Company (GAC)
-
DHL Group
-
Kuehne+Nagel
-
CMA CGM Group (Including CEVA Logistics)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
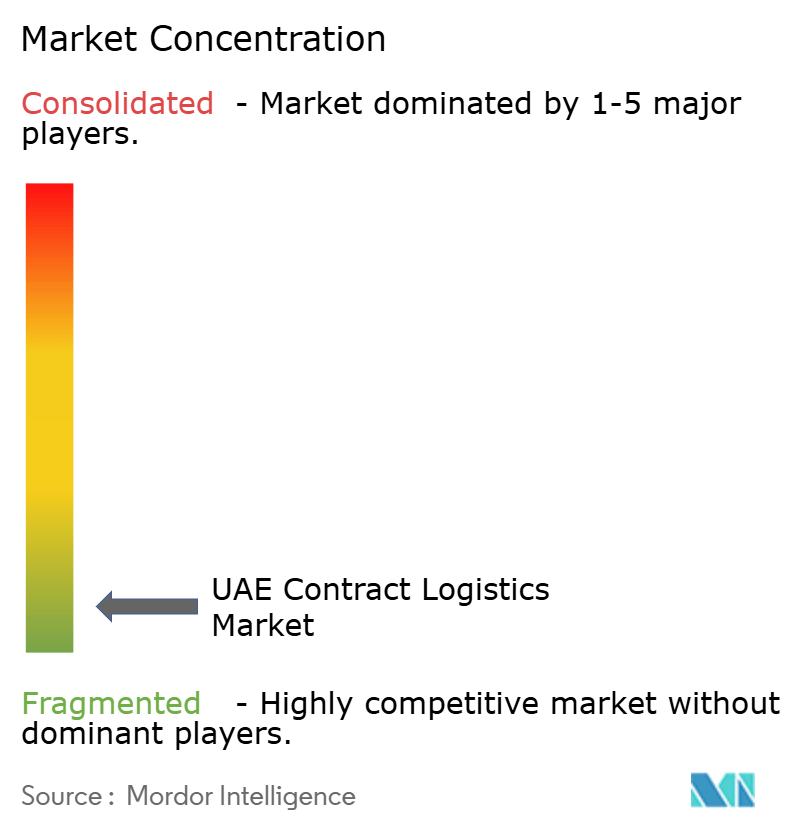
UAE-Markt für Vertragslogistik Unternehmen in diesem Bericht
- Aramex
- DHL Group
- FedEx
- Kuehne+Nagel
- Gulf Agency Company Limited
- CMA CGM Group (Including CEVA Logistics)
- DSV A/S
- United Parcel Service of America, Inc. (UPS)
- GEODIS
- Agility Logistics
- Al-Futtaim Logistics
- Emirates Logistics LLC
- Hellmann Worldwide Logistics
- RAK Logistics
- Tristar Transport LLC
- NYK Line (Including Yusen Logistics Co., Ltd.)
- Mohebi Logistics
- RSA Global
- DP World
- AD Ports Group
- Total Freight International LLC
- Globalink Logistics
Neueste Industrielle Entwicklungen in UAE-Markt für Vertragslogistik
- Oktober 2026: Der Hub von FedEx in Dubai World Central erhielt die IATA CEIV Pharma-Zertifizierung, die die Konformität der 57.000 m² großen Einrichtung mit internationalen Standards für den temperaturgeführten Umgang mit Pharmazeutika bestätigt und sie als qualifizierten Pharmalogistikknoten im Nahen Osten, auf dem indischen Subkontinent und in Afrika positioniert.
- Mai 2026: AD Ports Group unterzeichnete ein Memorandum of Understanding mit CMA Terminals Khalifa Port und CMA CGM Group zur Entwicklung intermodaler Logistiklösungen, die die Binnenreichweite in den gesamten VAE über das schienengebundene Netzwerk von Trockenhäfen und Frachtdepots von AD Ports Group erweitern.
- Mai 2026: AD Ports Group etablierte ein konsolidiertes multimodales Binnenlogistiknetzwerk, das industrielle Frachtströme von Emirates Global Aluminium, EMSTEEL Group, Al Ghurair Iron and Steel und Tenaris über den Khalifa Port und die Fujairah Terminals verankert und durch schienengebundene Binnendepots verbunden ist.
- Mai 2026: RSA Global eröffnete offiziell seinen 10.000 m² großen Logistikhub bei EZDubai innerhalb von Dubai South, der für die Verarbeitung von 20.000 B2C-Bestellungen täglich als primäres E-Commerce-Fulfillment-Center des Unternehmens für regionale und internationale Kunden ausgelegt ist.
Berichtsumfang des UAE-Marktes für Vertragslogistik
Segmentierungsübersicht
| Transport | Straße |
| Schiene | |
| Luft | |
| See | |
| Lagerung und Distribution | |
| Mehrwertdienste (Montage, Etikettierung, Kitting) |
| 1–3 Jahre |
| Über 3 Jahre |
| Fertigung und Automotive |
| Lebensmittel und Getränke |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Chemikalien |
| Sonstige Branchen |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Rest der VAE |
| Nach Servicetyp | Transport | Straße |
| Schiene | ||
| Luft | ||
| See | ||
| Lagerung und Distribution | ||
| Mehrwertdienste (Montage, Etikettierung, Kitting) | ||
| Nach Vertragslaufzeit | 1–3 Jahre | |
| Über 3 Jahre | ||
| Nach Endverbraucherbranche | Fertigung und Automotive | |
| Lebensmittel und Getränke | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Chemikalien | ||
| Sonstige Branchen | ||
| Nach Geografie | Dubai | |
| Abu Dhabi | ||
| Sharjah | ||
| Rest der VAE |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Umfang und die Prognose der UAE-Vertragslogistik?
Der Wert beträgt im Jahr 2026 1,36 Milliarden USD und wird voraussichtlich bis 2032 bei einem CAGR von 7,56 % (2027–2032) einen Wert von 2,11 Milliarden USD erreichen.
Welcher Servicetyp führt die Vertragslogistik in den VAE an?
Transport führt mit einem Anteil von 61,84 % im Jahr 2026, unterstützt durch Straßen-, See-, Luft- und grenzüberschreitende Distributionsaktivitäten.
Welches Endverbrauchersegment wächst am schnellsten in der UAE-Vertragslogistik?
Einzelhandel und E-Commerce wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,16 % wachsen, unterstützt durch grenzüberschreitende Einkäufe und regionale Fulfillment-Aktivitäten.
Welches Emirat hat die größte Präsenz in der Vertragslogistik?
Dubai hält im Jahr 2026 einen Anteil von 37,20 %, unterstützt durch JAFZA, Dubai South sowie integrierte Hafen- und Flughafeninfrastruktur.
Warum sind Freizonen für die Logistikoperationen in den VAE wichtig?
Freizonen unterstützen gebundene Lagerhaltung, Warenverarbeitung, Umetikettierung und Re-Export-Aktivitäten mit begrenztem Zollaufwand.
Wie verändert die Schiene die Logistiknetzwerke in den VAE?
Der gebundene Schienenkorridor zwischen dem Khalifa Port und den Fujairah Terminals unterstützt die zollkontrollierte Bewegung zwischen Westküsten- und Ostküstenterminals.