
Marktgröße und Marktanteil für autonome Navigation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.79 Milliarden US-Dollar |
| Marktgröße (2031) | 34.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.20 % |
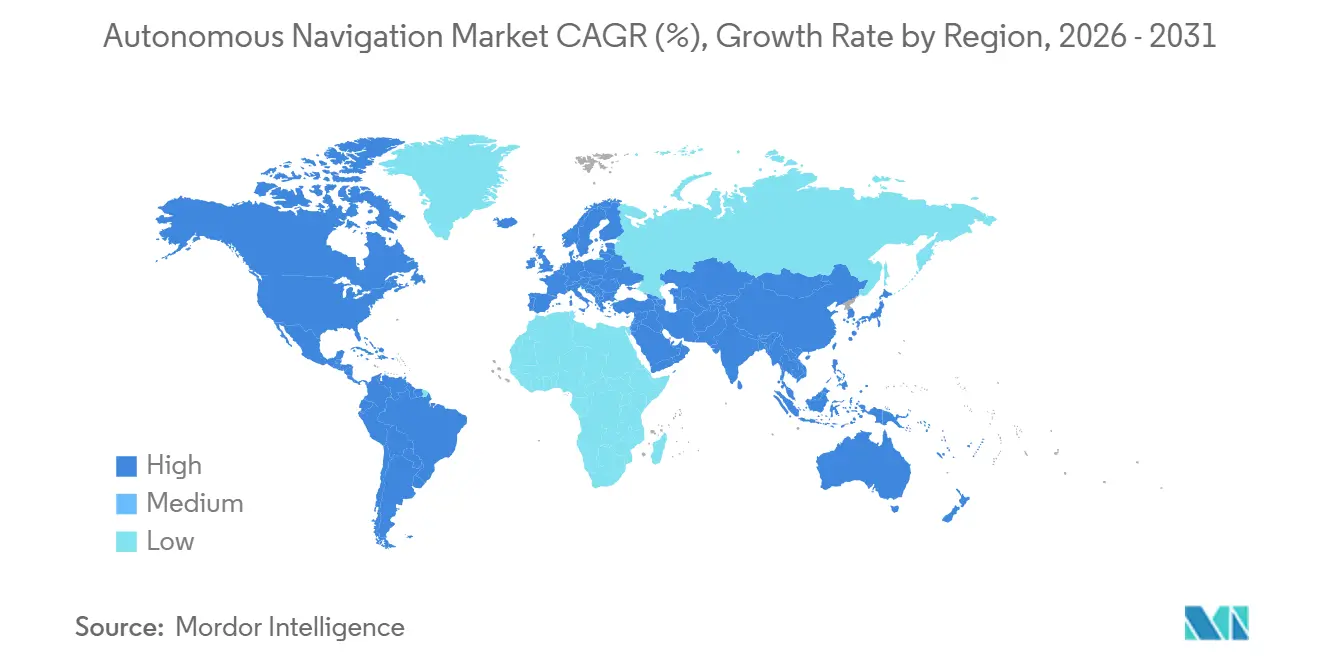
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
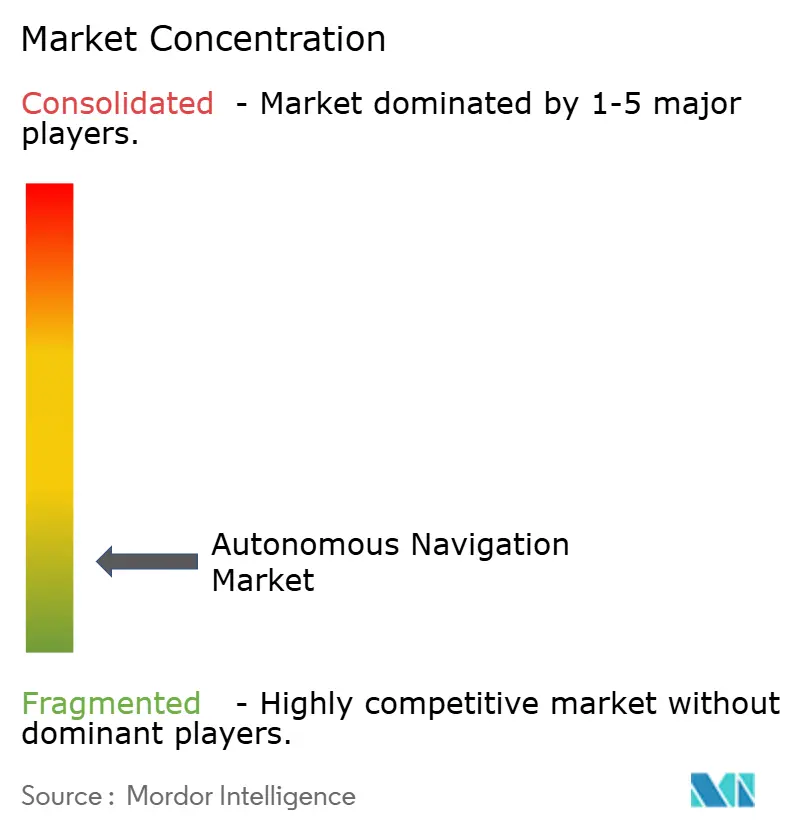
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für autonome Navigation von Mordor Intelligence
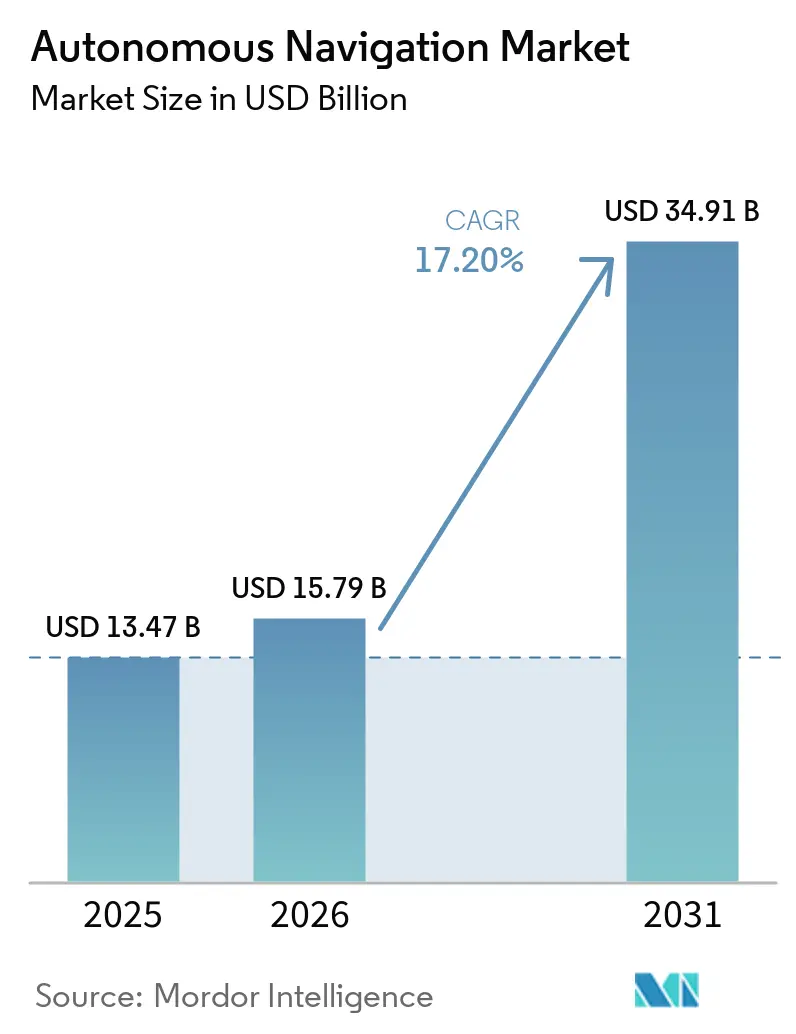
Die Marktgröße für Autonome Navigation wird voraussichtlich von 13,47 Milliarden USD im Jahr 2025 auf 15,79 Milliarden USD im Jahr 2026 steigen und bis 2031 34,91 Milliarden USD erreichen, mit einer CAGR von 17,20 % über den Zeitraum 2026–2031. Das Wachstum wurde durch behördliche Genehmigungen für Personenkraftwagen der Stufe 3, plattformübergreifende Sensorkostenkompression und skalierte kommerzielle Pilotprojekte in den Bereichen Straße, Luft, See und Industrie angetrieben. Im Jahr 2024 veränderten sinkende Preise für Festkörper-LiDAR die Gesamtbetriebskostenökonomie, während Risikokapital und staatliche Programme neue Einsätze unterstützten. Der Wettbewerbsdruck hat schnelle Software-Iterationszyklen vorangetrieben, die ihrerseits die Hardwarenachfrage verstärken, da OEMs Redundanz hinzufügen, um Sicherheitsvorschriften zu erfüllen. Schließlich stellen anhaltende Zuflüsse von Risikokapital und Verteidigungskapital sicher, dass der Markt für Autonome Navigation trotz fragmentierter Marktführerschaft weiterhin neue Unternehmen anzieht.
Wichtigste Erkenntnisse des Berichts
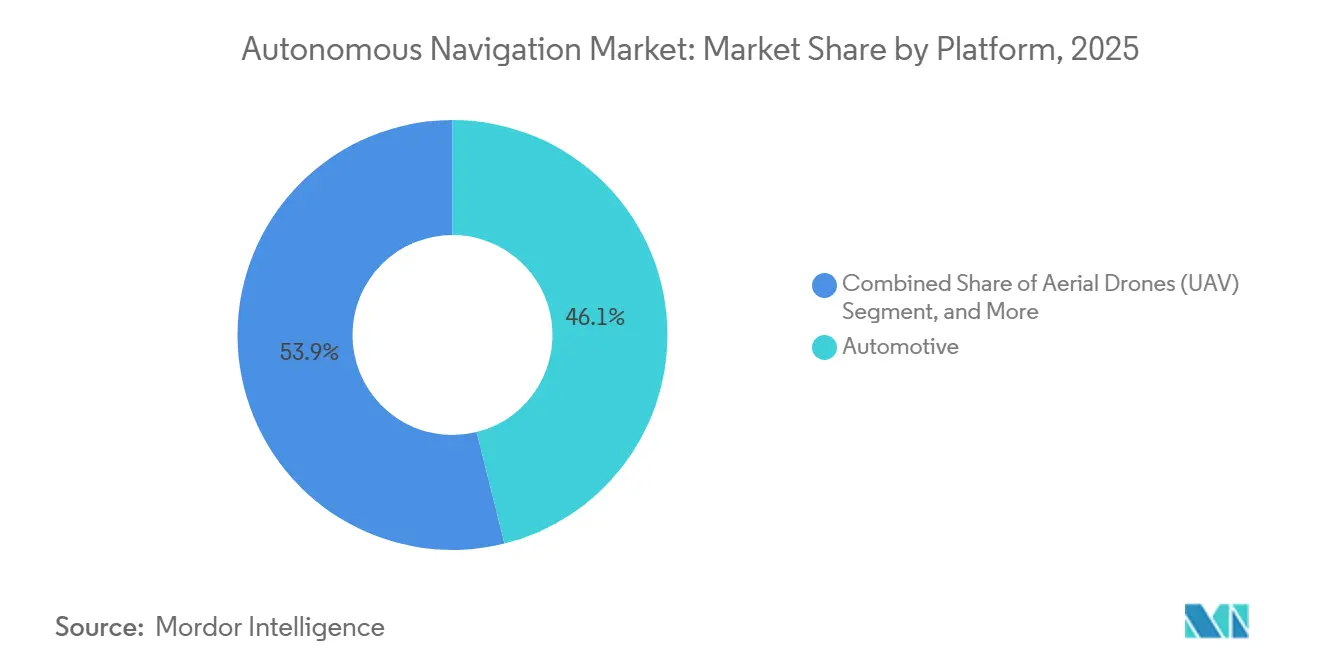
- Nach Plattform erfasste die Automobilindustrie im Jahr 2025 einen Marktanteil von 46,12 % am Markt für Autonome Navigation.
- Nach Komponente dominierte Hardware mit einem Anteil von 54,34 % im Jahr 2025, während Software mit einer CAGR von 16,87 % voranschreitet.
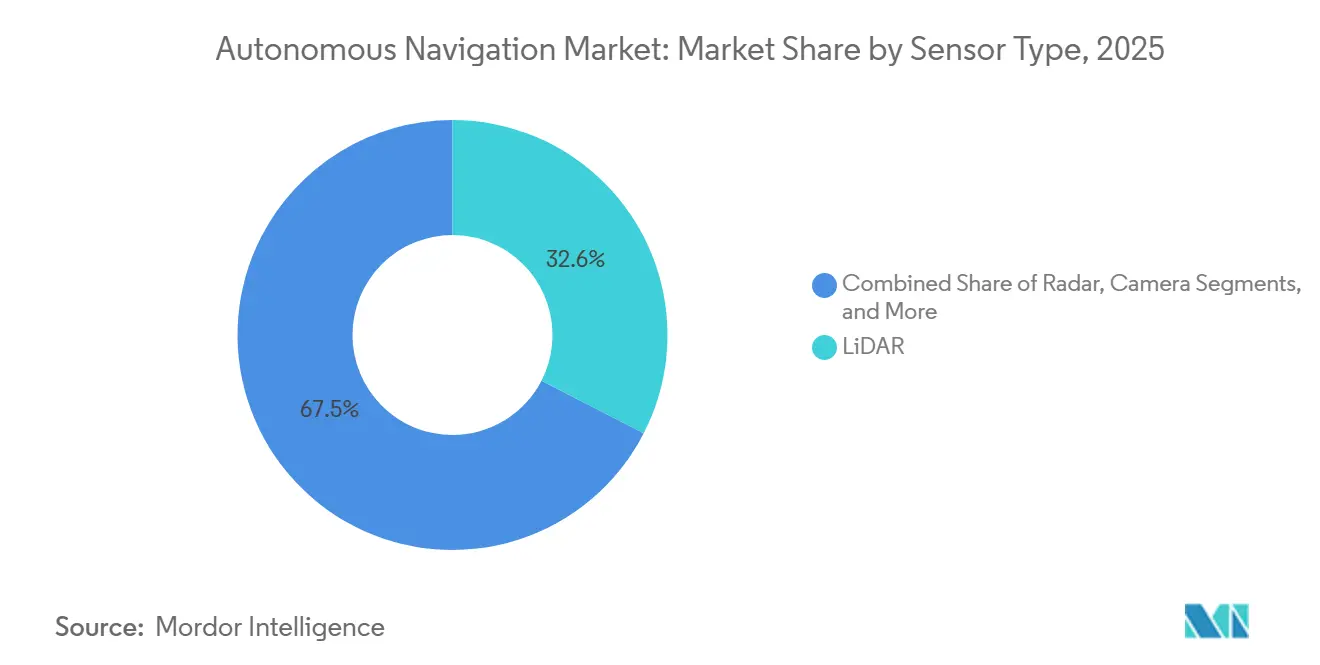
- Nach Sensortyp hielt LiDAR einen Anteil von 32,55 % und ist für eine CAGR von 17,17 % bis 2031 positioniert.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,89 %; der Nahe Osten verzeichnet die schnellste CAGR-Prognose von 17,47 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte behördliche Genehmigungen für Level-3-Personenkraftwagen | +2.1% | Global, mit frühen Gewinnen in der EU, Japan und China | Mittelfristig (2–4 Jahre) |
| Rascher Rückgang der durchschnittlichen Verkaufspreise für Festkörper-LiDAR | +1.8% | Global, konzentriert in Automotive-Zentren | Kurzfristig (≤ 2 Jahre) |
| Kommerzielle Drohnenliefernetzwerk-Pilotprojekte erreichen Skalierung in OECD-Städten | +1.5% | OECD-Kernbereich, Ausweitung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Einführung des IMO-MASS-Codes für autonome Schiffe | +1.2% | Globale Seerouten, frühe Einführung in Nordeuropa | Langfristig (≥ 4 Jahre) |
| Wenig beachtet: Nachrüstung autonomer Muldenkipper in Lateinamerika | +0.9% | Lateinamerika, Ausweitung auf Afrika und Asien | Mittelfristig (2–4 Jahre) |
| Wenig beachtet: Staatliche Investitionen in maritime Überwachung | +0.7% | Asien-Pazifik, Naher Osten, Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte behördliche Genehmigungen für Level-3-Personenkraftwagen
Mehrere Rechtssysteme genehmigten Level-3-Autobahnassistenzsysteme im Jahr 2024, was Zertifizierungszyklen verkürzte und Erstausrüsterinvestitionen förderte. Deutschland genehmigte Drive Pilot für bedingte Automatisierung, Japan erweiterte seinen Rahmen, und Chinas Sandbox-Korridore boten stadtweite Genehmigungen. Die einheitliche EU-Typgenehmigungsverordnung beseitigte länderspezifische Anmeldungen und verkürzte die Compliance-Vorlaufzeiten. Zusammen reduzierten diese Maßnahmen das Kapitalrisiko für Zulieferer und schufen globale Skalierung für sicherheitskritische Komponenten.[1]
Rascher Rückgang der durchschnittlichen Verkaufspreise für Festkörper-LiDAR
Automotive-taugliche Festkörper-LiDAR-Systeme verzeichneten im Jahr 2024 nach der Ablösung mechanischer Baugruppen durch Halbleiterintegration einen erheblichen Preisrückgang. Zulieferer nutzten Siliziumphotonik und automotive Verpackungslinien, um in einigen Anwendungsfällen Kostenparität mit Radar zu erreichen. Der Rückgang hat es ermöglicht, in Massenmarktfahrzeugen mehrere LiDAR-Einheiten für eine 360-Grad-Abdeckung zu installieren, was die Realisierbarkeit von Level 3 und Level 4 beschleunigt.[2]
”Kommerzielle Drohnenlieferpilotprojekte erreichen Skalierung in OECD-Städten
Städtische Drohnenliefernetzwerke verzeichneten im Jahr 2024 Hunderttausende von Flügen. Zivilluftfahrtbehörden in den Vereinigten Staaten und Europa genehmigten Kategorie-3-Operationen über Personen, und mehrere asiatische Städte öffneten Tiefflugkorridore. Diese Meilensteine lieferten dichte reale Daten, senkten die Versicherungskosten und validierten Autonomie-Stacks für GPS-eingeschränkte Umgebungen.[3]
Einführung des IMO-MASS-Codes für autonome Schiffe
Der IMO-Code für maritime autonome Überwasserfahrzeuge trat 2024 in Kraft. Norwegen erteilte die erste Genehmigung für ein autonomes Containerschiff, und Singapur legte Testkorridore fest. Klare Regeln für Sicherheit, Kommunikation und Besatzungskompetenz erschlossen das kommerzielle Interesse an Fracht-, Offshore-Energie- und Überwachungsanwendungen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei der Cybersicherheitszertifizierung über Plattformen hinweg | -1.3% | Global, akut in Verteidigung und kritischer Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Hohe Wartungskosten für hochpräzise HD-Karten | -0.8% | Städtische Zentren weltweit, besonders gravierend in sich schnell verändernden Städten | Mittelfristig (2–4 Jahre) |
| Talentengpass bei Echtzeit-Embedded-KI-Ingenieuren | -0.6% | Silicon Valley, Europa, chinesische Technologiezentren | Mittelfristig (2–4 Jahre) |
| Exportkontrollbeschränkungen für taktische IMUs | -0.4% | Globale Lieferketten, konzentrierte Auswirkungen auf Verteidigungsanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der Cybersicherheitszertifizierung über Plattformen hinweg
ISO/SAE 21434 wurde 2024 für neue Fahrzeuge verpflichtend, während gleichwertige Vorschriften für maritime, Luft- und Industrieroboter hinterherhinkten. Zulieferer müssen daher separate Sicherheitsarchitekturen maßschneidern, was den nicht wiederkehrenden Engineering-Aufwand erhöht und Validierungszeitpläne verlängert. Die Fragmentierung hinterlässt auch Multi-Plattform-Flotten mit ungleichmäßiger Bedrohungsabdeckung – eine Herausforderung, die spezialisierte Cybersicherheitsunternehmen zu schließen versuchen.
Hohe Wartungskosten für hochpräzise HD-Karten
Der Betrieb zentimetergenauer Karten kann in überfüllten Städten, in denen täglich Änderungen auf Spurebene auftreten, jährlich sehr kostspielig sein. Bei kleineren Servicegebieten steigen die Fixkosten pro Kilometer stark an, was die kommerzielle Einführung behindert. Crowdsourcing- und Echtzeit-Kartierungstechnologien befinden sich in der Entwicklung, haben aber die funktionalen Sicherheitsziele noch nicht erfüllt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Automotive-Skalierung führt, Marine wächst starkDie Marktgröße für autonome Navigation im Bereich Automotive-Plattformen belief sich im Jahr 2025 auf 6,22 Milliarden USD, was 46,12 % des Umsatzes entspricht. Regulatorische Klarheit und verbraucherorientierte Software-Update-Modelle halfen Tesla, Waymo und etablierten Erstausrüstern, Robotaxi-Pilotprojekte voranzutreiben. Marine- und Offshore-Plattformen, die zwar nur 9 % des Umsatzes 2025 ausmachen, sollen mit einer CAGR von 16,3 % wachsen, da staatliche Marinen unbemannte Patrouillenfahrzeuge finanzieren und Reedereien besatzungsarme Frachtfahrten anstreben. Luftdrohnen nutzten die kommerzielle Liefernachfrage, und Bergbauflotten rüsteten Muldenkipper für Tagebauarbeiten nach. Plattformübergreifender Wissenstransfer hat historische Grenzen verwischt, da Unternehmen automotive Sensorfusion in Schiffe übertragen und Redundanzstrategien aus der Luftfahrt für Lastkraftwagen adaptieren.
Die Dominanz des Automotive-Bereichs hat ein lebendiges Komponentenökosystem hervorgebracht, das kleinere Nischen beliefert. Verteidigungsprogramme rüsten Black-Hawk-Hubschrauber mit zivilen Autonomie-Kits nach und validieren kommerzielle Software in missionskritischen Einsätzen. Lagerroboter, obwohl ausgereift, nehmen weiterhin auf Autobahnen verfeinerte Algorithmen auf und beweisen, dass Forschung über Anwendungsfälle hinweg amortisiert wird. Folglich wird erwartet, dass die Plattformsegmentierung enger wird, da Software-Abstraktionsschichten es Entwicklern ermöglichen, mehrere Fahrzeuge mit minimalem Codeaufwand anzusprechen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Software-Beschleunigung verändert MargenHardware repräsentierte 54,34 % des Umsatzes im Jahr 2025, sieht sich jedoch nun einem Anteilsrückgang gegenüber, da der Wert in Richtung Wahrnehmungs- und Entscheidungscode migriert. Die dem Markt für Autonome Navigation zugeschriebene Marktgröe für Software wird bis 2031 voraussichtlich 13,1 Milliarden USD erreichen, getragen von einer CAGR von 16,87 % auf der Grundlage von Over-the-Air-Funktionsveröffentlichungen und datenverankerten Serviceverträgen. Nvidias zentralisierte Rechenplatinen veranschaulichen, wie eine enge Hardware-Software-Kopplung die Plattformbindung verstärkt, doch die Margen fließen zunehmend in die Algorithmusschicht, wo die Differenzierung liegt.
Automobil-OEMs kaufen schlüsselfertige Rechenstapel, während Drohnenhersteller Gewicht und Akkulaufzeit priorisieren, was zu heterogenen Stücklistenprofilen führt. Robotaxi-Konsortien wie die Uber–Lucid–Nuro-Partnerschaft aus dem Jahr 2025 bevorzugen softwaredefinierte Fahrzeuge, die iterative Updates akzeptieren, die Flottenlebensdauer verlängern und das an Hardware-Erneuerungszyklen gebundene Kapital reduzieren.
Nach Sensortyp:
LiDAR behält Führung inmitten von FusionLiDAR machte im Jahr 2025 32,55 % der Sensorausgaben aus und wird mit einer CAGR von 17,17 % prognostiziert, gestützt durch Festkörperzuverlässigkeit und sinkende Kostenkurven. Dennoch bleiben Kamera-, Radar- und Inertialsensoren für Allwetter-Redundanz unverzichtbar. Multimodale Fusion ist zur De-facto-Architektur geworden: Fahrzeuge integrieren nun vier bis sechs LiDAR-Einheiten, hochauflösende Rundumsichtkameras und Eckradare, um fehlertolerante Sicherheitsanforderungen zu erfüllen.
Leistungs-Kosten-Kompromisse definieren die Branchen. Güterfahrzeuge, die auf festen Korridoren operieren, können die LiDAR-Anzahl begrenzen, während Robotaxis, die in städtischer Dichte navigieren, maximale Abdeckung benötigen. Viavis geplante Integration der Inertialmesseinheiten von Inertial Labs zeigt die Nachfrage nach spezialisierten Sensoren zur Verankerung der Navigation, wenn GNSS-Signale blockiert sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für autonome Navigation in Nordamerika
Nordamerika hielt im Jahr 2025 dank progressiver Testvorschriften und konzentrierter Risikokapitalpools einen Anteil von 38,89 % am Umsatz. Kaliforniens Genehmigungsregime ermöglichte es Waymo, Anfang 2024 nach Los Angeles zu expandieren, und Tesla erhielt 2025 seine erste Betriebsgenehmigung für Robotaxis. Kanada genehmigte sechs Mehrprovinz-Pilotprojekte, während Mexikos Tier-1-Lieferbasis die regionale Resilienz stärkte. Der Marktanteilsvorteil im Bereich Autonome Navigation wird durch öffentlich-private Partnerschaften und konsistente Bundesforschungsförderungen verstärkt.
Markt für autonome Navigation im asiatisch-pazifischen Raum
Im asiatisch-pazifischen Raum kam es zu raschen stadtweiten Einsätzen, wobei Sandbox-Regelungen in China BYD und WeRide ermöglichten, schrittweise Genehmigungen zu erlangen. Japans Fahrplan für Level-4-Autobahnfahrten bis 2027 sowie Südkoreas 5G-vernetzte Smart-City-Korridore stärken das mittelfristige Wachstum. Australien, Neuseeland und Indonesien setzten autonome Transportfahrzeuge im Bergbau und auf Plantagen ein und demonstrierten damit, wie industrielle Anwendungsfälle Personenbeförderungsdiensten häufig vorausgehen.
Markt für autonome Navigation in EMEA und Lateinamerika
Europa profitierte von der EU-weiten Typgenehmigung, die OEMs einen einheitlichen Zulassungsweg bietet und grenzüberschreitende Verkäufe ermöglicht. Deutschlands Automobilcluster beschleunigte die Komponentenintegration, und das Vereinigte Königreich bereitete seine gewerblichen Vorschriften für selbstfahrende Fahrzeuge für eine Einführung im Jahr 2026 vor. Staatliche Investitionen trieben den Nahen Osten zu einer CAGR-Prognose von 17,47 %, mit Schwerpunkt auf Smart-City-Logistikkorridoren im Golfraum. Lateinamerika und Teile Afrikas nutzten autonome Lkw und Vermessungsdrohnen im Bergbau und machten herausforderndes Gelände zum wirtschaftlichen Argument für Autonomie.
Wettbewerbslandschaft
Der Markt für autonome Navigation ist fragmentiert. Der Automotive-Zulieferbereich umfasst etablierte Tier-1-Unternehmen wie Bosch und Continental, die mit softwarezentrierten Akteuren wie Waymo und Tesla konkurrieren. Maritime Autonomie ist stärker konzentriert, wobei Saab und Kongsberg durch schlüsselfertige Kampf- und Logistiklösungen frühe Marktanteile halten. Startups nutzen domänenspezifische Algorithmen – Tera AI sammelte 7,8 Millionen USD ein, um visuelle Navigation in GPS-eingeschränkten Räumen anzugehen – was niedrige Hürden für Machbarkeitsnachweise, aber hohen Kapitalbedarf für die Skalierung verdeutlicht.
Die Konsolidierung beschleunigte sich 2025, als General Motors den verbleibenden Anteil an Cruise übernahm und Redwire Edge Autonomy akquirierte. Diese Schritte offenbaren das Streben nach vertikaler Integration zur Kontrolle von Datenschleifen und zur Beschleunigung der Zertifizierung. Regierungsaufträge setzen weiterhin Leistungsmaßstäbe: Leidos sicherte sich einen Navy-Auftrag über 248 Millionen USD und liefert damit Cashflow, den private Robotaxi-Unternehmen oft vermissen. Der strategische Fokus hat sich von reinen Hardware-Verkäufen hin zu Software-Ökosystemen und langfristigen Serviceumsätzen verlagert, wobei Akteure akademische Partnerschaften anstreben, um dem Ingenieursmangel entgegenzuwirken.
Marktführer der Branche für autonome Navigation
-
NVIDIA Corporation
-
Mobileye Global Inc.
-
Tesla Inc.
-
Continental AG
-
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Autonome Navigation Unternehmen in diesem Bericht
- NVIDIA Corporation
- Tesla Inc.
- Mobileye Global Inc.
- Continental AG
- Qualcomm Technologies Inc.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Waymo LLC
- Cruise LLC
- Aurora Innovation Inc.
- Baidu Inc.
- AutoX Inc.
- Nuro Inc.
- DJI Technology Co. Ltd.
- Skydio Inc.
- Kongsberg Maritime AS
- ABB Ltd.
- NavVis GmbH
- Trimble Inc.
- Hexagon AB
Neueste Industrielle Entwicklungen in Markt für Autonome Navigation
- Januar 2025: Advanced Navigation stärkte seine US-Verteidigungspräsenz durch die Ernennung eines globalen Leiters für Verteidigung und signalisierte damit ein tieferes Engagement mit militärischen Kunden.
- März 2025: Tesla erhielt eine erste CPUC-Genehmigung für den Betrieb einer Robotaxi-Flotte in Kalifornien und erlangte damit die erste kommerzielle Fahrdienstvermittlungszulassung des Unternehmens.
- März 2025: Tera AI trat aus der Stealth-Phase heraus und erhielt 7,8 Millionen USD Startkapital für visionsbasierte Navigationssoftware.
- April 2025: Die US-Armee vergab an Near Earth Autonomy und Honeywell ein Programm über 15 Millionen USD zur Nachrüstung von UH-60L-Hubschraubern mit Autonomie-Kits.
Berichtsumfang des globalen Marktes für autonome Navigation
Segmentierungsübersicht
| Automotive |
| Luftdrohnen (UAV) |
| Marine und Offshore |
| Verteidigung und Raumfahrt |
| Industrie- und Logistikroboter |
| Hardware |
| Software |
| LiDAR |
| Radar |
| Kamera |
| GNSS + INS |
| Sonstige Sensortypen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Plattform | Automotive | ||
| Luftdrohnen (UAV) | |||
| Marine und Offshore | |||
| Verteidigung und Raumfahrt | |||
| Industrie- und Logistikroboter | |||
| Nach Komponente | Hardware | ||
| Software | |||
| Nach Sensortyp | LiDAR | ||
| Radar | |||
| Kamera | |||
| GNSS + INS | |||
| Sonstige Sensortypen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien und Neuseeland | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welche Umsatzgröße wird Autonome Navigation bis 2031 voraussichtlich erreichen?
Der Bereich wird voraussichtlich von 13,47 Milliarden USD im Jahr 2025 auf 34,91 Milliarden USD bis 2031 steigen, was eine CAGR von 17,20 % widerspiegelt.
Welche Plattform generiert derzeit den höchsten Anteil am Umsatz mit autonomer Navigation?
Automobilanwendungen führten im Jahr 2025 mit 46,12 % des globalen Umsatzes.
Wo wird das schnellste regionale Wachstum in den nächsten fünf Jahren prognostiziert?
Der Nahe Osten zeigt mit einer CAGR von 17,47 % bis 2031 den steilsten Ausblick.
Um wie viel sanken die Preise für Festkörper-LiDAR im Jahr 2024?
Automotive-taugliche Einheiten fielen unter 500 USD, gegenüber 8.000–10.000 USD für mechanische Systeme noch drei Jahre zuvor.
Was ist das größte kurzfristige Hemmnis für autonome Einsätze?
Fragmentierte Cybersicherheitszertifizierung über Straßen-, See- und Luftplattformen hinweg reduziert die Gesamtwachstumsrate um etwa 1,3 Prozentpunkte.