
Größe und Marktanteil des Marktes für Navigationssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
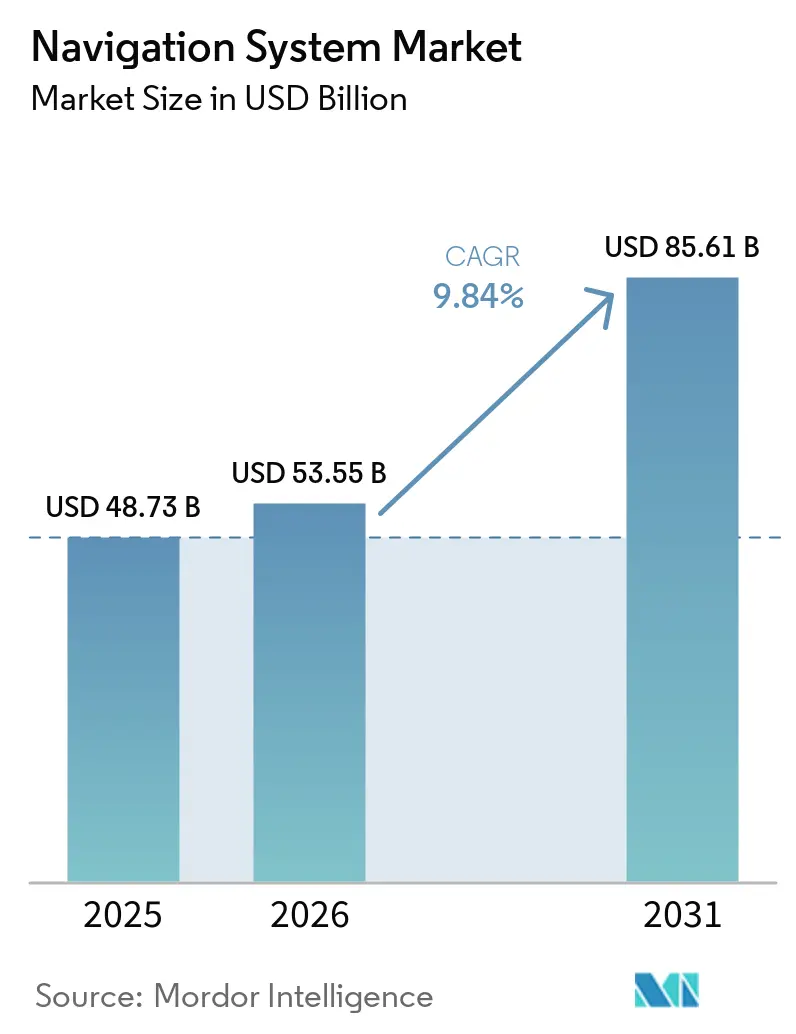
| Marktgröße (2026) | 53.55 Milliarden US-Dollar |
| Marktgröße (2031) | 85.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Navigationssysteme von Mordor Intelligence
Die Größe des Marktes für Navigationssysteme wird im Jahr 2026 auf 53,55 Milliarden USD geschätzt und soll bis 2031 einen Wert von 85,61 Milliarden USD erreichen, bei einer CAGR von 9,84 % während des Prognosezeitraums (2026–2031). Die Nachfrage verlagert sich von schrittweisen Hardware-Upgrades hin zu robusten Lösungen für Positionierung, Navigation und Zeitgebung, die die Dienstleistungskontinuität aufrechterhalten, wenn Satellitensignale gestört oder nicht verfügbar sind. Finnland und Estland verzeichneten 2024 einen Anstieg von 300 % bei absichtlichen GNSS-Störungen, während die Resilient Navigation and Timing Foundation mehr als 46.000 Luftfahrtunterbrechungen allein in der Ostseeregion dokumentierte, was den Bedarf von Regulierungsbehörden und Integratoren unterstreicht, hybride Architekturen zu bevorzugen, die Trägheits-, optische und Quantensensoren mit Satellitendaten kombinieren.[1]Resilient Navigation and Timing Foundation, „GPS-Störereignisse in der Ostseeregion”, rntfnd.org Verteidigungsprogramme in Nordamerika und Europa haben 2025 2,8 Milliarden USD für gesicherte PNT-Technologien eingeplant, ein Zeichen dafür, dass Navigationsresilienz sowohl die militärische Einsatzbereitschaft als auch die zivile Infrastruktur unterstützt. Volumina in der Unterhaltungselektronik senken weiterhin die Modulpreise und machen Dual-Frequenz-Empfänger wirtschaftlich rentabel für Roller, Wearables und Mietfahrräder. Gleichzeitig senken softwaredefinierte Karten, KI-gestützte Sensorfusion und Open-Source-Stacks die Integrationshürden für kleinere Marktteilnehmer und verschärfen die Wettbewerbsdynamik am Rand dieser sich schnell entwickelnden Wertschöpfungskette.
Wichtigste Erkenntnisse des Berichts
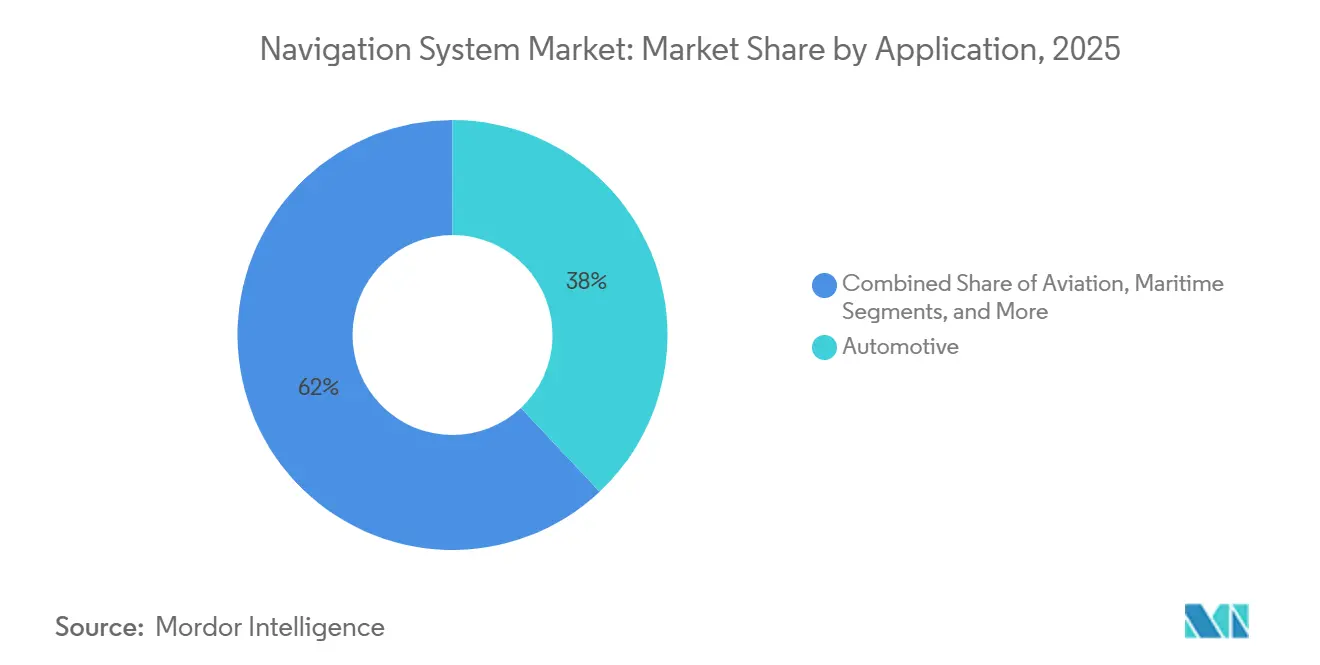
- Nach Anwendung führten Automobilsysteme den Markt für Navigationssysteme mit einem Anteil von 38 % im Jahr 2025 an, während Industrie- und Vermessungslösungen bis 2031 voraussichtlich mit einer CAGR von 12,60 % wachsen werden.
- Im Jahr 2025 entfiel auf Navigationstechnologie, einschließlich Satellitenempfänger, ein Anteil von 49 % an der Größe des Marktes für Navigationssysteme. Hybride und sensorbasierte Fusionsarchitekturen werden jedoch voraussichtlich das schnellste Wachstum mit einer CAGR von 14,40 % von 2026 bis 2031 verzeichnen.
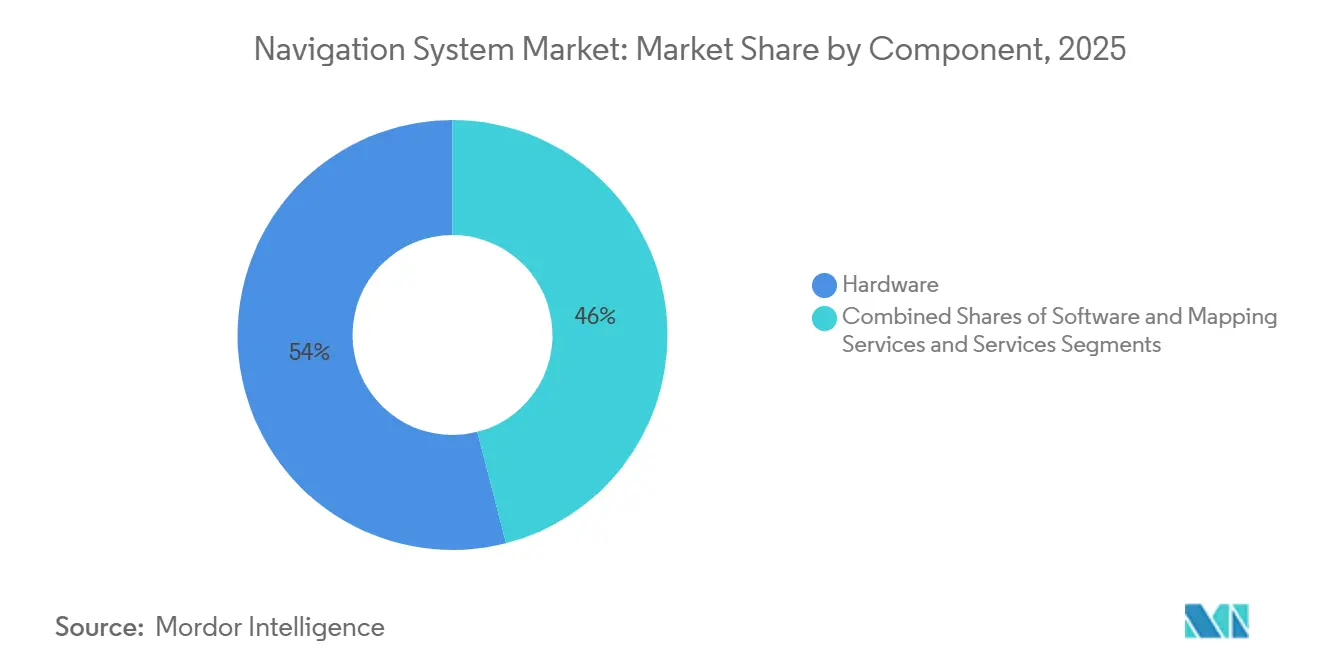
- Nach Komponente entfiel auf Hardware 54 % des Marktes für Navigationssysteme im Jahr 2025, während Software- und Kartierungsabonnements mit einer CAGR von 13,90 % wachsen.
- Nach Plattform entfielen auf Landfahrzeuge 42 % des Marktanteils für Navigationssysteme im Jahr 2025, während die Raumfahrzeugführung voraussichtlich mit einer CAGR von 11,80 % wachsen wird.
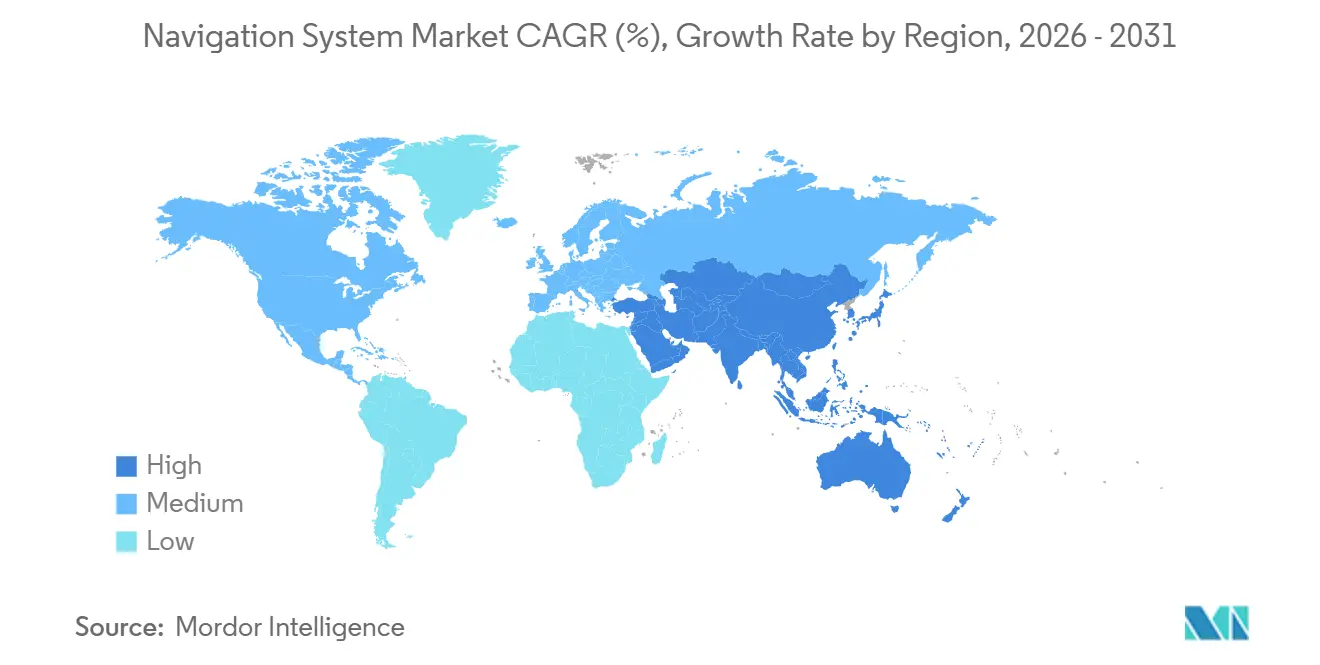
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum 38 % des Umsatzes im Jahr 2025, und es wird eine CAGR von 10,50 % von 2026 bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der werkseitig eingebauten Navigation in Personen- und Nutzfahrzeugen | +1.8% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion von GNSS-fähiger Unterhaltungselektronik | +1.5% | Global, angeführt von Smartphone-Produktionszentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Luftfahrtnachfrage nach Einhaltung der leistungsbasierten Navigation | +1.2% | Nordamerika, Europa, Luftfahrtkorridore im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verteidigungsmodernisierungsprogramme mit Bedarf an gesicherten PNT-Lösungen | +2.1% | Nordamerika, Europa, Naher Osten | Langfristig (≥ 4 Jahre) |
| Entstehung von Quanten- und optischen Kreiseltechnologien für GPS-abgeschirmte Umgebungen | +1.4% | Nordamerika, Europa, ausgewählte Verteidigungsmärkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gestützte Sensorfusionssoftware zur Verbesserung der Echtzeit-Genauigkeit | +1.6% | Global, mit früher Einführung in Automobil- und Industriesegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der werkseitig eingebauten Navigation in Personen- und Nutzfahrzeugen
Automobilhersteller integrieren Positionierungshardware jetzt bereits in der Montagephase, was die Stücklistenkosten senkt und Käufer an proprietäre Karten-Ökosysteme bindet. Die CARIAD-Einheit von Volkswagen hat im Oktober 2024 eine Partnerschaft mit TomTom geschlossen, um den IndiGO.NDS-Stack bis 2028 in 15 Millionen Fahrzeugen bereitzustellen und Over-the-Air-Kartenaktualisierungen zu ermöglichen, die Händlerbesuche überflüssig machen. BMWs Betriebssystem 9, das 2025 veröffentlicht wurde, kombiniert HERE HD Live Map mit Echtzeit-Overlays, um Routenneuberechnungen mit einer Latenz von 200 Millisekunden zu liefern – eine Latenz, die Nachrüstgeräte nicht erreichen können.[2]BMW Group, „Integration von Betriebssystem 9 mit HERE HD Live Map”, bmwgroup.com Auf der gewerblichen Seite verpflichtet das Mobilitätspaket I der Europäischen Union, das ab Februar 2025 vollständig in Kraft ist, grenzüberschreitende Lkw mit einem Gewicht von mehr als 3,5 Tonnen, GNSS-fähige Fahrtenschreiber zu verwenden, was einen gebundenen Ersatzzyklus schafft und die spurgenaue Positionierung als Vorläufer für Premium-Fahrerassistenzfunktionen fördert.
Schnelle Expansion von GNSS-fähiger Unterhaltungselektronik
Dual-Frequenz-Empfänger verarbeiteten 2025 sowohl L1- als auch L5-Signale in 68 % der versendeten Smartphones, gegenüber 41 % im Jahr 2023, dank Qualcomms Snapdragon X80-Modem, das GPS-, Galileo-, BeiDou- und NavIC-Eingaben für eine Genauigkeit unter einem Meter in städtischen Schluchten zusammenführt. Apples U2-Ultra-Breitband-Chip kombiniert GNSS mit UWB, um eine zentimetergenaue Peer-to-Peer-Lokalisierung für die Navigation in Innenräumen im Einzelhandel und im Gesundheitswesen zu ermöglichen – eine Fähigkeit, die sich nun in Android-Ökosystemen repliziert. Wearables machen 22 % der GNSS-Module für Verbraucher aus, während Logistikbetreiber wie DHL 2024 1,2 Millionen Tracker in Europa eingesetzt haben, was zu einer Reduzierung der Kundenanfragen zum Standort um 40 % führte. Höhere Versandmengen trieben die Modulpreise unter 2 USD, sodass kostengünstige E-Roller und Mietfahrräder Positionierung zur Diebstahlsicherung und nutzungsbasierter Abrechnung integrieren können.
Luftfahrtnachfrage nach Einhaltung der leistungsbasierten Navigation
Ende 2025 hatten 87 % der ICAO-Mitgliedstaaten mindestens ein Verfahren mit erforderlicher Navigationsleistung eingeführt, gegenüber 74 % im Jahr 2023. Die FAA-Anordnung 8260.58D, die im März 2025 erlassen wurde, schreibt RNP-Genehmigungserforderliche Verfahren an geländebeschränkten Flughäfen vor und zwingt 6.800 US-amerikanische Verkehrsflugzeuge zur Aufrüstung der Avionik. Der Fahrplan der EASA für 2024 setzt ein Ablaufdatum für 2028 für viele europäische bodengestützte Navigationshilfen, was den Entwicklungsimpuls für satellitengestützte Empfänger verstärkt. Airlines, die RNP an Drehkreuzen wie London Heathrow einsetzen, berichten von Kraftstoffeinsparungen von 8–12 % pro Landung, wobei sich die Nachrüstkosten in weniger als zwei Jahren amortisieren.
Verteidigungsmodernisierungsprogramme mit Bedarf an gesicherten PNT-Lösungen
Die Strategie des US-Verteidigungsministeriums für 2024 sieht 1,6 Milliarden USD über fünf Jahre für alternative PNT-Lösungen vor, während DARPAs Prototyp für anpassungsfähige Navigationssysteme 20 Meter Genauigkeit für 72 Stunden ohne GPS aufrechterhalten hat, indem Gelegenheitssignale von LEO-Satelliten und 5G-Beacons kombiniert wurden. Northrop Grumman rüstet 18.000 gelenkte Munitionsstücke mit chipgroßen Atomuhren im Rahmen eines Vertrags vom August 2024 nach, der die Drift auf unter 1 Meter pro Stunde reduziert. Das Vereinigte Königreich vergab im Januar 2025 einen Auftrag an Thales über 120 Millionen GBP (152 Millionen USD), um Quanten-Trägheitsmodule auf Fregatten der Klasse 26 zu installieren und verdeckte Operationen ohne erkennbare HF-Emissionen zu ermöglichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kapitalkosten für hochpräzise Systeme | –1.3% | Global, ausgeprägt in preissensiblen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Anfälligkeit gegenüber Störungs- und Täuschungsangriffen | –0.9% | Europa, Naher Osten, umstrittene Zonen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kurze Produktlebenszyklen im Vergleich zu Automobil-Designzyklen | –0.7% | Nordamerika, Europa, Zentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in der Entwicklung fortgeschrittener Navigationsalgorithmen | –0.6% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für hochpräzise Systeme
Empfänger auf Zentimeterebene werden zwischen 5.000 und 15.000 USD angeboten, was eine Hürde für kostensensible Nutzer darstellt. Trimbles R12i wird für 12.800 USD verkauft und erfordert zusätzlich 1.200–2.400 USD pro Jahr für Korrekturdienste, was die Einführung auf Vermesser und kapitalkräftige Landwirtschaftsbetriebe beschränkt. John Deeres StarFire 7000 kostet 9.500 USD mit einem Jahresabonnement von 1.800 USD, was Kleinbauern mit weniger als 50 Hektar ausschließt. Septentrios Mosaic-X5-Modul, das in hohen Stückzahlen für 800 USD erhältlich ist, senkt die Einstiegskosten, benötigt aber dennoch kostenpflichtige Korrekturen, um eine Genauigkeit unter einem Dezimeter zu erreichen.
Anfälligkeit gegenüber Störungs- und Täuschungsangriffen
Die Resilient Navigation and Timing Foundation protokollierte 2024 46.000 Störereignisse in der Ostseeregion, was Helsinkier Flüge zwang, auf veraltete Navigationshilfen zurückzugreifen und zusätzlich 220 kg Treibstoff pro betroffener Ankunft zu verbrauchen. Kostengünstige Störsender unter 300 USD können GNSS-Signale auf einem Radius von 30 km unterdrücken, während maritime Täuschungsangriffe im Schwarzen Meer Schiffe bis zu 50 km vom Kurs abgebracht haben, was eine Kollisionsgefahr darstellt. Anti-Störantennen kosten zusätzlich 2.000–8.000 USD pro Plattform, doch fortgeschrittene Täuschungsangriffe nutzen weiterhin Schwachstellen ziviler Signale aus, was die Dringlichkeit authentifizierter und multisensorischer Navigation unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Industrieautomatisierung übertrifft die AutomobilintegrationIndustrielle und Vermessungslösungen werden voraussichtlich mit einem CAGR von 12,60 % wachsen – dem schnellsten unter allen Anwendungen –, da RTK und präzise Punktpositionierung mit maschinellem Sehen und Robotik konvergieren. Trimbles Akquisition von Bilberry im Jahr 2024 ergänzte das GNSS-Werkzeugset um eine KI-gestützte Unkrauterkennung, die den Herbizideinsatz beim Spot-Spraying in Versuchen um 70 % reduzierte, während das Agri-Trak-Abkommen vom März 2025 die variable Aussaatrate auf Mainstream-Landwirte ausdehnte. Im Bauwesen zeigen sich ähnliche Muster; Caterpillar gab an, dass 38 % der in Nordamerika im Jahr 2024 ausgelieferten Planiermaschinen ab Werk mit 3D-Gradientensteuerung ausgestattet waren, was die Nacharbeit um 18.000 USD pro Projekt reduzierte.
Automobilanwendungen dominierten den Umsatz mit einem Marktanteil von 38 % bei Navigationssystemen im Jahr 2025; das Wachstum verlangsamt sich jedoch, da Automobilhersteller auf entkoppelte Softwareplattformen umstellen, die autonome Navigation unterstützen. Flottenvorschriften wie die EU-Tachographenregelung treiben stetige, aber langsamere Ersatzzyklen voran. Luft- und Raumfahrt, maritime und Verteidigungsnischen erzielen Premiumpreise aufgrund strenger Anforderungen an Integrität, Redundanz und Anti-Spoofing.


Nach Navigationstechnologie:
Hybridarchitekturen decken GPS-abgeschirmte Nachfrage abHybride und sensorbasierte Fusionsarchitekturen werden bis 2031 voraussichtlich mit einer CAGR von 14,40 % wachsen. Der britische Flugtest vom November 2024 nutzte Kalt-Atom-Interferometrie, um 10 Meter Genauigkeit für 90 Minuten ohne Satellitenunterstützung zu erreichen und damit das Quanten-Trägheitspotenzial in der kommerziellen Luftfahrt zu bestätigen. DARPAs Mikro-PNT-Prototypen integrieren chipgroße Atomuhren und MEMS-Kreisel in einem 10-cm³-Gehäuse und erreichen eine Drift unter einem Meter für die Infanterienavigation.
Satellitenempfänger halten 2025 noch immer einen Anteil von 49 % am Markt für Navigationssysteme, hauptsächlich aufgrund ihrer Integration in die Unterhaltungselektronik. Reine Trägheitseinheiten werden in U-Booten, Bergwerken und Innenrobotern eingesetzt, wo GNSS nicht verfügbar ist, aber die hohen Kosten leistungsstarker Trägheitsnavigationssysteme begrenzen ihre breitere Nutzung. Optische und elektromagnetische chirurgische Plattformen arbeiten vollständig außerhalb von GNSS, profitieren jedoch von breiteren Fortschritten bei hybriden Sensoren.
Nach Komponente:
Softwareabonnements monetarisieren die installierte HardwarebasisSoftware- und Kartierungsdienste werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,90 % wachsen und damit das Hardwarewachstum übertreffen, da Anbieter von einmaligen Geräteverkäufen zu wiederkehrenden Umsatzmodellen übergehen. HERE Technologies' HD Live Map, das Straßengeometrie und Verkehrsbedingungen in Echtzeit aktualisiert, erzielte 2024 einen Lizenzumsatz von 420 Millionen EUR (462 Millionen USD), wobei Automobil-OEMs 68 % der Abonnements ausmachten und Logistikflotten den Rest beitrugen. TomToms Orbis Maps-Plattform, die im September 2024 eingeführt wurde, liefert Kartenaktualisierungen Over-the-Air innerhalb von 24 Stunden nach Infrastrukturänderungen, sodass Entwickler autonomer Fahrzeuge die spurgenaue Genauigkeit ohne manuelle Datenerfassung aufrechterhalten können. Google Maps führte im März 2025 KI-gestützte Routenoptimierung ein, die historische Verkehrsmuster und Echtzeit-Vorfallsdaten nutzt, um die durchschnittliche Reisezeit in städtischen Gebieten um 8 % zu reduzieren. Diese Funktion zog im ersten Quartal 40 Millionen neue monatlich aktive Nutzer an. Korrekturdienst-Anbieter wie Trimble RTX und Hexagon SmartNet bündeln GNSS-Daten mit Analyse-Dashboards, berechnen jährlich 1.200 bis 2.400 USD pro Empfänger und erzielen Bruttomargen von über 70 %.
Hardware, bestehend aus Empfängern, Trägheitsmesseinheiten und Antennen, hielt 2025 einen Anteil von 54 %, was den kapitalintensiven Charakter der anfänglichen Systemimplementierung widerspiegelt. Bosch Sensortecs BMI323 Sechs-Achsen-IMU, eingeführt im Januar 2025, integriert Beschleunigungsmesser und Kreisel mit On-Chip-Sensorfusion, reduziert den Stromverbrauch auf 0,65 Milliwatt und ermöglicht eine dauerhaft aktive Positionierung in Wearables. STMicroelectronics' LSM6DSV16X, Mitte 2024 eingeführt, verfügt über Kerne für maschinelles Lernen, die Bewegungsmuster wie Gehen, Laufen und Fahren klassifizieren, um den GNSS-Betriebszyklus zu optimieren und die Akkulaufzeit in Fitness-Trackern um 25 % zu verlängern. Dienstleistungen, die Installation, Schulung und Wartung umfassen, erzielen einen kleineren Umsatzanteil, aber höhere Margen in Verteidigungs- und Luftfahrtsegmenten, wo Systemzertifizierung und laufende Compliance-Unterstützung Premiumpreise rechtfertigen.
Nach Plattform:
Raumfahrzeug-Führungssysteme führen die Wachstumskurve anRaumfahrzeuge und Trägerraketen werden bis 2031 voraussichtlich mit einer CAGR von 11,80 % wachsen, dem schnellsten Wachstum unter allen Plattformsegmenten, angetrieben durch die Verbreitung von Konstellationen im niedrigen Erdorbit und die Kommerzialisierung der Raumlogistik. NASAs CAPSTONE-Mission, die im November 2024 den Mondorbit-Eintritt abschloss, demonstrierte autonome Navigation mithilfe von bordeigenen optischen Sensoren und Intersatelliten-Entfernungsmessung, wodurch die Abhängigkeit von Bodenstationen reduziert und Echtzeit-Bahnkorrekturen ermöglicht wurden. Terran Orbitals Satellitenbaugruppen, die in 14 Missionen in 2024 und 2025 eingesetzt wurden, integrieren GPS-Empfänger mit Sternsensoren, um eine Positionsgenauigkeit von 5 Metern im niedrigen Erdorbit zu erreichen – eine Fähigkeit, die Formationsflug und On-Orbit-Wartungsanwendungen unterstützt. SpaceX' Starlink-Konstellation, die Mitte 2025 6.200 betriebsbereite Satelliten überschritt, stützt sich auf GPS-gesteuerte Rubidiumuhren zur Synchronisierung von Intersatelliten-Laserverbindungen und hält die Netzwerklatenz für globale Breitbandabdeckung unter 25 Millisekunden. Der Neutron Star Interior Composition Explorer der Internationalen Raumstation, 2017 gestartet, aber 2024 mit neuen Navigationsalgorithmen aufgerüstet, nutzt Röntgenpulsar-Timing, um eine Positionsgenauigkeit von 10 Kilometern im Weltraum zu erreichen und damit einen Weg für GPS-unabhängige Navigation jenseits der Erdumlaufbahn aufzuzeigen.
Landfahrzeuge machten 2025 42 % des Plattformumsatzes aus und umfassen Personenkraftwagen, Nutzfahrzeuge, Landmaschinen und Baumaschinen. Luftplattformen, einschließlich Verkehrsflugzeuge, Geschäftsreiseflugzeuge, Hubschrauber und unbemannte Luftfahrzeuge, profitieren von PBN-Mandaten und der Integration von Navigation mit Flugmanagementsystemen. Maritime und Unterwasserplattformen übernehmen autonome Technologien; Kongsbergs K-Mate-System, das 2024 auf 18 Schiffen eingesetzt wurde, kombiniert GNSS-, Trägheits- und Radareingaben, um Fernsteuerung von landgestützten Kontrollzentren zu ermöglichen und den Besatzungsbedarf auf Kurzstreckenrouten um 40 % zu reduzieren. Wärtsiläs autonome Navigationslösung, die auf einer 64-Meter-Fähre in finnischen Gewässern installiert wurde, absolvierte 2025 12.000 autonome Anlegemanöver ohne Kollisionen und demonstrierte damit die Reife von Sensorfusionsalgorithmen in anspruchsvollen maritimen Umgebungen.
Geografische Analyse
APAC-Navigationssystemmarkt
Der asiatisch-pazifische Raum erzielte 2025 einen Umsatzanteil von 38 % und wird bis 2031 voraussichtlich mit einer CAGR von 10,50 % wachsen. Chinas Vorschrift vom Januar 2025, dass alle neuen Smartphones BeiDou unterstützen müssen, hat 300 Millionen Geräte pro Jahr sofort in eine inländische Nutzerbasis verwandelt. Indiens NavIC-Konstellation erweiterte Mitte 2025 die Abdeckung über die Region des Indischen Ozeans, verringerte die maritime Abhängigkeit von GPS und trieb die Nachfrage nach Dual-Konstellation-Empfängern an.[3]Indische Weltraumforschungsorganisation, "Erweiterung der NavIC-Konstellation auf die Region des Indischen Ozeans," isro.gov.in Japans Quasi-Zenith-System erreichte 2024 sieben Satelliten und ermöglichte damit Versuche mit autonomen Fahrzeugen ohne detaillierte HD-Karten. Südkorea meldete, dass 42 % der 2025 ausgelieferten neuen Landmaschinen mit RTK-Empfängern ausgestattet waren. Thailand installierte 2024 zwölf SBAS-Referenzstationen, ermöglichte RNP-Anflüge an 18 Flughäfen und reduzierte monsunbedingte Verspätungen um 14 %.
Navigationssystemmarkt Nordamerika und Europa
Nordamerika und Europa vereinten gemeinsam 47 % des Jahresumsatzes auf sich. FAA-Vorschriften treiben zwischen 2025 und 2027 6.800 Avionik-Nachrüstungen voran, während EU-Tachographenvorschriften einen gebundenen Erneuerungszyklus für 4,2 Millionen Lastkraftwagen schufen. Die Präzisionslandwirtschaft im US-amerikanischen Mittleren Westen sparte nach den Dürren von 2024 durch RTK-gesteuerte Systeme mit variabler Ausbringungsrate 22 % Bewässerungswasser ein. Die Verteidigungsmodernisierungen bleiben robust, da die NATO im April 2025 eine Multi-Quellen-PNT-Anforderung verabschiedete.
Navigationssystemmarkt Naher Osten und Afrika
Der Nahe Osten und Afrika liegen beim Volumen zurück, verzeichnen jedoch zweistelliges Wachstum, insbesondere in Bereichen mit staatlichen Smart-City- und Logistikprojekten. Das Falcon-Eye-Netzwerk der Vereinigten Arabischen Emirate hatte bis Mitte 2025 87 % der städtischen Gebiete abgedeckt und ermöglicht die Koordination von Notfalldiensten und Verkehr in Echtzeit. Diese Initiativen fördern die Einführung hybrider Navigation über die traditionellen Bereiche Luftfahrt und Schifffahrt hinaus.

Regulatorisches Umfeld
Navigationssysteme unterliegen branchenübergreifenden Compliance-Anforderungen in Bezug auf Luftfahrtperformance, Spektrumschutz und nationale technische Standards für Empfängerkomponenten. In der Luftfahrt prägt die ICAO-Leitlinie weiterhin die staatliche Einführung von GNSS-basierten Verfahren, einschließlich Aktualisierungen wie das Korrigendum zum ICAO GNSS Manual (Doc 9849) vom November 2025, während Regulierungsbehörden in den Vereinigten Staaten und Europa Programme zur leistungsbasierten Navigation und zur Nachrüstung vorangetrieben haben, die zertifizierte Avionik und Datenbanken in strengere Konformitätsregime einbinden.
Im Bereich Spektrum und Standards verschärfen die Regulierungsbehörden die Leitplanken rund um Funknavigationsbänder und Chipleistung. Die CEPT/ECC-Entscheidung (25)01 (in Kraft getreten im Juli 2025) zielt auf den Schutz von RNSS im Band 1258-1300 MHz mit einem bevorzugten Umsetzungstermin zum 27. Dezember 2025 ab und verstärkt die Erwartungen an das Interferenzmanagement für Geräteökosysteme. In China legt GB/T 47326-2026, veröffentlicht von der State Administration for Market Regulation im März 2026 und umgesetzt ab dem 1. Juli 2026, Leistungsanforderungen und Testmethoden für BeiDou/GNSS-Breitband-HF-Chips fest, was die Qualifizierungswege für Zulieferer beeinflusst, die an chinesische Geräte- und Automobilprogramme liefern. Parallel dazu brachte die Europäische Kommission im April 2026 den Vorschlag 2026/0084(COD) ein, um einen eigenständigen Gründungsakt für die EUSPA zu schaffen, was auf eine anhaltende institutionelle Weiterentwicklung rund um EU-Weltraumdienste hinweist, die die nachgelagerte Governance und Beschaffung von Navigationsdiensten beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Navigationssystemen ist zunehmend mehrschichtig aufgebaut: Sie beginnt mit Signal- und Referenzinfrastruktur (GNSS-Konstellationen und unterstützende geodätische Netzwerke), führt über Halbleiter-Chipsätze und Module (GNSS-Empfänger, IMUs, Antennen) und erstreckt sich weiter auf Augmentierungs- und Korrekturdienste (RTK/PPP-Netzwerke), Software- und Kartenplattformen (HD-Karten, Routing-Engines, Positionierungs-SDKs) und schließlich auf die OEM- und Integratorenbereitstellung in den Bereichen Automobil, Luftfahrt, Schifffahrt, Verteidigung, Industrie und Konsumgeräte. Innerhalb des Berichtsumfangs verschiebt sich die Wirtschaftlichkeit hin zu softwaredefinierten Stacks und wiederkehrenden Datenabonnements, wobei Software- und Kartendienste einen größeren Anteil gegenüber einmaligen Hardwareverkäufen einnehmen.
Zwei strukturelle Engpässe prägen das Wettbewerbsverhalten. Erstens hängen Genauigkeit und Integrität von grundlegenden geodätischen Fähigkeiten ab, die im Verhältnis zum nachgelagerten Umsatzpool unterfinanziert sind, was das systemische Risiko für hochpräzise und sicherheitskritische Anwendungsfälle erhöht. Zweitens fördern Lokalisierungsdruck rund um Datensouveränität und Compliance regionsspezifische Integrationsmuster; so verlassen sich beispielsweise ausländische Automobil-OEMs, die nach Europa expandieren, häufig auf etablierte Karten- und Dienstanbieter, um lokale Anforderungen zu erfüllen. Als Ergebnis konzentriert sich die Ökosystemmacht auf eine kleine Gruppe von Karten- und Plattformanbietern (z. B. HERE und TomTom) sowie Korrekturnetzwerke, während sich Geräte-OEMs und Tier-Zulieferer durch Multisensor-Fusion, Anti-Jamming-/Anti-Spoofing-Funktionen und integrierte Abonnementpakete differenzieren.
Wettbewerbslandschaft
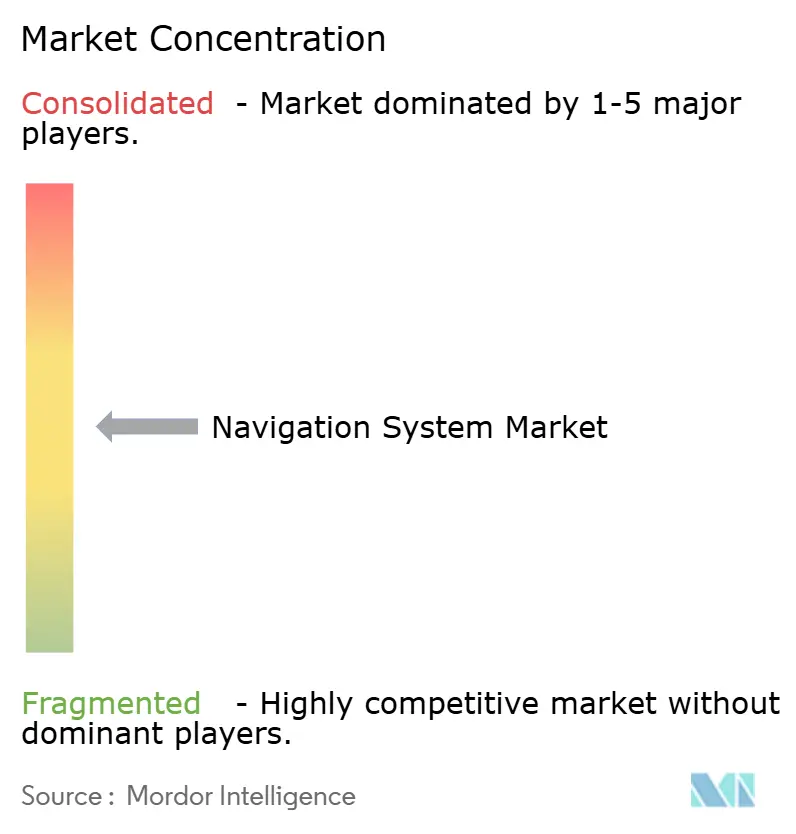
Der Markt für Navigationssysteme bleibt mäßig fragmentiert. Die fünf größten Anbieter – Honeywell, Garmin, Collins Aerospace, Trimble und Thales – hielten 2025 zusammen 35 % des Umsatzes, was Raum für regionale Experten und Technologiedisruptoren lässt. Trimbles Akquisitionen in der Präzisionslandwirtschaft – Bilberry und Agri-Trak – stärken sein vertikal integriertes Modell, indem RTK-Empfänger mit KI-Agronomie kombiniert werden, um Kunden an hochmargige Abonnements zu binden. Honeywells Anthem-Avionik wurde Mitte 2024 eingeführt und vereint Navigation, Kommunikation und Überwachung in einer einzigen, linienwechselbaren Einheit, die Airlines per Software erweitern können, wodurch vollständige Cockpit-Austausche aufgeschoben werden.
Chancen in weißen Flecken entstehen an der Schnittstelle von Quantensensorik und kommerzieller Luftfahrt. Vector Atomic sammelte im August 2024 30 Millionen USD in einer Series-B-Finanzierungsrunde, um Quantenbeschleunigungsmesser zu kommerzialisieren, die auch bei GPS-Ausfall präzise bleiben. Kleinere Marktteilnehmer nutzen Open-Source-Firmware und handelsübliche Chipsätze. So berechnet Swift Navigation für seine Skylark-Korrekturen 49 USD pro Monat und liefert Dezimetergenauigkeit zu einem Zehntel der Kosten von Trimble. Der australische Anbieter Advanced Navigation liefert faseroptische Kreisel für autonome Unterwasserfahrzeuge und übertrifft die MEMS-Driftleistung für mehrtägige Unterwassermissionen.
Patentdaten signalisieren unterschiedliche Wetten: Garmin reichte 2024–2025 14 Anmeldungen zu Mehrfrequenzantennen und KI-Sensorfusion ein, während Thales sich auf Quantenuhren und kryptografischen Anti-Täuschungsschutz konzentrierte. Modulpreise unter 5 USD in den Automobil- und Unterhaltungselektroniksektoren komprimieren die Margen und begünstigen vertikal integrierte Halbleiterunternehmen wie Qualcomm und Broadcom, die F&E-Kosten über ihre Konnektivitätsportfolios verteilen können.
Marktführer der Navigationssystembranche
-
Garmin Ltd.
-
Honeywell International Inc.
-
Collins Aerospace Inc.
-
Safran Electronics & Defense Inc.
-
KVH Industries Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Navigationssystemmarkt
- Honeywell International Inc.
- Garmin Ltd
- Collins Aerospace (RTX)
- Safran Electronics & Defense
- Trimble Inc.
- Thales Group
- TomTom N.V.
- Northrop Grumman Corporation
- L3Harris Technologies Inc.
- KVH Industries Inc.
- SBG Systems
- Advanced Navigation Pty Ltd
- Raytheon Company
- Bosch Mobility Solutions
- Denso Corporation
- HERE Technologies
- Apple Inc. (Maps)
- Google LLC (Maps & Waze)
- Medtronic plc (Surgical)
- Stryker Corporation (Surgical)
- Brainlab AG

Marktchancen und Zukunftsaussichten
Gesicherte Positionierung, Navigation und Zeitmessung (PNT) ist ein wichtiger Wachstumsbereich, in dem hybride Architekturen und alternative Signale von Verteidigungsprogrammen in breitere Anwendungen in Luftfahrt, Schifffahrt und kritischer Infrastruktur übergehen. Das Ausmaß des Interferenzproblems zeigt sich inzwischen in operativen Störungskennzahlen, darunter die von der Resilient Navigation and Timing Foundation erfassten mehr als 46.000 Luftfahrtstörungen in der Ostseeregion im Jahr 2024, sowie ein von Finnland und Estland gemeldeter Anstieg vorsätzlicher GNSS-Störungen um 300% im Jahr 2024. Unter diesen Bedingungen verschiebt sich die Nachfrage hin zu Architekturen, die inertiale, visuelle, magnetische Anomalie- und Signale-der-Gelegenheit-Verfahren kombinieren, im Einklang mit Branchenschritten wie der Einführung der Alternative Navigation Architecture (HANA) durch Honeywell im Oktober 2025 und verteidigungsgestützten Entwicklungsarbeiten wie den im Juli 2025 angekündigten DIU-Verträgen für quantensensorbasierte Navigation.
Ein zweites Chancenfeld entsteht bei der compliancegetriebenen Nachrüstung und der Erweiterung zertifizierter Datenbanken in der zivilen Luftfahrt. Die Regulierungsbehörden haben die Verfahrensanforderungen verschärft, und Betreiber rüsten Avionik und Navigationsdaten auf, um Zugang und Effizienz zu erhalten. Ereignisse wie die FAA Order 8260.58D (März 2025) und die europäische Planung für Übergänge bei Navigationshilfen schaffen eine Pipeline für Cockpit-Nachrüstungen, zertifizierte Empfänger und Navigationsdatenbanken, unterstützt durch Zuliefereraktivitäten, darunter EASA-Zertifizierungen für mehrere Nachrüstlösungen, die Garmin im April 2026 erhielt, sowie die Erweiterung der Navigationsdatenbankabdeckung auf Afrika im Juni 2026. Parallel dazu eröffnen Änderungen bei der Weltraum- und Spektrumgovernance Integrationsmöglichkeiten für Anbieter, die Satelliten-, terrestrische und Softwareebenen verbinden können; der April 2026 markierte einen wichtigen Programmwendepunkt, als die U.S. Space Force das GPS-OCX-Programm beendete, während die FCC im März 2026 ein NPRM zum Spektrum für Weltraum-TT&C verabschiedete, was beides die Aufmerksamkeit auf Modernisierungswege, operative Kontinuität und domänenübergreifende Interoperabilität lenkt.
Recent Industry Developments in Navigationssystemmarkt
- Juli 2026: Garmin stellte AXIS vor, eine neue Generation hochintegrierter Flugdisplays für die Luftfahrt. Die Einführung fördert die Konsolidierung von Navigations- und Situationsbewusstseinsfunktionen im Cockpit und hilft Betreibern, ihre Fähigkeiten zu modernisieren, während sie die Komplexität der Nachrüstung und die Lebenszykluskosten im Griff behalten.
- November 2025: Honeywell erhielt eine US-Regierungsgenehmigung (MSO-c145b) für sein FALCN Embedded GPS Inertial Navigation System (EGI). Damit ist die Zertifizierung des vollständigen EGI-Portfolios abgeschlossen, was Honeywells Position in Programmen stärkt, die gesicherte PNT erfordern, einschließlich Umgebungen, in denen M-Code-Bereitschaft und Störfestigkeit zentrale Beschaffungskriterien sind.
- Juli 2025: Safran gab die Übernahme der Flugsteuerungs- und Betätigungsaktivitäten von Collins Aerospace bekannt, die sich über 180 Plattformen erstrecken. Der Deal vertieft Safrans Kontrolle über wichtige Flugzeugsysteme, die mit Führungs- und Navigationsarchitekturen zusammenwirken, und beeinflusst die Zulieferauswahl und Integrationswege für die Modernisierung der Avionik.


Navigationssystemmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt für Navigationssysteme als den Umsatz, der mit Lösungen erzielt wird, die Position, Route und Führung mithilfe von Satellitensignalen, Inertialsensoren und unterstützender Software bestimmen und in den Bereichen Transport, Verteidigung, Industrie und Gesundheitswesen eingesetzt werden.
Ausschlüsse aus dem Umfang: Eigenständige mobile Navigations-Apps für Verbraucher, die nicht als Navigationsprodukt oder -dienst monetarisiert werden, sind ausgeschlossen.
Segmentierungsübersicht
-
Nach Anwendung
- Automobil
- Luftfahrt
- Schifffahrt
- Verteidigung und Sicherheit
- Industrie und Vermessung
-
Nach Navigationstechnologie
- Satellitennavigationssysteme (GNSS)
- Trägheitsnavigationssysteme
- Chirurgische Navigationssysteme
- Hybride und sensorbasierte Fusionssysteme
-
Nach Komponente
- Hardware (Empfänger, Trägheitsmesseinheiten, Antennen)
- Software und Kartierungsdienste
- Dienstleistungen (Installation, Schulung, Wartung)
-
Nach Plattform
- Landfahrzeuge
- Luftplattformen
- Maritime und Unterwasserplattformen
- Raumfahrzeuge und Trägerraketen
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Benelux
- Nordische Länder
- Übriges Europa
-
Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Ozeanien
- Übriger asiatisch-pazifischer Raum
-
Naher Osten
- Türkei
- Israel
- GCC
- Übriger Naher Osten
-
Afrika
- Nordafrika
- Südafrika
- Übriges Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um eine saubere Ausgangsbasis zu schaffen, beginnen wir mit öffentlichen Signalen, die den tatsächlichen Nachfragepool und die technologische Lieferkette beschreiben. Dazu gehören Quellen wie Veröffentlichungen des U.S. Department of Transportation und der FAA für Luftfahrtaktivitäten, NOAA- und IMO-bezogene Referenzen für maritime Navigationsthemen sowie Verteidigungshaushaltsdokumente für Modernisierungsprioritäten im Zusammenhang mit gesicherter Positionierung und Zeitgebung.
Wir prüfen auch nicht kostenpflichtige technische und Adoptionsindikatoren, wie GNSS- und Sensorforschung in begutachteten Fachzeitschriften, Patentdatenbanken für Navigations- und Sensorfusionsaktivitäten sowie Handelsdaten aus Zollportalen, die dabei helfen, Hardware-Ströme dort zu erklären, wo sie sichtbar sind. Diese werden dann mit Unternehmensberichten, Investorenpräsentationen und glaubwürdiger Presseberichterstattung abgeglichen, um Änderungen im Produktmix und in der Preisrichtung zu überprüfen. Für Unternehmensfinanzdaten und eine breitere Nachrichtenrecherche werden kostenpflichtige Abonnements genutzt, die Unternehmensinformationen und Nachrichten abdecken, um die Validierung zu beschleunigen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um breite Indikatoren in verwertbare Modelleingaben umzuwandeln, insbesondere dort, wo öffentliche Daten für Navigationssysteme nicht spezifisch genug sind. Wir führen Interviews und Umfragen mit OEMs, Subsystemlieferanten, Software- und Kartenanbietern sowie Käufern aus den Bereichen Automobil, Luftfahrt, Maritime, Verteidigung und Gesundheitswesen durch. Die Abdeckung erstreckt sich über die wichtigsten Nachfrageregionen, damit die Annahmen nicht von einer einzigen Geografie bestimmt werden.
Die Befragtengruppe klärte auch, wie Navigationslösungen gebündelt werden (nur Hardware oder Pakete, die Software, Kartenmaterial und Dienste umfassen) und wie die Attach-Raten je nach Endanwendung variieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | CXOs: 17 % | APAC: 41 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 31 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, bei der Plattformproduktion, Flottenaktivität und Signale zur installierten Basis in Attach-Raten und Durchschnittsverkaufspreise für Navigationssysteme umgerechnet und dann nach Region und Anwendung zusammengefasst werden. Die Gesamtwerte werden mithilfe selektiver Bottom-up-Näherungen überprüft, wie z. B. stichprobenartige Umsatzaufteilungen von Lieferanten, Kanalprüfungen für Nachrüsteinheiten und Plausibilitätstests aus Durchschnittsverkaufspreis mal Stückzahl, was dabei hilft, Lücken dort auszugleichen, wo die öffentliche Berichterstattung dünn ist.
Zu den wichtigsten Modelleingaben gehören Fahrzeugproduktions- und Fahrzeugbestandstrends, Flugzeugauslieferungen und Nachrüstaktivitäten, Verteidigungsbeschaffungszyklen für resiliente PNT-Upgrades, GNSS-Verfügbarkeit und Jamming-Bewusstsein (als Nachfragekatalysator für Hybridlösungen) sowie der sich im Laufe der Zeit verschiebende Mix aus Hardware und Software und Diensten, der die Preisgestaltung beeinflusst. Wo Stückzahldaten nicht beobachtbar sind, wird die Lücke durch interviewbasierte Bandbreiten für Attach-Rate, Ersatzzyklus und Durchschnittsverkaufspreisbänder geschlossen, und die Ergebnisse werden anschließend gegen bekannte Adoptionsmuster in den jeweiligen Endanwendungen einem Stresstest unterzogen.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, da die Adoption empfindlich auf regulatorisches Timing, Plattform-Refresh-Zyklen und Budgetfreigabemuster reagiert, die sich nicht linear entwickeln. Die Szenarien sind an Konsensansichten von Praktikern verankert und werden dann zu einem Basisszenario gemittelt, das von Jahr zu Jahr auf dieselben Eingabevariablen zurückführbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen nicht von einem einzigen Datenstrom abhängen. Wir vergleichen Modellgesamtwerte mit unabhängigen Signalen wie Plattformzählungen, Versandrichtungen aus Handelsdaten (soweit anwendbar) und ausgewiesenem Umsatzengagement in öffentlichen Einreichungen, gefolgt von Abweichungsprüfungen auf Regions- und Anwendungsebene.
Wenn ein Ausreißer auftaucht, werden die Annahmen überprüft und, falls erforderlich, werden Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung real oder ein Datenartefakt ist. Vor der Freigabe durchläuft die Arbeit schrittweise Analystenprüfungen, die sich auf Einheitenlogik, Preisrealismus und Kontinuität von Jahr zu Jahr konzentrieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, mit einem abschließenden Durchgang vor der Lieferung, um sicherzustellen, dass die neuesten Informationen berücksichtigt werden.
Marktgröße für Navigationssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Navigationssysteme können weit auseinanderliegen, da der zugrunde liegende Umfang und das für den Vergleich verwendete Jahr nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, ob eine Studie nur Hardware-Geräte zählt oder auch Software, Karteninhalte und Dienste einbezieht, die rund um die Navigationsfunktion angesiedelt sind.
Die Vergleichstabelle zeigt einen höheren Wert für 2026 als einige andere öffentliche Zahlen. Im Modell von Mordor Intelligence umfasst der Umfang Navigationslösungen für Automobil, Luftfahrt, Maritime, Verteidigung, Industrie und Gesundheitswesen, anstatt die Zählung auf nur eine Endanwendung oder nur den Gerätehardwareumsatz zu beschränken.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 53,55 Mrd. USD (2026) | |
| Fachzeitschrift A | 33,63 Mrd. USD (2023) | Die Zahl ist an ein früheres Basisjahr gebunden und spiegelt möglicherweise eine engere monetarisierte Definition wider, mit weniger konsistenter Einbeziehung von Software-, Kartierungs- und Serviceumsätzen über den Kernverkauf von Systemen hinaus. |
| Branchenverleger B | 0,91 Bio. USD (2023) | Diese Schätzung wird als Gesamtumsatz für Navigationssysteme dargestellt und kann den Umfang übermäßig ausweiten, indem angrenzende Plattformelektronik und breite regionale Umsatzpools einbezogen werden, was die Vergleichbarkeit von Jahr zu Jahr erschwert. |
Der Vergleich zeigt hauptsächlich, dass die Jahresauswahl und die Definition des als Navigationsumsatz gezählten Inhalts den Großteil der Streuung verursachen. Indem der Umfang explizit gehalten und die Gesamtwerte an beobachtbare Nachfrageindikatoren wie Plattformaktivität, Adoptionsraten und Preisbänder zurückgebunden werden, bleibt das Modell leicht nachvollziehbar und wiederholbar, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Navigationssysteme im Jahr 2031 erreichen?
Es wird erwartet, dass der Sektor bis 2031 einen Wert von 85,61 Milliarden USD erreicht, was einer CAGR von 9,84 % von 2026 bis 2031 entspricht.
Welches Anwendungssegment wächst am schnellsten?
Industrie- und Vermessungsanwendungen werden bis 2031 voraussichtlich mit einer CAGR von 12,60 % wachsen, da RTK- und maschinelle Sehwerkzeuge in die Landwirtschaft und den Baubereich vordringen.
Warum gewinnen hybride und sensorbasierte Fusionstechnologien an Bedeutung?
Sie kombinieren Trägheits-, optische und Quantensensoren mit Satellitendaten, um die Genauigkeit aufrechtzuerhalten, wenn GNSS-Signale gestört oder getäuscht werden, und treiben eine CAGR von 14,40 % an.
Wie groß ist der Anteil des asiatisch-pazifischen Raums am Sektorumsatz?
Der asiatisch-pazifische Raum hielt 38 % des Umsatzes im Jahr 2025 und wird bis 2031 voraussichtlich eine CAGR von 10,50 % verzeichnen, gestützt durch die Einführung von BeiDou und NavIC.
Welche Unternehmen führen die Navigation in der Präzisionslandwirtschaft an?
Trimble, John Deere und CAT dominieren durch RTK-Empfänger, variable Aussaatraten und Gradsteuerungssysteme, unterstützt durch jüngste Akquisitionen und Produkteinführungen.
Was ist die größte Herausforderung für eine breitere Einführung von Zentimetergenauigkeit?
Hohe Kapitalkosten – bis zu 15.000 USD pro Empfänger zuzüglich jährlicher Korrekturgebühren – begrenzen die Einführung bei Kleinbauern und preissensiblen Bauunternehmen.
Seite zuletzt aktualisiert am:



