
Marktgröße und Marktanteil für Automotive-Lenkungssensoren
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
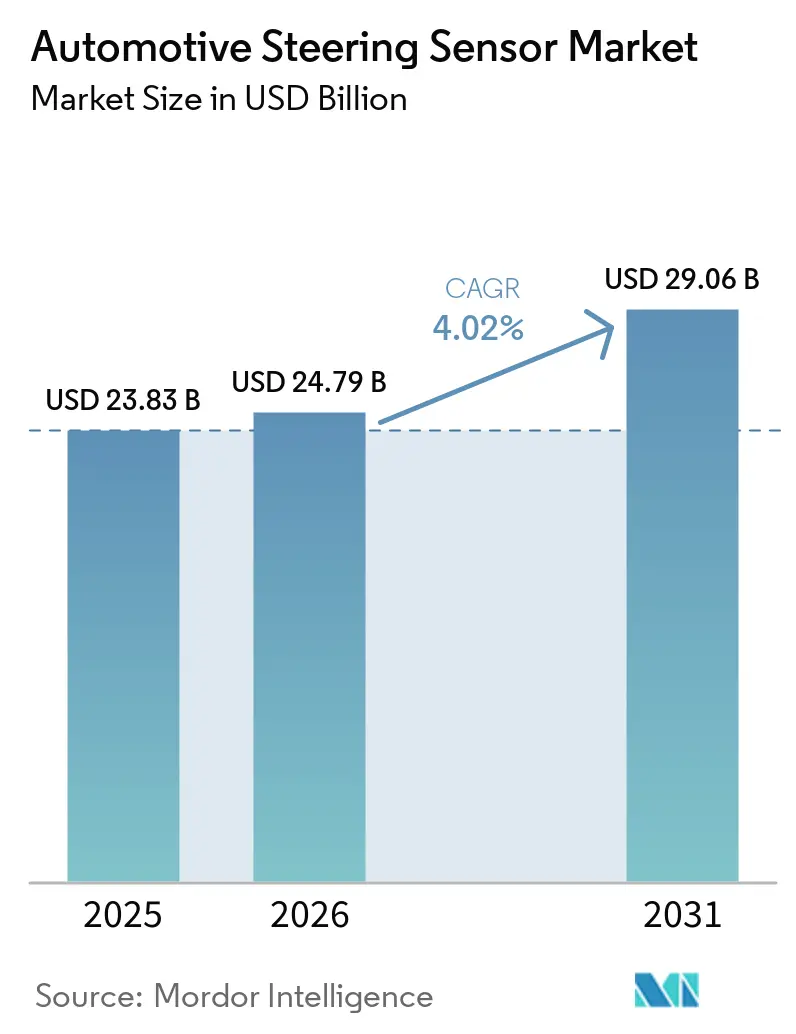
| Marktgröße (2026) | 24.79 Milliarden US-Dollar |
| Marktgröße (2031) | 29.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.02 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
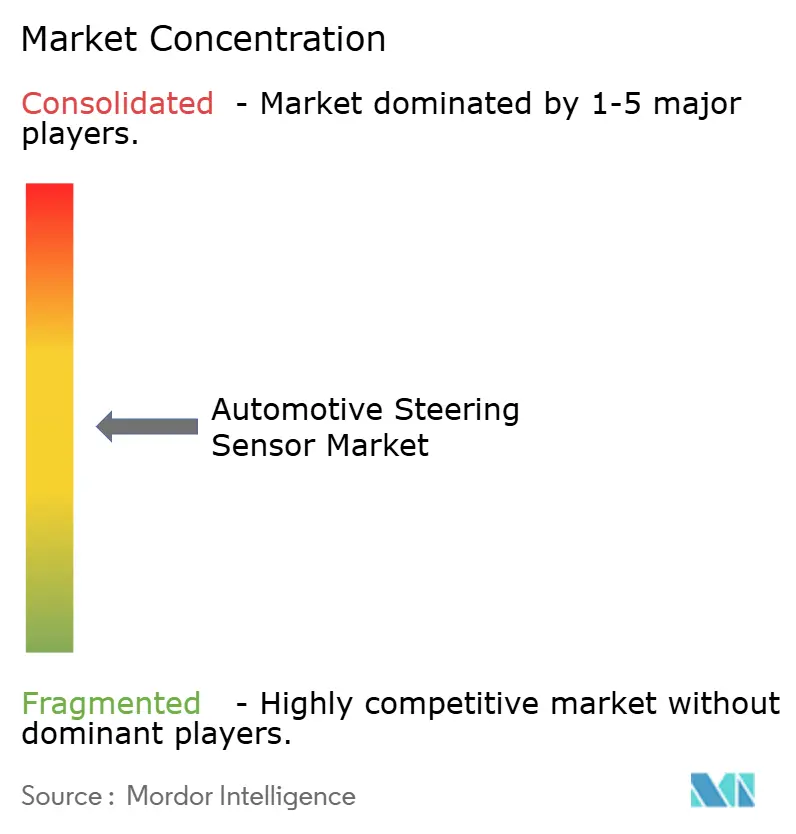
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive-Lenkungssensoren von Mordor Intelligence
Der Markt für Automotive-Lenkungssensoren wurde im Jahr 2025 auf 23,83 Milliarden USD geschätzt, wird im Jahr 2026 auf 24,79 Milliarden USD veranschlagt und soll bis 2031 29,06 Milliarden USD erreichen, was einer CAGR von 4,02 % im Zeitraum 2026–2031 entspricht. Die anhaltende Migration von mechanischen Lenksäulen hin zu elektronisch gesteuerten Systemen unterstützt dieses Wachstum, da Automobilhersteller Lenkungssensoren zunehmend in elektrische Servolenkungen (EPS), Fahrerassistenzsysteme (ADAS) und aufkommende automatisierte Fahrplattformen integrieren. Die zunehmende Elektrifizierung von Fahrzeugen erhöht den Bedarf an präzisen Lenkpositions-, Drehmoment- und Winkelmessungen zur Unterstützung reaktionsfähiger und effizienter Steuerungssysteme weiter.
Wichtigste Erkenntnisse des Berichts
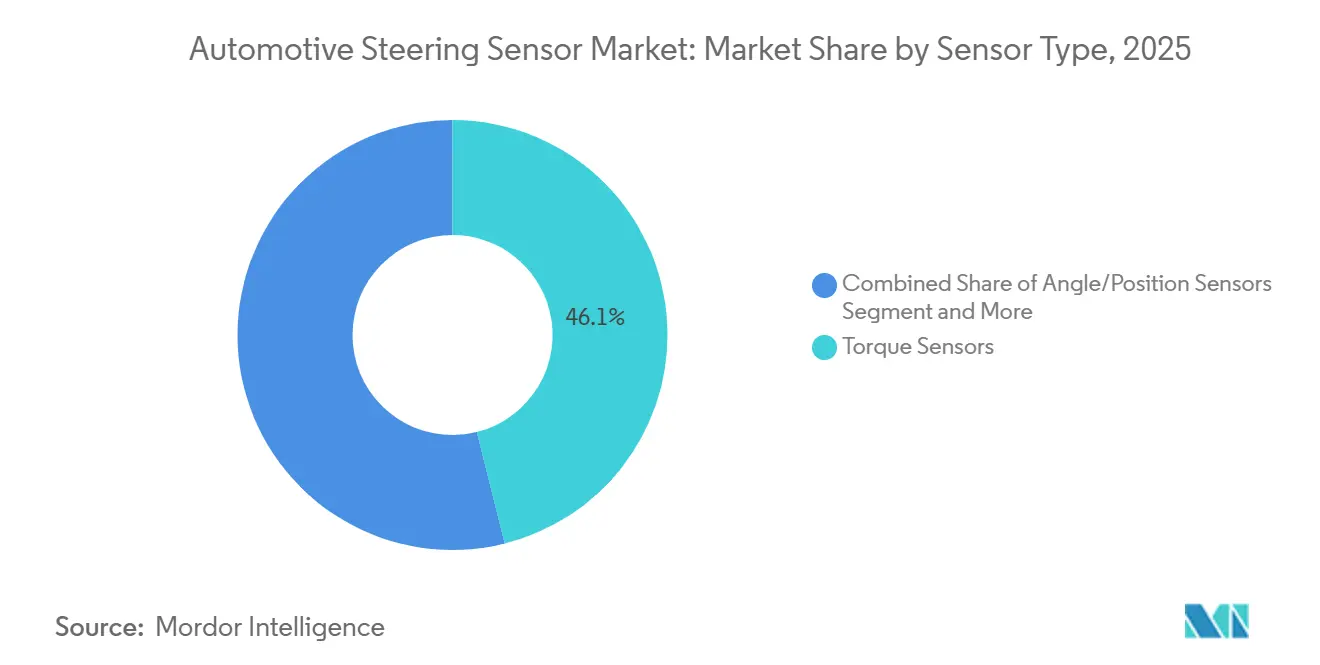
- Nach Sensortyp erfassten Drehmomentsensoren im Jahr 2025 einen Anteil von 46,10 % am Markt für Automotive-Lenkungssensoren, während kapazitive Sensierlösungen im Zeitraum 2026 bis 2031 voraussichtlich mit einer CAGR von 12,95 % wachsen werden.
- Nach Fahrzeugtyp führten Personenkraftwagen im Jahr 2025 mit einem Marktanteil von 46,85 % am Markt für Automotive-Lenkungssensoren; Geländefahrzeuge stellen das am schnellsten wachsende Segment mit einer CAGR von 9,75 % bis 2031 dar.
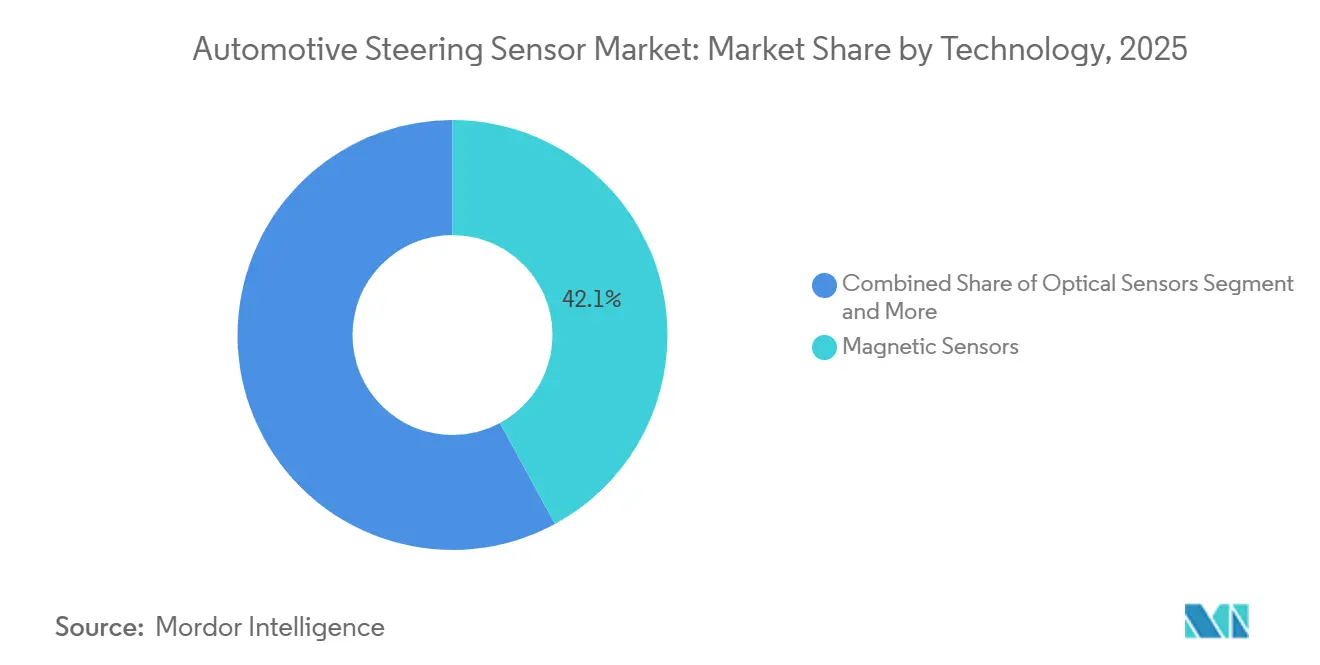
- Nach Technologie dominierten Magnetsensoren den Markt für Automotive-Lenkungssensoren im Jahr 2025 mit einem Anteil von 42,15 %, während Ultraschallsensoren bis 2031 voraussichtlich mit einer CAGR von 13,65 % wachsen werden.
- Nach Anwendung entfiel auf die Lenkwinkelerkennung im Jahr 2025 ein Anteil von 38,10 % am Markt für Automotive-Lenkungssensoren, während Spurhalteassistenzanwendungen mit einer CAGR von 14,45 % bis 2031 beschleunigen.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 54,25 % am Markt für Automotive-Lenkungssensoren, während der Nahe Osten und Afrika bis 2031 mit einer CAGR von 11,05 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Automotive-Lenkungssensoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EPS-Durchdringung über alle Fahrzeugklassen | +1.2% | Global, mit führender Übernahme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verbindliche Sicherheits- und Kraftstoffeffizienznormen | +0.8% | Regulatorischer Schwerpunkt in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| ADAS- und Autonomie-Sensornachfrage | +0.6% | Global, konzentriert in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| Modulare Steer-by-Wire-Nachrüstungen | +0.4% | Frühe Übernahme in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Edge-KI-Sensoren für vorausschauende Wartung | +0.3% | Fertigungszentren im asiatisch-pazifischen Raum, EU-Flottenoperatoren | Langfristig (≥ 4 Jahre) |
| Standardisierte digitale TMR-Sensorschnittstellen | +0.2% | Globales Halbleiter-Ökosystem | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EPS-Durchdringung über alle Fahrzeugklassen
Die Übernahme elektrischer Servolenkungen beschleunigt sich in allen Fahrzeugsegmenten. Diese weit verbreitete Implementierung schafft Nachfrage nach anspruchsvollen Drehmoment- und Winkelsensoren, die eine präzise Kalibrierung der Lenkunterstützung ermöglichen. Die Ausweitung der Technologie auf Geländefahrzeuge stellt einen Paradigmenwechsel dar, da Hersteller von Bau- und Landwirtschaftsmaschinen EPS-Systeme integrieren, um die Ermüdung der Bediener zu reduzieren und die Kraftstoffeffizienz zu verbessern. Im Juli 2026 gab ZF die Produktion seines 100-millionsten elektrischen Servolenkungssystems (EPS) bekannt, was die anhaltende Skalierung von EPS bei Personenkraftwagen, SUVs und leichten Nutzfahrzeugen unterstreicht und auf eine starke Dynamik in diesem traditionell hydraulisch dominierten Segment hinweist.
Verbindliche Sicherheits- und Kraftstoffeffizienznormen
Regulatorische Rahmenbedingungen schreiben zunehmend die Integration fortschrittlicher Lenkungssensoren vor, um Sicherheits- und Umweltstandards zu erfüllen. Die Allgemeine Sicherheitsverordnung der Europäischen Union schreibt Spurhalteassistenzsysteme in allen neuen Fahrzeugen ab 2024 vorEU-Verordnung über Notfall-Spurhalteassistenzsysteme veröffentlicht, InterRegs, interregs.com.">[1], was die Nachfrage nach hochpräzisen Winkelsensoren direkt antreibt, die Lenkradbewegungen mit einer Genauigkeit von 0,1 Grad erkennen können. Ebenso fördern die Corporate Average Fuel Economy-Standards der Vereinigten Staaten die EPS-Übernahme durch Kraftstoffeffizienzkredite, da elektrische Lenksysteme unter typischen Fahrbedingungen 90 % weniger Energie verbrauchen als hydraulische Alternativen. Chinas Mandat für ElektrofahrzeugeCHINAS MANDAT FÜR ELEKTROFAHRZEUGE, ICCT, theicct.org.">[2] weitet diese Anforderungen auf Nutzfahrzeuge aus, wobei Lenkungssensorspezifikationen integraler Bestandteil der Fahrzeugzertifizierungsprozesse werden. ISO-26262-Konformitätsfaktoren erhöhen die Entwicklungskomplexität, stellen jedoch sicher, dass die Sensorzuverlässigkeit den Automotive Safety Integrity Levels entspricht, insbesondere für ASIL-C- und ASIL-D-Anwendungen in autonomen FahrsystemenEin Leitfaden zu Automotive Safety Integrity Levels (ASIL), Jama Software, jamasoftware.com.">[3].
ADAS- und Autonomie-Sensornachfrage
Fortschrittliche Fahrerassistenzsysteme erzeugen eine beispiellose Nachfrage nach mehrachsigen Lenkungssensoren, die Echtzeit-Feedback für automatisierte Lenkeingriffe liefern. Autonome Fahrfunktionen der Stufe 2+ erfordern Sensorfusionsarchitekturen, bei denen Lenkungssensoren Kamera- und Radarsysteme ergänzen, um präzise Spurzentrierung und Notlenkvorgänge durchzuführen. Die Integrationskomplexität erstreckt sich über die Hardware hinaus auf Softwarealgorithmen, die Sensorsignale für die Pfadplanung und Fahrdynamikregelung interpretieren. Mercedes-Benz berichtete vom Einsatz dreifach redundanter Lenkungssensor-Arrays in seinem Drive-Pilot-System, was die Zuverlässigkeitsanforderungen für Autobahnautomatisierungsanwendungen unterstreicht. Dieser Redundanzansatz wird zur Standardpraxis, da Automobilhersteller auf Autonomiestufe 3 und 4 zusteuern, bei denen Sensorausfälle die Sicherheit der Insassen und die Einhaltung gesetzlicher Vorschriften gefährden könnten.
Modulare Steer-by-Wire-Nachrüstungen
Die Steer-by-Wire-Technologie eliminiert mechanische Verbindungen zwischen dem Lenkrad und den Straßenrädern und ermöglicht flexible Fahrzeugarchitekturen und verbesserte Sicherheitsfunktionen. Der modulare Ansatz ermöglicht die Nachrüstung in bestehenden Fahrzeugplattformen und erweitert die Marktchancen über die Neufahrzeugproduktion hinaus. Diese Technologie erfordert anspruchsvolle Sensor-Arrays zur gleichzeitigen Überwachung der Fahrerabsicht, der Fahrdynamik und der Straßenbedingungen, was die Nachfrage nach integrierten Sensormodulen schafft, die Drehmoment-, Winkel- und Geschwindigkeitsmessungen kombinieren. Das Fehlen mechanischer Sicherungssysteme legt kritische Bedeutung auf Sensorzuverlässigkeit und ausfallsicheren Betrieb, was die Übernahme von Tunnelmagnetowiderstandssensoren vorantreibt, die im Vergleich zu herkömmlichen potentiometrischen Designs überlegene Genauigkeit und Haltbarkeit bieten. Frühe Anwender in Premiumfahrzeugsegmenten verzeichnen eine 15-prozentige Verbesserung der Lenkpräzision und eine 25-prozentige Reduzierung der Fahrerermüdung bei längeren Autobahnfahrten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zuverlässigkeits- und Qualifizierungskosten | −0.5% | Global, insbesondere kleinere Zulieferer betreffend | Kurzfristig (≤ 2 Jahre) |
| EMV-/Thermische Probleme in 800-V-Elektrofahrzeugplattformen | −0.4% | Elektrofahrzeug-Fertigungszentren in Europa und China | Mittelfristig (2–4 Jahre) |
| Zollbedingte MR-Sensor-Versorgungsrisiken | −0.3% | US-chinesischer Handelskorridor, EU-Abhängigkeiten | Kurzfristig (≤ 2 Jahre) |
| Kosten für Cybersicherheits-Neugestaltung für CAN FD | −0.3% | Global, konzentriert in vernetzten Fahrzeugsegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zuverlässigkeits- und Qualifizierungskosten
Die Qualifizierung von Automotive-Lenkungssensoren erfordert umfangreiche Testprotokolle, die 18 bis 24 Monate und 2 bis 5 Millionen USD pro Sensorvariante in Anspruch nehmen können, was Barrieren für kleinere Zulieferer schafft und die Innovationsgeschwindigkeit begrenzt. Der Qualifizierungsprozess umfasst Temperaturwechsel von -40 °C bis 150 °C, Vibrationstests über mehrere Achsen und die Validierung der elektromagnetischen Verträglichkeit unter verschiedenen Störbedingungen. Diese Anforderungen wirken sich besonders auf aufkommende Sensortechnologien wie kapazitive und Ultraschalldesigns aus, bei denen Langzeitzuverlässigkeitsdaten im Vergleich zu etablierten magnetischen Sensoransätzen begrenzt sind. Die Kostenlast zwingt Zulieferer dazu, Entwicklungskosten über größere Produktionsvolumina zu amortisieren, was die Sensorkonfiguration für Nischenanwendungen potenziell einschränkt und den Markteintritt für innovative Technologien begrenzt.
EMV-/Thermische Probleme in 800-V-Elektrofahrzeugplattformen
Hochspannungs-Elektrofahrzeugarchitekturen führen zu elektromagnetischen Störproblemen, die die Sensorgenauigkeit beeinträchtigen und kostspielige Abschirmlösungen erfordern. Die 800-V-Systeme erzeugen Schaltfrequenzen bis zu 20 kHz, die die Sensorsignalverarbeitung stören können, was insbesondere Hall-Effekt- und magnetoresistive Designs betrifft, die in unmittelbarer Nähe zu Leistungselektronik betrieben werden. Das Wärmemanagement wird kritisch, da Leistungselektronik in beengten Motorraumumgebungen Wärmelasten von über 85 °C erzeugt, was sich den Betriebsgrenzen standardmäßiger Automotive-Sensorspezifikationen nähert. Diese Herausforderungen treiben die Übernahme von Siliziumkarbid-basierter Leistungselektronik voran, die mit höheren Wirkungsgraden arbeitet, aber Sensordesigns erfordert, die erhöhtem elektromagnetischen Stress und Temperaturwechseln standhalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp: Drehmomentsensoren führen die Markttransformation an
Drehmomentsensoren entfielen im Jahr 2025 auf 46,10 % des Marktanteils für Automotive-Lenkungssensoren, ein Beleg für ihre unverzichtbare Rolle in EPS-Säulen, wo Echtzeit-Fahreraufwandsmessungen Unterstützungskurven zugrunde liegen. Diese Messgeräte liefern hochauflösende analoge oder digitale Ausgaben mit einer Latenz unter 2 ms und ermöglichen eine nahtlose Übergabe zwischen manuellem Eingang und Motorunterstützung. Da sich Kabinendesigns in Richtung Joch-Lenkräder entwickeln, bleibt die Drehmomentsensorpräzision zentral für den Benutzerkomfort und die wahrgenommene Lenknatürlichkeit im Markt für Automotive-Lenkungssensoren.
Umgekehrt skalieren kapazitive Sensoren mit einer CAGR von 12,95 % bis 2031 auf der Grundlage kontaktloser Elektroden, die auf mechanische Teile verzichten und die Lebensdauer in Hochleistungsflotten verbessern. Tunnelmagnetowiderstandstopologien gewinnen bei Premiummarken Anklang für ihre Widerstandsfähigkeit gegen Streufelder, die von 48-V-Generatoren erzeugt werden, während Hybridmodule nun TMR- und kapazitive Kanäle bündeln, um doppelpfadige Redundanz zu bieten. Die durch 65-nm-automotive-qualifizierte CMOS ermöglichte Sensorminiaturisierung ermöglicht die Integration in Lenkradspeichen und schafft Platz für Airbagmodule und Touchscreen-Steuerungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp: Geländefahrzeugsegment treibt Innovation voran
Personenkraftwagen entfielen im Jahr 2025 auf 46,85 % des Marktanteils für Automotive-Lenkungssensoren, gestützt durch globale Leichtfahrzeugvolumina und wachsenden ADAS-Inhalt pro Einheit. Dennoch entwickeln sich Geländefahrzeuge mit einer CAGR von 9,75 %, da Bau- und Landwirtschafts-OEMs Feldgeräte digitalisieren. Bulldozer, Bagger und Reihenkulturtraktoren integrieren GPS-ausgerichtete Lenkautomatisierung, die eine Winkelauflösung unter 0,05 Grad über die volle Rotation erfordert.
Diese Umgebungen setzen härtere Stoß- und Kontaminationslasten als Straßenfahrzeuge voraus und beschleunigen die Migration zu abgedichteten, kontaktlosen Sensorstapeln. Beispielsweise integriert Deeres neueste Traktorserie duale optische Encoder neben TMR-Chips, um eine Genauigkeit unter einem Zentimeter von Überfahrt zu Überfahrt bei autonomer Bodenbearbeitung zu erreichen, was den branchenübergreifenden Technologietransfer unterstreicht, der den Markt für Automotive-Lenkungssensoren heute prägt.
Nach Technologie: Magnetsensoren stehen vor der Ultraschallherausforderung
Magnetische Varianten beherrschten 2025 mit einem Marktanteil von 42,15 % aufgrund jahrzehntelanger Feldzuverlässigkeit bei wettbewerbsfähigen Stückkosten. Hall-Effekt- und anisotrope MR-Familien bleiben grundlegend in EPS-Drehmoment- und Winkelknoten, aber Designmargen schrumpfen unter 800-V-Oberwellenumgebungen. Ultraschallsensoren, die eine CAGR von 13,65 % genießen, umgehen elektromagnetisches Rauschen durch Aussenden hochfrequenter akustischer Impulse, was sie für abschirmungslose Elektrofahrzeugverpackungen attraktiv macht.
Optische Encoder bleiben in Steer-by-Wire-Säulen bestehen, die Reaktionszeiten unter einer Millisekunde erfordern, obwohl ihre empfindlichen Emitter historisch die Übernahme bei hohen Vibrationen begrenzt haben. Kapazitive Scheiben gewinnen in Luxusinnenräumen an Dynamik, wo Designer dünne Profile und integrierte Beleuchtung schätzen. Kontaktpotentiometer erleben einen schrittweisen Rückgang angesichts des Verschleißes über 100.000 Lenkzyklen, überleben jedoch in kostensensiblen Schwellenmarktmodellen, wo der Preis die Lebensdauer im Markt für Automotive-Lenkungssensoren überwiegt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Spurhaltesysteme beschleunigen das Wachstum
Die Lenkwinkelerkennung entfiel im Jahr 2025 auf 38,10 % des Markts für Automotive-Lenkungssensoren und bildet die Grundlage sowohl für menschliche als auch für maschinelle Führungsschleifen. Automatisiertes Parken und adaptive Frontlenkung erweitern die adressierbare Nachfrage weiter, indem sie eine kontinuierliche Winkelüberwachung bei niedrigen Geschwindigkeiten und dynamische Übersetzungsänderungen erfordern.
Spurhalteassistenz ist die am schnellsten wachsende Anwendung mit einer CAGR von 14,45 %, angetrieben durch verbindliche Sicherheitsvorschriften auf beiden Seiten des Atlantiks. Dreifach redundante Winkelencoder in Autobahnpilotprogrammen der Stufe 3 speisen modellprädiktive Regler, die die Trajektorienwartung auch bei plötzlichem Seitenwind überwachen. Drehmoment- und Geschwindigkeits-Feedback ergänzen Kamera-Radar-Daten, um seitliche Grenzen ohne abrupte Korrekturen durchzusetzen, und festigen Sensoren als Hüter des Insassenkomforts und der Einhaltung gesetzlicher Vorschriften im breiteren Markt für Automotive-Lenkungssensoren.
Geografische Analyse
Segment der Personenkraftwagen im Markt für Automotive Steering Sensors
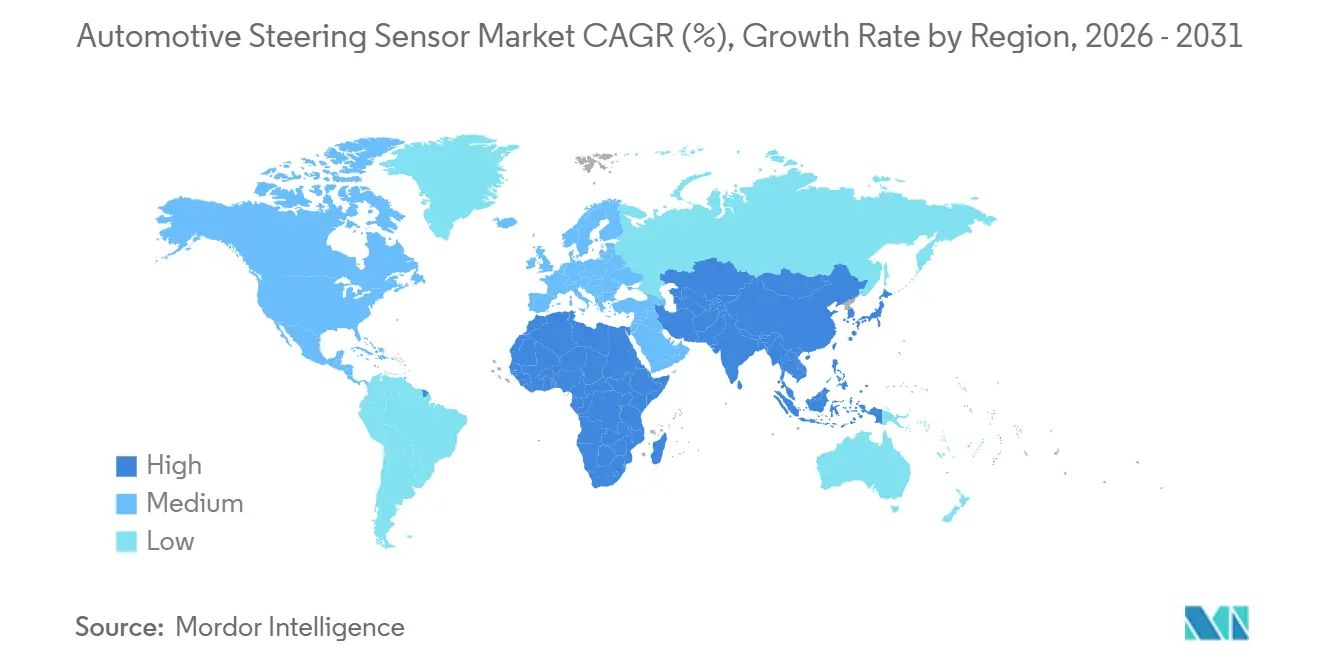
Der asiatisch-pazifische Raum dominiert den Markt für Automotive-Lenkungssensoren mit einem Anteil von 54,25 % im Jahr 2025, angetrieben durch Chinas Position als weltgrößter Automobilproduzent und seine aggressiven Elektrofahrzeug-Adoptionsziele. Die Region profitiert von etablierten Automobillieferketten und staatlichen Politiken zur Förderung der Fahrzeugelektrifizierung, was eine anhaltende Nachfrage nach fortschrittlichen Lenkungssensortechnologien schafft. Chinas Mandat für Elektrofahrzeuge schreibt vor, dass bis 2030 40 % der Neufahrzeugverkäufe elektrisch sein müssen, was die EPS- und Lenkungssensorübernahme in allen Fahrzeugsegmenten direkt vorantreibt. Indiens Automobilsektor trägt erheblich durch sowohl inländischen Verbrauch als auch Exportfertigung bei, wobei Unternehmen wie Tata Motors und Mahindra fortschrittliche Lenksysteme in Nutzfahrzeugplattformen integrieren. Japan behauptet seine Technologieführerschaft durch Unternehmen wie NSK und JTEKT, die innovative Sensorlösungen für globale Automobilmärkte entwickeln.
Der Nahe Osten und Afrika stellen den am schnellsten wachsenden regionalen Markt mit einer CAGR von 11,05 % bis 2031 dar, was wirtschaftliche Diversifizierungsbemühungen und Infrastrukturentwicklungsprogramme widerspiegelt, die die Nachfrage nach Nutzfahrzeugen antreiben. Die Vereinigten Arabischen Emirate führen die regionale Übernahme durch ihre Smart-City-Initiativen und autonomen Fahrzeugtestprogramme an, die fortschrittliche Sensortechnologien erfordern. Saudi-Arabiens Vision-2030-Programm umfasst die Entwicklung der Automobilfertigung und schafft Möglichkeiten für Lenkungssensorlieferanten, lokale Produktionskapazitäten aufzubauen. Südafrikas Automobilindustrie profitiert von etablierter Fertigungsinfrastruktur und Vorzugshandelsabkommen, die die exportorientierte Produktion von Lenkungssystemkomponenten unterstützen.
Europa behauptet eine starke Marktpräsenz durch strenge Sicherheitsvorschriften und Premiumfahrzeugproduktion, die hochleistungsfähige Lenkungssensorlösungen erfordert. Der Fokus der Region auf die Entwicklung autonomen Fahrens schafft Nachfrage nach redundanten Sensorarchitekturen und fortschrittlichen Signalverarbeitungsfähigkeiten. Deutschlands Automobilindustrieführerschaft treibt Innovationen in Lenkungssensortechnologien voran, wobei Unternehmen wie Continental und ZF Lösungen der nächsten Generation für Elektro- und autonome Fahrzeuge entwickeln. Nordamerika verzeichnet ein stetiges Wachstum, angetrieben durch regulatorische Anforderungen an fortschrittliche Sicherheitssysteme und den Übergang zu Elektrofahrzeugplattformen, die anspruchsvolle Lenkungssteuerungstechnologien erfordern.

Wettbewerbslandschaft
Magnetisches Segment im Markt für Automotive Steering Sensors
Der Markt für Automotive-Lenkungssensoren weist eine moderate Fragmentierung auf, wobei der Wettbewerb traditionelle Automobilzulieferer, Halbleiterunternehmen und aufkommende Technologiespezialisten umfasst. Die Marktkonzentration bleibt auf mehrere Ebenen verteilt, wobei etablierte Akteure wie JTEKT Corporation und Robert Bosch GmbH ihre Systemintegrationskompetenz nutzen, während Halbleiterspezialisten, darunter Infineon Technologies und Texas Instruments, sich auf die Entwicklung von Sensor-ICs und Signalverarbeitungslösungen konzentrieren. Diese mehrstufige Struktur schafft Möglichkeiten für vertikale Integration und strategische Partnerschaften, die mechanische Ingenieursfähigkeiten mit fortschrittlichen Halbleitertechnologien kombinieren.
Technologiedifferenzierung entwickelt sich zur primären Wettbewerbsstrategie, wobei Unternehmen stark in kontaktlose Sensortechnologien, Edge-KI-Integration und Fähigkeiten zur vorausschauenden Wartung investieren, die über traditionelle Sensorfunktionen hinausgehen. Die Konvergenz von mechanischer und elektronischer Expertise schafft Weißraum-Möglichkeiten für Unternehmen, die Hardware- und Softwaredomänen überbrücken können, insbesondere in Anwendungen, die Echtzeit-Sensorfusion und adaptive Steuerungsalgorithmen erfordern.
Die Patentaktivität intensiviert sich rund um Tunnelmagnetowiderstandssensoren und kapazitive Messtechniken, wobei Infineon Technologies im Jahr 2024 47 lenkungssensorbezogene Patente angemeldet hat. Aufkommende Disruptoren konzentrieren sich auf softwaredefinierte Sensorarchitekturen, die Over-the-Air-Updates und Anpassungen ermöglichen und traditionelle hardwarezentrierte Ansätze für Sensordesign und -fertigung herausfordern.
Marktführer in der Branche für Automotive Steering Sensors
-
Robert Bosch GmbH
-
DENSO Corporation
-
HELLA GmbH & Co. KgaA
-
AISIN CORPORATION
-
NXP Semiconductors N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Berichtsumfang des globalen Markts für Automotive-Lenkungssensoren
Markt für Automotive Steering Sensors in Nordamerika
Der nordamerikanische Markt für Fahrzeugsensoren zeigt ein robustes Wachstum, das durch fortschrittliche Technologieeinführung und strenge Sicherheitsvorschriften angetrieben wird. Die Vereinigten Staaten führen den regionalen Markt an, gefolgt von Mexiko und Kanada, mit erheblichen Fertigungskapazitäten und der Präsenz großer Automobilhersteller. Der Fokus der Region auf Elektrofahrzeuge und autonome Fahrtechnologien hat die Einführung ausgefeilter Lenkungskomponenten beschleunigt. Die Präsenz wichtiger Marktteilnehmer und eine gut etablierte Automobilfertigungsinfrastruktur treiben weiterhin Innovationen und Marktexpansion in diesen Ländern voran.

Markt für Automotive Steering Sensors in den Vereinigten Staaten
Die Vereinigten Staaten dominieren den nordamerikanischen Markt mit einem Marktanteil von etwa 86 % im Jahr 2024. Als einer der größten Automobilmärkte weltweit profitieren die USA von einer umfangreichen Inlandsproduktion und der Präsenz von 13 großen Automobilherstellern. Die fortschrittlichen Fertigungskapazitäten und die technologische Führungsposition des Landes positionieren es als Schlüsselmarkt für Fahrzeugsensoren. Die zunehmende Einführung von Elektrofahrzeugen und autonomen Fahrtechnologien hat das Marktwachstum weiter beschleunigt. Der Fokus der US-amerikanischen Automobilindustrie auf Sicherheitsfunktionen und Fahrerassistenzsysteme (ADAS) treibt weiterhin die Nachfrage nach ausgefeilten Lenksensortechnologien an.
Markt für Automotive Steering Sensors in Kanada
Kanada erweist sich als bedeutender Akteur im nordamerikanischen Markt mit einer prognostizierten Wachstumsrate von etwa 5 % im Zeitraum 2024–2029. Mit mehr als fünf Montagewerken für Schwerlastfahrzeuge, 540 OEM-Teilherstellern und 400 Händlern behauptet Kanada eine starke Position im Automobilsektor. Der Status des Landes als globaler Marktführer in der Produktion von leichten Fahrzeugen, wobei große Hersteller wie Toyota, Honda, Stellantis, GM und Ford jährlich fast 1,4 Millionen Automobile produzieren, bietet erhebliche Möglichkeiten für Hersteller von Servolenkungssensoren. Der bedeutende Beitrag des Automobilsektors zum Bruttoinlandsprodukt des Landes und die starke Integration mit dem US-amerikanischen Markt durch Handelsabkommen stärken seine Marktposition weiter.
Markt für Automotive Steering Sensors in Europa
Der europäische Markt für Fahrzeugsensoren zeigt ein starkes Wachstumspotenzial, das durch strenge Sicherheitsvorschriften und die zunehmende Einführung von Fahrerassistenzsystemen angetrieben wird. Deutschland führt den Markt an, gefolgt von Frankreich, dem Vereinigten Königreich und Russland. Der Fokus der Region auf Elektromobilität und autonome Fahrtechnologien hat erhebliche Möglichkeiten für Lenksensorhersteller geschaffen. Die Präsenz großer Automobilhersteller und laufende technologische Innovationen treiben weiterhin das Marktwachstum in diesen Ländern voran.
Markt für Automotive Steering Sensors in Deutschland
Deutschland behauptet seine Führungsposition im europäischen Markt mit einem Marktanteil von etwa 20 % im Jahr 2024. Der robuste Automobilfertigungssektor des Landes, gepaart mit erheblichen Investitionen in Elektro- und autonome Fahrzeugtechnologien, treibt das Marktwachstum voran. Der Fokus deutscher Automobilhersteller auf Innovation und fortschrittliche Sicherheitsfunktionen hat eine starke Nachfrage nach ausgefeilten Lenksensorsystemen geschaffen. Die Präsenz großer Automobilzulieferer und laufende Forschungs- und Entwicklungsaktivitäten im Bereich autonomer Fahrtechnologien stärken Deutschlands Marktposition weiter.
Markt für Automotive Steering Sensors in Frankreich
Frankreich zeigt ein starkes Wachstumspotenzial mit einer erwarteten Wachstumsrate von etwa 6 % im Zeitraum 2024–2029. Der Automobilsektor des Landes profitiert von einer steigenden Nachfrage nach Luxusfahrzeugen und einer wachsenden Einführung von SUVs, die mit fortschrittlichen Lenksystemen ausgestattet sind. Der Fokus französischer Automobilhersteller auf Elektromobilität und autonome Fahrtechnologien schafft erhebliche Möglichkeiten für Lenksensorhersteller. Die starke Automobilfertigungsbasis des Landes und der Schwerpunkt auf technologische Innovation treiben weiterhin das Marktwachstum voran.
Markt für Automotive Steering Sensors im Asien-Pazifik-Raum
Der Asien-Pazifik-Raum stellt einen bedeutenden Markt für Fahrzeugsensoren dar, der durch rasche Industrialisierung und steigende Fahrzeugproduktion angetrieben wird. China führt den regionalen Markt an, gefolgt von Japan, Indien und Südkorea. Der wachsende Fokus der Region auf Elektrofahrzeuge und autonome Fahrtechnologien schafft erhebliche Möglichkeiten für Lenksensorhersteller. Die Präsenz großer Automobilhersteller und steigende Investitionen in fortschrittliche Automobiltechnologien treiben weiterhin das Marktwachstum in diesen Ländern voran.
Markt für Automotive Steering Sensors in China
China behauptet seine Position als größter Markt im Asien-Pazifik-Raum, angetrieben durch erhebliche Investitionen in die Automobilfertigung und die Produktion von Elektrofahrzeugen. Der robuste Automobilsektor des Landes, unterstützt durch staatliche Initiativen zur Förderung von Elektro- und autonomen Fahrzeugen, schafft erhebliche Möglichkeiten für Lenksensorhersteller. Die Präsenz großer inländischer und internationaler Automobilhersteller und laufende technologische Fortschritte stärken Chinas Marktposition weiter.
Markt für Automotive Steering Sensors in Indien
Indien erweist sich als der am schnellsten wachsende Markt im Asien-Pazifik-Raum, angetrieben durch rasche Industrialisierung und steigende Automobilproduktion. Der wachsende Fokus des Landes auf Elektromobilität und die steigende Nachfrage nach Fahrzeugen mit fortschrittlichen Sicherheitsfunktionen schafft erhebliche Möglichkeiten für Lenksensorhersteller. Die Präsenz großer Automobilhersteller und steigende Investitionen in die Entwicklung von Automobiltechnologien treiben weiterhin das Marktwachstum voran.
Markt für Automotive Steering Sensors in Südamerika
Der südamerikanische Markt für Automotive Steering Sensors zeigt ein stetiges Wachstumspotenzial, wobei Brasilien und Argentinien als wichtige Beitragsländer fungieren. Brasilien erweist sich sowohl als größter als auch als am schnellsten wachsender Markt in der Region, angetrieben durch steigende Automobilproduktion und wachsende Nachfrage nach Fahrzeugen mit fortschrittlichen Sicherheitsfunktionen. Der Fokus der Region auf Elektromobilität und steigende Investitionen globaler Automobilhersteller schaffen erhebliche Möglichkeiten für Lenksensorhersteller. Die Präsenz großer Automobilmontagewerke und der wachsende Schwerpunkt auf Fahrzeugsicherheitsfunktionen treiben weiterhin das Marktwachstum in diesen Ländern voran.
Markt für Automotive Steering Sensors im Nahen Osten und Afrika
Die Region Naher Osten und Afrika zeigt wachsendes Potenzial im Markt für Automotive Steering Sensors, wobei die Vereinigten Arabischen Emirate und Saudi-Arabien als wichtige Beitragsländer fungieren. Saudi-Arabien erweist sich sowohl als größter als auch als am schnellsten wachsender Markt in der Region, angetrieben durch steigende Investitionen in die Automobilfertigung und eine wachsende Nachfrage nach Luxusfahrzeugen. Der Fokus der Region auf Elektromobilität und der wachsende Schwerpunkt auf Fahrzeugsicherheitsfunktionen schafft erhebliche Möglichkeiten für Lenksensorhersteller. Staatliche Initiativen zur Förderung der Automobilfertigung und steigende Investitionen globaler Automobilhersteller treiben weiterhin das Marktwachstum in diesen Ländern voran.
Marktführer im Bereich Automotive-Lenkungssensoren
Führende Unternehmen im Markt für Automotive Steering Sensors
Der Markt für Fahrzeugsensoren wird von prominenten Akteuren wie Robert Bosch GmbH, Continental AG, DENSO Corporation, HELLA GmbH & Co. KGaA und NXP Semiconductors angeführt, die durch kontinuierliche Innovation und strategische Partnerschaften starke Marktpositionen aufgebaut haben. Diese Unternehmen investieren stark in Forschung und Entwicklung, um fortschrittliche Lenkwinkelsensortechnologien zu entwickeln, die sich in aufkommende autonome und elektrische Fahrzeugplattformen integrieren lassen. Die Branche erlebt einen bedeutenden Trend hin zur Entwicklung ausgefeilterer Sensorlösungen, die Fahrerassistenzsysteme (ADAS) und autonome Fahrfähigkeiten unterstützen. Unternehmen erweitern ihren Fertigungsstandort, insbesondere in aufstrebenden Märkten wie China und Indien, um von der wachsenden Automobilproduktion und der zunehmenden Einführung elektronischer Servolenkungssysteme zu profitieren. Strategische Kooperationen zwischen Sensorherstellern und Automobil-OEMs werden zunehmend üblich, um maßgeschneiderte Lösungen gemeinsam zu entwickeln und langfristige Lieferbeziehungen sicherzustellen.
Konsolidierter Markt mit starken regionalen Akteuren
Der Markt für Automotive Steering Sensors weist eine relativ konsolidierte Struktur auf, die von großen multinationalen Konzernen mit diversifizierten Produktportfolios dominiert wird, die mehrere Automobilkomponenten und -systeme umfassen. Diese großen Akteure nutzen ihre umfangreichen Forschungskapazitäten, etablierten Beziehungen zu Automobilherstellern und globalen Vertriebsnetze, um ihre Marktpositionen zu behaupten. Der Markt umfasst auch spezialisierte Sensorhersteller, die sich auf die Entwicklung innovativer Lösungen für spezifische Anwendungen innerhalb des Segments der Lenkungskomponenten konzentrieren, obwohl ihr Marktanteil im Vergleich zu den Branchenriesen relativ kleiner bleibt.
Die Branche hat erhebliche Fusions- und Übernahmeaktivitäten erlebt, die insbesondere darauf abzielen, technologische Fähigkeiten und geografische Reichweite zu erweitern. Unternehmen erwerben oder fusionieren zunehmend mit Technologieunternehmen, um ihre Position in aufkommenden Bereichen wie elektrischen Servolenkungssystemen und autonomen Fahrtechnologien zu stärken. Regionale Akteure, insbesondere im Asien-Pazifik-Raum, gewinnen durch strategische Partnerschaften mit globalen Akteuren und Investitionen in lokale Fertigungskapazitäten an Bedeutung, was ihnen hilft, inländische Märkte effektiver zu bedienen und gleichzeitig ihre internationale Präsenz schrittweise auszubauen.
Innovation und Integration als Treiber für zukünftigen Erfolg
Der Erfolg im Markt für Fahrzeugsensoren hängt zunehmend von der Fähigkeit der Unternehmen ab, integrierte Lösungen zu entwickeln, die mehrere Sensortechnologien kombinieren und dabei Zuverlässigkeit und Kosteneffizienz gewährleisten. Hersteller müssen sich auf die Entwicklung von Sensoren konzentrieren, die sich nahtlos in verschiedene Fahrzeugplattformen integrieren lassen und sowohl aktuelle als auch zukünftige Lenkungssystemarchitekturen unterstützen. Die Fähigkeit, umfassende Lösungen bereitzustellen, die aufkommende Anforderungen für autonomes Fahren, Elektrofahrzeuge und verbesserte Sicherheitsfunktionen erfüllen, wird entscheidend für die Aufrechterhaltung eines Wettbewerbsvorteils sein. Unternehmen müssen auch in den Aufbau starker Beziehungen zu Automobil-OEMs und Tier-1-Zulieferern investieren und dabei die Flexibilität bewahren, sich an sich schnell entwickelnde technologische Standards anzupassen.
Marktteilnehmer müssen ihre Investitionen in die Entwicklung neuer Technologien sorgfältig mit Kostenüberlegungen abwägen, da der Preisdruck seitens der Automobilhersteller erheblich bleibt. Die zunehmende Konzentration der Automobilhersteller und ihre wachsende Verhandlungsmacht erfordern strategische Ansätze zur Aufrechterhaltung der Gewinnmargen bei gleichzeitiger Erfüllung anspruchsvoller technischer Spezifikationen. Regulatorische Anforderungen im Zusammenhang mit Fahrzeugsicherheit und Umweltstandards werden immer strenger und erfordern, dass Unternehmen sicherstellen, dass ihre Sensorlösungen den sich entwickelnden globalen Standards entsprechen und dabei wettbewerbsfähig in der Preisgestaltung bleiben. Der Erfolg wird auch von der Fähigkeit der Unternehmen abhängen, effiziente Lieferketten aufzubauen und die Produktionsflexibilität aufrechtzuerhalten, um potenzielle Störungen und sich ändernde Marktanforderungen zu bewältigen.
Aktuelle Branchenentwicklungen
- Oktober 2022: Hitachi Astemo Co. Ltd entwickelte einen Prototyp eines Lenkgeräts in einem Steer-by-Wire-System, das das herkömmliche Lenkrad eliminiert.
- Juli 2022: TDK Corporation entwickelte einen kleinen analogen Winkelsensor TAS4240 mit Tunnelmagnetowiderstand (TMR) für Automobile und Industrieanlagen. Für Automobilanwendungen soll der TAS4240 als Sensor eingesetzt werden, der den Winkel und die Position von bürstenlosen Gleichstrommotoren und Permanentmagnetmotoren erkennt, die in Servolenkungssystemen, Bremskraftverstärkern und anderen Anwendungen eingesetzt werden.
- Januar 2022: Tokai Rika Co. Ltd (Tokai Rika) gab die Entwicklung einer „Steer-by-Wire-Steuereinheit” bekannt, die mit Steer-by-Wire-Systemen kompatibel ist, die Lenkbefehle über elektrische Signale an die Reifen übertragen.
- Dezember 2021: Denso Corporation gab die Lieferung von Gierratensensoren an Lexus-Flaggschiffmodelle für 2022 bekannt. Der Sensor wird in Lexus-Modellen wie Lexus LC500, Lexus LC500H, Lexus RC300 und Lexus RC300H eingebaut.
- August 2021: ZF Friedrichshafen AG demonstrierte ein multifunktionales Fahrerassistenzsystem, das adaptiven Tempomat (ACC), Spurwechselassistent und ESP-Fähigkeit integriert. Mit seinem ausgefeilten 360-Grad-Umgebungserfassungssystem, das Kurzstreckenradarsensoren an den vier Ecken des Fahrzeugs verwendet, ermöglicht es sichere, halbautonome Überholmanöver.


Berichtsumfang des globalen Markts für Automotive-Lenkungssensoren
Lenkungssensoren sind für die Überwachung und den Betrieb des Lenksystems sowie für Fahrerüberwachungszwecke konzipiert. Diese Lenkungssensoren befinden sich in der Lenksäule und helfen dabei, wichtige Daten über die Schläfrigkeit des Fahrers, den Radwinkel und die Radpositionierung an den Bordcomputer des Fahrzeugs zu senden.
Der Markt für Automotive-Lenkungssensoren ist segmentiert nach Sensortyp (Drehmomentsensoren, Winkel-/Positionssensoren, Geschwindigkeitssensoren und weitere), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, mittelschwere und schwere Nutzfahrzeuge sowie Geländefahrzeuge), Technologie (kontaktierende Sensoren, Magnetsensoren, optische Sensoren, Ultraschallsensoren, kapazitive Sensoren und weitere), Anwendung (Lenkwinkelerkennung, Lenkmomentsensorik, Lenkpositionsverfolgung, autonomes Notlenken und adaptive Frontlenkung) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Gesundheitsüberwachungssysteme |
| Drehmomentsensoren |
| Intelligente multifunktionale Sensorsysteme |
| Positionssensoren/Winkelsensoren |
| Sonstige Sensortypen |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Kontaktierend |
| Magnetisch |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Sensortyp | Gesundheitsüberwachungssysteme | |
| Drehmomentsensoren | ||
| Intelligente multifunktionale Sensorsysteme | ||
| Positionssensoren/Winkelsensoren | ||
| Sonstige Sensortypen | ||
| Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Technologie | Kontaktierend | |
| Magnetisch | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automotive-Lenkungssensoren im Jahr 2025?
Der Markt für Automotive-Lenkungssensoren wurde im Jahr 2025 auf 23,83 Milliarden USD geschätzt.
Welche CAGR wird für Lenkungssensoren bis 2031 prognostiziert?
Der Marktwert soll zwischen 2026 und 2031 mit einer CAGR von 4,02 % wachsen.
Welche Region führt derzeit die Nachfrage nach Lenkungssensoren an?
Der asiatisch-pazifische Raum erfasste im Jahr 2025 54,25 % des globalen Marktanteils, angetrieben durch Chinas Elektrofahrzeugausbau.
Welcher Sensortyp hält heute den größten Anteil?
Drehmomentsensoren erfassten im Jahr 2025 einen Marktanteil von 46,10 % aufgrund ihrer zentralen Rolle in EPS-Systemen.
Welches Anwendungssegment wächst am schnellsten?
Spurhalteassistenz ist die am schnellsten expandierende Anwendung mit einer CAGR von 14,45 % bis 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
