
Marktgröße und Marktanteil für automotive elektrische Antriebsachsen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 14.37 Milliarden US-Dollar |
| Marktgröße (2031) | 23.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive elektrische Antriebsachsen von Mordor Intelligence
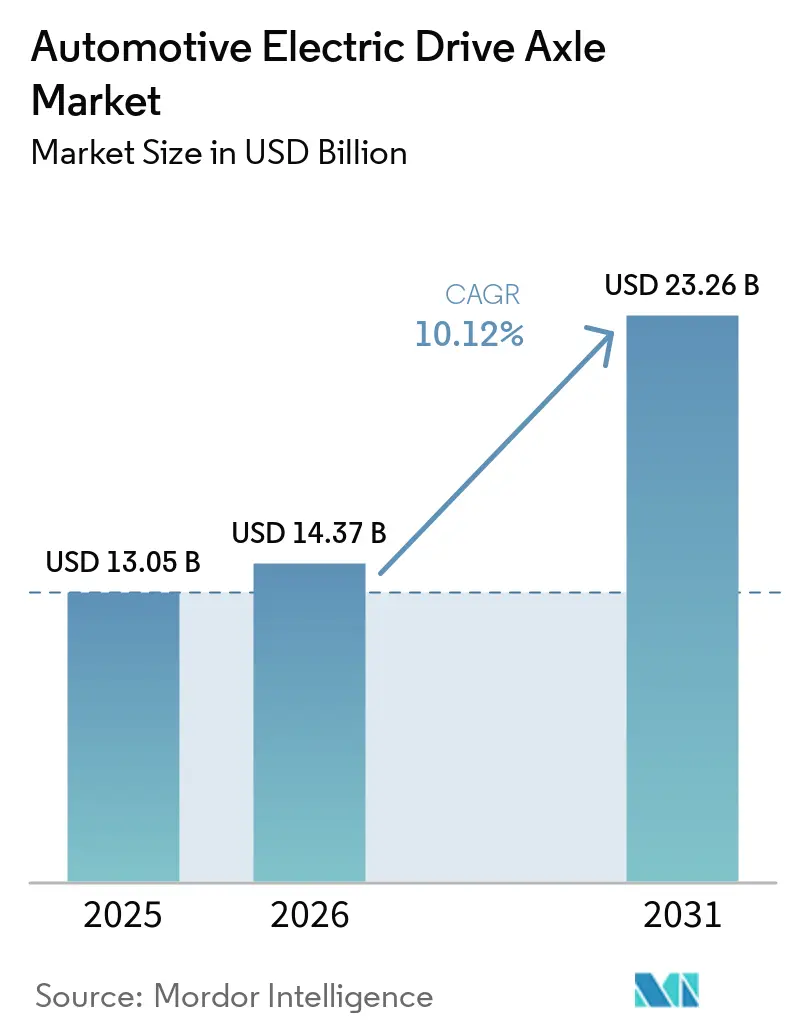
Der Markt für elektrische Antriebsachsen in der Automobilindustrie wurde im Jahr 2025 auf 13,05 Milliarden USD geschätzt und wird voraussichtlich von 14,37 Milliarden USD im Jahr 2026 auf 23,26 Milliarden USD bis 2031 wachsen, bei einem CAGR von 10,12 % während des Prognosezeitraums (2026–2031). Die zunehmende Umstellung auf emissionsfreie Mobilität, verbindliche Flotten-CO₂-Ziele und der beschleunigte Rückgang der Batteriekosten schaffen eine stabile Volumentransparenz für E-Achsen-Lieferanten. Modelleinführungen auf Basis von 800-V-Systemen, der Aufstieg integrierter 4-in-1-Lösungen und der Ausbau der Produktionskapazitäten im asiatisch-pazifischen Raum senken die Kostenkurven und erweitern die adressierbare Nachfrage. Die Wettbewerbspositionierung hängt nun von Kenntnissen im Thermomanagement, Alternativen zu Seltenerdmagneten und der Fähigkeit ab, softwaredefinierte Torque-Vectoring-Funktionen zu integrieren. Nachrüstsätze für Bestandsfahrzeuge, margenstarke Doppelmotoranordnungen für SUVs und Pickups sowie staatliche Subventionen für inländische Antriebsstranginhalte erschließen zusätzliche Umsatzpotenziale im Markt für elektrische Antriebsachsen in der Automobilindustrie.
Wichtigste Erkenntnisse des Berichts
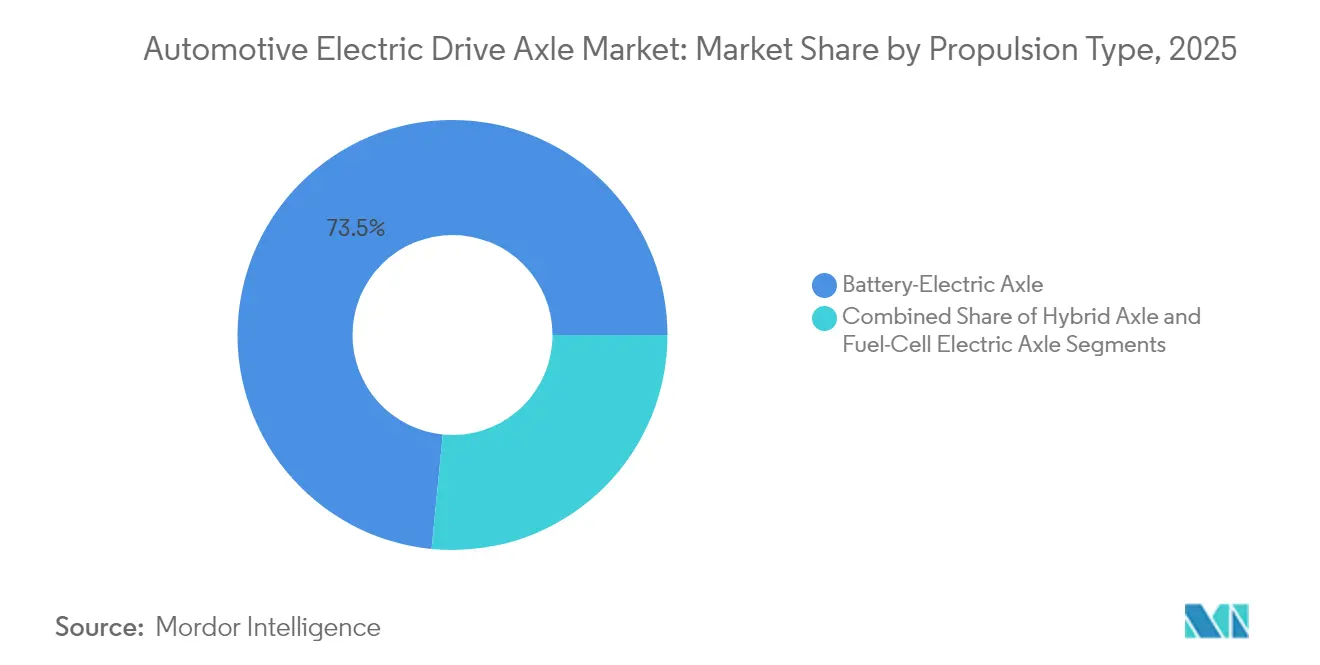
- Nach Antriebsart führten batterieelektrische Achsen mit einem Marktanteil von 73,45 % im Jahr 2025; Brennstoffzellenachsen werden bis 2031 voraussichtlich mit einem CAGR von 11,08 % wachsen.
- Nach Integrationsgrad hielten 3-in-1-Systeme im Jahr 2025 einen Anteil von 42,45 % am Markt für elektrische Antriebsachsen in der Automobilindustrie, während 4-in-1-Konfigurationen bis 2031 voraussichtlich mit einem CAGR von 11,55 % wachsen werden.
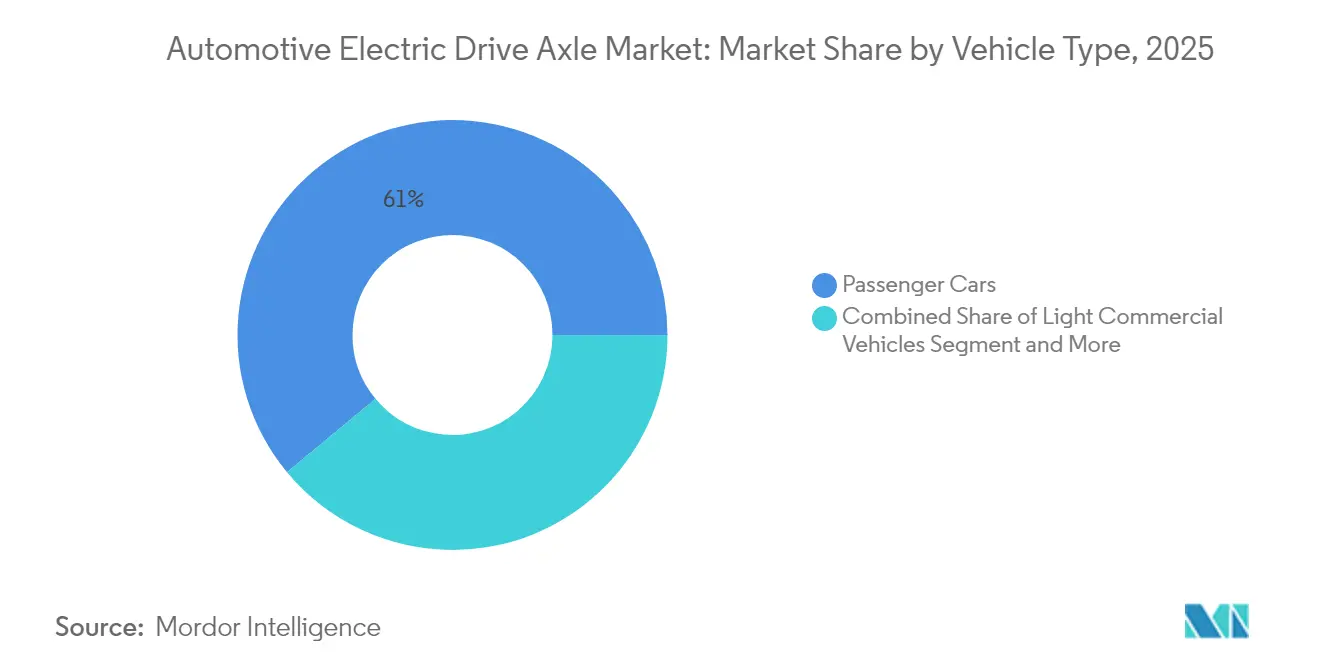
- Nach Fahrzeugtyp entfielen im Jahr 2025 61,02 % des Marktvolumens für elektrische Antriebsachsen in der Automobilindustrie auf Personenkraftwagen; Geländefahrzeuge und Spezialgeräte werden bis 2031 voraussichtlich mit einem CAGR von 10,78 % wachsen.
- Nach Vertriebskanal dominierten OEM-Erstausrüstungseinheiten mit einem Anteil von 88,12 % im Jahr 2025, während Nachrüstsätze für den Aftermarket voraussichtlich mit einem CAGR von 12,35 % wachsen werden.
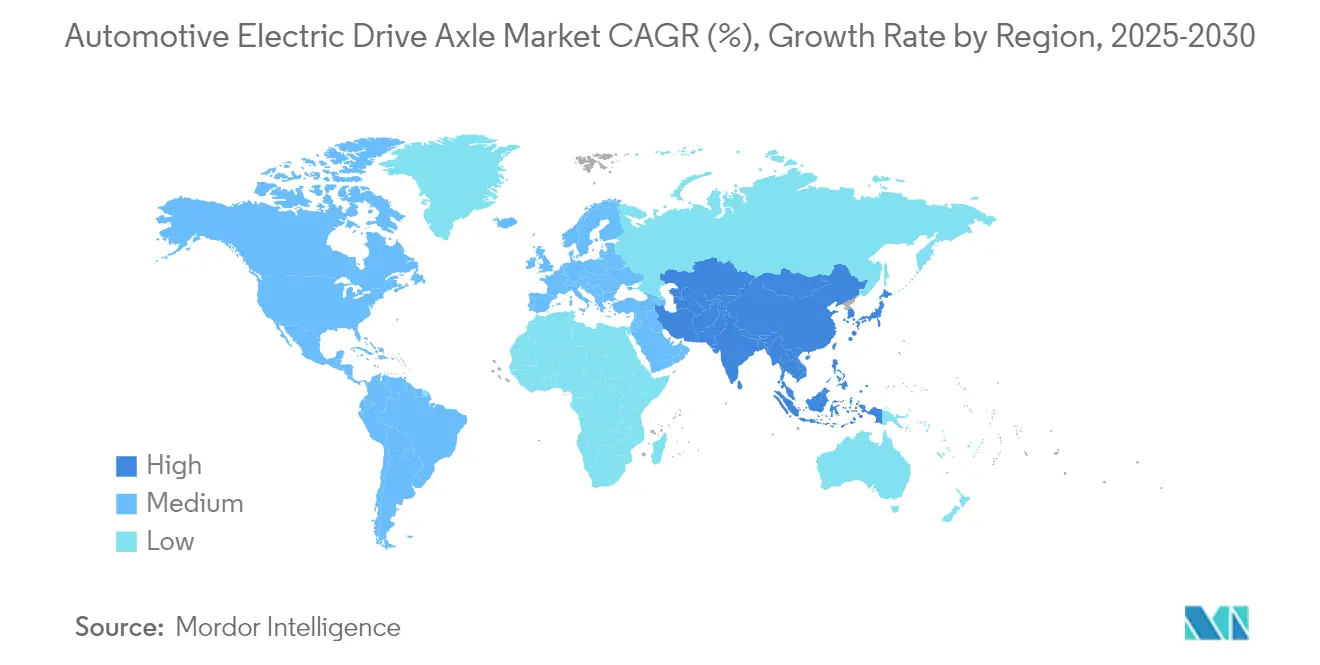
- Nach Geografie entfielen im Jahr 2025 44,70 % des Umsatzes auf den asiatisch-pazifischen Raum, der voraussichtlich mit einem CAGR von 13,24 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Elektrifizierungs-Roadmaps beschleunigen die Nachfrage | +2.1% | Global, angeführt von China, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Null-Emissions-Vorschriften und Kaufanreize | +1.8% | EU, Kalifornien, China, Ausstrahlungseffekte auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Batteriepackkosten fallen unter 80 USD/kWh | +1.5% | Global, höchste Auswirkung in preissensiblen APAC-Märkten | Mittelfristig (2–4 Jahre) |
| Anstieg der Markteinführungen von batterie-elektrischen SUVs und Pickups | +1.2% | Nordamerika, Europa, schrittweise APAC-Übernahme | Kurzfristig (≤ 2 Jahre) |
| 800-V-Architekturen erfordern Achsdesigns der nächsten Generation | +0.9% | Premiumsegmente weltweit, frühe Übernahme in Deutschland und China | Langfristig (≥ 4 Jahre) |
| Monetarisierung von softwaredefiniertem Torque-Vectoring | +0.7% | Entwickelte Märkte mit fortgeschrittener Konnektivitätsinfrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Elektrifizierungs-Roadmaps beschleunigen die E-Achsen-Nachfrage
Verbindliche mehrjährige Produktionsziele globaler Automobilhersteller verschaffen Tier-1-Lieferanten eine ungewöhnlich klare Sicht auf Auftragsvolumina und fördern größere Kapitalaufwendungen für dedizierte E-Achsen-Linien sowie die lokale Beschaffung von Komponenten. BMWs sechste Generation des eDrive für die Neue Klasse steigert die Antriebsstrangeffizienz um 20 % und unterstützt sowohl Hinterrad- als auch Allradanordnungen bei Limousinen, SUVs und kompakten Crossovern. ZF sicherte sich Aufträge im Bereich Hochvolt-E-Mobilität im Wert von 31 Milliarden EUR (ca. 33,5 Milliarden USD) und demonstriert damit, wie festgelegte Roadmaps direkt in verbindliche, bankfähige Verträge für Lieferanten im Markt für elektrische Antriebsachsen in der Automobilindustrie umgewandelt werden.
Staatliche Null-Emissions-Vorschriften und Kaufanreize
Verbindliche Verkaufsquoten und hohe Strafen bei Nichteinhaltung machen die Einführung von E-Achsen von einer freiwilligen Entscheidung zu einer regulatorischen Anforderung. Das ZEV-Mandat des Vereinigten Königreichs begann 2024 mit einem Anteil von 22 % an Elektrofahrzeugverkäufen und steigt bis 2035 auf 100 %, unterstützt durch Bußgelder von 15.000 GBP (ca. 19.000 USD) pro nicht konformem Fahrzeug, die die Antriebsstrangkostenaufschläge deutlich übersteigen. Die Advanced Clean Cars II-Regelung Kaliforniens schreibt bis 2035 100 % emissionsfreie Verkäufe bei leichten Nutzfahrzeugen und bis 2036 die vollständige Umstellung von mittelgroßen und schweren Nutzfahrzeugflotten vor und sichert die Nachfrage unabhängig von kurzfristigen Kraftstoffpreisschwankungen [1].
Batteriepackkosten fallen unter 80 USD/kWh und verbessern die Erschwinglichkeit von E-Achsen
Schnelle chemische Verbesserungen, skalierte Zellfabriken und politische Anreize treiben die Packkosten gemeinsam in Richtung der kritischen Schwelle von unter 80 USD/kWh, die die Kostenparität im Gesamtkostenvergleich mit Diesel-Transportern und Kompaktwagen ermöglicht. Das Argonne National Laboratory modelliert einen Rückgang der Kosten von rund 140 USD/kWh im Jahr 2023 auf 86 USD/kWh bis 2035, noch vor Steuergutschriften. Der International Council on Clean Transportation prognostiziert 72 USD/kWh bis 2030, was es Massenkäufern ermöglicht, die inkrementellen Kosten hochintegrierter E-Achsen zu absorbieren[2].
Anstieg der Markteinführungen batterieelektrischer SUVs und Pickups
Die Produktpipelines verlagern sich zunehmend auf margenstarke Trucks und SUVs, die leistungsstarke Dual-Motor- oder E-Beam-Achsen erfordern und den durchschnittlichen Umsatz pro Einheit für Zulieferer steigern. Das nordamerikanische Segment der Elektro-Trucks im Preisbereich von 100.000 USD verzeichnete im ersten Halbjahr 2024 einen Absatz von 58.000 Einheiten – ein sequenzieller Anstieg von 35 %, der die latente Verbrauchernachfrage nach leistungsorientierten Elektrofahrzeugen bestätigt. Der 3-in-1-E-Beam von American Axle & Manufacturing liefert 150 kW und ist direkt kompatibel mit Body-on-Frame-Architekturen und adressiert damit gezielt diese schnell wachsende Nische im Markt für elektrische Antriebsachsen in der Automobilindustrie.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Preisvolatilität bei Seltenerd-Magneten | −1.4% | Global, insbesondere kostensensible Regionen | Kurzfristig (≤ 2 Jahre) |
| Kostenlücke gegenüber konventionellen Antriebssträngen | −1.1% | Schwellenmärkte und preissensible Segmente weltweit | Mittelfristig (2–4 Jahre) |
| OEM-Insourcing engt den adressierbaren Markt für Tier-1-Lieferanten ein | −0.8% | Entwickelte Regionen mit etablierten OEM-Kapazitäten | Mittelfristig (2–4 Jahre) |
| Thermomanagement-Grenzen bei der 4-in-1-Integration | −0.6% | Hochleistungs- anwendungen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Seltenerdmagneten
Starke Schwankungen bei den Preisen für Neodym und Dysprosium beeinträchtigen die Margenprediktabilität und veranlassen Hersteller, auf alternative Magnetchemien oder Erregungstechnologien umzusteigen. Nissan strebt eine Kostensenkung bei Motoren um 30 % an, indem Samarium-Eisen-Magnete eingesetzt werden, um die Abhängigkeit von Lieferketten zu reduzieren, die auf eine einzige geografische Region konzentriert sind. GE Aerospaces 23-kW-Doppelphasen-Magnetmotor eliminiert Dysprosium und verbessert gleichzeitig die Leistungsdichte, was zeigt, dass Leistungskompromisse beim Wechsel weg von Seltenerdmaterialien nicht mehr unvermeidlich sind [3].
Anfängliche Kostenlücke gegenüber konventionellen Antriebssträngen
Der höhere Anschaffungspreis von E-Achsen-Fahrzeugen schreckt Käufer in Regionen mit geringerem verfügbarem Einkommen oder subventioniertem Dieselkraftstoff noch immer ab und verlangsamt den Flottenwechsel. Während die Kosten für Batterien und Wechselrichter sinken, halten zusätzliche Ausgaben für Ladeinfrastruktur und Thermomanagement-Upgrades die Listenpreise über vergleichbaren Fahrzeugen mit Verbrennungsmotor. Lokalisierte Komponentenproduktion, Importzollerleichterungen und Abwrackprämien werden eingesetzt, um die Differenz zu verringern. Dennoch bleibt der Aufpreis bei der Anschaffung ein wesentliches Hemmnis für die Marktdurchdringung in vielen Schwellenmärkten im Markt für elektrische Antriebsachsen in der Automobilindustrie, solange Finanzierungsmechanismen noch nicht ausgereift sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Dominanz batterie-elektrischer Antriebe treibt die Marktentwicklung voranBatterieelektrische Achsen werden voraussichtlich im Jahr 2025 einen Umsatzanteil von 73,45 % ausmachen, was ihre zentrale Rolle im Markt für elektrische Antriebsachsen in der Automobilindustrie unterstreicht. Massenproduktionsvolumen, der Ausbau der Schnellladeinfrastruktur und Richtlinien zugunsten von Fahrzeugen ohne Auspuffemissionen stützen diese Führungsposition. Hybrid-E-Achsen bedienen Übergangs-Lastzyklen, während Brennstoffzellenachsen, obwohl noch in der Anfangsphase, voraussichtlich mit einem CAGR von 11,08 % während des Prognosezeitraums (2026–2031) wachsen werden, angetrieben durch Pilotprogramme für schwere Lkw und Busversuche. Das Marktvolumen für elektrische Antriebsachsen in der Automobilindustrie für Brennstoffzellenplattformen wird voraussichtlich im Einklang mit dem Ausbau der Wasserstoffinfrastruktur wachsen, unterstützt durch Initiativen wie Symbios 400-kW-StackPack für Class-8-Lkw. Kaliforniens Unterstützung für Buseinsätze bestätigt zusätzlich das Langstreckenpotenzial von Brennstoffzellenachsen.
Das wachsende OEM-Interesse an Brennstoffzellen-Reichweitenverlängerern und nationalen Wasserstoffstrategien deutet auf eine schrittweise Erweiterung der Antriebsstrangvielfalt hin. Lieferanten, die modulare Gehäuse sowohl für batterieelektrische als auch für Brennstoffzellenstapel anpassen können, werden das Volumenrisiko absichern, während Flottenoperatoren beide Technologien erproben.



Nach Integrationsgrad:
4-in-1-Systeme setzen sich trotz thermischer Herausforderungen durch3-in-1-Einheiten, die Motor, Getriebe und Wechselrichter vereinen, hielten im Jahr 2025 einen Anteil von 42,45 % und bieten eine kosteneffiziente Bauweise innerhalb der aktuellen Kühlhüllen. Dennoch bevorzugen Kunden-RFQs nun 4-in-1-Anordnungen, die auch Thermokreisläufe integrieren, was das Wachstum in diesem Segment mit einem CAGR von 11,55 % während des Prognosezeitraums antreiben wird. Das Marktvolumen für elektrische Antriebsachsen in der Automobilindustrie im Zusammenhang mit 4-in-1-Designs wird voraussichtlich zunehmen, da Breitbandhalbleiter die Wärmeabfuhr verbessern und kleinere Kühlkreisläufe ermöglichen. Schaefflers Lösung vereint alle Elemente in einem 70-kg-Modul, das in kompakte C-Segment-Fahrzeuge passt.
Die thermische Komplexität schränkt die Einführung in Hochleistungs-Elektrofahrzeugen noch ein, wo anhaltende Leistungslasten separate Kühler erfordern. Lieferanten investieren in Phasenwechselmaterialien und Split-Loop-Architekturen, um die Spitzenleistungsfenster zu erweitern, ohne die Masse zu erhöhen.
Nach Fahrzeugtyp:
Geländefahrzeuganwendungen treiben unerwartetes Wachstum voranPersonenkraftwagen machten im Jahr 2025 61,02 % des Marktanteils aus, angetrieben durch städtische Anreize und eine starke Verbrauchervertrautheit mit elektrischen Limousinen und Crossovern. Leichte Nutzfahrzeuge gewinnen an Bedeutung, da Logistikunternehmen die Null-Emissions-Vorschriften für die letzte Meile einhalten wollen. Der Markt für elektrische Antriebsachsen in der Automobilindustrie verlagert sich auch in Richtung Baustellenmaschinen, da Hersteller von Bau- und Landwirtschaftsgeräten ihre Flotten elektrifizieren, um Lärm- und Emissionsgrenzwerte zu erfüllen. Diese Geländeanwendungen werden voraussichtlich mit einem CAGR von 10,78 % während des Prognosezeitraums (2026–2031) wachsen.
Parker Hannifin kombiniert elektrische Antriebe mit hydraulischen Arbeitsfunktionen für Lader und Bagger und beweist, dass Lastzyklusanforderungen durch sorgfältig abgestimmte Drehmomentkurven erfüllt werden können. Danfoss' 43-kW-Bordladegerät verkürzt die Ausfallzeiten, ein entscheidendes Hindernis für Mietflotten.

Nach Vertriebskanal:
Aftermarket-Nachrüstung gewinnt an DynamikWerkseitig installierte Systeme dominierten im Jahr 2025 mit 88,12 %, da E-Achsen eng mit der Fahrwerkelektronik co-designed werden. Dennoch werden Nachrüstsätze mit einem CAGR von 12,35 % während des Prognosezeitraums an Fahrt gewinnen, da Flotten die Umrüstung als kapitalschonenenden Compliance-Weg betrachten. Valeos Nachrüstsatz kann einen Diesel-Transporter für etwa die Hälfte des Preises eines neuen Elektrofahrzeugs auf elektrischen Antrieb umrüsten. Das Maintain-Repair-Replace-Programm von ZF Aftermarket umfasst Spezialflüssigkeiten, die die Lebensdauer des Wechselrichters verlängern und die Werkstattinstandhaltung vereinfachen.
Regulierungsbehörden in Europa erwägen Steuergutschriften für Nachrüstungen, die, wenn sie in Kraft treten, die Kurve weiter steiler machen könnten. Technische Normen für Crashsicherheit und Cybersicherheit bleiben die entscheidenden Faktoren für eine breite Einführung.
Geografische Analyse
APAC-Markt für elektrische Antriebsachsen in der Automobilindustrie
Der asiatisch-pazifische Raum erzielte im Jahr 2025 44,70 % des Umsatzes und wird mit einem CAGR von 13,24 % wachsen, was ihn zum Gravitationszentrum des Marktes für elektrische Antriebsachsen in der Automobilindustrie macht. China produzierte im Jahr 2024 mehr als 70 % der weltweiten Elektrofahrzeuge und verschafft lokalen E-Achsen-Herstellern unübertroffene Skalenvorteile. Staatliche Subventionen, der inländische Abbau von Batteriematerialien und aggressive Quotenziele sorgen für hohe Anlagenauslastungsraten. Die Region wird voraussichtlich bis 2030 einen bedeutenden Anteil an den weltweiten Elektrofahrzeugverkäufen ausmachen. Japanische Tier-1-Lieferanten schwenken schnell um: Nidec optimiert kleinere Elektromotoren für kostengünstige Mikro-Elektrofahrzeuge, während mittelgroße Lieferanten ihre Forschung und Entwicklung bündeln, um Technologielücken zu schließen.
Nordamerikanischer Markt für elektrische Antriebsachsen in der Automobilindustrie
Nordamerika baut Dynamik rund um elektrische Pickups und politisch getriebene Regelungen für lokale Inhalte auf. Der Inflation Reduction Act knüpft Verbraucherrabatte an regional beschaffte Antriebsstränge und lenkt neue Investitionen in Achsmontagelinen. BorgWarner meldete für das erste Quartal 2025 einen Anstieg der Verkäufe von Elektroprodukten um 47 % im Jahresvergleich, was auf starke Hochläufe in US-amerikanischen OEM-Werken hindeutet. American Axles e-Beam zielt mit einer Ausgangsleistung von 150 kW für Body-on-Frame-Plattformen auf diese Pickup-Welle ab.
Europäischer und ASEAN-Markt für elektrische Antriebsachsen in der Automobilindustrie
Europa behauptet eine Führungsposition im Premium-Elektrofahrzeugbereich, gestützt durch strenge Flotten-CO₂-Vorschriften. Das Mandat für 22 % Elektrofahrzeugverkäufe im Jahr 2024, das bis 2035 auf 100 % steigt, sichert eine stetige Nachfrage nach Achsen trotz eines schwächeren makroökonomischen Umfelds. ZF kooperiert mit IVECO BUS für integrierte Antriebsstranglösungen und umwirbt Foxconn für digitale Fahrwerksysteme. Thermomanagement-Innovationen und die Einführung von 800-V-Systemen prägen Ausschreibungen, da Marken nach erweiterter Reichweite auf deutschen Hochgeschwindigkeitsautobahnen streben. Unterdessen sind aufstrebende ASEAN-Märkte auf einen signifikanten Elektrofahrzeug-CAGR bis 2031 vorbereitet, obwohl Finanzierung und Ladeinfrastruktur reifen müssen, bevor eine großflächige Achsmontage nach Süden verlagert wird.
Regulatorisches Umfeld
Die Nachfrage nach elektrischen Antriebsachsen wird durch verschärfte Null-Emissions- und Sicherheits-Compliance-Regelungen geprägt, die zunehmend elektrische Antriebsstrangleistung, Haltbarkeit und Hochspannungssicherheit vorschreiben, anstatt elektrifizierte Antriebsstränge als Nischenprodukt zu behandeln. In Europa führt die Verordnung (EU) 2024/1257 technische Anforderungen ein, darunter elektrischen Energieverbrauch und Batteriehaltbarkeit, mit verbindlicher Einhaltung für neue Fahrzeugtypen der Klassen M1 und N1 bis zum 29. November 2026. Dieser Zeitplan stärkt den Nachfragesog für OEM-gerechte, integrierte E-Achsensysteme, die auf messbare Effizienz- und Haltbarkeitsziele ausgerichtet sind.
Auch die Konvergenz von Sicherheitsstandards schreitet voran. Die National Highway Traffic Safety Administration der Vereinigten Staaten hat am 20. Dezember 2024 FMVSS Nr. 305a finalisiert, das die Anforderungen an die Integrität elektrischer Antriebsstränge und die REESS-Sicherheit aktualisiert, mit verbindlicher Anwendbarkeit ab dem 1. September 2027 für Fahrzeuge mit einem zulässigen Gesamtgewicht von bis zu 4.536 kg und ab dem 1. September 2028 für schwerere Fahrzeuge. In der EU schreibt die Delegierte Verordnung (EU) 2026/1188 der Kommission die Einhaltung der 03. Änderungsserie der UN-Regelung Nr. 100 für die Sicherheit elektrischer Antriebsstränge vor, die ab dem 7. Juli 2026 gilt, und stärkt die globale Angleichung in Bezug auf Hochspannungsisolierung, elektrische Sicherheit nach Unfällen und standardisierte Notfalldokumentation.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für elektrische Antriebsachsen in der Automobilindustrie erstreckt sich von der vorgelagerten Material- und Geräteversorgung (Seltenerd-Dauermagnete und Kupfer für Motoren, SiC-Leistungshalbleiter und passive Komponenten für Wechselrichter sowie Aluminiumguss- oder -schmiedeteile für Gehäuse) über die mittelstufige mechatronische Fertigung (Statorwicklung, Rotormontage, Präzisionsgetriebe, Wechselrichtermodul und Reinmontage, Abdichtung und Schmierung) bis hin zur nachgelagerten Integration und Distribution. Die direkte OEM-Belieferung dominiert die Volumina, wobei Betriebsflüssigkeiten, Diagnose und Ersatzmodule den Lebenszyklusbedarf unterstützen. Da die Integration auf 3-in-1- und 4-in-1-Architekturen übergeht, kombinieren Lieferanten Motor, Getriebe und Leistungselektronik in einem einzigen Gehäuse, was die Bedeutung streng kontrollierter End-of-Line-Tests für NVH, thermisches Verhalten und funktionale Sicherheit erhöht.
Die Regionalisierung wird ebenfalls sichtbarer, da E-Achsen schwere, hochwertige Baugruppen sind, die von der Nähe zu Fahrzeugmontagewerken und von Programmen für lokale Inhalte profitieren. In Indien unterzeichneten Bosch und Tata Autocomp ein 50:50-Joint-Venture-Abkommen (Vorstandsgenehmigung im März 2026 gemeldet) zur Herstellung von E-Achsen und elektrischen Traktionsmotoren, was die Ausrichtung auf lokale Fertigungsstandorte widerspiegelt. Die OEM-interne Kompetenz prägt weiterhin die Beschaffungsstrategien, darunter BMWs Aufnahme der Serienproduktion von Elektroantriebseinheiten der sechsten Generation in Steyr, Österreich (August 2025). Auf Systemebene verfolgen Tier-1-Lieferanten und spezialisierte Achsenhersteller auch Partnerschaften zur Erweiterung ihrer Kompetenz, wie etwa die Vereinbarung zwischen Garrett Motion und Shaanxi HanDe Axle zur gemeinsamen Entwicklung elektrischer Balkenachsensysteme für Nutzfahrzeuge (April 2025).
Wettbewerbslandschaft
Marktkonzentration
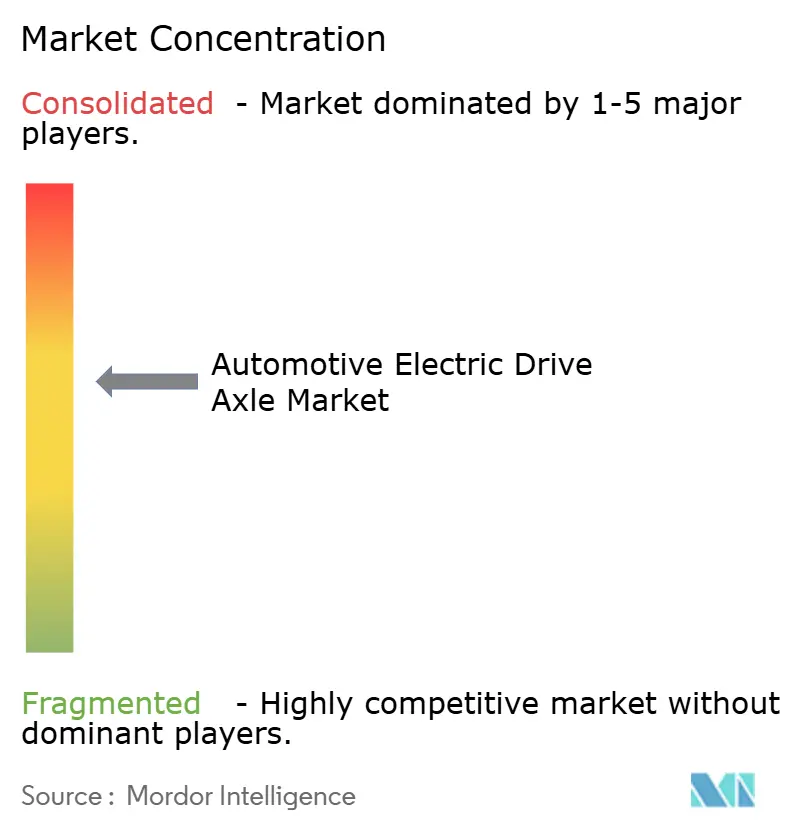
Der Markt für elektrische Antriebsachsen in der Automobilindustrie zeigt eine moderate Konsolidierung, wobei etablierte Tier-1-Lieferanten mit OEM-Insourcing und kostengetriebenen asiatischen Marktteilnehmern konfrontiert sind. ZF, Bosch, Magna und Nidec nutzen umfangreiche Antriebsstrangportfolios, müssen sich jedoch über mechanische Präzision hinaus differenzieren. ZF prüft eine Ausgliederung des Antriebsstrangbereichs und unterzeichnete ein MOU mit Foxconn, das Hardware-Breite mit der Geschwindigkeit der Unterhaltungselektronik verbindet. Bosch erweiterte seine permanentmagnetfreie Motorfamilie, um Kunden vor Seltenerdpreisschwankungen zu schützen. Magnas 93 % effizienter 800-V-eDrive sichert eine Marktposition in deutschen Premiummodellen.
Asiatische Lieferanten, gestützt durch inländische Skaleneffekte, konkurrieren hauptsächlich über den Preis. BYD beginnt, integrierte E-Achsen gebündelt mit LFP-Batteriepaketen zu exportieren, was den westlichen Marktanteil in preissensiblen Segmenten bedroht. Nidecs E-Axle Gen3-Plattform beansprucht eine um 15 % geringere Masse durch den Einsatz von Hairpin-Wicklung und geteilten Kühlkanälen. Die OEM-Vertikalintegration engt die Margen für unabhängige Lieferanten ein; Ford und Mercedes-Benz internalisieren die Elektromotormontage, um geistiges Eigentum zu sichern.
Wachstumsbereiche mit Potenzial umfassen Nachrüstsätze, Geländemaschinen und Abonnement-Software, die über Achsdaten gelegt wird. BorgWarner kooperierte mit FinDreams Battery bei LFP-Paketen, um ein integriertes Antriebsmodul für leichte Lkw anzubieten. Lieferanten, die Mechatronik mit Analytik und Fernaktualisierungen verbinden können, sind am besten positioniert, um Marktanteile zu verteidigen, wenn die Hardware-Margen sinken.
Marktführer im Bereich automotive elektrische Antriebsachsen
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Nidec Corporation
-
Magna International Inc.
-
American Axle & Manufacturing
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Antriebsachsen in der Automobilindustrie Unternehmen in diesem Bericht
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Magna International Inc.
- Nidec Corporation
- American Axle & Manufacturing
- Dana Inc.
- GKN Automotive
- Schaeffler AG
- BorgWarner Inc.
- Aisin Corporation
- Cummins Inc.
- Valeo SA
- Hitachi Astemo
- BYD Co. Ltd.
- Hyundai Mobis
Lesen Sie die Analyse der Elektrische Antriebsachse in der Automobilindustrie-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf die plattformgetriebene Skalierung integrierter Antriebseinheiten und die Lokalisierung der Hochvolt-Antriebsstrangfertigung in der Nähe wichtiger Fahrzeugproduktionszentren. OEM-Investitionen veranschaulichen diesen Wandel: BMW erweiterte die E-Antriebsproduktion in Steyr, Österreich, einschließlich der Serienproduktion auf einer zweiten Elektromotorenlinie im April 2026, und wechselte zum Zweischichtbetrieb, wobei die wöchentliche Produktion im Juli 2026 4.000 Einheiten überstieg. Dieser Hochlauf stärkt die Verfügbarkeit von Versorgung für modulare eDrive-Architekturen. In Europa nahm Audi Hungaria im Juni 2026 die Serienproduktion der MEBeco-Elektroantriebseinheit in seinem Werk in Győr für die MEB+-Plattform der Volkswagen Group auf und stärkt damit die Rolle standardisierter Plattformen bei der Ermöglichung wiederholbarer E-Achsen- und EDU-Beschaffung.
Ein zweiter Chancenbereich umfasst den Aufbau neuer Kapazitäten in aufstrebenden Elektrofahrzeug-Fertigungskorridoren, wo Lokalisierungs- und Kostenziele Raum für regionale Lieferanten und Joint Ventures schaffen. Uno Minda gab im Mai 2026 die Genehmigung bekannt, eine Greenfield-Anlage in Chhatrapati Sambhajinagar, Maharashtra, zur Herstellung von Elektroantriebseinheiten und dedizierten Hybridgetriebsystemen zu errichten, was mit der Marktverschiebung hin zu integrierten Antriebsmodulen übereinstimmt. Neben diesen Kapazitätsbewegungen haben Lieferanten auch Spielraum zur Differenzierung durch magnetfreie oder seltenerdreduzierte Motorarchitekturen und höher integrierte Thermolösungen, was den Druck durch Preisvolatilität bei Seltenerdmagneten und die thermischen Einschränkungen auf 4-in-1-Integrationsniveau widerspiegelt.
Neueste Industrielle Entwicklungen in Markt für elektrische Antriebsachsen in der Automobilindustrie
- Juli 2026: ZF gab die Massenproduktion seines eRE Plus Vier-in-Eins-Reichweitenverlängerungs-Antriebssystems in China bekannt und debütierte das System am Leapmotor D19-Modell. Die Kommerzialisierung unterstreicht die anhaltende Nachfrage nach hochintegrierten Antriebsmodulen, die mehrere Funktionen bündeln, um Bauraum und Montageaufwand zu reduzieren und gleichzeitig Reichweitenverlängerungsanwendungen zu unterstützen.
- April 2026: Valeo eröffnete eine neue Fertigungslinie in Pune, Indien, für integrierte 3-in-1-Elektroantriebssysteme, die mit der Unterstützung der Born Electric-Plattform von Mahindra verbunden ist. Die hinzugefügte lokalisierte Kapazität stärkt Lieferantenstrategien, die auf regionale Inhalte und verkürzte Logistik für schwere Antriebsstrangbaugruppen ausgerichtet sind.
Markt für elektrische Antriebsachsen in der Automobilindustrie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für automotive elektrische Antriebsachsen integrierte E-Achsen-Baugruppen, die zur Fortbewegung von Straßenfahrzeugen eingesetzt werden und typischerweise den Elektromotor, das Untersetzungsgetriebe und die Leistungselektronik in einer einzigen Achsantriebseinheit kombinieren, die an OEMs verkauft wird (und in ausgewählten Fällen als Nachrüstsatz).
Ausschlüsse aus dem Umfang: Radnabenantriebssysteme werden nicht berücksichtigt, und eigenständige E-Motoren, die einer konventionellen Achse hinzugefügt werden, werden nicht als elektrische Antriebsachse behandelt.
Segmentierungsübersicht
- Nach Antriebsart
- Batterie-elektrische Achse
- Hybridachse
- Brennstoffzellen-Elektroachse
- Nach Integrationsgrad
- 2-in-1 (Motor und Getriebe)
- 3-in-1 (Motor, Getriebe und Wechselrichter)
- 4-in-1 (Motor, Getriebe, Wechselrichter und Thermomanagement)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittel- und schwere Nutzfahrzeuge
- Geländefahrzeuge und Spezialgeräte (Bau und Landwirtschaft)
- Nach Vertriebskanal
- OEM-Erstausrüstung
- Nachrüstsätze für den Aftermarket
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer Faktenbasis für die EV- und Hybridproduktion, Annahmen zum Antriebsstranginhalt und den regionalen Fahrzeugmix, der dann auf die tatsächliche Montage von E-Achsen nach Fahrzeugklasse abgebildet wird.
Wir beziehen uns hauptsächlich auf öffentliche Quellen wie IEA-EV-Outlook-Datensätze, nationale Verkehrs- und Fahrzeugzulassungsstatistiken, Veröffentlichungen der US-EPA und der EU zu CO2- und Flottenzielen sowie Handelsquellen wie UN Comtrade für relevante Antriebsstrangkomponentenbewegungen.
Um das Modell nutzbar zu machen, prüfen wir auch Jahresberichte von Unternehmen, Einreichungen, Investorenpräsentationen, Produktkataloge und glaubwürdige Presseberichterstattung zu Integrationstrends (2-in-1, 3-in-1 und 4-in-1) sowie zur typischen Montage nach Fahrzeugklasse. Wenn eine Gegenprüfung bei Zuliefererumsatzaufteilungen, Patentaktivitäten oder Versand- und Handelssignalen erforderlich ist, nutzen wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Versand-Import- und Exportdaten. Diese Desk-Quellen sind nicht erschöpfend, und andere öffentliche Referenzen werden ebenfalls verwendet, um Annahmen während der Arbeit zu klären und zu validieren.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Adoptionskurve integrierter E-Achsen im Vergleich zu anderen elektrischen Antriebslayouts zu überprüfen und Preis- sowie Inhaltsannahmen nach Integrationsgrad und Fahrzeugklasse zu bestätigen. Wir sprechen mit Antriebsstrangzulieferern, OEM-seitigen Ingenieur- und Einkaufsteams sowie Kanalpartnern aus APAC, EMEA und Amerika, sodass etwaige Lücken aus der Desk-Recherche geschlossen werden, bevor die endgültigen Zahlen freigegeben werden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 18 % | APAC: 49 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 23 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Der Markt wird zunächst mithilfe eines Top-down-Nachfragepools aufgebaut, bei dem die Fahrzeugproduktion nach Antriebsstrang in mit E-Achsen ausgestattete Einheiten umgerechnet und dann mithilfe regions- und integrationsspezifischer durchschnittlicher Verkaufspreise in Umsatz übersetzt wird.
Nachdem die Struktur stabil ist, verwenden wir selektive Bottom-up-Näherungen zur Bestätigung der Gesamtwerte, wie z. B. die Aggregation des Umsatzanteils ausgewählter Zulieferer bei E-Achsen, die Überprüfung angekündigter Plattformbeschaffungen und die Validierung des impliziten durchschnittlichen Verkaufspreises multipliziert mit dem Volumen anhand von Interview-Rückmeldungen.
Die wichtigsten Eingangsgrößen sind die BEV- und PHEV-Produktion nach Region, die E-Achsen-Durchdringung nach Antriebsstranglayout (Vorder-, Hinter- und Doppelachsaufbauten), der Mixwechsel von 2-in-1 zu 3-in-1- und 4-in-1-Designs, die Kostenentwicklung bei Magneten und Leistungselektronik sowie die Aufteilung zwischen OEM-Montage und Nachrüstbedarf. Wenn die Datenlage für kleinere Fahrzeugklassen oder Nischenregionen dünn ist, schließen wir Lücken mit Annahmen aus vergleichbaren Märkten und nutzen dann Expertenbewertungen, um unrealistische Sprünge zu vermeiden.
Für die Prognose wird eine Szenarioanalyse verwendet, da politische Zeitpläne, Plattformwechsel und Versorgungsengpässe die Nachfrage schneller verschieben können als ein einzelner linearer Trend. Die Szenarien sind an Variablen geknüpft, auf die Experten reagieren können, wie z. B. EV-Umsatzwachstum, Lokalisierungsanforderungen und erwartete Integrationsupgrades, und werden dann zu einem Basisszenario konsolidiert, das mit den beobachteten Produktions- und Preissignalen konsistent bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie EV-Verkaufstrends, angekündigten Fahrzeugprogrammen sowie Nachrichten zu Zuliefererkapazitäten oder -erweiterungen überprüft. Wenn wir eine große Abweichung feststellen, verfolgen wir diese bis zu den Durchdringungs- oder Preisannahmen zurück.
Ausreißer werden in mehr als einem Schritt überprüft, und wir nehmen erneut Kontakt zu Befragten auf, wenn eine wichtige Eingangsgröße, wie z. B. der Integrationsmix, die Bewegung des durchschnittlichen Verkaufspreises oder der regionale Produktionsanteil, nicht korrekt ausgerichtet erscheint.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen oder unerwartete Verschiebungen im Fahrzeugproduktionsausblick. Vor der Lieferung wird ein abschließender Analysedurchgang durchgeführt, sodass der Datensatz die neuesten öffentlich verfügbaren Indikatoren und die aktuellsten interviewbasierten Validierungen widerspiegelt.
Vergleich der Marktgrößenbestimmung für automotive elektrische Antriebsachsen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen können in diesem Bereich stark variieren, da einige Studien eng verwandte Produktdefinitionen vermischen und auch unterschiedliche Basisjahre und Währungszeitpunkte verwenden. Abweichungen entstehen auch, wenn die Preisgestaltung als flacher Durchschnitt angenommen wird oder wenn die Montage für alle elektrifizierten Fahrzeuge ohne Überprüfung des tatsächlichen Antriebsstranglayouts angenommen wird.
Einige externe Schätzungen kombinieren Radantriebssysteme mit elektrischen Achsantrieben, was die gezählten Systemtypen über integrierte E-Achsen hinaus erweitert. Bei Mordor Intelligence ist der Markt auf integrierte elektrische Antriebsachsenbaugruppen für automotive Anwendungen beschränkt, und Radnabenantriebe sowie eigenständige Motorerweiterungen an einer konventionellen Achse sind ausgeschlossen, sodass der Nachfragepool der tatsächlichen E-Achsen-Montage entspricht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,37 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 7,60 Milliarden USD (2024) | Wird häufig als kombinierter Markt für elektrischen Achsantrieb und Radantrieb dargestellt, was einige integrierte E-Achsen-Konfigurationen ausschließen kann und das Basisjahr auch früher ansetzt, wodurch der angegebene Wert im Vergleich zu einer späteren Jahresgrößenbestimmung reduziert wird. |
| Marktforschungsanbieter B | 15,38 Milliarden USD (2024) | Umfasst typischerweise sowohl elektrische Achsantriebe als auch Radantriebssysteme und verwendet einen breiteren Komponentenrahmen, der angrenzende Architekturen einbeziehen und den Gesamtwert anheben kann, auch wenn die reine integrierte E-Achsen-Montage in einigen Fahrzeugklassen geringer ist. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als System gezählt wird und welches Jahr für die Momentaufnahme verwendet wird. Wenn der Umfang auf integrierte E-Achsen beschränkt und der Adoptions- und durchschnittliche Verkaufspreispfad an die Fahrzeugproduktion und Layout-Überprüfungen geknüpft wird, ist die resultierende Zahl leichter nachzuvollziehen und neu zu berechnen, wenn neue Plattform- und Preissignale entstehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für automotive elektrische Antriebsachsen?
Der Markt hat im Jahr 2026 einen Wert von 14,37 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 23,26 Milliarden USD erreichen.
Welche Antriebsart dominiert den Markt für automotive elektrische Antriebsachsen?
Batterie-elektrische Achsen halten einen Anteil von 73,45 %, weit vor Hybrid- und Brennstoffzellenalternativen.
Warum gewinnen 4-in-1-E-Achsen an Popularität?
Sie integrieren Motor, Getriebe, Wechselrichter und Thermomanagement in einem Modul, reduzieren Gewicht und Kosten und unterstützen gleichzeitig engere Packaging-Anforderungen.
Welche Region wächst am schnellsten bei automotive elektrischen Antriebsachsen?
Der asiatisch-pazifische Raum wird mit einem CAGR von 13,24 % führen, bedingt durch starke politische Unterstützung und großvolumige Elektrofahrzeugfertigung in China.