
Größe und Marktanteile des Marktes für automotive digitale Cockpits
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
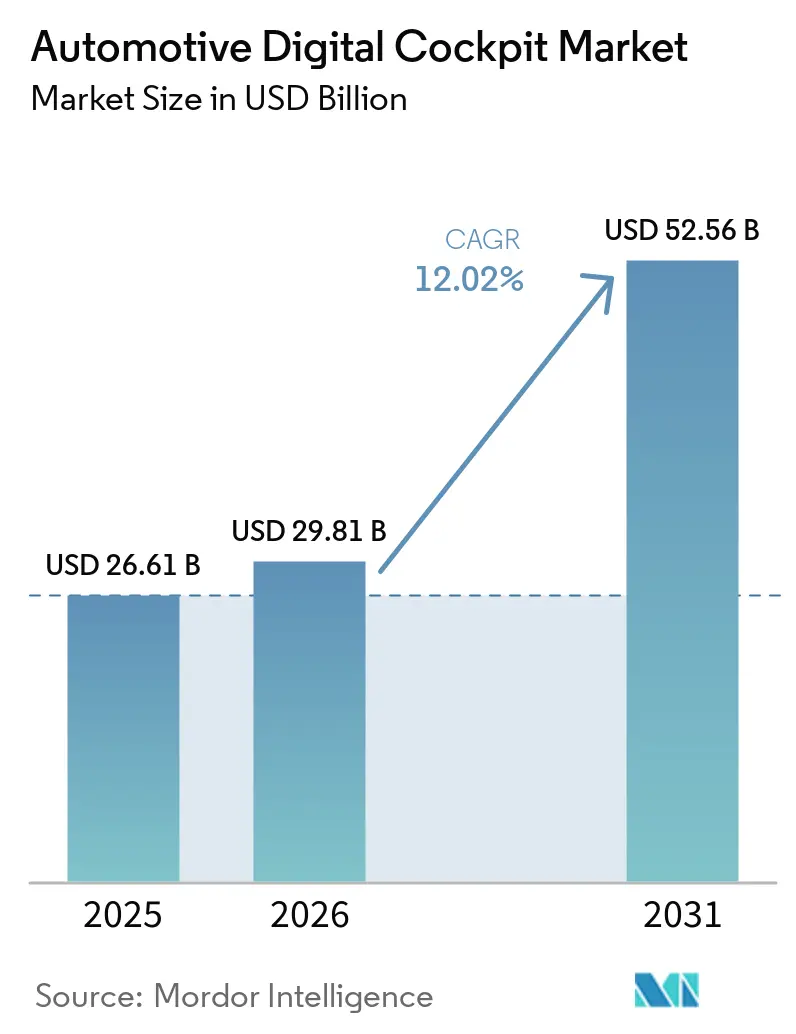
| Marktgröße (2026) | 29.81 Milliarden US-Dollar |
| Marktgröße (2031) | 52.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für automotive digitale Cockpits durch Mordor Intelligence
Die Größe des Marktes für automotive digitale Cockpits wird im Jahr 2026 auf USD 29,81 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 26,61 Milliarden, mit Projektionen für 2031, die USD 52,56 Milliarden zeigen, und wächst mit einem CAGR von 12,02 % über den Zeitraum 2026–2031. Das Marktwachstum ist in der automobilen Entwicklung hin zu softwaredefinierten Fahrzeugen verankert, durch verschärfte Sicherheitsvorschriften und steigende Verbrauchererwartungen an eine nahtlose Konnektivität im Fahrzeug. Automobilhersteller führen Infotainment, Fahrerassistenz und Fahrzeugsteuerungen auf Domain-Controller-Plattformen zusammen, die die Materialkosten senken und gleichzeitig Over-the-Air-Aktualisierungen unterstützen. Batterieelektrische Architekturen beschleunigen die Einführung, indem sie die Leistung und Netzwerkbandbreite bereitstellen, die für hochauflösende Displays und KI-Funktionen erforderlich sind. Die Wettbewerbsintensität steigt, da Halbleiteranbieter, Display-Spezialisten und traditionelle Erstausrüster der Ebene 1 alle darum wetteifern, Cockpits der nächsten Generation zu liefern, was Automobilhersteller dazu veranlasst, langfristige Plattformvereinbarungen zu bevorzugen, die die Einhaltung von Cybersicherheitsvorschriften und die Zertifizierung der funktionalen Sicherheit gewährleisten.
Wichtigste Erkenntnisse des Berichts
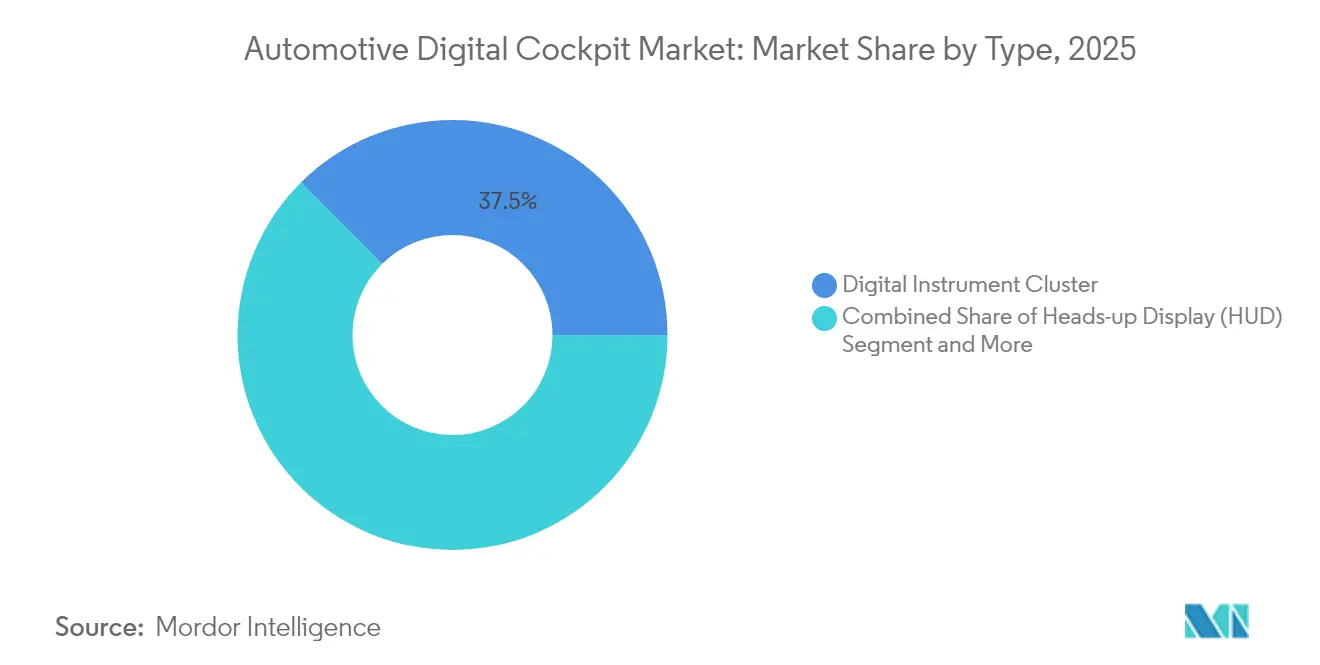
- Nach Typ führten digitale Instrumentencluster den Marktanteil des Marktes für automotive digitale Cockpits mit 37,45 % im Jahr 2025 an, während Head-Up-Displays bis 2031 mit einem CAGR von 18,05 % expandieren sollen.
- Nach Fahrzeugtyp entfielen 68,89 % der Marktgröße des Marktes für automotive digitale Cockpits im Jahr 2025 auf Personenkraftwagen; leichte Nutzfahrzeuge verzeichnen mit einem CAGR von 14,33 % bis 2031 das stärkste Wachstum.
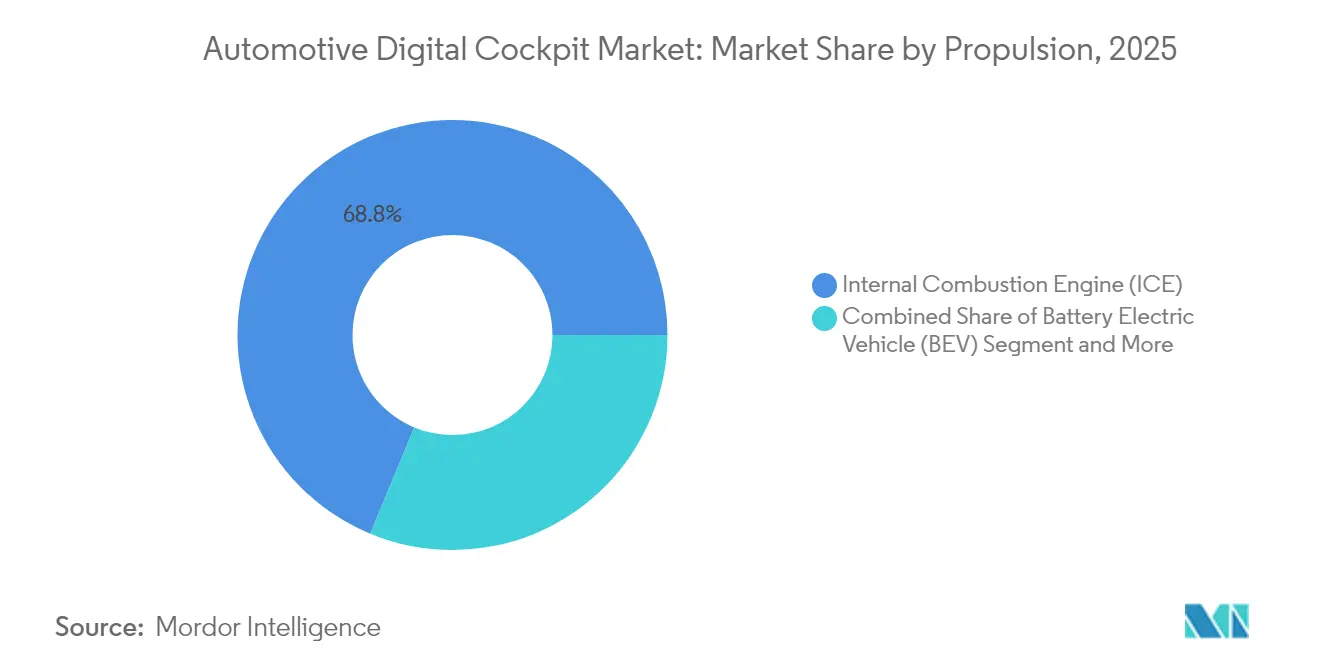
- Nach Antrieb erfassten Fahrzeuge mit Verbrennungsmotor 68,75 % der Marktgröße des Marktes für automotive digitale Cockpits im Jahr 2025, während batterieelektrische Fahrzeuge (BEV) mit einem CAGR von 18,05 % bis 2031 vorankommen.
- Nach Vertriebskanal hielt das OEM-montierte Segment im Jahr 2025 einen Umsatzanteil von 91,25 % am Markt für automotive digitale Cockpits und übertraf Aftermarket-Lösungen mit einem CAGR von 13,58 %.
- Nach Region dominierte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 39,42 % am Markt für automotive digitale Cockpits und soll bis 2031 mit einem CAGR von 14,44 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für automotive digitale Cockpits
Auswirkungsanalyse der Treiber*
| Treiber | (~)% Auswirkung auf den CAGR | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Nachfrage nach immersivem Infotainment | +3.2% | Global, mit Premium-Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Obligatorische ADAS- und Sicherheitsvorschriften | +2.8% | Global, angeführt von den Anforderungen der EU-GSR II und der NHTSA | Kurzfristig (≤ 2 Jahre) |
| Softwaredefinierte Cockpits für Elektrofahrzeuge | +2.1% | APAC-Kernmarkt, Übertragung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zentralisierte Domain-Controller | +1.8% | Global, mit früher Einführung in Premium-Segmenten | Mittelfristig (2–4 Jahre) |
| Einnahmen aus Fahrzeug-Abonnements | +1.4% | Nordamerika und Europa, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Einführung von Android Automotive | +0.9% | Global, mit beschleunigter Einführung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Verbraucherverlangen nach immersivem Infotainment
Automobilhersteller gestalten Fahrzeuginnenräume rund um Mehrbildschirm-Layouts und KI-Sprachassistenten, die Smartphone-Erlebnisse nachahmen. Das Panorama-HUD und das 32:9-Center-Display von TCL CSOT geben einen Ausblick auf die nächste Designsprache, während Hondas kommendes ASIMO OS maschinenlernbasierte Personalisierung einbettet. Inhaltliche Partnerschaften, wie etwa Visteon–TuneIn, fügen dem Armaturenbrett Streaming-Medien hinzu. Premium-Marken verstärken den Trend zusätzlich. So kombiniert beispielsweise das Audi A6 Sportback e-tron ein 11,9-Zoll-Virtual-Cluster mit einem 14,5-Zoll-OLED-Touchscreen für lebhafte Grafiken.
Obligatorische ADAS- und Sicherheitsvorschriften
Regulatorische Vorgaben katalysieren die Integration fortschrittlicher Fahrerassistenzsysteme mit digitalen Cockpit-Plattformen und schaffen Synergien, die sowohl die Sicherheit als auch das Nutzererlebnis verbessern und gleichzeitig die Systemkomplexität reduzieren. Die Aktualisierungen der EU-Allgemeinen Sicherheitsverordnung II schreiben obligatorische Fahrerassistenzfunktionen für alle Personenfahrzeuge vor, die alle intuitiv und in Echtzeit Warnmeldungen ausgeben müssen. Qualcomm und Bosch reagierten darauf mit einem Mixed-Criticality-Computer, der Infotainment- und ADAS-Workloads auf einem SoC vereint und so Latenz und Verkabelung reduziert. Diese Konvergenz wird durch funktionale Sicherheitsstandards wie die ISO-26262-ASIL-B-Konformitätsanforderungen weiter beschleunigt, die Innovationen in Automotive-Display-Technologien und LED-Treiberarchitekturen vorantreiben.
Elektrofahrzeug-Plattformen begünstigen softwaredefinierte Cockpits
Elektrofahrzeuge verfügen über zentralisierte Stromversorgung und Ethernet-Backbones, die mehr als 50 Steuergeräte in wenige Domain-Controller konsolidieren – eine Verschiebung, von der Intel behauptet, sie reduziere die Kabellänge um 60 %, während Energie für Breitband-Displays freigesetzt wird. Stellantis prognostiziert, dass die Softwareeinnahmen bis 2030 auf EUR 20 Milliarden ansteigen werden, getrieben durch cockpitbasierte digitale Dienste. Chinesische Fahrzeughersteller verstärken den Trend zusätzlich, indem sie softwaredefinierte Cockpits nutzen, um ihr Angebot zu differenzieren.
Zentralisierte Domain-Controller senken die Materialkosten
Die Zusammenführung von Infotainment, ADAS und Cluster-Rendering auf einer einzigen Platine reduziert die Komponentenanzahl, die Validierungszyklen und den langfristigen Wartungsaufwand. Die Kostenvorteile erstrecken sich über die Hardware hinaus auf die Softwareentwicklung und -wartung, da zentralisierte Plattformen gemeinsame Rechenressourcen und vereinfachte Over-the-Air-Aktualisierungsmechanismen ermöglichen. Das Einstiegs-Referenzdesign von Infineon und MediaTek erfüllt ASIL-B und zeigt, wie Massenmarktfahrzeuge Zugang zu Mehrbildschirm-Paketen erhalten, während die Vorabkosten gesenkt werden.
Auswirkungsanalyse der Hemmfaktoren*
| Hemmfaktor | (~)% Auswirkung auf den CAGR | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Systemkosten | -2.1% | Global, mit erheblichen Auswirkungen auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datenschutzrisiken | -1.8% | Nordamerika und EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Engpässe bei SoCs auf fortschrittlichen Prozessknoten | -1.6% | Global, mit kritischen Auswirkungen auf Premium-Segmente | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Ablenkung von Fahrern | -1.2% | EU und Nordamerika, mit regulatorischem Übertragungseffekt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten für System und Validierung
Die Erreichung der ISO-26262-ASIL-B-Zertifizierung für Cockpit-Displays erfordert redundante Stromversorgungsschienen, Tests zur Fehlerinjektion und umfassende Software-Audits, die allesamt die nicht wiederkehrenden Engineering-Kosten in die Höhe treiben. HARMAN allein beschäftigt mehr als 500 Ingenieure für Cockpit-Programme, was die Arbeitsintensität unterstreicht. Kleinere Fahrzeughersteller verzögern die Markteinführung, und einige Auslaufmodelle wurden in Europa zurückgezogen, als 2024 neue Cybersicherheitsregeln in Kraft traten.
Eskalation von Fahrzeug-Cybersicherheits- und Datenschutzhaftungen
UN-ECE-R155/R156-Vorschriften und gleichwertige EU-Statuten verpflichten Automobilhersteller, Sicherheitslücken mindestens 10 Jahre lang zu beheben, was die laufenden Kosten erhöht. Die erweiterte Zusammenarbeit von BlackBerry mit Marelli zeigt die Hinwendung zu abgehärteten Mikro-Kerneln und Intrusion-Detection-Gateways im Cockpit. Datenschutzbestimmungen erfordern nun On-Screen-Einwilligungsabläufe und lokalisierte Cloud-Speicherung, was die Softwarekomplexität erhöht, aber Service-Einnahmen für Compliance-Tools eröffnet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mehrbildschirm-Integration treibt die Premium-Einführung voran
Im Jahr 2025 entfielen auf digitale Instrumentencluster 37,45 % des Marktanteils im Markt für automotive Digital Cockpit und dienten als primäre Schnittstelle für Geschwindigkeit, Reichweite und ADAS-Warnungen. Head-up-Displays hingegen setzen das Tempo mit einer CAGR von 18,05 %, angetrieben durch die OEM-Nachfrage nach automotive Cockpit-Elektronik und Augmented-Reality-Overlays, die den Blick der Fahrer nach vorne lenken. Der Markt für Digital Cockpit verlagert sich zudem hin zu Panorama-CIDs, fahrgastorientierten PIDs und kamerabasierten Fahrerüberwachungsmodulen, die zur Erfüllung der Euro-NCAP-Bewertungen für Fahreraufmerksamkeit beitragen.
Center-Stack-Bildschirme erstrecken sich mittlerweile über 15 Zoll hinaus, ermöglicht durch höhere Pixeldichten und energiesparende LTPO-Backplanes, die die Wärmeentwicklung begrenzen. Envisics' holographisches HUD der zweiten Generation debütierte im Cadillac Lyriq 2024 von GM und verdeutlicht den segmentübergreifenden Trickle-down einst exklusiver Technologien. TCL CSOTs 32:9-Kombidisplay vereint Instrumentencluster und Infotainment auf einer einzigen Oberfläche und kündigt eine weitere Komponentenkonsolidierung an. Die wachsende Nachfrage nach immersiven Erlebnissen garantiert, dass Multi-Display-Pakete ein Wachstumshebel für den Markt für Digital Cockpit bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp: Nutzfahrzeugsegmente beschleunigen die Digitalisierung
Im Jahr 2025 führten Personenkraftwagen den Markt für automotive digitale Cockpits an, sicherten einen Anteil von 68,89 % und verzeichneten ein jährliches Wachstum von 13,92 %. Verbraucher erwarten nun dieselben cloudgebundenen Dienste in einem kompakten Kleinwagen, die sie früher nur in Luxuslimousinen sahen, was Volumenmarken zwingt, die Cockpit-Funktionslisten zu erweitern. Die Einführung des Marktes für digitale Cockpits in leichten Nutzfahrzeugen beschleunigt sich, da Flottenbetreiber eine Telematikintegration suchen, die Routenplanung mit der Überwachung des Fahrerzustands verbindet.
Mittel- und Schwerlastkraftwagen erfordern zunehmend elektronische Fahrtenschreiber, und Domain-Controller-Cockpits erfüllen dieses Mandat und unterstützen gleichzeitig die Analyse der vorausschauenden Wartung. Die Einführung von 21 Modellen mit selbst entwickelten Cockpit-Chips durch BYD zeigt, wie kostenoptimierte Designs in Nutzfahrzeuge und Pickups skalieren. Diese Divergenz bedeutet, dass leichte Nutzfahrzeuge Personenkraftwagen beim inkrementellen Stückzahlwachstum überholen können, obwohl letztere die Marktgröße für digitale Cockpits weiterhin dominieren.
Nach Antrieb: Elektrofahrzeug-Plattformen ermöglichen fortschrittliche Integration
Im Jahr 2025 dominierten Fahrzeuge mit Verbrennungsmotor mit einem Anteil von 68,75 % den Markt für automotive digitale Cockpits. Dennoch werden viele neue Fahrzeuge mit Verbrennungsmotor mittlerweile mit Over-the-Air-fähigen Domain-Controllern geliefert, um die Kabinenelektronik zukunftssicher zu machen. Batterieelektrische Fahrzeuge werden voraussichtlich bis 2031 die höchste Wachstumsrate von 18,05 % verzeichnen, da flache Bodenarchitekturen Platz für größere Displays und zonale Leistungsverteilung schaffen. Elektrofahrzeug-Plattformen liefern stabile 48-V- oder Hochspannungsschienen, die die aktive Matrix-Mini-LED-Hintergrundbeleuchtung und GPU-reiche Rechencluster vereinfachen.
Hybridfahrzeuge fungieren als Brücke und teilen Elektrofahrzeug-Annehmlichkeiten wie Plug-in-Firmware-Aktualisierungen, während sie vorhandene 12-V-Leitungssätze nutzen. Die Verschiebung hin zur Elektrifizierung beschleunigt die Cockpit-Innovation, da Automobilhersteller die Möglichkeiten des Neuentwurfs von Elektrofahrzeug-Plattformen nutzen, um Cockpit-Architekturen der nächsten Generation umzusetzen, die bei herkömmlichen Fahrzeugen nur schwer nachzurüsten wären.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: OEM-Integration dominiert die Marktstrategie
Im Jahr 2025 dominierten OEM-eingebaute Systeme den Markt für automotive digitale Cockpits mit einem Anteil von 91,25 % und sollen aufgrund ihrer Ausrichtung auf die fahrzeugweite E/E-Architektur mit einem CAGR von 13,58 % wachsen. Automobilhersteller validieren Cybersicherheit, funktionale Sicherheit und Konsistenz der Benutzeroberfläche, bevor ein Modell das Werk verlässt, wodurch viele Integrationsprobleme vermieden werden, die bei Nachrüstungen auftreten.
Die Aftermarket-Nachfrage besteht fort, bedient von Nischen-Upgrade-Spezialisten, die 12,3-Zoll-TFT-Cluster für neuere Pickups oder Luxus-SUVs anbieten. Die zunehmende Verschlüsselung von fahrzeuginternen Netzwerken und zentralen Rechenarchitekturen bedeutet jedoch, dass Nachrüstoptionen schrumpfen. Folglich wird das zukünftige Marktvolumen für digitale Cockpits OEM-zentriert bleiben, wobei sich die Aftermarket-Kanäle auf Zubehör statt auf vollständige Domain-Controller-Ersetzungen konzentrieren.
Geografische Analyse
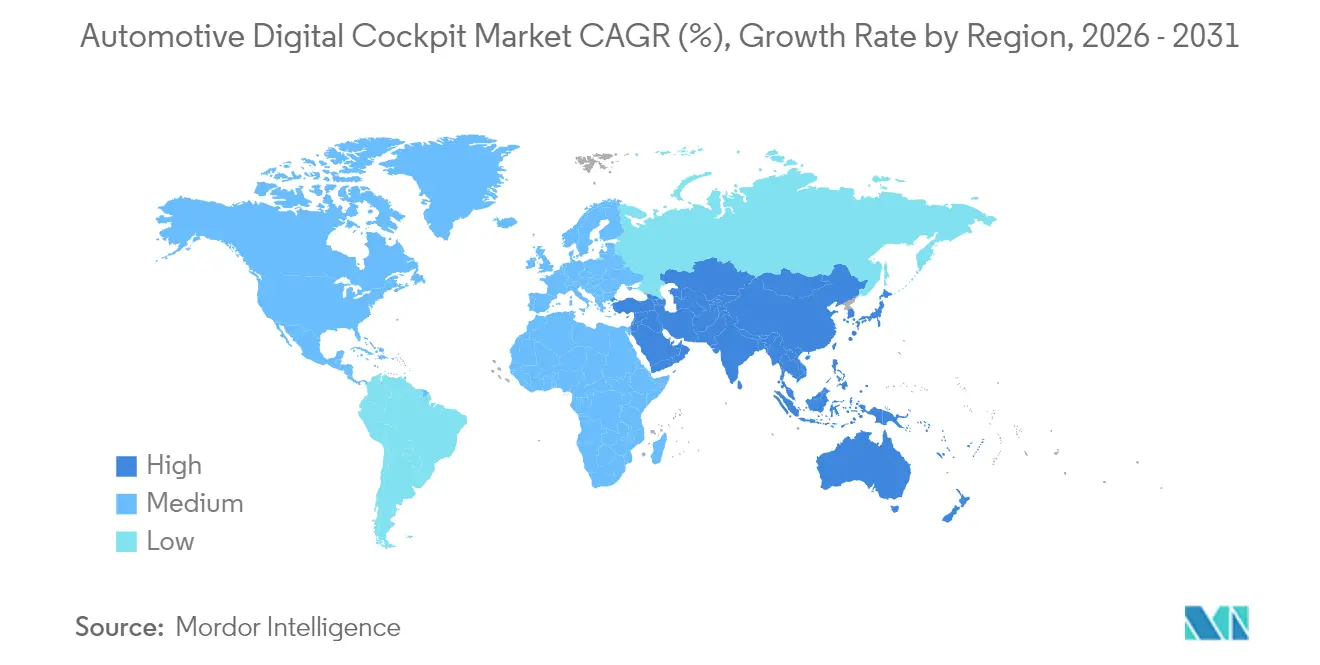
Im Jahr 2025 dominierte die Region Asien-Pazifik den Markt für digitale Cockpits mit einem Anteil von 39,42 % am weltweiten Umsatz. Die Prognosen deuten auf eine robuste Wachstumsrate von 14,44 % CAGR für die Region hin, die sich bis 2031 erstreckt. Chinas Elektrofahrzeug-Boom, angetrieben durch aggressive Subventionen und lokale Komponentenökosysteme, hat inländische Marken zu Exporteuren von Cockpit-Technologie gemacht; Volkswagen, GM und Nissan haben chinesische HMI-Stacks für lokale Marktvarianten lizenziert. Japan stärkt den Software-Vorsprung der Region: DENSO plant, den Softwareumsatz bis 2035 auf JPY 800 Milliarden zu vervierfachen, und Toyotas Arene OS zielt darauf ab, modellübergreifende Kabinenentlebnisse zu bieten.
Europa wird voraussichtlich ein mittleres Tempo beibehalten, angetrieben durch die Führungsrolle des Kontinents bei Premium-Marken, die Cockpit-Forschungs- und Entwicklungsbudgets verankern. Die EU-Allgemeine Sicherheitsverordnung II erzwingt die Einführung intelligenter Cluster, die obligatorische Warnmeldungen anzeigen können. Die Compliance-Kosten bleiben jedoch hoch; mehrere Nischenmodelle wurden 2024 aus der Produktion genommen, nachdem Cybersicherheitsregeln in Kraft traten. Deutsche Fahrzeughersteller begegnen dem, indem sie Ressourcen auf digitalfirst-Plattformen konzentrieren, wie etwa die BMW NEUE KLASSE, die benutzerorientierte HUDs gegenüber analogen Armaturen priorisiert.
Nordamerika wird voraussichtlich einen stetigen CAGR von 8,94 % liefern. Die großen SUV- und Pickup-Segmente der Region erfordern hochhelle Displays, die bei direkter Sonneneinstrahlung sichtbar sind, was Innovationen bei optischer Verklebung und entspiegelnden Beschichtungen antreibt. Die erweiterten NCAP-Kriterien der NHTSA fügen Kriterien für Totwinkel, Spurhalteassistenz und Fußgängernotbremsung hinzu, was fortschrittliche HMIs effektiv vorschreibt. Unterdessen verdeutlichen die auf USD lautenden Softwareumsatzziele von Stellantis, wie cockpitgebundene digitale Dienste zu einem zentralen Margenbeitrag werden können.

Regulatorisches Umfeld
Typgenehmigungs- und Verbrauchersicherheitsrahmenwerke verknüpfen digitale Cockpit-Architekturen zunehmend mit Cybersicherheit und Software-Update-Governance. UNECE UN R155 (Cybersecurity Management System) und UN R156 (Software Update Management System) verlangen von OEMs und Zulieferern den Nachweis geprüfter Managementprozesse für die Fahrzeugcybersicherheit und OTA-Update-Kontrollen, nicht nur Tests auf Komponentenebene. Ein wichtiger Compliance-Meilenstein ist der 1. Juli 2024, ab dem die Cybersicherheitsanforderungen der UN R155 für bestimmte neu ausgestellte Fahrzeugtypen gelten und secure-by-design Cockpit-ECUs, Incident-Response- und Patching-Prozesse in der gesamten Lieferbasis stärken.
Normen und Leitlinien prägen zudem die Softwareentwicklung und Validierung von Cockpits. ISO 24089:2023 für das Software-Update-Engineering von Straßenfahrzeugen unterstützt die Einhaltung der UN R156, mit einer im Juli 2024 veröffentlichten Änderung 1, während die US NHTSA Cybersecurity Best Practices for the Safety of Modern Vehicles (aktualisiert 2022) weithin als Referenz für risikobasierte Sicherheit in vernetzten Infotainment- und Anzeigesystemen genutzt wird. In Europa werden Leitlinien der UK Vehicle Certification Agency sowie Dienstleistungen Dritter zur Konformitätsbewertung und Zertifizierung (einschließlich der Programme von TÜV SÜD und UL Solutions rund um SUMS und Update-Engineering) zunehmend genutzt, um die Bereitschaft zur Typgenehmigung nachzuweisen, was die Lieferantenauswahl für Cockpit-Domänensteuergeräte und HMI-Software-Stacks beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für digitale Fahrzeugcockpits beginnt mit Halbleiter-IP, SoCs, Speicher, Displaypanels, Touch-Controllern, optischen Verbundmaterialien sowie Kamera- und Sensormodulen. Sie setzt sich fort mit der Tier-1-Integration von Cockpit-Domänensteuergeräten, Kombiinstrumenten, HUD-Optiken, Telematikeinheiten und Software-Stacks (Betriebssystem, Middleware, HMI, Sicherheit), gefolgt von der OEM-Validierung für funktionale Sicherheit und Cybersicherheit und schließlich der Werksmontage über OEM-Kanäle. Die Plattformkonsolidierung verstärkt die Kopplung zwischen Compute- und Softwarelieferanten, wobei OEMs zunehmend langfristige Plattformvereinbarungen abschließen, um fortschrittliche Compute-Knoten zu sichern und Zertifizierungsnachweise wie ISO 26262 sowie kaskadierte Cybersicherheitsanforderungen über Multi-Display-Systeme hinweg abzustimmen.
Jüngste Partnerschafts- und Lokalisierungsaktivitäten zeigen, dass sich die Kette rund um zentralisierte Compute- und softwaredefinierte Fahrzeugprogramme neu ordnet. Im Mai 2026 erweiterte Stellantis seine Partnerschaft mit Qualcomm, um Snapdragon Digital Chassis-Plattformen in Architekturen der nächsten Generation einzusetzen, die Cockpit-, Konnektivitäts- und Fahrerassistenzbausteine umfassen, und baute zudem die Zusammenarbeit mit Applied Intuition aus, um Vehicle OS und Cabin Intelligence in die STLA Brain-Plattform zu integrieren. Im Juli 2026 unterzeichneten Kakao Mobility und Renault Korea eine Absichtserklärung zur gemeinsamen Entwicklung von In-Vehicle-Infotainment- und Navigationstechnologie der nächsten Generation, was die wachsende Rolle von Software- und Kartierungspartnern neben traditionellen Tier-1-Integratoren widerspiegelt. Unabhängig davon werden Navigationsökosysteme zunehmend grenzüberschreitend, wie die im November 2025 angekündigte Allianz zwischen HERE Technologies und Amap zeigt, die gemeinsam KI-gestützte Navigations- und Cockpitlösungen für international expandierende chinesische Automobilhersteller entwickeln.
Wettbewerbslandschaft
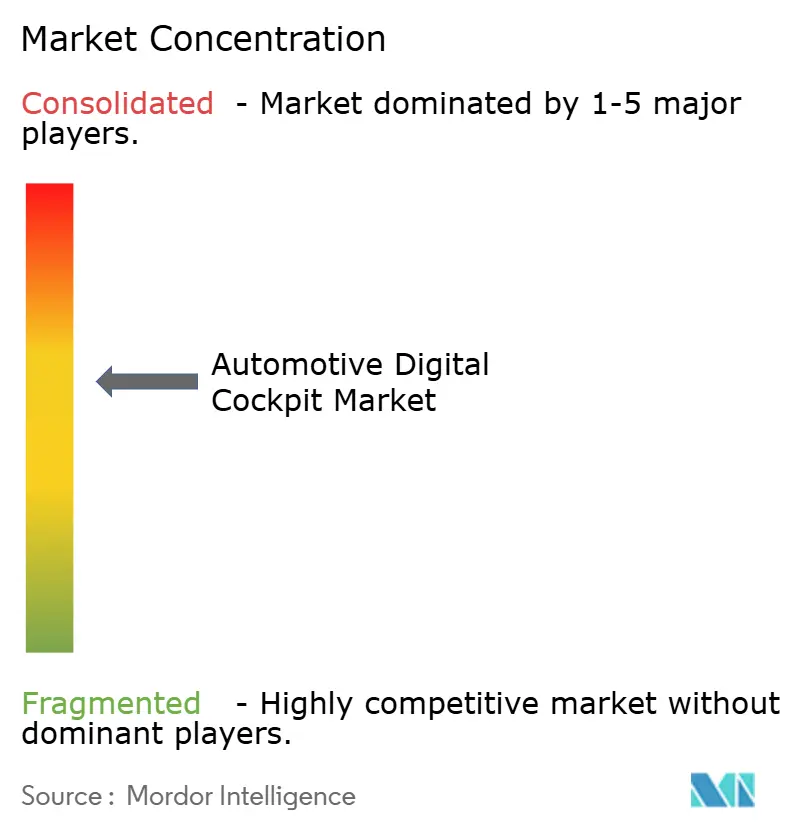
Die Marktkonzentration ist moderat, wobei die fünf größten Lieferanten etwa die Hälfte des kombinierten Marktanteils halten, was Nischenanbietern für spezialisierte Displays, Betriebssysteme und Cybersicherheit Raum lässt. Continental, Bosch und DENSO sind die Spitzenreiter, während Technologieunternehmen wie Qualcomm durch Halbleiterplattformen, die Cockpit-Funktionalitäten der nächsten Generation ermöglichen, schnell an Boden gewinnen.
Strategische Allianzen prägen das Feld. Bosch und Qualcomm stellten einen skalierbaren Zentralrechner vor, der Infotainment und ADAS zusammenführt und es Automobilherstellern ermöglicht, Funktionen über Software-Lizenzen zu stufen. Continental plant, seine Automotive-Technologies-Sparte abzuspalten, um Kapital freizusetzen und die Investitionen in immersive HMIs und sicherheitsorientierte Software zu intensivieren.
Darüber hinaus unterhält HARMAN eine Cockpit-Abteilung mit 500 Ingenieuren und wurde kürzlich Android-Auto-Zertifizierungspartner, was die schnelle Integration von Google-Apps gewährleistet. Patentanmeldungen konzentrieren sich auf die Augmented-Reality-Visualisierung und haptisches Feedback, wie durch ein tastaturbasiertes taktiles Interface-Patent veranschaulicht, das von der Unterhaltungselektronik auf Fahrzeuge migrieren könnte. Die Konvergenz von Software, Silizium und Optik positioniert digital versierte Lieferanten dazu, einen überproportionalen Wert im sich entwickelnden Markt für digitale Cockpits zu erfassen.
Marktführer der Branche der automotive digitalen Cockpits
Robert Bosch GmbH
Continental AG
DENSO Corporation
Visteon Corporation
Harman International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Lokalisierungs- und Kapazitätsausbauten bei Cockpit-Hardware und Unterbaugruppen schaffen kurzfristig Freiraum für Zulieferer, die Lieferzeiten verkürzen können und dabei die OEM-gerechte Validierung für Software-Updates und Cybersicherheit erfüllen. Beispiele hierfür sind ADAYO Foryou Group, das die Produktion in seinem Dongxing-Werk in Huizhou (Januar 2026) für intelligente Cockpit-Produkte wie Domänensteuergeräte und smarte Displays aufnahm, Maticon, das im Januar 2026 in Taicang die Produktion von funktionalen Teilen für smarte Cockpits mit einer angegebenen Jahreskapazität von 2 Millionen Sätzen startete, und JOYNEXT, das im April 2026 eine neue Produktionsstätte in Oborniki Śląskie, Polen, eröffnete und die Produktionsfläche auf etwa 26.000 Quadratmeter für Infotainment- und Cockpit-Steuerungssysteme erweiterte. Diese Schritte unterstützen regionsspezifische Beschaffungsstrategien, insbesondere für Europa und China, wo OEM-Programme zunehmend eine stabile Versorgung und compliance-fähige Software-Update-Prozesse erfordern.
Ein zweiter Chancenbereich liegt an der Schnittstelle von Multiscreen-HMI-Software, Navigation und SDV-fähigen Cockpit-Domänensteuergeräten. OEMs standardisieren Plattformen, die OTA-Updates und schnellere Funktionsiterationen unterstützen; Arbeiten vom Juni 2026 zeigen eine Nachfrage nach wiederverwendbaren Softwareschichten, etwa die Zusammenarbeit von KPIT Technologies mit Basemark zur Integration der Rocksolid-Softwareplattform in Multiscreen-HMI-Lösungen. Die Auswahl von OEM-Programmen spiegelt auch den Plattformzug wider, darunter die Entscheidung von Mazda für die Cockpit-Domänensteuergerätetechnologie von Panasonic Automotive Systems für den neu gestalteten CX-5 mit einer SDV-Architektur, die OTA-Updates unterstützt (berichtet im Juli 2026). Gleichzeitig passt sich das HMI-Design an Sicherheitsbewertungen und regulatorische Signale an, die taktile Bedienelemente für kritische Funktionen bevorzugen, was Raum für Hybrid-Schnittstellen schafft, die große Displays mit physischen oder haptischen Bedienelementen kombinieren, während eine einheitliche Cockpit-Softwareschicht erhalten bleibt.
Aktuelle Branchenentwicklungen
- April 2026: Robert Bosch GmbH und Qualcomm erweiterten ihre Zusammenarbeit um ADAS-Lösungen neben Cockpit-Computing, zentriert auf den Snapdragon Ride Flex SoC-Ansatz. Die Partnerschaft stärkt die domänenübergreifende Konsolidierung und ermöglicht es OEMs, Infotainment- und Fahrerassistenz-Workloads auf weniger Hochleistungscomputern auszuführen. Sie unterstützt zudem Bemühungen, Verkabelungs- und Integrationskomplexität zu reduzieren.
- April 2025: Robert Bosch GmbH berichtete, seinen ersten Kundenauftrag in China für einen Hochleistungscomputer mit KI erhalten zu haben, wobei die Serienproduktion in sechsstelliger Stückzahl geplant ist. Dies liefert ein Industrialisierungssignal aus einem bedeutenden China-Programm für zentralisierte Cockpit-Computer. Es erhöht zudem den Wettbewerbsdruck auf alternative Tier-1-Compute-Plattformen.
- Mai 2024: Continental AG stellte eine domänenübergreifende Hochleistungscomputerplattform für softwaredefinierte Fahrzeuge vor, die Cockpit-, Sicherheits- und Einparkfunktionen auf einer einzigen Computing-Plattform mit einem Snapdragon Ride Flex SoC hosten kann. Dies unterstrich den architektonischen Wandel von verteilten ECUs hin zu zentralisiertem Compute. Es verschärfte zudem die Anforderungen an die Integration von Software mit gemischter Kritikalität über den gesamten Cockpit-Stack.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik wird der Markt für automotive Digital Cockpit als der Umsatz definiert, der mit digitalen Cockpit-Systemen im Fahrzeug erzielt wird, die Fahrerinformationen, Infotainment und verwandte Mensch-Maschine-Schnittstellenfunktionen im Fahrzeuginnenraum kombinieren, unabhängig davon, ob sie als Module oder integrierte Lösungen für Personen- und Nutzfahrzeuge verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen die Nachfrage nach Nicht-Automotive-Displays und allgemeinen Consumer-Electronics-Geräten aus, die nicht für den Einsatz im Fahrzeugcockpit konzipiert und qualifiziert sind.
Segmentierungsübersicht
- Nach Typ
- Head-Up-Display (HUD)
- Digitales Instrumentencluster
- Center-Stack-Display
- Fortschrittliche Fahrerüberwachungskamera
- Telematik-/Konnektivitätssteugergerät
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittlere und schwere Nutzfahrzeuge
- Nach Antrieb
- Verbrennungsmotor (ICE)
- Batterieelektrisches Fahrzeug (BEV)
- Hybrid- und Plug-in-Hybridfahrzeug (HEV/PHEV)
- Nach Vertriebskanal
- OEM-montiert
- Aftermarket-Nachrüstung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Marokko
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Zuordnung der Fahrzeugproduktion und des Fahrzeugabsatzes nach Region zu einem realistischen Cockpit-Nachfragepool, der anschließend mit Feature-Take-Rates und indikativen Preisspannen verknüpft wird. Wir haben öffentliche Quellen genutzt, wie etwa OICA-Fahrzeugproduktionsveröffentlichungen, Sicherheitsinformationen der US-amerikanischen NHTSA, Veröffentlichungen der Europäischen Kommission zu Mobilität und Typgenehmigungen sowie UN-Comtrade-Handelsströme für relevante Elektroniksegmente.
Um die Größenbestimmungseingaben zu verankern, haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, seriöse Pressemitteilungen zu Cockpit-Plattformeinführungen sowie Patentdatenbanken gesichtet, um die Richtung der Funktionsentwicklung zu verstehen (beispielsweise Multi-Display-Cockpits und Cockpit-Domain-Controller). In einigen Fällen haben wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und handelsbezogene Sendungsinformationen zurückgegriffen, um die Lieferantenexposition und Importmuster gegenzuprüfen, bevor die Annahmen finalisiert wurden. Die hier aufgeführten Desk-Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Einbauraten, typische Stücklistenaufteilungen im Cockpit sowie Preisbewegungen nach Bildschirmgröße und Technologie zu validieren, da öffentliche Angaben hierzu in der Regel begrenzt sind. Wir haben mit einer Mischung aus OEM-seitigen Produktverantwortlichen, Komponentenlieferanten und Kanalpartnern in APAC, EMEA und Amerika gesprochen. Das Feedback aus diesen Interviews und Umfragen wurde genutzt, um Annahmen anzupassen, die eine hohe Abweichung gegenüber beobachteten Fahrzeugprogrammen aufwiesen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 14 % | APAC: 51 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 32 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 54 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Der Marktwert wird mithilfe eines Top-down- und Bottom-up-Ansatzes rekonstruiert, bei dem die Fahrzeugproduktion und der Fahrzeugabsatz nach Region mithilfe von Annahmen zur Feature-Penetration in einen Cockpit-Nachfragepool umgewandelt und anschließend mithilfe von Durchschnittsverkaufspreisbandbreiten für wichtige Cockpit-Blöcke in Umsatz überführt werden. Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie etwa stichprobenartige Lieferantenumsatzexposition gegenüber Cockpit-Programmen, Kanalprüfungen zu Modulpreisen sowie Volumen-mal-ASP-Tests für Funktionen mit hoher Penetration.
Zu den Eingaben, die das Modell wesentlich beeinflussen, gehören die globale Produktion von Personen- und Nutzfahrzeugen, die Adoptionsraten für digitale Instrumentencluster und Center-Stack-Displays, der Bildschirmgrößenmix (unter 7 Zoll, 7 bis 10 Zoll und größere Formate), der Übergang zu Cockpit-Domain-Controllern sowie der Antriebsmix, da EV-Plattformen häufig reichhaltigere Display- und Softwareinhalte aufweisen. Für die Prognose wird eine Szenarioanalyse eingesetzt, die durch Expertenmeinungen zum Tempo des Multi-Screen-Cockpit-Rollouts, zum erwarteten Inhalt pro Fahrzeug in Mittelklassefahrzeugen und zur Preisnormalisierung bei steigenden Stückzahlen unterstützt wird. Wo ein sauberer Aufbau schwierig ist, weil Cockpit-Inhalte in Paketen gebündelt sind, werden Lücken mithilfe programmgewichteter ASP-Bänder geschlossen und die Ausgabe anschließend mit Fahrzeugfunktionsankündigungen und Lieferantenkommentaren abgeglichen, damit die endgültige Kurve plausibel bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen über die Modellschichten hinweg, damit die Ausgabe mit den tatsächlichen Automotive-Produktions- und Inhaltssignalen übereinstimmt. Wir vergleichen die Ausgaben mit unabhängigen Kennzahlen wie Fahrzeugproduktionstrends, Plattformeinführungsrhythmus und beobachteten Preisspannen; anschließend werden Anomalien vor der Freigabe geprüft und behoben.
Wenn eine Region, Fahrzeugklasse oder Technologielinie einen starken Ausschlag zeigt, werden ausgewählte Experten erneut kontaktiert, um zu bestätigen, ob es sich um eine echte Marktverschiebung oder ein Annahmeproblem handelt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Regulierungsänderungen, wichtigen Modelleinführungen oder Lieferengpässen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden eine aktuelle Sichtweise erhalten und nicht eine ältere Momentaufnahme.
Marktgröße des Marktes für automotive Digital Cockpit von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für automotive Digital Cockpit können voneinander abweichen, weil das Cockpit-Paket quellenübergreifend nicht einheitlich definiert wird und weil sich Basisjahre und Preisannahmen schnell ändern, wenn sich der Display-Mix verändert. Auch der Zeitpunkt der Währungsumrechnung, die Behandlung von OEM-Erstausrüstung gegenüber Nachrüstung sowie der Umgang mit gebündelten Cockpit-Paketen sind häufige Gründe dafür, dass die Gesamtwerte nicht übereinstimmen.
Die Tabelle zeigt eine Streuung, die hauptsächlich darauf zurückzuführen ist, was innerhalb des Cockpit-Werts gezählt wird und welches Referenzjahr für Preise und Volumina verwendet wird. Im Rahmen des Umfangs von Mordor Intelligence wird die Nachrüstung neben OEM-montierten Systemen berücksichtigt, und der Wert wird über HUD, digitales Instrumentencluster, Center-Stack-Display und Fahrerüberwachungskamera-Inhalte aufgebaut. Dies kann die aktuelle Jahreszahl über engere, nur auf Geräte ausgerichtete Betrachtungen hinaus anheben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,81 Milliarden USD (2026) | |
| Globales Forschungshaus A | 26,04 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine eingeschränktere Gerätedefinition, die hauptsächlich nach Display- oder Anwendungsbereichen dargestellt wird, was dazu führen kann, dass integrierte Cockpit-Controller-Inhalte und Nachrüstwerte zu gering erfasst werden. |
| Branchenpublikation B | 34,74 Milliarden USD (2025) | Umfasst ein breiteres Komponentenset und wendet eine andere Preisstaffelung nach Bildschirmgröße und Autonomiemix an, was die Gesamtwerte erhöhen kann, wenn die Adoptionsannahmen für große Displays und Premium-Ausstattungen höher sind. |
Insgesamt sehen die Unterschiede weniger wie Rechenfehler aus, sondern eher wie Umfangs- und Eingabeentscheidungen, die den gezählten Inhalt pro Fahrzeug und den angewandten ASP-Pfad verschieben. Unser Modell wird durch die Verknüpfung des Umsatzes mit Fahrzeugvolumina, Penetrationssignalen und einer klaren Preisstruktur reproduzierbar gehalten. Gesamtwerte werden nur dann angepasst, wenn Validierungsprüfungen und Expertenfeedback auf eine konsistente Abweichung hinweisen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale Cockpits derzeit?
Der Markt erzielte im Jahr 2026 einen Umsatz von USD 29,81 Milliarden und ist auf dem Weg, bis 2031 bei einem CAGR von 12,02 % annähernd USD 52,56 Milliarden zu erreichen.
Welche Region führt die globale Nachfrage nach digitalen Cockpits an?
Asien-Pazifik hält 39,42 % des weltweiten Umsatzes, was auf Chinas rasche Elektrofahrzeug-Einführung und die wettbewerbsfähigen Preise lokaler Lieferanten zurückzuführen ist.
Warum sind batterieelektrische Fahrzeuge entscheidend für das Cockpit-Wachstum?
Elektrofahrzeug-Plattformen liefern zentralisierte Stromversorgung und zonale Verdrahtung, die Hochleistungsrechnen und Mehrbildschirm-Integration vereinfachen und einen CAGR von 18,05 % für den Verkauf von BEV-Cockpits antreiben.
Wie beeinflussen Sicherheitsvorschriften das Cockpit-Design?
Die EU-GSR II und die NHTSA-NCAP-Aktualisierungen erfordern Echtzeit-ADAS-Warnmeldungen, was Automobilhersteller zu Domain-Controller-Cockpits drängt, die Sicherheit und Infotainment auf einheitlichen Displays kombinieren.
Welche Herausforderungen könnten die Einführung digitaler Cockpits verlangsamen?
Hohe Vorab-Validierungskosten und wachsende Cybersicherheitshaftungen können Markteinführungen verzögern, insbesondere für kleinere Fahrzeughersteller und kostensensible Fahrzeugsegmente.
Seite zuletzt aktualisiert am:



