
Marktgröße und Marktanteil für Automotive Infotainment Systems im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
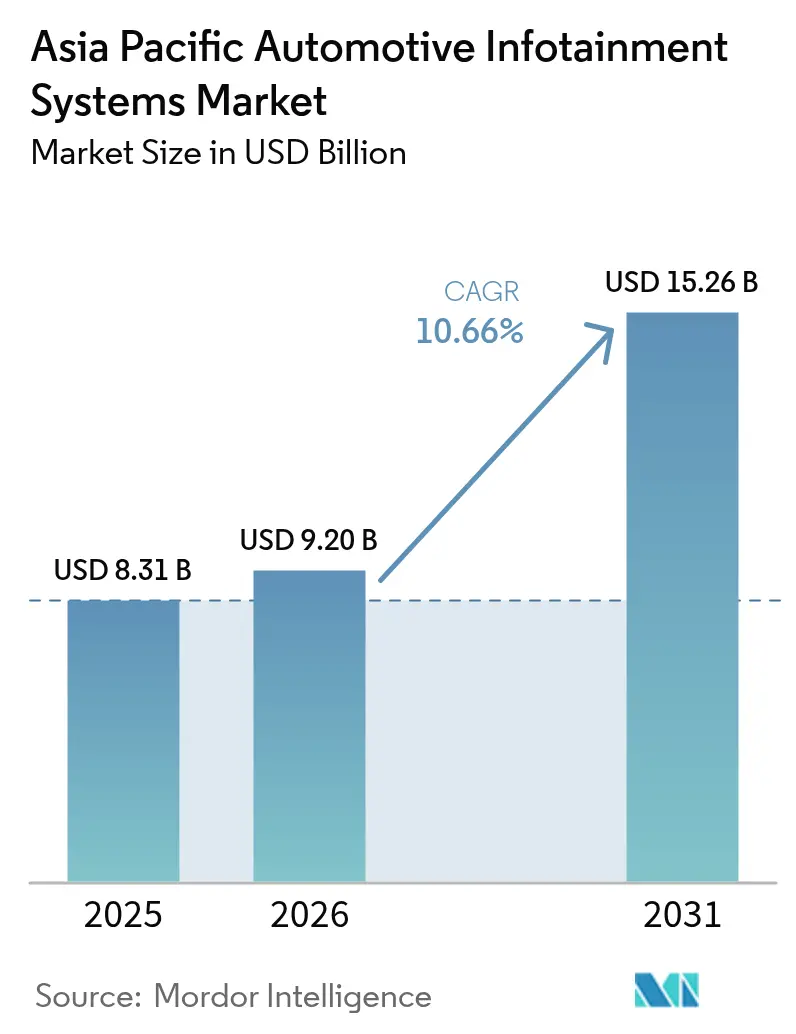
| Marktgröße im Basisjahr (2025) | 8.31 Milliarden US-Dollar |
| Marktgröße (2026) | 9.2 Milliarden US-Dollar |
| Marktgröße (2031) | 15.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.66 % |
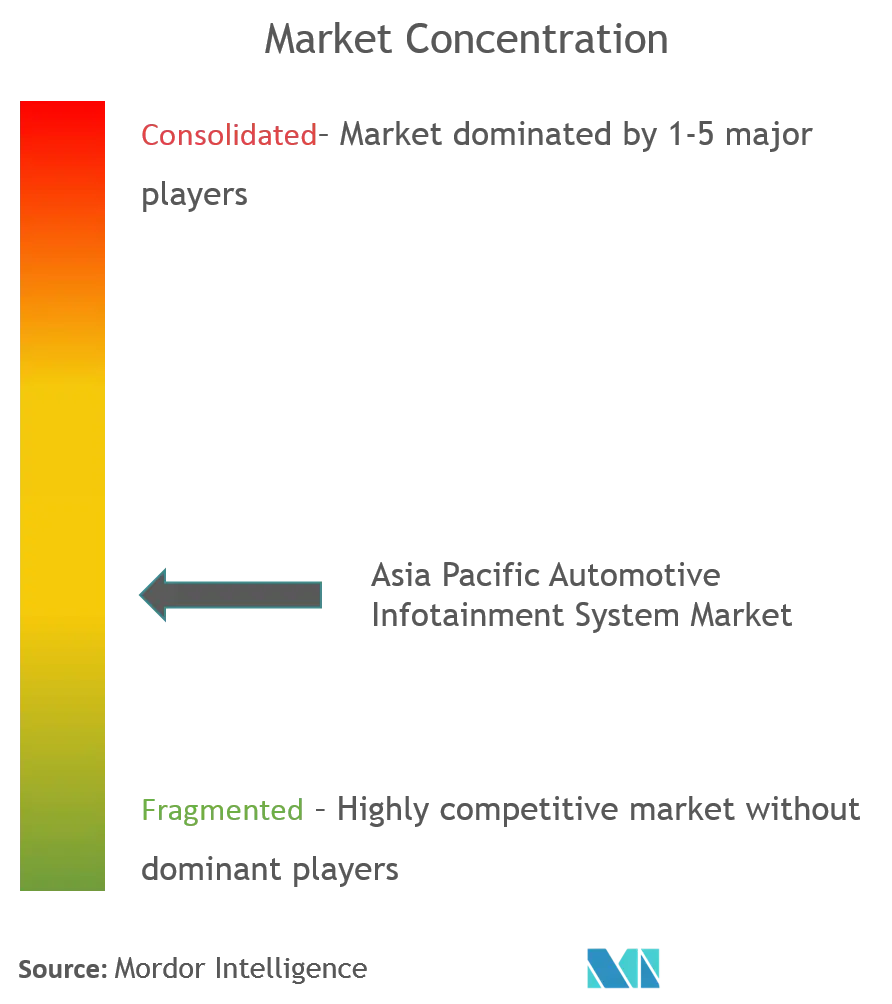
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Automotive Infotainment Systems im asiatisch-pazifischen Raum durch Mordor Intelligence
Der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum hatte im Jahr 2025 ein Volumen von 8,31 Milliarden USD und wird voraussichtlich von 9,2 Milliarden USD im Jahr 2026 auf 15,26 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 10,66 % während des Prognosezeitraums (2026–2031). Das Wachstum ist auf die zunehmende Verbreitung vernetzter Fahrzeuge, die rasche Migration von 4G zu 5G sowie die Verlagerung hin zu softwaredefinierten Cockpits zurückzuführen, die Over-the-Air-Upgrades monetarisieren. Da Hardware zur Massenware wird, stehen wiederkehrende Einnahmen aus App-Stores, Navigationsabonnements und Feature-Freischaltungen nun im Mittelpunkt der OEM-Strategie. China ist der Haupttreiber der Nachfrage, sieht sich jedoch mit einem Rückgang seines Marktanteils konfrontiert, da Indien und ASEAN die Elektrifizierung im Einstiegssegment ausbauen, während regulatorische Anforderungen für eCall und Telematik die Lebenszyklen nicht vernetzter Head Units verkürzen. Die Wettbewerbsdynamik verändert sich, da Technologieplattformen Android Automotive OS, Automotive Grade Linux und maßgeschneiderte Cloud-Dienste direkt in Fahrzeugprogramme integrieren und damit den historischen Wettbewerbsvorteil der Erstausrüsterzulieferer untergraben.
Wesentliche Erkenntnisse des Berichts
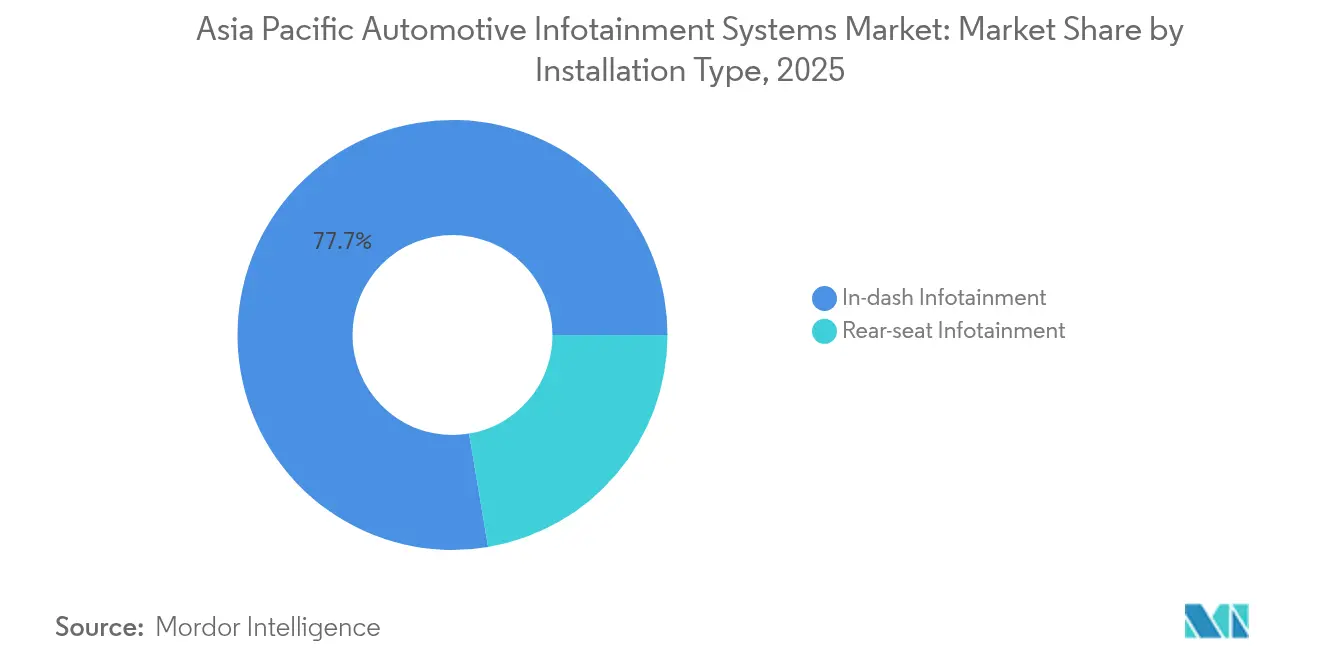
- Nach Installationstyp führte In-Dash-Infotainment mit einem Umsatzanteil von 77,65 % im Jahr 2025, während Rücksitzsysteme bis 2031 voraussichtlich mit einer CAGR von 12,04 % wachsen werden.
- Nach Fahrzeugtyp entfielen im Jahr 2025 71,78 % des Marktanteils für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum auf Personenkraftwagen, während für leichte Nutzfahrzeuge eine Wachstumsrate von 11,55 % CAGR bis 2031 prognostiziert wird.
- Nach Komponente entfielen Displays und Touchscreens im Jahr 2025 auf einen Anteil von 43,28 % am Marktvolumen für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum, während Betriebssystem-Software sowie Apps im Prognosezeitraum mit einer CAGR von 13,18 % wachsen.
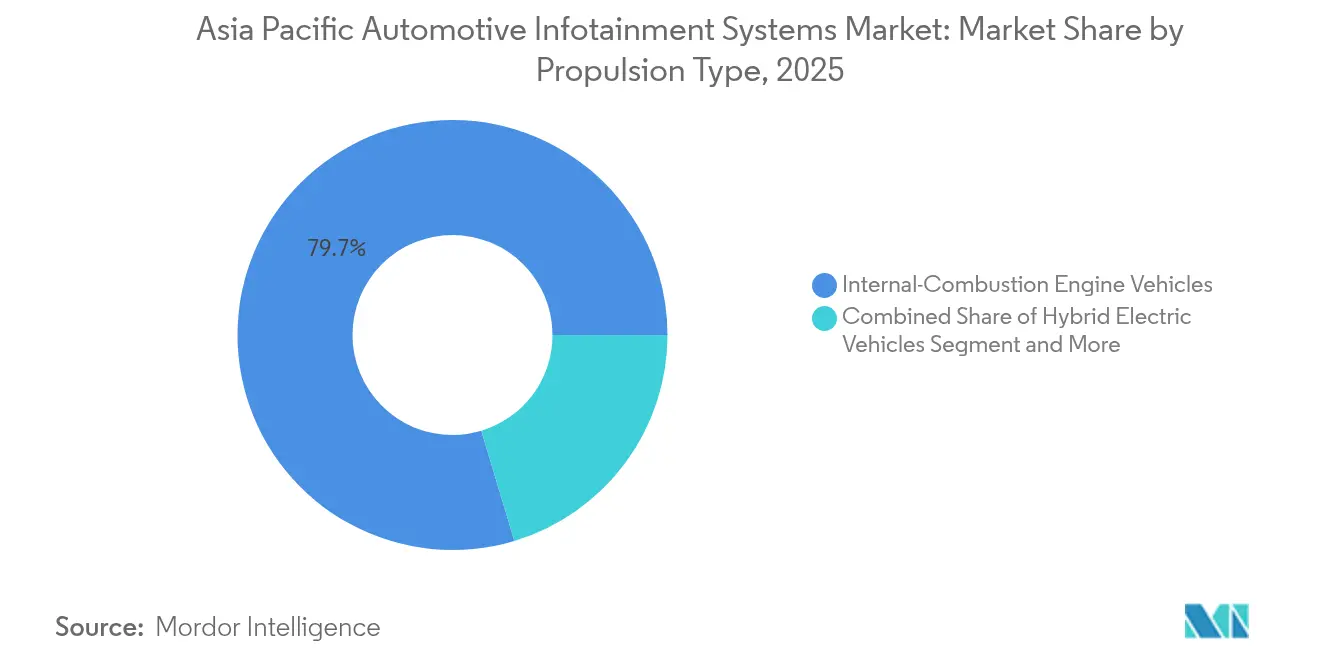
- Nach Antriebstyp entfielen im Jahr 2025 79,65 % der Installationen auf Fahrzeuge mit Verbrennungsmotor, während batterieelektrische Fahrzeuge bis 2031 voraussichtlich mit einer CAGR von 13,62 % zunehmen werden.
- Nach Konnektivitätsgeneration dominierte 4G LTE im Jahr 2025 mit einem Anteil von 60,62 %, während 5G-Konnektivität mit einer CAGR von 13,05 % bis 2031 zunimmt.
- Nach Betriebssystem sicherten sich Linux-basierte Plattformen im Jahr 2025 einen Anteil von 46,85 %, während Android Automotive OS bis 2031 voraussichtlich mit einer CAGR von 12,01 % wachsen wird.
- Nach Vertriebskanal dominierten OEM-installierte Systeme mit einem Umsatzanteil von 82,85 % im Jahr 2025; Aftermarket-Lösungen hingegen werden im gleichen Zeitraum voraussichtlich eine CAGR von 11,91 % verzeichnen.
- Nach Land entfiel auf China im Jahr 2025 ein Anteil von 48,35 % am Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum, während für Indien bis 2031 eine CAGR von 12,49 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Diensten für vernetzte Fahrzeuge | +2.3% | China, Indien, Südkorea | Mittelfristig (2–4 Jahre) |
| Verlagerung zu OTA-aktualisierbaren, softwaredefinierten Fahrzeugen | +2.1% | China, Japan, Südkorea, Australien | Mittelfristig (2–4 Jahre) |
| OEM-Technologiekonzern-Plattformpartnerschaften | +1.9% | China, Japan, Südkorea | Kurzfristig (≤2 Jahre) |
| Regulatorische Anforderungen für eCall und Telematik | +1.6% | Japan, Südkorea, China, Indien | Langfristig (≥4 Jahre) |
| Penetration kostengünstiger SoCs in Einstiegsfahrzeugen | +1.4% | Indien, China | Kurzfristig (≤2 Jahre) |
| Lokalisierte OTT- und Navigations-Ökosysteme | +1.1% | Indien, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Diensten für vernetzte Fahrzeuge
Flottendienstleister und Fahrdienstvermittler betrachten Infotainment mittlerweile als kritisches Werkzeug zur Steigerung der betrieblichen Effizienz und nicht mehr als bloßen Kabinenkomfort. Die Integration von Telematik ermöglicht eine effizientere Streckenführung, liefert Einblicke in das Fahrverhalten und unterstützt die vorausschauende Wartung – all dies trägt zu einer spürbaren Senkung des Kraftstoffverbrauchs bei. In Märkten wie Indien und Südkorea fördern Pilotprojekte zur nutzungsabhängigen Versicherung die Einführung konnektivitätsfähiger Head Units durch maßgeschneiderte Anreize. Darüber hinaus hat der Einsatz cloudbasierter Verkehrsvorhersage den Betrieb optimiert, indem der Bedarf an eingebetteten Karten entfällt und dadurch die Gesamtstückliste (Bill of Materials, BOM) reduziert und die Kosteneffizienz verbessert wird.
Verlagerung zu OTA-aktualisierbaren, softwaredefinierten Fahrzeugen
Im Jahr 2024 führte die Volkswagen Group China Over-the-Air-Updates (OTA) für eine erhebliche Anzahl von Fahrzeugen ein [1]"Intelligente und vollvernetzte Fahrzeuge", Volkswagen Group China, volkswagengroupchina.com.cn. Gleichzeitig planen Hyundai und Kia, OTA-Updates auf die Mehrheit ihrer bevorstehenden Modelle für das Folgejahr auszuweiten. Darüber hinaus setzt BMW's iDrive 9.0 Hypervisoren ein, um unabhängige Aktualisierungen für Cockpit-Systeme zu ermöglichen. Diese Fortschritte bei schnelleren Iterationszyklen treiben das Wachstum abonnementbasierter Einnahmequellen voran und senken gleichzeitig die mit Fahrzeugrückrufen verbundenen Kosten.
OEM-Technologiekonzern-Plattformpartnerschaften
Toyota hat Tencents WeChat-Sprachnachrichten in seine in China gefertigten Modelle integriert. Nissan nutzt Baidus Apollo-APIs, um fortschrittliche Fahrerassistenzsysteme (ADAS) und Unterhaltungsfunktionen effektiv über einheitliche Domänensteuergeräte zu verknüpfen. Gleichzeitig konzentrieren sich LG Electronics und MediaTek auf den Ausbau ihrer Präsenz im Automobilmarkt, indem sie einen umfassenden webOS-Dimensity-Stack anbieten, der speziell für Erstausrüster der zweiten Ebene (OEMs) entwickelt wurde und in den kommenden Jahren eine signifikante Verbreitung anstrebt [2]"webOS Automotive-Partnerschaftsankündigung,", LG Electronics, lg.com.
Penetration kostengünstiger SoCs in Einstiegsfahrzeugen
Qualcomms Snapdragon Auto 4100 und MediaTeks MT8676 haben die Infotainment-Stücklistenkosten erheblich gesenkt und machen es erschwinglicher, Touchscreen-Funktionen in Einstiegsfahrzeugen in Indien zu integrieren. Dieser Fortschritt hat es Tata Motors ermöglicht, die Plattform im laufenden Jahr in seine Tiago- und Punch-Modelle zu integrieren. Gleichzeitig hat sich NXPs i.MX 8 im chinesischen Automobilmarkt als bevorzugte Wahl etabliert, insbesondere für preisgünstige Fahrzeuge im unteren Preissegment.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Stücklistenkosten in preissensiblen Märkten | -1.7% | Indien, China Tier-3 | Kurzfristig (≤2 Jahre) |
| Software-Fragmentierung und Cybersicherheitsrisiken | -1.3% | Global, insbesondere China, Indien | Mittelfristig (2–4 Jahre) |
| Lückenhafte 5G-Abdeckung außerhalb von Ballungszentren | -1.0% | Indien, ländliches China | Langfristig (≥4 Jahre) |
| Head-Unit-Engpässe durch Versorgungsunterbrechungen bei Halbleitern | -0.9% | Japan, Südkorea, Australien, China | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stücklistenkosten in preissensiblen Märkten
Display-Module, Konnektivitäts-ICs und SoCs machen einen wesentlichen Teil der Infotainment-Stückliste aus. Aufgrund von Kostenbeschränkungen bei indischen Massenmarktfahrzeugen sind Erstausrüster gezwungen, Head Units mit vereinfachten Funktionen zu liefern, um die Erschwinglichkeit zu gewährleisten. Darüber hinaus erhöhen von ASEAN-Ländern erhobene Einfuhrzölle die Gesamtkosten für Halbleiter erheblich. Gleichzeitig sind die lokalen Fertigungskapazitäten in Indien begrenzt und konzentrieren sich vorwiegend auf die Herstellung von Kabelbäumen und die Durchführung grundlegender Montagearbeiten.
Lückenhafte 5G-Abdeckung außerhalb von Ballungszentren
5G-Dienste in Indien haben sich erheblich ausgeweitet und zahlreiche Städte abgedeckt; in ländlichen Gebieten war der Fortschritt jedoch minimal, und die Abdeckung blieb begrenzt [3]"Eingesetzte 5G-BTS", Ministerium für Telekommunikation, dot.gov.in. Ähnliche Herausforderungen bestehen in Indonesien und Vietnam, wo Lücken beim Netzausbau die Monetarisierung fortschrittlicher Dienste wie Cloud-Navigation und HD-Streaming einschränken. Diese Einschränkungen mindern das Verbraucherinteresse an Premium-Abonnements und beeinträchtigen damit das Umsatzpotenzial.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Installationstyp:
Rücksitzsysteme gewinnen an BedeutungDer Umsatz mit Rücksitzunterhaltungssystemen steigt mit einer CAGR von 12,04 %, obwohl In-Dash-Einheiten im Jahr 2025 mit 77,65 % der Verkäufe dominierten. Gebogene Mehrzonendisplays von Continental reduzieren das Leitungsgewicht und ermöglichen unabhängiges Streaming für Passagiere. Chauffeurgetriebene Kulturen in China und Südkorea beschleunigen die Nachfrage, während das kostenbewusste Indien und ASEAN in-dash-zentriert bleiben. Premium-Elektrofahrzeugmarken wie NIO bündeln Rücksitzbildschirme nun als Basisausstattung und verlagern ein ehemaliges Luxusmerkmal in das mittlere Segment.
Mehr Bildschirmfläche in der Fahrzeugkabine unterstützt zielgerichtete Werbung und erschließt neue Einnahmequellen für OEM-App-Stores. Der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum sieht daher, wie die Akzeptanz von Rücksitzsystemen die Lieferanten-Roadmaps in Richtung modularer Domänensteuergeräte beeinflusst, die mehrere Displays unabhängig voneinander betreiben – ein entscheidender Differenzierungspunkt bis 2031.


Nach Fahrzeugtyp:
Gewerbliche Flotten beschleunigen die EinführungPersonenkraftwagen machen 71,78 % des Umsatzes aus, verlagern sich jedoch auf Abonnementmodelle für Navigation und ADAS-Upgrades. Leichte Nutzfahrzeuge erzielen eine CAGR von 11,55 % durch telematikgestütztes Infotainment für Streckenoptimierung und Fahreranalysen. Mahindras Treo Zor integriert Flotten-APIs, die über Kabinen-Touchscreens zugänglich sind, und verdeutlicht, wie Logistikbetreiber Infotainment in ein unternehmenskritisches Dashboard umwandeln.
Flottenbesitzer priorisieren Betriebszeit und Gesamtbetriebskosten (TCO), sodass widerstandsfähige Bildschirme, Ferndiagnose und Firmware-Over-the-Air-Updates (FOTA) unverzichtbar sind. OEMs bieten gestaffelte Software-as-a-Service-Pläne an, die beim Kauf gebündelt werden und mehrjährige Datenverträge sichern. Der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum erzielt damit schrittweise wiederkehrende Einnahmen jenseits des Showrooms und unterstreicht den strategischen Fokus der Lieferanten auf leichte Nutzfahrzeuge.
Nach Komponente:
Software-Margen übertreffen HardwareDisplays erzielten im Jahr 2025 einen Wertanteil von 43,28 %, da OLEDs in den Premiumsegmenten LCDs ersetzen. Das automotive OLED von Samsung Display mit einem Kontrastverhältnis von 100.000:1 ermöglicht Augmented-Reality-Überlagerungen und Reaktionszeiten im Mikrosekundenbereich. Dennoch führen Betriebssystem-Software und Apps das Wachstum mit einer CAGR von 13,18 % an, was eine Margenverlagerung signalisiert.
Domänensteuergeräte integrieren nun Cockpit-, Instrumentencluster- und Rücksitzlogik in einen einzigen SoC und reduzieren damit die Stückliste erheblich. Durch den Übergang zu abonnementbasierter Wirtschaftlichkeit behalten Erstausrüster einen größeren Anteil der App-Store-Einnahmen im Vergleich zu traditionellen Telefonplattformen. Infolgedessen begünstigt der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum zunehmend Lieferanten, die sich von der reinen Hardware-Lieferung hin zu ganzheitlichen Software-Lifecycle-Dienstleistungen weiterentwickeln.
Nach Antriebstyp:
Batterieelektrische Fahrzeuge fordern integrierte ÖkosystemeBatterieelektrische Fahrzeuge werden mit einer CAGR von 13,62 % wachsen. BYDs DiLink integriert APIs für Ladestationsnetze und reichweitenoptimierte Streckenführung und verbessert so die Effizienz. Das Infotainment batterieelektrischer Fahrzeuge fungiert auch als Fahrzeugsteuerungspanel und ersetzt physische Tasten durch Touchscreens mit haptischem Feedback.
Fahrzeuge mit Verbrennungsmotor konzentrieren sich auf kosteneffiziente Navigation und Medien. Hybridfahrzeuge befinden sich dazwischen und zeigen Leistungsflussdiagramme an, die Fahrer informieren. Der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum unterstützt einzigartige UI-UX-Pfade je Antriebstyp und stellt Lieferanten vor die Herausforderung, anpassungsfähige Software-Schichten zu entwickeln.
Nach Konnektivitätsgeneration:
5G-Einführung beschleunigt sich4G LTE führt mit einem Anteil von 60,62 % im Jahr 2025, doch 5G-Konnektivität wächst mit einer CAGR von 13,05 % angetrieben durch hochauflösende Karten und V2X-Nachfrage. RedCap-5G-Module senken Kosten und Stromverbrauch und machen Modems der nächsten Generation für mittlere Segmente wirtschaftlich tragbar.
Premiummärkte nutzen 5G-Streaming mit geringer Latenz und Cloud-Gaming in China, Japan und Südkorea. Indien folgt rasch, da Telekommunikationsanbieter Fahrzeugdaten subventionieren, um die Netzwerknutzung anzukurbeln. Der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum erwartet daher, dass 5G um das Jahr 2028 einen höheren Anteil als 4G erreichen wird, vorbehaltlich des Ausbaus der Flächenabdeckung.
Nach Betriebssystem:
Android Automotive OS gewinnt an DynamikLinux-basierte Stacks machen einen Anteil von 46,85 % aus, wobei Android Automotive OS eine CAGR von 12,01 % verzeichnet. Hyundai und Google planen, bis 2030 20 Millionen Fahrzeuge auszustatten und damit native Google Maps-, Assistant- und Play-Store-Funktionen zu etablieren. QNX bleibt für sicherheitskritische Instrumentencluster unverzichtbar, was zu hybriden Architekturen führt, bei denen QNX Echtzeitaufgaben steuert und Android das Infotainment übernimmt.
Chinesische OEMs treiben inländische Plattformen wie Banma AliOS voran, was ihre Souveränitätsziele widerspiegelt, obwohl die Tiefe des App-Ökosystems hinter Android zurückbleibt. Der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum weist daher eine doppelgleisige Entwicklung zwischen offenen globalen Ökosystemen und geschützten regionalen Plattformen auf.
Nach Vertriebskanal:
Aftermarket-Nachrüstungen für alternde FahrzeugflottenDie werkseitige OEM-Montage macht 82,85 % der Verkäufe aus, doch die Aftermarket-Nachfrage wächst mit einer CAGR von 11,91 %, da Japan und Australien vor 2018 gebaute Fahrzeuge mit kabellosen CarPlay- und Android-Auto-Systemen nachrüsten. Pioneer und Alpine erweitern ihre Produktlinien mit 7-9-Zoll-Bildschirmen, um älteren Fahrzeugflotten zu dienen.
Komplexe Verkabelung und Garantiebedenken schränken die Selbstmontage ein, sodass professionelle Vertriebskanäle florieren. OEM-Systeme behalten die nahtlose Integration mit Lenkradtasten und ADAS-Datenbussen. Der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum unterstützt die Koexistenz, da werkseitige Systeme auf Neuwagenkäufer ausgerichtet sind, während Aftermarket-Lösungen das digitale Leben von Bestandsfahrzeugen verlängern.
Geografische Analyse
Markt für Automotive-Infotainment-Systeme in China
China lieferte 2025 48,35 % des regionalen Umsatzes, gestützt auf den weltweit größten Automobilmarkt und eine rasche Elektrifizierung. Proprietäre Smart-Cockpit-Plattformen von BYD, NIO und Xpeng integrieren Sprachassistenten, Over-the-Air-Updates und Zahlungs-Apps und festigen die softwarebasierte Differenzierung. Verbindliche GB-Standards, die 2026 in Kraft treten, beschleunigen die vernetzten Upgrades zusätzlich.
Markt für Automotive-Infotainment-Systeme in Indien
Indien ist die am schnellsten wachsende Region mit einem CAGR von 12,49 % bis 2031, angetrieben durch Lokalisierungsvorschriften und kostengünstige SoCs von Qualcomm und MediaTek. Tata Motors bietet Touchscreens für unter 200 USD in Einstiegsfahrzeugen an und erweitert damit das adressierbare Volumen. Ein für 2025 geplanter Telematik-Gesetzentwurf wird Notruffunktionen vorschreiben und eine weitere Nachrüstungswelle auslösen.
Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum
Japan und Südkorea verzeichnen ein insgesamt langsameres Wachstum, weisen jedoch eine hohe Innovationsdichte auf. Sony Honda Mobilitys Afeela-EV-Zentren bieten mehr als Motorleistung und signalisieren eine Zukunft, in der Infotainment-gestützte Wertversprechen im Vordergrund stehen. Hyundai Mobis investiert in holografische Head-up-Displays und AR-Navigation für Luxusfahrzeuge. Australien stimuliert mit seinem alternden Fahrzeugbestand Nachrüstinstallationen im Aftermarket.
Regulatorisches Umfeld
Im gesamten asiatisch-pazifischen Raum werden Infotainment-Architekturen zunehmend durch Cybersicherheit, Governance von Software-Updates und Standardisierung von Betriebssystemen im Zusammenhang mit Programmen für vernetzte Fahrzeuge geprägt. China hat die Anforderungen an fahrzeuginterne Betriebssysteme durch die nationalen Normen GB/T 47341-2026 und GB/T 47351-2026 vorangetrieben, die beide am 1. Juli 2026 in Kraft treten und die Testmethoden und technischen Anforderungen für Betriebssysteme intelligenter vernetzter Fahrzeuge und deren Steuerungs-OS-Schichten verschärfen. Parallel dazu veröffentlichte das MIIT seine wichtigsten Aufgaben für die Fahrzeugstandardisierung 2026 mit Schwerpunkt auf der Integration von Fahrzeug, Straße und Cloud sowie Fahrzeugbetriebssystemen, was den Compliance-Druck auf Cockpit-Domänencontroller, OTA-fähige Kopfeinheiten und die darauf laufenden Software-Stacks verstärkt.
Für Zulieferer, die länderübergreifende Plattformen bedienen, prägt die Ausrichtung an den Erwartungen von UNECE WP.29 hinsichtlich Cybersicherheit und Software-Updates (insbesondere R155/R156) zunehmend die Konstruktionsprozesse, Dokumentation und Lebenszyklusunterstützung für Infotainment- und Telematikfunktionen. In Indien wurde der Weg der Automotive Industry Standards für CSMS durch die Veröffentlichung von AIS-189 und damit verbundene institutionelle Schritte formalisiert, was einen Wandel hin zu einer strukturierten Cybersicherheits-Compliance für vernetzte und OTA-fähige Fahrzeuge signalisiert. Diese Änderungen erhöhen die Anforderungen an sicheres Booten, Angriffserkennung, die Disziplin bei der Software-Stückliste und überprüfbare OTA-Workflows sowohl bei werksseitig installierten Systemen als auch bei vernetzten Nachrüstlösungen im Aftermarket.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automotive-Infotainment im asiatisch-pazifischen Raum reicht von Halbleiter-IP und Silizium (SoCs, Konnektivitäts-ICs, Speicher) über Displaymodule und HMI-Komponenten, eingebettete Betriebssysteme und Middleware bis hin zur Integration von Kopfeinheiten oder Cockpit-Domänencontrollern. Sie erstreckt sich dann auf Validierung und Homologation, gefolgt von der werksseitigen Montage durch OEMs und einem kleineren, aber wachsenden professionellen Aftermarket-Installationskanal. Tier-1-Integratoren (zum Beispiel Panasonic, Harman, Bosch, Denso, Continental und Visteon) koordinieren die Multi-Sourcing-Strategie für Displays, Rechenleistung, Audio und Konnektivität, während Softwareplattformen und Engineering-Dienstleister zunehmend vor der Hardware positioniert werden, da softwaredefinierte Cockpits und die OTA-gestützte Monetarisierung von Funktionen näher an die Planungszyklen der OEMs heranrücken.
Lokalisierungs- und Resilienzbemühungen verändern die regionalen Fluss- und Montagemuster von Bauteilen. Qualcomm und Tata Electronics gaben im Februar 2026 eine Partnerschaft zur Fertigung von Qualcomm Automotive Modules im OSAT-Werk von Tata Electronics in Jagiroad, Assam, bekannt, während Tata Electronics und ROHM ein Abkommen zur Montage und Prüfung von Automotive-Si-MOSFETs in Indien mit einem Serienfertigungsziel im Jahr 2026 unterzeichneten, was die für Indien bestimmte Infotainment- und Telematik-Elektronik unterstützt. Auf der Softwareseite gründeten VW Cariad und ThunderSoft ein auf China ausgerichtetes Joint Venture für die Entwicklung von Konnektivitäts- und Infotainment-Software (ThunderSoft hält 51 %), was zeigt, wie OEM-Softwareeinheiten regional verankerte Entwicklungskapazitäten aufbauen. Das Management von Lieferrisiken bleibt ein zentrales operatives Thema, wie die Störungen im Jahr 2025 im Zusammenhang mit Problemen bei den Wafer-Lieferungen von Nexperia zeigen, die Lagerbestandspuffer und geografische Diversifizierung bei infotainmentbezogener Elektronik förderten.
Wettbewerbslandschaft
Traditionelle Erstausrüsterzulieferer wie Panasonic, Harman, Denso, Bosch und Continental dominieren gemeinsam einen bedeutenden Anteil des Marktumsatzes. Ihr Einfluss auf die Hardware ist jedoch zunehmend gefährdet, da OEMs auf von Technologieführern wie Google, Alibaba und Tencent entwickelte Ökosysteme setzen. Beispielsweise treibt Hyundai seine Pläne mit Android Automotive OS voran, während auch LG-MediaTeks webOS-Plattform an Dynamik gewinnt; beide streben an, ihre Systeme in Millionen von Fahrzeugen zu integrieren und damit konventionelle Lieferketten zu umgehen.
Kleinere Ingenieurbüros, darunter ThunderSoft und Tata Elxsi, gewinnen an Dynamik, indem sie maßgeschneiderte Open-Source-Lösungen anbieten, die auf die Bedürfnisse kostenorientierter OEMs zugeschnitten sind. In dieser sich wandelnden Landschaft hat sich Cybersicherheit als entscheidender Differenzierungsfaktor herauskristallisiert. Unternehmen wie BlackBerry QNX und Aptiv integrieren fortschrittliche Funktionen wie sicheres Starten und Angriffserkennung in ihre Architekturen, um den ISO/SAE-21434-Standards zu entsprechen. Darüber hinaus bieten Segmente wie Telematik für Nutzfahrzeuge und Aftermarket-Nachrüstungen erhebliche Wachstumschancen, da etablierten Akteuren häufig der spezialisierte Fokus fehlt, der zur effektiven Erschließung dieser Bereiche erforderlich ist.
Im aktuellen Markt sind Faktoren wie Kosteneffizienz, Software-Flexibilität und die Fähigkeit, ein umfassendes Ökosystem anzubieten, wichtiger geworden als traditionelle Kriterien wie Displayauflösung und CPU-Leistung. Folglich begünstigt der Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum zunehmend Lieferanten, die sich von reinen Hardware-Anbietern zu Integratoren robuster und vielseitiger Plattformen weiterentwickeln.
Marktführer der Branche für Automotive Infotainment Systems im asiatisch-pazifischen Raum
Panasonic Corporation
Harman International Inc.
Robert Bosch GmbH
Visteon Corporation
Denso Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum
- Panasonic Corporation
- Harman International Inc. (Samsung)
- Denso Corporation
- Robert Bosch GmbH
- Visteon Corporation
- Continental AG
- Alpine Electronics Inc.
- JVCKenwood Corporation
- Mitsubishi Electric Corporation
- Aptiv PLC
- Hyundai Mobis
- Garmin Ltd.
- Sony Group Corporation
- BlackBerry QNX

Marktchancen und Zukunftsaussichten
Die durch Compliance vorangetriebene Standardisierung von Cockpit-Betriebssystemen in China schafft Möglichkeiten für Zulieferer, die testbare und überprüfbare Stacks für fahrzeuginterne Betriebssysteme sowie Domänencontroller-Plattformen liefern können, die mit GB/T 47341-2026 und GB/T 47351-2026 (in Kraft ab 1. Juli 2026) übereinstimmen. Dies begünstigt Angebote, die Virtualisierung, OTA-Tools, Cybersicherheitstechnik und Validierungsdienste zusammen mit Kopfeinheiten und Cockpit-Domänencontrollern bündeln, insbesondere da OEMs Infotainment, Kombiinstrumente und HUDs zu zentralisierter Rechenleistung zusammenführen.
Programme zur Lokalisierung der Fertigung und zur Integration von Smart-Cockpits erweitern auch die adressierbaren Vertriebswege über die traditionelle Tier-1-Hardwarelieferung hinaus. Im Juli 2026 eröffnete das in Malaysia ansässige Unternehmen MCE Holdings Bhd ein fortschrittliches Fertigungszentrum in Serendah, Selangor, für RM50 Millionen, mit SMT- und Montagelinien für Infotainment-Systeme und Smart-Cockpit-Lösungen, was auf einen breiteren Kapazitätsaufbau in der ASEAN-Region für die Elektronikintegration hinweist. In China gründeten Toyota Boshoku und Huaqin Technology im Juli 2026 ein Joint Venture mit Fokus auf Smart-Cockpit-Steuerungsprodukte und -Software, was auf eine Nachfrage nach integrierten Cockpit-Modulen hinweist, die HMI, Elektronik und Software kombinieren. In Südkorea unterstützt die Partnerschaft zwischen Kakao Mobility und Renault Korea im Juli 2026 im Bereich hochpräziser Kartierung und softwaredefiniertem Infotainment Chancen bei lokalisierter Navigation, Kartierungsdatendiensten und vernetzten Funktionen, die in Abonnement- und Flottenanwendungsfälle verpackt werden können, in denen konnektivitätsgestütztes Infotainment als operatives Werkzeug und nicht als bloßes Kabinen-Extra betrachtet wird.
Recent Industry Developments in Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum
- Juli 2026: Panasonic Automotive Systems gab bekannt, dass sein Cockpit-Domänencontroller für den brandneuen Mazda CX-5 ausgewählt wurde, der Infotainment, HUD und Kombiinstrumentfunktionen mit OTA-Update-Fähigkeit zusammenführt. Dies unterstützt den Wandel hin zu zentralisierter Cockpit-Rechenleistung in Programmen im asiatisch-pazifischen Raum und erhöht die Bedeutung von Software-Lebenszyklus- und Update-Tools neben der Hardwareintegration.
- Oktober 2025: Harman (Samsung) verpflichtete sich zu 3,45 Milliarden INR (42 Millionen USD), um seine Fertigungsanlage für Automobilelektronik in Chakan, Pune, Indien, zu erweitern, mit dem Ziel, bis 2027 eine höhere Produktion von Autoaudiokomponenten, Infotainment-Einheiten und Telematik-Steuergeräten zu erreichen. Die Erweiterung stärkt die lokale Lieferkette für werksseitig installierte Systeme in Indien und unterstützt einen breiteren Trend hin zur lokalisierten Elektronikfertigung für vernetzte Funktionen.
- November 2024: Panasonic Automotive Systems stellte eine produktionsreife fahrzeuginterne Infotainment-Plattform vor, die eine engere Integration zwischen Cockpit-Software und Fahrzeugfunktionen betont. Die Einführung untermauerte die Marktrichtung hin zu softwaredefinierten Cockpits, in denen Infotainment-Plattformen als Bereitstellungsschicht für vernetzte Dienste und Funktionsupgrades dienen.


Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit fahrzeuginternen Infotainment-Systemen erzielt werden, die für Fahrzeuge im asiatisch-pazifischen Raum geliefert werden, einschließlich werksseitiger und Aftermarket-Installationen, bei denen das System Medien-, Navigations-, Konnektivitäts- und verwandte Benutzeroberflächenfunktionen bereitstellt.
Ausgeschlossener Umfang: Wir schließen eigenständige mobile Geräte und Apps aus, die nicht als Teil eines Automotive-Infotainment-Systems verkauft werden, und wir schließen auch reine Telematik-Steuergeräte aus, die keine Infotainment-Schnittstelle beinhalten.
Übersicht der Segmentierung
- Nach Installationstyp
- In-Dash-Infotainment
- Rücksitz-Infotainment
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittel- und schwere Nutzfahrzeuge
- Nach Komponente
- Display-/Touchscreen-Modul
- Head Unit / Domänensteuergerät
- Betriebssystem-Software und Apps
- Konnektivitäts-ICs und Antennenmodule
- Nach Antriebstyp
- Fahrzeuge mit Verbrennungsmotor
- Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Nach Konnektivitätsgeneration
- 4G LTE
- 5G
- Legacy 2G/3G
- Nach Betriebssystem
- Linux-basiert (AAOS, AGL usw.)
- QNX
- Android Automotive OS
- Sonstige (proprietär, RTOS)
- Nach Vertriebskanal
- OEM-installiert
- Aftermarket
- Nach Land
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Grenzen der asiatisch-pazifischen Region festzulegen, Muster der Fahrzeugproduktion und -verkäufe zu verstehen und die Adoptionskurve von Funktionen zu erfassen, die den Infotainment-Inhalt vorantreibt. Wir stützten uns auf öffentliche Quellen wie nationale Verkehrsministerien und Statistikämter in wichtigen APAC-Ländern, die International Organization of Motor Vehicle Manufacturers, UN Comtrade für Handelsströme relevanter Elektronikkategorien sowie Normen- und Regulierungsreferenzen, die von Gremien wie der UNECE veröffentlicht wurden.
Wir haben auch Geschäftsberichte, Ergebnispräsentationen und Produktbroschüren von Unternehmen überprüft, um typische Systempakete, Preisentwicklungen und OEM-Ausstattungstrends im Zeitverlauf zu verstehen. Zusätzlich wurden kostenpflichtige Abonnements zu Unternehmensfinanzen und Import-Export-Sendungen selektiv genutzt, um die Marktexposition von Unternehmen und länderspezifische Bewegungssignale zu überprüfen. Die hier aufgeführten Schreibtischquellen sind nicht erschöpfend, und wir haben während der Datenerhebung, Validierung und Klärung viele weitere öffentliche und kostenpflichtige Referenzen konsultiert.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie schnell Infotainment-Funktionen über verschiedene Fahrzeugpreisklassen und Länder hinweg hinzugefügt werden, und wie sich die Preisgestaltung zwischen OEM und Aftermarket verschiebt, während Displays größer werden und der Softwareinhalt zunimmt. Wir sprachen mit einer Mischung aus Teilnehmern des OEM-Ökosystems, Komponentenlieferanten, Vertriebshändlern und Servicepartnern in wichtigen APAC-Automobilmärkten, um Lücken aus öffentlichen Daten zu schließen und Annahmen vor der Fertigstellung des Modells erneut zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 14 % |
| Mittleres Segment: 42 % | Funktions-/Abteilungsleiter: 28 % |
| Kleinere Akteure: 21 % | Manager: 58 % |
Marktgrößenbestimmung & Prognose
Die Kernlogik der Größenbestimmung beginnt mit einem Top-Down-Aufbau des Nachfragepools, bei dem Fahrzeugproduktion und -verkäufe nach Land in eine adressierbare installierte Basis umgewandelt werden, die anschließend nach Infotainment-Ausstattungsraten für OEM- und Aftermarket-Kanäle gefiltert wird. Sobald diese Nachfragebasis gebildet ist, wird der durchschnittliche Systemwert unter Verwendung von Preisklassen angewendet, die Trends bei der Displaygröße, Betriebssystemwahl, Konnektivitätsfähigkeit (4G versus 5G) und die Mischverschiebung zwischen Personenkraftwagen und Nutzfahrzeugen widerspiegeln.
Um die Ergebnisse fundiert zu halten, haben wir die Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. der Stichprobennahme von Lieferantenversandsignalen, der Überprüfung von Kanalaufschlägen dort, wo der Aftermarket bedeutend ist, und der Verwendung von ASP-mal-Volumen-Prüfungen für wichtige Länder. Wo Länder- oder Kanalaufteilungen dünn waren, wurde die Lücke mithilfe von Proxy-Indikatoren wie dem Wachstum des Fahrzeugbestands, der Importabhängigkeit von Schlüsselkomponenten und dem Anteil höherwertiger Ausstattungsvarianten behandelt, gefolgt von einer erneuten Überprüfung mit Interview-Feedback. Prognosen wurden mithilfe einer Szenarioanalyse zum Tempo der Einführung vernetzter Cockpits, der Prognose der APAC-Fahrzeugproduktion und der erwarteten ASP-Entwicklung erstellt. Die Szenariogewichtungen wurden basierend auf dem von den Primärbefragten als wahrscheinlichsten angesehenen Pfad angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Gegenprüfungen, sodass die endgültigen Zahlen nicht von einem einzigen Datensatz abhängen. Wir haben die Modellergebnisse mit unabhängigen Signalen wie länderspezifischen Fahrzeugverkaufstrends, der Richtung der Handelsbewegungen für relevante Module und öffentlichen Ankündigungen zu neuen Modelleinführungen verglichen, die die Infotainment-Ausstattungsniveaus verändern.
Vor der endgültigen Freigabe wurden Anomalien wie plötzliche Sprünge bei ASP oder Ausstattungsdurchdringung von einem anderen Analysten überprüft und dann durch erneute Betrachtung der zugrunde liegenden Annahmen und, falls erforderlich, durch erneute Kontaktaufnahme mit Primärquellen zur Klärung erneut getestet. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie große Regulierungsänderungen, plötzliche Währungsschwankungen oder große OEM-Plattformwechsel. Kurz vor der Auslieferung wird ein erneuter Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für APAC-Automotive-Infotainment-Systeme unterscheiden sich oft, weil das verwendete Jahr, die Produktabgrenzung und die Preislogik zwischen den Quellen nicht übereinstimmen, selbst wenn der Titel ähnlich aussieht. Die Unterschiede zeigen sich in der Regel, wenn eine Schätzung den Markt nur als die Kopfeinheit betrachtet, während eine andere Kombiinstrumente, HUDs und Fahrgastdisplays in denselben Umsatzpool einbezieht.
Wesentliche Ursachen für Abweichungen ergeben sich auch daraus, wie OEM- versus Aftermarket-Umsätze behandelt werden, wie schnell angenommen wird, dass sich die Displaygrößen nach oben entwickeln, und ob die Währungsumrechnung anhand eines Einjahresdurchschnitts oder eines längeren Glättungsansatzes erfolgt. Die Tabelle zeigt eine breite Streuung, und im Modell von Mordor Intelligence wird der Gesamtwert für die Umsätze von Infotainment-Systemen im asiatisch-pazifischen Raum sowohl im OEM- als auch im Aftermarket-Bereich erfasst, wobei die Preisgestaltung an eine länderspezifische Mischung aus Fahrzeugtypen, Konnektivität und Betriebssystemadoption gebunden ist, statt einen einzigen regional gemittelten ASP zu verwenden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,31 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 8,84 Mrd. USD (2025) | Verwendet einen Umfang für fahrzeuginternes Infotainment, der häufig angrenzende Cockpit-Display-Umsätze und Nachrüstabdeckung in dieselbe Position bündelt, was den Gesamtwert im Vergleich zu einer engeren, ausschließlich auf Infotainment beschränkten Definition erhöhen kann. |
| Regionale Beratungsgesellschaft B | 2,10 Mrd. USD (2023) | Basiert auf einem früheren Basisjahr und tendiert dazu, eingebettete Kopfeinheit-Systeme zu betonen, was zu einer Unterschätzung der breiteren Infotainment-Umsätze führen kann, die in späteren Jahren durch höherwertige Ausstattungspakete und Kanalmischungen erfasst werden. |
Insgesamt lässt sich die Streuung hauptsächlich durch Umfangsgrenzen und zeitliche Aspekte erklären, gefolgt davon, wie Preisgestaltung und Funktionsmischung in der Prognose fortgeschrieben werden. Indem die Schätzung mit Fahrzeugverkaufspools, Ausstattungsraten und länderspezifischen ASP-Bandbreiten verknüpft wird, die in Interviews überprüft werden, bleibt die endgültige Zahl auf klare Eingaben und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum und welche Prognosen gibt es?
Das Marktvolumen für Automotive-Infotainment-Systeme im asiatisch-pazifischen Raum beträgt im Jahr 2026 9,2 Milliarden USD und wird bis 2031 voraussichtlich auf 15,26 Milliarden USD anwachsen, mit einer CAGR von 10,66 %.
Wie kooperieren OEMs mit Technologiekonzernen?
Automobilhersteller wie Hyundai und Toyota integrieren Android Automotive OS, Google Maps und Tencent WeChat, um Entwicklungszyklen zu verkürzen und auf ausgereifte App-Ökosysteme zuzugreifen.
Welches Fahrzeugsegment treibt das Wachstum gewerblicher Flotten an?
Leichte Nutzfahrzeuge wachsen mit einer CAGR von 11,55 %, da Betreiber der letzten Meile telematikgestütztes Infotainment für Streckenoptimierung und Fahrerüberwachung einsetzen.
Warum übertrifft der Software-Umsatz die Hardware?
Betriebssystem-Software und Apps wachsen mit einer CAGR von 13,18 %, da OEMs Abonnements, Over-the-Air-Updates und App-Store-Einnahmen monetarisieren, die Hardware allein nicht liefern kann.
Seite zuletzt aktualisiert am:



