
Marktgröße und Marktanteil für die Monetarisierung von Kraftfahrzeugdaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.69 Milliarden US-Dollar |
| Marktgröße (2031) | 2.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.86 % |
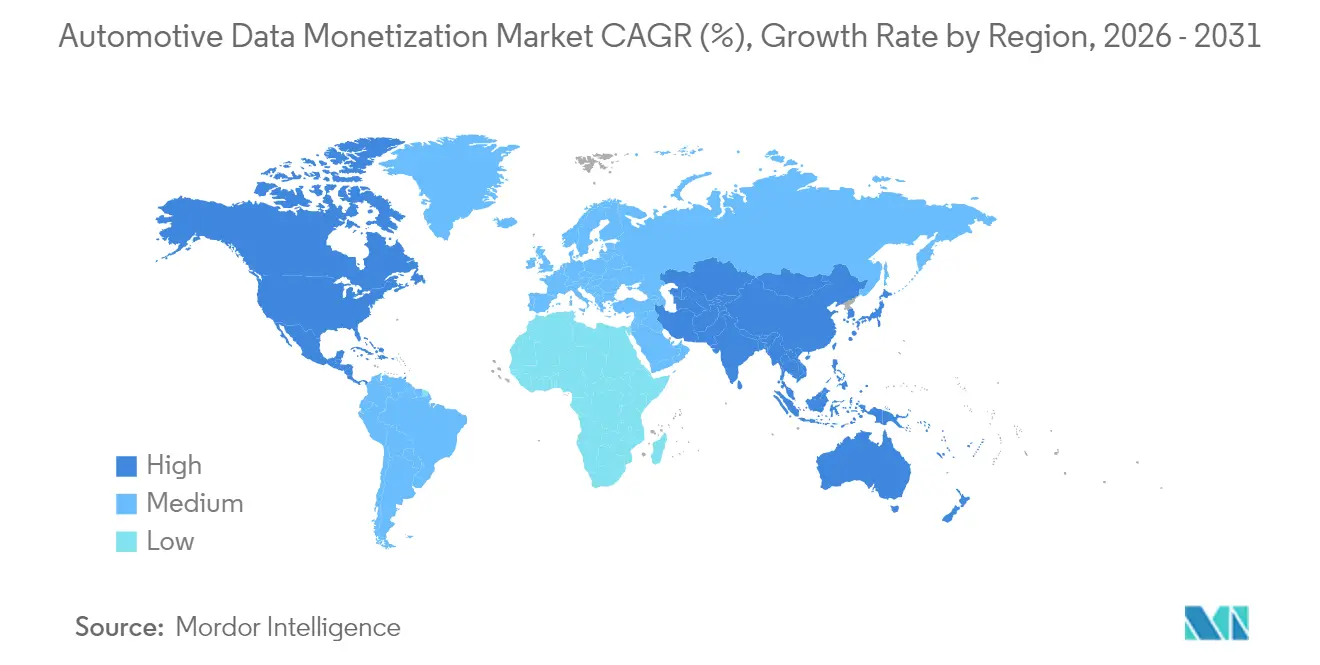
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
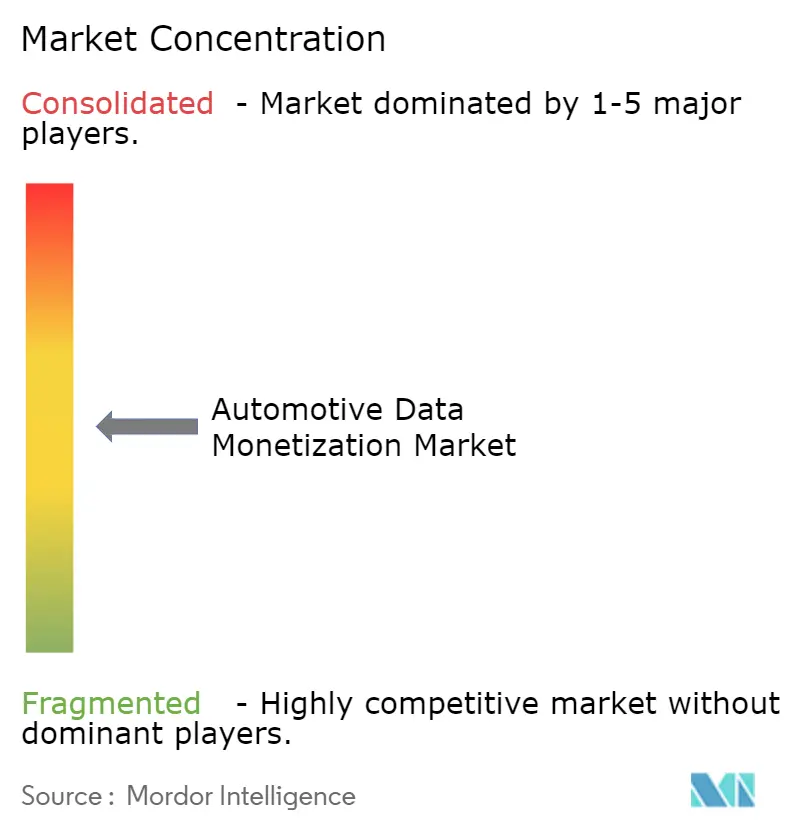
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für die Monetarisierung von Kraftfahrzeugdaten von Mordor Intelligence
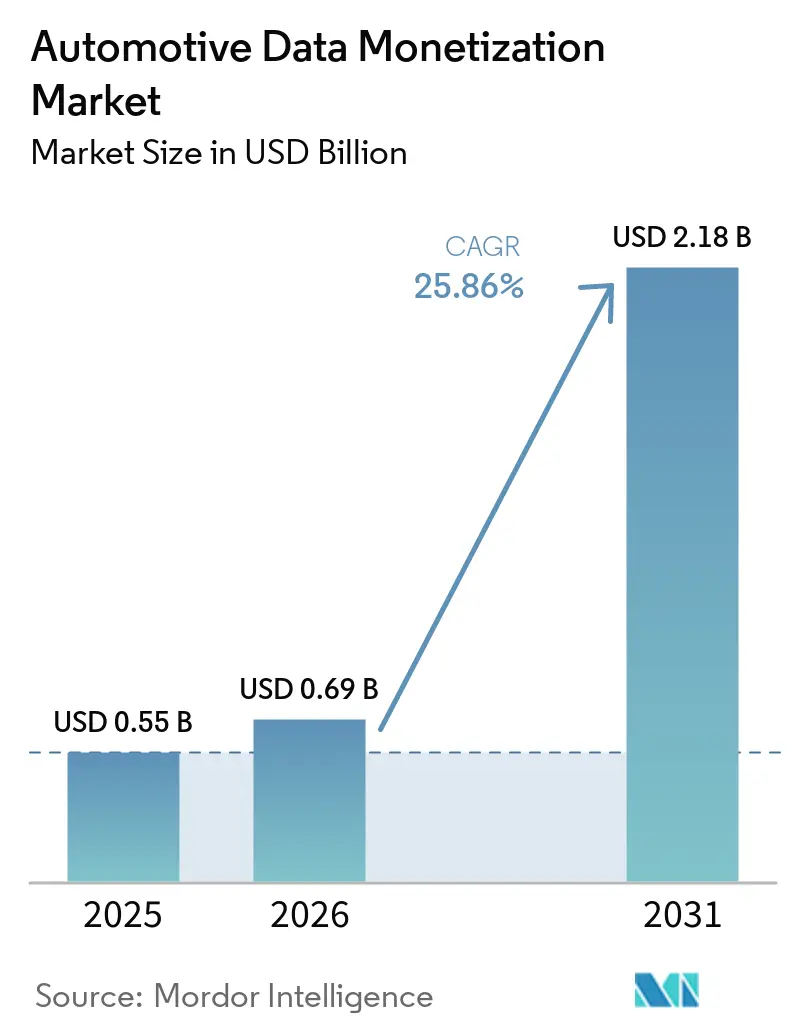
Die Marktgröße für die Monetarisierung von Kraftfahrzeugdaten wurde im Jahr 2025 auf 0,55 Milliarden USD geschätzt und soll von 0,69 Milliarden USD im Jahr 2026 auf 2,18 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 25,86 % während des Prognosezeitraums (2026–2031). Dieses Tempo unterstreicht, wie die Verbreitung vernetzter Fahrzeuge, softwaredefinierte Architekturen und Modelle der künstlichen Intelligenz die Wertschöpfung vom Hardwareverkauf hin zu wiederkehrenden Dateneinnahmen neu gestalten. Die direkte Lizenzierung hält derzeit den größten Marktanteil bei der Monetarisierung von Kraftfahrzeugdaten, während umsatzteilende Marktplätze das schnellste Wachstum verzeichnen – ein Signal für den Wandel hin zu offenen Austauschplattformen. Die nutzungsbasierte Versicherung dominiert die Anwendungen, während die Analytik für intelligente Städte der sich am schnellsten ausdehnende Anwendungsfall ist, unterstützt durch die Nachfrage des öffentlichen Sektors nach Mobilitätserkenntnissen. Regional gesehen führt Nordamerika den Markt für die Monetarisierung von Kraftfahrzeugdaten an, während der asiatisch-pazifische Raum die stärkste CAGR verzeichnet, da China, Japan und Indien den Ausbau vernetzter Fahrzeuge mit unterstützenden politischen Rahmenbedingungen vorantreiben. Die Wettbewerbsintensität bleibt moderat, da OEMs, Technologieplattformen und neue Datenaggregátoren noch Positionen besetzen, wobei die Differenzierung auf datenschutzwahrende Analytik und API-Standardisierung ausgerichtet ist.
Wesentliche Erkenntnisse des Berichts
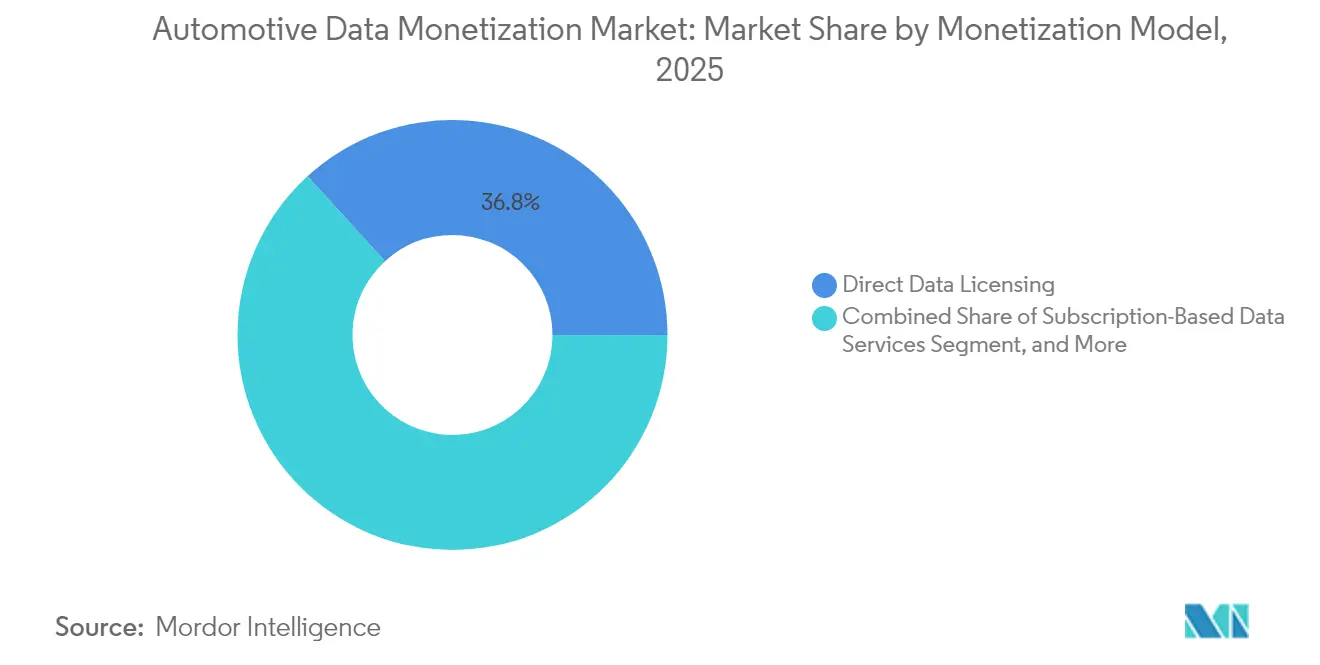
- Nach Monetarisierungsmodell entfiel 2025 ein Anteil von 36,78 % des Umsatzes auf die direkte Lizenzierung, während umsatzteilende Marktplätze bis 2031 voraussichtlich mit einer CAGR von 26,62 % wachsen werden.
- Nach Anwendung hielt die nutzungsbasierte Versicherung im Jahr 2025 einen Anteil von 41,64 % am Umsatz, während die Analytik für intelligente Städte und Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 27,68 % wachsen wird.
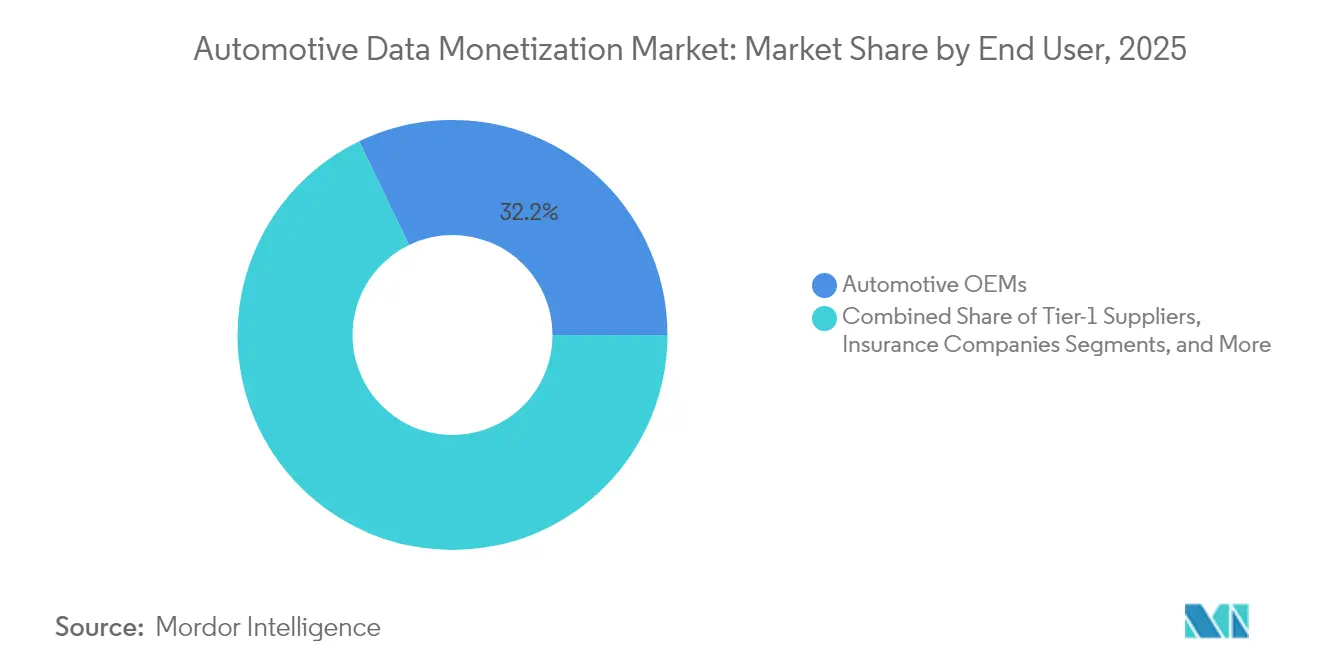
- Nach Endnutzer führten OEMs im Jahr 2025 mit einem Anteil von 32,15 %, während Regierungen und Infrastrukturbehörden mit einer prognostizierten CAGR von 28,6 % die höchste Wachstumsrate im Prognosezeitraum verzeichnen.
- Nach Datentyp entfielen im Jahr 2025 38,96 % des Umsatzes auf Telematik- und Fahrzeugzustandsdaten, wobei Batterie- und Antriebsstranganalytik mit einer CAGR von 26,85 % bis 2031 das schnellste Wachstum aufweist.
- Nach Geografie entfielen im Jahr 2025 33,88 % des Umsatzes auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 26,54 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verbreitung vernetzter Fahrzeuge und der V2X-Infrastruktur | +6.8% | Global, erste Gewinne in Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Ausbau nutzungsbasierter Versicherungsprogramme | +5.2% | Kernmärkte Nordamerika und Europa; Ausbreitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| OEM-Wandel hin zu softwaredefinierten Fahrzeugen und Abonnements | +4.9% | Global, angeführt von Premiumsegmenten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Beschleunigte digitale Transformation entlang der automobilen Wertschöpfungskette | +4.1% | Global, schnellere Übernahme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für offene Daten-APIs | +3.4% | Europa führend, Nordamerika folgend | Langfristig (≥ 4 Jahre) |
| KI-Basismodelle ermöglichen synthetische Fahrzeugdatenprodukte | +2.8% | Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung vernetzter Fahrzeuge und der V2X-Infrastruktur
Die Hälfte der im Modelljahr 2024 ausgelieferten Fahrzeuge verfügte über integrierte Konnektivität, und die Durchdringung ist auf dem Weg, bis 2030 90 % zu erreichen. Bidirektionale Fahrzeug-zu-allem-Verbindungen (V2X) leiten täglich 3–40 GB Daten von mehr als 200 bordeigenen Sensoren weiter und verwandeln das Fahrzeug effektiv in ein fahrendes Rechenzentrum.[1] Mobilfunknetze der fünften Generation bieten eine Latenz im Submillisekundenbereich, die sicherheitskritische Anwendungsfälle wie kooperative Bewusstseinsnachrichten ermöglicht und Echtzeit-Analysedienste freischaltet. Mit steigenden Datenvolumen profitiert der Markt für die Monetarisierung von Kraftfahrzeugdaten von Verkehrsoptimierung, Prädiktive-Wartungs-Abonnements und standortbasierten Angeboten, die aus diesen kontinuierlichen Datenströmen Wert schöpfen. OEMs und Kommunen pilotieren bereits 5G-Straßenrandeinheiten, die Fahrern Echtzeit-Gefahrenwarnungen übermitteln und im Gegenzug anonymisierte Telemetriedaten für das Staumanagement erfassen.
Ausbau nutzungsbasierter Versicherungsprogramme
Die telematikgestützte Versicherung hat sich von der Pilotphase zum Mainstream entwickelt, wobei große Versicherer Pay-how-you-drive- und Pay-as-you-drive-Produkte in Nordamerika und Europa eingeführt haben. Granulare Metriken, die Geschwindigkeit, Beschleunigung, Kurvenfahrten und Umgebungskontext erfassen, speisen KI-Modelle, die individuelle Risikoscores berechnen und das Underwriting von demografischen Durchschnittswerten hin zu verhaltensbasierter Preisgestaltung verlagern. Sichere Fahrer erhalten Prämienrabatte, Versicherer senken Schadenskosten, und Datenlieferanten sichern sich wiederkehrende Einnahmen aus hochfrequenten Datenströmen. Von OEMs werkseitig eingebaute Telematikmodule beschleunigen diese Akzeptanz, eliminieren Nachrüstgerätekosten und gewährleisten Datenqualität. Frühe Studien zeigen zweistellige Rückgänge bei den Schadensquoten, wenn Prädiktivmodelle präventives Fahrercoaching auslösen.
OEM-Wandel hin zu softwaredefinierten Fahrzeugen und Abonnements
Automobilhersteller strukturieren sich rund um Software-Stacks um, die Hardware-Lebenszyklen von digitalen Diensten entkoppeln. Over-the-Air-Update-Pipelines stellen nach dem Verkauf neue Funktionen bereit und verwandeln jedes Fahrzeug in eine Plattform für kontinuierliche Monetarisierung. Befragte Führungskräfte erwarten, dass Software und digitale Dienste bis Mitte der 2030er-Jahre den Großteil der Gewinnpools ausmachen werden.[2] Wiederkehrende Angebote reichen bereits von Fahrerassistenz-Upgrades bis hin zu Flotten-Produktivitätsdashboards, monatlich bepreist und auf Abruf aktiviert. Die Übernahme von Abonnements erhöht auch das Volumen und die Granularität der operativen Daten, die an die Hersteller zurückfließen, was wiederum neue Möglichkeiten im Markt für die Monetarisierung von Kraftfahrzeugdaten für Analyseberatungsunternehmen, Komponentenlieferanten und Cloud-Anbieter schafft.
Beschleunigte digitale Transformation entlang der automobilen Wertschöpfungskette
Die durchgängige Digitalisierung verbindet Fertigungswerke, Lieferanten, Händler und Servicenetzwerke und erzeugt konsolidierte Datensätze, die die fahrzeuginterne Telemetrie ergänzen. Cloud-native Plattformen und API-first-Architekturen ermöglichen automotive data management sowie die kontrollierte Weitergabe von Betriebskennzahlen wie Produktionsqualität, Garantieereignissen und Teilelogistik. Digitale Zwillinge simulieren das Fahrzeugverhalten unter verschiedenen Bedingungen, erzeugen synthetische Daten, die reale Protokolle ergänzen, Validierungskosten senken und die Einführung neuer Funktionen beschleunigen. Batterie-OEMs nutzen bereits kombinierte Fertigungs- und Felddatensätze, um den Degradationsverlauf vorherzusagen und Chemien zu optimieren, und demonstrieren damit, wie die domänenübergreifende Datenfusion die adressierbaren Möglichkeiten im Markt für automotive Data Monetization erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verschärfte Cybersicherheits- und Datenschutzbedenken | -3.8% | Global, strengere Durchsetzung in Europa und Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Fehlende standardisierte Datentaxonomie bei OEMs | -2.9% | Global, Behinderung grenzüberschreitender Austausche | Mittelfristig (2–4 Jahre) |
| Edge-Computing-Verlagerung schränkt die Verfügbarkeit zentralisierter Daten ein | -2.1% | Fortgeschrittene 5G-Märkte | Langfristig (≥ 4 Jahre) |
| Ablehnung durch Verbraucher gegenüber Überwachung im Fahrzeuginnenraum | -1.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Cybersicherheits- und Datenschutzbedenken
Fahrzeuge erfassen heute umfangreiche personenbezogene Daten und dienen als potenzielle Einfallstore zu sicherheitskritischen Funktionen, was sie zu bevorzugten Zielen von Cyberangriffen macht. Aufsehenerregende Datenschutzverletzungen und strengere Rechtsvorschriften wie die Datenschutz-Grundverordnung und der California Consumer Privacy Act stellen strenge Anforderungen an Einwilligung, Verschlüsselung und Datensparsamkeit. Automobilhersteller müssen in sichere Boot-Ketten, Over-the-Air-Patch-Management und kontinuierliches Bedrohungsmonitoring investieren, was die Betriebskosten erhöht und neue Datenaustauschvereinbarungen verlangsamt. Datenschutzbedenken beeinflussen auch die Bereitschaft der Verbraucher, sich anzumelden, was das Datenangebot für den Markt für die Monetarisierung von Kraftfahrzeugdaten einschränkt und die Beteiligten dazu zwingt, datenschutzwahrende Analyseansätze wie Differenzialdatenschutz und gerätebasierte Verarbeitung zu übernehmen.
Fehlende standardisierte Datentaxonomie bei OEMs
Die meisten Hersteller setzen auf proprietäre Datenmodelle, Signalbenennungskonventionen und Kommunikationsprotokolle, was die Drittanbieterintegration erschwert und die Attraktivität herstellerübergreifender Datensätze mindert. Marktplatzbetreiber wenden erhebliche Ressourcen für den Aufbau von Übersetzungsschichten auf, die Signale von Dutzenden von Fahrzeugmarken in einheitliche Schemata überführen.[3] Das Fehlen gemeinsamer APIs benachteiligt insbesondere kleinere Entwickler, die sich keine Einzelintegrationen leisten können. Obwohl Initiativen wie AUTOSAR Adaptive eine Konvergenz anstreben, verlangsamen Wettbewerbsbedenken und die Trägheit veralteter Architekturen den Fortschritt. Bis sich die Interoperabilität verbessert, dämpfen Reibungskosten das Nachfragewachstum im Markt für die Monetarisierung von Kraftfahrzeugdaten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Monetarisierungsmodell:
Direkte Lizenzierung behält Kontrolle, während Marktplätze aufsteigenDie direkte Lizenzierung hielt im Jahr 2025 einen Anteil von 36,78 % am Markt für die Monetarisierung von Kraftfahrzeugdaten und bleibt der bevorzugte Weg für OEMs, die Kundenbeziehungen und Preissetzungsmacht wahren möchten. Vertragliche Datensätze, die Standort, Diagnose und Nutzungsmetriken abdecken, werden an Versicherer, Flotten und Analyseunternehmen verkauft und generieren sofortige Cashflows. Im Prognosezeitraum wächst die direkte Lizenzierung in absoluten Zahlen weiterhin, doch ihre relative Dominanz schwindet, da umsatzteilende Marktplätze beschleunigen. Diese Plattformbetreiber bündeln anonymisierte Datenströme mehrerer Marken, verwalten Einwilligungen und abstrahieren technische Komplexitäten. Infolgedessen wird für umsatzteilende Modelle eine CAGR von 26,62 % prognostiziert, die schnellste aller Kategorien, was die steigende Käuferpräferenz für aggregierten, standardisierten und regelkonformen Datenzugang widerspiegelt.
Parallel dazu monetarisieren Abonnement-APIs Live-Streams auf wiederkehrender Basis und ermöglichen Entwicklern, Echtzeit-Erkenntnisse in Mobilitäts-Apps, Navigation und Flotten-Dashboards einzubetten. Werbebasierte Modelle befinden sich noch in der Anfangsphase, könnten aber neuen Wert freisetzen, sobald Fahrzeuginnenraum-Schnittstellen kontextuell relevante Inhalte unterstützen. Regulatorische Impulse für offenen Zugang, insbesondere der Datengesetz der Europäischen Union, schaffen Rückenwind für Marktplatzansätze, indem sie exklusive Kontrolle einschränken. Die Branche für die Monetarisierung von Kraftfahrzeugdaten vollzieht daher einen Wandel hin zu hybriden Strategien, bei denen OEMs Premium-Datensätze direkt lizenzieren und gleichzeitig an umsatzteilenden Austauschen für eine breitere Reichweite teilnehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Anwendung:
Versicherungsdominanz trifft auf Dynamik intelligenter StädteDie nutzungsbasierte Versicherung beanspruchte 2025 41,64 % des Umsatzes und spiegelt den raschen Wandel der Versicherer hin zu verhaltensbasiertem Underwriting wider. Hochfrequente Telemetrie ermöglicht eine feinkörnige Risikosegmentierung, die wiederum die Schadensquoten senkt und maßgeschneiderte Belohnungen für sichereres Fahren ermöglicht. Prädiktive Wartung folgte als zweitgrößtes Feld und nutzt Fahrzeugzustandssignale, um Wartungen proaktiv zu planen und Ausfallzeiten zu minimieren. Die Analytik für intelligente Städte und Infrastrukturplanung, heute noch kleiner, weist mit einer CAGR von 27,68 % das stärkste Wachstum auf, unterstützt durch staatliche Initiativen zur Minderung von Staus, Reduzierung von Emissionen und Optimierung des öffentlichen Nahverkehrs.
Flottenmanagement-Plattformen integrieren Routenplanung, Fahrerbewertung und Kraftstoffeffizienzanalytik und nutzen dabei dieselben Datenströme, um die Betriebskosten für gewerbliche Betreiber zu senken. Fahrzeuginterne Handels- und Werbefunktionen kommen ins Spiel, da softwaredefinierte Fahrzeuge personalisierte Angebote basierend auf Standort, Reisekontext und Insassenpräferenzen liefern. Batteriezustands- und Fahrzeug-zu-Netz-Dienste entstehen parallel zum Elektrifizierungstrend und liefern neue Datensätze, die den Umsatzmix im Markt für die Monetarisierung von Kraftfahrzeugdaten diversifizieren.
Nach Endnutzer:
OEM-Führung, während die Übernahme durch den öffentlichen Sektor beschleunigtAutomobilhersteller erzielten im Jahr 2025 32,15 % des Umsatzes im Markt für die Monetarisierung von Kraftfahrzeugdaten. Ihr Eigentum an integrierter Konnektivität, Kundenkontaktpunkten und Aftersales-Netzwerken verschafft ihnen privilegierten Datenzugang und mehrere Monetarisierungsvektoren. Tier-1-Zulieferer monetarisieren komponentenbezogene Informationen für prädiktive Wartung und Produktverbesserung und vertiefen dabei die Zusammenarbeit entlang der Wertschöpfungskette. Regierungen und Infrastrukturbehörden sind jedoch die am schnellsten wachsende Gruppe mit einer CAGR von 28,6 %. Stadtplaner monetarisieren aggregierte Telemetriedaten, um Staupunkte zu kartieren, Ampelschaltungen anzupassen und Emissionszonen zu modellieren.
Versicherungsgesellschaften erweitern ihren Datenhunger über versicherungsmathematische Verwendungszwecke hinaus, um proaktives Sicherheitscoaching, die Ortung gestohlener Fahrzeuge und die Automatisierung von Schadensfällen aufzubauen. Flottenoperatoren nutzen Routen- und Fahrerleistungserkenntnisse, um die Auslastung von Vermögenswerten zu steigern und Kraftstoffkosten zu senken. Sektorübergreifende Partnerschaften zwischen öffentlichen Behörden und privaten Plattformen verstärken die Vielfalt der Endnutzer und vergrößern den gesamten adressierbaren Pool für den Markt für die Monetarisierung von Kraftfahrzeugdaten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Datentyp:
Telematik dominiert, während Batterieintelligenz beschleunigtTelematik- und Fahrzeugzustandsparameter machten 2025 38,96 % des Umsatzes aus. Dazu gehören GPS-Standort, Diagnosefehler-Codes und Nutzungsmetriken, die die meisten Versicherungs-, Wartungs- und Flottenlösungen stützen. Infotainment- und Fahrzeuginnenraum-Interaktionsdaten belegen den zweiten Platz und umfassen Medienkonsum, Sprachbefehle und Sitzverstellmuster, die personalisierte Dienste und zielgerichtete Werbung ermöglichen. Batterie- und Antriebsstranganalytik verzeichnet mit einer CAGR von 26,85 % das höchste Wachstum, angetrieben durch die Übernahme von Elektrofahrzeugen und die Notwendigkeit, die Zellalterung zu überwachen, das Laden zu optimieren und den Second-Life-Einsatz zu planen.
Datensätze aus fortschrittlichen Fahrerassistenz- und autonomen Sensoren sind kleiner, erzielen aber Premiumpreise aufgrund ihres Nutzens für HD-Kartierung und Algorithmusvalidierung. Synthetische Daten aus Digitaler-Zwilling-Simulationen beginnen seltene Randfallszenarien zu ergänzen und erweitern das Angebot, während die Datenschutzbelastung reduziert wird. Zusammengenommen stärken diese Kategorien den Markt für die Monetarisierung von Kraftfahrzeugdaten als mehrdimensionale Chancengesamtheit und nicht als einsträngiges Geschäft.
Geografische Analyse
Markt für Automotive Data Monetization in Nordamerika
Nordamerika blieb im Jahr 2025 die mit Abstand größte Region, wobei die Marktgröße für Automotive Data Monetization von der weit verbreiteten Telematikinstallation, der frühen Einführung nutzungsbasierter Versicherungen und innovationsfreundlichen Datenpolitiken profitierte. Pilotprojekte auf Bundesstaatsebene in Michigan und Kalifornien demonstrieren Echtzeit-Staupreismodelle, die auf anonymisierter Fahrzeugtelemetrie basieren. Kooperationen zwischen Fahrzeugherstellern und Versicherern festigen die Führungsposition der Region weiter, indem Einwilligungsmechanismen beim Fahrzeugkauf integriert werden, was die Datenaktivierung beschleunigt.
Markt für Automotive Data Monetization in Europa
Europa behauptete die zweite Position. Das bevorstehende EU-Datengesetz schreibt standardisierte APIs vor und definiert B2B-Datenaustauschverpflichtungen, wodurch verlässliche Rahmenbedingungen geschaffen werden, die Fragmentierungskosten reduzieren können. Deutsche Premiummarken bieten bereits optionale Fahrdaten-Abonnements an, die den Einwilligungsbestimmungen des Gesetzes entsprechen. Öffentliche Stellen nutzen aggregierte Datensätze, um Niedrigemissionszonen zu verfeinern und Verkehrssignale dynamisch anzupassen, was einen Wandel von einmaligem Forschungszugang hin zu wiederkehrenden Datendiensten signalisiert.
Markt für Automotive Data Monetization im asiatisch-pazifischen Raum
Das starke Wachstum im asiatisch-pazifischen Raum ist auf mehrere nationale Politiken zurückzuführen. Chinas MIIT schreibt die Übermittlung von Daten vernetzter Fahrzeuge an lokale Server vor, wodurch Stadtverwaltungen Verkehrsanalysen beschaffen können. Japans Society-5.0-Fahrplan beschleunigt die branchenübergreifende Datenfusion und integriert Mobilitäts-, Energie- und Handelsströme in bürgerorientierte Plattformen. Indien führt obligatorische AIS-140-Telematik in gewerblichen Fahrzeugflotten ein und erschließt damit ein neues Angebot an standardisierten Daten. Das wachsende Angebot trifft auf ein aufstrebendes Entwickler-Ökosystem und treibt den Markt für Automotive Data Monetization gemeinsam zur höchsten regionalen CAGR an.
Regulatorisches Umfeld
Das regulatorische Umfeld für die Monetarisierung von Automobildaten verschärft sich hinsichtlich Einwilligung, Cybersicherheit und vorgeschriebenem Zugang. In der Europäischen Union trat der Data Act (Verordnung (EU) 2023/2854) im September 2025 in Kraft und wird durch Leitlinien der Europäischen Kommission zu Fahrzeugdaten operationalisiert. Die Leitlinien klären, wie Nutzer und Dritte Zugang zu Daten beantragen können, die von vernetzten Fahrzeugen und zugehörigen Diensten erzeugt werden.
Ein zentraler Compliance-Termin ist September 2026, bis zu dem Hersteller vernetzter Fahrzeuge und damit verbundener Dienste die konstruktionsseitige Compliance für Nutzerzugang und geregelte Datenweitergabe ermöglichen müssen. Diese Anforderung treibt OEMs zu interoperablen Zugriffsmethoden und klareren B2B-Bedingungen für die Datennutzung. In den Vereinigten Staaten bleibt die Datenschutzgovernance eher rahmenwerkgesteuert. Das US-Verkehrsministerium wendet Datenschutzrisikomanagement gemäß DOT Order 1351.18 und damit verbundenen Praktiken zur Datenschutz-Folgenabschätzung an, was den Umgang mit Automobil- und Mobilitätsdatensätzen in Anwendungen des öffentlichen Sektors und vernetzten Infrastrukturprogrammen prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Monetarisierung von Automobildaten beginnt mit der Datengenerierung im Fahrzeug (Telematik, Diagnose, ADAS, Infotainment und EV-Antriebsstrangsignale) und verläuft über eingebettete Konnektivitätsstacks von OEMs und Tier-1-Zulieferern, Cloud-Erfassung und Datengovernance-Ebenen (Identität, Einwilligung, Anonymisierung und Sicherheit). Von dort werden Daten zu Produkten wie Echtzeit-APIs, aggregierten Datensätzen und Analyseergebnissen für Käufer wie Versicherer (nutzungsbasierte Versicherung), Flotten (Betriebszeit und Optimierung), Kommunen (Smart-City-Analytik) und Anbieter von Aftermarket-Dienstleistungen (Reparatur- und Wartungserkenntnisse) verpackt.
Interoperabilität und Standardisierung sind entscheidende vorgelagerte Wegbereiter, während sie nachgelagert weiterhin Engpässe für die Skalierung über mehrere Parteien darstellen. In Europa veröffentlichte ACEA im Mai 2025 ein Positionspapier zur Weitergabe von Daten vernetzter Fahrzeuge mit Fokus auf föderierte Datenräume und semantische Standards. COVESA und ACEA unterzeichneten außerdem im Juli 2025 ein Memorandum of Understanding zur Weiterentwicklung einer standardisierten Onboard-API und zur Erweiterung des Vehicle-Signal-Specification-Katalogs, was die herstellerübergreifende Datennutzung unterstützt. Parallele Ökosystem-Infrastruktur, einschließlich operativer Meilensteine von Catena-X (standardisierte Kits und zertifizierte Dienste, die in öffentlichen Updates Ende 2024 vermerkt wurden), deutet auf eine Verschiebung hin zu geregelten Multi-Party-Austauschmodellen, die einmaligen Integrationsaufwand reduzieren und die compliancegetriebene Expansion für Marktplätze und Aggregatoren unterstützen.
Wettbewerbslandschaft
Der Markt für die Monetarisierung von Kraftfahrzeugdaten ist moderat fragmentiert. Kein einzelner Teilnehmer beherrscht mehr als ein Drittel des globalen Umsatzes, was die Preissetzungsmacht einschränkt und die Zusammenarbeit fördert. Traditionelle Automobilhersteller nutzen Größe, Fahrzeugzugang und etabliertes Markenvertrauen, kooperieren jedoch mit Cloud-Spezialisten für Analytik und mit Plattformaggregátoren für anonymisierten Austausch. Intermediäre wie Dawex und Otonomo differenzieren sich durch Einwilligungsmanagement, Schemaharmonisierung und datenschutzwahrende Berechnungen, die die Einbindungsreibung für externe Datenkonsumenten verringern.
Strategische Maßnahmen betonen den Aufbau von Ökosystemen. Ein führender europäischer OEM integriert ein Energiemanagementunternehmen, um Batteriezustandsdaten mit Netzausgleichsdiensten zu bündeln, während eine nordamerikanische Plattform mehrjährige Vereinbarungen mit kommunalen Behörden für Verkehrsanalytik aus vernetzten Fahrzeugflotten unterzeichnet. Aufkommende Akteure konzentrieren sich auf Motoren für synthetische Daten und Edge-Analytik-Module, die Signale auf dem Gerät verarbeiten, bevor abgeleitete Erkenntnisse weitergeleitet werden, um Datenschutz- und Bandbreiteneinschränkungen zu begegnen.
Fusionen und Übernahmen bleiben selektiv. Bewertungen für datenzentrierte Vermögenswerte korrigierten sich neben breiteren Technologiemultiplikatoren und begünstigten Acqui-Hires gegenüber spektakulären Deals. Anbieter verfolgen stattdessen Minderheitsbeteiligungen und kommerzielle Allianzen, um Pipeline-Zugang anstatt vollständige Kontrolle zu sichern. Die Wettbewerbsintensität wird daher mehr durch Innovationsgeschwindigkeit und Standardübernahme als durch Konsolidierung bestimmt. Der prognostizierte Anstieg bei Batterie- und ADAS-Datenströmen könnte jedoch bis zum Ende des Jahrzehnts eine neue Welle der vertikalen Integration unter Sensorzulieferern, Cloud-Hosts und Anwendungsentwicklern auslösen.
Branchenführer im Markt für die Monetarisierung von Kraftfahrzeugdaten
-
Otonomo Technologies Ltd.
-
Wejo Group Limited
-
Continental AG
-
Harman International Industries Inc.
-
Stellantis N.V. (Mobilisights)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive Data Monetization Unternehmen in diesem Bericht
- Otonomo Technologies Ltd.
- Wejo Group Limited
- Continental AG
- Harman International Industries Inc.
- Stellantis N.V. (Mobilisights)
- Xevo Inc. (Lear Corporation)
- Robert Bosch GmbH
- HERE Global B.V.
- TomTom International B.V.
- Amazon Web Services Inc.
- Microsoft Corporation
- Verizon Communications Inc. (Verizon Connect)
- Databricks, Inc.
- Palantir Technologies
- Vinli Inc.
- Caruso GmbH
- Denso Corporation
- Sibros Technologies Inc.
- Tesla Inc.
- Smartcar Inc.
Marktchancen und Zukunftsaussichten
Standardisierte Zugangsrahmenwerke schaffen Freiraum für produktisierte, herstellerübergreifende Datendienste, die mit geringerer Integrationsreibung eingesetzt werden können. Das Inkrafttreten des EU Data Acts sowie die Fahrzeugdaten-Leitlinien der Europäischen Kommission bieten einen konkreten Weg für Zugangsvereinbarungen mit Dritten. Auf technischer Seite bieten ISO 17978-3:2026 (serviceorientierte Fahrzeugdiagnose-API) und die Delegierte Verordnung (EU) 2026/699 der Kommission (Verfahren für den Zugang zu Reparatur- und Wartungsinformationen) verfahrenstechnische Anker für Produkte zu Fahrzeugzustand und Diagnosedaten, die vorausschauende Wartung, Schadensabwicklung und die Optimierung von Servicenetzen unterstützen.
Auch Anwendungsfälle in Flotten und im öffentlichen Sektor ziehen den Markt eher zu neutralen Plattformen und Bündeln aus Daten und Software als zu reinen Rohdatenfeeds. Im Juni 2026 gab CARUSO Dataplace eine Partnerschaft mit Polestar bekannt, um B2B-Flotten Zugang zu standardisierter Fahrzeugtelematik und EV-bezogenen Daten, einschließlich Ladestatus, zu ermöglichen. Die Vereinbarung untermauert die Nachfrage nach markenübergreifender Flottentransparenz und EV-Betriebsanalytik. OEM-Geschäftsstrategien richten sich in dieselbe Richtung aus; im April 2026 hob Renault Initiativen für softwaredefinierte Fahrzeuge hervor, die mit operativer Effizienz und vorausschauender Wartung verbunden sind, was den adressierbaren Umfang für Abonnement-APIs, wiederkehrende Analysedienste und ergebnisbezogene Preismodelle erweitert.
Neueste Industrielle Entwicklungen in Markt für automotive Data Monetization
- April 2026: Mobilisights Connect ging eine Partnerschaft mit Xouba ein, um die vernetzte Fahrzeugintelligenz von Stellantis in Arbeitsabläufe von Straßenbehörden in Spanien zu integrieren. Die Zusammenarbeit zielt auf Erkenntnisse zur Straßensicherheit und Anwendungsfälle der Infrastrukturplanung ab, die von geregeltem Zugang zu fahrzeuggenerierten Mobilitätssignalen abhängen, und erweitert die Nachfrage des öffentlichen Sektors über traditionelle Versicherungs- und Flottenkäufer hinaus.
- Dezember 2025: Harman International schloss eine endgültige Vereinbarung zur Übernahme des ADAS-Geschäfts (Advanced Driver Assistance Systems) der ZF Group für 1,5 Milliarden Euro, mit angestrebtem Abschluss in der zweiten Hälfte von 2026. Der Deal stärkt Harmans Fußabdruck bei Fahrzeugsoftware und Sensorik und unterstützt durchgängige Fähigkeiten zur Datengenerierung und Analytik, die monetarisierbare ADAS- und Sicherheitsdatenprodukte speisen.
- Juni 2025: Harman International erwarb die Vermögensbasis von Cipia und fügte damit Technologie zur Fahrer- und Belegungsüberwachung zu seinem Portfolio hinzu. Die Annäherung von edge-basierter KI-Sensorik an die Fahrzeugkabine erhöht Umfang und Vielfalt der im Fahrzeug verfügbaren Daten für datenschutzbewusste Analytik und neue Monetarisierungspakete im Zusammenhang mit Sicherheit, Personalisierung und Flottenrisikomanagement.
Markt für automotive Data Monetization Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für automotive Data Monetization als der Umsatz definiert, der aus Software- und Lösungsangeboten erzielt wird, die dabei helfen, automotive Daten zu bündeln, zu analysieren, zu lizenzieren und über gängige kommerzielle Anwendungsfälle zu verkaufen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt breitere Umsätze aus vernetzten Diensten aus, die nicht direkt mit Software oder Lösungen zur Datenmonetarisierung verknüpft sind.
Segmentierungsübersicht
- Monetarisierungsmodell
- Direkte Datenlizenzierung
- Abonnementbasierte Datendienste
- Umsatzteilende Marktplätze
- Werbebasierte Modelle
- Anwendung
- Nutzungsbasierte Versicherung
- Prädiktive Wartung
- Flottenmanagement und -optimierung
- Fahrzeuginterne Werbung und Handel
- Planung intelligenter Städte und Infrastruktur
- Endnutzer
- Kraftfahrzeug-OEMs
- Tier-1-Zulieferer
- Versicherungsunternehmen
- Flottenoperatoren und Mobilitätsanbieter
- Regierungen und Infrastrukturbehörden
- Datentyp
- Telematik- und Fahrzeugzustandsdaten
- Infotainment- und Fahrzeuginnenraum-Interaktionsdaten
- Antriebsstrang- und Batterieleistungsdaten
- ADAS- und autonome Fahrsensordaten
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Südostasien
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Grenzen dessen festzulegen, was als Monetarisierungsumsatz gezählt wird, und um Nachfragesignale an realer Fahrzeugaktivität zu verankern. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen des U.S. DOT und der NHTSA zu vernetzten und sicherheitsrelevanten Technologien, Eurostat-Mobilitätsindikatoren, UNECE-Fahrzeugvorschriften und OECD-Statistiken zur digitalen Wirtschaft, um zu verstehen, wie Adoptions- und Compliance-Anforderungen die Datenverfügbarkeit und Kommerzialisierung beeinflussen können.
Wir haben außerdem Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um typische Monetarisierungswege abzubilden, darunter direkte Lizenzierung und marktplatzgestützte Modelle, und um zu überprüfen, wo Umsätze verbucht werden (Software, Analysen oder Lösungspakete). Wo verfügbar, wurden Abonnementquellen für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Produktfokus, Investitionsrichtung und den Zeitplan für neue datenbezogene Angebote gegenzuprüfen. Diese Beispiele für Desk-Research-Quellen sind nicht abschließend; viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, wofür Käufer tatsächlich zahlen und wann Daten in großem Maßstab monetarisierbar werden – was von allgemeinen Rollout-Berichten zu vernetzten Fahrzeugen abweichen kann. Wir sprachen mit einer Mischung aus Datenlösungsanbietern, Stakeholdern des Automotive-Ökosystems und nachgelagerten Nutzern wie Versicherungs- und Mobilitätsanalyseteams in APAC, EMEA und Amerika. Das Feedback aus diesen Interviews wurde anschließend genutzt, um Preisspannen zu präzisieren, den Adoptionszeitplan zu klären und eine realistische Umwandlung von der Datengenerierung zur bezahlten Nutzung abzubilden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 25 % | CXOs: 14 % | APAC: 37 % |
| Mittleres Segment: 61 % | Funktions-/Einheitsleiter: 29 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 57 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, der den monetarisierbaren Nachfragepool rekonstruiert, indem die Durchdringung vernetzter Fahrzeuge, die Datenverfügbarkeit und der Anteil der Programme, die in bezahlte Verträge umgewandelt werden, miteinander verknüpft werden. Sobald diese Struktur steht, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch die Aggregation einer Stichprobe von Lieferantenumsätzen, die Nutzung von Kanal-Feedback zu typischen Auftragsgrößen und die Validierung implizierter Preise durch Volumen-mal-Durchschnittspreis-Berechnungen.
Zu den wichtigsten Modelleingaben gehören das Wachstum der installierten Basis vernetzter Fahrzeuge, die Adoption gängiger Monetarisierungsmodelle (wie direkte Lizenzierung gegenüber Marktplätzen), der Anwendungssog (beispielsweise nutzungsbasierte Versicherungen und Smart-City-Analysen), Annahmen zu durchschnittlichen Vertragswerten oder Take-Rates sowie das Tempo, mit dem Vorschriften und Einwilligungsanforderungen nutzbare Daten beeinflussen. Wenn bei den Bottom-up-Prüfungen Lücken auftraten, wurden zunächst die Annahmen auf Variablenebene angepasst und die Gesamtwerte erst dann verschoben, nachdem das Modell mit den abgestimmten Eingaben übereinstimmte.
Für die Prognose wurde eine Szenarioanalyse verwendet, da das Wachstum stark davon abhängt, wann Monetarisierungsprogramme von Pilotprojekten zu skalierten Einsätzen übergehen und wie sich die Preisgestaltung stabilisiert, wenn das Datenangebot zunimmt. Die Szenariobandbreiten wurden mithilfe von Expertenfeedback zu Vertragszyklen, der erwarteten Preisentwicklung und kurzfristigen Branchenprioritäten eingeengt; anschließend wurde die endgültige Prognose als praktischer Basispfad fortgeschrieben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter implizierter Umsatz pro vernetztem Fahrzeug, von Interviewpartnern genannte Adoptionszeitpläne und die Konsistenz des Wachstums mit benachbarten Software- und Datenbereitstellungsausgaben. Wenn das Modell starke Sprünge nach Jahr oder Region aufweist, werden die Treibervariablen erneut geprüft, gefolgt von einer zweiten Überprüfung durch einen weiteren Analysten vor der Freigabe.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen, große Programmstarts oder plötzliche Preisanpassungen. Vor der Auslieferung führen wir einen abschließenden Überprüfungsdurchgang durch, damit Kunden die aktuellste Ansicht erhalten, die auf den definierten Umfang und die Annahmen abgestimmt ist.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für automotive Data Monetization mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für automotive Data Monetization können weit auseinanderliegen, selbst wenn das Thema identisch klingt – hauptsächlich weil die gezählten Umsatzströme unterschiedlich sind und der Adoptionszeitplan unterschiedlich behandelt wird. Die Tabelle verdeutlicht, dass die Wahl des Jahres, die Definition von Monetarisierung und die Projektion der Preisgestaltung die Endzahl schnell verschieben können.
Die Tabelle weist auf einen häufigen Treiber von Unterschieden hin: ob benachbarte Umsätze aus vernetzten Diensten zusätzlich zur Datenmonetarisierung hinzugerechnet werden. Im Modell von Mordor Intelligence werden ausschließlich Umsätze aus Software und Lösungen zur automotive Data Monetization gezählt, nicht aber breitere vernetzte Dienste, die nicht direkt mit der Datenmonetarisierung verknüpft sind. Unterschiede können auch daher rühren, wie aggressiv der Basisfall angesetzt ist, wie der Zeitpunkt der Währungsumrechnung gehandhabt wird und ob frühe Pilotprojekte als wiederholbarer Umsatz behandelt oder herausgefiltert werden, bis Vertragsmuster erkennbar sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,55 Milliarden USD (2025) | |
| Branchenforschungsunternehmen A | 0,85 Milliarden USD (2025) | Diese Schätzung scheint ein breiteres Spektrum an vernetzten Fahrzeugdaten und Dienstleistungsumsätzen zu bündeln, was benachbarte Analyse- und Plattformumsätze einschließen kann, die nicht immer aus Monetarisierungslösungen stammen. |
| Branchenpublikation B | 1,40 Milliarden USD (2024) | Die Zahl ist auf ein früheres Jahr verankert und basiert wahrscheinlich auf breiteren vernetzten Datennarrativen, bei denen Pilotaktivitäten und nicht wiederkehrende Projekte möglicherweise als skalierter Umsatz behandelt werden und die Preisentwicklung möglicherweise schneller angenommen wird. |
Betrachtet man alle drei Zahlen, lässt sich der größte Teil der Streuung durch Umfang und Zeitpunkt erklären und nicht durch rechnerische Unterschiede. Indem der gezählte Umsatz an Monetarisierungslösungen gebunden und die Annahmen anhand von Adoptions- und Preisfeedback überprüft werden, bleibt das Endergebnis auf einen klar definierten Nachfragepool und nachvollziehbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für die Monetarisierung von Kraftfahrzeugdaten im Jahr 2031 erreichen?
Prognosen deuten auf eine Expansion auf 2,18 Milliarden USD bis 2031 bei einer CAGR von 25,86 % hin.
Welche Anwendung generiert derzeit den höchsten Umsatz?
Die nutzungsbasierte Versicherung führt mit einem Anteil von 41,64 % am Umsatz 2025.
Warum wachsen umsatzteilende Marktplätze so schnell?
Sie senken Integrationskosten, aggregieren Daten mehrerer Marken und übernehmen das Einwilligungsmanagement, was eine CAGR von 26,62 % antreibt.
Wie wirken sich Datenschutzbestimmungen auf Strategien zur Monetarisierung von Daten aus?
Gesetze wie die DSGVO und der CCPA stellen strenge Anforderungen an Einwilligung und Sicherheit und erhöhen so die Compliance-Kosten und schränken den Datenumfang ein.
Welcher Datentyp gewinnt mit dem Aufstieg der Elektrofahrzeuge am schnellsten an Bedeutung?
Batterie- und Antriebsstranganalytik mit einer CAGR von 26,85 % expandiert aufgrund des Bedarfs an Zustandsüberwachung und Ladeoptimierung.
Wer sind die am schnellsten wachsenden Endnutzer von Mobilitätsdaten?
Regierungen und Infrastrukturbehörden mit einer CAGR von 28,6 %, da Projekte für intelligente Städte Fahrzeugtelemetrie nutzen.