
Marktgröße und Marktanteil für Telematik in geländegängigen Fahrzeugen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
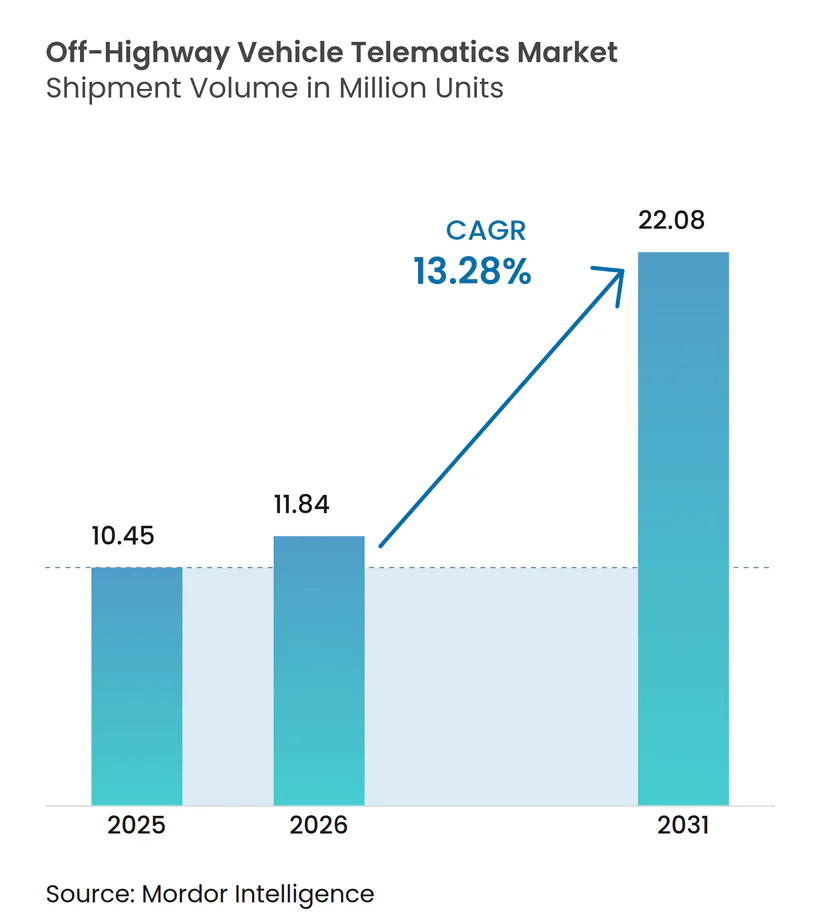
| Marktvolumen (2026) | 11.84 Millionen Einheiten |
| Marktvolumen (2031) | 22.08 Millionen Einheiten |
| Wachstumsrate (2026 - 2031) | 13.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telematik in geländegängigen Fahrzeugen von Mordor Intelligence
Die Marktgröße für Telematik in geländegängigen Fahrzeugen wurde im Jahr 2025 auf 10,45 Millionen Einheiten bewertet und wird voraussichtlich von 11,84 Millionen Einheiten im Jahr 2026 auf 22,08 Millionen Einheiten bis 2031 wachsen, bei einer CAGR von 13,28 % während des Prognosezeitraums (2026–2031). In monetärer Hinsicht stieg die mit Hardware, Software und Dienstleistungen kombinierte Marktgröße für Telematik in geländegängigen Fahrzeugen im Jahr 2024 stetig an und setzt dieses Wachstum im Jahr 2025 fort, gestützt durch strengere Emissionsvorschriften, sinkende Gerätekosten und nahezu allgegenwärtige Konnektivität. Unternehmen aus den Bereichen Bau, Landwirtschaft, Bergbau und Forstwirtschaft betrachten Telematik als wesentliche Infrastruktur, da ein einziger Tag Ausfallzeit bei kritischen Maschinen direkte Kosten von über 50.000 USD verursachen kann. Mobilfunknetze bilden nach wie vor das Fundament der meisten Installationen, doch Dual-Mode-Mobilfunk-Satelliten-Verbindungen nehmen zu, da abgelegene Arbeitsstätten eine garantierte Abdeckung erfordern. OEMs wie Caterpillar, Komatsu und John Deere integrieren Telematik bereits im Werk, während Nachrüstspezialisten wie ORBCOMM, Geotab und Trackunit gemischte Fuhrparks bedienen. Diese Entwicklungen werden von Softwareplattformen untermauert, die rohe Maschinendaten in umsetzbare Erkenntnisse übersetzen – eine Entwicklung, die sich in der Position der Software als am schnellsten wachsendem Komponentensegment widerspiegelt.
Wesentliche Erkenntnisse des Berichts
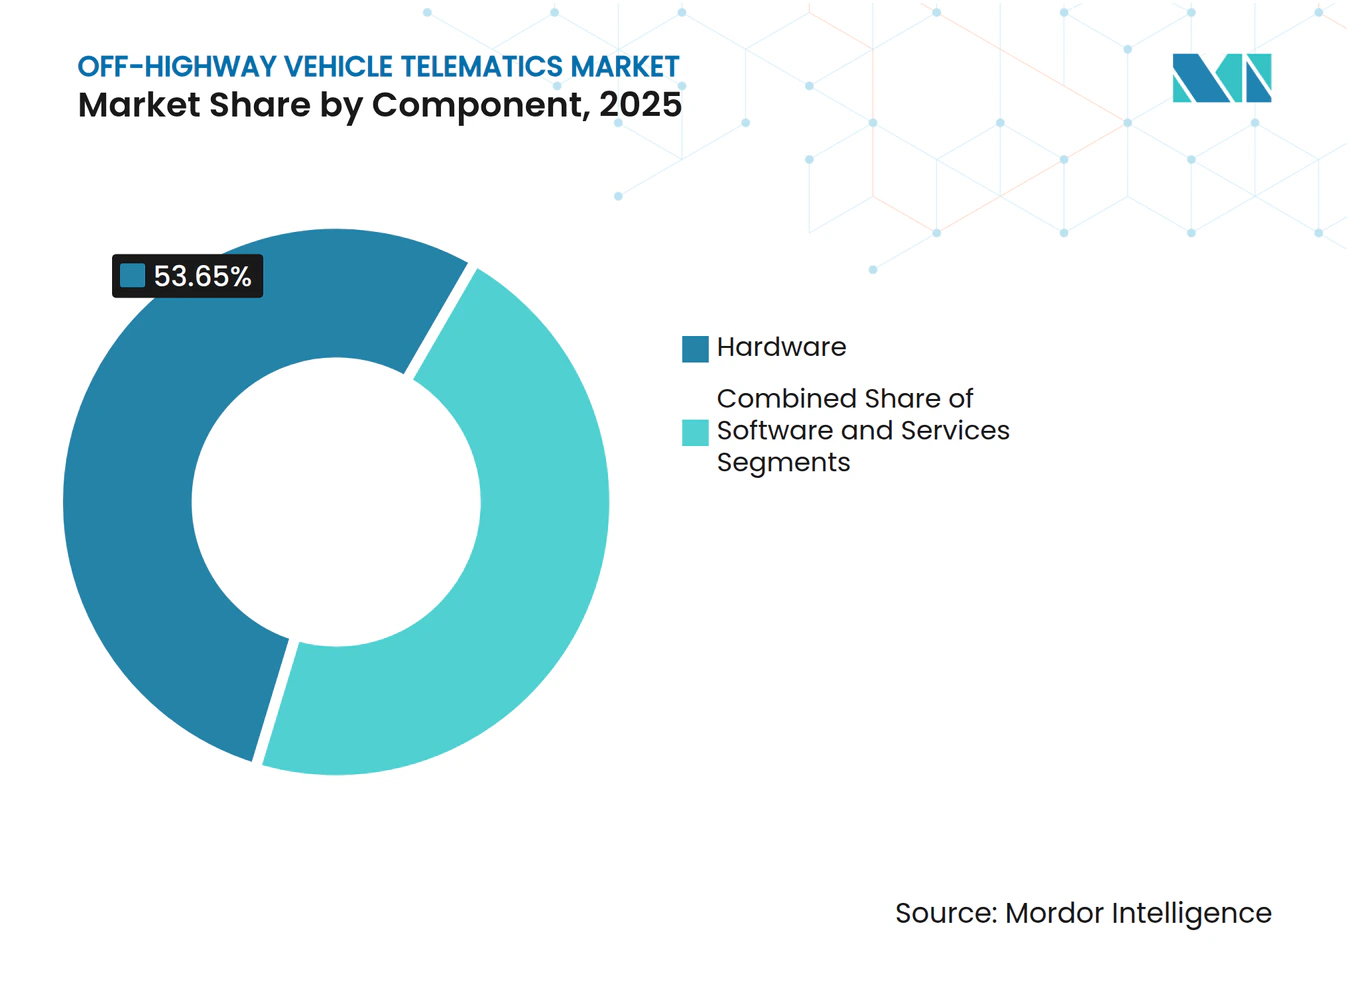
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 53,65 % am Markt für Telematik in geländegängigen Fahrzeugen, während Software voraussichtlich mit einer CAGR von 15,72 % bis 2031 wachsen wird.
- Nach Konnektivität führten Mobilfunknetze im Jahr 2025 mit einem Umsatzanteil von 58,55 %; Dual-Mode-Mobilfunk-Satelliten-Lösungen sollen bis 2031 mit einer CAGR von 15,12 % wachsen.
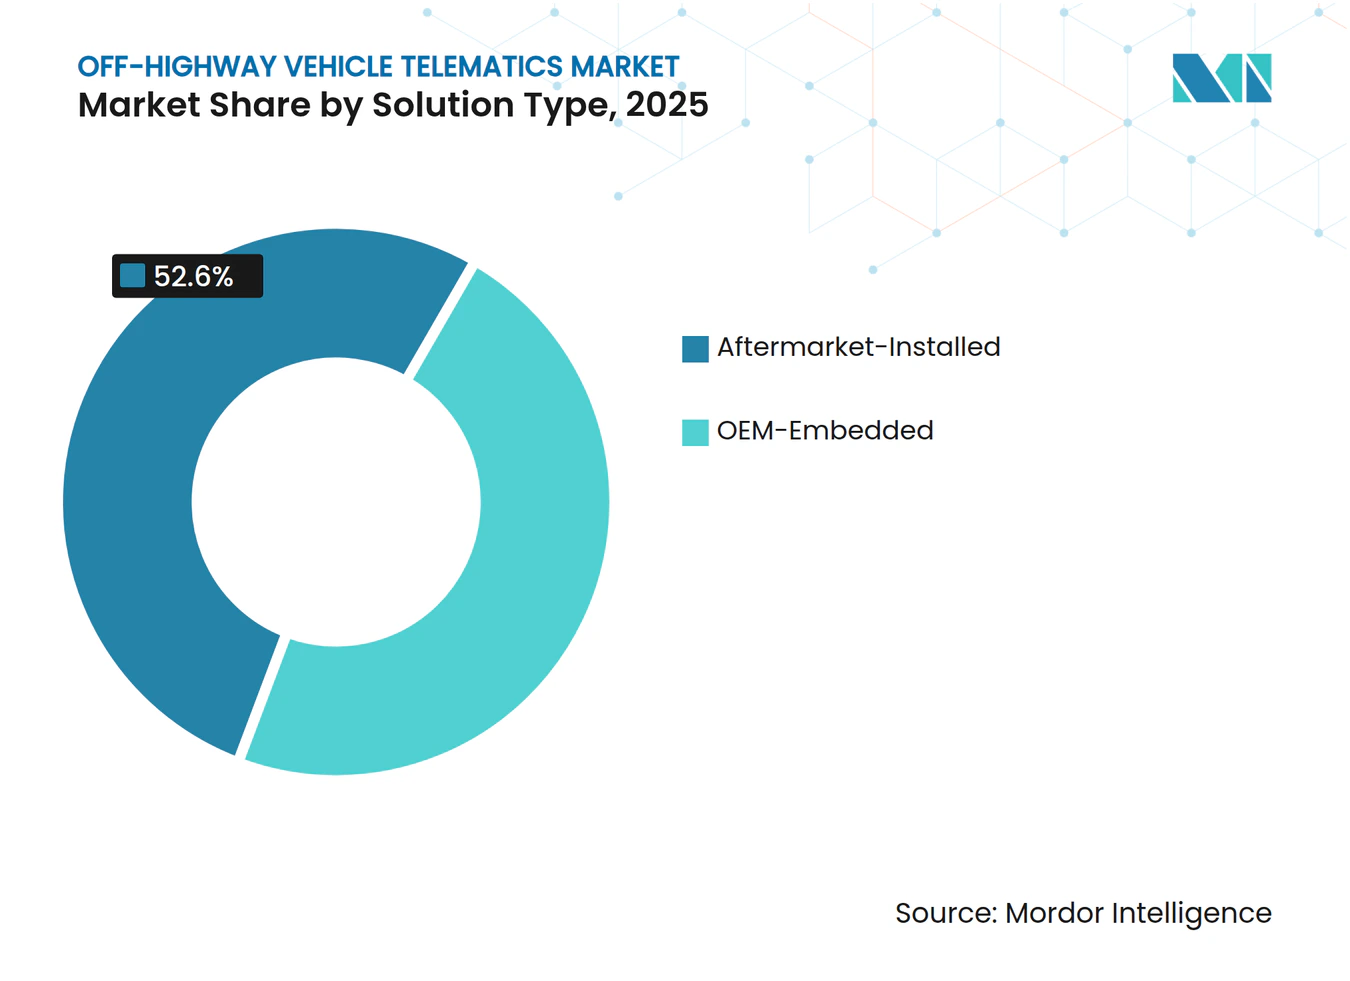
- Nach Lösungstyp hatte das Segment der Nachrüstinstallationen im Jahr 2025 einen Anteil von 52,60 % an der Marktgröße für Telematik in geländegängigen Fahrzeugen, während OEM-integrierte Systeme mit einer CAGR von 16,35 % wachsen.
- Nach Fahrzeugtyp entfielen im Jahr 2025 43,85 % des Anteils auf Baumaschinen; Materialumschlagmaschinen verzeichnen bis 2031 eine CAGR von 15,62 %.
- Nach Endnutzerbranche kontrollierten Bauunternehmen im Jahr 2025 einen Anteil von 48,25 %, während Miet- und Leasingfuhrparks mit einer prognostizierten CAGR von 15,89 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Geografie erfasste Nordamerika im Jahr 2025 36,35 % des Volumens; Asien-Pazifik verzeichnet voraussichtlich das schnellste Wachstum mit einer CAGR von 15,78 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften, die OEM-integrierte Telematik für schwere Maschinen vorschreiben | +2.8% | Nordamerika und EU, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Anstieg von Satellitenkonstellation in niedrigen Umlaufbahnen, die eine „fleckenfreie” Abdeckung ermöglichen | +2.1% | Global, mit Priorität in abgelegenen Bergbau- und Landwirtschaftsregionen | Langfristig (≥ 4 Jahre) |
| Sinkende Stückkosten robuster Telematiksteuereinheiten und Sensoren | +1.9% | Global, mit beschleunigter Adoption in preissensiblen Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Integration von telematikgestützten Plattformen zur Monetarisierung von CO₂-Gutschriften | +1.4% | EU und Nordamerika zunächst, dann globale Ausweitung | Langfristig (≥ 4 Jahre) |
| OEM-agnostische AEMP-2.0-Datenstandardadoption zur Freischaltung von Analysen für gemischte Fuhrparks | +1.6% | Global, mit dem stärksten Einfluss im nordamerikanischen Bausektor | Mittelfristig (2–4 Jahre) |
| Aufkommende KI-gestützte Predictive-Maintenance-Marktplätze für Mietfuhrparks | +1.8% | Nordamerikanische und europäische Mietmärkte, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften, die OEM-integrierte Telematik für schwere Maschinen vorschreiben
Kaliforniens vorgeschlagene Tier-5-Regelungen fordern eine 90-prozentige NOx-Reduzierung für Motoren mit 56–560 kW bis 2029 und verlangen kontinuierliche Emissionsdatenuploads für die Compliance-Prüfung, wodurch Telematik in ganz Nordamerika de facto zum Standard statt zur Option wird. [1] Die europäischen Stufe-V-Anforderungen spiegeln diese Haltung wider, indem sie die Echtzeit-Überwachung von Dieselpartikelfiltern vorschreiben. OEMs reagieren darauf, indem sie Telematik bereits im Werk bündeln, was die inkrementellen Kosten senkt und die Adoptionskurven in den Bereichen Bau, Landwirtschaft und Bergbau beschleunigt. Dieselben Bestimmungen öffnen die Tür für künftige Vorschriften zu Fahrerermüdungsalarmen und Geofencing in sensiblen Zonen und drängen den Markt für Telematik in geländegängigen Fahrzeugen in Richtung vollständiger Sicherheits-Compliance.
Anstieg von Satellitenkonstellationen in niedrigen Umlaufbahnen, die eine „fleckenfreie” Abdeckung ermöglichen
Netzwerke in niedrigen Erdumlaufbahnen wie Starlink schließen heute Konnektivitätslücken, die Telematik in der Landwirtschaft und im Tagebau historisch eingeschränkt haben. John Deeres Feldversuche in Kansas hielten über einen Umkreis von 70 Meilen Farmfläche einen kontinuierlichen Datenfluss aufrecht und ermöglichten agronomische Echtzeit-Anpassungen und vorausschauende Wartung, die Kraftstoff sparten und unerwartete Reparaturen reduzierten. Bergbauunternehmen profitieren noch stärker, da unterbrechungsfreie Datenströme kostspielige Ausfallzeiten bei hochwertigen Fördermaschinen um bis zu 20 % reduzieren. [2] Obwohl Satelliten-Abonnements noch immer zwischen 50 und 200 USD pro Einheit und Monat kosten, sinken die Mengenpreise zusammen mit der schnell wachsenden Flottenakzeptanz und unterstützen so das langfristige Wachstum des Marktes für Telematik in geländegängigen Fahrzeugen.
Sinkende Stückkosten robuster Telematiksteuereinheiten und Sensoren
Der Durchschnittspreis einer robusten Telematiksteuereinheit sank von 800–1.200 USD im Jahr 2020 auf 200–400 USD im Jahr 2024, angetrieben durch Skaleneffekte in der Halbleiterindustrie und Protokollstandardisierung wie AEMP 2.0. Standard-CAN-Bus-Schnittstellen ermöglichen jetzt Plug-and-Play-Sensorinstallationen und reduzieren die Arbeitskosten um 60 %. Nachrüstbetreiber können ältere Maschinen für unter 500 USD ausstatten, wodurch der Zugang für kleine Auftragnehmer und Betriebe erweitert wird. Diese Preisverschiebung ist ein starker Rückenwind für den Markt für Telematik in geländegängigen Fahrzeugen, insbesondere in den aufstrebenden Märkten des Asien-Pazifik-Raums und Lateinamerikas.
Aufkommende KI-gestützte Predictive-Maintenance-Marktplätze für Mietfuhrparks
Mietmarktführer wie United Rentals setzen KI-Algorithmen ein, die Motorstunden, Kraftstoffverbrauch und Lastzyklen analysieren, um Ausfälle vorherzusagen, ungeplante Pannen um 30 % zu reduzieren und pro großem Fuhrpark jährlich bis zu 500.000 USD einzusparen. Marktplatzplattformen stellen mittelgroßen Vermietern dieselben Werkzeuge auf Pay-per-Use-Basis zur Verfügung und demokratisieren so die vorausschauende Wartung und erweitern die adressierbare Basis. Da 70 % des Umsatzes von United Rentals im ersten Quartal 2024 bereits mit digitalen Dienstleistungen verbunden war, wird KI-gestützte Wartung zu einem strategischen Differenzierungsmerkmal für Mietbetreiber und zu einem Wachstumshebel für den Markt für Telematik in geländegängigen Fahrzeugen.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zurückhaltung der Endnutzer gegenüber der Änderung bestehender Wartungsabläufe | -1.8% | Global, mit dem stärksten Widerstand in traditionellen Bau- und Landwirtschaftssektoren | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Telematiktechnikern in ländlichen Regionen | -1.2% | Ländliche Gebiete weltweit, besonders ausgeprägt im Asien-Pazifik-Raum und in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Kosten für Datensouveränität und Cybersicherheits-Compliance für grenzüberschreitende Fuhrparks | -0.9% | EU, Nordamerika und zunehmend Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Fragmentierte Preismodelle für Satelliten-Abonnements, die die Akzeptanz bei kleinen Fuhrparks hemmen | -0.7% | Global, mit besonderem Einfluss auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zurückhaltung der Endnutzer gegenüber der Änderung bestehender Wartungsabläufe
Viele familiengeführte Auftragnehmer und Betriebe verlassen sich auf Sichtprüfungen und die Intuition von Mechanikern statt auf analyseintensive Dashboards, und verweisen auf „Datenüberlastung” und Arbeitsablaufunterbrechungen. Der Widerstand verstärkt sich dort, wo Technikern Datenanalysefähigkeiten fehlen, was zu parallelen Papierlogs führt, die digitale Gewinne untergraben. Schrittweise Einführungen, die mit einfacher Standortverfolgung beginnen, bevor sie zu prädiktiven Algorithmen übergehen, haben sich als am erfolgreichsten erwiesen, was darauf hindeutet, dass kultureller Wandel – nicht Technologie – die kritische Adoptionshürde für den Markt für Telematik in geländegängigen Fahrzeugen ist.
Mangel an zertifizierten Telematiktechnikern in ländlichen Regionen
Telematik-Hardware verbindet heute Elektronik, Vernetzung und Analytik, dennoch bilden ländliche Berufsschulen pro Standort nur 20–30 Spezialisten pro Jahr aus, was weit hinter dem Bedarf zurückbleibt. OEM-Initiativen wie Kubota TECH und John Deere Tech führen Stipendien und mobile Klassenzimmer ein, doch es wird mehrere akademische Zyklen dauern, um die Lücke zu verringern. In der Zwischenzeit verlassen sich Händler auf Ferndiagnose und Video-Support, was die Skalierbarkeit fortschrittlicher Telematikfunktionen einschränkt und das Wachstum des Marktes für Telematik in geländegängigen Fahrzeugen in schwer zu versorgenden Gebieten hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwareimpuls transformiert die WertschöpfungHardware hielt im Jahr 2025 einen Anteil von 53,65 %, da jede Installation nach wie vor mit einer Telematiksteuereinheit, Sensoren und Antennen beginnt. Dennoch verdeutlicht die CAGR von 15,72 % der Software, wie sich der Markt für Telematik in geländegängigen Fahrzeugen von der einfachen Verfolgung hin zu fortschrittlicher Datenanalyse weiterentwickelt. Die mit Cloud-Plattformen, KI-Engines und Visualisierungstools verbundene Marktgröße für Telematik in geländegängigen Fahrzeugen wird im Prognosezeitraum die Hardware-Ausgaben übertreffen, was die Nachfrage nach Erkenntnissen statt rohen Daten widerspiegelt.
Dienstleistungserlöse wachsen parallel, da sich Fuhrparks auf Experten für Installation, API-Integration und laufende Optimierung stützen. Caterpillars generative-KI-Dienstleistungsmotor, der Daten von 1,5 Millionen verbundenen Anlagen verarbeitet, zeigt, wie Software und Dienstleistungen zusammenwirken, um Kundenverfügbarkeit und -zufriedenheit zu steigern. Mit wachsender Nutzerbasis werden Abonnementebenen, die auf Geräteklasse, Fuhrparkgröße und Compliance-Anforderungen zugeschnitten sind, die Software-Penetration in markenbuntgemischten Umgebungen vertiefen.



Nach Konnektivität:
Dual-Mode schließt die letzte MeileMit einem Anteil von 58,55 % im Jahr 2025 bleiben 4G und 5G Mobilfunk die Grundlage für den alltäglichen Datenverkehr. Maschinen, die außerhalb der Mobilfunkabdeckung eingesetzt werden – Tagebaue, große Landwirtschaftsflächen, abgelegene Forstgebiete – erfordern jedoch nahtloses Failover. Dual-Mode-Mobilfunk-Satelliten-Systeme, die mit einer CAGR von 15,12 % wachsen, gewährleisten Kontinuität ohne manuellen Eingriff und sichern Analyse-Pipelines und regulatorische Protokolle.
John Deeres Integration von Starlink-Antennen zeigt, wie OEMs Satellitenkommunikation als Standard bei Premium-Traktoren einbinden und Ausfallzeiten-Funklöcher in vollständig nachverfolgbare Ackerflächen verwandeln. Gleichzeitig verbinden lokale Mesh-Netzwerke, die Wi-Fi, Bluetooth oder Ultra-Breitband kombinieren, benachbarte Maschinen für den Austausch von Kollisionswarnungen und Firmware-Updates. Zusammen bilden diese hybriden Topologien das Fundament der nächsten Phase des Marktes für Telematik in geländegängigen Fahrzeugen.
Nach Lösungstyp:
Werksinstallation erreicht kritische MasseNachrüstsätze dominieren nach wie vor mit einem Anteil von 52,60 %, da viele Fuhrparks gemischte Marken oder ältere Modelle betreiben. Dennoch signalisiert die CAGR von 16,35 % der OEM-integrierten Systeme bis 2031 einen strukturellen Wandel hin zur Werksintegration bei neuen Maschinen. Sofort einsatzbereite Telematik erschließt proprietäre Motor-, Hydraulik- und Emissionsdaten – Funktionen, auf die generische Zusatzgeräte keinen vollständigen Zugriff haben.
Komatsus KOMTRAX überträgt diagnoselevelbezogene Parameter direkt von Steuergeräten und ermöglicht vorausschauende Eingriffe, die Ausfallzeiten für Bergbaubetreiber reduzieren. Für Eigentümer heterogener Fuhrparks ermöglicht die AEMP-2.0-Standardisierung Nachrüstportalen die gleichzeitige Verarbeitung von OEM-Daten und stellt sicher, dass der Markt für Telematik in geländegängigen Fahrzeugen weiterhin beiden Integrationsmodellen dient.

Nach Fahrzeugtyp:
Materialumschlagmaschinen wachsen am schnellstenBaumaschinen generierten 2025 43,85 % des Volumens, da Erdbewegungs-, Hebe- und Straßenbaumaschinen den Kern von Infrastrukturprojekten bilden. Dennoch sind Gabelstapler, Reach-Stacker und andere Materialumschlageinheiten auf dem Weg zu einer CAGR von 15,62 % auf dem Rücken des E-Commerce und automatisierter Lagerhäuser. Telematik an Hubwagen optimiert den Verkehrsfluss, überwacht Aufprallereignisse und löst geofencing-basierte Geschwindigkeitsbegrenzungen aus, was Sicherheit und Durchsatz direkt beeinflusst.
Landwirtschaft, Bergbau und Forstwirtschaft verfolgen jeweils domänenspezifische Ziele – von der Präzisions-Ertragskartierung über autonomen Schüttguttransport bis hin zu nachhaltigem Einschlag –, konvergieren jedoch auf derselben Datenbasis. Da fortschrittliche Sensoren Preisparität erreichen, wird der Markt für Telematik in geländegängigen Fahrzeugen KI-Schichten über Fahrzeugklassen hinweg migrieren sehen und so die Erträge für Betreiber, die in mehrere Sektoren diversifizieren, multiplizieren.
Nach Endnutzerbranche:
Mietfuhrparks setzen den digitalen MaßstabBauunternehmen hielten im Jahr 2025 einen Anteil von 48,25 %, was auf ihre umfangreichen Maschinenbestände und engen Projektzeitpläne zurückzuführen ist. Dennoch wachsen Miet- und Leasingfuhrparks mit einer CAGR von 15,89 %, da Telematik direkt in das Mietgeschäftsmodell einfließt: höhere Auslastung, Diebstahlprävention und mehrwertorientierte Dienstleistungen. United Rentals verbindet mehr als 375.000 Anlagen und führt digitale Werkzeuge für 70 % des Umsatzes im ersten Quartal 2024 an, was exemplarisch zeigt, wie Daten Wettbewerbsvorteile schaffen.
Landwirtschaftliche Genossenschaften nutzen Maschinendaten zur Optimierung von Aussaat- und Sprühzeitplänen, während Bergbauunternehmen sich auf Sicherheitsanalysen konzentrieren. Forstbetreiber setzen Geofencing ein, um Umweltkorridore einzuhalten. Diese sektorübergreifende Adoption bestätigt, dass der Markt für Telematik in geländegängigen Fahrzeugen weit über eine einzelne Branche hinausgeht und sich zunehmend um flexible, nutzerorientierte Anwendungen drehen wird.
Geografische Analyse
Nordamerika Off-Highway-Fahrzeug-Telematik-Markt
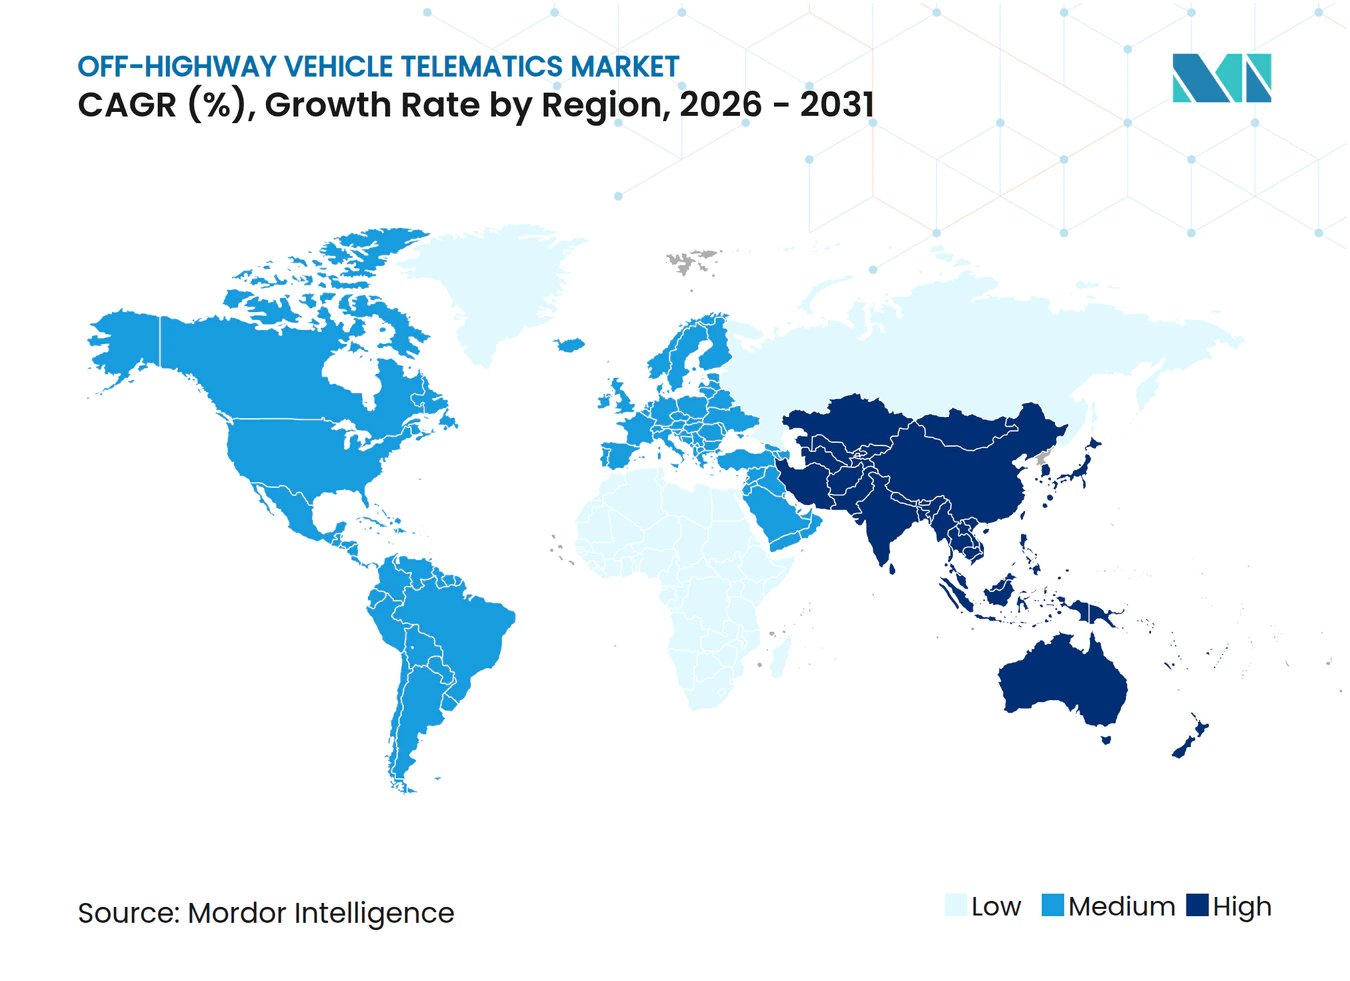
Nordamerika führte den Off-Highway-Fahrzeug-Telematik-Markt im Jahr 2025 mit einem Anteil von 36,35 % an, unterstützt durch gut etablierte Händlernetzwerke, eine robuste Durchsetzung von Emissions- und Sicherheitsvorschriften sowie eine Kultur des datengesteuerten Flottenmanagements. Hohe verfügbare Einkommen und große Auftragnehmerflotten führen zu stetigen Hardware-Erneuerungszyklen und einer raschen Akzeptanz von Abonnementdiensten. OEM-Händler-Partnerschaften vereinfachen das Onboarding zusätzlich und stellen sicher, dass selbst mittelständische Eigentümer Zugang zu Analyse-Dashboards erhalten, ohne einen hohen IT-Aufwand zu betreiben.
Europa Off-Highway-Fahrzeug-Telematik-Markt
Europa folgt dicht dahinter, angetrieben durch die Emissionsvorschriften der Stufe V und europaweite Mandate zur CO₂-Reduzierung, die Geräteeigentümer verpflichten, Partikel- und NOx-Daten kontinuierlich zu dokumentieren. Anreizprogramme in Deutschland und Skandinavien belohnen Flotten, die eine telematikbasierte CO₂-Bilanzierung integrieren, was eine stärkere Plattformakzeptanz für Compliance und ESG-Berichterstattung fördert. Darüber hinaus verpflichtet die Datenschutz-Grundverordnung der EU die Anbieter zur Entwicklung von Privacy-by-Design-Lösungen, was europäischen Kunden das Vertrauen gibt, ihre Telematik-Infrastruktur auszubauen.
APAC Off-Highway-Fahrzeug-Telematik-Markt
Asien-Pazifik stellt den Wachstumsmotor dar und wird bis 2031 mit einer CAGR von 15,78 % prognostiziert. Chinas Belt-and-Road-Initiative und Indiens Nationale Infrastruktur-Pipeline erfordern zusammen Millionen neuer Maschinen, die größtenteils ab Werk mit Telematik zur Leistungsüberwachung ausgestattet sind. Die lokale Fertigung hält die Gerätekosten niedrig und beschleunigt die Durchdringung bei preissensiblen Käufern. Nationale Regierungen setzen zudem Subventionen für Präzisionslandwirtschaft ein, die Landwirte für vernetzte Geräte entschädigen, und stellen so sicher, dass sich der Off-Highway-Fahrzeug-Telematik-Markt über Megastädte hinaus in ländliche Provinzen ausbreitet. Während in Teilen Südostasiens nach wie vor ein akuter Mangel an Technikern besteht, eröffnen OEMs rasch Ausbildungsakademien und Ferndiagnosezentren, um diese Lücke zu schließen.
Regulatorisches Umfeld
Die Regulierung für mobile Maschinen und Geräte außerhalb öffentlicher Straßen (NRMM), die auf öffentlichen Straßen betrieben werden oder diese kreuzen, wird verschärft, ebenso wie parallele Vorschriften zum Datenzugang und zur Softwaregovernance vernetzter Produkte. In der EU trat die Verordnung (EU) 2025/14 am 9. Januar 2025 in Kraft und verschärft die Anforderungen an Typgenehmigung und Marktüberwachung für den Verkehr von NRMM, was die Nachfrage nach nachverfolgbarer Maschinenidentität, Standort- und Betriebszustandsprotokollen erhöht, die Telematiksysteme liefern können.
Auch Daten- und Softwarepflichten rücken in den Vordergrund. Der EU Data Act führt ab dem 12. September 2026 verbindliche Anforderungen ein, die OEMs und Telematikanbieter dazu zwingen, Daten vernetzter Produkte (einschließlich zugehöriger Metadaten) direkt für Nutzer zugänglich zu machen, was die Anforderungen an APIs, Berechtigungen und sichere Datenverarbeitung erhöht. Parallel dazu aktualisiert die Delegierte Verordnung (EU) 2025/1117 der Kommission (3. April 2025) die Anforderungen an funktionale Sicherheit und Bremssysteme für land- und forstwirtschaftliche Fahrzeuge und signalisiert eine stärkere Prüfung von Cybersicherheit und Software-Update-Governance, was die Rolle OTA-fähiger Telematikarchitekturen in Compliance-Strategien stärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Telematik bei Fahrzeugen abseits öffentlicher Straßen umfasst (1) Komponenten- und Steuerungslieferanten (Sensoren, TCUs, ECUs, eingebettete Rechenleistung und sichere Schnittstellen), (2) Telematik- und Plattformanbieter (Gerätefirmware, Cloud-Erfassung, Analysen, APIs und Anwendungen), (3) Konnektivitätsanbieter (Mobilfunk, Satellit und Hybrid) sowie (4) OEMs, Händler und Nachrüstinstallateure, die Lösungen in Bau-, Landwirtschafts-, Bergbau-, Forstwirtschafts- und Vermietflotten einsetzen. Werksseitig verbaute Systeme von OEMs wie Caterpillar, Komatsu, John Deere und CNH Industrial bilden zunehmend das Rückgrat der Kette, während spezialisierte Anbieter wie Trackunit, Proemion, ORBCOMM und Geotab sich auf Interoperabilität gemischter Flotten, Cybersicherheit und Workflow-Software konzentrieren.
Aktuelle Partnerschaften zeigen, wie sich der Wert von eigenständiger Hardware hin zu integrierten, aktualisierbaren, softwaredefinierten Maschinenstacks verlagert. Danfoss Power Solutions ging im April 2025 eine Partnerschaft mit Trackunit und Proemion ein, um Telematik-Hardware und -Software in das PLUS+1-Ökosystem zu integrieren, während Trackunit und Bosch Rexroth (April 2025) die OTA-Funktionen von BODAS Connect mit dem Trackunit Manager abstimmten und damit die Verbindungen zwischen Maschinensteuerungsebenen und Flottenanwendungen enger gestalteten. Auf der Konnektivitätsseite erweiterte CNH Industrial seine Konnektivitätslösungen mit SpaceX Starlink (2025), was die zunehmende Abhängigkeit von hybrider Mobilfunk-Satelliten-Abdeckung widerspiegelt, um Betriebszeit und Compliance-Protokollierung an entlegenen Einsatzorten aufrechtzuerhalten.
Wettbewerbslandschaft
Marktkonzentration
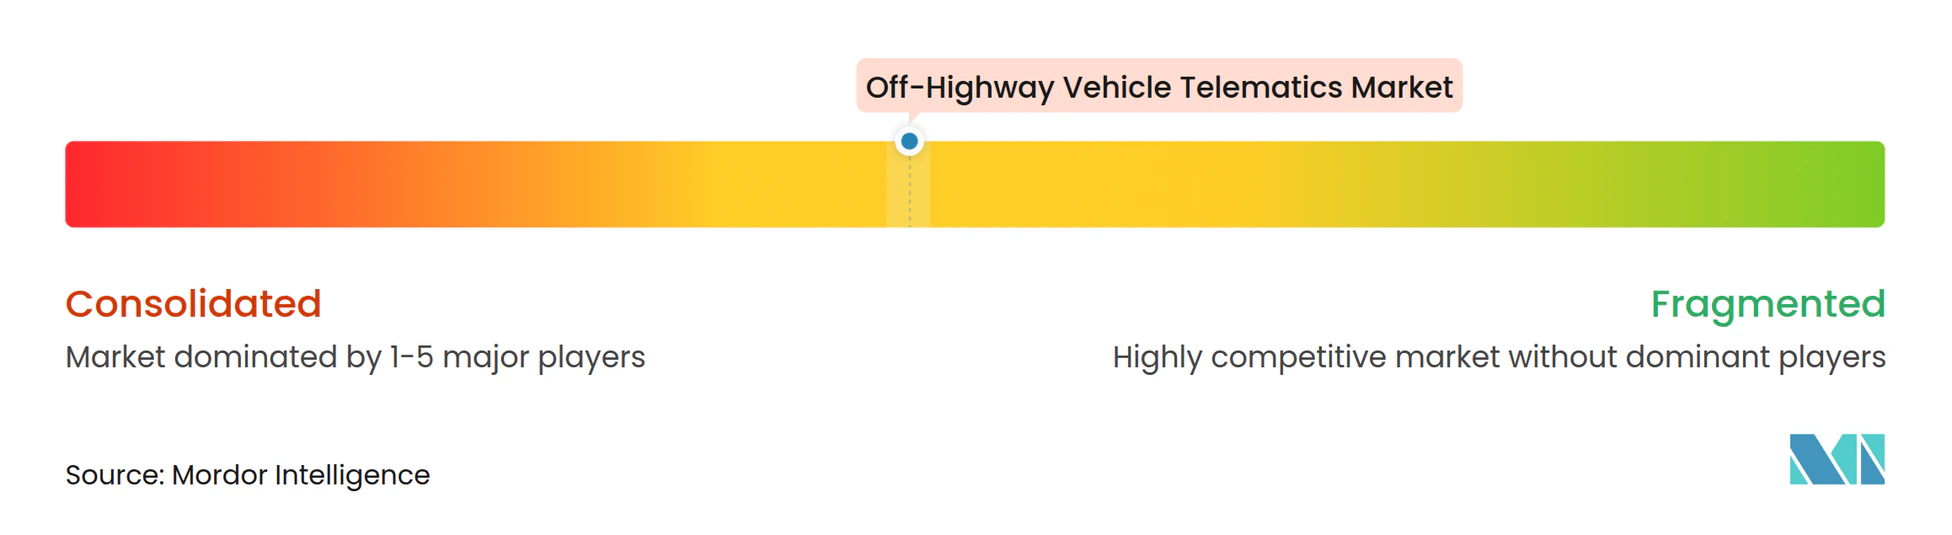
Der Markt für Telematik in geländegängigen Fahrzeugen weist eine moderate Fragmentierung auf. Große OEMs nutzen vertikale Stacks, die Hardware mit proprietären Data Lakes und mehrwertorientierten Analysen kombinieren. Caterpillar beispielsweise erzielte im Jahr 2024 einen Dienstleistungsumsatz von 24 Milliarden USD, während VisionLink mehr als 1,5 Millionen vernetzte Anlagen verwaltete. [3] Komatsu und John Deere spiegeln diesen Ansatz wider, indem sie Abonnementangebote beim Verkauf der Maschinen bündeln, um wiederkehrende Cashflows zu sichern und die Gerätebindung zu stärken.
Spezialisierte Telematikanbieter verfolgen eine horizontale Strategie und positionieren sich als markenneutrale Hubs, die gemischte Fuhrparks vereinheitlichen. ORBCOMM liefert robuste Satellitenmodems für Bergbau-Kippmuldenkipper, Geotab konzentriert sich auf KI-gestütztes Risikoscoring und Trackunit betont die Diebstahlprävention im Baubereich. Ihr Vorteil liegt in offenen APIs, schnellen Innovationszyklen und der Fähigkeit, Daten von Dutzenden OEM-Feeds in einem einzigen Dashboard zu integrieren. Partnerschaftsmodelle sind verbreitet; so arbeiten beispielsweise große Mietgesellschaften mit Sensorherstellern zusammen, um Auslastungs-Dashboards zu entwickeln, die ihre Servicepakete differenzieren.
Aufstrebende Akteure – in Bereichen wie Satellitenkonnektivität, KI-gestützter Wartung oder CO₂-Gutschrift-Plattformen – fordern etablierte Unternehmen heraus, indem sie Infrastrukturbarrieren abbauen und unerfüllte regulatorische Schmerzpunkte nutzen. Starlinks Breitbandkonstellation bietet OEMs einen Weg zur globalen Abdeckung ohne Carrier-Verträge, während KI-Start-ups anonymisierte Datensätze im Bevölkerungsmaßstab analysieren, um Komponentenausfälle Wochen im Voraus vorherzusagen. Die Balance zwischen vertikaler Tiefe und horizontaler Reichweite wird den Wettbewerbsvorteil im nächsten halben Jahrzehnt definieren.
Marktführer im Bereich Telematik in geländegängigen Fahrzeugen
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Deere & Company
-
CNH Industrial N.V.
-
Volvo Construction Equipment AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telematik in Geländefahrzeugen Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Hitachi Construction Machinery Co. Ltd.
- Liebherr-International AG
- Doosan Bobcat Inc.
- SANY Heavy Industry Co. Ltd.
- JCB Ltd.
- Trimble Inc.
- ORBCOMM Inc.
- Geotab Inc.
- Samsara Inc.
- Trackunit A/S
- Proemion GmbH
- Teltonika Telematics UAB
- Topcon Positioning Systems Inc.
- Hexagon AB (Leica Geosystems)
- ACTIA Group
- Danfoss Power Solutions (PLUS+1 Connect)
- Quake Global Inc.
- HED Inc. (CANect)
- Zonar Systems Inc.
- Skylo Technologies
- CalAmp Corp.
Marktchancen und Zukunftsaussichten
Eine bedeutende Chance liegt in der durch Compliance und Nutzerrechte getriebenen Modernisierung der Datenarchitektur bei vernetzten Geräten abseits öffentlicher Straßen. Die ab dem 12. September 2026 geltenden Anforderungen des EU Data Act schaffen einen klaren Auslöser für OEMs und Telematikanbieter, Datenpipelines rund um den direkten Nutzerzugang zu Maschinendaten und Metadaten neu zu gestalten, was die Nachfrage nach sicheren APIs, Identitäts- und Zugriffsmanagement sowie standardisierten Datenmodellen beschleunigt, die gemischte Flotten und grenzüberschreitende Betriebe bedienen können.
Interoperabilität und Workflows für gemischte Flotten bieten ebenfalls kurzfristigen Freiraum, da Flotten Dashboards über OEM- und Nachrüstassets hinweg konsolidieren möchten. Konkrete Signale sind Caterpillar, das mit mehr als 1,5 Millionen vernetzten Assets über VisionLink im großen Maßstab operiert, sowie die Branchendynamik hin zu standardisierten, sicheren Schnittstellen (zum Beispiel ISO/TS 7815-1:2025), die Reibungsverluste zwischen Telematikplattformen und Maschinensystemen reduzieren. Auf Anwendungsebene setzen Miet- und Leasingflotten sowie große Bauunternehmer zunehmend KI-gestützte Wartungs- und Nutzungstools ein, die auf saubere, kontinuierliche Datenströme angewiesen sind, was die Chancen für Anbieter stärkt, die robuste Edge-Hardware, OTA-fähige Software-Stacks und hybride Konnektivität für entlegene Umgebungen kombinieren.
Neueste Industrielle Entwicklungen in Markt für Telematik in Geländefahrzeugen
- Juni 2026: Trackunit brachte IrisX MCP auf den Markt, das Abfragen zur Intelligenz von Bauflotten über generative KI-Clients wie ChatGPT, Claude und Microsoft Copilot ermöglicht. Dies verlagert die Telematik von Dashboards hin zu dialogbasierten Workflows, die in tägliche Planungs- und Wartungsroutinen eingebettet werden können. Die Einführung erhöht den Wettbewerbsdruck auf Plattformanbieter, kontrollierte Daten für Drittanbieter-KI-Schnittstellen freizugeben, ohne die Sicherheitskontrollen zu schwächen.
- März 2025: Danfoss Power Solutions ging eine Partnerschaft mit Trackunit und Proemion ein, um Telematik-Hardware und -Software in sein PLUS+1-Ökosystem für mobile Maschinen zu integrieren. Dieser Schritt stärkt einen Pfad von der Komponente bis zur Cloud, den OEMs mit weniger interner Plattformentwicklung übernehmen können, und unterstützt eine konsistentere Konnektivität und Diagnostik über Maschinenvarianten hinweg. Er erweitert zudem die Rolle von Steuerungs- und Hydrauliklieferanten bei der Gestaltung von Telematik-Feature-Roadmaps.
- Oktober 2024: Komatsu übernahm Octodots Analytics, um das KI-basierte Flottenmanagement für Bergbaubetriebe zu stärken. Die Übernahme vertiefte Komatsus Analysefähigkeiten im Bereich Produktions- und Wartungsoptimierung in hochwertigen, entlegenen Betrieben, in denen Ausfallzeiten kostspielig sind. Sie verstärkte zudem den Trend, dass OEMs proprietäre Daten- und KI-Stacks aufbauen, während sie gleichzeitig Interoperabilität für Kunden mit gemischten Flotten benötigen.
Markt für Telematik in Geländefahrzeugen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt für Telematik in Geländefahrzeugen als vernetzte Hardware, Software und zugehörige Dienstleistungen, die Gerätedaten erfassen, übertragen und analysieren, um Überwachung, Auslastung, Diagnose und Standortverfolgung für Geländemaschinen im industriellen Einsatz zu unterstützen.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Telematik für straßengebundene Personen- und Nutzfahrzeuge sowie Verbrauchernavigationsgeräte aus, die keine Flottenüberwachung auf Geräteebene unterstützen.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Konnektivität
- Mobilfunk
- Satellit
- Dual-Mode (Mobilfunk + Satellit)
- Kurzstreckenkommunikation (Wi-Fi / BLE / UWB)
- Nach Lösungstyp
- OEM-integriert
- Nachrüstinstallation
- Nach Fahrzeugtyp
- Baumaschinen
- Erdbewegungsmaschinen
- Hebemaschinen
- Straßenbaumaschinen
- Landwirtschaftliche Maschinen
- Traktoren
- Mähdrescher
- Anbaugeräte
- Bergbaumaschinen
- Tagebau
- Untertagebau
- Forstmaschinen
- Fällköpfe
- Forwarder
- Materialumschlag und Sonstiges
- Krane
- Gabelstapler
- ATVs
- Baumaschinen
- Nach Endnutzerbranche
- Bau
- Landwirtschaft
- Bergbau
- Forstwirtschaft
- Miet- und Leasingfuhrparks
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wird verwendet, um den Marktrahmen festzulegen, Adoptionsleitplanken zu setzen und unrealistische Durchdringungsraten für Geländefahrzeuge zu vermeiden. Wir beginnen in der Regel mit öffentlichen Signalen zu Maschinenproduktion und -verkäufen, Indikatoren zum Gerätebestand und zur Konnektivitätsbereitschaft und kartieren anschließend, wie sich diese Signale nach Geografie und Endverwendung verschieben.
Dazu greifen wir auf seriöse öffentliche und offizielle Quellen zurück, wie etwa Veröffentlichungen zu Gerätesendungen und Ausblicken von Branchenverbänden, staatliche Verkehrs- und Industriestatistiken, Zoll- und Handelsdatenportale sowie Normen- oder Regulierungsveröffentlichungen, die die Berichterstattung zu Tracking und Emissionen beeinflussen. Wir prüfen außerdem Unternehmensberichte und Investorenpräsentationen, Verbandswebseiten und seriöse Presseberichte, um Feature-Roadmaps und Preisentwicklungen zu verstehen. Bei Bedarf werden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten und -informationen, Import- und Exportkontext auf Sendungsebene sowie Patentdatenbanken zur Überprüfung der Technologierichtung genutzt. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, was die Desk Research nicht vollständig zeigen kann – insbesondere die tatsächliche Anbindungsrate von Telematik nach Gerätetyp und wie viel der Nachfrage OEM-integriert gegenüber nachträglich installiert ist. Wir haben mit Stakeholdern entlang der gesamten Wertschöpfungskette gesprochen, darunter OEM-Teams, Telematiklösungsanbieter, Händler, Mietflottenbetreiber und große Endnutzer in den Bereichen Bau, Landwirtschaft, Bergbau und Forstwirtschaft. Wir haben Annahmen auch über wichtige Regionen hinweg getestet, um eine Verzerrung durch einzelne Märkte zu reduzieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 21 % | APAC: 50 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 25 % | EMEA: 30 % |
| Kleinere Akteure: 21 % | Manager: 54 % | Amerika: 20 % |
Marktgröße und Prognose
Das Kerngröße-Modell basiert auf einem Top-down-Nachfragepool. Wir verwenden den installierten Bestand wichtiger Geländefahrzeugtypen und die Telematik-Ausstattungsrate, um Jahreseinheiten zu rekonstruieren. Anschließend überprüfen wir die Ergebnisse mit selektiven Bottom-up-Annäherungen, wie etwa Stichprobenannahmen zum Durchschnittspreis für Hardware- und Servicepakete, Händlerkanalprüfungen und Lieferanten-Rollups für einige hochsichtbare Teilsegmente. Wenn die beiden Perspektiven voneinander abweichen, passen wir die Gesamtwerte danach an, welche Seite besser mit den beobachteten Geräte- und Adoptionssignalen übereinstimmt.
Einige wichtige Eingangsgrößen in diesem Markt umfassen den aktiven Gerätebestand nach Endverbrauchssektor, neue Gerätelieferungen, OEM-Telematikdurchdringung gegenüber nachträglichen Nachrüstraten, den Konnektivitätsmix (Mobilfunk gegenüber Satellit für abgelegene Standorte) sowie Ersatz- oder Upgrade-Zyklen für Geräte und Abonnements. Wo Datenlücken auftreten, gehen wir damit um, indem wir konservative Proxy-Reihen verwenden (zum Beispiel Wachstum des Gerätebestands oder Expansion von Mietflotten) und anschließend die Richtung mit Expertenfeedback bestätigen, bevor sie in die endgültigen Gesamtwerte einfließt.
Für die Prognose wird eine Szenarioanalyse rund um die Sensitivität des Gerätezyklus, die Beschleunigung der Adoption in Mietflotten und die Konnektivitätsverfügbarkeit in abgelegenen Betrieben angewendet. Der endgültige Ausblick ist auf den in den Primärgesprächen gehörten Konsensbereich abgestimmt. Dies hält die Prognose praxisnah, da das Wachstum hauptsächlich durch Adoptions- und Anbindungsratenänderungen und nicht durch abrupte Verschiebungen bei den Gerätezahlen getrieben wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen mit unabhängigen Signalen validiert, darunter Trendlinien bei Gerätesendungen, regionale Aktivitätsindikatoren in Bau und Landwirtschaft sowie Adoptionskommentare aus Unternehmensberichten und öffentlichen Stellungnahmen. Wenn die Ergebnisse einen starken Sprung zeigen, der sich nicht durch Gerätezyklen oder Adoptionslogik erklären lässt, öffnen wir Annahmen erneut, überprüfen die Eingangsreihen und nehmen erneut Kontakt mit Quellen auf, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchlaufen Modell und Bericht eine mehrstufige Analystenprüfung, damit Berechnungslogik, Einheiten und Definitionen über alle Kapitel hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, wie etwa makroökonomische Schocks für die Gerätennachfrage, Konnektivitätsstörungen oder wesentliche regulatorische Änderungen. Unmittelbar vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, um sicherzustellen, dass die Kunden die aktuellste Markteinschätzung erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Telematik in Geländefahrzeugen mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt können weit auseinanderliegen, da einige Studien Einheiten bemessen, während andere in Umsatz umrechnen und dabei unterschiedliche Geräte-plus-Abonnement-Pakete sowie unterschiedliche Annahmen zu Nachrüstraten verwenden. Unterschiede entstehen auch dadurch, wie Quellen OEM-integrierte Systeme gegenüber Aftermarket-Geräten behandeln und ob sie einen globalen Durchschnittspreis anwenden oder die Preisgestaltung nach Region und Geräteklasse anpassen.
Häufig werden in anderen Veröffentlichungen nur Baumaschinen oder ein einziger Konnektivitätstyp berücksichtigt, was den Nachfragepool einengt und die implizierte Durchdringungskurve verändert. Dies liegt außerhalb des Geltungsbereichs von Mordor Intelligence, da unsere Ausgangsbasis ein globales, fahrzeugtypübergreifendes und konnektivitätstypübergreifendes Einheitenmodell ist. Ein weiterer häufiger Treiber von Abweichungen ist der Zeitpunkt, da Währungsumrechnung, Inflationserwartungen und Aktualisierungsrhythmus umsatzbasierte Schätzungen verschieben können, selbst wenn die Stückzahlen ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,84 Mio. Einheiten (2026) | |
| Branchenpublisher A | 0,72 Milliarden USD (2025) | Als Umsatz ausgewiesen; die Zahl scheint auf einem angenommenen Geräte- und Servicepaketpreis zu basieren, was den Gesamtwert schnell verschieben kann, wenn Abonnementdauer, OEM-Anteil oder regionale Preisgestaltung vereinfacht werden. |
| Branchenpublisher B | 0,75 Milliarden USD (2025) | Verwendet wahrscheinlich eine Umsatzumrechnung und einen engeren regionalen und anwendungsbezogenen Fokus; möglicherweise werden Aftermarket-Nachrüstungen als Hauptvolumentreiber behandelt, was die Durchdringungs- und Erneuerungsannahmen gegenüber einem vollständigen Ansatz auf Basis des installierten Bestands verändert. |
Die Tabelle zeigt, dass die Streuung weniger durch die Nachfragerichtung als vielmehr durch das Gemessene bedingt ist, wobei eine einheitenbasierte Größenbestimmung nicht direkt mit reinen Umsatzgesamtwerten vergleichbar ist. Indem wir das Modell an den Gerätebestand, Ausstattungsraten und Konnektivitätsadoptionsprüfungen knüpfen, können wir jeden Schritt erläutern und Unterschiede nachvollziehen, wenn alternative Verffentlichungen unterschiedliche Preis- und Umrechnungslogiken anwenden.
Im Bericht beantwortete Schlüsselfragen
Was treibt das schnelle Wachstum des Marktes für Telematik in geländegängigen Fahrzeugen an?
Strenge Emissionsvorschriften, sinkende Gerätekosten und neue Satellitenkonstellation, die Abdeckungslücken schließen, bilden gemeinsam das Fundament der CAGR-Prognose von 13,28 % bis 2031.
Welches Segment wächst am schnellsten innerhalb des Marktes für Telematik in geländegängigen Fahrzeugen?
Softwareplattformen, die rohe Maschinendaten in vorausschauende Wartung und Erkenntnisse zur Fuhrparkoptimierung übersetzen, wachsen mit einer CAGR von 15,72 % und übertreffen damit Hardware und Dienstleistungen.
Warum setzen Mietfuhrparks Telematik aggressiver ein als andere Endnutzer?
Telematik steigert die Mietrentabilität durch höhere Anlagenauslastung, Diebstahlprävention und die Ermöglichung digitaler Premiumdienste – Treiber, die die CAGR-Prognose des Mietsegments von 15,89 % unterstützen.
Wie wirken sich Satelliten in niedrigen Umlaufbahnen auf Telematikinstallationen aus?
Neue LEO-Netzwerke bieten kontinuierliche Konnektivität in abgelegenen Bergwerken und auf Landwirtschaftsflächen, ermöglichen Echtzeit-Analysen dort, wo die Mobilfunkabdeckung unzuverlässig ist, und erschließen zusätzlichen ROI.
Welche Herausforderungen könnten die Telematikakzeptanz kurzfristig behindern?
Die Zurückhaltung gegenüber der Änderung bestehender Wartungsabläufe und der Mangel an zertifizierten Technikern in ländlichen Gebieten bleiben die primären Hindernisse und schmälern das prognostizierte Wachstum um schätzungsweise 3 %.
Welche Regionen bieten Anbietern das höchste inkrementelle Potenzial?
Der Asien-Pazifik-Raum führt beim Wachstumspotenzial mit einer regionalen CAGR von 15,78 %, angetrieben durch Infrastruktur-Megaprojekte in China und Indien sowie staatliche Anreize für vernetzte Landwirtschaft.