
Marktgröße und Marktanteil für Telematik in Nutzfahrzeugen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.19 Milliarden US-Dollar |
| Marktgröße (2031) | 42.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
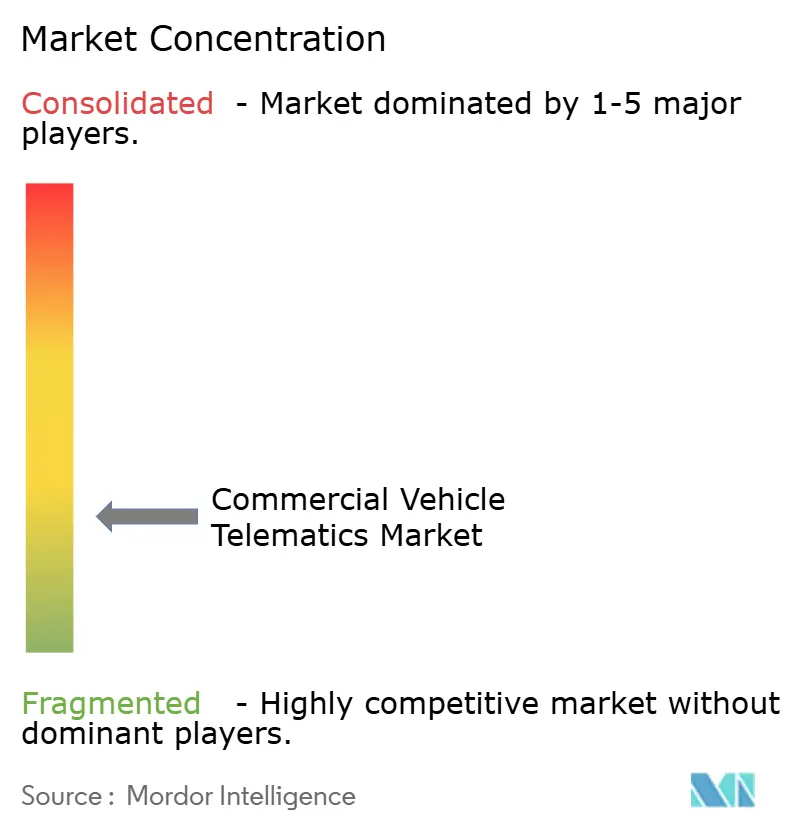
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Telematik in Nutzfahrzeugen von Mordor Intelligence
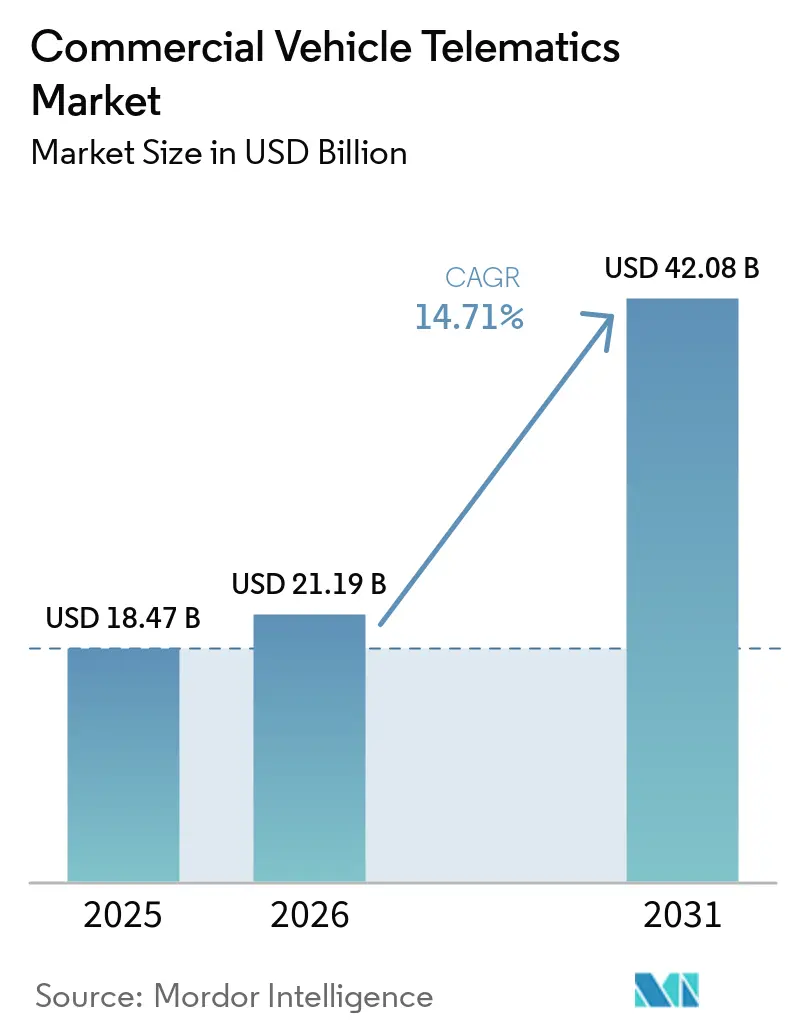
Die Marktgröße für Telematik in Nutzfahrzeugen wird voraussichtlich von USD 18,47 Milliarden im Jahr 2025 auf USD 21,19 Milliarden im Jahr 2026 steigen und bis 2031 USD 42,08 Milliarden erreichen, mit einer CAGR von 14,71 % über den Zeitraum 2026–2031. Betreiber gehen über die einfache Standortverfolgung hinaus hin zu vernetzten Asset-Strategien, die Kraftstoffeffizienz, Fahrersicherheit und Fahrzeugverfügbarkeit verbessern. Regulatorische Fristen für elektronische Fahrtenschreiber, die werkseitige Ausstattung von Lkw mit Telematik-Hardware durch Fahrzeughersteller sowie die rasche Integration von künstlicher Intelligenz in Routing- und Wartungsabläufe verändern die Berechnungen der Gesamtbetriebskosten. Steigende E-Commerce-Volumina haben große Flotten für die letzte Meile hervorgebracht, die Konnektivität standardmäßig einsetzen, während abonnementbasierte Datenmärkte es Betreibern ermöglichen, anonymisierte Erkenntnisse zu monetarisieren und damit monatliche Servicegebühren auszugleichen. Diese Themen tragen zusammen mit dem Bedarf an der Verwaltung des Batteriezustands in emissionsfreien Lkw zu einem zweistelligen Wachstum bei, selbst wenn die Hardwarepreise sinken und der Wettbewerb zunimmt.
Wichtigste Erkenntnisse des Berichts
- Nach Angebotslösungen erzielte das Unternehmen im Jahr 2025 einen Umsatzanteil von 63,42 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 15,11 % wachsen werden.
- Nach Anbietertyp hielten Erstausrüster-Plattformen im Jahr 2025 einen Anteil von 58,71 % an der Marktgröße für Telematik in Nutzfahrzeugen; Nachrüstsysteme verzeichnen über den Prognosezeitraum die höchste CAGR von 15,14 %.
- Nach Fahrzeugklasse entfielen im Jahr 2025 48,89 % des Umsatzes auf leichte Nutzfahrzeuge, doch schwere und mittlere Lkw werden bis 2031 voraussichtlich mit einer CAGR von 15,17 % wachsen.
- Nach Kommunikationstechnologie dominierte Mobilfunkkonnektivität im Jahr 2025 mit einem Anteil von 82,33 %, doch hybride Architekturen wachsen mit einer CAGR von 15,38 %.
- Nach Endnutzerbranche entfielen im Jahr 2025 39,63 % der Nachfrage auf Transport und Logistik, während Bau und Bergbau mit einer CAGR von 16,19 % bis 2031 die am schnellsten wachsenden Segmente sind.
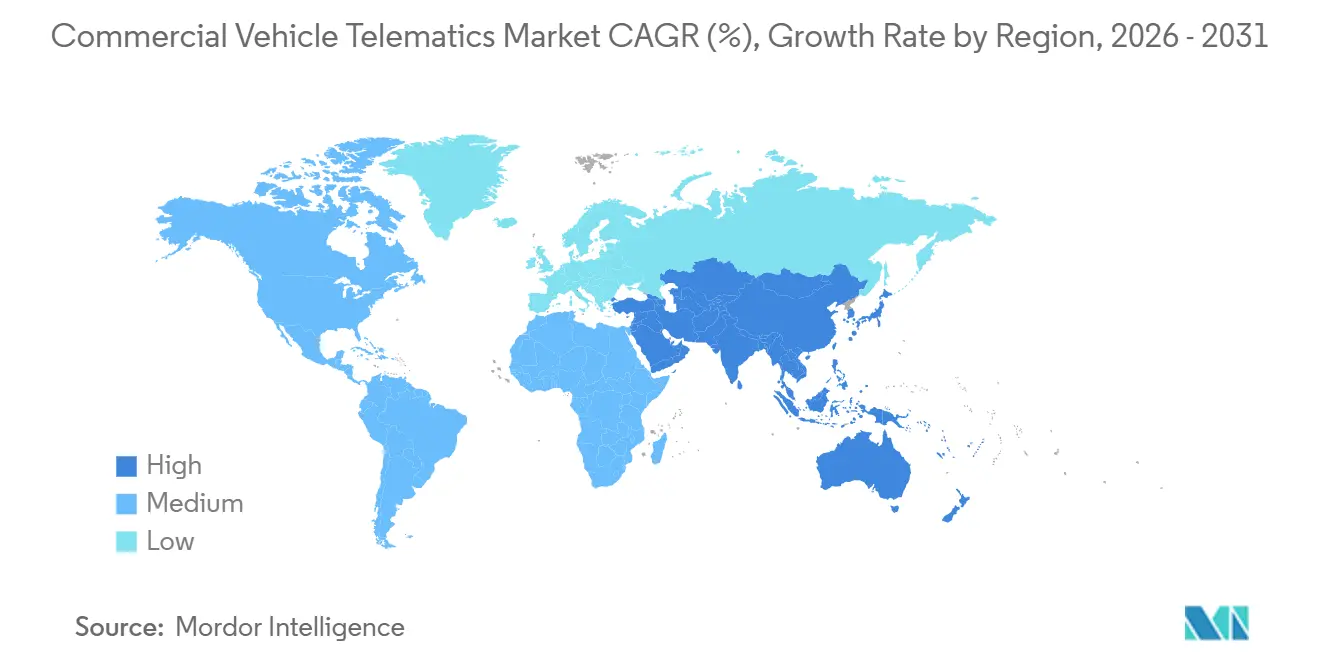
- Nach Geografie führte Nordamerika den Markt für Telematik in Nutzfahrzeugen im Jahr 2025 mit einem Anteil von 34,66 %, während der asiatisch-pazifische Raum mit der schnellsten CAGR von 15,78 % bis 2031 voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung werkseitig installierter Erstausrüster-Telematik in schweren Lkw | +3.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Vorgeschriebene elektronische Fahrtenschreiber und Sicherheitsvorschriften | +2.9% | Nordamerika, Europa, aufstrebender asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach KI-gesteuerter Flottenoptimierung zur Senkung der Gesamtbetriebskosten | +2.6% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion von Lieferflotten für die letzte Meile im E-Commerce | +2.4% | Global, am stärksten im asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Entstehung abonnementbasierter Telematik-Datenmärkte | +1.8% | Nordamerika und Europa, früher asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Integration von Telematik mit Energie- und Lademanagement für emissionsfreie Lkw | +1.7% | Europa und Nordamerika, expandierender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung werkseitig installierter Erstausrüster-Telematik in schweren Lkw
Lkw-Hersteller installieren Telematikeinheiten mittlerweile bereits am Montageband, sodass Flotten sofort Zugang zu Fahrzeugdaten erhalten, ohne Ausfallzeiten für Nachrüstungen in Kauf nehmen zu müssen. Daimler Truck verknüpft beispielsweise seine TruckCharge-Software mit werkseitig installierten Geräten, damit Betreiber Ladestopps für Elektrozugmaschinen präzise abstimmen können.[1]Daimler Truck, "TruckCharge Network Launch," daimlertruck.com Volvo Trucks überschritt die Marke von einer Million vernetzter Schwerlastfahrzeuge und überträgt Diagnosedaten, die unerwartete Pannen und Kraftstoffverschwendung reduzieren. TRATON meldete 1,15 Millionen vernetzte Lkw unter seinen Marken Scania, MAN und Navistar und macht Datenabonnements zu einem Margenhebel. Die werkseitige Integration senkt die Hardwarekosten pro Lkw über die gesamte Lebensdauer, erhöht jedoch die Wechselhürden, wenn Flotten gemischte Marken betreiben, was Softwareanbieter dazu veranlasst, mehrere OEM-Datenströme in einem einzigen Dashboard zu bündeln.
Vorgeschriebene elektronische Fahrtenschreiber und Sicherheitsvorschriften
Regierungen schreiben elektronische Fahrtenschreiber zur Überwachung der Fahrerlenkzeiten vor und machen Telematik damit zur Pflicht statt zur Option. Die Bundesbehörde für die Sicherheit von Kraftfahrzeugunternehmen führt Straßenkontrollen durch, bei denen Lenk- und Ruhezeitdateien direkt aus den Fahrerhauskabinen abgerufen werden.[2]FMCSA, "Elektronische Fahrtenschreiber," fmcsa.dot.gov Die Aufrüstung auf den intelligenten Fahrtenschreiber der zweiten Generation in Europa ist auf die Arbeitszeitrichtlinien abgestimmt und zwingt Flotten, Geräte der ersten Generation bis 2026 auszutauschen. Indiens Verkehrsministerium schreibt Standortverfolgung und einen Notfallknopf für Lkw und Busse vor, was die Einführung in einem preissensiblen Markt beschleunigt. Die Einhaltung unterschiedlicher regionaler Standards erhöht die Entwicklungskosten, doch das Regelwerk garantiert dennoch eine Grundnachfrage nach Geräten für Anbieter.
Nachfrage nach KI-gesteuerter Flottenoptimierung zur Senkung der Gesamtbetriebskosten
Künstliche Intelligenz analysiert heute Motor-, Routen- und Videodaten, um jeden Cent aus Kraftstoff- und Wartungsbudgets herauszuholen. Eine gemeinsame Studie von Einride und Fraunhofer zeigte, dass KI-gestütztes Routing und vorausschauende Wartung Gesamtkosteneinsparungen von 8 %–13 % für gemischte Diesel- und Elektroflotten erzielen können.[3]Einride, "Studie zu den Gesamtbetriebskosten für elektrische und dieselbetriebene Schwerlastflotten," einride.tech Der aktuelle Ausblick von Deloitte stellt fest, dass ungeplante Ausfallzeiten um bis zu 25 % sinken, wenn Modelle des maschinellen Lernens frühe Anzeichen von Bremsenverschleiß oder Kühlmittelproblemen erkennen. Motive Technologies fügt Dashcams mit Computer-Vision hinzu, die die Kollisionshäufigkeit um 80 % senken und damit die Versicherungskosten für Versicherungsnehmer reduzieren. Da sich die Amortisationszeit in Monaten messen lässt, priorisieren Beschaffungsteams Plattformen, die KI-Analysen mit Compliance- und Dispositionstools bündeln.
Schnelle Expansion von Lieferflotten für die letzte Meile im E-Commerce
Steigende Online-Bestellungen zwingen Spediteure dazu, Tausende von leichten Transportern hinzuzufügen, die alle mit eingebetteten Trackern ausgeliefert werden, die Echtzeit-Liefer-Apps speisen. McKinsey schätzt, dass die letzte Meile bereits 53 % der Versandkosten ausmacht, weshalb Betreiber telematikgestütztes dynamisches Routing verfolgen, um die Fahrtzeit um 15 %–30 % zu reduzieren. Einzelhandelsriesen wie Amazon und Walmart internalisieren die Logistik und bauen proprietäre Telematik-Stacks auf, die traditionelle Paketunternehmen unter Modernisierungsdruck setzen. Der United States Postal Service führt flächendeckende Konnektivität ein, um die Routeneffizienz zu steigern und den Kraftstoffverbrauch zu senken, was den Schwung im öffentlichen Sektor signalisiert. Dieses Wettrüsten treibt Rekordgerätebestellungen und wiederkehrende Datendienst-Verträge für Anbieter an, die schnell skalieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheitsschwachstellen in vernetzten Nutzfahrzeugen | -1.4% | Global, verstärkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Konnektivitätsinfrastruktur in Entwicklungsregionen | -1.2% | Afrika, Südamerika, ländlicher asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Kosten- und Rentabilitätsbedenken für kleine Flottenoperatoren | -0.9% | Global, ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Hürden bei Dateneigentum und Datenschutz-Compliance | -0.7% | Europa, Nordamerika, expandierender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsschwachstellen in vernetzten Nutzfahrzeugen
Rollende Computer auf Rädern setzen Brems-, Lenk- und Nutzlastsysteme Hackern aus. Die WP.29-Verordnung der Europäischen Union verpflichtet Lkw-Hersteller nun zur Zertifizierung sicherer Entwicklungspraktiken und zur Gewährleistung von Patches über den gesamten Lebenszyklus, doch Millionen von Altgeräten verfügen nicht über verschlüsselte Bootloader. Ein Bericht der EU-Agentur für Cybersicherheit aus dem Jahr 2025 warnt, dass Over-the-Air-Updates neue Angriffsvektoren einführen, wenn kryptografische Schlüssel schlecht verwaltet werden. Aufsehenerregende Sicherheitsverletzungen könnten Flotten lahmlegen oder Fracht gefährden, was Investitionen bei risikoaversen kleinen Betreibern verzögert, bis Anbieter Einbruchserkennung und gebündelte Cyberversicherungen hinzufügen. Da die Sicherheitshärtung die Gerätekosten erhöht, wägen Käufer den Preisaufschlag gegen potenzielle Haftungsrisiken ab.
Fragmentierte Konnektivitätsinfrastruktur in Entwicklungsregionen
Außerhalb dichter Korridore behindern Mobilfunk-Totzonen die Echtzeit-Verfolgung. Speicher-und-Weiterleitungs-Modi verzögern das Fahrer-Coaching und Ausnahme-Benachrichtigungen, was den betrieblichen Nutzen für Flotten in ländlichen Teilen Afrikas, im Landesinneren Südamerikas und in Zentralasien einschränkt. Deloitte stellt fest, dass Betreiber häufig für Dual-Mode-Mobilfunk-Satelliten-Hardware zahlen, was die Airtime-Ausgaben verdoppelt, um die Betriebszeit aufrechtzuerhalten. Hybride Modems verbessern die Abdeckung, erhöhen jedoch die Bereitstellungskomplexität und verlängern die Implementierungszeitpläne. Solange Regierungen oder Mobilfunkanbieter die Lücken in abgelegenen Gebieten nicht schließen, bleibt die Akzeptanz in Regionen gedämpft, die Flottenübersicht am dringendsten benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
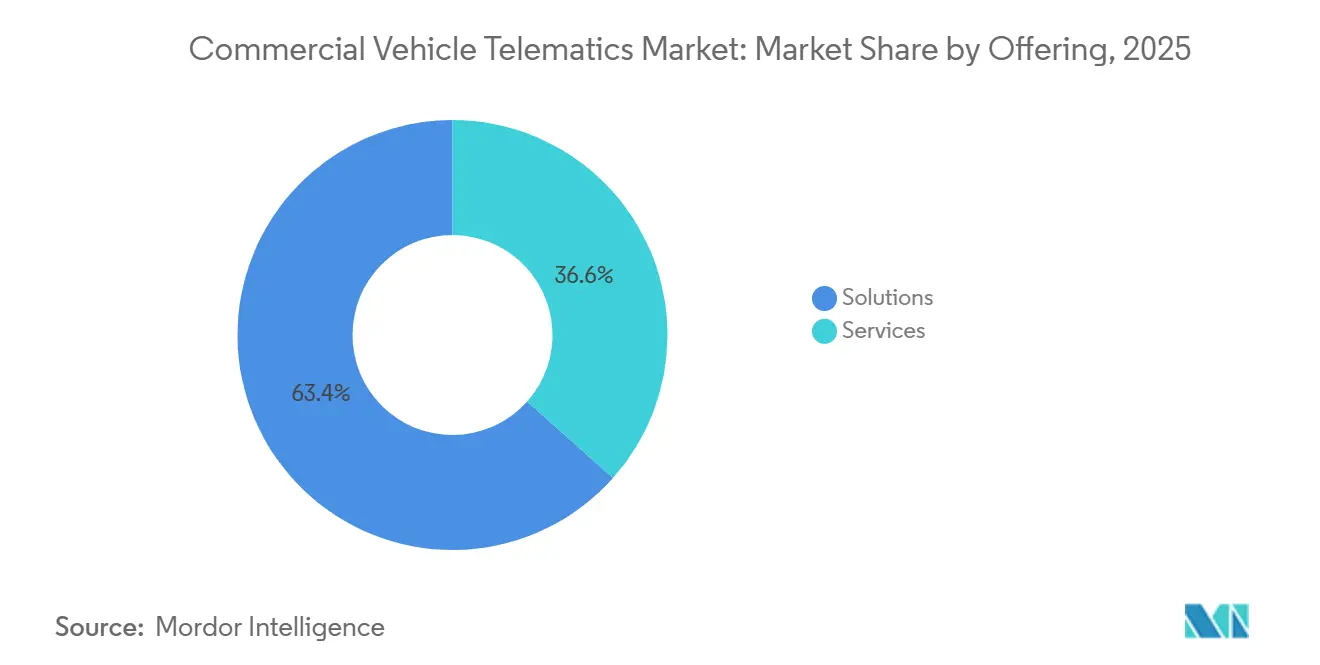
Dienstleistungen expandieren, da verwaltete Modelle an Bedeutung gewinnenLösungen hielten im Jahr 2025 63,42 % des Umsatzes im Markt für Telematik in Nutzfahrzeugen und umfassen Tracking, Fahrermanagement, Versicherungstelematik, Compliance, V2X, vorausschauende Wartung und Asset-Monitoring. Dienstleistungen werden voraussichtlich den Gesamtmarkt übertreffen, mit einer CAGR von 15,11 % bis 2031, da Betreiber planbare Betriebsbudgets gegenüber Kapitalausgaben bevorzugen. Der Markt für Telematik in Nutzfahrzeugen für verwaltete Dienste wächst, da Anbieter nun Hardware, Airtime, Analysen und Support in einer einzigen Rechnung bündeln, die mit der Flottenanzahl skaliert.
Flottentracking bleibt die größte Lösungsuntergruppe, doch vorausschauende Wartung gewinnt an Bedeutung, da die Strafen für Ausfallzeiten steigen. Professionelle Dienstleistungen wie Systemintegration und individuelle Analysen sind entscheidend für große gemischte Asset-Flotten, die veraltete Dispositionssysteme mit modernen Cloud-Dashboards verknüpfen. Verwaltete Angebote sprechen kleine Spediteure ohne hauptamtliches IT-Personal an und lenken Vertragsabschlüsse zu Anbietern, die Betriebszeit, Fernwartung und Compliance-Berichte mit minimalem Betreibereingriff garantieren.


Nach Anbietertyp:
Nachfrage nach Nachrüstung steigt in alternden FlottenErstausrüster-Kanäle machten im Jahr 2025 58,71 % des Umsatzes aus, da werkseitig installierte Einheiten mit jeder neuen schweren Lkw-Plattform ausgeliefert werden. Unterdessen verzeichnen Nachrüstanbieter eine CAGR von 15,14 %, da Nachrüstsätze ältere Fahrzeuge modernisieren, die in vielen regionalen Transport- und Spezialoperationen noch dominieren. Der Marktanteil für Telematik in Nutzfahrzeugen bleibt geteilt, da Betreiber die tiefe Fahrzeugnetzwerkintegration von Erstausrüster-Geräten gegen die Herstellerneutralität und schnellere Innovationsgeschwindigkeit von Nachrüst-Steckern abwägen.
Flotten mit gemischten Marken begrüßen Middleware, die proprietäre Erstausrüster-Datenfeeds unter einer einzigen Benutzeroberfläche konsolidiert und die Arbeitsbelastung der Disponenten reduziert. Erstausrüster reagieren, indem sie APIs öffnen und hybride Pakete gemeinsam mit führenden Nachrüst-Dashboards vermarkten. Dieses Kooperations-Wettbewerbs-Modell bewahrt den Hardware-Standardisierungshebel für Lkw-Hersteller und befriedigt gleichzeitig Flotten, die einheitliche Analysen über verschiedene Marken und Modelljahre hinweg fordern.
Nach Fahrzeugklasse:
Schwere und mittlere Lkw stehen unter regulatorischem DruckLeichte Nutzfahrzeugplattformen generierten im Jahr 2025 48,89 % des Umsatzes, was ihre schiere Anzahl in Paket-, Service- und Versorgungsflotten widerspiegelt. Schwere und mittlere Lkw werden jedoch voraussichtlich jährlich um 15,17 % wachsen, da sie höhere Telematikausgaben pro Einheit anziehen, die durch elektronische Fahrtenschreiber-Mandate und Energiemanagementbedarf in elektrifizierten Antriebssträngen getrieben werden. Der Markt für Telematik in Nutzfahrzeugen für schwere Sattelzugmaschinen expandiert weiter, da Erstausrüster Dashboards für den Batteriezustand, Ladereservierungstools und Over-the-Air-Antriebsstrang-Firmware-Updates einführen, die Betreiber als geschäftskritisch betrachten.
Die regulatorische Überwachung von Fahrerlenkzeiten, Gewichts-Compliance und Umweltauswirkungen konzentriert sich auf schwere Segmente und macht Telematik zur Pflicht. Leichte Transporter profitieren von niedrigeren Gerätepreisen und schnellen Installationen, doch ihre Umsatzintensität pro Fahrzeug ist bescheiden im Vergleich zu einem Fernverkehrs-Lkw der Klasse 8, der mit mehreren Kameras, fortschrittlichen Fahrerassistenzsensoren und 5G-Gateways ausgestattet ist. Folglich streben Anbieter nach Marge durch Upselling von Premium-Analysen an Schwerlastbetreiber, während sie gleichzeitig Volumen in leichten Lieferflotten anstreben.
Nach Kommunikationstechnologie:
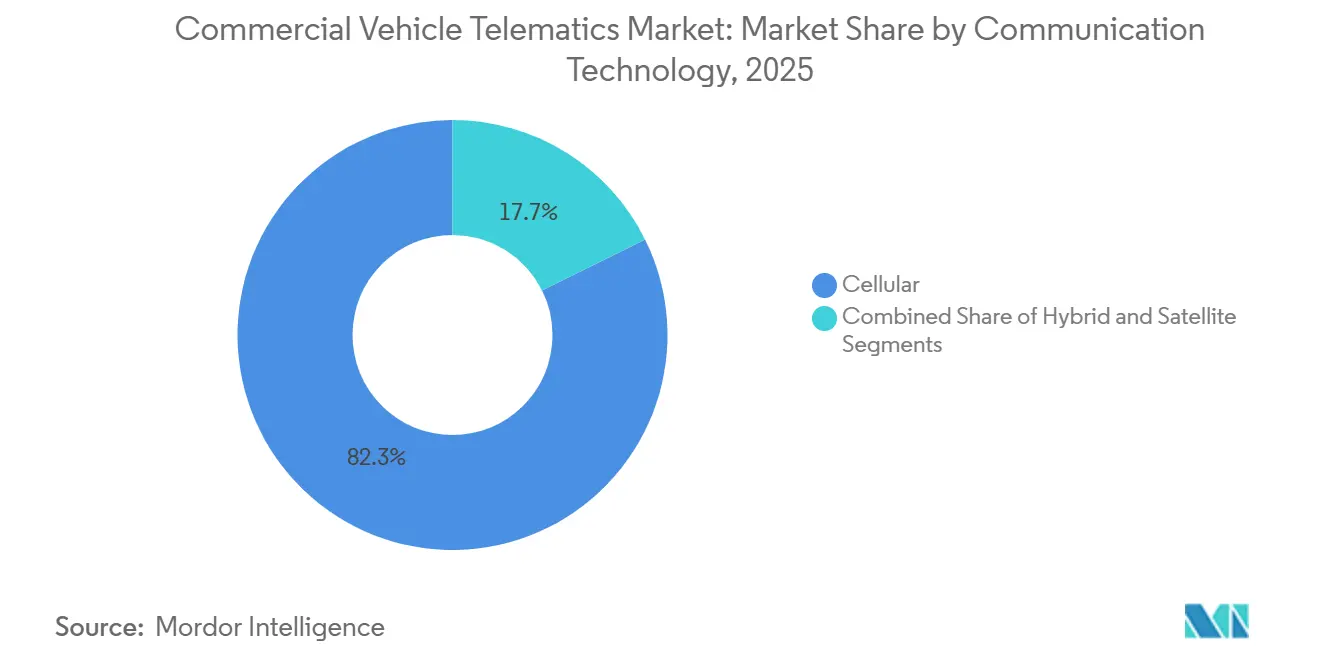
Hybride Architekturen überbrücken AbdeckungslückenMobilfunk hielt im Jahr 2025 einen Anteil von 82,33 % dank allgegenwärtigem 4G LTE, sinkenden Modulkosten und wettbewerbsfähigen Datentarifen. Hybridlösungen, die Mobilfunk mit Satelliten- oder WLAN-Backhaul kombinieren, werden voraussichtlich mit einer CAGR von 15,38 % wachsen, da Betreiber eine ständige Sichtbarkeit für sicherheitskritische Funktionen fordern. Der Marktanteil für Telematik in Nutzfahrzeugen, der mit hybriden Modems verbunden ist, wird steigen, wenn Flotten mit hochwertiger Fracht Wüsten, Gebirge oder maritime Routen überqueren, wo die Mobilfunkabdeckung intermittierend ist.
5G-Rollouts in Nordamerika, Europa und fortgeschrittenen asiatisch-pazifischen Volkswirtschaften versprechen eine Latenz von unter 50 ms und ermöglichen Echtzeit-Video-Streaming und kooperative Fahrfunktionen. Dennoch bestehen ländliche Funklöcher, was Flotten dazu veranlasst, Dual-Mode-Geräte zu spezifizieren, die bei Ausnahme-Benachrichtigungen automatisch auf Satellit umschalten. Anbieter kooperieren mit Mobilfunknetzbetreibern, um Verkehrsvolumina zu bündeln und Mengenrabatte für Airtime zu sichern, die sie als Einsparungen an Flotten weitergeben und dabei Margen schützen.

Nach Endnutzerbranche:
Einführung in Bau und Bergbau beschleunigt sichTransport und Logistik machten im Jahr 2025 39,63 % der Nachfrage aus, was die frühe Akzeptanz des Sektors für Konnektivität bei Routing und Compliance widerspiegelt. Bau und Bergbau werden zwar kleiner sein, aber bis 2031 die schnellste CAGR von 16,19 % verzeichnen, da Manager von Geländefahrzeugen Echtzeit-Auslastungs-Dashboards, Kraftstoffverbrauchsanalysen und Fahrersicherheits-Coaching suchen. Der Markt für Telematik in Nutzfahrzeugen, der mit Baumaschinen verbunden ist, expandiert, da Steinbruchbesitzer und Auftragnehmer Betriebsstundendaten mit Enterprise-Resource-Planning-Systemen für die Planung vorbeugender Wartung integrieren.
Einzelhandels- und E-Commerce-Flotten betonen Liefernachweise und Kundenbenachrichtigungs-Workflows, während Versorgungsunternehmen Telematik für die Disposition von Crews und die Compliance bei Gefahrgut nutzen. Versicherungs- und Leasingfirmen betten Geräte ein, um nutzungsbasierte Prämienstrukturen zu ermöglichen und die Risikopreisgestaltung am tatsächlichen Fahrverhalten auszurichten. Öffentliche Notfalldienste setzen Konnektivität ein, um Reaktionszeiten und Asset-Zuweisung zu optimieren. Die Vielfalt der Anforderungen ermutigt Anbieter, branchenspezifische Vorlagen und Analysemodule zu entwickeln, die in ein gemeinsames Cloud-Backbone eingebunden werden.
Geografische Analyse
Markt für kommerzielle Fahrzeugtelematik in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 34,66 % am Umsatz des Marktes für kommerzielle Fahrzeugtelematik, was auf die strenge Durchsetzung der Lenk- und Ruhezeiten sowie eine dichte Mobilfunkabdeckung zurückzuführen ist. Große Unternehmensflotten haben ihre Einführungen weitgehend abgeschlossen, sodass das inkrementelle Wachstum aus den Segmenten Kommunalverwaltung, Post und Kleinflotten stammt, die Managed-Service-Verträge abschließen, anstatt Software selbst zu betreiben. Die zunehmende Verbreitung batterieelektrischer Lieferfahrzeuge, insbesondere in den Compliance-Zonen Kaliforniens, steigert die Nachfrage nach integrierten Energiemanagement-Dashboards, die die Reichweite prognostizieren und Fahrer zu Ladestationen leiten. Grenzüberschreitende Spediteure verbinden Betriebe in den Vereinigten Staaten, Kanada und Mexiko über einheitliche Compliance-Portale, trotz lückenhafter Netzabdeckung im nördlichen Kanada und im südlichen Mexiko.
Markt für kommerzielle Fahrzeugtelematik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste jährliche Wachstumsrate von 15,78 %. China setzt Ziele für vernetzte Fahrzeuge durch, die OEMs zur Einbettung von Geräten verpflichten, während inländische Logistikkonzerne Telematik mit Lagerautomatisierung und Frachtplattformen im Stil von Mitfahrdiensten integrieren. Indiens Vorschrift zur Notruftaste und Standortverfolgung beseitigt kostenbedingte Hürden und treibt einfache Einheiten in Millionen von Lkw und Bussen. Japan bekämpft den Fahrermangel mit Routenoptimierungsalgorithmen, und Südkorea finanziert auf 5G basierende intelligente Logistikkorridore. Lücken in der ländlichen Netzabdeckung und die Verbreitung kostengünstiger lokaler Anbieter dämpfen den durchschnittlichen Umsatz pro Einheit, doch das Volumen überwiegt den Preisgegenwind und steigert die gesamten regionalen Ausgaben.
Markt für kommerzielle Fahrzeugtelematik in Europa
Europa verbindet eine ausgereifte Marktdurchdringung mit strengen Datenschutz- und Cybersicherheitsvorschriften. Upgrades auf die digitale Tachographenstufe II, Niedrigemissionszonen und Anreize für emissionsfreie Lkw halten die Ersatzzyklen lebhaft. Betreiber erwerben zunehmend softwaredefinierte Dienste, die erweiterte Analysen ermöglichen, ohne Hardware austauschen zu müssen, was mit den Over-the-Air-Update-Strategien von Volvo und Daimler übereinstimmt. Das Wachstum verlangsamt sich, da große Flotten eine vollständige Marktdurchdringung erreichen, was Anbieter dazu veranlasst, verwaltete Analysen und Batterieoptimierungsmodule im Zusammenhang mit dem Markt für kommerzielle Fahrzeugtelematik als Zusatzleistungen anzubieten. Osteuropäische Korridore bieten Wachstumspotenzial, wo der Straßengüterverkehr zunimmt, die Konnektivitätsdurchdringung jedoch noch hinter dem westeuropäischen Durchschnitt zurückbleibt.
Markt für kommerzielle Fahrzeugtelematik im Nahen Osten, Afrika und Südamerika
Südamerika, der Nahe Osten und Afrika verzeichnen gemeinsam ein Wachstum im mittleren Zehnerprozentbereich ausgehend von einer kleineren Basis. Brasiliens dichte Agrarkorridore erfordern Asset-Tracking über entlegene Plantagen, doch makroökonomische Volatilität verlangsamt die Kapitalbudgets. Die Staaten des Golfkooperationsrats investieren in Initiativen für intelligente Stadtlogistik, die Telematik mit automatisierter Mauterhebung und der Durchsetzung von Grünzonen bündeln. Afrikas Herausforderung bleibt die Netzabdeckung, obwohl Bergbauunternehmen in Südafrika und Botswana satellitengestützte Einheiten zur Verwaltung hochwertiger Ausrüstung einsetzen. Staatliche Programme zur Flottendigitalisierung in Ägypten und Saudi-Arabien fördern die Nutzung im öffentlichen Sektor und bieten internationalen Anbietern Ankerkunden.

Regulatorisches Umfeld
Die Regulierung wandelt Telematik entlang wichtiger Frachtkorridore weiterhin von einem Produktivitätswerkzeug in eine Compliance-Anforderung um. In den Vereinigten Staaten pflegt die Federal Motor Carrier Safety Administration (FMCSA) den ELD-Regelwerkrahmen und hat die Compliance auf Geräteebene verstärkt, indem sie im Juli 2026 nicht konforme Geräte aus ihrer Registrierungsliste entfernt hat, was Spediteure dazu drängt, betroffene Einheiten bis zu einer festgelegten Frist am 8. September 2026 zu ersetzen, um eine Betriebsuntersagung zu vermeiden. In Europa und im Vereinigten Königreich weitet sich das durch das Mobilitätspaket vorangetriebene digitale Fahrtenschreiberregime über schwere Lkw hinaus auf leichte Nutzfahrzeuge aus, wobei intelligente Fahrtenschreiber der zweiten Generation (G2V2) ab dem 1. Juli 2026 für Nutzfahrzeuge mit 2,5-3,5 Tonnen, die im internationalen Verkehr oder Kabotage eingesetzt werden, vorgeschrieben sind, was die Nachrüstungs- und Datenverarbeitungsanforderungen für grenzüberschreitende Betreiber erhöht.
Auch die Sicherheits- und Datenzugriffspolitik prägt die Auswahl von Anbietern und Lieferkettenentscheidungen. Eine am 16. Januar 2025 vom US-Handelsministerium, Bureau of Industry and Security (BIS), erlassene endgültige Regel zielte auf vernetzte Fahrzeugsysteme ab und nannte Telematiksysteme ausdrücklich unter den betroffenen Technologiebereichen für Beschränkungen im Zusammenhang mit ausländischen Gegnern, was die Compliance-Sorgfaltspflicht für Hardware, Software und vorgelagerte Komponenten erhöht. Parallel dazu heben die UNECE-WP.29-Cybersicherheitsanforderungen und an ISO/SAE 21434 angelehnte Programme Cybersicherheit, sichere OTA-Update-Prozesse und Lifecycle-Patching zu Beschaffungskriterien für OEM-Plattformen und große Flotten, die auditfähige Kontrollen benötigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Nutzfahrzeugtelematik umfasst Komponentenlieferanten (GNSS, Mobilfunk-/5G- und Satellitenmodems, Sensoren, Kameras und Rechenleistung), Geräte- und Firmwarehersteller, Cloud-Plattformanbieter sowie Serviceebenen wie verwaltete Installation, Compliance-Workflows und Analytik. OEMs liefern zunehmend werksseitig eingebaute Konnektivität, die in proprietäre OEM-Portale (für Diagnose und Software-Updates) einfließt und über APIs auch in unabhängige Plattformen fließt, da markenübergreifende Flotten sich auf ein einheitliches Betriebs-Dashboard standardisieren. Mobilfunknetzbetreiber bleiben entscheidende vorgelagerte Partner für Abdeckung und Preisgestaltung, während Systemintegratoren und Wiederverkäufer Implementierungen für regulierte Workflows (ELD/Fahrtenschreiber), Sicherheitsprogramme und Backoffice-Integrationen mit Dispositions-, Wartungs- und ERP-Systemen anpassen.
Die nachgelagerte Wertschöpfung verschiebt sich in Richtung Software und Dienstleistungen, da Plattformen angrenzende Workflows wie Videosicherheit, Wartungstriage und Asset-Tracking übernehmen. Produktzyklen zeigen, dass sich die Kette hin zu KI-fähigen Datenpipelines mit höherer Integrität bewegt, etwa mit neuen Gerätefamilien und KI-Videosicherheitshardware, die 2026 von Geotab eingeführt wurden, zusammen mit Workflow-Automatisierungsfunktionen, die 2026 von Samsara eingeführt wurden. Versicherung und Leasing sind ebenfalls in das Liefermodell integriert, wobei Vorfalldaten und kontinuierliche Risikosignale aus ELD- und kameragestützter Telematik zunehmend Flotten, Plattformen und Versicherer über integrierte Programme verbinden, was wiederkehrende Abonnement-Ökonomien und marktplatzähnliche Ökosysteme stärkt, in denen Dritte (zum Beispiel Spezialisten für Versicherungstelematik) an etablierte Plattformen andocken.
Wettbewerbslandschaft
Der Markt für Telematik in Nutzfahrzeugen ist mäßig fragmentiert. Unabhängige Plattformführer wie Geotab, Samsara und Trimble konkurrieren mit dem telekommunikationsgestützten Verizon Connect und Erstausrüster-Captives von Daimler, Volvo und TRATON. Die Integration von Geotab mit Daimler Trucks veranschaulicht hybride Ökosysteme, in denen Nachrüst-Dashboards proprietäre Erstausrüster-Diagnosedaten in einer gemeinsamen Oberfläche darstellen. Samsara baut Unternehmenskonten aus, indem es KI-Dashcams mit Fahrer-Coaching-Workflows kombiniert und im Kalenderjahr 2025 einen Umsatz von USD 300 Millionen verzeichnet. Verizon Connect nutzt die Netzwerkressourcen seines Mutterkonzerns, um Airtime, Geräte und Analysen in schlüsselfertige Verträge zu bündeln und kleinere Spezialisten bei Preis und Abdeckungsqualität herauszufordern.
Strategische Schritte konzentrieren sich auf drei Fronten. Erstens vertikale Integration: Lytx verbindet Video-Sicherheit mit Telematik, um ein einheitliches Risiko-Scoring anzubieten, und GPS Trackit übernimmt Zonar Systems, um Inspektionstools mit Tracking zu kombinieren. Zweitens horizontale Expansion: Plattformen fügen Unterstützung für Anhänger, Gabelstapler und Kühlcontainer hinzu und erweitern den Wallet-Anteil pro Flotte. Drittens Ökosystem-Orchestrierung: Offene APIs laden Versicherer, Wartungssoftware-Anbieter und Kraftstoffkarten-Anbieter ein, Apps zu entwickeln, die Telematikdaten nutzen und die Host-Plattform im operativen Kern von Flottenkunden verankern.
Chancen in weißen Flecken umfassen Energiemanagement-Telemetrie für batteriebetriebene Elektro- und Wasserstoff-Lkw, frachtbezogenes Anhänger-Tracking und anonymisierte Datenbörsen, die Straßenzustandsinformationen an Kartierungsunternehmen und Stadtplaner verkaufen. Die Einhaltung der Cybersicherheitsstandards ISO/SAE 21434 wird zu einem Eintrittskriterium für Tier-1-Erstausrüster-Partnerschaften und trennt gut kapitalisierte Anbieter von kleineren Neueinsteigern. Der Preiswettbewerb ist in Nordamerika und Europa am intensivsten, doch die fragmentierte Regulierungslandschaft im asiatisch-pazifischen Raum ermöglicht es lokalen Unternehmen, mit länderspezifischen Compliance-Funktionen zu gedeihen, was multinationale Unternehmen zwingt, Software schnell zu lokalisieren.
Marktführer für Telematik in Nutzfahrzeugen
-
Verizon Communications Inc.
-
Geotab Inc.
-
Samsara Inc.
-
Trimble Inc.
-
Powerfleet Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Fahrzeugtelematik
- Verizon Communications Inc.
- Geotab Inc.
- Samsara Inc.
- Trimble Inc.
- Vontier Corporation
- Powerfleet Inc.
- Omnitracs LLC
- Lytx Inc.
- CalAmp Corp.
- Webfleet Solutions
- PTC Inc.
- Octo Telematics SpA
- Zonar Systems, Inc.
- Gurtam Inc.
- Motive Technologies Inc.
- GPS Insight
- Semtech Corporation
- Cartrack Holdings Limited
- Vehicle Tracking Solutions, LLC
- Azuga Inc.
- Platform Science, Inc.
Lesen Sie die Analyse der kommerzielle Fahrzeugtelematik-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene Ersatz- und Nachrüstprogramme schaffen kurzfristigen Spielraum in regulierten Segmenten, die historisch keine schwerlasttaugliche Compliance-Hardware trugen. Die Ausweitung der EU- und UK-Anforderung an intelligente Fahrtenschreiber G2V2 zum 1. Juli 2026 auf Nutzfahrzeuge mit 2,5-3,5 Tonnen, die im internationalen Verkehr oder Kabotage eingesetzt werden, schafft neue Nachfrage nach Installationskapazität, konformen Geräten und Analytik, die Fahrtenschreiberdaten in die operative Planung für Flotten übersetzt, die zuvor auf leichtere Tracking-Tools setzten. In den Vereinigten Staaten erhöhen die Maßnahmen der FMCSA zur Entfernung nicht konformer ELDs aus der Registrierungsliste (Juli 2026) den Fokus der Spediteure auf Anbieter-Due-Diligence, Gerätezertifizierungsstatus und verwaltete Ersatzprogramme, was Anbieter begünstigt, die Hardware, Konnektivität und Compliance-Berichterstattung mit minimaler Ausfallzeit bündeln können.
Interoperabilität und KI-Workflow-Automatisierung erweitern ebenfalls die Möglichkeiten für Produkt- und Partnerbeziehungen über die grundlegende Ortung hinaus. Die EU führte im März 2026 einen delegierten Verordnungsrahmen ein, der auf standardisierten, bidirektionalen Zugang zu Fahrzeugdatenströmen für unabhängige Betreiber abzielt und Geschäftsmodelle unterstützt, die OEM- und Aftermarket-Feeds in einheitliche Flottenoperationen zusammenführen. Auf der Technologieseite deuten Einführungen und Allianzen im Jahr 2026 auf eine wachsende Nachfrage nach KI-fähiger Datenintegration und agentenähnlichen Werkzeugen hin: Geotab veröffentlichte im Juni 2026 einen Model-Context-Protocol-Konnektor (MCP), um Flottendaten in KI-Plattformen zu integrieren, und bildete im Juni 2026 eine globale Allianz mit Toyota Connected, um Fahrzeugdaten direkter in sein Ökosystem einzuspeisen. Sicherheits- und Coaching-Plattformen verschieben sich von Warnmeldungen zu automatisierten Workflows, wobei Anbieter wie Samsara und Netradyne 2026 KI-gestützte Wartungs- und Sicherheitsautomatisierungsfunktionen angekündigt haben, was die adressierbaren Ausgaben pro Fahrzeug erweitert, da Flotten Sicherheit, Compliance, Wartung und Asset-Sichtbarkeit auf weniger Plattformen konsolidieren.
Recent Industry Developments in Markt für kommerzielle Fahrzeugtelematik
- Juli 2026: Verizon Communications gab eine Zusammenarbeit mit KDDI bekannt, um 5G-Standalone- und LTE-Konnektivität für neu produzierte Fahrzeuge der BMW Group in den Vereinigten Staaten bereitzustellen. Der Deal stärkt die telekomgestützte Positionierung im Bereich eingebetteter Konnektivität und schafft einen stärkeren Kanal für vernetzte Fahrzeugdienste, die Telematikfunktionen und den Zugriff auf Fahrzeugdaten unterstützen.
- Juni 2026: Geotab gab eine globale Geschäftsallianz mit Toyota Connected bekannt, um Fahrzeugkonnektivitätsplattformen mit dem Telematik- und KI-Datenökosystem von Geotab zu integrieren, einschließlich der Einführung von G-Fleet+. Der Schritt stärkt die OEM-Datenaufnahme im großen Maßstab und unterstützt Flottenbetreiber, die werksseitig bezogene Daten wünschen, ohne sich ausschließlich auf Aftermarket-Black-Box-Installationen zu verlassen.
- Oktober 2025: Lytx gab die allgemeine Verfügbarkeit von Lytx+ mit Geotab GO Anywhere bekannt und integrierte damit seine Videosicherheitsplattform mit der Hardware von Geotab für einheitliche Fahrerverhaltensanalysen. Die Integration erweitert das kombinierte Wertversprechen von Videosicherheit und Telematik und hilft Flotten, Werkzeuge zu konsolidieren und die Berichterstattung über Sicherheit, Compliance und Coaching-Workflows zu standardisieren.


Markt für kommerzielle Fahrzeugtelematik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die in Nutzfahrzeugen eingesetzte Telematik zur Erfassung, Übertragung und Nutzung von Fahrzeug- und Fahrerdaten für Betriebszwecke wie Ortung, Sicherheit, Wartung und Compliance, einschließlich der zugehörigen Plattformen und Dienste, die die Daten nutzbar machen.
Ausschlüsse aus dem Umfang: Wir schließen die Telematik für private Personenkraftwagen sowie reine Infotainment-Konnektivität aus, sofern diese nicht für den kommerziellen Flottenbetrieb genutzt wird.
Segmentierungsübersicht
-
Nach Angebot
-
Lösungen
- Flottentracking und -überwachung
- Fahrermanagement
- Versicherungstelematik
- Sicherheit und Compliance
- V2X-Lösungen
- Vorausschauende Wartung und Diagnose
- Asset- und Anhänger-Tracking
-
Dienstleistungen
- Professionelle Dienstleistungen
- Verwaltete Dienste
-
Lösungen
-
Nach Anbietertyp
- Erstausrüster
- Nachrüstmarkt
-
Nach Fahrzeugklasse
- Leichte Nutzfahrzeuge
- Schwere und mittlere Nutzfahrzeuge
-
Nach Kommunikationstechnologie
- Mobilfunk
- Satellit
- Hybrid
-
Nach Endnutzerbranche
- Transport und Logistik
- Bau und Bergbau
- Öffentlicher Sektor und Notfalldienste
- Versorgungsunternehmen
- Versicherung und Leasing
- Einzelhandel und E-Commerce
- Sonstige Endnutzerbranchen
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
-
Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
-
Naher Osten und Afrika
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
-
Afrika
- Südafrika
- Ägypten
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit dem Aufbau eines klaren Überblicks über den adressierbaren Nutzfahrzeugbestand und die regulierungsgetriebene Akzeptanz. Wir nutzten öffentliche Quellen wie Aktualisierungen des US DOT und der FMCSA (einschließlich Compliance-Themen), Eurostat-Transportindikatoren, UNECE-Rahmenwerke für Fahrzeuge und Sicherheit sowie ITU-Konnektivitätsstatistiken, um die zugrunde liegende Netzwerkschicht und Gerätestandards zu verstehen.
Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, Produktdokumentationen und seriöse Presseberichte ausgewertet, um zu erfassen, wie Angebote gebündelt und monetarisiert werden (Hardware, Softwareabonnements und verwaltete Dienste). Parallel dazu nutzten wir kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und Nachrichtenscreening sowie Patentdatenbanken, um zu erkennen, wohin sich der Innovationsschwerpunkt verlagert (beispielsweise Video-Telematik, Sicherheitsbewertungsansätze und vorausschauende Wartung). Die oben aufgeführten Desk-Research-Quellen sind exemplarisch; es wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die aus öffentlichen Quellen gewonnenen Erkenntnisse zu überprüfen, insbesondere in Bezug auf Preisgestaltung, Adoptionsraten und Ersatzzyklen. Wir sprachen mit einer Mischung aus Telematiklösungsanbietern, Teilnehmern des Konnektivitäts- und Geräte-Ökosystems, Flottenoperateuren und Kanalpartnern in den wichtigsten Regionen, damit das Modell widerspiegelt, wie Flotten Dienste in der Praxis tatsächlich kaufen und verlängern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Anbieter: 19 % | Manager: 58 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Aufbau, der den Nachfragepool aus dem Nutzfahrzeugbestand, dem Anteil vernetzter Flotten und dem typischen Umsatz pro Fahrzeug aus Abonnements und Servicepaketen rekonstruiert. Sobald der Nachfragepool definiert ist, wird er mit selektiven Bottom-up-Näherungen abgeglichen, beispielsweise mit Stichproben zu Umsatzaufteilungen von Anbietern, Kanalprüfungen zu Gerätelieferungen und dem Durchschnittspreis multipliziert mit aktiven Abonnements; Gesamtwerte werden angepasst, wenn Abweichungen bestehen bleiben.
Zu den wichtigsten Eingabegrößen des Modells zählen der aktive Nutzfahrzeugbestand nach Region, Telematikdurchdringung und Nachrüstraten, durchschnittliche Abonnementpreise nach Flottengröße, Ersatzzyklen für Hardware sowie compliance-getriebene Akzeptanzauslöser (beispielsweise elektronische Fahrtenschreiber und Sicherheitsprogramme). Da sich Preisgestaltung und Akzeptanz nicht linear entwickeln, wurde für die Prognose eine Szenarioanalyse eingesetzt. Variablen wie Kraftstoffkosten, Frachtaktivität, Konnektivitätsabdeckung und Regulierungsdurchsetzung wurden anhand von Interviewfeedback einem Stresstest unterzogen. Wo Bottom-up-Datenpunkte für kleinere Länder und Nischenfahrzeugklassen fehlten, wurden Lücken mithilfe von Durchdringungsproxys auf Regionsebene geschlossen und die Ergebnisse anschließend auf die Gesamtzahlen des Fahrzeugbestands normiert, damit die Ausgaben intern konsistent blieben.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale trianguliert, wie etwa Abonnements für vernetzte Fahrzeuge, Produktions- und Bestandstrends bei Nutzfahrzeugen sowie gemeldete Muster wiederkehrender Umsätze repräsentativer Anbieter. Wenn Abweichungen ungewöhnlich erschienen, wurden die Annahmen überprüft und Folgegespräche eingeleitet, um Preisstufen, Verlängerungsverhalten sowie die Aufteilung zwischen Hardware- und Serviceumsätzen erneut zu prüfen.
Vor der Freigabe wird eine mehrstufige Analystenprüfung durchgeführt, um sicherzustellen, dass regionale Zusammenfassungen mit den globalen Gesamtwerten übereinstimmen, Wachstumsraten mit der Akzeptanzlogik übereinstimmen und Währungsumrechnungen einheitliche Zeitpunkte verwenden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie bedeutenden regulatorischen Änderungen oder starken Verschiebungen in der Fahrzeugnachfrage. Unmittelbar vor der Auslieferung führen wir einen aktuellen Scan durch, damit Kunden eine aktuelle Übersicht erhalten.
Vergleich der Marktgröße für kommerzielle Fahrzeugtelematik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kommerzielle Fahrzeugtelematik stimmen häufig nicht überein, da verschiedene Studien die Grenzen um unterschiedliche Umsatzströme, Fahrzeugklassen und die Definition eines aktiven Abonnements ziehen. Auch der Zeitpunkt spielt eine Rolle, da einige Schätzungen ein früheres Basisjahr verwenden und andere Währungen mit unterschiedlichen Durchschnittskursen umrechnen.
Durch die Verfolgung des installierten Bestands und der Annahmen zu aktiven Abonnements sowie deren Aktualisierung durch Primärprüfungen hält Mordor Intelligence den Wert für 2025 auf wiederkehrende Serviceumsätze zuzüglich direkt damit verbundener Plattform- und Geräteumsätze ausgerichtet, anstatt breitere Pools für vernetzte Fahrzeuge oder Personenkraftwagentelematik einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,47 Milliarden USD (2025) | |
| Fachzeitschrift A | 5,20 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und konzentriert sich in der Regel auf Serviceumsätze und aktive Abonnements, was Hardware, Plattformgebühren und neuere Anwendungsfälle, die sich nach 2023 ausgeweitet haben, untererfassen kann. |
| Branchenkurzinformation B | 21,19 Milliarden USD (2026) | Verankert den aktuellen Markt im ersten Prognosejahr, was den Ausgangswert nach oben verschiebt, wenn davon ausgegangen wird, dass Durchdringung und Durchschnittspreisanstieg sofort beschleunigen, insbesondere in wachstumsstarken Regionen. |
Die Streuung der Werte erklärt sich hauptsächlich dadurch, welches Jahr als Ausgangspunkt behandelt wird und ob der Umfang nur Dienste oder den vollständigen Telematikumsatz-Stack erfasst, der mit kommerziellen Flotten verbunden ist. Mit klaren Umfangsregeln, wiederholbaren Akzeptanzvariablen und Prüfungen, die auf Flotten- und Abonnementrealitäten zurückführen, bleibt die endgültige Zahl leichter prüfbar und stabiler für die Planung.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Telematik in Nutzfahrzeugen bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 USD 42,08 Milliarden erreicht, unterstützt durch eine CAGR von 14,71 % über den Zeitraum 2026–2031.
Welche Region expandiert am schnellsten bei vernetzten Flottenlösungen?
Der asiatisch-pazifische Raum führt mit einer CAGR von 15,78 %, da China und Indien Mandate für vernetzte Fahrzeuge einführen.
Warum übertreffen Dienstleistungen den Hardware-Absatz in der Flottentelematik?
Betreiber bevorzugen Abonnementmodelle, die Geräte, Konnektivität und Analysen bündeln, was Dienstleistungen mit einer CAGR von 15,11 % antreibt.
Wie unterscheiden sich Erstausrüster- und Nachrüstplattformen für Flottenmanager?
Erstausrüster-Systeme bieten tiefe Fahrzeugintegration, während Nachrüstlösungen herstellerneutrale Analysen und schnellere Funktionsupdates liefern.
Welche Rolle spielt Telematik im emissionsfreien Lkw-Betrieb?
Sie überwacht den Batteriezustand, optimiert Ladepläne und gewährleistet Reichweitenzuverlässigkeit, was Konnektivität zum Kernbestandteil des Betriebs von Elektro-Lkw macht.
Welche Branche zeigt das stärkste Wachstumspotenzial?
Bau und Bergbau wird voraussichtlich jährlich um 16,19 % wachsen, da Geländefahrzeuge vorausschauende Wartung und Auslastungsanalysen einführen.
Seite zuletzt aktualisiert am:



