
Automotive Body in White Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 146.92 Milliarden US-Dollar |
| Marktgröße (2031) | 174.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.52 % |
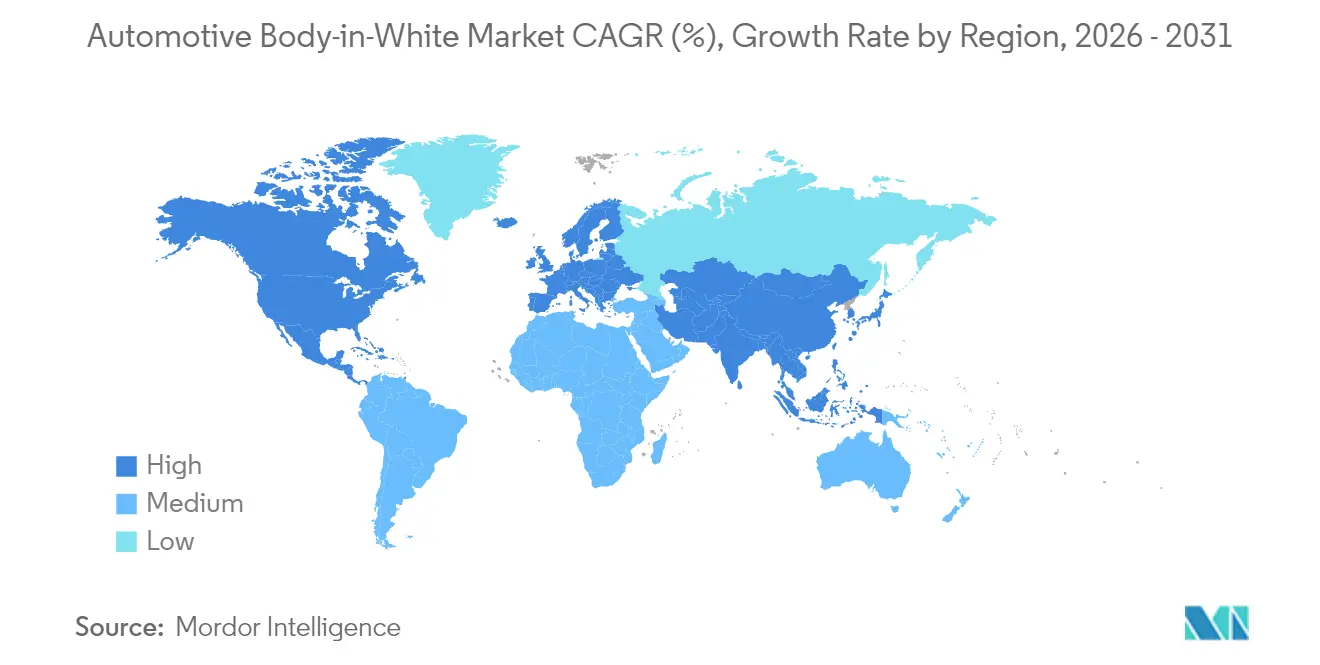
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive Body in White Marktanalyse von Mordor Intelligence
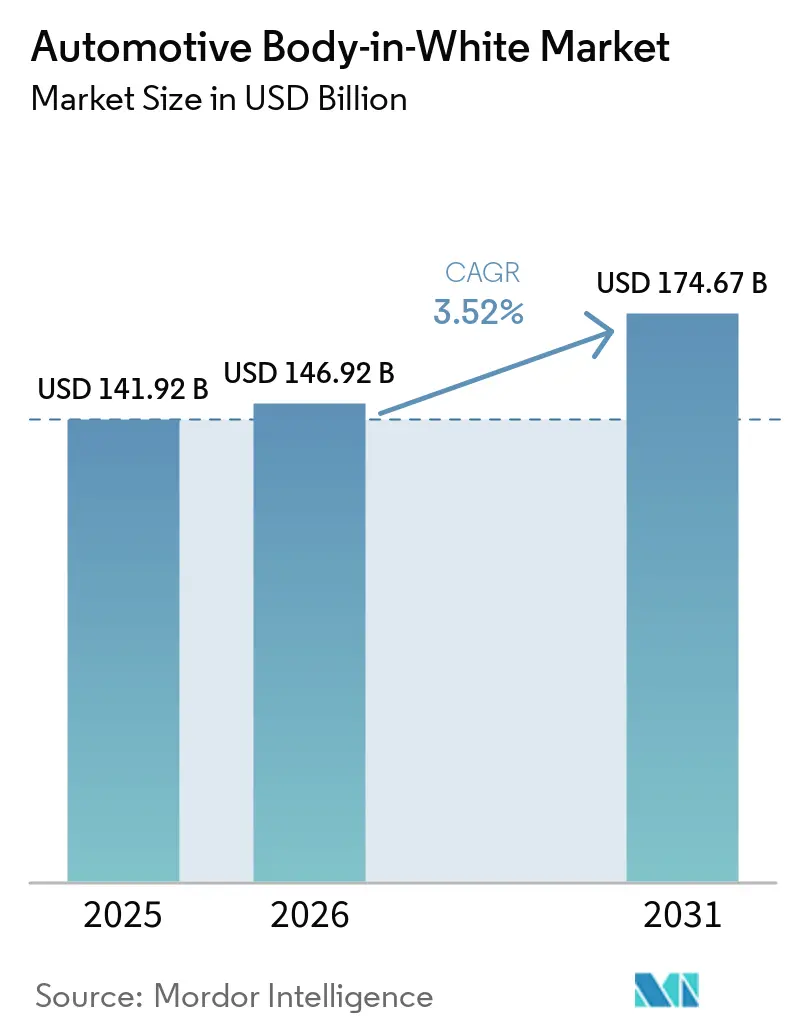
Die Größe des Marktes für automotive Body in White wird im Jahr 2026 auf 146,92 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 141,92 Milliarden USD, mit Projektionen für 2031 von 174,67 Milliarden USD, was einem Wachstum von 3,52 % CAGR über den Zeitraum 2026–2031 entspricht. Der Schwung resultiert aus regulatorischem Druck für leichtere Fahrzeuge, der raschen Elektrifizierung und der Verbreitung des Giga-Castings, das die Teileanzahl reduziert und gleichzeitig die Torsionssteifigkeit erhöht. Automobilhersteller bevorzugen Stahl der dritten Generation mit hoher Festigkeit (Advanced High-Strength Steel, AHSS) zur kosteneffizienten Gewichtsreduzierung, auch wenn Aluminium-, Verbundwerkstoff- und Magnesiumlösungen zunehmend an Bedeutung gewinnen. Tier-1-Lieferanten reagieren mit integrierten Mehrwerkstoffangeboten und lokalisierten Produktionsnetzwerken, die Lieferketten verkürzen und sich an Carbon-Border-Richtlinien ausrichten. Unterdessen gestalten chinesische Automobilhersteller (OEMs) durch die Einführung von Strukturbatteriepaketen und Giga-Castings die globale Wettbewerbsdynamik neu und zwingen etablierte Anbieter, die Kapitalausgaben für Karosseriewerkstätten der nächsten Generation zu beschleunigen.
Wichtigste Erkenntnisse des Berichts
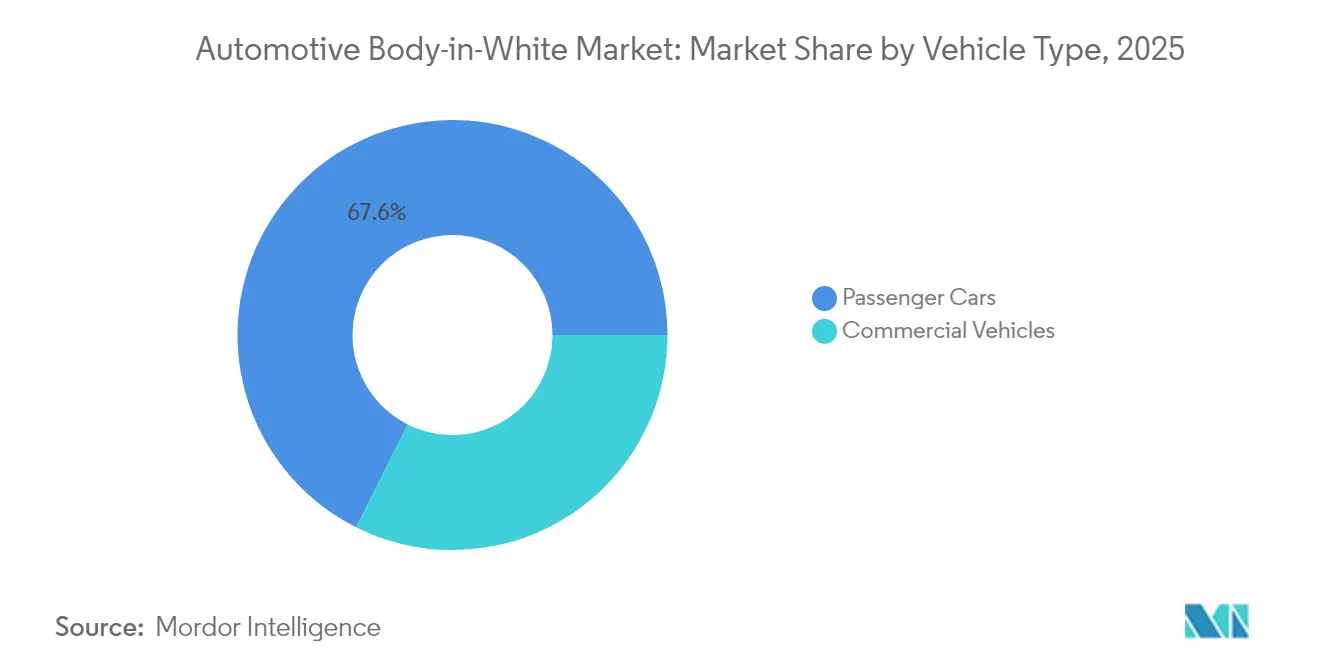
- Nach Fahrzeugklasse erfassten Personenkraftwagen 67,60 % der Marktgröße für automotive Body in White im Jahr 2025, während Nutzfahrzeuge mit einem CAGR von 4,43 % bis 2031 das stärkste Wachstum verzeichnen dürften.
- Nach Antriebsart entfielen Fahrzeuge mit Verbrennungsmotor auf 62,70 % des Marktanteils für automotive Body in White im Jahr 2025, während Elektrofahrzeuge bis 2031 einen CAGR von 10,84 % erzielen sollen.
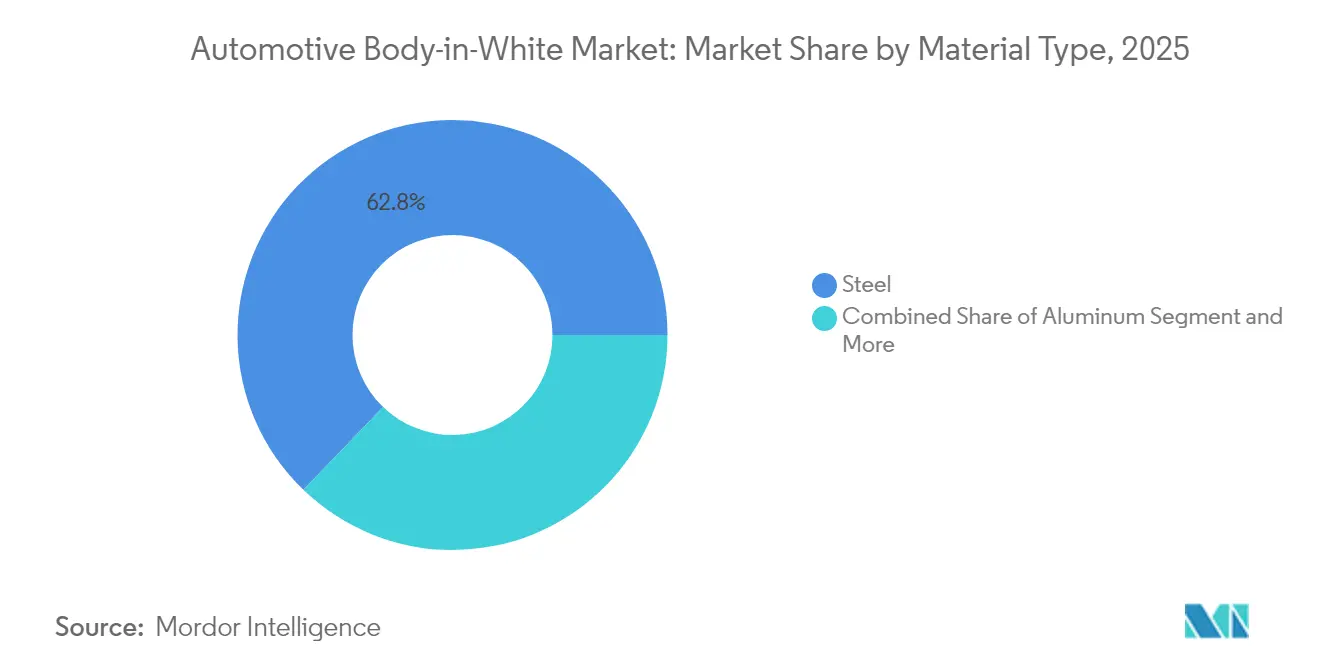
- Nach Materialtyp dominierte Stahl mit 62,80 % die Marktgröße für automotive Body in White im Jahr 2025; für Aluminium wird der schnellste CAGR von 6,07 % im Zeitraum 2026–2031 prognostiziert.
- Nach Materialfügetechnik hielt das Widerstandspunktschweißen 57,20 % des Marktanteils für automotive Body in White im Jahr 2025, während Klebe- und Hybridfügelösungen mit einem CAGR von 3,76 % über den Zeitraum 2026–2031 vorankommen.
- Nach Geografie hielt der asiatisch-pazifische Raum 45,60 % des Marktanteils für automotive Body in White im Jahr 2025, während für die Region ein CAGR von 4,69 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Wachsende Nachfrage nach Leichtbaufahrzeugen | +1.2% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasanter Ausbau von Elektrofahrzeug-Produktionsplattformen | +1.1% | China, Europa, Nordamerika als Kern; Ausweitung auf ASEAN | Kurzfristig (≤ 2 Jahre) |
| Strenge globale CO₂- und Kraftstoffverbrauchsvorschriften | +0.9% | Europa, Nordamerika, China führend; Übertragung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Fortschritte bei hochfestem Stahl und Aluminiumlegierungen | +0.8% | Global, mit Forschungs- und Entwicklungsschwerpunkt in Deutschland, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Einführung von Giga-Cast-Strukturen durch chinesische Elektrofahrzeug-OEMs | +0.7% | China führend, Ausbreitung auf globale Elektrofahrzeughersteller | Kurzfristig (≤ 2 Jahre) |
| Neuerrichtung von Elektrofahrzeugwerken in ASEAN zur Stärkung der lokalen Body in White-Kapazitäten | +0.6% | ASEAN-Kern, für regionale und Exportmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Leichtbaufahrzeugen
Da globale Märkte die regulatorischen Standards verschärfen, setzt die Automobilindustrie zunehmend auf Leichtbau. Automobilhersteller setzen jetzt auf fortschrittliche Materialien und innovative Designstrategien zur Gewichtsreduzierung von Fahrzeugen, ohne dabei Sicherheits- und Leistungsstandards zu beeinträchtigen. Hochfeste Stähle der nächsten Generation stehen an vorderster Front und liefern bemerkenswerte Gewichtsreduzierungen, ohne strukturelle Integrität oder Crashsicherheit zu beeinträchtigen. Gleichzeitig, da die Einführung von Elektrofahrzeugen zunimmt, wird ein stärkerer Fokus auf leichtere Karosseriestrukturen gelegt; selbst geringfügige Gewichtsreduktionen können zu erheblichen Verbesserungen der Reichweite führen.
Obwohl Aluminium-Raumrahmen in Premium-Segmenten an Bedeutung gewonnen haben, behindern ihre erhöhten Produktionskosten eine breitere Akzeptanz im Massenmarkt. Folglich wägen Hersteller sorgfältig Leistung, Kosten und Fertigbarkeit bei ihrer Materialauswahl ab.
Rasanter Ausbau von Elektrofahrzeug-Produktionsplattformen
Dedizierte Elektrofahrzeugplattformen reduzieren die Teileanzahl und ermöglichen Strukturbatteriepakete, die gleichzeitig als Lastpfade dienen. Das Tesla-Werk in Austin berichtet von einer Teileanzahlreduzierung von 30–40 % nach dem Wechsel zu integrierten vorderen und hinteren Giga-Castings[1]. BYD und NIO verwenden eine Zell-zu-Pack-Architektur, die neue Klebe- und Wärmebarrierenlösungen erfordert. Die Nachfrage nach verbesserter elektrischer Isolierung steigt, da Premium-Elektrofahrzeuge Hochspannungsarchitekturen einsetzen, was zu einer wachsenden Abhängigkeit von Verbundwerkstoffeinsätzen in Strukturbauteilen führt. Das Gewicht umfangreicher Batteriepakete verstärkt die Notwendigkeit von ultrafesten Materialien und verfeinerten Strukturdesigns. Als Reaktion darauf setzen Automobilhersteller auf fortschrittliche Stähle und Topologieoptimierung, um Sicherheit, Leistung und Effizienz in ihren Fahrzeugplattformen der nächsten Generation in Einklang zu bringen.
Strenge globale CO₂- und Kraftstoffverbrauchsvorschriften
Das EU-Programm „Fit for 55” zielt bis 2035 auf vollständig emissionsfreie Neuwagenverkäufe ab und verankert Gewichtsreduzierung in den Programmbudgets. Chinas Doppelkredit-System setzt Anreize für den Leichtbau, um günstige NEV-Bewertungen zu erzielen[2]. Die CAFE-Vorschriften der Vereinigten Staaten streben 2026 einen Flottenverbrauch von 40,4 Meilen pro Gallone an und treiben Multi-Material-Designs voran, die bisher auf Luxussegmente beschränkt waren. Fahrzeugentwickler spüren zunehmend den Druck der Compliance-Kosten, die einen erheblichen Teil ihrer Programmbudgets beanspruchen. Viele optimieren die Body in White-Struktur als kluge, kosteneffektive Strategie zur Bewältigung regulatorischer Anforderungen. Gleichzeitig werden die Einführung von CO₂-Grenzausgleichsmechanismen (CBAM) die Materialbeschaffung neu gestalten. Indem CBAM Importe von kohlenstoffintensivem Stahl mit Abgaben belegt, lenkt er die Branche in Richtung umweltfreundlicherer, emissionsarmer Ausgangsmaterialien. Diese Entwicklungen unterstreichen die Bedeutung von Leichtbau und Materialeffizienz in der Automobilentwicklung und Beschaffung.
Neuerrichtung von Elektrofahrzeugwerken in ASEAN zur Stärkung der lokalen Body in White-Kapazitäten
Um Elektrofahrzeug-Montagewerke anzuziehen, bieten Thailand, Indonesien und Vietnam erweiterte Steuerbefreiungen an. Diese Anreize sollen die Länder als wettbewerbsfähige Zentren für die Elektrofahrzeugfertigung in der Region positionieren. Die neu errichteten Werke verfügen über modulare Karosseriewerke, die für vielseitige Mehrwerkstofflinien ausgelegt sind. Diese fortschrittlichen Einrichtungen sind so konzipiert, dass sie sich an verändernde Fertigungsanforderungen anpassen und eine stetige Nachfrage nach Klebstoffen, Laserschweißen und hochfestem Stahl in der Zukunft sicherstellen. Darüber hinaus unterstreicht der Fokus auf Modularität und Flexibilität das Engagement der Region für Innovationsförderung und die Erfüllung der wachsenden globalen Nachfrage nach Elektrofahrzeugen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Body in White-Materialien | -0.8% | Global, am stärksten in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Komplexes Fügen und Reparieren von Mehrwerkstoffstrukturen | -0.6% | Entwickelte Märkte mit etablierten Servicenetzwerken | Mittelfristig (2–4 Jahre) |
| Knappheit an kohlenstoffarmem Stahl/Aluminium-Angebot | -0.5% | EU und Nordamerika führen bei der Einführung grüner Materialien | Langfristig (≥ 4 Jahre) |
| Versicherungs- und Reparaturkostenrisiken für Giga-Cast-Karosserien | -0.4% | Märkte mit fortgeschrittener Elektrofahrzeugeinführung und Giga-Casting | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Body in White-Materialien
Leichtbaumaterialien sind entscheidend für die Automobilinnovation, doch ihre Einführung hängt von einem Geflecht aus Kosten-, Infrastruktur- und Lieferkettendynamiken ab. Aluminium, das für seine gewichtssparenden Vorteile bekannt ist, verlangt einen erheblichen Aufpreis gegenüber konventionellem Stahl. Diese Preisdifferenz macht Aluminium besser geeignet für Premium-Fahrzeugsegmente und drängt es aus Massenmarktanwendungen heraus. Kohlenstofffaserverstärkte Kunststoffe (CFK) hingegen weisen ein herausragendes Festigkeits-Gewichts-Verhältnis auf, aber ihre hohen Material- und Verarbeitungskosten beschränken ihren Einsatz hauptsächlich auf Ultra-Luxusfahrzeuge.
Darüber hinaus profitieren Metalle von etablierten Recyclinginfrastrukturen, während Verbundwerkstoffe erheblich hinterherhinken, was die Eigentumskosten erhöht und das Potenzial für eine Kreislaufwirtschaft einschränkt. Aluminium ist ein Paradebeispiel dafür. Die Unvorhersehbarkeit der Rohstoffpreise erschwert zusätzlich die Beschaffungsstrategien und stellt Hersteller vor Herausforderungen bei der langfristigen Planung.
Komplexes Fügen und Reparieren von Mehrwerkstoffstrukturen
Einwandfreie Oberflächenvorbereitung und Ofenaushärtung sind für klebstoffgebondete Verbindungen unerlässlich, was zu erhöhten Kapitalausgaben und Risiken im Zusammenhang mit der Taktzeit führt. Diese Prozesse gewährleisten die Haltbarkeit und Zuverlässigkeit der Verbindungen, die in verschiedenen Anwendungen entscheidend sind. Um galvanische Angriffe zu verhindern, erfordern Aluminium-Stahl-Grenzflächen Isolationsschichten; das Übersehen dieser Prozessschritte kann zu latenten Gewährleistungsrisiken führen, die die langfristige Leistung beeinträchtigen können[3]. Bei Unfallreparaturen kann der Ersatz ganzer Abschnitte die Schadensersatzwerte um bis zu 60 % erhöhen, was die Reparaturkosten für Versicherer und Kunden erheblich steigert. Verschiedenartige proprietäre Systeme erfordern erweiterte Ausbildungszeiten und ein breiteres Ersatzteillager für Karosseriebetriebe, was die Komplexität des Betriebs und die Betriebskosten erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Nutzfahrzeuge treiben strukturelle Innovationen voranPersonenkraftwagen repräsentierten 67,60 % der Marktgröße für automotive Body in White im Jahr 2025, während Nutzfahrzeuge bis 2031 mit 4,43 % kompoundiert werden sollen. Flottenoperatoren priorisieren lebenslange Betriebseinsparungen und akzeptieren die Materialaufschläge von Aluminium-Raumrahmen, die die Masse reduzieren und die elektrische Reichweite verlängern. Elektrische Transporter mit 100-kWh-Paketen benötigen 20–30 % zusätzliche Verstärkung, was die Nachfrage nach ultrahochfesten Stahl-Querträgern erzeugt. Im Prognosezeitraum werden modulare Leiterrahmenkonzepte es Lkw-OEMs ermöglichen, Ladeboxen, Fahrerhäuser und Brennstoffzellhalterungen auf einem Fahrgestell zu kombinieren, was Body in White-Lieferanten begünstigt, die standardisierte Füge-Flansche entwickeln.
Längere Produktzyklen bei gewerblichen Plattformen – bis zu 10 Jahre – bieten Volumenstabilität für kapitalintensive Warmumformlinien. Regulatorische Schichten, wie die EU-Allgemeine Sicherheitsverordnung, die Fahrerassistenzsensoren vorschreibt, drängen Body in White-Designs dazu, geschützte Elektronikhohlräume einzubauen. Die US-amerikanischen Phase-2-Treibhausgasvorschriften für schwere Lkw von 2027 werden die Nachfrage nach Leichtbauträgern und Querträgern weiter ausweiten und ein stetiges Wachstum im Markt für automotive Body in White unterstützen.

Nach Antriebstyp:
Elektrofahrzeuge gestalten strukturelle Anforderungen neuVerbrennungsmotoren halten einen Anteil von 62,70 % am Markt für automotive Body in White im Jahr 2025. Elektrische Pkw und Lkw steigen mit einem CAGR von 10,84 % bis 2031 schnell an. Strukturbatteriepakete eliminieren separate Bodenbleche und erhöhen die Torsionssteifigkeit um 15–20 %, sodass Automobilhersteller Querträger entfernen und Crashlastpfade vereinfachen können. Der Wechsel zu 800-V-Elektrofahrzeugen erhöht die Isolierungsanforderungen und lenkt Ingenieure zu Verbundwerkstoff- oder beschichteten Aluminiumgehäusen. Fahrzeuge mit Verbrennungsmotor dominieren weiterhin das Stückvolumen und erhalten die Basalnachfrage nach hydrogeformten Stahl-Schwellern, die für die Crashenergie-Absorption optimiert sind. Im Zeitraum 2026–2031 werden duale Karosseriearchitekturen koexistieren, was Lieferanten zwingt, parallele Schweiß- und Klebekompetenzen im Markt für automotive Body in White zu unterhalten.
Reichweitenangst unterstützt auch Leichtbaubudgets, da jedes eingesparte Kilogramm an der Karosserie 2–3 km Fahrleistung zurückgibt. Schließlich verlangen EU-Batterievorschriften Design-for-Disassembly, sodass OEMs geschweißte Halterungen durch Schrauben- oder Nietsysteme ersetzen, die die Paketentnahme ohne strukturelle Beschädigung ermöglichen.
Nach Materialtyp:
Aluminium gewinnt trotz StahldominanzStahl dominierte den Rohkarosserie-Markt der Automobilindustrie im Jahr 2025 mit einem Marktanteil von 62,80 %, gestützt durch niedrige Kosten und ausgereifte Lieferketten. Dennoch wird Aluminium Stahl mit einem CAGR von 6,07 % überholen, da Hersteller 7000er-Serienbleche einführen, die bei einer Gewichtsersparnis von 40 % eine stahlvergleichbare Festigkeit erreichen. Diese Fortschritte bei Leichtbauwerkstoffen unterstützen zudem die Entwicklung von aktiven Karosseriepaneelen in der Automobilindustrie für Fahrzeugstrukturen der nächsten Generation. Hochfester Stahl der dritten Generation (AHSS) expandiert weiterhin, erreicht Zugfestigkeiten von >1.500 MPa und ermöglicht Blechdickenreduzierungen von 25–30 % bei Dachträgern. Der Anteil von Verbundwerkstoffen und Magnesium wird leicht steigen, bleibt jedoch eine Nischenanwendung, bis Recycling- und Kostenhürden überwunden sind.
Europas CO₂-Grenzausgleichsmechanismus (CBAM) begünstigt kohlenstoffarme Metalle und verschafft nordischen Aluminiumschmelzen, die mit Wasserkraft betrieben werden, einen Wettbewerbsvorteil. Regionale Unterschiede bei der Schrottsammlung behindern eine einheitliche Marktdurchdringung; Europa recycelt bereits 95 % des Automobilaluminiums, während Schwellenmärkte bei rund 70 % liegen. Langfristig machen Versorgungssicherheit und Dekarbonisierungsdruck Aluminium zum wichtigsten Herausforderer von Stahl im Rohkarosserie-Markt der Automobilindustrie.
Nach Materialfügetechnik:
Klebstoffe fordern die Dominanz des Schweißens herausDas Widerstandspunktschweißen hielt 2025 noch immer einen Anteil von 57,20 % am Markt für automotive Body in White, gestützt durch globale Linienauslastung und standardisierte Elektrodenwerkzeuge. Klebe- und Hybridverbindungen werden bis 2031 einen CAGR von 3,76 % erzielen, angetrieben durch Mehrwerkstoffkarosserien, bei denen Schweißpunkte spröde Brüche riskieren. Strukturklebstoffe zeichnen sich durch Lastverteilung und elektrische Isolierung aus, die für 800-V-Elektrofahrzeugarchitekturen entscheidend sind. Die Einführung des Laserschweißens nimmt in Premium-Segmenten zu, da seine schmalen Wärmeeinflußzonen dünne Aluminiumbleche schützen. Das Reibrührschweißen ermöglicht hermetische Batteriegehäuse, und Stanznieten entsprechen Kreislaufwirtschaftspolitiken, die Reversibilität vorschreiben. Linienbetreiber erlangen heute Zertifizierungen für bis zu sechs Fügeverfahren – ein deutlicher Anstieg gegenüber zwei vor einem Jahrzehnt – was die Komplexität der Qualifikationsanforderungen im Markt für automotive Body in White unterstreicht.
Geografische Analyse
APAC Automobilindustrie Rohkarosserie-Markt
Asien-Pazifik dominierte im Jahr 2025 mit einem Marktanteil von 45,60 % den Rohkarosserie-Markt der Automobilindustrie und verzeichnet bis 2031 eine CAGR von 4,69 %. China treibt das Volumen durch Quoten für Fahrzeuge mit neuen Energieantrieben voran, während BYD und NIO strukturelle Batteriepakete fördern, die das Design der Lastpfade neu gestalten. Japanische Stahlhersteller entwickeln 1.500-MPa-AHSS weiter und beliefern inländische sowie ASEAN-Fabriken. Südkorea bündelt Rohkarosserie-, Batterie- und Modulzulieferer und beschleunigt die vertikale Integration.
Europa und Nordics Automobilindustrie Rohkarosserie-Markt
Europa behält die technologische Führungsposition bei der Verbindung von Mehrkomponentenmaterialien und der dekarbonisierten Produktion. Deutsche Werkzeugmaschinenhersteller liefern Warmumformungslinien mit lokalisierten Abschreckzonen. Nordische Aluminiumproduzenten liefern nun Ausgangsmaterial mit einem deutlich reduzierten CO₂-Fußabdruck und übertreffen damit traditionelle kohlebasierte Schmelzhütten im Bereich der Automobilfertigung. Mit der Einführung des CO₂-Grenzausgleichsmechanismus (CBAM), der Steuern auf emissionsintensive Importe erhebt, werden die Vorteile dieser nordischen Produzenten immer deutlicher. Automobilhersteller setzen auf kohlenstoffarme Materialien und die Optimierung der Rohkarosserie, verbunden mit steigenden Compliance-Kosten, die häufig einen erheblichen Teil der Fahrzeugprogrammbudgets ausmachen. Diese Strategien entsprechen den regulatorischen Anforderungen und dienen als umsichtige Maßnahmen zur Vermeidung potenzieller Strafen.
Nordamerika Automobilindustrie Rohkarosserie-Markt
Nordamerika wächst stetig aufgrund der USMCA-Inhaltsregeln und Investitionen in Elektrofahrzeuge. Fabriken in den Vereinigten Staaten investieren in aluminiumgeeignete Pressen, während mexikanische Werke kostenwettbewerbsfähige Stanzteile innerhalb der regionalen Inhaltsgrenzwerte liefern. Kanadische Schmelzhütten nutzen Wasserkraft, um Erstausrüster anzuziehen, die kohlenstoffarmes Aluminium suchen. Lohnkostenunterschiede gegenüber Asien bleiben ein Gegenwind, aber Anreize zur Rückverlagerung und logistische Widerstandsfähigkeit halten die Kapazitätserweiterung im Rohkarosserie-Markt der Automobilindustrie auf Kurs.
Regulatorisches Umfeld
Die Regulierung, die sich auf das Body-in-White-Design (BIW) auswirkt, wird im Hinblick auf Emissionsvorgaben, Sicherheitsleistung und Handelsmaßnahmen strenger, was OEMs und Zulieferer dazu drängt, Strukturen für die Gewichtsreduzierung neu zu optimieren, ohne die Crashsicherheit zu beeinträchtigen. In den Vereinigten Staaten hat die EPA im April 2024 endgültige Multipollutant-Emissionsstandards für leichte und mittelschwere Nutzfahrzeuge verabschiedet, die für die Modelljahre 2027 bis 2032 schrittweise eingeführt werden, was das Geschäftsargument für leichte BIW-Architekturen und Multi-Material-Strategien stärkt.
Sicherheits- und Marktzugangsvorschriften entwickeln sich ebenfalls durch harmonisierte Rahmenwerke weiter. UNECE WP.29 aktualisiert weiterhin globale Sicherheitsanforderungen, einschließlich Änderungen im Zusammenhang mit dem Insassenschutz wie der 06er-Änderungsserie zur UN-Regelung Nr. 95 zum Insassenschutz bei Seitenaufprall, während die laufenden WP.29-Arbeiten zu Sicherheitsvorschriften für automatisiertes Fahren den funktionsübergreifenden Compliance-Bedarf für BIW-Programme erhöhen, die Sensoren und geschützte Elektronikhohlräume unterbringen müssen. Die Handelspolitik bleibt eine wesentliche Variable für BIW-Vorprodukte und Unterbaugruppen: Zu den Maßnahmen der US-Section 232 zählt eine Proklamation vom April 2025, mit der 25 % Zölle auf importierte Automobile und bestimmte Autoteile erhoben werden, sowie eine Bekanntmachung im Federal Register vom März 2026, mit der ein Aufnahmefenster im April 2026 für Autoteile im Rahmen des Section-232-Zolleinschlussverfahrens eröffnet wird. Dies verstärkt die Lokalisierung und Diversifizierung der Beschaffung bei Stanzteilen, Gussteilen und Fügewerkstoffen.
Wertschöpfungskettenanalyse
Die BIW-Wertschöpfungskette beginnt vorgelagert mit primären und kohlenstoffarmen Rohstoffen und Halbzeugen, angeführt von Stahl- und Aluminiumherstellern wie Nippon Steel, ArcelorMittal und Hyundai Steel, bevor sie in Coilservice, Zuschnitt und Umformung zu Stanzteilen, Strangpressprofilen und Gussteilen übergeht. Im Mittelstrom übernehmen Tier-1- und Tier-2-Spezialisten Werkzeugtechnik, Warmumformung, Schweißen und Klebeverbindungen, Falzen sowie die Unterbaugruppenmontage von Verschlüssen und Unterböden, bevor sie Module an OEM-Karosseriewerke in der Nähe der Lackierbetriebe liefern. Logistische Einschränkungen begünstigen in diesen Fällen die lokale Fertigung großer struktureller Baugruppen vor Ort.
Die nachgelagerte Wertschöpfung entsteht zunehmend durch Co-Engineering und Prozessvalidierung statt durch Teil-für-Teil-Lieferung, da OEMs Multi-Material-Architekturen und höhere Automatisierung in Karosseriewerken einführen. Der Multi Part Integration (MPI)-Ansatz von ArcelorMittal konsolidiert beispielsweise BIW-Teile, während Novelis mit Li Auto an aluminiumintensiven BIW-Anwendungen zusammenarbeitet (Li MEGA mit Advanz 6HS-s650-Aluminium für eine Gewichtsreduzierung von 11 %). Die Lokalisierung von Kapazitäten zeigt sich auch bei Stanzbetrieben wie Gestamp, das im Juni 2026 ein neues Warmumformwerk in Piracicaba, Brasilien, eingeweiht hat. Engpässe treten weiterhin vor allem bei langen Vorlaufzeiten für Werkzeugkonstruktion (oft 12 bis 18 Monate) und der Komplexität der Validierung gemischter Fügeverfahren auf, einschließlich Punkt- und Laserschweißen in Kombination mit strukturellen Klebstoffen, hinsichtlich Haltbarkeit, Korrosionsmanagement und Reparierbarkeit.
Wettbewerbslandschaft
Der Markt für automotive Body in White erlebt einen Wandel in der Wettbewerbsdynamik. Unternehmen priorisieren nun werkstoffübergreifende Expertise und die räumliche Nähe zu OEM-Elektrofahrzeug-Hubs. Magna erweiterte seine Giga-Casting-Kapazitäten durch eine strategische Akquisition eines deutschen Aluminiumgießers im Jahr 2025 und fordert damit direkt den unternehmensinternen Ansatz von Tesla heraus. Gleichzeitig unterstreicht Gestamp's verstärkter Fokus auf warmumgeformte Stahlbauteile für Volkswagens Elektrofahrzeugplattform die anhaltende Relevanz von Stahl, auch wenn Aluminium an Bedeutung gewinnt. Die Zusammenarbeit von Thyssenkrupp mit einem chinesischen Batteriehersteller weist auf einen strategischen Wandel hin zu integrierten Karosserie-Batterie-Modulen für lokale OEMs. Während die regionale Lokalisierung von Lieferketten Chancen für aufstrebende Lieferanten aus ASEAN und Indien bietet, behindern Herausforderungen wie hohe Kapitalausgaben und der Bedarf an spezialisiertem Prozess-Know-how die schnelle Verdrängung etablierter Akteure.
Führende Unternehmen der Automotive Body in White Branche
-
Magna International Inc.
-
Gestamp Automocion SA
-
Autokiniton US Holdings, Inc (Tower International)
-
Benteler International AG
-
KIRCHHOFF Automotive GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automobilindustrie Rohkarosserie-Markt Unternehmen in diesem Bericht
- Magna International Inc.
- Norsk Hydro ASA
- Gestamp Automocion SA
- Aisin Seiki Co. Ltd.
- thyssenkrupp AG
- Tata Steel Ltd.
- Autokiniton US Holdings, Inc (Tower International)
- CIE Automotive
- Benteler International AG
- AUTOCOMP CORPORATION PANSE PVT. LTD.
- SM Auto Engineering Pvt. Ltd.
- ArcelorMittal SA
- KIRCHHOFF Automotive GmbH
- WEISS GmbH
- KUKA AG
Marktchancen und Zukunftsaussichten
Investitionen von Automobilherstellern und Zulieferern in Produktionsstandorte in Nordamerika und Lateinamerika schaffen kurzfristig Freiräume für BIW-Stanzen, Warmumformung, Fügeautomatisierung und Linien-Retrofitting-Dienstleistungen, die die Flexibilität bei mehreren Modellen und EV-spezifische Unterbodenstrukturen unterstützen. Im Jahr 2026 unterstrichen mehrere OEM-Ankündigungen den Modernisierungsbedarf in Karosserie- und Presswerken, darunter Mercedes-Benz mit einem Investitionsplan von 4 Milliarden USD an seinem Standort in Alabama bis 2030 einschließlich Verbesserungen im Karosseriewerk, sowie Hyundai Motor Group mit einer Presswerkserweiterung im Wert von 485 Millionen USD am Metaplant-America-Campus in Georgia. Diese Programme deuten auf eine anhaltende Nachfrage nach fortschrittlichen Werkzeugen, Warmumformkapazitäten, robotergestützten Fügezellen und Prozesstechnik hin, die mit höherfesten Stählen, aluminiumintensiven Designs und schnelleren Modellwechseln umgehen können.
Prozessdigitalisierung und fortschrittliches Fügen prägen ebenfalls, wo sich Zulieferer differenzieren können, da BIW-Architekturen strukturelle Batteriepacks, gemischte Metallverbindungen und strengere Anforderungen an die Maßhaltigkeit integrieren. Die Produktionsplanung bewegt sich hin zu simulationsgestützter Inbetriebnahme und digitalem Zwilling für das BIW-Liniendesign, um die Komplexität über Schweißen, Laserfügen, Nieten und Kleben oder Hybridverbindungen hinweg zu bewältigen. Die Einführung laserbasierten Fügens gewinnt bei aluminiumintensiven EV-Strukturen an Bedeutung, während Werke mit hoher Roboterdichte in BIW-Linien die Nachfrage nach Integratoren und Zulieferern erhöhen, die inline-Qualitätsüberwachung, Nahtverfolgung und Fügespezifikationen im Einklang mit IATF 16949 und OEM-Schweißnormen liefern können.
Neueste Industrielle Entwicklungen in Automobilindustrie Rohkarosserie-Markt
- Juni 2026: Gestamp eröffnete sein siebtes Werk in Brasilien in Piracicaba, Sao Paulo, unterstützt durch eine Investition von 200 Millionen R$ und eine anfängliche Fläche, die für einen deutlichen Personalausbau ausgelegt ist. Der Standort konzentriert sich auf Leichtmetall-Karosserie- und Fahrwerkskomponenten und erweitert die Warmumformkapazität näher an der regionalen OEM-Produktion. Dies stärkt die lokalisierte BIW-Versorgung für Südamerika und reduziert die Logistiklast im Zusammenhang mit dem Versand sperriger struktureller Baugruppen.
- Februar 2026: Autokiniton kündigte eine Erweiterung seines Produktionswerks in Bellevue, Ohio, im Wert von 313 Millionen USD an, mit einer Erweiterung um 215.000 Quadratfuß sowie neuen Produktionslinien und Montageanlagen; die Fertigstellung ist über einen Zeitraum von etwa 18 Monaten geplant. Das Upgrade erweitert die nordamerikanische Kapazität für strukturelle Komponenten, die in OEM-Programme mit engeren Toleranzen und flexibler Fertigung geliefert werden. Es unterstützt zudem Lokalisierungsstrategien, die durch Zollrisiken und regionale Inhaltsanforderungen geprägt sind.
- Dezember 2024: Magna International kündigte eine Investition von 200 Millionen USD zum Bau eines neuen 625.000 Quadratfuß großen Werks und zur Erweiterung eines bestehenden Standorts in Piedmont, South Carolina, an, wodurch rund 200 Arbeitsplätze entstehen. Die zusätzliche Fläche erhöht die regionale Fähigkeit, OEM-Produktionszentren im Südosten der USA mit schnellerer Lieferung großer struktureller Teile und Baugruppen zu unterstützen. Die erweiterte lokale Kapazität trägt außerdem dazu bei, Lieferketten für BIW-bezogene Stanzteile und Unterbaugruppen zu verkürzen, bei denen die Transportkosten im Verhältnis zur Wertdichte hoch sind.
Automobilindustrie Rohkarosserie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Rohkarosserie-Markt der Automobilindustrie definiert als der Wert der Fahrzeugkarosseriestruktur bis zur Vorstufe der Lackierung, bei der gestanzte oder geformte Teile zu einer geschweißten und verklebten Karosserie zusammengefügt werden.
Ausschlüsse aus dem Umfang: Die Marktgröße schließt Lackierprozesse, Innenausstattung und Endmontage sowie die meisten Außenanbauteile aus, die nicht zum Kernbereich der Rohkarosserie gehören.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Nach Antriebstyp
- Verbrennungsmotor
- Elektrofahrzeuge
- Nach Materialtyp
- Aluminium
- Stahl (Weichstahl, HSS, AHSS, UHSS)
- Verbundwerkstoffe (CFK, GFK, SMC)
- Magnesium und andere Metalle
- Nach Materialfügetechnik
- Schweißen (RSW, Laser, FSW)
- Stanznieten und plasmauntersütztes Nieten
- Clinchen und mechanische Befestigung
- Klebe- und Hybridverbindung
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den Nachfragepool und die wichtigsten Umrechnungsfaktoren zu ermitteln, die die Fahrzeugproduktion mit dem Rohkarosserie-Wert verknüpfen. Wir stützten uns auf öffentlich zugängliche Produktions- und Absatzdaten sowie auf technische Referenzen, die erläutern, wie sich Werkstoff- und Fügeentscheidungen auf den Rohkarosserie-Wertanteil pro Fahrzeug auswirken.
Typische Quellen umfassten OICA-Fahrzeugproduktionsstatistiken, Veröffentlichungen des US-Verkehrsministeriums (US DOT) und der NHTSA, Eurostat-Reihen zu Fertigung und Handel, Aktualisierungen der Internationalen Energieagentur zur Elektrofahrzeugdurchdringung sowie SAE-Fachbeiträge zu Leichtbau und Fügetechnik bei Rohkarosserien. Darüber hinaus wurden Geschäftsberichte von Unternehmen, Investorenpräsentationen und Websites von Branchenverbänden ausgewertet, um Kapazitätserweiterungen, neue Plattformeinführungen und Werkstoffsubstitutionstrends zu überprüfen. Kostenpflichtige Abonnements wurden anschließend für Unternehmensfinanzdaten, handelsstatistische Überprüfungen auf Lieferebene und Patentrecherchen genutzt, wo dies offene Fragen klärte. Die Liste der Sekundärquellen ist lediglich illustrativ; für Erhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Bestätigung des Rohkarosserie-Wertanteils pro Fahrzeug sowie auf das Tempo des Wandels bei Werkstoffen und Fügemethoden, da diese beiden Faktoren die Gesamtwerte rasch verschieben können. Wir führten Interviews mit einer Mischung aus OEM-Ingenieur- und Einkaufskontakten, Rohkarosserie-Werkzeug- und Stanzexperten sowie Werkstoff- und Fügelösungsspezialisten in der Region Asien-Pazifik, EMEA und Amerika. Ziel war es, Annahmen aus der Sekundärforschung zu korrigieren und anschließend dieselbe Logik des Wertanteils pro Fahrzeug auf die Regionen anzuwenden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erstklassige Anbieter: 29 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 46 % |
| Mittlere Anbieter: 51 % | Funktions-/Bereichsleiter: 39 % | EMEA: 33 % |
| Kleinere Anbieter: 20 % | Manager: 49 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Kernlogik der Marktgrößenbestimmung folgt einem Top-down-Ansatz, bei dem die Fahrzeugproduktion nach Region rekonstruiert und anschließend mithilfe von Annahmen zum Rohkarosserie-Wertanteil pro Fahrzeug in einen Marktwert umgerechnet wird. Diese Wertanteilsannahmen basieren auf einer praxisnahen Kombination aus Werkstoffmix (Stahl, Aluminium, Verbundwerkstoffe), Intensität der Fügemethoden (Schweißen, Kleben, Clinchen, Laserbraze) sowie dem Anteil von Elektrofahrzeugplattformen, bei denen sich Rohkarosserie-Architekturen von denen konventioneller Verbrennungsmotor-Plattformen unterscheiden können.
Um das Modell zu erden, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch in Interviews erörterte Preisspannen für Rohkarosserie-Systeme, Überprüfungen der Auslastungstrends bei Stanz- und Rohkarosserie-Linien sowie Abgleiche mit ausgewiesenen Umsätzen für relevante Karosseriestrukturaktivitäten, sofern die Offenlegung eine sinnvolle Filterung ermöglichte. Wenn Bottom-up-Signale unvollständig waren – etwa wenn Zulieferer kombinierte Strukturen ausweisen –, wurden konservative Allokationsfaktoren angewendet, die durch Nachfolgegespräche validiert wurden, und der Grund für jede Anpassung wurde dokumentiert.
Die Prognose wurde mithilfe einer Szenarioanalyse erstellt, die an Fahrzeugproduktionsausblicke und Plattformzykluszeiten geknüpft ist, und anschließend durch Expertenmeinungen zur Geschwindigkeit des Leichtbaus und zum erwarteten Tempo der Veränderung des Elektrofahrzeuganteils verfeinert. Kurzfristige Veränderungen wurden sorgfältig behandelt, da die Rohkarosserie-Nachfrage durch Produktionsschocks, Modellwechsel und lokale Lieferengpässe beeinflusst werden kann; daher wurde die Prognose vor der Konsolidierung region für region überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale überprüft, darunter regionale Fahrzeugproduktionstrends, wichtige Plattformeinführungszeitpunkte und beobachtete Verschiebungen im Werkstoffeinsatz, sodass der endgültige Marktwert an reale Produktionsbedingungen geknüpft bleibt. Jede große Abweichung zwischen Regionen oder ein plötzlicher Anstieg des impliziten Rohkarosserie-Werts pro Fahrzeug löst eine Anomalieprüfung aus, gefolgt von gezielten Nachprüfungen bei den Interviewpartnern und einer zweiten Überprüfung durch einen weiteren Analysten.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrageannahmen erheblich beeinflussen, etwa bei starken Produktionsrevisionen, größeren Kapazitätsänderungen oder bedeutenden regulatorischen Maßnahmen im Zusammenhang mit Leichtbau und Sicherheit. Vor der Auslieferung wird ein abschließender Datendurchlauf durchgeführt, um die neuesten öffentlichen Veröffentlichungen zu erfassen und sicherzustellen, dass die Zahlen im Modell, in den Diagrammen und im Berichtstext konsistent bleiben.
Vergleich der Rohkarosserie-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den Rohkarosserie-Markt der Automobilindustrie weichen häufig voneinander ab, weil die erfassten Kostenbestandteile nicht identisch sind und weil Fahrzeugproduktions- und Wertanteilsannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Auch der Zeitpunkt der Währungsumrechnung und die Behandlung von Elektrofahrzeugplattformen gegenüber Verbrennungsmotor-Plattformen spielen eine wesentliche Rolle für den endgültigen Marktwert.
Die Tabelle zeigt eine deutliche Streuung der Werte für 2025 bis 2026. Im Modell von Mordor Intelligence wird der Markt als Rohkarosserie bis zur Vorstufe der Lackierung erfasst und anschließend mit der Fahrzeugproduktion nach Region sowie dem Rohkarosserie-Wertanteil pro Fahrzeug verknüpft. Dies weicht tendenziell von Studien ab, die den Lackierprozess oder angrenzende Karosseriesysteme einbeziehen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 146,92 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 90,19 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und eine in einigen Fällen engere Werterfassung; zudem können Schnitte nach Bau- und Fertigungsmethoden vermischt werden, die den impliziten Rohkarosserie-Wertanteil pro Fahrzeug in den Regionen nach unten verschieben. |
| Branchenforschungsanbieter B | 68,69 Milliarden USD (2025) | Weist einen kleineren Ausgangswert aus, der mit einer engeren Komponenteneinbeziehung und einer anderen Produkttypaufteilung konsistent ist; dies kann fügeintensive Rohkarosserie-Baugruppen untererfassen, wenn der Wertanteil pro Fahrzeug plattformübergreifend gemittelt wird. |
Über alle drei Werte hinweg ist die wichtigste Erkenntnis, dass Umfangsgrenzen und die Annahme zum Wertanteil pro Fahrzeug den Großteil der Unterschiede erklären – mehr als einfache Wachstumsraten. Indem die Schritte nachvollziehbar gehalten werden – von der Fahrzeugproduktion über die Werkstoff- und Fügeintensität der Rohkarosserie bis hin zur regionalen Aggregation –, kann die Schätzung wiederholt und einem Stresstest unterzogen werden, wenn ein Kunde eine wesentliche Eingangsgröße anpassen möchte.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für automotive Body in White?
Die Größe des Marktes für automotive Body in White wird voraussichtlich im Jahr 2026 146,92 Milliarden USD erreichen und mit einem CAGR von 3,52 % bis 2031 auf 174,67 Milliarden USD wachsen.
Welche Region hat die höchste Nachfrage nach Body in White-Strukturen?
Der asiatisch-pazifische Raum hielt 2025 einen Umsatzanteil von 45,60 %, angetrieben durch Chinas Elektrofahrzeug-Boom und ASEAN-Greenfield-Investitionen.
Was ist das am schnellsten wachsende Antriebssegment für Body in White-Lieferanten?
Elektrofahrzeuge werden voraussichtlich mit einem CAGR von 10,84 % wachsen und damit die Batterieintegration und Materialauswahl grundlegend verändern.
Welche Region hat den größten Anteil am Markt für automotive Body in White?
Im Jahr 2025 entfällt der größte Marktanteil am Markt für automotive Body in White auf den asiatisch-pazifischen Raum.
Warum gewinnen Klebstoffe gegenüber dem traditionellen Schweißen an Bedeutung?
Klebe- und Hybridverbindungen unterstützen Mehrwerkstoffkarosserien, verteilen Lasten gleichmäßig und verbessern die elektrische Isolierung für 800-V-Elektrofahrzeugplattformen.
Welche Fügetechnologien sind für Giga-Cast-Karosserien entscheidend?
Große Aluminiumgussteile stützen sich auf Hybridverbindungen, Laserschweißen von Hilfsrahmen und verstärkte Klebenähte, um Crashlasten zu bewältigen und gleichzeitig Verzug zu minimieren.