
Marktgröße und Marktanteil Automotive Fascia
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.65 Milliarden US-Dollar |
| Marktgröße (2031) | 33.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.45 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
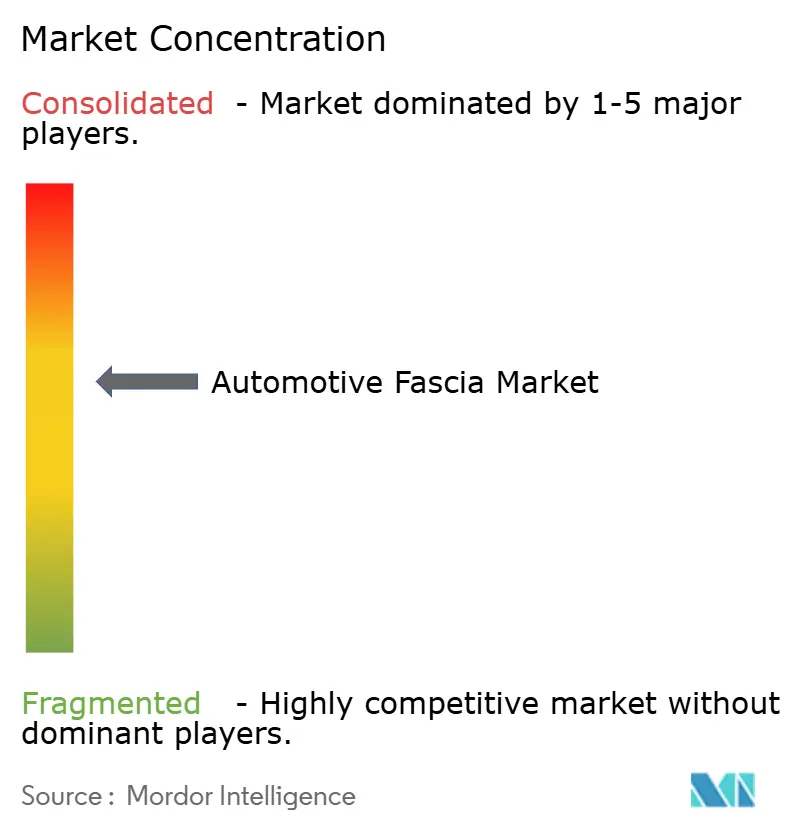
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Automotive Fascia von Mordor Intelligence
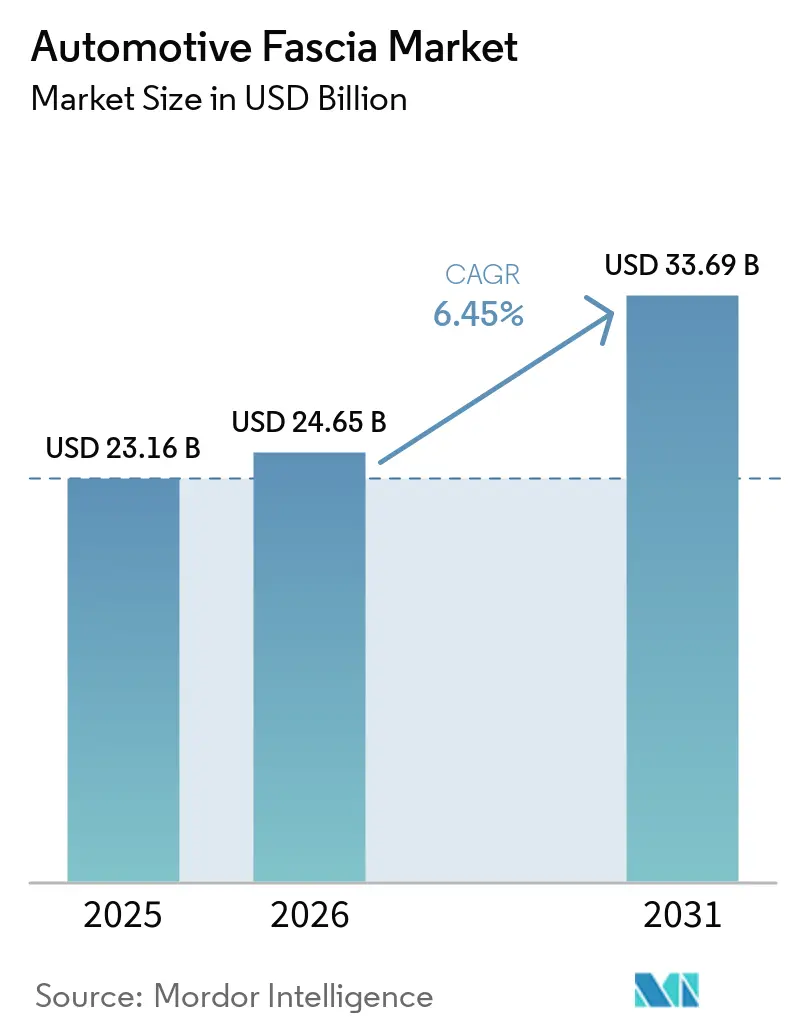
Die Marktgröße für Automotive Fascia wurde im Jahr 2025 auf 23,16 Milliarden USD geschätzt und soll von 24,65 Milliarden USD im Jahr 2026 auf 33,69 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,45 % während des Prognosezeitraums (2026–2031). Die fortschreitende Elektrifizierung, strengere Fußgängerschutzvorschriften und der Druck zur Gewichtsreduzierung bei Frontendmodulen verändern grundlegend, wie Stoßfänger, Kühlergitter und Lichtgestaltung zusammengeführt werden. OEMs wechseln von eigenständigen Stoßfängern zu vollständig integrierten Sensorplattformen, die LiDAR, Radar und Kameras aufnehmen und gleichzeitig den Luftstrom zur Batteriekühlung steuern. Die Aktualisierung der EU-Richtlinie über Altfahrzeuge aus dem Jahr 2023 verpflichtet Automobilhersteller, den Anteil an Recyclingkunststoffen zu erhöhen, was den Einsatz von Polyolefinen der nächsten Generation und recycelten Aluminiumoberflächen beschleunigt[1].
Wichtigste Erkenntnisse des Berichts
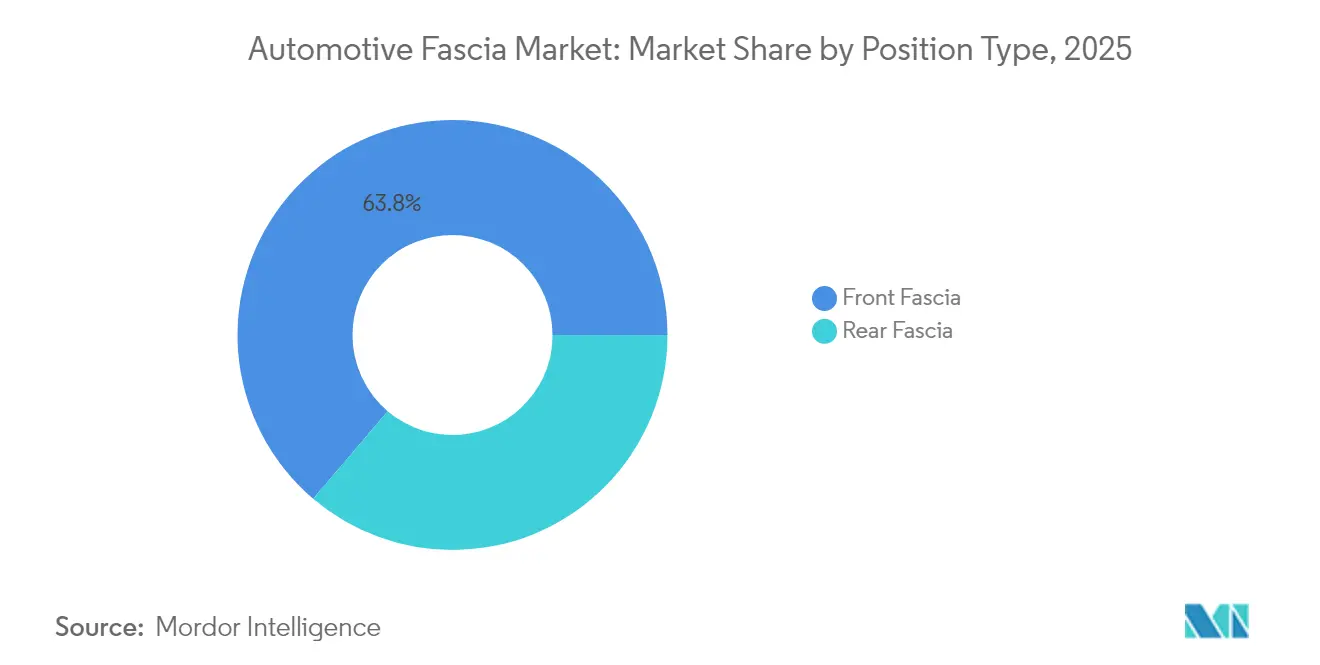
- Nach Positionstyp entfiel im Jahr 2025 ein Marktanteil von 63,78 % auf die vordere Fascia im Markt für Automotive Fascia, mit einer Wachstumsrate von 6,66 % CAGR bis 2031.
- Nach Material hielt mit Kunststoff überzogener Styropor im Jahr 2025 einen Anteil von 46,10 % an der Marktgröße für Automotive Fascia, während mit Kunststoff überzogenes Aluminium bis 2031 voraussichtlich mit einer CAGR von 5,96 % wachsen wird.
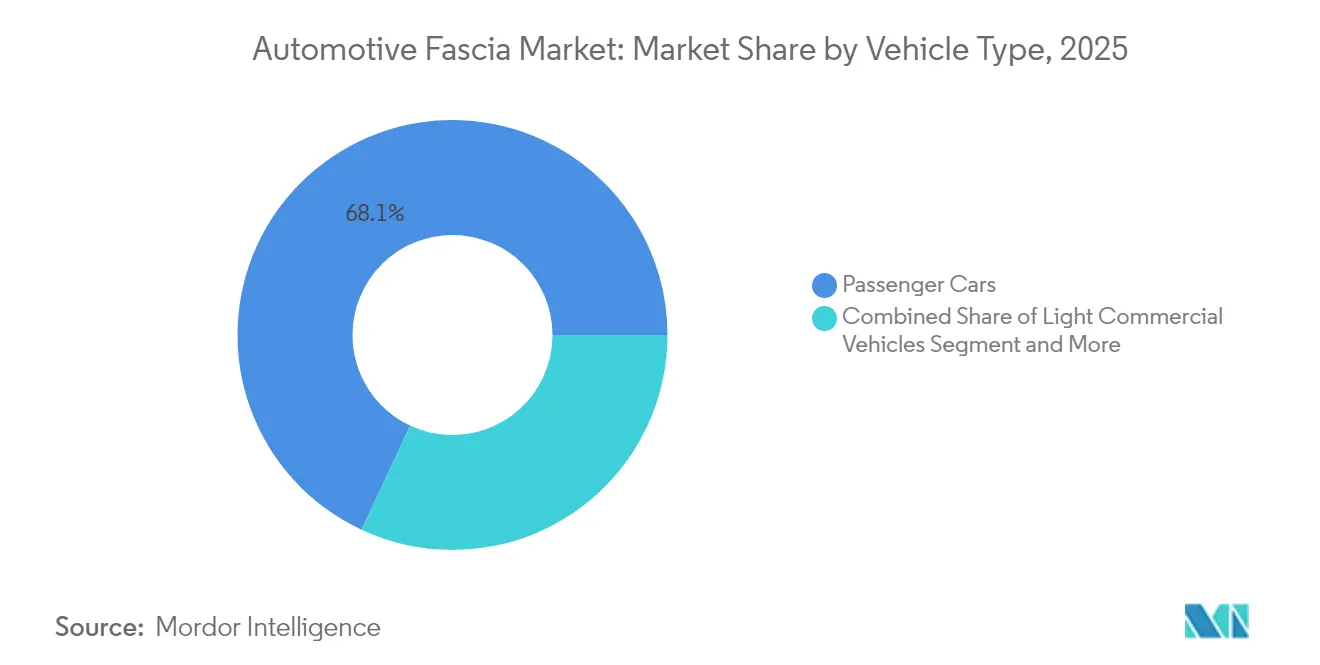
- Nach Fahrzeugtyp entfielen im Jahr 2025 68,05 % des Marktanteils für Automotive Fascia auf Personenkraftwagen, während elektrische Personenkraftwagen mit einer CAGR von 7,01 % bis 2031 wachsen.
- Nach Vertriebskanal hielt die OEM-Versorgung im Jahr 2025 einen Anteil von 85,88 % an der Marktgröße für Automotive Fascia, während der Aftermarket im gleichen Zeitraum mit einer CAGR von 7,38 % wächst.
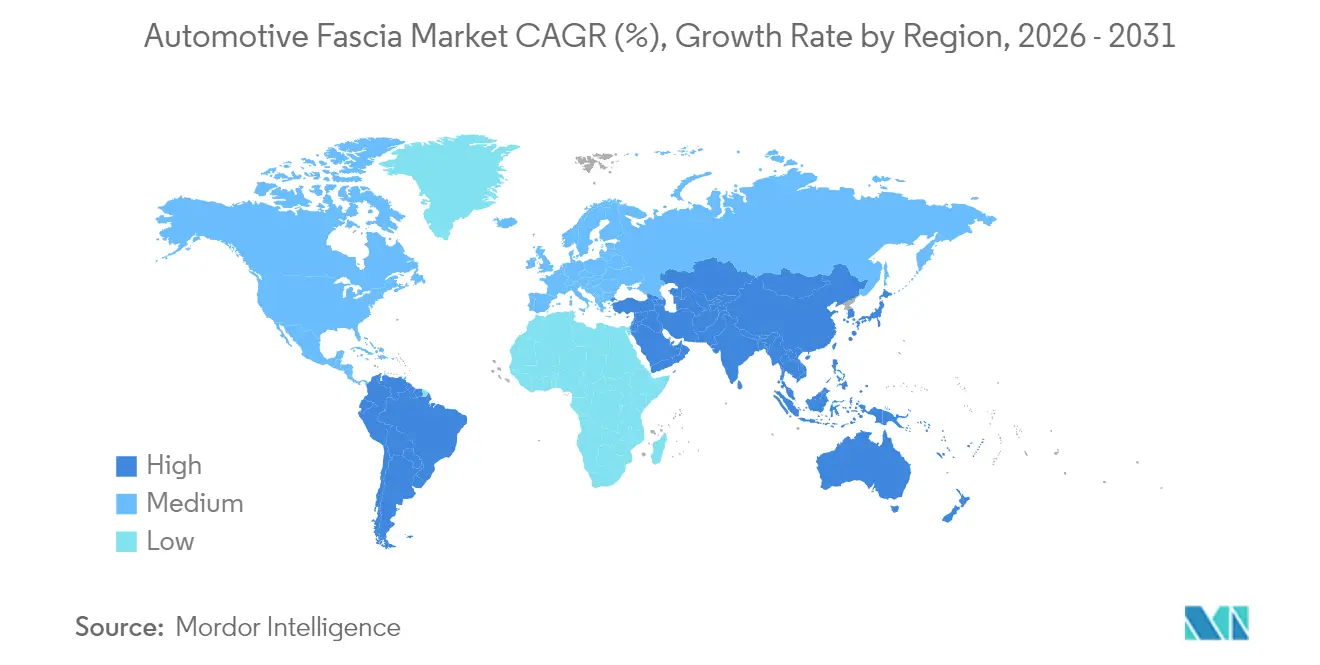
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 47,96 %, während Südamerika bis 2031 voraussichtlich eine CAGR von 6,98 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Elektrofahrzeugen und autonomen Fahrzeugen | +2.1% | Weltweit, angeführt von China und Europa | Langfristig (≥ 4 Jahre) |
| Gewichtsreduzierung und Emissionsvorschriften | +1.8% | Nordamerika und EU vorrangig, Ausweitung nach Asien | Langfristig (≥ 4 Jahre) |
| Integration fortschrittlicher Sensorik | +1.3% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Zunehmende Fahrzeugproduktion und -verkäufe | +1.2% | Weltweit, mit Schwerpunkt in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung modularer Frontendmodule | +0.9% | Weltweit, mit früher Einführung in Premiumsegmenten | Mittelfristig (2–4 Jahre) |
| Umstieg auf recycelte und biobasierte Polymere | +0.7% | EU und Nordamerika führend, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Elektrofahrzeug- und autonomen Fahrzeugplattformen
Elektrofahrzeuge verändern die Kühllastanforderungen und eröffnen Designoptionen ohne Kühlergitter, was Zulieferer dazu zwingt, Fascia-Module neu zu gestalten, die LiDAR, 4D-Radar und hochauflösende Kameras aufnehmen können, ohne den Luftwiderstand zu erhöhen. Hyundai Mobis hat integrierte Fronteinheiten für Batteriefahrzeuge eingeführt, die aktive Verschlussklappen, Millimeterwellenradar und Kamerareinigungssysteme in einer einzigen Baugruppe vereinen. Darüber hinaus gab Marelli eine Partnerschaft mit Hesai bekannt, um LiDAR in Scheinwerfergehäuse zu integrieren und damit die Sensorhardware von Stoßfängeroberflächen auf Lichtcluster zu verlagern. Zudem benötigen Premium-800-Volt-Elektrofahrzeuge eine elektromagnetische Abschirmung für hochfrequente Schaltvorgänge, weshalb Fascia-Paneele Aluminiumfolien mit Kunststoffdeckschichten zur EMI-Kontrolle kombinieren.
Gewichtsreduzierung und Einhaltung von Emissionsvorschriften
Strengere CO2-Obergrenzen in der EU und CAFE-Ziele in Nordamerika drängen OEMs zu leichteren Strukturen, die dennoch die FMVSS-Aufpralltests bestehen. Kohlenstofffaserverstärkte Kunststoffe reduzieren die Masse im Vergleich zu Stahl um bis zu 60 %, liefern jedoch die gleiche Aufprallenergie-Absorption. Das M-LightEn-Konsortium von Constellium vermarktet ultrahochfeste Aluminiumgüten mit 80 % Recyclinganteil, was die Kohlenstoffintensität der Komponenten um die Hälfte reduziert[2]. Toyoda Gosei validiert cellulosenanoserverstärktes Polypropylen zur Gewichts- und Emissionsreduzierung über den gesamten Lebenszyklus. Sensorerweiterungen erhöhen das Gewicht wieder, sodass Ingenieure Gewichtseinsparungen mit LiDAR-Gehäusen und Radarradomen abwägen müssen.
Integration fortschrittlicher Sensorik (LiDAR/Radar) in die Fascia
Die Einführung von ADAS verwandelt die Fascia in eine aktive Sensoroberfläche. Radartransparente Polycarbonatmischungen und dünne Lackformulierungen werden nun spezifiziert, um sicherzustellen, dass 77-81-GHz-Signale nicht gedämpft werden. Aeva und die Wideye-Sparte von AGC haben FMCW-LiDAR-Einheiten demonstriert, die hinter Glas montiert werden können, wodurch Stoßfängerraum für das Styling freigegeben wird und gleichzeitig die aerodynamische Effizienz erhalten bleibt. Aptivs Eckradar-Strategie deutet auf ein verteiltes Sensorlayout hin, das große zentrale Radarmodule im Stoßfänger reduzieren, aber den Integrationsbedarf an Seitenkotflügeln erhöhen könnte. Zulieferer müssen strukturelle Steifigkeit, geringe dielektrische Verluste und Lackbeständigkeit in engen Einbauräumen in Einklang bringen.
Einführung modularer Frontendmodule durch OEMs
Die sequenzgenaue Lieferung vollständiger Frontendmodule kann den Arbeitsaufwand an der Montagelinie und den Kapitaleinsatz reduzieren. Das Hohlprofil-Hybridkonzept von LANXESS kombiniert Metall und Kunststoff in einem einzigen Schuss zu einem torsionssteifem Träger, der Kühlflüssigkeit und Kabelbäume führt. Elektrofahrzeug-Kühlkreisläufe sind einfacher, sodass Zulieferer Kühlerrahmen und Fußgänger-Aufprallträger in einer Einheit integrieren können. Während die Modularisierung den Fahrzeuginhalt für Tier-1-Unternehmen erhöht, zwingt sie diese auch dazu, Logistik sowie thermische, Beleuchtungs- und Sensorbereiche zu beherrschen, die traditionell von verschiedenen Zulieferern abgedeckt wurden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise | -1.1% | Weltweit, mit starken Auswirkungen in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Wartungs- und Ersatzkosten | -0.8% | Weltweit, insbesondere in Premiumfahrzeugsegmenten | Mittelfristig (2–4 Jahre) |
| ADAS-bedingte Verringerung der Kollisionshäufigkeit | -0.6% | Nordamerika und Europa führend | Langfristig (≥ 4 Jahre) |
| OEM-Vertikalintegration schränkt Aftermarket ein | -0.4% | Weltweit, konzentriert auf Elektrofahrzeugplattformen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Wartungs- und Ersatzkosten
Die Kalibrierung von Radar- und Kameramodulen nach einem leichten Parkschaden kann die Reparaturkosten um 37 % erhöhen, was die Wirtschaftlichkeit von Versicherern und die Zahlungsbereitschaft der Verbraucher herausfordert. OEM-zugelassene Stoßfängerlacke müssen radartransparent bleiben, was die Reparaturlackoptionen einschränkt und Arbeiten auf zertifizierte Zentren mit kostspieligen Ausrichtungsvorrichtungen lenkt. Unabhängige Werkstätten stehen vor fünfstelligen Investitionen in ADAS-Kalibrierbuchten, was zu einer Marktkonsolidierung führt. Die höhere Teilekomplexität erhöht auch die Standzeiten, verlängert die Mietwagennutzung und veranlasst Versicherer, tiefere Teilerabatte mit Tier-1-Lieferanten auszuhandeln.
ADAS-bedingte Verringerung der Kollisionshäufigkeit
Frontkollisionswarnung und automatische Notbremsung reduzieren Frontaufpralle, genau jene Ereignisse, die stetige Einnahmen aus dem Fascia-Ersatz generieren. Eine Studie legt nahe, dass bis 2040 in den Vereinigten Staaten bis zu 8.700 Unfälle und 70 Todesfälle verhindert werden könnten, was die Nachfrage nach vorderen Stoßfängern verringert. Weniger Unfälle belasten das Volumen, aber die tiefere Technologie in jedem Stoßfänger erhöht den durchschnittlichen Verkaufspreis. Europäische Reparaturgruppen schwenken auf abonnementbasierte Serviceverträge um, die sich auf Wartungsroutinen und Software-Updates statt auf Unfallreparaturen konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Positionstyp:
Vordere Fascia treibt Innovation voranVordere Fascia-Baugruppen repräsentierten im Jahr 2025 einen Marktanteil von 63,78 % im Markt für Automotive Fascia und unterstreichen damit ihre zentrale Rolle bei der Reduzierung des aerodynamischen Widerstands und beim Fußgängerschutz. Für dieses Segment wird eine Wachstumsrate von 6,66 % CAGR prognostiziert, angetrieben durch die Notwendigkeit, hochauflösende Kameras, Langstreckenradar und Reinigungsdüsen zu montieren, ohne die Frontfläche zu vergrößern. Aufeinanderfolgende Designzyklen leiten nun Scheibenwaschkanäle und Heizelemente direkt in den Stoßfängerträger, um die Sensorbetriebszeit in eisigen Klimazonen zu gewährleisten. Hintere Fascia-Systeme liegen beim Umsatz zurück, entwickeln sich aber ebenfalls weiter, um intelligente Lichtarrays und Einparksensoren aufzunehmen, die automatisierter Einparksoftware helfen.
Valeo hat begonnen, Fascia-Oberflächen zu validieren, die mit eingebetteten Mikro-LED-Matrizen bedruckt sind und dynamische Blinksignale sowie Fahrradfahrerwarnungen liefern – ein Vorgeschmack auf kommunikationszentrierte Außenverkleidungen. Die bevorstehenden Änderungen der NHTSA-FMVSS-Nr. 228-Regel verstärken den Bedarf an konformen Knautschelementen und verformbaren Schäumen, die die Kopfverletzungskriterien unter 1.000 HIC halten, was eine engere Zusammenarbeit zwischen Polymerchemikern und Crash-Simulationsingenieuren fördert. Biobasierte Polypropylen-Schäume mit abgestimmter Zellgeometrie haben sich als Kandidaten herausgestellt, um Energieabsorption und Recyclingfähigkeit in Einklang zu bringen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Aluminium gewinnt unter dem Leichtbaugebot an BedeutungMit Kunststoff überzogener Styropor behielt im Jahr 2025 einen Anteil von 46,10 % am Markt für Automotive Fascia aufgrund ausgereifter Formgebungsökonomie und globaler Werkzeugverfügbarkeit. Dennoch sind mit Kunststoff überzogene Aluminiumpaneele auf dem Weg zu einer CAGR von 5,96 % bis 2031, da Elektrofahrzeughersteller die Wärmeleitfähigkeit von Aluminium zur Ableitung von Wechselrichterwärme nutzen. Dünne 1-mm-Aluminiumsubstrate, die mit schlagzähmodifizierten PP-Außenhäuten laminiert sind, wiegen 15 % weniger als vergleichbare PP/EPP-Schäume und bestehen gleichzeitig den Fußgängeraufpralltest. Aufkommende Verbundstoffoberflächen kombinieren biobasierte Polyurethan-Rückschäume mit recycelten Aluminiumfolien, sodass OEMs einen niedrigeren CO2-Fußabdruck von der Wiege bis zum Werkstor bewerben können.
MacDermid Enthone hat Eloxierchemikalien eingeführt, die Niedertemperatur-Kunststoffumspritzungen ohne Blasenbildung akzeptieren und so die Verbindungen zwischen Metall- und Polymerhäuten vereinfachen. Recyceltes Aluminiumschrott fließt aus Getränkedosen in Constellium-Güten und belegt den Fortschritt der Automotive-Fascia-Branche in Richtung Kreislaufwirtschaft. Stahl- und Gummimischungen halten Nischenpositionen bei schweren Nutzfahrzeugen, wo Steinschlagbeständigkeit wichtiger ist als Gewichtsbedenken.
Nach Fahrzeugtyp:
Elektrische Personenkraftwagen führen die Wachstumskurve anPersonenkraftwagen erzielten im Jahr 2025 68,05 % der Umsätze im Markt für Automotive Fascia, was die globalen Produktionsvolumina widerspiegelt. Elektrische Personenkraftwagen verzeichnen das stärkste Wachstum, mit einem prognostizierten CAGR von 7,01 % bis 2031. Grillelose EV-Fronten weisen glatte Oberflächen auf, die markentypische Lichtstreifen und verdeckte Sensoren aufnehmen können, was Design-Studios dazu veranlasst, bereits früh in den Programmzyklen mit Tier-1-Fascia-Spezialisten zusammenzuarbeiten. Leichte Nutzfahrzeuge benötigen robuste Stoßfänger, die häufige Bordsteinkontakte tolerieren; die Elektrifizierung der letzten Meile drängt dieses Segment jedoch in Richtung Verbundstoffverkleidungen, die Niedriggeschwindigkeitsstöße widerstehen und dennoch leichter sind.
BMWs Neue Klasse Limousine, deren Produktion 2025 beginnt, verwendet eine bündige Fascia mit aktiven Luftklappen, die sich nur während der Kühlzyklen beim schnellen Laden der Batterie öffnen, und demonstriert damit die Schnittstelle zwischen Wärmemanagement, Design aktiver Karosseriepaneele im Fahrzeugbereich und Styling. Mit Naturfasern infundierte zelluläre PP-Schäume dämpfen das Wechselrichterrauschen und reduzieren das Gewicht gegenüber glasgefülltem Nylon. Mittel- und Schwerlastkraftwagen verwenden nach wie vor Elastomerhäute mit hoher Shore-Härte, doch die Sensorfusion für Highway-Pilot-Systeme wird den Inhaltsanteil auch in diesem konservativen Segment schrittweise steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Aftermarket findet NischenwachstumOEM-Installationen dominierten die Lieferketten mit einem Anteil von 85,88 % am Markt für Automotive Fascia im Jahr 2025, unterstützt durch plattformweite Standardisierung von Sensorpaketen. Trotz weniger Kollisionen ist der Aftermarket auf eine CAGR von 7,38 % eingestellt, da Kalibrierungsdienstleistungen, auf Radartransparenz abgestimmte Lacksysteme und abonnementbasierte Software-Updates neue abrechenbare Posten schaffen. Nordamerikanische Karosseriebetriebe werben nun für „ADAS-fähige” Stoßfängerersetzungen, die Kalibrierungstoken enthalten, die auf eine bestimmte Fahrzeugidentifikationsnummer codiert sind.
Der europäische unabhängige Aftermarket hält einen Anteil von 60 % am Ersatzteilpool durch das Hinzufügen von Ferndiagnose- und digitalen Inventardienstleistungen. Reine E-Commerce-Anbieter in den Vereinigten Staaten sollen den Online-Stoßfängerverkauf zwischen 2025 und 2029 durch die Bündelung von Lackierauftragsservices steigern und die Lieferzeiten von Wochen auf Tage verkürzen. Die OEM-Vertikalintegration bei Elektrofahrzeugprogrammen schränkt den Zugang Dritter zu Designplänen ein, aber Reparaturrechtsgesetze in mehreren US-Bundesstaaten mildern diese Kontrolle.
Geografische Analyse
APAC- und Nordamerika-Automobilfascia-Markt
Im Jahr 2025 sicherte sich der asiatisch-pazifische Raum einen Umsatzanteil von 47,96 % und festigte damit seine Position als Fertigungszentrum des Automobilfascia-Markts. China ist im Jahr 2024 einer der größten Fahrzeughersteller der Welt und setzt den Ausbau von Gigacasting-Pilotprojekten fort, die Fascia, Crashträger und Batteriewanne in einem einzigen Aluminiumguss zusammenführen könnten, wodurch die Teileanzahl reduziert wird. Indiens Roadmap für Automobilkomponenten zielt auf einen Umsatz von 200 Milliarden USD bis zum Geschäftsjahr 2026 ab, unterstützt durch produktionsgebundene Anreize, die bis zu 13 % der lokalen Wertschöpfung erstatten. Hondas Verpflichtung in Höhe von 15 Milliarden CAD (11 Milliarden USD) zur Entwicklung einer kanadischen EV-Lieferkette wird neue nordamerikanische Exportrouten für asiatische Tier-1-Werkzeugbauunternehmen eröffnen.
Der Automobilfascia-Markt in Amerika
Südamerika ist die am schnellsten wachsende Region mit einem CAGR von 6,98 %, da Stellantis 5,6 Milliarden EUR in Bio-Hybrid-Antriebsstrangplattformen investiert, die in Brasilien und Argentinien gefertigt werden. Bioethanol-kompatible Stoßfänger erfordern Beschichtungen, die gegenüber zuckerbasierten Kraftstoffspritzern beständig sind, was lokale Formulierer dazu veranlasst, Harzchemien anzupassen. Kolumbien hat sich zum drittgrößten Montagestandort der Region entwickelt, während Peru Freihandelsabkommen nutzt, um Kunststoffeinsätze und Chromzierleisten zollfrei in die Vereinigten Staaten zu liefern. Die Wechselkursvolatilität bleibt eine Herausforderung bei der Kostenplanung, weshalb Zulieferer Harzverträge zunehmend in USD absichern.
Automobilfascia-Markt in Nordamerika und Europa
Nordamerika und Europa behalten ihre strategische Bedeutung als regulatorische Trendsetter. Die ausstehende Fußgängerschutzregel der NHTSA ist bereits in die Fascia-Designs der nordamerikanischen Modelljahre 2026 eingeflossen. Der EU-Aktionsplan für die Kreislaufwirtschaft fördert den Einsatz von Rezyklaten in Verkleidungskomponenten und setzt Anreize für digitale Pässe, die die Harzherkunft dokumentieren. Kriegsrisikoprämien auf Frachtrouten im Roten Meer haben OEMs dazu veranlasst, den Bau von Fascia-Werkzeugen nach Mexiko und Osteuropa zu verlagern. Europas Tempo bei der EV-Einführung erfordert schnelle Zyklen bei der Gestaltung grilleloser Fahrzeugfronten; umgekehrt ist die US-Nachfrage an den Ausbau der Ladeinfrastruktur geknüpft, was zu gestaffelten Werkzeugplänen führt, die Verbrennungsmotor- und EV-Fascias auf derselben Linie kombinieren, um Risiken zu mindern.
Regulatorisches Umfeld
Das Design und die Materialien von Fahrzeugstoßfängern werden zunehmend durch Sicherheits-, Chemikalien- und Kreislaufwirtschaftsanforderungen geprägt. In den Vereinigten Staaten beeinflussen die Anforderungen an Stoßfänger- und Aufprallleistung gemäß FMVSS 581 die Auswahl von energieabsorbierendem Schaum und Trägerstrukturen, während die von OEMs in den Designzyklen für das Modelljahr 2026 berücksichtigten Fußgängerschutzanforderungen deformierbare Strukturen und konforme Frontend-Verpackungen fördern. In China treiben die mit dem MIIT verknüpften GB-Normen zum Fußgängerschutz ebenfalls die Geometrie und Materialabstimmung der Stoßfänger voran und verstärken die globale Konvergenz hin zu fußgängerfreundlichen Frontmodulen.
Regulierung wirkt sich auch auf die Auswahl von Kunststoffen und Beschichtungen sowie auf die grenzüberschreitende Beschaffung aus. Stoffbeschränkungen im Rahmen der EU-REACH-Verordnung können 18-24-monatige Reformulierungszyklen für Kunststoffe und Beschichtungen auslösen, die in Stoßfängerhäuten und radartransparenten Lacken verwendet werden. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) tritt am 12. August 2026 in Kraft und bringt zusätzliche Compliance-Aspekte für Verpackungen mit sich, die in der Teilelogistik verwendet werden. Parallel dazu erhöhen Handels- und Zollkontrollen, einschließlich UFLPA-bezogener Prüfungen und regionaler Ursprungsdokumentation im Zusammenhang mit den USMCA-Ursprungsregeln und dem Section-232-Zollrisiko, den Fokus auf Rückverfolgbarkeit in den Lieferketten für Stoßfänger.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fahrzeugstoßfänger reicht von Lieferanten petrochemischer und recycelter Rohstoffe, einschließlich PP- und PC-Blends, EPP- und EPS-Schäumen sowie Aluminiumblech, über Compoundeure und Additivanbieter. Compoundeure und Beschichtungslieferanten unterstützen Schlagzähmodifikatoren, Formulierungen mit niedriger Dielektrizität und radartransparente Beschichtungen, während Werkzeugbau-Ökosysteme Mehrfachkavitätenformen, Vorrichtungen und automatisierte Lackierstraßen bereitstellen.
Tier-1-Modulintegratoren montieren anschließend Stoßfängerverkleidungen, Träger, Energieabsorber, Kühlergrills und aktive Kühlerjalousien, Leuchtenverkleidungen sowie Sensorradome zu sequenzgerecht angelieferten Frontend-Modulen für OEM-Montagewerke. Unfallreparaturnetzwerke und zertifizierte Kalibrierzentren bilden die Grundlage der Nachfrage im Aftermarket für sensorausgestattete Stoßfänger. Integration und Lokalisierung nehmen ebenfalls zu, da Tier-1-Lieferanten auf One-Stop-Angebote für Außensysteme und stärkere Programmkontrolle drängen. Die 2026 hervorgehobene Integrationsaufwertung des Joint Ventures von Yanfeng Plastic Omnium spiegelt die Konsolidierung von Außenkompetenzen wider, um lokale EV-OEM-Programme mit integrierten Lösungen statt eigenständigen Stoßfängerteilen zu bedienen. Gleichzeitig fragmentieren regionale Regulierungspfade und Handelsrisikomanagement die Standortstrukturen durch Nearshoring und Doppelbeschaffung, während Kapazitätsengpässe im Werkzeugbau, einschließlich Engpässen in etablierten Formenbau-Clustern, die Vorlaufzeiten für Stoßfängerprogrammstarts und Refresh-Zyklen verlängern können.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, da die fünf größten Zulieferer etwa zwei Drittel des globalen Fascia-Umsatzes kontrollieren, was Raum für Nischenspezialisten lässt, die sich auf Sensortransparenz und Biomaterialien konzentrieren. Plastic Omnium leitet 300 Millionen EUR in die Integration von Wasserstofftanks und Brennstoffzellen, was das Unternehmen in den Mittelpunkt von Fascia-Baugruppen für emissionsfreie Nutzfahrzeuge stellen könnte. Magna arbeitet mit NVIDIA an aktiven Sicherheitssystemen von Level 2+ bis Level 4 zusammen und positioniert seine elektronisch gesteuerten Kühlergitterverschlüsse und Rundumsicht-Fascia-Verkleidungen als Hardware-Anker für Over-the-Air-Softwarefunktionen[3]. FORVIA nutzt sein Sitz- und Beleuchtungsportfolio, um vollbreite Lichtleisten hinter farblich abgestimmten Polycarbonat-Stoßfängeroberflächen zu verkaufen und Stil- und Kommunikationsfunktionen in einem einzigen Auftrag zu bündeln.
Gigacasting stellt die sichtbarste disruptive Bedrohung dar. Teslas 6.000-Tonnen-Pressen verschmelzen vordere Strukturschienen mit Stoßfängeranbindungen in einem einzigen Aluminiumguss und könnten damit den adressierbaren Markt für aufschraubbare Fascia-Träger verkleinern. Toyota, Ford und Volvo führen Machbarkeitsstudien durch, aber Fußgänger-Aufprallzonen und Sensorreparaturen bleiben ungelöste Herausforderungen, die kurzfristig für abnehmbare Stoßfängerabdeckungen sprechen. Zulieferer sichern sich ab, indem sie schnell austauschbare Oberflächenpaneele entwickeln, die ohne Klebstoff an Gigacasting-Strukturen befestigt werden und so Aftermarket-Einnahmequellen erhalten.
Wachstumsbereiche mit weißen Flecken reichen von LiDAR-Integrationshalterungen bis hin zu biobasierten Polyurethanschäumen, die mit Erdölpendants bei der Aufprallfestigkeit mithalten. LANXESS vermarktet flachsfaserverstärkte Thermoplaste, die den CO2-Ausstoß im Vergleich zu Glasfaserstandards um 50 % senken und gleichzeitig Euro-NCAP-Fußgängertests bestehen. LyondellBasell hat Polypropylenverbindungen eingeführt, die mechanisch recycelten Rohstoff in Kombination mit massenbilanziertem biobasiertem Naphtha verwenden und damit OEM-Recyclingbewertungskarten ansprechen. Der Marsch in Richtung softwaredefinierter Fahrzeuge verwischt die Grenzen zwischen Elektronik und Außenverkleidung, was im GM-Magna-Wipro-SDVerse-Marktplatz deutlich wird, der es Automobilherstellern ermöglicht, von Hardware entkoppelte Softwaremodule zu erwerben.
Marktführer im Bereich Automotive Fascia
-
Magna International
-
Flex-N-Gate Corporation
-
Plastic Omnium
-
Faurecia SE
-
Samvardhana Motherson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Fascia Unternehmen in diesem Bericht
- Plastic Omnium
- Magna International
- Faurecia SE
- Flex-N-Gate Corporation
- Samvardhana Motherson Group
- Gestamp Automoción
- Toyoda Gosei
- Dongfeng Electronic Technology
- Aisin Corporation
- Benteler Automotive
- Denso Corporation
- Yanfeng Automotive Trim
- Sanko Gosei
- Chiyoda Manufacturing
- Dakkota Integrated Systems
- Revere Plastics Systems
- Inhance Technologies
- Eakas Corporation
- MRC Manufacturing
Marktchancen und Zukunftsaussichten
Der Übergang von eigenständigen Stoßfängerverkleidungen zu integrierten, sensorfähigen Frontend-Modulen schafft Raum für Lieferanten, die Designoberflächen mit Radar- und LiDAR-Kompatibilität, Wärmemanagement und Beleuchtungssignaturen kombinieren können. Diese Richtung zeigt sich in OEM- und Tier-1-Aktivitäten rund um integrierte Frontpartien und Sensorverpackungen sowie in Lieferantenstrategien, die Beleuchtung und intelligente Oberflächen in Außensysteme integrieren, um den Wertanteil pro Fahrzeug zu steigern. Für Käufer liegt der Mehrwert in reduzierten Bandarbeitsschritten durch Modulanlieferung und schnellerer Designiteration für kühlergrilllose EV-Fronten, bei denen Luftstromsteuerung und Batteriekühlungsmanagement in den Stoßfänger integriert sind.
Material- und compliancegetriebene Redesign-Zyklen erweitern auch den adressierbaren Bedarf an recyclatfähigen Polymeren und Beschichtungen, die die Sensortransparenz erhalten und dabei sich entwickelnde chemische und Kreislaufwirtschaftsvorgaben einhalten. Der im Berichtskontext angeführte EU-Kreislaufwirtschaftsvorstoß sowie der durch EU-REACH getriebene Reformulierungsdruck erfordern von OEMs und Tier-1-Lieferanten die Qualifizierung neuer Harzsysteme und Lackaufbauten mit niedriger Dielektrizität. Diese Arbeit unterstützt spezialisierte Compoundeure und Beschichtungslieferanten, die die HF-Leistung bei 77-81 GHz zusammen mit der Haltbarkeit validieren können. Regional deuten die genannten EV-Plattform-Integrationsbedarfe im Yangtze-Delta und in der breiteren asiatisch-pazifischen Produktionsbasis auf lokalisierte Modulfertigung und Werkzeugbau-Ökosysteme hin, die komplette Frontstoßfänger-Baugruppen mit integrierten Sensor- und Wärmefunktionen liefern können.
Neueste Industrielle Entwicklungen in Markt für Automotive Fascia
- Juni 2026: Eröffnung einer Fertigungsanlage in Bawal, Haryana, für das Joint Venture BOS-JRG Automotive Systems mit Fokus auf Fahrzeugverschattungs- und Laderaummanagementsysteme. Die Initiative erweitert die regionale Produktionskapazität für stoßfängerbezogene Verschattungsmodule und stärkt die Lieferpräsenz im asiatisch-pazifischen Raum.
- Juni 2026: Amaneos schloss die Übernahme des europäischen Fahrzeugbeleuchtungsgeschäfts von Magna International ab, um es in Light Mobility Solutions LMS zu integrieren. Die Konsolidierung wirkt sich über zentral unter LMS zusammengefasste Beleuchtungsanlagen auf die Wahrnehmung von Stoßfängern und die Sensorintegration aus.
- Mai 2026: Magna International erhielt von einem europäischen OEM den Zuschlag für ein Programm zur Fahrer- und Insassenüberwachung unter Nutzung einer spiegelintegrierten Kameraarchitektur. Das Programm integriert sensorfähige Stoßfänger- und Innenraummodule in die Fahrzeugfront und könnte die Spezifikationen von Frontend-Modulen beeinflussen.
Markt für Automotive Fascia Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Automotive Fascia die Umsätze aus der Lieferung von Front- und Heck-Fascia-Baugruppen für Personen- und Nutzfahrzeuge, einschließlich lackierter oder unlackierter Kunststoff- und Verbundstoff-Fascia-Teile, die an OEM- und Aftermarket-Kanäle verkauft werden.
Ausschlüsse aus dem Umfang: Vollständige Frontendmodul-Trägersysteme, eigenständige Leuchten und Sensoren sowie Außenverkleidungen, die nicht als Fascia-Baugruppe fungieren, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Positionstyp
- Vordere Fascia
- Hintere Fascia
- Nach Material
- Mit Kunststoff überzogener Styropor
- Mit Kunststoff überzogenes Aluminium
- Andere Materialien (Stahl, Gummi usw.)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittel- und Schwerlastfahrzeuge
- Nach Vertriebskanal
- OEM
- Aftermarket
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Basismodellstruktur festzulegen, indem Fahrzeugproduktionstrends, Handelsströme und Materialentwicklungen mit dem abgeglichen wurden, was realistischerweise in Fascia-Programmen verbraucht wird. Wir haben öffentliche Produktions- und Zulassungsreihen aus Quellen wie OICA und ACEA sowie nationalen Verkehrsbehörden herangezogen und anschließend Sicherheits- und End-of-Life-Politiksignale von Stellen wie NHTSA, Euro NCAP und der Europäischen Kommission überprüft.
Um die Annahmen fundiert zu halten, wurden bei der Desk-Arbeit auch offizielle Handelsstatistiken von Zollbehörden und der UN-Comtrade-Datenbank verwendet. Für den Materialkontext haben wir Kunststoff- und Recyclingarbeiten von Gruppen wie PlasticsEurope sowie begutachtete Fachzeitschriften zu Polymerleistung und Lack- und Beschichtungssystemen herangezogen. Parallel dazu wurden Finanzberichte von Lieferanten, Investorenpräsentationen und seriöse Pressemitteilungen ausgewertet, um Kapazitätsbewegungen und Kundenmix zu verstehen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene selektiv eingesetzt, um Standorte und Versorgungswege zu überprüfen. Diese Desk-Eingaben sind illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Fascia-Herstellern, Materialverarbeitern, Kontakten im Lack- und Beschichtungsökosystem sowie OEM-seitigen Programm-Rollen, die vergebene Volumina und Beschaffungsverschiebungen verfolgen. Da es sich um einen globalen Markt handelt, wurden die Eingaben über die wichtigsten fahrzeugproduzierenden Regionen hinweg ausgewogen. Die Antworten wurden dann verwendet, um typische Fascia-Inhalte pro Fahrzeug, Kanalaufteilungen zwischen OEM- und Ersatzteilnachfrage sowie die Veränderung der durchschnittlichen Verkaufspreise durch sensorfreundliche Designs im Zeitverlauf zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 14 % | APAC: 48 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 33 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 53 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Nachfragepool, der aus Fahrzeugproduktions- und Bestandssignalen nach Region aufgebaut wird, die dann mithilfe von Einbauraten und Ersatzintensitäten, die je nach Fahrzeugklasse und Kanal variieren, in Fascia-Nachfrage umgerechnet werden. Diese Top-down- und Bottom-up-Logik wird umgesetzt, indem zunächst Gesamtwerte aus fahrzeuggebundener Nachfrage gebildet und anschließend durch selektive Bottom-up-Annäherungen wie Stichproben von Lieferantenumsatzaufteilungen, Volumendiskussionen auf Programmebene sowie Plausibilitätsprüfungen von Durchschnittspreis mal Einheit für Front- und Heckbaugruppen bestätigt werden.
Zu den im Modell verwendeten Schlüsselinputs gehören die Produktion von Pkw und Nutzfahrzeugen. Wir berücksichtigen auch den Anteil der Fascia-Systeme, die für die Sensorintegration ausgelegt sind, da dies das Material und die Oberfläche beeinflusst. Die Kosten- und Preisentwicklung bei Harzen und Beschichtungen wird verfolgt, da sie die Weitergabe von Preisen beeinflussen kann. Wir modellieren den OEM- gegenüber dem Aftermarket-Mix zusammen mit der regionalen Handelsexposition, die beeinflussen kann, wo Teile produziert gegenüber eingebaut werden. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Experteneingaben unterstützt werden, wobei Fahrzeugproduktionsausblick, Elektrifizierungsmix und regulierungsbedingte Designänderungen variiert werden, um die Bandbreite zu testen. Wo direkte Lieferanten-Zusammenfassungen unvollständig waren, wurden fehlende Teile durch Peer-Benchmarking nach Fahrzeugproduktion, typischem Fascia-Inhaltswert und regionsspezifischen Preisniveaus überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, beginnend mit dem Abgleich der Modellausgabe mit unabhängigen Signalen wie Fahrzeugproduktionen, Handelsbewegungen für relevante Außenteile und offengelegten Geschäftstrends von Lieferanten. Wenn der implizierte Fascia-Wert pro Fahrzeug über das hinaus abweicht, was Interviews und Desk-Belege stützen, werden die Annahmen überprüft und bei Bedarf werden Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchlaufen das Modell und die Annahmen schrittweise Analytikerprüfungen, die sich auf Varianzprüfungen über Regionen, Kanalaufteilungen und Preisentwicklung konzentrieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Produktionsrevisionen oder politische Änderungen, die das Fascia-Design beeinflussen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Automotive Fascia von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automotive Fascia können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe messen, da Umfang und Preislogik häufig nicht aufeinander abgestimmt sind. Wir versuchen, die Zählung an die installierte Nachfrage und die Ersatzzyklen zu knüpfen und sie dann mit Lieferanten- und Handelssignalen gegenzuprüfen, damit die endgültige Zahl nicht von einer einzigen Annahme getrieben wird.
Durch die Verfolgung der Fahrzeugproduktion, die Aktualisierung regionaler OEM- gegenüber Aftermarket-Aufteilungen und die Überprüfung der Fascia-Durchschnittspreisprogression gegenüber Verschiebungen im Sensorintegrationsinhalt hält Mordor Intelligence Front- und Heck-Fascia-Baugruppen getrennt von angrenzenden Frontendmodul-Trägern und eigenständigen Beleuchtungseinheiten, die manchmal in größere Außengesamtwerte eingebündelt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,65 Milliarden USD (2026) | |
| Fachzeitschrift A | 33,40 Milliarden USD (2024) | Diese Schätzung scheint einen breiteren Außeninhalt-Umfang zu verwenden, bei dem fascia-bezogene Styling-Elemente und integrierte Frontendteile zusammen gezählt werden können. Die Preisgestaltung wird häufig als gemischter Wert ohne klare Aufteilung zwischen OEM und Aftermarket angewendet. |
| Regionale Unternehmensberatung B | 21,27 Milliarden USD (2024) | Dieser Wert liest sich eher als kurzfristige historische Laufrate-Ansicht und kann den Auftrieb durch sensorfertige Fascia-Designs unterschätzen, wenn Durchschnittspreisanpassungen nicht an den aktuellen Modelljahrinhalt geknüpft sind. Er kann auch weniger häufige Aktualisierungen des regionalen Mix widerspiegeln. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich daraus, was als Fascia-Inhalt gezählt wird, welches Jahr als Ankerpunkt verwendet wird und wie Preise bei Designänderungen aktualisiert werden. Wenn die Schritte wiederholbar gehalten und die Eingaben gegen Fahrzeugproduktion und Kanalverhalten geprüft werden, ist die resultierende Marktgröße in Diskussionen leichter zu verteidigen und bei veränderten Bedingungen leichter zu aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automotive Fascia und wie schnell wächst er?
Der Markt wird im Jahr 2026 auf 24,65 Milliarden USD geschätzt und soll bis 2031 einen Wert von 33,69 Milliarden USD erreichen, mit einer CAGR von 6,45 % während des Prognosezeitraums (2026–2031).
Welche Region hält den größten Umsatzanteil?
Asien-Pazifik führt mit 47,96 % des globalen Umsatzes aufgrund seiner dominanten Fahrzeugproduktionsbasis und ausgereiften Lieferketten.
Welcher regionale Markt wächst bis 2031 am schnellsten?
Südamerika soll bis 2031 mit einer CAGR von 6,98 % wachsen, unterstützt durch Stellantis' Investition von 5,6 Milliarden EUR in Bio-Hybrid-Fahrzeugprogramme.
Welches Produktsegment erzielt den höchsten Umsatz?
Vordere Fascia-Baugruppen machen 63,78 % der Umsätze im Jahr 2025 aus, da sie Aerodynamik, Fußgänger-Aufprallstrukturen und ADAS-Sensoren integrieren.
Welche Haupttrends treiben die Nachfrage nach neuen Fascia-Designs an?
Elektrifizierung, Leichtbauvorschriften und die Notwendigkeit, LiDAR und Radar in gitterlose Fahrzeugfronten zu integrieren, treiben schnelle Produktneugestaltungszyklen voran.
Wie konzentriert ist der Lieferantenwettbewerb in dieser Branche?
Die fünf größten Tier-1-Zulieferer kontrollieren einen erheblichen Anteil am Umsatz des Marktes für Automotive Fascia, was eine moderate Konzentration und anhaltende Chancen für Nischenmaterialien und Sensorspezialisten widerspiegelt.