
Marktgröße und Marktanteil der Artemisinin-Kombinationstherapie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
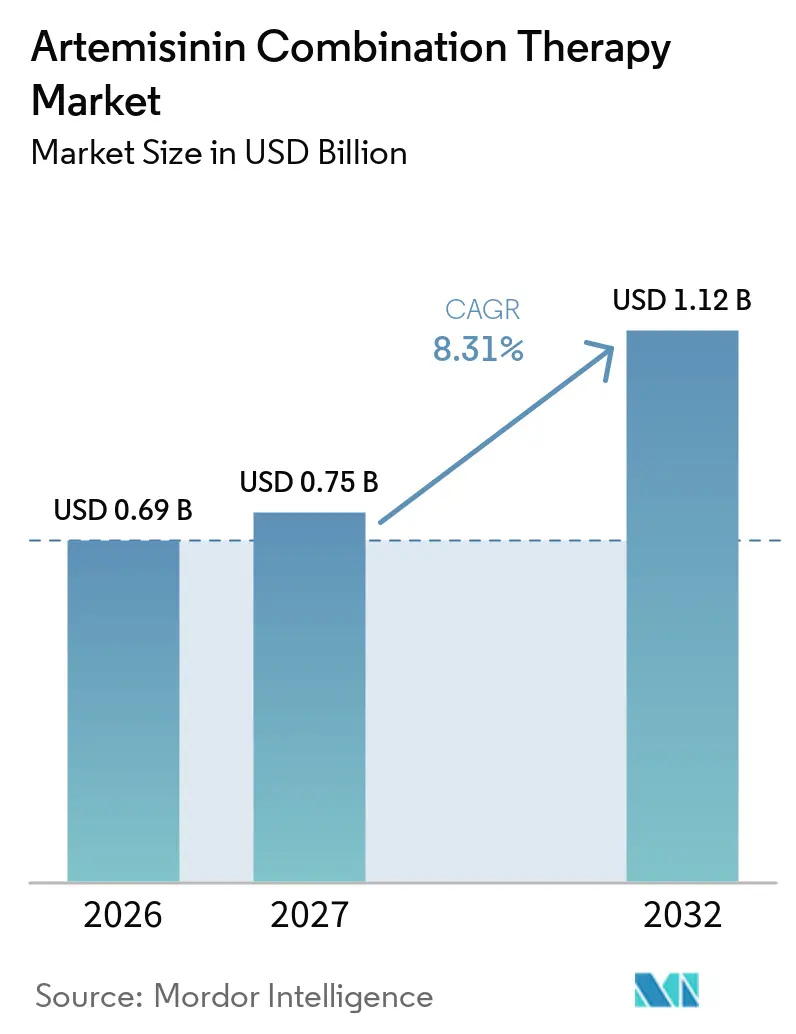
| Marktgröße (2027) | 0.75 Milliarden US-Dollar |
| Marktgröße (2032) | 1.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.31 % |
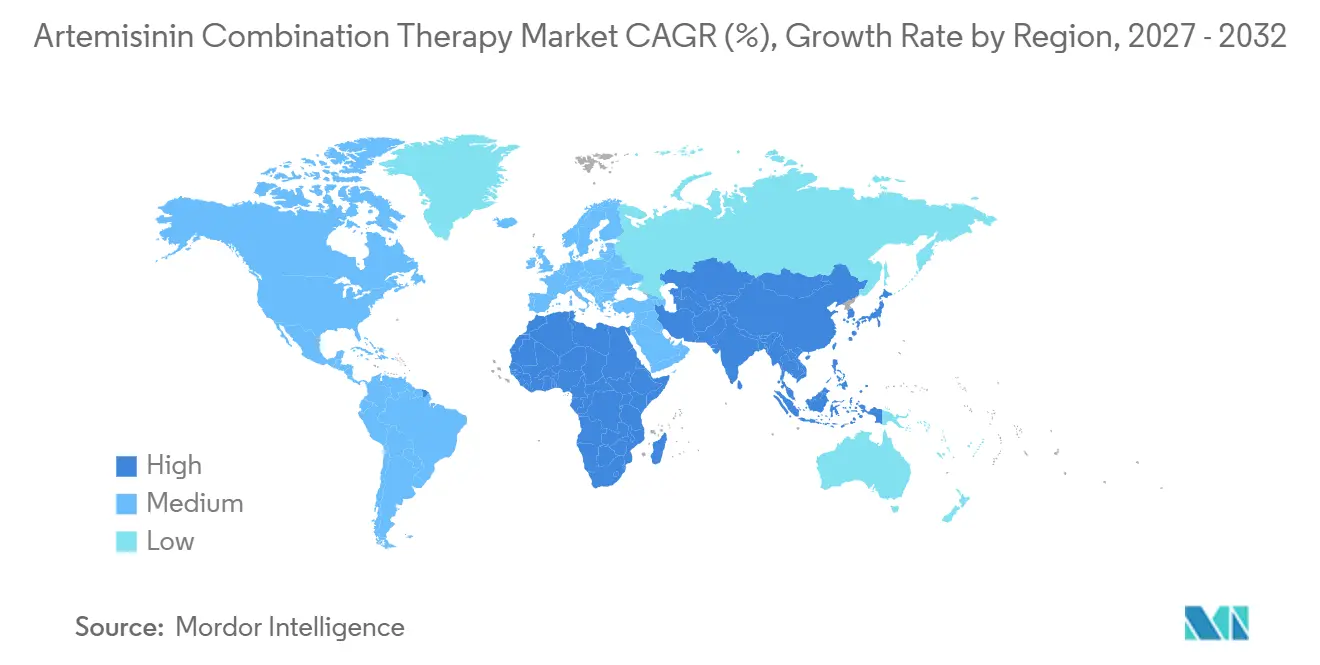
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Artemisinin-Kombinationstherapie von Mordor Intelligence
Die Artemisinin-Kombinationstherapie-Marktgröße wurde im Jahr 2026 auf 0,69 Milliarden USD geschätzt und soll von 0,75 Milliarden USD im Jahr 2027 auf 1,12 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,31 % während des Prognosezeitraums (2027–2032).
Die anhaltende Abhängigkeit von Artemisinin-basierten Therapieschemata bei unkomplizierter Plasmodium-falciparum-Malaria sichert eine robuste Grundnachfrage, während zunehmende Resistenzen in Ostafrika die therapeutische Diversifizierung beschleunigen. Großangelegte Beschaffungsprogramme von Gebern, insbesondere durch den Globalen Fonds und die US-amerikanische Präsidialinitiative zur Malariabekämpfung, stützen die Volumina, auch wenn die Volatilität der Hilfsgelder Preisunsicherheiten erzeugt. Die lokale Fertigungskapazität nimmt in Indien, Nigeria und Äthiopien zu, was Lieferzeiten verkürzt und Frachtkosten senkt. Pädiatrische Innovationen, wie Novartis' Coartem Baby, erschließen neue Teilsegmente, und die Pipeline der Dreifach-Artemisinin-Kombinationen verspricht Differenzierung in Gebieten mit K13-Mutationen. Zusammen dürften diese Kräfte eine Aufwärtsentwicklung für den Markt der Artemisinin-Kombinationstherapie verankern, trotz Kostendruck bei der Rohstoffversorgung.
Wichtigste Erkenntnisse des Berichts
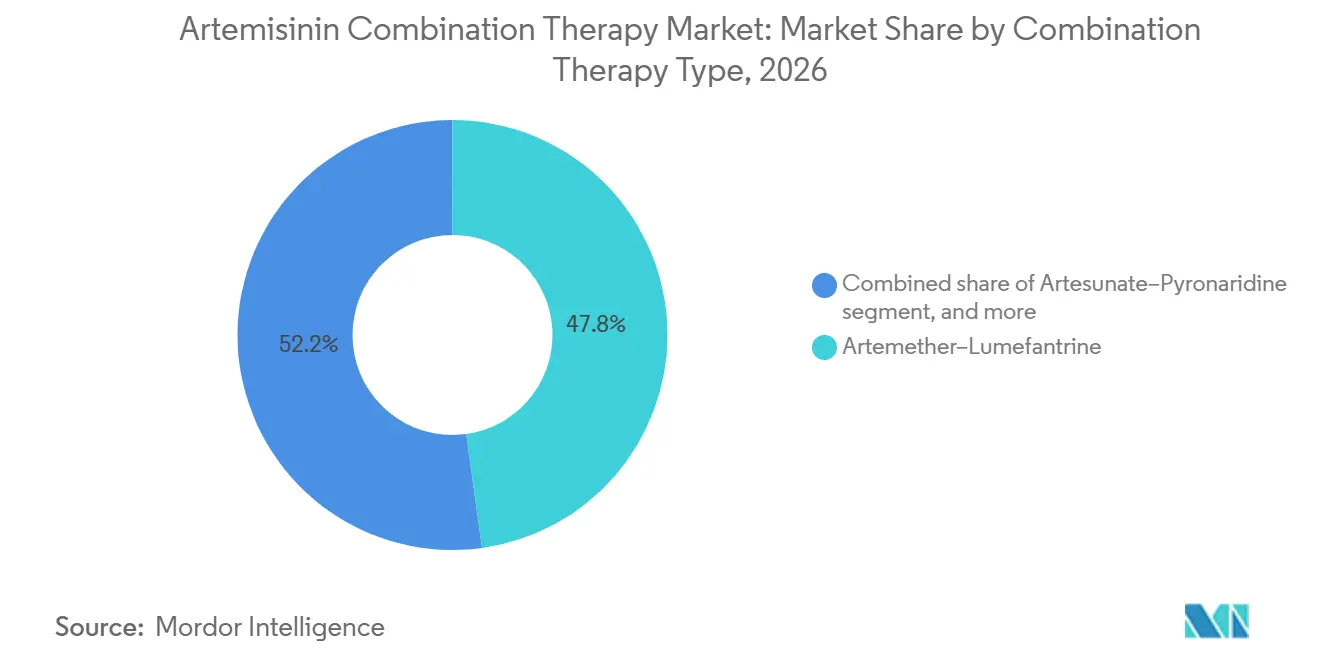
- Nach Kombinationstherapie führte Artemether-Lumefantrin mit einem Anteil von 47,82 % am Artemisinin-Kombinationstherapie-Markt im Jahr 2026; Artesunat-Pyronaridine wird voraussichtlich bis 2032 mit einer CAGR von 10,45 % wachsen.
- Nach Darreichungsform entfielen 68,43 % des Artemisinin-Kombinationstherapie-Marktvolumens im Jahr 2026 auf orale Tabletten, während parenterale Produkte bis 2032 voraussichtlich mit einer CAGR von 10,67 % wachsen werden.
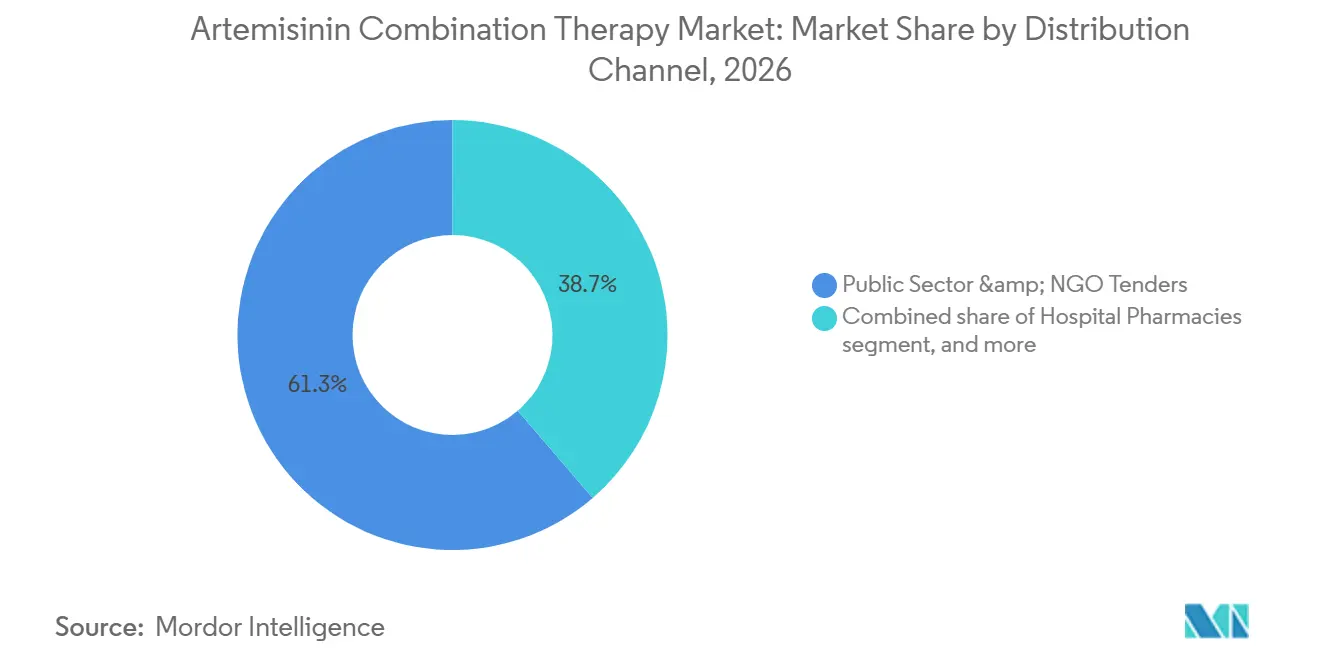
- Nach Vertriebskanal entfielen 61,34 % des Artemisinin-Kombinationstherapie-Marktes im Jahr 2026 auf Ausschreibungen des öffentlichen Sektors; Apotheken im Einzel- und Onlinehandel verzeichneten mit 11,87 % die höchste CAGR bis 2032.
- Nach Endnutzer entfielen 55,43 % des Artemisinin-Kombinationstherapie-Marktes im Jahr 2026 auf Krankenhäuser, während Gemeindezentren für Gesundheitsversorgung voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,45 % wachsen werden.
- Nach Geografie erzielte Nordamerika im Jahr 2026 einen Umsatzanteil von 42,43 %; für den asiatisch-pazifischen Raum wird zwischen 2027 und 2032 eine CAGR von 9,43 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Malariaerkrankungslast in endemischen Regionen | +2.1% | Subsahara-Afrika, Südostasien | Langfristig (≥ 4 Jahre) |
| Großangelegte staatliche und geberfinanzierte Beschaffungsprogramme | +1.8% | Global, Afrika-zentriert | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Entwicklung von Arzneimitteln mit fixer Dosiskombination | +1.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der WHO-Präqualifizierung und regulatorischen Harmonisierung | +1.2% | Afrika, Asien | Langfristig (≥ 4 Jahre) |
| Ausbau lokaler Fertigungskapazitäten in Afrika und Asien | +0.9% | Afrika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Integration der Artemisinin-Kombinationstherapie in das gemeindenahe Fallmanagement und digitale Lieferketten | +0.7% | Afrika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Malariaerkrankungslast in endemischen Regionen
Die WHO verzeichnete im Jahr 2023 263 Millionen klinische Fälle und 597.000 Todesfälle, wobei 95 % der Todesfälle in Afrika auftraten. Klimabedingte Verschiebungen verlängern die Übertragungssaisons, wie in Burkina Faso und Mali beobachtet, wo Novartis Patienten außerhalb historischer Spitzenzeiten einschloss. Kinder unter 5 Jahren machen 76 % der Todesfälle aus, was die Nachfrage nach pädiatrischen Artemisinin-Kombinationstherapien antreibt. Endemische Immunität begrenzt symptomatische Fälle bei Erwachsenen, doch Durchbruchsinfektionen erfordern weiterhin eine schnelle Behandlung und stützen die Volumennachfrage. Partielle Artemisinin-Resistenz übersteigt eine Prävalenz von 30 % im Norden Ugandas, was Hersteller dazu veranlasst, neue Partnerarzneimittel zu erforschen.
Großangelegte staatliche und geberfinanzierte Beschaffungsprogramme
Öffentliche Ausschreibungen verteilten im Jahr 2022 217 Millionen Artemisinin-Kombinationstherapie-Kurse, fast ausschließlich in Subsahara-Afrika. Warnungen vom April 2025 vor Hilfskürzungen verdeutlichen die Fragilität der Finanzierung und stören Netzwerkkampagnen und Chemoprävention. Der WHO-Präqualifizierungsstatus verschafft einen Bietervorteil und drängt kleinere regionale Anbieter zur Bildung von Gemeinschaftsunternehmen. Politiken zur Mehrfach-Erstlinientherapie verpflichten Geldgeber, Aufträge auf mindestens drei Artemisinin-Kombinationstherapie-Schemata aufzuteilen, wodurch die Lieferantenlisten erweitert und Einzelproduktrisiken gemindert werden.
Fortschritte bei der Entwicklung von Arzneimitteln mit fixer Dosiskombination
Die behördliche Zulassung für Coartem Baby im Juli 2025 erfüllte die Dosierungssicherheitsanforderungen für Säuglinge unter 5 kg. Dreifach-Artemisinin-Kombinationen erreichten in Phase-III-Studien Nicht-Unterlegenheit, unterstützt durch einen GHIT-Zuschuss von 3,3 Millionen USD an Shanghai Fosun. Solche Innovationen sind kapitalintensiv, verlängern jedoch die Lebensdauer von Molekülen dort, wo K13-Mutationen die Wirksamkeit beeinträchtigen.
Ausweitung der WHO-Präqualifizierung und regulatorischen Harmonisierung
Dihydroartemisinin von Guilin Pharmaceutical erhielt im Dezember 2024 die Präqualifizierung, was beschleunigte Überprüfungen unterstreicht, die nun auf 12-Monats-Zyklen abzielen. Die Einzeldosisindikation von Tafenoquin für P. vivax diversifiziert die Antimalaria-Portfolios weiter.[1]Der Plan von MMV, die Anzahl der WHO-qualifizierten afrikanischen Hersteller bis 2030 zu verdoppeln, strukturiert die Lieferketten in Richtung endemischer Regionen um.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Entstehung von Mehrfacharzneimittelresistenz in der Großen Mekong-Region und Afrika | -2.3% | Südostasien, Ostafrika | Mittelfristig (2–4 Jahre) |
| Volatile Lieferkette für Artemisinin-Rohstoffe | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch neuartige Einzel-Dosis-Antimalariamittel und Impfstoffe | -1.1% | Global | Mittelfristig (2–4 Jahre) |
| Verbreitung von minderwertigen und gefälschten Artemisinin-Kombinationstherapien auf informellen Märkten | -1.0% | Subsahara-Afrika, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Entstehung von Mehrfacharzneimittelresistenz in der Großen Mekong-Region und Afrika
Partielle Artemisinin-Resistenz umfasst K13-Mutationen, die im Norden Ugandas inzwischen 30 % und in Ruanda 20 % übersteigen. Klinische Rückfallraten von 10,3 % bei Kindern signalisieren zunehmende Therapieversagen. Die WHO-Leitlinien zur Mehrfach-Erstlinientherapie erhöhen die Beschaffungsbudgets, da parallele Bestände von mindestens drei Artemisinin-Kombinationstherapien erforderlich sind, um den Selektionsdruck zu mindern, was die Lagerkosten für Gesundheitsministerien in die Höhe treibt.
Volatile Lieferkette für Artemisinin-Rohstoffe
Artemisia annua enthält nur 0,5–0,8 % Artemisinin, und chinesische Ernteausfälle können schnell Preisspitzen in globalen Lieferketten auslösen. Frachtengpässe während der Pandemie führten zu lokalen Lagerausfällen und verdeutlichten die Versorgungsunsicherheit. Semisynthetische Fermentation bietet theoretischen Schutz, bleibt jedoch trotz des von PATH geleiteten Technologietransfers kommerziell unterentwickelt. Preisvolatilität betrifft öffentliche Ausschreibungen am stärksten und erfordert ad-hoc-Budgetumschichtungen, was potenziell zu Behandlungsunterbrechungen führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kombinationstherapietyp:
Dominanz von Artemether-Lumefantrin steht unter ResistenzdruckArtemether-Lumefantrin hielt im Jahr 2026 einen Marktanteil von 47,82 % am Artemisinin-Kombinationstherapie-Markt, gestützt durch über 1 Milliarde verabreichte Behandlungszyklen seit 1999. Dennoch schränken zunehmende K13-Mutationen die künftige Abhängigkeit ein und treiben Artesunat-Pyronaridine auf eine CAGR von 10,45 %, da Länder Rotationsregime erproben. Mosambik erzielte durch PCR-Korrektur Heilungsraten von über 90 % für Dihydroartemisinin-Piperaquin und Artesunat-Amodiaquin, was therapeutische Wechsel legitimiert [2]. Dreifachkombinationen, die derzeit evaluiert werden, könnten bald die Arzneimittellisten umstrukturieren und Hersteller dazu zwingen, Multi-Therapie-Portfolios statt eines einzigen Leitprodukts anzubieten.
Eine vielfältige Behandlungspipeline reduziert das Risiko der Einzelproduktkonzentration, die den Artemisinin-Kombinationstherapie-Markt historisch geprägt hat. Unternehmen, die zwei oder mehr von der WHO empfohlene Kombinationen vermarkten können, werden Beschaffungslose gewinnen, die für Multi-Linien-Strategien reserviert sind, und so die Marktanteilsresilienz bei Wirksamkeitsverschiebungen verbessern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Formulierung:
Orale Tabletten führend, während parenterale Produkte Innovationspotenzial zeigenOrale Tabletten machten im Jahr 2026 68,43 % des Volumens aus, begünstigt durch Protokolle zum Fallmanagement in der Gemeinschaft, die auf Laienkräfte im Gesundheitswesen angewiesen sind. Das Segment profitiert von geringer Fertigungskomplexität und Lagerstabilität bei Umgebungstemperatur. Die pädiatrische Nachfrage beschleunigt die Einführung dispersibler Darreichungsformen, wie etwa Coartem Baby, was den Umsatz verdeutlicht, der freigesetzt wird, wenn die Dosierung mit der Gewichtsband-Präzision übereinstimmt.
Parenterales Artesunat besetzt eine kleinere, aber wichtige Nische bei schwerem Malaria und wächst mit einer CAGR von 10,67 %, da Überweisungsnetzwerke gestärkt werden. Von der WHO zertifizierte Produktionsstätten von Guilin, Macleods und Ipca sichern die Qualität für das Erwachsenenprotokoll mit 2,4 mg/kg[3]. Das von Novartis untersuchte intravenöse Cipargamin zielt darauf ab, Artesunat dort zu ersetzen, wo Resistenzen die Clearance-Raten verringern, was zeigt, dass selbst volumenschwache Krankenhaussegmente die Forschungs- und Entwicklungsagenden beeinflussen können.
Nach Vertriebskanal:
Dominanz des öffentlichen Sektors bei Qualitätsbedenken auf dem privaten MarktÖffentliche Kanäle und NGO-Kanäle machten im Jahr 2026 61,34 % der Beschaffung aus, angetrieben durch Massenbeschaffungen des Globalen Fonds, die Stückpreise unter 1 USD sichern. Dennoch gefährden Kürzungen der Geberfinanzierung die Kontinuität und schaffen Lücken, die private Einzelhandelsketten füllen. Einzel- und Online-Plattformen wachsen mit einer CAGR von 11,87 %, weisen jedoch eine höhere Prävalenz von Fälschungen auf, wobei WHO-Erhebungen nicht qualifizierte Packungen mit Häufungen von Behandlungsversagen in Verbindung bringen. Regulierungsbehörden erproben daher digitale Verifizierungscodes, wie etwa Nigerias Mobile Authentication Service, um Packungen am Verkaufsort zu authentifizieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Führungsrolle der Krankenhäuser verlagert sich hin zur gemeindeorientierten VersorgungKrankenhäuser verabreichen weiterhin 55,43 % der Artemisinin-Kombinationstherapie-Kurse, hauptsächlich parenterale Schemata bei schwerer Malaria. Dennoch expandieren Gemeindezentren für Gesundheitsversorgung am schnellsten mit einer CAGR von 11,45 %, da Ministerien das integrierte gemeindenahe Fallmanagement (iCCM) mit digitaler Entscheidungsunterstützung einführen. Madagaskars wirtschaftliches Modell schätzt 3.722 jährlich durch iCCM-Skalierung verhinderte DALYs. Smartphone-gestützte Berichterstattung in Mosambiks upSCALE- und Kenias eCHIS-Systemen verbessert die Adhärenzüberwachung und positioniert Gemeindekanäle als künftige Volumenführer.
Geografische Analyse
Nordamerika Artemisinin-Kombinationstherapie-Markt
Nordamerika hält derzeit einen Marktanteil von 42,43 % am Artemisinin-Kombinationstherapie-Markt, was seine bedeutende Rolle bei der durch Geberfinanzierung unterstützten globalen Distribution widerspiegelt. Käufe der U.S. President's Malaria Initiative und der Global-Fund-Hubs in Atlanta sichern mehrjährige Rahmenverträge, die die regionale Nachfrage stabilisieren. Fortschrittliche Kühlkettenlogistik und strenge Pharmakovigilanz-Systeme unterstützen eine schnelle Chargenfreigabe und halten das Fehlbestandsrisiko sowohl für inländische Reisekliniken als auch für Auslandspartner gering. Die Präsenz von Forschungs- und Entwicklungsführern wie Novartis und Sanofi zieht klinische Studien an, die die Lieferantenbeziehungen mit Beschaffungsbehörden weiter festigen. Dennoch haben jüngste Anzeichen einer Haushaltskonsolidierung auf Bundesebene Unsicherheiten eingebracht, die künftige Aufträge teilweise in Richtung aufstrebender Produktionszentren in Asien verlagern könnten.
APAC Artemisinin-Kombinationstherapie-Markt
Der asiatisch-pazifische Raum wird voraussichtlich seine Artemisinin-Kombinationstherapie-Marktgröße bis 2032 mit einer CAGR von 9,43 % ausbauen – dem weltweit schnellsten Tempo. Indiens Großanlagen, die von Cipla und Ipca betrieben werden, verbinden niedrige Umwandlungskosten mit wachsendem Inlandsverbrauch und ermöglichen es der Region, bei Ausschreibungen aggressiv zu konkurrieren. Die Regierungen in Myanmar, Papua-Neuguinea und Kambodscha gleichen ihre nationalen Behandlungsrichtlinien mit den Ansätzen der WHO für mehrere Erstlinientherapien ab und erweitern damit das adressierbare Produktportfolio. Da immer mehr asiatische Einrichtungen die WHO-Präqualifikation erlangen, verkürzen Ministerien die Vorlaufzeiten und reduzieren das Währungsrisiko durch regionale Beschaffung.
EMEA Artemisinin-Kombinationstherapie-Markt
Der Nahe Osten und Afrika tragen weiterhin die größte Krankheitslast, erfassen jedoch einen geringeren Anteil der globalen Ausgaben, da der Behandlungszugang stark von externen Zuschüssen abhängt. Nigeria, Tansania und Uganda führen digitale Paketverifizierungscodes ein, um gefälschte ACTs zu bekämpfen – eine Maßnahme, die das Vertrauen der Öffentlichkeit stärken und die legitime Einzelhandelsnachfrage ankurbeln soll. Lokale Hersteller in Nigeria und Äthiopien bauen ihre Kapazitäten mit technischer Unterstützung der Medicines for Malaria Venture aus und streben an, die Anzahl der WHO-qualifizierten afrikanischen Lieferanten bis 2030 zu verdoppeln. Europa trägt in erster Linie durch Geberfinanzierung sowie Forschung und Entwicklung (F&E) im Bereich Impfstoffe bei und nicht durch direkten Verbrauch, doch seine strengen Qualitätsstandards prägen globale Spezifikationen, die alle Lieferanten erfüllen müssen.
Wettbewerbslandschaft
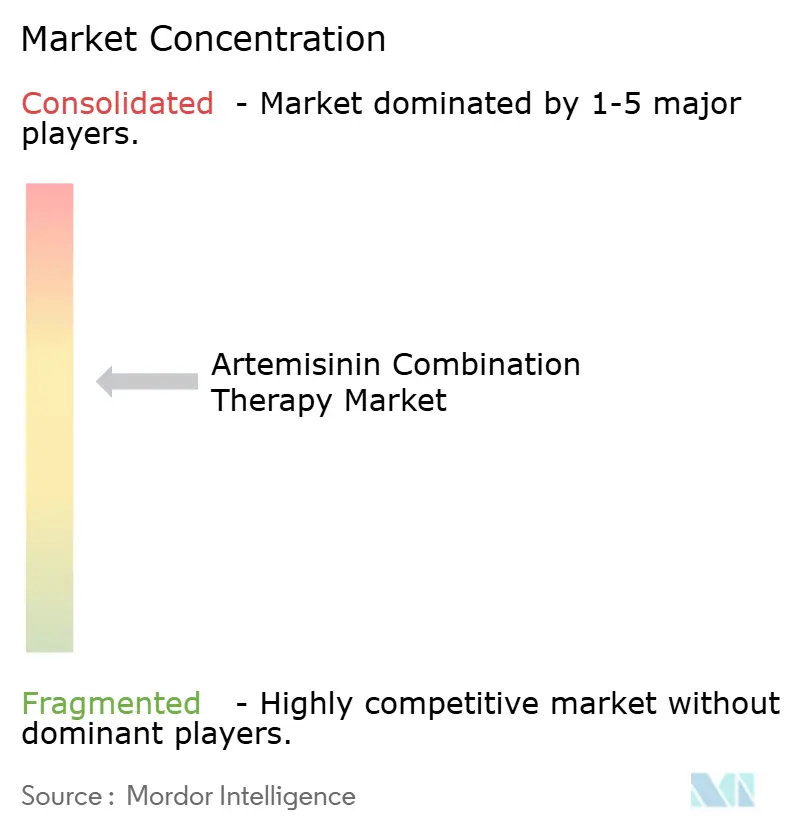
Der Markt für Artemisinin-Kombinationstherapie ist mäßig fragmentiert. Multinationale Unternehmen wie Novartis, Cipla und Sanofi sichern sich Geberausschreibungen durch WHO-qualifizierte Portfolios und Pharmakovigilanz-Kapazitäten. Die Zulassung von Coartem Baby im Juli 2025 stärkte Novartis' pädiatrisches Franchise, während seine Ganaplacid-Lumefantrin-Kombination in Phase-III-Studien voranschreitet. Cipla nutzt kostengünstige indische Anlagen und ein WHO-gelistetes pädiatrisches Dispersibel, um in afrikanische Ausschreibungen einzudringen. Sanofi vermarktet Artesunat-Amodiaquin gemeinsam und hält einen starken Anteil im frankophonen Afrika.
Regionale Hersteller – darunter Nigerias Emzor, Äthiopiens Addis Pharmaceutical Factory und Vietnams Mekophar – gewinnen lokale Verträge, wo Versandlieferzeiten den Markenprestige überwiegen. Die Integration digitaler Lieferketten entwickelt sich zu einem Differenzierungsmerkmal; Unternehmen, die mit Kenias eCHIS-Plattform zusammenarbeiten, erhalten Nutzungsanalysen, die Pharmakovigilanz-Dossiers stärken. Wettbewerbsbedrohungen entstehen auch durch Impfstoffentwickler: Das Preissenkungsversprechen von GSK und Bharat für RTS,S sowie Oxfords und Serums WHO-gelistetes R21 könnten Behandlungskurse für Erwachsene unterdrücken, obwohl die pädiatrische Nachfrage angesichts partieller Wirksamkeit bestehen bleibt.
Chancen im weißen Bereich konzentrieren sich auf Dreifachkombinationen, Formulierungen für Säuglingsgewicht und synthetische Artemisinin-Ausgangsstoffe. Unternehmen, die diese Innovationen mit robuster Qualitätssicherung bündeln können, werden inkrementelles Wachstum im Markt für Artemisinin-Kombinationstherapie erzielen, trotz struktureller Geberabhängigkeit.
Marktführer der Artemisinin-Kombinationstherapie-Branche
-
Novartis AG
-
KPC Pharmaceuticals
-
Cipla Ltd.
-
Sanofi S.A.
-
Fosun Pharmaceutical (Guilin Pharmaceutical)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Artemisinin-Kombinationstherapie-Markt Unternehmen in diesem Bericht
- Novartis
- Cipla
- Sanofi
- Guilin Pharmaceutical (Fosun)
- Ipca Laboratories
- Ajanta Pharma
- Desano Pharma
- KPC Pharmaceuticals
- Hovid Berhad
- Shelys Africa Pharma
- Strides Pharma Science
- Mylan (Viatris)
- Macleods Pharma
- Cipla QCIL (Uganda)
- Shin Poong Pharma
- Bliss GVS Pharma
- Omega Pharma
- Artepharm Co.
- Ipca-Ajanta JV (Myanmar)
- Renata Ltd.
Neueste Industrielle Entwicklungen in Artemisinin-Kombinationstherapie-Markt
- Juni 2025: Novartis erhielt die Zulassung für Coartem Baby, die erste Artemisinin-Kombinationstherapie für Neugeborene von 2–5 kg, mit Einführung in acht afrikanischen Ländern.
- Juni 2025: Die Universität Oxford und Recipharm weiteten die Impfstoffherstellung für die Kandidaten R78C und RH5.1 aus und stärkten die Versorgung mit klinischem Material.
- Mai 2025: Novartis bekennt sich zur Aufrechterhaltung der Artemisinin-Kombinationstherapie-Produktion trotz möglicher Geberkürzungen.
Umfang des globalen Berichts zum Markt für Artemisinin-Kombinationstherapie
Gemäß dem Berichtsumfang ist Artemisinin ein Pflanzenderivat, das aus Artemisia annua, auch bekannt als Einjähriger Beifuß, gewonnen wird und dafür bekannt ist, die Anzahl der Plasmodium-Parasiten im Blut von Malariapatienten wirksam und schnell zu reduzieren. Die Artemisinin-Kombinationstherapie (ACT) zur Behandlung von Plasmodium-falciparum-Malaria
Der Markt für Artemisinin-Kombinationstherapie ist segmentiert nach Kombinationstherapietyp (Artemether-Lumefantrin, Artesunat-Amodiaquin, Artesunat-Pyronaridine, Artesunat-Sulfadoxin-Pyrimethamin und weitere) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika). Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Artemether-Lumefantrin |
| Artesunat-Amodiaquin |
| Artesunat-Pyronaridine |
| Artesunat-Sulfadoxin-Pyrimethamin |
| Sonstige Kombinationstherapietypen |
| Orale Tabletten |
| Orale Suspension (pädiatrisch) |
| Parenteral (intravenöses/intramuskuläres Artesunat) |
| Ausschreibungen des öffentlichen Sektors und von NGOs |
| Krankenhausapotheken |
| Einzel- und Online-Apotheken |
| Krankenhäuser |
| Gemeindezentren für Gesundheitsversorgung |
| Reisekliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Kombinationstherapietyp | Artemether-Lumefantrin | |
| Artesunat-Amodiaquin | ||
| Artesunat-Pyronaridine | ||
| Artesunat-Sulfadoxin-Pyrimethamin | ||
| Sonstige Kombinationstherapietypen | ||
| Nach Formulierung | Orale Tabletten | |
| Orale Suspension (pädiatrisch) | ||
| Parenteral (intravenöses/intramuskuläres Artesunat) | ||
| Nach Vertriebskanal | Ausschreibungen des öffentlichen Sektors und von NGOs | |
| Krankenhausapotheken | ||
| Einzel- und Online-Apotheken | ||
| Nach Endnutzer | Krankenhäuser | |
| Gemeindezentren für Gesundheitsversorgung | ||
| Reisekliniken | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Artemisinin-Kombinationstherapie?
Die Artemisinin-Kombinationstherapie-Marktgröße beträgt 0,69 Milliarden USD im Jahr 2026.
Wie schnell wird der Markt für Artemisinin-Kombinationstherapie voraussichtlich wachsen?
Der Markt wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 8,31 % wachsen.
Welche Kombinationstherapie hat den größten Marktanteil?
Artemether-Lumefantrin führt mit einem Marktanteil von 47,82 % im Jahr 2026.
Warum gewinnt Artesunat-Pyronaridine an Beliebtheit?
Es verzeichnet mit 10,45 % die höchste CAGR aufgrund seiner Wirksamkeit gegen aufkommende Artemisinin-Resistenz.
Wie wirkt sich die Geberfinanzierung auf die Marktstabilität aus?
Die Geberbeschaffung liefert mehr als 60 % der globalen Artemisinin-Kombinationstherapie-Volumina; Hilfskürzungen können Versorgungslücken und Preisvolatilität auslösen.
Welche Region wächst am schnellsten?
Für den Asien-Pazifik-Raum wird eine CAGR von 9,43 % prognostiziert, angetrieben durch lokale Fertigung und anhaltende Malariabelastung.