
Marktgröße und Marktanteil für Advanced Therapy Medicinal Products
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 48.41 Milliarden US-Dollar |
| Marktgröße (2032) | 100.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
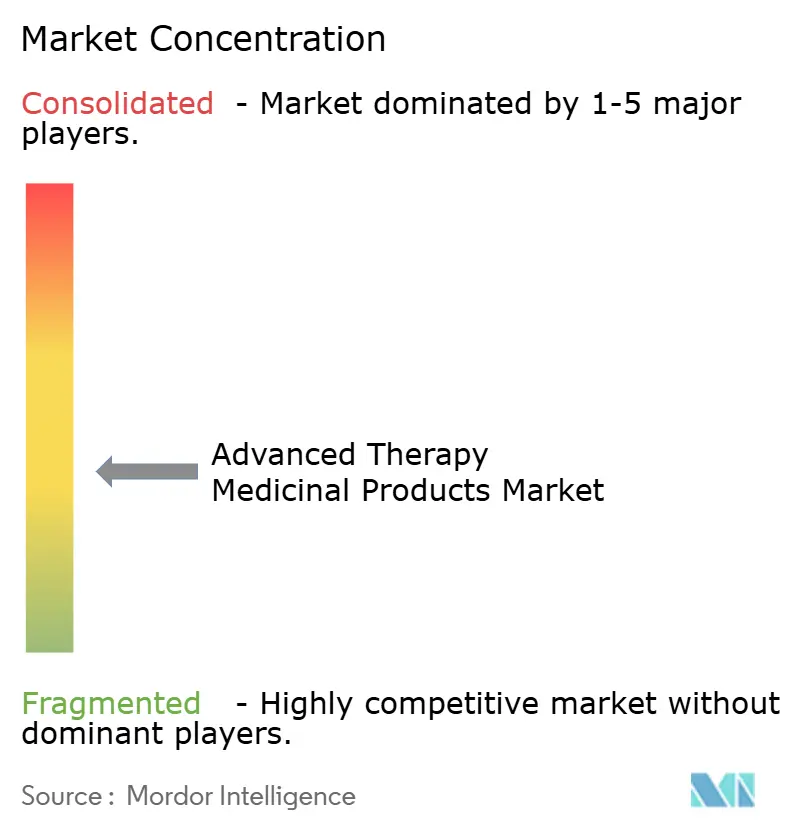
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Advanced Therapy Medicinal Products von Mordor Intelligence
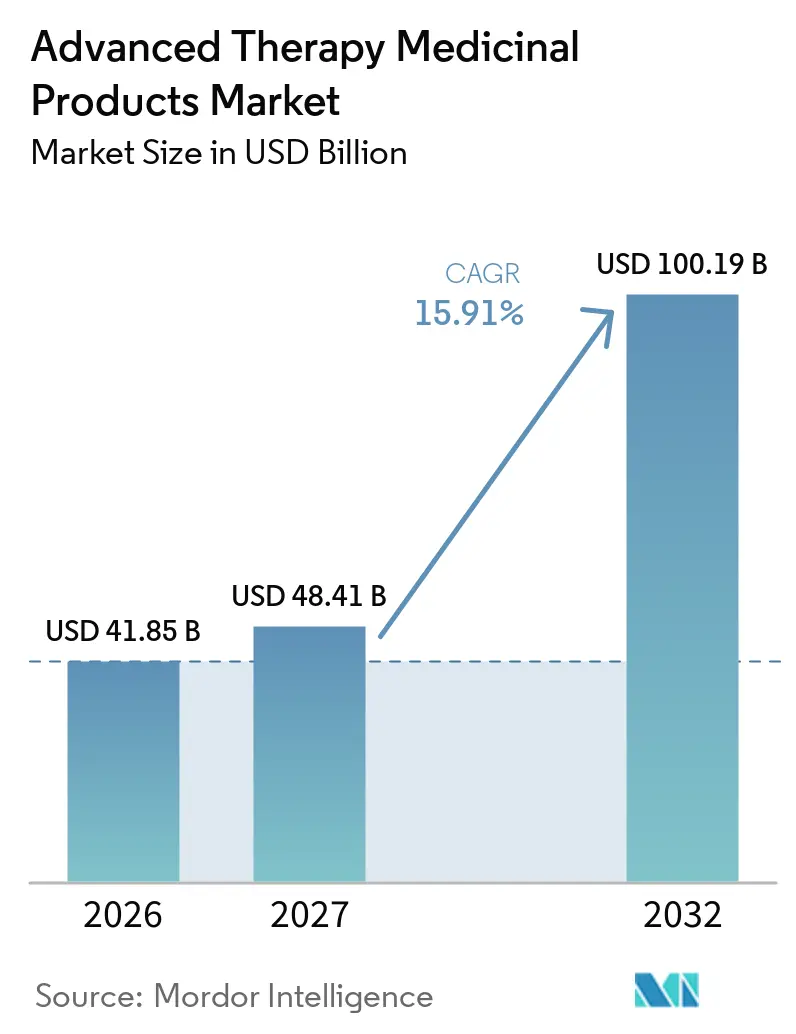
Die Marktgröße für Advanced Therapy Medicinal Products wurde 2026 auf 41,85 Milliarden USD geschätzt und soll von 48,41 Milliarden USD im Jahr 2027 auf 100,19 Milliarden USD bis 2032 wachsen, bei einer CAGR von 15,91 % während des Prognosezeitraums (2027–2032).
Zunehmende regulatorische Fast-Track-Designierungen, steigende Risikokapitalinvestitionen und robuste klinische Erfolge in CAR-T-Onkologieprogrammen beschleunigen die Einführung von Modalitäten. Engpässe in der Versorgung mit viralen Vektoren und Innovationen bei der Erstattung prägen Wettbewerbsstrategien, während allogene Off-the-Shelf-Plattformen versprechen, die Herstellungsvorlaufzeiten zu verkürzen und den globalen Zugang zu erweitern. Auftragsfertigungsunternehmen skalieren modulare Anlagen, um die autologe Durchlaufzeit zu halbieren, und Gesundheitsbehörden im asiatisch-pazifischen Raum verkürzen Prüfungszyklen, um Pipeline-Sponsoren für lokale Studien zu gewinnen.
Wichtigste Erkenntnisse des Berichts
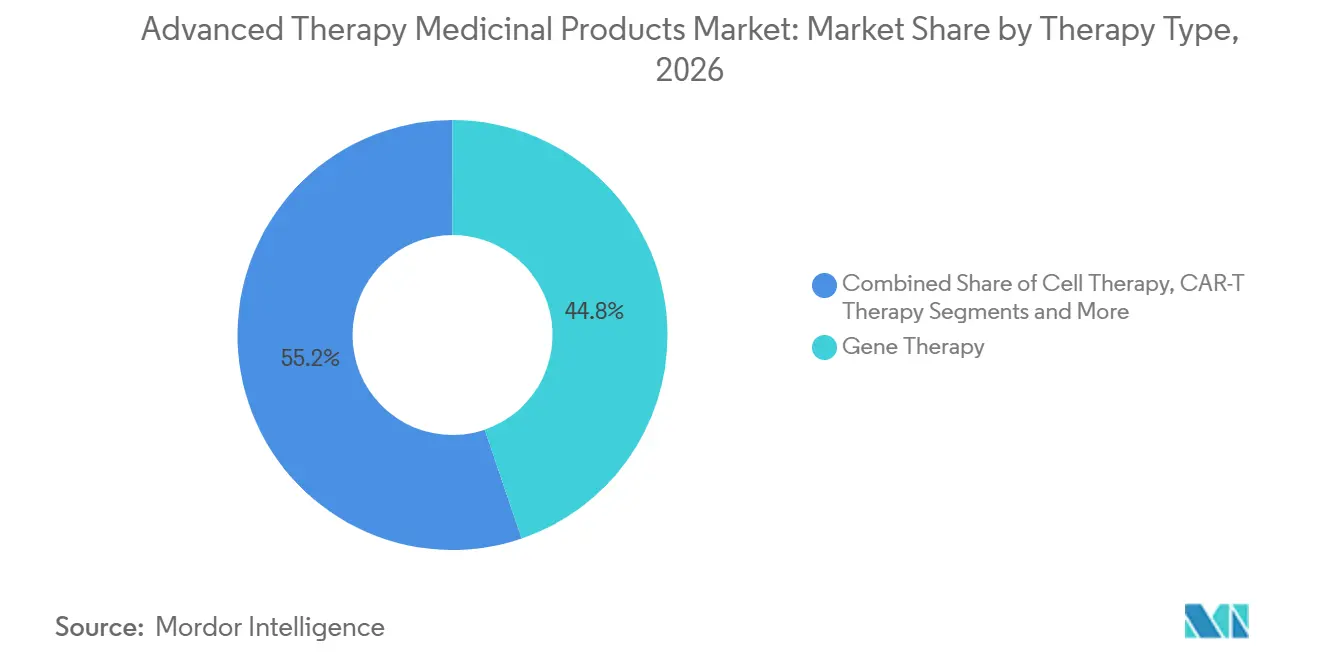
- Nach Therapieart hielt die Gentherapie im Jahr 2026 einen Marktanteil von 44,79 % am Markt für Advanced Therapy Medicinal Products, während für die CAR-T-Therapie eine CAGR von 20,01 % bis 2032 prognostiziert wird.
- Nach Zellquelle trugen autologe Plattformen 61,73 % zum Umsatz 2026 bei, während allogene Konstrukte voraussichtlich mit einer CAGR von 17,53 % bis 2032 wachsen werden.
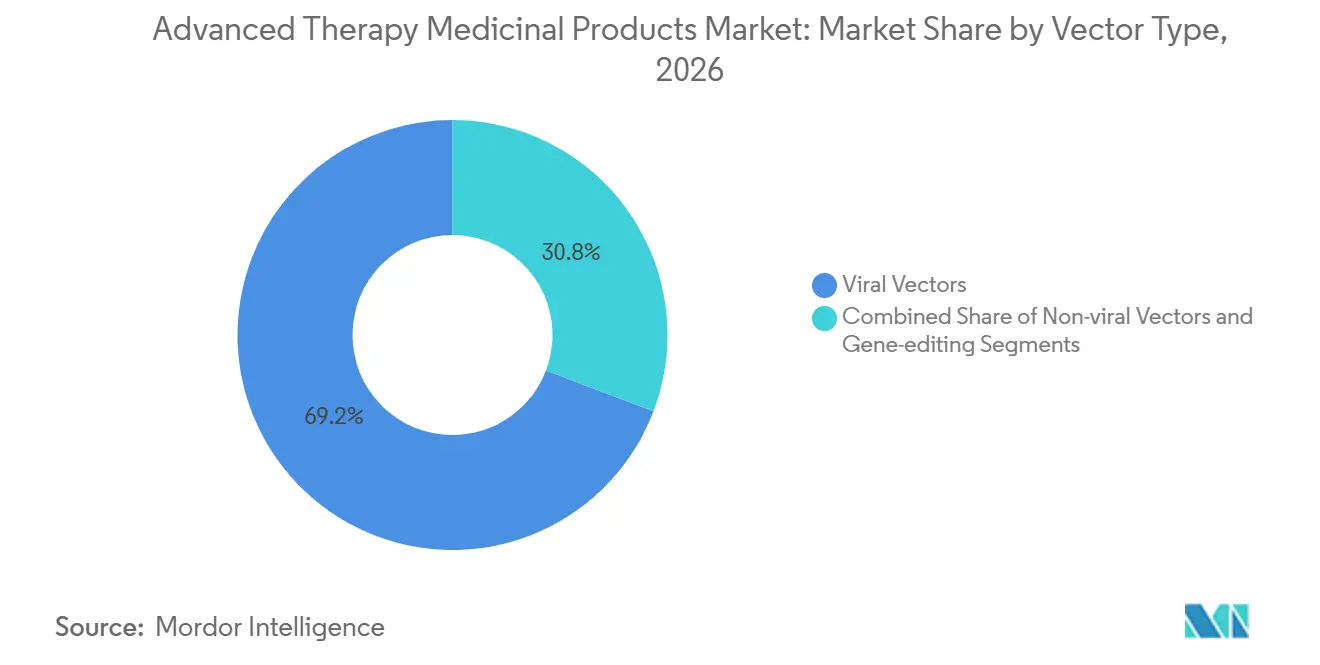
- Nach Vektortyp entfielen 69,23 % der Ausgaben 2026 auf virale Vektoren, während Gen-Editing-Systeme voraussichtlich mit einer CAGR von 18,57 % bis 2032 expandieren werden.
- Nach Anwendungsgebiet entfielen 55,43 % der Nachfrage 2026 auf die Onkologie, während seltene genetische Erkrankungen zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 19,45 % wachsen werden.
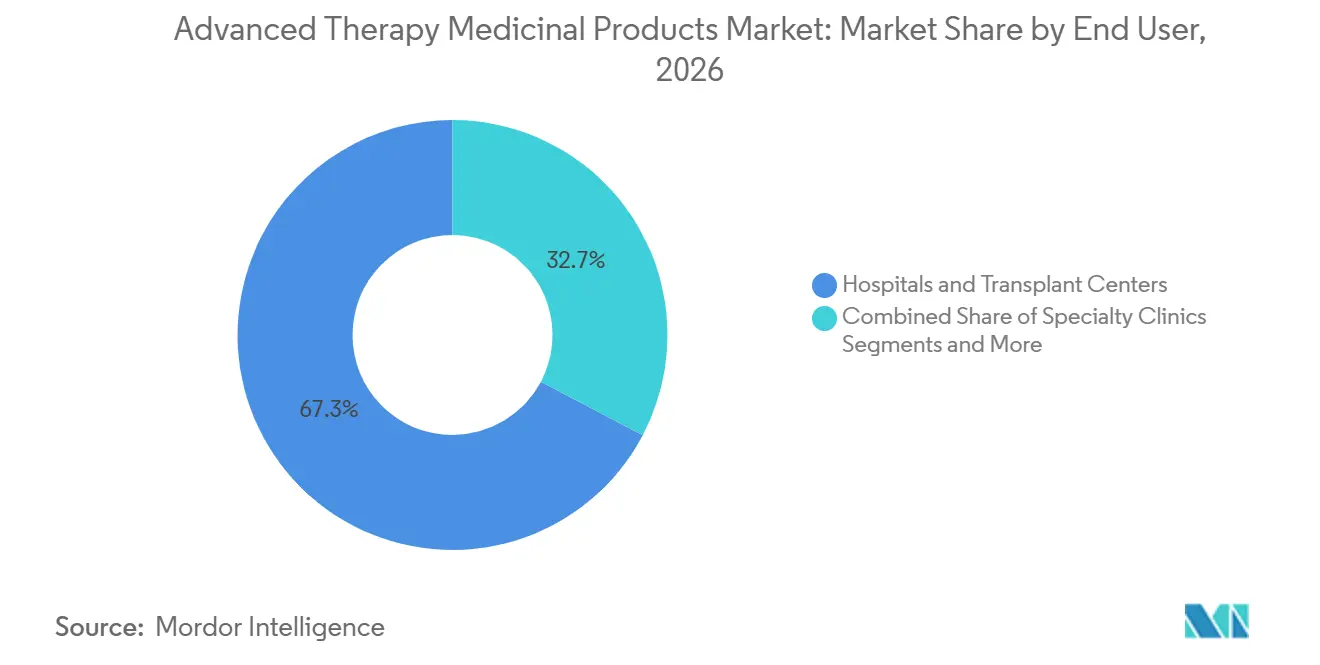
- Nach Endnutzer generierten Krankenhäuser und Transplantationszentren 67,28 % der Ausgaben 2026, während für Auftragsfertigungsorganisationen eine CAGR von 18,26 % bis 2032 erwartet wird.
- Nach Fertigungsplattform machten ex-vivo-modifizierte Systeme 49,84 % des Produktionswerts 2026 aus, während für Point-of-Care-Einrichtungen eine CAGR von 16,78 % bis 2032 prognostiziert wird.
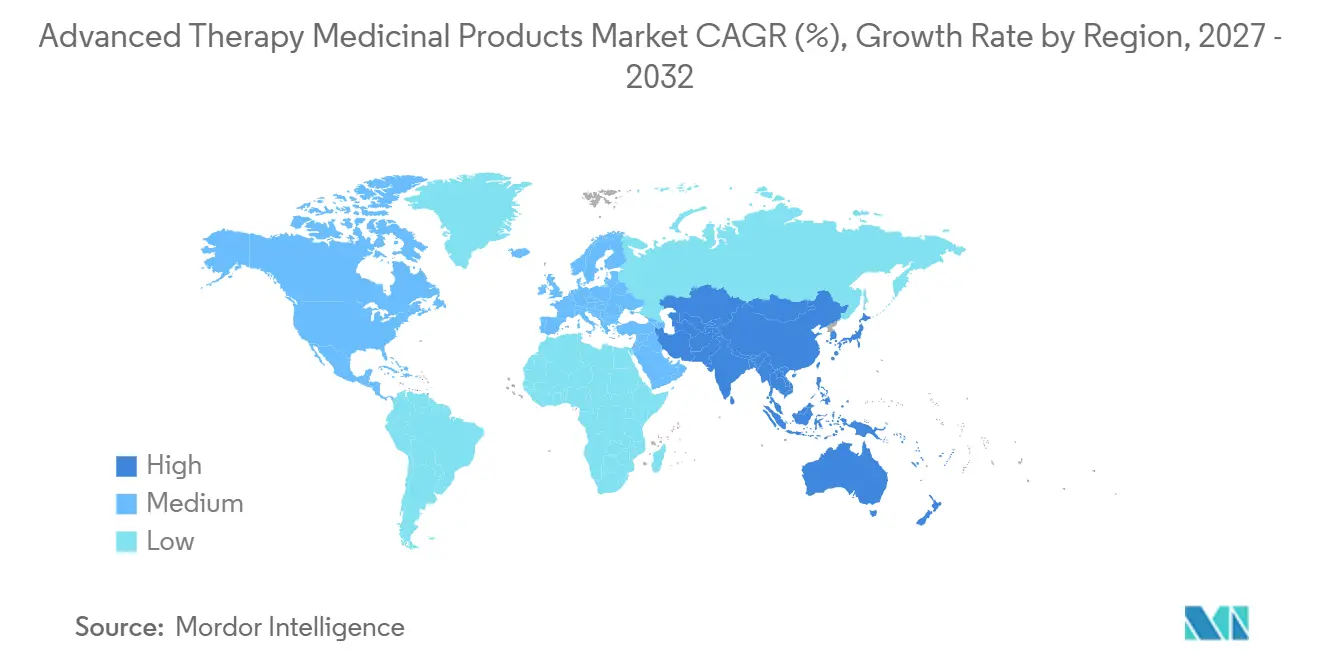
- Nach Geografie erzielte Nordamerika 2026 einen Anteil von 39,22 % am globalen Umsatz, während für den asiatisch-pazifischen Raum die höchste CAGR von 18,46 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme von regulatorischen Fast-Track-Designierungen | +2.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Anstieg von Risikokapital- und Großpharma-Transaktionen | +2.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Prävalenz von seltenen Erkrankungen und Onkologie | +2.3% | Global | Langfristig (≥ 4 Jahre) |
| Pilotprojekte zur ergebnisbasierten Erstattung | +1.9% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Dezentralisierte GMP-Mikroeinrichtungen | +1.7% | Europa, Nordamerika, aufstrebender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Vektorentwicklung | +1.5% | Nordamerika, Europa, asiatisch-pazifischer Raum (Forschung und Entwicklung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Fast-Track-Designierungen und Zulassungen nehmen nach 2024 stark zu
Regulierungsbehörden verkürzen die Prüfungsfenster für Therapien mit hohem Bedarf und ermöglichen es Erstanbietern, Waisenmärkte schnell zu sichern. Das EMA-PRIME-Programm nahm 2024 11 fortgeschrittene Kandidaten auf, ein Anstieg von 38 % gegenüber 2023.[1]Japans Sakigake-Pathway erteilte ebenfalls vier allogene Designierungen und ermöglichte eine bedingte Zulassung auf Basis von Phase-II-Daten.[2] Diese Mechanismen verkürzen die Markteinführungszeit auf etwa sechs Jahre, doch neue FDA-Leitlinien verlängern die Nachmarktzulassungsüberwachung für lentivirale Produkte auf 15 Jahre, was die Compliance-Budgets kleinerer Innovatoren belastet.
Steigende Risikokapital- und Großpharma-Transaktionswerte in ATMP-Pipelines
Der offengelegte Transaktionswert stieg 2024 auf USD 12,3 Milliarden, gestützt durch Bristol-Myers Squibbs USD 4,8 Milliarden schwere Mirati-Übernahme und Gileads USD 850 Millionen schwere Legend-Biotech-Beteiligung. Beam Therapeutics' USD 520 Millionen schwere Series-D-Finanzierungsrunde im Jahr 2025 verdeutlicht den Risikokapitalhunger nach der nächsten Generation von Base-Editing. Die Kapitalkonzentration in den Vereinigten Staaten und Europa beschleunigt Multi-Indikationsprogramme, lässt jedoch viele asiatisch-pazifische Teams auf Auslizenzierungen angewiesen sein.
Steigende Prävalenz von seltenen Erkrankungen und Onkologie-Indikationen, die durch ATMPs adressierbar sind
Rund 300 Millionen Menschen leben mit seltenen Erkrankungen, und die Inzidenz refraktärer Krebserkrankungen steigt weiter an. CRISPR Therapeutics' exa-cel erhielt Ende 2024 die US-Zulassung für Sichelzellkrankheit, während bluebird bios Lyfgenia in β-Thalassämie-Studien eine Transfusionsunabhängigkeit von 89 % erreichte. Die Prävalenz des Multiplen Myeloms wird bis 2032 voraussichtlich um 18 % steigen, was die Nachfrage nach CAR-T-Linien wie Abecma und Tecartus unterstützt.
Verlagerung der Kostenträger hin zu ergebnisbasierten Erstattungspilotprojekten für einmalige Heilmittel
CMS startete im Januar 2025 sein Zugangsmodell für Zell- und Gentherapie, das es staatlichen Medicaid-Behörden ermöglicht, Zahlungen über fünf Jahre zu amortisieren. Acht europäische Gesundheitssysteme verhandelten einen Rabatt von 22 %, indem sie Zahlungen an Fünfjahresergebnisse knüpften, was den Schwenk der Kostenträger hin zur Risikoteilung verdeutlicht. Novartis' Zolgensma verfügt nun in 14 Ländern über ergebnisgebundene Verträge.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Erstattungsunsicherheit | −1.8% | Global, besonders ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Komplexe Kühlkettenlogistik und kurze Haltbarkeit | −1.2% | Global, akut im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Langfristige Überwachungspflicht bei insertioneller Onkogenese | −0.9% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Mangel an GMP-konformen Plasmiden und LNP-Rohmaterialien | −1.1% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Erstattungsunsicherheit bei einmaligen kurativen Therapien
Listenpreise von USD 1,5 Millionen bis 3 Millionen pro Patient belasten die Budgets der Kostenträger und schränken den Zugang außerhalb wohlhabender Regionen ein. Bluebird bios Lyfgenia wurde zu USD 3,1 Millionen eingeführt, und Exa-cel wird zu USD 2,2 Millionen gelistet. US-amerikanische private Krankenversicherer nehmen Gentherapien häufig nicht in ihre Formulare auf, und Länder mit mittlerem Einkommen verfügen nicht über Subventionsrahmen, was die Akzeptanz verlangsamt.
Komplexe Kühlkettenlogistik und Herausforderungen durch kurze Haltbarkeit
Autologe Produkte müssen unter −150 °C gehalten werden und Kliniken innerhalb von 48 Stunden erreichen. Novartis meldete 2024 einen Produktverlust von 12 % durch Versandausfälle. Nur 38 % der indischen Krankenhäuser verfügen über die erforderlichen Gefriergeräte, was die Marktdurchdringung einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapietyp:
CAR-T-Dynamik stellt die Dominanz der Gentherapie in FrageDie Marktgröße für Advanced Therapy Medicinal Products im Bereich CAR-T-Konstrukte wird voraussichtlich mit einer CAGR von 20,01 % wachsen und damit den Vorsprung der Gentherapie, die 2026 einen Anteil von 44,79 % hielt, verringern. Die Zulassung von Breyanzi im Jahr 2024 für das diffuse großzellige B-Zell-Lymphom in der Zweitlinie verbesserte das progressionsfreie Überleben im Vergleich zur Chemotherapie um 34 %. Zelltherapieoptionen wie Temcell erzielten in Japan einen Umsatz von 180 Millionen USD, während gewebetechnische Produkte ein Nischenmarkt bleiben, da Kostenträger deren Kosteneffektivität noch diskutieren. Kombinierte ATMPs, die Gen-Editing mit hypoimmunogener Zellentwicklung verbinden, treten in First-in-Human-Studien ein. Insgesamt rekalibrieren die sich rasch ausdehnenden CAR-T-Pipelines den therapeutischen Mix und sind bereit, einen wachsenden Anteil am Markt für Advanced Therapy Medicinal Products zu gewinnen.
Die Gentherapie bleibt für die Behandlung monogener Erkrankungen unverzichtbar, kämpft jedoch mit Engpässen in der Vektorversorgung und Immunogenitätshürden. Nachfragezentren in Europa nutzen Krankenhausausnahmeregelungen, um die Einführung zu beschleunigen, während US-amerikanische Kostenträger auf Langzeitdaten zur Dauerhaftigkeit bestehen. Akademisch-industrielle Koalitionen wie Penn-Novartis verfeinern CRISPR-Editierungen zur Verbesserung des Engraftments und signalisieren iterative Innovation innerhalb des Markts für Advanced Therapy Medicinal Products.

Nach Zellquelle:
Allogene Plattformen gestalten die Herstellungsökonomie neuAllogene Konstrukte werden voraussichtlich mit einer CAGR von 17,53 % bis 2032 autologe Arbeitsabläufe übertreffen und den bestehenden autologen Anteil von 61,73 % herausfordern. Century Therapeutics' iPSC-CAR-NK-Programm zeigte bei 24 Patienten keine Graft-versus-Host-Ereignisse, und Sana Biotechnologys SC291 erzielte vollständige Ansprechraten von 78 %.
Die globale Einführung hängt von der bestandsbasierten Distribution ab, die die Wartezeiten für Patienten auf 48 Stunden reduziert und die Fertigungskosten um 60 % senkt. Dennoch veranlasst die kürzere Persistenz einige Kliniker weiterhin zu autologen Therapieregimen, was Segmente der Marktgröße für Advanced Therapy Medicinal Products aufrechterhält. Regulierungsbehörden fordern nun eine 10-jährige Überwachung gen-editierter allogener Konstrukte, was dem Risikomanagement mehr Klarheit verleiht.
Nach Vektortyp:
Gen-Editing gewinnt Boden gegenüber viralen ArbeitspferdenGen-Editing-Systeme beschleunigen sich mit einer CAGR von 18,57 % und sind bereit, den 69,23 %-Anteil viraler Vektoren im Jahr 2026 zu untergraben. Beam Therapeutics berichtete von 0,3 % Off-Target-Editierungen mit seinem Basiseditor in Sichelzellstudien, und der Cas9-Ansatz von exa-cel erreichte eine Transfusionsunabhängigkeit von 91 %.[3]
Nicht-virale Verabreichung, insbesondere mit Lipid-Nanopartikeln, entwickelt sich zu einem vielversprechenden Ansatz für mRNA-basierte CAR-T-Prototypen. Dennoch bildet das Adeno-assoziierte Virus Serotyp 9 weiterhin die Grundlage für eine dauerhafte In-vivo-Expression und bewahrt einen beträchtlichen Anteil am Markt für Advanced Therapy Medicinal Products. KI-gestütztes Guide-RNA-Design verkürzt Optimierungszyklen und senkt Entdeckungskosten, was die Wettbewerbsfähigkeit des Gen-Editings weiter steigert.
Nach Anwendung:
Seltene Erkrankungen nähern sich dem OnkologiemaßstabDie Onkologie hielt 55,43 % der Nachfrage 2026, doch für seltene genetische Erkrankungen wird die stärkste CAGR von 19,45 % prognostiziert, da Orphan-Designierungen Exklusivität und Premiumpreise sichern. Das Erstattungsmodell des CMS finanziert nun einmalige Heilungen bei Sichelzellkrankheit und verleiht dem Segment Dynamik. Pipelines in den Bereichen Herz-Kreislauf, Bewegungsapparat und Ophthalmologie zeigen klinische Fortschritte, warten jedoch noch auf eine breite Kostenträgerausrichtung, um die Einführung im Markt für Advanced Therapy Medicinal Products zu beschleunigen.
Nach Endnutzer:
Auftragsfertigungsorganisationen erweitern ihren industriellen FußabdruckAuftragsfertigungsorganisationen werden voraussichtlich mit einer CAGR von 18,26 % wachsen und den 67,28 %-Anteil der Krankenhäuser im Jahr 2026 untergraben. Lonzas geschlossene Reaktorsysteme halbieren autologe Zyklen und verbessern die Sterilität um 72 %. Catalents 18.580 Quadratmeter großes Werk in Maryland fügt jährlich 120 AAV-Chargen hinzu. Spezialkliniken eröffnen CAR-T-Infusionseinheiten, während akademische Zentren weiterhin translationale Durchbrüche veröffentlichen, die kommerzielle Pipelines speisen.
Nach Herstellungsplattform:
Dezentralisierung fördert das Wachstum von Point-of-Care-EinrichtungenPoint-of-Care-Einheiten sollen mit einer CAGR von 16,78 % wachsen und den 49,84 %-Anteil von Ex-vivo-Einrichtungen herausfordern. Zwölf europäische Transplantationszentren produzieren Kymriah nun vor Ort innerhalb von sieben Tagen und umgehen den internationalen Versand. Automatisierte Geräte wie CliniMACS Prodigy ermöglichen die CAR-T-Herstellung am selben Tag in 45 Krankenhäusern. Die FDA-Entwurfsleitlinie erfordert eine standortspezifische Validierung, was vor der vollständigen Inbetriebnahme sechs bis zwölf Monate hinzufügt, doch europäische Kostenträger fördern die lokale Produktion zur Reduzierung des Logistikrisikos, was den Markt für Advanced Therapy Medicinal Products weiter diversifiziert.
Geografische Analyse
Markt für Advanced Therapy Medicinal Products in Nordamerika
Nordamerika hielt 2026 dank FDA-Beschleunigungsprogrammen und einem dichten Netzwerk akademischer CAR-T-Zentren einen Anteil von 39,22 % am Umsatz. Zehn US-amerikanische ATMP-Zulassungen im Jahr 2024, darunter exa-cel und BEAM-101, unterstreichen den regulatorischen Schwung. Kanadas harmonisierte Standards ermöglichten den gleichzeitigen Marktstart von Lyfgenia, während Mexikos kosteneffiziente Studieninfrastruktur Poseidas Phase-II-Studie mit allogenen Therapien anzog. Die Fragmentierung der Kostenträger bleibt eine Hürde, da 42 % der privaten US-amerikanischen Versicherer Gentherapien ausschließen, was das kurzfristige Wachstum dämpft.
Markt für Advanced Therapy Medicinal Products im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die Expansion mit einer CAGR von 18,46 % anführen. Chinas NMPA ließ 2024 neun inländische CAR-T-Marken zu und trug den Großteil der Carvykti-Umsätze in Höhe von 680 Millionen USD bei. Indien stellte 2025 120 Millionen USD für die ATMP-Entwicklung bereit, mit Schwerpunkt auf Hämoglobinopathien, während Südkoreas Invossa unter nationaler Krankenversicherungsdeckung Umsätze von 42 Millionen USD erzielte. Die regulatorische Divergenz in der ASEAN-Region verlängert regionale Markteinführungen jedoch nach wie vor um 12 bis 18 Monate und verzögert den Hochlauf des Marktes für Advanced Therapy Medicinal Products geringfügig.
Markt für Advanced Therapy Medicinal Products in EMEA und Südamerika
Europa verfeinert weiterhin ergebnisbasierte Erstattungsmodelle. Deutschlands gebündelte Beschaffungsinitiative sicherte 2025 einen Gentherapie-Rabatt von 22 %, und Frankreich verteilt die Zolgensma-Zahlungen nun über fünf Jahre. Die PRIME-Zulassungen der EMA unterstreichen die klinische Tiefe der Region. Die Märkte im Nahen Osten und in Afrika befinden sich noch in einem frühen Stadium, da Lücken in der Kühlkette und hohe Eigenkosten die Verbreitung einschränken. Die ersten beiden CAR-T-Zulassungen in Brasilien signalisieren ein allmähliches Aufkommen in Südamerika, doch Erstattungsrückstände begrenzen das unmittelbare Volumen.
Wettbewerbslandschaft
Die fünf führenden Unternehmen sind Bristol-Myers Squibb, Gilead Sciences, Novartis, bluebird bio und Vericel Corporation, die 2025 bedeutende Anteile am globalen Umsatz hielten, was auf eine moderate Konzentration hindeutet. Breyanzi und Abecma erzielten 2024 zusammen USD 2,1 Milliarden. Gileads Yescarta und Tecartus trugen USD 1,8 Milliarden bei, gestützt durch vertikal integrierte Kite-Pharma-Werke. Adaptimmunes SPEAR-T-Zellen erreichten 43 % Ansprechen beim Synovialsarkom, was den Wettbewerbsdruck durch kleinere Marktteilnehmer belegt. Patentanmeldungen für allogene CAR-T-Plattformen stiegen 2024 um 47 %, was den Schwenk des Sektors hin zu skalierbaren Bestandsmodellen unterstreicht.
Herstellungsagilität und Kostenträgerausrichtung dominieren die Strategie. Lonzas modulare Einheiten reduzierten die Durchlaufzeit auf 14 Tage, und Novartis unterhält bilaterale Ergebnisverträge in 14 Ländern. KI-vermitteltes Vektordesign beschleunigt den Pipeline-Durchsatz, während 15-jährige Überwachungspflichten Hürden für Start-ups erhöhen. Chancen in weißen Flecken bestehen bei neurologischen und kardiovaskulären Erkrankungen, wo sich spät-phasige ATMPs innerhalb des Marktes für Advanced Therapy Medicinal Products noch rar machen.
Marktführer der Branche für Advanced Therapy Medicinal Products
-
Novartis AG
-
Gilead Sciences, Inc.
-
Bristol-Myers Squibb Company
-
Bluebird Bio, Inc.
-
Vericel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Advanced Therapy Medicinal Products Unternehmen in diesem Bericht
- Adaptimmune Therapeutics plc
- Beam Therapeutics Inc.
- Bluebird Bio
- Bristol-Myers Squibb
- Century Therapeutics
- CRISPR Therapeutics AG
- Roche
- Gilead Sciences
- JCR Pharmaceuticals
- Kolon TissueGene
- Legend Biotech Corp.
- MeiraGTx Holdings plc
- Novartis
- Orchard Therapeutics plc
- Pharmicell
- Poseida Therapeutics
- Sana Biotechnology Inc.
- Sarepta Therapeutics
- Spark Therapeutics
- uniQure N.V.
- Vericel
Lesen Sie die Analyse der advanced therapy medicinal products-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Advanced Therapy Medicinal Products
- Dezember 2025: Cipla brachte Ciplostem auf den Markt, eine allogene MSC-Therapie für Kniegelenksarthrose, die von Indiens DCGI zugelassen wurde.
- Dezember 2025: Die FDA genehmigte Waskyra, die erste zellbasierte Gentherapie für das Wiskott-Aldrich-Syndrom.
- November 2025: Indien stellte BIRSA 101 vor, seine erste indigene CRISPR-Gentherapie für Sichelzellkrankheit.
- Januar 2025: Immuneel Therapeutics führte Qartemi ein, eine autologe CAR-T-Therapie für das B-Zell-Non-Hodgkin-Lymphom bei Erwachsenen.
Globaler Berichtsumfang des Marktes für Advanced Therapy Medicinal Products
Gemäß dem Umfang dieses Berichts sind Advanced Therapy Medicinal Products neuartige Behandlungsmodalitäten für Krankheiten, die auf Genen, Geweben oder Zellen basieren. Diese Therapien bieten neue Wege zur Behandlung von Krankheiten und Verletzungen und revolutionieren damit die Pharmaindustrie. Der globale Markt für Advanced Therapy Medicinal Products ist segmentiert nach Therapietyp, Zellquelle, Vektortyp, Anwendung, Endnutzer, Herstellungsplattform und Geografie. Nach Therapietyp ist der Markt segmentiert in Zelltherapie, Gentherapie, CAR-T-Therapie, gewebetechnisches Produkt und kombinierte ATMPs. Nach Zellquelle ist der Markt segmentiert in autolog und allogen. Nach Vektortyp ist der Markt segmentiert in virale Vektoren, nicht-virale Vektoren und Gen-Editing. Nach Anwendung ist der Markt segmentiert in Onkologie, seltene genetische Erkrankungen, Herz-Kreislauf, Bewegungsapparat und Orthopädie, Ophthalmologie, neurologische Erkrankungen und Sonstige. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser und Transplantationszentren, Spezialkliniken, akademische und Forschungsinstitute sowie Auftragsfertigungsorganisationen. Nach Herstellungsplattform ist der Markt segmentiert in in vivo modifiziert, ex vivo modifiziert, Point-of-Care-Einrichtungen und zentralisierte GMP-Einrichtungen. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten & Afrika und Südamerika. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends von 17 Ländern in den wichtigsten Regionen weltweit. Der Bericht bietet Werte in Mio. USD für die oben genannten Segmente.
Segmentierungsübersicht
| Zelltherapie |
| Gentherapie |
| CAR-T-Therapie |
| Gewebetechnisches Produkt |
| Kombinierte ATMPs |
| Autolog |
| Allogen |
| Virale Vektoren |
| Nicht-virale Vektoren |
| Gen-Editing |
| Onkologie |
| Seltene genetische Erkrankungen |
| Herz-Kreislauf |
| Bewegungsapparat und Orthopädie |
| Ophthalmologie |
| Neurologische Erkrankungen |
| Sonstige |
| Krankenhäuser und Transplantationszentren |
| Spezialkliniken |
| Akademische und Forschungsinstitute |
| Auftragsfertigungsorganisationen |
| In vivo modifiziert |
| Ex vivo modifiziert |
| Point-of-Care-Einrichtungen |
| Zentralisierte GMP-Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapietyp | Zelltherapie | |
| Gentherapie | ||
| CAR-T-Therapie | ||
| Gewebetechnisches Produkt | ||
| Kombinierte ATMPs | ||
| Nach Zellquelle | Autolog | |
| Allogen | ||
| Nach Vektortyp | Virale Vektoren | |
| Nicht-virale Vektoren | ||
| Gen-Editing | ||
| Nach Anwendung | Onkologie | |
| Seltene genetische Erkrankungen | ||
| Herz-Kreislauf | ||
| Bewegungsapparat und Orthopädie | ||
| Ophthalmologie | ||
| Neurologische Erkrankungen | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser und Transplantationszentren | |
| Spezialkliniken | ||
| Akademische und Forschungsinstitute | ||
| Auftragsfertigungsorganisationen | ||
| Nach Herstellungsplattform | In vivo modifiziert | |
| Ex vivo modifiziert | ||
| Point-of-Care-Einrichtungen | ||
| Zentralisierte GMP-Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der globale Wert der Advanced Therapy Medicinal Products und wie schnell wächst er?
Der Markt wird voraussichtlich 2027 einen Wert von 48,41 Milliarden USD erreichen und bis 2032 auf 86,76 Milliarden USD anwachsen, mit einer CAGR von 15,91 %.
Welche Behandlungsmodalität wird bis 2032 voraussichtlich am schnellsten wachsen?
CAR-T-Therapie zeigt die stärkste Dynamik mit einer prognostizierten CAGR von 20,01 %, die alle anderen Modalitäten übertrifft.
Wie gehen Kostenträger mit den Millionenpreisen einmaliger Gentherapien um?
Programme wie das CMS-Zugangsmodell für Zell- und Gentherapie und gebündelte europäische Einkaufsvereinbarungen verteilen Zahlungen über fünf Jahre und knüpfen sie an reale Ergebnisse.
Welche Region wird bis 2032 voraussichtlich das schnellste Umsatzwachstum verzeichnen?
Für den asiatisch-pazifischen Raum wird eine CAGR von 18,46 % prognostiziert, gestützt durch mehrere inländische CAR-T-Zulassungen in China und Japans Sakigake-Schnellzulassungsweg.
Welche logistische Hürde verzögert autologe Therapien am häufigsten?
Die Aufrechterhaltung des Kühltransports bei −150 °C innerhalb eines 48-Stunden-Fensters bleibt eine Herausforderung, was 2024 zu Produktverlustquoten von etwa 12 % bei Lieferungen führte.
Welche logistische Hürde verzögert autologe Therapien am häufigsten?
Die Aufrechterhaltung des Kühlkettentransports bei −150 °C innerhalb eines 48-Stunden-Fensters bleibt eine Herausforderung und führte 2024 zu Produktverlustquoten von etwa 12 %.