
Marktgröße und Marktanteil für pflanzliche Arzneimittel
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 286.17 Milliarden US-Dollar |
| Marktgröße (2032) | 429.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.46 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pflanzliche Arzneimittel von Mordor Intelligence
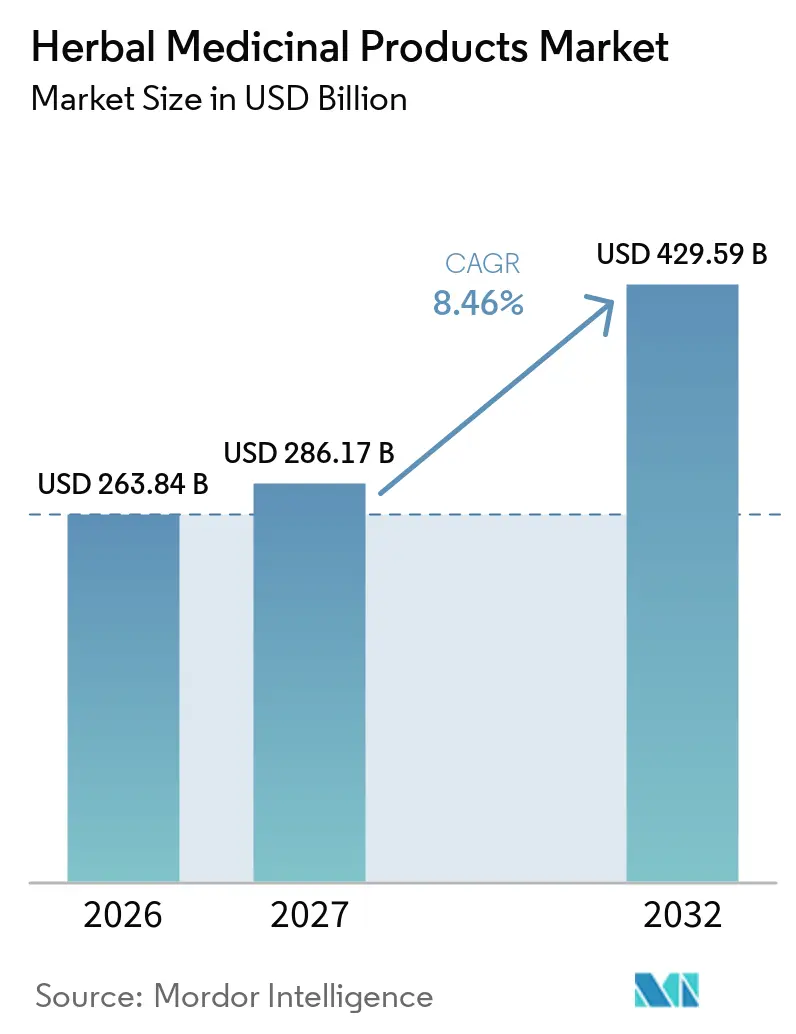
Die Marktgröße für pflanzliche Arzneimittel wird voraussichtlich 263,84 Milliarden USD im Jahr 2026, 286,17 Milliarden USD im Jahr 2027 betragen und bis 2032 429,59 Milliarden USD erreichen, mit einer CAGR von 8,46 % von 2027 bis 2032.
Die zunehmende Verbraucherpräferenz für pflanzenbasierte Therapien, KI-gestützte phytochemische Entdeckung und fermentationsbasierte Bioproduktion bilden die Grundlage für die Beständigkeit des Sektors. Regulierungsbehörden in den Vereinigten Staaten, China und der Europäischen Union haben vereinfachte Zulassungswege eingeführt, die die Markteinführungszeiten für innovative Botanika verkürzen, was eine schnellere Kommerzialisierung und eine größere Produktvielfalt fördert. Digitale Kanäle verstärken das Direktengagement mit Verbrauchern, während Blockchain-Rückverfolgbarkeit und fortschrittliche Analysen Verfälschungsrisiken mindern. Zusammen tragen diese Trends zur Dynamik des Marktes für pflanzliche Arzneimittel bei und fördern Investitionen in allen Wertschöpfungsstufen.
Wichtigste Erkenntnisse des Berichts
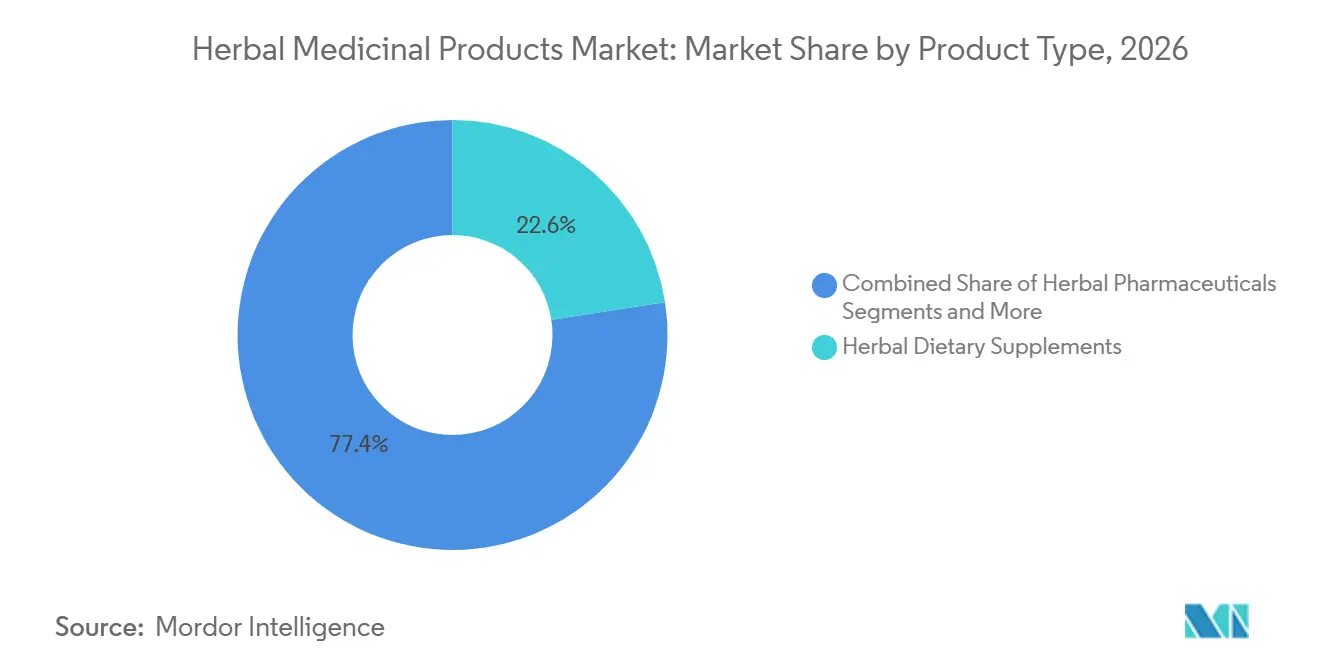
- Nach Produkttyp führten pflanzliche Nahrungsergänzungsmittel mit einem Marktanteil von 22,56 % am Markt für pflanzliche Arzneimittel im Jahr 2026, während funktionelle Lebensmittel und Getränke bis 2032 voraussichtlich mit einer CAGR von 9,42 % wachsen werden.
- Nach Quelle entfielen auf Blätter 20,93 % des Marktvolumens für pflanzliche Arzneimittel im Jahr 2026, und Blüten sowie Rinde werden bis 2032 voraussichtlich mit einer CAGR von 9,05 % wachsen.
- Nach Form hielten Tabletten und Kapseln im Jahr 2026 einen Umsatzanteil von 45,73 %; Weichkapseln und Gummibärchen liegen mit einer CAGR von 9,49 % bis 2032 vorne.
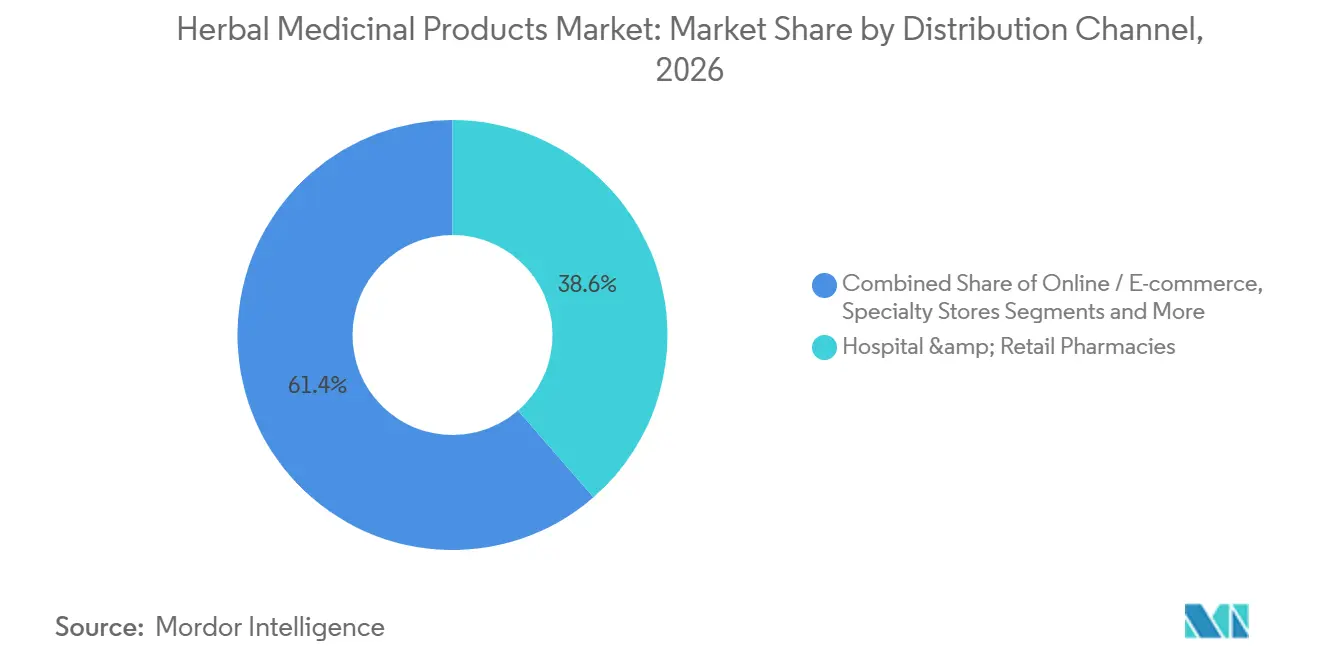
- Nach Vertriebskanal behielten Krankenhaus- und Einzelhandelsapotheken im Jahr 2026 einen Anteil von 38,61 % am Marktvolumen für pflanzliche Arzneimittel, während Online- / E-Commerce mit einer CAGR von 9,97 % bis 2032 voranschreitet.
- Nach Heilpflanzentyp entfielen auf Kurkuma im Jahr 2026 19,68 % des Anteils; Ginseng verzeichnet mit einer CAGR von 10,26 % während des Prognosezeitraums das schnellste Wachstum.
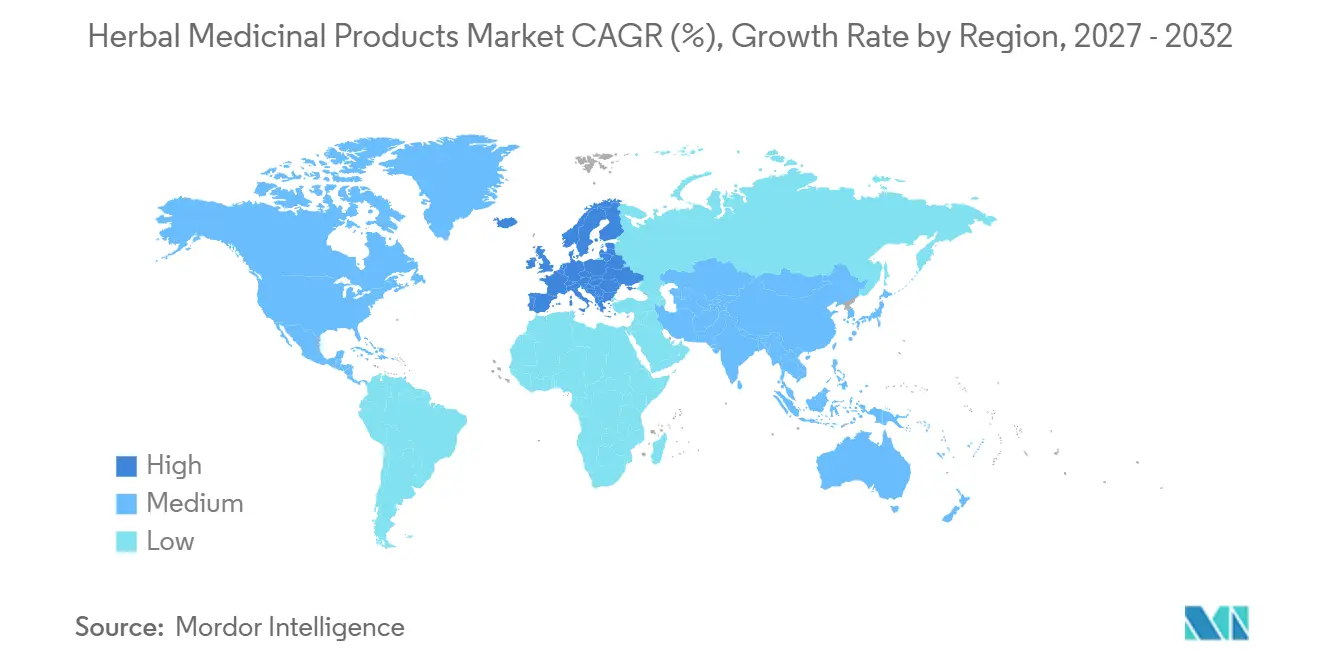
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2026 mit einem Umsatzanteil von 51,81 %, während Europa bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung der Verbraucher hin zu natürlichen OTC-Mitteln | +1.2% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Progressive Regulierungsbehörden verkürzen Markteinführungszeiten | +0.8% | Nordamerika, EU, ausgewählte Länder im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Rasante Verbreitung von E-Commerce und Direktvertrieb von Nahrungsergänzungsmittelmarken | +1.1% | Global, angeführt von Nordamerika und dem Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Auswertung phytochemischer Datenbanken | +0.7% | Nordamerika, EU, China | Langfristig (≥ 4 Jahre) |
| Adaptogen-Nutzung in Sportnahrungsgetränken | +0.9% | Nordamerika, EU, städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Fermentationsbasierte Herstellung in pharmazeutischer Qualität | +0.6% | Nordamerika, EU, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucher weltweit haben sich hin zu natürlichen, pflanzenbasierten OTC-Mitteln verlagert
Globale Verkaufsdaten aus dem Jahr 2023 zeigten ein robustes Wachstum bei botanischen Nahrungsergänzungsmitteln, selbst inmitten wirtschaftlicher Unsicherheit, was eine anhaltende Nachfrage über alle Altersgruppen hinweg verdeutlicht, die präventives Wohlbefinden anstreben. Die zunehmende wissenschaftliche Validierung von Inhaltsstoffen wie Psyllium und Rote Bete stärkt das Kaufvertrauen. Das europäische Verbraucherverhalten spiegelt diesen Trend wider, da regulatorische Strukturen evidenzbasierte Aussagen fördern, ohne traditionelles Wissen einzuschränken. Die anhaltende Verhaltensverschiebung bildet die Grundlage für eine stetige Expansion des Marktes für pflanzliche Arzneimittel.
Progressive Regulierungsbehörden verkürzen Markteinführungszeiten
Die überarbeiteten Leitlinien zur Benachrichtigung über neue Nahrungsergänzungsmittelzutaten aus dem Jahr 2024 ermöglichen es Unternehmen, auf Stammdateien zu verweisen, wodurch Entwicklungszyklen um bis zu zwei Jahre verkürzt werden.[1] Die Initiative der Volksrepublik China zur Regulierungswissenschaft der traditionellen chinesischen Medizin setzt KI für eine schnellere Dossierbewertung ein und erweitert die Möglichkeiten für kleine Innovatoren. Während Ressourcenengpässe bei der US-amerikanischen Behörde für Lebens- und Arzneimittel Inspektionen verlangsamen könnten, stützt die allgemeine regulatorische Klarheit weiterhin den Markt für pflanzliche Arzneimittel.
Rasante Verbreitung von E-Commerce und Direktvertrieb von Nahrungsergänzungsmittelmarken
Digitale Plattformen verschaffen Marken globale Reichweite, senken die Kundenakquisitionskosten und ermöglichen personalisierte Empfehlungen durch KI-Analysen. Transparente Lieferkettenübersichten beruhigen Käufer hinsichtlich der Reinheit, einem entscheidenden Vertrauensfaktor. Die regulatorische Harmonisierung im Verband Südostasiatischer Nationen beschleunigt zudem den grenzüberschreitenden Handel, steigert das Online-Verkaufsvolumen und trägt zur Wachstumsdynamik des Marktes für pflanzliche Arzneimittel bei.
KI-gestützte Plattformen werten phytochemische Datenbanken aus und prognostizieren Wechselwirkungen zwischen Kräutern und Arzneimitteln
Große Sprachmodelle katalogisieren mehr als 14.000 botanische Profile und verkürzen Entdeckungszyklen erheblich.[2] Werkzeuge des maschinellen Lernens identifizieren zudem Konflikte in Stoffwechselwegen, senken das klinische Studienrisiko und stärken das Vertrauen der Ärzteschaft. Die daraus resultierende Datenpräzision erweitert die therapeutische Anwendung und vertieft die Marktdurchdringung für pflanzliche Arzneimittel.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfälschung von Rohstoffen und Versorgungsschocks | −1.4% | Global, höchste Auswirkung auf Entwicklungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte globale Regulierungsrahmen | −0.9% | Global, gravierend in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Klimabedingte Verluste bei wildwachsenden Pflanzenarten | −0.7% | Biodiversitäts-Hotspots weltweit | Langfristig (≥ 4 Jahre) |
| Synthetisch-biologische Wirkstoffe als Substitute | −0.5% | Nordamerika, EU, ausgewählte Länder im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfälschung von Rohstoffen und Versorgungsschocks
Die wirtschaftlich motivierte Verfälschung von Heidelbeere, Preiselbeere und Sägepalme untergräbt den Markenruf und zwingt zu Investitionen in DNA-Barcoding zur Authentizitätsbestätigung. Klimatische Volatilität stört zudem die Ernte, was zu Preisspitzen führt, die die Margen im gesamten Markt für pflanzliche Arzneimittel belasten.
Fragmentierte globale Regulierungsrahmen
Unterschiedliche Grenzwerte für Schwermetalle und Klassifizierungsregeln zwingen Unternehmen zur Erstellung mehrerer Dossiers, was die Compliance-Kosten erhöht.[3] Kleinere Unternehmen sind am stärksten betroffen, was Produkteinführungen verzögert und die Wachstumsrate des Marktes für pflanzliche Arzneimittel dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Funktionelle Lebensmittel und Getränke übertreffen traditionelle Nahrungsergänzungsmittel im WachstumPflanzliche Nahrungsergänzungsmittel eroberten im Jahr 2026 einen Marktanteil von 22,56 % am Markt für pflanzliche Arzneimittel, was das gefestigte Verbrauchervertrauen in Kapseln und Tabletten widerspiegelt. Funktionelle Lebensmittel und Getränke verzeichnen bis 2032 eine CAGR von 9,42 %, da Verbraucher Botanicals in ihre täglichen Ernährungsgewohnheiten integrieren, anstatt separate Pillenprogramme zu verfolgen. Sportnahrungsmarken mischen inzwischen Ashwagandha, Cordyceps und Rhodiola in Hydratationsgetränke, um synthetische Stimulanzien zu ersetzen. Dieser Wandel erweitert die Verwendungsanlässe und veranlasst den Einzelhandel, mehr Regalfläche für verzehrfertige Formate bereitzustellen.
Fermentations- und Präzisionsextraktionstechnologien stabilisieren den Gehalt an Bioaktivstoffen und ermöglichen es Herstellern, eine konsistente Dosierung in schmackhaften Produkten zu gewährleisten. Diese Fortschritte mildern auch Rohstoffengpässe, indem sie wichtige Verbindungen wie Artepillin C in Hefe produzieren und so die Versorgungssicherheit erhöhen. Höheres Margenpotenzial treibt Marketingausgaben an, die die Verbraucherreichweite vergrößern und die Rolle funktioneller Lebensmittel als primärer Motor der künftigen Marktexpansion für pflanzliche Arzneimittel stärken.

Nach Quelle:
Blüten und Rinde übertreffen Blätter aufgrund ihres Premium-WirkstoffgehaltsBlätter generierten im Jahr 2026 20,93 % des Marktvolumens für pflanzliche Arzneimittel, dank etablierter Grüntee- und Ginkgo-Lieferketten. Blüten und Rinde erzielen nun die höchste CAGR von 9,05 %, da sie dichte Anthocyane, Salicine und Proanthocyanidine enthalten, die für gezielte Wirkungen geschätzt werden. Begrenzte Erntezeiträume und spezialisierte Verarbeitung stützen die Premiumpreisgestaltung, die den Umsatz auch bei moderaten Mengen steigert.
Verbesserte Extraktionsanlagen erschließen empfindliche florale und holzige Matrices, während Nachhaltigkeitszertifizierungen Käufer hinsichtlich ethischer Beschaffung beruhigen. Marken betonen Herkunft und saisonale Narrative, um höhere Preispunkte zu rechtfertigen. Da Verbraucher nach spezifischen Bioaktivstoffen suchen, verlagert sich die Nachfrage auf diese einst sekundären Pflanzenteile, was die Lieferketten diversifiziert und die durchschnittlichen Verkaufspreise im Markt für pflanzliche Arzneimittel erhöht.
Nach Form:
Weichkapseln und Fruchtgummis verändern die Erwartungen an BequemlichkeitTabletten und Kapseln hielten im Jahr 2026 einen Anteil von 45,73 %, gestützt durch effiziente Produktionsanlagen und weit verbreitete Bekanntheit. Weichkapseln und Gummibärchen schreiten mit einer CAGR von 9,49 % voran, angetrieben durch besseren Geschmack, leichteres Schlucken und verbesserte Absorption für lipophile Wirkstoffe. Jüngere Käufer betrachten Gummibärchen als snackähnlich, was Wiederholungskäufe fördert.
Formulierer reduzieren den Zuckergehalt durch den Einsatz von modifizierten Stärken und niedrig-glykämischen Süßungsmitteln und erweitern so die Attraktivität für gesundheitsbewusste Zielgruppen. Weichkapselhersteller nutzen optimierte Lipidträger, die die Bioverfügbarkeit erhöhen, ohne den Geschmack zu verändern. Diese Innovationen steigern die Compliance-Raten und erhöhen die Markentreue, wodurch neuartige Formate einen überproportionalen Einfluss auf die Entwicklung des Marktes für pflanzliche Arzneimittel gewinnen.
Nach Vertriebskanal:
E-Commerce wächst schneller als stationäre ApothekenKrankenhaus- und Einzelhandelsapotheken behielten im Jahr 2026 einen Umsatzanteil von 38,61 % und profitierten von der Beratung durch Apotheker und regulierten Lagerumgebungen. Online-Plattformen hingegen eilen mit einer CAGR von 9,97 % voran, gestützt auf Lieferung an die Haustür, dynamische Preisgestaltung und eine unbegrenzte Produkttiefe.
KI-gesteuerte Empfehlungsmaschinen personalisieren Produktbündel durch die Auswertung von Gesundheitsdaten, was Warenkorbgrößen und Wiederbestellraten steigert. Die E-Commerce-Harmonisierung in der ASEAN ermöglicht grenzüberschreitende Sendungen mit vereinfachter Zollabwicklung und erschließt neue Märkte für kleine Marken. Transparente Beschaffungs-Dashboards bekämpfen Verfälschungsbedenken und festigen digitale Kanäle als entscheidende Wachstumshebel im Markt für pflanzliche Arzneimittel.
Nach Heilpflanzentyp:
Ginseng-Innovationen verringern Kurkumas VorsprungKurkuma entfiel im Jahr 2026 auf 19,68 % des Umsatzes, gestützt durch umfangreiche klinische Belege für die entzündungshemmende Wirkung von Curcumin. Die genomische Entschlüsselung von Panax-Ginseng erschließt neue Saponin-Stoffwechselwege und treibt eine CAGR von 10,26 % voran, die Kurkumas Dominanz herausfordert. Seltene Ginsenoside zielen nun auf kognitive, metabolische und Darm-Hirn-Indikationen ab und erweitern das klinische Interesse.
Präzisionsfermentation und fortschrittliche Extraktion steigern die Ausbeute dieser seltenen Wirkstoffe und senken Kostenhürden. Marketingkampagnen betonen jahrhundertealtes Erbe neben moderner Wissenschaft, um sowohl traditionsbewusste als auch evidenzorientierte Verbraucher anzusprechen. Infolgedessen steigt die Wettbewerbsintensität innerhalb des Heilpflanzenmix, was die künftige Umsatzverteilung im Markt für pflanzliche Arzneimittel neu gestaltet.
Geografische Analyse
Der asiatisch-pazifische Raum entfiel im Jahr 2026 auf 51,81 % des Umsatzes im Markt für pflanzliche Arzneimittel und behauptete seine Führungsposition aufgrund der tief verwurzelten Nutzung traditioneller Medizinsysteme wie der Traditionellen Chinesischen Medizin (TCM), Ayurveda, Kampo und anderer indigener Kräuterpraktiken. Die Region profitiert von einer großen Bevölkerungsbasis, reichlicher Verfügbarkeit von Heilpflanzen, wachsenden Gesundheitsausgaben der Mittelschicht und starken Fertigungskapazitäten, insbesondere in China, Indien, Japan und Südkorea. Die wachsende Verbraucherpräferenz für natürliche Heilmittel, zunehmende staatliche Unterstützung für die traditionelle Medizin und eine breitere Verfügbarkeit von Kräuterprodukten über Apotheken, Gesundheitseinrichtungen und E-Commerce-Kanäle stärken weiterhin die regionale Nachfrage.
Europa hingegen wird voraussichtlich das schnellste Wachstum verzeichnen und bis 2032 mit einer CAGR von 10,57 % voranschreiten. Das Wachstum wird durch ein steigendes Verbraucherbewusstsein für präventive Gesundheitsversorgung, eine zunehmende Nachfrage nach pflanzenbasierten und Clean-Label-Produkten sowie eine wachsende Akzeptanz von Kräutertherapien als komplementäre Behandlungen angetrieben. Günstige regulatorische Rahmenbedingungen für traditionelle pflanzliche Arzneimittel, laufende wissenschaftliche Validierung botanischer Inhaltsstoffe und zunehmende Produktinnovationen durch Hersteller beschleunigen die Marktexpansion in Ländern wie Deutschland, Frankreich, Italien und dem Vereinigten Königreich weiter.
Wettbewerbslandschaft
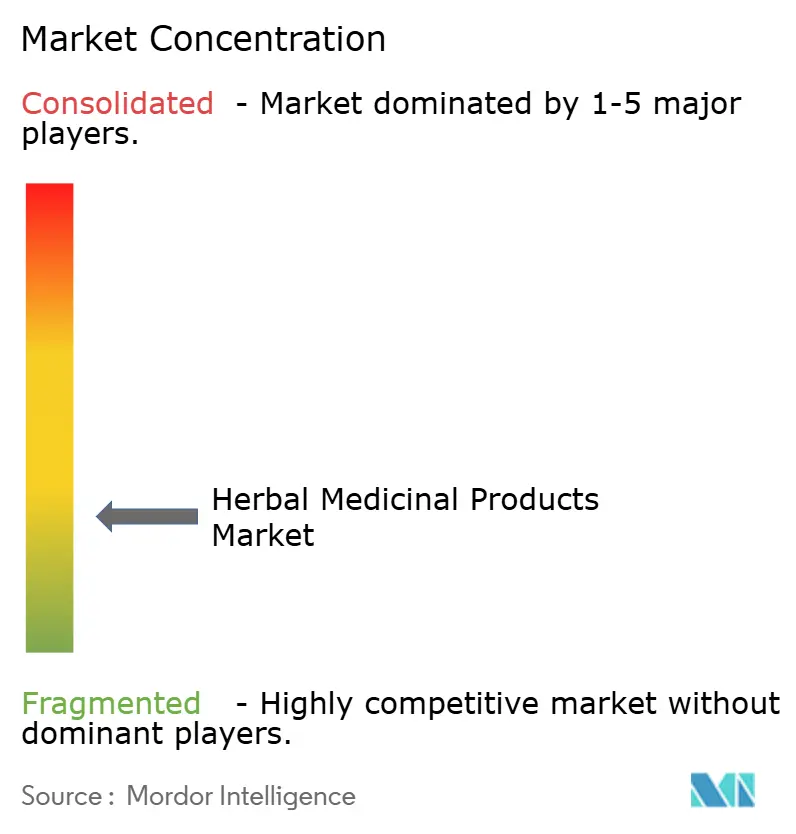
Der Markt für pflanzliche Arzneimittel ist nach wie vor mäßig fragmentiert, wobei multinationale Marktführer, regionale Spezialisten und agile digitale Neueinsteiger um Marktanteile konkurrieren. Marktführer verfolgen eine vertikale Integration zur Sicherung von Rohstoffen und setzen KI-gestützte Forschungs- und Entwicklungswerkzeuge ein, die Wechselwirkungen zwischen Kräutern und Arzneimitteln vorhersagen und die Markteinführungsgeschwindigkeit für konforme Formulierungen verbessern.
Blockchain-Systeme dokumentieren die Herkunft vom Erzeuger bis zur Flasche und differenzieren Premium-Marken angesichts weit verbreiteter Verfälschungsbedenken. Partnerschaften zwischen Biotechnologieunternehmen und Häusern der traditionellen Medizin beschleunigen die fermentationsbasierte Produktion seltener Wirkstoffe, wie die 10-fache Ausbeutesteigerung von Artepillin C durch gentechnisch veränderte Hefe verdeutlicht.
Direktvertriebsunternehmen setzen auf Influencer-Marketing, Abonnementlogistik und personalisierte Quiz-Engines, um jüngere Verbrauchergruppen zu gewinnen. Die Konsolidierung setzt sich fort, da Zulieferer von Inhaltsstoffen Formulierungsspezialisten übernehmen, wie Roquettes Vereinbarung zur Übernahme von IFF Pharma Solutions zeigt, die die Hilfsstoffkapazitäten stärkt, die für botanische Darreichungsformen entscheidend sind. Anhaltende technologische Investitionen und strategische Allianzen definieren das Vorgehen für Unternehmen, die im Markt für pflanzliche Arzneimittel die Konkurrenz übertreffen wollen.
Marktführer der Branche für pflanzliche Arzneimittel
-
Schwabe Group
-
Tsumura & Co
-
Himalaya Global Holdings
-
Blackmores Ltd
-
Nature's Bounty
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzliche Arzneimittel Unternehmen in diesem Bericht
- Beijing Tong Ren Tang Chinese Medicine Co. Ltd.
- Bio-Botanica Inc.
- Bionorica SE
- Blackmores Ltd.
- Dabur India Ltd.
- Dermapharm Holding SE (Arkopharma SA)
- Dr. Willmar Schwabe GmbH & Co. KG (Schwabe Group)
- Gaia Herbs
- Herb Pharm
- Herbalife International, Inc.
- Himalaya Global Holdings
- Naturalin Bio-Resources Co., Ltd.
- Nature's Way Brands, LLC
- Nestlé Health Science (Nature’s Bounty)
- Otsuka Holdings (Pharmavite LLC)
- Ricola AG
- Tsumura & Co.
- Viatris Inc. (Rottapharm Madaus)
- Vytalogy Wellness (Jarrow Formulas, Inc.)
- Weleda
- Zand Immunity
Neueste Industrielle Entwicklungen in Markt für pflanzliche Arzneimittel
- März 2025: Roquette schloss die Übernahme von IFF Pharma Solutions ab und erweiterte damit sein Hilfsstoffportfolio für botanische Formulierungen.
- Februar 2025: Das Nationale Institut für Ayurveda in Indien führte eine Kosmetiklinie ein, die chemiefreie Hautpflege fördert.
- November 2024: Forscher der Universität Kobe erzielten mithilfe von gentechnisch veränderter Hefe eine 10-fache Steigerung der Artepillin-C-Ausbeute und milderten damit Versorgungsengpässe bei aus Propolis gewonnenen Verbindungen.
Globaler Berichtsumfang für den Markt für pflanzliche Arzneimittel
Segmentierungsübersicht
| Pflanzliche Arzneimittel |
| Pflanzliche Nahrungsergänzungsmittel |
| Pflanzliche funktionelle Lebensmittel und Getränke |
| Pflanzliche Kosmetik und Körperpflege |
| Blätter |
| Wurzeln und Rhizome |
| Ganze Pflanze |
| Früchte und Samen |
| Blüten und Rinde |
| Tabletten und Kapseln |
| Pulver und Granulate |
| Flüssigextrakte und Sirupe |
| Tees und Aufgüsse |
| Weichkapseln und Fruchtgummis |
| Topika und Salben |
| Krankenhaus- und Einzelhandelsapotheken |
| Online-Handel |
| Fachgeschäfte |
| Verbrauchermärkte und Supermärkte |
| Aloe vera |
| Echinacea |
| Kurkuma (Curcuma longa) |
| Ginseng |
| Ingwer |
| Knoblauch |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Pflanzliche Arzneimittel | |
| Pflanzliche Nahrungsergänzungsmittel | ||
| Pflanzliche funktionelle Lebensmittel und Getränke | ||
| Pflanzliche Kosmetik und Körperpflege | ||
| Nach Quelle (Pflanzenteil) | Blätter | |
| Wurzeln und Rhizome | ||
| Ganze Pflanze | ||
| Früchte und Samen | ||
| Blüten und Rinde | ||
| Nach Form | Tabletten und Kapseln | |
| Pulver und Granulate | ||
| Flüssigextrakte und Sirupe | ||
| Tees und Aufgüsse | ||
| Weichkapseln und Fruchtgummis | ||
| Topika und Salben | ||
| Nach Vertriebskanal | Krankenhaus- und Einzelhandelsapotheken | |
| Online-Handel | ||
| Fachgeschäfte | ||
| Verbrauchermärkte und Supermärkte | ||
| Nach Heilpflanzentyp | Aloe vera | |
| Echinacea | ||
| Kurkuma (Curcuma longa) | ||
| Ginseng | ||
| Ingwer | ||
| Knoblauch | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für pflanzliche Arzneimittel im Jahr 2027?
Der Markt für pflanzliche Arzneimittel wird im Jahr 2027 auf 286,17 Milliarden USD geschätzt.
Welche CAGR wird für den Markt für pflanzliche Arzneimittel bis 2032 prognostiziert?
Der Markt wird bis 2032 voraussichtlich mit einer CAGR von 8,46 % wachsen.
Welche Produktkategorie führt den Markt für pflanzliche Arzneimittel an?
Pflanzliche Nahrungsergänzungsmittel führen mit einem Marktanteil von 22,56 % im Jahr 2026.
Warum ist Europa der am schnellsten wachsende regionale Markt?
Europa ist die am schnellsten wachsende Region im Markt und wird bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen, angetrieben durch eine starke Verbrauchernachfrage nach natürlichen Therapien, unterstützende regulatorische Rahmenbedingungen, zunehmende Akzeptanz präventiver Gesundheitsversorgung und wachsende wissenschaftliche Validierung von Kräutermedizin.