
Markt für Amyotrophe Lateralsklerose Behandlung Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.06 Milliarden US-Dollar |
| Marktgröße (2032) | 1.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
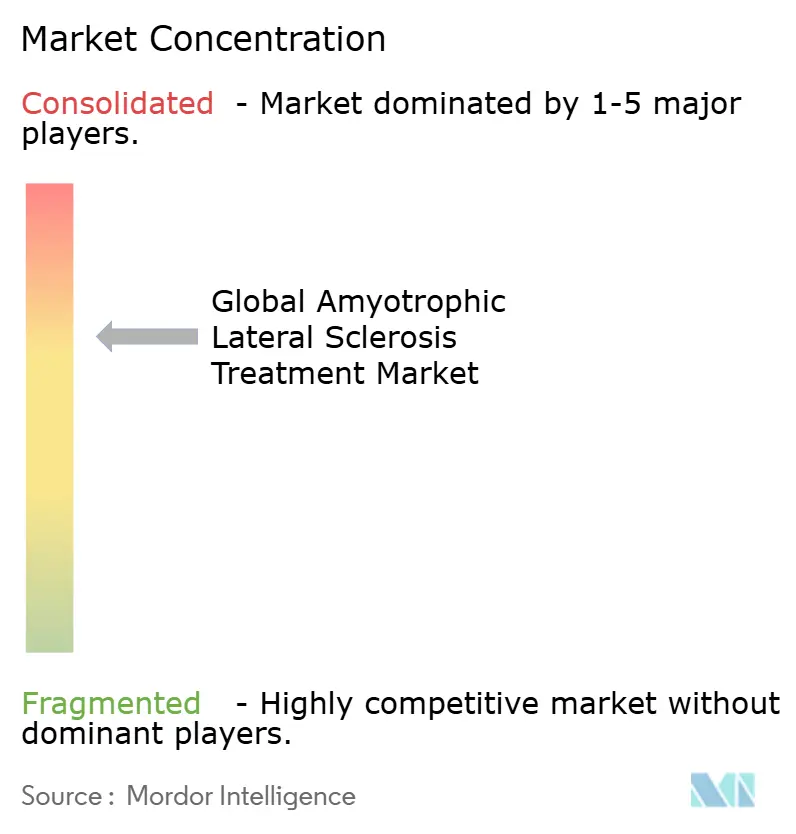
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Amyotrophe Lateralsklerose Behandlung von Mordor Intelligence
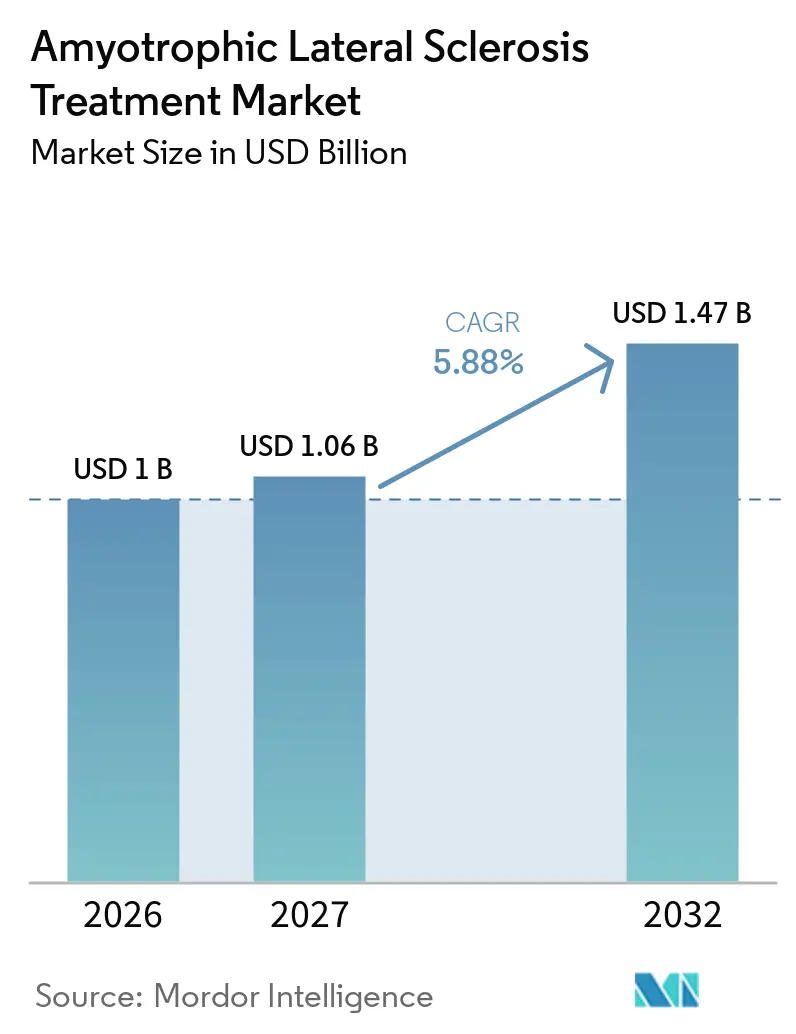
Die Größe des globalen Marktes für die Behandlung der Amyotrophen Lateralsklerose wurde im Jahr 2026 auf 1,00 Milliarden USD geschätzt und soll von 1,06 Milliarden USD im Jahr 2027 auf 1,47 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,76 % während des Prognosezeitraums (2027–2032).
Die Wachstumstrajektorie spiegelt einen entscheidenden Wandel von der symptomatischen Linderung hin zu krankheitsmodifizierenden Optionen wider, nachdem das erste Antisense-Oligonukleotid (ASO) für SOD1-ALS im Jahr 2023 die Zulassung in den Vereinigten Staaten und im Jahr 2024 die europäische Zulassung erhalten hat. Der kommerzielle Schwung wird durch eine wachsende Pipeline an Orphan-Arzneimitteln, Gebührenbefreiungen für regulatorische Verfahren sowie Right-to-Try-Regelungen gestärkt, die gemeinsam die Markteinführungszeit verkürzen und den Patientenzugang erweitern. Investitionen in die Kapazitäten der Oligonukleotid-Herstellung sowie skalierbare virale Vektorplattformen senken die Produktionskosten pro Dosis und verbessern die Bruttomargen für genbasierte Produkte. Gleichzeitig belegen multidisziplinäre ALS-Zentren weiterhin Überlebens- und Lebensqualitätsvorteile, die einen stetigen Anstieg der Verschreibungen in Fachkliniken unterstützen. Zu den Marktrisiken zählen Kapazitätsengpässe bei Biologika, hohe Therapiepreise und neu auftretende Sicherheitssignale für Edaravon; dennoch sorgen Patientenorganisationen und KI-gestützte Initiativen zur Arzneimittelrepurposierung für anhaltende Kapitalzuflüsse und eine Diversifizierung des therapeutischen Portfolios.
Wichtigste Erkenntnisse des Berichts
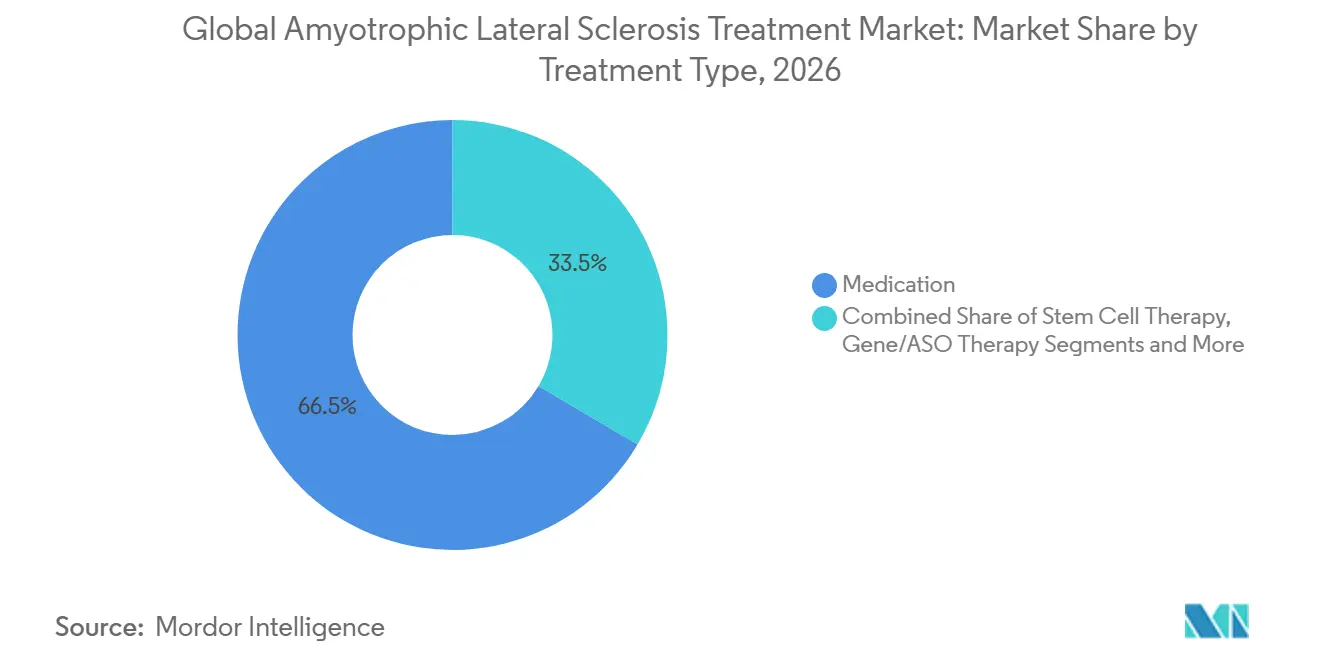
- Nach Behandlungsart hielt die Medikation im Jahr 2026 einen Umsatzanteil von 66,50 %, während die Gen- und ASO-Therapie bis 2032 voraussichtlich mit einer CAGR von 7,55 % wachsen wird.
- Nach Arzneimittelklasse führte Riluzol mit einem Marktanteil von 37,40 % am Markt für Amyotrophe Lateralsklerose Behandlung im Jahr 2026; ASOs verzeichneten die schnellste CAGR von 8,45 % bis 2032.
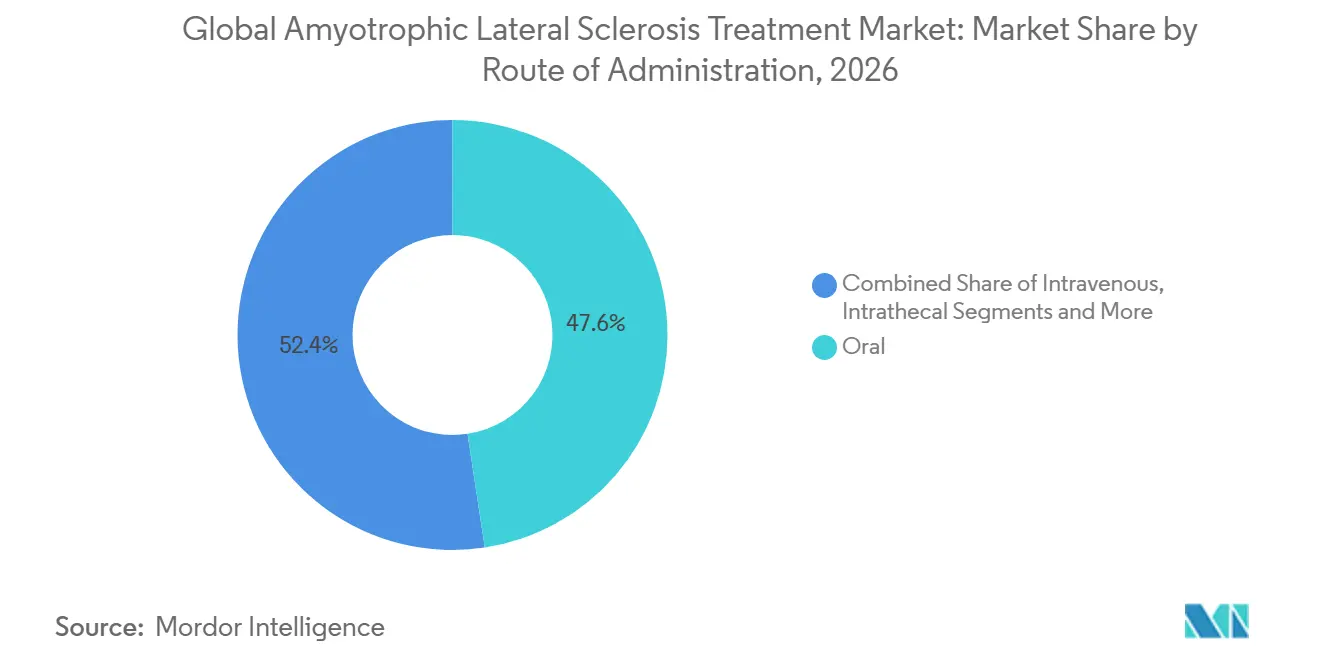
- Nach Verabreichungsweg entfielen auf orale Produkte 47,60 % der Marktgröße für Amyotrophe Lateralsklerose Behandlung im Jahr 2026; die intrathekale Verabreichung wächst mit einer CAGR von 9,62 %.
- Nach Endnutzer dominierten Krankenhäuser mit einem Umsatzanteil von 63,60 % im Jahr 2026, während Fachkliniken die höchste CAGR von 9,28 % bis 2032 verzeichneten.
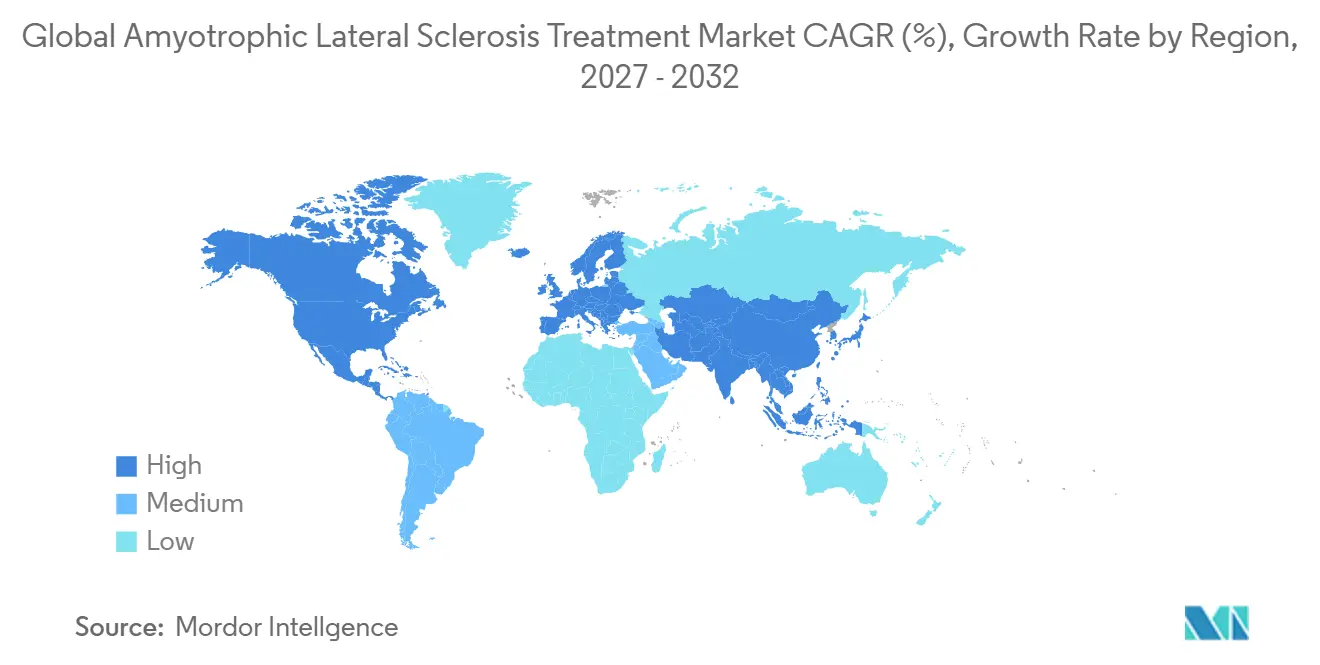
- Nach Geografie erzielte Nordamerika im Jahr 2026 einen Umsatzanteil von 42,05 %; der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 10,98 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Inzidenz und Prävalenz von ALS | +1.20% | Global, mit stärkerer Auswirkung in alternden Bevölkerungen Nordamerikas und Europas | Langfristig (≥ 4 Jahre) |
| Regulatorischer Rückenwind für Orphan- und Arzneimittel für seltene Krankheiten | +0.80% | Nordamerika und EU führend, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Durchbrüche in der Gen- und Antisense-Oligonukleotid-Therapie | +0.60% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Arzneimittelrepurposierung beschleunigt die Pipeline-Diversität | +0.50% | Nordamerika und EU als Kern, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Recht-auf-Versuch- und Regelungen zum erweiterten Zugang fördern die frühe Einführung | +0.40% | Nordamerika führend, selektive EU-Einführung | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Biomarker und Fernüberwachung von Patienten | +0.30% | Global, mit schnellerer Einführung in digital reifen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Inzidenz und Prävalenz von ALS
Epidemiologische Studien verzeichnen eine steigende ALS-Inzidenz, insbesondere in alternden westlichen Bevölkerungen, wo verbesserte neurodiagnostische Instrumente die Diagnoseverzögerung von 16 Monaten auf unter 12 Monate verkürzt haben.[1] Eine frühere Erkennung erweitert das therapeutische Fenster für ASOs, die bei präsymptomatischen Trägern die größte Wirksamkeit zeigen, wodurch die Stückmengen-Nachfrage gesteigert und eine Premiumpreisgestaltung unterstützt wird. Schwellenländer verzeichnen parallele Prävalenzgewinne, da spezialisierte Neurologen und Gentests zunehmend verfügbar werden. Der demografische Anstieg verbindet sich mit dem Schwung der Präzisionsmedizin, um ein nachhaltiges Volumenwachstum im Markt für die Behandlung der Amyotrophen Lateralsklerose zu stärken.
Regulatorischer Rückenwind für Orphan- und Arzneimittel für seltene Krankheiten
Die beschleunigte Zulassung von Tofersen durch die FDA auf der Grundlage von Biomarker-Endpunkten und die Billigung durch die EMA im Jahr 2024 unter dem Status außergewöhnlicher Umstände unterstrichen eine transatlantische Neuausrichtung hin zu beschleunigten, evidenzadaptiven Überprüfungen.[2] Parallele Anreize wie Gebührenbefreiungen, Prioritätsgutscheine und verlängerte Exklusivität ziehen unter anderem Risikokapital an und verkürzen die durchschnittlichen Entwicklungszeiträume um 3–5 Jahre. Gesundheitstechnologiebehörden sind zunehmend aufgeschlossen gegenüber Surrogatendpunkten, was die Erstattungshürden für validierte biomarkergesteuerte Produkte senkt.
Durchbrüche in der Gen- und Antisense-Oligonukleotid-Therapie
Wegweisende Phase-3-Ergebnisse zeigten einen Rückgang des Neurofilament-Leichtketten-Spiegels um 55 % mit einem auf SOD1 ausgerichteten ASO, was eine biomarkergesteuerte Krankheitsmodifikation bestätigt. Die Plattformmodularität beschleunigt nun mutationsspezifische Kandidaten für FUS-ALS und C9orf72-ALS und fördert eine robuste Pipeline. Die Produktionsausbeuten für synthetische Oligonukleotide verbesserten sich seit 2023 um 40 %, was die Herstellungskosten senkt und breitere geografische Markteinführungen ermöglicht. Die für frühe ASOs geschaffene intrathekale Infrastruktur kommt zukünftigen Gentherapien zugute, die auf andere neurodegenerative Erkrankungen abzielen.
KI-gestützte Arzneimittelrepurposierung beschleunigt die Pipeline-Diversität
Maschinelle Lernverfahren, die Multi-Omics- und phänotypische Datensätze auswerten, haben Repurposing-Kandidaten wie FB1006 identifiziert, der innerhalb von 18 Monaten vom rechnerischen Treffer zur Erstverabreichung am Menschen voranschritt. Die computergestützte Optimierung senkt die frühen Forschungs- und Entwicklungsausgaben um bis zu 70 % und diversifiziert den Kandidatenpool um Kombinationsregimes, die auf Entzündungen, mitochondriale Dysfunktion und synaptisches Versagen abzielen. Das Ergebnis ist eine widerstandsfähigere Pipeline, die das Risiko des Scheiterns einzelner Wirkstoffe begrenzt und eine langfristige CAGR-Beschleunigung unterstützt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungskosten und begrenzte Erstattung | -0.90% | Global, mit akuten Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Wirksamkeit aktueller krankheitsmodifizierender Arzneimittel | -0.70% | Global, alle therapeutischen Klassen betreffend | Langfristig (≥ 4 Jahre) |
| Kapazitätsengpässe bei der Herstellung von Biologika und autologen Zellen | -0.50% | Global, mit schwerwiegenden Einschränkungen in der spezialisierten Fertigung | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Sicherheitssignale bei der Langzeitanwendung von Edaravon | -0.40% | Global, mit zunehmender regulatorischer Kontrolle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten und begrenzte Erstattung
Die jährlichen Therapiekosten für zugelassene ASOs übersteigen 450.000 USD, und reale Analysen zeigen, dass die Eigenkosten bei fehlender ergänzender Absicherung 36.000 USD übersteigen.[3] Europäische Kostenträger wenden strenge Kosten-Effektivitäts-Schwellenwerte an, was Markteinführungen um ein bis zwei Erstattungszyklen verzögert. In Ländern mit mittlerem Einkommen übersteigen die Listenpreise das Pro-Kopf-Einkommen und schränken die Einführung erheblich ein. Diese Erschwinglichkeitslücken dämpfen das Gesamtumsatzwachstum trotz robuster klinischer Nachfrage.
Begrenzte Wirksamkeit aktueller krankheitsmodifizierender Arzneimittel
Etablierte Standards, Riluzol und Edaravon, bieten nur bescheidene Überlebensverlängerungen von 2–3 Monaten und funktionelle Vorteile, die je nach Genotyp stark variieren. Jüngste Phase-3-Rückschläge, darunter das Verfehlen primärer Endpunkte durch Reldesemtiv, verstärken die klinische Vorsicht und können die Erstlinieneinführung neuer Marktteilnehmer ohne überzeugende Belege dämpfen. Infolgedessen priorisieren Verschreiber multidisziplinäre Versorgung und unterstützende Maßnahmen, sofern keine offensichtliche Wirksamkeit auf Patientenebene nachgewiesen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Disruption durch Gentherapie gewinnt an FahrtDie Medikation behielt im Jahr 2026 mit 66,50 % die Umsatzführerschaft, was auf etablierte Verschreibungsmuster und eine breite Verfügbarkeit zurückzuführen ist. Gen- und ASO-Therapien hingegen entwickeln sich mit einer CAGR von 7,55 %, die den Abstand bis 2032 verringern wird. Die Marktgröße für Amyotrophe Lateralsklerose Behandlung für genbasierte Modalitäten wird voraussichtlich steigen, da Krankenhausformularausschüsse intrathekale ASO-Protokolle nach konsistenter Biomarkerkorrelation mit verlangsamtem klinischen Rückgang zunehmend befürworten. Kapazitätsengpässe in der autologen Zellherstellung bestehen weiterhin, doch Gen-Editing-Plattformen umgehen viele dieser Einschränkungen und beschleunigen die kommerzielle Skalierung.
Die Stammzelltherapie besetzt eine hochspezialisierte Nische, die durch die Neuronata-R-Zulassung in Südkorea verankert ist, während BrainStorms NurOwn ein spezielles FDA-Protokoll anstrebt. Ihr Fortschritt stärkt das anhaltende Investment, auch wenn Fertigungsskalierungsbeschränkungen die kurzfristigen Volumina begrenzen. Orale Medikamente bleiben das Rückgrat der Symptomkontrolle, doch der Fokus der Kostenträger verlagert sich zunehmend auf hochwertige Therapien, die den Krankheitsverlauf nachweislich verändern, was die Wettbewerbsdynamik in allen Kategorien verschärft.

Nach Arzneimittelklasse:
ASOs fordern die Dominanz von Riluzol herausDer Marktanteil von Riluzol von 37,40 % profitiert von der Durchdringung durch Generika und der vertrauten Handhabung durch Neurologen; ASOs wachsen jedoch jährlich um 8,45 % bis 2032, da genetische Tests bei der Diagnose zur Routine werden. Der Marktanteil für Amyotrophe Lateralsklerose Behandlung von Riluzol wird voraussichtlich sinken, sobald weitere mutationsspezifische ASOs von der Pipeline an das Krankenbett übergehen. Edaravon behält seinen intravenösen Marktanteil, sieht sich jedoch einer Sicherheitsüberwachung hinsichtlich langfristiger hepatischer Ereignisse gegenüber, was einige Kostenträger dazu veranlasst, die Therapiedauer einzuschränken. Kombinationsprodukte, die Neuroprotektion und entzündungshemmende Wirkung integrieren, schreiten in späten Phasen der klinischen Studien voran und signalisieren einen zukünftigen Markt, der aus multimodalen Therapieregimen statt aus Einzelwirkstofftherapien besteht.
Nach Verabreichungsweg:
Intrathekale Einführung beschleunigt sichOrale Therapien machten im Jahr 2026 47,60 % der Umsätze aus, getrieben durch Bequemlichkeit und etablierte Erstattungskodierung. Die intrathekale Verabreichung ist mit einer CAGR von 9,62 % der am schnellsten wachsende Verabreichungsweg, unterstützt durch Krankenhauseinvestitionen in Fluoroskopie-Einheiten und ausgebildete Fachkrankenpfleger. Die dem Markt für Amyotrophe Lateralsklerose Behandlung zugeordnete Marktgröße für intrathekale Produkte wird deutlich steigen, da ASOs der nächsten Generation und Genvektoren einen direkten zerebrospinalen Zugang für eine optimale Bioverfügbarkeit erfordern. Die intravenöse Verabreichung hält über Edaravon-Infusionen einen beträchtlichen Marktanteil, während subkutane Optionen sich in der frühen Entwicklung befinden, um Wirksamkeit und ambulante Praktikabilität in Einklang zu bringen.
Nach Endnutzer:
Fachkliniken fördern multidisziplinäre VersorgungKrankenhäuser kontrollierten im Jahr 2026 63,60 % des Umsatzes, da komplexe Dosierungs- und Überwachungsanforderungen mit stationären Einrichtungen übereinstimmen. Dennoch expandieren spezialisierte ALS-Kliniken jährlich um 6,28 %, da Belege zeigen, dass koordinierte Teamversorgung das Überleben um fast 300 Tage verlängert und Krankenhausaufenthalte um die Hälfte reduziert. Da Kostenträger wertbasierte Verträge bevorzugen, gewinnen multidisziplinäre Zentren an Verhandlungsmacht bei der Aufnahme hochpreisiger ASOs in Formulare. Die Nutzung häuslicher Pflege wächst durch Tele-Neurologie-Plattformen, doch invasive Verabreichungstechniken halten die wertvollsten Verschreibungen an Fachstandorten verankert.
Nach Vertriebskanal:
Digitale Gesundheit fördert die Online-AbgabeKrankenhausapotheken überwachten im Jahr 2026 einen Marktanteil von 56,90 %, doch Online-Kanäle expandieren mit einer CAGR von 9,06 %, da chronisch kranke Patienten Lieferung nach Hause und synchronisierte Nachfüllungen suchen. Spezialisierte digitale Apotheken integrieren Telekonsultation, Unterstützung bei der Vorabgenehmigung und Adhärenzanalysen und erfüllen damit die Anforderungen der Kostenträger an eine intensive Betreuung teurer Biologika. Einzelhandelsketten bleiben für die Nachfüllung von generischem Riluzol relevant, verzeichnen jedoch einen sinkenden Marktanteil, da die Therapiekomplexität zunimmt.
Geografische Analyse
Nordamerikanischer Markt für die Behandlung der Amyotrophen Lateralsklerose
Nordamerika hielt im Jahr 2026 42,05 % des globalen Umsatzes, angetrieben durch die sofortige Medicare-Berechtigung für ALS-Patienten und frühe FDA-Zulassungen, die einen erstmaligen Zugang zu innovativen Behandlungen gewähren. Gesetzgebung wie das ACT for ALS-Programm finanziert eine erweiterte klinische Studieninfrastruktur, und Right-to-Try-Bestimmungen beschleunigen die Nutzung im Rahmen des Compassionate Use. Trotz umfassender Versicherung setzen Deckungsobergrenzen und variable staatliche Zusatzpolicen einkommensabhängige Ungleichheiten beim Therapiezugang frei, insbesondere für ASOs mit Preisen über 400.000 USD.
Europäischer Markt für die Behandlung der Amyotrophen Lateralsklerose
Europa folgt mit ausgereiften Erstattungsnetzwerken und dem koordinierten Zulassungsverfahren der EMA, das 2024 das erste ASO genehmigte. Obwohl die EU-weite Marktzulassung zentralisiert ist, führen länderspezifische Nutzenbewertungen der Gesundheitstechnologie zu Markteinführungsverzögerungen von 6 bis 12 Monaten. Das AMNOG-Rahmenwerk in Deutschland und die NICE-Bewertungen im Vereinigten Königreich führen häufig zu frühen Preis-Mengen-Vereinbarungen, die die kommerziellen Prognosen beeinflussen. In Deutschland, Frankreich und dem Vereinigten Königreich verankerte Forschungskonsortien bilden die Grundlage eines robusten klinischen Studienökosystems, das ausländische Sponsoren anzieht.
Asiatisch-pazifischer Markt für die Behandlung der Amyotrophen Lateralsklerose
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 10,98 % bis 2032, da ein großer ungedeckter Bedarf auf eine rasche Expansion von Neurologiezentren trifft. Japan führt die kommerzielle Nutzung an und nutzt die vertraute Handhabung von Edaravon sowie staatliche Förderung für Neurodegeneration-Forschung und -Entwicklung. Der regulatorische Vorsprung Südkoreas bei der Stammzelltherapie positioniert das Land als Fertigungsexporteur für den regionalen Bedarf. Chinas Volumenopportunität ist enorm, doch die Heterogenität der provinziellen Erstattung und langwierige Arzneimittelpreisverhandlungen verzögern die vollständige Monetarisierung. Australien, Singapur und Indien sind aufstrebende Knotenpunkte in multinationalen Studiennetzwerken und bieten Einschreibungsvolumen und Kosteneffizienz.
Regulatorisches Umfeld
Die regulatorische Aufsicht für ALS-Therapeutika wird durch Rahmenwerke für seltene Erkrankungen und eine zunehmende Bereitschaft geprägt, biomarkergestützte Entwicklungen zu unterstützen. In den Vereinigten Staaten spiegelt sich dieser Wandel in der beschleunigten Zulassung von Tofersen (Qalsody) im Jahr 2023 wider, gefolgt von der europäischen Marktzulassung, die Biogen Netherlands B.V. am 29. Mai 2024 unter außergewöhnlichen Umständen für SOD1-Mutations-ALS erteilt wurde. Sponsoren richten ihre zulassungsrelevanten Pläne häufig an der FDA-Leitlinie für die Industrie zur Entwicklung von ALS-Arzneimitteln aus (zuletzt 2019 aktualisiert), die weiterhin die Auswahl der Endpunkte, das Studiendesign und die Erwartungen an die Sicherheitsüberwachung prägt.
In Europa trat die klinische Prüfleitlinie der EMA für ALS-Arzneimittel (zuletzt 2015 aktualisiert) in einen formellen Überarbeitungsprozess ein, als der CHMP am 16. März 2026 ein Konzeptpapier verabschiedete, um die Leitlinie an aktuelle Methoden und Evidenzansätze anzupassen. Die Region wendet weiterhin strenge Nutzen-Risiko- und Evidenzschwellen an, wie die Bestätigung der EMA vom 27. Juni 2024 zeigt, ihre Empfehlung zur Ablehnung der Marktzulassung für Masitinib (AB Science) aufrechtzuerhalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der ALS-Behandlung reicht von der Entdeckung und translationalen Forschung über die klinische Entwicklung, die spezialisierte Herstellung bis hin zur betreuungsintensiven Distribution über Krankenhäuser, spezialisierte ALS-Zentren und spezialisierte Apotheken. Vorgelagert sind Präzisionsmedizin-Programme auf Gentests und Biomarker-Analytik (zum Beispiel Neurofilament-Leichtketten) angewiesen, um Patienten zu stratifizieren und beschleunigte regulatorische Interaktionen zu unterstützen. Plattformstudien und Programme für erweiterten Zugang liefern zudem Real-World-Daten für die späte Entwicklungsphase, einschließlich des von der FDA genehmigten Expanded Access Program für Spinogenix SPG302 (Mai 2025).
Herstellungs- und Fill-Finish-Kapazitäten für komplexe Modalitäten stellen einen zentralen Engpass dar, der Lizenzierungen und CDMO-Partnerschaften bei Oligonukleotiden und Zelltherapien vorantreibt. Beispiele sind die exklusive weltweite Lizenzvereinbarung von Otsuka Pharmaceuticals mit Ionis Pharmaceuticals (November 2024) zur Herstellung und Vermarktung von Ulefnersen (ION363) für FUS-ALS, die Skalierung der kommerziellen Herstellung von NeuroSense Therapeutics für PrimeC (Mai 2025) sowie deren anschließende Partnerschaft mit Recipharm (September 2025) zur Unterstützung von Formulierungsarbeiten und der kommerziellen Chargenfertigung, sowie die Planung des Technologietransfers und der Herstellungszusammenarbeit von BrainStorm Cell Therapeutics mit Minaris Advanced Therapies für NurOwn in Allendale, New Jersey (Mai 2025). Nachgelagert wird der Zugang durch die Verabreichungskapazitäten spezialisierter Kliniken, die vorherige Genehmigung durch Kostenträger sowie die Einhaltung von Kühlketten- und Betäubungsmittelvorschriften bei der Logistik geprägt, sofern zutreffend.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei die fünf größten Unternehmen rund 45 % des Umsatzes im Jahr 2026 kontrollieren. Biogen und Ionis Pharmaceuticals führen gemeinsam das ASO-Feld an, gestützt auf validierte klinische Daten und proprietäre Chemieplattformen. Mitsubishi Tanabe sichert sich den intravenösen Marktanteil über Edaravon, während Eisai mit oralem Riluzol und ergänzenden Pipeline-Assets eine inländische japanische Position hält. Strategische Allianzen dominieren die Wachstumsstrategie: Eli Lillys Akquisition des UNC13A-Programms von QurAlis für 45 Millionen USD im Jahr 2024 veranschaulicht die Beschaffung risikoreduzierter Assets durch große Pharmaunternehmen.
Die Technologieadoption konzentriert sich auf Begleitdiagnostik und Fernüberwachung. Gerätehersteller, die intrathekale Verabreichungssysteme liefern, haben Kreuzlizenzierungsvereinbarungen mit Gentherapieentwicklern geschlossen und damit vertikal integrierte Versorgungspakete geschaffen, die Krankenhauseinkaufsentscheidungen vereinfachen. KI-gesteuerte Start-ups nutzen cloudbasierte Entdeckungsplattformen, um multizielgerichtete niedermolekulare Verbindungen zu identifizieren, was die Eintrittsbarrieren senkt und eine Pipeline von Herausforderern fördert, deren Kostenstrukturen etablierte Marktteilnehmer unterbieten.
Die Fertigungskapazität bleibt ein wettbewerbsentscheidender Faktor. Unternehmen mit eigenen Oligonukleotidlinien erfüllen Skalierungsanforderungen schneller als solche, die auf Vertragspartner angewiesen sind, und sichern so Markteinführungszeitpläne. Umgekehrt müssen Entwickler autologer Zelltherapien zusätzliche virale Vektorkapazitäten sichern oder riskieren Versorgungsunterbrechungen, die den kommerziellen Rollout behindern. Als Reaktion darauf haben mehrere etablierte Unternehmen Kapitalpläne für 2025 bis 2026 für cGMP-Einheiten angekündigt, die den globalen ASO-Ausstoß in etwa verdoppeln werden.
Branchenführer im Bereich Amyotrophe Lateralsklerose Behandlung
-
Mitsubishi Tanabe Pharma Corporation
-
CORESTEM, Inc
-
BrainStorm Cell Limited
-
Amylyx Pharmaceuticals Inc.
-
Biogen
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung der Amyotrophen Lateralsklerose Unternehmen in diesem Bericht
- Mitsubishi Tanabe Pharma
- Amylyx Pharmaceuticals
- Sun Pharmaceuticals Industries
- Biogen
- Ionis Pharmaceuticals
- BrainStorm Cell Therapeutics Inc.
- CORESTEM Inc.
- AB Science SA
- Boehringer Ingelheim
- Annexon Biosciences Inc.
- CRISPR Therapeutics AG
- Biohaven Ltd.
- Cytokinetics
- QurAlis Corporation
- MediciNova Inc.
- Takeda Pharmaceuticals
- Neuvivo Inc.
- Acorda Therapeutics
- Cyclerion Therapeutics Inc.
- ALS Biopharma LLC
Lesen Sie die Analyse der Behandlung der Amyotrophen Lateralsklerose-Unternehmen
Marktchancen und Zukunftsaussichten
Weiße Flecken in der ALS-Behandlung konzentrieren sich weiterhin auf skalierbare Optionen für die breitere Population sporadischer ALS-Fälle, neben einer tieferen Durchdringung der Präzisionsmedizin für definierte genetische Subtypen. Klinische Ergebnisse, die multitarget- und biomarkergestützte Programme unterstützen, erweitern das Spektrum der Wirkmechanismen über die klassische Neuroprotektion hinaus: NeuroSense Therapeutics berichtete über Phase-2b-PARADIGM-Ergebnisse für PrimeC mit biologischer Aktivität im Zusammenhang mit TDP-43 und klinischen Ergebnissen (öffentlich hervorgehoben im März 2026 und Juni 2026), was auf einen Weg für nicht mutationsspezifische Therapieschemata hinweist, die sich in etablierte neurologische Arbeitsabläufe einfügen können.
Nukleinsäure-Therapeutika der nächsten Generation erweitern zudem das Wettbewerbsfeld bei SOD1-ALS über ASOs hinaus und schaffen Raum für neue Akteure in den Bereichen Verabreichung, Herstellung und Companion-Diagnostik. Im Juli 2026 veröffentlichte Nature Medicine Phase-1-Daten zu Ractigen Therapeutics RAG-17 (intrathekale siRNA für SOD1-ALS), die erhebliche Reduktionen des SOD1 im Liquor neben Reduktionen des Plasma-NfL zeigten, was den praktischen Wert biomarkerbasierter Entwicklungsstrategien und spezialisierter intrathekaler Verabreichungsinfrastruktur untermauert. Parallele Fortschritte in der Vektortechnik, die 2026 berichtet wurden (zum Beispiel AAV9-microRNA-Ansätze in präklinischen Modellen), unterstreichen den Bedarf an Kapazitäten für virale Vektoren, Analytik und langfristiger Sicherheitsüberwachung, während Programme wie die HEALEY ALS Platform Trial (mit im Juli 2026 gemeldetem Abschluss der Rekrutierung für das NUZ-001-Regime I) weiterhin adaptive, mehrarmige Entwicklungswege normalisieren, die Zeit und Kosten pro Wirkstoff für Sponsoren reduzieren.
Neueste Industrielle Entwicklungen in Markt für die Behandlung der Amyotrophen Lateralsklerose
- Mai 2026: BrainStorm Cell Therapeutics gab ein Unternehmensupdate heraus, in dem die Vorbereitungen für die Phase-3b-ENDURANCE-Studie (NCT06973629) zu NurOwn bei ALS dargelegt wurden, einschließlich der Fortschritte bei der Aktivierung von Studienzentren. Das Update signalisiert weiterhin Investitionen in die betriebliche Einsatzbereitschaft, einen zentralen Engpassfaktor für betreuungsintensive regenerative Medizinprogramme, die auf eine konsistente Herstellung und Standortabwicklung angewiesen sind.
- Dezember 2025: CorestemChemon berichtete über Fortschritte bei der Kommerzialisierung von Neuronata-R in Südkorea und hob eine klinisch definierte Strategie für eine Untergruppe langsam progredienter Patienten hervor, zusammen mit Plänen für ein tieferes regulatorisches Engagement in den USA über seine US-Präsenz in North Carolina. Dieser Schritt bringt die Entwicklung von Stammzelltherapien mit den Präferenzen von Regulierungsbehörden und Kostenträgern für eine klarere Identifizierung von Respondern in Einklang und stärkt die grenzüberschreitenden Kommerzialisierungsfähigkeiten.
- November 2024: Otsuka Pharmaceutical schloss eine exklusive weltweite Lizenzvereinbarung mit Ionis Pharmaceuticals für Ulefnersen (ION363) für FUS-ALS, die Herstellung und Vermarktung umfasst. Diese Struktur erweitert den Weg zur globalen Versorgung und Markteinführung für ein mutationsspezifisches Oligonukleotid-Programm, während die Verantwortung für Skalierung und Kommerzialisierung auf eine größere kommerzielle Organisation verlagert wird.
Markt für die Behandlung der Amyotrophen Lateralsklerose Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Therapien zur Behandlung der Amyotrophen Lateralsklerose, einschließlich medikamentöser Versorgung und anderer klinischer Interventionen zur Symptomkontrolle und Krankheitsbehandlung in den wichtigsten Regionen.
Ausschlüsse aus dem Umfang: Benachbarte neuromuskuläre Erkrankungen und nicht-ALS-neurodegenerative Indikationen sind ausgeschlossen, auch wenn dieselben Produkte Off-Label verschrieben werden.
Segmentierungsübersicht
- Nach Behandlungsart
- Medikamente
- Stammzelltherapie
- Gen- / ASO-Therapie
- Sonstiges
- Nach Arzneimittelklasse
- Riluzol
- Edaravon
- Antisense-Oligonukleotide
- Kombination / Multizielgerichtet
- Symptomatische Modulatoren
- Nach Verabreichungsweg
- Oral
- Intravenös
- Intrathekal
- Subkutan
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken / ALS-Zentren
- Häusliche Pflegeeinrichtungen
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit begann mit dem Aufbau eines klaren Krankheits- und Behandlungsrahmens und der Abbildung, wie Patienten von der Diagnose zur behandelten Versorgung gelangen. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie WHO-Gesundheitsstatistiken, CDC-Gesundheitsdaten, von NIH und PubMed indexierte, begutachtete Fachliteratur, FDA-Arzneimittelkennzeichnungen und Zulassungshistorie sowie OECD-Gesundheitssystemindikatoren, um Prävalenzspannen und Versorgungseinstellungsmuster zu verankern.
Anschließend sammelten wir Preis- und Zugangssignale aus Quellen wie nationalen Erstattungsplänen, sofern verfügbar, staatlichen Arzneimittelpreisoffenlegungen und regulatorischen Sicherheitsmitteilungen, und überprüften Adoptionsnarrative anhand von Unternehmenseinreichungen, Investorenpräsentationen, Verbandswebsites und vertrauenswürdiger Presse. Parallel dazu wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine umfangreiche Patentdatenbank genutzt, um die Produktpositionierung und den Zeitpunkt von Pipeline-Ereignissen zu bestätigen, die die Nachfrage verschieben könnten. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend, da auch andere öffentliche Dokumente für die Datenerhebung, Querprüfung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich auf die Validierung der Treiber des behandelten Volumens und der Verschiebung der Therapiewahl nach Krankheitsstadium und Versorgungseinstellung. Wir sprachen mit Neurologen, Stakeholdern aus Krankenhaus- und Fachapotheken, Kostenträger- und Erstattungsexperten sowie Branchenteilnehmern aus dem asiatisch-pazifischen Raum, EMEA und Amerika, um Annahmen zu Akzeptanz, Abbruch und typischer Therapiesequenzierung zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte (CXOs): 14 % | Asiatisch-pazifischer Raum: 45 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 32 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Nachfragepool, der aus der diagnostizierten ALS-Prävalenz, dem behandelten Anteil und den Therapienutzungsraten nach Versorgungseinstellung aufgebaut wird. Anschließend übersetzen wir die Behandlungsvolumina in Werte unter Verwendung typischer annualisierter Therapiekosten und der Mischung nach Behandlungsart. Um die Gesamtsummen realistisch zu halten, bestätigen wir mit selektiven Bottom-up-Prüfungen, wie z. B. Preispunkten auf Länderebene multipliziert mit geschätzten behandelten Volumina, sowie Kanaldiskussionen zur Verschreibungsmischung in Krankenhaus- und Facheinrichtungen.
Zu den Modelleingaben gehören diagnostizierte Prävalenztrends, Behandlungsdurchdringung nach Stadium, Wechsel- und Abbruchverhalten, die Aufteilung von Krankenhaus- versus Heimversorgungsmanagement sowie erwartete Preisbewegungen nach Kennzeichnungs- oder Erstattungsänderungen. Wo einige Länder keine vollständigen Preis- oder Zugangsdaten offenlegen, füllen wir Lücken mit Proxy-Märkten mit ähnlichen Erstattungsstrukturen und bestätigen dann mit primären Eingaben und Sensitivitätsbändern.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Pipeline-Timing, Zugangsentscheidungen und Therapiemixverschiebungen berücksichtigt werden können, ohne begrenzte historische Reihen zu überanpassen. Der Basisfall orientiert sich an der häufigsten Expertenmeinung zur Akzeptanzgeschwindigkeit und -persistenz, und wir führen Stresstests mit langsameren Zugangs- und schnelleren Adoptionsszenarien durch.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale geprüft, einschließlich epidemiologischer Spannen, veröffentlichter Behandlungsrichtlinien und beobachteter Zugangsmeilensteine, bevor die endgültigen Zahlen freigegeben werden. Wenn ein Ausreißer auftritt, überprüfen wir Annahmen, kontrollieren Preisumrechnungen erneut und führen Nachfolgegespräche mit primären Quellen für das spezifische Land oder die Therapieklasse durch, die die Abweichung verursacht hat.
Eine mehrstufige interne Überprüfung wird abgeschlossen, damit Logik, Eingaben und Berechnungen von Ländersummen bis hin zu regionalen Zusammenfassungen konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie wichtigen Zulassungen, Rücknahmen oder Erstattungsänderungen. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Amyotrophe Lateralsklerose Behandlung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für die ALS-Behandlung können weit auseinanderliegen, da die zugrunde liegende Anzahl behandelter Patienten und der Therapiekorb nicht immer auf dieselbe Weise definiert werden. Unterschiede treten auch auf, wenn Unternehmen unterschiedliche Basisjahre, Währungszeitpunkte und Annahmen zur Adoptionsgeschwindigkeit neuer Therapien verwenden.
Unterstützende Atemversorgungsgeräte und Langzeitbeatmungsleistungen liegen außerhalb des Umfangs von Mordor Intelligence, was die Größenbestimmung auf ALS-Therapieumsätze statt auf breitere Krankheitsmanagementausgaben fokussiert hält.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,95 Milliarden USD (2025) | |
| Fachzeitschrift A | 0,79 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen konservativen behandelten Patientenanteil und scheint Preisniveaus flacher zu halten, ohne Therapiemixverbesserungen in Fachkanälen vollständig widerzuspiegeln. |
| Branchenverleger B | 0,73 Milliarden USD (2025) | Hält den Therapiekorb enger, indem der Schwerpunkt auf dem Umsatz mit Altmedikamenten und einer begrenzten geografischen Abdeckung liegt, was eine neuere Akzeptanz und Erstattungsausweitung außerhalb der Kernmärkte unterschätzen kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als Behandlungsumsatz gezählt wird, wie der behandelte Anteil aus der Prävalenz aufgebaut wird und wie Preise umgerechnet und aktualisiert werden. Durch die Rückbindung der Gesamtsummen an diagnostizierte und behandelte Kohorten und die erneute Überprüfung von Mixverschiebungen während der jährlichen Aktualisierung bleibt das Ergebnis von Jahr zu Jahr transparent und wiederholbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für die Behandlung der Amyotrophen Lateralsklerose?
Die Größe des globalen Marktes für die Behandlung der Amyotrophen Lateralsklerose wird voraussichtlich im Jahr 2026 1,00 Milliarden USD erreichen und mit einer CAGR von 6,76 % auf 1,47 Milliarden USD bis 2032 wachsen.
Wie groß ist der aktuelle globale Markt für die Behandlung der Amyotrophen Lateralsklerose?
Im Jahr 2027 soll die globale Marktgröße für Amyotrophe Lateralsklerose Behandlung 1,06 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im globalen Markt für die Behandlung der Amyotrophen Lateralsklerose?
Mitsubishi Tanabe Pharma Corporation, CORESTEM, Inc, BrainStorm Cell Limited, Amylyx Pharmaceuticals Inc. und Biogen sind die wichtigsten Unternehmen, die im globalen Markt für die Behandlung der Amyotrophen Lateralsklerose tätig sind.
Welche Region wächst am schnellsten im globalen Markt für die Behandlung der Amyotrophen Lateralsklerose?
Der asiatisch-pazifische Raum wird voraussichtlich im Prognosezeitraum (2027–2032) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am globalen Markt für die Behandlung der Amyotrophen Lateralsklerose?
Im Jahr 2026 entfällt auf Nordamerika der größte Marktanteil am globalen Markt für Amyotrophe Lateralsklerose Behandlung.
Welche Jahre deckt dieser globale Markt für die Behandlung der Amyotrophen Lateralsklerose ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des globalen Markts für die Behandlung der Amyotrophen Lateralsklerose auf 0,95 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des globalen Markts für die Behandlung der Amyotrophen Lateralsklerose für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße des globalen Markts für die Behandlung der Amyotrophen Lateralsklerose für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.