
Marktgröße und Marktanteil für Therapeutika des zentralen Nervensystems
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 143.32 Milliarden US-Dollar |
| Marktgröße (2031) | 197.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Therapeutika des zentralen Nervensystems durch Mordor Intelligence
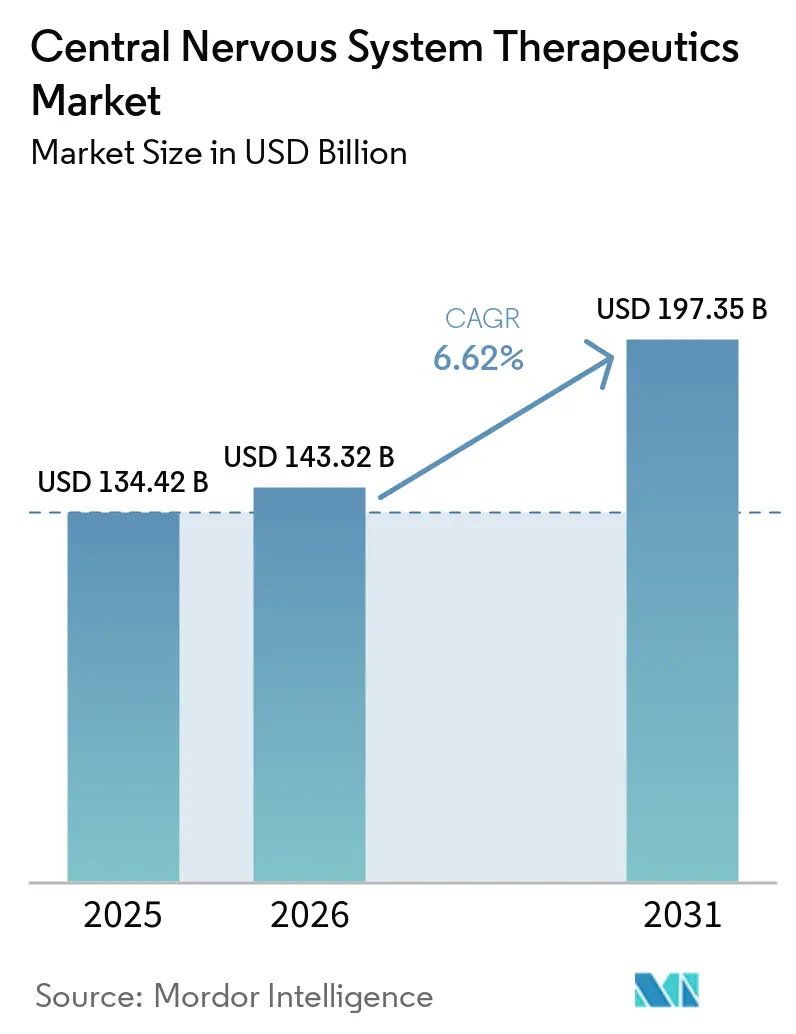
Die Marktgröße für Therapeutika des zentralen Nervensystems wird im Jahr 2026 auf USD 143,32 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 134,42 Milliarden, mit Projektionen für 2031 von USD 197,35 Milliarden, was einem Wachstum von 6,62 % CAGR über den Zeitraum 2026–2031 entspricht. Bahnbrechende Zulassungen wie KarXT für Schizophrenie und Donanemab für die Alzheimer-Krankheit markieren eine entscheidende Verlagerung von der symptomatischen Kontrolle hin zur Präzisionsmedizin, die kausale Neurobiologie adressiert. Zunehmende Kostenträgerunterstützung für krankheitsmodifizierende Behandlungsregime, eine ausgeweitete biomarkergestützte Diagnostik und KI-gestütztes Studiendesign verstärken gemeinsam den Expansionspfad. Die Wettbewerbsdynamik wird durch wertintensive Akquisitionen zur Sicherung differenzierter Wirkstoffe gesteigert, auch wenn der Generikaabbau die Margen reifer Produktportfolios unter Druck setzt. Die resultierende Wettbewerbslandschaft belohnt Unternehmen, die robuste klinische Evidenz mit wertbasierten Propositions in der Praxis verbinden können.
Wichtigste Erkenntnisse des Berichts
- Nach therapeutischer Klasse führten Antidepressiva im Jahr 2025 mit einem Umsatzanteil von 25,12 %; krankheitsmodifizierende Therapien werden voraussichtlich bis 2031 mit einer CAGR von 6,83 % wachsen.
- Nach Erkrankung entfiel im Jahr 2025 auf Depression ein Anteil von 27,55 % am Marktanteil für Therapeutika des zentralen Nervensystems, während die Alzheimer-Krankheit bis 2031 mit einer CAGR von 7,05 % wachsen soll.
- Nach Arzneimitteltyp hielten niedermolekulare Verbindungen im Jahr 2025 einen Anteil von 70,62 % an der Marktgröße für Therapeutika des zentralen Nervensystems; Biologika werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 7,52 % wachsen.
- Nach Verabreichungsweg hielten orale Darreichungsformen im Jahr 2025 82,11 % der Marktgröße für Therapeutika des zentralen Nervensystems, während alternative Verabreichungswege bis 2031 mit einer CAGR von 7,28 % voranschreiten.
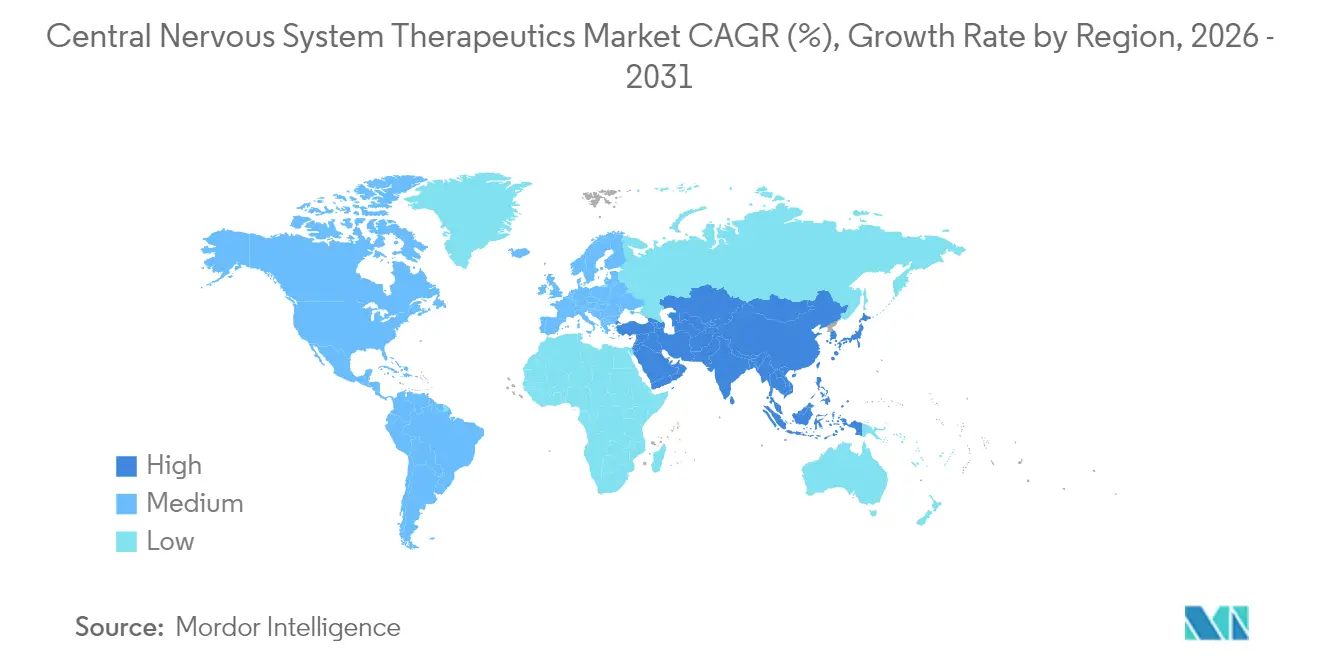
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 45,01 % am Marktanteil für Therapeutika des zentralen Nervensystems, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 7,78 % expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und steigende Prävalenz von ZNS-Erkrankungen | +1.0% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Generikadurchdringung nach Patentablauf | +0.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Günstige Kostenerstattung für bahnbrechende ZNS-Medikamente | +0.7% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verbessertes Neuroimaging und biomarkerbasierte Diagnostik | +0.5% | Nordamerika und EU als Kernregionen, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Klinische Erfolge der psychedelisch-gestützten Therapie | +0.5% | Regulierungsrahmen in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Risikokapitalfinanzierung in ZNS-fokussierte digitale Zwillinge | +0.4% | Global, konzentriert in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und steigende Prävalenz von ZNS-Erkrankungen
Neurologische Erkrankungen betrafen im Jahr 2024 3,4 Milliarden Menschen und machten sie damit zur weltweit führenden Ursache für behinderungsbereinigte Lebensjahre. Die Inzidenz beschleunigt sich jenseits des 65. Lebensjahres und treibt eine nachhaltige Nachfrage nach Therapeutika des zentralen Nervensystems. Die jährlichen Pflegekosten für kognitive Beeinträchtigungen erreichten in entwickelten Volkswirtschaften USD 1,1 Billionen, was Kostenträger dazu veranlasst, Interventionen zu befürworten, die eine Institutionalisierung verzögern. Eine frühzeitige Diagnose in Verbindung mit krankheitsmodifizierenden Medikamenten wird daher von Versicherern als fiskalisch sinnvoll angesehen. Da die demografische Alterung über den Prognosehorizont irreversibel ist, bleibt dieser Nachfragevektor der dauerhafteste Wachstumskatalysator für den Markt für Therapeutika des zentralen Nervensystems.
Wachsende Generikadurchdringung nach Patentablauf
Lyrica-Generika eroberten innerhalb von 18 Monaten nach dem Verlust der US-Exklusivität 85 % des Verschreibungsvolumens und veranschaulichen damit, wie schnell der Preisverfall Blockbuster-ZNS-Marken trifft. Günstigere Optionen erweitern den Patientenzugang in Schwellenländern, erhöhen die Zahl behandelter Patienten und festigen den Markt für Therapeutika des zentralen Nervensystems als zentrale Ausgabenposition für öffentliche Kostenträger. Gleichzeitig beschleunigen Originatoren die Entwicklung von Wirkstoffen der nächsten Generation und neuartigen Verabreichungsmodalitäten, die Premiumpreise erzielen und Substitutionen widerstehen, wodurch die Innovationszyklen aktiv bleiben.
Günstige Kostenerstattung für bahnbrechende ZNS-Medikamente
Der FDA-Pathway „Total Care for Exceptional Therapies” verkürzt die Zulassungszeiten für hochwertige ZNS-Medikamente um 40 %. Die Medicare-Kostenübernahme für Lecanemab trotz bescheidenen Nutzens signalisiert die Bereitschaft, krankheitsmodifizierende Wirkstoffe mit klarem gesellschaftlichem Nutzen zu erstatten. Wertbasierte Verträge, die Zahlungen an funktionale Ergebnisse knüpfen, breiten sich auf private Versicherungen und asiatische Märkte aus, verbessern die Erlösprediktabilität für Innovatoren und stärken das Vertrauen in den Markt für Therapeutika des zentralen Nervensystems.
Verbessertes Neuroimaging und biomarkerbasierte Diagnostik
Blutbasierte Tests erreichen mittlerweile eine Genauigkeit von 90 % bei der Diagnose der Alzheimer-Krankheit und ermöglichen so eine frühere therapeutische Intervention. PET-Bildgebung von Tau-Proteinen und Neuroinflammation liefert objektive Endpunkte, die Studiengrößen reduzieren und die statistische Aussagekraft stärken. Regulierungsbehörden akzeptieren zunehmend Biomarker-Daten des zentralen Nervensystems anstelle von langfristigen klinischen Ergebnissen, was die Entwicklungskosten senkt. Die Integration von KI mit multimodaler Bildgebung schafft Vorhersagemodelle, die Patienten optimalen Therapien zuordnen und die Erfolgsquoten für Pipeline-Programme im Markt für Therapeutika des zentralen Nervensystems steigern.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe klinische Versagensquoten in der Neurologie | -0.9% | Global, mit besonderer Auswirkung auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Generikaabbau bei Blockbustern (z. B. Lyrica) | -0.7% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an die Sicherheitskennzeichnung von ZNS-Arzneimitteln | -0.5% | Globale Regulierungsrahmen | Mittelfristig (2–4 Jahre) |
| Lieferkettenknappheit bei spezialisierten Hilfsstoffen | -0.3% | Global, konzentriert in der asiatisch-pazifischen Fertigung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe klinische Versagensquoten in der Neurologie
Eine Abbruchrate von 92 % betrifft neurologische Pipelines – die schlechteste unter allen therapeutischen Bereichen. Komplexe Pathophysiologie, Hürden hinsichtlich der Blut-Hirn-Schranken-Permeabilität und heterogene Patientenpräsentationen verhindern die Übertragung präklinischer Signale. Hochkarätige Rückschläge wie Emraclidin und Dalzanemdor unterstreichen das anhaltende Risiko. Kapitalintensive Studien schrecken kleinere Unternehmen ab und fördern die Konsolidierung, da finanzstarke Pharmaunternehmen notleidende Wirkstoffe akquirieren, doch die Gesamtinnovationsgeschwindigkeit leidet darunter und dämpft den Wachstumsausblick für den Markt für Therapeutika des zentralen Nervensystems.
Strenge Anforderungen an die Sicherheitskennzeichnung von ZNS-Arzneimitteln
Sechzig Prozent der neu zugelassenen neurologischen Medikamente kommen unter der FDA-Risikoabschätzungs- und Minderungsstrategie auf den Markt. Die EMA schreibt eine erweiterte neuropsychiatrische Überwachung vor, was die Entwicklungszeiten um bis zu 18 Monate verlängert. Zusätzliche Datenerhebungen erhöhen die Studienbudgets und belasten kleinere Entwickler unverhältnismäßig stark. Obwohl für den Patientenschutz unerlässlich, erhöhen die verschärfte Überwachung die Eintrittsbarrieren und verlängert die Amortisationszeiträume, was die kurzfristige Begeisterung im Markt für Therapeutika des zentralen Nervensystems dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach therapeutischer Klasse:
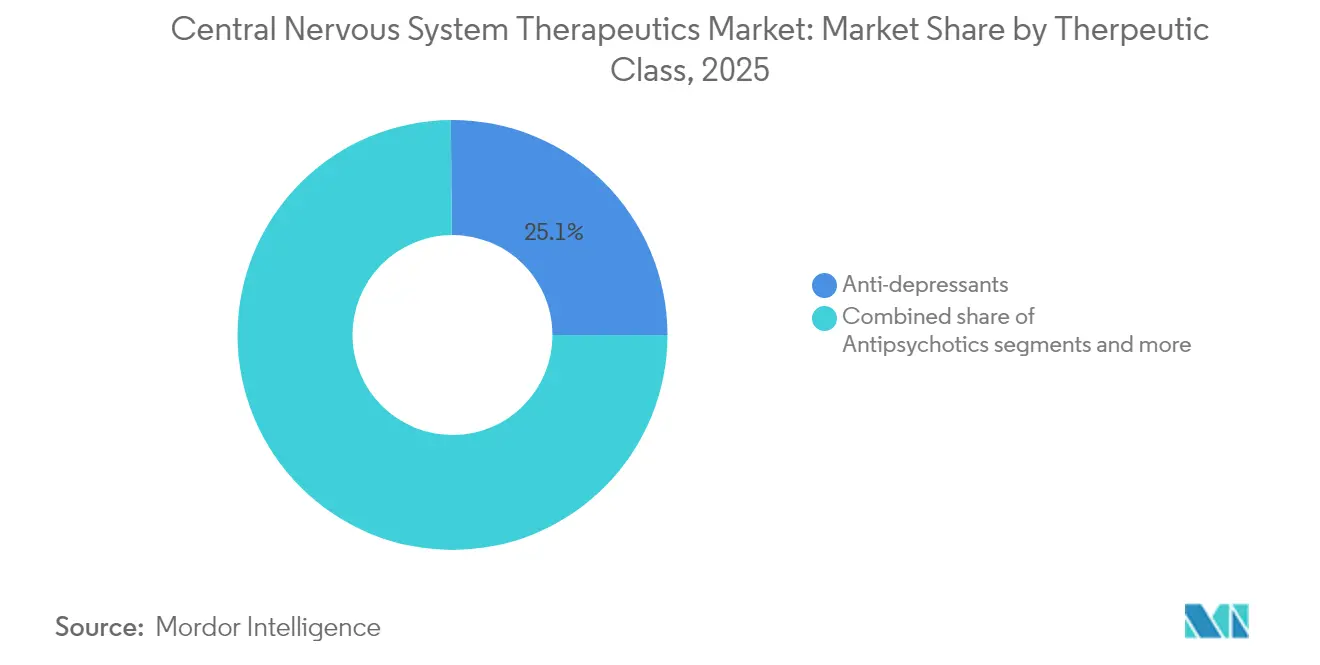
Krankheitsmodifizierende Therapien skalieren raschDie krankheitsmodifizierende Gruppe ist auf dem Weg, mit einer CAGR von 6,83 % zu wachsen und damit alle anderen Kategorien innerhalb des Marktes für Therapeutika des zentralen Nervensystems zu übertreffen. Antidepressiva bleiben mit einem Anteil von 25,12 % im Jahr 2025 der Volumenführer, gestützt durch weitverbreitetes Verschreiben in der Primärversorgung. Das Investoreninteresse hat sich jedoch in Richtung Wirkstoffe verlagert, die den Krankheitsverlauf verändern, exemplifiziert durch die USD 14 Milliarden-Ausgabe von Bristol Myers Squibb für KarXT. Diese Transaktionen lenken Kapital in regenerative Pathways, Immunmodulation und synaptische Reparaturplattformen.
Antipsychotika erhalten nach KarXT neuen Schwung, während Antiepileptika einem starken Generikadruck ausgesetzt sind. Analgetika leiden unter Margendruck, doch spezialisierte Migräne-Biologika behalten ihre Preissetzungsstärke. Neurodegeneration-Wirkstoffe erzielen trotz bescheidener Wirksamkeit Premiumbewertungen, da jede Verzögerung des Fortschreitens erhebliche gesellschaftliche Einsparungen bedeutet. Eine Konvergenz zeichnet sich ab, da Unternehmen Kombinationsregime testen, die symptomatische Linderung mit Krankheitsmodifikation verbinden und historische therapeutische Grenzen innerhalb des Marktes für Therapeutika des zentralen Nervensystems verwischen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtserwerb verfügbar


Nach Erkrankungen:
Die Alzheimer-Krankheit gibt das Wachstumstempo vorDepressionen hielten 27,55 % der Umsätze im Jahr 2025, doch die Alzheimer-Krankheit wird voraussichtlich die schnellste CAGR von 7,05 % unter allen Indikationen verzeichnen. Die Kostenerstattung von Lecanemab und Pipeline-Wirkstoffen wie Donanemab schafft ein milliardenschweres adressierbares Segment, das bisher unerschlossen war. Indikationen im Bereich psychische Gesundheit profitieren ebenfalls von digitalen Therapeutika, die die Reichweite über traditionelle klinische Umgebungen hinaus erweitern.
Neurovaskuläre Erkrankungen und seltene Epilepsien bleiben unterversorgte Nischen, die Orphan-Drug-Preissetzungsmacht bieten. Infektionsbedingte neurologische Folgeerkrankungen und onkologische Überschneidungstherapien weiten sich langsam aus, unterstützt durch intensivierte Forschung zu latenten viralen Auswirkungen auf das ZNS. Diese vielfältigen krankheitsspezifischen Dynamiken stärken multimodale Portfoliostrategien innerhalb des Marktes für Therapeutika des zentralen Nervensystems.
Nach Arzneimitteltyp:
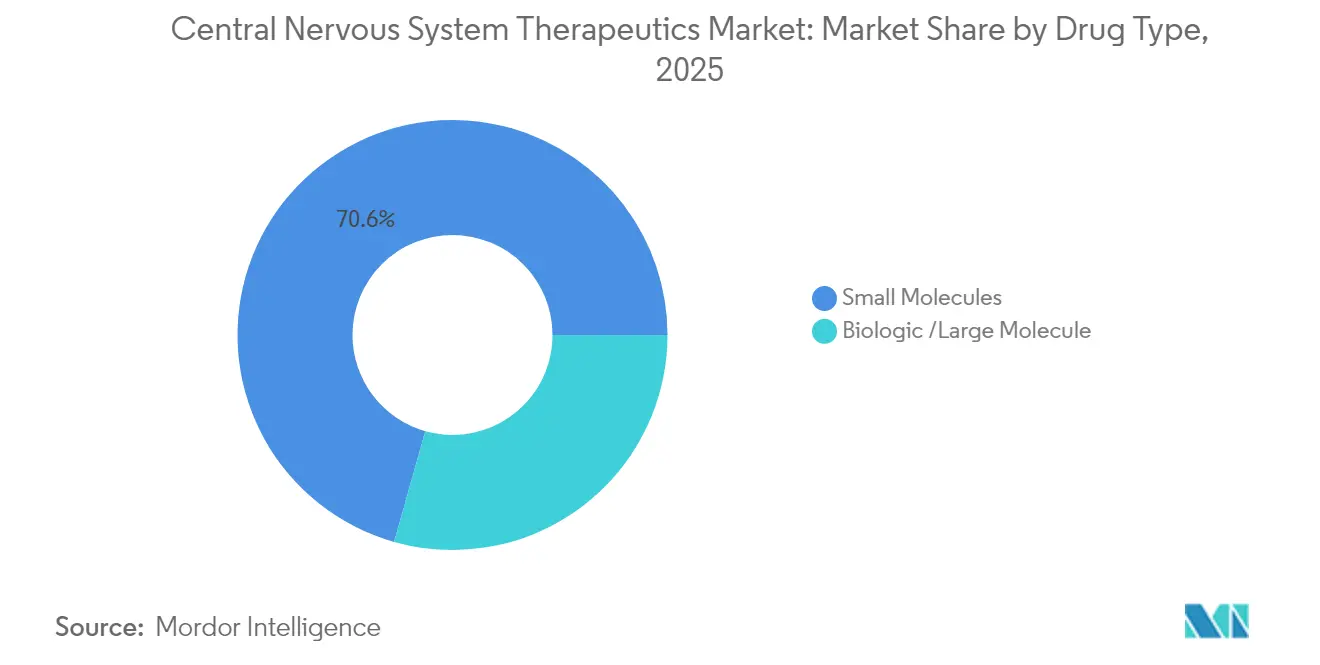
Biologika und Gentherapien gewinnen an TempoNiedermolekulare Verbindungen hielten 70,62 % der Umsätze im Jahr 2025, doch Biologika verzeichnen dank wachsender Akzeptanz monoklonaler Antikörper und Gentherapien eine CAGR von 7,52 %. FDA-Zulassungen für SOD1-ALS und AADC-Defizienz bestätigen die Machbarkeit genetischer Interventionen in der Neurologie. Antikörper-Wirkstoff-Konjugate und gezielte Abbauverbindungen verbinden biologische Präzision mit der Praktikabilität niedermolekularer Verbindungen und diversifizieren die Werkzeugkästen für Innovatoren.
Investoren belohnen Plattformen, die die Blut-Hirn-Schranke überwinden, wie etwa rezeptorvermittelte Transzytosevektoren. Gleichzeitig verlagert sich die niedermolekulare Forschung hin zu stark hirngängigen Chemikalien und allosterischen Modulatoren. Diese komplementäre Entwicklung unterstützt ein ausgewogenes Wachstum über alle Modalitäten hinweg im Markt für Therapeutika des zentralen Nervensystems.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtserwerb verfügbar
Nach Verabreichungsweg:
Alternativen zur oralen Einnahme gewinnen an BodenOrale Darreichungsformen hielten im Jahr 2025 einen Anteil von 82,11 %, begünstigt durch Anwenderfreundlichkeit und Vertrautheit in der Lieferkette. Langwirksame Injektabilia und intranasale Sprays verzeichnen jedoch eine CAGR von 7,28 %, da sie die Therapietreue verbessern und eine schnelle Symptomkontrolle ermöglichen. Transdermale und implantierbare Systeme versprechen stabile Plasmaspiegel mit weniger systemischen Wirkungen und schaffen einen klinischen Mehrwert, der die höheren Kosten aufwiegt.
Aufkommende intrathekale und intraventrikuläre Systeme ermöglichen eine gezielte Wirkstoffapplikation bei spinalen oder intrakraniellen Pathologien. Digitale Gerät-Wirkstoff-Hybride, die die Dosierung automatisch auf der Grundlage von Biomarker-Rückmeldungen anpassen, befinden sich in klinischen Studien und eröffnen eine Zukunft, in der der Verabreichungsweg personalisiert statt festgelegt ist, was den Markt für Therapeutika des zentralen Nervensystems weiter bereichert.
Geografische Analyse
Markt für Therapeutika des zentralen Nervensystems in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 45,01 % des Umsatzes, gestützt durch die Ausweitung der Medicare-Abdeckung und eine dichte klinische Prüfungsinfrastruktur. Die Vereinigten Staaten führen mit ausgereiften Kostenträgersystemen, die wertbasierte Verträge einsetzen, während Kanada durch die Universalversorgung eine stabile Nachfrage gewährleistet. Mexiko entwickelt sich auf der Grundlage einer wachsenden Versicherungsdurchdringung der Mittelschicht. Preisdruck durch die Verbreitung von Generika und die Konsolidierung auf der Käuferseite dämpfen den Umsatz pro Patient, werden jedoch durch die Preisprämien innovativer Markteinführungen ausgeglichen, was die Führungsposition im Markt für Therapeutika des zentralen Nervensystems sichert.
Markt für Therapeutika des zentralen Nervensystems im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor der Branche mit einer prognostizierten CAGR von 7,78 %, angetrieben durch die regulatorische Liberalisierung in China, beschleunigte Zulassungsverfahren in Japan und wachsende Zugangsprogramme in Indien. Die rasche Urbanisierung korreliert mit einer höheren Inzidenz von Stimmungs- und Angststörungen und erschließt Volumen. Japan und Südkorea bilden das Rückgrat regionaler klinischer Studien, während südostasiatische Länder erschwingliche Generika importieren, um die Versorgungsabdeckung zu erweitern. Die staatliche Anerkennung der Belastung durch neurologische Erkrankungen schlägt sich in Erstattungsreformen nieder, die den Marktwert steigern, und positioniert die Region als entscheidenden Expansionsbereich für den Markt für Therapeutika des zentralen Nervensystems.
Markt für Therapeutika des zentralen Nervensystems in Europa
Europa erzielt durch EMA-koordinierte Zulassungswege und universelle Gesundheitsversorgung stetige Zuwächse. Deutschland und das Vereinigte Königreich dominieren Markteinführungen aufgrund robuster Bewertungsbehörden, während südeuropäische Märkte zur Skalierung beitragen. Das neue Informationssystem für klinische Studien vereinfacht Einreichungen und verkürzt die Bearbeitungszeiten geringfügig. Die Prüfung der Kosteneffizienz bleibt streng und verzögert mitunter Premiumprodukte, doch vorhersehbare Erstattungsentscheidungen schaffen eine langfristige Umsatzstabilität. Insgesamt diversifizieren diese kontinentalen Muster die Wachstumstreiber und Risikoprofile der Marktteilnehmer im Markt für Therapeutika des zentralen Nervensystems.

Regulatorisches Umfeld
Die regulatorische Aufsicht über ZNS-Therapeutika verschärft sich in den Bereichen Sicherheit, Evidenzgenerierung und Bioäquivalenzstandards, angeführt von der FDA und der Europäischen Arzneimittel-Agentur (EMA). In der Europäischen Union nutzen viele ZNS-Arzneimittel (einschließlich Therapien für neurodegenerative Erkrankungen und biotechnologisch hergestellte Produkte) das obligatorische zentralisierte Verfahren gemäß Verordnung (EG) Nr. 726/2004, was zu einer einzigen EMA-Bewertung und einer Entscheidung der Europäischen Kommission führt, die den Zugang im gesamten EWR regelt.
Jüngste EU-Maßnahmen zeigen zudem einen stetigen Durchsatz bei der Prüfung von Spezialprodukten für die Neurologie. Im April 2026 gab der CHMP der EMA eine positive Stellungnahme für Sanofis Cenrifki (Tolebrutinib) zur Behandlung der sekundär progredienten Multiplen Sklerose ohne Schübe ab. Im Juni 2026 gab der CHMP nach erneuter Prüfung eine positive Stellungnahme für Acadias Daybu (Trofinetid) zur Behandlung des Rett-Syndroms ab. Im Bereich Generika und Lebenszyklusmanagement schritt die globale Harmonisierung über das ICH voran: M13A erreichte im Juli 2024 Stufe 4 für das Design von Bioäquivalenzstudien für feste orale Darreichungsformen mit sofortiger Freisetzung, M13B blieb 2025 im Entwurfsstadium, und M13C befindet sich in der Entwicklung für komplexere Bioäquivalenz-Designs. Zusammen wirken sich diese Änderungen darauf aus, wie ZNS-Portfolios mit niedermolekularen Wirkstoffen Substitutionen und begleitende Datenpakete in den wichtigsten Märkten planen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für ZNS-Therapeutika umfasst Forschung und translationale F&E (Zielvalidierung, Biomarker und studienermöglichende Neurobildgebung), klinische Entwicklung, regulatorische Einreichung, Herstellung (Wirkstoff, Arzneiform sowie sterile Abfüllung für Injektionspräparate und Biologika) und Kommerzialisierung über Großhändler, Spezialapotheken, Krankenhäuser und Kostenträgerkanäle. Da sich der Markt aus hochvolumigen oralen niedermolekularen Wirkstoffen und schnell wachsenden Biologika sowie fortschrittlichen Modalitäten zusammensetzt, unterscheiden sich die Anforderungen an Herstellung und Distribution zunehmend, wobei Kühlkette, Speziallogistik und Verabreichungsinfrastruktur für krankheitsmodifizierende und parenterale Therapien zentraler werden.
Versorgungsstabilität und Compliance bleiben wiederkehrende Einschränkungen entlang der Kette. Die Konzentration von Wirkstoffen und wichtigen Ausgangsmaterialien in China und Indien erhöht die Anfälligkeit für Störungen, und negative Inspektionsergebnisse können Zulassungen oder Exporte verzögern, wenn Einrichtungen einen herabgestuften regulatorischen Status erhalten. In den Vereinigten Staaten sind ZNS-Wirkstoffe, die kontrollierten Substanzen unterliegen, zudem von föderal verwalteten Quoten (DEA Aggregate Production Quotas) abhängig, was die vorgelagerte Verfügbarkeit beeinflusst. Auch politische und regulatorische Maßnahmen prägen Standortentscheidungen: Eine Executive Order des Weißen Hauses vom Mai 2025 wies die FDA an, neue inländische Arzneimittelproduktionsstätten zu unterstützen, während der Entwurf der FDA-Leitlinie vom März 2026 zu New Approach Methodologies in der Arzneimittelentwicklung auf einen Wandel der Entwicklungsinstrumente hinweist, der sich auf Zeitpläne und Einreichungskosten auswirken kann, insbesondere bei ZNS-Programmen mit hoher Abbruchrate und umfangreichen Studienanforderungen.
Wettbewerbslandschaft
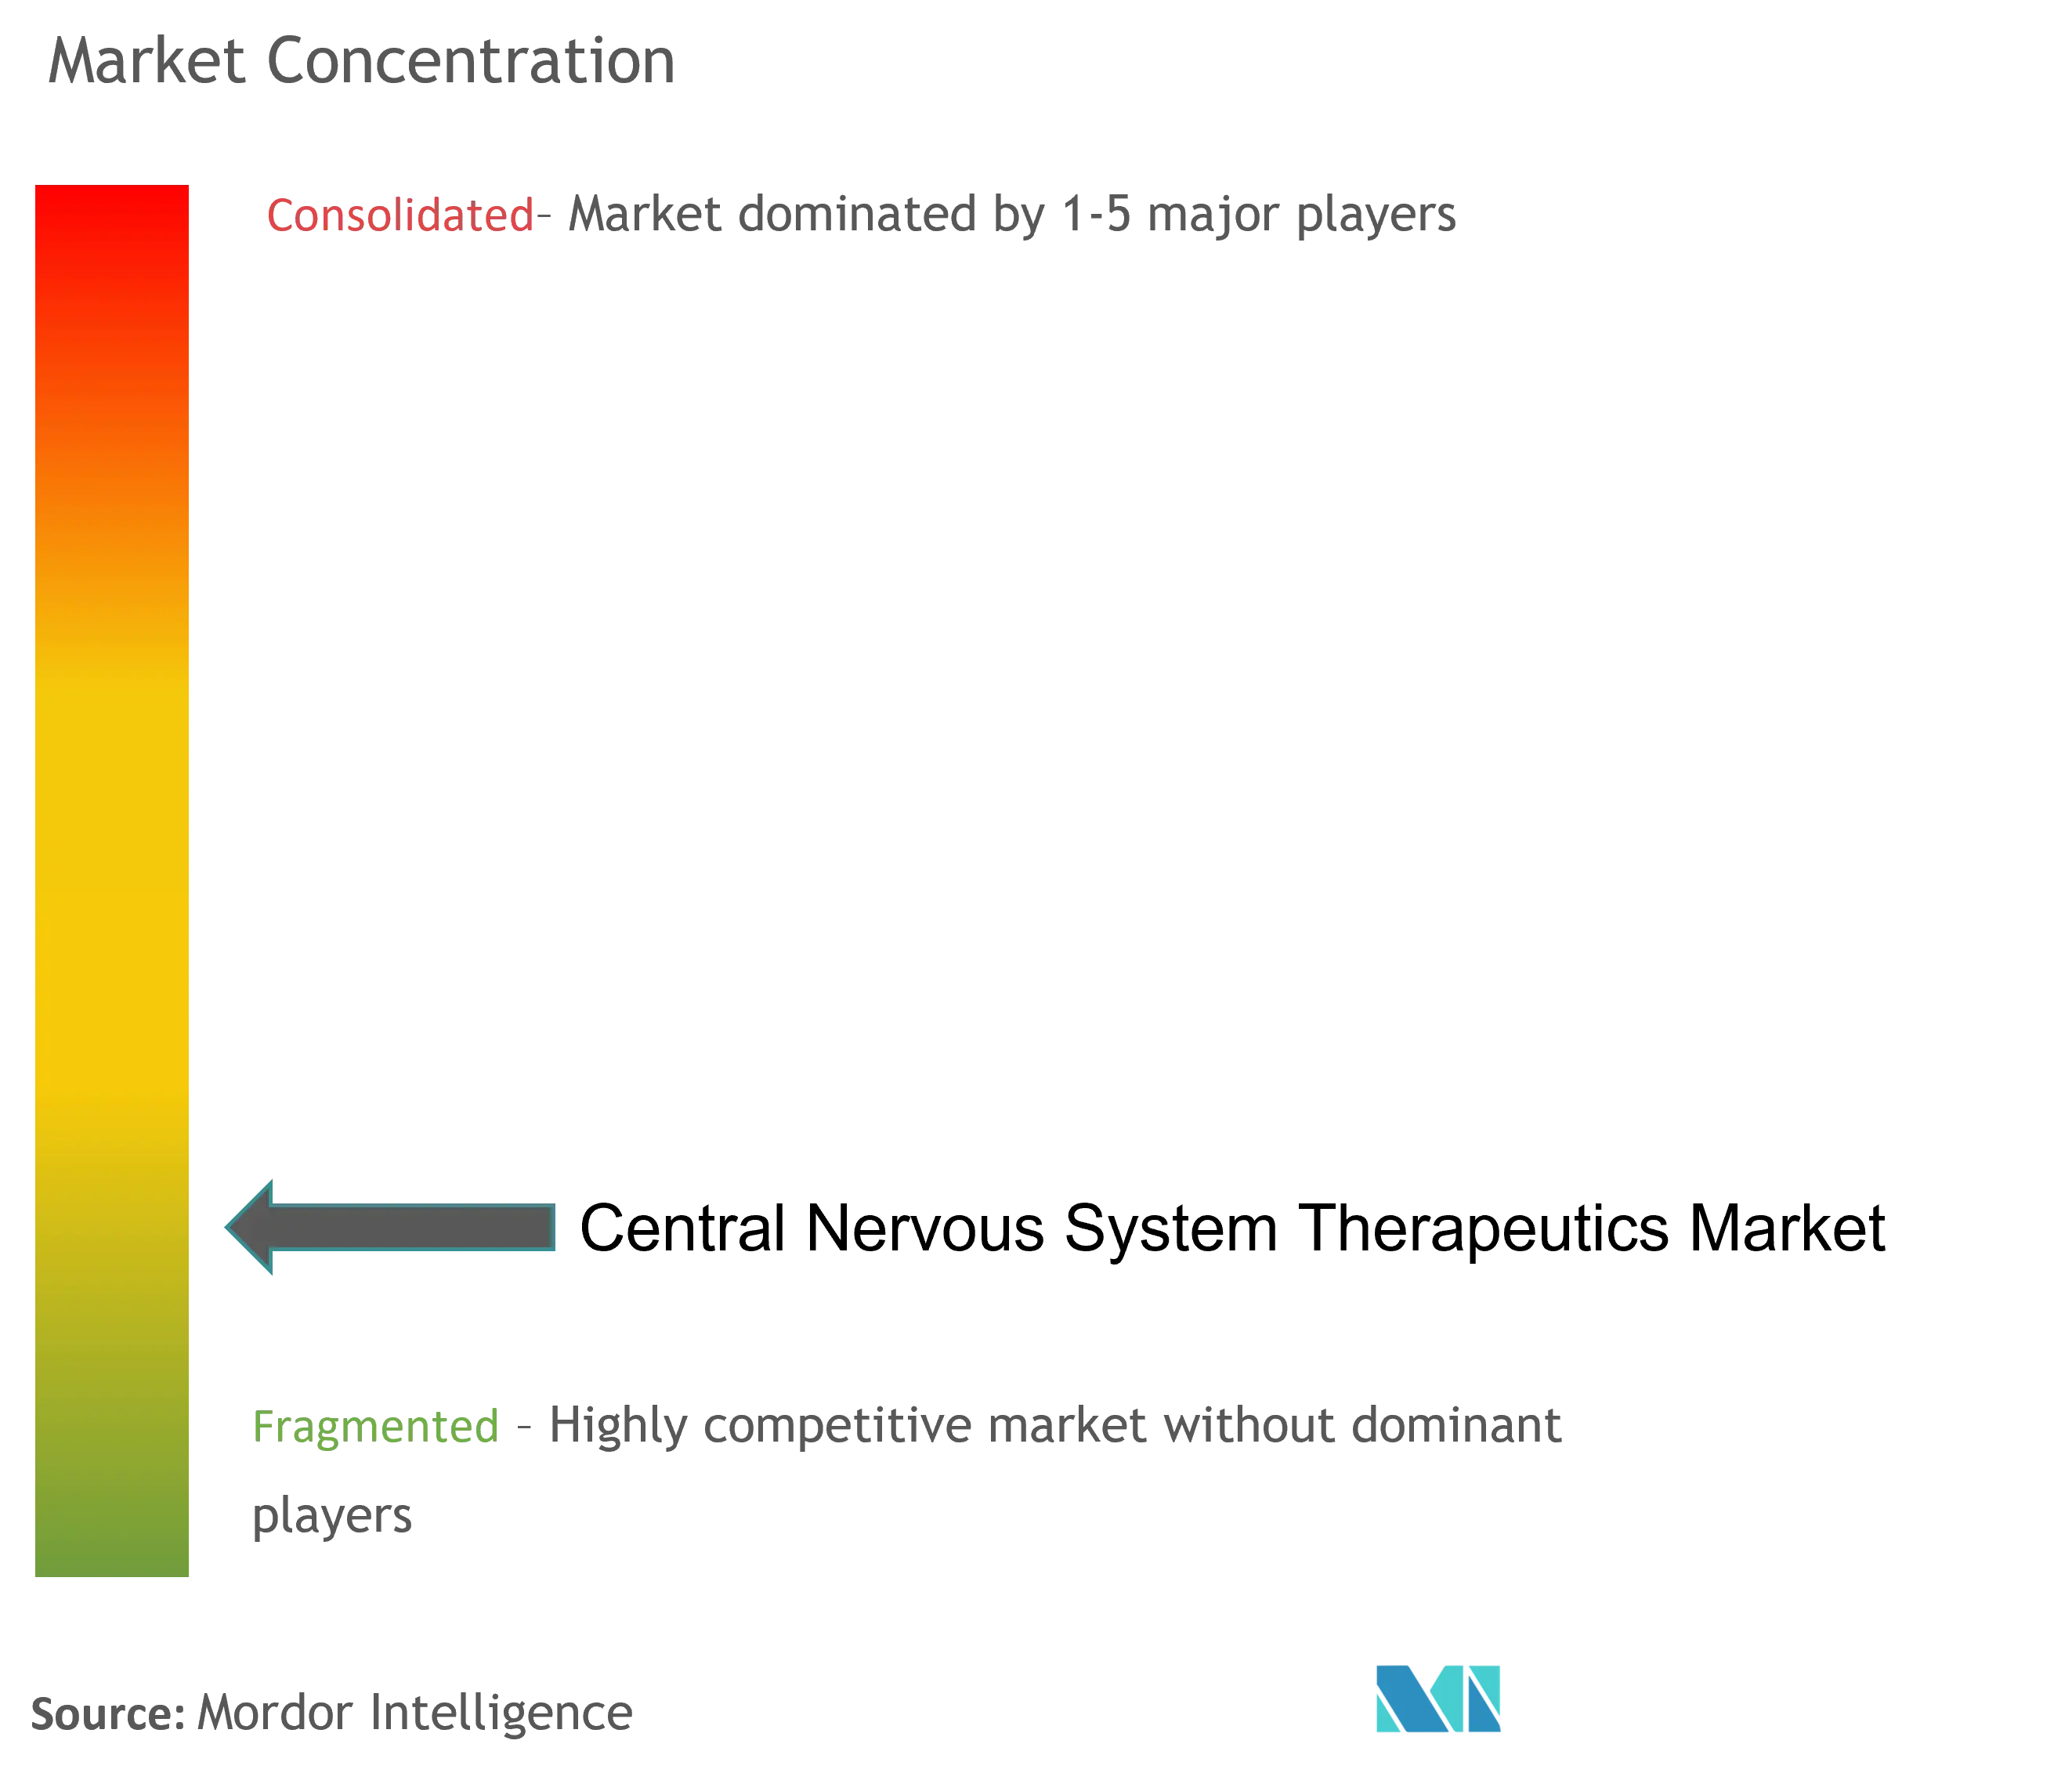
Der Markt für Therapeutika des zentralen Nervensystems ist mäßig fragmentiert und umfasst sowohl Pharmamajore als auch agile Biotechnologieunternehmen. Die Konsolidierung beschleunigte sich im Jahr 2024, als Bristol Myers Squibb USD 14 Milliarden für Karuna Therapeutics zahlte[1]Quelle: Bristol Myers Squibb, „Akquisition von Karuna Therapeutics”, bms.com und AbbVie USD 2 Milliarden in Gilgamesh Pharmaceuticals investierte. Diese Bewertungen unterstreichen den Investorenappetit auf Wirkstoffe mit neuartigen Wirkungsmechanismen und soliden Phase-2-Daten. Große Unternehmen verfolgen Plattformakquisitionen, die Multi-Indikations-Pipelines erschließen, anstatt Einzelwirkstoff-Transaktionen.
Digitale und datenwissenschaftliche Fähigkeiten stehen nun im Mittelpunkt der Differenzierung. Die USD 50 Millionen-Finanzierungsrunde von Unlearn.AI zur Ausweitung digitaler Zwillinge für Neurologiestudien veranschaulicht, wie KI-Startups die Wirtschaftlichkeit der Arzneimittelentwicklung beeinflussen können[2]Quelle: Unlearn.AI, „Unlearn nimmt USD 50 Millionen Serie B auf”, unlearn.ai . Etablierte Akteure integrieren solche Werkzeuge, um Durchlaufzeiten zu verkürzen und Investitionen zu entrisikieren. Gleichzeitig erhalten Gentherapiespezialisten vorrangige Prüfgutscheine, die Partnerschaften mit großen Pharmaunternehmen anziehen und dabei Kapital- und Expertenpools bereichern und gleichzeitig wissenschaftliche Autonomie erhalten.
Seltene Erkrankungen und psychedelische Medizin stellen unerkundete Zukunftsfelder dar. Genomeditierungsunternehmen, die die Huntington-Krankheit verfolgen, und Antisense-Unternehmen, die auf ALS abzielen, haben milliardenschwere Transaktionen mit Novartis und Biogen angezogen. Plattformen für psychedelisch-gestützte Therapien profitieren von zunehmender regulatorischer Offenheit und ziehen Mainstream-Kapital an. Die Wettbewerbsintensität dürfte sich verschärfen, wenn Proof-of-Concept-Ergebnisse wissenschaftliche Neugier in kommerzielle Realität innerhalb des Marktes für Therapeutika des zentralen Nervensystems verwandeln.
Marktführer der Branche für Therapeutika des zentralen Nervensystems
Biogen
Novartis AG
Merck KGaA
Eli Lilly and Company
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Therapeutika des zentralen Nervensystems
- Biogen
- Pfizer
- Eli Lilly and Company
- Johnson & Johnson
- Novartis
- Otsuka
- Lundbeck A/S
- Teva Pharmaceutical Industries
- UCB
- GlaxoSmithKline
- Merck
- Roche
- Amgen
- AstraZeneca
- Takeda Pharmaceuticals
- Sunovion Pharmaceuticals
- Jazz Pharmaceuticals plc
- ACADIA Pharmaceuticals Inc.
- Sage Therapeutics
- Marinus Pharmaceuticals, Inc.
- GW Pharmaceuticals

Marktchancen und Zukunftsaussichten
Eine konkrete Chance liegt in der Erweiterung von Verabreichungsformen und Versorgungspfaden, die die Infusionsbelastung bei chronischer neurodegenerativer Therapie verringern. Die FDA-Zulassung einer subkutanen Initiierungsdosis für Lecanemab (LEQEMBI IQLIK) im Juli 2026 verdeutlicht das Engagement der Branche für alternative Verabreichungswege bei Alzheimer-Krankheit, die einen Markt ergänzen, der weiterhin von oralen Formulierungen geprägt ist, während sie zugleich Therapietreue, Kapazitäten am Behandlungsort und Patientenkomfort adressieren.
Ein zweiter Weißraum entsteht bei ermöglichenden Technologien, die den diagnostischen Durchsatz verbessern und das Studienrisiko verringern, insbesondere durch bildgebende Verfahren und biomarkergestützte Entscheidungsfindung. Im Juni 2026 ließ die FDA Bayers Gadoquatran (Ambelvist), ein niedrig dosiertes makrozyklisches gadoliniumbasiertes Kontrastmittel für die ZNS-Bildgebung, zu, was den Schwung hin zu früherer und besser skalierbarer Erkennung und Überwachung verstärkt. Auf der Innovationsseite erweitern fortschrittliche Modalitäten die adressierbaren ZNS-Segmente: Im Juli 2026 genehmigte die Europäische Kommission Novartis' Itvisma (Onasemnogen-Abeparvovec) für einen erweiterten Altersbereich bei 5q-spinaler Muskelatrophie, und im Juni 2026 gab der CHMP der EMA positive Stellungnahmen für Hopledo (Levodopa/Carbidopa) und Daybu (Trofinetid) für die Parkinson-Krankheit bzw. seltene neurologische Entwicklungsindikationen ab. Diese regulatorischen Schritte unterstützen Investitionen in Spezialdistribution, sterile Fertigungskapazitäten und integrierte diagnostisch-therapeutische Pfade in den wichtigsten Regionen.
Recent Industry Developments in Markt für Therapeutika des zentralen Nervensystems
- Juli 2026: Biogen und Eisai meldeten die FDA-Zulassung von LEQEMBI IQLIK (Lecanemab-Irmb) als subkutane Injektion für die Initiierungsdosis bei früher Alzheimer-Krankheit. Die einmal wöchentliche subkutane Option verbessert die Anwendbarkeit gegenüber reinen Infusionsregimen und schafft zusätzliche Flexibilität am Behandlungsort für die Verabreichung amyloidgerichteter Therapien.
- April 2026: Johnson and Johnson gab die FDA-Zulassung einer ergänzenden NDA für CAPLYTA (Lumateperon) bekannt, gestützt auf neue Daten zu einem verringerten Rückfallrisiko bei Schizophrenie. Die Erweiterung der Zulassung vergrößert den klinischen Nutzen eines etablierten Antipsychotikums und stärkt Lebenszyklusstrategien zum Schutz differenzierter Markenfranchisen angesichts des Generikadrucks in reifen ZNS-Kategorien.
- November 2025: Merck KGaA gab eine strategische Partnerschaft mit Valo Health bekannt, mit potenziellen Zahlungen von über 3 Milliarden USD, um KI-gestützte Entdeckungsfähigkeiten auf die Parkinson-Krankheit und verwandte neurologische Erkrankungen anzuwenden. Die Zusammenarbeit zeigt das anhaltende Engagement großer Pharmaunternehmen für computergestützte Plattformen als Hebel zur Verbesserung der Zielauswahl und Produktivität in der ZNS-Forschung und -Entwicklung, wo die klinischen Ausfallraten strukturell hoch bleiben.


Markt für Therapeutika des zentralen Nervensystems Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die weltweiten Erlöse aus verschreibungspflichtigen Therapeutika zur Behandlung von Erkrankungen des Gehirns und des Rückenmarks, erfasst auf der Ebene der Therapieverkäufe in den wichtigsten Gesundheitssystemen.
Ausschlüsse aus dem Umfang: Nicht-therapeutische Diagnostika und Medizinprodukte sind ausgeschlossen; ebenso werden Nicht-ZNS-Indikationen nicht berücksichtigt, auch wenn das Molekül in anderen Therapiebereichen eingesetzt wird.
Segmentierungsübersicht
- Nach therapeutischer Klasse (Wert)
- Antidepressiva
- Antipsychotika
- Antiepileptika
- Analgetika (neuropathisch und Migräne)
- Krankheitsmodifizierend (MS, ALS usw.)
- Neurodegeneration (AD, PD)
- Sonstige
- Nach Erkrankungen
- Neurovaskuläre Erkrankungen
- Trauma
- Psychische Gesundheit
- Angststörungen
- Epilepsie
- Psychotische Störungen
- Andere psychische Erkrankungen
- Degenerative Erkrankungen
- Alzheimer-Krankheit
- Parkinson-Krankheit
- Multiple Sklerose
- Amyotrophe Lateralsklerose
- Andere degenerative Erkrankungen
- Infektionskrankheiten
- Krebs
- Andere Erkrankungen
- Nach Arzneimitteltyp (Wert)
- Niedermolekulare Verbindungen
- Biologika / Hochmolekulare Verbindungen
- Nach Verabreichungsweg (Wert)
- Oral
- Parenteral
- Andere
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Festlegung der Krankheits- und Behandlungsgrenzen und der anschließenden Zuordnung des Nachfragepools zu messbaren, reproduzierbaren Signalen. Öffentliche Quellen wie die Weltgesundheitsorganisation, die Datenbank der US-amerikanischen FDA für Arzneimittelkennzeichnungen und -zulassungen, die CDC sowie die National Institutes of Health wurden herangezogen, um Krankheitslast, Behandlungsrichtlinien und die Verfügbarkeit neuer Therapien auf konsistente Weise zu erfassen.
Anschließend wurden ergänzende Belege wie Jahresberichte von Unternehmen, Investorenpräsentationen und angesehene medizinische Fachzeitschriften ausgewertet, um zu bestätigen, wie Erlöse erfasst werden und wie sich die Therapienutzung bei wichtigen ZNS-Erkrankungen verändert. Wo sinnvoll, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um blinde Flecken hinsichtlich Pipeline-Timing und Portfoliomix zu reduzieren. Die hier aufgeführten Quellen sind illustrativ; weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch strukturierte Expertengespräche und Umfragen mit einer Mischung aus Arzneimittelherstellern, Distributoren, Klinikern sowie Kostenträgern und Formulary-Verantwortlichen abgeschlossen, um reale Adoptionsmuster und Preisverhalten zu bestätigen. Da es sich um einen globalen Markt handelt, wurden die Eingaben über die wichtigsten Regionen hinweg abgeglichen, um Unterschiede bei Zugang, Erstattung und Therapiewechsel zu berücksichtigen; die Annahmen wurden nur dann angepasst, wenn mehrere Befragte dieselbe Richtung bestätigten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | CXOs: 12 % | APAC: 42 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 43 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell basiert auf einem Top-down- und Bottom-up-Ansatz, bei dem die Top-down-Perspektive die Therapieerlöse rekonstruiert, indem behandelte Patientenpools mit typischer Therapienutzung und Preisniveaus in den wichtigsten ZNS-Versorgungsumgebungen verknüpft werden. Um das Modell praktikabel zu halten, wurden messbare Eingaben herangezogen, wie Trends bei der diagnostizierten Prävalenz, Adoptionsanteile nach Therapieklasse, typische Behandlungsdauer, Listenpreis- und Nettopreisbewegungen sowie der Zeitpunkt wichtiger Zulassungen und des Markteintritts von Generika.
Nachdem die Hauptsummen gebildet wurden, wurden sie durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Umsatzzusammenführungen von Unternehmen nach wichtigen ZNS-Portfolios, Kanalprüfungen zu Zugang und Wiederholungspersistenz sowie stichprobenartige Näherungsberechnungen aus Durchschnittsverkaufspreis und Volumen für wichtige Therapieklassen. Lücken, die nicht direkt quantifiziert werden konnten, wurden durch konservative Proxy-Regeln behandelt und anschließend anhand klinischer Praxissignale überprüft, damit die Gesamtwerte nicht von der realen Nutzung abwichen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, sodass der Ausblick unterschiedliche Entwicklungspfade für Kostenträgerdeckung, Markteinführungsaufnahme und Preiserosion widerspiegelt; diese Szenarien wurden durch Expertenbeiträge überprüft. Wo der Datentrend für einen Teilbereich stabil war, wurde eine Glättung angewendet, um eine Überreaktion auf einmalige Spitzen durch Markteinführungen oder kurzfristige Versorgungsengpässe zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, gefolgt von Varianzprüfungen auf regionaler Ebene und Therapieklassenebene, damit ungewöhnliche Sprünge vor der Finalisierung erklärt werden. Wenn eine Region eine Abweichung von den erwarteten Nachfrageindikatoren aufweist, werden die Annahmen erneut geprüft, die Desk-Quellen erneut gesichtet und Experten erneut kontaktiert, um zu bestätigen, ob eine Politikänderung, eine Markteinführung oder eine Preisverschiebung die Ursache ist.
Jeder Bericht durchläuft mehrstufige Analytikerprüfungen, bei denen Logik, Mathematik und Umfang separat vor der Freigabe geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die neueste aktualisierte Ansicht erhalten und nicht eine ältere Momentaufnahme.
Marktgröße für Therapeutika des zentralen Nervensystems von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ZNS-Therapeutika unterscheiden sich häufig, weil die zugrunde liegende Abgrenzung nicht immer identisch ist, und kleine Umfangsentscheidungen können sich auf globaler Ebene schnell summieren. Unterschiede entstehen auch dadurch, wie jede Schätzung die Preisgestaltung, den Zeitpunkt von Zulassungen und die Frage behandelt, ob Erlöse breit oder nur innerhalb ausgewählter Indikationen erfasst werden.
Wesentliche Treiber von Lücken in diesem Markt umfassen in der Regel, ob Therapien im Bereich psychische Gesundheit und Schmerz vollständig einbezogen sind, wie Nettopreis gegenüber Listenpreis behandelt wird und ob die Prognose eine schnellere oder langsamere Aufnahme neuer Therapien annimmt. Auch der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen eine Rolle, da ein einziges Jahr mit politischen Aktualisierungen oder wichtigen Markteinführungen die gemeldeten Gesamtwerte verschieben kann, wenn das Modell nicht erneut anhand von Nachfragesignalen überprüft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 143,32 Milliarden USD (2026) | |
| Branchenpublikation A | 107,00 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere übergeordnete Rahmung, die nicht klar zeigt, welche ZNS-Therapiekategorien berücksichtigt werden, was zu einer Untererfassung von Bereichen führen kann, in denen sich Preisgestaltung und Zugang nach 2024 verändert haben. |
| Fachzeitschrift B | 80,00 Milliarden USD (2025) | Als ungefährer Umsatzmeilenstein angegeben; die Zahl scheint ausgewählte ZNS-Umsatztreiber widerzuspiegeln und keine vollständige Indikations- und Klassenabdeckung mit konsistenten regionalen Zusammenführungen. |
Prüfungen von Verschreibungs- und Verkaufstrends sowie die durch Expertenfeedback gewonnene Validierung des Therapieklassenmix sind es, die Mordor Intelligence an einen definierten ZNS-Nachfragepool binden, anstatt an eine übergeordnete Umsatzkennzahl. Wenn der Umfang abgestimmt und die Preislogik explizit gemacht wird, lässt sich die Streuung zwischen den Quellen leichter erklären, und die endgültige Zahl bleibt auf klare Eingaben zurückverfolgbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung und der Wachstumsausblick für den Bereich der Therapeutika des zentralen Nervensystems?
Das Segment wird im Jahr 2026 auf USD 143,32 Milliarden geschätzt und soll bis 2031 auf USD 197,35 Milliarden ansteigen, was einer CAGR von 6,62 % entspricht.
Welche therapeutische Klasse wächst am schnellsten?
Krankheitsmodifizierende Therapien werden voraussichtlich bis 2031 mit einer CAGR von 6,83 % wachsen, da Kostenträger und Kliniker Behandlungen priorisieren, die das Fortschreiten der Erkrankung verlangsamen oder verändern.
Warum zieht die Alzheimer-Krankheit verstärkte Investitionen an?
Die regulatorische Akzeptanz amyloidzielender Arzneimittel wie Lecanemab und Donanemab hat eine neue Behandlungskategorie geschaffen und positioniert die Alzheimer-Krankheit als die am schnellsten wachsende Indikation mit einer CAGR von 7,05 %.
Wie schneiden Biologika im Vergleich zu niedermolekularen Verbindungen beim zukünftigen Wachstum ab?
Obwohl niedermolekulare Verbindungen noch immer über 70 % des Umsatzanteils halten, schreiten Biologika – einschließlich Gen- und Antikörpertherapien – mit einer CAGR von 7,52 % voran, begünstigt durch Fortschritte bei den Technologien zur Wirkstoffapplikation im Gehirn.
Welche Region wird voraussichtlich am meisten zu den inkrementellen Umsätzen beitragen?
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 7,78 % prognostiziert, angetrieben durch Chinas Regulierungsreformen, Japans Fast-Track-Zulassungspfade und die Ausweitung des Gesundheitszugangs in Schwellenländern.
Welcher Wettbewerbstrend prägt die Dealaktivität neu?
Große Pharmaunternehmen akquirieren oder arbeiten mit Biotechnologieunternehmen zusammen, die differenzierte Wirkmechanismen besitzen, exemplifiziert durch milliardenschwere Transaktionen für Schizophrenie-, Gen- und psychedelische Programme.
Seite zuletzt aktualisiert am:



