
Ammoniakspeichertanks-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
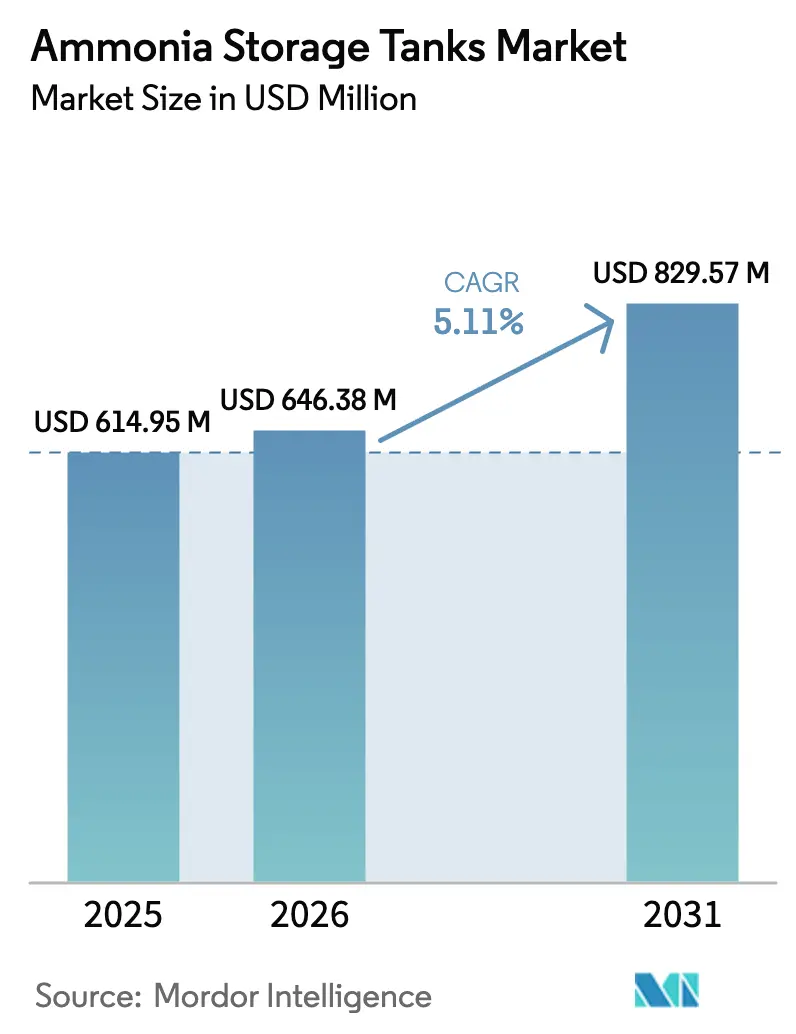
| Marktgröße (2026) | 646.38 Millionen US-Dollar |
| Marktgröße (2031) | 829.57 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.11 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Naher Osten und Afrika |
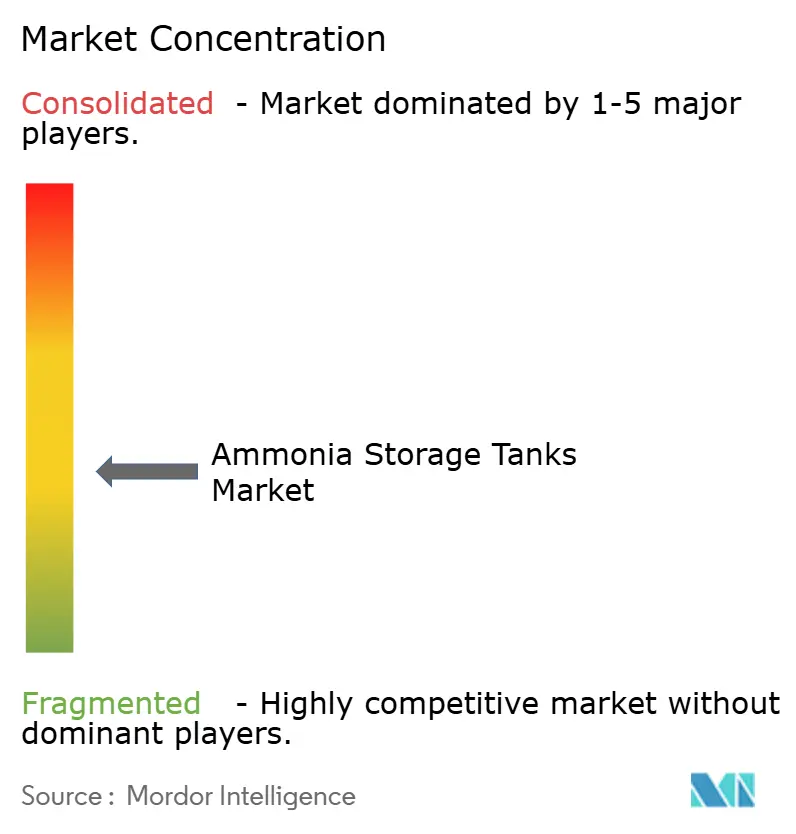
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ammoniakspeichertanks-Marktanalyse von Mordor Intelligence
Die Marktgröße für Ammoniakspeichertanks wird im Jahr 2026 auf USD 646,38 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 614,95 Millionen, mit Projektionen für 2031 von USD 829,57 Millionen, was einem Wachstum von 5,11 % CAGR über 2026–2031 entspricht. Dieses Wachstum spiegelt die Neuausrichtung des Sektors von düngemittelzentrierter Nachfrage hin zu neuen Energieträgern wie grünem Ammoniak, Langzeit-Energiespeicherung und emissionsfreier maritimer Bunkerversorgung wider. Zunehmende staatliche Dekarbonisierungsauflagen, nationale Wasserstoffstrategien und groß angelegte Erneuerbare-Energien-Projekte beschleunigen die Kapitalausgaben für zweckgebundene Speicherinfrastruktur. Produzenten gestalten zudem Tanklager neu, um strengeren Sicherheitsstandards und höheren Reinheitsanforderungen gerecht zu werden, insbesondere für grünen Ammoniak, der korrosionsbeständige Materialien erfordert. Midstream- und Hafenbetreiber betrachten Ammoniakspeicherung derweil als Schlüsselanlage, die Produktionscluster für erneuerbare Energien mit globalen Schifffahrtsrouten verbindet und erhebliche Investitionszusagen von integrierten Energiemajors und spezialisierten Terminalentwicklern anzieht[1]Royal Vopak, „Strategisches Update 2025–2030”, vopak.com.
Wichtigste Erkenntnisse des Berichts
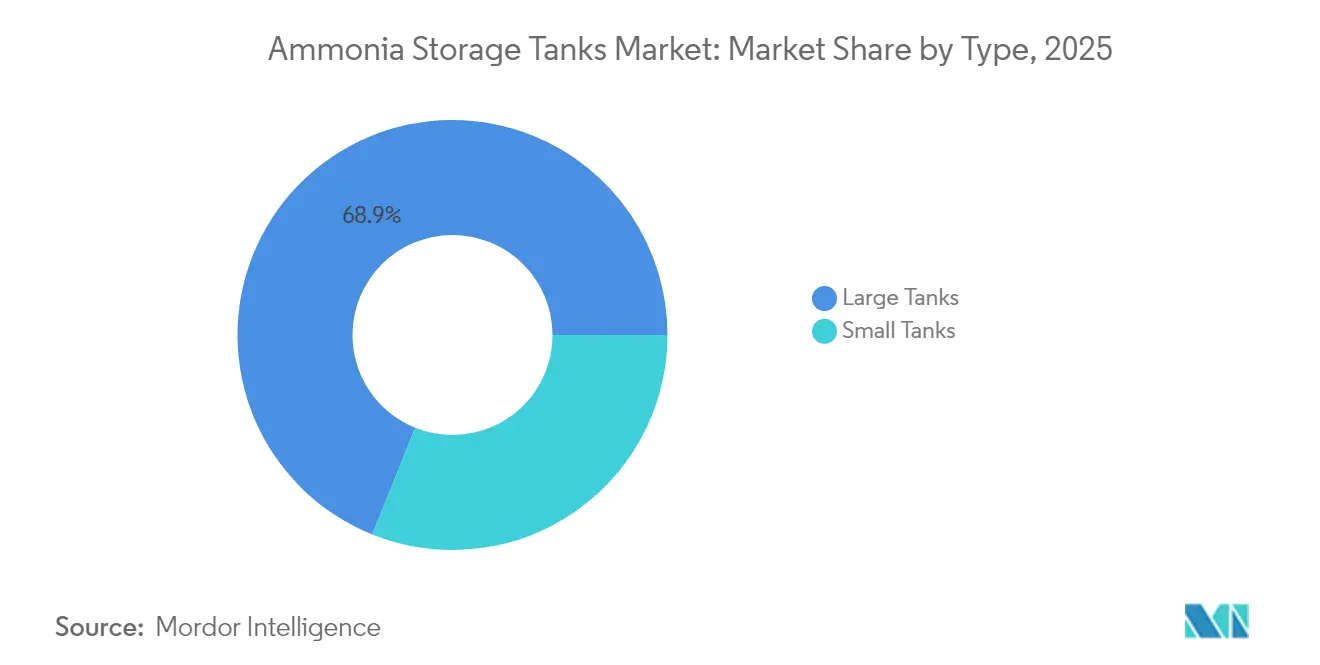
- Nach Typ beherrschten Großtanks im Jahr 2025 einen Marktanteil von 68,92 % am Ammoniakspeichertanks-Markt, während Kleintanks bis 2031 mit einer CAGR von 5,61 % wachsen sollen.
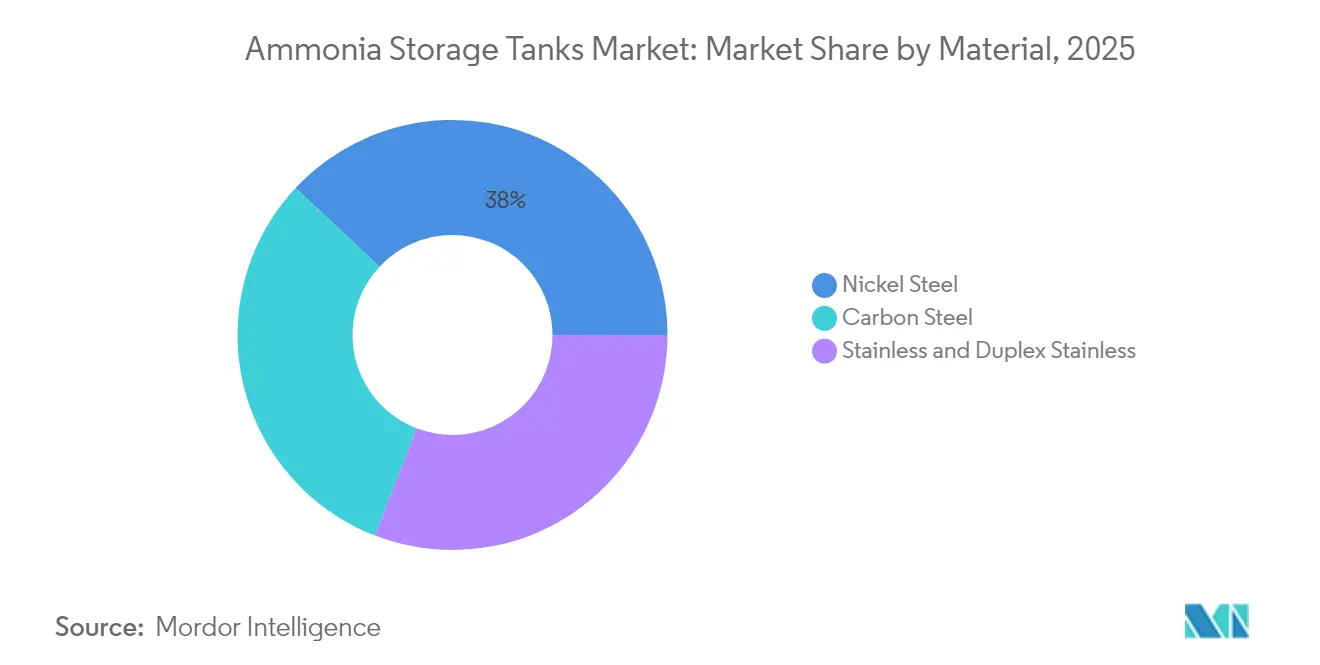
- Nach Material hielt Nickelstahl im Jahr 2025 einen Marktanteil von 38,02 % am Ammoniakspeichertanks-Markt, während Edelstahl und Duplex-Edelstahl zwischen 2026 und 2031 eine CAGR von 5,83 % verzeichnen sollen.
- Nach Region entfielen auf den Nahen Osten und Afrika im Jahr 2025 35,98 % des weltweiten Umsatzes, und die Region ist auf dem Kurs zur schnellsten CAGR von 6,05 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Nachfrage nach Ammoniak als maritimer Kraftstoff | +1.2% | Global, mit früher Einführung in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Asien-Pazifik- Expansionen an globalen Ammoniakterminals | +0.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf globale Handelsrouten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung in Stickstoffdünger-Lieferketten | +0.7% | Global, konzentriert in landwirtschaftlichen Regionen | Langfristig (≥ 4 Jahre) |
| Nationale Fahrpläne für sauberen Wasserstoff mit Priorisierung von Ammoniakspeicherung | +0.8% | Europa, Nord- Amerika, Australien, Japan | Mittelfristig (2–4 Jahre) |
| Wachstum von modularen Grünammoniak-Bunkerzentren | +0.6% | Küstenregionen weltweit, Hafenstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Ammoniak als maritimer Kraftstoff
Die Emissionsziele der Internationalen Seeschifffahrts-Organisation haben Schiffseigner dazu veranlasst, ammoniakbetriebene Antriebe zu erproben, was eine unmittelbare Nachfrage nach dedizierten Bunkertanks erzeugt. Ein norwegisches schwimmendes Bunkerschiff, das 2024 in Betrieb genommen wurde, kann jährlich 416 Ladungen transferieren und veranschaulicht, wie Häfen Druckammoniakspeicherung mit schneller Umschlaglogistik integrieren. Da Ammoniak bei gleichem Energiegehalt 1,6- bis 2,3-mal mehr Volumen als Schweröl beansprucht, müssen Terminals entweder bestehende Tanklager erweitern oder neue zylindrische Einheiten mit Überdruckschutz und kontinuierlichen Dampfrückführungsleitungen installieren. Das Global Maritime Forum betonte in seiner Infrastrukturüberprüfung 2024, dass die rechtzeitige Bereitstellung von Speicher- und Handhabungskapazitäten für die Erreichung der Netto-Null-Meilensteine unerlässlich ist.
Asien-Pazifik-Expansionen an globalen Ammoniakterminals
Japan, Südkorea und Indien nehmen Importterminals in Betrieb, die die regionale Düngemittelnachfrage mit aufkommenden Stromerzeugungs- und Schifffahrtsanwendungen verknüpfen. IHI Corporation und Royal Vopak unterzeichneten im Juli 2025 eine gemeinsame Entwicklungsvereinbarung zum Bau eines fortschrittlichen Terminals in Japan, das gekühlte Speicherung mit ortseigener Spaltung zur Wasserstoffversorgung der Schwerindustrie kombiniert. Chinas Plan, im Jahr 2025 über 5 Millionen Tonnen neue Ammoniaklleistung hinzuzufügen, erfordert Pufferspeicher, der Produktionsspitzen und saisonale Düngemittelschwankungen aufnehmen kann. Der indische Betreiber AVTL repliziert ein Brownfield-Modell in Pipavav und JNPA, das Ammoniakspeicherung mit Mehrzweckanleger verbindet, Liegeplatzbelegung reduziert und die Schiffsplanung verbessert.
Zunehmende Nutzung in Stickstoffdünger-Lieferketten
Erhöhte Harnstoffpreise – Anfang 2025 noch 40 % über dem Fünfjahresdurchschnitt vor dem Konflikt – haben Produzenten dazu bewogen, zusätzliche Ammoniakbestände vor Ort aufzubauen. Größere Speicherpuffer ermöglichen es Anlagen, auch dann optimal zu laufen, wenn Erdgas-Einsatzstoffe oder CO₂-Abscheideeinheiten Ausfälle erleiden. Der Düngemittelausblick 2025 von Rabobank stellt fest, dass der Sektor 77 % der globalen Ammoniakna chfrage hält und die Grundlastnachfrage weiterhin verankern wird. Nationale Ernährungssicherheitspolitiken stärken diese speicherorientierte Resilienzmentalität, wie etwa Australiens Vorstoß zur inländischen Harnstoffproduktion.
Nationale Fahrpläne für sauberen Wasserstoff mit Priorisierung von Ammoniakspeicherung
Die Wasserstoffstrategie der Europäischen Union zielt auf 10 Millionen Tonnen pro Jahr an importierbarem erneuerbaren Wasserstoff bis 2030 ab und hebt Ammoniak als bevorzugten Träger hervor, da er eine hohe Energiedichte und etablierte Transportcodes aufweist. Deutschland, die Niederlande und Norwegen haben öffentliche Mittel bereitgestellt, um bestehende Öl- und Flüssiggas-Terminals in gekühlte Ammoniakzentren umzuwandeln. Die Europäische Wasserstoffbank vergab 2025 Fördergelder an sieben Projekte, darunter Norwegens SkiGA-Anlage, die 100.000 Tonnen pro Jahr an gepufferter Speicherung für Exportlieferungen umfassen wird. Ähnliche Anreize sind in den Vereinigten Staaten im Rahmen des Inflation Reduction Act vorhanden, wo Produktionssteuergutschriften für sauberen Wasserstoff die Projektökonomie für integrierte Ammoniak-Synthese-, Speicher- und Spaltungskomplexe verbessern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ammoniaktoxizität und Kosten des Leckagemanagements | -0.8% | Global, besonders streng in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten und behördenübergreifende Genehmigungsverfahren | -1.1% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Schweißern/Prüfern | -0.5% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ammoniaktoxizität und Kosten des Leckagemanagements
Die korrosive und toxische Natur von Ammoniak zwingt Betreiber zur Installation von Dreifach-Barrierencontainment, schnell wirkenden Sicherheitsventilen und kontinuierlichen Gasdetektionsnetzwerken. Der US-amerikanische Code of Federal Regulations gemäß 49 CFR 173.315 schränkt die Verwendung von Kupfer-, Zink- oder Silberlegierungen in benetzten Teilen ein, was die Materialkosten für Armaturen und Instrumentierung erhöht. Der OSHA-Standard 1910.111 schreibt darüber hinaus Notlüftung und Auffangvorrichtungen vor, wodurch die Kapitalaufwendungen über jene vergleichbarer Flüssiggasanlagen hinausgehen[2]US-Arbeitsministerium, „OSHA 1910.111 Lagerung und Handhabung von wasserfreiem Ammoniak”, osha.gov. Regelmäßige Schallemissionsprüfungen und hydrostatische Wiedervalidierungen erhöhen die Lebenszykluskosten und beeinflussen Beschaffungsentscheidungen zugunsten von Materialien mit nachgewiesener Bruchzähigkeit.
Hohe Investitionskosten und behördenübergreifende Genehmigungsverfahren
Die Aktualisierung 2025 von ASME BPVC Abschnitt VIII führte einen abgestuften Ansatz ein, der die maximal zulässigen Spannungsberechnungen an Betriebsermüdungsfaktoren knüpft und Ingenieurbüros zur Rezertifizierung von Software und Nachschulung von Ingenieuren verpflichtet. Die Januar-2025-Ausgabe von API 510 erweitert die regelmäßige Inspektion auf Behälter unter 1.000 psi, sofern diese im toxischen Betrieb eingesetzt werden, was die meisten Ammoniakspeicherkugeln erfasst. Projektentwickler durchlaufen häufig überschneidende Prüfungen auf Bundes-, Landes- und Hafenbehördenebene, die Projektvorlaufzeiten um 12–18 Monate verlängern können, Finanzierungskosten erhöhen und Kleininvestoren abschrecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Großtanks treiben industrielle Anwendungen anGroßtanks machten 2025 68,92 % des Ammoniakspeichertanks-Marktes aus, da vertikal integrierte Düngemittelkomplexe und aufkommende ammoniakbetriebene Schifffahrtskorridore Kapazitäten von über 10.000 m³ für operative Effizienz benötigten. Sie werden dort bevorzugt, wo verlängerte Verweilzeiten, zentralisierte Logistik und Skaleneffekte standortbezogene Einschränkungen überwiegen. Kleintanks hingegen werden für eine CAGR von 5,61 % im Zeitraum 2026–2031 prognostiziert. Dezentrale Grünammoniak-Anlagen, die gemeinsam mit Wind- oder Solarparks angesiedelt werden, bevorzugen kleinere, modulare Tanks, die die Genehmigungskomplexität reduzieren und Bauzyklen verkürzen. Die Ammoniakspeichertanks-Marktgröße für Kleintanks soll stetig steigen, da Häfen mobile Bunkerskids einführen und ländliche Genossenschaften lokale Düngemitteldepots errichten, um Landwirte vor Versorgungsschocks zu schützen. In Minnesota zeigte der RMI-Fahrplan, wie lokale Produktion in Kombination mit 3.000 m³ Druckbehältern den Fernlasttransport minimiert und das Speichervolumen mit dem agronomischen Bedarf in Einklang bringt.
Das Großtank-Segment profitiert von Nachrüstmöglichkeiten an Brownfield-Petrochemie-Standorten, wo Fundamente und Auffangwannen bereits vorhanden sind. Betreiber, die auf gekühlten wasserfreien Betrieb umrüsten, können Tiefbauarbeiten wiederverwenden und moderne digitale Zwillinge zur Integritätsüberwachung integrieren, wodurch der Kostenvorteil gegenüber Greenfield-Konstruktionen erhalten bleibt. Darüber hinaus bevorzugen kommende Blauammoniak-Projekte, die Kohlenstoffabscheideeinheiten umfassen, überdimensionierte Tanks, um Syntheseraten von der Schiffsbeladungsplanung zu entkoppeln und die Exportzuverlässigkeit zu verbessern. Somit werden beide Tankklassen koexistieren, wobei Projektentwickler Skalierung oder Flexibilität wählen, um sich entwickelnden Abnahmeprofile im Ammoniakspeichertanks-Markt zu entsprechen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
Nickelstahl dominiert bei gleichzeitigem EdelstahlwachstumNickelstahl hielt 2025 einen Anteil von 38,02 % am Ammoniakspeichertanks-Markt, dank seiner langjährigen Akzeptanz für die Lagerung bei -33 °C und des günstigen Verhältnisses von Zähigkeit zu Kosten. Hersteller sind mit den Schweißverfahren vertraut, und die Designcodes liefern gut etablierte Protokolle für Spannungsarmglühen und Wärmebehandlung nach dem Schweißen. Diese Vertrautheit führt zu niedrigeren Angebotspreisen und kürzeren Projektlaufzeiten und festigt seinen Stellenwert bei Massendüngemittelprojekten. Dennoch wird für Edelstahl und Duplex-Edelstahl bis 2031 eine CAGR von 5,83 % prognostiziert, da Grünammoniak-Produzenten äußerst niedrige Verunreinigungsschwellenwerte und verlängerte Inspektionsintervalle fordern. Die dem Edelstahl zugeordnete Ammoniakspeichertanks-Marktgröße soll dort steigen, wo Eigentümer Korrosionsbeständigkeit, Minderung von Wasserstoffversprödung und Kompatibilität mit potentieller Mitlagerung von Ammoniakderivaten priorisieren.
Kohlenstoffstahl bleibt bei Druckbehältern unter 500 m³ weit verbreitet, jedoch verlangsamt sich das Wachstum, da Betreiber zunehmend höhere Chrom- oder Duplexgüten vorschreiben, um Spannungskorrosionsrissen entgegenzuwirken. Akademische Studien, die Metallhalogenid-Sorptionsmittel und Verbundaukleidungen untersuchen, signalisieren mögliche Materialstörungen auf mittlere Sicht. Dennoch sind Normungsgremien wie ASME und API bei der Zulassung neuartiger Legierungen vorsichtig, was bedeutet, dass Nickel- und Edelstahlstähle dominieren werden, bis umfangreiche Felddaten aufkommende Alternativen validieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Ammoniak-Lagertanks im Nahen Osten und Afrika
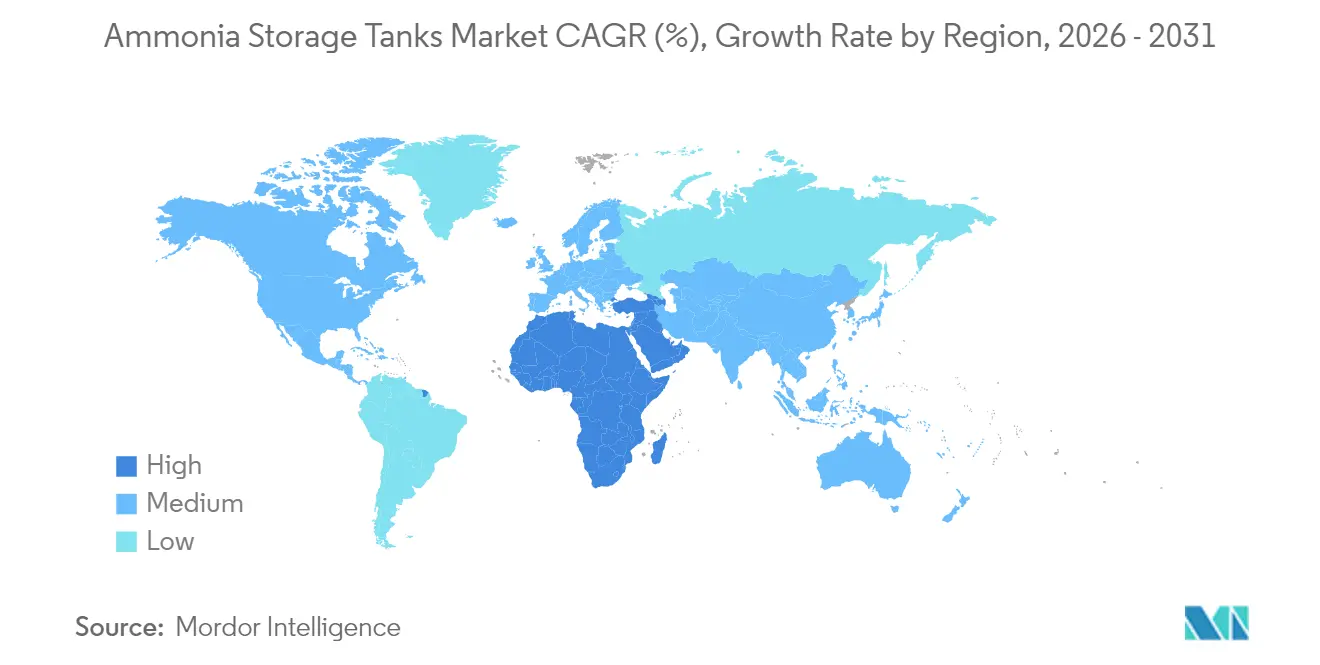
Der Nahe Osten und Afrika sicherten sich 2025 einen Umsatzanteil von 35,98 % und werden voraussichtlich bis 2031 eine CAGR von 6,05 % verzeichnen – die weltweit höchste Wachstumsrate. Saudi-Arabiens NEOM-Megaprojekt, das inzwischen zu 80 % fertiggestellt ist, integriert eine Grünammoniak-Produktion von 1,2 Millionen Tonnen pro Jahr, die durch einen Cluster gekühlter Tanks unterstützt wird, die sowohl als Exportpuffer als auch als inländische Abnahmeknoten fungieren. Ägyptens ACWA-Power-Komplex mit einer Kapazität von 600.000 Tonnen pro Jahr folgt einem ähnlichen Modell und signalisiert den Ehrgeiz der Region, den grenzüberschreitenden Handel nach Europa und Asien zu dominieren. Reichlich vorhandene Solar- und Windressourcen bilden die Grundlage für kostengünstigen erneuerbaren Strom, der es lokalen Entwicklern ermöglicht, wettbewerbsfähige FOB-Preise anzubieten und gleichzeitig die zusätzlichen Kosten für die Tankinfrastruktur zu absorbieren.
Markt für Ammoniak-Lagertanks im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verbindet eine fest verankerte Düngemittelnachfrage mit wachsenden Importen sauberer Kraftstoffe. Das bevorstehende IHI-Vopak-Terminal in Japan zielt darauf ab, Kohle in Co-Firing-Projekten zu ersetzen, was eine Hochreinheitsammoniak-Lagerung mit fortschrittlicher Boil-off-Gas-Rückgewinnung erfordert. Der Kapazitätsausbau in China verpflichtet die Küstenprovinzen, neue Kugeltanks zu errichten, um alljährlich im Frühjahr den Produktionsüberschuss aus dem Landesinneren auszugleichen. Indiens Nationale Mission für Grünen Wasserstoff veranlasst Hafenbehörden zudem, Landreserven für den Markt für Ammoniak-Lagertanks bereitzustellen, in Erwartung von Exportströmen nach Europa bis 2030.
Markt für Ammoniak-Lagertanks in Europa
Europas Entwicklung wird eher durch politische Vorgaben als durch einheimische Produktion angetrieben. Deutschland, die Niederlande und Belgien wandeln Ölterminals in Ammoniak-Drehkreuze um, um die Quoten für erneuerbaren Wasserstoff zu erfüllen, wobei Vopaks Energiepark in Antwerpen als Blaupause für integriertes Cracken, Lagern und Verteilen dient.
Markt für Ammoniak-Lagertanks in Amerika
Nordamerika verzeichnet ein stetiges, aber moderates Wachstum, da Betreiber mit komplexen Genehmigungsverfahren und der Einbindung der Gemeinschaft zu kämpfen haben, obwohl Raffinerien an der US-Golfküste bestehende LPG-Kugeltanks auf Doppelnutzung für Ammoniak umrüsten. Südamerika befindet sich noch in einem frühen Stadium; Brasiliens Wasserkraftüberschuss bietet jedoch einen künftigen Exportvektor für Grünammoniak, was Machbarkeitsstudien für dedizierte Lagertanks bis 2026 anregt.

Regulatorisches Umfeld
Sicherheits-, Druckbehälter- und Gefahrstoffvorschriften prägen Design, Konstruktion und Betriebspraktiken von Ammoniak-Lagertanks in den verschiedenen Regionen. In den Vereinigten Staaten regelt OSHA 29 CFR 1910.111 die Lagerung und Handhabung von wasserfreiem Ammoniak, was üblicherweise gemeinsam mit Transportanforderungen wie den Materialbeschränkungen der DOT 49 CFR 173.315 für benetzte Bauteile angewendet wird, was die Spezifikationsanforderungen an Ventile, Armaturen und Instrumentierung erhöht. Auch Konsensstandards beeinflussen die Anforderungen der Betreiber, darunter CGA G-2.1-2023 für sichere Lagerung und Handhabung, während in Europa Branchenrichtlinien wie die Inspektionsleitlinien von Fertilizers Europe für atmosphärische, gekühlte Ammoniaktanks die Integritätsmanagementpraktiken an Terminals und Industriestandorten unterstützen.
Die Genehmigungserteilung ist zunehmend mit der Dekarbonisierungspolitik und Rückverfolgbarkeitsanforderungen für kohlenstoffarme Moleküle verknüpft, was die Dokumentationsanforderungen für Terminals, die Energieimporte und Bunkerung bedienen, erhöht. EU-orientierte Ammoniak-Importkorridore werden durch Rahmenwerke für erneuerbare und kohlenstoffarme Konformität geprägt (einschließlich RFNBO-bezogener Vorschriften und Erwartungen an die CO2-Bilanzierung), und der Auslauf der kostenlosen CO2-Emissionszertifikate bis 2034 erhöht die Notwendigkeit für Industrieanwender, Emissionen und Merkmale der Lieferkette zu dokumentieren. Auch nationale und provinzielle Rahmenwerke verankern die Konformität, so verlangt Kanada beispielsweise üblicherweise eine Behälterkonstruktion gemäß CSA B51 und dem ASME Boiler and Pressure Vessel Code, während lokalisierte Vorschriften zur Düngemittelhandhabung (wie die Bestimmungen des North Dakota Administrative Code) Lagerung, Standortwahl und betriebliche Sicherungsmaßnahmen verstärken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Tankkonstruktion und -fertigung (einschließlich Nickelstahl und Edelstahl bzw. Duplex-Edelstahl) über spezielle Schweiß-, NDE- und Inspektionsdienstleistungen bis hin zum Bau von Fundamenten und Rückhaltesystemen. Sie umfasst auch die Integration von Dampfhandhabungs-, Kühl- und Sicherheitssystemen, einschließlich Gasdetektion, Notabschaltung und Leckagerückhaltung. EPC- und Terminalentwickler bündeln Lagerung mit Anlegern, Verladearmen, Boil-off-Gas-Rückgewinnung und zunehmend mit Schnittstellen zur Ammoniakspaltung für die Wasserstoffversorgung. Bei großen Terminaltanks hängen Beschaffung und Lieferzeitpläne von der Verfügbarkeit von Blechen, qualifizierten Schweißern und Prüfern sowie normgerechter Konstruktion und Dokumentation ab, was Vorlaufzeiten verlängern kann, wenn Betreiber Volleinschluss- oder gekühlte Konstruktionen fordern.
Nachgelagert sind Tankanlagen Teil breiterer Logistikketten, die Hafenterminals, Schifffahrt und Binnenverteilung an Düngemittelwerke, Kraftwerksstandorte oder Bunkerungsknoten umfassen. Der Ausbau der Importinfrastruktur in Ostasien und Westeuropa verbindet die Lagerung mit korridorspezifischer CO2-Bilanzierung und Handelsdokumentation, da Korridoremissionen und deren Überprüfung die Bankfähigkeit von Abnahmeverträgen in der EU beeinflussen. Vertragsunternehmen und Entwickler, die an Terminal- und Spaltungskonzepten beteiligt sind, darunter McDermott in Westeuropa, positionieren die Lagerung daher als Teil eines integrierten Ammoniak-Handhabungssystems, das sowohl Sicherheitsvorschriften als auch sich entwickelnde Anforderungen an emissionsarme Lieferketten erfüllen muss.
Wettbewerbslandschaft
Der Ammoniakspeichertanks-Markt ist mäßig fragmentiert. Chart Industries, nun mit Howden integriert, nutzt Tieftemperaturkompetenz zur Lieferung vorgefertigter Kältemaschinen und Dampfhandhabung und gewinnt Aufträge, bei denen Eigentümer Einzellieferanten-Prozessgarantien bevorzugen. Thyssenkrupp Uhde nutzt seinen Haber-Bosch-Lizenzierungsfußabdruck, um Speicherengineering mit neuen Syntheseschleifen zu bündeln – eine Strategie, die durch seine 2024er Partnerschaft mit Johnson Matthey für Blauammoniak-Lösungen verstärkt wird. Angesichts der Konvergenz von Politik und Kapital wird die Ammoniakspeichertanks-Branche wahrscheinlich eine selektive Konsolidierung erleben, da führende Akteure langfristige Servicevereinbarungen im Zusammenhang mit Großprojekten sichern.
Führende Unternehmen der Ammoniakspeichertanks-Branche
Geldof
thyssenkrupp Uhde GmbH
McDermott
Royal Vopak
Matrix PDM Engineering
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ammoniak-Lagertanks
- Aegis Vopak Terminals Limited
- BNH Gas Tanks
- CBandI Storage Solutions
- Chart Industries
- Engicon NV (Geldof)
- Fisher Tank Company
- IHI Corporation
- Linde PLC
- Matrix Service Company
- McDermott
- Royal Vopak
- Samarco Engineering
- SPG Steiner GmbH
- TF Warren Group
- thyssenkrupp Uhde GmbH
- ZHANJIANG MIC CHEMENERGY CO., LTD.

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum ist die für Energieanwendungen konzipierte Lagerung an Importterminals und Hafenstandorten, einschließlich Co-Firing, Spaltung zu Wasserstoff und Bunkerung, wo neue gekühlte Kapazitäten neben Handhabungs- und Umwandlungsanlagen geplant werden. Mit Stand April 2026 verfügte der Hafen von Rotterdam über 18,1 Millionen Tonnen/Jahr an Ammoniak-Durchsatzkapazität in der Entwicklung, was das Ausmaß der Terminalausbauten unterstreicht, die sich in Nachfrage nach großen, normintensiven Lagertanks und zugehörigem Dampfmanagement niederschlagen. Japan bildet einen zusätzlichen Nachfrageanker durch politisch getriebene Importe, mit genannten Zielen von 3 Mio. Tonnen/Jahr bis 2030 und 30 Mio. Tonnen/Jahr bis 2050, was den Bedarf an konformer Küstenlagerung, Boil-off-Kontrolle und Schiffsverladeschnittstellen erhöht.
Chancen ergeben sich auch bei integrierter Ammoniak-zu-Strom- und korridorgetriebener Infrastruktur, wo Lagerung zu einem entscheidenden Element für Projektterminierung und Genehmigungen des Sicherheitskonzepts wird. Mit Stand April 2026 befanden sich 53 Ammoniak-zu-Strom-Projekte mit einer Ammoniaknachfrage von 21,2 Mio. Tonnen in der Entwicklung, was die Nachfrage sowohl nach großen Terminaltanks als auch nach modularer Satellitenlagerung in der Nähe der Endnutzer ankurbelt. Auf der Angebotsseite bewegen sich Projektentwickler von der Machbarkeitsstudie zu definierten Engineering-Umfängen, darunter die Pre-FEED-Arbeiten von thyssenkrupp Uhde im Zusammenhang mit Grün-Ammoniak-Projekten mit 400.000 Tonnen/Jahr im Hafen von Pecem und Hafen von Açu in Brasilien, was exportorientierte Lagerung und an Anleger angebundene Tankfarmen in neuen Produktionskorridoren unterstützt.
Recent Industry Developments in Markt für Ammoniak-Lagertanks
- April 2026: thyssenkrupp Uhde GmbH erhielt von Brunei Fertilizer Industries einen Front-End-Engineering-Design-Auftrag (FEED) für einen neuen kryogenen Ammoniak-Lagertank und Exportinfrastruktur im Sungai Liang Industrial Park. Das Projekt erweitert die großmaßstäbliche Ammoniak-Lagerinfrastruktur in Brunei und unterstützt die Exportfähigkeit für nachgelagerte Düngemittelbetriebe. Der Auftrag signalisiert eine führende Rolle bei integriertem EPC-FEED in der Ammoniak-Logistikkette.
- Juli 2025: Agropolychim schloss eine Vereinbarung mit Proton Ventures über die Konstruktion und den Bau eines neuen Flüssigammoniaktanks mit einer Kapazität von 12.500 Tonnen. Die Tankerweiterung stärkt die Ammoniak-Tankkapazität für Logistik- und Düngemittelbetriebe. Die Vereinbarung stärkt die nachgelagerte Logistik und Kapazität für die Erweiterung der Ammoniak-Lieferkette.
- Juni 2025: Entwicklung eines Brownfield-Ammoniakterminals von Aegis Vopak Terminals Limited (AVTL) am Standort Pipavav zur Optimierung der Ammoniakimporte. Die Entwicklung erweitert die regionale Importkapazität und verbessert die Versorgungssicherheit für Ammoniak. Diese Maßnahme stärkt das Terminalnetzwerk und unterstützt den wachsenden Handel mit Ammoniakprodukten.


Markt für Ammoniak-Lagertanks Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von Ammoniak-Lagertanks, die zur sicheren Lagerung von Flüssigammoniak an Produktionsstandorten, Distributionsterminals und ähnlichen Industriestandorten verwendet werden. Der Umfang umfasst Tanks, die für Niederdrucklagerung ausgelegt sind, typischerweise mit Doppeleinschlusseigenschaften und Kühlbedingungen, die auf die Ammoniakhandhabung abgestimmt sind.
Ausschlüsse des Umfangs: Diese Marktgrößenbestimmung schließt Ammoniaktransportausrüstung, Rohrleitungssysteme, Ventile, Kompressoren und vor-Ort-Prozesseinheiten aus, die nicht Teil des Lagertank-Anlagevermögens sind.
Übersicht der Segmentierung
- Nach Typ
- Kleintanks
- Großtanks
- Nach Material
- Kohlenstoffstahl
- Nickelstahl
- Edelstahl und Duplex-Edelstahl
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Ausgangsstruktur des Marktmodells aufzubauen und realistische Grenzen für das festzulegen, was als Ammoniak-Lagertank gilt. Öffentliche Quellen wie die Risikomanagement-Leitlinien der US-EPA für Ammoniak, OSHA-Sicherheitsreferenzen, die Europäische Chemikalienagentur sowie Normungsorganisationen wie ASME und ISO haben uns geholfen, typische Tankkonstruktionen, Betriebsbedingungen und sicherheitsgetriebene Modernisierungszyklen zu interpretieren.
Um die Nachfragesignale zu verankern, haben wir Daten und Veröffentlichungen von Quellen wie der Internationalen Energieagentur, der UN-Comtrade-Datenbank für Ammoniak-Handelsströme sowie von Düngemittel- und Chemieindustrieverbänden geprüft, die Kapazitäts- und Logistikhinweise veröffentlichen. Diese wurden durch Geschäftsberichte, Investorenpräsentationen und seriöse Branchennachrichten ergänzt, um Terminalprojekte und Kapazitätserweiterungen zu verfolgen. Kostenpflichtige Abonnements wurden gezielt für Unternehmensfinanzdaten, Ausschreibungssignale und Patentaktivitäten genutzt, was half zu klären, wohin sich Lagerungsprojekte bewegen. Die hier aufgeführten Quellen sind beispielhaft, und zusätzliche öffentliche und kostenpflichtige Referenzen wurden zur Gegenprüfung, Klärung und Validierung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Tankherstellern, Engineering- und Projektteams, Terminalbetreibern und großen Endnutzern in der Chemie-, Düngemittel- und aufkommenden Energiebranche. Wir nutzten diese Gespräche, um typische Kapazitätsbereiche, Materialwahlen, Vorlaufzeiten und Preisverhalten zu bestätigen, und überprüften anschließend Annahmen über APAC, EMEA und Amerika hinweg erneut, damit regionale Ausbaumuster nicht überbewertet wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 14 % | APAC: 45 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 33 % | EMEA: 35 % |
| Kleinere Akteure: 16 % | Manager: 53 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Ammoniakproduktions- und Handelsmuster genutzt werden, um den wahrscheinlichen Lagerungsumfang an Werken und Terminals zu rekonstruieren. Dieser Umfang wird dann anhand von Ersatz- und Erweiterungsraten in Tanknachfrage übersetzt. Sobald das Bild feststeht, gleichen wir es mit selektiven Bottom-up-Prüfungen ab, die auf Stichproben von Tankpreisen, typischer Kapazität pro Standort und Kanal-Feedback von Herstellern und EPC-nahen Befragten basieren.
Einige Inputs tragen den größten Teil des Gewichts im Modell und wurden bewusst einfach gehalten, damit sie wiederholt und überprüft werden können. Dazu gehören angekündigte Kapazitätserweiterungen für Ammoniak und grünes Ammoniak, Zeitpläne für Hafen- und Terminalerweiterungen, typische Tankkapazitätsbereiche (einschließlich großer Tanks an Distributionsterminals), Verschiebungen bei der Materialwahl (Kohlenstoffstahl gegenüber Nickelstahl und Edelstahlvarianten) sowie der Anteil von Projekten mit Doppeleinschluss. Die Prognose verwendet Szenarioanalysen, da sich der Projektzeitplan mit Genehmigungen und Finanzierung verschieben kann, und Expertenfeedback wurde genutzt, um realistische Annahmen zu Startdatum und Hochlauf zu treffen. Wo Bottom-up-Prüfungen Lücken bei kleineren lokalen Projekten aufwiesen, verwendeten wir regionale Durchschnittswerte und testeten die Gesamtsummen anschließend gegen Import-Export-Ströme und sichtbare Projektlisten auf Plausibilität.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit der Frage, ob die regionalen Gesamtsummen mit beobachtbaren Signalen wie Terminalkapazitätserweiterungen, Ammoniak-Handelsintensität und dem Tempo industrieller Sicherheitsmodernisierungen übereinstimmen. Alle Ausreißer bei Preisen, Tankanzahl oder Wachstumsraten wurden überprüft, und wenn der Grund unklar war, haben wir uns erneut an ausgewählte Befragte gewandt, um zu bestätigen, was sich geändert hat.
Vor der Freigabe wird das Modell Schritt für Schritt von einem weiteren Analysten überprüft, damit Annahmen, Einheiten und Währungsumrechnung über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Aussichten verändert, etwa eine erhebliche Projektverzögerung, eine Änderung der Sicherheitsvorschriften oder die Ankündigung eines großen neuen Terminals. Unmittelbar vor der Auslieferung führen wir einen erneuten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Projekt- und Makrosignale berücksichtigt sind.
Vergleich der Marktgröße für Ammoniak-Lagertanks von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Ammoniak-Lagertanks können weit voneinander abweichen, selbst wenn sie alle das gleiche allgemeine Thema beschreiben. Die Unterschiede ergeben sich in der Regel daraus, was als Lagertank gezählt wird, welches Jahr als Basisjahr behandelt wird und wie Preisgestaltung und Projektzeitplanung bei der Umrechnung von Kapazitätsaktivität in Marktwert gehandhabt werden.
Die Spanne wird auch größer, wenn manche Schätzungen benachbarte Ausrüstung einbeziehen oder wenn sie nur neue Tanklieferungen als Markt betrachten, während andere durch den installierten Bestand getriebene Ersatzbeschaffungen und Modernisierungen einbeziehen. Der Zeitpunkt der Währungsumrechnung und die Art und Weise, wie Inflation auf Tankmaterialien angewendet wird, können die Zahl weiter verschieben, und der Aktualisierungsrhythmus ist von Bedeutung, da Ammoniakterminals und kohlenstoffarme Projekte oft mit Verzögerungen angekündigt werden, die sich über Berichtszyklen erstrecken.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 614,95 Mio. USD (2025) | |
| Fachzeitschrift A | 226,00 Mio. USD (2024) | Verwendet eine lieferungsorientierte Betrachtungsweise, die sich offenbar auf kurzfristigere Ausrüstungsumsätze konzentriert, und es wird nicht klar angegeben, ob große, gekühlte Terminaltanks mit Doppeleinschluss vollständig einbezogen sind. |
| Regionale Beratungsgesellschaft B | 220,00 Mio. USD (2024) | Definiert den Bereich als Flüssigammoniak-Lagertanks, was den Umfang auf ausgewählte Tankkonfigurationen einschränken kann und Ersatz-, Nachrüstungs- und Standorterweiterungsarbeiten im Zusammenhang mit Sicherheitskonformitätszyklen unterzählen kann. |
Die Tabelle zeigt eine deutliche Lücke zwischen dem Wert für 2025 und den niedrigeren Werten für 2024, und im Modell von Mordor Intelligence ist der Umfang auf Niederdruck-Flüssigammoniak-Lagertanks verankert, die sowohl an Werksstandorten als auch an Distributionsterminals eingesetzt werden, einschließlich Doppeleinschlusskonstruktionen, sofern zutreffend. Wenn Definitionen streng bleiben und der Nachfragepool auf Produktions- und Handelssignale zurückgeführt wird, ist das Ergebnis leichter nachvollziehbar und reproduzierbar, auch wenn sich die Projektzeitplanung von Jahr zu Jahr verschiebt.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Ammoniakspeichertanks-Markt im Jahr 2031?
Es wird erwartet, dass der Markt bis 2031 USD 829,57 Millionen erreicht, was eine CAGR von 5,11 % ab 2026 widerspiegelt.
Welche Region ist derzeit die größte und am schnellsten wachsende im Bereich Ammoniakspeichertanks?
Der Nahe Osten und Afrika führt mit 35,98 % Umsatzanteil im Jahr 2025 und dem höchsten CAGR-Ausblick von 6,05 % bis 2031.
Welcher Tanktyp wächst am schnellsten?
Kleintanks sollen mit einer CAGR von 5,61 % wachsen, da dezentrale Grünammoniak-Projekte modulare Kapazitäten bevorzugen.
Warum gewinnt Edelstahl bei neuen Ammoniaktanks an Bedeutung?
Grünammoniak-Anwendungen erfordern eine höhere Korrosionsbeständigkeit und Reinheit, was Edelstahl und Duplex-Edelstahl auf eine CAGR von 5,83 % treibt.
Wie wirken sich Sicherheitsvorschriften auf die Projektkosten aus?
Erweiterte Anforderungen gemäß OSHA, ASME und API erhöhen die Designkomplexität, die Inspektionshäufigkeit und die anfänglichen Investitionskosten für neue Installationen.
Seite zuletzt aktualisiert am:



