
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 9.72 Milliarden US-Dollar |
| Marktgröße (2031) | 12.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Flammschutzmittel von Mordor Intelligence
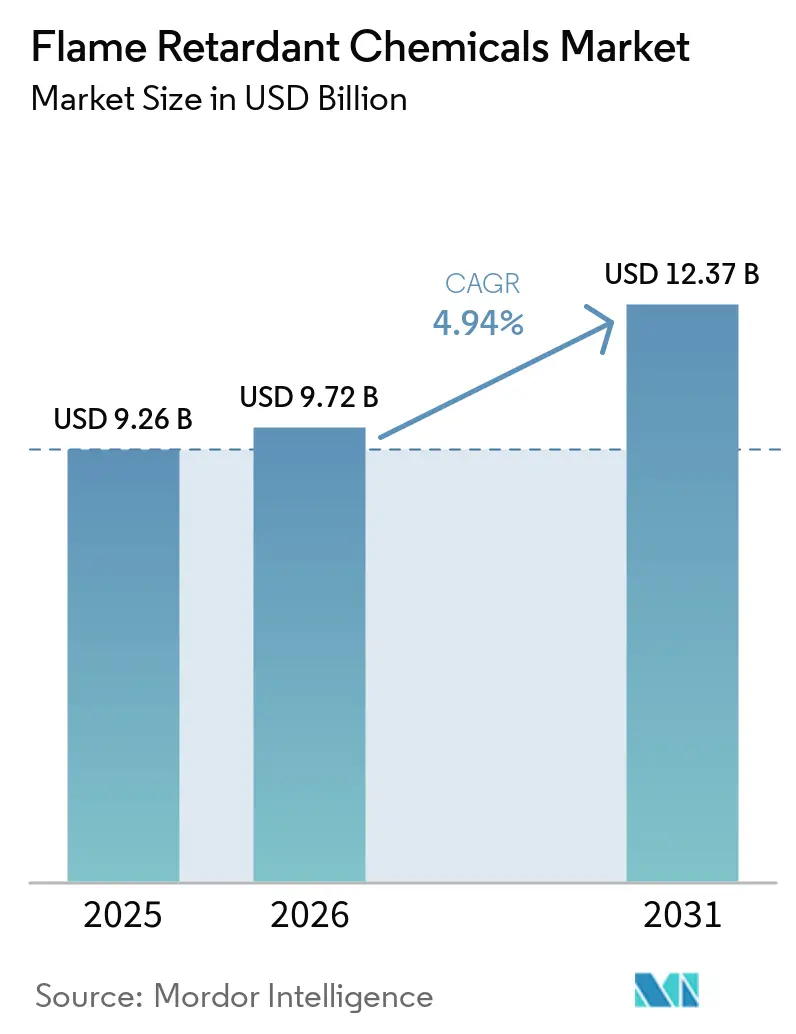
Die Marktgröße für flammhemmende Chemikalien wurde im Jahr 2025 auf 9,26 Milliarden USD geschätzt und soll von 9,72 Milliarden USD im Jahr 2026 auf 12,37 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,94 % während des Prognosezeitraums (2026–2031). Das Wachstum ist darauf zurückzuführen, dass Regulierungsbehörden und OEMs auf nicht halogenierte Alternativen umschwenken – ein Trend, der bereits 2025 dazu geführt hat, dass 65,08 % der Nachfrage auf Aluminium-, Phosphor- und Stickstoffbasierte Systeme entfällt. Verschärfte Bauvorschriften hinsichtlich der Brandausbreitungsindizes, boomende Infrastrukturprojekte im gesamten asiatisch-pazifischen Raum sowie das rasche Wachstum von Elektrofahrzeug-Akkupacks haben gemeinsam die Additivmengen in Polyolefinen, Polyurethan und technischen Thermoplasten erhöht. Wettbewerbsstrategien legen nun den Schwerpunkt auf die Entwicklung ultrafeiner Partikel, vertikale Integration zur Rohstoffsicherung und Premiumpositionierung in ESG-konformen Formulierungen. Gleichzeitig veranlassen Rohstoffvolatilität und die Überprüfung der Nanotoxizität Formulierer dazu, ihre Chemikalien zu diversifizieren und in die geschlossene Phosphorrückgewinnung zu investieren.
Wichtigste Erkenntnisse des Berichts
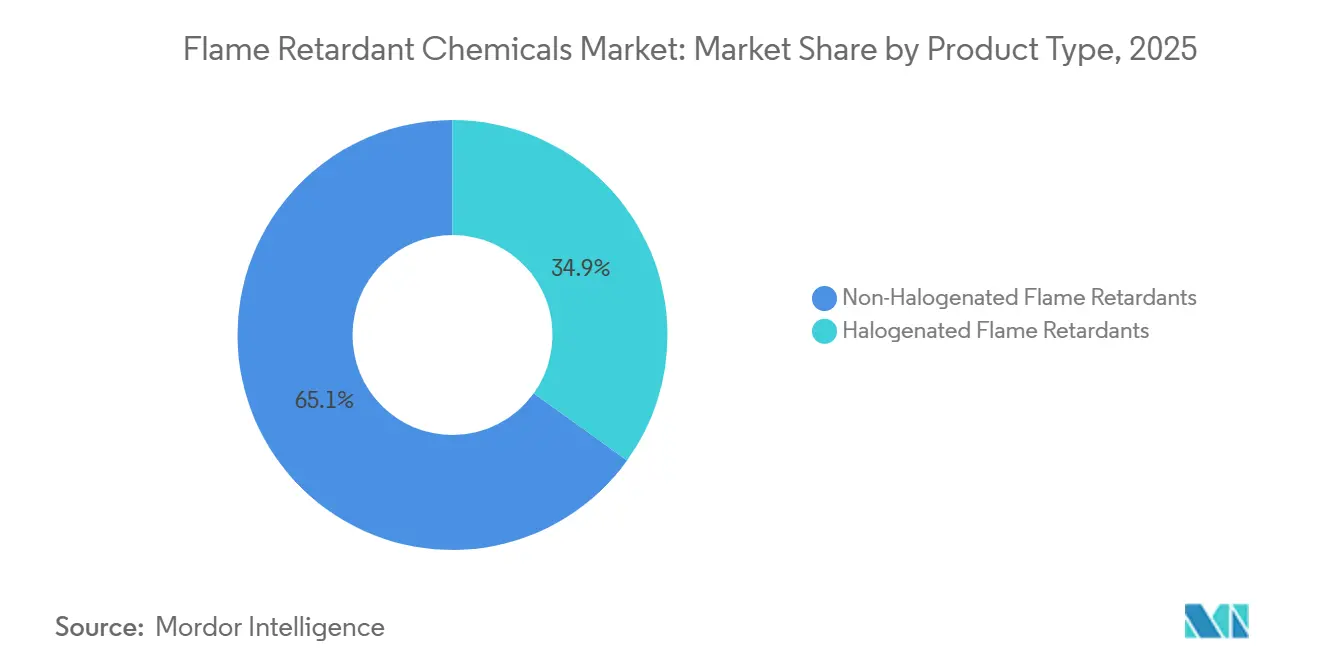
- Nach Produkttyp führten halogenfreie Flammschutzmittel mit einem Marktanteil von 65,08 % am Markt für Flammschutzmittel im Jahr 2025 und werden voraussichtlich bis 2031 mit dem schnellsten CAGR von 5,15 % wachsen.
- Nach Anwendung entfielen auf Polyolefine 42,28 % der Marktgröße für Flammschutzmittel im Jahr 2025, während Polyurethan bis 2031 den schnellsten CAGR von 5,29 % verzeichnete.
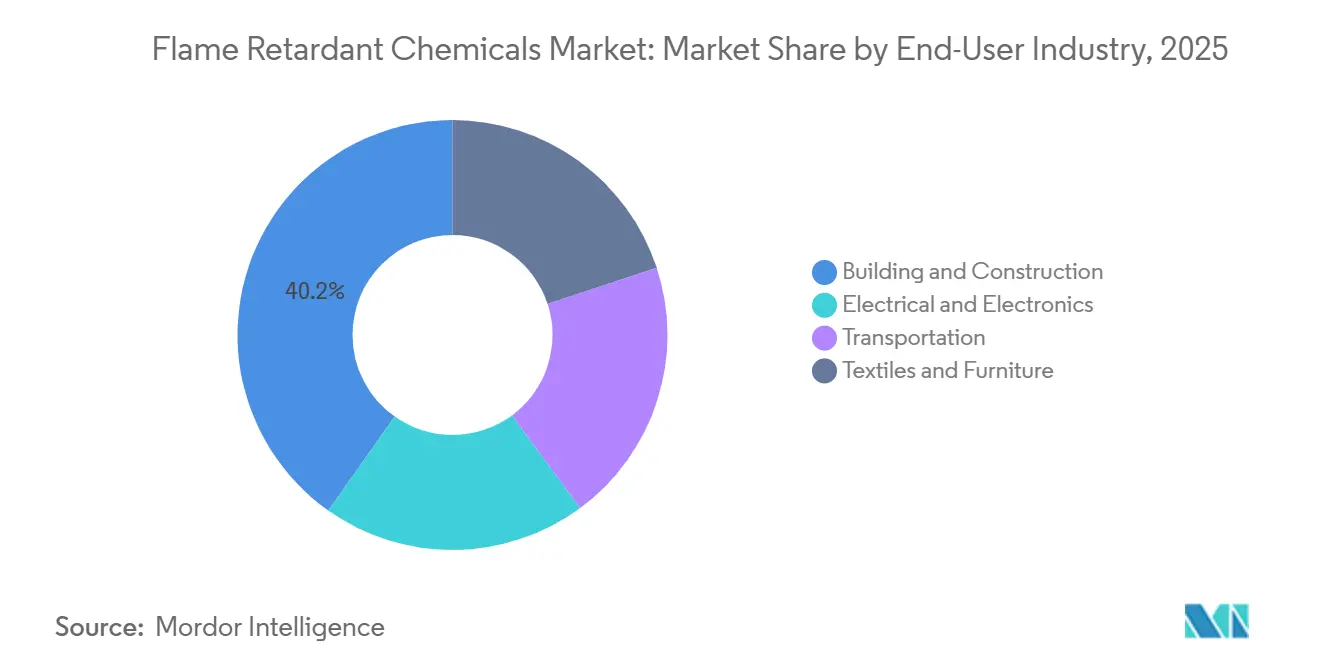
- Nach Endverbraucherbranche hielt Bauwesen und Konstruktion im Jahr 2025 einen Umsatzanteil von 40,19 %; Elektro und Elektronik wird voraussichtlich bis 2031 mit einem CAGR von 5,24 % expandieren.
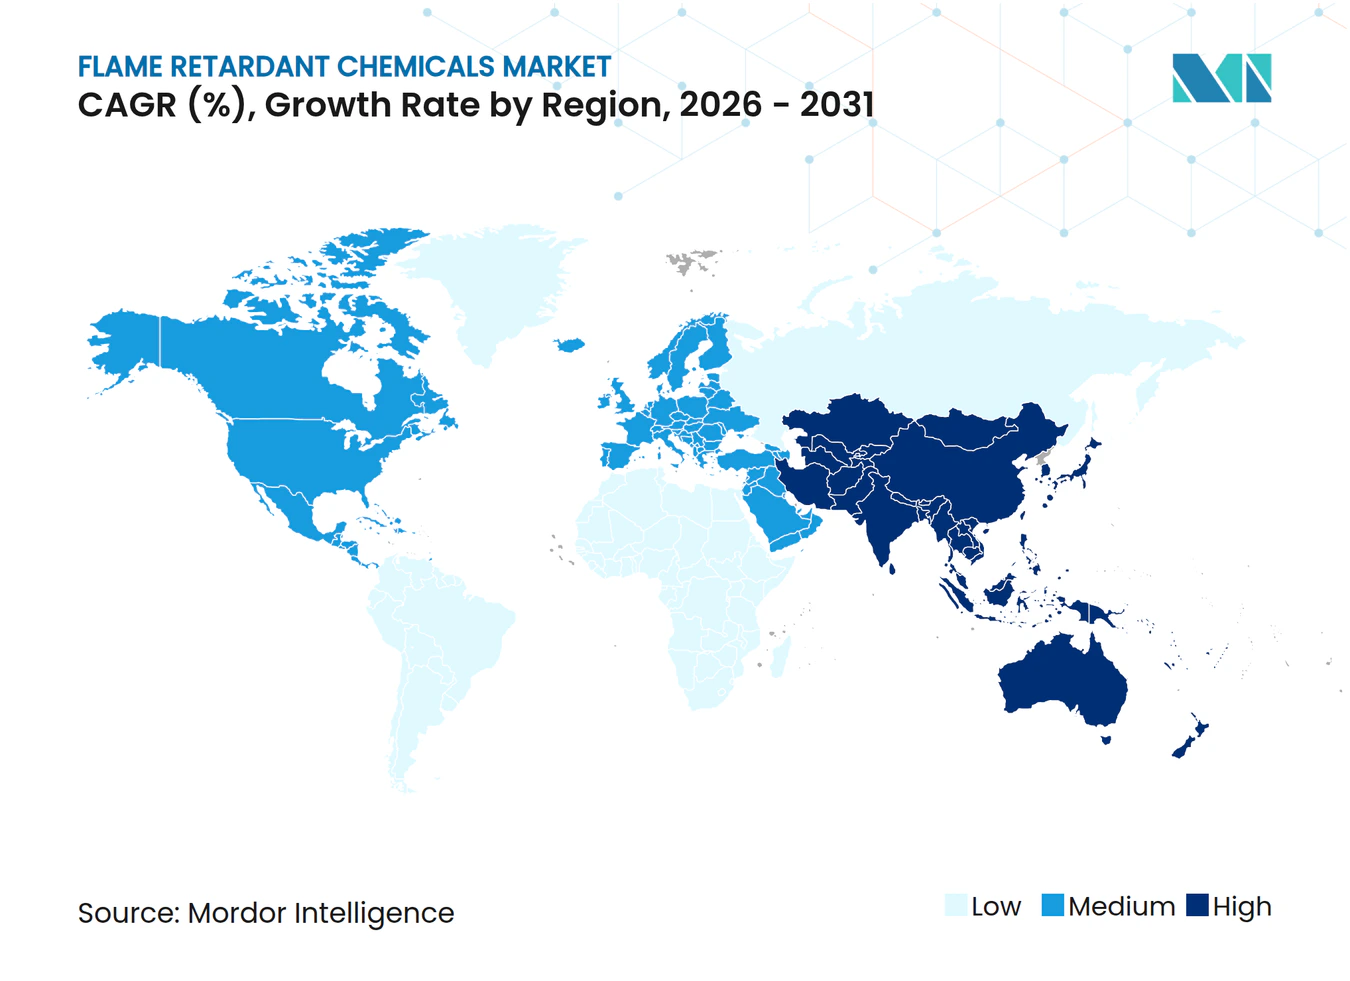
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 50,65 % am Markt für Flammschutzmittel und wächst bis 2031 mit einem CAGR von 5,69 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Brandschutzvorschriften im Bauwesen und in der Konstruktion | +1.2% | Global, Schwerpunkt in der EU, Nordamerika, Australien | Mittelfristig (2–4 Jahre) |
| Rascher Infrastrukturausbau im Asien-Pazifik-Raum | +1.5% | China, Indien, Südostasien, Ausstrahlungseffekte auf den Nahen Osten | Kurzfristig (≤2 Jahre) |
| Steigende Produktion von Unterhaltungselektronik und Elektrowaren | +0.9% | China, Vietnam, Südkorea, sekundär Nordamerika | Mittelfristig (2–4 Jahre) |
| Wechsel zu halogenfreien Lösungen für ESG-Konformität | +1.0% | Europa und Nordamerika führend, Asien-Pazifik holt auf | Langfristig (≥4 Jahre) |
| Brandschutzstandards für EV-Batteriegehäuse | +0.8% | China, EU, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Brandschutzvorschriften im Bauwesen und in der Konstruktion
Der Internationale Brandschutzcode 2024 senkte die zulässigen Flammenausbreitungs- und Rauchentwicklungsindizes und verpflichtete Planer, Intumeszenzbeschichtungen und halogenfreie Additive in Polyurethan-Hartschaumdämmplatten einzusetzen. Das britische Verbot brennbarer Verkleidungen über 11 Metern gemäß Approved Document B, das im Juni 2025 in Kraft trat, verlagerte die Nachfrage auf mit Aluminiumtrihydrat gefüllte Phenolschäume. Die Revision des japanischen Bauordnungsgesetzes fügte eine Feuerwiderstandsklasse für mehrgeschossige Holzbauten hinzu und beschleunigte Bestellungen für Flammschutzbehandlungen, die die Grenzwerte für die maximale Wärmefreisetzung gemäß JIS A 1321 erfüllen[1]. Südkorea folgte im Dezember 2024 mit der Angleichung an ISO 5660-1 und entfernte veraltete halogenhaltige Additive aus Bauplatten. Insgesamt fragmentierten die Regeländerungen die Zertifizierungswege und belohnten Lieferanten, die lokale Prüfprotokolle souverän beherrschen.
Rascher Infrastrukturausbau im Asien-Pazifik-Raum
China stellte im Jahr 2024 CNY 17,8 Billionen (USD 2,5 Billionen) für Schienen-, Metro- und Wohnungsbauprojekte bereit und verbrauchte dabei 2,1 Millionen Tonnen halogenfreier Polyolefin-Kabelverbindungen[2]. Indiens Nationale Infrastrukturpipeline sah bis 2025 USD 1,4 Billionen vor, wobei Kabel- und Leitungsrohrvorgaben raucharme, halogenfreie Designs gemäß IS 1554 vorschreiben. Indonesien fügte 2025 Flughafen- und Hafenbauten im Wert von USD 40 Milliarden hinzu und übernahm halogenfreie Epoxid-Stahlbeschichtungen, die ASTM E84 Klasse A bestehen. Vietnam erhöhte die Metrobahnbudgets 2024 um 22 % und steigerte die Nachfrage nach IEC 60332-konformen Kabeln. Diese Projekte übertrafen die westlichen Bauzyklen und kompensierten den langsameren Anlauf in Nordamerika.
Steigende Produktion von Unterhaltungselektronik und Elektrowaren
Die Halbleiterlieferungen wuchsen 2024 um 12 % auf 1,15 Billionen Einheiten und erhöhten den Bedarf an flammhemmenden Epoxid-Formmassen. China produzierte 3,2 Milliarden intelligente Geräte, von denen jedes 8–12 g halogenfreier UL 94 V-0-Mischungen enthält. Südkorea exportierte USD 142 Milliarden an Unterhaltungselektronik, wobei Akkupacks Phosphor-Stickstoff-Beschichtungen verwenden, um UL 2054 zu erfüllen. Vietnam montierte 85 Millionen Laptops, die noch auf bromierte Laminate angewiesen sind und bis 2027 gemäß REACH umgestellt werden müssen. Die Ausbreitung von Basisstationen auf 4,8 Millionen Standorte unterstrich die Nachfrage nach mit Nano-Aluminiumoxid gefüllten Hochtemperatur-Epoxiden.
Wechsel zu halogenfreien Lösungen für ESG-Konformität
Der Beschränkungsvorschlag der ECHA vom Oktober 2024 für Deca-BDE löste Umgestaltungen hin zu Aluminiumdiethylphosphinat und Melaminpolyphosphat aus. Kalifornien stufte TBBPA im März 2025 als Prioritätsprodukt ein und leitete Alternativenanalysen im Rahmen der Safer Consumer Products-Regelung ein. Die Überprüfung durch Investoren weitete sich aus: 68 % der S&P 500-Unternehmen legten 2024 Scope-3-Emissionen offen, und 42 % verpflichteten sich zu Halogen-Ausstiegsplänen bis 2028. BASFs Ultradur High Speed vom August 2024, ein mit rotem Phosphor modifiziertes PBT, gewann Automobilsteckverbinderplätze bei 0,75 mm Wandstärke. Umweltzeichen wie EPEAT Gold begrenzen den Halogengehalt nun auf unter 0,1 Gewichtsprozent und lenken die öffentliche Beschaffung in ganz Skandinavien.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Einschränkungen für bromierte/halogenhaltige Chemikalien | -0.8% | Europa und Nordamerika führend, Asien-Pazifik folgt | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffkosten | -0.6% | Global, besonders ausgeprägt in von Bauxit-Importen abhängigen Regionen | Kurzfristig (≤2 Jahre) |
| Aufkommende Toxizitätsprüfung von Nano-Metallhydroxiden | -0.3% | Europa, Nordamerika, mögliche Ausweitung auf Asien-Pazifik | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Einschränkungen für bromierte und halogenhaltige Chemikalien
Die POPs-Verordnung der EU reduzierte 2024 den zulässigen HBCD-Gehalt in recycelten Polymeren um das Zehnfache und entfernte damit veraltete EPS-Dämmung effektiv aus Kreislaufprozessen. Die TSCA-Regel der EPA vom März 2025 verbietet die Herstellung von Deca-BDE nach Januar 2027, mit Ausnahme der Luft- und Raumfahrt. Kanada nahm TBBPA in Anhang 1 auf und leitete einen 24-monatigen Ausstieg aus PCB-Laminaten ein. Vorratskäufe drückten die Brom-Spotpreise Ende 2024 um 9 %, während japanische Kontrollen für chlorierte Paraffine 4.200 Tonnen in Richtung Phosphoralternativen umlenkten.
Volatilität der Rohstoffkosten
Chinesisches Aluminiumhydroxid kostete im ersten Halbjahr 2025 durchschnittlich CNY 2.850/t (USD 400/t), ein Anstieg von 18 %, nachdem australische Bauxitexporte um 9 % zurückgingen und Indonesien einen Aluminiumoxidzoll von 10 % einführte. Europäisches Magnesiumhydroxid stieg um 14 %, da Gaskürzungen die niederländische Kalzinierungskapazität beeinträchtigten. Ein Brand in einer Sichuan-Rotphosphor-Anlage ließ die Preise um 21 % steigen und veranlasste Compoundierer, auf Ammoniumpolyphosphat mit einem Kostenaufschlag von 15 % umzusteigen. Die Erhöhung der türkischen Lizenzgebühren trieb die Zinkboratkosten um 6 % in die Höhe. Nabaltecs Festpreisverträge deckten 60 % des ATH-Bedarfs für 2025 ab und sicherten die Margen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Halogenfreie Formulierungen nutzen regulatorischen RückenwindHalogenfreie Systeme beherrschten 2025 mit 65,08 % den Markt für Flammschutzmittel, und dieser Anteil wird bis 2031 mit einem CAGR von 5,15 % wachsen. Aluminiumhydroxid bleibt das volumenmäßige Rückgrat: Es zersetzt sich endotherm bei 180–200 °C, um Wärme zu löschen und gleichzeitig Wasserdampf freizusetzen; Hubers Martinal OL-107 ermöglichte 2024 Säuregasemissionen gemäß IEC 60754-2 unter 0,5 % für Kabel. Magnesiumhydroxid deckt Polyolefine bei höheren Temperaturen ab, wobei Martin Mariettas MagShield 95 Schlag- und Flammschutzeigenschaften bei einem mittleren Partikeldurchmesser von 1,8 µm ausbalanciert.
Die Marktgröße für Flammschutzmittel bei halogenfreien Produkten spiegelt die Kundenpräferenz für Materialien mit geringerer Toxizität wider, die Zertifizierungen für nachhaltiges Bauen unterstützen. Lieferanten konzentrieren sich auf Oberflächenbehandlungen, die die Kompatibilität mit der Polymermatrix verbessern, während vertikal integrierte chinesische Hersteller den Preiswettbewerb durch die Kontrolle von Bauxit- und Phosphat-Rohstoffen verschärfen. Patentanmeldungen konzentrieren sich auf Phosphor-Silizium-Hybride für EV-Akkupacks, und frühe Pilotprojekte für Lignin-basierte Phenole zeigen 30 % Einsparungen beim eingebetteten Kohlenstoff, die unter Europas Lebenszyklusmandaten angestrebt werden.


Nach Anwendung:
Polyolefine dominieren, Polyurethan beschleunigtPolyolefine hielten 2025 mit 42,28 % den größten Anteil am Markt für Flammschutzmittel, gestützt durch raucharme, halogenfreie Kabelverbindungen, die 60–65 % Aluminiumhydroxid in LLDPE-Matrizen einarbeiten, um Sauerstoffindizes von 28 % zu erreichen. Dows Engage-basierte Systeme erfüllten EN 50399 Cca-s1a,d1,a1 für europäische Tunnel und bewahrten dabei die Flexibilität bei –40 °C. Wachstumsbereiche umfassen Photovoltaik-Verkabelung, 5G-Türme und Windparkverkabelungen.
Unterdessen führt Polyurethan das Wachstum mit einem CAGR von 5,29 % an, da EV-Sitze und Gebäudehüllen phosphorreiche Polyole wie BASFs Elastopor H 4240/10 nutzen und DIN 4102 B2 mit 35 % weniger Rauch erreichen. Hartschaumplatten-Nachrüstungen im Rahmen von Italiens Superbonus und Frankreichs Energiecodes steigern die Additivmengen weiter, während flexible Schäume reaktive Phosphorpolyole übernehmen, die Migration und Geruch reduzieren.
Nach Endverbraucherbranche:
Elektrosektor beschleunigt, Bauwesen stabilisiert sichBauwesen und Konstruktion hielten 2025 einen Anteil von 40,19 %, gestützt durch Polyurethan-Hartschaumplatten, Phenolschäume und PVC-Profile, die für Flammenausbreitungsindizes unter 25 zertifiziert sind. Die Asien-Pazifik-Infrastruktur kompensierte einen Rückgang von 8 % bei US-Wohnungsbaubeginnen, wobei China allein 340.000 Tonnen flammhemmender Polyolefin-Leerrohre in sozialen Wohnkomplexen installierte.
Elektro und Elektronik wird den schnellsten CAGR von 5,24 % verzeichnen, angetrieben durch Rechenzentren, 5G-Geräte und die Miniaturisierung von Verbraucherprodukten, die UL 94 V-0 bei Wandstärken unter 1 mm erfordern. Windparkverkabelungen in Lateinamerika und Batteriegehäuse in Nordamerika verleihen zusätzlichen Schwung, während gepolsterte Möbel nach Kaliforniens Umstieg auf reine Schwelltests eine Nische bleiben.


Geografische Analyse
APAC-Markt für flammhemmende Chemikalien
Asien-Pazifik erwirtschaftete 50,65 % des Umsatzes im Jahr 2025 und wird voraussichtlich mit einer CAGR von 5,69 % wachsen. Chinas GB-31241-Batterievorschriften steigerten halogenfreies Polycarbonat um 22 % für Gerätegehäuse, und Indiens IS 17156 erschloss die Nachfrage nach Metrobahnverkabelung in drei Megastädten. Japans Brandschutzvorschriften für Holzgebäude weiteten den Absatz von Intumeszenzbeschichtungen aus, und die Angleichung Südkoreas an ISO 5660 verdrängte halogenierte Plattenadditive. Vietnam, Indonesien und Thailand, die zusammen im Jahr 2024 42 GW neue Fertigungskapazitäten hinzufügten, verstärkten den Bedarf an IEC-60332-konformen Kabeln in Industrieanlagen.
Europäischer Markt für flammhemmende Chemikalien
Europa blieb beim Wachstum zurück, da PFAS-Verbote Schaumstoffreformulierungen erzwangen und Deca-BDE-Beschränkungen den Markt für Leiterplattenlaminate störten. Deutschland leitete HBCD-haltiges recyceltes Polystyrol ausschließlich der Verbrennung zu, was den Einsatz von jungfräulichen nicht halogenierten Ersatzstoffen ankurbelte, während das britische Verkleidungsverbot 14.000 t Phenolschaumnachfrage auf ATH-gefüllte Qualitäten umleitete. Frankreichs Lebenszyklusvorschriften und Italiens Superbonus-Steuergutschriften mobilisierten biobasierte flammhemmende Mittel und wiesen auf Lignin-Phenol-Innovationen hin.
Markt für flammhemmende Chemikalien in Amerika und MEA
Nordamerika erzielte im Jahr 2025 einen bedeutenden Umsatz, wobei der Ausbau von US-amerikanischen Rechenzentren und Elektrofahrzeugen Aluminiumdiethylphosphinat für Steckverbinder absorbierte. Das EPA-Verbot von Deca-BDE drängt OEMs zu Phosphorlösungen, Kanadas aktualisierter Nationaler Bauvorschrift schränkt brennbare Verkleidungen ein, und Mexikos 12 GW an erneuerbaren Energien erfordern IEC-60332-3-konforme Kabel. Südamerika sowie der Nahe Osten und Afrika trugen ebenfalls bei, angeführt von Brasiliens Aufrüstung von Rauchmeldergehäusen gemäß ABNT NBR 17240 und Saudi-Arabiens Vision-2030-Bauprogramm, das SASO-2663-konforme Innenräume vorschreibt.
Regionale Ausgaben
Regulatorisches Umfeld
Die Regulierung wird in Bezug auf klassische bromierte Systeme und ausgewählte organophosphorhaltige Chemikalien verschärft, was die Compliance-Kosten erhöht und die Reformulierung in Richtung halogenfreier und polymerer Lösungen vorantreibt. In der Europäischen Union hat der POPs-Rahmen die Kontrolle über PBDEs durch neue Grenzwerte für unbeabsichtigte Spurenverunreinigungen (Unintentional Trace Contaminant, UTC) verstärkt, die im Rahmen der Delegierten Verordnung (EU) 2025/1482 der Kommission (gültig ab 17. November 2025) eingeführt wurden, während die ECHA im Januar 2026 einen Call for Evidence zu nicht-polymeren aromatischen bromierten Flammschutzmitteln startete, die in Elektro- und Elektronikprodukten, im Bauwesen und in Textilien verwendet werden.
Die EU-Pipeline bewegte sich zudem in Richtung klassenbasierter Kontrollen für organophosphorhaltige Flammschutzmittel, wobei die ECHA im Juli 2026 einen Entwurf einer Änderung von Anhang XVII der REACH-Verordnung (ECHA/RAC/2026/11) veröffentlichte, der 12 Kategorien umfasst und einen Schwellenwert von 0,1 Gew.-% mit einer vorgeschlagenen Anwendung ab 2027 referenziert. In den Vereinigten Staaten prägten Maßnahmen der EPA im Rahmen des TSCA weiterhin die Produktverantwortung, einschließlich einer im September 2024 abgeschlossenen Risikobewertung für TCEP, die ein unangemessenes Risiko feststellte, sowie Aktualisierungen im Juni 2026 zur TSCA-Überprüfungstätigkeit für TBBPA, was den Bedarf an Toxikologiedaten, Kontrollen der Arbeitnehmerexposition und Substitutions-Roadmaps für globale Lieferanten von EU- und US-OEMs unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen wie Aluminiumhydroxid (ATH) und Magnesiumhydroxid (MDH)-Mineralien, Phosphorderivaten (einschließlich Ammoniumpolyphosphat und speziellen organophosphorhaltigen Zwischenprodukten) sowie bromhaltigen Ausgangsstoffen für klassische halogenierte Produkte. Midstream-Akteure verarbeiten diese Inputs zu additiven oder reaktiven Flammschutzmitteln und Compounds und verkaufen sie an Compoundeure und Formulierer, die Polyolefine, Polyurethan, Epoxidharze und technische Thermoplaste in den Bereichen Bauwesen, Elektro- und Elektronik, Transport sowie Textilien und Möbel bedienen. Die nachgelagerte Qualifizierung wird durch endverwendungsspezifische Brandprüfungen und regionale Normen bestimmt, was die Rolle der Anwendungsentwicklung, der Dokumentation (z. B. REACH-Dossiers) und der internen Prüfunterstützung als Teil der kommerziellen Lieferung erhöht.
Wesentliche Einschränkungen ergeben sich aus der Konzentration der Rohstoffe und energieintensiven Verarbeitungsprozessen, einschließlich der Abhängigkeit von China für gelben Phosphor und der Exposition gegenüber Logistik- und Energiekosten bei mineralbasierten Systemen, sowie der historischen Verwendung von Antimontrioxid als Synergist in einigen halogenierten Formulierungen. Hersteller reagieren mit stärker lokalisierten und integrierten Produktionsstandorten: Clariant schloss im Oktober 2025 eine Erweiterung im Wert von 100 Millionen CHF an seinem Standort Daya Bay, China, ab, um die Kapazität für halogenfreies Exolit OP zu erhöhen, und BASF kündigte im März 2026 die kommerzielle Produktion einer flammgeschützten Elastollan-TPU-Sorte an seinem Standort Shanghai an. Die groß angelegte Phosphatintegration bleibt ebenfalls ein Hebel für Versorgungssicherheit und Kostenkontrolle, wie die Xingfa Group zeigt, die 2026 in China ein Projekt zur Herstellung von 200.000 Tonnen flammschutzmittelgeeignetem Ammoniumpolyphosphat voranbringt.
Wettbewerbslandschaft
Marktkonzentration
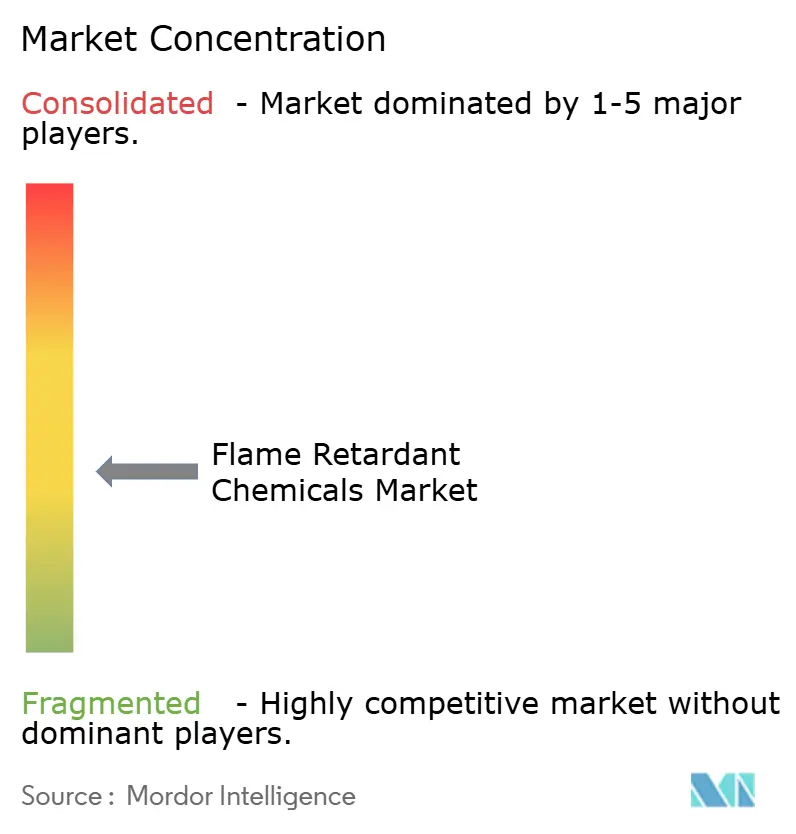
Der Markt für Flammschutzmittel weist eine moderate Fragmentierung auf. Chinesische Aluminiumhydroxid-Hersteller nutzten die Bauxit-Integration, um westliches ATH um 12 % zu unterbieten und die Margen von Albemarle, BASF, Clariant, ICL und LANXESS zu erodieren. Nischen für ultrafeines ATH gedeihen, da Italmatch und Nabaltec Verteilungen von ≤1,5 µm für IEC 60332-3-Kabelummantelungen entwickeln und dabei die Zugfestigkeit erhalten. Regulatorische Nachweise treiben nun den Dealflow an; Lieferanten mit ISO 14001 und vollständigen REACH-Dossiers erzielten höhere Erfolgsquoten in Europa. Infolgedessen neigt das Wettbewerbsfeld zu vertikal integrierten, compliance-bereiten Herstellern, die Kosteneffizienz mit ESG-Leistung verbinden können.
Marktführer in der Branche für Flammschutzmittel
-
Albemarle Corporation
-
BASF
-
Clariant AG
-
LANXESS AG
-
ICL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für flammhemmende Chemikalien Unternehmen in diesem Bericht
- Adeka Corporation
- Albemarle Corporation
- Avient Corporation
- BASF
- Clariant AG
- DIC Corporation
- Dow Inc.
- Eti Maden
- ICL Group
- Italmatch Chemicals SpA
- J.M. Huber Corp. (Huber Engineered Materials)
- LANXESS AG
- Martin Marietta
- MPI Chemie BV
- Nabaltec AG
- Nyacol Nano Technologies Inc.
- RIN KAGAKU KOGYO Co. Ltd
- RTP Company
- Sanwa Chemical Co. Ltd
- Showa Denko K.K.
- Sibelco NV (Specialty Alumina)
- Thor Group
- Tosoh Corporation
- UFP Industries Inc.
Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der Reformulierung und Neugestaltung des Portfolios zur Einhaltung der EU-Vorschriften, wobei regulatorische Signale sowohl bromierte Chemikalien als auch ausgewählte organophosphorhaltige Kategorien betreffen. Der im Juli 2026 veröffentlichte Entwurf der ECHA zur Änderung von Anhang XVII der REACH-Verordnung (ECHA/RAC/2026/11), der 12 Kategorien organophosphorhaltiger Flammschutzmittel umfasst und einen Schwellenwert von 0,1 Gew.-% referenziert, hat OEMs und Compoundeure dazu veranlasst, Additive auf Formulierungsebene zu erfassen und den Einsatz nicht-halogenierter Systeme mit stärkerer Dokumentation und geringeren Migrationsprofilen auszubauen. Gleichzeitig verschärfte die Europäische Kommission die PFAS-Migrationsgrenzwerte für Eco-Polymere gemäß Anhang XVII der REACH-Verordnung von 10 ppb auf 2 ppb (gültig ab 1. Oktober 2026), was die Nachfrage nach fluorfreien Ansätzen in Hochleistungspolymer-Anwendungen erhöht, bei denen Brandverhalten und extrem niedrige Extrahierbarkeit gemeinsam gefordert werden.
Kapazitätserweiterungen und gezielte F&E-Investitionen deuten zudem auf Weißräume bei halogenfreien Phosphor- und Compound-Lösungen für E-Mobilität, Energiespeicherung und fortschrittliche Kabeltechnik hin. Clariants Erweiterung in Daya Bay im Oktober 2025, die um Exolit OP für E-Mobilitätspolymere positioniert ist, und BASFs Produktion einer flammgeschützten TPU-Sorte in Shanghai im März 2026 verdeutlichen die anhaltende Lokalisierung in der Nähe der asiatischen Elektronik- und EV-Lieferketten. Weitere angebotsseitige Schritte im Jahr 2026, darunter die Erweiterung des Standorts Khanna, Indien, durch SK Minerals and Additives mit zusätzlicher Fläche und einem speziellen F&E-Zentrum für fortschrittliche Brandschutzmaterialien sowie der Fortschritt der Xingfa Group bei einem integrierten Phosphat-zu-APP-Projekt, verdeutlichen die Chancen für Lieferanten, die Phosphor-Wertschöpfungsketten sichern, Drop-in-halogenfreie Alternativen für Polyolefine und Polyurethan anbieten und Qualifizierungszyklen der Kunden durch Prüfungen und regulatorische Dokumentation unterstützen können.
Neueste Industrielle Entwicklungen in Markt für flammhemmende Chemikalien
- Juli 2026: ICH schloss die Entwicklung eines Hochleistungs-Flammschutz-Polyurethanschaums ab, der für Energiespeichersysteme konzipiert ist, und begann mit der Lieferung an das in den USA ansässige Unternehmen Flatiron Energy Development. Dieser Schritt verdeutlicht die wachsende Nutzung von speziellen flammgeschützten Polyurethanlösungen in batteriennahen Anwendungen, in denen die Anforderungen zur Minderung thermischer Ereignisse zunehmend strenger werden.
- November 2025: Clariant gab ein Joint Venture mit FUHUA zur Entwicklung phosphorbasierter, nicht-halogenierter Flammschutzmittel der nächsten Generation bekannt. Die Partnerschaft bringt zusätzliche Skalierung und lokalen Rohstoffzugang in China und steht im Einklang mit der schnelleren Einführung halogenfreier Systeme in Baumaterialien, Automobilkomponenten und Elektronik.
- Dezember 2024: ICL stellte VeriQuel R100 vor, ein reaktives phosphorbasiertes Flammschutzmittel für starre Polyurethan-Dämmstoffe. Durch die Betonung der reaktiven Einbindung in das Polymernetzwerk zielt das Produkt auf geringere Migration und verbesserte Langzeitleistung ab und unterstützt Dämmstoffformulierer, die sich von eingeschränkten oder geprüften Additivpaketen abwenden.
Markt für flammhemmende Chemikalien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst chemische Additive und reaktive Mittel, die zur Reduzierung der Entflammbarkeit und zur Verlangsamung der Brandausbreitung in Materialien wie Kunststoffen, Schaumstoffen, Textilien, Beschichtungen und Bauprodukten eingesetzt werden, gemessen in Wertangaben zum Verkaufszeitpunkt.
Ausschlüsse: Vor-Ort angewandte Spezialfeuerschutzdienste und Montagearbeiten, die als Teil von Bauverträgen abgerechnet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Halogenfreie Flammschutzmittel
- Anorganisch
- Aluminiumhydroxid
- Magnesiumhydroxid
- Borverbindungen
- Phosphor
- Stickstoff
- Sonstige Produkttypen
- Anorganisch
- Halogenhaltige Flammschutzmittel
- Bromierte Verbindungen
- Chlorierte Verbindungen
- Halogenfreie Flammschutzmittel
- Nach Anwendung
- Polyolefine
- PVC
- Epoxidharze
- Technische Thermoplaste (PA, PBT, PEEK usw.)
- Ungesättigte Polyesterharze
- Polyurethan
- Nach Endverbraucherbranche
- Elektro und Elektronik
- Bauwesen und Konstruktion
- Transport
- Textilien und Möbel
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung, wie flammhemmende Chemikalien von Rohstoffen in wichtige Endanwendungen gelangen und wo die Nachfrage in öffentlichen Daten klar erkennbar ist. Wir haben offene Quellen herangezogen, darunter Veröffentlichungen zu Brandschutz und Bauvorschriften, Mitteilungen von Chemie- und Kunststoffverbänden, nationale Statistikämter für Industrieproduktionsreihen, Zoll- und Tariflinien-Handelsdaten sowie begutachtete Fachzeitschriften für Polymerwissenschaft und Materialien.
Um diese Eingaben für die Marktgrößenbestimmung nutzbar zu machen, haben wir außerdem Geschäftsberichte, Investorenpräsentationen und seriöse Nachrichtenberichterstattung auf Kapazitätserweiterungen, Kommentare zur Produktmischung und regionale Exposition hin geprüft. Darüber hinaus nutzten unsere Analysten ein genehmigtes kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank, um Technologieverschiebungen (beispielsweise die Bewegung hin zu Systemen mit geringerem Halogengehalt) zu überprüfen, die die durchschnittlichen Verkaufspreise im Laufe der Zeit verändern können. Die hier aufgeführten Quellen sind beispielhaft; viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung von Lücken herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Desk-Annahmen zu Preisgestaltung, Substitution und Adoptionszeitplänen in den Bereichen Kunststoffe, Elektronik, Baumaterialien und transportbezogene Nachfrage zu überprüfen. Wir sprachen mit Teilnehmern aus den Bereichen Fertigung, Vertrieb und nachgelagerte Spezifikationsrollen und glichen anschließend regionale Unterschiede ab, sodass lokale Vorschriften und der Endverbrauchermix in das endgültige Modell einflossen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 17 % | APAC: 45 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 24 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelsindikatoren verwendet werden, um den regionalen scheinbaren Verbrauch von flammhemmenden Chemikalien zu rekonstruieren und diesen dann auf wichtige Endverbrauchermaterialsysteme aufzuteilen. Da die Preise je nach Chemie und Reinheit variieren, werden durchschnittliche Verkaufspreisbänder nach Region und Endverwendung angewendet und anschließend mit Interview-Eingaben abgeglichen.
Das Modell wird durch marktspezifische Signale geprägt, wie Polymer- und Harzproduktionstrends, Bautätigkeit und Dämmstoffnachfrage, Dynamik in der Elektronikmontage, Transportproduktion sowie die Verschiebung im Mix zwischen halogenierten und nicht halogenierten Systemen, die durch Vorschriften und Kundenspezifikationen beeinflusst wird. Für die Prognose führen wir Szenarioanalysen durch, die durch kurzfristige Indikatoren unterstützt werden, richten den variablen Ausblick an den Erwartungen der Branchenteilnehmer für Volumina und Preisentwicklung aus und führen auch selektive Bottom-up-Näherungen als Kontrolle durch (Stichprobenvolumen mal durchschnittlicher Verkaufspreis zuzüglich Kanalprüfungen). Wenn Abdeckungslücken auftreten, werden diese mit konservativen Näherungswerten behandelt, die an den nächstgelegenen messbaren Endverbrauchsnachfragepool gebunden sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch schrittweise Prüfungen validiert, bei denen regionale Gesamtwerte mit unabhängigen Signalen wie Handelsströmen, Endverbrauchsproduktionsreihen und bekannten Kapazitätsänderungen verglichen werden. Wenn eine Zahl auffällig erscheint, werden die Annahmen überprüft und Folgegespräche geführt, um zu bestätigen, ob der Treiber ein Preiszeitpunkt, eine Mixveränderung oder ein vorübergehender Nachfragerückgang ist.
Vor der Freigabe überprüft ein weiterer Analyst die Datei, um Berechnungen, Einheitenkonsistenz und Jahres-zu-Jahres-Logik zu bestätigen, und stimmt dann die Darstellung auf den endgültigen Datensatz ab. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, einschließlich Regulierungsänderungen oder großer Angebotsergänzungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für flammhemmende Chemikalien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für flammhemmende Chemikalien können selbst dann voneinander abweichen, wenn sie ähnliche Bezeichnungen verwenden, da der Zeitpunkt der Preisgestaltung, der Monat der Währungsumrechnung und die Frage, ob angrenzende Brandschutzausgaben einbezogen werden, in verschiedenen Studien unterschiedlich gehandhabt werden. Einige Berichte stützen sich auch stärker auf einen einzigen Nachfrage-Proxy, was Schwankungen übertreiben kann, wenn sich der Endverbrauchsmix im Laufe eines Jahres ändert.
In unserem Fall erklärt sich die Abweichung hauptsächlich dadurch, wie häufig Preisbänder aktualisiert und anhand aktueller Handels- und Produktionssignale validiert werden, sowie dadurch, dass die Wertumrechnung an den Jahresdurchschnittswechselkurs des Basisjahres gebunden wird und nicht an einen einzelnen Kassakurs – ein Ansatz, den Mordor Intelligence verwendet, um den Wert für 2025 mit dem tatsächlichen Transaktionsgeschehen von Käufern und Verkäufern in den verschiedenen Regionen in Einklang zu halten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,26 Milliarden USD (2025) | |
| Global Consultancy A | 9,82 Milliarden USD (2025) | Verwendet einen längeren Prognosehorizont und eine aggressivere Preiseskalationsannahme; der Wert für 2025 wird als Schätzjahr dargestellt, das möglicherweise Preise vom Jahresanfang und Jahresende ohne denselben Rhythmus der Halbjahresvalidierung vermischt. |
| Regional Consultancy B | 9,25 Milliarden USD (2024) | Basiert auf dem Basisjahr 2024 und wendet möglicherweise eine breitere Durchschnittsbildung über verschiedene Chemikalien an, was mix-bedingte Unterschiede beim durchschnittlichen Verkaufspreis unterschätzen kann, wenn die Akzeptanz nicht halogenierter Produkte in bestimmten Endanwendungen schneller zunimmt. |
Wenn diese Schätzungen nebeneinandergestellt werden, sind die verbleibenden Unterschiede größtenteils auf die Jahresauswahl und die Art und Weise zurückzuführen, wie Preis und Mix im Basiszeitraum aktualisiert werden. Durch die Verknüpfung der Nachfrage mit beobachtbaren Endverbrauchssignalen und anschließende Belastungstests der durchschnittlichen Verkaufspreisbänder mit Feldfeedback bleibt die resultierende Zahl auf klare Eingaben und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für flammhemmende Chemikalien?
Die Marktgröße für flammhemmende Chemikalien wurde im Jahr 2025 auf 9,26 Milliarden USD geschätzt und soll von 9,72 Milliarden USD im Jahr 2026 auf 12,37 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,94 % während des Prognosezeitraums (2026–2031).
Wie groß ist der asiatisch-pazifische Raum in diesem Bereich?
Der asiatisch-pazifische Raum erzielte 2025 einen Umsatzanteil von 50,65 % und soll mit einer CAGR von 5,69 % wachsen.
Warum gewinnen nicht halogenierte Additive Marktanteile?
Wachsende Umweltvorschriften und Nachhaltigkeitsanforderungen treiben den Wandel hin zu sichereren, halogenfreien Formulierungen voran.
Welche Auswirkungen wird das Deca-BDE-Verbot der EPA haben?
Es wird den Ausstieg aus Deca-BDE beschleunigen, die Nachfrage nach sichereren alternativen Flammschutzmitteln erhöhen und möglicherweise die Substitutionskosten steigern.
Welche Auswirkungen wird das Deca-BDE-Verbot der EPA haben?
Welche Auswirkungen wird das Deca-BDE-Verbot der EPA haben?