
Mandelprotein-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 477.56 Millionen US-Dollar |
| Marktgröße (2031) | 806.53 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mandelprotein-Marktanalyse von Mordor Intelligence
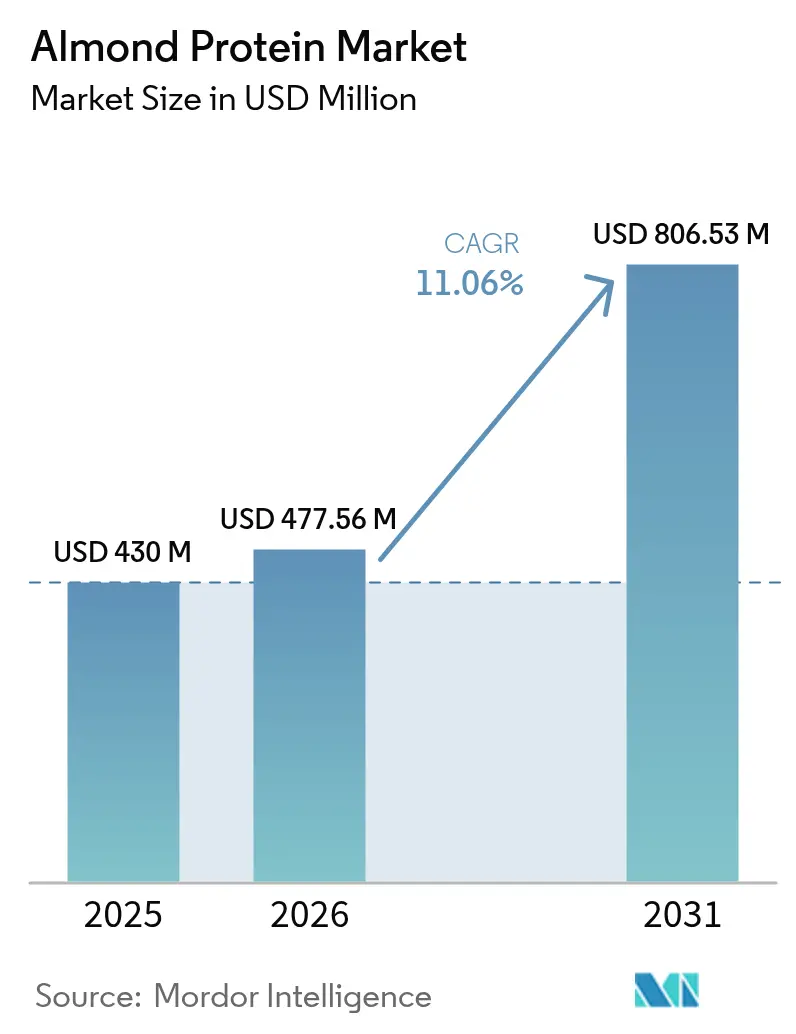
Die Marktgröße für Mandelprotein wurde im Jahr 2025 auf 430 Millionen USD geschätzt und soll von 477,56 Millionen USD im Jahr 2026 auf 806,53 Millionen USD bis 2031 wachsen, bei einer CAGR von 11,06 % während des Prognosezeitraums (2026–2031). Weltweit setzen Lebensmittel- und Getränkehersteller sowie Sporternährungshersteller Mandelprotein aufgrund von Gesundheits-, Ernährungs- und Nachhaltigkeitstrends zunehmend ein. Aus nährstoffreichen Mandeln gewonnen, dient es als Clean-Label-, pflanzenbasierte Alternative zu tierischen Proteinen und Sojaproteinen und erfüllt die Nachfrage nach veganen, allergenfreundlichen und minimal verarbeiteten Optionen. Sein milder Geschmack, seine Löslichkeit und Vielseitigkeit machen es ideal für Proteinriegel, Milchalternativen, Shakes und Backwaren und treiben die Produktinnovation voran. Im Nutrazeutika-Sektor wird Mandelprotein wegen seiner muskelunterstützenden Aminosäuren geschätzt und gilt im Vergleich zu Erbsen- oder Reisisolaten als natürliche Wahl. Die Hersteller erweitern ihre Anwendungsbereiche und fördern so das Marktwachstum. So trat Almonesia beispielsweise Ende 2024 in das Segment der Instant-Mandelmilchpulver ein und plant die Markteinführung von Marmeladen auf Mandelbasis sowie Nussmilch unter dem Label John Farmer. In der Sporternährung machen der hohe Proteingehalt, die Aminosäuren und der ansprechende Geschmack von Mandelprotein zu einer bevorzugten Zutat für Proteinriegel, Shakes und funktionelle Lebensmittel. Das Premium- und herzgesunde Image von Mandeln steigert ihre Attraktivität in gesundheitsorientierten Märkten weiter. Die steigende Nachfrage nach Proteinanreicherung bei Milchalternativen, Snacks und Backwaren veranlasst Hersteller, Mandelprotein zu integrieren und dabei den Verbraucherpräferenzen für Ernährung und Nachhaltigkeit gerecht zu werden.
Wesentliche Erkenntnisse des Berichts
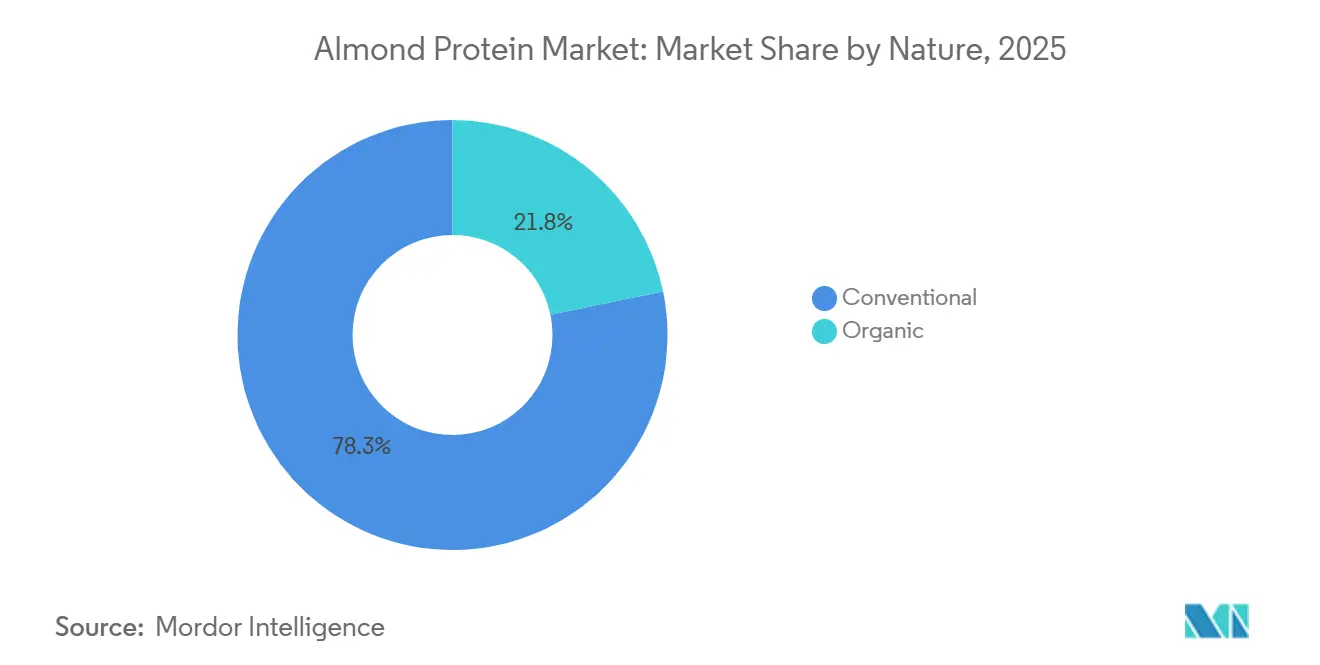
- Nach Art hielt das konventionelle Segment im Jahr 2025 einen Marktanteil von 78,25 % am Mandelprotein-Markt, während biologische Produkte bis 2031 eine CAGR von 12,05 % verzeichnen sollen.
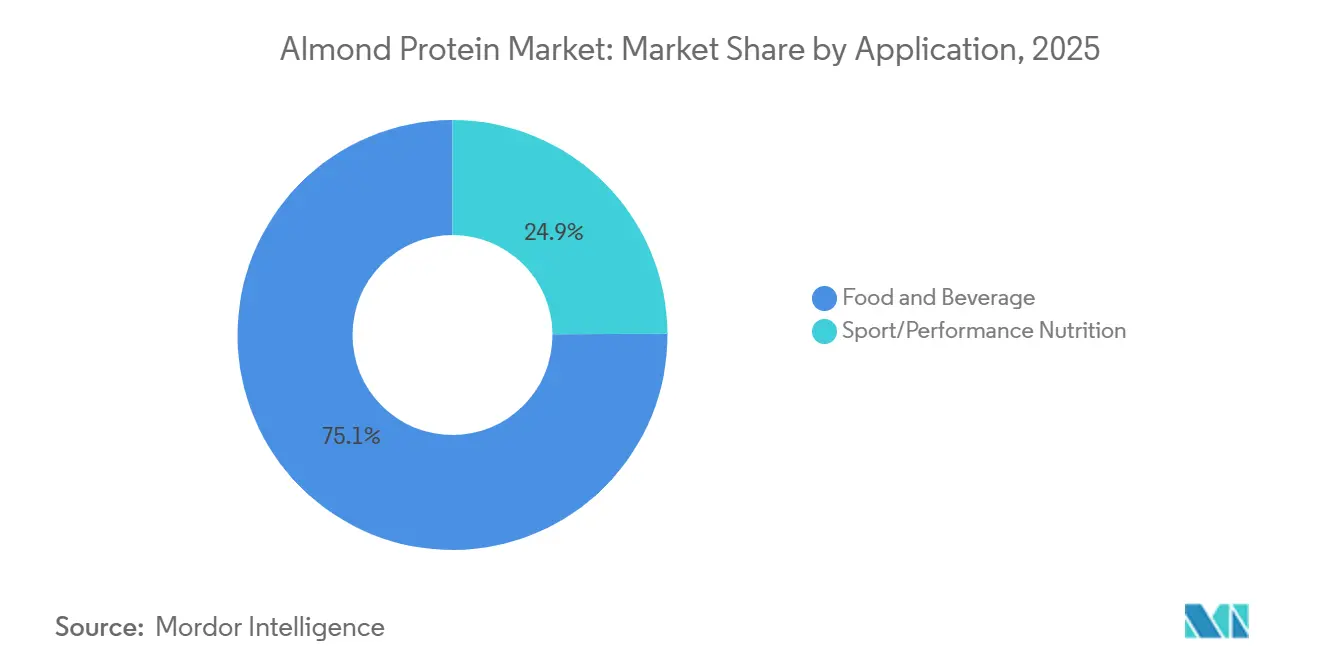
- Nach Anwendung führten Lebensmittel- und Getränkeprodukte im Jahr 2025 mit einem Umsatzanteil von 75,10 %; Sport-/Leistungsernährung soll bis 2031 mit einer CAGR von 12,18 % wachsen.
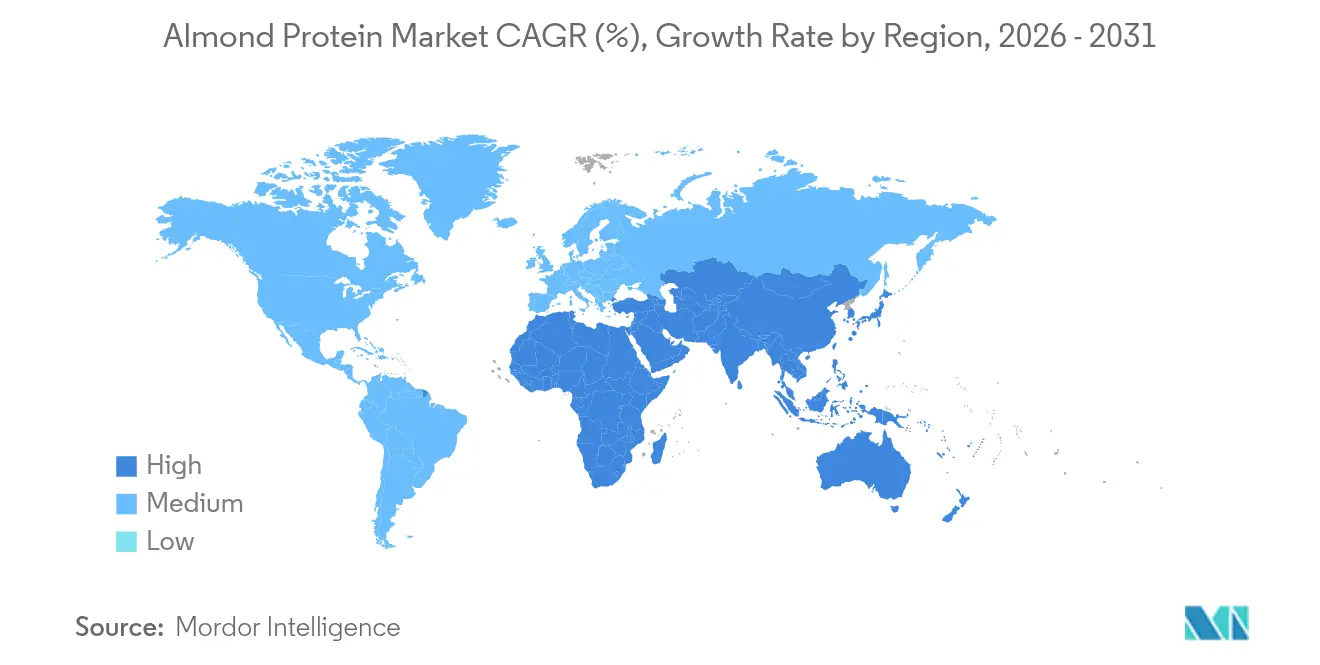
- Nach Geografie beanspruchte Nordamerika im Jahr 2025 einen Anteil von 37,65 % an der Mandelprotein-Marktgröße, während Asien-Pazifik voraussichtlich bis 2031 mit einer CAGR von 12,22 % zulegen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Gesundheitsbewusstsein treibt die Akzeptanz pflanzenbasierter Proteine voran | +3.1% | Global, frühe Zugkraft in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Die Nachfrage nach Sporternährung beschleunigt funktionelle Anwendungen | +2.8% | Kernmärkte Nordamerika und Europa, Spillover nach Asien-Pazifik | Mittelfristig (3–4 Jahre) |
| Die Standardisierung des Regulierungsrahmens senkt Barrieren | +2.2% | Globale Ballungsräume, am stärksten in Asien-Pazifik | Mittelfristig (3–4 Jahre) |
| Nachhaltigkeit der Lieferkette schafft eine Premium-Positionierung | +1.9% | Nordamerika und Europa, Nischengewinne in Lateinamerika | Langfristig (≥ 5 Jahre) |
| Wachsende Anwendung in Proteinriegeln, Shakes und Backwaren | +1.7% | Globale CPG-Zentren; stark in Convenience-Kanälen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Reiches Nährstoffprofil mit hohem Proteingehalt und gesunden Fetten | +1.4% | Global, hohe Resonanz in den Wellness-Märkten Asien-Pazifik und Europas | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Gesundheitsbewusstsein treibt die Akzeptanz pflanzenbasierter Proteine voran
Da Verbraucher die Zusammenhänge zwischen Ernährung, Wohlbefinden und langfristiger Gesundheit zunehmend erkennen, vollzieht sich ein deutlicher Wandel hin zur pflanzenbasierten Ernährung. Mandelprotein sticht als bevorzugte Option hervor und wird für seine Clean-Label-, gentechnikfreien und allergenfreundlichen Eigenschaften gelobt. Im Gegensatz zu bestimmten anderen pflanzlichen Proteinen verfügt Mandelprotein über eine leichte Verdaulichkeit und ist von Natur aus reich an Ballaststoffen, gesunden Fetten und essentiellen Nährstoffen. Dies macht es besonders attraktiv für gesundheitsorientierte Produktformulierungen. Das Almond Board of California hebt klinische Belege hervor, die zeigen, dass eine tägliche Aufnahme von 57 Gramm Mandeln den Kreatinkinasespiegel senken und die Muskelregeneration nach dem Sport beschleunigen kann. Folglich findet Mandelprotein Eingang in vielfältige Anwendungen, von Sport- und Leistungsernährung über Milchalternativen bis hin zu proteinangereicherten Snacks, Backwaren und Mahlzeitenersatz. Darüber hinaus festigt der wachsende Appetit auf funktionelle Lebensmittel – solche, die beim Gewichtsmanagement helfen, die Herzgesundheit stärken und die Energie steigern – die Rolle von Mandelprotein in der täglichen Ernährung und unterstreicht seine Bedeutung in der expandierenden pflanzenbasierten Lebensmittelbewegung.
Die Nachfrage nach Sporternährung beschleunigt funktionelle Anwendungen
Da Sportler und Fitnessbegeisterte zunehmend auf saubere, funktionelle Zutaten für Muskelregeneration, Energie und Leistung setzen, hat sich Mandelprotein als gefragte pflanzenbasierte Alternative etabliert. Darüber hinaus veranlassen verschärfte staatliche Vorschriften zur Sicherstellung der Produktqualität und zur Einführung von Warnhinweisen auf Lebensmitteln die Hersteller, auf Mandelprotein umzusteigen, was die Marktexpansion stärkt. So meldete das Bundesamt für Verbraucherschutz und Lebensmittelsicherheit (BVL) beispielsweise, dass das BVL bis Mai 2024 insgesamt 269 Warnmeldungen zu Lebensmitteln herausgegeben hatte. Das reiche Aminosäureprofil, der hohe Proteingehalt und die natürliche Herkunft von Mandelprotein machen es ideal für Proteinriegel, Pulver, trinkfertige Shakes und funktionelle Snacks. Das Almond Board of California hebt hervor, dass eine Portion von 28 Gramm 13 Gramm „gute” ungesättigte Fette, nur 1 Gramm gesättigte Fettsäuren enthält und Mandeln wie stets cholesterinfrei sind [1]. Dies ermöglicht die Herstellung von Riegeln, trinkfertigen Getränken und Regenerationssnacks ohne den Einsatz von Maskierungsmitteln. Dieses gestiegene Augenmerk auf Clean-Label-Hochleistungsernährung veranlasst Hersteller, Mandelprotein in ein breiteres Spektrum von Sport- und Aktivlebensstil-Produkten einzubinden und seine Position im weitreichenden Markt für funktionelle Lebensmittel und Getränke zu festigen.
Standardisierung des Regulierungsrahmens senkt Barrieren
Da Regulierungsbehörden zunehmend Sicherheits-, Kennzeichnungs- und Qualitätsstandards für pflanzenbasierte Inhaltsstoffe angleichen, können Hersteller Mandelproteinprodukte einfacher formulieren und weltweit vertreiben. So veröffentlichte die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit (FDA) beispielsweise im Januar 2025 einen Leitlinienentwurf zur Kennzeichnung pflanzenbasierter Alternativen, in dem die Koexistenz von Nährstoffangaben und traditionellen Milchbegriffen klargestellt wird. Diese Leitlinie verringert die Unsicherheit für kleinere Verarbeiter, indem sie klare Erwartungen an Proteinqualitätsansprüche setzt und schnellere Produkteinführungen ermöglicht. In ähnlicher Weise unterstreicht die selbst bestätigte GRAS-Meldung von Blue Diamond für sein teilentfettetes Mandelproteinmehl die Tragfähigkeit dieses Weges und ebnet den Weg für andere Folgeprodukte. Eine solche Harmonisierung vereinfacht nicht nur die Einhaltung von Vorschriften, sondern beschleunigt auch die Markteinführungszeit und senkt die Kosten und Komplexitäten, die mit der Produktentwicklung und dem Export verbunden sind. Darüber hinaus bekämpft eine klare Kennzeichnung irreführendes Marketing und rückt Lieferanten mit verifizierten Nährwertdaten und authentischen Lieferketten in den Vordergrund. Diese Transparenz stärkt das Vertrauen der Verbraucher in die Sicherheit und Konsistenz von Mandelprotein und fördert seine Akzeptanz in einer Reihe von Anwendungen, von Milchalternativen und Nahrungsergänzungsmitteln bis hin zu Säuglingsernährung und funktionellen Snacks. Folglich erleichtern diese standardisierten Vorschriften nicht nur den Markteintritt von Mandelprotein in neue Märkte, sondern fördern auch Innovation und Investitionen in die Entwicklung pflanzenbasierter Produkte im globalen Lebensmittel- und Getränkesektor.
Nachhaltigkeit der Lieferkette schafft eine Premium-Positionierung
Da ökologische und ethische Bedenken die Kaufentscheidungen prägen, werden nachhaltig beschaffte Produkte wie Mandelprotein zunehmend als verantwortungsvoll und hochwertig wahrgenommen. Mandelproduzenten setzen auf umweltfreundliche Landwirtschaft, legen Wert auf Wasserschutz und gewährleisten eine transparente Beschaffung. Diese Bemühungen steigern die Attraktivität der Zutat für Marken und Verbraucher, die Nachhaltigkeit in den Vordergrund stellen. Das Almond Board of California berichtet beispielsweise, dass kalifornische Mandelanbauer seit den 1990er Jahren den Wasserverbrauch in Obstgärten um 33 % gesenkt haben und bis 2025 eine weitere Reduzierung um 20 % anstreben. Solche Leistungen erfüllen nicht nur die ESG-Kriterien der Händler, sondern heben auch den Status von Mandelprotein als klimabewusste Wahl hervor. In ähnlicher Weise nutzt OFIs KIND Almond Acres-Initiative auf 500 Acres künstliche Intelligenz, um die Bewässerung zu optimieren und Bestäuber zu schützen, was zu reduzierten Kosten und gesteigerten Erträgen führt. Darüber hinaus setzt Blue Diamonds Orchard Stewardship Incentive Program, unterstützt vom Landwirtschaftsministerium der Vereinigten Staaten (USDA), Anreize für Anbauer, regenerative Praktiken anzunehmen und so die zertifiziert biologische und kohlenstoffneutrale Anbaufläche zu vergrößern. Dieses grüne, hochwertiga Image ermächtigt Hersteller, sich in einem gesättigten Markt abzuheben und höhere Preispunkte zu rechtfertigen. In der Sporternährungsbranche, wo ethische Beschaffung und Clean-Label-Produkte an erster Stelle stehen, erweist sich Mandelprotein als pflanzenbasierte, funktionelle Wahl, die Leistung mit Nachhaltigkeit verbindet. Folglich stärkt die Betonung einer nachhaltigen Lieferkette nicht nur das Vertrauen der Verbraucher und die Markentreue, sondern fördert auch die Akzeptanz von Mandelprotein in einer wachsenden Palette gesundheitsorientierter und umweltbewusster Produkte.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Produktionskostenaufschläge begrenzen die Durchdringung des Massenmarktes | -1.7% | Global; akut in importabhängigen Märkten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Geografische Angebotskonzentration schafft Skalierbarkeitsbeschränkungen | -1.0% | Globale Lebensmittelverarbeitungsformulierungsbetriebe; stärker in geschmackssensitivem Europa | Mittelfristig (3–4 Jahre) |
| Wettbewerb durch alternative pflanzenbasierte Proteinquellen | -1.0% | Global; starke Soja- und Erbsenpräsenz in Nordamerika und Europa | Mittelfristig (3–4 Jahre) |
| Allergenbedenken im Zusammenhang mit Nüssen | -1.3% | National, erhöht in Schulsystemen der Vereinigten Staaten | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktionskostenaufschläge begrenzen die Durchdringung des Massenmarktes
Die Herstellung von Mandelprotein ist teurer als die Herstellung anderer pflanzenbasierter Proteine wie Soja oder Erbse. Hersteller, die den Druck dieser erhöhten Kosten spüren, sehen Mandelprotein als weniger tragfähig für großvolumige, kostenbewusste Produktlinien, die sich an den Durchschnittsverbraucher richten. Der Bedarf an speziellen Extraktionsanlagen, gepaart mit dem Premiumpreis für rohe Mandeln, positioniert Mandelprotein zu einem höheren Preispunkt als Soja- oder Erbsenisolate in großen Mengen. Nehmen wir Blue Diamond als Beispiel: Trotz eines Anstiegs der Mengen verdeutlicht der stagnierende Umsatz des Unternehmens im Geschäftsjahr 2024 von 1,33 Milliarden USD den Margenspruck in einem Markt, der mit günstigeren Alternativen gesättigt ist. Folglich findet Mandelprotein seine Nische, oft für Premium-Produkte reserviert, die sich an gesundheitsbewusste oder umweltbewusste Verbraucher richten, anstatt ein Standard in alltäglichen Produkten zu sein. In der Sporternährungsbranche besteht eine starke Nachfrage nach Clean-Label- und pflanzenbasierten Zutaten. Dennoch ist die Preissensibilität groß, insbesondere in Märkten, in denen Verbraucher einen hohen Proteingehalt ohne das heftige Preisschild erwarten. Darüber hinaus lässt sich der weltweite Anstieg der Mandelproteinkosten auf eine zunehmende Abhängigkeit von Mandel-Importen zurückführen. So meldete der Auslandsdienst des US-amerikanischen Landwirtschaftsministeriums (USDA Foreign Agricultural Service) beispielsweise, dass die Mandelimporte Kanadas für 2023/24 etwa 26 Tausend Tonnen erreichten [2]. In ähnlicher Weise stellte UN Comtrade fest, dass Argentinien im Jahr 2024 2.174 Tonnen Mandeln importierte. Diese steigenden lokalen Produktionskosten stellen eine erhebliche Barriere dar, die die breitere Akzeptanz hemmt und die Expansion von Mandelprotein im globalen Markt für funktionelle Lebensmittel und Getränke verlangsamt.
Geografische Angebotskonzentration schafft Skalierbarkeitsbeschränkungen
Regionen wie Kalifornien und Teile des Mittelmeerraums dominieren das Mandelangebot und schaffen Skalierbarkeitsbeschränkungen, die das Wachstum des Mandelprotein-Marktes behindern. Diese Konzentration schränkt die Anwendung des Proteins in den Bereichen Lebensmittel, Getränke und Sporternährung ein. Die starke Abhängigkeit von diesen Schlüsselregionen setzt die Lieferkette Herausforderungen wie Dürre, Klimawandel und regulatorischem Druck aus, was zu potenziellen Störungen und Volatilität führt. Zum Beispiel sind Kalifornien und Australien, die primären Lieferanten essbarer Mandeln, Risiken durch Wetter und Logistik ausgesetzt. Ereignisse wie extreme Hitze oder Wasserknappheit können die Verfügbarkeit von Mandeln einschränken und Verarbeiter zwingen, zu rationieren oder die Preise zu erhöhen. Während Australiens Rekordernte von 164.000 Tonnen im Jahr 2024 eine gewisse Diversifizierung der Beschaffungsquellen bietet, schmälern globale Versandkosten die Wettbewerbsfähigkeit für wichtige Kunden in Asien und Lateinamerika. Solche Risiken erschweren die Bemühungen der Hersteller, konsistente und erschwingliche Mandelprotein-Vorprodukte zu sichern, und stellen eine Herausforderung für ihre Fähigkeit dar, die steigende globale Nachfrage zu decken oder neue Märkte zu erschließen. Darüber hinaus hemmen diese geografischen Einschränkungen die Produktionsskalierbarkeit und schrecken langfristige Investitionen in die Mandelprotein-Innovation ab, insbesondere für Unternehmen, die Zuverlässigkeit und Lieferkettenresilienz schätzen. Folglich wirkt diese konzentrierte Angebotsbasis als Engpass und behindert die massenmarktfähige Integration von Mandelprotein sowie seine Akzeptanz in kostensensiblen, hochvolumigen Produktkategorien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art:
Konventionell dominiert, während Bio-Zertifizierung das Premium-Wachstum antreibtIm Jahr 2025 beherrschen konventionelle Produkte mit einem dominanten Anteil von 78,25 % den Mandelprotein-Markt und nutzen ihre Kostenführerschaft und Skalenvorteile. Lebensmittel- und Getränkehersteller sowie solche in der Sport- und Leistungsernährung bevorzugen konventionelle Mandelproteinzutaten. Ihre Attraktivität liegt in der breiteren Verfügbarkeit, Kosteneffizienz und etablierten Lieferketten, die allesamt eine großvolumige Produktion und Integration in Mainstream-Produktlinien erleichtern. Konventionelles Mandelprotein erfüllt wesentliche funktionelle und ernährungsphysiologische Kriterien – hoher Proteingehalt, pflanzenbasierter Ursprung und Clean-Label-Attraktivität – und umgeht dennoch die Preisaufschläge, die mit der Bio-Zertifizierung verbunden sind. Dieser Preisvorteil wird in wettbewerbsintensiven Märkten entscheidend, wo Hersteller die doppelten Anforderungen an Qualität und Preissensibilität ausbalancieren müssen.
Unterdessen ist biologisches Mandelprotein, das den wachsenden Verbraucherpräferenzen für transparente Beschaffung entspricht, auf dem Weg, bis 2031 mit einer robusten CAGR von 12,05 % zu expandieren. Die Nachfrage nach biologischen Mandelproteinzutaten steigt stetig. Dieses Wachstum wird von einer Nischen-, aber wachsenden Bevölkerungsgruppe gesundheitsbewusster und umweltaffiner Verbraucher angetrieben. Diese Personen priorisieren eine saubere, pestizidfreie Beschaffung und unterstützen nachhaltige landwirtschaftliche Praktiken. So stiegen beispielsweise die Einnahmen aus Bio-Lebensmitteln in Deutschland, wie vom Bund Ökologische Lebensmittelwirtschaft (BÖLW) – dem führenden Verband des Landes für Bio-Landwirte, Verarbeiter und Händler – hervorgehoben, im Jahr 2024 auf 16,99 Milliarden EUR, was einer Steigerung gegenüber 16,08 Milliarden EUR im Vorjahr entspricht. Dennoch bestehen Herausforderungen: begrenzte Angebotsmengen, erhöhte Produktionskosten und die Komplexitäten der Zertifizierung hemmen den Wachstumsimpuls des biologischen Segments. Da biologische Anbaumethoden an Bedeutung gewinnen und die Nachfrage nach rückverfolgbaren, umweltfreundlichen Zutaten zunimmt, ist das biologische Segment auf Wachstumskurs. Allerdings wird konventionelles Mandelprotein kurzfristig voraussichtlich seine dominante Stellung behalten, dank seiner wirtschaftlichen und logistischen Vorteile.


Nach Anwendung:
Lebensmittel und Getränke dominieren, während Sporternährung die Marktdynamik verändertIm Jahr 2025 beanspruchten Lebensmittel- und Getränkeanwendungen mit einem dominanten Umsatzanteil von 75,10 %, da Mandelprotein nahtlos in Backwaren, aromatisierte Milch und verzehrfertige Cerealien integriert werden kann, ohne Geschmacksmaskierung zu benötigen. Lebensmittel- und Getränkehersteller setzen zunehmend auf Mandelproteinzutaten, angezogen von ihrer Vielseitigkeit, Clean-Label-Attraktivität und Übereinstimmung mit dem wachsenden Verbrauchertrend zu pflanzenbasierter und gesundheitsorientierter Ernährung. Mandelprotein findet Eingang in ein vielfältiges Anwendungsspektrum, von Milchalternativen und Backwaren über Snacks bis hin zu Mahlzeitenersatz. Es bietet funktionelle Vorteile, darunter verbesserte Textur, ein dezentes Aroma und ernährungsphysiologische Vorteile, und vermeidet dabei gängige Allergene wie Soja und Milch. Sein Ruf als natürliche, hochwertige Zutat trifft einen Nerv bei Mainstream-Verbrauchern und macht es zur bevorzugten Wahl für die großvolumige Integration in alltägliche Produkte.
Der Sport- und Leistungsernährungssektor ist auf dem Weg, mit einer robusten CAGR von 12,18 % zu expandieren, gestützt durch Humanstudien, die den Mandelkonsum mit einer schnelleren Erholung nach dem Training und reduzierten Kreatinkinase-Spitzen in Verbindung bringen. Während im Sporternährungsbereich ein aufkeimendes Interesse an Mandelprotein besteht, verlief sein Wachstum bisher moderater. Dieser Sektor ist seit langem von Molke, Soja und Erbsenproteinen geprägt, die für ihre hohe Proteindichte und Kosteneffizienz geschätzt werden. Doch da Sportler und gesundheitsbewusste Verbraucher auf sauberere, nachhaltige und pflanzenbasierte Optionen umschwenken, beginnt die Sporternährungslandschaft, die funktionellen Vorzüge von Mandelprotein anzuerkennen. Diese Verschiebung deutet auf eine vielversprechende Wachstumskurve in den kommenden Jahren hin. So zeigen beispielsweise Daten aus Canadian Grocer, dass Mandelgetränke im Jahr 2024 die Spitze unter den pflanzenbasierten Getränken in Kanada anführten und einen bemerkenswerten Anteil von 46 % erzielten, womit sie Hafer-, Soja- und Kokosnussalternativen übertrafen.

Geografieanalyse
Mandelprotein-Markt Nordamerika
Im Jahr 2025 hält Nordamerika einen Anteil von 37,65 % am Mandelprotein-Markt, dank der nahtlosen Integration Kaliforniens von Obstgärten bis hin zu Proteinisolaten. Nordamerikanische Lebensmittel- und Getränkehersteller, insbesondere in Kalifornien – dem weltweit führenden Mandelproduzenten – reagieren auf eine robuste Nachfrage nach Mandelprotein. Dieser Anstieg wird durch die ausgeprägte Verbraucherpräferenz für pflanzliche, Clean-Label- und allergenfreundliche Produkte angetrieben. Nordamerikanische Innovatoren führen die Entwicklung bei Milchalternativen, proteinangereicherten Snacks und funktionellen Lebensmitteln an und treiben eine gesteigerte Nachfrage nach Mandelprotein als gesundheitsorientierte Zutat voran. So stellte beispielsweise im Mai 2024 Lactalis Canada, eine Tochtergesellschaft der französischen Lactalis Group und Betreiber renommierter Marken wie Cracker Barrel und Black Diamond, seine pflanzliche Marke Enjoy! vor und brachte dabei ein proteinreiches Mandelgetränk auf den Markt. Darüber hinaus bieten Kanadas wachsende Nachfrage nach pflanzlichen Proteinen und Mexikos aufstrebende Wellnesssektoren weitere regionale Chancen.
Mandelprotein-Markt Asien-Pazifik
Der asiatisch-pazifische Raum befindet sich auf einem rasanten Wachstumskurs und wird bis 2031 voraussichtlich mit einer CAGR von 12,22 % wachsen, angetrieben von einer städtischen Mittelschicht, die zunehmend Nüsse und Proteine in ihre Ernährung integriert. Laut dem International Nut and Dried Fruit Council konsumierten Südkoreaner im Jahr 2023 etwa 2,14 Kilogramm Mandeln pro Kopf. Die asiatisch-pazifische Region verzeichnet einen Nachfrageanstieg, der durch steigende Einkommen, Urbanisierung und ein gesteigertes Gesundheitsbewusstsein bedingt ist. Länder wie China, Indien und Australien tendieren zu hochwertigen, westlich geprägten Gesundheitsprodukten, wobei Mandelprotein als bevorzugte Wahl hervortritt.
Mandelprotein-Markt EMEA
Die Nachfrage in Europa bleibt stabil, gestützt durch einen etablierten Markt, strenge Vorschriften und eine anspruchsvolle Verbraucherbasis. Das anhaltende Streben des Kontinents nach nachhaltigen und natürlichen Zutaten, verbunden mit transparenter Kennzeichnung des CO₂-Fußabdrucks, unterstreicht die Attraktivität von Mandelprotein, insbesondere angesichts seiner bekannten Wassernutzungseffizienz. Deutschland, Frankreich und das Vereinigte Königreich führen die Formulierungsaktivitäten an, während die nussorientierten Ernährungsgewohnheiten Südeuropas die kulturelle Akzeptanz fördern. Im Nahen Osten und in Afrika spricht hochwertiges Mandelprotein zwar wohlhabende Stadtbewohner an, doch infrastrukturelle Herausforderungen behindern eine breite Distribution und erfordern strategische Allianzen mit lokalen Getränke- und Bäckereibetrieben.
Wettbewerbslandschaft
Marktkonzentration
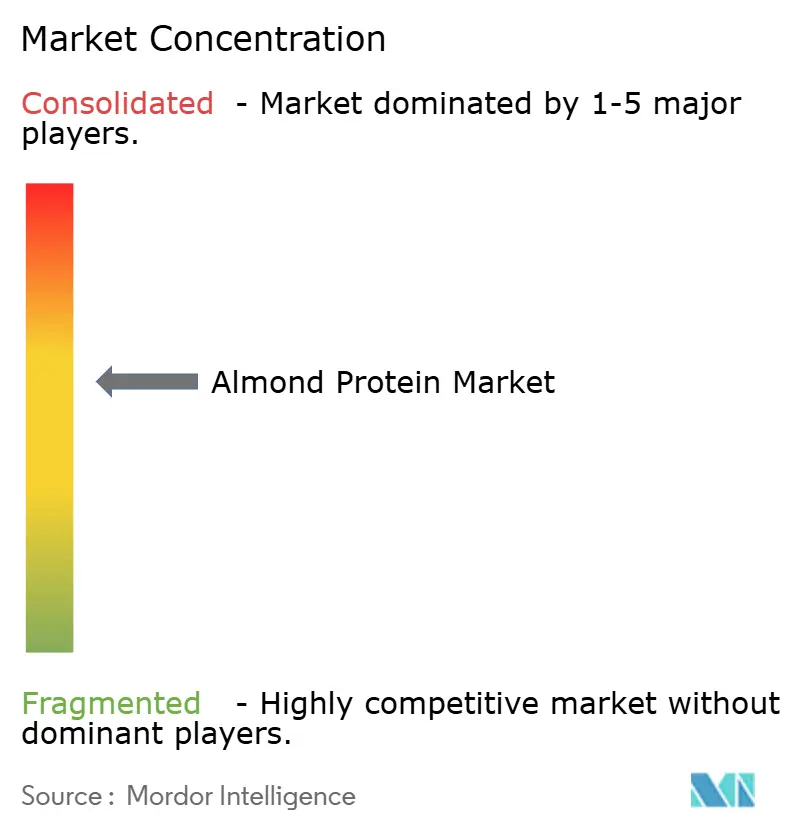
Der Mandelprotein-Markt ist moderat konzentriert. Blue Diamond Growers, Olam Group und Harris Woolf sind unter anderem die wichtigsten auf dem Markt tätigen Akteure. Blue Diamond Growers nutzt vertikale Integration und GRAS-Zertifizierungen, um seine Formulierungen für Backwaren, Getränke und Ernährungsriegel zu schützen. Allerdings verdeutlicht das stagnierende Umsatzwachstum den zunehmenden Betriebsaufwand und den Wettbewerbspreisdruck durch günstigere Proteine. Bemerkenswerterweise deutet die Erweiterung der Distributoren der Genossenschaft in Richtung Asien auf eine strategische Verlagerung hin zu Regionen mit höherem Wachstumspotenzial hin.
Olam Group zeichnet sich durch den Einsatz von Technologie, insbesondere KI-gestützter Bewässerungsmodelle, aus, um den Wasserverbrauch zu reduzieren und Bestäuberhabitate in Versuchsplantagen zu stärken. Diese Strategie mildert nicht nur die Rohstoffvolatilität, sondern stärkt auch die Nachhaltigkeitsnachweise – ein entscheidender Faktor für CPG-Marken. Darüber hinaus erweitern Unternehmen ihre Portfolios durch Akquisitionen und erhalten so besseren Zugang zu Texturierungs- und Süßungstechnologien, die Mandelprotein ergänzen und ganzheitliche Lösungen bieten.
Neuere Unternehmen, die in den Markt eintreten, entwickeln fortschrittliche Membranfiltrations- und enzymatische Entfettungsverfahren, die mit bestehenden Produkten in Bezug auf den Nährstoffgehalt konkurrieren. Allerdings sehen sich diese Unternehmen mit regulatorischen Hürden und Produktionsskalierungsbeschränkungen konfrontiert, die ihren Markteintritt beeinflussen. Lieferanten, die konsistente Produktchargen aufrechterhalten, Allergene effektiv verwalten und Vorteile in Bezug auf ökologische Nachhaltigkeit nachweisen können, werden wahrscheinlich wichtige Formulierungsverträge sichern, insbesondere in Märkten, in denen Clean-Label-Produkte und funktionelle Vorteile den Verbraucherankauf bestimmen.
Marktführer der Mandelprotein-Branche
-
Blue Diamond Growers
-
Olam Group
-
Harris Woolf
-
Austrade Inc.
-
All Organic Treasures GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mandelprotein-Markt Unternehmen in diesem Bericht
- Blue Diamond Growers
- Olam Group
- Harris Woolf
- Austrade Inc.
- All Organic Treasures GmbH
- Treehouse California Almonds, LLC
- Eklavya Biotech Private Limited
- Noosh Brands
- Z-Company B.V.
- Sabinsa Corporation (Promond)
- Mitsubishi International Food Ingredients, Inc
- YANGGE Biotech Co., Ltd
- Bob's Red Mill Natural Foods
- Nutragreenlife Biotechnology Co.,Ltd
- Baoji Oasier Nutri-tech Co., Ltd
- Iberian Almond
- OPW Ingredients
- Rancho Vignola
- Bioway Organic Ingredients CO., LTD.
- Shaanxi Natural Healthcare Group Co.,Ltd.
Neueste Industrielle Entwicklungen in Mandelprotein-Markt
- September 2024: Blue Diamond Growers hat eine Partnerschaft mit Divert, Inc. geschlossen, um die Verwendung von Mandelverarbeitungs-Nebenprodukten, einschließlich Mandelprotein, zu revolutionieren, indem diese in erneuerbare Energie umgewandelt werden. Mit den modernsten Technologien und der umweltfreundlichen Infrastruktur von Divert zielt Blue Diamond Growers darauf ab, diese minderwertigen Mandel-Nebenprodukte in eine Quelle erneuerbarer Energie zu verwandeln.
- Juni 2024: Tate & Lyle erwarb CP Kelco für 1,80 Milliarden USD, um ein diversifiziertes Spezialzutaten-Unternehmen zu schaffen. Die Akquisition entspricht der wachsenden Verbrauchernachfrage nach pflanzenbasierten, Clean-Label- und nachhaltigen Zutaten und ermöglicht es dem kombinierten Unternehmen, ein breiteres Lösungsspektrum für gesündere und schmackhaftere Lebensmittel und Getränke anzubieten.
Geltungsbereich des globalen Mandelprotein-Marktberichts
Der globale Mandelprotein-Markt ist nach Anwendung in Backwaren, Nahrungsergänzungsmittel, Getränke, Süßwaren und sonstige Anwendungen segmentiert. Zusätzlich ist der Markt nach Geografie in die Regionen Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert.
Segmentierungsübersicht
| Konventionell |
| Biologisch |
| Lebensmittel und Getränke | Backwaren |
| Getränke (trinkfertig und als Pulver) | |
| Süßwaren und Snacks | |
| Milch- und Milchalternativprodukte | |
| Fleischanaloga und -streckmittel | |
| Sport-/Leistungsernährung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Art | Konventionell | |
| Biologisch | ||
| Nach Anwendung | Lebensmittel und Getränke | Backwaren |
| Getränke (trinkfertig und als Pulver) | ||
| Süßwaren und Snacks | ||
| Milch- und Milchalternativprodukte | ||
| Fleischanaloga und -streckmittel | ||
| Sport-/Leistungsernährung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Mandelprotein-Markt derzeit?
Der Markt hat im Jahr 2026 einen Wert von 477,56 Millionen USD und soll bis 2031 806,53 Millionen USD erreichen, bei einer CAGR von 11,06 % während des Prognosezeitraums (2026–2031).
Welches Anwendungssegment wächst am schnellsten?
Sport-/Leistungsernährung soll bis 2031 mit einer CAGR von 12,18 % wachsen und damit andere Anwendungen übertreffen.
Wie groß ist der Bio-Anteil am Mandelprotein-Markt?
Biologische Produkte stellen heute eine kleinere Basis dar, werden aber voraussichtlich mit einer CAGR von 12,05 % wachsen, begünstigt durch die Nachfrage nach Clean-Label-Produkten.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik soll bis 2031 eine CAGR von 12,22 % verzeichnen, angetrieben durch den steigenden Nusskonsum in China und das regionale Angebot aus Australien.
Warum bevorzugen Verarbeiter Mandelprotein gegenüber anderen pflanzlichen Proteinen?
Mandelprotein bietet ein mildes Aroma, ausgewogene Mineralstoffe und dokumentierte Nachhaltigkeitsvorteile, was die Formulierungskomplexität reduziert und eine Premium-Positionierung unterstützt.
Was sind die größten Herausforderungen für die Marktexpansion?
Höhere Produktionskosten und die Abhängigkeit von Kalifornien und Australien für Rohmandeln begrenzen die Preiswettbewerbsfähigkeit und die Angebotsskalierbarkeit in kostensensiblen Regionen.