
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
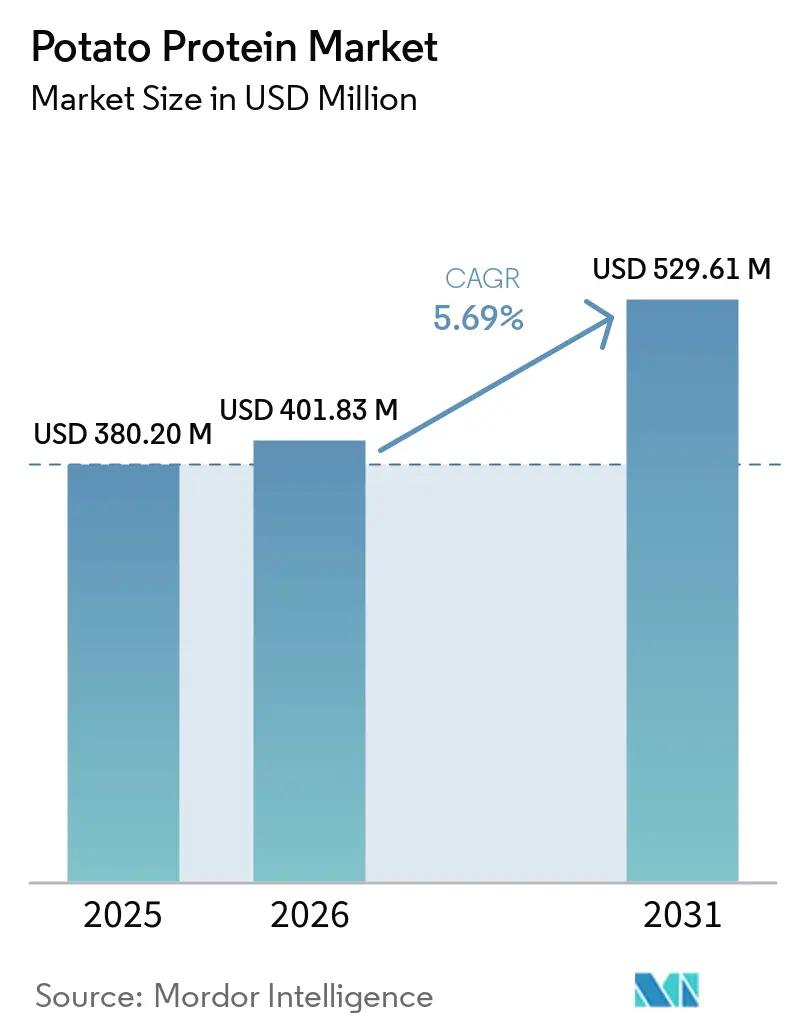
| Marktgröße (2026) | 401.83 Millionen US-Dollar |
| Marktgröße (2031) | 529.61 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kartoffelproteinmarktanalyse von Mordor Intelligence
Der Kartoffelprotein-Markt wurde im Jahr 2025 auf einen Wert von 380,20 Millionen USD geschätzt und soll von 401,83 Millionen USD im Jahr 2026 auf 529,61 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,69 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch die zunehmende Verbreitung pflanzenbasierter Ernährungsweisen, die Nachfrage nach Clean-Label-Zutaten sowie effiziente Verarbeitungsmethoden, die Nebenprodukte der Kartoffelstärkeproduktion nutzen, angetrieben. Lebensmittelhersteller setzen Kartoffelprotein in verschiedenen Anwendungen ein, darunter Fleischalternativen, Milchersatzprodukte, Backwaren, Getränke und Sporternährungsprodukte, was zu höheren Verkaufspreisen und erweiterten Endanwendungsbereichen beiträgt. Aktuelle Beschaffungsdaten zeigen, dass kleine und mittelständische Marken ihre Großeinkäufe steigern, was auf eine breitere Verteilung der Produktentwicklungsaktivitäten hindeutet. Diese Diversifizierung der Kundenbasis hilft Lieferanten, stabile Einnahmequellen während wirtschaftlicher Schwankungen aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
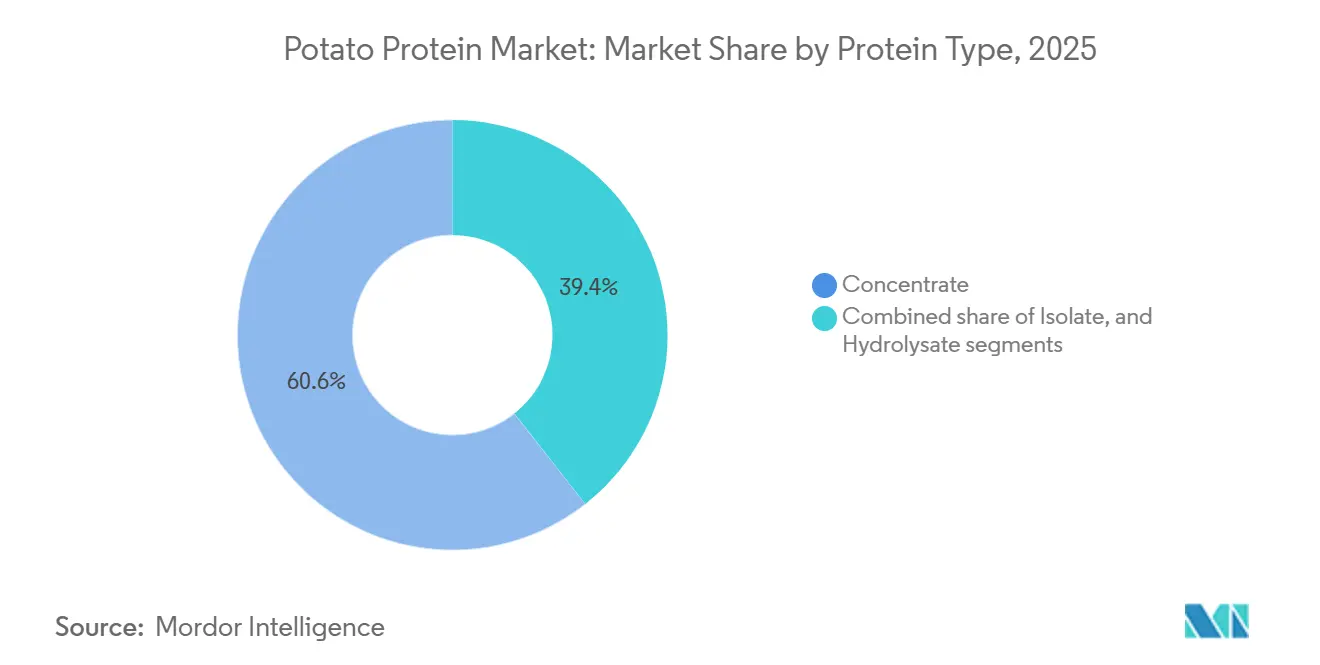
- Nach Proteintyp führten Konzentrate mit einem Anteil von 60,62 % am Kartoffelprotein-Markt im Jahr 2025, und Isolate werden voraussichtlich bis 2031 mit einer CAGR von 8,42 % wachsen.
- Nach Art hielt konventionelles Kartoffelprotein im Jahr 2025 einen Marktanteil von 87,74 %, und Bio-Kartoffelprotein ist bis 2031 auf eine CAGR von 9,96 % ausgerichtet.
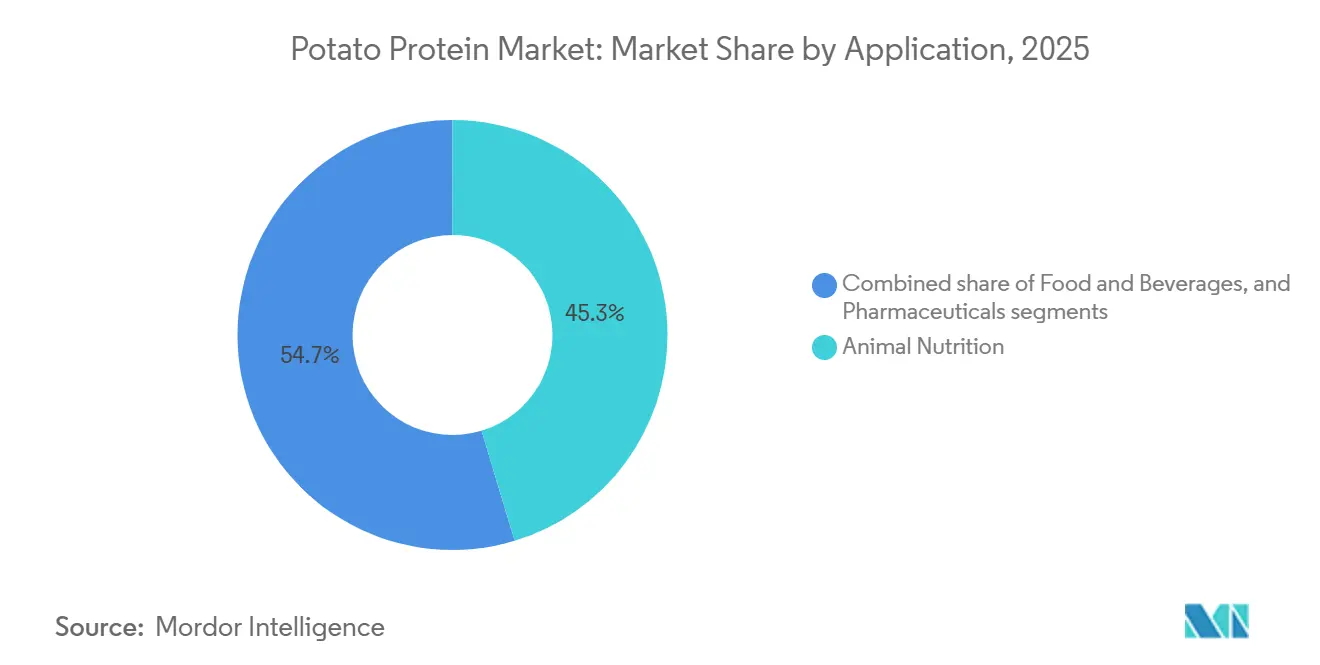
- Nach Anwendung dominierte Tierernährung den Markt mit einem maximalen Anteil von 45,32 % im Jahr 2025, während Pharmazeutika mit einer CAGR von 8,76 % bis 2031 am schnellsten wuchsen.
- Nach Vertriebskanal hielt B2B im Jahr 2025 einen Marktanteil von 89,58 %, und B2C ist bis 2031 auf eine CAGR von 7,12 % ausgerichtet.
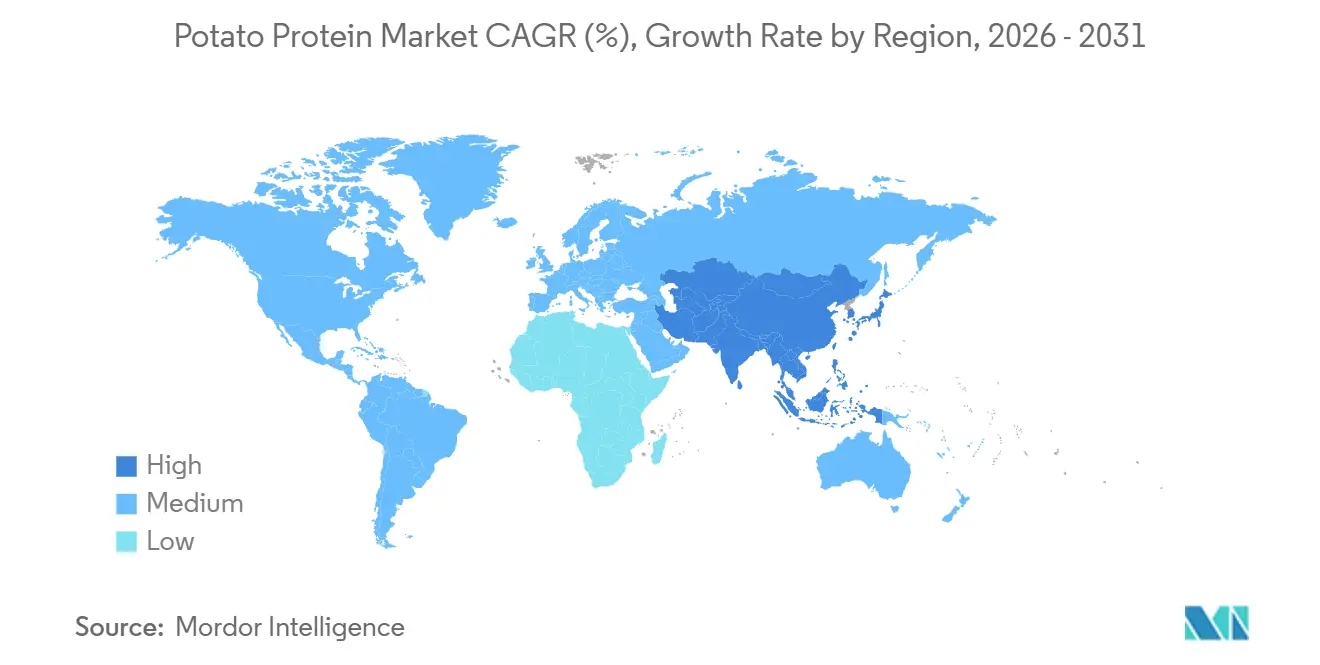
- Nach Geografie dominierte Europa den Markt im Jahr 2025 mit 44,86 %, während Asien-Pazifik mit einer CAGR von 8,05 % bis 2031 die am schnellsten wachsende Region bleibt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbraucherpräferenz für vegane Produkte | +2.1% | Global, mit Schwerpunkt in Europa und Nordamerika | Mittelfristig (3–4 Jahre) |
| Steigende Nachfrage nach nicht-allergenen glutenfreien Zutaten | +1.5% | Nordamerika und Europa | Mittelfristig (3–4 Jahre) |
| Expansion der Aquafutter-Produktion und der Tierfutterindustrie | +1.2% | Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach nachhaltigen und Clean-Label-Zutaten | +2.0% | Europa, Nordamerika, Expansion in Asien-Pazifik | Mittelfristig (3–4 Jahre) |
| Zunehmende Anwendung in pflanzenbasierten Fleischprodukten | +2.2% | Global, mit schneller Verbreitung in Asien-Pazifik | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Zunehmende Verwendung in Snacks und verzehrfertigen Produkten | +1.8% | Global, mit höchster Auswirkung in Nordamerika und Europa | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbraucherpräferenz für vegane Produkte
Das Wachstum des Flexitarismus verändert den Kartoffelprotein-Markt, indem er eine erhebliche Nachfrage nach pflanzenbasierten Proteinen erzeugt. Der Anstieg des Veganismus hat das Bewusstsein der Verbraucher für die ökologischen und ethischen Auswirkungen von Lebensmittelentscheidungen geschärft. Als Reaktion darauf entwickeln Lebensmittelhersteller alternative Proteinquellen, um der wachsenden Nachfrage nach pflanzenbasierten Produkten gerecht zu werden. Im Januar 2023 nahmen rund 707.000 Menschen am Veganuary teil, einer globalen Kampagne einer britischen gemeinnützigen Organisation, die Teilnehmer dazu ermutigt, im Januar eine vegane Ernährung anzunehmen. Die Teilnehmerzahl 2023 entspricht einer Vervierfachung gegenüber dem Niveau von 2018 [1]. Dieser erhebliche Anstieg der Anwendungsvielfalt zeigt das wachsende Verbraucherinteresse an pflanzenbasierten Ernährungsweisen und nachhaltigen Lebensmittelentscheidungen. Kartoffelprotein bietet Herstellern ein neutrales Geschmacksprofil und funktionelle Eigenschaften, was es zu einer idealen Wahl für Fleischalternativprodukte macht. Sein vollständiges Aminosäureprofil und seine hohe Verdaulichkeitsbewertung (PDCAAS-Wert von 0,99) machen es zu einer wirksamen Zutat für Unternehmen, die sich im pflanzenbasierten Markt differenzieren möchten. Die Verbraucherpräferenzen verlagern sich von fleischimitierenden Produkten hin zu natürlichen pflanzenbasierten Alternativen, die authentische Aromen und Texturen hervorheben, und erweitern die Anwendungsmöglichkeiten von Kartoffelprotein über traditionelle Fleischersatzprodukte hinaus. Diese Anwendungsvielfalt hat Kartoffelprotein als wertvolle Zutat in der sich entwickelnden pflanzenbasierten Lebensmittelindustrie positioniert.
Steigende Nachfrage nach nicht-allergenen glutenfreien Zutaten
Das allergenfreie Profil von Kartoffelprotein entwickelt sich angesichts der weltweiten Zunahme von Lebensmittelallergien und -unverträglichkeiten zu einem wichtigen Marktdifferenzierungsmerkmal. Die Verbrauchernachfrage nach Kartoffelprotein ist gestiegen, da Verbraucher transparente, minimal verarbeitete Lebensmittelprodukte ohne häufige Allergene wie Gluten und Laktose suchen. Im Jahr 2022 berichtete das Food and Beverage Journal, dass 68 % der Verbraucher Clean-Label-Produkte mit vereinfachten Zutatenlisten bevorzugten, die erkennbare, natürliche Bestandteile enthalten. Kartoffelprotein enthält kein Gluten, keine Laktose und keine häufigen Allergene, was es für Hersteller geeignet macht, die auf das Free-from-Marktsegment abzielen. Diese Eigenschaft ist wesentlich bei Formulierungen für spezielle Ernährungsweisen und empfindliche Verbrauchergruppen, einschließlich Kinder und Personen mit mehreren Lebensmittelempfindlichkeiten. Mehrere Länder weisen hohe Raten an Laktoseintoleranz auf, was globale Ernährungstrends und Zutatenpräferenzen beeinflusst. Laut World Population Review berichten Südkorea, Jemen, Ghana und Malawi von einer 100-prozentigen Laktoseintoleranz in ihrer Bevölkerung, während die Salomonen ab 2025 eine Intoleranzrate von 99 % aufweisen [2]. Diese weit verbreitete Laktoseintoleranz treibt die Nachfrage der Lebensmittel- und Getränkeindustrie nach nicht-allergenen, glutenfreien Zutaten an. Die funktionelle Vielseitigkeit von Kartoffelprotein ermöglicht es, allergene Zutaten in verschiedenen Anwendungen zu ersetzen und dabei die gewünschten texturellen und ernährungsphysiologischen Eigenschaften beizubehalten, was Innovationsmöglichkeiten in Kategorien schafft, die für allergenempfindliche Verbraucher bisher schwierig waren.
Expansion der Aquafutter-Produktion und der Tierfutterindustrie
Der Tierernährungssektor, der derzeit 45,32 % des Kartoffelprotein-Markts im Jahr 2025 hält, erlebt einen bedeutenden Wandel, der durch Nachhaltigkeitsbedenken und die Suche nach alternativen Proteinquellen angetrieben wird. Das hohe Verdaulichkeitsprofil und das vollständige Aminosäureprofil von Kartoffelprotein machen es zu einem wirksamen Ersatz für ressourcenintensive Proteinquellen in Tierfutterformulierungen. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete, dass die globale Aquakulturproduktion im Jahr 2022/23 130,9 Millionen Tonnen erreichte und zur Gesamtproduktion aus Fischerei und Aquakultur von 223,2 Millionen Tonnen beitrug. Dies entsprach einem Anstieg von 4 % gegenüber 2020. Das Wachstum der Aquakultur hat die Nachfrage in der Aquafutter- und Tierfutterindustrie erhöht, die nachhaltige, pflanzenbasierte Proteinalternativen benötigt. Kartoffelprotein ist aufgrund seiner hohen Verdaulichkeit, seines Aminosäureprofils und seiner geringen Allergenität zu einer wertvollen Zutat für Aquafutterformulierungen geworden. Fortschritte in der Extraktionstechnologie haben die Kosteneffizienz von Kartoffelprotein für Futteranwendungen verbessert und seinen Einsatz bei verschiedenen Tierarten und Lebensphasen ausgeweitet. So schloss beispielsweise IQI Trusted Petfood Ingredients im November 2024 eine Partnerschaft mit Royal Avebe, um ProtaSTAR® zu lancieren, ein kartoffelbasiertes Protein für die Heimtiernahrungsindustrie. Das Produkt enthält 80 % Proteingehalt und ein vollständiges Aminosäureprofil, das die Herstellung ernährungsphysiologisch ausgewogener vegetarischer Heimtiernahrung ermöglicht. Diese Markteinführung adressiert die steigende Nachfrage nach pflanzenbasierten Proteinen, insbesondere in veganen und getreidefreien Formulierungen.
Zunehmende Verwendung in Snacks und verzehrfertigen Produkten
Diese Wachstumsdynamik im Snackmarkt treibt die steigende Nachfrage nach Kartoffelprotein an, das Hersteller aufgrund seiner funktionellen Eigenschaften und allergenfreien Merkmale zunehmend als Zutat bevorzugen. Der Trend zur Proteinanreicherung erstreckt sich nun über traditionelle Proteinprodukte hinaus auf Mainstream-Snack-Kategorien. Die außergewöhnliche Funktionalität von Kartoffelprotein in Snacks ergibt sich aus seinen überlegenen Gelierungs-, Emulgierungs- und Schäumungseigenschaften, die Textur und Stabilität in verarbeiteten Lebensmitteln verbessern. Forschungsergebnisse zeigen, dass Kartoffelproteinisolat (KPI) bei pH 3 und pH 7 bei Temperaturen zwischen 45–50 °C stabile Gele bildet, was es besonders wertvoll für Snackprodukte macht, die spezifische Texturattribute erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorhandensein eines geringen Proteingehalts | -1.7% | Global | Langfristig (≥ 5 Jahre) |
| Hohe Produktionskosten | -1.9% | Global; höhere Auswirkung in Entwicklungsregionen | Mittelfristig (3–4 Jahre) |
| Geringes Verbraucherbewusstsein | -1.0% | Asien-Pazifik, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Funktionelle Einschränkungen in einigen Anwendungen | -0.8% | Global, ausgeprägt bei stark sauren RTD-Getränken | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorhandensein eines geringen Proteingehalts
Der von Natur aus geringe Proteingehalt in rohen Kartoffeln (typischerweise 2–2,5 %) stellt eine erhebliche Herausforderung für die Kartoffelproteinindustrie dar und schafft mehrere technische und wirtschaftliche Herausforderungen entlang der Wertschöpfungskette. Dieser Prozentsatz ist deutlich niedriger im Vergleich zu anderen pflanzlichen Proteinquellen wie Sojabohnen (35–40 %) und Erbsen (20–25 %). Diese grundlegende Einschränkung erzeugt einen Kaskadeneffekt technischer und wirtschaftlicher Herausforderungen im gesamten Produktionsprozess.
Der Extraktionsprozess verstärkt diese Herausforderung, wobei die Ausbeuten typischerweise nur 30–40 % des verfügbaren Proteingehalts erreichen. Diese geringe Rückgewinnungsrate beeinträchtigt die Fähigkeit der Industrie, preislich mit anderen pflanzlichen Proteinen zu konkurrieren, insbesondere in preissensiblen Märkten wie Tierfutter. In diesen Märkten muss Kartoffelprotein überlegene funktionelle oder ernährungsphysiologische Vorteile nachweisen, um seine Premiumpreisgestaltung zu rechtfertigen und Wettbewerbsnachteile zu überwinden.
Als Reaktion auf diese Herausforderungen entwickeln Biotechnologieunternehmen innovative Lösungen. Im Jahr 2024 führte ReaGenics Zellkulturtechniken ein, die den Kartoffelproteingehalt auf 31 % erhöhen können, mit dem Potenzial, 40 % zu erreichen. Darüber hinaus zielt die Molekularfarming-Technologie von PoLoPo darauf ab, bis Ende 2024 proteinreiche Kartoffelknollen zu produzieren, mit dem Ziel, den 26,6 Milliarden USD schweren Eiproteinmarkt anzusprechen. Die Industrie steht jedoch weiterhin vor Ausbeute-Ineffizienzen, die ihre Fähigkeit beeinträchtigen, mit natürlich proteinreichen Alternativen wie Erbsen und Soja zu konkurrieren, was kontinuierliche technologische Fortschritte zur Verbesserung der Extraktionseffizienz und des Proteingehalts erfordert.
Hohe Produktionskosten
Die komplexen Extraktionsprozesse, die zur Isolierung von Kartoffelprotein aus Nebenprodukten der industriellen Kartoffelstärkeproduktion erforderlich sind, beeinflussen erheblich seine Wettbewerbsfähigkeit auf dem Markt. Der Kartoffelproteinmarkt sieht sich aufgrund seiner hohen Produktionskosten im Vergleich zu alternativen pflanzenbasierten Proteinen wie Soja, Weizen und Erbsen mit erheblichen Wachstumshemmnissen konfrontiert. Der Proteinextraktionsprozess erfordert komplexe Trennungs- und Reinigungstechniken, einschließlich thermischer Koagulation, Ultrafiltration und Trocknung. Diese Prozesse sind energieintensiv und technologisch anspruchsvoll, was zu höheren Betriebs- und Investitionsausgaben für Hersteller führt. Aktuelle industrielle Methoden stützen sich auf energieintensive Prozesse wie Ionenaustausch und Expanded-Bed-Adsorption, was zu höheren Produktionskosten im Vergleich zu anderen pflanzlichen Proteinen beiträgt.
Der von Natur aus geringe Proteingehalt in Kartoffeln (unter 2 %) erfordert die Verarbeitung großer Mengen an Rohmaterial, um kleine Mengen Protein zu produzieren. Diese Ineffizienz erhöht die Kosten entlang der gesamten Lieferkette, von der Rohstoffbeschaffung über Transport, Lagerung bis hin zur Abfallentsorgung ungenutzter Kartoffelbestandteile. Die Produktion von hochwertigem Kartoffelprotein, insbesondere für lebensmittelgerechte und Heimtierernährungsanwendungen, erfordert strenge Qualitätskontrollmaßnahmen. Dazu gehören die Aufrechterhaltung eines niedrigen Glykoalkaloidgehalts und konsistenter Aminosäureprofile, was die Verarbeitungskomplexität und die Produktionskosten weiter erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Proteintyp: Kartoffelproteinkonzentrat führt, während Isolate schnelles Wachstum zeigen
Der Kartoffelprotein-Markt wird nach Proteintyp von Konzentraten dominiert, dem größten Segment, das im Jahr 2025 einen Marktanteil von 60,62 % hält. Diese Dominanz ist auf ihre Kosteneffizienz und Vielseitigkeit in mehreren Anwendungen zurückzuführen, insbesondere in der Tierernährung, wo die Preissensitivität hoch ist. Kartoffelproteinkonzentrate behaupten ihre Marktführerschaft durch den umfangreichen Einsatz in der Tierernährung, insbesondere in Aquafutter und Nutztierernährung, und bieten hohe Verdaulichkeit und ausgewogene Aminosäureprofile. Der vereinfachte, wirtschaftliche Produktionsprozess für Konzentrate ermöglicht ihren Einsatz in Hochvolumenanwendungen. Diese Konzentrate bieten funktionelle Eigenschaften, einschließlich Binde-, Emulgier- und Schaumbildungsfähigkeiten, was sie für verarbeitete Lebensmittel- und Heimtiernahrungsformulierungen geeignet macht.
Isolate stellen das am schnellsten wachsende Segment mit einer CAGR von 8,42 % (2026–2031) dar, angetrieben durch ihre überlegenen funktionellen Eigenschaften und ihren höheren Proteingehalt (≥90 %), der ihre Premiumpreisgestaltung in spezialisierten Anwendungen rechtfertigt. Jüngste Fortschritte in der Extraktionstechnologie haben die Effizienz der Isolatproduktion verbessert. So entwickelte beispielsweise ReaGenics im August 2024 Zellkulturtechniken, die den Kartoffelproteingehalt auf 31 % steigern können, was das Wachstum des Isolatsegments erheblich beeinflussen könnte. Hydrolysate bilden das kleinste Segment, haben jedoch technologische Bedeutung, da sie eine verbesserte Verdaulichkeit und Bioverfügbarkeit für spezialisierte Ernährungsanwendungen bieten. Ihre Eigenschaften, einschließlich verbesserter Löslichkeit und reduzierter Allergenität, machen sie wertvoll für pharmazeutische und Sporternährungsprodukte. Die Expansion des Segments wird durch Forschung zu bioaktiven Peptiden aus Kartoffelproteinen unterstützt, die Potenzial in Anwendungen wie Anti-Hyperurikämie-Behandlungen zeigen. Diese Entwicklungen erweitern die Anwendungsmöglichkeiten von Hydrolysaten in funktionellen Lebensmittel- und Nutrazeutikamärkten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art: Biologisches Premium treibt Wachstum
Das konventionelle Segment hielt einen dominanten Anteil von 87,74 % am Kartoffelprotein-Markt und war 2025 das größte Segment, gestützt durch etablierte Lieferketten und kosteneffiziente Produktionskapazitäten im großen Maßstab. Das Bio-Segment ist das am schnellsten wachsende und wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 9,96 % wachsen, was die allgemeine Wachstumsrate des Marktes übersteigt. Diese Expansion spiegelt die zunehmende Verbraucherpräferenz für nachhaltige und Clean-Label-Produkte wider. Der Organic Situation Report des USDA weist auf robuste Marktbedingungen in den Vereinigten Staaten hin, wobei der Bio-Einzelhandelsumsatz im Jahr 2023 63,8 Milliarden USD erreichte [3].
Regierungs- und Brancheninitiativen fördern nachhaltige Landwirtschaft und die Produktion pflanzenbasierter Zutaten durch Investitionen in den ökologischen Landbau, den Infrastrukturausbau und Verbesserungen in der Lebensmittelverarbeitungstechnologie. Diese Bemühungen erhöhen das Angebot an qualitativ hochwertigen Kartoffelrohstoffen und decken gleichzeitig die wachsende Nachfrage nach Clean-Label- und allergenfreien Proteinzutaten. Ein bedeutendes Beispiel ist die Investition des Commonwealth of Pennsylvania in Höhe von 3 Millionen USD in Folkland Foods, ein Bio-Kartoffelunternehmen im Erie County, über das Redevelopment Assistance Capital Program (RACP) im Jahr 2024. Diese Finanzierung unterstützt den Bau einer Produktionsanlage, die Entwicklung eines Gefrierlagerhausens und die Errichtung einer Kartoffellageranlage, schafft bis zu 50 Arbeitsplätze und fördert nachhaltige Landwirtschaftspraktiken in den lokalen Agrargemeinschaften.
Nach Anwendung: Tierfutter dominiert den Kartoffelproteinmarkt, während pharmazeutische Anwendungen expandieren
Tierernährung dominiert den Kartoffelprotein-Markt als größte Kategorie mit einem Anteil von 45,32 % im Jahr 2025, hauptsächlich aufgrund der ausgezeichneten Verdaulichkeit und des vollständigen Aminosäureprofils von Kartoffelprotein. Darüber hinaus verbessern die funktionellen Eigenschaften von Kartoffelprotein, insbesondere seine Emulgier- und Bindefähigkeiten, die Qualität und Stabilität von Futterpellets und verbessern damit die Futtereffizienz. Die wachsende Nachfrage der Nutztierhaltungsindustrie nach nachhaltigen, allergenfreien Proteinquellen deutet auf einen expandierenden Markt für Kartoffelprotein in der Tierernährung hin.
Darüber hinaus spiegelt das Pharmazeutika-Segment diesen Trend wider, mit einer erwarteten CAGR von 8,76 % von 2026 bis 2031, als das am schnellsten wachsende Anwendungssegment. Die Nachfrage der Pharmaindustrie nach Kartoffelprotein wächst weiter, angetrieben durch seine hypoallergenen Eigenschaften, hohe Verdaulichkeit und Aminosäurezusammensetzung. Diese Eigenschaften ermöglichen seinen Einsatz in medizinischen Ernährungsanwendungen, insbesondere in enteralen Ernährungsprodukten für Patienten mit Ernährungseinschränkungen. Forschungs- und Entwicklungsinitiativen untersuchen ihre Anwendungen in proteinbasierten Pharmazeutika, was ihr Marktpotenzial in der Pharmaindustrie erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: B2B dominiert den Markt
Der B2B-Kanal ist der primäre Vertriebskanal für Kartoffelprotein und dominiert den Markt mit einem Anteil von 89,58 % im Jahr 2025, indem er Massentransaktionen zwischen Herstellern und Industrienutzern in den Bereichen Lebensmittelverarbeitung, Tierfutter und Pharmazeutika erleichtert. Dieser Kanal operiert über etablierte Beziehungen und effiziente Logistiksysteme, die Großvolumenbewegungen unterstützen. Die Dominanz des B2B-Vertriebs entspricht der Marktstruktur, in der Kartoffelprotein in erster Linie als industrielle Zutat und nicht als Einzelhandelsprodukt fungiert. Unternehmen wie Cargill nutzen ihre umfangreichen B2B-Netzwerke, um pflanzliche Proteine, einschließlich kartoffelbasierter Sorten, an Lebensmittelhersteller zu liefern, die Proteinanreicherung in verschiedenen Produkten und Anwendungen einsetzen.
Der B2C-Kanal ist zwar derzeit kleiner, aber das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,12 % bis 2031, angetrieben durch das steigende Verbraucherbewusstsein für spezialisierte pflanzliche Proteine. Dieses Segment bedient hauptsächlich Nischenmärkte, einschließlich Sporternährung und Spezialdiäten, wo Verbraucher die hypoallergenen Eigenschaften und das vollständige Aminosäureprofil von Kartoffelprotein schätzen. Die Einführung verbrauchergerechter Produkte, wie Proteinpulver und -riegel mit Kartoffelprotein, erweitert schrittweise die Marktpräsenz und Bedeutung dieses Kanals.
Geografische Analyse
Europa Kartoffelprotein-Markt
Europa hält im Jahr 2025 einen dominanten Anteil von 44,86 % am Kartoffelprotein-Markt, gestützt durch seine umfangreiche Kartoffelverarbeitungsinfrastruktur und Extraktionstechnologien. Die Marktstärke der Region resultiert aus etablierten Unternehmen wie Royal Avebe, Roquette Frères und Emsland Group, die vertikal integrierte Anlagen vom Kartoffelanbau bis zur Proteinextraktion betreiben. Die aktualisierte Leitlinie der Europäischen Behörde für Lebensmittelsicherheit (EFSA) für neuartige Lebensmittelanträge, die ab Februar 2025 gilt, vereinfacht das Genehmigungsverfahren für innovative Proteinprodukte. Dieser Regulierungsrahmen schafft in Verbindung mit der steigenden Verbrauchernachfrage nach pflanzenbasierten Alternativen ein förderliches Umfeld für eine weitere Marktexpansion und -entwicklung.
Asien-Pazifik – Kartoffelprotein-Markt
Asien-Pazifik weist mit einer CAGR von 8,05 % (2026–2031) die höchste Wachstumsrate auf, was auf die Industrialisierung der Lebensmittelverarbeitung und das wachsende Verbraucherinteresse an proteinangereicherten Produkten zurückzuführen ist. Die Entwicklung der Region wird durch strategische Produktionsinvestitionen unterstützt, wie das Gemeinschaftsunternehmen zwischen Tummers Food Processing Solutions und Kiron Food Processing Technologies in Indien zur Verbesserung der Kartoffelverarbeitungsinfrastruktur zeigt. China und Japan sind die primären Markttreiber, während Südkorea eine verstärkte Akzeptanz in Sporternährungsanwendungen zeigt. Das Wachstum der Tierfutter- und Aquakultursektoren in Asien-Pazifik erzeugt zusätzliche Nachfrage nach Kartoffelprotein, insbesondere in Entwicklungsländern, wo der Fleisch- und Fischkonsum mit steigendem verfügbarem Einkommen zunimmt.
Nordamerika Kartoffelprotein-Markt
Nordamerika hält einen erheblichen Marktanteil am Kartoffelprotein-Markt, angetrieben durch eine starke Nachfrage nach pflanzenbasierten Proteinen und glutenfreien Zutaten. Die Vereinigten Staaten führen den regionalen Verbrauch an, unterstützt durch die wachsende Verbraucherpräferenz für alternative Proteine. Die Bio-Übergangsinitiative des USDA in Höhe von 300 Millionen USD aus dem Jahr 2022 kommt dem Bio-Kartoffelproteinsegment indirekt zugute, indem sie das Angebot an Bio-Kartoffeln erhöht. Die Lebensmittelinnovationsfähigkeiten der Region und die robuste Kaufkraft der Verbraucher unterstützen ein anhaltendes Wachstum, insbesondere in Premium-Anwendungen wie Sporternährung und spezialisierten Ernährungsprodukten.
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
In den Vereinigten Staaten werden Kartoffelprotein-Inhaltsstoffe für konventionelle Lebensmittel üblicherweise über den GRAS-Weg positioniert, einschließlich der FDA-GRAS-Mitteilung (GRN) 447, die Kartoffelproteinisolat für die Verwendung in mehreren Lebensmittelkategorien abdeckt. Dies unterstützt eine breitere Formulierungsaktivität bei Fleischalternativen, Getränken und proteinangereicherten Lebensmitteln. Die Zutatenkennzeichnung unterliegt den FDA-Lebensmittelkennzeichnungsvorschriften, einschließlich 21 CFR 101.4, was standardisierte Zutatendeklarationen prägt und beeinflusst, wie Lieferanten Kartoffelprotein gegenüber gemischten Pflanzenprotein-Systemen positionieren.
In Europa und Großbritannien hängen Marktzugang und Produktaussagen von den geltenden Lebensmittelzutaten- und Novel-Food-Rahmenwerken ab. Die britische Food Standards Agency führt einen autorisierten Novel-Food-Eintrag (NOVEL-116) für Kartoffelproteine (koaguliert) und Hydrolysate, während die EU-Kennzeichnungsanforderungen die Verwendung der Zutatenbezeichnung „Kartoffelprotein” in Zutatenlisten vorschreiben, wie in EU-Rechtsakten wie der 2002 im Amtsblatt L 50 veröffentlichten Entscheidung widergespiegelt. Diese Regelungen trennen konventionelle, aus Nebenströmen gewonnene Proteinzutaten von neuartigen Verarbeitungswegen, die zusätzliche Genehmigungsarbeiten erfordern, was wiederum die Markteinführungsreihenfolge beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kartoffelprotein beginnt mit dem Kartoffelanbau und der industriellen Kartoffelverarbeitung und konzentriert sich dann auf Stärkehersteller, die Protein aus Kartoffelfruchtjuice und anderen Nebenströmen zurückgewinnen, die bei der Stärkeextraktion entstehen. Landwirtschaftliche Genossenschaften und integrierte Verarbeiter, zum Beispiel Royal Avebe und AKV, verankern die vorgelagerte Beschaffung und die mittelstufige Umwandlung, indem sie Stärkelinien mit Proteinrückgewinnung (Fällung/Trennung und Membranfiltration) und Trocknung kombinieren und dann Konzentrate und Isolate in lebensmittel- und futtermittelgerechte Spezifikationen standardisieren.
Nachgelagert werden Volumina hauptsächlich über B2B-Kanäle in Mischfutter, Aquafutter und Heimtiernahrung sowie an Lebensmittelhersteller geleitet, die Milchalternativen, Backwaren und Fleischanaloga-Systeme entwickeln. In diesen Anwendungen bestimmt die Gel-, Schaum- und Emulgierleistung den Wert. Einschränkungen konzentrieren sich auf Verarbeitung und Versorgungseinrichtungen, einschließlich energieintensiver Trocknung, Abwasserbehandlung und geringer Ausbeute aus proteinarmen Rohkartoffeln, was die Rolle von Prozessverbesserungen und der gemeinsamen Standortnutzung mit Stärkeanlagen zur Verbesserung der Energieeffizienz und Reduzierung der Logistikkosten erhöht. Der Vertrieb hängt auch von Zutatenhändlern und Anwendungsunterstützung ab, um die funktionelle Leistung in Kundenformulierungen zu übersetzen, insbesondere für Isolate in höherwertigen Lebensmittel- und Ernährungsanwendungen.
Wettbewerbslandschaft
Marktkonzentration
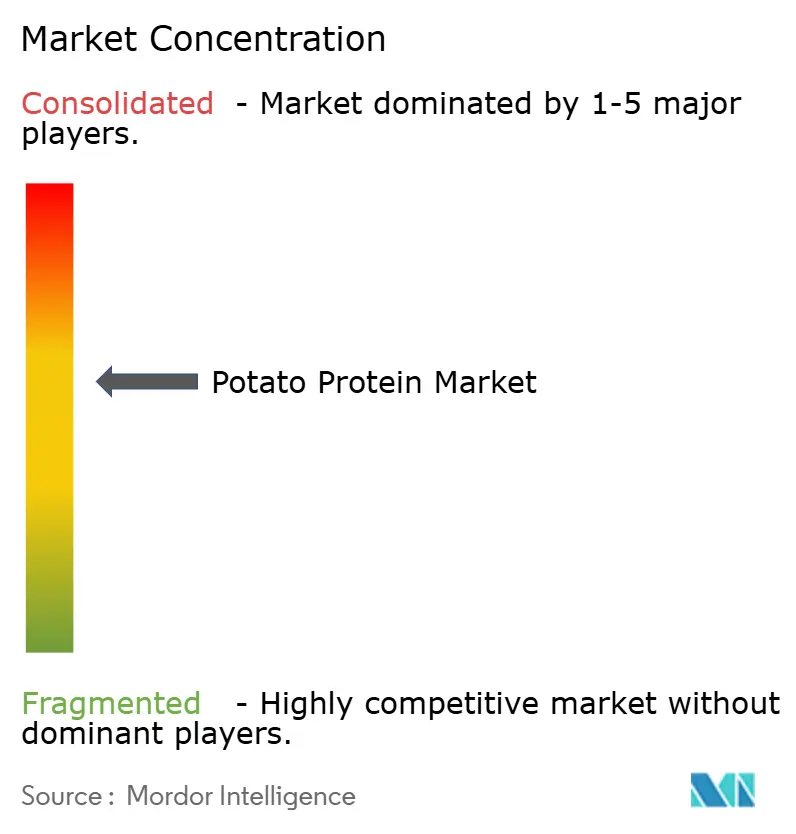
Der Kartoffelproteinmarkt weist eine moderat konsolidierte Struktur auf, wobei einige wenige große Unternehmen die globale Produktion und Innovation kontrollieren. Diese Unternehmen konzentrieren sich auf fortschrittliche Extraktionstechnologien, strategische Partnerschaften und Produktdiversifizierung, um ihre Marktpositionen zu behaupten. Royal Avebe, Roquette Frères und Emsland Group führen den Markt durch ihre technischen Fähigkeiten und robusten Vertriebsnetzwerke an und stärken ihre Positionen durch strategische Partnerschaften weiter.
Die Marktlandschaft verändert sich, da Biotechnologieunternehmen innovative Proteinproduktionsmethoden einführen. Unternehmen wie ReaGenics und PoLoPo entwickeln neue Technologien, die die grundlegende Herausforderung des geringen Proteingehalts in konventionellen Kartoffeln angehen und die Marktdynamik potenziell neu gestalten könnten.
Darüber hinaus stellt Avebe Kartoffelproteinprodukte her, darunter PerfectaSOL, das Textur, Elastizität und Feuchtigkeitsretention in pflanzenbasierten Formulierungen verbessert. Die Zutat wird in Keksen, Muffins und gemüsebasierten Backwaren verwendet. Ihr Clean-Label-Profil und ihre allergenfreien Eigenschaften erfüllen die Verbraucheranforderungen nach natürlichen Lebensmittelalternativen.
Marktführer in der Kartoffelproteinindustrie
-
Avebe
-
Omega Protein Corporation
-
Tereos Group
-
Roquette Frères
-
Agrana Beteiligungs-AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kartoffelprotein-Markt Unternehmen in diesem Bericht
- Royal Avebe U.A.
- Roquette Frères S.A.
- Tereos Group
- Emsland Group
- KMC A.m.b.A
- Agrana Beteiligungs-AG
- Meelunie B.V.
- AKV Langholt Amba
- Sudstärke GmbH
- Omega Protein Corp.
- Pepees S.A.
- Kemin Industries Inc.
- Lyckeby Culinar AB
- PPZ Niechlow SA
- The Scoular Company
- Finnamyl Oy
- Grupa Luboń
- DUYNIE GROUP
- PPZ Trzemeszno Sp. z o.o.
- Spix Protein
Marktchancen und Zukunftsaussichten
Der Produkt- und Formulierungsfreiraum erweitert sich dort, wo Kartoffelprotein sowohl „Free-from”-Anforderungen als auch funktionelle Leistungsanforderungen unterstützt, insbesondere bei Snacks und verzehrfertigen Konzepten, die Protein- und Ballaststoffanreicherung kombinieren. Diese Mainstream-Lebensmittelformate sind auch auf stabile Textur angewiesen, was eine praktische Nachfrage nach wiederholbaren Gel-, Schaum- und Emulgiereigenschaften schafft. Die Aktivitäten im Jahr 2026 unterstrichen diese Richtung, darunter die Präsentation von kartoffelbasierten Protein- und Ballaststoffzutatenlösungen für Snackanwendungen durch die Emsland Group auf der SNACKEX 2026 in Lissabon, was aktive Kommerzialisierungsbemühungen für Protein- und Ballaststoffanreicherung über die Tierernährung hinaus widerspiegelt.
Technologiegetriebene Chancen konzentrieren sich auf die Verbesserung der nutzbaren Proteinausbeute und die Anpassung der Funktionalität für Premiumanwendungen, um Einschränkungen im Zusammenhang mit niedrigem nativem Proteingehalt und hohen Produktionskosten zu begegnen. PoLoPos Kommerzialisierungsvorstoß rund um funktionelles Patatin (natives Kartoffelprotein) und die Arbeit von ReaGenics Research an zellkultivierter Kartoffelbiomasse, einschließlich formeller Bestimmung der Proteinqualität und Vorbereitung regulatorischer Dossiers für EU- und US-Wege, veranschaulichen, wie Lieferanten versuchen, den Wert von der reinen Nebenstromgewinnung aus Stärke zu entkoppeln. Regulatorische Vertrautheit kann zudem neue Markteinführungen in etablierten Märkten unterstützen, wobei der FDA-GRAS-Rahmen, beispielsweise GRN 447 für Kartoffelproteinisolat, und der britische zugelassene Eintrag für neuartige Lebensmittel (NOVEL-116) klarere Wege für die Skalierung von Lebensmittelanwendungen bieten, wenn Spezifikationen, Kennzeichnung und vorgesehene Verwendungsmengen aufeinander abgestimmt sind.
Neueste Industrielle Entwicklungen in Kartoffelprotein-Markt
- Mai 2026: Tereos Group veröffentlichte ihre Ergebnisse für das Geschäftsjahr 2025/26 (Geschäftsjahresende März 2026) und lieferte aktualisierte Angaben zur Konzernleistung und den Kapitalprioritäten im gesamten Zutatenportfolio. Diese Art der Berichterstattung wird von Zutatenkäufern genau beobachtet, da sie anzeigt, wo große Verarbeiter Ressourcen zuweisen, was sich auf die Verfügbarkeit und Preisgestaltung pflanzlich gewonnener funktioneller Zutaten in Lebensmitteln und Futtermitteln auswirken kann.
- Juli 2025: Brenntag Specialties und Royal Avebe erweiterten ihre Vertriebsvereinbarung, um Kunden aus dem Bereich Lebensmittel und Ernährung in den Vereinigten Staaten mit kartoffelbasierten Stärken, funktionellen Proteinen und Ballaststoffen von Royal Avebe zu beliefern. Die erweiterte Distributorabdeckung erhöht die kommerzielle Reichweite für Kartoffelprotein-Inhaltsstoffe in Nordamerika und unterstützt eine schnellere Einführung durch mittelgroße Formulierer, die auf lokale Lagerbestände und technischen Service angewiesen sind.
- August 2024: IQI Trusted Petfood Ingredients und Royal Avebe gingen eine langfristige exklusive Partnerschaft ein, um ProtaSTAR(R), eine kartoffelbasierte Protein-Zutat für Tiernahrungsformulierungen, einzuführen. Die Vereinbarung stärkte einen Premium-Absatzkanal für Kartoffelprotein, indem sie Avebes Produktionskapazität mit einem spezialisierten Tiernahrungszutaten-Kanal verband, was die Tierernährung als hochwertiges Nachfragezentrum für raffinierte Kartoffelproteine untermauert.
Kartoffelprotein-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Kartoffelprotein-Markt definiert als der jährliche Wert von aus Kartoffeln gewonnenen Proteinzutaten, die in Lebensmittel- und Futtermittelanwendungen verkauft werden, wobei das Protein während der industriellen Kartoffelverarbeitung extrahiert und als kommerzielle Zutat verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen rohe Kartoffeln und Nicht-Protein-Kartoffelfraktionen (wie Stärke und Ballaststoffe) aus, und wir schließen auch Kartoffelproteinhydrolysate und peptidähnliche Produkte aus.
Segmentierungsübersicht
- Nach Proteintyp
- Kartoffelproteinkonzentrat
- Kartoffelproteinisolat
- Kartoffelproteinhydrolysat
- Nach Art
- Konventionell
- Biologisch
- Nach Anwendung
- Lebensmittel und Getränke
- Backwaren und Süßwaren
- Fleischanaloga
- Milchalternativen
- Sporternährung und Riegel
- Sonstiges
- Tierernährung
- Nutztierfutter
- Heimtiernahrung
- Aquafutter
- Pharmazeutika
- Lebensmittel und Getränke
- Nach Vertriebskanal
- B2B
- B2C
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Niederlande
- Italien
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Indonesien
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Saudi-Arabien
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen und eine saubere Faktenbasis vor jeder Modellierung aufzubauen. Wir stützten uns auf öffentliche und nicht kostenpflichtige Quellen wie USDA- und Eurostat-Statistiken zur Landwirtschaft und Lebensmittelverarbeitung, FAOSTAT-Produktionsreihen, UN-Comtrade-Handelsströme für relevante Zutatenkategorien sowie Veröffentlichungen von Lebensmittelzutatenverbänden und Kartoffelindustrieorganisationen.
Parallel dazu prüften wir Jahresberichte, Investorenpräsentationen und Nachhaltigkeitsberichte von Zutatenproduzenten und großen Kartoffelverarbeitern, da diese typischerweise zeigen, wie sich die Kapazität entwickelt, wie sich die Auslastung verändert und wie sich der Produktmix im Laufe der Zeit verschiebt. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Branchennachrichten wurden verwendet, um Expansionsankündigungen und Preiskommentare zu verfolgen, und eine Patentdatenbank wurde als leichte Überprüfung der Prozess- und Anwendungsaktivität verwendet. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und es wurden zusätzliche öffentliche Referenzen konsultiert, um Daten zu sammeln, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich auf Volumina, realisierte Preisspannen und den Konzentrat-zu-Isolat-Mix in den wichtigsten Verbrauchsregionen. Wir sprachen mit Vertriebsteams für Zutaten, Beschaffungs- und Formulierungskontakten in der Lebensmittel- und Tierernährung sowie einigen Teilnehmern auf der Vertriebsseite, damit Lücken aus öffentlichen Datensätzen eingeengt und dann gegengeprüft werden konnten.
Die Abdeckung wurde global gehalten, damit dieselben Annahmen in Europa, Asien-Pazifik und Amerika getestet und dann angepasst werden konnten, wenn lokale Preismuster, Regulierung oder Akzeptanzverhalten eine andere Nachfrageform anzeigten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 26 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 54 % | Amerika: 22 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der Kartoffelverarbeitungsdurchsatz und die Logik der Nebenstromrückgewinnung verwendet werden, um den realistischen Angebotspool zu rekonstruieren, der dann unter Verwendung des beobachteten Produktmixes und der Preisspannen in Zutatenwert umgerechnet wird. Wir bestätigen die Gesamtwerte mit selektiven Bottom-up-Näherungen, hauptsächlich durch Stichproben von Lieferantenumsatzprüfungen und Volumen-mal-Durchschnittsverkaufspreis-Berechnungen für Schlüsselanwendungen, und passen das Modell an, wenn die beiden Ansichten nicht übereinstimmen.
Eingaben, die die Zahl wesentlich beeinflussen, umfassen industrielle Kartoffelstärke- und Verarbeitungsvolumina, Umwandlungsausbeuten in Proteinzutaten, den Anteil von Konzentrat gegenüber Isolat im verkäuflichen Mix, die Entwicklung des durchschnittlichen Verkaufspreises nach Qualität und Region sowie Nachfragesignale aus pflanzenbasierten und proteinreichen Formulierungstrends. Wenn ein direkter Datenpunkt fehlt, füllen wir die Lücke mit begrenzten Bereichen aus Interviews und benachbarten Indikatorreihen (zum Beispiel Handelsbewegungen und Kapazitätsankündigungen), damit die Schätzung wiederholbar bleibt.
Für die Prognose führen wir eine Szenarioanalyse rund um Angebotsergänzungen, Auslastung und Preisgestaltung durch und glätten dann den Basisfall mit einer exponentiellen Trendanpassung, damit die Jahresbewegungen nicht überreagieren auf einmalige Schocks. Annahmen werden erst nach Konvergenz der Expertenmeinungen über die Richtung von Ausbeute-, Akzeptanz- und Preisänderungen in den nächsten Jahren abgeschlossen.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden gegen unabhängige Signale wie Handelsrichtung, Kapazitätsänderungen und Preiskommentare geprüft, und dann werden Ausreißer überprüft, bis der Treiber erklärt werden kann. Eine zweite Analystenprüfung wird vor der Freigabe abgeschlossen, und Folgegespräche werden ausgelöst, wenn sich eine wichtige Annahme verschiebt oder wenn neue öffentliche Offenlegungen eine merkliche Abweichung erzeugen.
Berichte werden in einem jährlichen Zyklus aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen wie Werksexpansionen, regulatorischen Änderungen, die die Kennzeichnung betreffen, oder starken rohstoffbedingten Kostenschwankungen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit das aktuellste Währungstiming, die Eingabeannahmen und die Marktsignale in den Zahlen widergespiegelt werden.
Vergleich der Kartoffelprotein-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Kartoffelprotein können weit auseinanderliegen, selbst wenn sie dieselbe Zutatenfamilie beschreiben, weil die Umfangsgrenzen und die Zeitpunktentscheidungen nicht immer aufeinander abgestimmt sind. Unterschiede entstehen in der Regel dadurch, was als Kartoffelprotein gezählt wird, wie Preise in USD umgerechnet werden und ob das aktuelle Jahr nach neuen Offenlegungen und Handelssignalen aktualisiert wird.
Die größten Lücken für diesen Markt zeigen sich tendenziell in der Preislogik und der Aktualisierungshäufigkeit, da Vertragsrücksetzungen und Mixverschiebungen zwischen Konzentrat und Isolat den realisierten Durchschnittsverkaufspreis schnell verändern können. Wann die Währungsumrechnung angewendet wird und welcher Preismonat als repräsentativ gilt, spielt ebenfalls eine große Rolle, ebenso wie die Frage, ob die Verwendung in der Tierernährung aus einem Volumenpool modelliert oder als kleinerer Zusatz behandelt wird. Diese Prüfungen werden durch geplante Überprüfungsgates und Anomalie-Folgemaßnahmen aktuell gehalten, ein Rhythmus, der von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 380,20 Millionen USD (2025) | |
| Globales Beratungsunternehmen A | 230,20 Millionen USD (2024) | Verwendet ein früheres Basisjahr und wird häufig als engere Zutatenumsatzperspektive gelesen, mit Durchschnittsverkaufspreisen und Währungstiming, die spätere Preisrücksetzungen und Mixverbesserungen hin zu Isolaten möglicherweise nicht erfassen. |
| Branchenpublikation B | 185,20 Millionen USD (2024) | Wendet häufig eine breitere Verpackungssegmentierung mit begrenzter Transparenz bei Ausbeute-Annahmen an und kann futtermittelgradige Volumina unterzählen oder konservative Preisgestaltung anwenden, was den Gesamtwert komprimiert. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Timing und Umfangsgrenzen erklärt wird, nicht durch einen einzelnen Nachfragetreiber. Indem wir die Schätzung auf Verarbeitungsdurchsatz, Ausbeute, Produktmix und aktuelle Durchschnittsverkaufspreisüberprüfungen zurückführbar halten, können wir jede Bewegung erklären und die Logik neu ausführen, wenn neue Belege vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Kartoffelproteinmarkt bis 2031 sein?
Der Kartoffelproteinmarkt wird bis 2031 voraussichtlich 529,61 Millionen USD erreichen.
Welche Region hat derzeit den größten Marktanteil am Kartoffelproteinmarkt?
Europa führt mit einem Anteil von 44,86 %, angetrieben durch sein integriertes Stärkeverarbeitungsökosystem.
Warum wachsen Kartoffelproteinisolate schneller als Konzentrate?
Isolate bieten ≥ 90 % Protein und verbesserte Löslichkeit, was Premium-Ansprüche in Getränken und Sporternährung ermöglicht, und weisen daher eine CAGR von 8,42 % auf.
Wie unterstützt Kartoffelprotein nachhaltiges Aquafutter?
Sein hohes Verdaulichkeitsprofil und ausgewogenes Aminosäureprofil ermöglichen den teilweisen Ersatz von Fischmehl, was die Umweltauswirkungen reduziert und gleichzeitig die Wachstumsleistung aufrechterhält.