
Marktgröße und Marktanteil für Flugzeug-Elektrische Systeme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 26.09 Milliarden US-Dollar |
| Marktgröße (2031) | 37.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
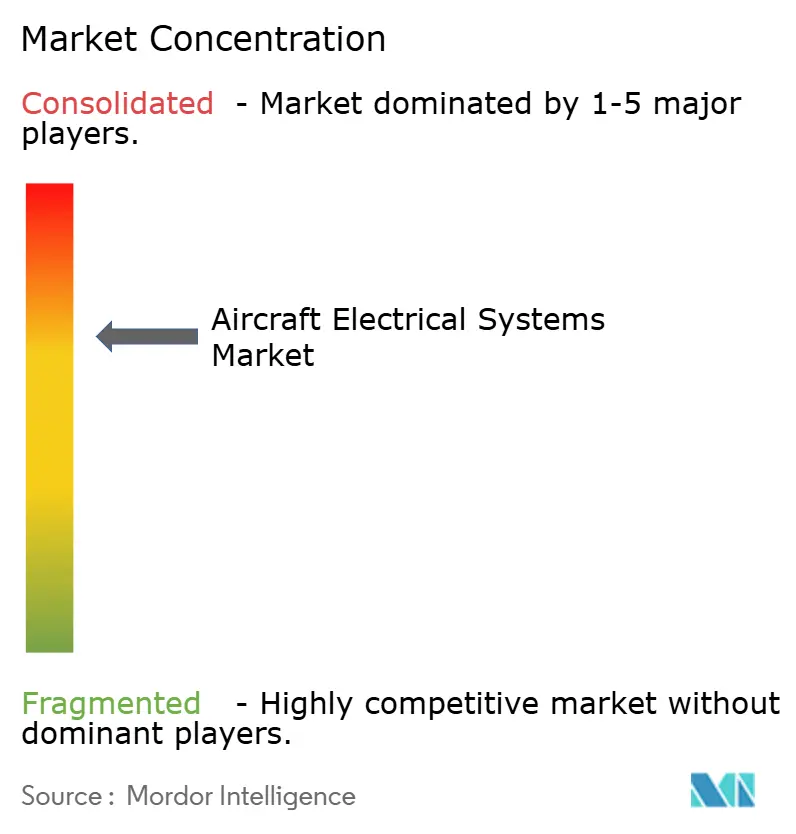
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flugzeug-Elektrische Systeme von Mordor Intelligence
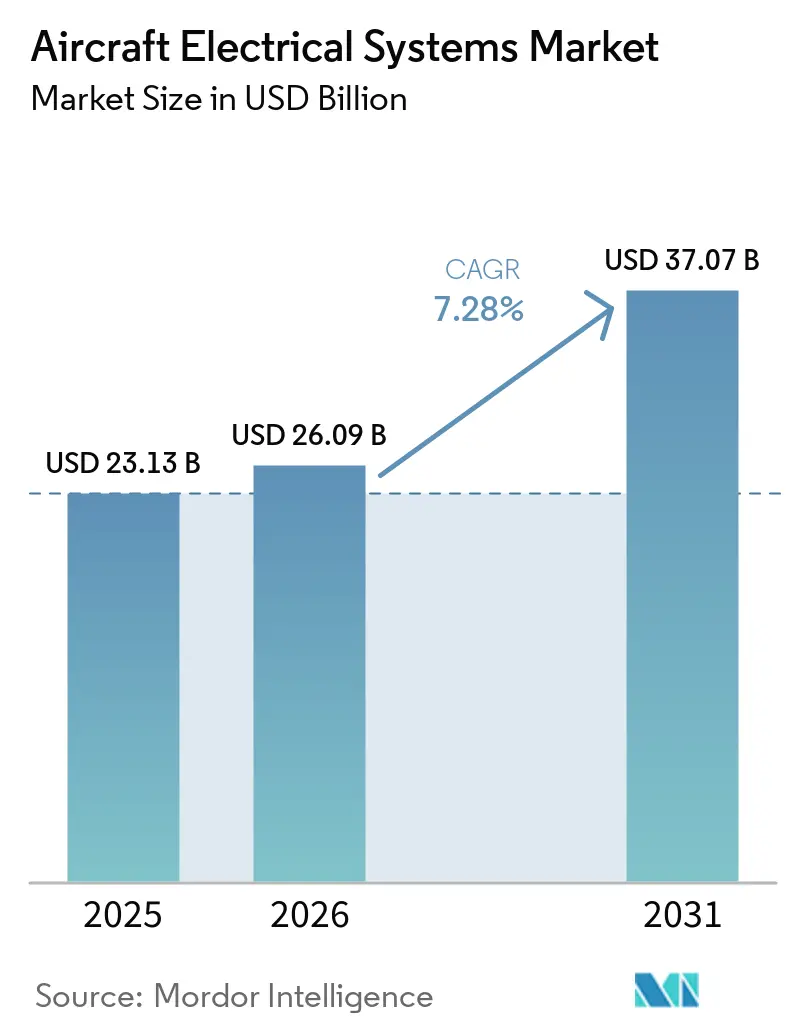
Die Marktgröße für Flugzeug-Elektrische Systeme wird voraussichtlich von USD 23,13 Milliarden im Jahr 2025 auf USD 26,09 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,28 % über den Zeitraum 2026–2031 USD 37,07 Milliarden erreichen. Dieses Wachstum resultiert aus den Präferenzen von Fluggesellschaften und Originalausrüstungsherstellern (OEM) für Mehr-Elektrische Flugzeug (MEA)-Designs, die pneumatische und hydraulische Teilsysteme durch elektrisch betriebene Äquivalente ersetzen und dadurch den Kraftstoffverbrauch und den Wartungsaufwand senken. Robuste kommerzielle Auftragsbestände bei Airbus SE, The Boeing Company und COMAC, begleitet von steigenden Breitkabinenumrüstungen für höhere Kabinenleistungsbudgets, sichern eine stetige Nachfrage nach Hardware für Stromerzeugung, -verteilung, -umwandlung und Energiespeicherung. Die fortgesetzte Einführung von Gleichstromverteilung mit 270 Volt und mehr reduziert das Kupfergewicht um bis zu 40 %, während sie Lieferanten dazu veranlasst, auf Siliziumkarbid (SiC)-Halbleiter umzusteigen, die für Sperrschichttemperaturen von über 200 °C ausgelegt sind. Hybrid-elektrische Antriebsdemonstratoren validieren leistungsstarke Anlasser-Generatoren, und die rasche Entwicklung von eVTOL-Prototypen beschleunigt die Zertifizierungsaktivitäten für Batterien, Wandler und Stromverteilungssoftware der nächsten Generation. Insgesamt stellen diese Trends sicher, dass der Markt für Flugzeug-Elektrische Systeme bis in die frühen 2030er Jahre eine ausgewogene Mischung aus OEM-Erstausrüstungs- und Nachrüstungsmöglichkeiten im Aftermarket beibehält.
Wichtigste Erkenntnisse des Berichts
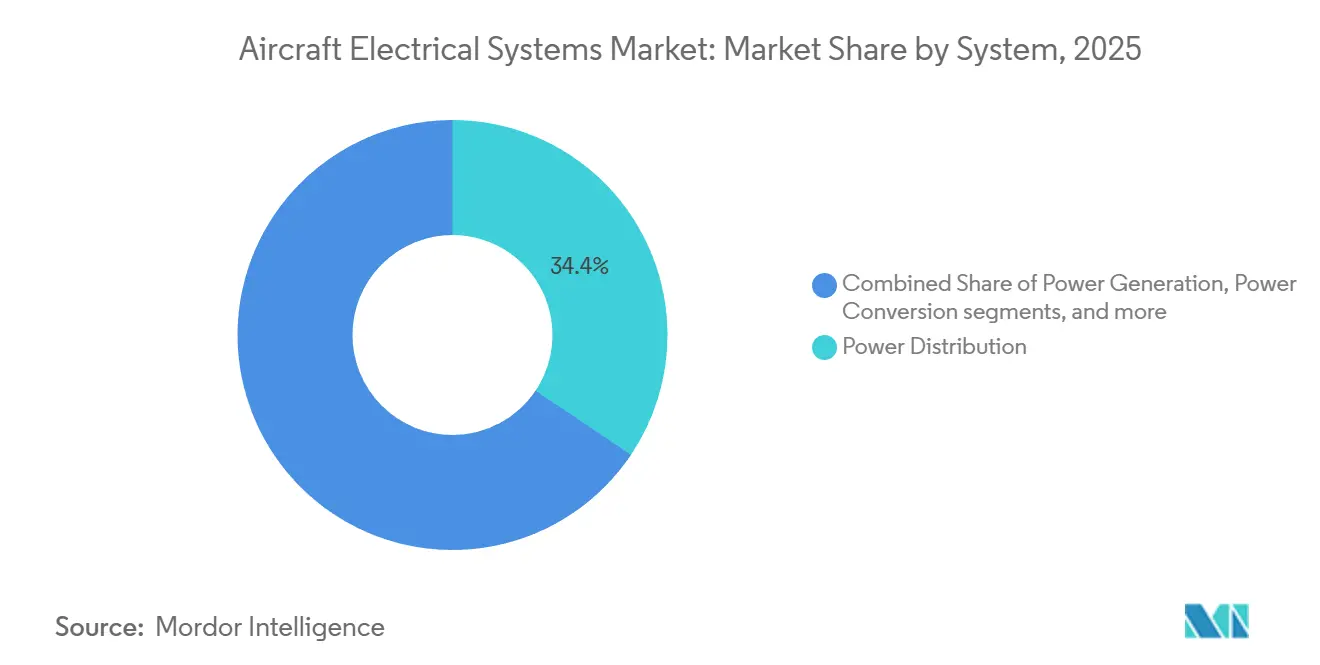
- Nach System führte die Stromverteilung im Jahr 2025 mit einem Umsatzanteil von 34,41 %, während die Energiespeicherung bis 2031 voraussichtlich eine CAGR von 9,44 % verzeichnen wird.
- Nach Komponente hielten Generatoren und Anlasser-Generatoren im Jahr 2025 einen Anteil von 23,22 %, während Batteriepakete und Batteriemanagementsysteme bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen werden.
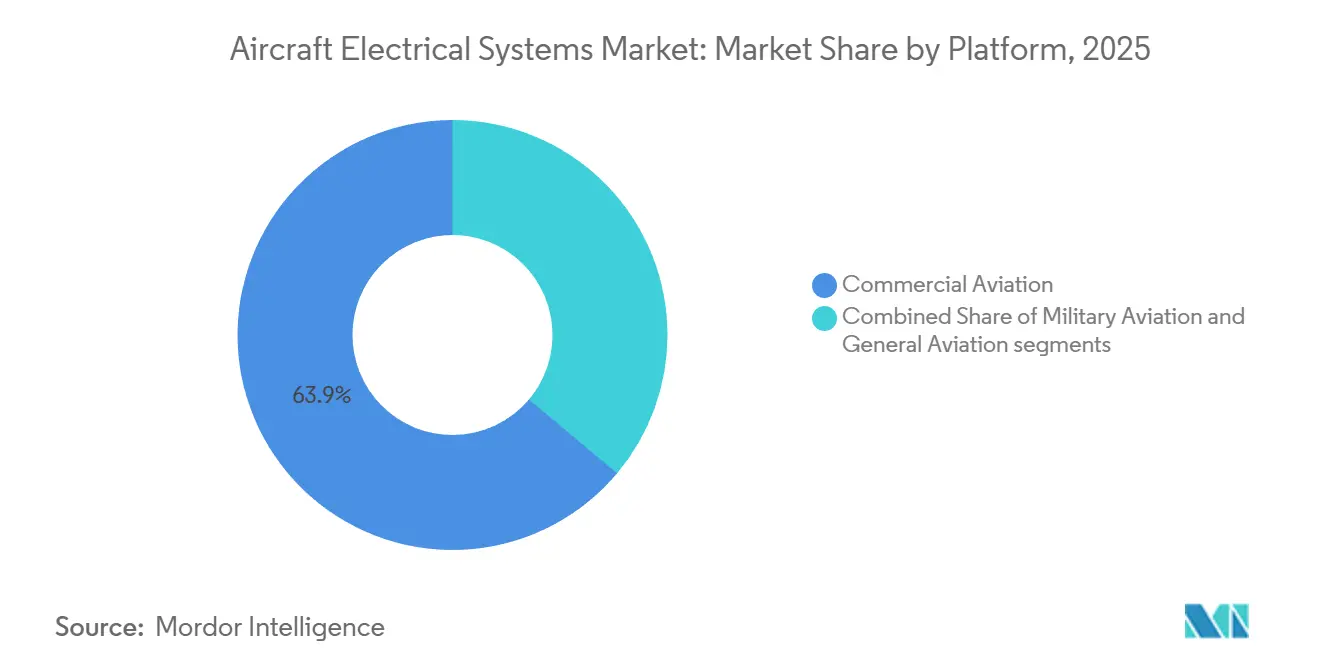
- Nach Plattform entfiel im Jahr 2025 ein Anteil von 63,87 % auf die Zivilluftfahrt, und die allgemeine Luftfahrt wird bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen.
- Nach Anwendung erfasste das Stromerzeugungsmanagement im Jahr 2025 einen Anteil von 29,12 %, während die Elektrifizierung von Kabinensystemen bis 2031 voraussichtlich mit einer CAGR von 8,56 % zunehmen wird.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 42,22 %, und die Region Asien-Pazifik wird voraussichtlich die schnellste CAGR von 8,01 % von 2026 bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Mehr-Elektrischen Flugzeug (MEA)-Architekturen zur Reduzierung der mechanischen Komplexität und Verbesserung der Effizienz | +2.1% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Flugzeugproduktionsvolumina und anhaltende Auftragsbestände, die die Nachfrage nach fortschrittlichen elektrischen Systemen antreiben | +1.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Hochspannungsgleichstrom (HVDC)-Verteilungssystemen zur Unterstützung von Stromarchitekturen der nächsten Generation | +1.5% | Nordamerika und Europa, frühe Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsender Bedarf an leichten und kompakten elektrischen Systemen, die auf unbemannte Luftfahrzeuge zugeschnitten sind | +0.9% | Nordamerika und Naher Osten, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Siliziumkarbid (SiC)-Leistungselektronik ermöglicht höhere Temperaturgrenzen | +0.7% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachrüstungsgetriebene Upgrades mit Fokus auf Kabinenelektrifizierung, einschließlich Sitzplatzstromversorgung und Galley-Modernisierung | +0.6% | Global, konzentriert in reifen Luftfahrtmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung der MEA-Architektur
Fluggesellschaften bevorzugen MEA-Layouts, da die Eliminierung von Triebwerks-Zapfluft für Druckbeaufschlagung und Vereisungsschutz den Kraftstoffverbrauch auf Zweigangstrecken über jeden zwanzigjährigen Flugzeug-Lebenszyklus um 3–5 % senkt. Die B787 und A350 ebneten den Weg, und der nächste Schritt zielt auf elektromechanische Primärflugsteuerungsaktuatoren ab, die die zentralisierte Hydraulik vollständig eliminieren. Das HECATE-Programm von Collins Aerospace validierte 2024 ein 500-Kilowatt-Hybrid-Elektrisches System und bewies, dass verteilte Elektromotoren Turbofans beim Steigflug unterstützen und beim Sinkflug Energie regenerieren können.[1]Collins Aerospace, "HECATE Hybrid-Elektrischer Antrieb," collinsaerospace.com Solche Architekturen erfordern Anlasser-Generatoren mit mehr als 250 kVA und Festkörper-Leistungsregler, die SiC-MOSFETs verwenden und bei Temperaturen von über 200 °C betrieben werden können. Obwohl MEA-Nachrüstungen die Kapitalkosten gegenüber konventionellen Upgrades um 15–20 % erhöhen, liefern sie durch die Minderung des Risikos einer Hydraulikflüssigkeitskontamination Netto-Lebenszykluseinsparungen. Die Einhaltung von SAE AS50881 hinsichtlich Isolierung und Biegeradien stellt sicher, dass Hochspannungskabelstränge mit Altstrukturen kompatibel bleiben.
Steigendes Flugzeugproduktionsvolumen und bestehender Produktionsauftragsbestand
Airbus schloss das Jahr 2024 mit 8.658 bestellten Flugzeugen ab, was ungefähr elf Jahren Produktion entspricht, und garantiert damit eine wiederkehrende Nachfrage nach Generatoren, Stromverteilungseinheiten und 180 Kilometern Verkabelung pro Schmalrumpf-Flugzeugzelle. Boeing plant, die B737 MAX-Produktion im Jahr 2024 auf 38 Flugzeuge pro Monat zu steigern und bis Mitte 2026 42 zu erreichen, wobei jedes Flugzeug 15–20 Stromverteilungsmodule benötigt. COMAC strebt an, bis 2028 jährlich 150 C919-Flugzeuge zu liefern, was die Nachfrage nach elektrischen Systemen im Asien-Pazifik-Raum auf einer bereits angespannten globalen Lieferbasis erhöht. Indiens Tata-Airbus C295-Linie in Vadodara verfügt über militärische Stromerzeugungsfähigkeiten, die den MIL-STD-704F-Spezifikationen entsprechen. Obwohl Engpässe bei der Halbleiterverpackung die Vorlaufzeiten verlängern, beziehen OEMs nun Generatorgehäuse und SiC-Geräte von zwei Quellen, um Verzögerungen bei der Endmontage zu verhindern.
Einführung von HVDC-Verteilungssystemen
Die Migration von 115-Volt-Wechselstrom auf 270-Volt-Gleichstrom oder höhere Busse reduziert die Kupfermasse um bis zu 40 %, da ein geringerer Strom den Querschnitt minimiert. Lockheed Martins F-35 verwendet bereits einen 270-Volt-Gleichstrom-Primärbus, der Avionik und Prototypen für gerichtete Energie ohne Spannungsabfall versorgt. Versuche von Airbus und Rolls-Royce mit supraleitenden Gleichstromkabeln, die mit flüssigem Wasserstoff gekühlt werden, haben eine Leistungsdichte von über 20 kW/kg erreicht, obwohl Hürden im Zusammenhang mit der kryogenen Zertifizierung bestehen bleiben. SiC-Festkörper-Leistungsschalter können Fehler in 10 µs beheben, kosten jedoch dreimal so viel wie herkömmliche Schütze. RTCA DO-160G verlangt, dass HVDC-Ausrüstung 600-A-Blitztransienten toleriert, was Gewicht für Filternetzwerke hinzufügt. Nachrüstungen in ältere Flugzeugzellen erfordern eine Neuzertifizierung der elektromagnetischen Verträglichkeit gemäß FAA AC 20-158, was Programme um bis zu ein Jahr verlängert.
Wachsender Bedarf an leichten und kompakten elektrischen Systemen für unbemannte Luftfahrzeuge
General Atomics' MQ-9B integriert elektrische Aktuatoren für Flugsteuerung und Sensorgimbals und eliminiert damit Hydraulikpumpen, wodurch das Leergewicht um bis zu 50 kg reduziert wird. Northrop Grummans RQ-4 Global Hawk verwendet ein hochauflösendes Radar, das von einem 270-Volt-Gleichstrombus mit 15 kW versorgt wird und auf Generatoren mit einer Kapazität von mehr als 5 kW/kg angewiesen ist. Batterie-elektrische UAVs im Rahmen von NASA-Projekten erreichen eine Zellenergie von 300 Wh/kg, doch die Eindämmung von thermischem Durchgehen gemäß AC 20-184 reduziert die Packdichte auf etwa 220 Wh/kg. Part-135-Regeln für Frachtdrohnen erfordern redundante Stromkanäle und Lastabwurflogik, was die elektrische Komplexität im Vergleich zu bemannten Flugzeugen um 25–30 % erhöht. Micro-D-Steckverbinder reduzieren die Kabelbaumasse um 15–20 %, erhöhen jedoch das Risiko von Kontaktwiderstand, dem Ingenieure durch Vergoldung begegnen. Die MOSA-Initiative des Verteidigungsministeriums (DoD) bevorzugt standardisierte elektrische Schnittstellen; ältere UAVs verfügen jedoch nicht über ausreichende Busbandbreite für echte Plug-and-Play-Upgrades.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen beim Management von Wärme und Verkabelungskomplexität bei steigenden Systemspannungsniveaus | -1.2% | Global, ausgeprägt bei leistungsstarken Militär- und Breitkabinenplattformen | Kurzfristig (≤ 2 Jahre) |
| Hohe Zertifizierungskosten im Zusammenhang mit fortschrittlichen Luft- und Raumfahrt-Batterietechnologien | -0.8% | Nordamerika und Europa, regulatorischer Einfluss breitet sich auf Asien-Pazifik aus | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Halbleiter, die Leistungs- und Zuverlässigkeitsstandards für die Luft- und Raumfahrt erfüllen | -0.7% | Global, mit Lieferkettenkonzentration in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei behördlichen Genehmigungen für softwaregesteuerte Stromverteilungseinheiten aufgrund von Cybersicherheitsbedenken | -0.5% | Hauptsächlich Nordamerika und Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen beim Management von Wärme und Verkabelungskomplexität bei steigenden Systemspannungsniveaus
HVDC-Busse über 270 Volt erzeugen lokale Hotspots, an denen SiC-Geräte 2–3 W pro Ampere dissipieren und robuste Kühlkörper erfordern, die bis zu 12 kg pro Kilowatt verwalteter Leistung hinzufügen. Flüssigkühlkreisläufe verbessern die thermische Leistung, bringen jedoch Leckagerisiken mit sich und erfordern doppelte Pumpen zur Aufrechterhaltung der Einzelfehlertoleranz gemäß FAA Part 25.[2]Federal Aviation Administration, "AC 20-184 Leitfaden zur Installation von Lithiumbatterien," faa.gov Dickere vernetzt-Polyethylen-Isolierung für HVDC-Verkabelung erhöht den Bündeldurchmesser um 20–25 %, was die Verlegung durch Holme erschwert, die ursprünglich für 115-Volt-Kabel dimensioniert wurden. Hochfrequentes Schaltrauschen erfordert den Einsatz von abgeschirmten verdrillten Leitungspaaren und Ferritfiltern, was zu einem zusätzlichen Gewicht von 3–5 kg pro Elektronikabteil führt.[3]RTCA, "DO-160G Umgebungsbedingungen," rtca.org Graphen-verstärkte Schnittstellenpads verbessern den Wärmeübergang, verschlechtern sich jedoch unter Vibration und müssen alle 5.000 Flugstunden ausgetauscht werden, was die Lebenszykluskosten erhöht. Lichtbogenfehler-Unterbrecher gemäß SAE AS5692 verhindern Verkabelungsbrände; falsche Auslösungen beeinträchtigen jedoch weiterhin die Abfertigungszuverlässigkeit in einem für Hochauslastungsträger inakzeptablen Ausmaß.
Hohe Zertifizierungskosten im Zusammenhang mit fortschrittlichen Luft- und Raumfahrt-Batterietechnologien
FAA AC 20-184 verlangt, dass Lithium-Ionen (Li-Ionen)-Designs den Nachweis der Eindämmung von thermischem Durchgehen bei 300 °C erbringen, was zu Testkampagnen von USD 2–4 Millionen pro Batteriemodell führt. EASA CS-ETSO schichtet Vibrations- und 40-G-Aufpralltests, was verstärkte Gehäuse erfordert, die die gravimetrische Energiedichte um bis zu 20 % reduzieren. Jede Chemieänderung startet die Qualifizierung neu und kann die Programmeingabe um 18 Monate verzögern, was den Erstmover-Vorteil im Markt für Flugzeug-Elektrische Systeme untergräbt. DO-178C Level-A-Softwareentwicklung für Batteriemanagementsysteme fügt USD 0,5–0,8 Millionen pro Modul hinzu. Die Recyclingpflichten der EU-Batterierichtlinie schlagen mit USD 50–100 pro kWh zu Buche und drücken die Margen bei preissensiblen Regionalplattformen. Insgesamt verlangsamen diese Hürden die weit verbreitete Einführung von Batterien trotz ihrer klaren betrieblichen Vorteile.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach System:
Energiespeicherung treibt den Elektrifizierungsübergang voranEnergiespeichersysteme werden voraussichtlich mit einem CAGR von 9,44 % bis 2031 wachsen – die höchste Wachstumsrate unter allen Systemkategorien im Markt für Flugzeug-Elektroanlagen. Der Aufschwung geht auf eVTOL-Neueinsteiger wie Jobys Lufttaxi und Lilliums Elektrojet zurück, die beide mit großen Li-Ionen-Akkupacks, die den Eindämmungsvorschriften gemäß AC 20-184 entsprechen, den Übergang vom Prototyp zur Serienproduktion vollziehen. Die Stromverteilung hielt 2025 einen Anteil von 34,41 %, was auf eine installierte Basis fehlertoleranter Busse in Schmalrumpf- und Großraumflugzeugflotten zurückzuführen ist. Das Wachstum verlangsamt sich, da die Nachrüstmöglichkeiten bei älteren Flugzeugen abnehmen, doch die dem Markt für Flugzeug-Elektroanlagen zuzurechnende Marktgröße im Bereich Stromverteilung bleibt für Ersatzteile und Upgrades bedeutend.
Stromerzeugungsmodule, einschließlich Generatoren mit konstanter und variabler Frequenz, decken weiterhin den Grundlastbedarf, werden jedoch durch hybride Architekturen verdrängt, die Akkupacks und Elektromotoren für Flugzeuge beim Rollen nutzen. Stromumwandlungseinheiten ermöglichen die Spannungsumwandlung zwischen HVDC-Primärbussen und 28-Volt-Sekundäravionikschienen, wobei luft- und raumfahrtqualifizierte Wandler heute einen Wirkungsgrad von 95 % bei einer Leistungsdichte von 1 kW/in³ erreichen.[4]Vicor, „Hochdichte DC-DC-Wandler”, vicorpower.com Bidirektionale Wandler, die beim Sinkflug Energie zurückgewinnen, unterstützen Konzepte für verteilten Antrieb, die an NASAs X-57 und Airbus' E-Fan X erprobt werden. Da die Zertifizierungsrahmen gemäß SAE ARP4754B reifen, sind Energiespeicher- und Stromumwandlungssegmente für anhaltende Marktanteilsgewinne im Markt für Flugzeug-Elektroanlagen gut aufgestellt.


Nach Komponente:
Batteriemanagementsysteme führen die Innovation anBatteriepakete und BMS werden voraussichtlich mit einem CAGR von 8,24 % wachsen, angetrieben durch eVTOL-Zertifizierungsmeilensteine und hybrid-elektrische Demonstratoren, die hochzuverlässige Energiespeicher erfordern. Flugzeuggeneratoren und Starter-Generatoren hielten im Jahr 2025 einen Anteil von 23,22 %, gestützt durch Ersatzbedarf in alternden Turbofan-Flotten. Das Wachstum stagniert jedoch, da Fluggesellschaften Hilfsbatterieeinheiten bevorzugen, die den Bodenbetrieb versorgen und den Kraftstoffverbrauch senken.
Stromverteilungseinheiten, einschließlich SiC-Festkörperschützen, integrieren eine prognostische Zustandsüberwachung, die Verschleiß 500 Stunden vor dem Ausfall vorhersagt. Wandler ermöglichen bidirektionalen Stromfluss für regenerative Betriebsmodi, und Aluminiumverkabelung reduziert die Kabelbaummasse um 30 %, während die Leitfähigkeit durch kupferummantelte Anschlüsse erhalten bleibt. Steckverbinder, die für 50.000 Steckzyklen ausgelegt sind, gewährleisten Zuverlässigkeit bei Hochfrequenz-Testfahrzeugen, und DO-326A-cybersichere Firmware ist Standard in der Stromverteilungssoftware. Zusammen verstärken diese Trends die Komponentendiversifizierung im Markt für elektrische Flugzeugsysteme.
Nach Plattform:
Allgemeine Luftfahrt setzt auf ElektrifizierungDie Zivilluftfahrt dominierte im Jahr 2025 mit einem Anteil von 63,87 %, da die Schmalrumpf-Produktionsvolumina bei Airbus und Boeing robust blieben. Breitkabinenprogramme tragen erheblich zum elektrischen Inhalt pro Flugzeugzelle bei, wobei jede B777X voraussichtlich USD 4–6 Millionen an elektrischen Systemen verbrauchen wird. Die allgemeine Luftfahrt, die Geschäftsreiseflugzeuge, Turboprops und die schnell aufkommende eVTOL-Gruppe umfasst, wird bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen, der schnellsten unter den Plattformen im Markt für Flugzeug-Elektrische Systeme.
Nachrüstungen von Geschäftsreiseflugzeugen umfassen Sitzplatzstromversorgung, Hochgeschwindigkeitskonnektivität und Induktionsheizgalleys, wobei jedes Paket USD 0,5–1,2 Millionen kostet und die elektrischen Kabinenlasten erhöht. Hubschrauberumrüstungen auf elektromechanische Heckrotorsteuerung reduzieren den Hydraulikwartungsaufwand und entsprechen den Sicherheitserwartungen der städtischen Luftmobilität. Militärische Plattformen nutzen 270-Volt-Gleichstrombusse für Radar- und elektronische Kriegsführungsnutzlasten und transferieren technologisches Know-how zurück in zivile Programme. Die steigende Nachfrage nach fortschrittlicher Leistungselektronik auf verschiedenen Plattformen wird voraussichtlich die Marktgröße für Flugzeug-Elektrische Systeme über den Prognosezeitraum vergrößern.
Nach Anwendung:
Kabinenelektrifizierung beschleunigt das WachstumDas Stromerzeugungsmanagement entfiel im Jahr 2025 auf 29,12 % des Umsatzes und umfasst Generatorregeleinheiten und Lastausgleichslogik, die die Ausgabe mehrerer Generatoren ausbalancieren. Die Elektrifizierung von Kabinensystemen wird jedoch voraussichtlich das höchste anwendungsbezogene Wachstum mit einer CAGR von 8,56 % erzielen, da Fluggesellschaften ihre Kabinen mit USB-C-Ladung, 4K-Displays und induktionsbeheizten Galleys aufrüsten. Jede Schmalrumpf-Nachrüstung kann 10–15 kW kontinuierliche Kabinenlast hinzufügen, was die Nachfrage nach aufgerüsteten Generatoren und Stromverteilungsmodulen antreibt.
Flugsteuerungs- und Betriebssysteme verlagern sich auf elektromechanische Aktuatoren, die Wartungsintervalle durch die Eliminierung des Bedarfs an Hydraulikflüssigkeiten halbieren. Elektrisch angetriebene Kompressoren in Umgebungskontrollsystemen reduzieren den Kraftstoffverbrauch bei Langstreckenflugzeugen um bis zu 5 %, obwohl höhere Kapitalkosten eine Hürde bleiben. Frachtabfertigungs-Upgrades in Frachtflugzeugen umfassen das Hinzufügen von 50-kW-Generatoren zur Versorgung von Förderern und Hebezeugen, wodurch der Marktanteil für Flugzeug-Elektrische Systeme für Zusatzleistungspakete erweitert wird. Über verschiedene Anwendungen hinweg hilft softwarevermittelter Lastabwurf bei der Verwaltung steigender Spitzenlasten, ohne den Generator zu überdimensionieren, und senkt damit die Kosten.
Geografische Analyse
Markt für elektrische Flugzeugsysteme in Europa, Nordamerika und dem asiatisch-pazifischen Raum
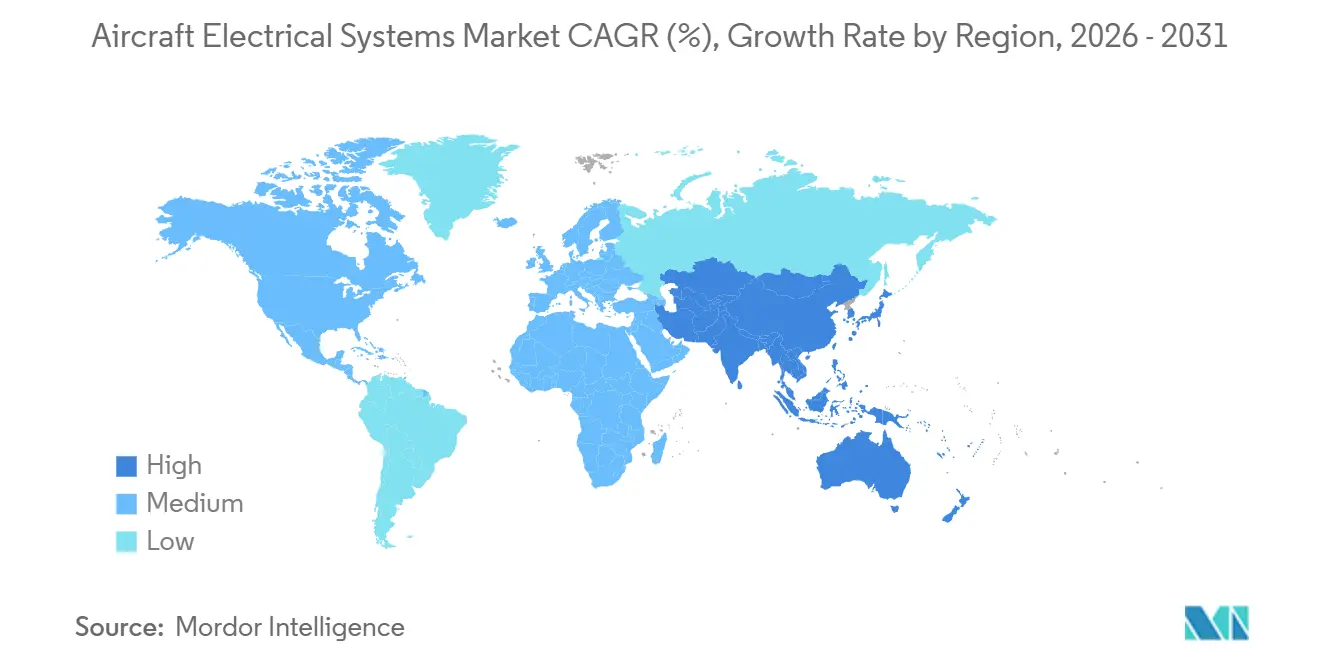
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 8,01 % erzielen – die höchste regionale Wachstumsrate im Markt für elektrische Flugzeugsysteme – unterstützt durch den Hochlauf der COMAC C919, die Airbus-Fertigungslinie für die A320 in Tianjin sowie das Tata-Airbus-C295-Programm in Indien. Nordamerika hielt im Jahr 2025 einen Anteil von 42,22 % und profitiert von Boeings Werken in Everett und Renton, der F-35-Anlage von Lockheed Martin sowie einem dichten Tier-1-Ökosystem in Seattle, Wichita und Phoenix. Europa profitiert von den Airbus-Standorten in Hamburg und Toulouse und verzeichnet eine konstante Nachfrage nach Nachrüstungen seiner Weitkörperflotten.
Markt für elektrische Flugzeugsysteme im Nahen Osten und Afrika, Südamerika und dem asiatisch-pazifischen Raum
Fluggesellschaften im Nahen Osten betreiben junge, schwerpunktmäßig aus Weitkörperflugzeugen bestehende Flotten und erwerben leistungsstarke Konnektivitäts-Upgrades für die Kabine, die die regionalen Erlöse im Bereich elektrischer Systeme steigern. Südamerika bleibt bescheiden aufgestellt, verankert durch Embraers E2-Baureihe, wobei Nachrüstungen älterer ERJ-145-Flotten im Aftermarket für eine stetige Nachfrage sorgen. Der afrikanische Markt ist klein, wächst jedoch, da Ethiopian Airlines seine gemischten Flotten modernisiert, um den elektrischen Sicherheitsvorschriften gemäß ICAO Anhang 6 zu entsprechen. Da OEM-Ausgleichsmaßnahmen und lokalisierte Fertigung sich in Asien und im Nahen Osten ausbreiten, stärkt die geografische Diversifizierung die Resilienz der globalen Lieferkette im Markt für elektrische Flugzeugsysteme.

Regulatorisches Umfeld
Zertifizierungs- und Anforderungen zur fortdauernden Lufttüchtigkeit für elektrische Flugzeugsysteme werden in erster Linie durch die FAA-Vorschriften in 14 CFR Part 25 Subpart H für Electrical Wiring Interconnection Systems (EWIS) geregelt, ergänzt durch verwandte Leitlinien zu Blitzschlag, HIRF und Installationspraktiken. Diese Anforderungen bestimmen Designtrennung, Brandschutz und Instructions for Continued Airworthiness, die wiederum beeinflussen, wie OEMs und Nachrüstunternehmen Kabelbäume, Steckverbinder und Stromverteilungsinstallationen qualifizieren.
In den Vereinigten Staaten verstärkt der FAA Advisory Circular AC 25-26 zu Standardverkabelungspraktiken die Erwartungen hinsichtlich Kabelführung, Schutz und Wartungsdokumentation. In Europa bleiben EASA-Zertifizierungsspezifikationen wie CS-25 und CS-ETSO (im Einklang mit FAA-TSO-Rahmenwerken über ETSO-Änderungen) zentral für die Teilezulassung und die grenzüberschreitende Akzeptanz elektrischer Hardware. Regulatorische Veränderungen spiegeln auch die Elektrifizierung wider: Die EASA ED Decision 2026/002/R aktualisiert den Rahmen zur fortdauernden Lufttüchtigkeit, um elektrisch und hybrid angetriebene Luftfahrzeuge abzudecken, was den Compliance-Aufwand für neue Marktteilnehmer der Air-Mobility-Branche erhöht, die die EWIS-Integrität, Software-Absicherung und Wartbarkeit bei Hochspannungsarchitekturen nachweisen müssen. Auch gezielte Lufttüchtigkeitsmaßnahmen halten die Zuverlässigkeit der Verkabelung im Fokus, darunter die FAA Airworthiness Directive 2026-05-15 (in Kraft seit 20. April 2026), die Inspektionen von Kabelbündeln an Boeing 777-200LR- und 777-300ER-Flugzeugen zur Vermeidung von Scheuer- und Lichtbogenrisiken vorschreibt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Materialien und Halbleiter (Kupfer- und Aluminiumleiter, feuerbeständige Isolationspolymere und SiC-Substrate für Hochtemperatur-Leistungselektronik) über die Komponentenfertigung (Generatoren und Starter-Generatoren, Stromverteilungseinheiten und Solid-State-Leistungscontroller, Konverter, Batteriepakete und BMS, Verkabelung und Kabel sowie Steckverbinder und Schütze). Sie erstreckt sich dann auf Systemintegration und Qualifizierung. Tier-1-Zulieferer wie Honeywell, RTX (Collins Aerospace) und Safran kombinieren häufig Design-, Fertigungs- und Zertifizierungskompetenzen und liefern Linefit-Inhalte an OEM-Endmontagelinien sowie Nachrüstsätze und Ersatzteile an den Aftermarket, wo MRO-Kanäle Installation und wiederkehrenden Austausch gemäß genehmigten Wartungsdaten durchführen.
Jüngste Investitionen zeigen, wo sich Engpässe und Lokalisierungsdruck aufbauen, insbesondere bei EWIS-Kapazitäten sowie Test- und Produktionsinfrastruktur für die Elektrifizierung. Collins Aerospace erweiterte im Juni 2025 seine europäischen Elektrifizierungskapazitäten mit einem Engineering-Kompetenzzentrum in Wolverhampton, Vereinigtes Königreich, und einer Produktionslinie in Colomiers, Frankreich, für elektrische Betätigungskomponenten, was die Übergänge von Engineering zu Produktion für elektrische Subsysteme stärkt. Auch die EWIS-Skalierung wird von Natur aus multistandortübergreifend: GKN Aerospace erweiterte im Juli 2025 sein EWIS-Produktionsnetzwerk in den Niederlanden, China, der Türkei und Mexiko, um die Hochlaufanforderungen des Airbus A220 zu unterstützen, nach der im Juli 2024 erfolgten mehrjährigen Vertragsverlängerung mit Airbus für A220-EWIS. Auf der Seite der Energiespeicherung begann BAE Systems im Februar 2025 mit der Erweiterung seiner Anlage in Endicott, New York, mit Pilotproduktionslinien und Laborkapazitäten für Batterien und Energiespeichersysteme, was den Bedarf an integrierten Testumgebungen widerspiegelt, um Zertifizierungs- und Zuverlässigkeitsanforderungen für elektrifizierte Flugzeugarchitekturen zu erfüllen.
Wettbewerbslandschaft
Der Markt für Flugzeug-Elektrische Systeme weist eine moderate Konsolidierung auf, wobei die fünf größten Lieferanten mehr als 50 % des globalen Umsatzes auf sich vereinen. Honeywell International Inc., RTX Corporation, Safran SA, General Electric Company und Thales Group engagieren sich aktiv bei Fusionen und Übernahmen (M&A), um Kompetenzlücken zu schließen. Honeywells CAES-Übernahme erweitert seine Expertise in HF-Abschirmung und elektromagnetischer Verträglichkeit, während Thales Group Cobham Aerospace Communications absorbiert, um seine Cockpit-Konnektivitätsfähigkeiten auszubauen.
Die technologische Differenzierung dreht sich um Leistungsdichte, HVDC-Integration und Cyber-Resilienz. Große Akteure lenken Forschungs- und Entwicklungsausgaben in Siliziumkarbid-Geräte, die 200-°C-Sperrschichten aufrechterhalten und damit die Kühlmasse reduzieren. Kleinere Unternehmen positionieren sich in Nischen-eVTOL-Teilsystemen und arbeiten häufig mit etablierten Unternehmen zusammen, um die Komplexität der Zertifizierung zu bewältigen. Das regulatorische Umfeld stärkt die Marktstellung etablierter Unternehmen, da umfangreiche Compliance-Nachweise Voraussetzungen für Musterzulassungsänderungen sind.
Die technologische Differenzierung konzentriert sich auf Siliziumkarbid-Leistungselektronik, wobei Wolfspeed und Infineon MOSFETs liefern, die die Betriebstemperaturgrenzen erhöhen und die Kühlkörpermasse um 30 % reduzieren. Patentanmeldungen für Festkörper-Leistungsschalter und bidirektionale Wandler stiegen zwischen 2023 und 2025 um 35 %, was das Lieferantenvertrauen in die HVDC-Einführung für das nächste kommerzielle Schmalrumpfflugzeug signalisiert. Die Konsolidierung setzt sich fort, wie Parker-Hannifins Übernahme von Meggitt im Jahr 2022 zeigt, die hydraulische und elektrische Aktuierung zusammenführt. Unterdessen bauen Tier-2-Lieferanten in der Asien-Pazifik-Region ihre Kapazitäten für Kabelbäume aus, obwohl AS9100-Audits die Qualifizierungszyklen verlängern und damit ihren etablierten Vorteil im Markt für Flugzeug-Elektrische Systeme aufrechterhalten.
Marktführer im Bereich Flugzeug-Elektrische Systeme
RTX Corporation
Honeywell International Inc.
General Electric Company
Thales Group
Safran SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Flugzeugsysteme
- RTX Corporation
- Honeywell International Inc.
- General Electric Company
- Safran S.A.
- Thales Group
- Amphenol Aerospace
- Astronics
- Crane Aerospace and Electronics
- AMETEK Inc.
- Nabtesco Corporation
- Hartzell Engine Tech LLC
- PBS AEROSPACE Inc.
- Acme Aerospace Inc. & Avionic Instruments, LLC
- BAE Systems plc
- Moog Inc.
- Parker-Hannifin Corporation
- Rolls-Royce plc
- Vicor Corporation

Marktchancen und Zukunftsaussichten
Elektrifizierungsprogramme schaffen Freiräume in zwei Bereichen mit sichtbarem Kapitaleinsatz: (1) industrielle Kapazität für zertifizierte Verkabelungs- und Kabelbaumproduktion zur Unterstützung von OEM-Hochläufen und (2) integrierte Wartungsfähigkeit für Leistungselektronik und Energiespeicherung, da Flotten zunehmend Hochspannungsverteilung und hybridelektrische Funktionen einführen. Safran Electrical and Power weihte im Juli 2026 eine neue 10.600 Quadratmeter große Fabrik für elektrische Verkabelung in Chihuahua, Mexiko, ein und erweiterte damit seine Campusfläche auf mehr als 71.000 Quadratmeter, wodurch die verfügbare EWIS-Ausgangskapazität für Flugzeugbauer und Programme für fortschrittliche Luftmobilität steigt. Im Aftermarket- und Instandhaltungsbereich erweiterte Safran seine Anlage in Sarasota, Florida, auf etwa 140.000 Quadratfuß (gemeldet März 2026), um elektrische Generatoren, Leistungselektronik und Lithium-Ionen-Batteriesysteme zu warten, wodurch die MRO-Infrastruktur an die wachsende installierte Basis höherwertiger elektrifizierter Subsysteme angepasst wird.
Die Chance auf Komponentenebene konzentriert sich auf Hochleistungs-Wandler- und Verteilungshardware, die den Anforderungen der Luft- und Raumfahrtqualifizierung und militärischer Zuverlässigkeit entspricht, sowie auf zertifizierungsreife Software- und Dokumentationspakete für EWIS und fortschrittliche Batterien. Anbieter von Leistungselektronik erweitern zudem ihre Fertigungsansätze für missionskritische Module, die auf stark nachgefragten Plattformen eingesetzt werden, wie die Kapazitätsmaßnahmen von Powerex im Zusammenhang mit der Lieferung von Leistungsmodulen für das F-35-Lightning-II-Programm zeigen (gemeldet 2024), was die Nachfrage nach automatisierter, hochzuverlässiger Leistungsmodulproduktion unterstreicht. Gleichzeitig halten die Compliance-Anforderungen für EWIS, HIRF und Batterieinstallationsleitlinien (FAA Advisory Circulars und EASA-Zertifizierungsmaterial) die Eintrittsbarrieren hoch, was Raum für Anbieter lässt, die qualifizierte Hardware mit Testnachweisen, Instructions for Continued Airworthiness und cybersicherer Software für Stromverteilung und Batteriemanagementsysteme bündeln.
Recent Industry Developments in Markt für elektrische Flugzeugsysteme
- Juli 2026: Safran Helicopter Engines und Electra unterzeichneten eine Entwicklungs- und Produktionsvereinbarung über die gesamte Programmlaufzeit für den Turbogenerator TG600, der 600 kW Strom für das hybridelektrische Flugzeug EL9 Ultra Short liefern soll. Safran meldete zudem im Juli 2026 Prüfstandstests eines flugbereiten Turbogenerators an seinem Standort Bordes, was den Nachfragesog nach Hochleistungserzeugungs- und -verteilungsarchitekturen jenseits konventioneller Hilfsstromfunktionen verstärkt.
- Juni 2025: RTX-Tochter Collins Aerospace eröffnete ein Engineering-Kompetenzzentrum in Wolverhampton, Vereinigtes Königreich, und startete eine neue Produktionslinie in Colomiers, Frankreich, für ein elektrisches Schubumkehr-Betätigungssystem. Dieser Schritt stärkt die europäische Engineering- und Fertigungstiefe für Elektrifizierungsinhalte und unterstützt den Lokalisierungsbedarf von OEMs und Tier-1-Zulieferern, da immer mehr Flugzeugfunktionen auf elektromechanische Betätigung umgestellt werden.
- Juli 2024: GKN Aerospace sicherte sich eine mehrjährige Vertragsverlängerung mit Airbus zur weiteren Lieferung von Electrical Wiring Interconnection Systems (EWIS) für das gesamte A220-Programm. Die Verlängerung stärkt die langfristige Linefit-Planungssicherheit für Verkabelungs- und Kabelbauminhalte und unterstützt die mehrstandortübergreifende Kapazitätsplanung, da steigende Bauraten die Zulieferer zur Ausweitung des qualifizierten EWIS-Durchsatzes zwingen.


Markt für elektrische Flugzeugsysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die bordeigenen Elektroanlagen von Flugzeugen zur Erzeugung, Verteilung, Umwandlung, Absicherung und Speicherung elektrischer Energie, damit Flug-, Kabinen- und Versorgungslasten über verschiedene Einsatzprofile hinweg zuverlässig betrieben werden können.
Ausschlüsse: Eigenständige Avionikgeräte, Unterhaltungselektronikgeräte für den Flugbetrieb sowie Bodenstromversorgungsgeräte sind ausgeschlossen, um Doppelzählungen mit angrenzenden Avionik- und Bodenunterstützungsmärkten zu vermeiden.
Segmentierungsübersicht
- Nach System
- Stromerzeugung
- Stromverteilung
- Stromumwandlung
- Energiespeicherung
- Nach Komponente
- Generatoren und Anlasser-Generatoren
- Stromverteilungseinheiten
- Wandler
- Batteriepakete und Batteriemanagementsystem (BMS)
- Verkabelung und Kabel
- Steckverbinder und Schütze
- Stromverteilungssoftware
- Nach Plattform
- Zivilluftfahrt
- Schmalrumpf
- Breitkabine
- Regionalflugzeuge
- Frachtflugzeuge
- Militärluftfahrt
- Kampfflugzeuge
- Transportflugzeuge
- Unbemannte Luftfahrzeuge (UAV)
- Schulungsflugzeuge
- Allgemeine Luftfahrt
- Geschäftsreiseflugzeuge
- Hubschrauber
- Elektrisches Senkrecht-Start-und-Lande-Flugzeug (eVTOL) / Fortgeschrittene Luftmobilität (AAM)
- Zivilluftfahrt
- Nach Anwendung
- Stromerzeugungsmanagement
- Flugsteuerung und Betrieb
- Kabinensystem
- Konfigurationsmanagement
- Luftdruckbeaufschlagung und Klimatisierung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die sachliche Grundlage für das Modell zu legen und sicherzustellen, dass die Annahmen mit den tatsächlichen Flugzeugbau- und Betriebsmustern übereinstimmen. Ausgangspunkt waren öffentliche Luftfahrtstatistiken und Sicherheitsreferenzen, wie Veröffentlichungen der FAA und EASA, ICAO-Luftverkehrsindikatoren sowie IATA-Verkehrs- und Flottenaktualisierungen, da diese Aufschluss über die Entwicklung von Flugzeugauslastung und -auslieferungen geben.
Um diese Nachfragesignale in Werte für Elektroanlagen zu übersetzen, wurden zudem Jahresberichte, Investorenpräsentationen und Programmaktualisierungen von OEMs ausgewertet, ergänzt durch offene technische Referenzen wie SAE- und IEEE-Veröffentlichungen sowie Luft- und Raumfahrtfachzeitschriften, die Architekturen mit mehr Elektrik, Spannungsstandards und das Wachstum elektrischer Lasten behandeln. Import- und Exportzollzusammenfassungen, Patentdatenbanken sowie ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurden selektiv eingesetzt, um die Lieferantenexposition und den Produktmix zu plausibilisieren. Die aufgeführten Quellen sind lediglich illustrativ; während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Größenlogik dort zu überprüfen, wo öffentliche Daten nicht ausreichend detailliert sind – insbesondere hinsichtlich Einbauraten, Austauschzyklen und der Entwicklung der durchschnittlichen Verkaufspreise nach Systemtyp. Es wurden Gespräche mit einer ausgewogenen Mischung aus OEM-nahen Teams, Aftermarket- und MRO-Experten sowie Ingenieur- und Programm-Rollen in APAC, EMEA und Amerika geführt; größere Abweichungen wurden anschließend zur Nachverfolgung zurückgegeben, damit die endgültigen Annahmen mit den Auslieferungs- und Wartungsrealitäten übereinstimmen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 13 % | APAC: 43 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 34 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Für die grundlegende Marktberechnung wurde ein Top-down-Ansatz verwendet, bei dem Flugzeugauslieferungen und aktive Flottenbestände nach Plattform in einen Nachfragepool für Elektroanlagen umgerechnet und anschließend nach Systemdurchdringung und typischem Inhaltswert je Flugzeug angepasst werden. Da veröffentlichte Flugzeugzahlen nicht automatisch in Umsätze für Elektroanlagen übersetzt werden können, verwendet das Modell praktische Variablen wie jährliche Flugzeugauslieferungen, Bestandsflottenniveaus, durchschnittliches Wachstum der elektrischen Lastleistung (Einführung von mehr Elektrik), OEM- versus Nachrüstmix sowie typische Austauschzeiträume für wichtige linienaustauschbare elektrische Ausrüstungen.
Selektive Bottom-up-Prüfungen wurden anschließend zur Bestätigung der Gesamtwerte eingesetzt, hauptsächlich durch stichprobenartige Logik aus Durchschnittsverkaufspreis mal Volumen für gängige Komponenten sowie durch Prüfungen der Lieferantenerlösexposition nach Endmarkt. Wo öffentliche Preisinformationen oder Einbauraten fehlen, wurden Bandbreiten aus Interviews herangezogen, und der Mittelwert wurde nur dann verwendet, wenn er mit beobachtbaren Indikatoren wie Produktionshochlauf, Nachrüstaktivitäten und Wartungsereignissen übereinstimmte. Die Prognose wird durch Szenarioanalysen gestützt, die auf einem Expertenkonsens zu Produktionsraten, Auslastung und Elektrifizierungstempo basieren, und anschließend geglättet, um unrealistische Jahresschwankungen zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, wie Flugzeugproduktionsplänen, Flottenauslastungstrends sowie sichtbarer Nachrüst- und Wartungsnachfrage, was dabei hilft, Zahlen zu kennzeichnen, die in ihrer Richtung falsch erscheinen. Abweichungen werden schrittweise überprüft: zunächst die Annahmen, dann die Berechnungen und schließlich die Sensitivität der wichtigsten Treiber wie Inhaltswert und Austauschquoten.
Wenn eine große Diskrepanz auftritt oder ein neues Programmereignis die Nachfrage wesentlich verändert, nimmt das Team erneut Kontakt zu den relevanten Befragten auf und überarbeitet die betroffenen Eingaben vor der Freigabe. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Auslieferungen, Verfügbarkeit von Lieferungen oder Preisgestaltung verändern können. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Flugzeug-Elektroanlagen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Flugzeug-Elektroanlagen stimmen nicht immer überein, selbst wenn der Themenname identisch ist, da jeder Herausgeber unterschiedliche Produktkategorien zählen, unterschiedliche Basisjahre verwenden und unterschiedliche Annahmen für Nachrüstung und Preisgestaltung anwenden kann.
Eigenständige Avionikgeräte und Unterhaltungselektronikgeräte für den Flugbetrieb liegen außerhalb des Umfangs von Mordor Intelligence, und allein dieser eine Ausschluss kann den Gesamtwert verschieben, wenn eine andere Schätzung Avionik-Elektronik in den Wert der Elektroanlage einbezieht. Weitere Abweichungen entstehen in der Regel dadurch, wie der Zeitpunkt der Einführung von mehr Elektrik nach Flugzeugprogramm angesetzt wird, ob OEM und Aftermarket beide konsistent gezählt werden und ob die Währungsumrechnung zu einem Einjahreskurs oder gemittelt über das Prognosefenster erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,13 Mrd. USD (2025) | |
| Fachverlag A | 23,55 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und legt die Ausschlüsse für angrenzende Avionik- und Kabinenelektronik nicht klar dar, was beeinflussen kann, was innerhalb des Elektroanlagen-Segments gezählt wird. |
| Branchenbericht B | 26,60 Mrd. USD (2024) | Zeigt einen höheren Ausgangswert, der wahrscheinlich auf breitere Annahmen zum Systeminhalt und eine aggressivere Einbeziehung leistungsstärkerer Architekturen über Plattformen hinweg im Basisjahr zurückzuführen ist. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als Elektroanlage im Vergleich zu benachbarter Elektronik gezählt wird, gefolgt von zeitlichen Unterschieden beim Elektrifizierungsinhalt und der Basisjahranpassung. Indem die Variablen an den Flugzeugbau und die Flottenaktivität geknüpft und die wichtigsten Inhalts- und Preisannahmen mit Feldeingaben validiert werden, bleibt die endgültige Schätzung nachvollziehbar und von Jahr zu Jahr leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Flugzeug-Elektrische Systeme im Jahr 2031 erreichen?
Der Markt für Flugzeug-Elektrische Systeme wird bis 2031 voraussichtlich USD 37,07 Milliarden erreichen und mit einer CAGR von 7,28 % wachsen.
Welche geografische Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich eine CAGR von 8,01 % verzeichnen, die höchste unter allen Regionen.
Welches Systemsegment weist das höchste Wachstumspotenzial auf?
Energiespeichersysteme werden voraussichtlich mit einer CAGR von 9,44 % wachsen, da eVTOL- und Hybrid-Elektrische Programme reifen.
Wie dominant sind etablierte Unternehmen in der Wettbewerbslandschaft?
Die fünf größten Lieferanten halten mehr als 50 % Marktanteil, was eine moderate Konzentration widerspiegelt, aber weiterhin Raum für neue Marktteilnehmer lässt.
Welche Zertifizierungsherausforderung wirkt sich am stärksten auf die Batterieeinführung aus?
Die Einhaltung der FAA AC 20-184-Tests zur Eindämmung von thermischem Durchgehen fügt USD 2–4 Millionen pro Batteriedesign hinzu und kann Programme um 12–18 Monate verzögern.
Welcher Anwendungsbereich wird voraussichtlich am schnellsten wachsen?
Die Elektrifizierung von Kabinensystemen führt mit einer CAGR von 8,56 %, angetrieben durch Sitzplatzstromversorgung, hochauflösende Bordunterhaltungssysteme und Induktions-Galley-Nachrüstungen.
Seite zuletzt aktualisiert am:



