
Marktgröße und Marktanteil für KI-Beschleuniger
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
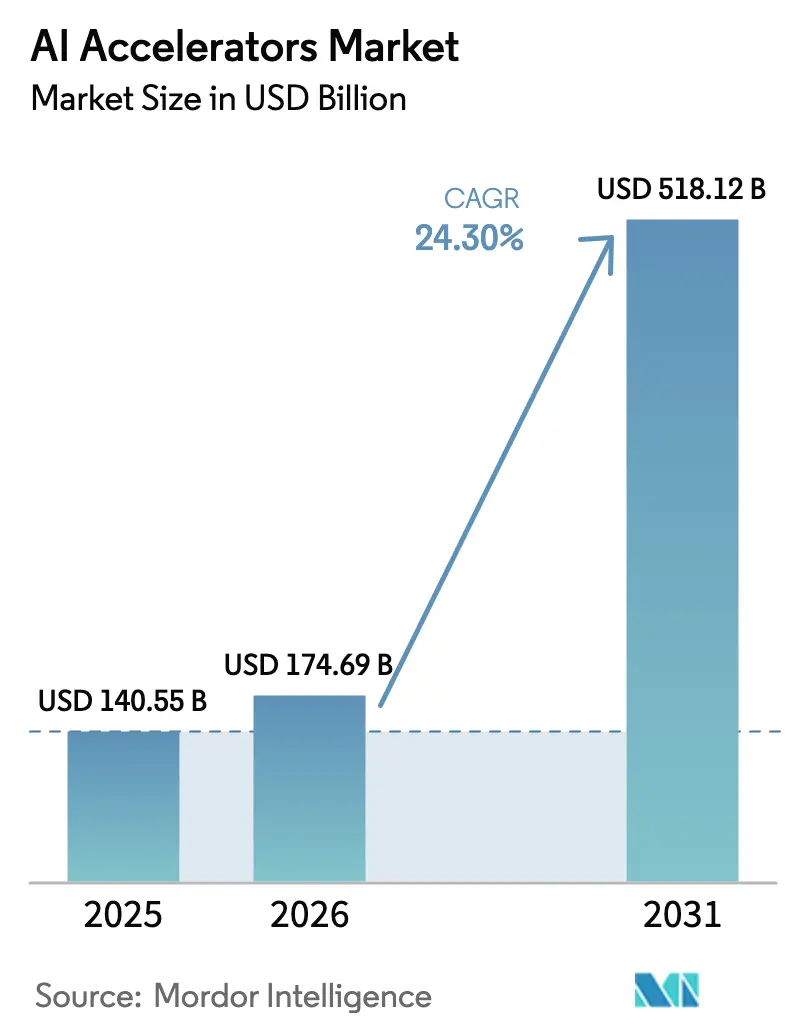
| Marktgröße (2026) | 174.69 Milliarden US-Dollar |
| Marktgröße (2031) | 518.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI-Beschleuniger von Mordor Intelligence
Die Größe des KI-Beschleuniger-Marktes wird voraussichtlich von 140,55 Milliarden USD im Jahr 2025 auf 174,69 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 24,30 % über den Zeitraum 2026–2031 einen Wert von 518,12 Milliarden USD erreichen. Dieses außergewöhnliche Wachstum spiegelt die Hyperscale-Nachfrage nach generativer KI-Rechenleistung, aggressive Halbleiter-Kapitalausgaben und rasche architektonische Verschiebungen wider, die Hochbandbreitenspeicher und fortschrittliche Packaging-Technologien begünstigen. Nordamerika behielt seine Führungsposition durch konzentrierte Cloud-Deployments, während Asien-Pazifik das schnellste Stückzahlwachstum verzeichnete, da chinesische Elektrofahrzeug-Hersteller (EV) und südkoreanische Chiphersteller proprietäres Silizium vorantrieben. Anwendungsspezifische integrierte Schaltkreise (ASICs) gewinnen an Bedeutung, da Betreiber niedrigere Gesamtbetriebskosten anstreben, während Grafikprozessoren (GPUs) aufgrund ihres vielseitigen Software-Ökosystems weiterhin das frühe Training dominieren [1]. Lieferkettenengpässe bei fortschrittlichem Packaging und Hochbandbreitenspeicher sowie steigende Leistungsdichten in Rechenzentren gestalten das Facility-Design und regionale Investitionsprioritäten neu.
Wichtigste Erkenntnisse des Berichts
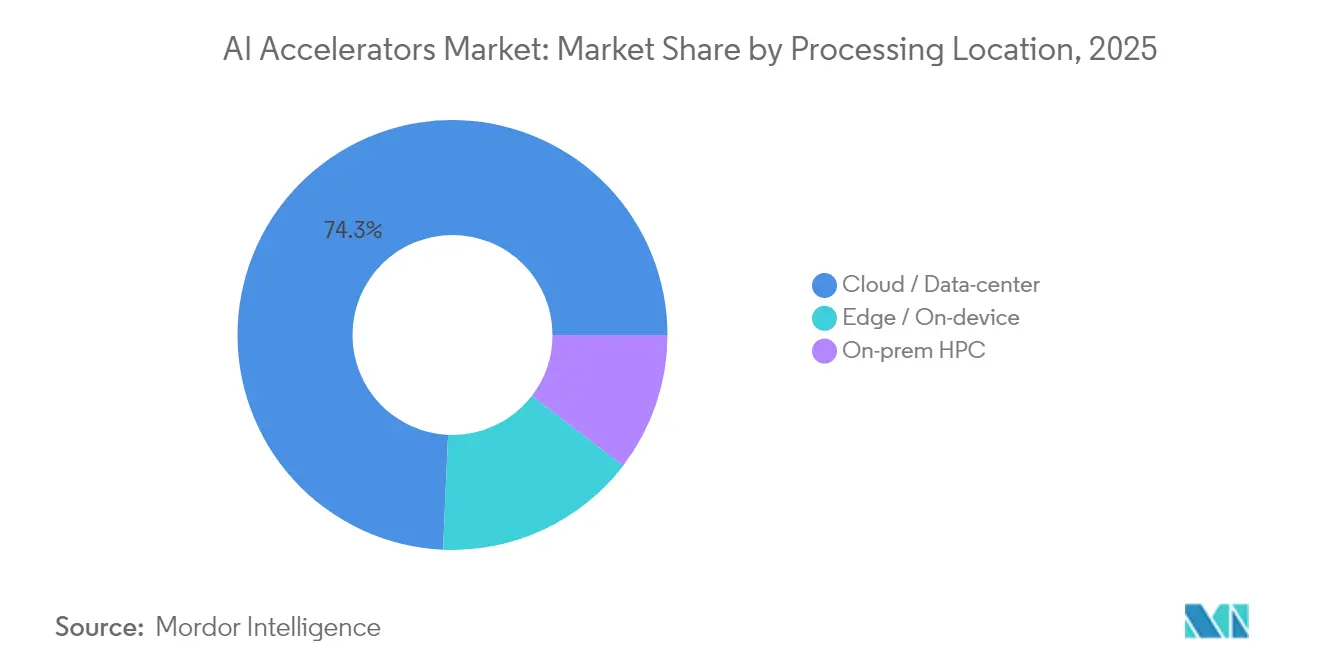
- Nach Verarbeitungsstandort entfielen 74,30 % des KI-Beschleuniger-Marktanteils im Jahr 2025 auf Cloud- und Colocation-Einrichtungen, während Edge-/Auf-dem-Gerät-Lösungen bis 2031 mit einer CAGR von 26,20 % wachsen.
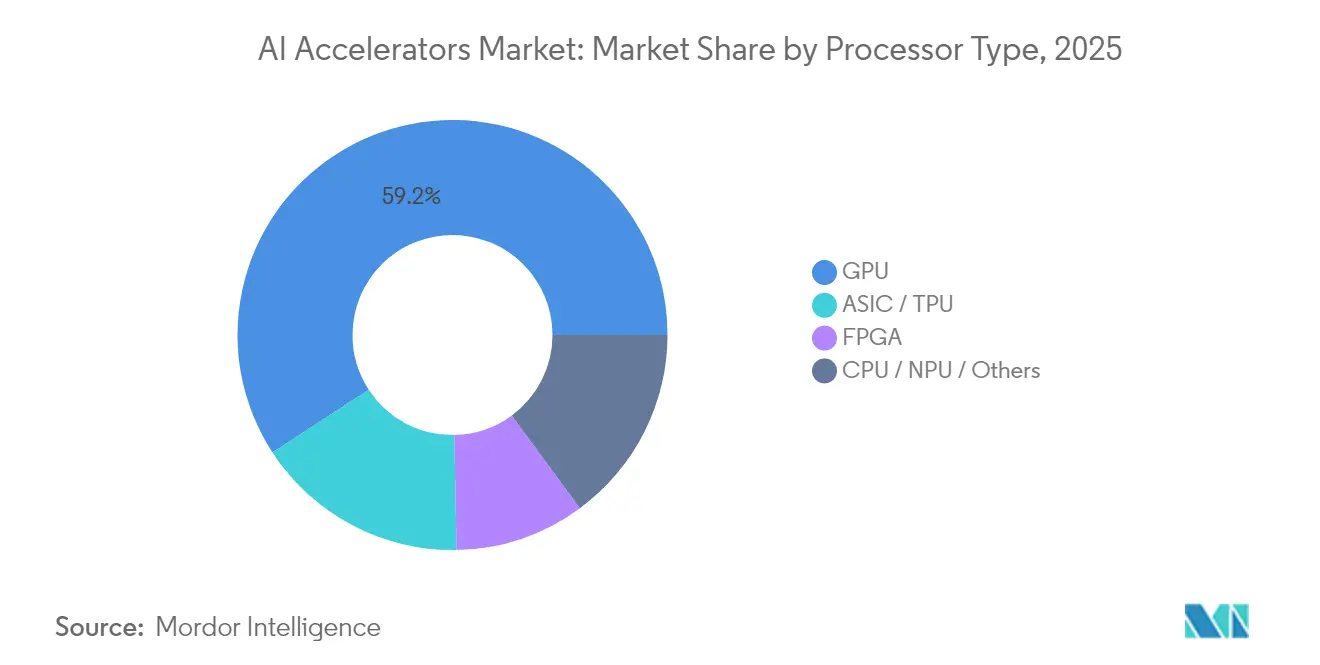
- Nach Prozessortyp führten GPUs im Jahr 2025 mit einem Umsatzanteil von 59,20 %; ASICs werden voraussichtlich bis 2031 mit einer CAGR von 27,25 % wachsen.
- Nach Funktion entfielen 57,30 % der KI-Beschleuniger-Marktgröße im Jahr 2025 auf Trainingsanwendungen, während Inferenz im Zeitraum 2026–2031 mit einer CAGR von 26,10 % zunimmt.
- Nach Endnutzerbranche hielten Hyperscale-Cloud-Dienstleister im Jahr 2025 einen Anteil von 52,40 % an der KI-Beschleuniger-Marktgröße, während Automobil-OEMs und Tier-1-Zulieferer bis 2031 mit einer CAGR von 25,3 % expandieren.
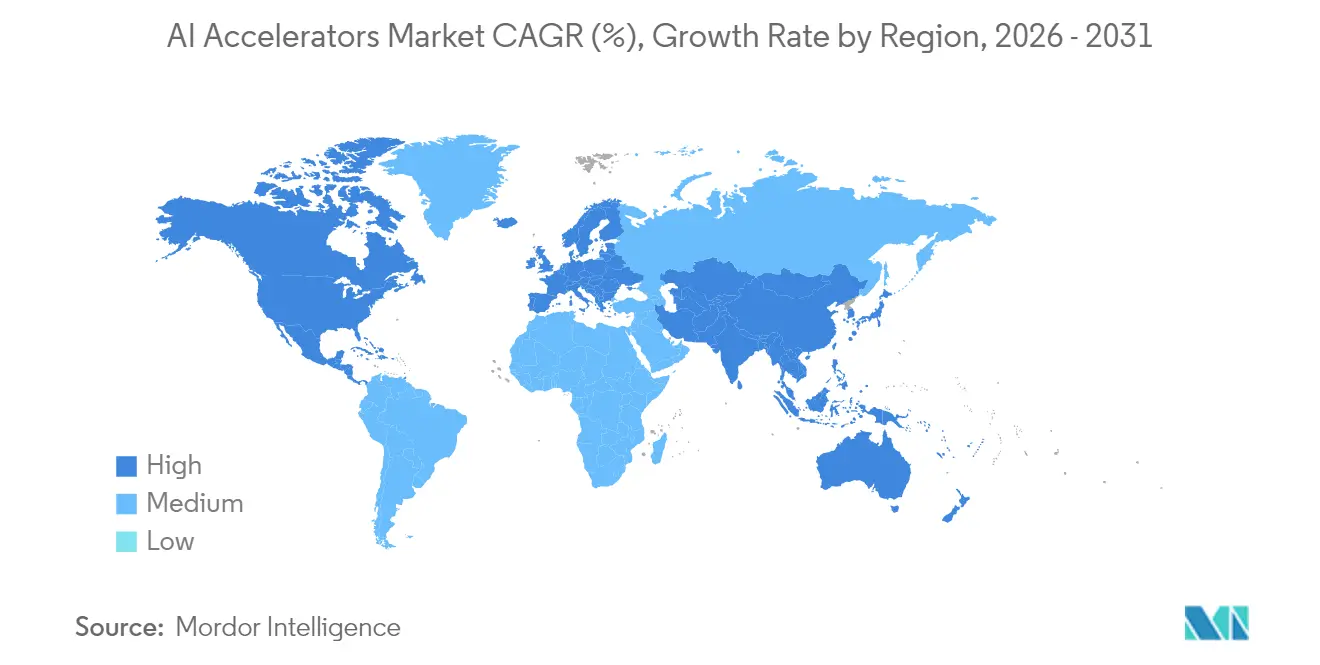
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 43,50 %, und Asien-Pazifik verzeichnet mit einer CAGR von 27,0 % bis 2031 das höchste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach generativer KI-Rechenleistung in Hyperscale-Rechenzentren | +8.5% | Nordamerika, Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei Chiplet- und fortschrittlichen Verpackungstechnologien | +4.8% | Taiwan, Südkorea, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Wachstum energieeffizienter Edge-Beschleuniger für Automobil und Gesundheit | +6.2% | Global, am stärksten in Automobil-Clustern | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für die inländische Fertigung von KI-Silizium | +3.7% | Vereinigte Staaten, Europa, Japan, Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartige Nachfrage nach generativer KI-Rechenleistung in Hyperscale-Rechenzentren
Hyperscale-Betreiber skalieren auf Hunderttausende von High-End-GPUs pro Campus, um sowohl Modelltraining als auch 24/7-Inferenz zu unterstützen. Branchenprognosen deuten darauf hin, dass die installierte Basis bis 2025 jährlich 6,5–7 Millionen Einheiten erreichen könnte, was den Strombedarf auf rund 84 GW anhebt – ungefähr die heutige Netzlast eines zusätzlichen US-Bundesstaates [CSIS.ORG]. Die anhaltende Nachfrage hat NVIDIAs Rechenzentrumsumsatz von 110 Milliarden USD im Jahr 2024 auf einen erwarteten Wert von 173 Milliarden USD im Jahr 2025 gesteigert, was die Bedeutung der Versorgungssicherheit unterstreicht und beispiellose Investitionen in fortschrittliche Verpackungskapazitäten antreibt.
Verbreitung von Edge-KI-Geräten mit Bedarf an energieeffizienten Beschleunigern
Automobil- und Gesundheitsplattformen erfordern eine Latenz von unter 20 Millisekunden und strenge Datensouveränitätsanforderungen, was eine Verlagerung hin zur Inferenz auf dem Gerät begünstigt. Der Markt für KI-Chipsätze im Automobilbereich wird bis 2034 voraussichtlich 14,68 Milliarden USD erreichen und jährlich um 20 % wachsen, während die US-amerikanische Behörde für Lebens- und Arzneimittel seit Beginn der Erfassung 950 KI-fähige Medizinprodukte zugelassen hat, was einem Anstieg von 15 % in der ersten Hälfte des Jahres 2024 entspricht. Neue Lösungen wie der A2X von Telechips liefern 200 TOPS in integrierten System-on-Chip-Paketen und zeigen einen klaren Weg zu kosteneffizienter, lokalisierter Intelligenz auf.
Durchbrüche bei Chiplet- und fortschrittlichen Verpackungstechnologien zur Steigerung der Speicherbandbreite
Heterogene Chiplet-Architekturen überwinden die Speicherbarriere, die den KI-Durchsatz begrenzt. Universal Chiplet Interconnect Express (UCIe) ermöglicht herstellerübergreifende Die-to-Die-Verbindungen, und 3,5D-Baugruppen von Branchenführern integrieren mehr als 6.000 mm² Silizium in einem einzigen Gehäuse.[2]In Kombination mit Hochbandbreitenspeicher heben diese Designs die Bandbreitendichte weit über die Entwicklungskurve konventioneller monolithischer Skalierung hinaus.[3]
Staatliche CHIPS-ähnliche Anreize für inländische KI-Silizium-Fertigungsanlagen
Der US-amerikanische CHIPS- und Wissenschaftsakt stellte 52,7 Milliarden USD an direkter Unterstützung bereit, was mehr als 540 Milliarden USD an angekündigten Privatsektor-Projekten auslöste und eine Investitionssteuergutschrift von 25 % für fortschrittliche Fertigung einführte. Vergleichbare Programme in Japan, Europa und Indien beschleunigen den regionalen Kapazitätsaufbau und führen gleichzeitig „Leitplanken” ein, die die Expansion in sensiblen Jurisdiktionen einschränken, was die Entscheidungsfindung von Gießereien dauerhaft verändert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Wafern unter 5 nm | −4.2% | Taiwan, Südkorea, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Steigende Gesamtbetriebskosten für flüssigkeitsgekühlte Cluster | −3.1% | Globale Hyperscale-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Wafern unter 5 nm drosseln Liefervolumen
Selbst nach Prozessanlaufphasen übersteigt die Nachfrage nach Wafern an der Fertigungsgrenze das Angebot. TSMCs monatliche 3-nm-Produktion wird in der zweiten Hälfte des Jahres 2025 voraussichtlich 125.000 Wafer erreichen, doch konkurrierende Aufträge aus der Unterhaltungselektronik und von Rechenzentrumsunternehmen halten einen Verkäufermarkt aufrecht, der die Waferpreise nahe 21.000 USD hält[4]. Begrenzte alternative Kapazitäten verlängern die Liefervorlaufzeiten und erhöhen die Kapitalintensität neuer KI-Designs.
Steigende Gesamtbetriebskosten flüssigkeitsgekühlter GPU-Cluster
Beschleuniger der nächsten Generation überschreiten 1.000 W pro Gerät, treiben die Rack-Dichten über 140 kW und machen Flüssigkeitskühlung unverzichtbar. Die Durchdringungsrate erreichte Ende 2024 10 % der Hyperscale-Racks und steigt weiter, da die bestehende mechanisch-elektrische Infrastruktur Schwierigkeiten hat, Wärme effizient abzuführen[5]. Betreiber sehen sich mit zusätzlichen Kosten für Kühlmittelverteilung, Leckageerkennung und spezialisierte Wartung konfrontiert, die zusammen das Tempo des Rechenzentrumsausbaus in stromknappenRegionen verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozessortyp:
GPUs behalten die Führung, während ASICs beschleunigenGPUs hielten im Jahr 2025 einen Umsatzanteil von 59,20 % am KI-Beschleuniger-Markt. Ihr breites Software-Ökosystem, verkörpert durch CUDA, macht sie für Forschung und frühe Entwicklungsphasen unverzichtbar. Die KI-Beschleuniger-Marktgröße für ASICs wird voraussichtlich mit einer CAGR von 27,15 % wachsen, was maßgeschneiderte Designs von Hyperscalern widerspiegelt, die im stabilen Inferenzbetrieb Energie- und Kosteneffizienz anstreben. Anbieter-Roadmaps zeigen, dass Cloud-Betreiber interne Tape-outs ausweiten und Foundry-Volumen für proprietäres Silizium binden. Feldprogrammierbare Gate-Arrays (FPGAs) bleiben attraktiv, wo Rekonfigurierbarkeit den geringeren Spitzendurchsatz aufwiegt, insbesondere für sich entwickelnde Edge-Workloads. CPU/NPU-Hybride adressieren kostensensible Verbrauchergeräte durch enge Integration von Host-Verarbeitung, Sicherheits-Engines und neuronalen Kernen und erweitern so die Möglichkeiten für Merchant-Anbieter.
Der Trend hin zu ASICs gestaltet die Kapitalallokation neu. Broadcom erwartet bis 2027 eine ASIC-Chance von 60–90 Milliarden USD, und interne TPU-, Trainium- oder Inferentia-Geräte gelangen zunehmend in Produktionscluster. Eine anhaltende GPU-Dominanz wird daher im trainingsintensiven Forschungsbereich erwartet, doch ein strukturell höherer Anteil der Inferenzausgaben wird zu ASICs migrieren, wenn Compiler-Reife, Open-Source-Toolchains und Software-Abstraktionen voranschreiten. Das daraus resultierende gemischte Architekturumfeld begünstigt Anbieter, die einheitliche Toolchains für heterogene Hardware-Ziele liefern können.



Nach Verarbeitungsstandort:
Clouds dominieren, doch Edge gewinnt an FahrtCloud- und Colocation-Einrichtungen machten im Jahr 2025 74,30 % der Ausgaben aus, gestützt durch Skaleneffekte und besseren Zugang zu Wafern unter 5 nm. Dennoch steigt die Edge-Bereitstellung mit einem CAGR von 26,20 %, da Fahrzeugautonomie, Point-of-Care-Gesundheitsdiagnostik und Datenschutzvorschriften lokale Inferenz erfordern. Der Markt für KI-Beschleuniger unterstützt nun ein zweistufiges Modell, bei dem zentralisiertes Training durch verteilte Inferenz ergänzt wird, was Anwendungsentwicklern ermöglicht, Latenz zu minimieren und gleichzeitig die Bandbreitenbelastung zu reduzieren. On-Premises-Hochleistungsrechner-Cluster behalten ihre Bedeutung für Finanzdienstleistungsunternehmen und nationale Laboratorien, die Daten kontrollieren und deterministische Latenz sicherstellen müssen.
Automobil-OEMs veranschaulichen den Edge-Wendepunkt. NVIDIAs Orin- und Thor-Produkt-Zeitpläne veranlassten chinesische Marken, interne Silizium-Programme zu stärken, und koreanische Anbieter richten ihre Verpackungs-Roadmaps an fahrzeugtauglichen Temperatur- und Sicherheitsstandards aus. Das Gesundheitswesen folgt einem ähnlichen Bogen, da Anbieter diagnostischer Bildgebung KI-Pipelines direkt in Scanner integrieren und Cloud-Roundtrips vermeiden, die die Workflow-Effizienz oder den Datenschutz der Patienten beeinträchtigen würden.

Nach Funktion:
Training führt, Inferenz steigtTraining verbrauchte im Jahr 2025 57,30 % des Umsatzes, was die hohen Rechenkosten der Erstellung von Frontier-Modellen widerspiegelt. Mit der Kommerzialisierung dieser Modelle werden die Inferenzausgaben schneller steigen und bis 2031 einen CAGR von 26,10 % erreichen. Die dem Bereich Inferenz gewidmete Marktgröße für KI-Beschleuniger profitiert von ASIC-Designs, die numerische Präzision gegen Energieeffizienz eintauschen. In der Praxis erfordern Inferenz-Workloads anhaltende, aber latenzärmere Rechenleistung, was mit Beschleuniger-Architekturen übereinstimmt, die Speicherbandbreite gegenüber roher Gleitkomma-Dichte betonen. Neue Geräte beanspruchen eine um eine Größenordnung bessere Watt-pro-Token-Leistung gegenüber Flaggschiff-GPUs, was die wirtschaftliche Logik hinter dem Wandel unterstreicht.
Der Übergang verändert die Kaufmuster. Unternehmen, die sich einst auf maximalen Trainingsdurchsatz konzentrierten, betonen nun Cluster-Auslastungsraten, Compiler-Unterstützung und Inferenz-Orchestrierungs-Middleware. Benchmarks gehen daher über TOPS oder FLOPS hinaus und umfassen die Zeit bis zum ersten Token und die Gesamtkosten pro generierter Ausgabe. Anbieter, die mit vertikal integrierten Hardware-Software-Stacks reagieren, gewinnen Pilotprojekte, die sich schnell in mehrjährige Verpflichtungen umwandeln und die Umsatzsichtbarkeit festigen.
Nach Endnutzerbranche:
Hyperscaler verankern die Nachfrage, Automobil beschleunigtHyperscale-Cloud-Anbieter kontrollierten im Jahr 2025 52,40 % der Ausgaben, eine Folge ihrer massiven Public-Cloud-Flotten und internen Produkt-Pipelines. Jede neue Veröffentlichung generativer KI-Funktionen – von der Suche bis zur Büro-Produktivität – zieht zusätzliche Beschleunigerkapazität in Service-Level-Agreements, die einstellige Millisekunden-Reaktionszeiten anstreben. Cloud-Anbieter investieren gleichzeitig Milliarden in proprietäre Chips, um die Abhängigkeit von Händlergeräten zu reduzieren und Betriebskosten zu senken.
Automobilhersteller stellen die am schnellsten wachsende Käufergruppe dar und expandieren mit einem CAGR von 25,30 %. Die Valley-ähnlichen Produkterneuerungszyklen der Branche treiben eine kontinuierliche Hardware-Nachfrage an, von Level-2+ Fahrerassistenzsystemen bis hin zu vollständigen Selbstfahrambitionen. NVIDIA beherrschte im Jahr 2024 rund 30 % des globalen ADAS-Rechenmarktes, doch chinesische Anbieter wie Horizon Robotics, Huawei und neue koreanische Marktteilnehmer erodieren diesen Anteil durch kostenoptimierte, ASIL-konforme Produkte. Das Gesundheitswesen folgt eng, da der Anstieg KI-fähiger Bildgebung die klinische Inferenz in die Routinepraxis katapultiert. Finanzdienstleistungs- und Telekommunikationssegmente runden die Nachfrage durch Niedriglatenz-Handelsstrategien und KI-RAN-Rollouts ab, die jeweils eine domänenspezifische Beschleuniger-Abstimmung erfordern.
Geografische Analyse
KI-Beschleuniger-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 43,50 % am KI-Beschleuniger-Markt. Die Konzentration von Hyperscale-Cloud-Hauptsitzen, die Tiefe der Risikokapitalfinanzierung und die Anreize des CHIPS Act lenken weiterhin sowohl die Nachfrage als auch die Fertigungskapazitäten in die Region. Laufende Investitionen in inländische Halbleiterfabriken, fortschrittliche Verpackungstechnologien und die Montage von Hochbandbreitenspeichern sollen die Lieferketten diversifizieren und die geopolitische Risikoexposition mindern.
KI-Beschleuniger-Markt Asien-Pazifik
Asien-Pazifik verzeichnete das schnellste Wachstum mit einer CAGR von 27,00 % zwischen 2025 und 2031. Chinesische EV-Unternehmen iterieren proprietäres Automobil-Silizium in rascher Folge, während die südkoreanische Konsolidierung – exemplarisch durch die Rebellions-Sapeon-Fusion – nationale Champions schafft, die Lithografie- und Packaging-Kapazitäten verhandeln können. Taiwans Dominanz bei der Wafer-Produktion unter 5 nm bleibt entscheidend, obwohl geopolitische Risiken die Anreize für japanische, indische und singapurische Einrichtungen erhöhen, die sich auf fortschrittliche Speichertests und -montage spezialisieren.
KI-Beschleuniger-Markt EMEA
Europa nimmt eine kleinere, aber einflussreiche Position ein, geprägt von strengen regulatorischen Rahmenbedingungen und einer robusten Automobilfertigungsbasis. Das bevorstehende KI-Gesetz schafft zusammen mit Nachhaltigkeitsvorgaben Anreize für eine Beschleunigergestaltung, die auf Transparenz, Energieeffizienz und Lebenszyklusverantwortung ausgerichtet ist. Unterdessen errichten Länder im Nahen Osten und in Afrika auf der grünen Wiese Rechenzentren, die auf der Verfügbarkeit erneuerbarer Energien basieren, und legen damit den Grundstein für künftiges regionales Wachstum, sobald Politik, Qualifikationen und Konnektivität ausgereift sind.
Wettbewerbslandschaft
Marktkonzentration
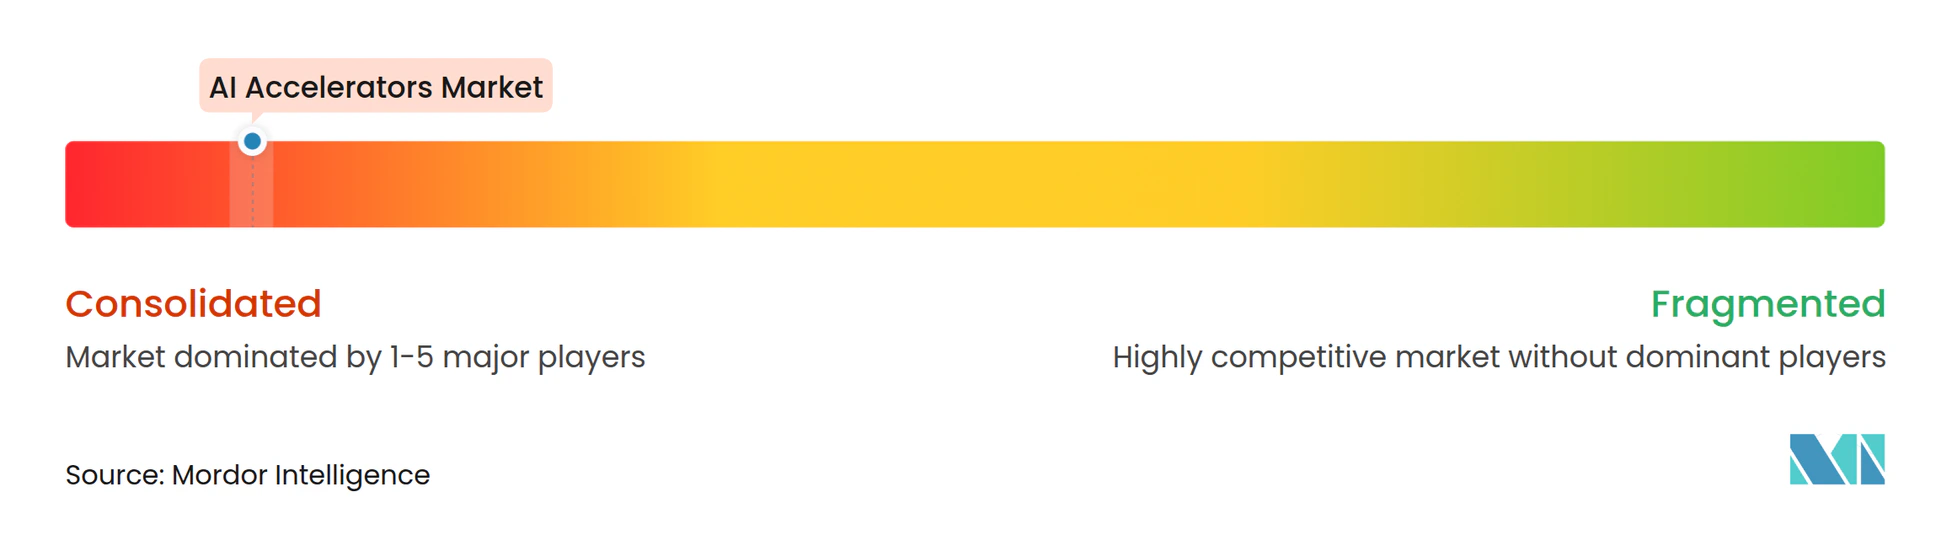
Der KI-Beschleuniger-Markt weist eine hohe Konzentration auf. NVIDIA hielt im Jahr 2024 rund 80 % des globalen Trainingsumsatzes aufgrund von CUDA-Bindungseffekten, integrierten Software-Bibliotheken und einem ausgereiften Partnerökosystem. AMD erweiterte seinen Marktanteil durch die Übernahmen von ZT Systems und Silo AI, die zusammen System-Integrations-Know-how und Modelloptimierungstalent einbringen und dazu beitragen, den Abstand zu NVIDIAs End-to-End-Stack zu verringern[6]. Google, Amazon und Microsoft setzen jeweils hauseigene Geräte – TPU, Trainium und Maia – für interne Workloads und für Public-Cloud-Mieter ein und untergraben damit schrittweise die Dominanz von Merchant-GPUs.
Spezialisten wie Groq, Cerebras und Graphcore konzentrieren sich auf Nischenarchitekturen, die auf Transformer-Inferenz, Training im Wafer-Maßstab oder Sparse-Tensor-Workloads zugeschnitten sind. Ihr Erfolg hängt von der Compiler-Reife und der Entwicklerakzeptanz ab. Auf Edge ausgerichtete Neueinsteiger, darunter Hailo, DeepX und Axelera, verfolgen ultraenergiearme Designs, die deutlich unter 1 USD pro TOPS bepreist sind und die breite Masse eingebetteter Geräte adressieren.
Der Wettbewerbsdruck verlagert sich hin zu ganzheitlichen Lösungen, die Hardware, Orchestrierungssoftware und Service-Schichten bündeln. NVIDIAs Übernahme von Run:ai veranschaulicht diesen Schwenk, indem Planungsintelligenz tief in das Wertversprechen des Siliziums eingebettet wird und es für Wettbewerber schwieriger wird, allein über Preis oder Leistung Marktanteile zu gewinnen. Regulatorische Kontrolle und Open-Source-Interoperabilitätsschichten wie ROCm und ZLUDA erweitern die Optionen für Entwickler, obwohl ein tatsächlicher Wechsel durch Code-Migrationskosten und Ökosystem-Vertrautheit weiterhin gehemmt wird.
Branchenführer im Bereich KI-Beschleuniger
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc. (AMD) (Xilinx, Inc.)
-
Intel Corporation (Habana Labs Ltd.)
-
Google LLC
-
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-Beschleuniger-Markt Unternehmen in diesem Bericht
- NVIDIA Corporation
- Advanced Micro Devices, Inc. (AMD) (Xilinx, Inc.)
- Intel Corporation (Habana Labs Ltd.)
- Google LLC (TPU)
- Amazon Web Services, Inc. (Trainium/Inferentia)
- Qualcomm Incorporated
- Cerebras Systems Inc.
- Graphcore Limited
- SambaNova Systems, Inc.
- Groq, Inc.
- Tenstorrent Inc.
- Mythic, Inc.
- SiFive, Inc.
- Blaize Inc.
- Esperanto Technologies, Inc.
- Hailo Technologies Ltd.
- Neural Magic, Inc.
- Edgecortix Inc.
- T-Head Semiconductor Co., Ltd. (a subsidiary of Alibaba Group)
- Huawei Technologies Co., Ltd. (Ascend)
- Biren Technology Co., Ltd.
- Rebellions Inc.
- CerebrumX Labs Inc.
Neueste Industrielle Entwicklungen in KI-Beschleuniger-Markt
- August 2024: AMD übernahm ZT Systems für 4,9 Milliarden USD und erweiterte damit sein Rechenzentrum-Systemportfolio und beschleunigte die Lieferung integrierter KI-Server.
- August 2024: AMD schloss die Übernahme von Silo AI für 665 Millionen USD ab und fügte mehrsprachige Modellentwicklungskapazitäten hinzu.
- August 2024: Rebellions und Sapeon fusionierten unter staatlicher Förderung zu einer größeren südkoreanischen KI-Halbleiterentität.
- Mai 2025: Telechips stellte den A2X-Automobil-Beschleuniger mit 200 TOPS NPU-Leistung vor, der auf globale OEM-Programme abzielt.
- Februar 2025: Meta nahm Gespräche zur Übernahme von FuriosaAI im Rahmen eines mehrjährigen Hardware-Investitionsplans von 65 Milliarden USD auf.
- Mai 2025: Axelera AI sammelte 68 Millionen USD ein, um seine RISC-V-basierte Metis-Edge-Inferenz-Plattform zu skalieren.
Berichtsumfang des globalen Marktes für KI-Beschleuniger
Der KI-Beschleuniger-Marktbericht ist segmentiert nach Prozessortyp (GPU, ASIC/TPU, FPGA, CPU/NPU/Sonstige), Verarbeitungsstandort (Cloud/Rechenzentrum, Edge/Auf dem Gerät, On-Prem-HPC), Funktion (Training, Inferenz), Endnutzerbranche (Hyperscale-Cloud-Dienstleister, Unternehmens- und Colocation-Rechenzentren, Automobil-OEMs und Tier-1, Gesundheitswesen und Biowissenschaften und weitere) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| GPU |
| ASIC / TPU |
| FPGA |
| CPU / NPU / Sonstige |
| Cloud / Rechenzentrum |
| Edge / Auf dem Gerät |
| On-Premises-HPC |
| Training |
| Inferenz |
| Hyperscale-Cloud-Dienstleister |
| Unternehmens- und Colocation-Rechenzentren |
| Automobil-OEMs und Tier-1-Zulieferer |
| Gesundheitswesen und Biowissenschaften |
| Finanzdienstleistungen |
| Telekommunikation und 5G-Infrastruktur |
| Sonstige Endnutzer (Regierung, Cybersicherheit, Fertigung u. a.) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Australien und Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Prozessortyp | GPU | ||
| ASIC / TPU | |||
| FPGA | |||
| CPU / NPU / Sonstige | |||
| Nach Verarbeitungsstandort | Cloud / Rechenzentrum | ||
| Edge / Auf dem Gerät | |||
| On-Premises-HPC | |||
| Nach Funktion | Training | ||
| Inferenz | |||
| Nach Endnutzerbranche | Hyperscale-Cloud-Dienstleister | ||
| Unternehmens- und Colocation-Rechenzentren | |||
| Automobil-OEMs und Tier-1-Zulieferer | |||
| Gesundheitswesen und Biowissenschaften | |||
| Finanzdienstleistungen | |||
| Telekommunikation und 5G-Infrastruktur | |||
| Sonstige Endnutzer (Regierung, Cybersicherheit, Fertigung u. a.) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| ASEAN | |||
| Australien und Neuseeland | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für KI-Beschleuniger im Jahr 2026?
Die Marktgröße für KI-Beschleuniger erreichte im Jahr 2026 174,69 Milliarden USD und wird bis 2031 voraussichtlich auf 518,12 Milliarden USD ansteigen.
Wie hoch ist die prognostizierte Wachstumsrate der Ausgaben für KI-Beschleuniger?
Die Gesamtausgaben werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 24,30 % wachsen.
Welcher Prozessortyp dominiert die aktuellen Deployments?
GPUs beherrschen im Jahr 2025 59,20 % des Umsatzes dank ihres ausgereiften Software-Ökosystems und ihrer Vielseitigkeit bei verschiedenen Workloads.
Warum gewinnen ASIC-basierte Beschleuniger an Beliebtheit?
Maßgeschneiderte ASICs verbessern die Gesamtbetriebskosten für Inferenz, indem sie eine höhere Energieeffizienz und niedrigere Stückkosten als Allzweck-GPUs bieten.
Welche Region wächst am schnellsten?
Asien-Pazifik wächst mit einem CAGR von 27,00 %, da chinesische Elektrofahrzeughersteller und südkoreanische fabless-Unternehmen proprietäres KI-Silizium skalieren.
Was ist die größte betriebliche Herausforderung für Rechenzentrumsbetreiber?
Steigende Leistungsdichten über 140 kW pro Rack treiben die obligatorische Einführung von Flüssigkeitskühlsystemen voran und erhöhen Kosten und Komplexität des Facility-Designs.