
Marktgröße und Marktanteil für neuronale Netzwerksoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 45.63 Milliarden US-Dollar |
| Marktgröße (2031) | 177.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 31.25 % |
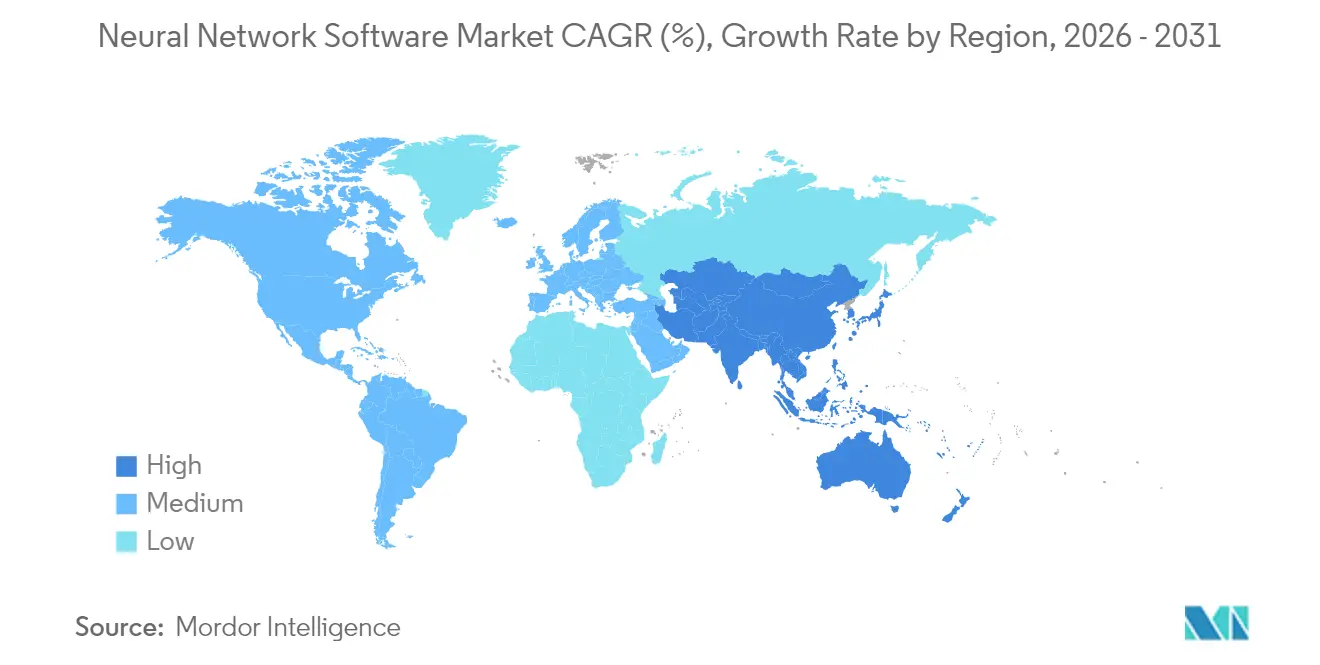
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
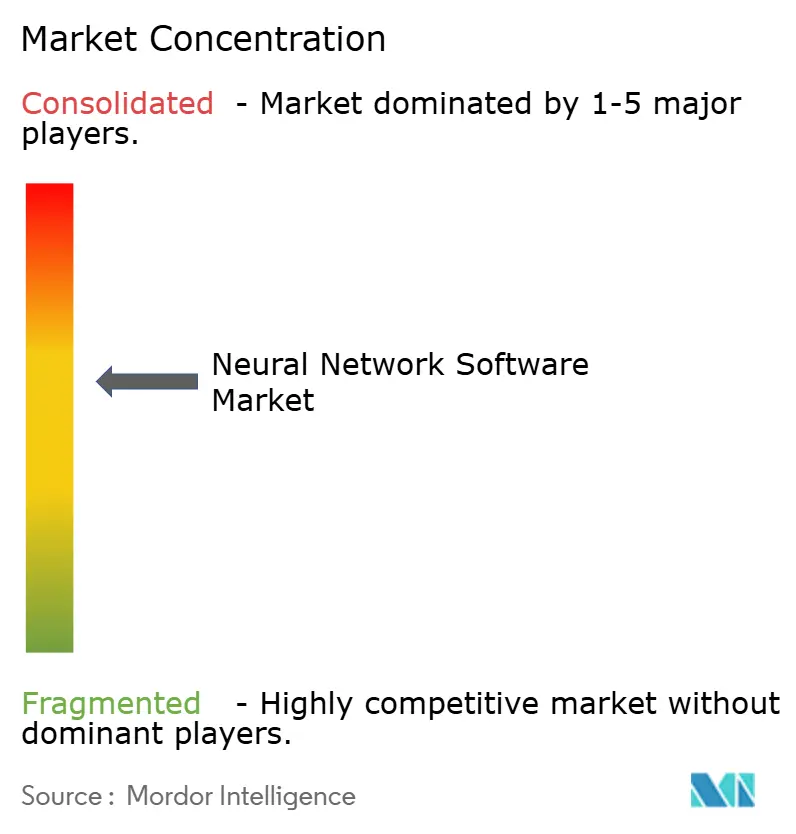
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für neuronale Netzwerksoftware von Mordor Intelligence
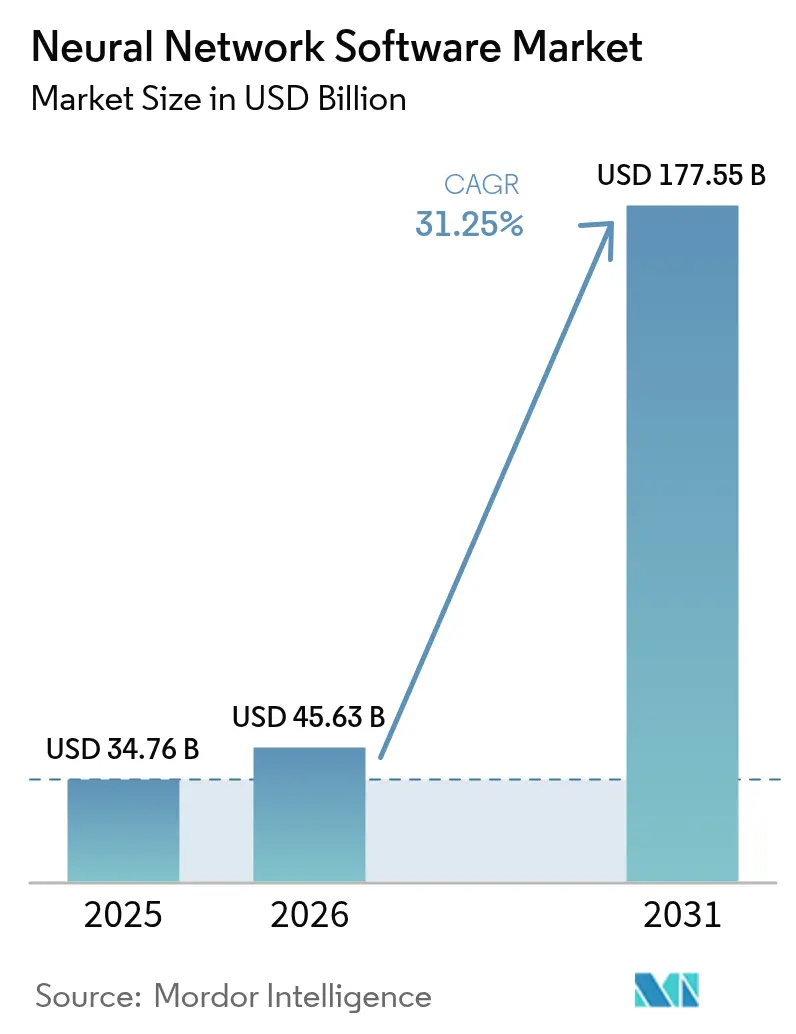
Die Marktgröße für neuronale Netzwerksoftware wird im Jahr 2026 auf 45,63 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 34,76 Milliarden USD, mit Projektionen für 2031 von 177,55 Milliarden USD, was einem Wachstum von 31,25 % CAGR über den Zeitraum 2026–2031 entspricht. Die Expansion beschleunigt sich, da Unternehmen von Machbarkeitsnachweisen zu vollständigen Rollouts übergehen, unterstützt durch Sovereign-AI-Programme, Foundation-Model-Ökosysteme und Cloud-Plattformen, die Adoptionsbarrieren senken. Der Umsatzsprung von OpenAI von 5,5 Milliarden USD im Dezember 2024 auf 10 Milliarden USD im Juni 2025 verdeutlicht die steigende kommerzielle Nachfrage nach groß angelegten Einsätzen neuronaler Netzwerke. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, da China, Japan, Indien und Südkorea große Sprachmodelle lokalisieren und nationale KI-Clouds aufbauen. Komponententrends zeigen, dass Software-Tools den Mehrheitsanteil behalten, während Dienstleistungen schneller expandieren, da Unternehmen Integrations- und Optimierungsexpertise suchen. Der Wettbewerb intensiviert sich weiter, da Cloud-Hyperscaler, Unternehmens-Softwareanbieter und spezialisierte KI-Unternehmen darum wetteifern, sich durch Modelleffizienz, Governance und branchenspezifische Lösungen zu differenzieren.
Wichtigste Erkenntnisse des Berichts
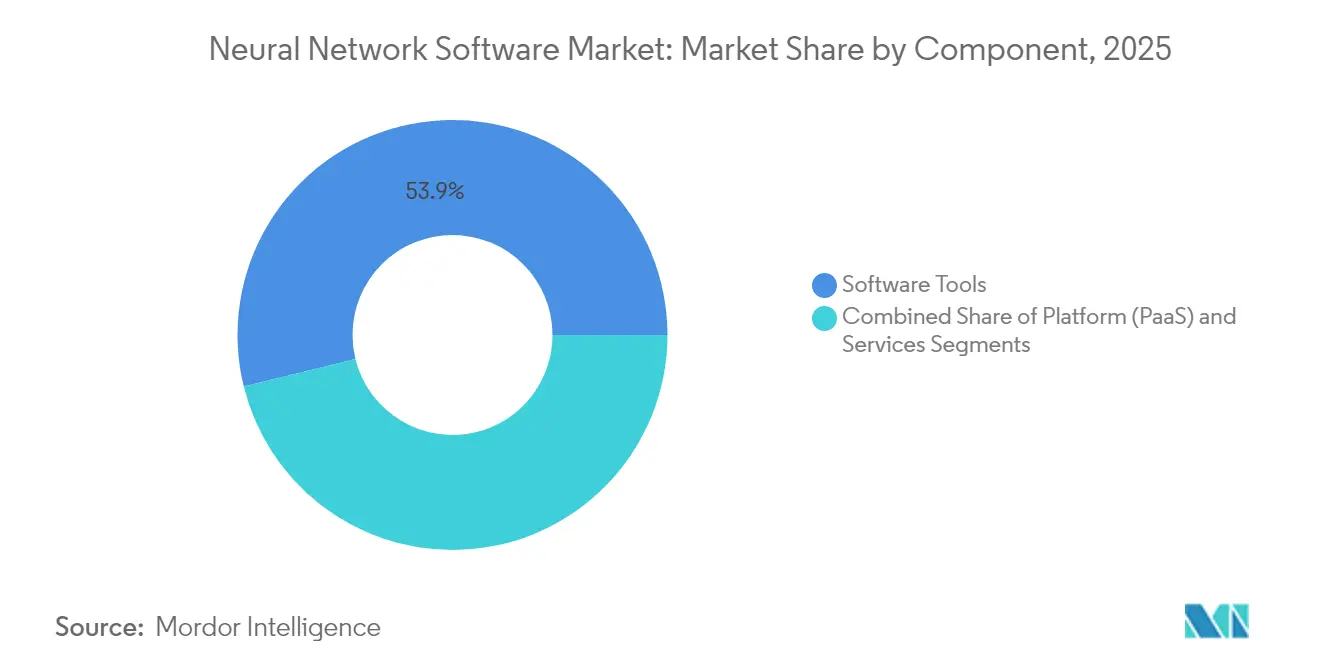
- Nach Komponente hielten Software-Tools im Jahr 2025 einen Anteil von 53,85 % am Umsatz, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 34,15 % wachsen werden.
- Nach Bereitstellungsmodus dominierten Cloud-Lösungen im Jahr 2025 mit einem Marktanteil von 60,65 % am Markt für neuronale Netzwerksoftware, während hybride Architekturen bis 2031 voraussichtlich mit einer CAGR von 33,6 % wachsen werden.
- Nach Typ führte Data-Mining und Archivierung im Jahr 2025 mit einem Umsatzanteil von 38,15 %; Optimierungssoftware wird bis 2031 voraussichtlich mit einer CAGR von 33,1 % wachsen.
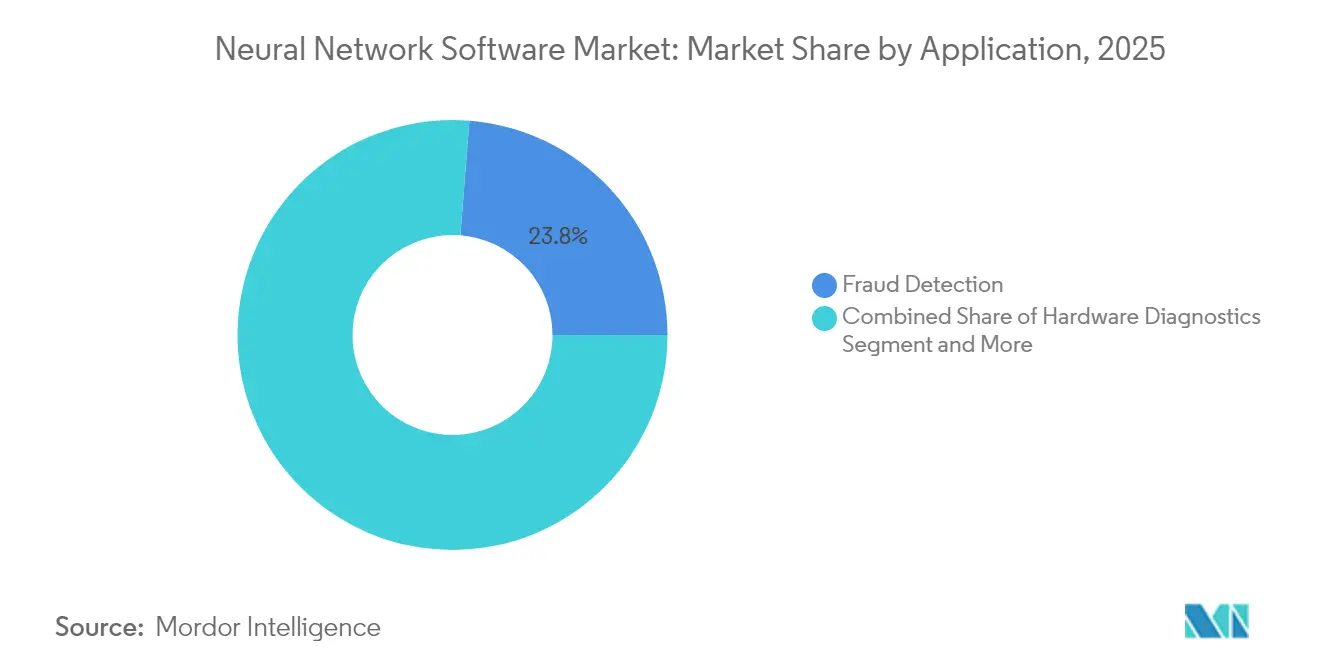
- Nach Anwendung entfielen im Jahr 2025 23,75 % des Umsatzes auf die Betrugserkennung; für die vorausschauende Wartung wird bis 2031 eine CAGR von 34,4 % prognostiziert.
- Nach Endnutzer-Branche repräsentierte BFSI im Jahr 2025 einen Anteil von 23,05 % an der Marktgröße für neuronale Netzwerksoftware, während das verarbeitende Gewerbe voraussichtlich mit einer CAGR von 33,4 % bis 2031 wachsen wird.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 37,65 %; für den asiatisch-pazifischen Raum wird die höchste CAGR von 34,6 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für neuronale Netzwerksoftware
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-basierte KI-Plattformen demokratisieren neuronale Netzwerke | +8.2% | Global, stärkere Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Unternehmensnachfrage nach prädiktiver Analytik | +7.5% | Global, angeführt von Fertigungszentren im asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤2 Jahre) |
| Wachsende Verfügbarkeit von Big Data und GPUs | +6.8% | Nordamerika und asiatisch-pazifischer Raum als Kern, gedämpft durch Angebotsengpässe | Mittelfristig (2–4 Jahre) |
| Foundation-Modelle schaffen neue Toolchain-Nachfrage | +5.9% | Global, konzentriert in technologisch fortschrittlichen Regionen | Langfristig (≥4 Jahre) |
| Open-Source-Modell-Marktplätze beschleunigen die Akzeptanz | +4.1% | Global, besonders stark in Entwickler-Communities | Kurzfristig (≤2 Jahre) |
| Sovereign-AI-Initiativen benötigen lokale Stacks für neuronale Netzwerke | +3.7% | Europa, asiatisch-pazifischer Raum und ausgewählte Schwellenmärkte | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-basierte KI-Plattformen demokratisieren den Zugang
Die Ausgaben von Unternehmen für generative KI steigen im Jahr 2025 um 30 %, da mittelständische Unternehmen verwaltete Plattformen einsetzen, die Kapitalbarrieren beseitigen. Red Hats Übernahme von Neural Magic fügt seiner Hybrid-Cloud-Suite optimierte Inferenzbibliotheken hinzu und ermöglicht effiziente Einsätze innerhalb privater Cluster. [1]Red Hat, "Red Hat gibt endgültige Vereinbarung zur Übernahme von Neural Magic bekannt," redhat.com Rackspaces KI-Anywhere-Dienst bündelt vorgefertigte Modelle mit vorhersehbarer Abonnementpreisgestaltung und macht komplexe Architekturen neuronaler Netzwerke für Unternehmen ohne interne Expertise erreichbar. [2]Rackspace Technology, "KI-Leistung in der privaten Cloud mit Rackspace KI verbessern," rackspace.com Googles Gemini-Familie erweitert die Demokratisierung, indem Text-zu-Bild- und Videogenerierungs-APIs in Standard-Cloud-Konsolen eingebettet werden, sodass Entwickler multimodale Inferenz ohne spezielle Infrastruktur testen können. Diese Plattformbewegungen reduzieren die Zeit bis zur Wertschöpfung und erweitern den Markt für neuronale Netzwerksoftware auf neue Unternehmensanwender.
Steigende Unternehmensnachfrage nach prädiktiver Analytik
Hersteller wechseln von reaktiver zu proaktiver Wartung, da neuronale Netzwerke eine Genauigkeit von 94 % bei der Fehlererkennung erreichen. Das BMW-Werk in Regensburg verhindert durch die Analyse vorhandener Komponentendaten jährlich über 500 Minuten Montageunterbrechungen und bestätigt damit einen starken ROI in industriellen Kontexten. [4]BMW Group, "Intelligente Wartung mit Künstlicher Intelligenz," press.bmwgroup.com General Motors reduzierte unerwartete Ausfallzeiten um 15 % und sparte jährlich 20 Millionen USD, nachdem IoT-Sensoren mit KI-gesteuerten Planungsmaschinen verknüpft wurden. Finanzinstitute sehen parallele Vorteile, wobei hybride Deep-Learning-Modelle 98,7 % der betrügerischen Zahlungen erkennen. Solche klaren wirtschaftlichen Vorteile beschleunigen die Software-Beschaffungszyklen und erhöhen die Erwartungen an schnellen Einsatz-Support von Anbietern.
Wachsende Verfügbarkeit von Big Data und GPUs
Die globale KI-Rechenkapazität wird bis 2027 voraussichtlich um das Zehnfache wachsen, unterstützt durch Chip-Knotenfortschritte und fortschrittliche Verpackung, doch das Angebot bleibt knapp, da NVIDIA 88 % des diskreten GPU-Volumens kontrolliert und auf begrenzte CoWoS-Linien angewiesen ist. Knappheit schafft einen zweigeteilten Hardwaremarkt, in dem ressourcenreiche Unternehmen Frontier-Modelle verfolgen, während andere auf kleinere Architekturen angewiesen sind. Intels Arc-GPUs, kombiniert mit PyTorch, senken die Einstiegskosten und erweitern die Hardwareauswahl. Das Nettoergebnis ist eine anhaltende Kapazitätserweiterung, aber auch ein gesteigertes Interesse an effizienter Modellkomprimierung, die die Leistung bei begrenzten Ressourcen hoch hält und den Schwung des Marktes für neuronale Netzwerksoftware aufrechterhält.
Foundation-Modelle schaffen neue Toolchain-Nachfrage
Databricks' DBRX zeigt, wie offene Foundation-Modelle es Unternehmen ermöglichen, auf proprietären Daten zu feinabstimmen und dabei das Eigentum zu behalten, wodurch Kosten für Anbieterabhängigkeit gesenkt werden. TorchTitan erreicht ein um 65 % schnelleres Training auf 128 GPUs und unterstreicht den Bedarf an verteilter Trainingsorchestrierung. Governance-Schichten reifen parallel heran; IBM watsonx.governance automatisiert Compliance-Prüfpunkte gemäß dem EU-KI-Gesetz und stellt sicher, dass Modelle Transparenzanforderungen erfüllen. [3]IBM-Mitarbeiter, "IBM watsonx.governance," IBM, ibm.com Diese spezialisierten Toolchains schaffen neue Umsatzpools in den Bereichen MLOps, Beobachtbarkeit und Richtlinien-Engines und erweitern den Fußabdruck des Marktes für neuronale Netzwerksoftware.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Deep-Learning-MLOps-Talenten | -4.8% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Governance-Belastungen | -3.2% | Europa (DSGVO) mit wachsendem globalem Einfluss | Langfristig (≥4 Jahre) |
| Volatilität der GPU-Lieferkette treibt Kosten in die Höhe | -2.9% | Global, konzentrierte Auswirkungen auf rechenintensive Anwendungen | Kurzfristig (≤2 Jahre) |
| Energie- und ESG-Prüfung von Trainingsworkloads | -1.7% | Entwickelte Märkte mit Durchsetzung von Nachhaltigkeitsmandaten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Deep-Learning-MLOps-Talenten
Nur 28 % der KI-Anwender beschäftigen dedizierte MLOps-Ingenieure, und 75 % der europäischen Arbeitgeber hatten im Jahr 2024 Schwierigkeiten, KI-Stellen zu besetzen, was eine anhaltende Qualifikationslücke aufzeigt. Technologiegiganten liefern nun Zertifizierungslehrpläne, um die Umschulung zu beschleunigen, doch die Lehrpläne können mit den schnellen Framework-Änderungen nicht mithalten. Ohne ausreichend Fachkräfte zur Operationalisierung von Modellen verlängern sich die Einsatzzeiträume und die Dienstleistungserlöse steigen, was die kurzfristigen Gewinne des Marktes für neuronale Netzwerksoftware begrenzt, auch wenn die Nachfrage wächst.
Datenschutz- und Governance-Belastungen
Das EU-KI-Gesetz führt obligatorische Risikobewertungen und Offenlegungspflichten ein, was den Compliance-Aufwand erhöht. Finanzinstitute in Asien meiden KI für Aufgaben zur Bekämpfung von Geldwäsche, da Altsysteme keine Datenherkünftstests bestehen können. Die DSGVO verpflichtet zudem zu datenschutzerhaltender Inferenz, was Investitionen in Modellüberwachung und synthetische Datentechniken fördert. Kleinere Unternehmen sehen sich höheren proportionalen Kosten gegenüber, was die frühe Akzeptanz trotz starkem Interesse entmutigt und damit die Expansion des Marktes für neuronale Netzwerksoftware dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Softwarestabilität und Aufschwung bei Dienstleistungen
Software-Frameworks, Bibliotheken und AutoML-Suiten lieferten im Jahr 2025 53,85 % des Umsatzes und unterstreichen ihre Rolle als strukturelles Rückgrat des Marktes für neuronale Netzwerksoftware. Kern-Entwicklungskits wie TensorFlow, PyTorch und JAX bleiben unverzichtbar, doch Käufer verlangen zunehmend schlüsselfertige Module, die Experimentierzyklen verkürzen. Dienstleistungen, einschließlich professioneller Beratung und verwalteter Betrieb, wachsen mit einer CAGR von 34,15 %, da Unternehmen Integration, Feinabstimmung und Lebenszyklusmanagement auslagern.
Verwaltete Dienste erzielten inkrementelle Gewinne in Höhe von 34,2 % der Marktgröße für neuronale Netzwerksoftware im Jahr 2025, da Cloud-Anbieter KI-Spezialisten in Abonnementpakete integrierten, um die Zeit bis zur Produktion zu beschleunigen. Professionelle Serviceteams reagieren auf branchenspezifische Bedürfnisse – z. B. Compliance bei der Bildgebung im Gesundheitswesen – und steigern damit den Dienstleistungsanteil weiter. Im Prognosezeitraum wird die Differenzierung der Anbieter von der Tiefe des Fachwissens und der ergebnisbasierten Preisgestaltung abhängen, nicht nur von der Lizenzierung.


Nach Bereitstellungsmodus: Hybride Flexibilität unterstützt Sovereign AI
Die öffentliche Cloud behielt im Jahr 2025 einen Marktanteil von 60,65 % am Markt für neuronale Netzwerksoftware, da Hyperscaler elastische Rechenkapazität für Training und Inferenz anbieten. Unternehmen nutzen GPU-Cluster auf Abruf und vermeiden so Vorabinvestitionen. Doch Souveränität, Latenz und regulatorische Anforderungen verlagern das Wachstum hin zu hybriden Einsätzen, die bis 2031 mit einer CAGR von 33,6 % prognostiziert werden.
Hybride Architekturen ermöglichen es, Daten vor Ort oder in privaten Clouds zu speichern, während das Modelltraining in skalierbaren öffentlichen Umgebungen stattfindet. Finanzdienstleister und Gesundheitsdienstleister übernehmen diese Topologie, um sensible Daten zu schützen und gleichzeitig die Cloud-Skalierung zu nutzen. Der zunehmende Einsatz von vertraulichem Computing und föderiertem Lernen wird die hybride Nachfrage verstärken und die Ressourcenplanung für Anbieter neu gestalten.
Nach Typ: Optimierungs-Engines gewinnen an Dynamik
Data-Mining- und Archivierungsanwendungen kontrollierten im Jahr 2025 38,15 % des Umsatzes, was die etablierte Nutzung zur Mustererkennung in großen Datensätzen widerspiegelt. Visualisierungs- und Analyse-Dashboards übersetzen die Ausgaben neuronaler Netzwerke in umsetzbare Erkenntnisse für Geschäftsanwender und festigen ihren Platz in Analyse-Stacks.
Optimierungssoftware wächst am schnellsten mit einer CAGR von 33,1 % und zielt auf Lieferkettenrouting, Produktionsplanung und Ressourcenzuweisung ab. Die frühe Einführung in Automobilmontagelinien zeigt, dass prädiktive Algorithmen Rüstzeiten und Ausschussraten reduzieren und direkte Kosteneinsparungen erzielen. Da sich schlanke Fertigung und ESG-Ziele annähern, wird die Nachfrage nach Optimierungsmodulen dem Markt für neuronale Netzwerksoftware neue Schichten hinzufügen.
Nach Anwendung: Vorausschauende Wartung nimmt Fahrt auf
Die Betrugserkennung dominierte im Jahr 2025 mit einem Anteil von 23,75 %, gestützt durch den Fokus des BFSI-Sektors auf Transaktionsüberwachung. Eine Genauigkeit von über 98 % ist mittlerweile Standard, was Anbieter dazu drängt, erklärbare KI-Erweiterungen anzubieten.
Die vorausschauende Wartung macht heute nur einen kleinen Bruchteil aus, trägt aber mit einer CAGR von 34,4 % das höchste inkrementelle Gewicht zur Marktgröße für neuronale Netzwerksoftware bei. Hersteller von Industrieanlagen und Prozesshersteller betten neuronale Netzwerke in Edge-Gateways ein, um Fehler Tage im Voraus zu antizipieren, Ausfallzeiten und Lagerkosten zu senken. Erfolgreiche Pilotprojekte in der Automobil-, Chemie- und Bergbaubranche lösen unternehmensweite Rollouts aus und sichern eine robuste zukünftige Nachfrage.
Nach Endnutzer-Branche: Verarbeitendes Gewerbe steigt auf, BFSI hält Stand
BFSI behielt im Jahr 2025 23,05 % des Umsatzes durch breite Akzeptanz in den Bereichen Betrug, Kreditbewertung und algorithmischer Handel. Regulatorische Berichtspflichten halten die Ausgaben stabil.
Das verarbeitende Gewerbe wird voraussichtlich eine CAGR von 33,4 % verzeichnen, da Industrie-4.0-Projekte mit IoT-Sensor-Rollouts konvergieren. Das Segment erfasste zwischen 2025 und 2026 33,9 % der neuen Marktgröße für neuronale Netzwerksoftware, angetrieben durch Zustandsüberwachungssuiten, die messbare Ertragssteigerungen liefern. Der Übergang vom Machbarkeitsnachweis zur werksweiten Bereitstellung fördert mehrjährige Abonnementverpflichtungen und festigt Anbieterbeziehungen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 37,65 % des Umsatzes aufgrund eines etablierten Risikokapital-Ökosystems, fortschrittlicher Cloud-Infrastruktur und dichter Talentpools. OpenAIs Verdoppelung des jährlich wiederkehrenden Umsatzes auf 10 Milliarden USD unterstreicht die kommerzielle Reife, während Hyperscaler kontinuierlich verwaltete KI-Portfolios erweitern. Kanada nutzt akademische Cluster in Montreal und Toronto, doch die Abhängigkeit von der Chip-Fertigung in Asien begrenzt die Ambitionen für souveräne Rechenkapazitäten. Mexiko nutzt Nearshoring, um Lösungen für neuronale Netzwerke in Logistik und Automobilproduktion zu integrieren und regionale Lieferketten zu stärken.
Für den asiatisch-pazifischen Raum wird eine CAGR von 34,6 % prognostiziert, wobei die Marktgröße für neuronale Netzwerksoftware bis 2031 auf 72,4 Milliarden USD ansteigen wird, da China, Japan, Indien und Südkorea nationale KI-Clouds implementieren. China führt in 37 von 44 kritischen Forschungs- und Entwicklungsdisziplinen und lenkt staatliche Finanzierung in industrielle KI-Upgrades. Japan beherbergt OpenAIs erstes Büro im indopazifischen Raum, was die lokale Nachfrage nach unternehmenstauglichen GPT-Lösungen bestätigt, die sprachliche Nuancen und Datenspeichergesetze respektieren. Indien fördert Start-ups durch staatliche Sandboxes, während Australien und Singapur in Sicherheits- und Governance-Forschung investieren und so diversifizierte regionale Chancen schaffen.
Europa verfolgt technologische Autonomie durch Sovereign-AI-Projekte. NVIDIA liefert über 3.000 Exaflops an Blackwell-Clustern an europäische Rechenzentrumspartner und bildet damit ein kontinentales Rückgrat für regulierte KI-Workloads. Deutschlands industrielle KI-Cloud und Frankreichs von Telekommunikationsunternehmen geführte Modell-Hosting-Hubs fügen Tiefe hinzu. Allerdings bestehen weiterhin Talentmangel, wobei 75 % der Arbeitgeber keine KI-Stellen besetzen können, was Lohninflation und grenzüberschreitende Migration antreibt. Strenge DSGVO- und bevorstehende KI-Gesetz-Anforderungen begünstigen Anbieter, die Governance-Tools anbieten, und prägen die Beschaffungsprioritäten.

Regulatorisches Umfeld
Die Regulierung in den Bereichen KI-Governance, Transparenz und Sicherheit wird verschärft, was Anbieter von neuronaler Netzwerksoftware dazu zwingt, Risikomanagement und Prüfbarkeit in ihre Toolchains einzubetten. In der Europäischen Union schafft das EU-KI-Gesetz (Verordnung (EU) 2024/1689 vom 13. Juni 2024, veröffentlicht im Juli 2024) einen risikobasierten Rahmen und Governance-Gremien, darunter ein KI-Büro innerhalb der Europäischen Kommission, wobei die Regeln für Hochrisikosysteme über verlängerte Übergangsfristen bis zum 2. August 2028 in Kraft treten. Zu den in Anhang VII genannten Anforderungen für Hochrisiko-KI-Systeme zählen dokumentiertes Risikomanagement, Daten-Governance, technische Dokumentation, Aufzeichnungspflichten, Transparenz gegenüber Betreibern, menschliche Aufsicht sowie Genauigkeit, Robustheit und Cybersicherheit, was die Bedeutung von Modellbeobachtbarkeit und Governance-Modulen innerhalb von Plattformen erhöht.
In den Vereinigten Staaten erstreckt sich die Aufmerksamkeit für die Einhaltung von Vorschriften auch auf den grenzüberschreitenden Vertrieb und den Zugang zu fortschrittlichen KI-Fähigkeiten aufgrund von Exportkontrollen. Der BIS-„Rahmen für die Verbreitung künstlicher Intelligenz“ wurde am 15. Januar 2025 im Federal Register veröffentlicht und erweitert die Kontrollen im Zusammenhang mit fortschrittlichem Computing und damit verbundener KI-Befähigung, zusammen mit BIS-Leitlinien wie der Grundsatzerklärung vom 13. Mai 2025, die Überlegungen zur Exportgenehmigung für fortschrittliche Computing-Produkte hervorhebt, die zum Training von KI-Modellen für sensible Endverwendungen eingesetzt werden. Daneben beeinflussen weit verbreitete Rahmenwerke und Standards die Beschaffung und internen Kontrollen, darunter das NIST AI RMF 1.0 (Januar 2023) als freiwilliges Risikomanagement-Rahmenwerk und ISO/IEC 42001:2023 zur Einrichtung eines KI-Managementsystems, die beide zunehmend zur Strukturierung von Governance-Nachweisen für Unternehmenseinführungen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für neuronale Netzwerksoftware erstreckt sich über Recheninfrastruktur (GPUs/Beschleuniger und Server), Cloud- und Orchestrierungsebenen, Datenengineering und -kennzeichnung, Toolchains für Modellentwicklung und -training (Frameworks, Bibliotheken, verteiltes Training und Optimierung) sowie schließlich Bereitstellung, Überwachung und Anwendungsauslieferung (MLOps, Beobachtbarkeit, Governance und vertikale Anwendungen). Cloud-Hyperscaler, KI-Plattformanbieter und Open-Source-Ökosysteme fungieren als primäre Vertriebskanäle über Marktplätze und verwaltete Dienste, während Systemintegratoren und professionelle Dienstleister die Produktionseinführung in regulierten oder stark durch Altsysteme geprägten Umgebungen beschleunigen.
Zentrale Einschränkungen und Verhandlungsmacht konzentrieren sich vorgelagert auf die Beschleunigerversorgung und -verpackung und beeinflussen Softwareentscheidungen, die den Durchsatz pro knapper GPU verbessern. Im Jahr 2025 wurden fortschrittliche Verpackungstechnologien (einschließlich CoWoS) und Hochbandbreitenspeicher (HBM) als wesentliche Produktionsengpässe genannt, und die größten Entwickler von KI-Chips verbrauchten einen dominanten Anteil dieser Kapazität, was die Nachfrage nach Modellkomprimierung, effizienten Inferenz-Laufzeitumgebungen und Planungssoftware verstärkt. Auf der Trainingsebene stoßen verteilte Arbeitslasten zudem auf Engpässe bei Netzwerkbandbreite und Software-Overhead, was den Wert von Kommunikations-Backends, clusterbewusster Orchestrierung und Laufzeitoptimierung erhöht, die Synchronisations- und Datenübertragungsverluste reduzieren.
Wettbewerbslandschaft
Der Markt für neuronale Netzwerksoftware bleibt mäßig fragmentiert. Cloud-Hyperscaler nutzen integrierte Stacks und bündeln Rechenkapazität, Frameworks und verwaltete Dienste unter verbrauchsbasierter Preisgestaltung. Unternehmensanwendungsanbieter zielen auf branchenspezifische Anforderungen ab; beispielsweise bettet SAP neuronale Netzwerke in S/4HANA-Fertigungsmodule ein. Reine KI-Unternehmen wie DataRobot erzielen Premium-Bewertungen, was den Investorenappetit für domänenagnostische AutoML- und MLOps-Suiten widerspiegelt.
Strategische Fusionen nehmen zu. Red Hats Übernahme von Neural Magic sichert Sparse-Matrix-Inferenztechnologie, die die Modelllatenz auf handelsüblichen CPUs drastisch reduziert und die Hybrid-Cloud-Leistung differenziert. IBM integriert watsonx.governance mit etablierten Datenkatalogprodukten und positioniert Governance als Cross-Selling-Katalysator. Partnerschaften spielen ebenfalls eine Rolle: NVIDIA arbeitet mit europäischen Regierungen zusammen, um Blackwell-Systeme in souveräne Rechenzentren einzubetten, während Databricks und Hugging Face gemeinsam optimierte Transformer-Pipelines für regulierte Branchen entwickeln.
Die technologische Differenzierung verlagert sich von reinen Benchmark-Werten hin zu Effizienz und Governance. DeepSeeks Mixture-of-Experts-Modell erzielte nahezu Frontier-Leistung mit nur 5,6 Millionen USD an Trainingsausgaben, was kostengünstige Innovation als möglich beweist und den Wettbewerbsdruck auf rechenintensive Marktführer erhöht. Anbieter betonen nun Quantisierungs-, Pruning- und Destillations-Toolkits neben Beobachtbarkeits-Dashboards, um verantwortungsvolle KI zu gewährleisten. Lieferkettenengpässe bei GPUs erhöhen den Wert von Software, die den Durchsatz auf knapper Hardware maximiert, und schaffen eine Prämie für Effizienzalgorithmen.
Marktführer im Bereich neuronale Netzwerksoftware
DataRobot Inc.
H2O.ai Inc.
C3.ai Inc.
Hugging Face Inc.
DeepMind Technologies Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chance konzentriert sich auf Effizienzsoftware und verwaltete Toolchains, die knappe Rechenleistung in höheren Trainings- und Inferenzdurchsatz umwandeln. Angebotsengpässe bei fortschrittlicher Verpackung und HBM sowie die Konzentration des Beschleunigerzugangs bei Hyperscalern und wenigen Chip-Designern veranlassen Unternehmen dazu, Quantisierung, Pruning, Distillation und Cluster-Scheduling-Funktionen innerhalb von Software-Stacks für neuronale Netzwerke einzuführen, insbesondere für groß angelegte Inferenz- und agentenbasierte Arbeitslasten. Plattform-Releases wie AWS Neuron 2.31.0 (Juli 2026), das Funktionen wie NKI-Updates und einen Operator für die automatisierte Arbeitslastzuweisung auf Amazon EKS hinzufügt, verdeutlichen die Nachfrage nach Software, die die Auslastung und operative Widerstandsfähigkeit beim Einsatz von Modellen auf speziell entwickelten KI-Instanzen verbessert.
Ein zweiter Weißraum ist die regulierte und prüfbare Unternehmensbereitstellung für regulierte Branchen und souveräne KI-Programme, bei denen Compliance-Anforderungen zunehmend in Produktfunktionen übersetzt werden. Das EU-KI-Gesetz (Verordnung (EU) 2024/1689) und seine Verpflichtungen für Hochrisikosysteme erhöhen den Bedarf an eingebetteten Dokumentationsabläufen, Überwachung und menschlichen Aufsichtskontrollen, was die Rolle von Governance-Toolchains wie IBM watsonx.governance stärkt, die in diesem Marktkontext bereits um EU-KI-Gesetz-Prüfpunkte positioniert sind. Parallel dazu erweitert das Ökosystem der Basismodelle seinen Vertrieb über verwaltete Kataloge und Marktplätze, wie die allgemeine Verfügbarkeit von OpenAI-Modellen über Amazon Bedrock (Juli 2026) zeigt, was die Nachfrage nach Integrations-, Überwachungs- und Kostenkontrollebenen erhöht, die die Beschaffung bis zur Produktion über Cloud- und Hybridbereitstellungen hinweg standardisieren.
Aktuelle Branchenentwicklungen
- Juni 2026: C3 AI gab bekannt, dass Shell seine mehrjährige Vereinbarung erweitert hat, um C3 AI Reliability-Bereitstellungen zu skalieren und KI-agentenbasierte Ursachenanalyse über globale Anlagenbetriebe hinweg hinzuzufügen. Dieser Schritt verstärkt die Nachfrage nach produktionsreifer neuronaler Netzwerksoftware in anlagenintensiven Umgebungen, in denen Betriebszeit, Rückverfolgbarkeit und Integration in bestehende Betriebssysteme entscheidend sind.
- Dezember 2025: Das US-Gesundheitsministerium (Department of Health and Human Services) wählte C3 AI als Unternehmens-KI-Plattform aus, um eine Datengrundlage aufzubauen, die die National Institutes of Health und die Centers for Medicare and Medicaid Services umfasst. Diese Auswahl signalisiert die anhaltende Expansion von Unternehmens-KI-Plattformen in komplexe Umgebungen des öffentlichen Sektors, die Governance, Sicherheit und behördenübergreifende Dateninteroperabilität erfordern.
- November 2024: Red Hat stimmte der Übernahme von Neural Magic zu, um die generative KI-Inferenz über Hybrid-Clouds hinweg mit optimierten Inferenzbibliotheken zu verbessern. Die Übernahme stärkt Hybridbereitstellungswege durch verbesserte Leistung auf handelsüblichen CPUs, was breitere Unternehmenseinführungen unterstützt, wenn der GPU-Zugang eingeschränkt ist.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und -abdeckung
Dieser Markt umfasst Umsätze, die mit Software erzielt werden, die zum Aufbau, Training, zur Bereitstellung und Verwaltung neuronaler Netzwerkmodelle in realen Arbeitsabläufen eingesetzt wird, sowohl in Cloud-, On-Premise- als auch in Hybridumgebungen. Er umfasst Tools, Plattformen und verwandte Dienstleistungen, die die Entwicklung und den Betrieb neuronaler Netzwerke direkt unterstützen.
Umfangsausschlüsse: Hardwarebeschleuniger und Chips, allgemeine Analysesoftware, die nicht für neuronale Netzwerke konzipiert ist, sowie nicht verwandte IT-Dienstleistungen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Software-Tools
- Frameworks und Bibliotheken
- AutoML-Plattformen
- Plattform (PaaS)
- Dienstleistungen
- Verwaltete Dienste
- Professionelle Dienstleistungen
- Software-Tools
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Hybrid
- Nach Typ
- Data-Mining und Archivierung
- Analysesoftware
- Optimierungssoftware
- Visualisierungssoftware
- Nach Anwendung
- Betrugserkennung
- Hardware-Diagnose
- Finanzprognose
- Bildoptimierung
- Vorausschauende Wartung
- Verarbeitung natürlicher Sprache
- Spracherkennung
- Sonstige
- Nach Endnutzer-Branche
- BFSI
- Gesundheitswesen
- Einzelhandel und E-Commerce
- Verteidigung und Regierung
- Medien und Unterhaltung
- Logistik und Transport
- Energie und Versorgungsunternehmen
- Verarbeitendes Gewerbe
- Sonstige Endnutzer-Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Singapur
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Für die Ausgangsstruktur des Modells stützten wir uns auf öffentliche und offizielle Quellen, die Aufschluss über Einführung, Ausgabenkapazität und Bereitstellungsmuster geben. Beispiele sind das US Bureau of Economic Analysis für Makroindikatoren, das US Bureau of Labor Statistics für Signale zu Technologie-Arbeitskosten, digitale Wirtschaftsindikatoren der OECD, Datensätze der Weltbank als Näherungswerte für IT- und Cloud-Bereitschaft auf Länderebene sowie von NIST veröffentlichte Standards und Leitlinien zum KI-Risikomanagement.
Wir haben zudem Unternehmensberichte, Ergebnispräsentationen, Produktdokumentationen, offene technische Repositorien und glaubwürdige Presseberichte ausgewertet, um gängige Verpackungsformen, Nutzungsbedingungen und typische Kaufverhalten abzubilden. Ausgewählte kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Nachrichten zusammenstellen, sowie Patentdatenbanken wurden verwendet, um die Marktexposition von Anbietern und die Produktpositionierung zu überprüfen, wenn öffentliche Angaben begrenzt waren. Diese Sekundärquellen dienen nur der Veranschaulichung, und viele weitere öffentliche Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um Annahmen zu überprüfen, die durch Sekundärquellen nicht ausreichend erklärt werden, wie etwa, wie Käufer Tools mit Plattformen bündeln, wie Dienstleistungen bepreist werden und was als neuronale netzwerkspezifische Nutzung im Gegensatz zu allgemeinen KI-Ausgaben gilt. Wir sprachen mit Praktikern auf Angebots- und Nachfrageseite in Amerika, EMEA und APAC, damit das Modell Unterschiede in Cloud-Reife, Regulierung und Tempo der Unternehmenseinführung widerspiegelt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 16% | APAC: 48% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 41% | EMEA: 29% |
| Kleinere Akteure: 16% | Manager: 43% | Amerika: 23% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt anhand eines Top-down-Ansatzes, bei dem die Softwarenachfrage aus der Ausgabenkapazität für Unternehmens-KI, dem Cloud- und On-Premise-Bereitstellungsmix und dem auf neuronale Netzwerk-Workloads entfallenden Anteil im Gegensatz zu angrenzenden Analysebereichen rekonstruiert wird. Diese Gesamtsumme wird dann mit selektiven Bottom-up-Kontrollen abgeglichen, etwa durch Aggregation der Umsätze ausgewählter Anbieter nach Komponente und Validierung der implizierten Ausgaben pro einführender Organisation anhand von Feedback aus den Vertriebskanälen.
Zu den wichtigsten Eingaben im Modell gehören Cloud-Einführungsraten für KI-Workloads, der Bereitstellungsmix in Unternehmen (Cloud, On-Premise, Hybrid), die Aufteilung der Ausgaben auf Softwaretools, Plattform und Dienstleistungen, die durchschnittliche Preisentwicklung bei Abonnements und Support sowie das Tempo des Übergangs von Pilotprojekten zu skalierten Einführungen in regulierten Branchen. Wo kleinere Anbieter nur begrenzte Angaben machen, schließen wir Lücken anhand von Proxy-Indikatoren wie der Einstellungsintensität in ML-Rollen, Produktnutzungssignalen aus öffentlichen Materialien und konservativen Umsatz-Kunden-Benchmarks, die durch Interviews validiert wurden.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass das Wachstum angepasst werden kann, je nachdem, wie schnell sich Governance-Anforderungen, Bedarf an Modell-Lebenszyklusmanagement und Infrastrukturbeschränkungen in jeder Region entwickeln. Die Szenarien orientieren sich am Konsens aus den Interviews hinsichtlich Budgetzyklen und Einführungszeitpunkten und werden anschließend mit dem historischen Untersuchungszeitraum-Trend abgeglichen, um unrealistische Sprünge zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Triangulation unabhängiger Signale, einschließlich Prüfungen des Komponentenmixes, der Konsistenz des Bereitstellungsanteils und Plausibilitätstests des Jahr-über-Jahr-Wachstums gegenüber breiteren Indikatoren für Unternehmenssoftware und Cloud. Tritt ein Ausreißer auf, werden die zugrunde liegenden Treiber erneut geprüft und, falls nötig, die Annahme vor der endgültigen Festlegung der Zahlen zur schnellen erneuten Bestätigung ins Feld zurückgegeben.
Eine mehrstufige interne Überprüfung wird durchgeführt, damit Definitionen, Berechnungen und Logik über Regionen und Zeiträume hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Marktereignisse die Ausgabenmuster erheblich verändern. Vor der Auslieferung werden die neuesten öffentlichen Aktualisierungen erneut geprüft, damit Kunden eine aktuelle Sicht statt eines älteren Standes des Modells erhalten.
Die Marktgröße für neuronale Netzwerksoftware von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für neuronale Netzwerksoftware können weit auseinanderliegen, selbst wenn das Thema gleich klingt, da jeder Herausgeber unterschiedlich abgrenzt, was gezählt wird und wie Umsätze erfasst werden. Die größten Treiber ergeben sich in der Regel aus dem Umfang (was einbezogen wird), dem als aktueller Bezugspunkt verwendeten Jahr und der Art und Weise, wie Cloud-Abonnements, Plattformnutzung und Dienstleistungen in der Gesamtumsatzsumme behandelt werden.
Hardwarebeschleuniger und Chips liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was einer der Gründe dafür ist, dass der Wert für 2026 höher oder niedriger sein kann als Schätzungen, die Software mit Recheninfrastruktur oder breiteren KI-Plattformen vermischen. Unterschiede zeigen sich auch, wenn eine Schätzung generische Analyse- und Datentools als neuronale Netzwerksoftware zählt oder wenn der Zeitpunkt der Währungsumrechnung und die Preisentwicklung bei Abonnements nicht mit aktuellen Vertragsmustern aktualisiert werden.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 45,63 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 32,39 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Horizont und wendet möglicherweise eine breitere Komponentendefinition an, die Software, Plattform und Dienstleistungen vermischt, ohne neuronale netzwerkspezifische Ausgaben konsequent von allgemeinen KI-Tools zu trennen. |
| Branchenverlag B | 30,77 Mrd. USD (2024) | Verankert das Modell an Werten von 2024 und wendet eine Komponentenstruktur an, die verwaltete Dienstleistungen unterschiedlich bündeln kann, was die Gesamtsumme verändert, wenn sich die Abonnementpreisgestaltung und der Bereitstellungsmix in Richtung Cloud und Hybrid verschieben. |
Betrachtet man die Zahlen im Überblick, erklärt sich die Spannbreite hauptsächlich durch das Timing und das, was innerhalb des Umsatzpools gezählt wird, und nicht durch einen einfachen Rechenfehler. Wenn der Umfang eng an neuronale Netzwerksoftware-Tools, -Plattformen und direkt damit verbundene Dienstleistungen gebunden bleibt und die Eingaben zu Einführung und Preisgestaltung durch Feldüberprüfungen aktualisiert werden, bleibt der resultierende Marktwert von einem Aktualisierungszyklus zum nächsten stabiler reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert und der Wachstumsausblick des Marktes für neuronale Netzwerksoftware?
Der Markt wurde im Jahr 2026 auf 45,63 Milliarden USD bewertet und wird bis 2031 voraussichtlich 177,55 Milliarden USD erreichen, mit einer CAGR von 31,25 %.
Welche Region wird im Prognosezeitraum voraussichtlich am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird bis 2031 die höchste CAGR von 34,6 % prognostiziert, angetrieben durch nationale KI-Cloud-Programme in China, Japan, Indien und Südkorea.
Welches Anwendungssegment expandiert am schnellsten?
Die vorausschauende Wartung ist der am schnellsten wachsende Anwendungsfall mit einer CAGR von 34,4 %, da Hersteller neuronale Netzwerke einsetzen, um Ausfallzeiten zu reduzieren und die Lebensdauer von Anlagen zu verlängern.
Warum wachsen Dienstleistungserlöse schneller als Softwarelizenzverkäufe?
Unternehmen benötigen Integration, Feinabstimmung und laufenden MLOps-Support, sodass professionelle und verwaltete Dienste mit einer CAGR von 34,15 % wachsen, während Kern-Toolkits unverzichtbar bleiben.
Welche wesentlichen Herausforderungen könnten die Marktexpansion hemmen?
Akuter Mangel an Deep-Learning-MLOps-Talenten und strenge Datenschutzvorschriften erhöhen die Einsatzkosten und verlängern die Implementierungszeiträume.
Wie gehen Unternehmen mit begrenzter GPU-Verfügbarkeit um?
Unternehmen optimieren Modelle durch Quantisierung und Pruning, setzen alternative Hardware wie Intel Arc-GPUs ein und priorisieren hybride Cloud-Einsätze, die Kosten und Rechenkapazitätszugang ausbalancieren.
Seite zuletzt aktualisiert am:



