
Deepfake AI Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.66 Milliarden US-Dollar |
| Marktgröße (2031) | 11.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 47.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
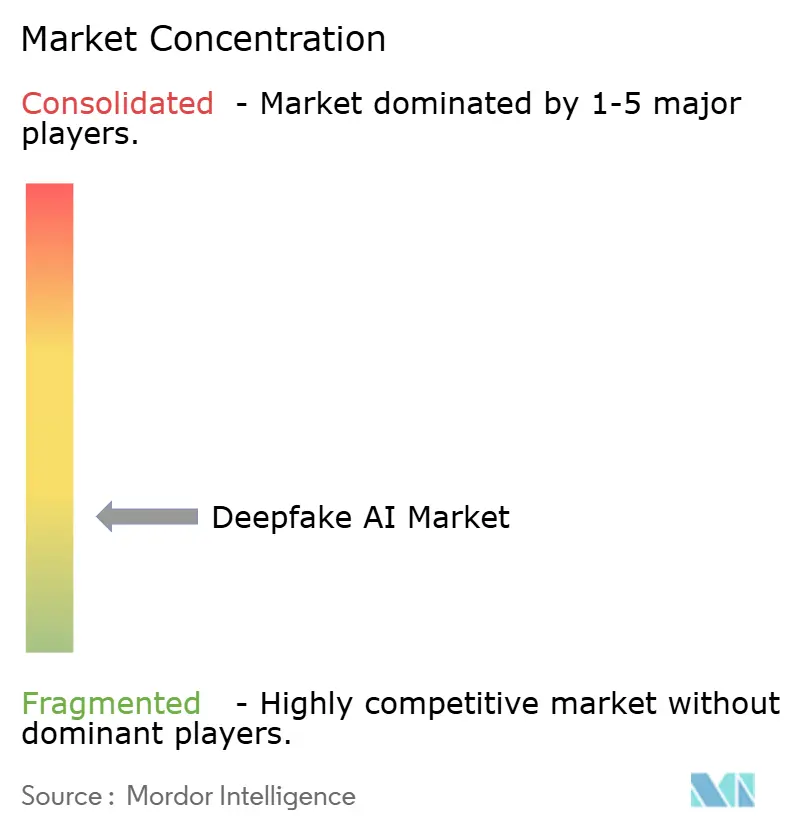
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Deepfake AI Marktanalyse von Mordor Intelligence
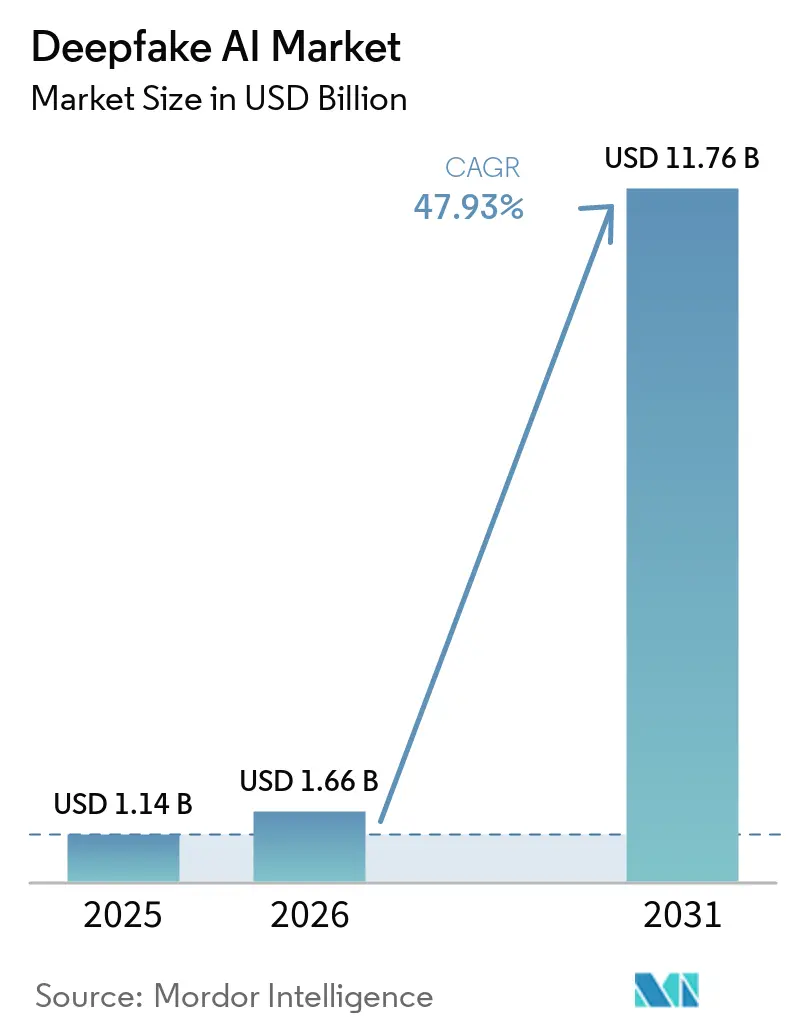
Die Größe des Deepfake-KI-Marktes wird voraussichtlich von 1,14 Milliarden USD im Jahr 2025 und 1,66 Milliarden USD im Jahr 2026 auf 11,76 Milliarden USD bis 2031 anwachsen, was einer CAGR von 47,93 % zwischen 2026 und 2031 entspricht. Das explosive Umsatzwachstum korreliert mit rasanten Fortschritten bei generativen gegnerischen Netzwerken, zunehmendem regulatorischen Druck auf den Missbrauch synthetischer Medien sowie steigenden Unternehmensbudgets für identitätszentrierte Cybersicherheitslösungen. Cloud-Hyperscaler haben GAN-as-a-Service weit zugänglich gemacht und damit die Einstiegshürden für mittelgroße Unternehmen gesenkt, denen bisher die Rechenkapazität für Experimente mit synthetischen Medien fehlte. Die parallele Nachfrage nach Deepfake-Erkennungstools ist in den Bereichen Bankwesen, Behörden und Medien stark gestiegen, da 2024 347 % mehr Betrugsversuche Deepfakes nutzten als 2023. Verschärfte regulatorische Rahmenbedingungen in Europa und Nordamerika werden nun durch umfangreiche Investitionen im asiatisch-pazifischen Raum ergänzt, allen voran durch Chinas Nationalen KI-Entwicklungsplan, der bis 2030 15 Milliarden USD für KI-Forschung vorsieht.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot entfiel auf Software im Jahr 2025 ein Umsatzanteil von 78,22 % am Deepfake-KI-Markt; Dienstleistungen werden jedoch bis 2031 voraussichtlich mit einer CAGR von 49,12 % wachsen.
- Nach Technologie hielten generative gegnerische Netzwerke im Jahr 2025 einen Marktanteil von 69,46 % am Deepfake-KI-Markt, während Transformer-Modelle bis 2031 voraussichtlich mit einer CAGR von 50,54 % wachsen werden.
- Nach Anwendung dominierte Medien und Unterhaltung im Jahr 2025 mit einem Anteil von 44,86 % an der Deepfake-KI-Marktgröße, während Bank- und Finanzdienstleistungen bis 2031 mit einer CAGR von 49,66 % wachsen sollen.
- Nach Bereitstellungsmodus erfasste die Cloud-Bereitstellung im Jahr 2025 einen Umsatzanteil von 69,66 % am Deepfake-KI-Markt und ist auf dem Weg, ihren Vorsprung mit einer CAGR von 51,86 % bis 2031 auszubauen.
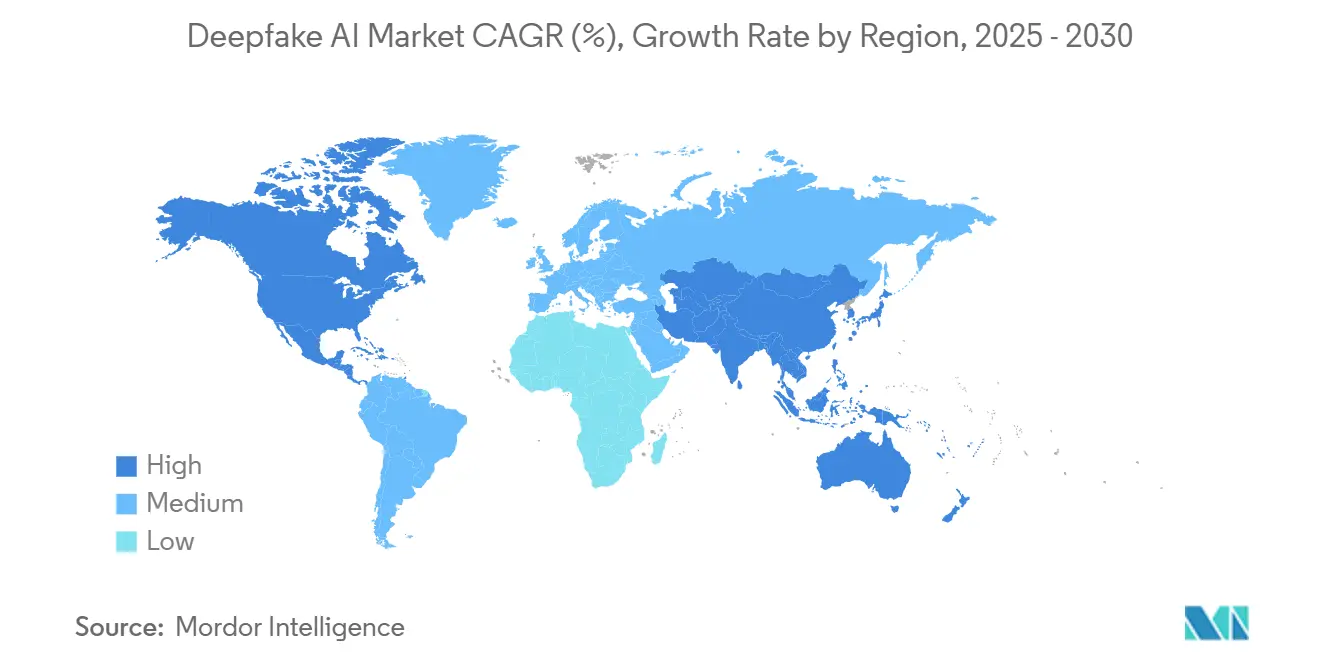
- Nach Geografie führte Nordamerika den Deepfake-KI-Markt im Jahr 2025 mit einem Umsatzanteil von 44,12 %; der asiatisch-pazifische Raum wird von 2025 bis 2031 voraussichtlich eine CAGR von 49,48 % verzeichnen.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Fortschritte bei Generative Adversarial Networks | +8.2% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach personalisierten synthetischen Medien in Marketing und Unterhaltung | +6.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anstieg von Deepfake-gestütztem Finanzbetrug treibt Investitionen in Erkennungslösungen | +9.1% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatliche Beschaffung von Deepfake-Erkennungslösungen für Verteidigungs- und Strafverfolgungsoperationen | +5.4% | Nordamerika, Europa, asiatisch-pazifischer Raum als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Integration multimodaler Deepfake-Forensik in eKYC-Pipelines von Kryptobörsen | +4.7% | Global, mit früher Einführung im asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit großer quelloffener multimodaler Deepfake-Datensätze zur Beschleunigung von Start-up-Innovationen | +3.9% | Global, konzentriert in Technologiezentren verschiedener Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Fortschritte bei Generative Adversarial Networks
StyleGAN3 und verwandte Architekturen erzeugen jetzt 4K-Video mit 40 % weniger Rechenaufwand als frühere Modelle, was Echtzeitanwendungen auf gängigen Cloud-Instanzen ermöglicht. Aufmerksamkeitsgestütztes adversariales Training verbessert die Bild-zu-Bild-Kohärenz und steigert den professionellen Einsatz in Film, Gaming und Marketing. Cloud-Anbieter haben diese Modelle in schlüsselfertige APIs verpackt und damit die Pilotbereitstellungszeiten von Monaten auf Tage verkürzt. Der breitere Zugang erweitert den Deepfake AI Markt, da kleine Kreativstudios synthetische Medien einsetzen, um Produktionsbudgets zu senken. Dieselben Innovationen erhöhen jedoch den Druck auf Erkennungsanbieter, die mit immer hochwertigeren Fälschungen Schritt halten müssen.
Personalisierte synthetische Medien für Marketing und Unterhaltung
Vermarkter passen Videoinhalte jetzt im großen Maßstab an einzelne Verbraucher an, nachdem die Produktionskosten von 2023 bis 2024 aufgrund effizienterer Modelle und Cloud-Preisgestaltung um 60 % gesunken sind. Die mehrsprachige Kampagne von Coca-Cola im Jahr 2024 lieferte lokalisierte Sprecher in 47 Sprachen und reduzierte die Videobudgets um 65 %. Streaming-Plattformen nutzen Deepfake-Synchronisation und Altersfortschritt, um die Lebensdauer von Katalogen zu verlängern, während Filmstudios von 30 % Einsparungen bei den Kosten für visuelle Effekte berichten. Hohe Engagement-Kennzahlen in A/B-Tests stärken das Vertrauen der Werbetreibenden und lenken mehr Kapital in Richtung generativer Medienanbieter, was den Deepfake AI Markt beschleunigt.
Anstieg von Deepfake-gestütztem Finanzbetrug
Die Vorfallzahlen stiegen im Jahresvergleich um 347 %, wobei Sprach- und Videofälschungen herkömmliche Identitätsprüfungen umgingen. JPMorgan Chase stellte im Jahr 2024 200 Millionen USD bereit, um multimodale Erkennung in Callcentern und mobilen Banking-Apps zu integrieren. Die Leitlinien der Federal Deposit Insurance Corporation schreiben nun Erkennungsprotokolle bis Dezember 2025 vor, was die Einhaltung für US-amerikanische Banken verpflichtend macht. Europäische Regulierungsbehörden erarbeiten parallele Vorschriften, die eine synchronisierte Nachfrage auf beiden Kontinenten erzeugen. Steigende Verluste von durchschnittlich 1,2 Millionen USD pro Vorfall machen den ROI für Erkennungslösungen deutlich und treiben den Deepfake AI Markt voran.
Staatliche Beschaffung für Verteidigung und Strafverfolgung
Das US-Verteidigungsministerium leitete im Jahr 2024 87 Millionen USD an das Media Forensics-Programm der DARPA weiter und priorisierte dabei Tools, die manipulierte Schlachtfeldbilder kennzeichnen. [1] Die NATO etablierte gemeinsame Deepfake-Erkennungsprotokolle und schuf damit Anbietermöglichkeiten in 31 Mitgliedstaaten. Polizeibehörden integrieren Erkennungssoftware in digitale Beweismittellabore und erzielten im Jahr 2024 156 Verurteilungen wegen schwerer Straftaten im Zusammenhang mit synthetischen Medien. Stabile Staatsbudgets bieten konjunkturunabhängige Einnahmequellen, erhöhen die Planungssicherheit für Anbieter und verankern die langfristige Nachfrage im Deepfake AI Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Unsicherheit und fragmentierte Rechtsrahmen | -4.3% | Global, insbesondere grenzüberschreitende Aktivitäten betreffend | Mittelfristig (2–4 Jahre) |
| Hohe Rechenkosten für die Echtzeit-Deepfake-Generierung und -Erkennung in hoher Auflösung | -3.8% | Global, mit stärkeren Auswirkungen in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Erosion des Verbrauchervertrauens, die die Monetarisierung synthetischer Medienplattformen einschränkt | -2.9% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an vielfältigen Trainingsdaten, der zu Erkennungsverzerrungen bei nicht-westlichen Sprachen führt | -2.1% | Asiatisch-pazifischer Raum, Naher Osten, Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Unsicherheit und fragmentierte Rechtsrahmen
Der KI-Rechtsakt der Europäischen Union schreibt Offenlegungskennzeichnungen und Risikoprüfungen vor, während die Vereinigten Staaten auf ein Flickwerk staatlicher Gesetze angewiesen sind – Kalifornien zielt auf politische Deepfakes ab, Texas konzentriert sich auf intime Bilder.[2] Unternehmen, die in mehreren Rechtsordnungen tätig sind, haben 25–30 % höhere Compliance-Kosten, um divergierende Vorschriften in Einklang zu bringen. Chinas Gesetzentwurf schreibt Sicherheitsüberprüfungen vor der kommerziellen Freigabe von Werkzeugen für synthetische Medien vor, was den Markteintritt ausländischer Anbieter verlangsamt. Diese Inkonsistenzen verzögern Projekte, lenken Budgets in Rechtsberatung um und dämpfen die kurzfristige Expansion des Deepfake AI Marktes.
Hohe Rechenkosten für Echtzeit-Verarbeitung in hoher Auflösung
Die Generierung oder Erkennung von 4K-Video-Deepfakes mit 30 Frames pro Sekunde kann GPU-Cluster erfordern, die 50.000–200.000 USD kosten, während die Live-Stream-Analyse 40–60 % mehr Rechenleistung verbraucht als generative Workloads. Die monatlichen Cloud-Ausgaben für ein mittelgroßes Finanzinstitut, das alle Videoanrufe überwacht, können 10.000 USD übersteigen. Steigende Energiepreise und Nachhaltigkeitsziele erhöhen die Aufmerksamkeit für den Fußabdruck von Rechenzentren und veranlassen CFOs, den Bereitstellungszeitpunkt abzuwägen. Edge-Beschleuniger und KI-spezifische Chips bieten Abhilfe, sind jedoch für kleine Unternehmen noch zu teuer, was die Einführung des Deepfake AI Marktes in kostenempfindlichen Sektoren hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
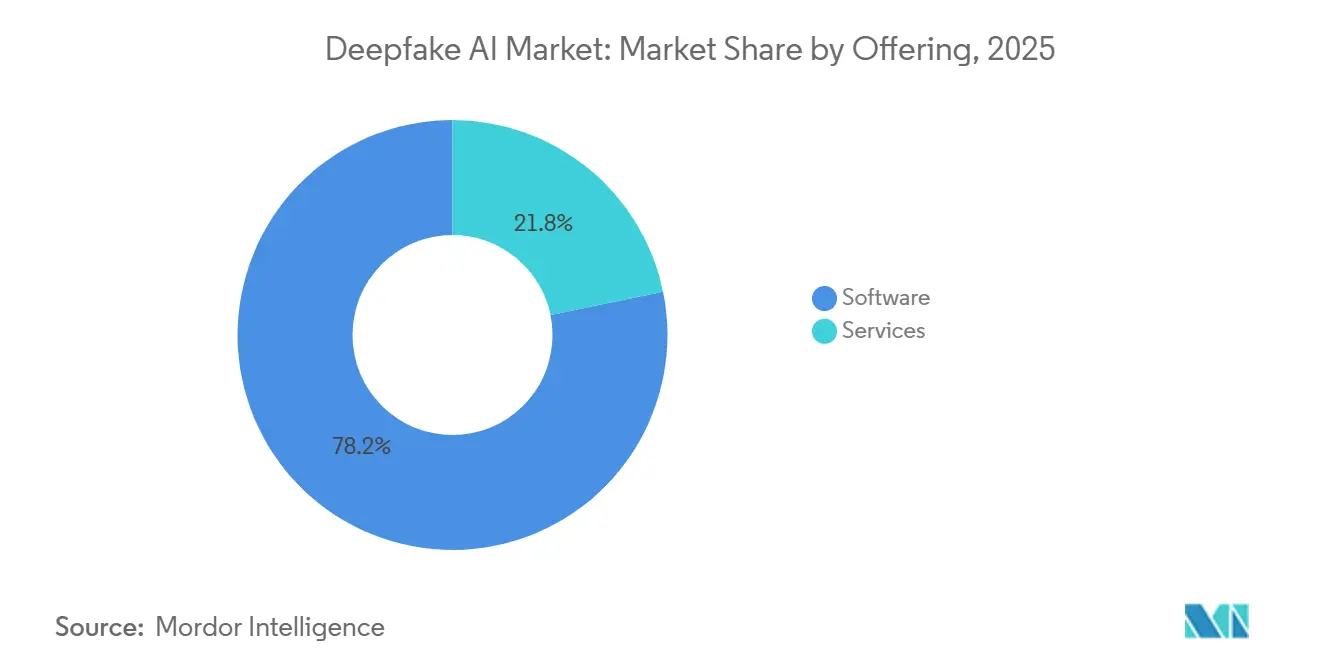
Beschleunigung der Dienstleistungen trotz Software-DominanzSoftware trug 2025 mit 78,22 % zum Umsatz bei, was die fest verankerte Nutzung von Generierungsplattformen, Erkennungsalgorithmen und modularen APIs widerspiegelt, die sich problemlos in bestehende Unternehmensinfrastrukturen integrieren lassen. Das Segment profitiert von standardisierten SDKs, breiten Entwickler-Communities und Erweiterungen aus großen Cloud-Ökosystemen. Plattform-Abonnementmodelle haben den Umsatz von Dauerlizenzmodellen auf wiederkehrende Einnahmeströme verlagert und damit die Bewertungsmultiplikatoren der Anbieter verbessert. Im Gegensatz dazu skalieren professionelle und verwaltete Dienstleistungen mit einer CAGR von 49,12 % schneller – eine Dynamik, die durch den Bedarf an maßgeschneidertem Modelltraining, Compliance-Beratung und einer 24-Stunden-Erkennungsüberwachung in regulierten Branchen angetrieben wird.
Dienstleister bündeln nun Workshops zur ethischen KI-Governance, adversarielle Red-Team-Tests und Endnutzerschulungen, um Rechenschaftspflichten auf Vorstandsebene zu erfüllen. Die Nachfrage steigt, da mittelständische Banken multimodale Forensik an Spezialisten auslagern, anstatt siebenstellige interne Teams aufzubauen. Diese Dynamik deutet darauf hin, dass Dienstleistungen bis 2030 fast ein Drittel des Deepfake-KI-Marktes ausmachen könnten, auch wenn Software die absolute Umsatzführerschaft behält.
Nach Technologie:
Transformer-Modelle stören die GAN-VorherrschaftGenerative gegnerische Netzwerke behaupteten 2025 einen Anteil von 69,46 % an der Technologielandschaft und verankerten den Deepfake-KI-Marktanteil dank eines Jahrzehnts begutachteter Fortschritte und Open-Source-Toolchains. Ihre Bild- und Videoqualität bleibt für Kurzinhalte wettbewerbsfähig, während optimierte Varianten effizient auf handelsüblichen GPUs laufen. Transformer-Modelle expandieren jedoch mit einer CAGR von 50,54 %, gestützt durch nahtlose Integration mit großen Sprachmodellen, die Text-zu-Video- und modalitätsübergreifende Kreativität ermöglichen. Frühe Benchmarks zeigen eine um 15–20 % bessere zeitliche Kohärenz bei Langformvideos bei gleichwertigen Auflösungen, allerdings mit einem um 30–40 % höheren Rechenaufwand.
Die Unternehmensadoption von Transformern beschleunigt sich, da Unternehmen auf bestehende NLP-Investitionen aufbauen; interne Rechtsabteilungen bevorzugen zudem deren Interpretierbarkeitsmerkmale für Prüfpfade. Diffusions-Hybride und variationelle Autoencoder nehmen Nischenrollen in Komprimierungs-, Wasserzeichen- und Merkmalsextraktions-Pipelines ein, wo Erklärbarkeit die rohe Wiedergabetreue überwiegt. Das Wettbewerbsgeflecht zwischen den Architekturen stellt sicher, dass Multi-Stack-Strategien bis 2030 dominieren werden und den Deepfake-KI-Markt technologisch vielfältig halten.
Nach Anwendung:
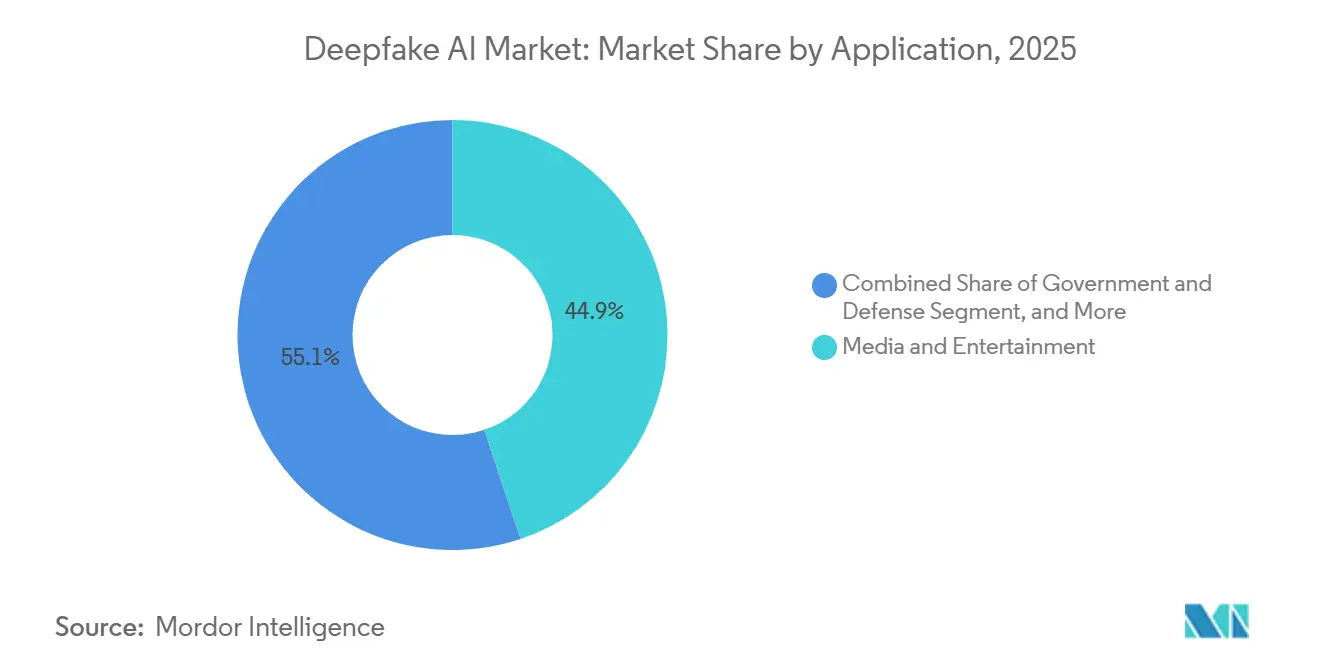
Banking-Dynamik fordert die Medienführerschaft herausMedien und Unterhaltung verankerten 2025 mit 44,86 % des Umsatzes ihre Führungsposition und nutzten Deepfakes für die Verjüngung von Schauspielern, Echtzeit-Lippensynchronisations-Synchronisation und immersive Spielcharaktere. Studios berichten von 30 % Einsparungen bei den Produktionskosten, und soziale Plattformen verzeichnen ein höheres Engagement durch KI-generierte Avatare. Dennoch skalieren Bank-, Finanz- und Versicherungsdienstleistungen mit einer CAGR von 49,66 %, angetrieben durch den dringenden Bedarf, Kundenidentitäten zu authentifizieren und synthetische Betrugsversuche abzuwehren. Bank of America stellte 2024 150 Millionen USD bereit, um Erkennungs-Pipelines in Onboarding- und Kontaktcenter-Abläufen einzusetzen.
Verbindliche regulatorische Fristen konkretisieren die Nachfrage: US-amerikanische Banken müssen die FDIC-Richtlinien bis Ende 2025 erfüllen, während die Europäische Bankenaufsichtsbehörde begleitende Standards ausarbeitet. Regierung und Verteidigung belegen den dritten Platz, angetrieben durch Maßnahmen zur Bekämpfung von Desinformation und Trainingssimulatoren. Das Gesundheitswesen experimentiert mit synthetischen Patienten für die klinische Ausbildung, sieht sich jedoch langsameren Genehmigungszyklen gegenüber. Werbeunternehmen verbinden Deepfakes zunehmend mit First-Party-Daten, sehen sich jedoch bevorstehenden Transparenzvorschriften gegenüber, die das Adoptionsniveau nach 2026 dämpfen könnten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Cloud-Dominanz beschleunigt sich durch SkalierbarkeitDie Cloud erfasste 2025 69,66 % der Nutzung und wird voraussichtlich mit einer CAGR von 51,86 % wachsen, da Unternehmen elastische Preisgestaltung und verwaltete Sicherheits-Patches bevorzugen. Amazon Web Services, Microsoft Azure und Google Cloud haben Deepfake-Erkennungs-APIs eingeführt, die bereits ab 0,10 USD pro Analyseminute berechnet werden, was die Einstiegshürde für mittelständische Unternehmen senkt.[3]Kunden berichten von 40–60 % Gesamtkostensenkungen im Vergleich zu On-Premises-Alternativen, insbesondere bei stoßweisen oder experimentellen Arbeitslasten.
On-Premises- und Private-Cloud-Bereitstellungen bestehen in Verteidigung, Behörden und erstklassigen Banken weiter, wo luftgespaltene Netzwerke unverzichtbar bleiben. Hybride Architekturen – Training in öffentlichen Clouds, Inferenz auf lokalen Servern – werden immer beliebter, da Datensouveränitätsregeln strenger werden. Edge-Computing rundet das Angebot ab und unterstützt mobile Geräte und Echtzeit-Broadcast-Systeme, die keine Cloud-Latenz tolerieren können. Anbieter, die eine nahtlose Workload-Portabilität über diese Modi hinweg orchestrieren können, werden überproportionale Anteile am Deepfake-KI-Markt gewinnen.
Geografische Analyse
Deepfake-KI-Markt Nordamerika
Nordamerika behauptete im Jahr 2024 mit einem Anteil von 44,12 % die Führungsposition, unterstützt durch Bundesfördermittel von über 500 Millionen USD sowie unternehmensweite Implementierungen in den Bereichen Unterhaltung, Finanzen und Verteidigung. Ab 2025 wird die CAGR der Region voraussichtlich 47 % erreichen, was auf kontinuierliche Upgrades durch Cloud-Anbieter und strengere Betrugsbekämpfungsvorschriften zurückzuführen ist. Kanadas KI-Zentren in Toronto und Montréal speisen Talentpipelines, während Mexiko kostengünstiges Engineering bietet, das den Deepfake-KI-Markt auf dem gesamten Kontinent weiter verankert.
Deepfake-KI-Markt Asien-Pazifik
Der Aufstieg des asiatisch-pazifischen Raums wird durch staatlich geförderte Unternehmen in China, den Boom im IT-Outsourcing in Indien und das 5G-gestützte Edge-Computing in Südkorea angetrieben. Die Region beherbergt bereits mehr als 40 % der weltweiten Deepfake-Startups und soll bis 2030 fast ein Drittel des Umsatzes auf sich vereinen. Chinas Nationaler KI-Entwicklungsplan sichert langfristiges Kapital, während Japan Deepfakes für Robotik und immersive Unterhaltung nutzt. Australien, Neuseeland und Singapur fungieren als regulatorische Sandboxes und laden zu Pilotprojekten für verantwortungsvolle KI ein, die internationale Standards beeinflussen.
Deepfake-KI-Markt Europa
Europa verzeichnet ein stetiges, aber vorsichtiges Wachstum und balanciert Innovation mit strenger Regulierung. Deutschland nutzt industrielle KI für digitale Zwillinge in der Automobilbranche, das Vereinigte Königreich integriert Erkennungstechnologien in fintech-Compliance-Stacks, und Frankreich kanalisiert die Digitalisierung des Kulturerbes in Werkzeuge für synthetische Medien. Das EU-KI-Gesetz könnte Markteinführungen zunächst verlangsamen, wird jedoch voraussichtlich nach 2026 eine vertrauenswürdige Produktdifferenzierung schaffen und datenschutzbewusste Käufer aus den Vereinigten Staaten und dem asiatisch-pazifischen Raum anziehen.
Wettbewerbslandschaft
Der Deepfake AI Markt ist nach wie vor mäßig fragmentiert, wobei kein einzelner Anbieter mehr als 10 % Umsatzanteil auf sich vereint. Cloud-Hyperscaler, darunter Amazon, Microsoft und Google, bündeln Generierung und Erkennung in ihre bestehenden ML-Suiten und nutzen dabei Skaleneffekte und eine breite Kanalreichweite. Spezialisierte Unternehmen wie Synthesia, D-ID und Reality Defender differenzieren sich durch Domänenfokus, schnelle Iteration und proprietäre Datensätze. Halbleiterführer NVIDIA und Intel monetarisieren GPU- und Edge-KI-Silizium, das sowohl für Erstellungs- als auch für Erkennungsworkloads benötigt wird, während Cybersicherheitsanbieter Pindrop und Truepic Sprach- bzw. Bildkanäle absichern.
Strategische Muster unterstreichen die Plattformkonsolidierung: Microsoft integrierte Echtzeiterkennung in Microsoft Teams, während Googles Gemini Pro Vision Erkennungs-APIs für Drittentwickler bereitstellte. Die vertikale Fokussierung intensiviert sich ebenfalls; Reality Defender zielt auf die Compliance im Finanzdienstleistungsbereich ab, während Sensity die Moderation sozialer Netzwerke unterstützt. Fusionen und Übernahmen sind wahrscheinlich, da Cloud-Anbieter Nischenfähigkeiten internalisieren wollen und Banken Start-ups erwerben, um proprietäre eKYC-Stacks zu stärken. Langfristige Gewinner werden multimodale Generierung, Wasserzeichen und forensische Authentifizierung in einem einheitlichen Dashboard kombinieren und damit das Anbietermanagement für Unternehmen vereinfachen, die eine durchgängige Governance synthetischer Medien fordern.
Jüngste Risikokapitalaktivitäten unterstreichen die Dynamik. Synthasias Series-C-Runde über 90 Millionen USD bei einer Bewertung von 1 Milliarde USD signalisiert das Vertrauen der Investoren in Avatar-zentrierte Einführungsmodelle. Reality Defenders Series-B-Finanzierung über 33 Millionen USD unterstützt die europäische Expansion und nutzt die wachsende Nachfrage nach EU-Compliance. Unterdessen monetarisiert NVIDIAs Omniverse Avatar Cloud Engine den Hardware-Durchsatz, indem es schlüsselfertige Erstellung digitaler Menschen auf stündlicher GPU-Rechenbasis anbietet. Insgesamt spiegeln diese Schritte einen Markt wider, der sich von experimentellen Pilotprojekten zu produktionsreifen Rollouts verschiebt, was die Wachstumsdynamik des Deepfake AI Marktes verstärkt.
Führende Unternehmen der Deepfake AI Branche
-
Synthesia Limited
-
D-Id Ltd.
-
Sentinel Labs Oü
-
Reality Defender Inc.
-
Reface Ai Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deepfake-KI-Markt Unternehmen in diesem Bericht
- Synthesia Limited
- D-Id Ltd.
- Sentinel Labs OU
- Reality Defender Inc.
- Reface Ai Ltd.
- Microsoft Corp.
- Google Llc
- Amazon Web Services Inc.
- Nvidia Corporation
- Pindrop Security Inc.
- Truepic Inc.
- Sensity Ai Bv
- Deepbrain Ai Co. Ltd.
- Oz Forensics Jsc
- Idelfy Uab
- Reality Engines Inc. (Recognized As Q-Integrity)
- Attestiv Inc.
- Weverify Gmbh
Neueste Industrielle Entwicklungen in Deepfake-KI-Markt
- April 2025: Intel Corporation aktualisierte das OpenVINO-Toolkit mit optimierten Deepfake-Erkennungsmodellen für Edge-Geräte und ermöglichte damit Echtzeitanalysen ohne diskrete GPUs.
- März 2025: D-ID Ltd. ging eine Partnerschaft mit Zoom Video Communications ein, um personalisierte KI-Avatare in virtuelle Meetings und Präsentationen zu integrieren.
- Februar 2025: Truepic Inc. erlangte die SOC-2-Typ-II-Zertifizierung für ihre Plattform zur Inhaltsauthentizität und steigerte damit die Einführung in den Bereichen Finanzen und Gesundheitswesen.
- Januar 2025: Pindrop Security Inc. erweiterte die Unterstützung zur Deepfake-Spracherkennung auf 47 weitere Sprachen und erfüllte damit den globalen Bedarf an Betrugsprävention in Callcentern.
Globaler Deepfake AI Marktberichtsumfang
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Generative Adversarial Networks |
| Transformer-Modelle |
| Autoencoder |
| Sonstige Technologien |
| Medien und Unterhaltung |
| Bank-, Finanz- und Versicherungswesen |
| Regierung und Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| Werbung und Marketing |
| Cloud |
| On-Premises |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Angebot | Software | |
| Dienstleistungen | ||
| Nach Technologie | Generative Adversarial Networks | |
| Transformer-Modelle | ||
| Autoencoder | ||
| Sonstige Technologien | ||
| Nach Anwendung | Medien und Unterhaltung | |
| Bank-, Finanz- und Versicherungswesen | ||
| Regierung und Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Werbung und Marketing | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Deepfake-KI-Markt im Jahr 2026?
Die Größe des Deepfake-KI-Marktes erreichte 2026 einen Wert von 1,66 Milliarden USD und wird bis 2031 voraussichtlich jährlich um 47,93 % wachsen.
Welche Technologie führt die aktuelle Einführung an?
Generative Adversarial Networks dominieren mit einem Anteil von 69,46 %, obwohl Transformer-Modelle mit einer prognostizierten CAGR von 50,54 % die am schnellsten wachsende Technologie sind.
Was treibt die Banking-Nachfrage nach Deepfake-Tools an?
Ein Anstieg von 347 % bei Deepfake-gestütztem Betrug und neue FDIC-Leitlinien haben Banken dazu veranlasst, stark in multimodale Erkennung in Onboarding- und Kundendienstkanälen zu investieren.
Warum wächst der asiatisch-pazifische Raum schneller als Nordamerika?
Große staatliche KI-Budgets, der Ausbau der digitalen Infrastruktur und ein Anstieg inländischer Anbieter positionieren den asiatisch-pazifischen Raum für ein Wachstum mit einer CAGR von 49,48 % und übertreffen damit Nordamerika trotz dessen aktueller Führungsposition.
Welche Rolle spielen Cloud-Anbieter?
Cloud-Hyperscaler bieten Deepfake-Generierungs- und Erkennungs-APIs an, die die Rechenkosten um bis zu 60 % senken, was sie zum primären Bereitstellungsmodus macht und die Unternehmenseinführung beschleunigt.
Wie fragmentiert ist die Wettbewerbslandschaft?
Kein Anbieter kontrolliert mehr als 10 % des Umsatzes, sodass der Markt auf einer 10-Punkte-Konzentrationsskala einen Wert von 3 erzielt, was Partnerschaften und spezialisierte Nischenstrategien begünstigt.