
Marktgröße und Marktanteil für Agrarroboter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 18 Milliarden US-Dollar |
| Marktgröße (2031) | 34.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.00 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Nordamerika |
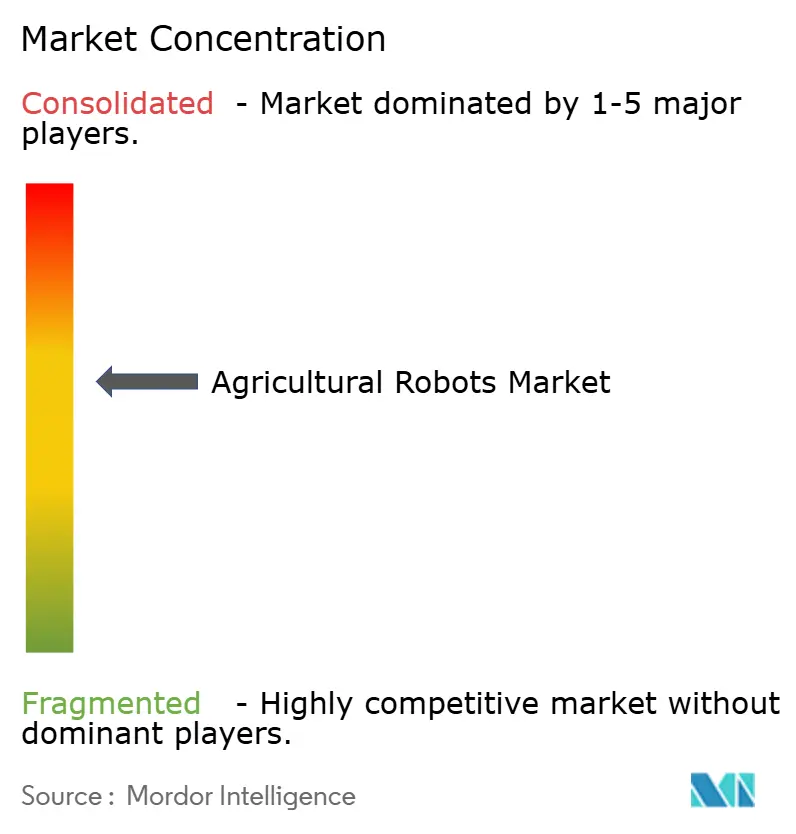
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Agrarroboter von Mordor Intelligence
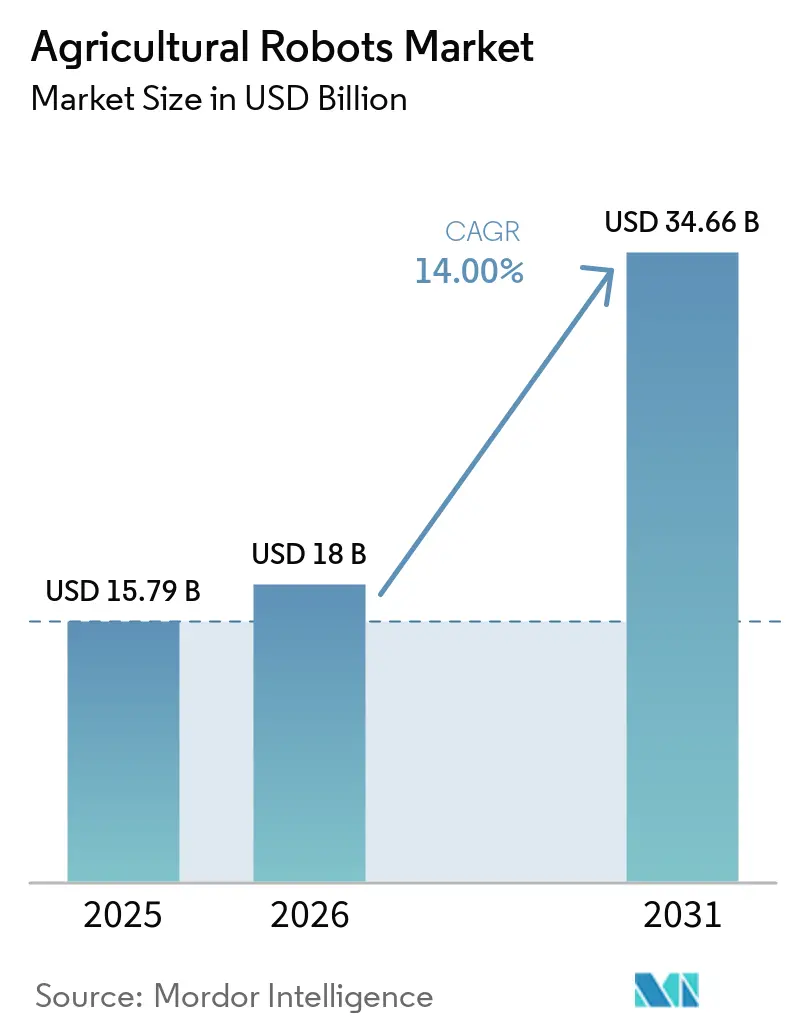
Der Markt für Agrarroboter soll von 15,79 Milliarden USD im Jahr 2025 auf 18,0 Milliarden USD im Jahr 2026 und bis 2031 auf 34,66 Milliarden USD anwachsen, mit einem CAGR von 14,0% zwischen 2026 und 2031. Faktoren wie steigende Arbeitskosten, sinkende Sensorpreise und der Aufstieg abonnementbasierter Robotik-als-Dienstleistung-Modelle machen autonome Geräte für mittelgroße Betriebe zugänglicher. Dieser Wandel beschleunigt die Kommerzialisierung dieser Technologien in Reihenkultur-, Spezialkulturen- und Milchwirtschaftsbetrieben. Zwischen 2022 und 2025 wurden über 1 Milliarde USD in Start-ups für Ernte- und Unkrautbekämpfung investiert, was ein robustes Angebot an ausgereiften Technologieprodukten unterstreicht, die bereit sind, die durch saisonale Arbeitskräftemangel entstandene Lücke zu füllen. Fortschritte bei der Hardware, wie LiDAR-Systeme zu Preisen unter 1.000 USD und erschwingliche Maschinenvisionskameras, senken die Materialkosten und beschleunigen Designprozesse. Staatliche Anreize, von Öko-Regelungen der Europäischen Kommission bis hin zu Präzisionslandwirtschaftsförderungen in den Vereinigten Staaten, fördern nachweisbare Reduzierungen des Chemikalieneinsatzes. Diese Anreize begünstigen insbesondere Roboter, die prüfungsfähige Daten erzeugen können. Insgesamt lenken diese Dynamiken den Wert in Richtung Software und Datenanalyse. Flottenmanagement-Plattformen entwickeln sich zu zentralen Werkzeugen, die Maschinen in kontinuierliche Quellen agronomischer Erkenntnisse verwandeln.
Wichtigste Erkenntnisse des Berichts
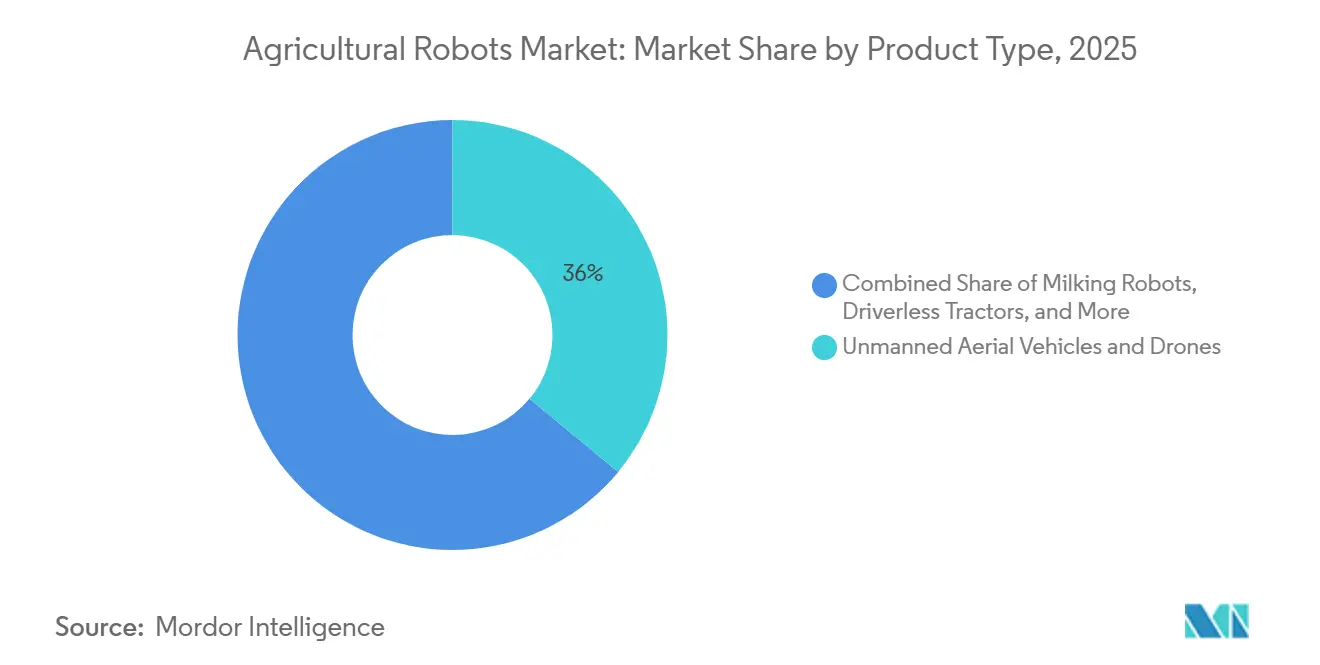
- Nach Produkttyp führten unbemannte Luftfahrzeuge und Drohnen im Jahr 2025 mit einem Umsatzanteil von 36,0%, während Ernte- und Pflückroboter bis 2031 voraussichtlich mit einem CAGR von 18,9% wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 44,0% des Marktes für Agrarroboter auf den Ackerbau, und der Gewächshausanbau soll bis 2031 mit einem CAGR von 17,4% wachsen.
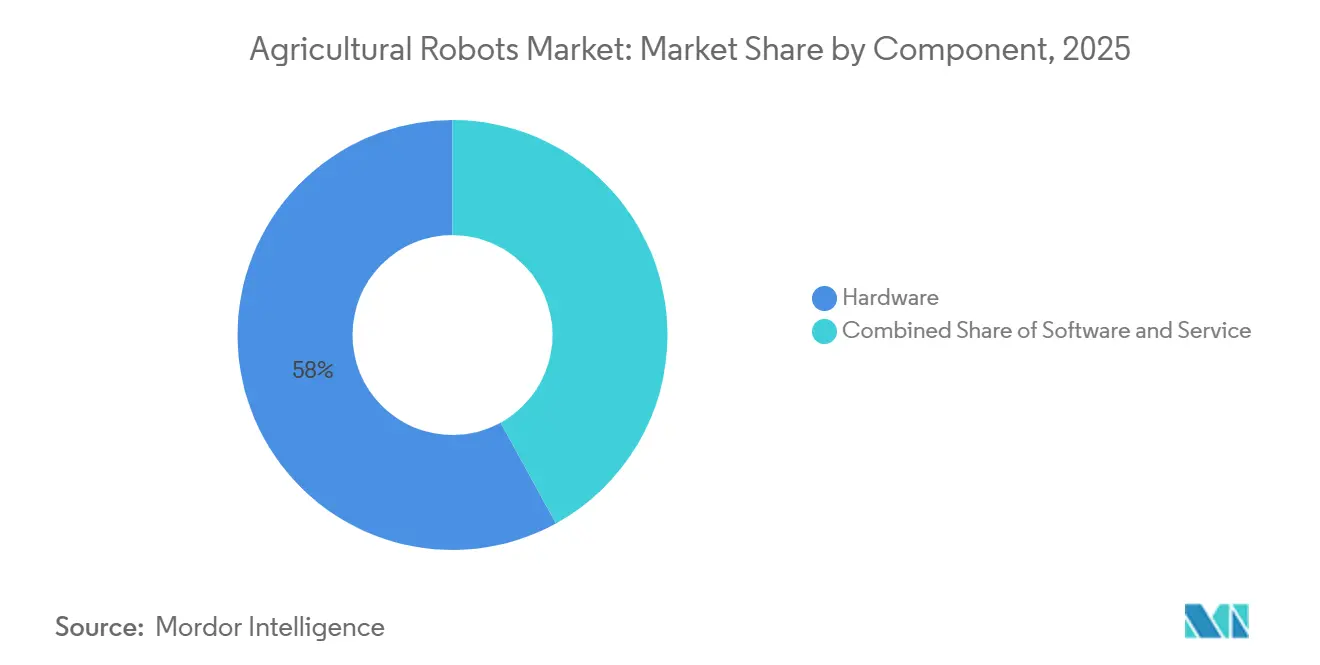
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 58,0% des Marktes für Agrarroboter auf Hardware, während Software voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 16,7% wachsen wird.
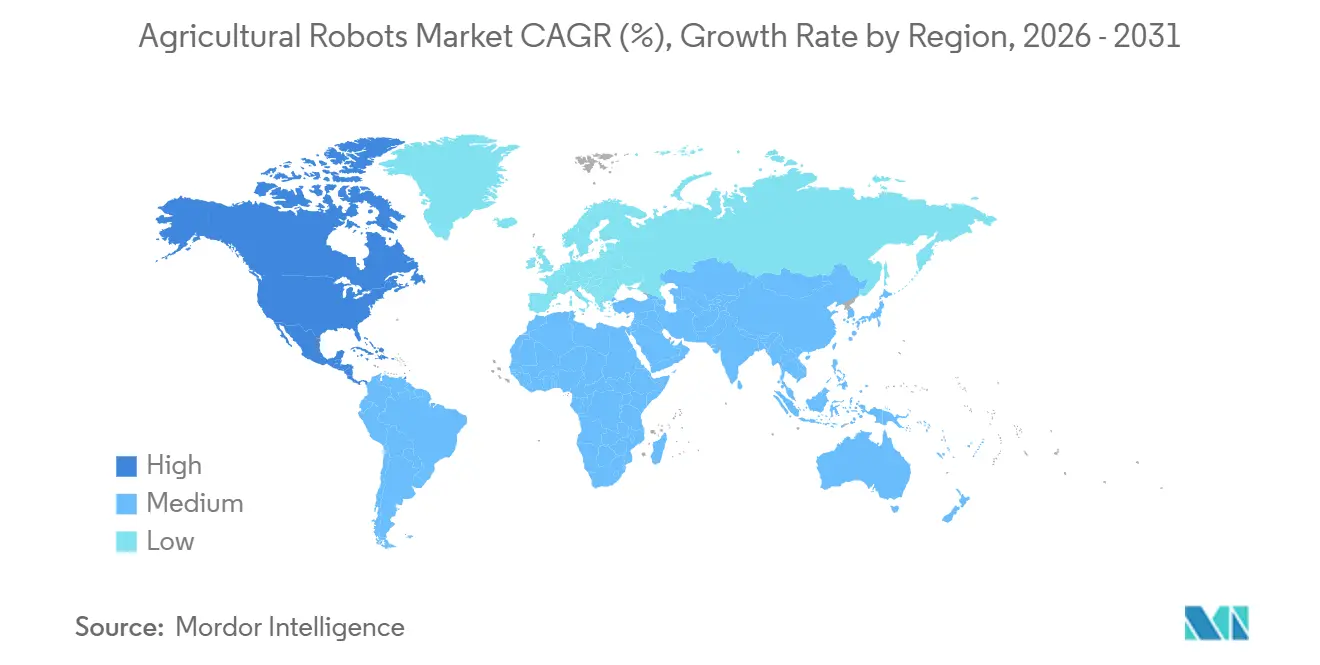
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 33,0% des Umsatzes im Markt für Agrarroboter auf Nordamerika, das voraussichtlich die am schnellsten wachsende Region bleiben wird und während des Prognosezeitraums von 2026 bis 2031 einen CAGR von 17,2% verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Agrarroboter
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Arbeitskräftemangel in industrialisierten Agrarnationen | +3.3% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Sinkende Preise für Maschinenvisionskameras und LiDAR | +2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Politische Anreize für nachhaltige und präzise Landwirtschaft | +2.2% | Europa, Nordamerika, China | Langfristig (≥ 4 Jahre) |
| Risikokapitalzufluss in autonome Ernte-Start-ups | +1.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Synergetischer Einsatz von Agrarrobotern mit Kohlenstoffgutschrift-Plattformen | +1.3% | Europa, Nordamerika, Australien | Langfristig (≥ 4 Jahre) |
| Abonnementmodelle für Agrarroboter zur Verbesserung der Erschwinglichkeit für kleine und mittlere Unternehmen | +1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Arbeitskräftemangel in industrialisierten Agrarnationen
Der Mangel an landwirtschaftlichen Arbeitskräften verändert die Prioritäten der Kapitalallokation in den Vereinigten Staaten, Europa und Japan. In den Vereinigten Staaten wurden im April 2025 nur 637.000 angestellte Erntekräfte gezählt, obwohl das Programm für befristete Arbeitsvisa im Jahr 2023 310.676 Visa ausgestellt hatte, was darauf hindeutet, dass der Zustrom von Gastarbeitern den Abgang inländischer Arbeitskräfte nicht vollständig ausgleichen kann[1]. Japan prognostiziert, dass seine Landwirtschaftsbevölkerung bis 2030 unter eine Million sinken wird, mit einem Durchschnittsalter von über 68 Jahren, und ähnliche demografische Drücke belasten auch Deutschland, Frankreich und die Niederlande. Spezialkulturen wie Erdbeeren und Äpfel, die nach wie vor auf Handpflücken angewiesen sind, sind am stärksten gefährdet, da Planungsfehler oder plötzliche Arbeitskräftemangel den Gewinn einer ganzen Saison zunichte machen können. Autonome Erntemaschinen, die repetitive menschliche Bewegungen nachahmen, bieten eine wirtschaftliche Gewinnschwelle, sobald die stündlichen Arbeitskosten 18 USD übersteigen – ein Schwellenwert, der in Kalifornien und Westeuropa bereits überschritten wurde, da Landwirte Obstgärten und Reihenabstände umgestalten, um Maschinen aufzunehmen. Arbeitseinsparungen summieren sich über mehrere Saisons. Da ein vollständiger Erntezyklus erforderlich ist, um neue Praktiken zu verankern, konzentriert sich die Auswirkung auf das Marktwachstum auf den mittelfristigen Bereich.
Sinkende Preise für Maschinenvisionskameras und LiDAR
Rasante Kostendeflation bei Sensoren senkt die Eintrittsbarrieren sowohl für Gerätehersteller als auch für Landwirte. Festkörper-LiDAR-Einheiten, die im Jahr 2020 noch 10.000 USD kosteten, fielen bis Ende 2024 auf unter 1.000 USD – eine Reduzierung um 90 %, die durch Skaleneffekte im Automobilsektor angetrieben wurde. Kameramodule mit integrierten Inferenzchips sanken im Preis von 500 USD auf unter 150 USD pro Einheit zwischen 2022 und 2025. Deere integrierte Nvidia Jetson Edge-KI-Boards in seine See and Spray Ultimate-Plattform, um 20 Bilder pro Sekunde zu verarbeiten und Düsen innerhalb von 50 Millisekunden auszulösen, wodurch das Herbizidvolumen um bis zu 80 % reduziert wurde. Niedrigere Sensorkosten verkürzen Produktentwicklungszyklen, fördern modulare Designs und öffnen Türen für regionale Hersteller, die sich zuvor keine teuren Forschungs- und Entwicklungsarbeiten leisten konnten. Die Erschwinglichkeitsgewinne materialisieren sich unmittelbar nach der Lieferung, was zu einem erheblichen kurzfristigen Wachstumsbeitrag führt.
Risikokapitalzufluss in Start-ups für autonome Ernte
Die Kapitalverfügbarkeit hat sich von Knappheit zu Überfluss gewandelt. Carbon Robotics, Hersteller von lasergestützten Unkrautbekämpfungsgeräten, sammelte im Oktober 2024 70 Millionen USD ein und plant, die Produktion bis 2025 auf 500 Einheiten zu skalieren. Orchard Robotics sicherte sich im September 2025 22 Millionen USD für Fruchtintelligenz-Analysen, die Roboterpflücker steuern. FarmWise schloss im Jahr 2022 eine Finanzierungsrunde über 45 Millionen USD ab, um seinen flächenbasierten Unkrautbekämpfungsservice auszubauen. Finanzierung beschleunigt Einstellungen, Werkzeugbeschaffung und den Aufbau von Händlernetzwerken und verkürzt den Zeitraum vom Prototyp bis zur kommerziellen Verfügbarkeit. Da die Hardware-Feldvalidierung und die Einarbeitung von Landwirten mindestens zwei Saisons erfordern, erreicht der Beitrag zum Marktwachstum im mittelfristigen Bereich seinen Höhepunkt.
Synergistische Nutzung von Agrarrobotern mit Kohlenstoffgutschrift-Plattformen
Agrarroboter entwickeln sich zu Daten-Engines für Boden-Kohlenstoffprogramme, die von Unternehmen wie Nori und Indigo Ag betrieben werden. Die eingebetteten Sensoren der Roboter erzeugen zeitgestempelte, geogetaggte Aufzeichnungen von Bodenbearbeitung, Zwischenfrüchten und Düngerplatzierung, die manuelle Protokolle nicht replizieren können. Das Operations Center von Deere exportiert maschinengenerierte Daten direkt in Kreditregister und hilft Landwirten, Zahlungen von 13 bis 20 USD pro Tonne Kohlenstoff im australischen Emissionsreduktionsfonds zu erzielen. Der entstehende Einkommensstrom deckt Leasinggebühren und stärkt die Wirtschaftlichkeit der Automatisierung. Da sich die Marktregeln weiter harmonisieren, wird die Wachstumsbeschleunigung langfristig erwartet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätslücken zwischen Multi-Anbieter-Landwirtschaftsplattformen | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Geringe Abdeckung durch das Internet der Dinge (IoT) in ländlichen Gebieten | -1.2% | Südamerika, Afrika, ländlicher Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Hohe anfängliche Nachrüstungskosten für ältere Geräte | -1.0% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsbedenken hinsichtlich GNSS-Spoofing bei Agrarrobotern | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätslücken zwischen Multi-Anbieter-Landwirtschaftsplattformen
Die meisten Gerätemarken verwenden proprietäre Datenformate, die eine nahtlose Koordination über gemischte Flotten hinweg verhindern. Deere Operations Center, CNH Industrial Raven Autonomy und AGCO Fuse verwenden jeweils einzigartige Nachrichtenprotokolle, was Landwirte zwingt, entweder auf einen Anbieter zu standardisieren oder in Middleware-Integration zu investieren. Die Agricultural Industry Electronics Foundation hat ISO 11783-Standards veröffentlicht. Anbieter fügen jedoch häufig private Erweiterungen hinzu, um ihre Wettbewerbsvorteile zu schützen. Landwirte, die markenübergreifende Automatisierung versuchen, stoßen auf Datensilos, inkompatible Kartenschichten und doppelte Abonnements. Integrationsberatung kann die Gesamtbetriebskosten erhöhen und Projekteinführungen verlangsamen. Da die Übernahme von Standards historisch gesehen fünf bis sieben Jahre dauert, wird die Wachstumshemmung als mittelfristig eingestuft.
Geringe Abdeckung durch das Internet der Dinge (IoT) in ländlichen Gebieten
Autonome Geräte sind auf kontinuierliche Konnektivität für Echtzeit-Überwachung und Flottenkoordination angewiesen, doch Breitbandlücken bestehen weiterhin. Die Bundesbehörde für Kommunikation berichtete, dass ländliche Gebiete in den Vereinigten Staaten immer noch kein 25/3-Megabit-Breitband haben und die 5G-Abdeckung außerhalb städtischer Zentren lückenhaft bleibt[2]. In Subsahara-Afrika und im ländlichen Südamerika liegt die Internetdurchdringung unter 30 %. Roboter können offline mit Edge-Verarbeitung betrieben werden, aber Landwirte verlieren die Möglichkeit, Aufgaben zu aktualisieren, Warnmeldungen zu empfangen oder Daten an Kohlenstoffplattformen zu übertragen. Satelliten- und Weitbereichsnetzwerke mit geringem Stromverbrauch bieten Teillösungen, sind jedoch mit Abonnementgebühren verbunden. Da der Bau von Sendemasten und Glasfaser-Backhaul-Infrastrukturen mehrjährige Investitionen erfordern, erstreckt sich die Auswirkung des Hemmnisses in den langfristigen Bereich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Unbemannte Luftfahrzeuge und Drohnen führen
Unbemannte Luftfahrzeuge und Drohnen erzielten im Jahr 2025 einen Marktanteil von 36,0% im Markt für Agrarroboter, da Landwirte ihre doppelte Fähigkeit zur Feldbeobachtung und zur zentimetergenauen Ausbringung von Betriebsmitteln nutzten. Die DJI Agras T50-Drohne trägt eine Nutzlast von 40 Kilogramm und deckt 20 Hektar pro Stunde ab, was die Ausbringungszeit im Vergleich zu Bodensprühgeräten um 60% verkürzt[3]. Die großflächige Einführung von Luftrobotern in Reis- und Weizenfeldern in China und Südostasien verdeutlicht die einfache Integration in bestehende Arbeitsabläufe. Insbesondere fließen von Drohnen gesammelte Daten in Modelle zur variablen Düngung ein und verknüpfen Geräteausgaben mit greifbaren Ertragssteigerungen. Hardwarehersteller ergänzen einmalige Drohnenverkäufe mit abonnementbasierten Analysen und verwandeln Flugdaten in wiederkehrende Einnahmequellen. Da sich die Satellitenbildgebung verbessert, behalten Drohnen ihren Vorteil bei räumlicher Auflösung und flexiblen Einsatzfenstern und sichern damit ihre Führungsposition bei verschiedenen Kulturpflanzentypen.
Ernte- und Pflückroboter sollen zwischen 2026 und 2031 mit einem CAGR von 18,9% wachsen, der schnellsten Entwicklung im Markt für Agrarroboter. Obstgartenplattformen, die früher Arbeiter transportierten, tragen nun Roboterarme zum Pflücken von Äpfeln, Pfirsichen und Beeren. Weichgreifer-Endeffektoren und Maschinenvisionskameras verfolgen die Fruchtreife, während Laserausrichtung Druckstellen reduziert und die Verpackungsraten verbessert. Laser-Unkrautbekämpfungssysteme von Carbon Robotics demonstrieren bereits feldtaugliche Haltbarkeit und entfernen 5.000 Unkräuter pro Minute. Risikokapital beschleunigt kommerzielle Pilotprojekte in Kalifornien, Washington und New South Wales, wobei Dienstleister bis zur dritten Saison eine Kostenparität pro Hektar mit saisonalen Arbeitskräften garantieren. Mit der Ausweitung der kontrollierten Umgebungslandwirtschaft werden Roboter, die auf Gewächshaustomaten, Gurken und Blattgemüse zugeschnitten sind, die Einnahmen weiter diversifizieren und die Überperformance der Kategorie vorantreiben.


Nach Anwendung: Ackerbau führt, Gewächshausanbau beschleunigt sich
Der Ackerbau hielt im Jahr 2025 einen Marktanteil von 44,0% bei Agrarrobotern, da Mais-, Sojabohnen- und Weizenproduzenten autonome Traktoren und Sprühdrohnen einsetzten, um große Flächen mit zentimetergenauer Präzision zu bewirtschaften. Die Größe und Einheitlichkeit dieser Reihenkulturflächen ermöglichen es Robotern, lange Betriebszyklen zu absolvieren und hochwertige Datensätze zu generieren, die saisonübergreifend variable Ausbringungsempfehlungen verfeinern. Das Tiermanagement hatte im Jahr 2025 einen bedeutenden Anteil, angetrieben durch Robotermelken, Gesundheitsüberwachungshalsbänder und automatisierte Fütterungssysteme, die es Milchwirtschaftsbetreibern ermöglichen, die Arbeitsstunden zu halbieren und gleichzeitig die Ertragskonsistenz zu verbessern. Milchwirtschaftsspezifische Lösungen, wie der Lely Astronaut A5, können bis zu 60 Kühe pro Tag versorgen, wodurch Mitarbeiter für höherwertige Herdengesundheitsaufgaben freigestellt werden und Amortisationszeiträume von weniger als vier Jahren bestätigt werden.
Der Gewächshausanbau soll bis 2031 mit einer jährlichen Wachstumsrate von 17,4% expandieren, der schnellsten Entwicklung innerhalb des Anwendungsmix, da kontrollierte Umgebungslayouts visiongeführte Roboter sofort produktiv machen. Betreiber von Vertikalfarmen in Nordamerika und Westeuropa verlassen sich nun auf Roboter-Umpflanzer und -Ernter, um rund um die Uhr in Einrichtungen zu arbeiten, in denen die Arbeitskosten hoch sind und ergonomische Risiken durch repetitive manuelle Aufgaben zunehmen. Technologien, die zunächst bei der Unkrautbekämpfung im Freiland erprobt wurden, wie die Oz-Plattform von Naïo Technologies, werden nun für Gewächshaustomaten und Gurken angepasst und ermöglichen eine präzise Klingensteuerung, die empfindliche Stängel schont. Mit der Skalierung der urbanen Landwirtschaft speisen kontinuierliche Produktionszyklen einen stetigen Datenstrom in Systeme der künstlichen Intelligenz ein, was den strategischen Wert von Robotern über die bloße Arbeitssubstitution hinaus steigert und dazu beiträgt, die Gesamtmarktgröße für Agrarroboter zu erhöhen.
Nach Komponente: Hardware dominiert, Software gewinnt an Dynamik
Hardware hatte im Jahr 2025 einen Anteil von 58,0% am Markt für Agrarroboter, da jeder autonome Traktor oder Milchwirtschaftsroboter mechanische und elektronische Teile im Wert von 100.000 bis 150.000 USD einbettet, von robusten Rahmen bis hin zu Multispektralkameras. Die Kosten dieser Komponenten bestimmen nach wie vor die anfänglichen Kaufentscheidungen, insbesondere für Landwirte, die abwägen, ob sie ältere Flotten nachrüsten oder ersetzen sollen.
Software soll jedoch bis 2031 jährlich mit 16,7% wachsen, dem schnellsten Komponentenwachstum, da Edge-Algorithmen der künstlichen Intelligenz nun Echtzeit-Unkrauterkennung, Ertragsschätzung und Routenoptimierung ohne Cloud-Latenz liefern. Deere See and Spray Ultimate verarbeitet 20 Bilder pro Sekunde auf Nvidia Jetson-Boards, löst Düsen innerhalb von 50 Millisekunden aus und reduziert Herbizidmengen um bis zu 80%. Da sich die Aktualisierungszyklen auf vierteljährliche Over-the-Air-Releases verkürzen, treiben Abonnementgebühren, die an Leistungsgewinne geknüpft sind, die Bruttomargen über die des reinen Hardwareverkaufs hinaus. Folglich verschiebt die Werterfassung durch Software das Umsatzzentrum der Marktgröße für Agrarroboter in Richtung Datenanalyse und prädiktive Entscheidungsunterstützung.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 33,0% am Markt für Agrarroboter und soll während des Prognosezeitraums die am schnellsten wachsende Region sein, mit einem CAGR von 17,2% von 2026 bis 2031. Das Wachstum wird durch anhaltende Einschränkungen bei landwirtschaftlichen Arbeitskräften, großflächigen Reihenkulturbetrieb im Mittleren Westen, hochwertige Spezialkulturen in Kalifornien, etablierte Maschinenhändlernetzwerke und die zunehmende Kommerzialisierung autonomer Geräte unterstützt. Deeres autonomer 8R-Traktor bietet großen Mais- und Sojabohnenbetrieben einen Weg zu fahrerlosen Feldoperationen. Interoperabilitätshindernisse zwischen Gerätemarken schränken jedoch weiterhin die Einführung ein, da Landwirte möglicherweise zögern, sich auf Technologie-Ökosysteme eines einzigen Anbieters festzulegen.
Asien-Pazifik stellt einen wachsenden Markt für Agrarrobotik dar, angetrieben durch Arbeitskräfteengpässe in der Landwirtschaft, staatlich geförderte Landwirtschaftsmechanisierung und den breiteren Einsatz autonomer und präziser Landwirtschaftstechnologien. In Japan erhöht eine alternde landwirtschaftliche Belegschaft die Nachfrage nach arbeitssparenden Technologien, einschließlich autonomer Reisanbaugeräte. In China unterstützen Initiativen zur intelligenten Landwirtschaft inländische Hersteller von Agrarrobotik wie FJDynamics und beschleunigen die Einführung autonomer Geräte. Australien setzt ebenfalls auf robotergestützte und präzise Unkrautbekämpfungstechnologien, um dem Arbeitskräftebedarf und herbizidresistenten Unkräutern zu begegnen.
Europa blieb ein wichtiger Markt für Agrarrobotik, insbesondere bei der Melkautomatisierung, wo Robotermelksysteme in Ländern wie Deutschland, den Niederlanden und Frankreich gut etabliert sind. Der Nahe Osten und Afrika stellen vergleichsweise kleinere Märkte dar, mit aufkommenden Anwendungen in der kontrollierten Umgebungslandwirtschaft und anderen hochwertigen Landwirtschaftssystemen, in denen Wassereffizienz, Hitzebedingungen und Arbeitskräftebedarf die Einführung von Automatisierung unterstützen.

Regulatorisches Umfeld
Sicherheits-, Konformitäts- und Daten- oder Reparaturvorschriften werden für autonome landwirtschaftliche Maschinen zunehmend präziser, was den Wert einer dokumentierten Risikobewertung und Validierung bei globalen Produkteinführungen erhöht. Die ISO veröffentlichte ISO 18497-4:2024 (Juli 2024), die Verifikationsmethoden und Validierungsprinzipien für teilautomatisierte, semi-autonome und autonome landwirtschaftliche Maschinen und Traktoren festlegt und OEMs und Integratoren dabei unterstützt, Sicherheitsnachweise für Feldroboter und fahrerlose Traktoren zu formalisieren.
In Europa definiert die Verordnung (EU) 2023/1230 (konsolidierter Text, aktualisiert Mai 2026) Sicherheitspflichten für Maschinen und enthält Bestimmungen, die für autonome mobile Maschinen und durch maschinelles Lernen gesteuertes Verhalten relevant sind. Dies prägt Designkontrollen, Dokumentation und die Planung der Konformitätsbewertung vor dem verbindlichen Anwendungsdatum (20. Januar 2027). In den Vereinigten Staaten stellte die EPA (Februar 2026) klar, dass der Clean Air Act Landwirte und Gerätebesitzer nicht daran hindert, eigene Reparaturen an nicht straßengebundenen Dieselgeräten vorzunehmen, einschließlich Einheiten mit fortschrittlichen Emissionskontrollen, was die Flottenverfügbarkeit für robotische und autonome Plattformen unterstützt, die in zeitkritischen Feldfenstern eingesetzt werden.
Wettbewerbslandschaft
Der Markt für Agrarroboter weist eine moderate Konzentration auf, wobei die fünf größten Akteure – Deere & Company, DJI, CNH Industrial B.V., AGCO Corporation und Lely – im Jahr 2025 den Großteil des weltweiten Umsatzes auf sich vereinen. Deere nutzt ein Netzwerk von 1.500 Händlern in Nordamerika, um Autonomie-Upgrades mit agronomischer Beratung zu bündeln und sein Ökosystem rund um die Operations Center-Cloud-Plattform zu verankern. DJI überträgt die Effizienz von Verbraucherdrohnen auf landwirtschaftliche Modelle und beansprucht im Jahr 2024 einen Anteil von 70% an den weltweiten Agrardrohnen-Lieferungen. CNH Industrial B.V. integrierte nach einer Übernahme im Wert von 2,1 Milliarden USD die Führungssoftware von Raven Industries und vertiefte damit die vertikale Kontrolle über Hardware und Telematik. Patentanmeldungen betonen Computer-Vision-Algorithmen und Sensorfusion. Deere allein hält mehr als 200 aktive Patente für Präzisionssprühung und autonome Navigation.
Start-ups bleiben in Spezialmarktnischen unverzichtbar. FarmWise und Naïo Technologies bieten Dienstleistungsmodelle pro Hektar für dicht bepflanzte Gemüsebeete an und bieten eine Flexibilität, die großen Geräteherstellern derzeit fehlt. Der solarbetriebene ARA-Roboter von EcoRobotix reduziert den Herbizideinsatz um 95% und zieht europäische Gemüseproduzenten an, die strengen Pestizidvorschriften unterliegen. Es wird erwartet, dass sich die Konsolidierung intensiviert, da etablierte Unternehmen Nischeninnovatoren übernehmen, ähnlich wie Deeres frühere Übernahme von Blue River Technology und der Kauf von Precision Planting durch AGCO Corporation.
Branchenführer im Bereich Agrarroboter
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Lely
-
DJI
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum entsteht rund um serviceorientierte Bereitstellungsmodelle und Nachrüstautonomie, die die Einführungshürden für mittelständische Betriebe verringern, die eine vollständige Flottenerneuerung nicht rechtfertigen können. Solinftec meldete im Februar 2026 eine deutliche Ausweitung seiner operativen Präsenz in den USA, einschließlich des Einsatzes von über 100 autonomen Solix-Robotern und der Einführung einer marktreifen autonomen Refill Station, die für den durchgehenden Feldeinsatz ausgelegt ist, was auf eine Nachfrage nach durchgängigen Robotiksystemen hinweist, die Hardware, Software und Feldlogistik bündeln.
Öffentliche Programme und gezielte Innovationsförderung erweitern zudem die Wege für Robotik-Pilotprojekte und die skalierte Beschaffung, insbesondere dort, wo Arbeitskräfteknappheit und Nachhaltigkeitsanforderungen zusammentreffen. Das britische Defra stockte das Farming Innovation Programme im Juni 2026 um 53 Mio. GBP auf, mit Förderrunden, die auch landwirtschaftliche Robotik umfassen, und Indien fügte mit der Genehmigung der Automated Systems Policy-2026 durch die Regierung von Maharashtra (Juni 2026) einen Politikhebel auf Bundesstaatsebene hinzu, um Drohnen und Roboter in der Landwirtschaft neben Schulungsinitiativen zu fördern. Auf der Produktseite stellte DJI Agriculture die Doppelbatterie-Sprühsysteme Agras T55 und T100 (Juli 2026) vor, und diese leistungsstärkeren Plattformen unterstützen wiederkehrende Analysen, Flottenmanagement und Workflows zur Reduzierung von Betriebsmitteln, die prüfungsfähige Daten für Ökoregelungen und Fördervoraussetzungen der präzisen Landwirtschaft liefern können.
Aktuelle Branchenentwicklungen
- Februar 2026: Deere & Company gab die Teilnehmer seines 2026 Startup Collaborator Program bekannt, darunter TorqueAGI und Aerobotics, um Integrationen in den Bereichen KI-Basismodelle, autonome Robotik und drohnenbasierte Präzisionsanalysen zu beschleunigen. Das Programm erweitert Deeres Partner-Pipeline für Software- und Sensorik-Fähigkeiten, die in landwirtschaftliche Betriebsplattformen eingebunden werden können, und unterstützt eine schnellere Kommerzialisierung über gemischte Arbeitsabläufe hinweg.
- November 2025: AGCO stellte im Rahmen der Agritechnica 2025 neue Smart-Farming- und autonome Lösungen vor, einschließlich Aktualisierungen im Rahmen seines Fendt-Portfolios, die die Positionierung im Bereich Autonomie und Präzisionspflanzenpflege stärken. Die Ankündigungen stärkten AGCOs Positionierung als automatisierungsbereite Plattform und schufen zusätzliche Berührungspunkte für die Kombination von Hardware mit digitalen Agronomie- und Autonomie-Toolchains.
- Oktober 2024: Carbon Robotics sammelte in einer von NVentures angeführten Series-D-Runde 70 Mio. USD ein und skizzierte Pläne zur Hochskalierung der Produktion seiner LaserWeeder-Plattform, die Computer Vision und CO2-Laser einsetzt, um Unkraut ohne Chemikalien zu beseitigen. Die Finanzierung ermöglichte die Skalierung der Fertigungskapazität und der Feldeinsätze für nicht-chemische Unkrautkontrolle, im Einklang mit strengeren Pestizidbeschränkungen und Herausforderungen bei der Arbeitskräfteverfügbarkeit.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Roboter und eng damit verbundene Steuerungssoftware, die zur Automatisierung von Betriebsarbeiten wie Aussaat, Sprühung, Unkrautbekämpfung, Erntehilfe, Feldbeobachtung und Melkautomatisierung eingesetzt werden. Der Marktwert wird als der jährliche Umsatz erfasst, der aus diesen Systemen und zugehörigen Dienstleistungen in wichtigen landwirtschaftlichen Regionen generiert wird.
Ausschlüsse aus dem Umfang: Systeme, die ausschließlich für die Lagerung nach der Ernte und die Materialhandhabung in Packstationen verwendet werden, sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Fahrerlose Traktoren
- Unbemannte Luftfahrzeuge und Drohnen
- Melkroboter
- Ernte- und Pflückroboter
- Unkrautbekämpfungsroboter
- Sonstige
- Nach Anwendung
- Ackerbau
- Viehwirtschaft
- Milchwirtschaft
- Aquakultur
- Gewächshausanbau
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu landwirtschaftlichen Aktivitäten, Arbeitskräfteengpässen und Mechanisierungsintensität, da diese Signale anzeigen, wo Automatisierung skalieren kann. Wir nutzen hauptsächlich öffentliche Quellen wie USDA-Datensätze, FAOSTAT, Eurostat und Reihen der Internationalen Arbeitsorganisation, um Anbauflächen, Verfügbarkeit landwirtschaftlicher Arbeitskräfte, Löhne und Produktionstrends zu verankern.
Um das Modell regional realistisch zu halten, prüfen wir auch Quellen wie Zoll- und Handelsstatistikportale, nationale Landwirtschaftsministerien und universitäre Erweiterungspublikationen, die Einführungshindernisse und Betriebspraktiken beschreiben, einschließlich Sprühzyklen und Erntezeitfenster. Unternehmensunterlagen, Investorenunterlagen, Patentdatenbanken und seriöse Presse werden verwendet, um Produkt-Roadmaps, Preisentwicklungen und Lieferimpulse zu überprüfen, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten werden bei Bedarf genutzt. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche Quellen wurden geprüft, um Eingaben zu sammeln, Ergebnisse zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um das zu überprüfen, was Desk-Signale nicht vollständig erklären können, insbesondere reale Auslastung, Preisrealisierung und Ersatzzyklen für verschiedene Robotertypen. Wir sprechen mit einer Mischung aus Roboterherstellern, Komponentenlieferanten, Händlern, Landwirtschaftsbetreibern und Servicepartnern in der Region Asien-Pazifik, EMEA und Amerika, damit Annahmen sowohl für den Freiland- als auch für den kontrollierten Umgebungsanbau überprüft werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27% | Führungskräfte (CXOs): 15% | Asien-Pazifik: 48% |
| Mittlere Ebene: 58% | Funktions-/Bereichsleiter: 41% | EMEA: 30% |
| Kleinere Akteure: 15% | Manager: 44% | Amerika: 22% |
Marktgröße und Prognose
Für die Kerngrößenbestimmung verwenden wir einen Top-down-Ansatz, bei dem der Nachfragepool anhand der Mechanisierungsintensität und der aufgabenspezifischen Automatisierungsmachbarkeit nach Region rekonstruiert und dann auf Roboterkategorien abgebildet wird, die auf Betrieben eingesetzt werden. Nachdem die regionalen Gesamtwerte gebildet wurden, wenden wir selektive Bottom-up-Näherungen als Gegenprüfung an. Dazu gehören Stichprobenpreispunkte multipliziert mit geschätzten Stückzahlen für Schlüsselkategorien wie unbemannte Luftfahrzeuge, fahrerlose Traktoren und Melkroboter, gefolgt von Kanal-Feedback zur Anpassung von Ausreißern.
Das Modell wird durch praktische Eingaben geleitet, wie z. B. Anbauflächen unter wichtigen Kulturen, Trends bei den Arbeitskosten in der Landwirtschaft, Milchherdengrößen und Melkstandersatzzyklen, durchschnittliche Betriebsstunden pro Saison und der Anteil der Betriebe, die Präzisionswerkzeuge nutzen, die den Einsatz von Robotern erleichtern. Die Preisgestaltung wird mit einer gemischten Durchschnittsverkaufspreis-Logik nach Robotertyp und Region gehandhabt und dann anhand von Interview-Feedback zu Rabatten, Servicezusätzen und Robotik-als-Dienstleistung-Verträgen verfeinert. Wenn die Bottom-up-Prüfung Lücken aufweist, z. B. fehlende Stückzahlsichtbarkeit in kleineren Regionen, werden die Gesamtwerte mithilfe von Proxy-Indikatoren wie dem Wachstum der Ausgaben für landwirtschaftliche Geräte und regionalen Einführungskurven ausgeglichen.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die durch eine leichte multivariate Regression unterstützt wird, wobei die Einführung mit dem Druck der Arbeitskosten, der Richtung des landwirtschaftlichen Einkommens und den politischen Unterstützungssignalen verknüpft ist. Annahmen werden mit Praktikern besprochen, damit der Basisfall widerspiegelt, was tatsächlich für Beschaffung und Einsatz in den nächsten Saisons geplant ist.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen nicht von einem einzigen Datenstrom abhängen. Wir vergleichen Ergebnisse mit unabhängigen Signalen wie Trends bei den Ausgaben für landwirtschaftliche Geräte, regionaler Anbau- und Milchwirtschaftsaktivität sowie Importmustern, wo relevant, und untersuchen dann Abweichungen, die zu hoch oder zu niedrig erscheinen.
Vor der Freigabe durchlaufen das Modell und seine wichtigsten Annahmen eine interne Analystenprüfung, und Folgegespräche werden ausgelöst, wenn Preis-, Einführungs- oder regulatorische Hinweise die Aussage wesentlich verändern. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, und eine abschließende Überprüfung vor der Lieferung wird abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Agrarroboter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Agrarroboter stimmen oft nicht überein, da Umfangsgrenzen unterschiedlich gezogen werden und die Preismathematik in verschiedenen Studien unterschiedlich gehandhabt wird. Das für die Währungsumrechnung gewählte Jahr, die Behandlung von Serviceumsätzen und die Geschwindigkeit, mit der durchschnittliche Verkaufspreise steigen dürfen, können jeweils den Gesamtwert verschieben.
In der Praxis entstehen die größten Lücken dadurch, ob UAV-bezogene Dienstleistungen gezählt werden, ob Robotersoftware und -support in den Gesamtwert eingebunden sind und ob Schätzungen eine aggressive Einführung in kleineren Regionen ohne ausreichende Feldprüfungen annehmen. Durch konsistente Timing der Devisenkursumrechnung, Aktualisierung der Durchschnittsverkaufspreisbereiche mit aktuellem Kanal-Feedback und erneute Überprüfung der Gesamtwerte anhand von Indikatoren für landwirtschaftliche Arbeitskräfte und Mechanisierung reduziert Mordor Intelligence die Abweichung, die sich aufbauen kann, wenn ältere Preispunkte und einmalige Annahmen fortgeführt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,2 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 17,09 Milliarden USD (2025) | Diese Schätzung scheint eine breitere Einbeziehung von Angeboten anzuwenden und kann eine höhere kurzfristige Preisrealisierung für Hardware und Software einbetten, was den Wert für 2025 anheben kann, selbst wenn die Einführung von Einheiten ähnlich ist. |
| Branchenpublikation B | 18,52 Milliarden USD (2025) | Der Gesamtwert geht wahrscheinlich von einer schnelleren Entwicklung der Durchschnittsverkaufspreise und einer breiteren Einbeziehung von kontrollierten Umgebungen und unterstützenden Umsatzlinien aus, und der längere Prognosehorizont kann auch aggressivere Skalierungsannahmen für die frühen Jahre fördern. |
Die Tabelle zeigt, dass selbst wenn dasselbe Jahr angegeben wird, Unterschiede in der Preisbehandlung, dem, was in den Marktwert eingebunden ist, und der Art und Weise, wie Annahmen aktualisiert werden, die Gesamtzahl um mehrere Milliarden verschieben können. Unser Ansatz hält die Schätzung auf einen definierten Nachfragepool auf dem Betrieb zurückführbar, mit praktischen Prüfungen, die helfen, Preisgestaltung und Einführung an das anzupassen, was Interessengruppen im Feld berichten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Agrarroboter im Jahr 2026 in monetären Größen?
Die Marktgröße für Agrarroboter erreichte im Jahr 2026 18,0 Milliarden USD.
Welche jährliche Wachstumsrate wird für Agrarroboter bis 2031 erwartet?
Der Markt für Agrarroboter wird im Jahr 2026 auf 18,00 Milliarden USD geschätzt und soll bis 2031 auf 34,66 Milliarden USD anwachsen, mit einem CAGR von 14,00% während des Prognosezeitraums (2026 bis 2031).
Welche Produktklasse dominiert derzeit den Absatz von Agrarrobotern?
Unbemannte Luftfahrzeuge und Drohnen führen mit einem Umsatzanteil von 36,0 % im Jahr 2025 aufgrund ihrer weit verbreiteten Nutzung bei der Feldbeobachtung und Präzisionssprühung.
Welche geografische Region wird voraussichtlich am schnellsten wachsen?
Nordamerika soll zwischen 2026 und 2031 mit einem CAGR von 17,2% wachsen, was es zur am schnellsten wachsenden geografischen Region macht, unterstützt durch Arbeitskräftemangel in der Landwirtschaft, großflächige Landwirtschaftsbetriebe und die zunehmende Einführung autonomer landwirtschaftlicher Geräte.
Welches Geschäftsmodell gewinnt bei kleineren Betrieben an Bedeutung?
Robotik als Dienstleistung, das Kapitalkosten in Abonnementzahlungen umwandelt, beschleunigt die Einführung bei kleinen und mittelgroßen Landwirten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
