
Marktgröße und Marktanteil für Landwirtschaftliche Roboter und Mechatronik
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.99 Milliarden US-Dollar |
| Marktgröße (2031) | 10.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.95 % |
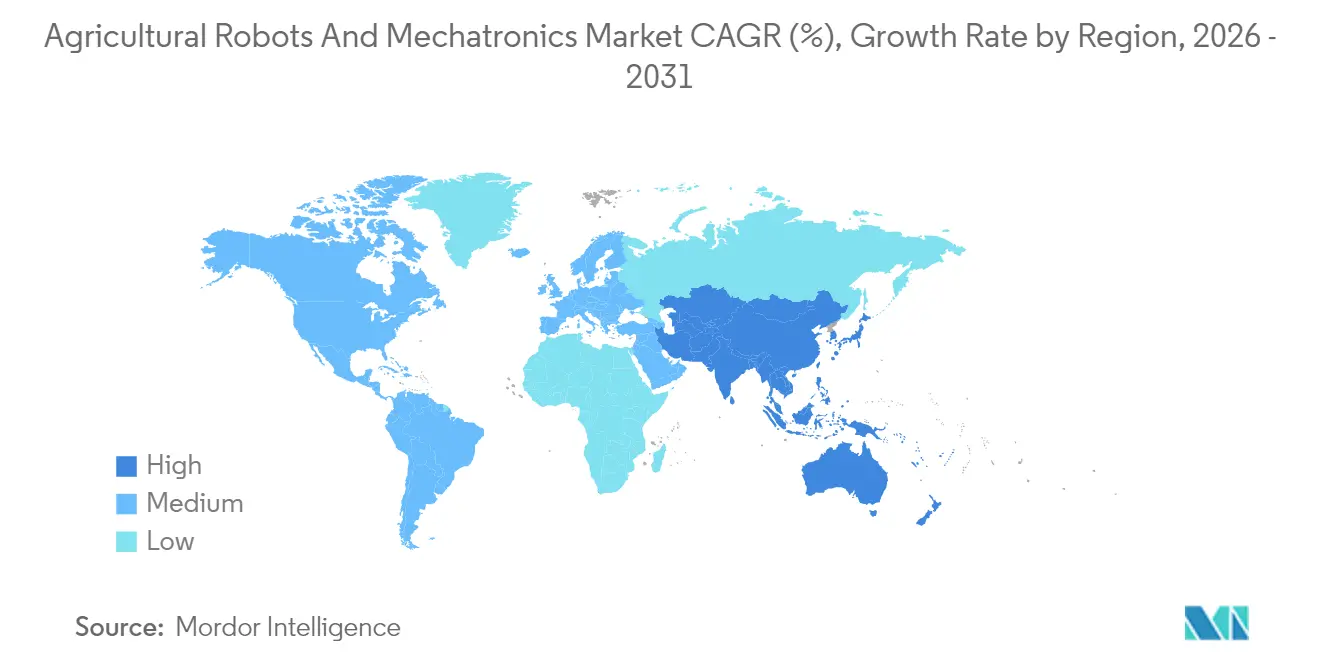
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
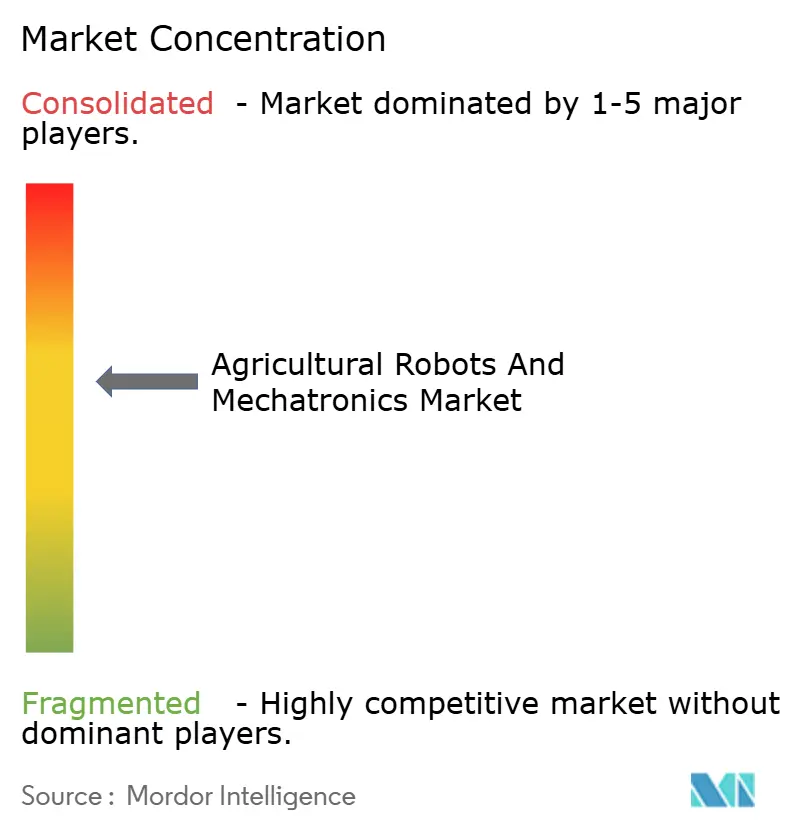
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Landwirtschaftliche Roboter und Mechatronik von Mordor Intelligence
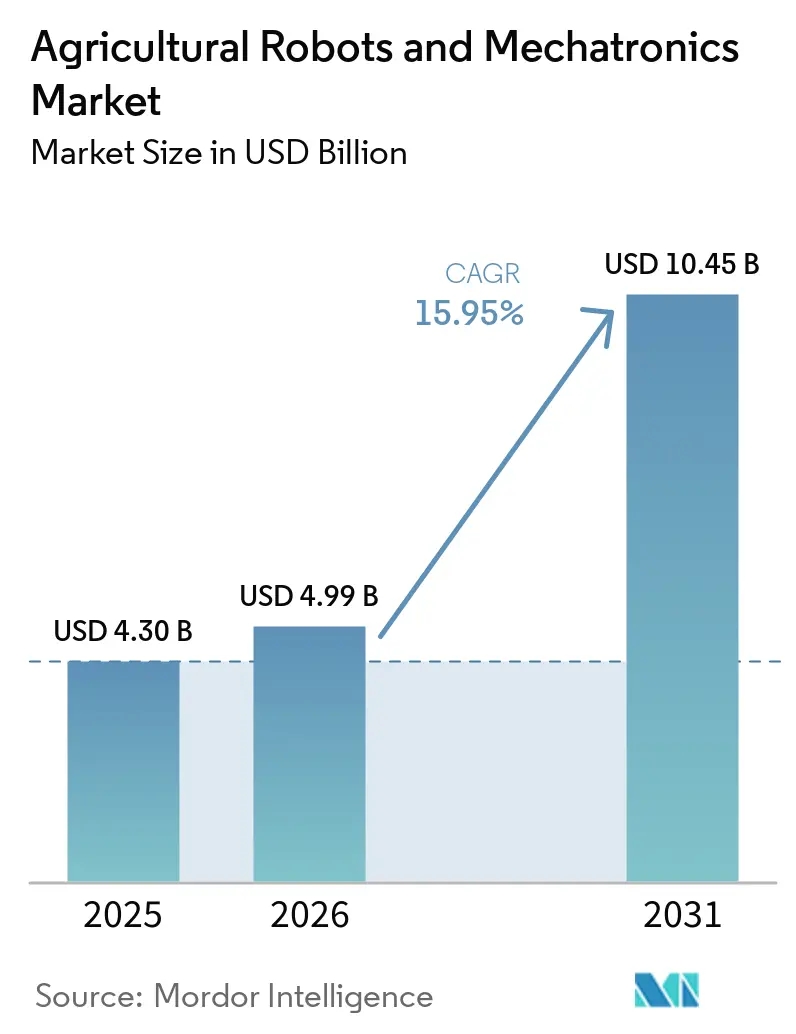
Die Marktgröße für Agrarroboter und Mechatronik wurde im Jahr 2025 auf 4,30 Milliarden USD bewertet und soll von 4,99 Milliarden USD im Jahr 2026 auf 10,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 15,95 % während des Prognosezeitraums (2026–2031). Anhaltender Arbeitskräftemangel, verschärfte Umweltvorschriften und sinkende Sensorpreise wandeln Autonomie von einer Option zu einer Notwendigkeit. Präzise Interventionen auf Pflanzenebene, die den Chemieeinsatz um bis zu 40 % reduzieren, werden zum neuen Standard, während gebündelte Software- und Datendienste wiederkehrende Einnahmequellen stärken. Regionale Spezialisten, die sich auf Unkraut-Laser, Drohnensprühung und Viehzuchtroboter konzentrieren, nutzen Marktlücken aus, die große Originalhersteller (Original Equipment Manufacturers, OEMs) offen lassen. Sich intensivierender Wettbewerb dürfte den Technologiekostenrückgang auf unter 15 % pro Jahr beschleunigen und die Akzeptanz bei mittelgroßen Betrieben steigern, die bisher keinen Zugang zu Kapital hatten.
Wesentliche Erkenntnisse des Berichts
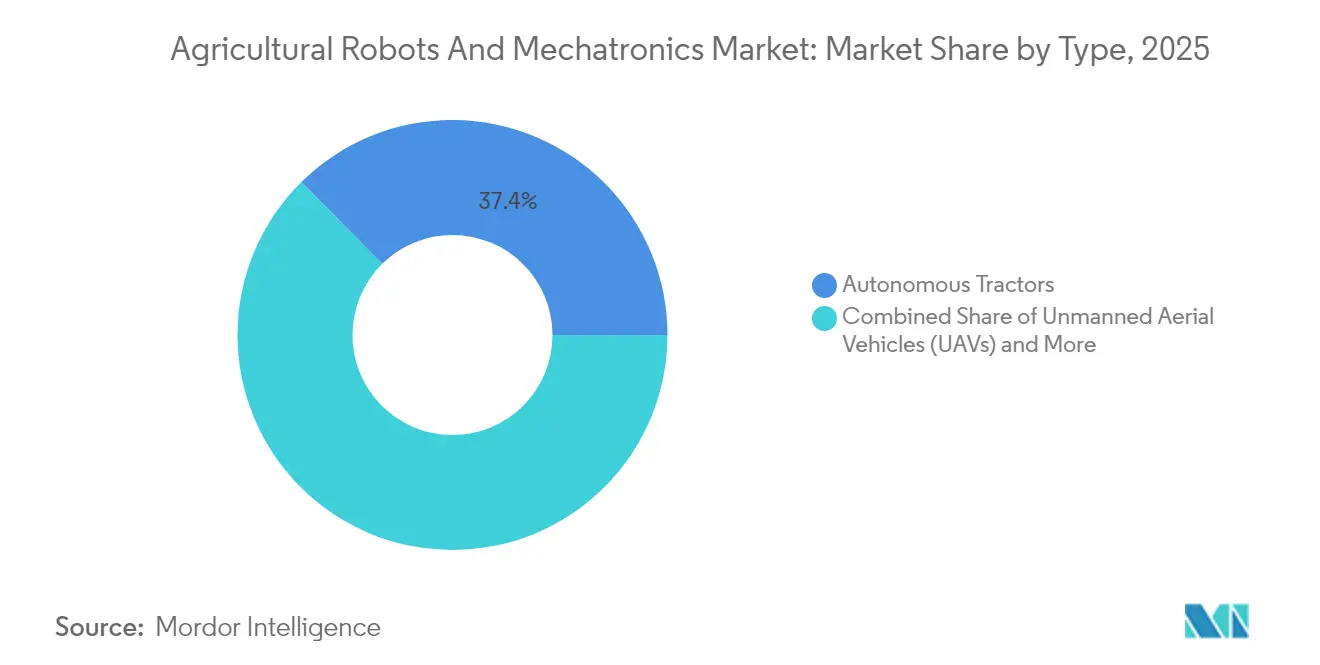
- Nach Typ führten autonome Traktoren mit einem Marktanteil von 37,40 % im Markt für Landwirtschaftliche Roboter und Mechatronik im Jahr 2025, und unbemannte Luftfahrzeuge werden voraussichtlich bis 2031 mit einem CAGR von 21,90 % wachsen.
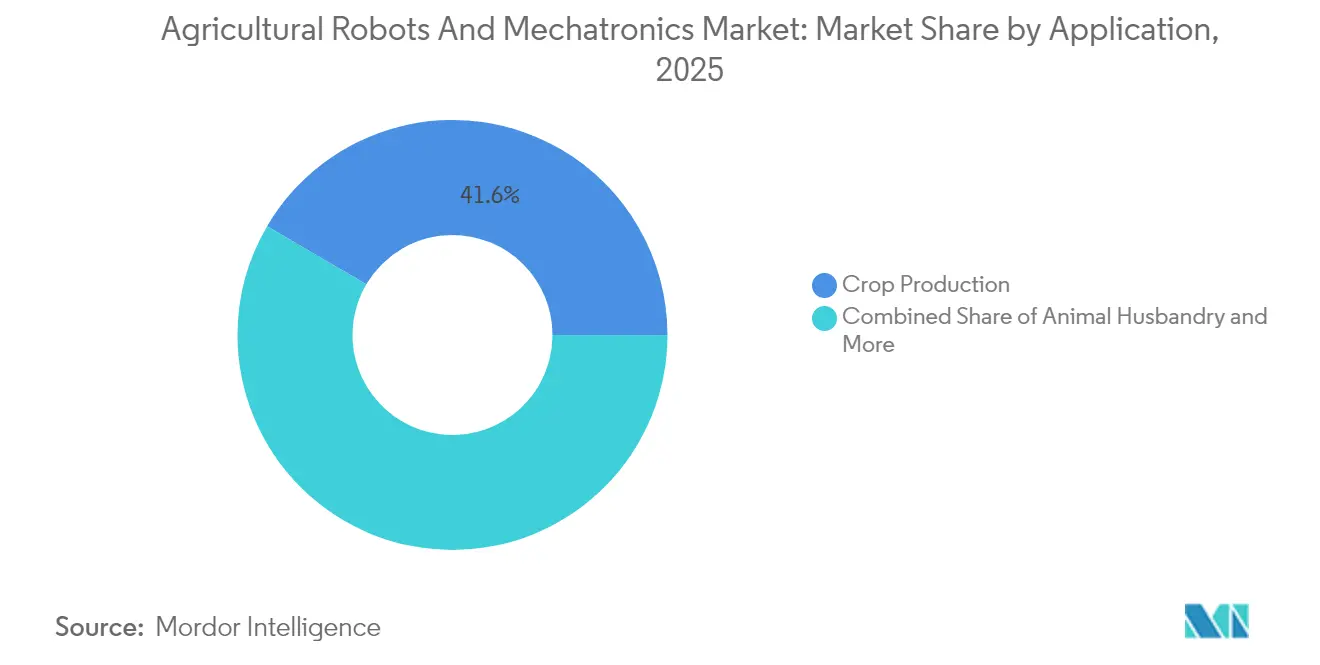
- Nach Anwendung entfiel auf die Pflanzenproduktion im Jahr 2025 ein Marktanteil von 41,55 % im Markt für Landwirtschaftliche Roboter und Mechatronik, und es wird erwartet, dass sie bis 2031 mit einem CAGR von 17,90 % wächst.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 39,30 % im Markt für Landwirtschaftliche Roboter und Mechatronik, und der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 19,60 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschrittliche Bildverarbeitung – Künstliche Intelligenz (KI) ermöglicht sub-zentimetergenaues Unkrautjäten | +2.8% | Global, mit früher Akzeptanz in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Lidar (Light Detection and Ranging) und Multispektral-Sensoren senken Roboterpreise | +2.5% | Global, mit Vorteilen für Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel und Kosten von Arbeitskräften | +2.1% | Nordamerika, Westeuropa und Australien | Langfristig (≥ 4 Jahre) |
| Roboter-als-Dienstleistung-Finanzierung erschließt die Akzeptanz bei kleinen und mittelgroßen Betrieben | +1.9% | Asien-Pazifik, Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für intelligente Landwirtschaft und Kohlenstoffgutschrift-Regelungen | +1.6% | Europa, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Autonomie-Roadmaps landwirtschaftlicher Originalhersteller (OEMs) | +1.4% | Global, geführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschrittliche Bildverarbeitung – Künstliche Intelligenz (KI) ermöglicht sub-zentimetergenaues Unkrautjäten
Maschinelles Sehen unterscheidet heute Unkräuter von Nutzpflanzen mit einer Genauigkeit von 98 % in 50 Millisekunden und ermöglicht es Laser- oder Mikro-Sprühsystemen, einzelne Pflanzen bei einer Fahrgeschwindigkeit von 8 Kilometern pro Stunde gezielt zu behandeln. Carbon Robotics hat 2024 über 100 LaserWeeder-Einheiten eingesetzt und dabei den Herbizideinsatz um 80 % sowie die Arbeitskosten um 200 USD pro Acre gesenkt. Deere & Company's See and Spray Ultimate kombiniert 36 Kameras mit Nvidia-Orin-Prozessoren und erstellt Echtzeit-Unkrautkarten zur Steuerung sub-zentimetergenauer Sprühung. EcoRobotix's solarbetriebener Aerial Robot Arms (ARA)-Roboter verlängert die Betriebszeiten durch den Wegfall von Diesel-Nachbetankung. Von Fachexperten begutachtete Arbeiten im Journal of Field Robotics bestätigen, dass hyperspektrale Bildgebung vorauflaufende Unkräuter sieben Tage vor deren Sichtbarkeit erkennt, was prophylaktische Unkrautbekämpfungsroutinen bis 2027 andeutet.
Sinkende Kosten für Lidar (Light Detection and Ranging) und Multispektral-Sensoren senken Roboterpreise
Festkörper-Lidar-Module (Light Detection and Ranging), die 2020 noch für 8.000 USD im Einzelhandel erhältlich waren, kosten heute weniger als 1.200 USD, während Multispektralkameras von 15.000 USD auf 3.500 USD gefallen sind, was die Materialkosten von Robotern um rund 30 % senkt. Trimbles kostengünstige GNSS-RTK-Empfänger (Globales Navigationssatellitensystem – Echtzeit-Kinematik) reduzieren den Positionierungsfehler auf unter 2 Zentimeter ohne teure Basisstationen. Die Kostenkompression ermöglicht es Anbietern der mittleren Preisklasse wie AGCO Corporation und Kubota Corporation, Autonomiepakete an Betriebe mit 500 Acres statt nur an 5.000-Acre-Betriebe zu verkaufen. Yamaha Motor's Maximum Relaxation (RMAX)-Unbemannter Hubschrauber unterbietet Premium-Drohnen in Reisfarmen um 40 %. Studien in MDPI Sensors zeigen, dass kostengünstige Kameras jetzt 92 % der Forschungsqualitäts-Leistung für die Kartierung des Normalisierten Differenz-Vegetationsindex (Normalized Difference Vegetation Index, NDVI) erreichen.
Mangel und Kosten von Arbeitskräften
Die Verfügbarkeit landwirtschaftlicher Arbeitskräfte in den Vereinigten Staaten sank zwischen 2020 und 2024 um 11 % und trieb die durchschnittlichen Stundenlöhne von 14,62 USD auf 18,20 USD. Deutschland und Spanien verzeichneten ähnliche Defizite, was zu Frühernten führte, die die Qualität beeinträchtigen. DeLaval- und GEA-Roboter melken inzwischen 35 % der niederländischen Herden und unterstreichen, dass Viehzüchter dem gleichen Arbeitskräftemangel ausgesetzt sind. Naïo Technologies' Oz-Jäter verdrängt drei Arbeitskräfte pro Hektar und erreicht einen Amortisationszeitraum von unter zwei Jahren. Forschungen in Agricultural Systems verknüpfen einen Lohnanstieg von 10 % mit einem Anstieg der Roboternutzung um 6 %.
Roboter-als-Dienstleistung-Finanzierung erschließt die Akzeptanz bei kleinen und mittelgroßen Betrieben
Landwirte können jetzt autonome Spritz- und Jätgeräte für 20–50 USD pro Hektar leasen und ersetzen so Kapitalinvestitionen in Höhe von 150.000 USD durch Betriebsausgaben. Monarch Tractors dreijähriger Leasingvertrag umfasst Software, Telematik und Wartung und senkt die Gesamtbetriebskosten um 40 %. Das durch die Europäische Union geförderte ROBS4CROPS-Pilotprojekt steigerte die Akzeptanz in Spanien und Griechenland um 67 %, sobald die Zahlungen mit dem Ernte-Cashflow abgestimmt wurden. Mitsubishi HC Capital berichtet, dass 54 % der japanischen Reisbauern unter Abonnementbedingungen auf Roboter umsteigen würden. XAG bündelt den Drohnenservice mit Ernte-Versicherung und Beratung und macht damit den wiederkehrenden Umsatz größer als die Hardwaremarge.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher anfänglicher Kapitalaufwand | -1.8% | Global, am stärksten in Südamerika, Afrika und Südasien | Kurzfristig (≤ 2 Jahre) |
| Konnektivitätslücken in ländlichen Gebieten | -1.5% | Nordamerika, Afrika südlich der Sahara und ländliches Indien | Mittelfristig (2–4 Jahre) |
| Komplexität der Multi-Anbieter-Systemintegration | -1.2% | Global, insbesondere bei Mischflotten-Betrieb | Mittelfristig (2–4 Jahre) |
| Sich weiterentwickelnde Haftungs- und Sicherheitsvorschriften für Feldautonomie | -0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher anfänglicher Kapitalaufwand
Vollautonome Traktoren werden für 350.000–450.000 USD verkauft, was dem Drei- bis Vierfachen eines konventionellen Modells entspricht und über dem Jahresumsatz vieler 500-Acre-Betriebe in Brasilien und Indien liegt. Nachrüstsätze, die 150.000 USD kosten, beanspruchen immer noch 40 % des Gerätebudgets eines mittelgroßen Betriebs. Die Federal Reserve (Zentralbanksystem der Vereinigten Staaten) stellte fest, dass 38 % der Kreditanträge für autonome Geräte im Jahr 2024 aufgrund hoher Schulden-zu-Vermögens-Quoten abgelehnt wurden [1]. DeLaval-Melkroboter zum Preis von 180.000 EUR (195.000 USD) pro Einheit treiben die Modernisierungskosten eines 100-Kuh-Milchbetriebs auf nahezu 400.000 USD. Agricultural Finance Review zeigt, dass sich der Amortisationszeitraum für Betriebe unter 1.000 Acres auf 12 Jahre erstreckt, verglichen mit vier Jahren für Betriebe über 3.000 Acres.
Konnektivitätslücken in ländlichen Gebieten
Neunzehn Prozent der ländlichen Amerikaner verfügen nicht über 25-Mbps-Breitband, und die 4G-LTE-Abdeckung (Long Term Evolution) liegt in vielen Bezirken des Mittleren Westens unter 80 % [2]. Das ReConnect-Programm des Landwirtschaftsministeriums der Vereinigten Staaten (United States Department of Agriculture, USDA) investiert 1,7 Milliarden USD, aber viele Projekte werden erst 2027 abgeschlossen sein. Nur 28 % des ländlichen Afrikas südlich der Sahara haben 3G-Abdeckung, und Satellitenverbindungen kosten monatlich 80–120 USD pro Gerät. Deeres Gen2-Autonomie-Kit führt die gesamte visuelle Verarbeitung auf Edge-Modulen durch, sodass der Traktor auch ohne zellulare Rückverbindung funktioniert. In Indien ermöglichte die Ausweitung von 4G auf 68 % der ländlichen Gebiete Garuda Aerospace, 2024 2,3 Millionen Acres zu besprühen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Autonome Traktoren führen und Unbemannte Luftfahrzeuge (UAVs) wachsen rasantAutonome Traktoren erwirtschafteten 37,40 % des Umsatzes im Jahr 2025 und bilden das Fundament des Marktes für Landwirtschaftliche Roboter und Mechatronik. Unbemannte Luftfahrzeuge sollen mit einem CAGR von 21,90 % wachsen – dem höchsten aller Geräteklassen. Deere & Company lieferte 2024 1.200 nachgerüstete 8R-Traktoren aus und erwartet, diese Zahl im Jahr 2025 zu verdoppeln, da die Komponentenkosten sinken. Die Agras T50-Drohne von SZ DJI Technology Co., Ltd. besprüht 40 Acres pro Stunde und hält bereits 35 % des chinesischen Drohnensprühsegments.
Boden- und Luftplattformen arbeiten zunehmend zusammen. Schwarmansätze wie AGCOs Xaver haben eine Reduzierung der Bodenverdichtung um 60 % gezeigt. Kubota's Agri Robo MR1000A Reistransplantiermaschine, die in Japans Niigata-Präfektur eine Durchdringungsrate von 15 % erreichte, wird für die Weizensaat in Australien angepasst – ein Beispiel dafür, wie aufgabenspezifische Designs geografische Grenzen überwinden können. Yamaha Motors aufgabenspezifischer RMAX-Hubschrauber beweist, dass spezialisierte Designs Allzweckdrohnen um 40 % unterbieten können. Forschungen zur Präzisionslandwirtschaft bestätigen, dass hybride Flotten die Nettomargen um 22 % gegenüber Einzelplattformstrategien steigern. Diese Entwicklungen stärken die anhaltende Nachfrage im Markt für Landwirtschaftliche Roboter und Mechatronik.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Anwendung:
Pflanzenproduktion führt das Wachstumsmomentum anAnwendungen in der Pflanzenproduktion machten 41,55 % des Umsatzes im Jahr 2025 aus und bilden nun den Kern der Marktgrößenprognose für Landwirtschaftliche Roboter und Mechatronik, da das Segment zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 17,90 % wachsen wird. Herbizidsparende Roboter wie Carbon Robotics' LaserWeeder und variable Sprühgeräte wie Deere & Companys See and Spray Ultimate senken die Chemikalienkosten um 40 bis 60 USD pro Acre und stärken die Marktattraktivität. Die Tierhaltung verzeichnet eine stetige Expansion, angetrieben durch Melkroboter von DeLaval und GEA, während Waldbrandbekämpfungsdrohnen von DroneSeed eine frühe Diversifizierung in die Wiederaufforstung illustrieren. Kontrollierte Umgebungsfarmen setzen ebenfalls Gewächshausroboter in zweistelligem Tempo ein, obwohl ihr Anteil im Vergleich zu Freilandkulturen noch bescheiden ist.
Präzisionseingriffe verlagern Ackerbauern zunehmend von Flächenbehandlungen hin zur Pflanzenpflege auf Einzelpflanzenebene, wobei Laser- oder Mikrosprühunkrautbekämpfer den Betriebsmitteleinsatz um bis zu 40 % reduzieren und Einnahmen aus CO₂-Zertifikaten erschließen. Die Einsatzdynamik ist am stärksten bei hochwertigen Gemüsekulturen und Reihenkulturen, wo Arbeitsdruck und Öko-Regelungen zusammentreffen. Akademische Erkenntnisse in Agricultural Systems zeigen, dass der Stickstoffabfluss auf Betrieben, die autonome Sprühgeräte einsetzen, um 32 % sinkt, was Einsparungen bei der Einhaltung von Vorschriften neben dem Ertragsschutz hervorhebt. Startups, die sich auf Obstgärten, Beeren und Spezialkulturen konzentrieren, vergrößern die adressierbare Basis, und Robot-as-a-Service-Finanzierung senkt die Einstiegshürden für mittelgroße Produzenten. Da die Hardwarepreise sinken, bleibt die Pflanzenproduktion der klarste Weg zur Skalierung für Anbieter, die wiederkehrende Daten- und Softwaregebühren im Marktanteilsumfeld für Landwirtschaftliche Roboter und Mechatronik anstreben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Markt für Landwirtschaftsroboter und Mechatronik in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Umsatzanteil von 39,30 % im Markt für Landwirtschaftsroboter und Mechatronik. Große Betriebsflächen, eine 92-prozentige Abdeckung durch Long Term Evolution der vierten Generation und Subventionen des US-Landwirtschaftsministeriums (USDA) beschleunigen die Einführung. Autonome Traktoren konzentrieren sich in Iowa, Illinois und Nebraska, wo die durchschnittlichen Betriebsgrößen 1.200 Acres überschreiten. Kanadas Präriebetriebe setzen autonome Getreidewagen ein, um Arbeitskräftemangel auszugleichen, und staatliche AgriInnovate-Fördermittel finanzierten 2024 30 % der Ausrüstungskosten für 420 Betriebe. Mexikos Gewächshaussektor setzt zunehmend auf Roboter-Erntemaschinen, da der Arbeitskräftemangel 22 % übersteigt.
Markt für Landwirtschaftsroboter und Mechatronik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die stärkste Dynamik mit einer prognostizierten CAGR von 19,60 %. China subventioniert bis zu 40 % der Kosten für Drohnen und Traktoren und treibt die Mechanisierung auf ein Ziel von 70 % bis 2025 voran. Indiens neue Regelungen für den Betrieb jenseits der Sichtlinie ermöglichen es Garuda Aerospace, 1.800 Sprühdrohnen auf 2,3 Millionen Acres einzusetzen. Japans Kubota Agri Robo-Verpflanzungsmaschine kontrolliert 15 % der bepflanzten Reisfläche in der Präfektur Niigata, während Australiens SwarmFarm Robotics-Getreidewagen einem Arbeitskräftemangel von 19 % entgegenwirken.
Markt für Landwirtschaftsroboter und Mechatronik in EMEA und Südamerika
Europa verzeichnet ein starkes Wachstum, unterstützt durch Öko-Regelungen der Gemeinsamen Agrarpolitik (GAP), die nachhaltige Landwirtschaftspraktiken fördern. In Spanien setzen Erdbeeranbauer Naïo-Jätroboter ein, mit berichteten Amortisationszeiten von etwa zwei Jahren. In Deutschland ist ein erheblicher Prozentsatz der Milchviehherden mittlerweile mit Melkrobotern ausgestattet, was den Arbeitsbedarf um ein Drittel reduziert. Französische Weinberge nutzen zunehmend autonome Traktoren von Monarch Tractor und Fendt, um Pestizidreduzierungsziele einzuhalten. Südamerika, der Nahe Osten und Afrika tragen gemeinsam zum Marktwert bei und sollen mit starken Raten wachsen, angetrieben durch Brasiliens Zuckerrohrfarmen und südafrikanische Weinberge.

Regulatorisches Umfeld
Sicherheits-, Validierungs- und Maschinenkonformitätsanforderungen für autonome Landmaschinen werden zunehmend strenger und drängen Anbieter zu standardisierter Verifizierung und klar definierten Betriebszonen. Die ISO veröffentlichte im Juli 2024 die ISO 18497-3:2024 (autonome Betriebszonen) und ISO 18497-4:2024 (Verifizierung und Validierung für autonome Landmaschinen), womit ein formaler Sicherheits- und Testrahmen bereitgestellt wird, auf den sich OEMs, Systemintegratoren und Landwirte bei der Implementierung von Feldautonomie berufen können.
In der Europäischen Union ersetzt die Maschinenverordnung (EU) 2023/1230 die Maschinenrichtlinie 2006/42/EG und wird ab dem 20. Januar 2027 verbindlich. Sie führt aktualisierte Gesundheits- und Sicherheitsanforderungen ein, die explizit autonome mobile Maschinen und KI-gestützte Systeme abdecken, die auf dem EU-Markt in Verkehr gebracht werden. In den Vereinigten Staaten gab das USDA im April 2026 die Gründung des National Proving Grounds Network for AgTech (NPG-Ag) bekannt, um landwirtschaftliche Technologien unter realen Bedingungen zu bewerten. Vorgeschlagene Gesetzesinitiativen aus dem Jahr 2026, darunter der FARM AI Act (S. 4627) und der Advancing Automation Research and Development in Agriculture Act, signalisierten ebenfalls einen verstärkten Fokus des Bundes auf die Entwicklung von KI-Standards in der Landwirtschaft (in Zusammenarbeit mit dem NIST) sowie dedizierte F&E-Programme für Automatisierung und Mechanisierung.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf, wobei die wichtigsten Marktteilnehmer einen erheblichen Anteil am prognostizierten Umsatz für 2024 halten. Deere & Company stärkt die vertikale Integration durch die Kombination von Hardware, Autonomie-Kits und seiner Cloud-Plattform, die nun einen nennenswerten Teil des Umsatzes im Präzisionssegment durch Abonnements generiert. SZ DJI Technology Co., Ltd. hält einen erheblichen Anteil am globalen Drohnensprühmarkt, steht jedoch im Wettbewerb mit gebündelten Serviceangeboten im asiatisch-pazifischen Raum. AGCO Corporation und CNH Industrial N.V. konzentrieren sich auf offene APIs, um Integrationsherausforderungen für gemischte Flotten zu reduzieren.
Die Automatisierung von Spezialkulturen zieht Startups an. Unternehmen setzen visionsbasierte Pflücker ein, die hohe Effizienz bei reduzierten Kosten erzielen. Monarch Tractors elektrischer MK-V, der über ein Robot-as-a-Service-Modell angeboten wird, senkt die Eigentumskosten und spricht Bio-Produzenten an, die Nullemissionszertifizierungen anstreben. Solarbetriebene Jätgeräte verlängern die Betriebsschichten ohne Dieselbedarf und eignen sich für Betriebe, die weit von Versorgungsdepots entfernt sind.
Patentanmeldungen verdeutlichen strategische Prioritäten im Markt. Jüngste Patente konzentrierten sich auf Autonomie und Geräteinteroperabilität. Die Einhaltung von ISO-Standards beeinflusst zunehmend Beschaffungsentscheidungen bei großen Genossenschaften. Ein wichtiger aufkommender Wettbewerbsbereich ist die Datenmonetarisierung. Plattformen, die agronomische Intelligenz dominieren – wie Ertragsvorhersage, CO₂-Dokumentation und Betriebsmitteloptimierung – sind positioniert, um erheblichen Ökosystemwert zu erfassen.
Branchenführer im Bereich Landwirtschaftliche Roboter und Mechatronik
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Kubota Corporation
-
SZ DJI Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Landwirtschaftliche Roboter und Mechatronik
- Deere & Company
- SZ DJI Technology Co., Ltd.
- AGCO Corporation
- CNH Industrial N.V.
- Kubota Corporation
- DeLaval
- GEA Group Aktiengesellschaft
- Yamaha Motor Co., Ltd.
- Trimble Inc.
- XAG Co., Ltd.
- Naio Technologies Inc.
- Autonomous Solutions, Inc.
- EagleNXT
- Monarch Tractor
- EcoRobotix SA
Lesen Sie die Analyse der landwirtschaftliche roboter und mechatronik-Unternehmen

Marktchancen und Zukunftsaussichten
Nachrüstbare Autonomielösungen und pflanzenspezifische Präzisionsausbringung deuten auf eine kurzfristige Marktlücke hin, da sie bestehende Flotten unterschiedlicher Marken modernisieren, ohne vollständige Ersatzzyklen zu erfordern. Aktive Integrationsbemühungen bestätigen dies, darunter die im Juni 2026 angekündigte technische Integration zwischen Sabanto (autonomer Traktorbetrieb) und Verdant Robotics (SharpShooter-Präzisionsausbringung auf Pflanzenebene), die fahrerloses Fahren mit gezielter Betriebsmittelausbringung für hochwertige Anbausysteme verbindet, bei denen Arbeitsintensität und Chemikalienoptimierung zentrale Kaufkriterien sind.
Drohnenausbringung und dienstleistungsgestützte Einsatzmodelle erweitern ebenfalls die adressierbare Basis, indem sie die Einführungshürden pro Hektar senken und die Zeit bis zum operativen Nutzen verkürzen. Der weltweite Markteinführung des Agras T55 und des Doppelakku-Sprühsystems T100 von DJI im Juli 2026 unterstreicht die anhaltende Produktdynamik bei UAV-Ausbringungsgeräten. Parallel dazu gestalten staatliche Programme die Kommerzialisierungspfade, darunter die vom südkoreanischen Ministerium für Landwirtschaft, Ernährung und ländliche Angelegenheiten (MAFRA) im März 2026 vorgestellte strategische Roadmap für die Landwirtschaft und Bio-F&E der nächsten Generation, die mehrere Kommerzialisierungsmodelle für Robotics-as-a-Service sowie einen expliziten Vorstoß für eine stärkere Automatisierung wichtiger landwirtschaftlicher Aufgaben umfasst. Für Anbieter sind die Teilnahme an Testfeld-Evaluierungen (zum Beispiel dem NPG-Ag des USDA) sowie die Ausrichtung auf entstehende KI- und Sicherheitsstandards (die ISO-18497-Reihe und die Bereitschaft zur EU-Maschinenverordnung (EU) 2023/1230) zunehmend an die Markterfolgsleistung gekoppelt – über konformitätsgerechte Validierung, Dateninteroperabilität und messbare Feldergebnisse hinweg.
Recent Industry Developments in Markt für Landwirtschaftliche Roboter und Mechatronik
- Februar 2026: Deere & Company gab die fünf für sein Startup Collaborator Program 2026 ausgewählten Unternehmen bekannt, darunter Teilnehmer mit Fokus auf Robotik und Drohnenbildgebung (wie Aerobotics und TorqueAGI). Das Programm erweitert Deeres Pipeline für KI-gestützte Autonomiefunktionen und zeigt eine anhaltende Betonung der Integration von Drittanbieter-Innovationen in seinen Präzisions- und Autonomie-Stack.
- November 2025: New Holland von CNH Industrial stellte sein fahrerloses autonomes Roboterkonzept R4 für den Einsatz in Weinbergen und Obstplantagen vor. Die Vorstellung verdeutlichte einen Trend zu spezialisierten Robotern für hochwertige Spezialkulturen, bei denen wiederholbare Aufgaben und Arbeitskräfteknappheit einen schnelleren operativen Amortisationseffekt begünstigen.
- April 2024: AGCO und Trimble schlossen ihr Joint Venture zur Gründung von PTx Trimble ab, das Präzisionslandwirtschaftsfähigkeiten für Mischflotten mit einem plattformbasierten Ansatz für autonomiefördernde Technologien kombiniert. Die Struktur stärkt die Interoperabilität für Betriebe mit mehreren Gerätemarken und trägt dazu bei, Integrationsreibungen zwischen mehreren Anbietern zu verringern, die die Automatisierungseinführung verlangsamen können.


Markt für Landwirtschaftliche Roboter und Mechatronik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Umsätze aus Systemen für Landwirtschaftliche Roboter und Mechatronik, die zur Automatisierung oder Unterstützung von Betriebsabläufen auf Farmen eingesetzt werden, hauptsächlich in der Pflanzenproduktion und Tierhaltung. Er umfasst die zugehörige Hardware und integrierte Steuerelemente, die an Farmen verkauft werden.
Ausschlüsse aus dem Umfang: Nicht enthalten sind allgemeine landwirtschaftliche Betriebsmittel oder konventionelle Maschinen, denen eine autonome oder robotische Mechatronikfunktion fehlt.
Segmentierungsübersicht
- Nach Typ
- Autonome Traktoren
- Unbemannte Luftfahrzeuge (UAVs)
- Melkroboter
- Andere Typen
- Nach Anwendung
- Pflanzenproduktion
- Tierhaltung
- Forstkontrolle
- Andere Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Spanien
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die erste Version des Modells zu erstellen und realistische Grenzen für die Einführung und Preisgestaltung bei landwirtschaftlichen Aufgaben festzulegen. Wir stützten uns hauptsächlich auf öffentliche Quellen wie USDA- und NASS-Veröffentlichungen, FAO-Produktions- und Anbauflächendatenbanken, Eurostat-Agrarstrukturstatistiken sowie Zoll- und Handelsstatistiken aus Quellen wie UN Comtrade. Um Definitionen konsistent zu halten, haben wir auch Robotik- und Landwirtschaftsnormen sowie Sicherheitshinweise aus Quellen wie ISO und staatlichen Arbeitssicherheitsbehörden geprüft, soweit relevant.
Auf Unternehmensseite wurden Jahresberichte, Investorenpräsentationen, Produktkataloge und Pressemitteilungen verwendet, um Produktkategorien und wahrscheinliche Preisbänder zu kartieren. Anschließend haben wir die Aufteilung zwischen Robotertypen und Anwendungsfällen auf Basis dieser Angaben richtungsweisend plausibilisiert. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um Zeitpläne wie Produkteinführungen und Akquisitionen zu bestätigen, und eine Patentdatenbank wurde verwendet, um zu verfolgen, wo die F&E-Intensität zunahm. Diese Desk-Quellen sind nur illustrativ, und andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden durchgeführt, um die Desk-Annahmen in verwertbare Eingaben umzuwandeln, insbesondere dort, wo öffentliche Daten zu Stücklieferungen und Nutzung auf Betriebsebene dünn sind. Wir sprachen mit einer Mischung aus Geräteherstellern, Komponentenlieferanten, Farmbetreibern und Kanalpartnern in den wichtigsten Verbrauchsregionen und nutzten ihr Feedback, um das Einführungstempo, die typische Nutzungsintensität und den Preisunterschied zwischen Einstiegssystemen und höher automatisierten Setups zu validieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 18 % | Asiatisch-pazifischer Raum: 49 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 47 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des Nachfragepools, bei der Anbauflächen und Viehherdengrößen mit den automatisierbaren Aufgaben verknüpft und dann anhand von Durchdringungsraten skaliert werden, die die Betriebswirtschaft und die Arbeitsverfügbarkeit widerspiegeln. Das Modell wird mit selektiven Bottom-up-Näherungen gegengeprüft, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbereichen für wichtige Robotertypen, multipliziert mit den in Interviews besprochenen impliziten Stückvolumina, gefolgt von Anpassungen, wenn die beiden Ansichten nicht übereinstimmen.
Einige marktspezifische Eingaben, die in diesem Bereich wichtig sind, umfassen den Kostendruck bei landwirtschaftlichen Arbeitskräften, die Anbaufläche nach wichtigen Kulturen, Milchviehherden- und Melkstandzählungen, durchschnittliche Betriebsgröße und Mechanisierungsgrade sowie das erwartete Tempo des Kosten- und Aktuatorkostenrückgangs, der die Systempreisgestaltung beeinflusst. Prognosen verwenden Szenarioanalysen, bei denen Einführungskurven unter schnelleren und langsameren Amortisationsbedingungen einem Stresstest unterzogen werden, und die endgültige Ansicht wird auf Basis dessen ausgewählt, was die meisten Experten nach Region für machbar hielten. Wenn Bottom-up-Signale unvollständig sind – etwa wenn Stückangaben fehlen – haben wir Bereiche und Abdeckungsquoten aus dem Kanal-Feedback verwendet und diese dann mit den Nachfragepoolgesamtwerten abgeglichen, damit die Endzahl nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, z. B. ob implizierte Stückvolumina im Verhältnis zu Anbauflächen, Viehintensität und bekannter Saisonalität in Kaufzyklen sinnvoll sind. Große Abweichungen wurden markiert, von einem anderen Analysten überprüft und dann durch Rückkehr zu ausgewählten Befragten erneut geprüft, wenn sich Annahmen wesentlich verändert hatten.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse eintreten, wie z. B. politische Änderungen, wichtige Produkteinführungen oder starke Verschiebungen bei den landwirtschaftlichen Einkommenstreibern. Vor der Veröffentlichung führen wir einen neuen Datendurchlauf durch, um sicherzustellen, dass die Marktgröße und die kurzfristigen Annahmen die neuesten öffentlich verfügbaren Informationen widerspiegeln.
Vergleich der Marktgrößenbestimmung für Landwirtschaftliche Roboter und Mechatronik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Landwirtschaftliche Roboter und Mechatronik können weit auseinanderliegen, da die Grenzen nicht immer auf dieselbe Weise gezogen werden. Einführungsannahmen unterscheiden sich auch je nach Region und Betriebstyp. Abweichungen können auch daher rühren, wie die Preisgestaltung behandelt wird, insbesondere wenn einige Quellen Hardware mit breiteren digitalen Farmdienstleistungen vermischen.
Die Vergleichstabelle zeigt einen engeren Aufbau für 2026 bis 2031 als einige längerfristige Zahlen. Im Modell von Mordor Intelligence sind die Gesamtwerte an definierte Roboter- und Mechatronikkategorien gebunden, die landwirtschaftlichen Betriebsabläufen zugeordnet sind, anstatt den Umfang auf breitere Präzisionslandwirtschafts-Softwareumsätze auszuweiten.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,99 Mrd. USD (2026) | |
| Fachverlag A | 5,47 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und scheint einen breiteren Bereich an Mechatronik und verwandten Dienstleistungen einzuschließen, was den Ausgangswert anheben kann, noch bevor die Einführung modelliert wird. |
| Branchenforschungsstelle B | 4,30 Mrd. USD (2024) | Baut auf einem früheren Basisjahr mit einer engeren installierten Basisannahme und einem anderen Satz von Anwendungseinschlüssen auf, was den Ausgangspunkt im Vergleich zu einem späteren Nachfragepool unterdrücken kann. |
Betrachtet man die drei Zahlen zusammen, lässt sich der größte Teil der Streuung durch Umfangsgrenzen, den Zeitpunkt des Basisjahres und die Art und Weise erklären, wie Einführung und Preisgestaltung im Zeitverlauf fortgeschrieben werden. Indem die Marktdefinition an klare Betriebsaufgaben geknüpft und die Gesamtwerte anhand praktischer Einführungssignale überprüft werden, bleibt die Schätzung für Planungsentscheidungen nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert hat der Markt für Agrarroboter und Mechatronik im Jahr 2026?
Der Markt für Agrarroboter und Mechatronik ist im Jahr 2026 mit 4,99 Milliarden USD bewertet.
Welches Gerätesegment wächst bis 2031 am schnellsten?
Unbemannte Luftfahrzeuge werden voraussichtlich eine CAGR von 21,90 % erzielen, den höchsten Wert aller Gerätetypen.
Wie groß ist der Anteil Nordamerikas an der Gesamtnachfrage?
Nordamerika entfiel 2025 auf 39,30 % des Umsatzes, der größte regionale Anteil.
Welches Geschäftsmodell hilft kleinen Betrieben, sich Robotik leisten zu können?
Roboter-als-Dienstleistung-Leasing ermöglicht es Landwirten, 20–50 USD pro Hektar zu zahlen und große Kapitalinvestitionen zu vermeiden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
