
Marktgröße und Marktanteil für 3D-TSV-Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.74 Milliarden US-Dollar |
| Marktgröße (2031) | 10.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 3D-TSV-Geräte von Mordor Intelligence
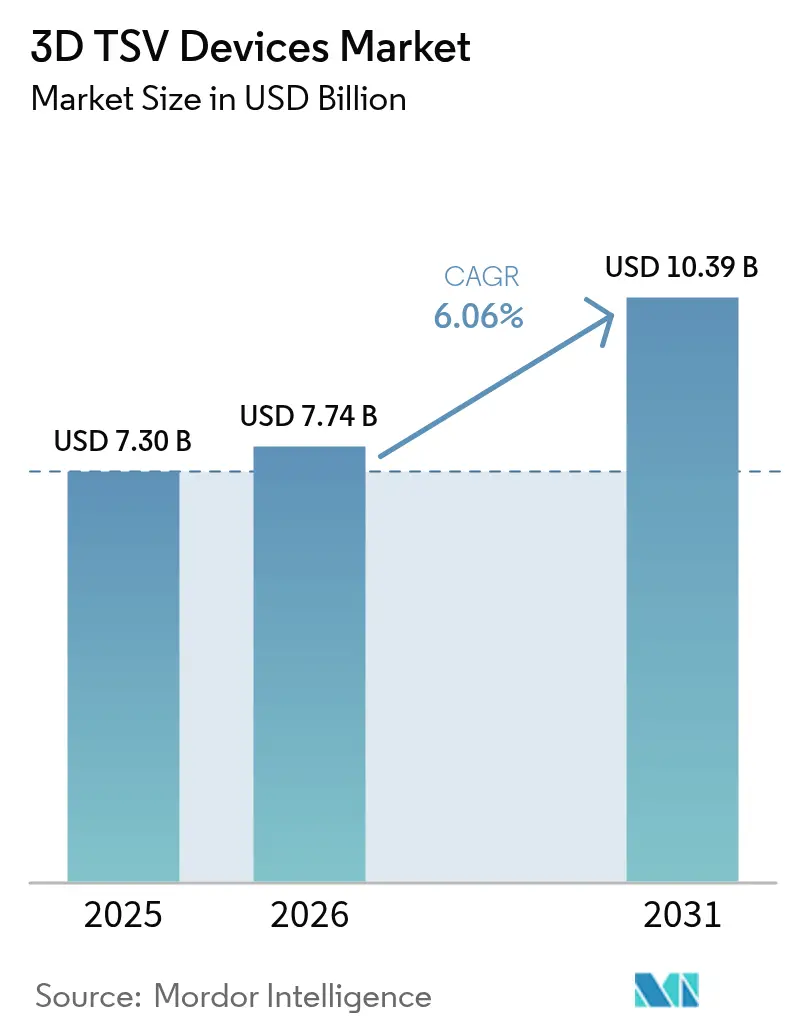
Die Marktgröße für 3D-TSV-Geräte wird im Jahr 2026 auf 7,74 Milliarden USD geschätzt, wachsend vom Wert des Jahres 2025 von 7,30 Milliarden USD, mit Prognosen für 2031, die 10,39 Milliarden USD zeigen, und wächst mit einer CAGR von 6,06 % über den Zeitraum 2026–2031. Die anhaltende Nachfrage aus dem Hochleistungsrechnen, KI-Beschleunigern und fortschrittlichen Fahrerassistenzsystemen hält die Kapazitäten voll ausgelastet, während staatliche Subventionen in den Vereinigten Staaten, Europa und Südkorea die Fab-Erweiterungen beschleunigen. Die gemeinsame Verpackung von Logik und Speicher, Hybrid-Bonding und chiplet-fähige Interposer-Designs beseitigen Bandbreitenengpässe und reduzieren den TSV-Pitch auf unter 20 Mikrometer. Werkzeugbestellungen für Tiefes reaktives Ionenätzen und Kupferbefüllung bleiben hoch, obwohl die Umweltvorschriften für fluorierte Chemikalien strenger werden. Der Wettbewerbsdruck steigt, da Auftragsmontage- und Testhäuser (OSAT) mit integrierten Geräteherstellern (IDMs) um langfristige Verträge mit Hyperscalern und erstrangigen Automobilzulieferern wetteifern. Kleine, aber schnell wachsende Weißraum-Segmente, wie die gemeinsame Verpackung von Silizium-Photonik und implantierbare medizinische Sensoren, bieten zusätzlichen Spielraum für Wertschöpfung.
Wichtigste Erkenntnisse des Berichts
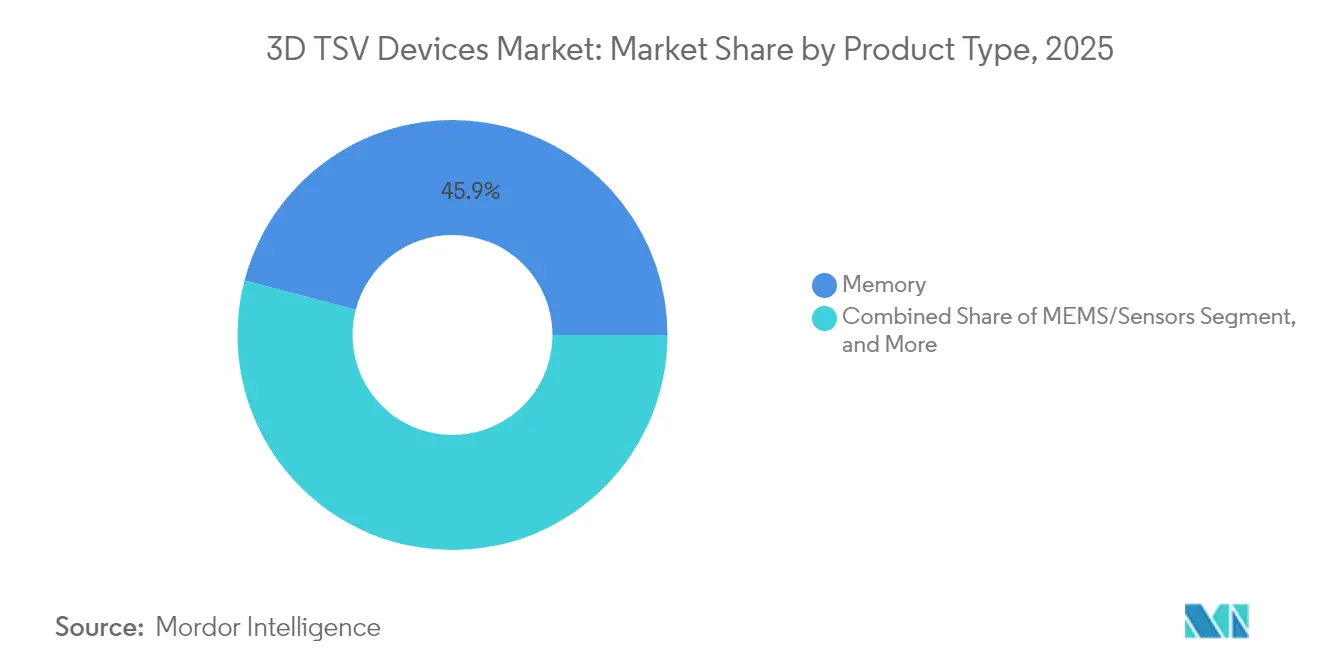
- Nach Produkttyp führte Speicher den Markt für 3D-TSV-Geräte mit einem Marktanteil von 45,92 % im Jahr 2025 an; MEMS und Sensoren werden bis 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen.
- Nach TSV-Technologie trug Via-Middle im Jahr 2025 54,15 % des Umsatzes des Marktes für 3D-TSV-Geräte bei, während Via-First bis 2031 voraussichtlich mit einer CAGR von 7,69 % wachsen wird.
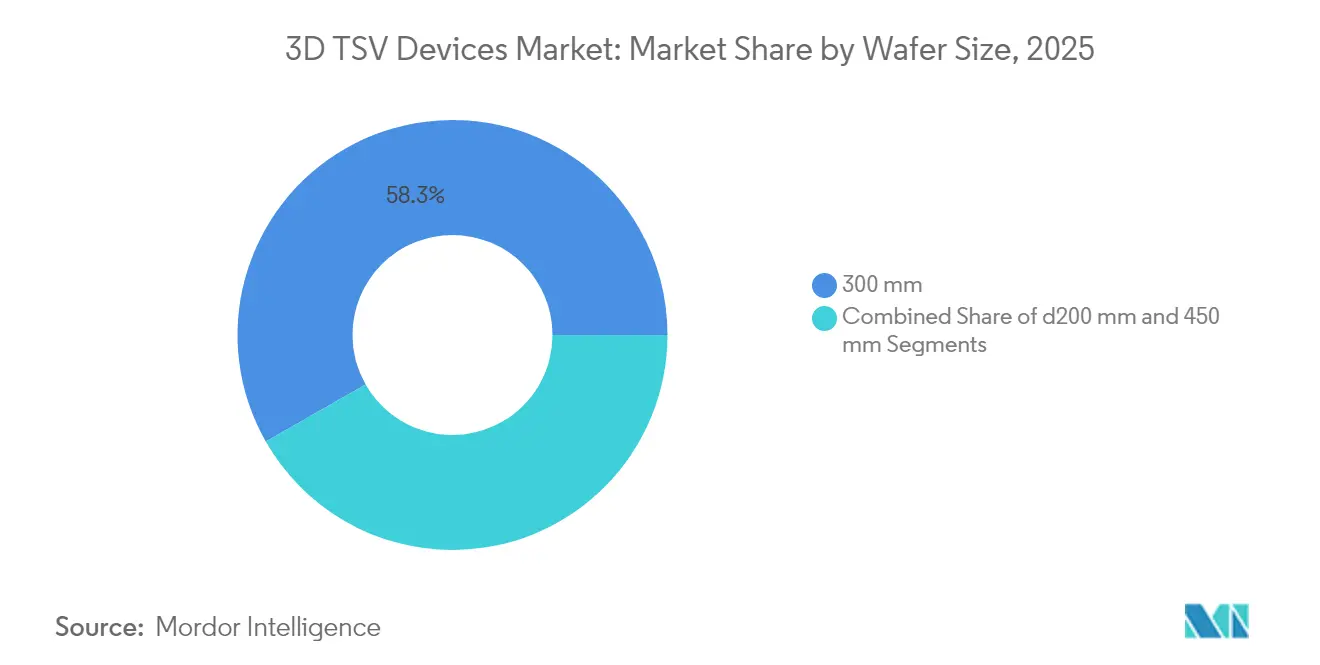
- Nach Wafer-Größe machten 300-mm-Substrate im Jahr 2025 58,25 % der Marktgröße für 3D-TSV-Geräte aus; das 450-mm-Segment wächst mit einer CAGR von 7,88 %.
- Nach Endverbraucher entfielen IT und Telekommunikation im Jahr 2025 auf 37,54 % des Marktes für 3D-TSV-Geräte, während das Automobilsegment mit einer CAGR von 9,08 % am schnellsten wächst.
- Nach Geografie dominierte Asien-Pazifik den Markt für 3D-TSV-Geräte mit einem Anteil von 42,70 % am globalen Umsatz im Jahr 2025 und wächst bis 2031 mit einer CAGR von 8,56 %. Nordamerika folgte, angekurbelt durch CHIPS-Act-Förderungen in Höhe von 6,165 Milliarden USD, die die TSV-Verpackung voraussichtlich in den heimischen Markt verlagern werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Nachfrage nach Hochleistungsrechnen und KI-Arbeitslasten | +1.8% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion von Rechenzentren treibt die Einführung von Hochbandbreitenspeicher voran | +1.5% | Global, angeführt von Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Schnelle Miniaturisierung in Smartphones und Unterhaltungselektronik | +1.2% | Kernbereich Asien-Pazifik, mit Ausstrahlung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Chiplet-basierte heterogene Integrationsarchitekturen | +1.0% | Global, frühe Einführung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Bedarf der Silizium-Photonik an 3D-Interposer-Stapelung | +0.4% | Nordamerika und Europa, mit aufkommender Aktivität in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Staatliche Subventionen für fortschrittliche Verpackungs-Fabs | +0.9% | Nordamerika, Europa und ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Hochleistungsrechnen und KI-Arbeitslasten
Das Training großer Sprachmodelle überschreitet nun 1 Billion Parameter, was die Speicherhierarchien zwingt, über GDDR6 hinauszugehen. SK Hynix's Ingenieurmuster von 12-lagigen HBM4-Stapeln liefern eine Bandbreite von 2,1 Tbit/s, eine Steigerung von 64 % gegenüber HBM3E, und bieten GPU-Clustern Spielraum für Matrix-Multiplikations-Spitzenleistungen.[1]SK Hynix, "SK hynix präsentiert HBM4 auf dem TSMC-Nordamerika-Technologie-Symposium," skhynix.com Der JEDEC-HBM4-Standard, der 2024 ratifiziert wurde, legt eine 2048-Bit-Schnittstelle fest, die nur Durch-Silizium-Via-Architekturen bedienen können. Microns Geschäftsjahresbericht 2024 zeigt, dass der HBM-Umsatz mehr als verdoppelt wurde, wobei 1,5 Milliarden USD für Kapazitäten bereitgestellt wurden, die 2026 hochgefahren werden.[2]Micron Technology, "Geschäftsjahresbericht 2024," micron.com Samsungs Umstieg auf Kupfer-zu-Kupfer-Hybrid-Bonding reduziert den Via-Widerstand um 40 % und verbessert die Signalintegrität bei mehreren GHz. Intels Gaudi-3-Beschleuniger integriert acht HBM3E-Stapel auf einem Silizium-Interposer und veranlasst einen Ausbau der Verpackungskapazitäten in Höhe von 3,5 Milliarden USD in Arizona und New Mexico im Rahmen der CHIPS-Act-Kofinanzierung.
Expansion von Rechenzentren treibt die Einführung von Hochbandbreitenspeicher voran
Hyperscaler setzen KI-Server in Rekordzahl ein, wobei NVIDIA H200- und AMD MI300X-Sockel jeweils über 80 GB HBM3 verbrauchen. TSMCs CoWoS-Linien liefen im gesamten Jahr 2024 über 100 % Auslastung, was eine Erweiterung um 2,8 Milliarden USD auf 60.000 Wafer/Monat in Taiwan auslöste. Microns Investorenpräsentation vom Mai 2024 zeigte, dass die HBM-Versorgung bis 2025 vollständig ausgebucht war und die durchschnittlichen Verkaufspreise möglicherweise um 30 % erhöht. Broadcom lieferte maßgeschneiderte KI-ASICs, die jeweils TSV-basiertes HBM integrieren und mehr als 3 Tbit/s Bandbreite pro Gehäuse liefern. Diese Dynamiken verstärken die kurzfristige Preissetzungsmacht des Marktes für 3D-TSV-Geräte.
Schnelle Miniaturisierung in Smartphones und Unterhaltungselektronik
Premium-Smartphones zielen nun auf eine Dicke von unter 8 mm ab. Sonys gestapelte CMOS-Bildsensoren, die 2024 über 50 % der gelieferten Flagship-Kameramodule ausmachen, nutzen Via-Last-TSV, um Logik ohne Einbußen bei der Pixelfläche anzubringen und dadurch die Empfindlichkeit bei schwachem Licht um 40 % zu steigern. Apples A18 Pro nutzt InFO-PoP mit Via-First-TSV, um die Z-Höhe um 0,4 mm zu reduzieren und damit Volumen für einen größeren Akku freizugeben. Qualcomms Snapdragon 8 Gen 4 koppelt seinen 3-nm-Anwendungsprozessor mit LPDDR5T über Mikro-TSVs und hält Datenraten von bis zu 9,6 GT/s für generative KI auf dem Gerät aufrecht. Wearables spiegeln diesen Trend wider: TDK InvenSenses IIM-20670-IMU stapelt zwei Dies mit TSVs, um in 5-mm-Ohrhörer zu passen.
Chiplet-basierte heterogene Integrationsarchitekturen
Da sich die Logikknoten ihren Skalierungsgrenzen nähern, ermöglicht die Disaggregation, dass jedes Kachel seinen optimalen Prozess nutzt. AMDs Zen-5-CPUs nutzen 3D-V-Cache, gestapelt via Via-Middle-TSV, was die Latenz um 15 ns reduziert und die Gaming-Bildraten um 25 % steigert. Intels Meteor Lake nutzt einen Foveros-Basis-Die mit einem TSV-Pitch von 36 µm und ermöglicht 2 Tbit/s Datenübertragung zwischen Rechen-, Grafik- und E/A-Kacheln. Die UCIe-1.1-Spezifikation, die 2024 veröffentlicht wurde, standardisiert Die-zu-Die-Verbindungen, die auf TSV-Verbindungen unter 100 pJ/bit basieren. Broadcoms Tomahawk-5-Ethernet-Switch verfügt über 51,2-Tbit/s-SerDes-Kacheln, die einen Paketprozessor auf einem TSV-fähigen Interposer umgeben, was verdeutlicht, wie der Markt für 3D-TSV-Geräte untrennbar mit dem Chiplet-Zeitalter verbunden ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Stückkosten für 3D-TSV-Gehäuse | -1.2% | Global, mit erheblichem Druck in kostenempfindlichen Verbrauchersegmenten | Mittelfristig (2–4 Jahre) |
| Thermisch bedingte Zuverlässigkeits- und Ausbeute-Herausforderungen | -0.9% | Global, insbesondere bei HBM-Stapeln mit hoher Lagenzahl und Logikstapeln | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe bei TSV-Ätz- und Füllwerkzeugen | -0.5% | Asien-Pazifik und Nordamerika, mit Sekundärauswirkungen in Europa | Kurzfristig (≤ 2 Jahre) |
| Strengere Umweltvorschriften für TSV-Chemikalien | -0.3% | Europa und Nordamerika, mit schrittweiser Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stückkosten für 3D-TSV-Gehäuse
Eine TSV-Montage fügt jedem Gerät 15–40 USD hinzu, was die Margen für Mittelklasse-Telefone und IoT-Geräte drückt. Ätzwerkzeuge übersteigen 15 Millionen USD pro Kammer, während Galvanikanlangen weitere 8 Millionen USD kosten.[3]Applied Materials, "Transkript des Ergebnisgesprächs für das Geschäftsjahr 2024," appliedmaterials.com Amkors Geschäftsjahr-2024-Einreichungen zeigen Bruttomargen für fortschrittliche Verpackungen von 28 %, oder 500 Basispunkte unter dem Niveau der Drahtbondung. Qualifizierungszyklen sind lang; Amkors Kaohsiung-Erweiterung zeigte, dass TSV-Gehäuse nach Automobilstandard 1.000-Stunden-HTOL-Tests erfordern, was die Markteinführungszeit um bis zu 16 Wochen verlängern kann.
Thermisch bedingte Zuverlässigkeits- und Ausbeute-Herausforderungen
HBM4-Stapel dissipieren über 15 W auf einem 5 × 7 mm großen Fußabdruck, was bei 85 °C zu einem Verzug von 80 µm führt, gemäß SK-Hynix-Daten, die auf der IEEE ECTC präsentiert wurden. Samsungs Hybrid-Bond-Piloten erzielten eine Ausbeute von 75 %, begrenzt durch Kupferplanheitsspezifikationen von unter 2 nm RMS. Intels Foveros Direct berichtete von einer bekannten guten Die-Ausbeute von 82 %, wobei Hohlraumbildung der dominierende Defekt war. Microns Nachhaltigkeitsbericht zeigt, dass TSV-basiertes DRAM 60 % längere Testzeiten erfordert, was zu zusätzlichen 3 USD pro Einheit führt. TSMCs Qualifizierung von diamantähnlichen Kohlenstoff-Wärmeverteilern verbesserte die Hotspot-Minderung um 30 %, erschwert jedoch die Materialflüsse.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Speicher-Dominanz verankert die UmsatzbasisSpeichergeräte erfassten im Jahr 2025 45,92 % des Marktes für 3D-TSV-Geräte, da HBM zur De-facto-Hochbandbreitenlösung für KI-Beschleuniger wurde. Die Marktgröße für MEMS und Sensoren im Bereich 3D-TSV-Geräte wird bis 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen, was die Einführung von Automobil-Radar- und Trägheitseinheiten widerspiegelt. Bildgebung und Optoelektronik profitieren von Via-Last-TSV, das Sonys rückwärts beleuchtete Sensoren ermöglicht, die einen Quantenwirkungsgrad von 90 % im Nah-Infrarotbereich erreichen. LED-Lieferanten nutzen Via-First-TSV zur Stromversorgung von Mikro-LED-Displays, obwohl Ausbeuten unter 60 % die Massenbereitstellung verzögern.
Andere Produkte, wie Leistungsmanagement-ICs und HF-Front-Ends, nutzen TSV zur Minimierung der Induktivität. Qualcomms QTM565-mmWave-Modul erreicht 10 Gb/s in 1-cm³-Gehäusen, während Boschs BMA580-Beschleunigungssensor MEMS- und ASIC-Dies für einen Standby-Strom von 1 µA stapelt. Diese Beispiele zeigen, wie die 3D-TSV-Geräte-Branche über Speicher hinausgeht, auch wenn HBM den Umsatzunterboden festlegt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich


Nach TSV-Technologie:
Via-First gewinnt an Bedeutung bei Chiplet-DesignsVia-Middle hielt 2025 aufgrund der Reife von DRAM und CIS 54,15 % des Umsatzes; Via-First wächst jedoch mit einer CAGR von 7,69 %, da chiplet-basierte Dies eine Überlagerungsgenauigkeit unter 1 µm erfordern. Intels Foveros-Linie erreicht heute einen Pitch von 36 µm und zielt bis 2026 auf 10 µm ab, was eine vertikale Bandbreite von >1 Tbit/s/mm² ermöglicht.
Via-Last bleibt für Sensoren entscheidend und hält den Pixel-Füllfaktor über 95 %. Hybrid-Bonding über alle drei Ansätze verdoppelt die Verbindungsdichte und wird nach 2026 dominieren, was die Rolle von TSV als Rückgrat des Marktes für 3D-TSV-Geräte zementiert.
Nach Wafer-Größe:
300-mm-Substrate verankern die SerienproduktionWafer mit 300 mm machten 2025 58,25 % des Volumens aus, unterstützt von über 120 qualifizierten Fabs weltweit. Die Marktgröße für 3D-TSV-Geräte im Segment 450 mm ist noch gering, wächst aber mit einer CAGR von 7,88 %, da TSMC und Samsung ihre Pilotlinien validieren.
Intel leitete sein 450-mm-Budget in die fortschrittliche Verpackung um und bestätigte den Branchenkonsens, dass TSV plus Chiplets eine bessere Kapitalrendite erzielen. Sub-200-mm-Linien bleiben für GaN- und SiC-Leistungsbauelemente bestehen, wo TSV eine vertikale Leitfähigkeit ermöglicht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich
Nach Endverbraucherbranche:
Automobilsegment wächst am schnellstenIT und Telekommunikation behielten 2025 einen Anteil von 37,54 %, während das Automobil-Segment mit einer CAGR von 9,08 % am schnellsten wuchs, angetrieben durch EV-Domänencontroller, die ADAS, Infotainment und Batteriemanagement integrieren.
Unterhaltungselektronik hält die Nachfrage nach gestapelten CIS und LPDDR aufrecht, während das Gesundheitswesen TSV-fähige Implantate auf von der FDA zugelassenen Wegen verfolgt. Luft- und Raumfahrt sowie Verteidigung setzen auf strahlungsgehärteten TSV-Speicher für eine Gesamtdosistoleranz von über 100 krad. Gemeinsam diversifizieren diese Branchen die Umsatzströme über den Markt für 3D-TSV-Geräte.
Geografische Analyse
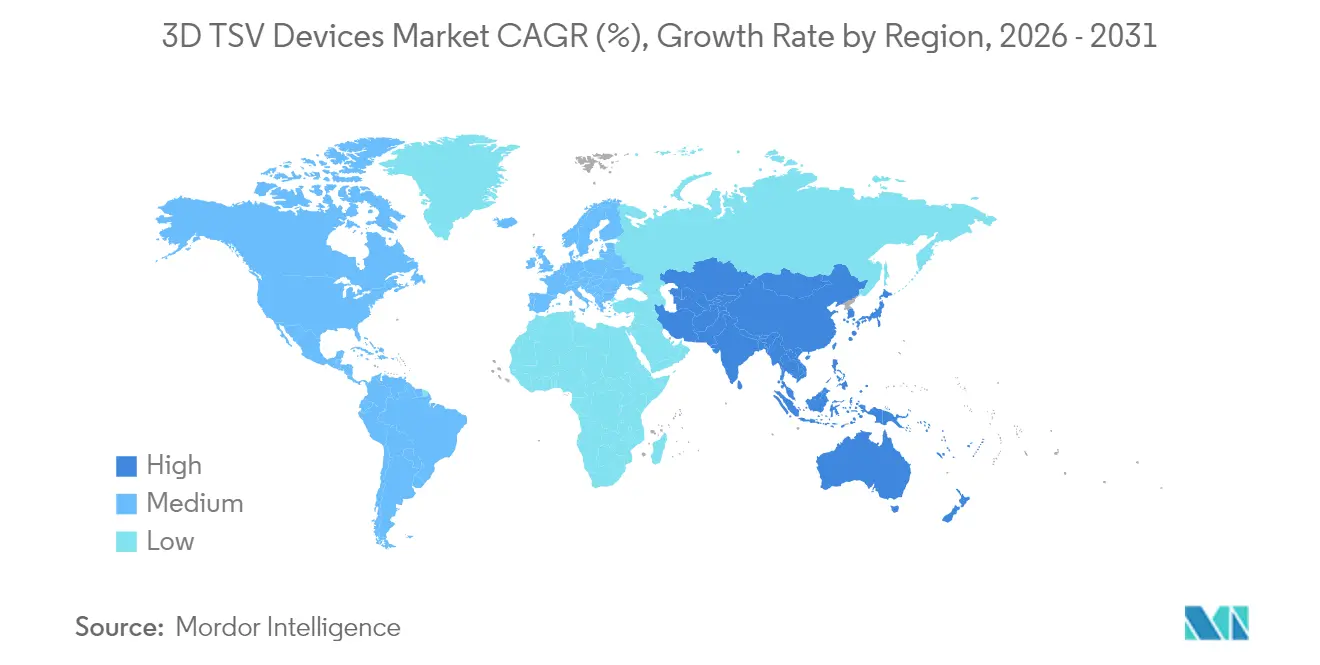
APAC-Markt für 3D-TSV-Geräte
Der asiatisch-pazifische Raum hielt 2025 einen Umsatzanteil von 42,70 % und expandiert mit einer CAGR von 8,56 %, angetrieben durch TSMCs Anteil von über 70 % an der CoWoS-Kapazität, Samsungs 45-prozentigen Anteil am HBM-Markt und SK Hynix' durchgängiger Integration in Icheon. Japans Subvention in Höhe von 920 Milliarden JPY bringt fortschrittliche Packaging-Technologien bis 2026 nach Kumamoto und bedient Sony und Denso. Chinas YMTC hat TSV für das 3D-NAND-Controller-Stacking im Blick, doch Exportbeschränkungen verlangsamen die Skalierung. Südkoreas Steueranreize in Höhe von 26 Billionen KRW finanzieren 50 neue TSV-Ätzkammern bei SK Hynix. Indien zieht 2,75 Milliarden USD von Micron für eine OSAT-Anlage in Gujarat an, die 2026 in Betrieb geht, und festigt damit Asiens Position als Epizentrum des Marktes für 3D-TSV-Geräte.
Nordamerika-Markt für 3D-TSV-Geräte
Nordamerika erfasste 2025 rund 34,40 %. Micron erhielt 6,165 Milliarden USD für den Bau von HBM-Fertigungsanlagen in New York und Idaho im Rahmen des CHIPS Act. Amkors Werk in Arizona im Wert von 2 Milliarden USD soll 2027 eröffnet werden und 300-mm-TSV-Packages für die Automobil- und Verteidigungsindustrie verarbeiten. Intels Erweiterungen in New Mexico und Arizona verdreifachen die Foveros-Kapazität bis 2026, während Kanada 240 Millionen CAD in eine Pilotlinie für co-verpackte Optik in Ottawa investiert. Die Nearshoring-Tendenz veranlasst Texas Instruments und NXP, die Fan-out-Montage nach Mexiko zu verlagern, obwohl TSV-Werkzeuge in der Region weiterhin knapp sind.
EMEA- und Südamerika-Markt für 3D-TSV-Geräte
Europa hielt 2025 einen Anteil von etwa 18,55 %. STMicroelectronics sicherte sich 2,9 Milliarden EUR für den Ausbau von 300-mm-TSV-Linien in Frankreich. Infineon qualifizierte Via-Middle-TSV für GaN-Leistungsbauelemente in Dresden und reduzierte den Einschaltwiderstand um 35 %. Das Fraunhofer IZM hat einen Pitch von 0 µm durch hybrides Bondingverfahren in Pilotlosen erreicht, und das Vereinigte Königreich investierte 50 Millionen GBP in eine GaN-TSV-Linie für Hochtemperatur-Wechselrichter in Elektrofahrzeugen. Südamerika und MEA zusammen machen 4,35 % aus, obwohl Brasilien und die Vereinigten Arabischen Emirate Kapazitätserweiterungen nach 2027 signalisieren.

Regulatorisches Umfeld
Exportkontrollen und Handelspolitik gewinnen zunehmend an Bedeutung für 3D-TSV-Bauelemente, insbesondere dort, wo TSV-Dichte und Leistung mit fortschrittlichen Computing-Anwendungsfällen einhergehen. Das US-Handelsministerium, Bureau of Industry and Security (BIS), wendet verstärkte Sorgfaltspflichtmaßnahmen für integrierte Schaltkreise für fortschrittliches Computing an (Maßnahme im Federal Register vom 16. Januar 2025). Fortschrittliches DRAM mit hohen TSV-Zahlen kann ebenfalls unter Kontrollrahmenwerke für fortschrittliche Knoten fallen, was sowohl IDMs als auch OSATs betrifft, die HBM- und TSV-Interposer-Pakete montieren. Über die Lizenzierungsexposition hinaus nehmen die Anforderungen an Lieferketten-Dokumentation und Kunden- oder Endverwendungsprüfung für globale Lieferungen von TSV-basierten KI- und HPC-Paketen zu.
In Europa bildet der EU-Chips-Act-Rahmen (Verordnung (EU) 2023/1781) den regulatorischen Ankerpunkt. Er stärkt die Koordination bei Halbleiterkrisen und gibt der Europäischen Kommission Mechanismen, um Lieferketteninformationen von Unternehmen anzufordern, was sich mit der Sichtbarkeit und Berichterstattung bei TSV-Verpackung in kapazitätsbeschränkten Umgebungen überschneidet. Auf der Umweltseite beeinflussen strengere Kontrollen von Prozesschemikalien (einschließlich fluorierter Chemikalien, die bei Ätz- und Reinigungsprozessen verwendet werden) weiterhin die Werkzeugauswahl, Investitionen in Abscheidungstechnik und Prozessqualifizierungszeitpläne für tiefes reaktives Ionenätzen und kupferfüllungsbezogene Schritte, die in der TSV-Fertigung verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für 3D-TSV-Bauelemente beginnt bei vorgelagerten Materialien und Ausrüstungen, führt über Waferverarbeitung und TSV-Formierung und endet bei fortschrittlicher Verpackungsmontage und -prüfung. Wichtige vorgelagerte Inputs umfassen Siliziumwafer (300 mm als Volumenanker), dielektrische und Barriere- oder Seed-Materialien für Via-Auskleidungen und Metallisierung sowie kapitalintensive Ausrüstung für tiefes Siliziumätzen, Abscheidung und Kupferelektroplattierung. Die Konzentration der Ausrüstung und lange Lieferzeiten für Werkzeuge (angegeben mit 12 bis 18 Monaten für spezialisierte Maschinen, die in der fortschrittlichen Verpackung und beim 3D-Stapeln verwendet werden) führen zu einer Kapazitätsengstelle auf der Verpackungsstufe statt bei den Front-End-Waferstarts.
Im Midstream übernehmen Foundries und IDMs (insbesondere TSMC, Samsung und Intel) die TSV-First- und Via-Middle-Prozessintegration für führende KI- und HPC-Pakete, während OSATs wie ASE und Amkor Montage-, Bumping- und Testkapazitäten bereitstellen, insbesondere für Prozessabläufe, die TSV-Last-Reveal und Hochvolumenfertigungsdisziplin nutzen. Die nachgelagerte Nachfrage kommt von Hyperscalern, GPU- und Netzwerk-ASIC-Designern sowie Tier-1-Automobilzulieferern, die zunehmend langfristige Verpackungskapazitäten anstreben. Integrations- und Standardisierungsinitiativen wie TSMC 3DFabric und UCIe reduzieren die Designreibung für Chiplet- und Interposer-basierte Systeme, erhöhen aber auch die Anforderungen an eine koordinierte Qualifizierung über Wafer, Interposer und Substrate, Montage sowie Zuverlässigkeitsprüfung.
Wettbewerbslandschaft
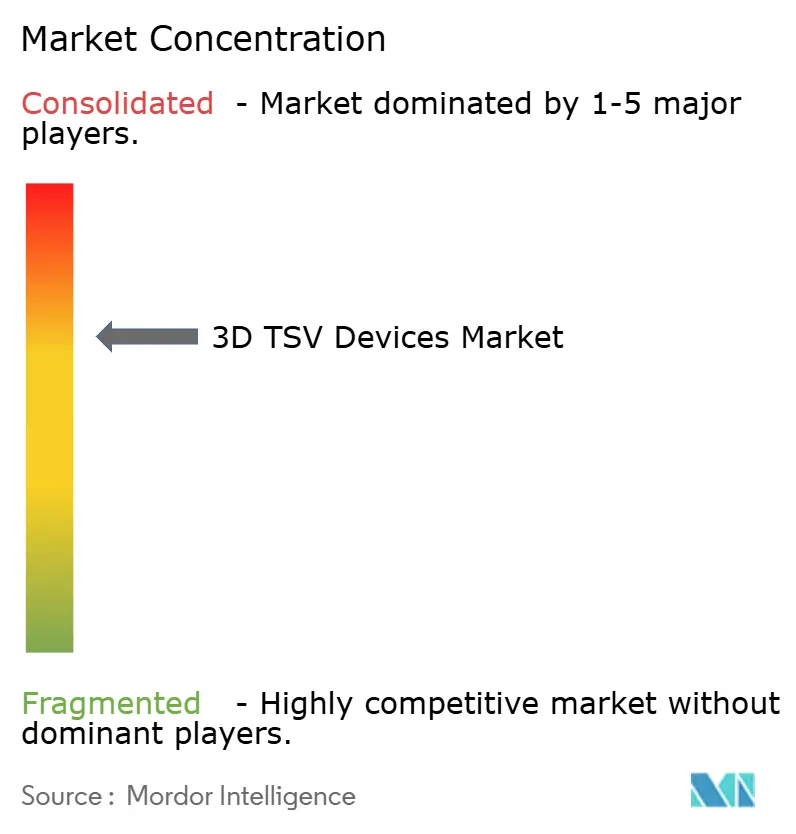
Die Marktkonzentration ist moderat bis hoch, wobei die fünf größten Akteure etwa 75 % des Werts ausmachen. TSMC allein gewinnt mehr als 70 % der fortschrittlichen Verpackung für Hochleistungsrechnen und sichert sich Aufträge von NVIDIA, AMD und Broadcom. Samsung und SK Hynix versorgen gemeinsam 85 % des HBM und nutzen vertikale Stapel, um Kunden an Mehrjahresverträge zu binden. Micron schließt den Rückstand mit CHIPS-Act-finanzierter Kapazität für 2027.
Die OSAT-Hauptakteure ASE, Amkor und JCET erweitern 300-mm-Fan-Out- und TSV-Linien, um fablose Chiplet-Designer anzuziehen. ASEs nach ISO 26262 zertifizierter Kaohsiung-Campus unterstützt nun automotive KI-SoCs. Amkor hat mit dem Bau einer Anlage für vertrauenswürdige Versorgung in Arizona zur Bedienung von Verteidigungsverträgen begonnen. JCET und Siliconware Precision Industries treiben adaptives Musterlegen voran, um die Mikrobump-Kosten zu senken.
Weißraum-Möglichkeiten entstehen bei der gemeinsamen Verpackung von Silizium-Photonik; Cisco und Intel benötigen TSV-Interposer für 1,6-Tb/s-Ethernet, eine Lücke, die Broadcoms Tomahawk 5 bereits ausnutzt. Start-ups wie Adeia lizenzieren Direct-Bond-Interconnect-IP an Samsung und TSMC und senken den Via-Pitch auf 10 µm. Kapitalintensität und TSV-Chemie-Patente stellen nach wie vor Markteintrittsbarrieren dar und bewahren die Preissetzungsmacht der etablierten Unternehmen im gesamten Markt für 3D-TSV-Geräte.
Marktführer im Bereich 3D-TSV-Geräte
Taiwan Semiconductor Manufacturing Company Limited
Samsung Electronics Co., Ltd.
Intel Corporation
Micron Technology, Inc.
SK hynix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
3D-TSV-Geräte-Markt
- Taiwan Semiconductor Manufacturing Company Limited
- Samsung Electronics Co., Ltd.
- Intel Corporation
- Micron Technology, Inc.
- SK hynix Inc.
- Toshiba Electronic Devices and Storage Corporation
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- United Microelectronics Corporation
- STMicroelectronics N.V.
- Broadcom Inc.
- Texas Instruments Incorporated
- GlobalFoundries Inc.
- Advanced Micro Devices, Inc.
- Qualcomm Incorporated
- JCET Group Co., Ltd.
- Powertech Technology Inc.
- Siliconware Precision Industries Co., Ltd.
- Xilinx, Inc. (AMD Adaptive and Embedded Computing Group)
- Pure Storage, Inc.

Marktchancen und Zukunftsaussichten
Eine primäre Chance liegt im Ausbau qualifizierter Kapazitäten für fortschrittliche Verpackung und in der Erweiterung der Lieferantenbasis für TSV-fähige Interposer und Stapel, da CoWoS-Klasse-Kapazitäten mit sehr hoher Auslastung betrieben werden. Dies hat sowohl den internen Ausbau als auch das gezielte Outsourcing an OSAT-Partner vorangetrieben und lässt Raum für OSATs und Akteure des Substrat- oder Interposer-Ökosystems, die die elektrischen und thermischen Anforderungen von KI und HPC erfüllen können, während sie Zuverlässigkeitspfaden auf Automobilniveau folgen. (Dies umfasst die langen HTOL-Qualifizierungszyklen, die bei Automobil-Verpackungshochläufen erwähnt werden.)
Der Markt profitiert auch von Technologie-Roadmaps, die die Verbindungsdichte erhöhen. TSMC hat eine SoIC-Pitch-Skalierung von einer 6-Mikron-Klasse (2025) hin zu 4,5 Mikron bis 2029 skizziert, was höhere Bandbreite pro Paket und engere Chiplet-Partitionierung unterstützt. Ein zweiter Chancenbereich ist die Werkzeug- und Prozessinnovation, die die Reibung beim Ausbauprozess der Ausbeute bei TSV-Ätzen, Metallisierung, Bonding und Test reduziert. Lieferzeiten für Verpackungsausrüstung und das Lernen der Ausbeuteentwicklung wirken als Engpässe für HBM- und TSV-intensive Designs, was Investitionen in Prozesskontrolle, Metrologie und alternative Integrationsansätze (einschließlich der Intel EMIB-T-Brückenkonzepte) fördert, die Engpässe entlasten können, ohne Bandbreite zu opfern. Über KI und HPC hinaus entsteht zusätzlicher Freiraum durch Silizium-Photonik-Co-Packaging und kompakte Sensorsysteme, bei denen TSV die Reduktion der Bauhöhe und hochdichte vertikale Verbindungen unterstützt, in Übereinstimmung mit dem Berichtsumfang rund um Logik-Speicher-Co-Packaging, Hybrid-Bonding und chiplet-fähige Interposer-Designs, die Bandbreitenbeschränkungen aufheben und dabei den TSV-Pitch unter 20 Mikron verengen.
Recent Industry Developments in 3D-TSV-Geräte-Markt
- Juni 2026: AT&S kündigte eine Erweiterung seines Fertigungsstandorts in Kulim an, einschließlich des Ausbaus von Werk 2 und Bauarbeiten im Zusammenhang mit IC-Substratkernen und fortschrittlichen PCB-Fähigkeiten. Die Erweiterung unterstützt die langfristige Nachfrage strategischer Technologiepartner, einschließlich AMD, und stärkt eine ermöglichende Schicht in der Lieferkette für fortschrittliche Verpackung, die die TSV-basierte 2,5D/3D-Integration ergänzt.
- April 2025: SK hynix stellte 12-Layer-HBM4-Muster vor, die eine Bandbreite von über 2 Tbit/s erreichen, und bestätigte einen Zeitpunkt für die Massenproduktion Ende 2026. Dies unterstreicht die Rolle des hochdichten TSV-Stapelns als Schlüsseltechnologie für KI-Beschleuniger und stützt die Nachfrage nach Kapazitäten für TSV-Ätzen, -Füllen, -Bonding und -Test.
- Dezember 2024: TSMC kündigte eine CoWoS-Erweiterung im Wert von 2,8 Milliarden USD an, um bis Ende 2025 60.000 Wafer pro Monat zu erreichen. Der Kapazitätssprung adressiert Engpässe bei der fortschrittlichen Verpackung für TSV-fähiges HBM und Interposer-basiertes KI-Computing und beeinflusst die Zuteilungsdynamik zwischen Foundries und OSAT-Partnern.


3D-TSV-Geräte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze, die aus auf 3D-Through-Silicon-Via (TSV) basierenden Bauelementen erzielt werden, die zur Herstellung vertikaler elektrischer Verbindungen für gestapelte Dies in Halbleiterkomponenten in wichtigen Endverbraucherbranchen verwendet werden.
Umfangsausschlüsse: Wir schließen Nicht-TSV-3D-Verpackungsansätze und Standard-2D-Verpackung aus, bei denen vertikale Verbindungen durch Silizium nicht verwendet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Bildgebung und Optoelektronik
- Speicher
- MEMS / Sensoren
- LED
- Andere Produkte
- Nach TSV-Technologie
- Via-Middle-TSV
- Via-Last-TSV
- Via-First-TSV
- Nach Wafer-Größe
- ≤200 mm
- 300 mm
- 450 mm
- Nach Endverbraucherbranche
- Unterhaltungselektronik
- Automobil
- IT und Telekommunikation
- Gesundheitswesen
- Luft- und Raumfahrt und Verteidigung
- Andere Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die Marktgrenze festzulegen und praktische Indikatoren auszuwählen, die jährlich aktualisiert werden können, ohne auf private Datensätze angewiesen zu sein. Wir haben öffentliche Materialien wie Halbleiterhandelsstatistiken, Zoll- und Export-Import-Zusammenfassungen sowie makroökonomische Indikatoren überprüft, die helfen, die Elektroniknachfrage nach Region zu erklären.
Um Annahmen zu formen, haben wir uns auch auf Quellen wie US-SEC-Einreichungen und Jahresberichte, Investorenpräsentationen, angesehene Wirtschaftspresse und technische Fachartikel in peer-reviewten Fachzeitschriften bezogen, die TSV-Prozessabläufe (Via-First, Via-Middle, Via-Last) und Wafer-Trends diskutieren. Für quantitative Prüfungen nutzten wir bezahlte Abonnements für Unternehmensfinanzen und -intelligenz, Patentdatenbanken und eine Wertschöpfungskettendatenbank für Halbleiter, um Signale zur Kapazitätserweiterung und den Zeitpunkt der Technologieeinführung zu bestätigen. Diese Beispiele sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden verwendet, um Datenpunkte im Verlauf der Arbeit zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Führungskräften, Geschäftsbereichsleitern und Managern in der gesamten 3D-TSV-Wertschöpfungskette, einschließlich Fertigung, Verpackungsdienstleistungen und Nachfrageplanung für Endmärkte. Da es sich um einen globalen Markt handelt, wurden die Eingaben über APAC, EMEA und Amerika überprüft, damit wir Akzeptanzniveaus, typische Preisentwicklungen und den Zeitpunkt neuer verfügbarer Kapazitäten validieren konnten.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 13 % | APAC: 48 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Akteure: 14 % | Manager: 59 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion, bei der die Nachfrage nach Halbleiterverpackung und die Akzeptanz der 3D-Integration in einen Nachfragepool für 3D-TSV-Bauelemente übersetzt und dann nach Produktverwendung und Region zugeordnet werden. Um die Berechnungen fundiert zu halten, bestätigen wir die Gesamtsummen mit selektiven Bottom-up-Näherungen, wie z. B. stichprobenartigen Versandvolumina, multipliziert mit realistischen ASP-Bändern, und kreuzvalidieren diese mit Umsatzhinweisen der Lieferanten, sofern Offenlegungen vorhanden sind.
Die Eingaben wurden mit Marktfingerabdrücken verknüpft, die Befragte schnell auf Plausibilität prüfen konnten, was wichtig ist, wenn Daten fragmentiert sind. Zu den verwendeten Schlüsselvariablen zählen: Verschiebung des Mixes hin zu Speicherstapeln und Bildgebung/Optoelektronik, TSV-Technologieaufteilung (Via-First, Via-Middle, Via-Last), da sie Ausbeute und Kosten beeinflusst, Waferentwicklung (200 mm bis 300 mm und darüber hinaus), die den Durchsatz beeinflusst, Nachfragesignale aus Endanwendungen der Unterhaltungselektronik und Automobilelektronik sowie regionale Kapazitätserweiterungen, die die Angebotsverfügbarkeit verändern. Wenn eine Bottom-up-Lücke auftrat, wurde sie durch die Verwendung konservativer Durchdringungsraten behandelt und anschließend die daraus resultierenden Volumina gegen den in Interviews besprochenen Technologiemix überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Akzeptanz und Preisgestaltung unter verschiedenen Ergebnissen für die Nachfrage nach fortschrittlicher Verpackung, den Erfolg des Kapazitätsausbaus und makroökonomische Zyklen angepasst werden konnten. Die Annahmen für das Hauptszenario wurden an den am häufigsten wiederholten Expertenmeinungen ausgerichtet, und anschließend wurde der resultierende Wachstumspfad auf Konsistenz mit den wichtigsten Endverbrauchsnachfragetreibern überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale und anschließend durch schrittweise Überprüfungen vor einer endgültigen Freigabe. Wir vergleichen die modellierten Marktgesamtsummen mit regionalen Nachfragehinweisen, Kommentaren zur Technologieakzeptanz und Umsatzmustern, die durch öffentliche Offenlegungen implizit dargestellt werden, und überarbeiten dann alle Ausreißer, die nicht der Logik des Wafergrößenmixes, der Endverbrauchsnachfrage oder der erwarteten Preisentwicklung entsprechen.
Wird eine größere Abweichung festgestellt, werden Folgeanrufe ausgelöst, um zu bestätigen, ob es sich um ein Zeitproblem (zum Beispiel einen verzögerten Kapazitätsausbau) oder eine Umfangsabweichung handelt. Berichte werden jährlich aktualisiert, und Zwischenupdates werden bei wesentlichen Ereignissen vorgenommen, etwa bei neuen Fertigungslinien, Verschiebungen der Handelsbedingungen oder einer klaren Änderung des Akzeptanztempos. Vor der Auslieferung werden die neuesten Marktsignale erneut überprüft, damit die endgültige Sichtweise aktuell ist.
Marktgröße von 3D-TSV-Bauelementen laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für 3D-TSV-Bauelemente können sich unterscheiden, selbst wenn der Themenname gleich erscheint, da jeder Herausgeber die Grenze um Produkte und Verpackungstypen unterschiedlich zieht und dann verschiedene Preis- und Akzeptanzannahmen anwendet. Auch der Zeitpunkt spielt eine Rolle, da Basisjahre, Währungsumrechnungen und Aktualisierungsrhythmus den berichteten Wert verändern können.
Wichtige Treiber für Abweichungen in diesem Markt ergeben sich in der Regel daraus, ob die Schätzung 2,5D-Pakete neben 3D-TSV-Bauelementen einschließt, wie die Studie benachbarte Umsätze aus fortschrittlicher Verpackung im Vergleich zu TSV-fähigen Komponenten auf Bauelementeebene behandelt, und wie schnell ASP-Änderungen angenommen werden, wenn sich Wafergrößen und Ausbeuten verbessern. Eine weitere häufige Ursache für Streuung ist, wie aggressiv das Modell die Nachfrage aus Speicherstapeln, Bildgebung und dem Hochlauf der Automobilelektronik annimmt, insbesondere wenn Kapazitätserweiterungen angekündigt, aber noch nicht vollständig ausgelastet sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,74 Milliarden USD (2026) | |
| Branchenforschungsinstitut A | 8,93 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und wendet Akzeptanz- und Preisannahmen an, die offenbar mehr Wert aus Anwendungsfällen der Bildgebung, Optoelektronik und Speicher in den Ausgangspunkt ziehen, was die kurzfristige Gesamtsumme im Vergleich zu einem Anker im Jahr 2026 erhöhen kann. |
| Globale Unternehmensberatung B | 1,10 Milliarden USD (2024) | Rahmt den Markt um eine engere Definition, die Typbezeichnungen (einschließlich 2,5D-Pakete) vermischt und die TSV-Aktivierung auf Bauelementeebene über Endverbraucherbranchen hinweg unterzählen kann, was den angegebenen Wert für das Basisjahr komprimiert. |
Durch die Verfolgung der TSV-Technologieaufteilung, des Wafergrößenmixes und der Signale zur Endverbrauchsakzeptanz hält Mordor Intelligence die Schätzung an die TSV-Aktivierung auf Bauelementeebene gebunden und vermeidet es, benachbarte Verpackungsumsätze einzubeziehen, die nicht konsistent berichtet werden. Insgesamt legt die Tabelle nahe, dass die Streuung hauptsächlich durch Umfangsgrenzen, die Wahl des Basisjahres und die Art und Weise, wie ASP und Akzeptanz aktualisiert werden, bestimmt wird, weshalb ein transparenter Satz von Eingaben die Zahl leichter reproduzierbar und aktualisierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die globale Nachfrage nach Hochbandbreitenspeicher?
Der HBM-Umsatz verdoppelte sich 2024 und treibt eine CAGR von 6,06 % für den Gesamtmarkt für 3D-TSV-Geräte bis 2031 an.
Welche TSV-Technologie gewinnt bei Chiplet-Designs am meisten an Bedeutung?
Via-First-TSV wird voraussichtlich mit einer CAGR von 7,69 % wachsen, da Basis-Dies eine Überlagerungsgenauigkeit unter 1 µm erfordern.
Warum gilt Automobil als das am schnellsten wachsende Segment?
Domänencontroller für Elektrofahrzeuge benötigen gestapelte Sensor-Fusion-Prozessoren, was die automotive TSV-Nachfrage mit einer CAGR von 9,08 % vorantreibt.
Welche Rolle spielen staatliche Anreize bei der Kapazitätserweiterung?
CHIPS-Act-Förderungen in den USA und ähnliche Programme in Europa und Asien finanzieren milliardenschwere TSV-Fabs und beschleunigen die heimische Versorgung.
Wie konzentriert ist die Lieferantenmacht in der fortschrittlichen Verpackung?
Fünf Akteure kontrollieren etwa 75 % des Umsatzes und verleihen dem Sektor einen Konzentrationsgrad von 7 auf einer 10-Punkte-Skala.
Wann wird die 450-mm-TSV-Produktion eine bedeutende Größenordnung erreichen?
Pilotlinien existieren bereits heute, aber eine breite Einführung von 450 mm ist vor 2028 unwahrscheinlich, da die Werkzeug-Ökosysteme reifen müssen.
Seite zuletzt aktualisiert am:



