
Größe und Marktanteil des 3D-Zellkultur-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
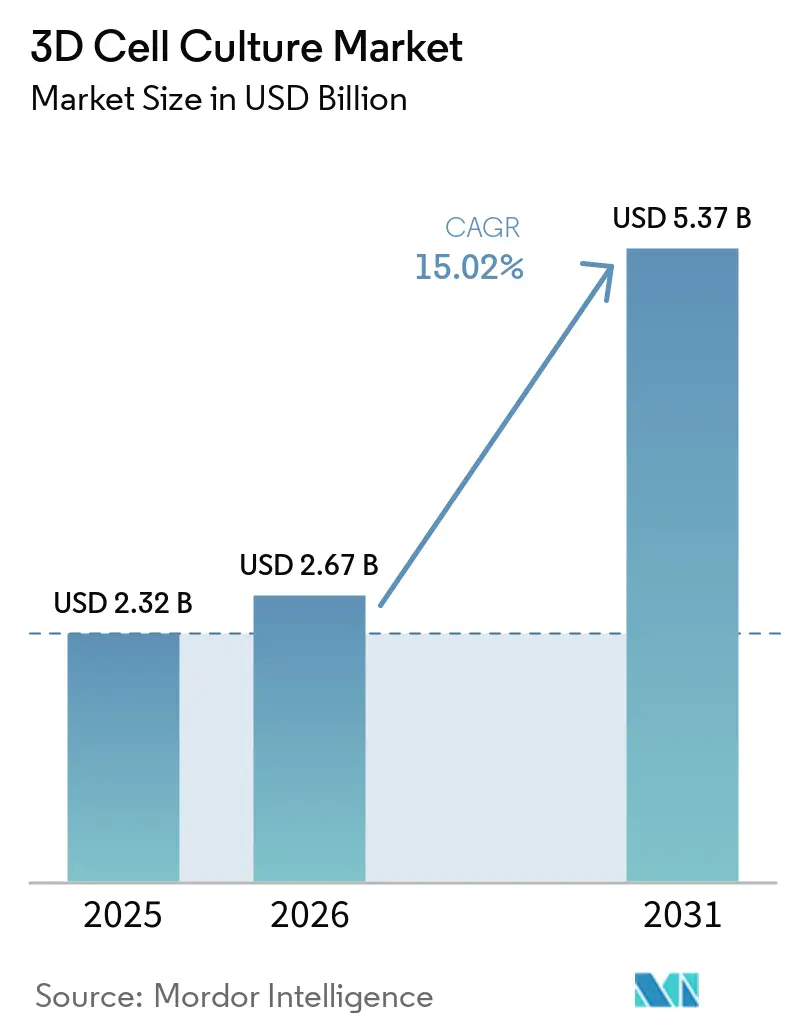
| Marktgröße (2026) | 2.67 Milliarden US-Dollar |
| Marktgröße (2031) | 5.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des 3D-Zellkultur-Marktes von Mordor Intelligence
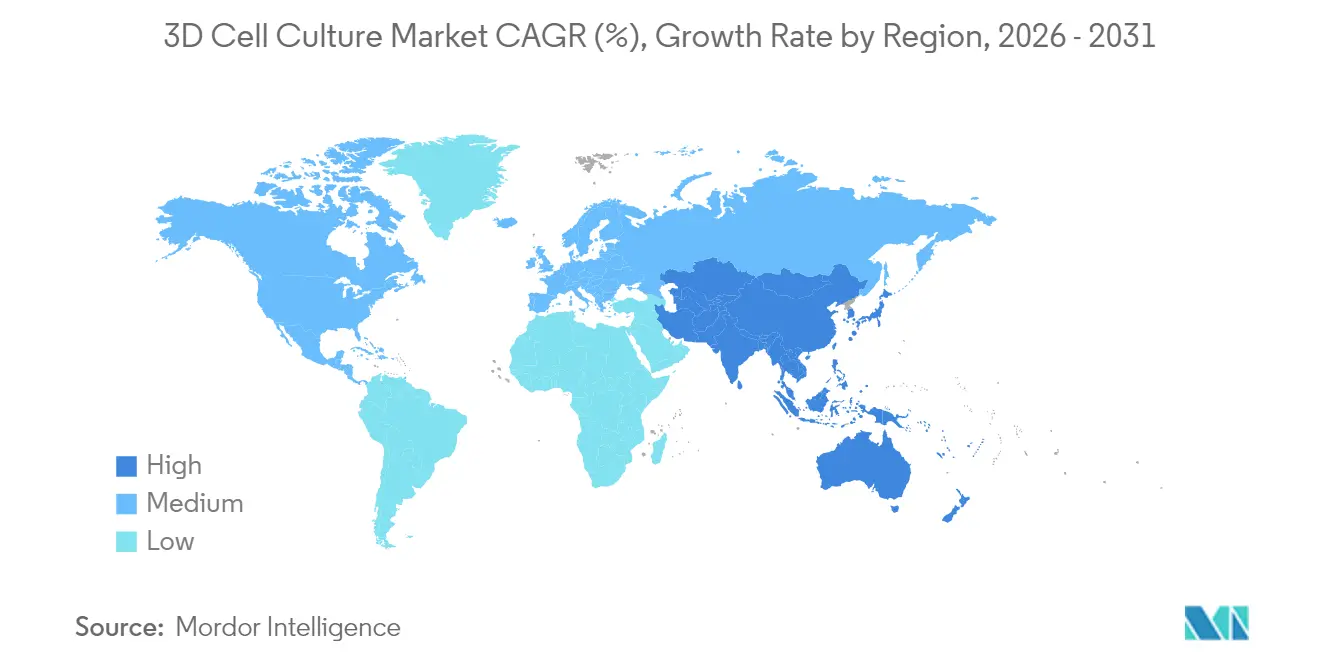
Die Größe des 3D-Zellkultur-Marktes wird im Jahr 2026 auf 2,67 Milliarden USD geschätzt, ausgehend von einem Wert von 2,32 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 5,37 Milliarden USD, was einem Wachstum von 15,02 % CAGR über den Zeitraum 2026–2031 entspricht. Nordamerika behauptet seine Führungsposition dank umfangreicher Pharmapipelines, reichlicher Risikokapitalfinanzierung und der Förderung tierversuchsfreier Assays durch die FDA. Asien-Pazifik verzeichnet die steilste Wachstumskurve, da Regierungen die Biotechnologie in nationale Industriepolitiken einbetten und translationale Medizincluster ausbauen. Gerüstbasierte Formate dominieren nach wie vor aufgrund schlüsselfertiger Protokolle, doch mikrofluidische Organ-auf-Chip-Geräte skalieren am schnellsten, da sie das für eine zuverlässige Toxizitätsuntersuchung wesentliche Gewebe-Gewebe-Übersprechen und strömungsgetriebene Scherkräfte reproduzieren. Zusatzmodule auf Basis künstlicher Intelligenz, die Bildanalytik und Multi-Omics-Auslesungen automatisieren, verwandeln 3D-Kultursysteme in hochinformative Entdeckungsplattformen und schließen historische Datenlücken zwischen Labor und Klinik.
Wichtigste Erkenntnisse des Berichts
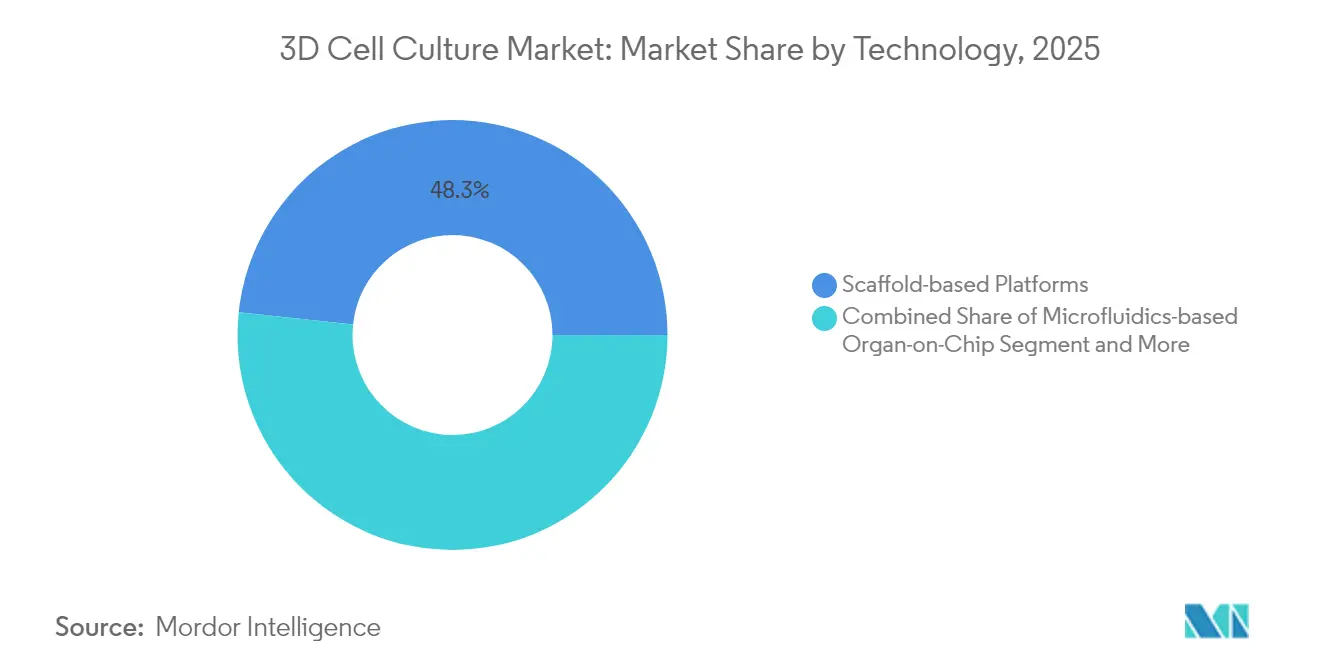
- Nach Technologie führten Gerüst-basierte Plattformen mit einem Anteil von 48,32 % am 3D-Zellkultur-Markt im Jahr 2025. Mikrofluidische Organ-on-Chip-Systeme entwickeln sich bis 2031 mit einer CAGR von 29,63 %.
- Nach Anwendung entfiel auf die Krebsforschung im Jahr 2025 ein Marktanteil von 44,62 % am 3D-Zellkultur-Markt. Die regenerative Medizin expandiert bis 2031 mit einer CAGR von 16,74 %.
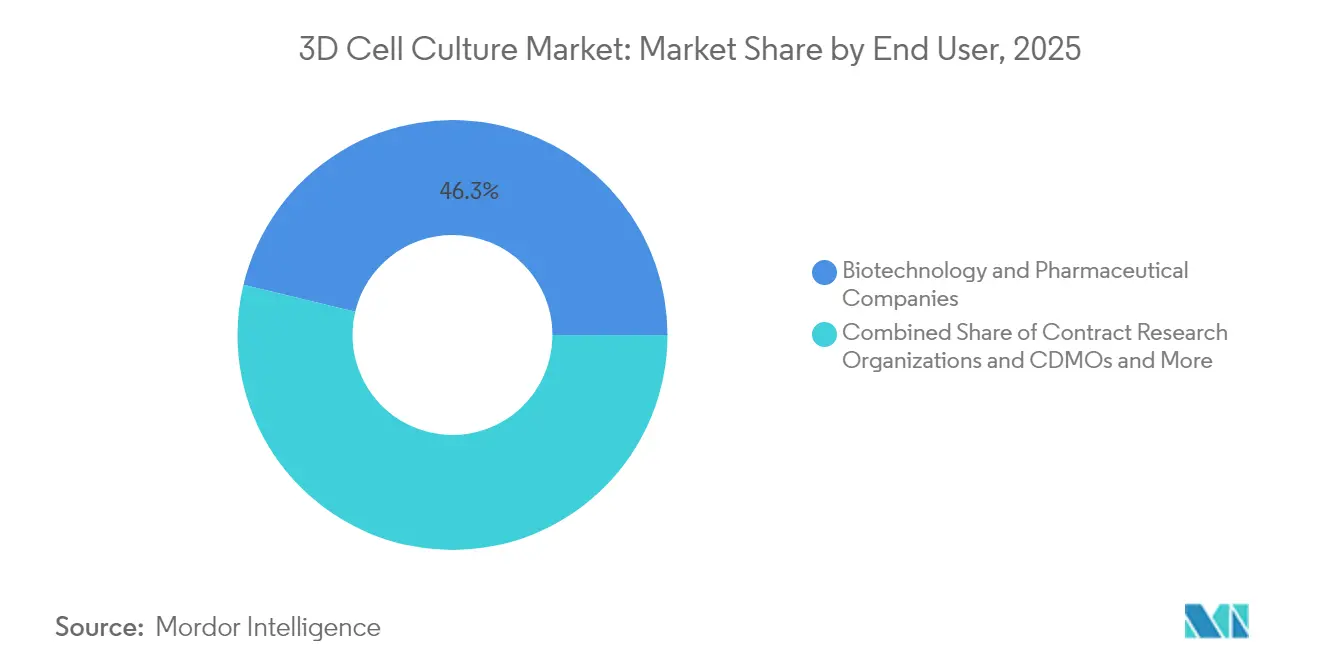
- Nach Endnutzer hielten Biotechnologie- und Pharmaunternehmen im Jahr 2025 einen Anteil von 46,25 % am 3D-Zellkultur-Markt. CROs und CDMOs werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 16,12 % wachsen.
- Nach Geografie kontrollierte Nordamerika im Jahr 2025 41,55 % des globalen 3D-Zellkultur-Marktes. Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 16,32 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des 3D-Zellkultur-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach physiologisch relevanten präklinischen Modellen | +4.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Investitionsanstieg in regenerative und personalisierte Medizin | +3.8% | Nordamerika, Europa, Japan, Südkorea | Langfristig (≥4 Jahre) |
| Regulatorischer Druck zur Ablösung von Tierversuchen | +3.1% | Europa, Nord- Amerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Fortschritte bei Gerüstmaterialien und Biotinten | +2.5% | Global | Kurzfristig (≤2 Jahre) |
| Schlüsselfertige Pharma-Auftragsforschungsorganisation-Partnerschaften | +1.7% | Nordamerika, Europa, China, Indien | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach physiologisch relevanten präklinischen Modellen zur Reduzierung von Wirkstoffversagen in späten Phasen
Die 90-prozentige Ausfallrate von Wirkstoffkandidaten in Phase II und Phase III hat die Vorhersagegenauigkeit zu einem F&E-Imperativ gemacht. Dreidimensionale Gewebe, die die Steifigkeit der extrazellulären Matrix, Sauerstoffgradienten und multizellulare Wechselwirkungen nachbilden, liefern Toxizitätssignaturen, die in 2D-Platten häufig übersehen werden. Der FDA Modernization Act 3.0 erlaubt nun die Einreichung von Anträgen auf Zulassung neuer Prüfpräparate, die auf tierversuchsfreien Daten basieren, was die unternehmensinternen Validierungszyklen beschleunigt. Bioprintierte patientenabgeleitete Organoide ermöglichen die Echtzeit-Stratifizierung von Respondern und Non-Respondern und reduzieren kostspielige Studienredesigns. Pharmateams, die Leber-auf-Chip-Arrays eingesetzt haben, berichteten in den Einreichungen von 2024 von einem Rückgang der kandidatenbezogenen Rücknahmen aufgrund von Hepatotoxizität um 30 %. Zusammen verringern diese Verbesserungen das klinische Risiko und rechtfertigen höhere Vorabausgaben für fortschrittliche Kulturplattformen.
Eskalierendes globales Investment in regenerative und personalisierte Medizin beschleunigt die Nutzung von 3D-Kulturen
Privates und öffentliches Kapital, das auf regenerative Therapeutika ausgerichtet ist, überstieg im Jahr 2025 weltweit 30 Milliarden USD, wobei 35 % für Werkzeuge des Tissue Engineering vorgesehen waren. Da autologe Implantate patientenspezifische Mikroumgebungen erfordern, integrieren Unternehmen den 3D-Biodruck mit induzierten pluripotenten Stammzellen, um immunkompatible Transplantate herzustellen. Die Nationale Naturwissenschaftliche Stiftung Chinas hat die Fördermittel für hydrogelbasierte Organpatches verdoppelt und damit inländische Anbieter von Biotinten gefördert. Parallele Investitionen in CRISPR-editierte Organoide schaffen präklinische Blaupausen für monogene Erkrankungen, die einst als nicht behandelbar galten. Diese translationalen Arbeitsabläufe stützen sich auf anpassbare Gerüstchemien und Perfusionsbioreaktoren, wodurch 3D-Kulturhardware in den Kern der Wertschöpfungsketten der Präzisionsmedizin eingebettet wird.
Zunehmender regulatorischer und ethischer Druck zur Ablösung von Tierversuchen in der Kosmetik- und Pharmaindustrie
Das vollständige Verbot von Tierversuchen gemäß der EU-Kosmetikrichtlinie in Verbindung mit REACH-Aktualisierungen zwingt Hersteller dazu, alternative Toxikologie-Pipelines zu beschaffen. ISO, CEN und ASTM standardisieren die Terminologie für Organ-auf-Chip, die Sensorkalibrierung und die Endpunktberichterstattung und geben den Regulierungsbehörden damit eine robuste Checkliste für die Dossiereinreichung[1]. Das koreanische Ministerium für Lebensmittel- und Arzneimittelsicherheit hat 2025 eine Leitlinie herausgegeben, die dermale Organ-auf-Chip-Assays als eigenständige Reizungsuntersuchungen zulässt. Papierbasierte mikrofluidische Epidermismodelle senken die Verbrauchsmaterialkosten um 40 % und passen in bestehende Hochdurchsatz-Bildgebungsanlagen. Da die Compliance-Fristen konvergieren, steigt die Nachfrage nach validierungsbereiten 3D-Konstrukten, die die Dossiererstattung verkürzen und das mit dem Tierschutz verbundene Prozessrisiko senken.
Schnelle Fortschritte bei Gerüstmaterialien und Biotinten ermöglichen die kommerzielle 3D-Produktion im großen Maßstab
Hydrogele der nächsten Generation verwenden modulare Peptidsequenzen, die Steifigkeit, Abbau und Zelladhäsionsmotive regulieren, sodass Wissenschaftler Matrizen für kardiale, hepatische oder neuronale Phänotypen anpassen können, ohne Einrichtungen umzurüsten. Hybridgerüste, die Polyethylenglykol mit Kollagen kombinieren, erhöhen die Zugfestigkeit um das Dreifache und behalten dabei eine geringe Immunogenität bei, was langfristige Perfusionskulturen unterstützt. Intelligente Biomaterialien, die Wachstumsfaktoren als Reaktion auf pH-Wert oder enzymatische Auslöser freisetzen, ermöglichen eine zeitliche Kontrolle der Differenzierungswege. In Verbindung mit kostengünstigen Extrusionsbiodruckern bringen diese Materialien den volumetrischen Durchsatz auf ein Niveau, das mit der Chargenherstellung von Sphäroid-Bibliotheken für Screening-Kampagnen kompatibel ist. Anbieter, die lyophilisierte Hydrogelkartuschen skalieren, berichten von 25 % niedrigeren Betriebskosten im Vergleich zu benutzerdefinierten Mischungen, was eine wesentliche wirtschaftliche Hürde für mittelgroße Labore beseitigt.
Hemmnisauswirkungsanalyse des 3D-Zellkultur-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten | -2.8% | Global (stärker in Schwellenmärkten) | Kurzfristig (≤2 Jahre) |
| Mangel an harmonisierten Validierungsstandards | -2.3% | Global | Mittelfristig (2–4 Jahre) |
| Knappheit an spezialisiertem Fachpersonal | -1.5% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten fortschrittlicher 3D-Kulturplattformen im Vergleich zu herkömmlichen 2D-Systemen
Kommerzielle durchflussgesteuerte Organ-auf-Chip-Anlagen werden zwischen 80.000 und 150.000 USD angeboten, was den Einstiegspreis von 15.000 USD für stapelbare 2D-Inkubatoren bei weitem übersteigt. Die Betriebskosten steigen weiter, sobald Mikrofluidiikpumpen, Inline-Sensoren und Multiplex-Bilderfassung einbezogen werden. Kleinere Institute verschieben Upgrades, was die regionale Durchdringung in Südamerika und Afrika einschränkt. Hersteller reagieren mit modularen Chips, die auf Desktop-Stereolithografiedruckern hergestellt werden und die Kosten pro Durchlauf um 35 % senken[2]. Großliefervereinbarungen für fotohärtbare Harze und Open-Source-Steuerungssoftware reduzieren die Eigentumskosten und könnten das Hemmnis innerhalb von zwei Budgetzyklen für viele Labore neutralisieren.
Mangel an harmonisierten globalen Standards für Validierung und Reproduzierbarkeit
Unterschiedliche Berichtsformate behindern die standortübergreifende Datenzusammenführung und erschweren regulatorische Einreichungen, die mehrere Rechtssysteme umfassen. Die Gemeinsame Forschungsstelle der Europäischen Kommission veröffentlichte 2025 einen Fahrplan mit Referenzmaterialien, Vitalitätsendpunkten und Ringversuchen zwischen Laboratorien für Organ-auf-Chip-Systeme. Das US-amerikanische Nationale Institut für Standards und Technologie koordiniert mit ISO TC 276 die Vereinheitlichung der Terminologie zu Barrierenintegrität und fluidischer Scherung. Bis Konsensprotokoll die Reife erreichen, müssen Sponsoren zusätzliche Verifizierungsstudien finanzieren, um nationale Regulierungsbehörden zu erfüllen, was die Projektzeitpläne verlängert. Die Situation dürfte sich entspannen, wenn Erstwellenstandards bis 2027 in anerkannte Kompendiumsmethoden umgewandelt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des 3D-Zellkultur-Markts
Nach Technologie:
Mikrofluidik gestaltet etablierte Plattformen neuGerüst-Plattformen hielten im Jahr 2025 einen Anteil von 48,32 % am 3D-Zellkultur-Markt und blieben für Langzeitkulturen, die eine Nachahmung der extrazellulären Matrix erfordern, unverzichtbar. Diese etablierte Kategorie profitierte von jahrzehntelang veröffentlichten Protokollen, was die Validierung innerhalb regulierter Qualitätssysteme unkompliziert gestaltete. Das mikrofluidische Organ-on-Chip-Teilsegment übertrifft jedoch alle Mitbewerber mit einer CAGR von 29,63 %, die auf seine Kapazität für laminare Strömung, Echtzeit-Bildgebungsfenster und Multi-Organ-Vernetzung zurückzuführen ist, die translationale Pharmakokinetik erschließen. Anbieter integrieren peristaltikpumpenfreien Schwerkraftfluss und magnetisch gekoppelte Ventile, wodurch Wartungsausfallzeiten reduziert und die Reproduzierbarkeit von Experimenten erhöht werden. Weiteren Schwung verleihen Cloud-verbundene Sensoren, die metabolischen Fluss an Modelle des maschinellen Lernens streamen und Rohbilder in Minuten statt Tagen in Dosis-Wirkungs-Kurven umwandeln. Diese Effizienz spricht Entdeckungsteams an, die unter dem Druck aggressiver Meilenstein-Zeitpläne stehen, und fördert die Substitution statischer Hydrogel-Einsätze. Mit sinkenden Kosten wird die 3D-Zellkultur-Marktgröße für Mikrofluidik voraussichtlich ihre Ausgangsbasis von 2024 vor 2029 verdoppeln, ohne die gesamte Gerüstnachfrage zu kannibalisieren, da hybride Protokolle Hydrogel-Tröpfchen innerhalb von Chips mischen, um stromale Kompartimente zu simulieren.
Gerüstfreie Sphäroid-Generatoren nutzen akustische oder magnetische Kräfte zur Assemblierung zellulärer Aggregate und sprechen Hochdurchsatz-Screening-Gruppen an, die einen 384-Well-Durchsatz benötigen. 3D-Biodruck-Workstations, einst auf Ingenieurabteilungen beschränkt, werden nun mit GMP-konformen Gehäusen geliefert, was die Technologie für die kommerzielle autologe Gewebefabrikation positioniert. Bioreaktoren in Verbindung mit Perfusionssensoren liefern homogene Nährstoffgradienten, die für Milliliter-skalige Gewebekonstrukte erforderlich sind, die auf die Zelltherapie-Herstellung abzielen. Dienstleister, die Full-Stack-Modelldesign, Validierung und Dateninterpretation anbieten, konkurrieren über Bearbeitungsgeschwindigkeit und Tiefe der molekularen Annotation – eine Differenzierung, die bei kleinen Biotechnologieunternehmen mit schlanken internen Kapazitäten Anklang findet. Insgesamt erweitern diese technologischen Fortschritte die adressierbare Nutzerbasis und festigen die 3D-Kultur als festen Bestandteil statt als exploratives Zusatzangebot.



Nach Anwendung:
Personalisierte Onkologie treibt Innovation voranDie Krebsforschung erfasste im Jahr 2025 44,62 % der Gesamtausgaben, da heterotypische Tumor-Organoide Resistenzmechanismen aufdecken, die in Monoschicht-Assays verborgen bleiben. Hypoxische Gradienten und Immunzell-Ko-Kulturen innerhalb von 3D-Matrizen ermöglichen das Screening von Checkpoint-Inhibitoren und adoptiven Zelltransfers gegen Mikrotumornischen. Die positive Korrelation zwischen den Wirkstoffantworten patientenabgeleiteter Organoide und klinischen Ergebnissen erreichte in Validierungsstudien von 2024 85 %, was den translationalen Wert unterstreicht. Folglich verlagern Onkologiegruppen das Budget von murinen Xenotransplantaten auf Hochdurchsatz-Tumor-Chip-Arrays, was die Lead-Priorisierung beschleunigt.
Arbeitsabläufe in der regenerativen Medizin und personalisierten Therapeutik entwickeln sich mit einer CAGR von 16,74 %, da 3D-Gerüste Stammzell-Schicksalsentscheidungen leiten, die 2D-Substrate nicht unterstützen können. Technisch hergestellte Knorpelflicken erreichten in Studien von 2025 Meilensteine bei der Erstimplantation am Menschen, angetrieben durch zonale Steifigkeitsgradienten, die nur durch 3D-Druck erzielt werden. Über therapeutische Anwendungen hinaus liefern hepatische und neuronale Organoide Krankheitsmodelle für seltene Erkrankungen und ziehen Entwickler von Orphan-Drugs an, die begrenzte, aber mechanistisch reichhaltige Assay-Systeme benötigen. Wirkstoffforschungs- und Toxikologielabore schätzen, dass 3D-Konstrukte eine vierfach höhere Übereinstimmung mit Datenbanken für unerwünschte Ereignisse liefern als flache Kulturen, was die Ausfallrate bei hochwertigen chemischen Serien senkt. Kosmetik- und Virologietests sind Nischen, aber wachsende Nischen, insbesondere da die Gesetzgebung Tieralternativen vorantreibt und Ausbrüche den Bedarf an infektionsrelevanten Modellen mit menschlichem Gewebe verdeutlichen.
Nach Endnutzer:
Engagement von Auftragsforschungsorganisationen steigt stark anBiotechnologie- und Pharmaunternehmen verbrauchten 46,25 % aller Bestellungen im Jahr 2025, da die Wirtschaftlichkeit von Spätphasenversagen Premiumausgaben rechtfertigt. Ihre interne Akzeptanz beschleunigte sich, nachdem unternehmenseigene ESG-Verpflichtungen Ziele zur Reduzierung von Tierversuchen einbezogen. Dennoch verzeichnen Auftragsforschungsorganisationen und CDMOs die höchste Wachstumsrate von 16,12 %, da sie spezialisierte Hardware und multidisziplinäres Personal bündeln und Kosten über viele Auftraggeber amortisieren. Strategische Allianzen ermöglichen es Pharmakunden, die Methodenentwicklung auszulagern und interne Wissenschaftler für Lead-Optimierungsaufgaben freizusetzen. Akademische und Forschungsinstitute bleiben Brutstätten der Innovation und treiben neuartige Hydrogelchemien und analytische Modalitäten voran, die später in kommerzielle Kits übergehen. Krankenhäuser und Diagnosezentren erproben patientenabgeleitete Organoidprogramme, die die Therapieauswahl in refraktären Fällen informieren, was auf eine Zukunft hindeutet, in der Point-of-Care-Kulturstationen in klinische Pathologielabore einziehen. Das hybride Dienstleistungs-plus-Hardware-Geschäftsmodell, das vielen Startups zugrunde liegt, wandelt Kapitalausgaben in Betriebsausgaben um, die mit den Budgetierungsnormen von Finanzvorständen übereinstimmen und ein breiteres Engagement fördern.

Geografische Analyse
Nordamerikanischer 3D-Zellkultur-Markt
Nordamerika entfiel 2025 mit 41,55 % auf den globalen Umsatz, unterstützt durch translationale NIH-Fördermittel, eine ausgeprägte Risikokapitaltiefe und beschleunigte FDA-Zulassungswege für tierversuchsfreie Daten. Laboratorien in den Vereinigten Staaten erwirtschafteten 85 % des regionalen Umsatzes, insbesondere in den Clustern Massachusetts und Kalifornien, in denen Organ-Chip-Innovatoren und Sequenzierungsanbieter konzentriert sind. Kanada und Mexiko weiteten ihre Finanzierungspools für Biotech-Inkubatoren aus, verbesserten den Nutzerzugang und ergänzten die Importströme von Verbrauchsmaterialien.
Europäischer 3D-Zellkultur-Markt
Europa belegte den zweiten Rang und festigte sein Wachstum durch strenge Verbote von Tierversuchen sowie durch Horizon-Europe-Fördermittel, die für alternative Methoden vorgesehen sind. Die Fraunhofer-Institute in Deutschland und die Catapult-Zentren im Vereinigten Königreich arbeiten mit KMU zusammen, um vaskularisierte Knochenmodelle zu kommerzialisieren, die auf Pipelines für Erkrankungen des Bewegungsapparats abzielen. Regulierungsbehörden kooperieren mit Normungsgremien, um Validierungsrahmen zu harmonisieren, grenzüberschreitende Studienvergleiche zu erleichtern und das Nachfragevertrauen zu stärken.
3D-Zellkultur-Markt in APAC, MEA und Südamerika
Asien-Pazifik verzeichnet mit 16,32 % die höchste CAGR, da China, Japan und Südkorea die 3D-Zellkultur in nationale Präzisionsmedizin-Roadmaps integrieren. Chinas Ministerium für Wissenschaft und Technologie subventioniert Organ-on-Chip-Pilotprojekte in staatlichen Schlüssellaboratorien, während japanische Konsortien auf Brain-on-Chip-Lösungen für neurodegenerative Erkrankungen abzielen. Der Rat für wissenschaftliche und industrielle Forschung Indiens fördert einheimische Hydrogel-Startups, um die Importabhängigkeit zu verringern. Im Nahen Osten, in Afrika und in Südamerika werden zwar noch geringe, aber steigende Bestellungen verzeichnet, da sich akademisch-industrielle Cluster rund um Universitätskliniken herausbilden. Brasilien finanziert 3D-Biodruck-Zentren mit Schwerpunkt auf dermalen Toxizitätstests, um neue Kosmetikvorschriften zu erfüllen. Der wachsende globale Fußabdruck vergrößert die Marktgröße des 3D-Zellkultur-Markts in regionalen Aufschlüsselungen und treibt die Technologie in Mainstream-Adoptionszyklen.
Regulatorisches Umfeld
Die regulatorische Akzeptanz orientiert sich zunehmend an New Approach Methodologies (NAMs) und einer zweckgerichteten Validierung anstelle eines pauschalen Ersatzes von In-vivo-Studien. In den Vereinigten Staaten untermauern FDA-Programme, die für die Einbindung von Werkzeugen und Methoden genutzt werden (einschließlich des Drug Development Tool-Rahmenwerks), sowie ihre nichtklinischen Anforderungen in der Biologika-Entwicklung eine verstärkte Nutzung humanrelevanter 3D-Modelle in Sicherheits- und Wirksamkeitsdossiers, was im Einklang mit dem Berichtskontext steht, wonach die Förderung tierversuchsfreier Assays durch die FDA die Akzeptanz in Nordamerika unterstützt. In Europa verfügt die European Medicines Agency (EMA) über formale Mechanismen, die direkt Organoide und Organ-on-Chip betreffen, darunter ihre Leitlinie zur Qualification of Novel Methodologies (QoNM) für Antragsteller sowie ihre spezialisierte Expertengemeinschaft für nichtklinische NAMs. Die EMA hat zudem zur Nutzung virtueller Kontrollgruppen zur Reduzierung von Tierversuchen konsultiert, was die 3R-Ausrichtung stärkt, die die Nachfrage nach auf 3D-Zellkultur basierenden Assays antreibt.
Standardisierungsaktivitäten verschärfen die Erwartungen an Reproduzierbarkeit, Materialqualität und Berichterstattung, was für den regulierten Einsatz mikrophysiologischer Systeme und biogedruckter Gewebe von zentraler Bedeutung ist. ISO-Arbeitsgruppen, die sich mit den Anforderungen an Bioprinting-Prozesse (einschließlich Bioink-Qualität und Reproduzierbarkeit) sowie mit der Verarbeitung dezellularisierter extrazellulärer Matrices (dECM) befassen, bieten Anhaltspunkte für Gerüst- und Hydrogel-Lieferanten, um Dokumentation und Fertigungskontrollen an die nachgelagerten Anforderungen der Pharmaindustrie anzupassen. Gleichzeitig spiegelt sich der Berichtskontext, wonach ISO, CEN und ASTM die Terminologie und Endpunktberichterstattung für Organ-on-Chip standardisieren, in den laufenden Harmonisierungsbemühungen wider, die im Studienzeitraum referenziert werden, was die Reibungsverluste bei länderübergreifenden Einreichungen verringert, während gleichzeitig die Belastung für Anbieter steigt, konsensfähige Validierungsunterlagen bereitzustellen.
Wettbewerbslandschaft
Marktkonzentration
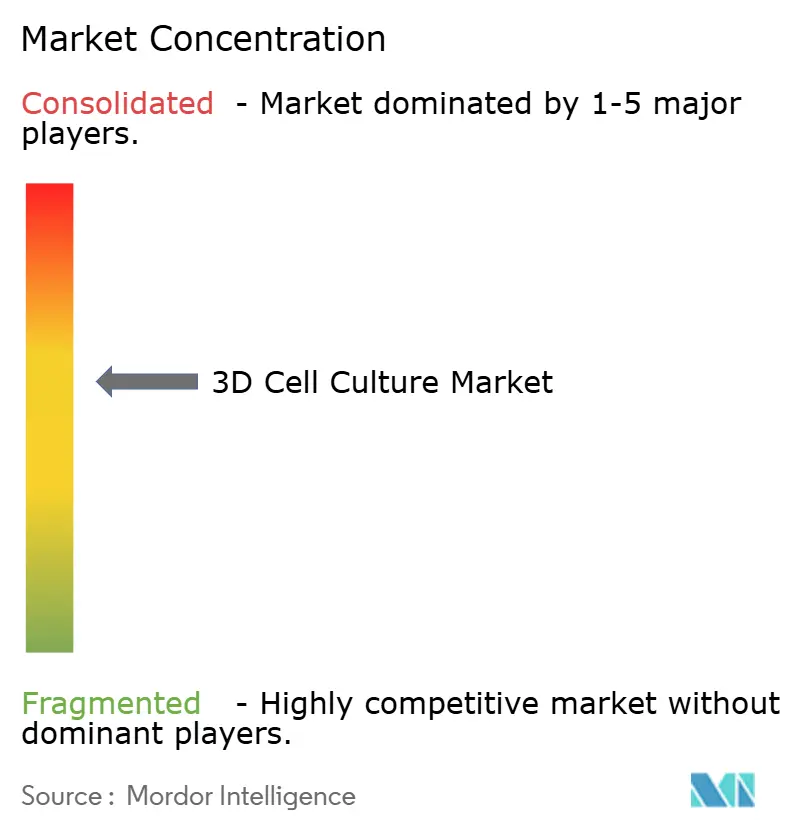
Die Marktkonzentration bleibt moderat, da differenzierte Nischen innerhalb einer breiteren Adoptionswelle koexistieren. Thermo Fisher Scientific und Merck KGaA verankern Portfolios, die Kunststoffe, Reagenzien und Software umfassen und Synergien über Arbeitsabläufe hinweg erschließen. Corning nutzt seine Expertise bei Glassubstraten, um Platten mit ultrageringer Anhaftung zu liefern, die Sphäroide mit minimaler Chargenstreuung aussäen[3]. InSphero und MIMETAS nutzen mikrofluidisches geistiges Eigentum, das mit krankheitsspezifischer Biologie überlagert ist, und gewinnen Marktanteile in Onkologie- und Stoffwechselerkrankungsprogrammen. Aufstrebende Akteure wie Emulate, CN Bio und TissUse sind Pioniere bei Multi-Organ-Chips und positionieren sich für die systemische Expositionsmodellierung.
Patentanmeldungen stiegen zwischen 2023 und 2025 um 35 %, insbesondere rund um scherresistente Mikrokanäle und fotovernetzte Biotinten. Zu den strategischen Schritten gehört die Übernahme von OrganoTech Biosciences durch Merck KGaA für 420 Millionen USD, um patientenabgeleitete Organoid-Dienste in sein Präzisionsonkologie-Katalog zu integrieren. Thermo Fisher lancierte eine KI-gestützte Bildgebungssuite, die mit seinen Perfusionschips für automatisiertes Endpunkt-Scoring kombiniert wird. Partnerschaften mit Analysesoftwareanbietern vereinfachen Datenpipelines, ein wesentlicher Akzeptionstreiber. Anbieter, die Chips, Medien und Analysen in Abonnementverträge bündeln, bauen wiederkehrende Einnahmequellen auf und schützen den Cashflow vor zyklischen Kapitalbudgets.
Chancen in unerschlossenen Bereichen drehen sich um schlüsselfertige Validierungskits und GMP-konforme Materialien, die mit der Zelltherapieherstellung kompatibel sind. Anbieter, die konsensfertige Dokumentation bereitstellen, werden profitieren, wenn ISO und ASTM Standards finalisieren. Der Eintritt cloud-nativer Analytikunternehmen beschleunigt die Interpretation von Multiplex-Auslesungen und schmiedet sektorübergreifende Kooperationen zwischen Werkzeugherstellern für Biowissenschaften und Datenwissenschaftsspezialisten.
Marktführer der 3D-Zellkultur-Branche
-
Merck KGaA
-
MIMETAS BV
-
Lonza Group AG
-
Thermo Fisher Scientific Inc.
-
Corning Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
3D-Zellkultur-Markt Unternehmen in diesem Bericht
- Thermo Fisher Scientific
- Corning
- Merck
- Lonza Group
- Sartorius
- Becton Dickinson & Co.
- InSphero
- Mimetas
- CN Bio Innovations Ltd.
- BiomimX
- Hurel
- Nortis
- PromoCell
- Kirkstall Ltd.
- TissUse
- Synthecon Inc.
- QGel SA
- Prellis Biologics Inc.
- Advanced Solutions Life Sciences
- CELLINK AB
Marktchancen und Zukunftsaussichten
Weißer Raum besteht weiterhin bei der Industrialisierung der 3D-Kultur, von Discovery-Workflows hin zu skalierbaren, qualitätsgeprüften Inputs für translationale und produktionstechnische Anwendungen, insbesondere dort, wo sich Stammzellen, Organoide und perfundierte mikrophysiologische Systeme überschneiden. Ein konkretes Signal ist die Eröffnung einer 175.000 Quadratfuß großen Anlage von Fujifilm Cellular Dynamics in Madison, Wisconsin (Mai 2026), um die Kapazität für iPSC-basierte Forschungsprodukte und -dienstleistungen zu vervierfachen. Diese Erweiterung erhöht die Verfügbarkeit konsistenter humaner Zell-Inputs, die Organoid- und komplexen Co-Kultur-Modellen zugrunde liegen. Sie ergänzt zudem den im Bericht beschriebenen Trend einer wachsenden Beteiligung von CROs und CDMOs, da eine standardisierte Zellversorgung externen Partnern helfen kann, 3D-Assays mit höherem Durchsatz, geringerer Chargenvariabilität und klarerer Dokumentation durchzuführen.
Ein zweiter Chancenbereich sind GMP-konforme Toolchains zur Produktion von 3D-Modellen und zur Zellexpansion, die Gerüstmaterialien, Medien und Bioprozess-Know-how mit reproduzierbaren Ergebnissen verbinden. Die Partnerschaft von Made Scientifics mit RoosterBio (Mai 2026), um proprietäre MSC-Expansionsmedien und Bioprozess-Expertise in GMP-Abläufe zu integrieren, sowie die Zusammenarbeit von Applied StemCell und RoosterBio (Juli 2026) bei skalierbaren iPSC-basierten Bioprozesslösungen unterstreichen die anhaltenden Bemühungen, die vorgelagerte Zellproduktion mit nachgelagerten 3D-Kulturanwendungen in Wirkstoffforschung, Toxikologie und regenerativer Medizin zu verknüpfen. Auf der Technologie-Roadmap unterstützen Fortschritte bei kontrollierbaren, durchsatzstarken 3D-Matrices und stereolithografisch gedruckten Darmgerüsten im Jahr 2026 einen Material- und Fertigungsweg hin zu höherer Assay-Reproduzierbarkeit, was direkt auf das Hemmnis fehlender harmonisierter Validierung sowie auf die Nachfrage der Käufer nach zuverlässiger standortübergreifender Vergleichbarkeit eingeht.
Jüngste Branchenentwicklungen im 3D-Zellkultur-Markt
- Mai 2026: Fujifilm Cellular Dynamics eröffnete eine 175.000 Quadratfuß große Anlage in Madison, Wisconsin, um die Kapazität für iPSC-basierte Forschungsprodukte und -dienstleistungen zur Unterstützung der Wirkstoffforschung und der Zelltherapie-Herstellung zu vervierfachen. Die zusätzliche Kapazität stärkt die Verfügbarkeit standardisierter humaner Zell-Inputs, die grundlegend für Organoid- und komplexe 3D-Co-Kultur-Workflows sind. Sie unterstützt zudem den breiteren Einsatz reproduzierbarer 3D-Modelle durch CROs und Biopharma-Teams, die standortübergreifend konsistente Ausgangsmaterialien benötigen.
- Oktober 2025: Merck KGaA (MilliporeSigma) ging eine Partnerschaft mit Promega ein, um gemeinsam 3D-Zellkultur-Assays zu entwickeln, die zelluläre Aktivität in Echtzeit verfolgen. Die Zusammenarbeit verbindet 3D-Biologie mit etablierten Assay- und Detektionswerkzeugen und verbessert die Praktikabilität höherwertiger Auslesungen im Routine-Screening. Sie stärkt zudem die Wettbewerbsdifferenzierung durch integrierte Workflows, die Modelle, Reagenzien und Analytik kombinieren.
- September 2024: MIMETAS brachte OrganoReady Colon Organoid auf den Markt, ein gebrauchsfertiges 3D-Kolonmodell aus adulten Stammzellen für Wirkstoffforschung und Hochdurchsatzanwendungen. Die Verpackung eines standardisierten, marktfertigen Organoid-Modells senkt die Einstiegshürden für Labore, die eine schnellere Einrichtung und konsistente Leistung benötigen. Die Markteinführung unterstützt zudem den breiteren Wandel hin zu mikrophysiologischen und Organoid-Systemen als Alternativen zu weniger präzisen 2D-Assays im Toxizitäts- und Wirksamkeitsscreening.
3D-Zellkultur-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der 3D-Zellkultur-Markt Umsätze aus Produkten und Lösungen, die es ermöglichen, Zellen dreidimensional für Forschungs-, Entwicklungs- und Testworkflows zu kultivieren, und schließt häufig verwendete Verbrauchsmaterialien, Systeme und verwandte Plattformen ein, die in Labors eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen Umsätze aus Auftragsforschungsdienstleistungen, Kosten klinischer Verfahren und breite vorgelagerte Zellkulturmedien aus, die nicht primär für 3D-Workflows beschafft werden.
Segmentierungsübersicht
- Nach Technologie
- Gerüstbasierte Plattformen
- Mikromusterierte Oberflächen-Mikroplatten
- Hydrogele (natürlich, synthetisch, hybrid)
- Von extrazellulärer Matrix abgeleitete Gerüste
- Poröse Mikroträger
- Gerüstfreie Plattformen
- Hängetropfenplatten
- Magnetisch levitierte Sphäroide
- Mikrofluidikbasierte Organ-auf-Chip-Systeme
- 3D-Bioreaktoren (Rührer, Perfusion, Rotationswand)
- 3D-Biodruck-Systeme und Reagenzien
- Dienstleistungen (Entwicklung benutzerdefinierter Assays, ausgelagerte Modelle)
- Gerüstbasierte Plattformen
- Nach Anwendung
- Krebsforschung und Onkologie-Wirkstoffscreening
- Stammzellforschung und Tissue Engineering
- Wirkstoffforschung und Toxikologie-Screening
- Regenerative Medizin und personalisierte Therapeutik
- Andere Anwendungen (Virologie, Kosmetiksicherheit)
- Nach Endnutzer
- Biotechnologie- und Pharmaunternehmen
- Akademische und Forschungsinstitute
- Auftragsforschungsorganisationen und CDMOs
- Krankenhäuser und Diagnosezentren
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Kartierung des Nachfragepools und des Versorgungsökosystems, damit die Marktgrenze über alle Regionen hinweg konsistent bleibt. Wir stützen uns auf öffentliche und offizielle Quellen wie US-FDA-Datenbanken für relevante Leitlinien und Zulassungen, US-NIH-Finanzierungsdaten, OECD-Gesundheits- und F&E-Indikatoren sowie Makro-Datenreihen der Weltbank, um den Inflations- und Ausgabenkontext zu verankern.
Um Annahmen realistisch zu halten, prüfen wir auch Jahresberichte von Unternehmen, Investorenpräsentationen, regulatorische Einreichungen, begutachtete Artikel und Verbandswebsites, die die Einführung von 3D-Modellen in der Wirkstoffforschung und Krankheitsforschung erörtern. In ausgewählten Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzverfolgung sowie Patentdatenbanken genutzt, um Aktivitätsniveaus und Produktausrichtung zu bestätigen, ohne angrenzende Kategorien doppelt zu zählen. Diese Desk-Quellen sind nur illustrativ, und es wurden auch andere öffentliche Referenzen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Preisgestaltung und Adoption einem Belastungstest zu unterziehen, insbesondere dort, wo öffentliche Quellen qualitativ bleiben. Wir sprechen mit einer Mischung aus Lieferanten, Distributoren, Laborleitern und Endnutzern in der Pharma- und Biotechnologiebranche, akademischen Labors und Forschungsorganisationen, und wir verteilen die Abdeckung über die wichtigsten Regionen, damit Nutzungsmuster nicht als einheitlich behandelt werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 12 % | APAC: 44 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 40 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 48 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Aktivitäten in der Life-Science-F&E, die Intensität von Laborverbrauchsmaterialien und der Übergang von 2D- zu 3D-Workflows genutzt werden, um die adressierbare Ausgabe nach Region zu rekonstruieren und dann in relevante 3D-Kulturermöglichungskategorien aufzuteilen. Sobald der Nachfragepool gebildet ist, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. durch Stichproben von durchschnittlichen Verkaufspreisen multipliziert mit typischen Durchlaufraten sowie Kanal-Feedback zu Mixverschiebungen, das dann zur Feinabstimmung der endgültigen Zahl verwendet wird.
Zu den wichtigsten Eingaben gehören die Ausrichtung der öffentlichen F&E-Finanzierung, Signale zum Durchsatz der Wirkstoffforschung, die Penetration fortschrittlicher In-vitro-Modelle, typische Verbrauchsmaterialien pro Experiment und Geräteersatzzyklen sowie das Wechselkurs-Timing für Nicht-USD-Abrechnungen. Prognosen stützen sich auf Szenarioanalysen, die durch variable Erwartungen aus Interviews unterstützt werden. Die Einführung kann sich beschleunigen, wenn neue Assays standardisiert werden, und sie kann sich verlangsamen, wenn Budgets knapp werden. Wo die Offenlegung durch Lieferanten begrenzt ist, werden Lücken mithilfe von Proxy-Verhältnissen geschlossen (z. B. Ausgaben pro aktivem Labor und pro gefördertem Programm), gefolgt von einer Plausibilitätsprüfung anhand beobachteter Preisbänder.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. der Ausrichtung der F&E-Ausgaben, der Publikationsdynamik bei 3D-Modellen und des berichteten Kategorienwachstums in öffentlichen Einreichungen, und dann vor der Freigabe auf Ausreißer geprüft. Wenn eine erhebliche Abweichung nach Region oder implizierter Preisgestaltung auftritt, nehmen wir erneut Kontakt mit den Teilnehmern auf und überprüfen die Annahme, die den Sprung verursacht hat.
Das Modell und die Darstellung werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Einführung, Preisgestaltung oder Versorgung beeinflussen. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden eine aktualisierte Ansicht auf Basis der neuesten verfügbaren Daten erhalten.
Mordor Intelligence – Marktgröße des 3D-Zellkultur-Marktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für 3D-Zellkultur können weit auseinanderliegen, selbst wenn ähnliche Begriffe verwendet werden, was hauptsächlich daran liegt, dass sich Zeitpunkt und Preisgestaltungsentscheidungen auf kleine, aber bedeutsame Weise unterscheiden. Das für die Währungsumrechnung gewählte Jahr, die Art und Weise, wie durchschnittliche Verkaufspreise im Zeitverlauf entwickelt werden, und wie häufig Annahmen aktualisiert werden, können die Zahl alle verschieben.
In dieser Studie werden der Aktualisierungsrhythmus und das Währungs-Timing über alle Regionen hinweg konsistent gehalten und dann durch interviewbasierte Preisbänder und Nutzungsraten gegengeprüft. Dies verhindert, dass ein einzelnes schnell wachsendes Land die globale Zusammenfassung verzerrt – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,67 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 2,83 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster, und das USD-Umrechnungs-Timing kann den angegebenen Wert anheben, wenn Wechselkurse aus einem anderen Monat oder Jahresdurchschnitt entnommen werden. |
| Branchenpublikation B | 1,26 Milliarden USD (2025) | Tendiert dazu, eine engere Produktgrenze beizubehalten und kann einige 3D-ermöglichende Verbrauchsmaterialien und Plattformen als Teil breiterer Zellkulturausgaben behandeln, was den gezählten 3D-spezifischen Umsatzpool reduziert. |
Die Streuung erklärt sich hauptsächlich durch die Auswahl des Basisjahres, was als 3D-spezifischer Umsatz gezählt wird, und wie die Entwicklung des durchschnittlichen Verkaufspreises im Zeitverlauf gehandhabt wird. Indem jeder Eingabewert auf klare Nachfragesignale zurückführbar bleibt und Preis- sowie Einführungsannahmen erneut validiert werden, bleibt unsere Schätzung praktisch reproduzierbar und von Jahr zu Jahr leichter vergleichbar.
Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz generiert Nordamerika im Jahr 2026 aus der 3D-Zellkultur?
Nordamerika liefert 41,55 % des globalen Umsatzes, was basierend auf der Marktgröße von 2026 etwa 1,11 Milliarden USD entspricht.
Welches Segment wächst innerhalb der Technologiekategorie am schnellsten?
Mikrofluidische Organ-on-Chip-Plattformen, mit einer prognostizierten CAGR von 29,63 % bis 2031.
Wie verbessern 3D-Kulturen die Wirkstoffforschung in der Onkologie?
Sie reproduzieren Faktoren der Tumormikroumgebung wie Hypoxie und stromalen Kontakt und erzielen eine 85-prozentige Übereinstimmung mit klinischen Ergebnissen, die in Studien von 2024 berichtet wurden.
Warum sind Auftragsforschungsorganisationen für die Akzeptanz entscheidend?
Auftragsforschungsorganisationen bündeln spezialisierte Hardware, Protokolle und KI-Analytik und ermöglichen es Auftraggebern, auf fortschrittliche Modelle zuzugreifen, ohne hohe Kapitalinvestitionen zu tätigen, was eine CAGR von 16,12 % antreibt.
Was ist das primäre Hemmnis, das die Akzeptanz in Schwellenmärkten behindert?
Hohe Vorabgerätekosten im Vergleich zu 2D-Systemen reduzieren die Akzeptanz dort, wo Forschungsbudgets begrenzt sind; neue kostengünstige druckbare Chips schließen diese Lücke.
Wie entwickeln sich die Standards?
ISO, ASTM und die Europäische Kommission erarbeiten harmonisierte Validierungsnormen, die bis 2027 ausgereift sein sollten und globale regulatorische Einreichungen vereinfachen.