
Tamanho e Participação do Mercado de Serviços de Perda de Peso
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 46.53 Bilhões de dólares |
| Tamanho do Mercado (2032) | 72.03 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.13 % |
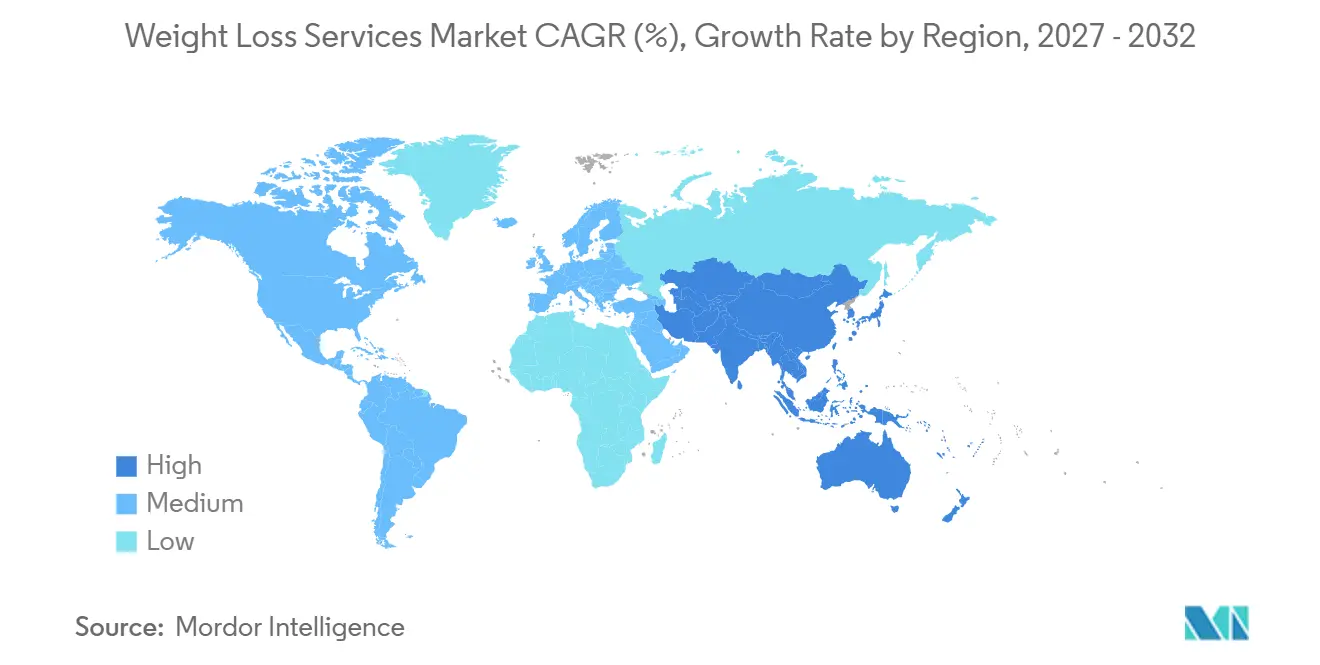
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
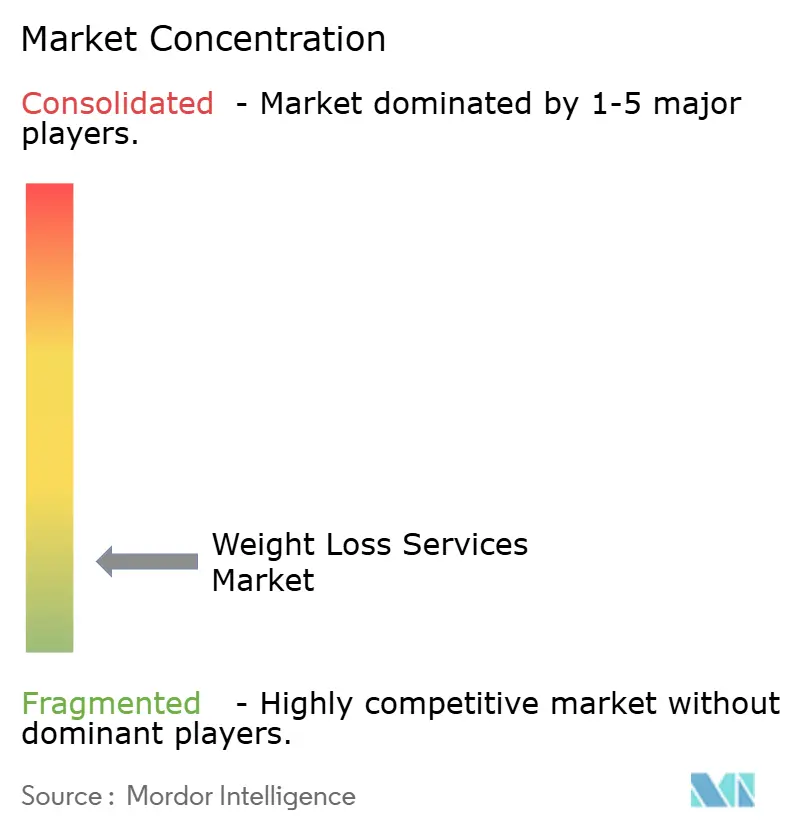
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Perda de Peso por Mordor Intelligence
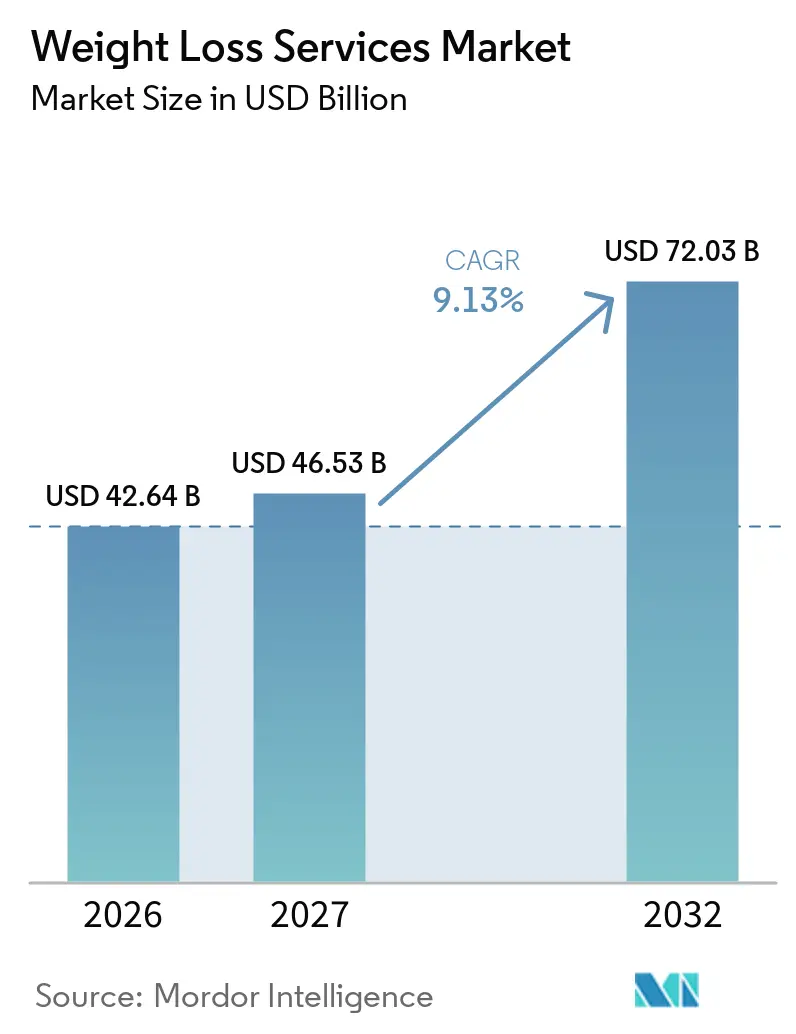
O tamanho do Mercado de Serviços de Perda de Peso foi avaliado em 42,64 bilhões de USD em 2026 e estima-se que cresça de 46,53 bilhões de USD em 2027 para atingir 72,03 bilhões de USD até 2032, a um CAGR de 9,13% durante o período de previsão (2027-2032).
A trajetória ascendente decorre de uma convergência sem precedentes de terapias com GLP-1 prescritas, plataformas de engajamento digital e benefícios de bem-estar patrocinados por empregadores. Mais de 40% dos adultos nos Estados Unidos vivem atualmente com obesidade, um dado que valida a demanda sustentada por programas de gestão de peso com orientação médica. Avanços farmacêuticos ampliaram a população elegível para intervenções baseadas em evidências, enquanto ferramentas de coaching impulsionadas por inteligência artificial personalizam planos de mudança comportamental em escala. Os planos de saúde dos empregadores estão simultaneamente ampliando a cobertura para medicamentos antiobesidade, criando uma base sólida de reembolso para os prestadores de serviços. Investimentos em entrega omnicanal — combinando clínicas, telessaúde, integração com dispositivos vestíveis e coaching via aplicativo — tornaram-se o principal diferencial competitivo, à medida que os consumidores buscam acesso contínuo e ininterrupto ao suporte.
Principais Conclusões do Relatório
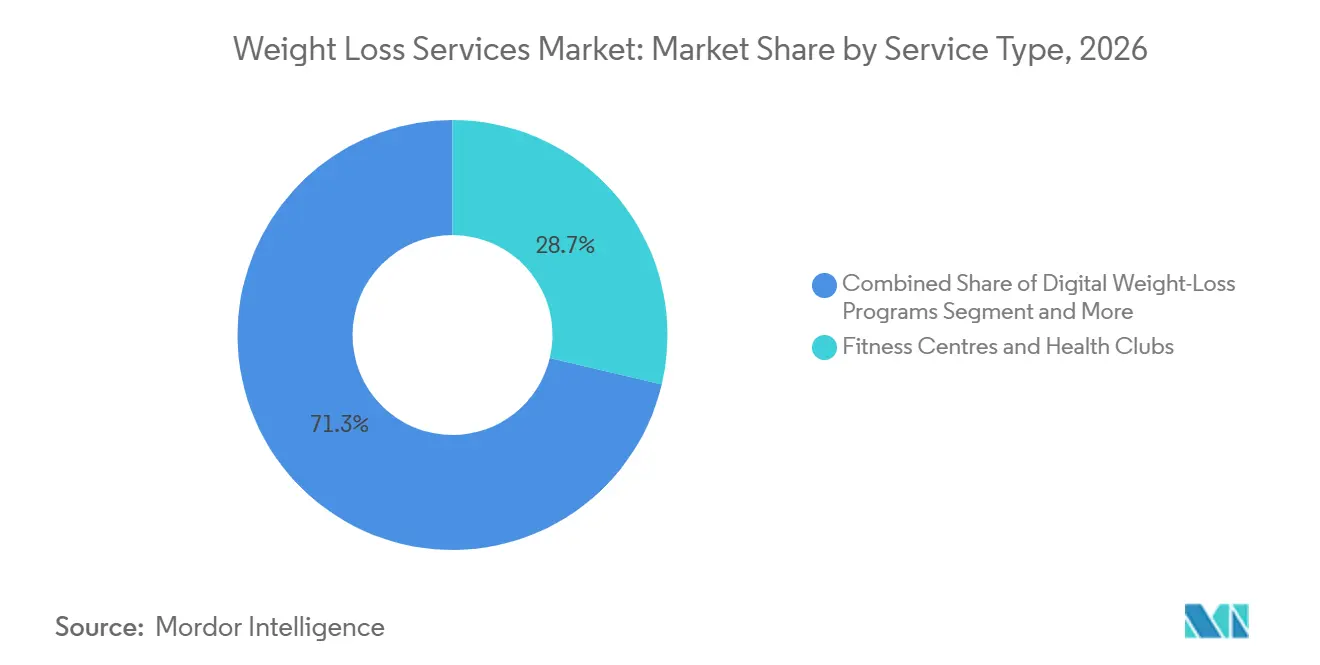
- Por tipo de serviço, Academias e Clubes de Saúde lideraram com 28,7% de participação na receita em 2026; os Aplicativos Digitais de Perda de Peso têm projeção de crescimento a um CAGR de 18,4% até 2032.
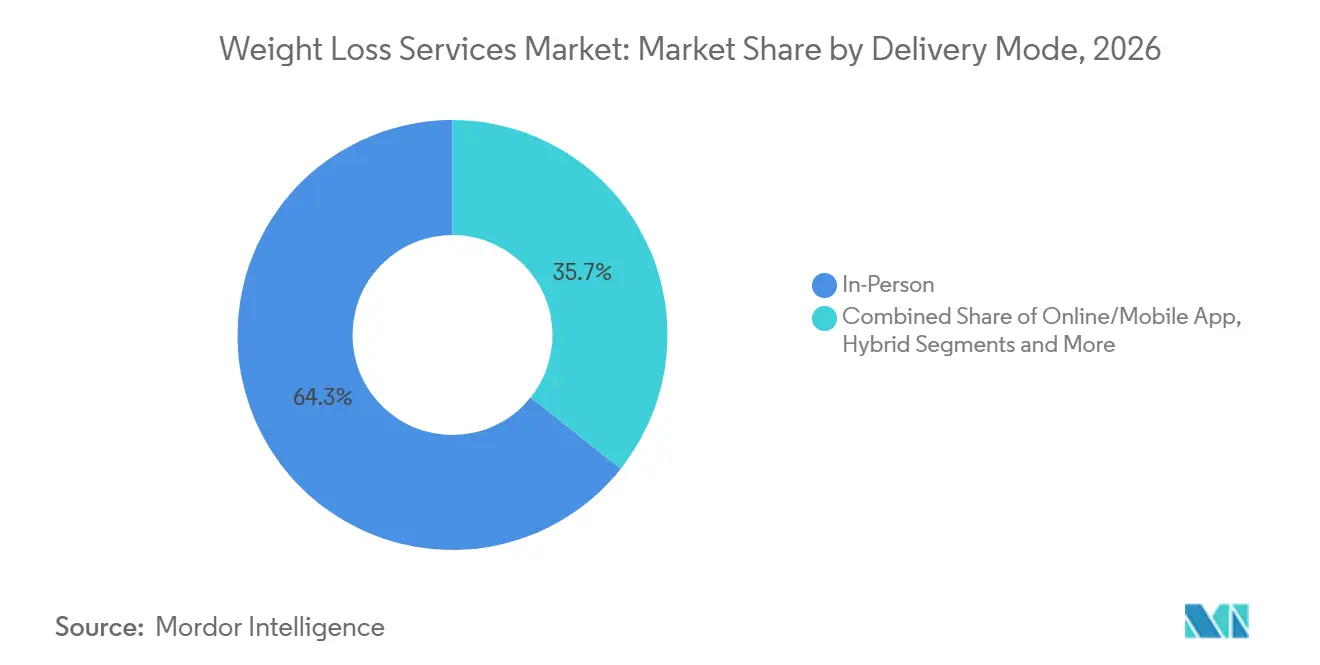
- Por modo de entrega, o modelo presencial deteve 64,3% da participação no mercado de serviços de perda de peso em 2026, enquanto as plataformas online/móveis estão se expandindo a um CAGR de 19,5% até 2032.
- Por geografia, a América do Norte respondeu por 37,9% do tamanho do mercado de serviços de perda de peso em 2026; a Ásia-Pacífico avança a um CAGR de 10,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Global da Prevalência de Obesidade | 1.80% | Global, com maior impacto na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Conscientização sobre Saúde e Renda Discricionária | 1.20% | América do Norte e UE, expandindo-se para centros urbanos da APAC | Médio prazo (2-4 anos) |
| Proliferação de Aplicativos de Saúde Digital e Fitness | 1.50% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão dos Incentivos de Bem-Estar dos Empregadores | 0.90% | América do Norte e UE, emergindo nos setores corporativos da APAC | Médio prazo (2-4 anos) |
| Parcerias entre Medicamentos GLP-1 e Programas | 1.40% | América do Norte e Europa, com expansão global | Curto prazo (≤ 2 anos) |
| Coaching Hiperpersonalizado Impulsionado por IA | 0.80% | Global, com adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Global da Prevalência de Obesidade
As taxas de obesidade estão aumentando em economias desenvolvidas e emergentes, e a prevalência na Ásia-Pacífico tem previsão de subir de 14% em 2020 para 24% até 2035.[1] O custo econômico é expressivo: os empregadores nos EUA incorrem em custos médicos relacionados à obesidade de, em média, USD 16.000 por trabalhador a cada ano. Os governos estão respondendo — novas regras federais de 2025 nos Estados Unidos elevam a obesidade à condição de prioridade de saúde pública reembolsável, incentivando as seguradoras a financiar regimes abrangentes de gestão de peso.[2] A ampliação do reembolso remove uma barreira financeira fundamental, acelerando a adoção de programas estruturados que combinam medicação com intervenção no estilo de vida.
Parcerias entre Medicamentos GLP-1 e Programas
Os agonistas do receptor GLP-1, como semaglutida e tirzepatida, proporcionam rotineiramente reduções de 15 a 20% no peso corporal, mas o sucesso duradouro depende de suporte comportamental. A Novo Nordisk está forjando alianças com empresas de saúde digital para integrar painéis de coaching e análises de adesão nas vias de cuidado com GLP-1. A plataforma digital Noom introduziu um plano de microdose de GLP-1 com preço inicial de USD 119, combinando supervisão médica remota com coaching de hábitos por IA para mitigar efeitos colaterais gastrointestinais. A líder em telessaúde Teladoc Health agora oferece serviços de titulação de GLP-1 conduzidos por farmacêuticos, integrados em clínicas multidisciplinares de obesidade.
Proliferação de Aplicativos de Saúde Digital e Fitness
Os utilitários de registro de calorias evoluíram para mecanismos de aprendizado de máquina que fornecem estímulos de suporte à decisão em tempo real. A Fred Fitness abriu a primeira academia do mundo impulsionada por IA, onde algoritmos adaptativos ajustam resistência e ritmo após cada repetição. Metanálises confirmam que a adesão digital prevê resultados superiores com GLP-1, com coortes de alto engajamento perdendo 6 kg a mais do que os de baixo engajamento ao longo de seis meses. Os aplicativos bem-sucedidos integram mensagens de coach, ciclos de responsabilidade social e dados de dispositivos vestíveis — uma combinação que sustenta a retenção de usuários além da marca crítica de 90 dias.[3]
Expansão dos Incentivos de Bem-Estar dos Empregadores
Os compradores corporativos veem a gestão de peso como uma alavanca de contenção de custos: cada USD 1 investido pode gerar de USD 2,53 a USD 5,00 em economia com sinistros. A Real Appeal analisou sinistros de 15.000 funcionários e verificou um ROI de 2:1 em três anos. Os empregadores estão adicionando cobertura para GLP-1 e combinando prescrições com programas estruturados de coaching. A linha OPTAVIA ASCEND da Medifast combina mini-refeições ricas em proteínas e pacotes de micronutrientes formulados especificamente para usuários de GLP-1, demonstrando como os fornecedores adaptam suas ofertas para compradores empresariais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escrutínio Regulatório sobre Alegações Publicitárias | -0.70% | Global, com aplicação mais rigorosa na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Altos Custos de Programas e Kits de Refeições | -1.10% | Global, com maior impacto em mercados sensíveis a preços | Médio prazo (2-4 anos) |
| Migração para Comunidades Gratuitas em Redes Sociais | -0.90% | Global, acelerada por mudanças nos algoritmos das plataformas sociais | Curto prazo (≤ 2 anos) |
| Escassez de GLP-1 Perturbando Modelos Híbridos | -0.80% | Principalmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio Regulatório sobre Alegações Publicitárias
A Comissão Federal de Comércio dos EUA agora exige ensaios randomizados para fundamentar alegações de perda de peso, colocando slogans tradicionais como "perca 4,5 kg em 2 semanas" sob ameaça de litígio. A regra de rotulagem "saudável" da FDA de 2025 exige ainda que as empresas documentem os perfis nutricionais de cada lanche embalado que promovem. O aumento dos custos de conformidade favorece os incumbentes bem capitalizados com equipes científicas internas, acelerando a consolidação.
Migração para Comunidades Gratuitas em Redes Sociais
Clipes no TikTok marcados com #Ozempic acumularam mais de 70 milhões de visualizações, gerando grupos de aconselhamento entre pares que concorrem com os programas pagos. Pesquisas indicam que 51% dos respondentes da Geração Z adotam mudanças alimentares recomendadas por influenciadores, reduzindo o público endereçável para modelos de assinatura. Os provedores comerciais precisam agora comprovar supervisão de segurança superior, credibilidade profissional e mensuração de resultados para justificar suas tarifas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Disrupção Digital se AceleraA categoria de academias e clubes de saúde capturou 28,7% da participação no mercado de serviços de perda de peso em 2026. Os Aplicativos Digitais de Perda de Peso, embora menores em receita atualmente, estão escalando a um CAGR de 18,4%, superando todos os outros formatos. Os modelos híbridos agora integram análises de aplicativos com coaching presencial em estúdio, criando ciclos de responsabilização omnicanal que melhoram a adesão às sessões. Especialistas em consultoria e coaching relatam demanda crescente por currículos de otimização medicamentosa, refletindo a ansiedade dos consumidores em relação ao reganho de peso após o uso de GLP-1. Os Programas Médicos de Perda de Peso apresentam crescimento estável de dois dígitos, à medida que balões deglutíveis e monitoramento remoto de sinais vitais aumentam a conveniência dos procedimentos. A orientação mais rigorosa da FDA — exigindo redução de peso incremental de ≥ 5% em relação ao placebo para aprovação — elevou o padrão para alegações de eficácia, direcionando os consumidores para prestadores clinicamente validados.
O obstáculo de retenção do segmento digital persiste: a taxa de cancelamento aumenta após o 60.º dia, a menos que os aplicativos ofereçam feedback de coach ao vivo e recursos de comunidade. Funções de gamificação e classificações sociais ajudaram a estender a vida média das assinaturas em dois meses. Enquanto isso, redes físicas investem em scanners de composição corporal e módulos de testes metabólicos para criar fluxos de dados que complementam seus próprios aplicativos móveis. O consenso em evolução é que modelos puramente digitais ou exclusivamente presenciais deixam lacunas de engajamento; por isso, os investidores estão canalizando capital para plataformas que demonstram transições fluidas entre pontos de contato virtuais e físicos.

Por Modo de Entrega:
Os Modelos Híbridos Ganham TraçãoA entrega presencial assegurou 64,3% do tamanho do mercado de serviços de perda de peso em 2026, evidenciando o apetite duradouro dos consumidores por coaching humano e responsabilização. No entanto, os programas online/móveis avançam a um CAGR de 19,5%, impulsionados por preços mais acessíveis e conveniência para profissionais com pouco tempo disponível. As estruturas regulatórias para terapêuticas digitais nos Estados Unidos agora exigem evidências de benefício clínico, uma exigência que elimina aplicativos superficiais de "dicas de dieta" e valoriza intervenções credíveis. Os líderes online utilizam algoritmos de aprendizado de máquina que personalizam limites calóricos em tempo real, aumentando os diferenciais de perda de peso na 12.ª semana em 1,4 kg em relação a planos estáticos.
As arquiteturas híbridas estão conquistando empregadores e pagadores. A parceria da LifeMD com a Withings integra leituras de balanças conectadas aos painéis dos médicos, permitindo ajustes de dosagem para usuários de GLP-1 sem consultas presenciais. A aquisição da Sequence pela WeightWatchers incorpora o gerenciamento de prescrições ao seu ecossistema legado de coaching em grupo, refletindo a convergência em todo o setor. Ao longo do período de previsão, a entrega híbrida está posicionada para reduzir a participação exclusivamente presencial. Ainda assim, os espaços físicos permanecerão fundamentais para testes biométricos, responsabilização em grupo e serviços adicionais de treinamento pessoal com alta margem de lucro.
Análise Geográfica
Mercado de Serviços de Perda de Peso da América do Norte
A América do Norte reteve 37,9% da receita global em 2026. A adoção precoce de GLP-1 na região — 6% dos adultos utilizavam um medicamento antiobesidade prescrito em meados de 2024 — impulsionou a demanda por serviços complementares de coaching e planejamento alimentar. As métricas de retorno sobre investimento em bem-estar dos empregadores, variando de 2,5× a 5×, convenceram grandes corporações a ampliar os incentivos para triagens biométricas e copagamentos de medicamentos antiobesidade. A cobertura pendente pelo Medicare ampliaria ainda mais o acesso, potencialmente adicionando 4 milhões de beneficiários até 2030. A intensidade competitiva é elevada, com redes, startups de telessaúde e seguradoras de saúde competindo por grupos-alvo sobrepostos.
Mercado de Serviços de Perda de Peso da Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, expandindo-se a um CAGR de 10,6% até 2032. O aumento da renda disponível e a ocidentalização das dietas estão elevando a prevalência da obesidade para cerca de 24% até 2035. A taxa de sobrepeso em adultos na Índia já supera 23%, catalisando a demanda por semaglutida combinada com planos alimentares com influência da medicina ayurvédica tradicional. A adoção digital é especialmente pronunciada; 3% dos consumidores urbanos já utilizam medicamentos GLP-1, e probióticos complementares ganharam espaço para mitigar eventos gastrointestinais. A heterogeneidade regulatória persiste, mas operadores multinacionais de clínicas estão se adaptando ao localizar suas ofertas de cardápio e ao utilizar kits de monitoramento remoto para atender pacientes em áreas rurais.
Mercado de Serviços de Perda de Peso da Europa
A Europa apresenta crescimento estável de dígito médio único, sustentado pela cobertura universal de saúde e por rigorosos critérios de evidência para reembolso. A expansão da capacidade de fabricação da Novo Nordisk na Dinamarca e no Reino Unido garante fornecimento adequado de medicamentos para apoiar programas híbridos. O mercado de serviços de perda de peso do Reino Unido está projetado para atingir 1,5 bilhão de GBP até 2027, impulsionado por consolidações de private equity em clínicas regionais. Os reguladores da UE fiscalizam rigorosamente a publicidade, elevando as barreiras de entrada para novos participantes, mas favorecendo os incumbentes com dados de resultados publicados.
Cenário Competitivo
A concorrência é moderada, porém se intensifica à medida que os entrantes farmacêuticos reformulam as expectativas dos consumidores. A Wellful, proprietária da Nutrisystem e da Jenny Craig, iniciou uma reestruturação de dívida após a adoção de GLP-1 ter corroído a demanda por planos de substituição de refeições. A WW International reagiu adquirindo a empresa de telessaúde Sequence, obtendo instantaneamente o status de prescritora de semaglutida e tirzepatida. A Medifast lançou o OPTAVIA ASCEND, complementando seus kits de refeições com porções controladas com lanches ricos em proteínas para usuários de GLP-1. O programa de microdose da Noom se diferencia pela minimização de efeitos colaterais e transparência de preços.
A Allurion Technologies oferece um balão gástrico deglutível combinado com monitoramento remoto de peso impulsionado por IA; os primeiros adotantes apresentam, em média, 14% de perda total de peso em seis meses. A Teladoc Health integra o cuidado com a obesidade em seu conjunto de condições crônicas, oferecendo aos pagadores uma plataforma única para diabetes, hipertensão e gestão de peso. Grupos de capital privado canalizam recursos para redes de clínicas que oferecem prescrições de GLP-1 combinadas com coaching comportamental. O maior escrutínio da FTC e da FDA favorece empresas com dados robustos de ensaios clínicos e sistemas estabelecidos de farmacovigilância, eliminando provedores de solução única com capital insuficiente.
Líderes do Setor de Serviços de Perda de Peso
-
WW International
-
Herbalife Nutrition
-
Noom Inc.
-
Nutrisystem
-
Slimming World
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Perda de Peso Empresas cobertas neste relatório
- WW International (WeightWatchers)
- Noom Inc.
- Herbalife Nutrition Ltd.
- Nutrisystem (Wellful)
- Slimming World
- Curves International
- Medifast Inc. (OPTAVIA)
- Atkins Nutritionals
- Jenny Craig
- Beachbody Company
- Hims & Hers Health
- Omada Health
- Teladoc Health
- Mayo Clinic Diet Program
- Found Health
- Form Health
- VShred
- Profile by Sanford
- Bariatric Surgery Centers of America
Desenvolvimentos industriais recentes em Mercado de Serviços de Perda de Peso
- Agosto de 2025: A Noom lançou um programa de Microdose GLP-1Rx a USD 119 de entrada e USD 199 por mês, reportando 70% de uso sem efeitos colaterais e perda média de 5 kg em 30 dias.
- Maio de 2025: A CheqUp firmou parceria com a WW International no Reino Unido para integrar o acesso a medicamentos ao coaching de estilo de vida.
- Abril de 2025: A Wondr Health implementou programas de suporte a GLP-1 nos planos de benefícios dos empregadores, ampliando o acesso no ambiente de trabalho.
Escopo do Relatório Global do Mercado de Serviços de Perda de Peso
Visão geral da segmentação
| Programas Digitais de Perda de Peso |
| Centros de Fitness e Clubes de Saúde |
| Centros de Emagrecimento / Comerciais de Perda de Peso |
| Serviços de Consultoria e Coaching |
| Programas Médicos de Perda de Peso (não cirúrgicos) |
| Presencial / No Local |
| Online / Aplicativo Móvel |
| Híbrido |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Serviço | Programas Digitais de Perda de Peso | |
| Centros de Fitness e Clubes de Saúde | ||
| Centros de Emagrecimento / Comerciais de Perda de Peso | ||
| Serviços de Consultoria e Coaching | ||
| Programas Médicos de Perda de Peso (não cirúrgicos) | ||
| Por Modo de Entrega | Presencial / No Local | |
| Online / Aplicativo Móvel | ||
| Híbrido | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de perda de peso em 2027?
O mercado está avaliado em 46,53 bilhões de USD em 2027 e deve atingir 72,03 bilhões de USD até 2032.
Qual tipo de serviço cresce mais rapidamente até 2032?
Os Aplicativos Digitais de Perda de Peso se expandem a um CAGR de 18,4%, o mais alto entre todas as categorias de serviço.
Por que os medicamentos GLP-1 estão reformulando as estratégias dos provedores?
Medicamentos como a semaglutida proporcionam redução de peso de 15 a 20%, levando os programas tradicionais a integrar gestão de prescrições e coaching clínico.
Qual região registra o crescimento de receita mais rápido?
A Ásia-Pacífico lidera com um CAGR de 10,6%, impulsionada pela urbanização, aumento da renda e crescente prevalência da obesidade.
Qual é a principal restrição enfrentada pelos provedores?
O intensificado escrutínio regulatório sobre alegações publicitárias impõe custos de conformidade mais elevados e penaliza declarações de eficácia não fundamentadas.
Como os empregadores estão influenciando a expansão do mercado?
As corporações nos EUA demonstram ROI de 2,5× a 5× nos gastos com bem-estar, motivando-as a financiar a cobertura de medicamentos antiobesidade e programas estruturados de coaching.