
Tamanho e Participação do Mercado de Medicamentos para Diabetes com Perda de Peso
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 37.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 48.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
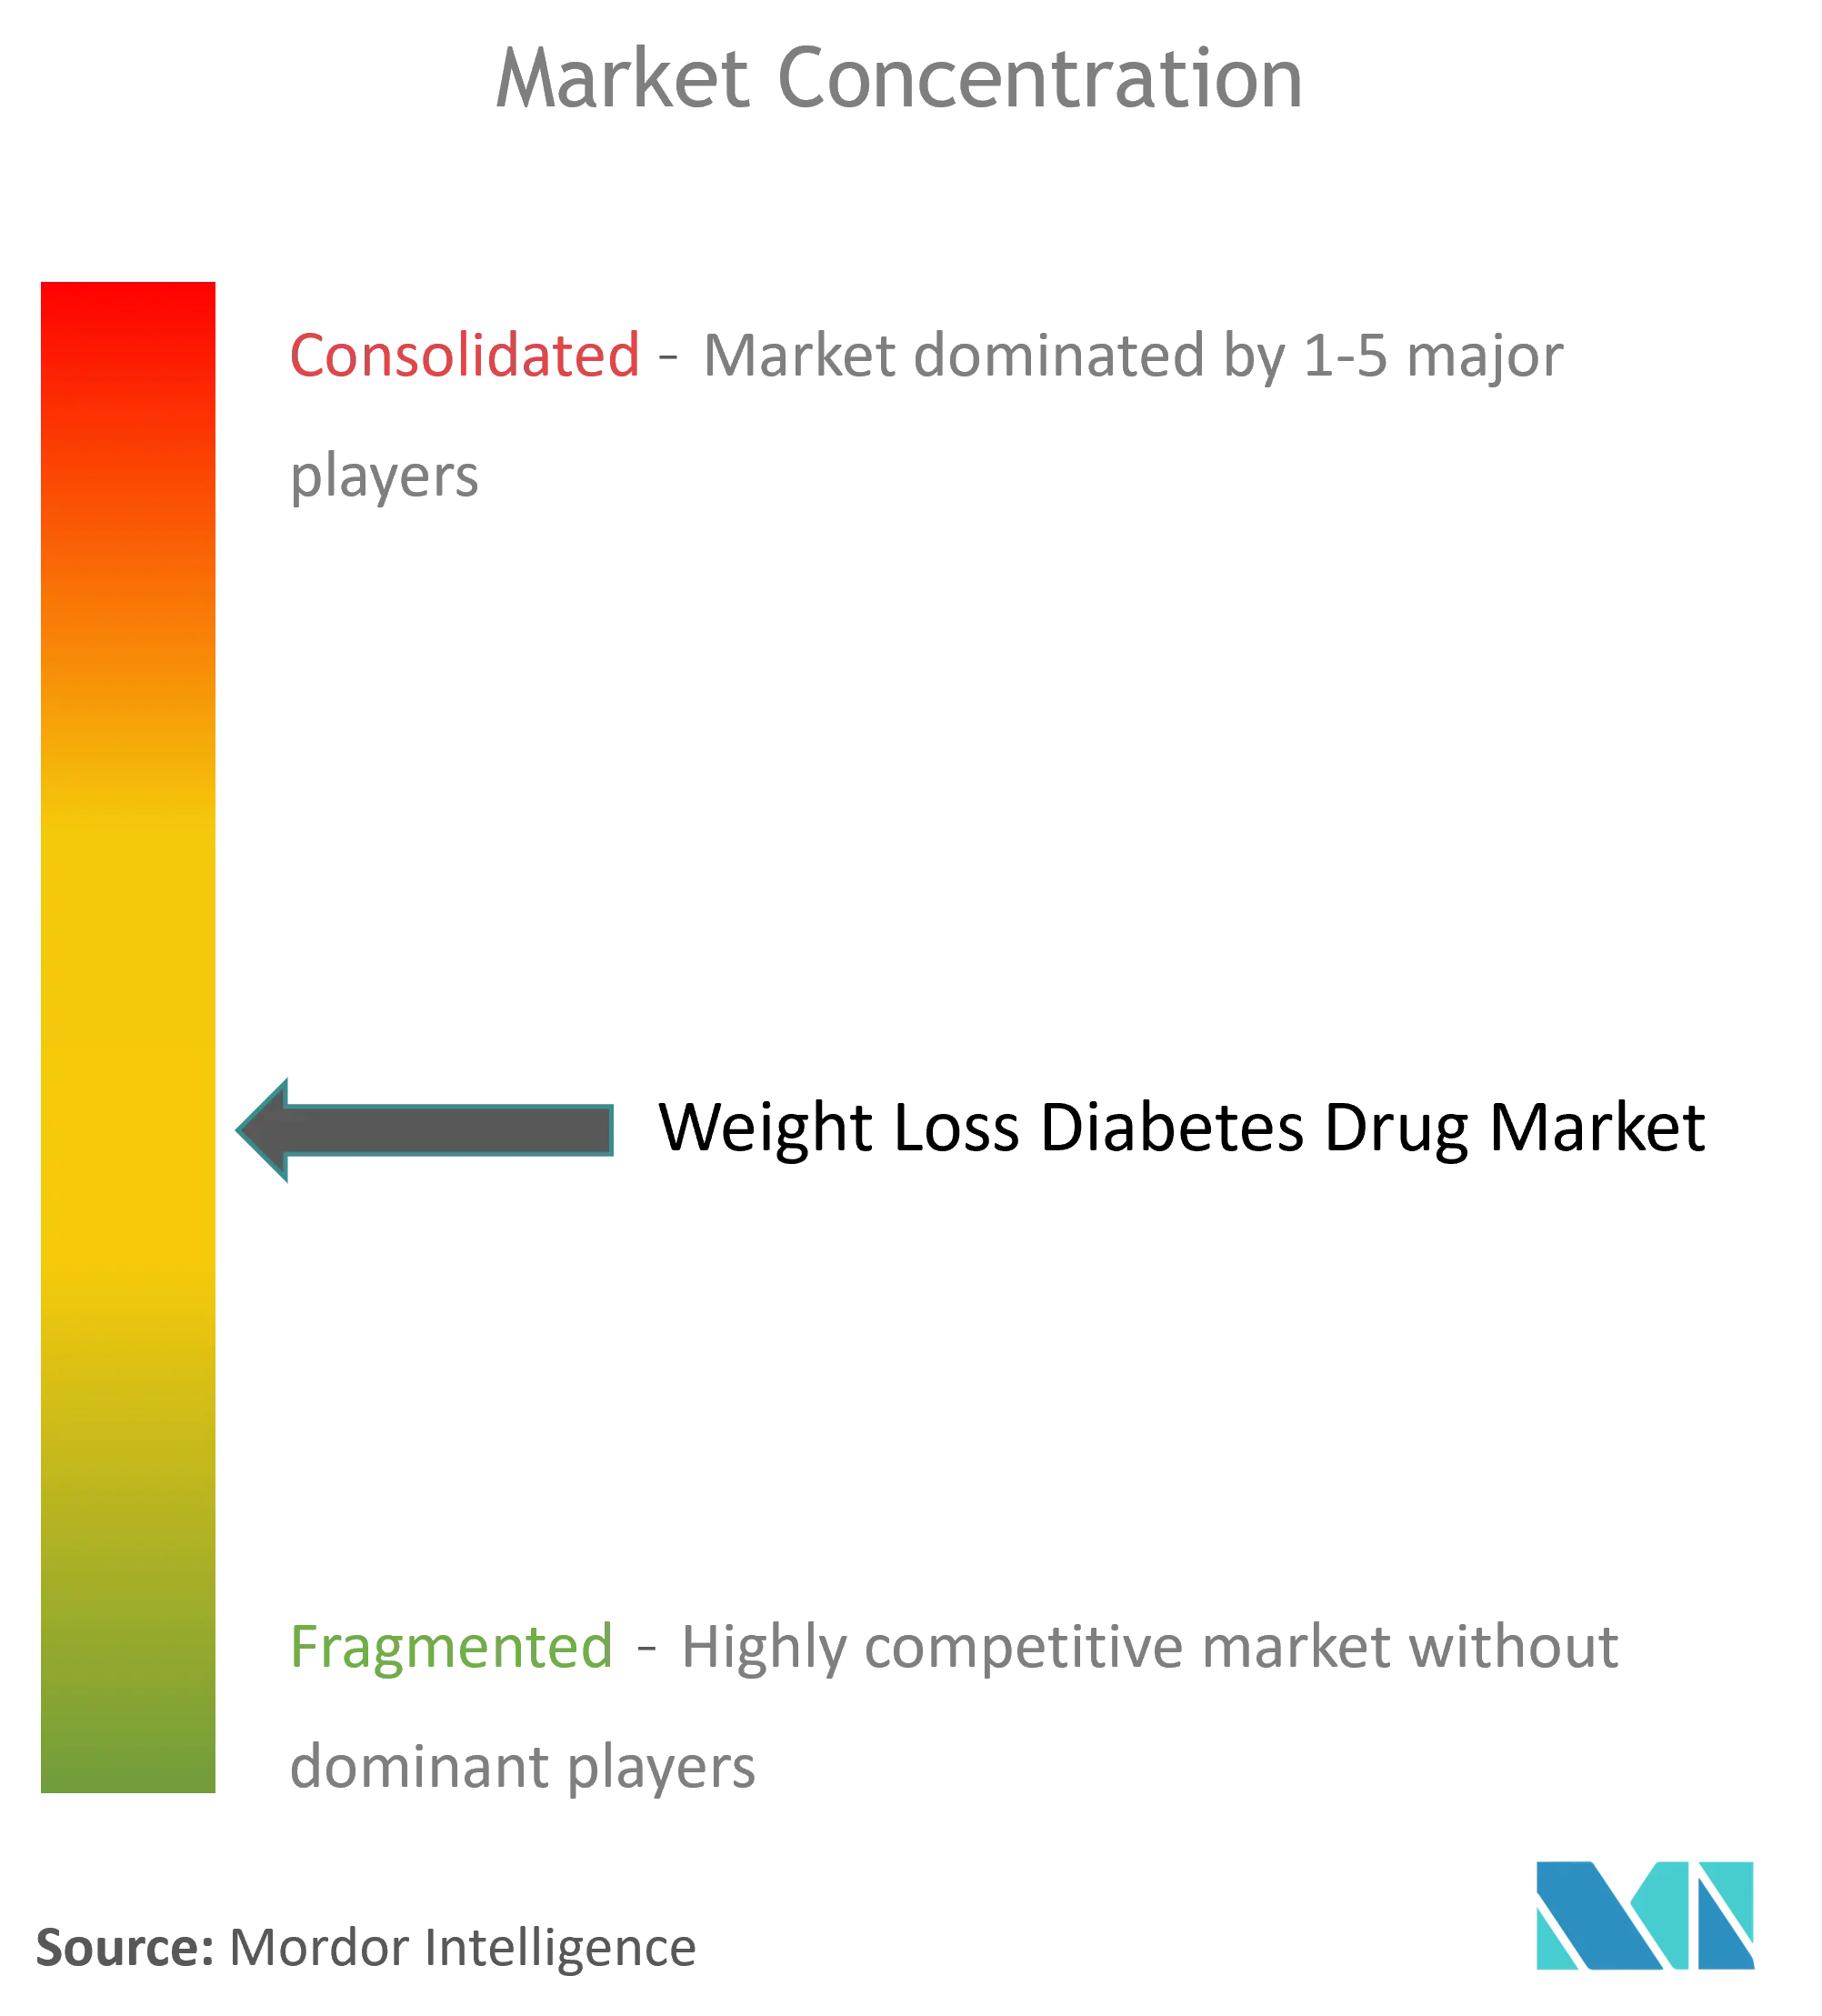
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Diabetes com Perda de Peso pela Mordor Intelligence
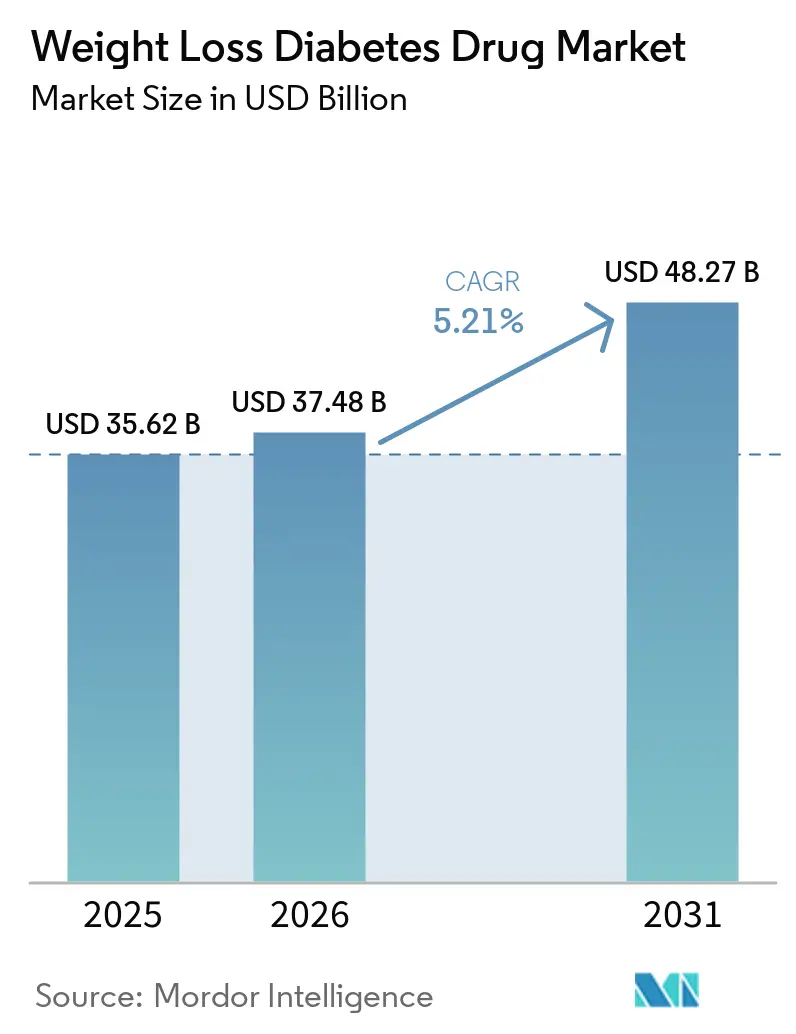
Espera-se que o tamanho do Mercado de Medicamentos para Diabetes com Perda de Peso cresça de USD 35,62 bilhões em 2025 para USD 37,48 bilhões em 2026, com previsão de atingir USD 48,27 bilhões até 2031, a uma CAGR de 5,21% entre 2026 e 2031.
O crescimento sustentado apoia-se na expansão de portfólios de agonistas duplos, no alargamento da sobreposição entre obesidade e diabetes, e em vias regulatórias aceleradas que adicionam indicações renais e cardiovasculares. A intensidade competitiva está aumentando à medida que os novos entrantes chineses de longa ação desencadeiam reajustes globais de preços e os pagadores norte-americanos impõem reembolsos mais rigorosos baseados em resultados. Os modelos de venda direta ao consumidor viabilizados pela telemedicina ampliam ainda mais o alcance aos pacientes, ao mesmo tempo em que reformulam a economia tradicional das farmácias. Simultaneamente, expansões de capacidade produtiva — como a aquisição da Catalent pela Novo Nordisk — visam amenizar as escassez persistentes e estabilizar os custos de distribuição.
Principais Conclusões do Relatório
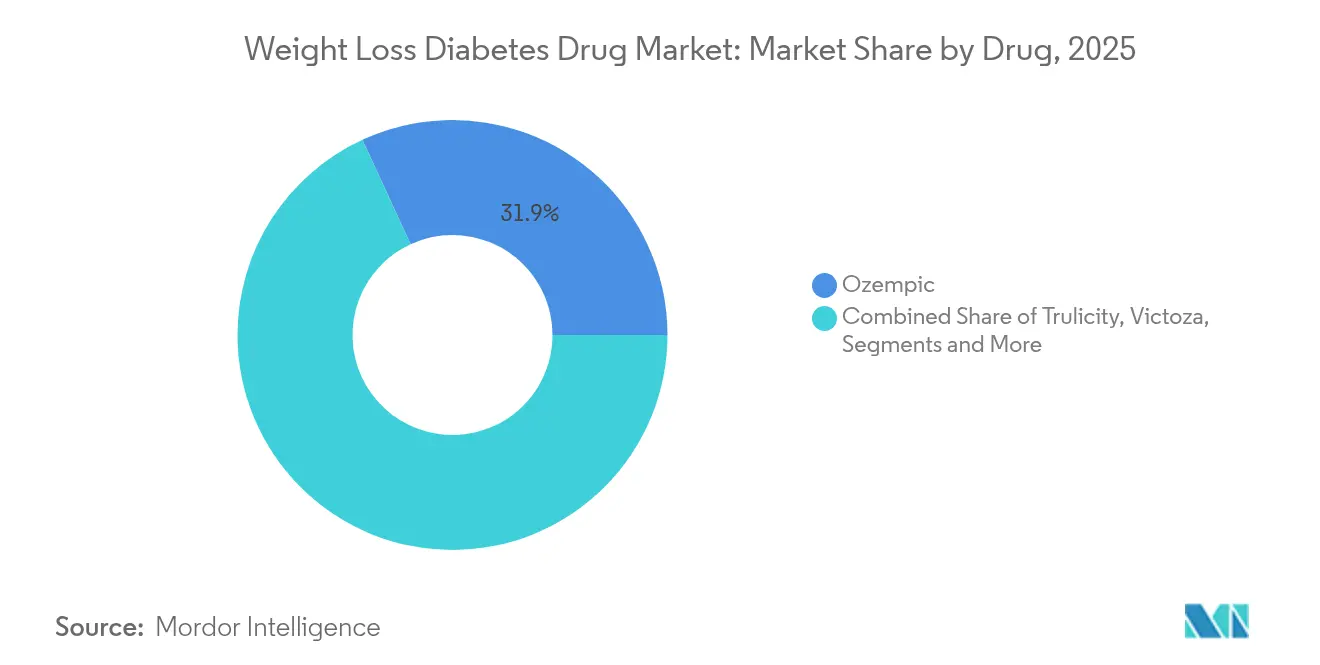
- Por medicamento, o Ozempic detinha 31,88% da participação de mercado de medicamentos para diabetes GLP-1 em 2025, enquanto o Mounjaro está projetado para expandir-se a uma CAGR de 5,86% até 2031.
- Por mecanismo de ação, os agonistas do receptor GLP-1 comandavam 81,62% da receita em 2025; os agonistas duplos GIP/GLP-1 registram o crescimento mais rápido, com CAGR de 6,02% até 2031.
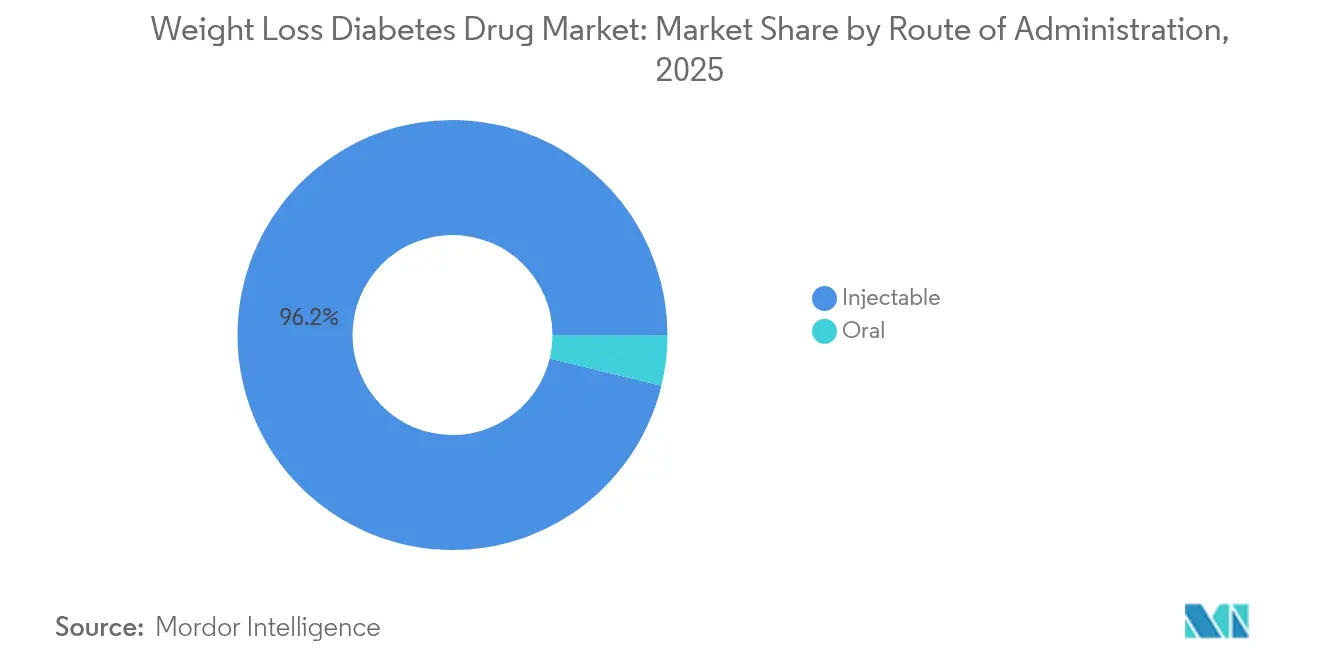
- Por via de administração, os injetáveis representaram 96,21% do tamanho do mercado de medicamentos para diabetes GLP-1 em 2025; as formulações orais estão prontas para crescer a uma CAGR de 6,39% no mesmo período.
- Por canal de distribuição, as farmácias hospitalares lideraram com 64,72% da receita em 2025, enquanto as farmácias online e de telemedicina registram a maior CAGR projetada de 6,88% até 2031.
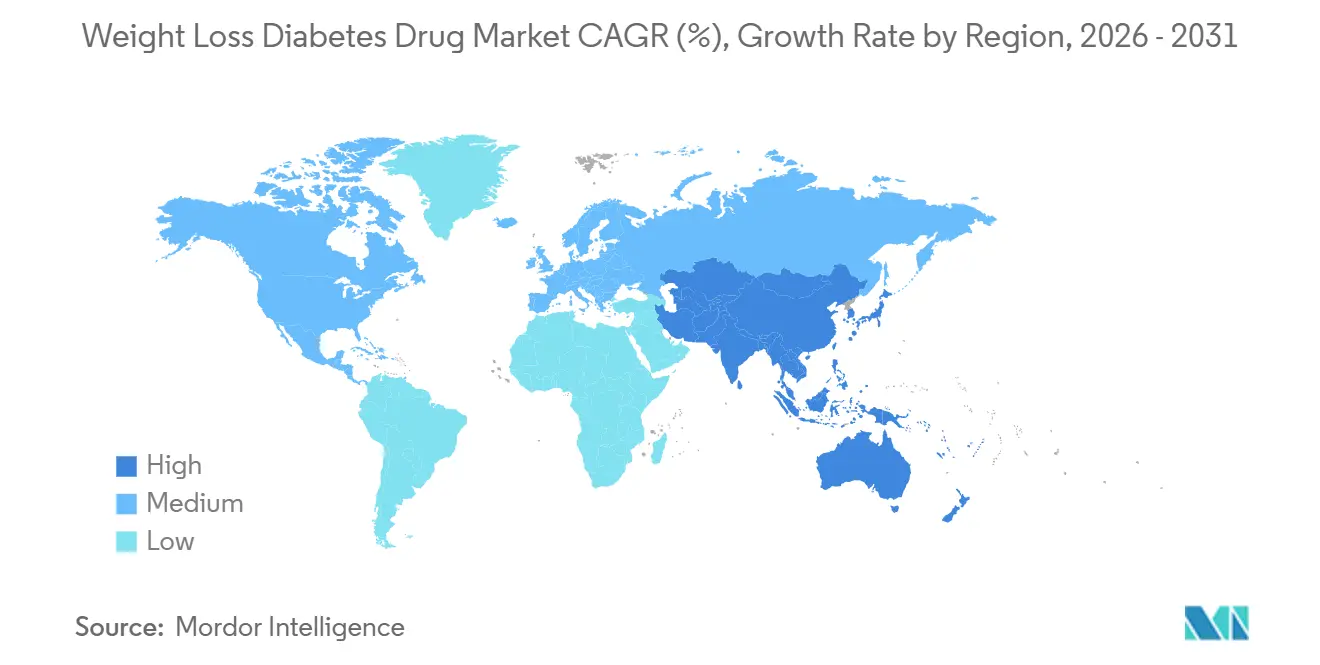
- Por geografia, a América do Norte capturou 43,02% da participação de mercado de medicamentos para diabetes GLP-1 em 2025, e a Ásia-Pacífico está prevista para crescer a uma CAGR de 7,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Comorbidade Obesidade–Diabetes | +1.8% | Global, com ganhos antecipados na América do Norte e Europa | Médio prazo (2-4 anos) |
| Eficácia Inovadora dos Agonistas GLP-1 e Duplos | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Aprovações Regulatórias Mais Rápidas e Expansões de Rótulo | +1.2% | América do Norte e UE, com extensão à APAC | Curto prazo (≤ 2 anos) |
| Isenções de Cobertura GLP-1 Impulsionadas por Empregadores | +0.9% | América do Norte como núcleo, expandindo-se para a UE | Médio prazo (2-4 anos) |
| Aumento de Prescrições D2C Viabilizadas pela Telemedicina | +0.7% | Global, com concentração em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Inovação Chinesa de Longa Ação a Impulsionar Reajustes de Preços | +0.6% | Núcleo APAC, com extensão para mercados globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Comorbidade Obesidade–Diabetes
As crescentes taxas de obesidade agora superam 40% entre os adultos norte-americanos e intersectam-se com uma estimativa de 88 milhões de indivíduos vivendo com pré-diabetes [1]. As terapias com GLP-1 abordam de forma única ambas as condições, proporcionando a perda de peso de 20,2% observada com tirzepatida em comparação com 13,7% para semaglutida em ensaios clínicos fundamentais. Os pagadores reconhecem as compensações de custos a longo prazo da intervenção metabólica precoce, promovendo uma cobertura de benefícios mais ampla nos planos de empregadores e comerciais. Os médicos prescrevem cada vez mais agentes GLP-1 como terapia de primeira linha para a síndrome metabólica, impulsionando o crescimento das prescrições além dos limites tradicionais do diabetes. A demanda resultante sustenta a expansão de curto prazo do mercado de medicamentos para diabetes GLP-1, mesmo com o aumento da pressão sobre os preços.
Eficácia Inovadora dos Agonistas GLP-1 e Duplos
Os resultados superiores dos agonistas duplos, como a tirzepatida, reforçam uma mudança em direção à inovação com múltiplos alvos. Os dados de comparação direta mostram reduções de HbA1c de 2,0–2,3 pontos percentuais versus 1,6–1,9 pontos para os comparadores de receptor único [2]. Os desenvolvedores chineses acrescentam mais impulso; o GZR18 da Gan & Lee produziu reduções de HbA1c de até 2,32 pontos juntamente com maior perda de peso do que o Ozempic. Os agonistas triplos em desenvolvimento direcionados para GLP-1, GIP e glucagon revelam ganhos metabólicos iniciais que poderiam redefinir os padrões terapêuticos após 2027. Essas vantagens de eficácia sustentam preços premium, fortalecem a confiança dos médicos e impulsionam o mercado de medicamentos para diabetes GLP-1 em direção a uma maior complexidade competitiva.
Aprovações Regulatórias Mais Rápidas e Expansões de Rótulo
As revisões prioritárias da FDA dos EUA continuam a encurtar os ciclos de aprovação, como se observa na indicação de doença renal crónica da semaglutida em 2025 e na aprovação da tirzepatida para apneia obstrutiva do sono em 2024. O alinhamento com a Agência Europeia de Medicamentos reduz as históricas demoras de lançamento, acelerando a penetração no mercado de ambos os lados do Atlântico. As extensões de rótulo para distúrbios cardiovasculares, renais e neuro-metabólicos ampliam a população endereçável sem a necessidade de novas moléculas, oferecendo crescimento de receita com boa relação custo-benefício. O escopo terapêutico mais amplo sustenta o mercado de medicamentos para diabetes GLP-1 quando o crescimento central do diabetes abranda e os concorrentes ocupam as posições de primeira linha.
Isenções de Cobertura GLP-1 Impulsionadas por Empregadores
Os empregadores agora financiam 36% dos planos de benefícios que cobrem medicamentos GLP-1 tanto para diabetes como para perda de peso, em comparação com 24% em 2023. A gestão avançada de utilização integra terapia escalonada e acompanhamento digital, vinculando o reembolso a resultados mensuráveis. A mudança afeta as negociações de formulários, obrigando os fabricantes a demonstrar ganhos tangíveis de produtividade e economias totais de custos. À medida que os contratos com empregadores crescem, o mercado de medicamentos para diabetes GLP-1 testemunha novos modelos comerciais que enfatizam o valor validado por dados em detrimento do preço de tabela.
Análise do Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado Custo da Terapia e Reembolso Irregular | -1.4% | Global, particularmente em mercados emergentes | Médio prazo (2-4 anos) |
| Restrições Contínuas de Fornecimento de GLP-1 | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Vigilância Intensificada de Sinais de Segurança (Ex.: Sarcopenia) | -0.6% | Global, com supervisão mais rigorosa na UE | Médio prazo (2-4 anos) |
| Proliferação de Genéricos Compostos Corroendo os Preços Médios de Venda | -0.5% | Núcleo na América do Norte, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo da Terapia e Reembolso Irregular
Os custos mensais de terapia, que variam de USD 1.000 a USD 1.600, restringem o acesso fora das economias afluentes. O Medicare exclui as indicações de perda de peso, enquanto a cobertura do Medicaid nos EUA varia por estado, causando marcada disparidade na adesão. Nos mercados emergentes, as lacunas de reembolso limitam as prescrições iniciais apesar da prevalência crescente, restringindo os volumes de curto prazo. Os controles de custos pelos empregadores se intensificam: 78% já impõem autorizações prévias ou terapia escalonada. Sem reformas amplas de financiamento, a sensibilidade aos preços moderará a trajetória de crescimento, de outra forma robusta, do mercado de medicamentos para diabetes GLP-1.
Restrições Contínuas de Fornecimento de GLP-1
A demanda ainda supera a produção, apesar da aquisição da Catalent pela Novo Nordisk por USD 11 bilhões para ampliar a capacidade de enchimento e acabamento. A Organização Mundial de Saúde registrou um aumento de 101% nos alertas de escassez desde 2021, particularmente nas regiões de renda mais baixa [3]. A logística de cadeia de frio acrescenta gargalos onde a infraestrutura é insuficiente. As escassez incentivam importações de mercado cinzento e alternativas compostas, diluindo as receitas das marcas e comprometendo a segurança dos pacientes. Os fabricantes devem sincronizar as expansões de instalações, o fornecimento de matérias-primas e a distribuição com controlo de temperatura para salvaguardar a credibilidade do mercado de medicamentos para diabetes GLP-1.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Medicamento:
A Dominância do Ozempic Enfrenta o Desafio dos Agonistas DuplosO tamanho do mercado de medicamentos para diabetes GLP-1 para a concorrência a nível de marca mostra o Ozempic com receita de USD 11,36 bilhões em 2025, traduzindo-se em uma participação de mercado GLP-1 de 31,88%. O Mounjaro segue com vendas absolutas mais baixas, mas com uma perspetiva de CAGR líder de 5,86% até 2031, impulsionada pela eficácia de duplo receptor. Os médicos continuam a prescrever o Trulicity devido à familiaridade, mas os formulários dos pagadores estão cada vez mais se voltando para o Mounjaro à medida que os dados de resultados se acumulam. A primeira entrada genérica da Victoza em 2024 deprime o volume da marca, embora mantenha relevância entre os pacientes intolerantes aos agentes mais recentes. O crescimento do Saxenda permanece limitado pelas lacunas de cobertura para perda de peso, apesar dos benefícios clínicos. As moléculas chinesas emergentes, como o GZR18, prometem perturbar os incumbentes ao combinar alta eficácia com preços agressivos, reforçando a concorrência global e favorecendo um acesso mais amplo.
As curvas de adoção iniciais de 2020 a 2024 destacam a rápida ascensão do Ozempic, mas as dinâmicas de previsão favorecem os agonistas duplos e triplos. O mercado de medicamentos para diabetes GLP-1 consequentemente equilibra a sustentabilidade dos blockbusters maduros em relação aos ciclos de inovação da próxima geração. À medida que o Mounjaro acumula conjuntos de dados de segurança mais longos e evidências do mundo real, as posições no formulário podem mudar, acelerando seu ganho de participação às custas do Ozempic. A liraglutida genérica também pressiona os preços para baixo nas coortes de pacientes mais antigos, ampliando os pontos de entrada, mas pressionando as margens dos originadores.

Por Mecanismo de Ação:
Receptores Únicos Cedem à Inovação com Múltiplos AlvosOs agonistas do receptor GLP-1 de alvo único geraram USD 29,07 bilhões em 2025, preservando 81,62% da participação no tamanho do mercado de medicamentos para diabetes GLP-1. No entanto, os agonistas duplos GIP/GLP-1, ainda que pequenos em valor, entregam uma CAGR de 6,02% e ancoram a maioria dos pipelines em fase tardia. O entusiasmo clínico decorre das superiores reduções de HbA1c e peso que aumentam a adesão e prolongam os intervalos de dosagem. Os agonistas triplos entram em ensaios de fase intermediária com potencial para ampliar os benefícios metabólicos, incluindo a redução de lipídios e o aumento do gasto energético. Os inibidores SGLT-2 mantêm papéis adjuntos, frequentemente combinados para proteção cardiorrenal, enquanto os análogos de amilina permanecem de nicho dada a especificidade para o controlo pós-prandial.
A evolução do mercado sublinha a mudança estratégica de ajustes marginais de formulação para avanços sinérgicos de receptor. À medida que os multi-agonistas obtêm aprovações, as autoridades de reembolso podem recompensar perfis de redução de risco mais robustos, sustentando a expansão do mercado de medicamentos para diabetes GLP-1 na segunda metade da década.
Por Via de Administração:
Dominância Injetável Desafiada pela Inovação OralOs injetáveis capturaram USD 34,27 bilhões de receita em 2025, equivalente a 96,21% do tamanho do mercado de medicamentos para diabetes GLP-1. A familiaridade dos pacientes com as canetas semanais sustenta uma alta adoção, e os depósitos de longa ação em desenvolvimento visam reduzir a dosagem para intervalos mensais ou trimestrais. Concomitantemente, os candidatos orais avançam rapidamente; o orforglipron demonstrou reduções de HbA1c de 1,3 a 1,6 pontos e perda de peso corporal de 7,9% em estudos de Fase 3. As extensões de alta dose de semaglutida oral (25 mg e 50 mg) também visam os segmentos avessos à injeção. A CAGR de 6,39% projetada para os medicamentos orais reflete tanto o apelo da conveniência quanto a amplitude do pipeline.
A ciência da formulação centra-se em superar a degradação de peptídeos no trato gastrointestinal e garantir uma absorção consistente. O sucesso irá diluir a dominância dos injetáveis, mas expandirá o mercado de medicamentos para diabetes GLP-1, atraindo pacientes com desafios de adesão. Ao longo da previsão, a escolha da modalidade dependerá do equilíbrio entre eficácia, frequência de dosagem e paridade de cobertura.
Por Canal de Distribuição:
A Dominância Hospitalar Cede à Inovação DigitalAs farmácias hospitalares registaram vendas de USD 23,06 bilhões em 2025, ou 64,72% do tamanho total do mercado de medicamentos para diabetes GLP-1, porque os endocrinologistas iniciam a maioria dos casos complexos em ambientes integrados. No entanto, as farmácias online e de telemedicina crescem a uma CAGR de 6,88%, reforçadas pelo LillyDirect e plataformas similares que enviam medicamentos diretamente aos consumidores a preços com desconto. As redes de retalho lutam com margens em declínio à medida que os gestores de benefícios farmacêuticos estreitam os spreads. Fornecedores especializados como a Shields Health Solutions adicionam acompanhamento de adesão e suporte à autorização prévia, criando um nicho premium.
Durante as escassez de 2020 a 2024, as farmácias de composição preencheram temporariamente as lacunas, mas os subsequentes desafios legais e regulatórios limitaram esse canal. O período de 2026 a 2031 deverá assistir a uma distribuição híbrida, onde as soluções digitais de venda direta ao consumidor coexistem com centros especializados para titulação e monitorização complexas, diversificando os fluxos de receita no mercado de medicamentos para diabetes GLP-1.
Análise Geográfica
Mercado de Medicamentos para Diabetes e Perda de Peso na América do Norte
A América do Norte registrou vendas de 15,33 bilhões de USD em 2025, equivalentes a 43,02% do mercado de medicamentos para diabetes GLP-1. As isenções lideradas por empregadores aceleram a adoção, enquanto a FDA agiliza novas indicações, sustentando preços premium apesar dos controles dos pagadores. O Canadá acompanha o ritmo de prescrição dos Estados Unidos, embora com reembolsos mais conservadores, ao passo que o setor privado do México impulsiona o crescimento, já que o financiamento público permanece fragmentado. A prescrição por telemedicina prolifera, particularmente nos Estados Unidos, onde as alianças entre LillyDirect e Teladoc ampliam o alcance para além dos ambientes físicos.
Mercado de Medicamentos para Diabetes e Perda de Peso na Ásia-Pacífico
A Ásia-Pacífico representa o território de crescimento mais rápido, com CAGR de 7,52%. A China lidera o progresso por meio da modernização regulatória que apoia candidatos domésticos como o GZR18, ampliando a competitividade de preços. A carga do diabetes na Índia impulsiona um crescimento paralelo, sustentado pela expansão da infraestrutura de manufatura. Mercados maduros como Japão e Coreia do Sul adotam novas moléculas rapidamente devido aos sistemas de cobertura universal, enquanto a Austrália aproveita um progressivo Programa de Benefícios Farmacêuticos para incluir terapias inovadoras logo após a aprovação.
Mercado de Medicamentos para Diabetes e Perda de Peso na Europa
A Europa contribui com ganhos incrementais constantes. Alemanha, Reino Unido e França compõem a maior parcela, aproveitando programas robustos de gestão do diabetes. As revisões mais ágeis da Agência Europeia de Medicamentos reduzem a histórica diferença em relação à FDA, incentivando lançamentos sincronizados. Os países do sul da Europa, incluindo Itália e Espanha, ampliam a demanda à medida que os sistemas públicos expandem a cobertura para obesidade. O restante do mercado europeu se beneficia de fundos estruturais que reforçam a capacidade da cadeia de frio, facilitando uma disponibilidade mais ampla de terapias e impulsionando o mercado de medicamentos para diabetes GLP-1 em toda a região.
Panorama regulatório
A fiscalização regulatória para medicamentos antidiabéticos com efeito de perda de peso está se intensificando em torno da qualidade do produto, da manipulação (compounding) e da expansão acelerada de rótulos. Nos Estados Unidos, a FDA sinalizou uma fiscalização mais intensa contra produtos GLP-1 não aprovados pela FDA à medida que o abastecimento nacional se estabiliza, e continua a usar ferramentas como o Import Alert 66-80 (retenção sem exame físico) para restringir a entrada no mercado de determinadas substâncias medicamentosas GLP-1 a granel. Junto com vias de revisão mais rápidas para novas indicações, essa abordagem eleva as expectativas de conformidade entre fabricantes, distribuidores e canais de dispensação que sustentam as terapias GLP-1 e multiagonistas.
Na Europa, a revisão centralizada continua a influenciar o sequenciamento de lançamentos globais para produtos que se sobrepõem em obesidade e diabetes. A aprovação pela Comissão Europeia do comprimido Wegovy da Novo Nordisk, em 15 de julho de 2026, após o processo do CHMP da EMA, mostra como os produtos orais GLP-1 para controle de peso estão avançando pelas vias de autorização da UE, enquanto a farmacovigilância pós-aprovação permanece rigorosa. A qualidade da fabricação também é um fator determinante, com maior escrutínio sobre os locais de enchimento e acabamento (incluindo classificações OAI da FDA citadas para instalações específicas), afetando a continuidade do abastecimento e as prioridades de remediação impulsionadas por inspeções em toda a cadeia de valor.
Análise da cadeia de valor
A cadeia de valor dos medicamentos antidiabéticos com efeito de perda de peso vai da descoberta e do desenvolvimento clínico de mecanismos incretínicos e multiagonistas até a ampliação de escala de peptídeos ou APIs de pequenas moléculas, seguida pelo enchimento e acabamento estéril para injetáveis ou pela produção de formas sólidas para orais. A distribuição depende então de logística com cadeia de frio para dispensação hospitalar, varejo, especializada e online ou telefarmácia. Um gargalo persistente é a capacidade e execução de fabricação, já que as terapias GLP-1 dependem de etapas de produção especializadas e controle de qualidade rigoroso, e os resultados de inspeções em grandes locais de enchimento e acabamento podem repercutir na disponibilidade, alocação e mix de canais.
A implantação recente de capital reflete como os principais players estão reforçando o abastecimento. A Eli Lilly anunciou múltiplos investimentos de grande porte em fabricação de API e de formas orais, incluindo uma instalação de API de 6,5 bilhões de dólares no Texas (setembro de 2025) e uma expansão de 1,2 bilhão de dólares em Porto Rico para apoiar a produção de medicamentos orais (outubro de 2025), enquanto a Novo Nordisk divulgou uma expansão superior a 400 milhões de euros em sua instalação em Athlone, Irlanda, para capacidade de GLP-1 oral (março de 2026). No lado downstream, os modelos de dispensação direta ao consumidor e habilitados por telessaúde ampliam o alcance dos pacientes, mas também aumentam a necessidade de suporte integrado à autorização prévia, serviços de adesão e atendimento em conformidade, mudando a forma como os fabricantes se coordenam com PBMs, farmácias especializadas e canais online.
Panorama Competitivo
A concorrência no mercado de medicamentos para diabetes GLP-1 permanece intensa, mas moderadamente concentrada. Novo Nordisk e Eli Lilly detêm conjuntamente cerca de 70% da participação, comandando vantagens de escala em fabricação, infraestrutura de ensaios clínicos e distribuição global. A Novo Nordisk alavanca as franquias legadas de semaglutida, mas investe fortemente em iterações orais e de longa ação para defender sua base. A Eli Lilly aproveita o impulso do agonista duplo do Mounjaro e é pioneira nos canais de venda direta ao consumidor para diversificar a captação de receita.
Empresas chinesas como Gan & Lee e Hansoh progridem agressivamente com agonistas duplos e triplos, capitalizando em P&D com boa relação custo-benefício e políticas domésticas favoráveis. Seus ganhos de eficácia em comparações diretas ameaçam os preços premium dos incumbentes, particularmente nos mercados emergentes. Os incumbentes ocidentais respondem com investimentos estratégicos em fabricação, exemplificados pela aquisição da Catalent pela Novo Nordisk, para aliviar as escassez e fortalecer a resiliência do fornecimento. As parcerias em torno de novas tecnologias de entrega proliferam; a colaboração do depósito de liberação sustentada da Camurus com a Eli Lilly visa a dosagem mensal que poderia solidificar a fidelidade à marca.
Os abismos de propriedade intelectual se aproximam, com genéricos de liraglutida já aprovados e as patentes da semaglutida previstas para enfrentar desafios até 2027. As vias de biossimilares podem comprimir os preços, mas alargar o acesso, potencialmente ampliando os grupos de pacientes e compensando parcialmente a erosão unitária. No geral, o ritmo de inovação e a escala de capacidade ditarão os perfis dos vencedores ao longo do período de previsão, enquanto o mercado de medicamentos para diabetes GLP-1 navega em uma transição da exclusividade de alta margem para uma acessibilidade mais ampla.
Líderes do Setor de Medicamentos para Diabetes com Perda de Peso
-
Eli Lilly
-
Novo Nordisk
-
Boehringer Ingelheim
-
Amylin Pharmaceuticals
-
Harman Finochem
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Diabetes com Perda de Peso Empresas cobertas neste relatório
- Novo Nordisk
- Eli Lilly and Company
- Boehringer Ingelheim
- AstraZeneca
- Sanofi
- Pfizer
- Amgen
- Viking Therapeutics
- Innovent Biologics
- Zealand Pharma
- Roche
- Merck
- GlaxoSmithKline
- Hanmi Pharm
- LG Chem
- Jiangsu Hansoh
- Bayer
- Novartis
- Harman Finochem
- Amylin Pharmaceuticals
Oportunidades de mercado e perspectivas futuras
As terapias orais GLP-1 para controle de peso e diabetes representam um espaço em branco significativo dentro de um mercado ainda dominado por injetáveis (96,21% de participação por via em 2025). A aprovação pela Comissão Europeia do comprimido Wegovy da Novo Nordisk, em 15 de julho de 2026, oferece uma opção oral de GLP-1 para controle de peso na UE, criando um caminho de adoção para pacientes que evitam injeções e permitindo contratações diferenciadas entre canais hospitalares, de varejo e online ou de telefarmácia. Programas orais paralelos, como o orforglipron da Eli Lilly, apoiado por resultados de Fase 3 divulgados em 2025, também reforçam o investimento competitivo em torno da dosagem oral, da ampliação de escala de fabricação e da execução rápida de acesso ao mercado.
As ações de pagadores e reguladores estão criando oportunidades de volume mais tangíveis para os fabricantes de marca, à medida que as alternativas não aprovadas enfrentam pressão e o abastecimento se normaliza. Nos Estados Unidos, as declarações da FDA sobre a adoção de medidas contra medicamentos GLP-1 não aprovados pela FDA, junto com controles de importação como o Import Alert 66-80 para determinadas substâncias GLP-1 a granel, favorecem cadeias de abastecimento conformes e reforçam o papel de fabricantes de grande escala e com qualidade assegurada. Ao mesmo tempo, os resultados de inspeções em locais críticos de enchimento e acabamento e as escassezes contínuas em partes da rede de abastecimento mantêm a resiliência e a redundância (API, enchimento e acabamento, embalagem e distribuição em cadeia de frio) como uma área prática para investimentos e parcerias focadas na continuidade da terapia para populações de uso crônico.
Desenvolvimentos industriais recentes em Mercado de Medicamentos para Diabetes com Perda de Peso
- Julho de 2026: A Comissão Europeia concedeu autorização de comercialização para o comprimido Wegovy (semaglutida oral 25 mg) para obesidade e sobrepeso, ampliando as opções orais de GLP-1 na UE. A aprovação fortalece a liderança da Novo Nordisk no segmento de GLP-1 oral e amplia o acesso dos pacientes, apoiando uma estratégia de precificação mais diversificada em toda a Europa.
- Junho de 2026: As prescrições do comprimido Wegovy atingiram três milhões nos Estados Unidos em cinco meses após o lançamento em janeiro de 2026. A rápida adoção sinaliza forte aceitação de pagadores e pacientes em relação à terapia oral de GLP-1, sustentando o crescimento de receita e ajudando a fortalecer o poder de precificação.
- Maio de 2026: Os resultados principais do estudo TRIUMPH-1 para a retatrutida mostram perda de peso clinicamente significativa em adultos com obesidade. O dado reforça o potencial de um agonista de receptor triplo hormonal de próxima geração para influenciar a dinâmica competitiva e os cronogramas de desenvolvimento em terapêutica da obesidade.
Mercado de Medicamentos para Diabetes com Perda de Peso Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado inclui terapias para diabetes prescritas que também apresentam resultados clinicamente relevantes de perda de peso no uso no mundo real e nas indicações aprovadas. As receitas são rastreadas por meio de canais farmacêuticos e hospitalares nas principais geografias.
Exclusões do escopo: Excluímos procedimentos bariátricos, dispositivos, programas de estilo de vida e suplementos sem prescrição. Também não contabilizamos medicamentos que levam principalmente ao ganho de peso ou que não apresentam efeito consistente de perda de peso.
Visão Geral da Segmentação
- Por Medicamento
- Trulicity
- Victoza
- Ozempic
- Saxenda
- Mounjaro
- Outros
- Por Mecanismo de Ação
- Agonistas do Receptor GLP-1
- Agonistas Duplos GIP/GLP-1
- Inibidores SGLT-2
- Análogos de Amilina
- Por Via de Administração
- Injetável
- Oral
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Retalho e Comunitárias
- Farmácias Online/Telemedicina
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o contexto da doença e do tratamento, estreitando-se em seguida para as classes de medicamentos materialmente associadas aos resultados de peso. Sinais de saúde pública e de utilização foram obtidos de fontes como o CDC, a Organização Mundial da Saúde, as estatísticas de saúde da OCDE, a Federação Internacional de Diabetes e periódicos clínicos e de desfechos revisados por pares.
Também analisamos sinais regulatórios e de reembolso que influenciam o acesso e o cronograma, utilizando fontes como bulas e aprovações da FDA, relatórios públicos de avaliação da EMA e notas de formulários nacionais e políticas de pagadores, quando disponíveis. Para suporte ao cálculo de mercado, foram utilizados registros de empresas e apresentações para investidores como indicadores de receita e composição, e assinaturas pagas de dados financeiros corporativos e bases de dados de patentes auxiliaram na verificação cruzada do ritmo de lançamento e da maturidade do pipeline. Os exemplos acima são ilustrativos, uma vez que muitas outras fontes públicas e pagas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar os fatores que impulsionam a prescrição e a demanda, e em verificar se as premissas de crescimento por classe correspondem à prática atual. Conversamos com clínicos, profissionais de farmácia e pagadores, além de especialistas do setor, nas Américas, EMEA e APAC. Isso ajudou a preencher lacunas provenientes das pesquisas documentais — como persistência, substituição e limitações de acesso — e a testar as premissas antes de finalizar os resultados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 17% | APAC: 40% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 33% | EMEA: 37% |
| Participantes menores: 17% | Gerentes: 50% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de um conjunto de demanda reconstruído com base na prevalência do diabetes e na penetração de pacientes tratados. Essa demanda é então convertida em volumes de terapia por classe e ajustada conforme as regras de acesso e o comportamento de adesão. Para manter o modelo fundamentado, os totais são verificados com aproximações seletivas de baixo para cima, utilizando preço amostrado multiplicado por volume, verificações de canal com partes interessadas de farmácias e uma consolidação limitada de indicadores públicos de receita de empresas; qualquer grande discrepância é então resolvida.
Os principais insumos utilizados no modelo incluem tendências da populaão com diabetes tipo 2 tratada, taxas de adoção de GLP-1 e agonistas duplos, duração média na terapia (persistência), padrões de dose e titulação que alteram o consumo, direção de preço líquido e rebate, e a divisão entre dispensação no varejo, hospitalar e online. Para as previsões, a análise de cenários reflete como mudanças na cobertura dos pagadores, restrições de oferta e expansões de indicação podem acelerar ou desacelerar a adoção em relação a uma tendência linear. O caso preferencial é então alinhado ao consenso de especialistas obtido nas entrevistas. Onde o detalhamento por país é limitado, utilizamos proxies regionais vinculados à carga de obesidade e diabetes, aplicando fatores de ajuste conservadores revisados com respondentes locais.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações que identificam inconsistências entre geografias, classes e canais, documentando os fatores por trás de quaisquer variações. Os resultados são comparados com sinais independentes, como a direção da composição de prescrições e terapias, os principais cronogramas de aprovação e os indicadores públicos de desempenho financeiro. Caso uma premissa pareça romper padrões esperados, os especialistas são novamente consultados.
Antes da aprovação final, o modelo passa por etapas de revisão analítica, incluindo revisão de anomalias, verificações de economia unitária e revisão por pares de fórmulas e insumos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como novas aprovações, mudanças significativas de acesso ou alterações de oferta. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada disponível no momento.
Tamanho do Mercado de Medicamentos para Diabetes com Perda de Peso da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal observar valores de mercado diferentes para este segmento, uma vez que os autores nem sempre contabilizam as mesmas terapias, canais e casos de uso ao se referirem a "medicamentos para diabetes com perda de peso". As estimativas também divergem quando o ano-base difere, quando o preço líquido é tratado de forma diferente e quando premissas como persistência ou restrições de acesso não são atualizadas.
Algumas cifras publicadas se inclinam para gastos mais amplos exclusivamente com obesidade ou para uma visão mais restrita de uma única classe, o que pode deslocar os totais significativamente em qualquer direção. Na Mordor Intelligence, o valor contabilizado é limitado às receitas de medicamentos para diabetes com relevância para perda de peso, dentro do escopo definido de medicamentos e canais. Mantemos a estimativa consistente atualizando a composição por classe, a persistência e a direção do preço líquido antes de estender a previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 37,48 bilhões de USD (2026) | |
| Consultoria Global A | 34,10 bilhões de USD (2026) | Utiliza uma cesta de terapias mais restrita, focada principalmente em injetáveis GLP-1, e aplica premissas fixas de persistência e rebate entre regiões, o que reduz o conjunto de receitas modelado. |
| Publicação Setorial B | 41,90 bilhões de USD (2026) | Amplia o escopo para gastos adjacentes com tratamento de obesidade e aplica uma trajetória de escalada de preços mais acelerada, o que infla o valor além da demanda por medicamentos vinculados ao diabetes. |
A tabela mostra que a maior parte da dispersão decorre do que é contabilizado no escopo e de como o preço líquido e o tempo em terapia são tratados ao longo do tempo. Ao manter a cobertura por classe, a inclusão de canais e as premissas de persistência explícitas e verificadas repetidamente com o retorno de campo, nossa estimativa permanece rastreável a insumos que podem ser revisados e atualizados conforme as condições de mercado mudam.
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Medicamentos para Diabetes com Perda de Peso?
Espera-se que o tamanho do Mercado de Medicamentos para Diabetes com Perda de Peso atinja USD 37,48 bilhões em 2026 e cresça a uma CAGR de 5,21% para atingir USD 48,27 bilhões até 2031.
Qual medicamento lidera o mercado de medicamentos para diabetes GLP-1?
O Ozempic lidera com 31,88% de participação em 2025, embora o Mounjaro esteja crescendo mais rapidamente a uma CAGR de 5,86%.
Quem são os principais players do Mercado de Medicamentos para Diabetes com Perda de Peso?
Eli Lilly, Novo Nordisk, Boehringer Ingelheim, Amylin Pharmaceuticals e Harman Finochem são as principais empresas que operam no Mercado de Medicamentos para Diabetes com Perda de Peso.
Com que rapidez se espera que as terapias orais com GLP-1 cresçam?
Espera-se que as formulações orais se expandam a uma CAGR de 6,39% entre 2026 e 2031, à medida que produtos como o orforglipron se aproximam da aprovação.
Qual região tem a maior participação no Mercado de Medicamentos para Diabetes com Perda de Peso?
Em 2025, a América do Norte representa a maior participação de mercado no Mercado de Medicamentos para Diabetes com Perda de Peso.