
Tamanho e Participação do Mercado de Data Centers Hiperescala da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
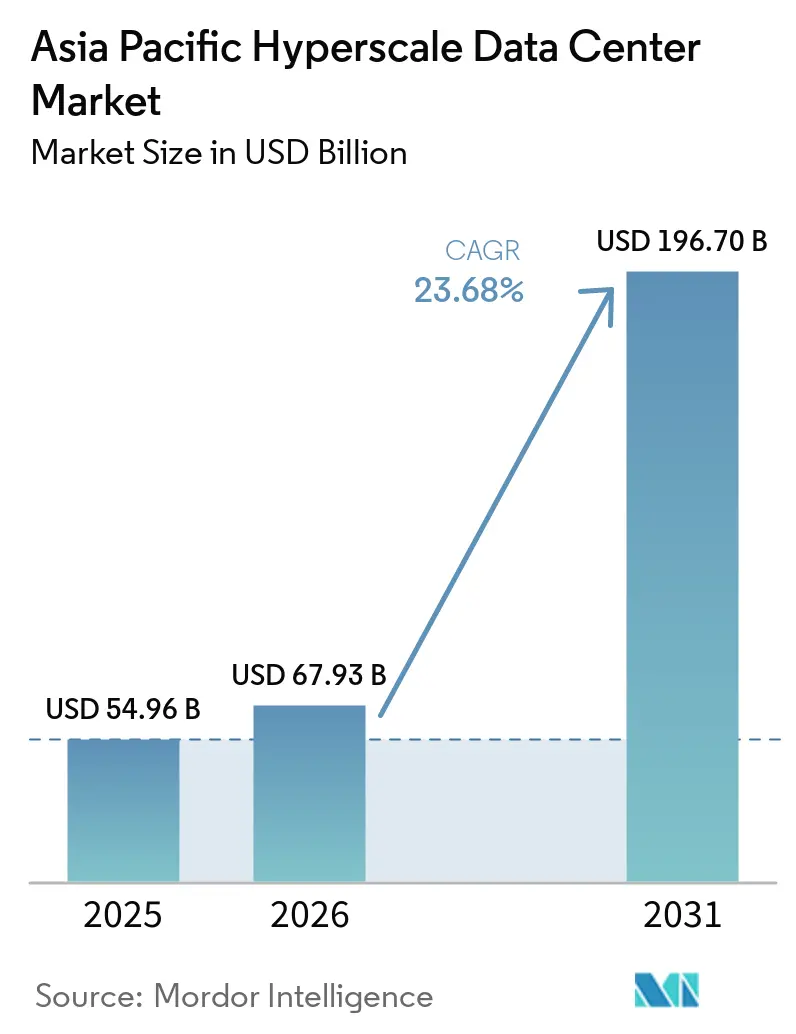
| Tamanho do Mercado (2026) | 67.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 196.70 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 23.68 % |
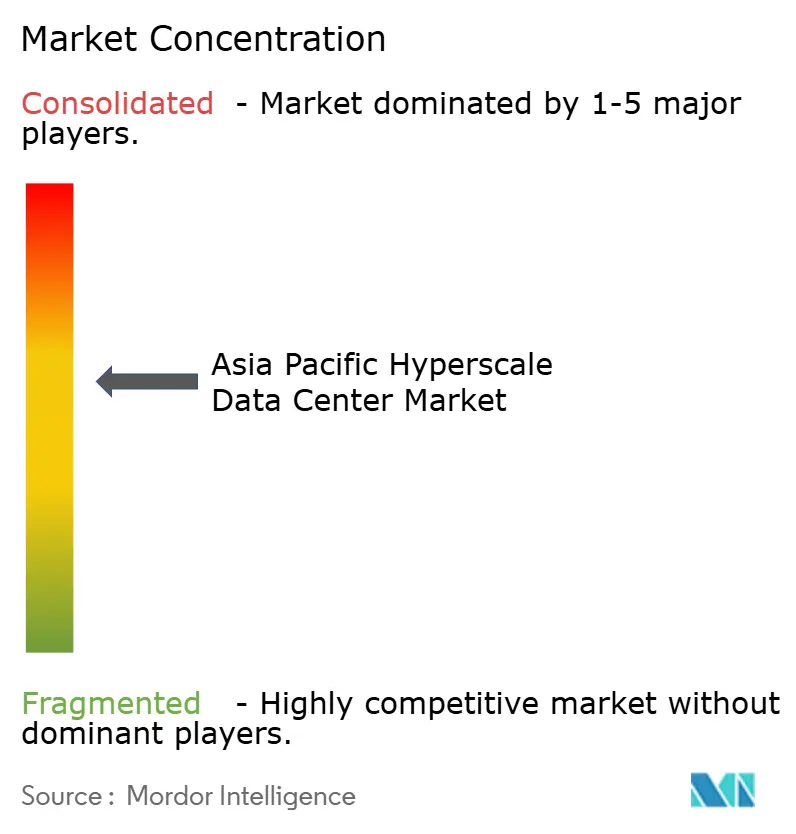
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperescala da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Data Centers Hiperescala da Ásia-Pacífico está projetado para expandir de 54,96 bilhões de USD em 2025 e 67,93 bilhões de USD em 2026 para 196,70 bilhões de USD até 2031, registrando um CAGR de 23,68% entre 2026 e 2031. Em termos de volume de produção, o mercado foi avaliado em 18,92 mil megawatts em 2025 e deve crescer de 25,5 mil megawatts em 2026 para 116,17 mil megawatts até 2031, a um CAGR de 35,42% durante o período de previsão (2026-2031).
Mandatos crescentes de nuvem soberana na Índia, Indonésia e Malásia, juntamente com densidades de rack de IA de 50–120 kW na China, Japão e Austrália, sustentam o investimento contínuo em infraestrutura. Restrições de conexão à rede elétrica em Singapura e Tóquio redirecionam o desenvolvimento para metrópoles secundárias, enquanto gargalos na cadeia de suprimentos de GPUs e ópticas 800 G prolongam os prazos de construção, beneficiando operadores com alocações de componentes asseguradas. A adoção de resfriamento líquido e por imersão acelera, e os primeiros pilotos de contratos de compra de energia para pequenos reatores modulares (SMR) surgem como diferenciais competitivos.
Principais Conclusões do Relatório
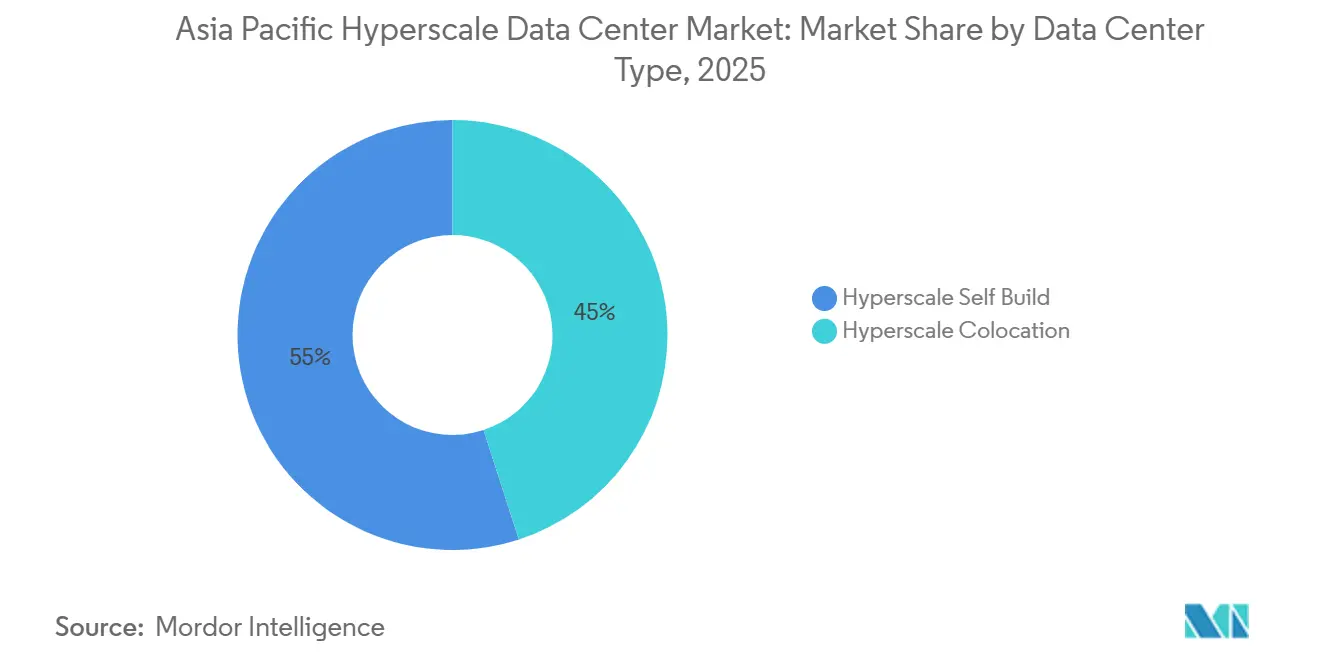
- Por tipo de data center, as instalações de construção própria hiperescala detinham 55% da participação de receita em 2025, enquanto a colocalização hiperescala está projetada para crescer a um CAGR de 23,68% até 2031.
- Por componente, a infraestrutura de TI representou 48% da participação do mercado de data centers hiperescala da Ásia-Pacífico em 2025; a infraestrutura mecânica avança a um CAGR de 24,80% até 2031.
- Por padrão de nível, as implantações de Nível III representaram 73% do mercado de data centers hiperescala da Ásia-Pacífico em 2025, e o Nível IV cresce a um CAGR de 25,00% até 2031.
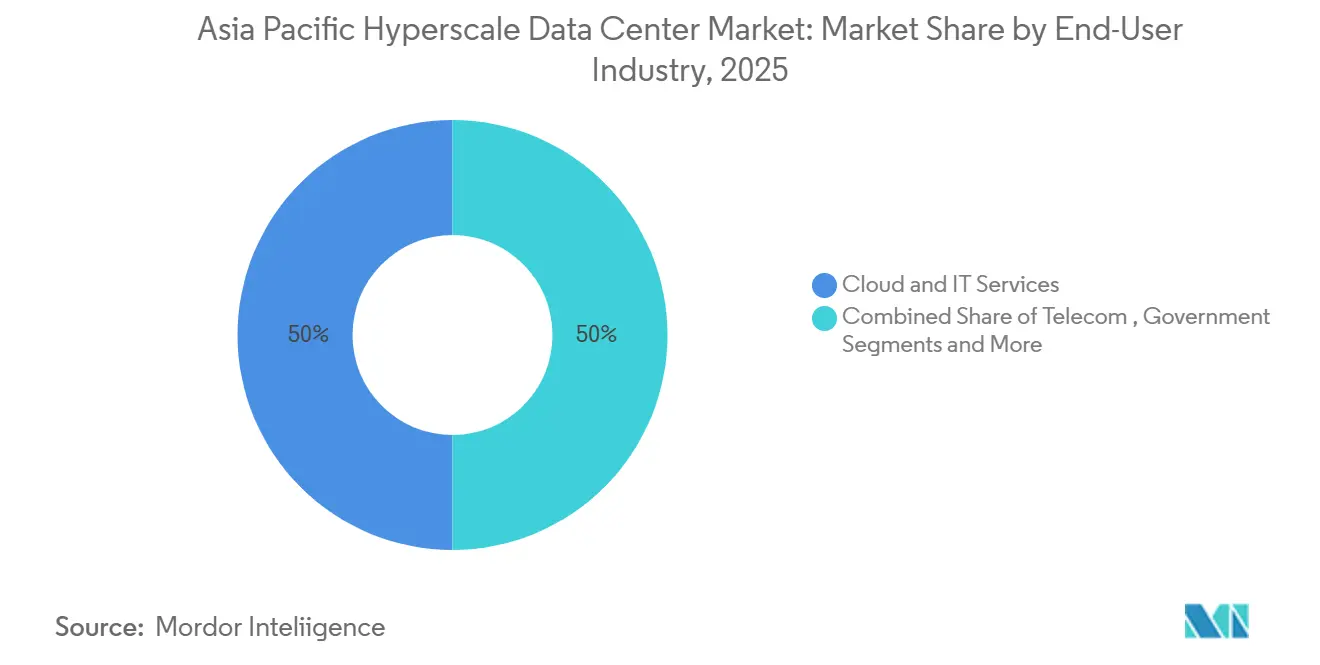
- Por setor de usuário final, nuvem e TI representaram 50% do mercado de data centers hiperescala da Ásia-Pacífico em 2025, enquanto o comércio eletrônico se expande a um CAGR de 24,60% até 2031.
- Por tamanho de data center, as instalações massivas (25–60 MW) lideraram com 45% da participação do mercado de data centers hiperescala da Ásia-Pacífico em 2025, enquanto os megacampi (>60 MW) registram um CAGR de 26,00% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de densidade de energia de nuvem e IA (racks de 50-120 kW) na China, Japão e Austrália | +4.2% | China, Japão e Austrália com expansão para a Coreia do Sul | Médio prazo (2-4 anos) |
| Mandatos de nuvem soberana na Índia, Indonésia e Malásia | +3.8% | Índia, Indonésia e Malásia, com influência regulatória em toda a ASEAN | Longo prazo (≥ 4 anos) |
| Consolidação de núcleo de borda 5G impulsionando construções de campus em Seul e Bangcoc | +2.1% | Coreia do Sul e Tailândia, com expansão para Vietnã e Filipinas | Curto prazo (≤ 2 anos) |
| Rápida transição para óptica 400/800G reduzindo o custo de rede por bit | +1.9% | APAC global com concentração nos hubs de Singapura e Hong Kong | Médio prazo (2-4 anos) |
| Campi de inferência de IA generativa exigindo resfriamento líquido e por imersão | +3.5% | China, Japão, Austrália e Singapura | Médio prazo (2-4 anos) |
| Acordos piloto de compra de energia para pequenos reatores modulares (SMR) para hiperescalas | +1.2% | Austrália, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Boom de Densidade de Energia de Nuvem e IA Remodela a Economia de Infraestrutura
Os racks otimizados para IA, que passam de 8-15 kW para 50-120 kW, elevam a infraestrutura de energia de 25% para quase 50% das despesas de capital, impulsionando a adoção de resfriamento líquido para atingir 65% até 2027. A SK Telecom e a AWS estão construindo uma instalação de IA de 100 MW na Coreia do Sul que exemplifica essa economia.[1] A atualização Xingmai da Tencent melhorou a eficiência de treinamento de IA em 20%, suportando 100.000 GPUs em clusters únicos. Operadores com resfriamento líquido e por imersão maduros capturam demanda desproporcional à medida que as cargas de trabalho de IA proliferam. Os fornecedores de sistemas mecânicos se beneficiam da transição, e os provedores de colocalização sem capacidade de rack denso correm o risco de perder participação de mercado.
Mandatos de Nuvem Soberana Criam Imperativos de Infraestrutura Doméstica
As Regras de Proteção de Dados Pessoais Digitais 2025 da Índia, os regulamentos de localização da Indonésia e os incentivos de investimento da Malásia obrigam as hiperescalas a construir instalações no país para cumprir os requisitos de soberania de dados.[2] A AWS, a Microsoft e o Google comprometeram coletivamente bilhões em campi domésticos que ancoram a demanda de longo prazo. A decisão do Vietnã de permitir 100% de propriedade estrangeira acelera dinâmicas semelhantes em toda a ASEAN, embora os marcos operacionais ainda insistam no processamento local. Esses mandatos aumentam a intensidade de capital, mas garantem fluxos de receita estáveis em cada jurisdição. Os provedores devem navegar por regulamentações fragmentadas e custos de conformidade crescentes, mantendo a consistência global dos serviços.
A Consolidação de Núcleo de Borda 5G Impulsiona Implantações em Escala de Campus
A integração das funções do núcleo 5G com a computação hiperescala reduz a latência e suporta aplicações em tempo real, como veículos autônomos e IoT industrial. O planejado campus de data center de 3 GW da Coreia do Sul está estruturado em torno dessa convergência para atender à área metropolitana de Seul. Na Tailândia, a STT GDC está expandindo data centers habilitados para IA para colocar clusters de borda e nós de nuvem no mesmo campus.[3] As aprovações de investimentos governamentais que totalizam USD 2,7 bilhões reforçam a confiança no modelo. Os operadores que dominam arquiteturas integradas obtêm vantagens competitivas de latência, enquanto as estratégias puramente de núcleo ou puramente de borda tornam-se menos atraentes.
A Rápida Adoção de 400G/800G Transforma a Economia de Rede
A migração de 100G para Ethernet de 400G e 800G eleva o rendimento por rack para 25,6 Tbps, reduzindo drasticamente o custo por bit e viabilizando clusters de IA maiores. O status de hub de cabos submarinos de Singapura torna-se estrategicamente valioso à medida que a óptica de alta capacidade agrega o tráfego regional com eficiência. A escassez de componentes cria risco de entrega, mas os operadores com estoque óptico assegurado realizam um tempo de comercialização mais rápido. A rede avançada diferencia o desempenho do serviço e estabelece barreiras de entrada mais altas para os recém-chegados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos na cadeia de suprimentos de GPUs e óptica prolongando os ciclos de entrada em operação | -2.8% | APAC global com impacto severo na China, Japão e Austrália | Curto prazo (≤ 2 anos) |
| Moratórias de conexão à rede elétrica em Singapura e Tóquio | -1.9% | Singapura e Tóquio com efeitos de transbordamento para Hong Kong | Médio prazo (2-4 anos) |
| Restrições de estresse hídrico sobre o resfriamento evaporativo no norte da China | -1.4% | Norte da China com expansão para regiões com escassez de água | Longo prazo (≥ 4 anos) |
| Sobretaxas locais de "imposto sobre calor" em zonas estilo Amsterdã de Sydney | -0.8% | Austrália com potencial expansão para centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Gargalos na Cadeia de Suprimentos de GPUs Prolongam os Prazos dos Projetos
As restrições de embalagem CoWoS da TSMC limitam o fornecimento de NVIDIA H100/H200, empurrando os cronogramas de entrada em operação do mercado de data centers hiperescala da Ásia-Pacífico em 6 a 12 meses. Os operadores chineses que dependem de chips disponíveis internamente otimizam o software para extrair mais desempenho, como ilustrado pelo ganho de 60% na eficiência de rede da Tencent. Fornecedores menores sem alocações diretas de chips enfrentam estouros de custos de capital e podem sair ou se fundir, acelerando a consolidação do mercado. Os primeiros a se mover com volume garantido de GPU ganham poder de precificação e preferência dos inquilinos.
As Moratórias de Conexão à Rede Elétrica Forçam Arquiteturas Distribuídas
Singapura limitou novas construções acima de 80 MW, e Tóquio impôs restrições semelhantes, obrigando os operadores a distribuir capacidade pela Malásia, Tailândia e Indonésia. A escassez artificial infla os prêmios de terreno e energia nos hubs maduros, enquanto os mercados secundários desfrutam de investimentos externos e criação de empregos. Os clusters multirregionais aumentam a complexidade da rede e impulsionam a demanda por links de backhaul de 400G. Os provedores que adotam projetos modulares podem transferir capacidade mais rapidamente do que aqueles com planos de campus monolíticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Data Center:
O Autoprojeto Mantém a Vantagem de Escala, a Colocalização Ganha ImpulsoA liderança de receita permanece com as instalações de construção própria, que representaram 55% do mercado de data centers hiperescala da Ásia-Pacífico em 2025. Os hiperescaladores projetam sistemas de energia e circuitos de resfriamento sob medida que se alinham precisamente com as densidades de rack de GPU, reduzindo o opex de longo prazo. O programa australiano de 13 bilhões de USD da AWS ilustra a lógica econômica da integração vertical.
A colocalização hiperescala, no entanto, cresce a um CAGR de 23,68%, à medida que provedores de nuvem menores e empresas de SaaS preferem implantação mais rápida e menores requisitos de capital inicial. O tamanho do mercado de data centers hiperescala da Ásia-Pacífico atribuído à colocalização está projetado para superar 70 bilhões de USD até 2031, refletindo a crescente diversidade de inquilinos. As expansões da Digital Realty em Jacarta e Tóquio demonstram o apelo do modelo. Operadores que oferecem pods de energia densa e interconexões de baixa latência capturam demanda desproporcional.

Por Componente:
A Infraestrutura Mecânica Avança à Frente dos Gastos com TIA infraestrutura de TI ainda contribuiu com 48% do valor do mercado de data centers hiperescala da Ásia-Pacífico em 2025, impulsionada por clusters de GPU com preços de 10 a 15 milhões de USD por rack. Os ciclos de atualização de servidores, armazenamento e redes se alinham com os cronogramas do roteiro de IA, mantendo os gastos elevados.
A infraestrutura mecânica se expande a um CAGR de 24,80% porque os sistemas de resfriamento líquido e por imersão passam de piloto para o mainstream, particularmente na China e no Japão. A participação do mercado de data centers hiperescala da Ásia-Pacífico para resfriamento líquido deve ultrapassar 30% até 2028, trazendo projetos sem resfriadores para o mainstream. Fornecedores que oferecem tanques de imersão de circuito fechado e trocadores de calor de porta traseira garantem contratos plurianuais, enquanto a infraestrutura elétrica mantém crescimento estável com base em níveis mais elevados de redundância de UPS.
Por Padrão de Nível:
O Nível IV Avança à Medida que as Cargas de Trabalho Críticas AumentamAs configurações de Nível III representaram 73% das implantações em 2025, proporcionando disponibilidade aceitável de 99,982% para a maioria das tarefas de SaaS e comércio eletrônico. Elas permanecem soluções com bom custo-benefício em numerosos mercados emergentes.
As instalações de Nível IV registram um CAGR de 25,00% à medida que cargas de trabalho de serviços financeiros, governo e saúde migram para plataformas de nuvem. O tamanho do mercado de data centers hiperescala da Ásia-Pacífico destinado ao Nível IV está previsto para triplicar até 2031. A migração do DBS Bank para a nuvem ilustra o crescente apetite por arquiteturas de tempo de inatividade zero. Os operadores se comprometem com cadeias de energia redundantes 2N+1, elevando drasticamente o custo de materiais mecânicos e elétricos.
Por Setor do Usuário Final:
O Comércio Eletrônico Supera a Linha de Base da NuvemOs inquilinos de nuvem e TI detinham uma participação de 50% do tamanho do mercado de data centers hiperescala da Ásia-Pacífico em 2025. Os hiperescaladores continuam a ancorar a economia de inquilino âncora, arrendando ou construindo blocos de múltiplos megawatts.
O comércio eletrônico impulsiona o crescimento mais rápido com um CAGR de 24,60% à medida que o GMV do comércio digital do Sudeste Asiático escala. A expansão regional da Alibaba Cloud é orquestrada para atender comerciantes transfronteiriços. O setor de serviços bancários, financeiros e de seguros acelera a adoção da nuvem para análise de fraudes, enquanto as operadoras de telecomunicações incorporam nós de borda para fatiamento de 5G. O crescimento do streaming de mídia suporta clusters de transcodificação baseados em GPU, ampliando a diversidade de inquilinos.
Por Tamanho de Data Center:
Os Megacampi Dominam o Foco de InvestimentoAs instalações massivas entre 25 MW e 60 MW detinham 45% de participação do mercado de data centers hiperescala da Ásia-Pacífico em 2025, equilibrando escala com flexibilidade de implantação.
Os megacampi acima de 60 MW crescem a um CAGR de 26,00%, refletindo a preferência dos operadores por fazendas de computação de IA consolidadas. O tamanho do mercado de data centers hiperescala da Ásia-Pacífico para megacampi está projetado para superar 90 bilhões de USD até 2031. O complexo planejado de 3 GW da Coreia do Sul exemplifica a consolidação extrema. As construções em escala de borda abaixo de 25 MW permanecem cruciais para cargas de trabalho sensíveis à latência, mas perdem participação relativa à medida que os hiperescaladores buscam economias de energia.
Análise Geográfica
Mercado de Data Centers Hiperescala da China
A China manteve sua participação de liderança no mercado de data centers hiperescala da Ásia-Pacífico durante 2025, com Alibaba Cloud, Tencent Cloud e Baidu escalando a infraestrutura doméstica para atender à maior base de internet do mundo. Os gastos nacionais com nuvem atingiram 40 bilhões de USD em 2025 e devem crescer 15% em 2025, impulsionados pela adoção de IA na manufatura e no governo. As restrições de estresse hídrico nas províncias do norte aceleram a adoção de resfriamento a ar e por imersão, aumentando os custos de capital, mas estabilizando o risco operacional. O lançamento de satélites habilitados para IA pela China sugere alternativas de computação fora do planeta que poderiam aliviar a pressão sobre a rede elétrica terrestre.
Mercado de Data Centers Hiperescala da Índia
A Índia apresenta o CAGR mais rápido até 2031, à medida que os mandatos de nuvem soberana forçam construções domésticas. O compromisso de 4,4 bilhões de USD da AWS e o pipeline de instalações da Microsoft Corporation sublinham o apetite por capacidade. O novo laboratório de software de IA da IBM em Lucknow alimenta um pool de talentos que reduz ainda mais os custos operacionais. Os desafios de infraestrutura em torno da confiabilidade da rede elétrica persistem, mas os incentivos federais e estaduais apoiam a aquisição de energia e terrenos.
Mercado de Data Centers Hiperescala da ASEAN
Singapura permanece como o núcleo de interconexão, apesar da moratória sobre grandes projetos. Os sites existentes praticam preços premium, e projetos verticais como a torre de 150 MW da Meta maximizam as áreas restritas. As diretrizes emitidas pela IMDA elevam os padrões de cibersegurança e continuidade, reforçando a confiança do mercado. O transbordamento de capacidade impulsiona booms de investimento na Malásia, Tailândia e Vietnã, onde terra e energia ainda são abundantes.
Cenário Competitivo
O mercado de data centers hiperescala da Ásia-Pacífico permanece moderadamente consolidado: os dez maiores operadores controlam aproximadamente 60% da capacidade implantada. A AWS, a Microsoft e o Google aproveitam reservas de capital profundas, pilhas avançadas de serviços de IA e alcance global de compras para sustentar a liderança. Especialistas regionais como NTT GDC, STT GDC e AirTrunk exploram relacionamentos locais e fluência regulatória para conquistar cargas de trabalho governamentais e empresariais. Os operadores diferenciam-se cada vez mais por meio da tecnologia, em vez do mero tamanho de sua presença, priorizando resfriamento líquido, acordos de compra de energia renovável e pilotos de SMR.
O potencial de espaço em branco emerge nas metrópoles secundárias onde as redes elétricas possuem capacidade ociosa. A Digital Edge DC segue esse caminho, garantindo terrenos na Indonésia e nas Filipinas para antecipar a demanda das hiperescalas. As empresas chinesas de colocalização miram a expansão no exterior à medida que as restrições domésticas se intensificam, enquanto startups de nicho de infraestrutura de IA projetam blocos modulares densos em GPU para cargas de trabalho de inferência. A arquitetura otimizada de rede da Oracle conquista contratos de nuvem de IA, evidenciando que vantagens de desempenho direcionadas podem desestabilizar hierarquias de escala.
Os choques na cadeia de suprimentos favorecem os operadores incumbentes que detêm alocações de longo prazo de GPUs e óptica. Os players menores lutam com a variabilidade de prazo de entrega de 6 a 12 meses e podem aceitar custos de arrendamento mais altos ou fusões. O mercado de data centers hiperescala da Ásia-Pacífico, portanto, tende a uma maior concentração, mas a diversidade regulatória e o rápido crescimento da demanda deixam espaço para desafiantes ágeis que dominam nichos especializados.
Líderes do Setor de Data Centers Hiperescala da Ásia-Pacífico
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Alibaba Cloud
-
Equinix Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center Hiperescala da Ásia-Pacífico Empresas cobertas neste relatório
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Alibaba Cloud
- Tencent Cloud
- Meta Platforms Inc.
- Baidu Inc.
- Oracle Corporation
- IBM Cloud
- Digital Realty Trust
- Equinix Inc.
- NTT GDC
- AirTrunk
- NEXTDC
- STT GDC
- GDS Holdings
- Chindata Group
- Vantage Data Centers
- STACK Infrastructure
- Scala Data Centers
- Princeton Digital Group
- Digital Edge DC
- CoreWeave Inc.
- Iron Mountain Data Centers
- OVHcloud
- Flexential
Desenvolvimentos industriais recentes em Mercado de Data Center Hiperescala da Ásia-Pacífico
- Julho de 2025: A Meta anunciou uma estratégia de data center de IA de vários gigawatts, começando com um campus Prometheus de 1 GW e uma construção Hyperion de 5 GW.
- Julho de 2025: A CMC do Vietnã obteve aprovação para um data center hiperescala de USD 250 milhões.
- Junho de 2025: A China lançou 12 satélites habilitados para IA formando a "Constelação de Computação de Três Corpos".
- Março de 2025: A Tailândia aprovou USD 2,7 bilhões em investimentos em data centers e nuvem, incluindo uma instalação de 300 MW pela Haoyang Cloud and Data.
Mercado de Data Center Hiperescala da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo trata o mercado de data centers hiperescala da Ásia-Pacífico como todas as instalações construídas para fins específicos ou de colocalização que provisionam pelo menos 10 MW de carga crítica de TI e excedem aproximadamente 500 racks, cobrindo tanto halls hiperescala de construção própria quanto arrendados, além do conjunto completo de gastos com TI, infraestrutura elétrica, mecânica e construção geral capturados em termos de dólares americanos.
Exclusão de Escopo: Data centers de borda ou empresariais abaixo de 10 MW e receitas puras de software em nuvem estão fora deste escopo.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoprojeto Hiperescala
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia
- Chaves de Transferência e Equipamentos de Distribuição
- Sistemas de Nobreak
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Estrutura
- Instalação e Comissionamento
- Engenharia de Projeto
- Sistemas de Incêndio, Segurança e SMS
- Soluções de DCIM/SGP
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
- Por Geografia
- China
- Índia
- Singapura
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Malásia
- Tailândia
- Vietnã
- Filipinas
- Restante da Ásia-Pacífico
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor realizaram chamadas estruturadas com desenvolvedores de data centers, consultores de serviços públicos, arquitetos de nuvem e empreiteiros de construção regionais na China, Índia, Japão e Sudeste Asiático. Os insights sobre o custo médio de construção por MW, atrasos de aceleração e gatilhos de ocupação informaram as calibrações e reconciliaram discrepâncias secundárias.
Pesquisa Documental
Começamos com os registros de capacidade dos reguladores de telecomunicações, contagens de remessas alfandegárias para servidores e PDUs (Volza) e estatísticas nacionais da UIT, Banco Mundial e IMDA de Singapura, que juntos enquadraram a base instalada e a conectividade de energia. Os documentos de política do MIIT da China e da Estratégia de Economia Digital da Austrália esclareceram os incentivos de pipeline, enquanto as listagens do DataCenterMap e as contagens de patentes (Questel) ajudaram a mapear as pegadas dos operadores. A D&B Hoovers e a Dow Jones Factiva contribuíram com divisões de receita de empresas para comparar as proporções de colocalização versus construção própria. Essas fontes são ilustrativas; muitas referências adicionais foram revisadas para fechamento de lacunas e validação.
Dimensionamento de Mercado e Previsão
Um modelo de capacidade para valor de cima para baixo ancora a linha de base. Os MW instalados regionais e os pipelines hiperescala anunciados são multiplicados por curvas de custo médio de construção mais equipamentos de TI, depois ajustados para utilização e comissionamento em fases. Verificações selecionadas de baixo para cima, consolidações de fornecedores amostrados e auditorias de ASP por rack × volume, atenuam os valores discrepantes antes que os totais sejam fixados. Os principais impulsionadores do modelo incluem tarifas de energia elétrica da rede, penetração de serviços em nuvem, adições de assinantes de 5G, densidade média de rack (kW), mandatos de energia renovável e cronogramas de aquisição de terrenos. As previsões até 2031 aplicam regressão multivariada combinada com análise de cenários, usando as trajetórias de consenso dessas variáveis tanto de dados documentais quanto de painéis de especialistas. Onde a evidência de baixo para cima é escassa, as bandas de confiança orientam a ponderação proporcional em vez de estimativas forçadas.
Validação de Dados e Ciclo de Atualização
Os resultados enfrentam sinalizadores de desvio em relação a rastreadores de capacidade independentes e divulgações trimestrais de capex; variações materiais provocam novas execuções. Cada relatório é atualizado anualmente, com atualizações intermediárias quando negócios de grande escala ou mudanças regulatórias quebram premissas anteriores, e uma auditoria final pré-publicação garante que os clientes recebam a visão mais recente.
Por que a Linha de Base de Data Centers Hiperescala da Ásia-Pacífico da Mordor Merece Confiança
Os números publicados diferem porque as empresas misturam escopos de receita versus capex, incluem sites de borda ou distribuem divisões globais entre regiões.
Ao ancorar em MW comissionados, custos de construção verificados e uma cadência de atualização frequente, a Mordor minimiza essas distorções.
Comparação de Referência
| Tamanho do Mercado | Fonte anonimizada | Principal lacuna impulsionadora |
|---|---|---|
| 54,96 bilhões de USD (2025) | Mordor Intelligence | - |
| 5,43 bilhões de USD (2024) | Consultoria Regional A | Somente receita de hardware; omite construção e mercados emergentes, horizonte de previsão limitado |
| 106,7 bilhões de USD (2025) | Publicação Especializada do Setor B | Combina hiperescala com infraestrutura de nuvem mais ampla, ajustes de dupla contagem pouco claros, escopo não específico por país |
A comparação mostra como a variação de escopo, profundidade de entrada e frequência de atualização podem fazer os totais oscilar em uma ordem de magnitude. O modelo disciplinado vinculado à capacidade da Mordor oferece uma linha de base equilibrada e transparente que os clientes podem replicar e em que podem confiar.
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de data centers hiperescala da Ásia-Pacífico até 2031?
Espera-se que o mercado atinja 196,70 bilhões de USD até 2031, a um CAGR de 23,68%.
Qual tipo de data center está crescendo mais rapidamente na região?
A colocalização hiperescala está se expandindo a um CAGR de 23,68% até 2031, à medida que provedores de nuvem menores buscam implantações rápidas e com baixo capital.
Por que os sistemas de resfriamento líquido e por imersão estão ganhando força?
As densidades de rack de IA de 50 a 120 kW tornam o resfriamento a ar tradicional insuficiente, impulsionando soluções líquidas e por imersão que melhoram a eficiência térmica e reduzem os custos operacionais.
Como os mandatos de nuvem soberana influenciam o crescimento do mercado?
As leis de localização de dados na Índia, Indonésia e Malásia obrigam as hiperescalas a construir instalações domésticas, criando demanda cativa e impulsionando novos investimentos.
Quais desafios os operadores enfrentam em hubs maduros como Singapura?
Os limites de conexão à rede elétrica e a escassez de terrenos limitam novas construções em grande escala, levando a arquiteturas distribuídas e elevando os custos da capacidade remanescente.
Qual setor vertical mostra a demanda de capacidade mais rápida?
As cargas de trabalho de comércio eletrônico lideram com um CAGR de 24,60% até 2031, impulsionadas pela rápida expansão do comércio digital no Sudeste Asiático.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Armazenamento para Data Centers da Ásia-Pacífico Armazenamento na Ásia-Pacífico, dividido por tecnologia de armazenamento, tipo de armazenamento e utilizador final.
- Mercado de Construção de Data Centers da APAC Construção na Ásia-Pacífico, dividida por nível, tipo de instalação e infraestrutura.
- Mercado de Energia para Data Centers da Coreia do Sul Sistemas de energia na Coreia do Sul, divididos por tamanho de instalação e nível (tier).
- Mercado de Construção de Data Centers da Malásia Construção na Malásia, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers na Tailândia Sistemas de energia na Tailândia, segmentados por componente, tipo de instalação e tamanho de instalação.
- Mercado de Racks para Data Centers na Coreia do Sul Racks da Coreia do Sul, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Construção de Data Centers no Vietnã Construção no Vietnã, dividida por nível, tipo de instalação e infraestrutura.
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) da Ásia-Pacífico Instalações de IA na Ásia-Pacífico, divididas por tipo de instalação, componente e nível.