
Tamanho e Participação do Mercado de Redes para Data Centers do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
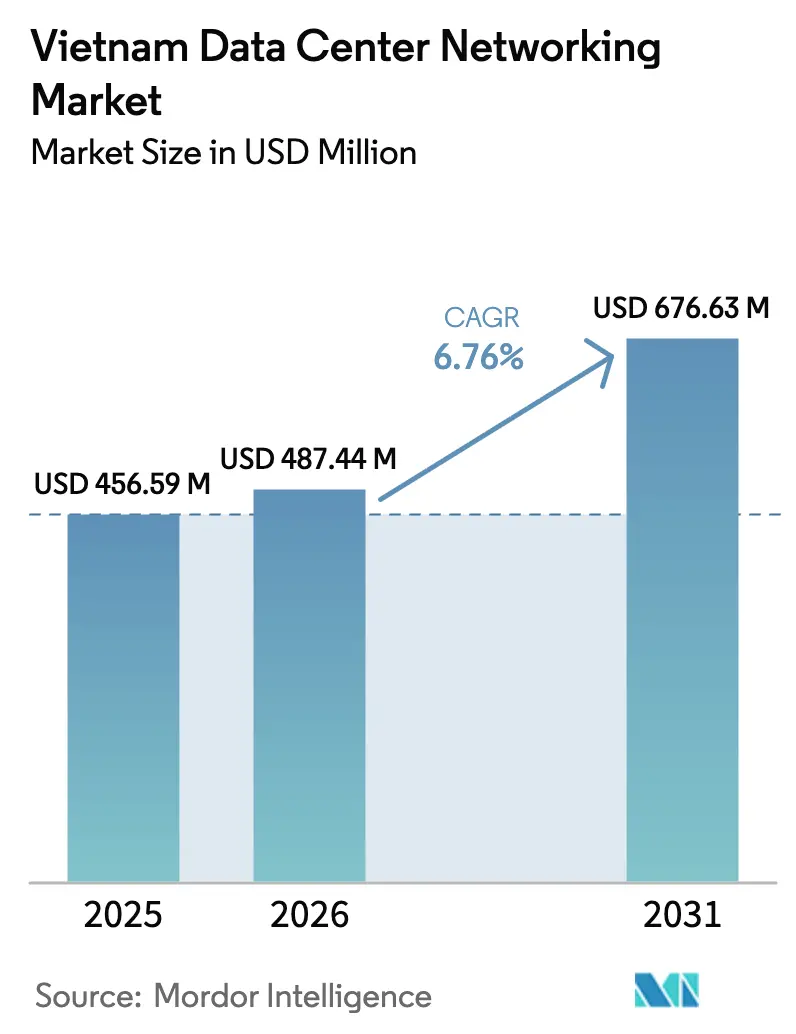
| Tamanho do mercado no ano base (2025) | 456.59 Milhões de dólares |
| Tamanho do Mercado (2026) | 487.44 Milhões de dólares |
| Tamanho do Mercado (2031) | 676.63 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.76 % |
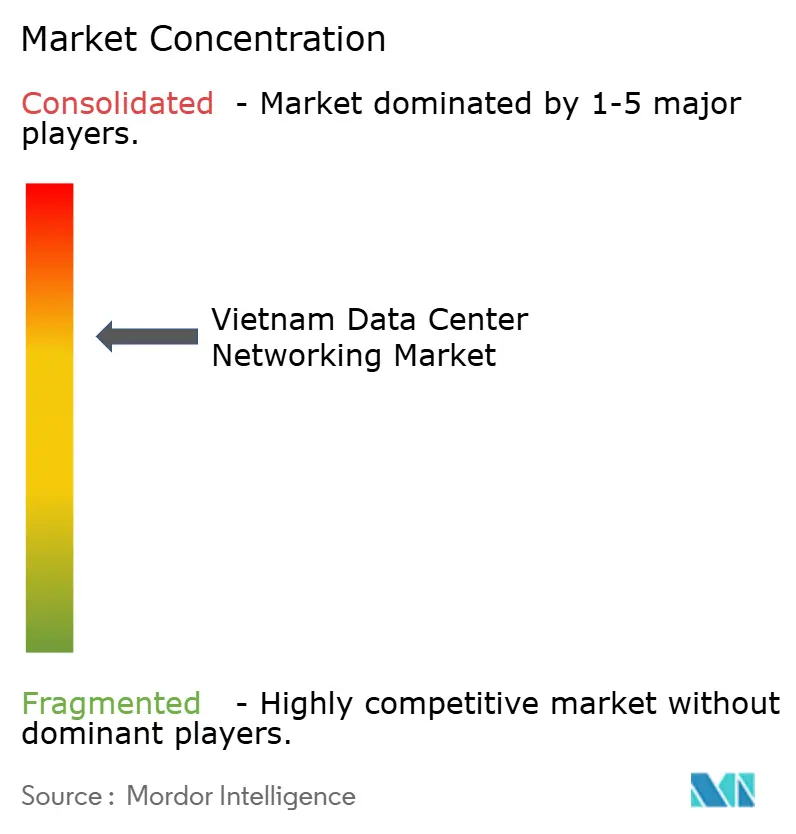
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes para Data Centers do Vietnã por Mordor Intelligence
O tamanho do mercado de redes para data centers do Vietnã foi avaliado em USD 456,59 milhões em 2025 e estima-se que cresça de USD 487,44 milhões em 2026 para atingir USD 676,63 milhões até 2031, a uma CAGR de 6,76% durante o período de previsão (2026-2031). Regras obrigatórias de localização de dados, implantação contínua de 5G e elevados gastos de capital em nuvem conferem ao mercado uma sólida base de crescimento. Programas digitais do setor público — mais notavelmente o Programa Nacional de Transformação Digital até 2025 — sustentam a demanda de curto prazo, enquanto investimentos privados em escala recorde, como a instalação de 140 MW da Viettel, sinalizam um momentum duradouro de longo prazo. Hiperescaladores, instituições de serviços financeiros e fabricantes estão simultaneamente migrando para arquiteturas de 25 GbE e 100 GbE, o que eleva as receitas de comutação, roteamento e interconexão óptica. A escassez na cadeia de fornecimento de silício avançado e o aumento das tarifas de energia permanecem como fatores adversos; contudo, os investimentos domésticos e estrangeiros em ampla base mantêm o panorama geral positivo.
Principais Conclusões do Relatório
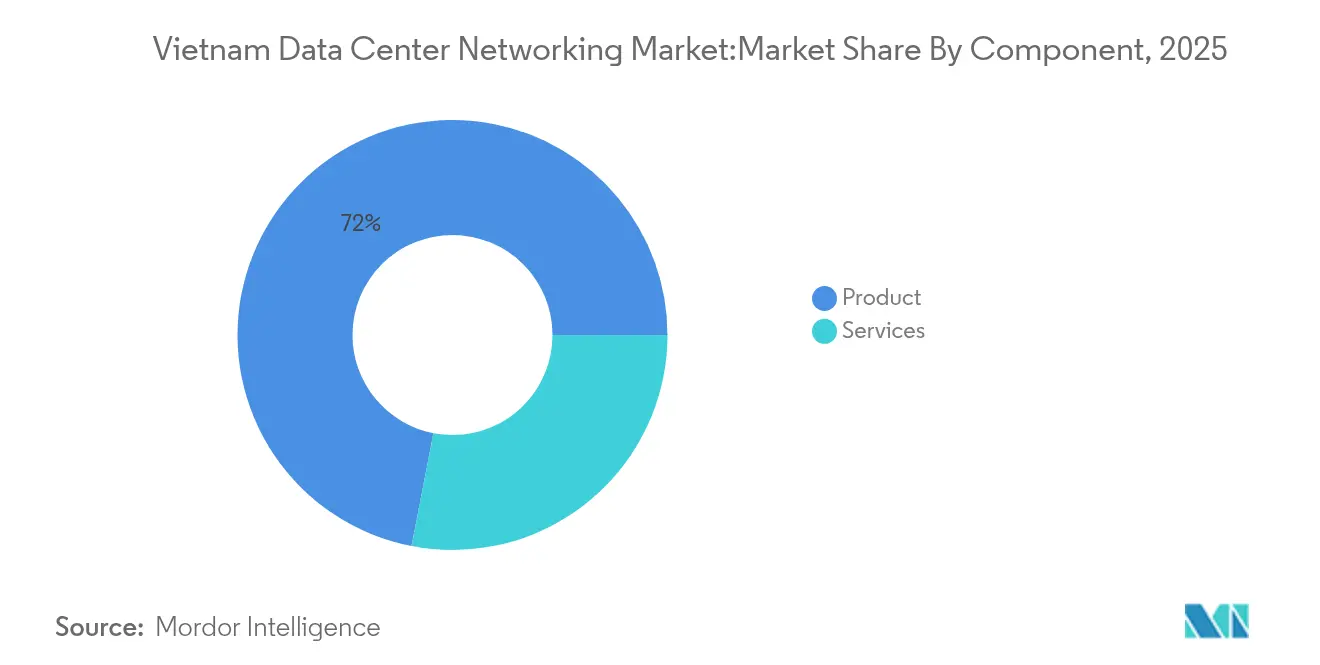
- Por componente, os produtos detinham 71,95% da participação do mercado de redes para data centers do Vietnã em 2025; os Serviços devem registrar a CAGR mais rápida de 6,88% até 2031.
- Por usuário final, TI e Telecomunicações lideraram com 35,30% de participação de receita em 2025, enquanto Manufatura e Industrial está posicionada para a maior CAGR de 7,05% até 2031.
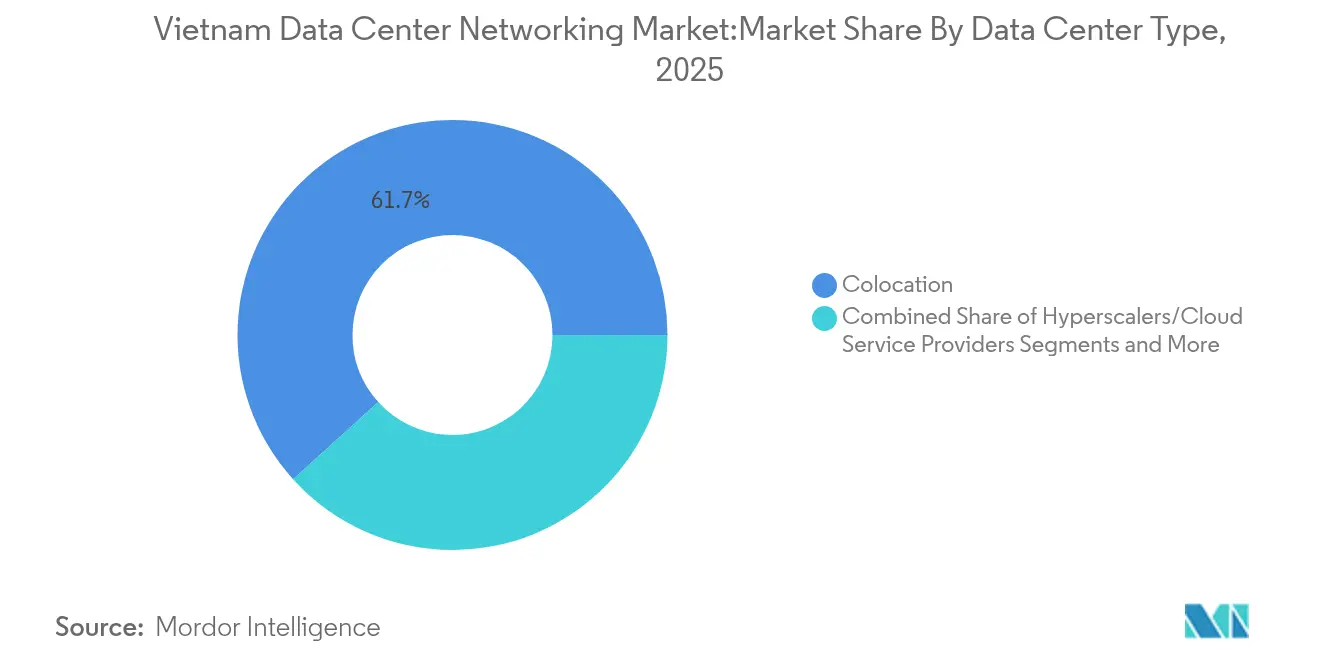
- Por tipo de data center, as instalações de colocation capturaram 61,70% do tamanho do mercado de redes para data centers do Vietnã em 2025; Hiperescaladores e Provedores de Serviços em Nuvem devem crescer a uma CAGR de 7,95% até 2031.
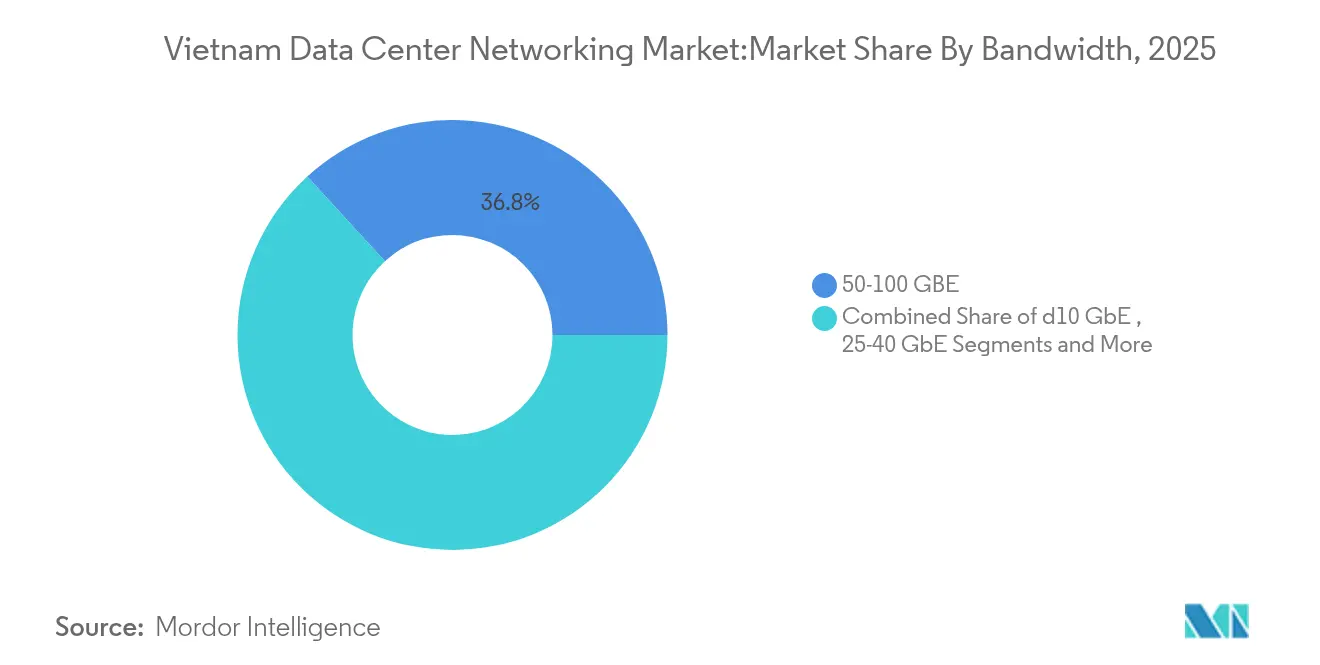
- Por largura de banda, a classe de 50-100 GbE comandou 36,80% do tamanho do mercado de redes para data centers do Vietnã em 2025, ao passo que as implantações superiores a 100 GbE devem avançar a uma CAGR de 8,35% no mesmo horizonte.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Redes para Data Centers do Vietnã
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do capital de gastos em hiperescala e nuvem no Vietnã | +1.8% | Nacional, concentrado em Cidade de Ho Chi Minh e Hanói | Médio prazo (2-4 anos) |
| Aumento nas necessidades de computação de borda para projetos de cidade inteligente e manufatura | +1.2% | Nacional, com ganhos iniciais em Cidade de Ho Chi Minh, Da Nang, Binh Duong | Longo prazo (≥ 4 anos) |
| Incentivos governamentais (Estratégia Nacional de Data Centers 2025) | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Migração para SDN e redes baseadas em intenção | +0.9% | Nacional, com foco em empresas | Médio prazo (2-4 anos) |
| Implantação de 5G impulsionando a renovação de roteadores de data centers | +1.1% | Nacional, liderado por operadoras de telecomunicações | Curto prazo (≤ 2 anos) |
| Mandatos de ESG corporativos favorecendo silício energeticamente eficiente | +0.7% | Nacional, com foco em empresas multinacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do capital de gastos em hiperescala e nuvem no Vietnã
As construções de hiperescala dominam agora os grandes gastos em TIC à medida que as operadoras competem para satisfazer as regras de localização de dados e as ambições de hub regional. O campus de USD 261 milhões e 140 MW da Viettel estabelece um novo referencial doméstico, oferecendo racks de 10 kW otimizados para cargas de trabalho de IA. [1]Viettel Group, "A Viettel lança data center de 140 MW," viettel.com.vn A instalação de 23.000 m² da VNPT em Hanói, com 2.000 racks, suporta 2 Gbps por rack, evidenciando a rápida transição de backbones de comutação de 1 GbE para 25 GbE e 100 GbE. As metas governamentais que preveem 870 MW de capacidade nacional até 2030 sustentam a demanda plurianual por roteamento de alta largura de banda, transporte óptico e tecidos definidos por software. Provedores de nuvem estrangeiros, como o Alibaba Cloud, anunciaram zonas locais para cumprir as regras de armazenamento, trazendo novo volume de aquisições para o mercado de redes para data centers do Vietnã.
Aumento nas necessidades de computação de borda para projetos de cidade inteligente e manufatura
O cluster de USD 20 bilhões da Samsung — produzindo 925 milhões de aparelhos — opera milhares de sensores de controle de qualidade em tempo real que requerem nós de computação local e tecidos Ethernet de baixa latência. A implantação pela Foxconn de 2.500 VDIs em seis plantas demonstra a migração para micro data centers e controladores SDN nos pisos de fábrica. Os programas das cidades de Binh Duong e Da Nang acrescentam demanda de borda do setor público, impulsionando remessas incrementais de comutadores e firewalls. À medida que as operadoras densificam as rádios 5G, os micro data centers instalados em torres ampliam ainda mais a pegada do mercado de redes para data centers do Vietnã.
Incentivos governamentais (Estratégia Nacional de Data Centers 2025)
O processamento obrigatório em território nacional para dados críticos de cidadãos e empresas impulsiona as migrações para a nuvem em sites domésticos. O Programa Nacional de Transformação Digital estipula adoção de nuvem de 100% para agências estatais até 2030, enquanto a implantação de identidade biométrica do Projeto 06 já atende 50 milhões de cidadãos. Isenções fiscais e descontos no arrendamento de terras para projetos de semicondutores e IA reduzem os encargos de capital e catalisam a construção de instalações. Dois novos data centers verdes totalizando 241,5 MW estão previstos para conclusão até 2025, ampliando ainda mais os parques de comutadores e roteadores endereçáveis.
Migração para SDN e redes baseadas em intenção
O Banco Internacional do Vietnã reduziu a latência de transações em 85% após migrar 400 aplicativos para a Infraestrutura Centrada em Aplicativos da Cisco, viabilizando lançamentos de recursos de banco móvel quase mensalmente. [2]Cisco Systems, "O VIB acelera com o Cisco ACI," cisco.com A digitalização bancária — 93% das instituições buscam upgrades tecnológicos — cria um apetite sustentado por tecidos baseados em controladores que automatizam política, segurança e QoS. O portfólio baseado em intenção da Huawei ressoa com empresas cautelosas em relação à dependência de um único fornecedor. As fábricas de manufatura também necessitam de reconfigurações de rede rápidas e orientadas por políticas quando as linhas de produção mudam de SKUs, elevando a penetração de SDN em todo o mercado de redes para data centers do Vietnã.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Risco de prazo de entrega de ASIC impulsionado por controles de exportação | -1.4% | Cadeia de fornecimento global afetando o Vietnã | Curto prazo (≤ 2 anos) |
| Escassez de talentos em arquitetura de redes avançadas | -0.8% | Nacional, concentrado nas principais cidades | Médio prazo (2-4 anos) |
| Aumento das tarifas de eletricidade erodindo o TCO | -0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Lacunas persistentes de cibersegurança em empresas | -0.5% | Nacional, com foco em PMEs | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de prazo de entrega de ASIC impulsionado por controles de exportação
O silício avançado de comutação agora exige prazos de entrega de 40 a 60 semanas devido à expansão dos controles de duplo uso dos EUA, dobrando as normas históricas e inflacionando o capital de gastos.[3]Agência de Indústria e Segurança, "Atualizações da Lista de Controle de Comércio," commerce.gov O Vietnã ainda importa USD 50 bilhões em peças eletrônicas anualmente, expondo as construções locais de data centers a atrasos de remessa e picos de preços. Pesquisas globais mostram que 44% das operadoras sofreram interrupções relacionadas à escassez de peças, evidenciando o risco operacional dentro do mercado de redes para data centers do Vietnã.
Escassez de talentos em arquitetura de redes avançadas
O Vietnã conta com apenas 6.000 engenheiros de semicondutores, mas tem como meta 1 milhão de trabalhadores em tecnologia até 2030. Mesmo com a Academia de Redes da Cisco certificando 100.000 profissionais, a demanda por projetistas de data centers de alta densidade prontos para IA supera a oferta. A lacuna de competências eleva os custos de mão de obra, prolonga os cronogramas de implantação e obriga muitas operadoras a terceirizar as operações de rede.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Produtos Mantêm a Dominância de Receita
Os produtos geraram 71,95% da receita do mercado de redes para data centers do Vietnã em 2025, refletindo o estágio intensivo em hardware da construção digital do país. As renovações de comutadores do núcleo à borda de 1 GbE para 25 GbE e 100 GbE contribuem com a maior parte, enquanto as atualizações de roteadores se alinham à expansão do backhaul de 5G. Redes de área de armazenamento, controladores de entrega de aplicativos e firewalls de próxima geração acrescentam volume incremental à medida que as leis de localização de dados amplificam as necessidades de armazenamento e segurança em território nacional. O tamanho do mercado de redes para data centers do Vietnã para Produtos deve se ampliar em termos absolutos mesmo que o crescimento desacelere em relação aos Serviços. Os Serviços, embora representem apenas 28,05% dos gastos de 2025, avançarão a uma CAGR de 6,88% até 2031. A escassez de competências torna os serviços profissionais indispensáveis para design, migração e suporte ao ciclo de vida. Os serviços de rede gerenciados são especialmente atrativos para fabricantes e bancos de médio porte que buscam contratos baseados em resultados que reduzam o capital de gastos e minimizem riscos operacionais. À medida que as plataformas de SDN e redes baseadas em intenção proliferam, os fornecedores obtêm receita recorrente de licenciamento de controladores, assinaturas de análise de rede e automação de políticas de segurança, reforçando a tendência ascendente dos serviços em todo o setor de redes para data centers do Vietnã.


Por Usuário Final: Telecomunicações Lidera, Manufatura Cresce Rapidamente
As operadoras de telecomunicações e TI comandaram 35,30% da receita de 2025, espelhando as agressivas implantações de 5G e nuvem da Viettel, VNPT e FPT. A pilha LinuxONE do Techcombank, que quadruplicou o throughput de transações, demonstra como as instituições financeiras também impulsionam a demanda por roteamento e comutação de nível empresarial. Os projetos governamentais vinculados à identidade digital nacional ampliam a base de usuários, enquanto mídia, saúde e educação acrescentam novas cargas de trabalho, como streaming em UHD e serviços de telessaúde. Os segmentos verticais de Manufatura e Industrial, impulsionados pelas relocalizações da estratégia China-mais-um, estão posicionados para uma CAGR de 7,05%. As fábricas da Samsung em Thai Nguyen e Bac Ninh requerem inspeção de defeitos habilitada por IA e telemetria IoT, promovendo instalações de micro data centers e comutadores de alta largura de banda. Os parques industriais replicam esse modelo, garantindo que o mercado de redes para data centers do Vietnã se expanda além dos tradicionais centros metropolitanos.
Por Tipo de Data Center: Colocation Domina Hoje
As instalações de colocation representaram 61,70% da participação do mercado de redes para data centers do Vietnã em 2025. Viettel IDC, CMC Telecom e VNPT asseguram cargas de trabalho empresariais e do setor público que desejam tempo de atividade Tier III sem elevado capital de gastos inicial. As suítes de colocation de alta densidade já oferecem racks de 10 kW, preparando o terreno para a adoção de hardware de IA. Os Hiperescaladores e Provedores de Serviços em Nuvem registrarão uma CAGR de 7,95%, o crescimento de segmento mais rápido. A zona local planejada pelo Alibaba Cloud e o campus de 140 MW da Viettel ilustram o pivô hiperescalar. Essas instalações necessitam de tecidos leaf-spine, agregação de 400 GbE e óptica automatizada, elevando substancialmente o tamanho do mercado de redes para data centers do Vietnã ao longo do período de previsão.
Por Largura de Banda: Migração para Mais de 100 GbE Acelera
A faixa de 50-100 GbE detinha 36,80% de participação em 2025, equilibrando custo e desempenho para a maioria das empresas. A regra de engenharia da VNPT de 2 Gbps por rack reflete o design típico nas construções atuais. Os links legados de ≤10 GbE persistem em sites de filiais e borda, enquanto 25-40 GbE serve como o caminho de migração predominante. O 100 GbE é o segmento de crescimento mais rápido, com CAGR de 8,35%. O novo data center da Viettel suporta potência média de rack de 10 kW e até 60 kW, exigindo conectividade de spine de 400 GbE. O roteiro Spectrum-X da Cisco e da NVIDIA fornece tecidos de IA integrados de 400/800 GbE, ampliando a disponibilidade de opções de velocidade ultraelevada. O link de 50 Tbps do Cabo Direto da Ásia fornece a capacidade de longa distância para interligar esses data centers.
Análise Geográfica
A Cidade de Ho Chi Minh e Hanói ancoram o mercado de redes para data centers do Vietnã graças a robustas infraestruturas de telecomunicações, redes de energia prontas para dados e proximidade às sedes corporativas. A Cidade de Ho Chi Minh abriga a superinstalação de 140 MW da Viettel e a construção da NTT no Parque de Alta Tecnologia de Saigon, consolidando seu papel como o principal cluster hiperescalar. O roteiro de cidade inteligente das autoridades municipais exige IoT abrangente, necessitando de nós de borda em escritórios de distrito e corredores de transporte público. Hanói, o centro administrativo e de P&D, beneficia-se do hub de pesquisa de USD 220 milhões da Samsung e do mais recente data center de 2.000 racks da VNPT. As cargas de trabalho do governo digital nacional impõem requisitos de baixa latência que impulsionam os gastos com roteamento premium e cibersegurança. Da Nang emerge como um terceiro polo com seis instalações operacionais e estações de aterrissagem de cabos submarinos oferecendo 90 Tbps de largura de banda. Zonas provinciais como Binh Duong, Thai Nguyen e Bac Ninh aproveitam os clusters de manufatura para justificar micro data centers e nós de borda 5G. Os planos de infraestrutura federais que alocam USD 36 bilhões em 2025 para estradas e infraestruturas de fibra reduzem a latência entre esses corredores de crescimento, aprofundando a penetração do mercado de redes para data centers do Vietnã em todo o país.
Panorama regulatório
O Vietnã transferiu os data centers para um perímetro mais claro de telecomunicações e governança de dados por meio de uma sequência de leis que entram em vigor entre 2024 e 2026. A Lei de Telecomunicações de 2023 (em vigor a partir de 1º de julho de 2024) reconhece os serviços de data center como serviços de telecomunicações de valor agregado sob a supervisão do Ministério da Informação e Comunicações (MIC), enquanto a Lei de Dados (em vigor a partir de 1º de julho de 2025) estabelece uma estrutura de classificação de dados e obrigações de armazenamento doméstico para dados importantes. Do ponto de vista de conformidade, a Lei de Proteção de Dados Pessoais (em vigor a partir de 1º de janeiro de 2026) reforça os requisitos relacionados a privacidade, transferências transfronteiriças de dados e deveres de segurança para infraestruturas de informação críticas, com implementação apoiada pela Authority of Information Security (AIS).
No âmbito da infraestrutura, a Circular 42/2025/TT-BKHCN (em vigor a partir de 1º de fevereiro de 2026) atualiza os padrões vietnamitas para data centers, referenciando a TCVN 9250:2021 e alinhando-se a estruturas amplamente utilizadas, como a ANSI/TIA-942-C:2024 e as práticas do Uptime Institute, reforçando o design orientado a Tiers e os controles operacionais que influenciam as escolhas de arquitetura de switching, roteamento e segurança. Para investidores e desenvolvedores, o Decreto 96/2026/ND-CP introduz um procedimento especial de investimento para projetos em zonas de alta tecnologia, simplificando aprovações e expandindo incentivos, o que é relevante para projetos hyperscale e adjacentes a semicondutores que buscam ciclos de licenciamento e construção mais rápidos.
Panorama Competitivo
O mercado de redes para data centers do Vietnã combina incumbentes de telecomunicações estatais com fornecedores multinacionais que localizam a produção. A participação de serviços de 40% da Viettel IDC e a expansão de nuvem da VNPT conferem às empresas domésticas escala de aquisição, mas elas dependem da Cisco, HPE, Juniper e Huawei para comutação, roteamento e controladores SDN. A realocação de 30% da montagem de hardware global da Cisco para o Vietnã fortalece a resiliência do fornecimento e reduz os impostos de importação, viabilizando preços competitivos.
A diferenciação estratégica agora gira em torno da otimização de IA e sustentabilidade. A pilha Silicon One da Cisco mais NVIDIA Spectrum-X visa clusters de treinamento de redes neurais de 400 GbE energeticamente eficientes, atendendo aos mandatos de ESG. A Fábrica de IA da FPT, construída com NVIDIA e HPE, ilustra um integrador vietnamita avançando na cadeia de valor. Especialistas como Broadcom e Intel fornecem silício comercial, enquanto empresas domésticas como a CMC Telecom desenvolvem sobreposições de SD-WAN adaptadas às regras de conformidade locais.
As barreiras de entrada no mercado permanecem moderadas. Os operadores de colocation adquirem tecidos leaf-spine prontos para uso, permitindo que novos entrantes como NTT e ST Telemedia estabeleçam presença por meio de construções greenfield. Por outro lado, a computação de borda e a nuvem para PMEs permanecem fragmentadas, criando espaços inexplorados para startups focadas em segurança definida por software ou análise de rede baseada em intenção. No geral, a concorrência é vigorosa, mas não proibitiva, o que sustenta a inovação para os usuários finais do setor de redes para data centers do Vietnã.
Líderes do Setor de Redes para Data Centers do Vietnã
Cisco Systems Inc.
Arista Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise
Huawei Technologies Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A construção de campi hyperscale e orientados a IA é uma oportunidade primária no Vietnã, pois aumenta a demanda por switching leaf-spine de maior largura de banda, interconexões ópticas e pilhas de segurança de baixa latência. Aprovações e anúncios de abril de 2026 em grandes parques apontam para um momentum de curto prazo, incluindo as aprovações em Ho Chi Minh City para dois projetos hyperscale no Saigon Hi-Tech Park totalizando quase 1 bilhão de dólares (Evolution DC VN HCMC com 52 MW e StarMason com 60 MW) e a aprovação da CMC Corporation para um data center hyperscale de 250 milhões de dólares no Saigon Hi-Tech Park com 30 MW iniciais. Em Hanói, a G-Group Technology Corporation anunciou um campus de data center Tier III especializado em IA de 300 milhões de dólares e 30 MW em Hoa Lac, enquanto a Viettel também divulgou o Hoa Lac 2 como um site Uptime Tier III com supercomputação de classe NVIDIA H200, reforçando a transição para infraestruturas de rede prontas para IA.
Uma segunda oportunidade vem da modernização de redes impulsionada por conformidade, ligada à evolução da governança de dados e a programas nacionais de infraestrutura digital. Isso aumenta a demanda por redes de data center seguras e auditáveis e por serviços gerenciados. A Decisão 1091/QD-TTg (17 de junho de 2026) pede a formação de pelo menos 10 empresas estratégicas de tecnologia de grande escala para desenvolver a infraestrutura digital nacional, incluindo pelo menos cinco novos data centers de grande escala, o que cria espaço para os fornecedores empacotarem switching, roteamento, controladores SDN e appliances de segurança em arquiteturas de referência padronizadas. Paralelamente, o Decreto 96/2026/ND-CP apoia um processamento de investimento mais rápido em zonas de alta tecnologia, beneficiando desenvolvedores e operadores capazes de executar designs de rede repetíveis e depois operá-los sob os controles de privacidade e transferência transfronteiriça da era PDPL.
Desenvolvimentos recentes do setor
- Julho de 2026: a G-Group Technology Corporation recebeu certificado de investimento para o complexo de data center e alta tecnologia G-Campus, pronto para IA, de US$ 300 milhões, no Hoa Lac Hi-Tech Park. O lançamento expande a capacidade de computação de IA do Vietnã e fortalece a integração entre o desenvolvimento de data centers e o ecossistema do parque industrial adjacente.
- Julho de 2026: a Sembcorp Development recebeu aprovação para um complexo de data center de 90MW no Saigon Hi-Tech Park, Ho Chi Minh City, por meio da joint venture StarMason com a BB Holdings. O acréscimo de capacidade em Ho Chi Minh City expande a escala doméstica de data centers e sustenta a colaboração transfronteiriça dentro da rede regional de serviços em nuvem.
- Julho de 2026: a Saigon Asset Management SAM anunciou planos para o SAM DigitalHub de 150MW, apontado como o maior campus de data center do Vietnã, no VSIP. O projeto acelera a escala do mercado e intensifica a concorrência entre desenvolvedores, criando um novo referencial para implantações em escala de campus.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange hardware de rede e software relacionado utilizados dentro dos data centers sediados no Vietnã para mover, gerenciar e proteger o tráfego entre racks, fileiras e links externos, sendo dimensionado em termos de receita para o período analisado.
Exclusões de escopo: exclui servidores, sistemas de armazenamento, equipamentos de energia e refrigeração das instalações, e serviços de acesso de telecomunicações fornecidos fora da rede do data center.
Visão geral da segmentação
- Por Componente
- Produtos
- Comutadores Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicativos (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou Igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto de demanda do país e ancorar o modelo a indicadores observáveis de construção de infraestrutura. Revisamos fontes públicas, como publicações do MIC do Vietnã sobre infraestrutura digital e telecomunicações, publicações estatísticas da GSO, indicadores da ITU e estatísticas de energia e eletricidade da IEA, para compreender os fatores de crescimento de dados e as restrições de oferta que podem afetar as atualizações. Também utilizamos conjuntos de dados e comentários de organizações como o Banco Mundial e referências da economia digital relacionadas à ASEAN para verificar os ciclos de investimento e a dependência de importações.
No âmbito do setor, contamos com relatórios corporativos, apresentações a investidores e cobertura de imprensa confiável para identificar anúncios de capacidade, cronogramas de novas instalações e comportamentos típicos de renovação em sites de colocation e corporativos. Dados de embarque de importação e exportação em nível de item e uma base de dados de patentes também foram seletivamente referenciados para verificar o fluxo de equipamentos e a direção tecnológica, e as premissas foram então refinadas antes da validação primária. As fontes documentais listadas são ilustrativas, e muitas outras referências públicas foram usadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em confirmar o que realmente está sendo comprado nos data centers do Vietnã e quando essas renovações ocorrem, já que as notícias publicadas sobre infraestrutura não se traduzem sempre em gastos de rede de curto prazo. Conversamos com uma combinação de operadores, integradores de sistemas, distribuidores e equipes de TI corporativas em bolsões-chave de demanda no país para validar a adoção de arquiteturas de maior velocidade, combinações típicas de portas e comportamento orçamentário. Os insumos dessas discussões foram usados para preencher lacunas em utilização, progressão de preços e cronograma de atualizações, e os totais foram então alinhados novamente aos sinais documentais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 31% | CXOs: 15% |
| Nível médio: 54% | Líderes funcionais/de unidade: 31% |
| Players menores: 15% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói os gastos endereçáveis em redes a partir dos acréscimos de capacidade de data center no Vietnã e da intensidade de atualizações, sendo então mapeada para os ciclos típicos de renovação de equipamentos. Na prática, vinculamos o pool de demanda a indicadores como novas construções e expansões de data centers, tendências de densidade de racks e energia, a transição para links de 25 GbE e 100 GbE, e a combinação entre implantações de colocation e corporativas, o que altera a velocidade com que as redes são renovadas.
Para manter os totais realistas, o resultado foi corroborado com aproximações bottom-up seletivas, como verificações amostrais de preço vezes volume para classes-chave de dispositivos, feedback do canal de distribuidores sobre o momentum de embarques e divisões de capex em nível de operador entre computação e rede. Quando a visão bottom-up estava incompleta para sites menores, preenchemos as lacunas usando taxas de adoção observadas em instalações semelhantes e depois reverificamos o resultado com o feedback das entrevistas.
Para a previsão, utilizamos análise de cenários apoiada por suavização de curto prazo em fatores-chave, já que o momento do investimento pode variar com o licenciamento, a disponibilidade de energia e os compromissos de grandes clientes. A visão prospectiva foi ajustada com base em insumos primários sobre prazos de aquisição, migração de velocidade esperada e movimentos de preços para portas e ópticas de alta velocidade, o que ajudou a manter a previsão ligada ao comportamento de compra, em vez de apenas à capacidade anunciada.
Validação de dados e ciclo de atualização
A validação foi conduzida por triangulação entre sinais independentes, seguida da revisão de outliers antes da aprovação final. Comparamos os gastos com rede modelados com anúncios de capacidade, intensidade de importação observada e janelas práticas de renovação compartilhadas pelos respondentes, e qualquer grande variação disparou uma segunda revisão de premissas, como o momento das atualizações ou a participação de portas de alta velocidade.
Antes da finalização, o modelo passa por revisões multietapas de analistas, nas quais os cálculos são verificados quanto à consistência entre os anos e a saltos abruptos que não correspondem aos cronogramas de construção conhecidos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como anúncios de grandes instalações, mudanças regulatórias ou movimentos acentuados de preços. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado vietnamita de redes de data center segundo a Mordor Intelligence, em comparação com outras estimativas publicadas
Os valores de mercado publicados para redes de data center no Vietnã costumam variar porque as fontes não dimensionam sempre o mesmo grupo de gastos, e também diferem quanto ao ano-base, às premissas de preço e à rapidez com que refletem novos anúncios de projetos.
Serviços de rede gerenciados e atualizações mais amplas de campi corporativos estão fora do escopo da Mordor Intelligence neste caso, razão pela qual estimativas que agrupam serviços ou redes não pertencentes a data centers podem parecer mais altas, mesmo citando fatores de demanda semelhantes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 456,59 milhões de dólares (2025) | |
| Consultoria Regional A | 501,00 milhões de dólares (2023) | Utiliza um ano-base anterior e parece incluir software e serviços junto com equipamentos, o que pode inflar os totais quando os serviços são precificados como receita recorrente. |
| Portal do Setor B | 427,36 milhões de dólares (2022) | Provavelmente reflete uma cesta de equipamentos mais restrita e pontos de preço mais antigos, podendo não captar o salto pós-2022 em atualizações de maior velocidade e cronogramas de novas instalações. |
No geral, a diferença é explicada principalmente pelo que é contabilizado como gasto em rede e pela rapidez com que cada estimativa atualiza preços e o cronograma de migração de velocidade. Ao manter o escopo vinculado à receita de rede dentro do data center e validar a intensidade das atualizações com o feedback de operadores e canais, a estimativa permanece rastreável a fatores claros e verificações repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de redes para data centers do Vietnã?
O mercado de redes para data centers do Vietnã atingiu USD 487,44 milhões em 2026 e está projetado para alcançar USD 676,63 milhões até 2031.
Qual categoria de componente está se expandindo mais rapidamente?
Os Serviços crescerão a uma CAGR de 6,88% até 2031, impulsionados pela demanda por design, integração e operações de rede gerenciadas.
Por que as implantações superiores a 100 GbE estão acelerando?
As cargas de trabalho de IA, as construções de hiperescala e os novos cabos submarinos exigem throughput ultraelevado, levando muitas operadoras diretamente para as classes de 400 GbE.
Qual papel desempenham as leis de localização no crescimento do mercado?
As regras que exigem o armazenamento doméstico de dados de usuários vietnamitas obrigam empresas estrangeiras e locais a construir instalações em território nacional, impulsionando a demanda por hardware e serviços.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Armazenamento para Data Centers no Vietnã Armazenamento no Vietnã, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Racks para Data Center no Vietnã Racks do Vietnã, divididos por tamanho de instalação e nível.
- Mercado de Energia de Data Centers no Vietname Sistemas de energia do Vietnã, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Processadores para Data Centers da Indonésia Demanda de processadores na Indonésia, abrangendo tipo de processador, aplicação e arquitetura.
- Mercado de Refrigeração de Data Center do México Refrigeração no México, dividida por tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de Data Centers Hyperscale no Vietname Sites hyperscale no Vietnã, divididos por tipo de instalação, componente e tier.



