
Tamanho e Participação do Mercado de Armazenamento em Data Centers do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 210 Milhões de dólares |
| Tamanho do Mercado (2026) | 219.70 Milhões de dólares |
| Tamanho do Mercado (2031) | 275.5 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.62 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento em Data Centers do Vietnã pela Mordor Intelligence
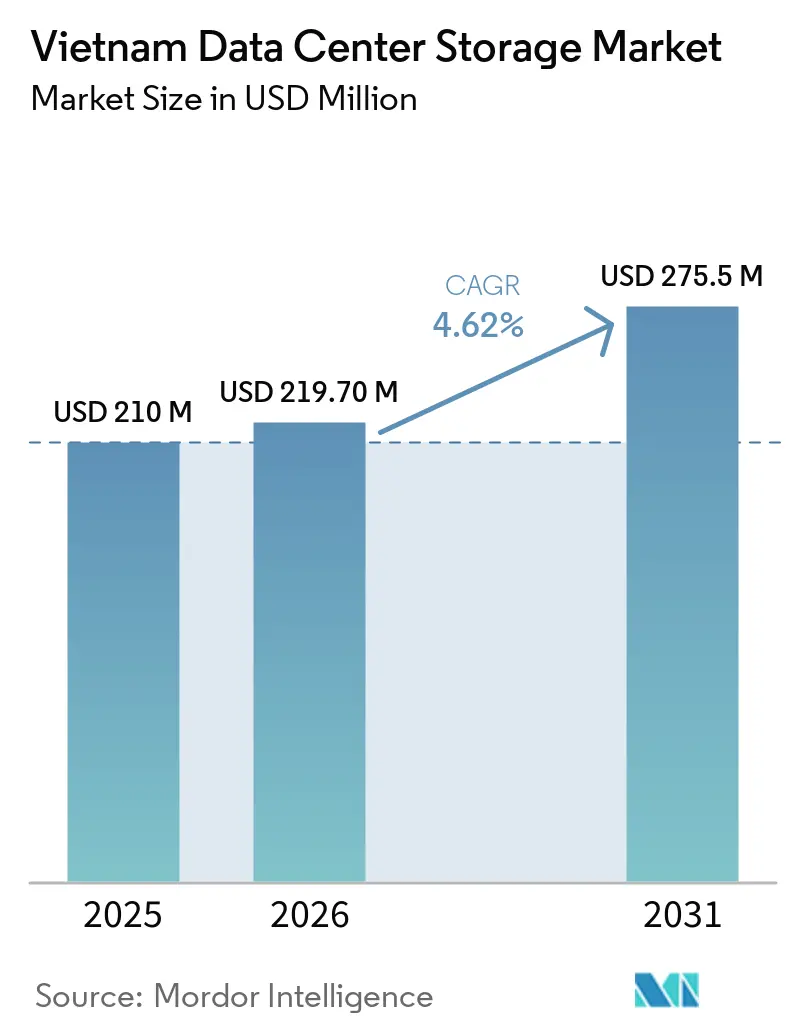
O tamanho do Mercado de Armazenamento em Data Centers do Vietnã deve aumentar de 210 milhões de USD em 2025 para 219,70 milhões de USD em 2026 e atingir 275,5 milhões de USD até 2031, crescendo a um CAGR de 4,62% no período de 2026 a 2031.
O apoio consistente de políticas, a aprovação de propriedade estrangeira de 100% para data centers e o influxo de projetos de hiperescala posicionam o Vietnã como um hub regional emergente para cargas de trabalho empresariais e de nuvem. As metas de economia digital nacional, regras mais rígidas de soberania de dados e a rápida adoção de IA/ML levam as empresas a modernizar suas infraestruturas com plataformas flash e NVMe. Construções de alta densidade, como a instalação de 140 MW da Viettel em Tan Phu Trung, ilustram como os clusters de IA com alto consumo de energia estão remodelando o design de racks e as preferências de interface de armazenamento. A regulamentação liberal acelera os influxos de capital estrangeiro, mas as restrições da rede elétrica e um pool de talentos limitado moderam a execução de capacidade no curto prazo, ao mesmo tempo que abrem nichos para proposições de serviços gerenciados com eficiência energética
Principais Conclusões do Relatório
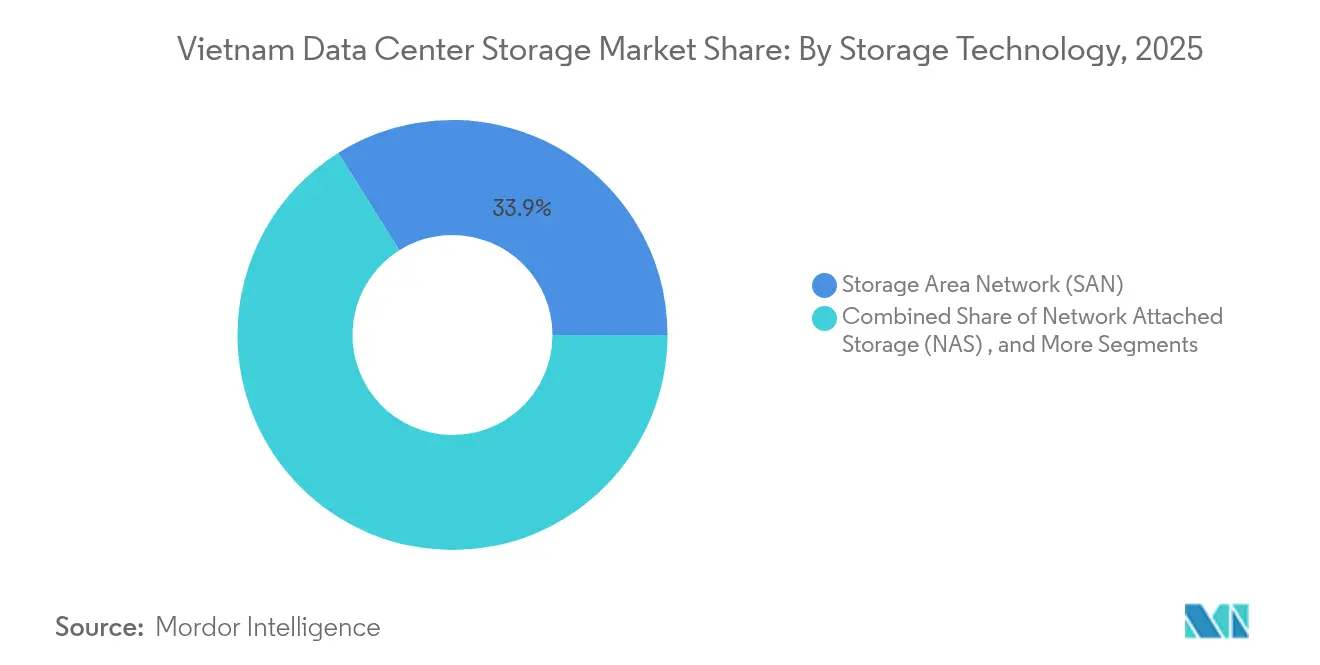
- Por tecnologia de armazenamento, a Rede de Área de Armazenamento (SAN) liderou com 33,92% de participação na receita em 2025, enquanto o NAS está projetado para ser o de crescimento mais rápido, com uma CAGR de 6,58% até 2031.
- Por tipo de armazenamento, os arrays de HDD representaram 42,55% do tamanho do mercado de armazenamento em data centers do Vietnã em 2025; os arrays totalmente flash estão avançando a uma CAGR de 9,12% até 2031.
- Por tipo de data center, a colocalização comandou 49,05% da receita em 2025, enquanto os hiperescaladores avançam a uma CAGR de 8,16%.
- Por usuário final, TI e telecomunicações capturaram 29,10% da participação do mercado de armazenamento em data centers do Vietnã em 2025; o BFSI está se expandindo mais rapidamente a uma CAGR de 7,21%.
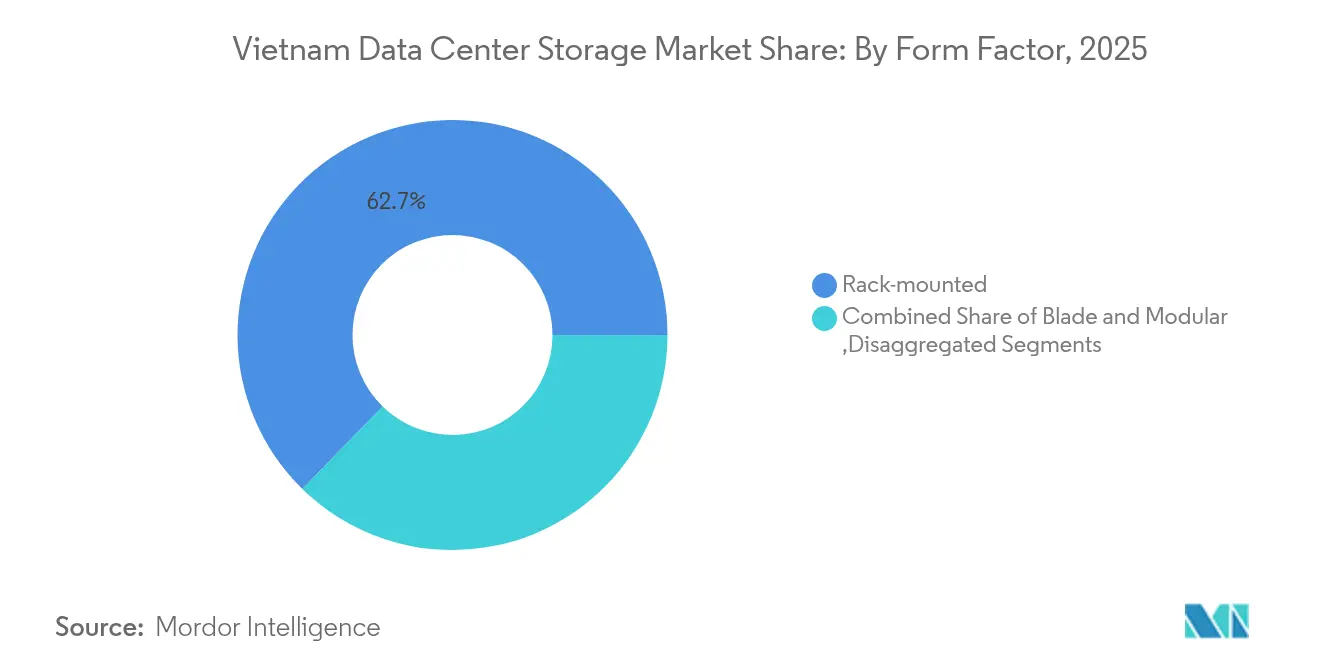
- Por fator de forma, os sistemas montados em rack detinham 62,70% de participação em 2025; a infraestrutura combinável está crescendo a uma CAGR de 9,28%.
- Por interface, SAS/SATA manteve 53,85% de participação em 2025; o NVMe está aumentando a uma CAGR de 8,01%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Armazenamento em Data Centers do Vietnã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da infraestrutura de TI e banda larga | +1.2% | Cidade de Ho Chi Minh, Hanói | Médio prazo (2-4 anos) |
| Investimentos em data centers de hiperescala | +1.5% | Zonas industriais em todo o país | Longo prazo (≥4 anos) |
| Transformação digital e soberania de dados | +1.8% | Nacional | Curto prazo (≤2 anos) |
| Adoção de nuvem por PMEs impulsionando NAS | +0.9% | Clusters urbanos | Médio prazo (2-4 anos) |
| Aumento das cargas de trabalho de IA/ML impulsionando armazenamento totalmente flash | +1.1% | Polos tecnológicos | Médio prazo (2-4 anos) |
| Liberalização de 100% de propriedade estrangeira | +0.7% | Nacional | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de TI e Banda Larga
A meta do Vietnã de 80% de cobertura de banda larga domiciliar até 2025 no âmbito do Programa Nacional de Transformação Digital está estimulando a demanda por sistemas de armazenamento de borda e de núcleo.[1] Dez cabos submarinos adicionais planejados para 2030 elevarão a capacidade total para 350 Tbps, gerando requisitos sustentados para appliances de borda de alta densidade ao longo dos pontos de aterrissagem. Empresas como a VTI relatam 70% de economia de custos após a migração para a nuvem, reforçando a adoção de armazenamento híbrido para operações de análise e backup. Os adotantes dos setores de manufatura e logística estão instalando fluxos de trabalho da Indústria 4.0 que exigem armazenamento de baixa latência e próximo à computação para robótica e controle de qualidade em tempo real. Os fabricantes de automóveis e exportadores de eletrônicos são os primeiros adotantes notáveis, utilizando flash em escala de rack para sustentar análises em linha nos pisos de produção. Esse impulso de infraestrutura ancora o crescimento de longo prazo do mercado de armazenamento em data centers do Vietnã.
Crescimento dos Investimentos em Data Centers de Hiperescala
A construção de 140 MW da Viettel em Tan Phu Trung representa o primeiro data center com mais de 100 MW do Vietnã, operando a 10 kW por rack — 2,5 vezes a média nacional —, catalisando assim a demanda por arrays de alta densidade acelerados por NVMe.[2] O SAM DigitalHub da Saigon Asset Management, com 1,5 bilhão de USD e 150 MW, sinaliza um forte apetite de capital por footprints de hiperescala. Os investidores visam níveis de PUE abaixo de 1,4 por meio de resfriamento a água quente e por porta traseira, criando oportunidades para o armazenamento definido por software otimizar o posicionamento de cargas de trabalho em nós distribuídos. Os fornecedores que oferecem plataformas horizontalmente escaláveis que minimizam o consumo de energia por rack ganham vantagem competitiva à medida que os operadores padronizam em malhas de computação de alto desempenho para atender à demanda regional de IA.
Mandatos Governamentais de Transformação Digital e Soberania de Dados
A Lei de Dados do Vietnã, em vigor a partir de julho de 2025, institui um regime de classificação de dados em três níveis, obrigando que os conjuntos de dados "essenciais" e "importantes" residam domesticamente. O Centro Nacional de Dados é lançado em agosto de 2025 com duas instalações espelhadas abrigando cerca de 1.000 racks cada, estabelecendo uma prova de conceito para arquiteturas soberanas resilientes. A mudança da Alibaba de arrendamento para a construção de seu próprio site exemplifica como as avaliações de risco transfronteiriço desencadeiam investimentos em projetos greenfield. Os critérios de aquisição agora priorizam criptografia em repouso, geocercamento e registro de auditoria que se mapeiam diretamente para os mandatos legais, fortalecendo os fornecedores com firmware pronto para conformidade e equipes de serviço no país. A regulamentação acelera os ciclos de atualização de hardware de armazenamento no curto prazo em agências governamentais e setores regulados.
Aumento na Adoção de Nuvem por PMEs Impulsionando NAS
O Programa de Transformação Digital para PMEs do Ministério da Informação e Comunicações subsidia serviços em nuvem de 11 provedores domésticos, reduzindo os custos de entrada em 20% e acelerando a adoção de NAS. Provedores como a VNG Cloud adaptam modelos de pagamento conforme o crescimento, voltados diretamente para PMEs sensíveis ao custo. O crescimento é evidente na logística de comércio eletrônico: a Ahamove orquestra 200.000 entregas diárias no MongoDB Atlas, contando com clusters com suporte de NAS que se ajustam com os picos de transações. As cargas de trabalho governamentais validam ainda mais o NAS: os serviços baseados em Red Hat OpenStack da SaoBacDau entregam armazenamento de objetos elástico a ministérios que exigem hospedagem doméstica. A tendência sustenta uma CAGR de 6,8% para NAS dentro do mercado de armazenamento em data centers do Vietnã.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento inicial de capital para instalações Nível III/IV | -0.8% | Em todo o país; crítico para pequenos operadores | Médio prazo (2-4 anos) |
| Escassez de engenheiros de armazenamento qualificados | -1.1% | Centros urbanos | Longo prazo (≥4 anos) |
| Restrições de energia da rede elétrica para racks densos | -0.6% | Zonas industriais | Curto prazo (≤2 anos) |
| Aumento dos custos de resfriamento em clima tropical | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital para Instalações Nível III/IV
A certificação Nível III exige energia de caminho duplo, resfriamento e redundância de armazenamento. O contrato de EPC da Delta Electronics em Hoa Lac ilustra a intensidade de capital, com desenvolvedores absorvendo longos prazos de retorno sobre o investimento. Empresas domésticas como a CMC Telecom devem corresponder aos benchmarks globais para conquistar clientes multinacionais, após se tornar o primeiro site acreditado com Segurança da Informação de Nível 4 do Vietnã. As restrições de financiamento levam os operadores a adotar blocos modulares financiados pelos fornecedores e appliances hiperconvergentes que reduzem os desembolsos iniciais. Embora a restrição suprima o ritmo de projetos greenfield, ela estimula a demanda por soluções pré-integradas que reduzem o esforço de engenharia no local.
Escassez de Engenheiros de Armazenamento Qualificados
O Vietnã conta com aproximadamente 6.000 especialistas em hardware contra uma necessidade projetada de 20.000 nos próximos cinco anos.[3] Programas públicos, como a iniciativa de USD 5 milhões da Cidade de Ho Chi Minh para treinar 40.000 engenheiros de microchips até 2030, visam reduzir a lacuna. Enquanto isso, os fornecedores incorporam automação nas pilhas de gerenciamento, reduzindo os limites de habilidades necessários para as operações diárias. As plataformas hiperconvergentes e a telemetria orientada por IA tornam-se diferenciadores vitais para os operadores que enfrentam gargalos de recrutamento no setor de armazenamento em data centers do Vietnã.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: Domínio da SAN em Meio à Aceleração do NAS
As soluções SAN entregaram 33,92% das receitas de 2025, refletindo a demanda empresarial por serviços de nível de bloco de baixa latência em núcleos de missão crítica. Essa participação posiciona a SAN como a espinha dorsal de desempenho do mercado de armazenamento em data centers do Vietnã. O NAS, crescendo a uma CAGR de 6,58%, beneficia-se dos programas de nuvem para PMEs que recompensam implantações econômicas baseadas em Ethernet. O tamanho do mercado de armazenamento em data centers do Vietnã para NAS está projetado para ultrapassar USD 0,1 bilhão até 2031, auxiliado por incentivos governamentais. Sistemas de conexão direta e de objetos complementam cargas de trabalho especializadas de borda e de arquivamento regidas por regras emergentes de retenção de dados.
Os padrões de adoção híbrida intensificam-se à medida que a Viettel IDC integra o Cloudian HyperStore para oferecer serviços de objetos e arquivos em um appliance unificado, combinando throughput de nível SAN para cargas de trabalho transacionais com escalabilidade NAS para análise de dados. As sobreposições definidas por software borram as fronteiras de protocolo, permitindo a seleção dinâmica entre APIs de bloco, arquivo e objeto. As empresas, assim, protegem os investimentos para o futuro enquanto otimizam o custo total de propriedade, sustentando uma demanda robusta em todas as categorias de tecnologia.

Por Tipo de Armazenamento: Arrays de HDD Lideram Apesar do Impulso do Flash
Os arrays de HDD representaram 42,55% dos gastos em 2025 devido à favorável economia de custo por GB em USD. O armazenamento totalmente flash, o de crescimento mais rápido, com CAGR de 9,12%, captura a inferência de IA, análise em tempo real e picos de serviços bancários digitais. A participação do mercado de armazenamento em data centers do Vietnã para arrays totalmente flash está prevista para ultrapassar 31,2% até 2031. As camadas híbridas persistem para cargas de trabalho de médio porte que oscilam entre necessidades de capacidade e desempenho.
A tração do flash é destacada pela migração do Techcombank para o IBM DS8886, quadruplicando o throughput de pico de transações enquanto reduz a área de rack. A linha de SSD DC600M da Kingston aborda o tráfego de uso misto e a eficiência energética, ecoando a ênfase das políticas em TI sustentável. Os incentivos energéticos inclinam ainda mais a equação de custo total de propriedade em favor do flash para operadores que buscam certificações de neutralidade de carbono.
Por Tipo de Data Center: Liderança da Colocalização com Crescimento dos Hiperescaladores
Os sites de colocalização detinham 49,05% das receitas de 2025, à medida que as empresas optam por infraestruturas compartilhadas que eliminam a complexidade de capital e operacional. O mercado de armazenamento em data centers do Vietnã continua a depender da colocalização para acesso à interconexão e implantação rápida. Os hiperescaladores, impulsionados por uma CAGR de 8,16%, geram pedidos em massa de capacidade para racks de alta densidade e pools de armazenamento em petaescala. O tamanho do mercado de armazenamento em data centers do Vietnã para hiperescaladores está estimado para subir de USD 0,07 bilhão em 2026 para mais de USD 0,12 bilhão até 2031.
O carro-chefe de 10.000 racks da Viettel define um design de referência para cargas de trabalho de IA e 5G que exigem envelopes aprimorados de energia e resfriamento. Os operadores de colocalização já estabelecidos respondem com serviços de integração com AWS, Google Cloud e Azure, adicionando camadas de armazenamento de valor agregado otimizadas para migrações híbridas. Os data centers corporativos e de micro borda permanecem essenciais para casos de uso de manufatura e setor público sensíveis à latência, sob regras estritas de localização de dados.
Por Usuário Final: Força nas Telecomunicações com Aceleração do BFSI
TI e telecomunicações capturaram 29,10% da receita de 2025, aproveitando redes de backbone e backhaul nacional para entregar serviços de ISP, CDN e 5G. O BFSI, expandindo a uma CAGR de 7,21%, demonstra um apetite desproporcional por armazenamento criptografado e de baixa latência para suportar serviços bancários digitais, plataformas de pagamento eletrônico e auditorias regulatórias. O tamanho do mercado de armazenamento em data centers do Vietnã para o BFSI está previsto para quase dobrar até 2030.
A plataforma OpenAPI do VPBank processa 100 milhões de transações mensais em clusters MongoDB, destacando cargas de trabalho de nova geração que sobrecarregam mais a entrada e saída de armazenamento do que a capacidade. Os escritórios digitais governamentais transferem os serviços ao cidadão para nuvens soberanas, impulsionando expansões em repositórios de arquivamento e conformidade. Adotantes iniciais do setor de saúde, como o eClinica da Cidade de Ho Chi Minh, aproveitam o armazenamento estruturado para consolidar 80.000 prontuários eletrônicos de pacientes, destacando a diversificação setorial.
Por Fator de Forma: Domínio dos Sistemas Montados em Rack com Inovação em Infraestrutura Combinável
Os chassis montados em rack entregaram 62,70% da receita em 2025 graças ao amplo suporte do ecossistema e à integração direta. Os designs combináveis, crescendo a uma CAGR de 9,28%, desagregam computação, armazenamento e rede para permitir o agrupamento dinâmico. O tamanho do mercado de armazenamento em data centers do Vietnã para soluções combináveis está projetado para exceder USD 0,06 bilhão até 2031.
O Integrated Rack 7000 da Dell agrupa resfriamento líquido e módulos densos de GPU para IA, demonstrando como a inovação no fator de forma acompanha a escalada de energia e desempenho. Os formatos blade e modular atendem a nós de filial e de recuperação de desastres, particularmente em abrigos de telecomunicações de borda que exigem formatos compactos. Os mecanismos de orquestração de software atribuem volumes de armazenamento sob demanda, maximizando a utilização e alinhando-se ao imperativo da escassez de habilidades.
Por Interface: Prevalência de SAS/SATA com Surgimento do NVMe
O SAS/SATA manteve 53,85% de participação em 2025 devido a cadeias de ferramentas maduras e ampla compatibilidade de aplicações. O NVMe, avançando a uma CAGR de 8,01%, sustenta conjuntos de treinamento de IA e cargas de trabalho de fintech sensíveis à latência. O tamanho do mercado de armazenamento em data centers do Vietnã para dispositivos NVMe está projetado para triplicar entre 2025 e 2030.
O SSD PCIe 5.0 FURY Renegade G5 da Kingston registra velocidades de leitura de até 14.800 MB/s, delineando as curvas de throughput de próxima geração para inferência de IA. A implantação do Huawei de NVMe ponta a ponta pelo TMBThanachart Bank reduziu a latência em 60% e aumentou a computação em 25%, validando a economia da migração de interface. O Fibre Channel persiste para estruturas SAN de missão crítica, enquanto as sobreposições iSCSI e RoCE permitem estratégias de convergência Ethernet econômicas.
Análise Geográfica
A Cidade de Ho Chi Minh e Hanói ancoram mais de dois terços das implantações de armazenamento, refletindo o peso econômico, a densidade de fibra ótica e a proximidade com os pontos de aterrissagem de cabos submarinos. O complexo Tan Phu Trung da Viettel e o site Tan Thuan da CMC posicionam o cluster sul como o principal corredor de hiperescala, enquanto alimentam a demanda excedente por nós de borda nas províncias vizinhas. No norte, o campus Hoa Lac da VNPT, de 23.000 m² com 2.000 racks, apoia ministérios governamentais e bancos estatais, criando um polo gravitacional para fornecedores de equipamentos.
As províncias centrais cortejam cada vez mais os operadores por meio da disponibilidade de energia renovável. Ninh Thuan abriga 1.500 MW de capacidade solar e 1.442 MW de capacidade eólica, oferecendo ganchos de energia verde para investidores orientados por critérios ESG que buscam reduzir as emissões de Escopo 2. A estratégia governamental de designar polos digitais regionais até 2050 acelera o lançamento de fibra ótica e o alívio fiscal em zonas econômicas especiais, incentivando topologias de armazenamento distribuídas. Localizações costeiras ganham eficiência termodinâmica para soluções de resfriamento por ar livre e por água do mar; parques industriais no interior oferecem terrenos acessíveis para construir campi de vários hectares.
A conectividade continua sendo o fator decisivo para a seleção de locais em todo o mercado de armazenamento em data centers do Vietnã. As próximas linhas de cabos submarinos e o investimento contínuo em backbones nacionais permitem que os operadores coloquem capacidade mais próxima de fontes renováveis sem sacrificar a latência em relação aos centros de demanda urbana. À medida que as taxas de fibra escura metropolitana caem, cidades de segunda categoria, como Thai Nguyen, emergem como locais de cluster atraentes, apoiadas por programas de desenvolvimento de força de trabalho para especializações em semicondutores e IA.
Panorama regulatório
O Vietnã avançou para um regime operacional mais claro para data centers sob a Lei de Telecomunicações de 2023 (em vigor desde julho de 2024), que define os serviços de data center e estabelece obrigações dos operadores relacionadas ao registro e à conformidade, em vez de licenciamento no estilo de telecomunicações. Paralelamente, o Decreto nº 163/2024/ND-CP (em vigor desde dezembro de 2024) permite 100% de propriedade estrangeira em data centers, o que apoia a participação internacional em instalações locais que, por sua vez, alimentam a aquisição de armazenamento corporativo e em nuvem.
Em termos de conformidade técnica, a Circular nº 42/2025/TT-BKHCN (em vigor a partir de 1º de fevereiro de 2026) atualiza os requisitos de construção e operação e faz referência a normas técnicas nacionais como QCVN 32:2020/BTTTT e QCVN 06:2021/BXD. Os operadores registram e reportam certas mudanças de infraestrutura ao Ministério da Informação e Comunicações (MIC) e seu Departamento de Telecomunicações, enquanto compradores de armazenamento para cargas de trabalho regulamentadas e do setor público alinham as aquisições com hospedagem doméstica e controles de segurança moldados pela orientação de soberania de dados do Vietnã (incluindo a Lei de Dados em vigor desde julho de 2025).
Análise da cadeia de valor
A cadeia de valor de armazenamento em data centers do Vietnã começa com fabricantes internacionais de equipamentos originais de armazenamento e fornecedores de componentes (mídias HDD e SSD, controladores, NICs/HBAs e fabrics NVMe) que vendem por meio de distribuidores locais, integradores de sistemas e operadores de data centers liderados por empresas de telecomunicações. Fornecedores globais como Dell Technologies, NetApp, Oracle, Kingston Technology, Huawei, Seagate e Western Digital normalmente entregam plataformas via parceiros de canal para implantações corporativas e de colocation, enquanto projetos hyperscale e de IA também demandam engajamento direto para arquiteturas de referência e design de alta densidade.
No midstream, operadores de instalações locais (incluindo Viettel IDC, VNPT VinaData, CMC Telecom e FPT Telecom) transformam a construção de capacidade em pedidos de armazenamento em grande escala, serviços de integração e ofertas gerenciadas em armazenamento em blocos, arquivos e objetos. As atividades downstream incluem implantação, migração e operações contínuas (monitoramento, backup, DR e conformidade), apoiadas por contratantes especializados em design e construção de data centers, como Delta Group, Aurecon, Apave e GreenViet. Os requisitos de registro do MIC e de normas técnicas também reforçam a demanda por manutenção local, peças de reposição e firmware e serviços de segurança prontos para conformidade, o que afeta a seleção de fornecedores e os modelos de suporte ao ciclo de vida.
Cenário Competitivo
Os grupos de telecomunicações locais Viettel IDC, VNPT VinaData, CMC Telecom e FPT Telecom aproveitam redes de longa distância, pontos de presença nacionais e afinidade governamental para garantir contratos âncora de colocation e gerenciar auditorias de conformidade 24 horas por dia, 7 dias por semana. Os grandes fabricantes internacionais de hardware Dell Technologies, NetApp, Oracle, Kingston Technology e Huawei expandem por meio de alianças com revendedores e engajamentos diretos com hiperescalas, fornecendo arrays flash, malhas NVMe e pilhas de armazenamento definido por software ajustadas para IA.
O posicionamento estratégico gira em torno de escalabilidade, eficiência energética e serviços de pilha completa. A AI Factory da Dell reivindica reduções no custo total de até 62% em comparação com equivalentes de nuvem pública, integrando computação, resfriamento e arrays PowerStore em um único SKU em escala de rack, cafebiz. A validação do NVIDIA DGX SuperPOD pela NetApp e a parceria com o Google Cloud reforçam credenciais de IA híbrida que atraem instituições financeiras sob pressão de latência e soberania de dados. A Kingston diferencia suas ofertas PCIe 5.0 ao incluir proteção contra perda de energia para facilitar a adoção em regiões com flutuações de tensão.
A disputa por talentos gera colaborações com universidades; o programa conjunto proposto pela Kioxia sobre currículo NVMe exemplifica os movimentos para cultivar lealdade de canal a longo prazo. Enquanto isso, startups em armazenamento hiperconvergido nativo de Kubernetes avançam em segmentos de nicho, apostando em operações simplificadas que ressoam com empresas do mercado intermediário sem equipes de TI robustas. A concentração moderada do setor persiste, pois nenhum fornecedor único ultrapassa 30% de participação, fomentando uma saudável competição de preço-desempenho em licitações de projetos.
Líderes do Setor de Armazenamento em Data Centers do Vietnã
-
Viettel IDC Co. Ltd.
-
VNPT VinaData Co. Ltd.
-
FPT Telecom International
-
Dell Technologies Inc.
-
Seagate Technology Holdings plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A execução dos requisitos de soberania de dados está criando espaço para pilhas de armazenamento alinhadas à conformidade dentro de instalações domésticas, especialmente para o governo e setores regulamentados, onde criptografia, auditoria e arquiteturas resilientes são critérios de aquisição. A Lei de Dados do Vietnã, em vigor desde julho de 2025, e o lançamento em agosto de 2025 do Data Center Nacional (dois sites espelhados com cerca de 1.000 racks cada) oferecem sinais claros de demanda para camadas de hospedagem soberana, backup e arquivamento que permanecem dentro do Vietnã, favorecendo fornecedores e operadores com cobertura de serviço local e configurações de segurança validadas.
A infraestrutura pronta para IA também está deslocando os requisitos de armazenamento para flash e NVMe de maior throughput, e isso se reflete em construções e parcerias recentes. O Data Center de IA Hoa Lac 2 da Viettel, que integra sistemas NVIDIA H200 com certificação Uptime Tier III, junto com o campus hyperscale de 140 MW em Tan Phu Trung, elevam o parâmetro base de densidade de racks e desempenho por carga de trabalho. Isso está expandindo oportunidades para arrays totalmente flash, designs compatíveis com NVMe-oF e armazenamento definido por software que otimiza energia e espaço físico. No lado do investimento, o acordo-quadro entre FPT, Viet Thai Group e G42, com compromissos de até 1 bilhão de USD para infraestrutura de IA e nuvem, apoia um pipeline de instalações de classe hyperscale onde fornecedores de armazenamento podem se conectar por meio de designs de referência, serviços gerenciados e programas de fornecimento ao longo do ciclo de vida, ajustados às necessidades de conformidade local e eficiência com restrições de rede.
Desenvolvimentos recentes do setor
- Junho de 2026: A Viettel (IDC) integrou sistemas de supercomputação com GPU NVIDIA H200 no Data Center Hoa Lac 2 e recebeu a certificação Uptime Institute TCCF Tier III. A infraestrutura de data center pronta para IA suporta cargas de trabalho aceleradas por GPU e amplia a capacidade local para implantações de IA em hyperscale. Isso avança a presença de campi de IA em hyperscale do Vietnã e fortalece o posicionamento regional de soberania em nuvem.
- Fevereiro de 2026: A FPT Corporation assinou um acordo-quadro com a G42 e o Viet Thai Group para desenvolver data centers hyperscale no Vietnã, com compromissos de investimento de até US$ 1 bilhão. O acordo acelera o desenvolvimento de data centers hyperscale e a infraestrutura de IA transfronteiriça. O negócio sinaliza uma expansão de capacidade em grande escala apoiada internacionalmente e se alinha à estratégia nacional de IA e nuvem.
- Janeiro de 2026: A Viettel IDC lançou uma nova sala de servidores de 400 racks (T6N6) no Data Center Hoang Hoa Tham, na cidade de Ho Chi Minh. Isso marca a expansão de escala local em um importante data center vietnamita. Demonstra a rápida escalada de capacidade para apoiar a crescente demanda por cargas de trabalho corporativas e em nuvem e armazenamento pronto para IA.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange a receita obtida de sistemas de armazenamento de dados implantados em data centers no Vietnã, incluindo as plataformas de hardware e o software relacionado que habilitam o armazenamento local para cargas de trabalho empresariais e de nuvem.
Exclusões de escopo: Excluímos dispositivos de usuário final, serviços de armazenamento em nuvem pública cobrados como assinaturas e equipamentos de rede independentes que não são vendidos como parte de um sistema de armazenamento.
Visão Geral da Segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado à Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento de Objetos e em Fita
- Por Tipo de Armazenamento
- Arrays Tradicionais de HDD
- Arrays Totalmente Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Data Center
- Instalações de Colocalização
- Hiperescaladores/Provedores de Serviços em Nuvem
- Empresarial e de Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em rack
- Blade e Modular
- Desagregado / Combinável
- Por Interface
- SAS / SATA
- NVMe
- Fibre Channel e iSCSI
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto de demanda base para armazenamento em data centers vietnamitas e para enquadrar o que está acontecendo com as expansões de infraestrutura e o crescimento do tráfego de dados. Fontes públicas como os comunicados do Ministério da Informação e Comunicações do Vietnã, o Escritório Geral de Estatísticas (GSO), os indicadores da União Internacional de Telecomunicações (UIT), os dados do Banco Mundial e as séries de energia da Agência Internacional de Energia (AIE) nos ajudaram a verificar as tendências macroeconômicas que influenciam a criação de dados e a expansão de instalações.
Também revisamos relatórios anuais de fornecedores, apresentações para investidores, comunicados de operadores locais e imprensa tecnológica confiável para entender os ciclos de atualização e o cronograma de aquisições. Quando necessário, uma assinatura paga para dados financeiros e inteligência de empresas, além de um banco de dados de patentes, foram utilizados para padronizar os perfis de empresas e validar a direção dos produtos sem depender de artigos isolados. As fontes de pesquisa documental mencionadas aqui são meramente ilustrativas, e muitas outras referências públicas e pagas foram utilizadas durante a coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar os preços dos sistemas de armazenamento, os tamanhos típicos de implantação e a velocidade com que os arrays mais antigos estão sendo substituídos no Vietnã. Conversamos com uma combinação de operadores de data centers, parceiros de canal de armazenamento, integradores de sistemas e compradores de TI empresarial, e então utilizamos essas perspectivas para confirmar os fatores de adoção, como virtualização, migração para flash e necessidades de soberania de dados.
Para o Vietnã, a cobertura se concentrou nos principais polos de demanda em Ho Chi Minh e Hanói, e foi estendida a hubs industriais secundários onde nova capacidade está sendo planejada e adquirida.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 16% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% |
| Players menores: 18% | Gerentes: 52% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa a partir de uma construção de cima para baixo, em que as adições de capacidade de data centers no Vietnã, o crescimento da base de servidores e as taxas de adesão de armazenamento são utilizados para reconstruir o pool de gastos com armazenamento por ano. Para manter o modelo vinculado ao comportamento real de compra, utilizamos insumos como armazenamento típico por rack ou por servidor para cargas de trabalho principais, a participação de arrays flash e híbridos em novas implantações, o cronograma de substituição de sistemas legados e os movimentos de preço médio de venda por tipo de plataforma e nível de capacidade.
Esses totais são então verificados com aproximações seletivas de baixo para cima, como a amostragem de divisões de receita de fornecedores e canais para o Vietnã, a validação da direção de remessas por meio de verificações com distribuidores e o teste de preço médio de venda por volume para um pequeno conjunto de configurações comuns. Quando lacunas apareceram em grupos de clientes menores, as premissas foram preenchidas usando benchmarks próximos (por exemplo, ciclos de atualização empresarial comparáveis) e depois retestadas em chamadas antes da finalização.
A previsão foi feita usando análise de cenários apoiada por ajustes de tendências de curto prazo, onde os principais fatores foram a intensidade do crescimento de dados, o ritmo de comissionamento de novos data centers e os prazos de aquisição. A previsão final foi ajustada após o feedback primário sobre as taxas de erosão de preços para flash, a adoção esperada de cargas de trabalho de IA e o cronograma de grandes implantações de projetos.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando os resultados do modelo com sinais independentes, incluindo expansões de data centers anunciadas, intensidade de armazenamento implícita por carga de TI e a direção do planejamento de capex empresarial compartilhada pelos entrevistados. Se um ano apresentar um salto ou queda acentuada que não possa ser explicada por adições de capacidade ou movimentos de preços, os insumos são verificados novamente e uma chamada de acompanhamento é acionada com o tipo de respondente mais relevante.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas que se concentram na lógica de unidades, conversões de moeda e verificações de razoabilidade ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram os cronogramas de comissionamento ou os padrões de aquisição. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Armazenamento em Data Centers do Vietnã da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para armazenamento em data centers do Vietnã podem diferir porque cada publicador escolhe seu próprio escopo, momento de câmbio e o que trata como receita de armazenamento versus gastos adjacentes de TI. As diferenças também aparecem quando um estudo se baseia mais em anúncios de fornecedores e outro se apoia mais na atividade de instalação e na demanda de substituição.
Alguns dados externos expandem o mercado ao incorporar serviços de armazenamento em nuvem e orçamentos mais amplos de infraestrutura de data centers, o que pode inflar os totais além do hardware e do software habilitador vendido para as instalações. Na Mordor Intelligence, apenas os sistemas de armazenamento implantados em data centers vietnamitas são contabilizados, e as assinaturas de armazenamento em nuvem gerenciada e os equipamentos de rede não relacionados são excluídos, de modo que o valor acompanha os gastos orientados por aquisição.
Comparação de benchmark
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 210,00 milhões de USD (2025) | |
| Portal do Setor A | 565,97 milhões de USD (2025) | Utiliza um escopo mais amplo que combina hardware de armazenamento com receita de armazenamento em nuvem e gastos relacionados com infraestrutura, e não é claro sobre como a dupla contagem é removida entre ambientes locais e hospedados. |
| Mídia Especializada B | 0,75 bilhão de USD (2023) | Reportado como um valor de destaque com visibilidade limitada sobre a taxa de conversão utilizada, o momento de atualização do ano base e se o preço é baseado na capacidade instalada ou na aquisição anual. |
A tabela mostra que a dispersão é explicada principalmente pelo que está incluído e pela forma como os preços e o cronograma são tratados. Ao manter o pool de demanda vinculado à aquisição de armazenamento em data centers e verificá-lo em relação às adições de capacidade e aos ciclos reais de substituição, nossa estimativa permanece mais fácil de rastrear e reproduzir ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de armazenamento em data centers do Vietnã?
É avaliado em USD 219,7 milhões em 2026.
Com que rapidez o mercado de armazenamento em data centers do Vietnã deve crescer?
O mercado está projetado para registrar uma CAGR de 4,62% e atingir USD 275,5 milhões até 2031.
Qual tecnologia de armazenamento está crescendo mais rapidamente?
O armazenamento conectado à rede está previsto para se expandir a uma CAGR de 6,58% devido à adoção de nuvem por PMEs.
Por que os projetos de hiperescala são importantes para o Vietnã?
Projetos como o campus de 140 MW da Viettel exigem arrays flash de alta densidade e atraem capital estrangeiro, impulsionando o crescimento de infraestrutura de longo prazo.
Qual mudança regulatória influencia a aquisição de armazenamento?
A Lei de Dados do Vietnã exige hospedagem doméstica para dados "essenciais" e "importantes", impulsionando a demanda por instalações locais em conformidade.
Qual é a gravidade da escassez de habilidades?
O país tem cerca de 6.000 engenheiros de armazenamento contra uma necessidade esperada de 20.000, aumentando o interesse em serviços de armazenamento gerenciados e automatizados.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers no Vietnã Demanda de servidores no Vietnã, abrangendo tier de data center, formato e aplicação / carga de trabalho.
- Mercado de Rede de Data Centers do Vietnã Rede do Vietnã, dividida por componente, usuário final e tipo de data center.
- Mercado de GPU para Data Centers do Sudeste Asiático GPUs do Sudeste Asiático, divididos por tipo de implementação, tipo de GPU e interconexão.
- Mercado de Data Centers Hyperscale no Vietname Sites hyperscale no Vietname, divididos por tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers da América do Sul Servidores da América do Sul, divididos por dimensão da instalação e tier.
- Mercado de Data Centers Hyperscale dos Emirados Árabes Unidos Sites hyperscale dos Emirados Árabes Unidos, divididos por tipo de instalação, componente e nível.