
Dimensão e Quota do Mercado de Embalagens de Transporte Retornáveis de Plástico Reutilizável dos Estados Unidos e da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
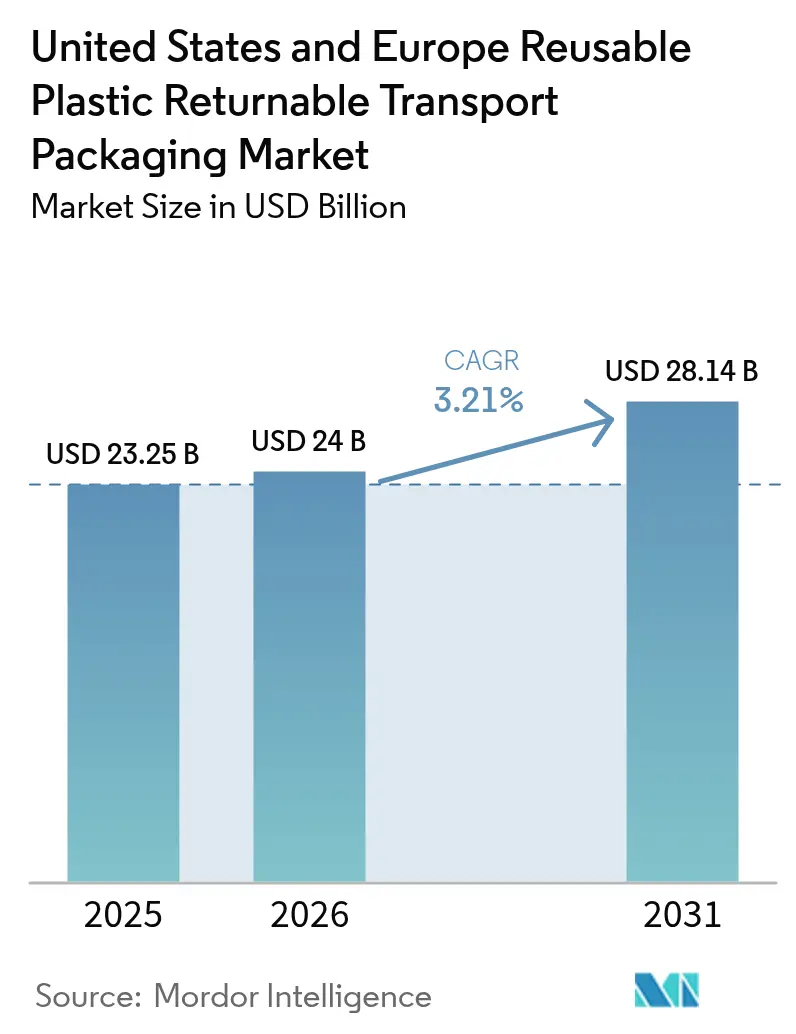
| Tamanho do mercado no ano base (2025) | 23.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.14 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens de Transporte Retornáveis de Plástico Reutilizável dos Estados Unidos e da Europa por Mordor Intelligence
A dimensão do mercado de embalagens de transporte retornáveis de plástico reutilizável dos Estados Unidos e da Europa em 2026 é estimada em USD 24 mil milhões, crescendo a partir do valor de 2025 de USD 23,25 mil milhões, com projeções para 2031 a indicar USD 28,14 mil milhões, crescendo a um CAGR de 3,21% no período 2026-2031. Ciclos de custo-eficiência para empresas de médio porte, regras de economia circular em expansão e programas de financiamento vinculados a ESG mantêm a adoção numa trajetória ascendente. A automação de armazéns e centros de distribuição impulsiona a estandardização, enquanto o rastreamento de ativos habilitado por IA reduz as taxas de perdas para abaixo de 2%, reforçando a lógica financeira da reutilização. A penetração do comércio eletrónico de mercearia, a comunicação de emissões de âmbito 3 e as plataformas de aluguer em sistema de pooling combinam-se para criar uma procura constante de contentores com duração de 50 ou mais viagens. As inovações em embalagens descartáveis à base de fibra e a escassez de mão de obra na logística inversa moderam o impulso, mas ainda não desaceleraram a mudança estrutural do setor em direção a sistemas de reutilização repetida.
Principais Conclusões do Relatório
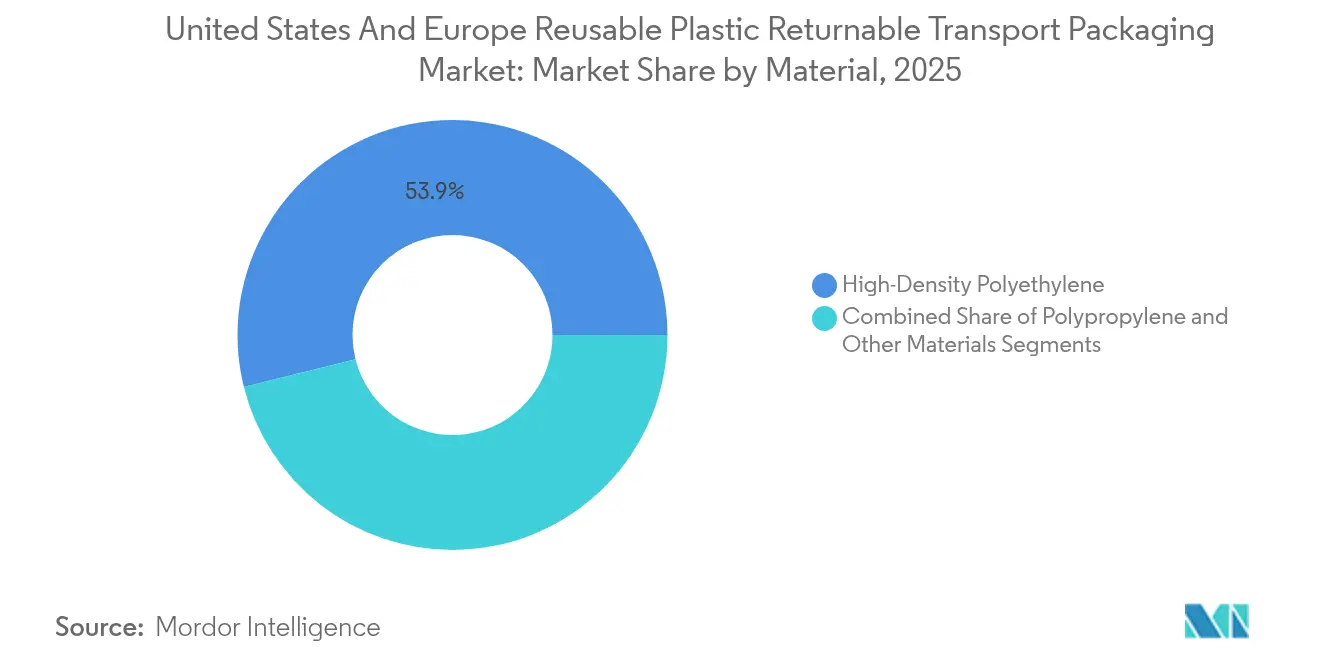
- Por material, o polietileno de alta densidade capturou 53,88% da quota de mercado de embalagens de transporte retornáveis de plástico reutilizável em 2025, enquanto o polipropileno registou o CAGR mais rápido de 4,23% até 2031.
- Por tipo de produto, os paletes lideraram com 53,88% de quota de receitas em 2025, ao passo que os contentores de granel intermédio estão a expandir-se a um CAGR de 4,66% até 2031.
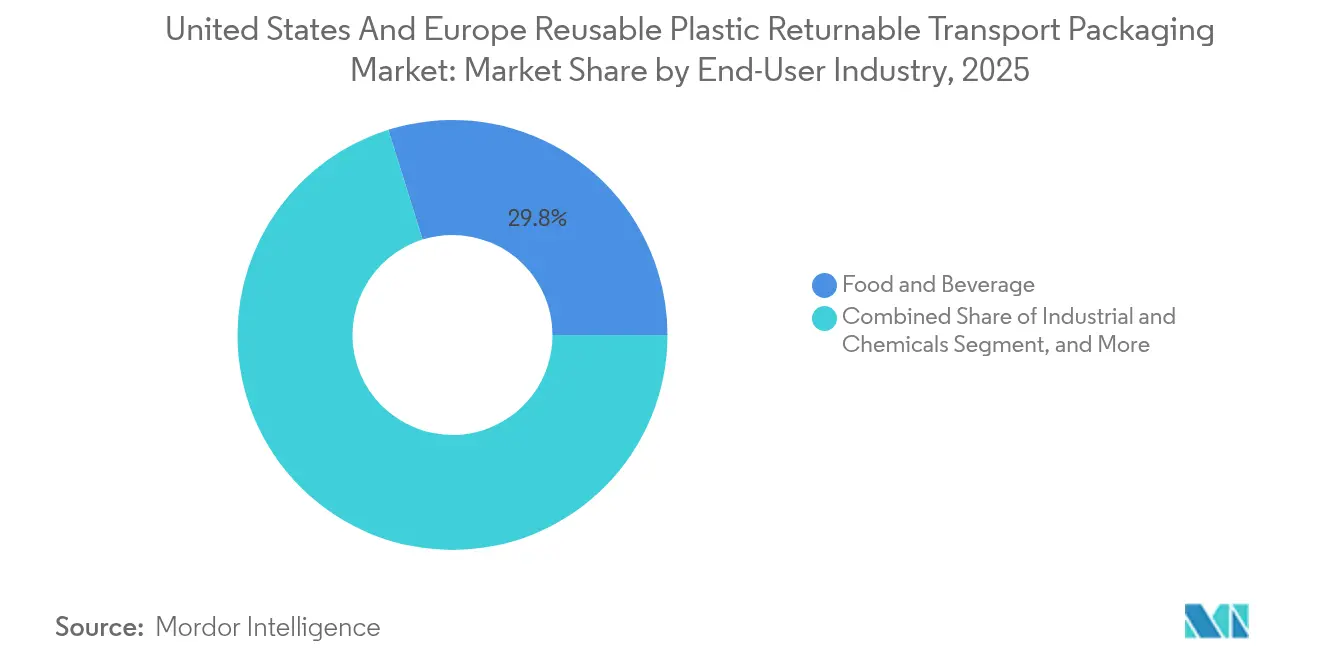
- Por setor de utilizador final, a alimentação e bebidas deteve 29,83% da dimensão do mercado de embalagens de transporte retornáveis de plástico reutilizável em 2025, e os setores industrial e de químicos estão a avançar a um CAGR de 4,88% até 2031.
- Por modelo de distribuição, as plataformas de aluguer em sistema de pooling controlaram 61,74% da quota em 2025 e estão no caminho de um CAGR de 4,08% até 2031.
- Por geografia, os Estados Unidos comandaram 50,87% da quota de mercado em 2025, enquanto se projeta que a Espanha cresça a um CAGR de 5,11% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Embalagens de Transporte Retornáveis de Plástico Reutilizável dos Estados Unidos e da Europa
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações governamentais favoráveis sobre embalagens circulares | +0.8% | Global, com ganhos antecipados na UE, Califórnia e Canadá | Médio prazo (2-4 anos) |
| Automação de armazéns e centros de distribuição a acelerar a adoção de embalagens de transporte retornáveis | +0.6% | América do Norte e mercados centrais da UE | Curto prazo (≤ 2 anos) |
| Expansão do comércio eletrónico de mercearia e kits de refeição a impulsionar a procura de caixas | +0.5% | Centros urbanos globais, expansão para a APAC | Curto prazo (≤ 2 anos) |
| Programas de financiamento de retalhistas vinculados a ESG | +0.4% | América do Norte e UE, em expansão para a APAC | Médio prazo (2-4 anos) |
| Rastreamento de ativos habilitado por IA reduz perdas | +0.3% | Implementação global pelos principais operadores de pooling | Curto prazo (≤ 2 anos) |
| Obrigações de divulgação de emissões de âmbito 3 | +0.2% | Global, liderado pelos requisitos da SEC e da taxonomia da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Governamentais Favoráveis sobre Embalagens Circulares
O Decreto Real 1055/2022 em Espanha impõe um imposto de EUR 0,45 por quilograma (USD 0,50 por quilograma) sobre plásticos não reutilizáveis e determina 65% de reutilização até 2030, impulsionando a rápida conversão de contentores. O Projeto de Lei 54 do Senado da Califórnia exige uma redução de 25% nos formatos descartáveis até 2032, influenciando a contratação em toda a economia de USD 3,6 biliões do estado. O Regulamento de Embalagens e Resíduos de Embalagens da UE define uma meta de 10% de reutilização para embalagens de transporte até 2030, reforçando os investimentos por parte de expedidores multinacionais. As regras de contratação pública federal no âmbito da Agência de Proteção Ambiental dos EUA (U.S. Environmental Protection Agency) priorizam agora as opções reutilizáveis, expandindo a procura por parte de contratantes do setor público. Em conjunto, estas políticas fornecem um impulso duradouro para o mercado de embalagens de transporte retornáveis de plástico reutilizável.
Automação de Armazéns e Centros de Distribuição a Acelerar a Adoção de Embalagens de Transporte Retornáveis
Os sistemas automatizados de armazenamento e recuperação preferem contentores uniformes com etiquetas RFID, empurrando as empresas para unidades reutilizáveis. A General Motors alcançou uma redução de 23% nas despesas de manuseamento de materiais após estandardizar contentores em 15 fábricas em 2024. As diretrizes do IEEE para a instalação de sensores IoT em contentores elevaram a visibilidade dos ativos para 98,5%, permitindo turnos de armazém sem operadores. Os centros de distribuição multicanal que expedem 10.000 ou mais SKUs reportaram ganhos de eficiência de 15-20% através da utilização de contentores reutilizáveis. Os dados de casos de armazéns da Amazon mostram um aumento de 40% no rendimento robótico com contentores estandardizados, sublinhando o efeito multiplicador da automação.
Expansão do Comércio Eletrónico de Mercearia e Kits de Refeição a Impulsionar a Procura de Caixas
O comércio eletrónico de mercearia representou 12,3% do retalho alimentar em 2024, e os serviços de kits de refeição continuaram com um crescimento anual de 18%, aumentando a necessidade de caixas duráveis e com controlo de temperatura. Os contentores IFCO registaram um isolamento 40% mais eficaz em comparação com caixas de cartão canelado, com perdas por deterioração mantidas abaixo de 1,2%. A HelloFresh eliminou 2,3 milhões de libras de embalagens descartáveis em 2024 e poupou USD 0,85 por envio através de isolamento reutilizável. Instalações de mercearia com forte componente robótica, como a Ocado, reportam 99,2% de precisão nas encomendas ao dependerem de caixas reutilizáveis uniformes, ilustrando como o cumprimento digital e a reutilização se reforçam mutuamente.
Programas de Financiamento de Retalhistas Vinculados a ESG
Os empréstimos vinculados à sustentabilidade representam aproximadamente 15% do crédito corporativo, e as métricas de resíduos de embalagens influenciam as taxas de juro. O Projeto Gigaton da Walmart concede aos fornecedores melhores condições de financiamento por reduções de embalagens verificáveis. O BNP Paribas e o Deutsche Bank incorporam agora métricas circulares na pontuação de crédito, com investimentos reutilizáveis a qualificar para o estatuto de taxonomia verde da UE. A Unilever obteve um desconto de 0,25 pontos percentuais na taxa de juro sobre EUR 500 milhões (USD 560 milhões) de obrigações de sustentabilidade ao expandir frotas reutilizáveis em 2024. O menor custo de capital acelera a implementação de frotas, consolidando o ciclo de crescimento do mercado de embalagens de transporte retornáveis de plástico reutilizável.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Resistência das partes interessadas à mudança de processos | -0.4% | Global, particularmente nas regiões de fabrico tradicionais | Médio prazo (2-4 anos) |
| Concorrência de alternativas à base de fibra | -0.3% | América do Norte e UE, em expansão global | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra na logística inversa | -0.2% | Redes globais de cadeia de abastecimento | Curto prazo (≤ 2 anos) |
| Escalada dos custos de conformidade antimicrobiana | -0.1% | Global, com requisitos mais rigorosos em aplicações alimentares | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Resistência das Partes Interessadas à Mudança de Processos
A transição para sistemas reutilizáveis exige coordenação entre empresas, e as fábricas frequentemente suportam quedas temporárias de produtividade de 8-12% durante o período de arranque de 6 a 18 meses. Muitas soluções de gestão de armazéns não conseguem rastrear nativamente pools reutilizáveis, forçando atualizações dispendiosas. As pequenas e médias empresas debatem-se com os limiares mínimos de volume impostos pelos operadores de pooling. As despesas de formação reduzem ainda mais a adoção, uma vez que o pessoal tem de aprender protocolos de inspeção e devolução desconhecidos nos fluxos de trabalho de embalagem descartável. Os fornecedores automóvel de nível médio gastaram entre USD 150.000 e USD 300.000 em adaptações de armazéns e formação para a implementação de soluções reutilizáveis, ilustrando o obstáculo da transição.
Concorrência de Alternativas à Base de Fibra
As caixas de cartão canelado revestido e as formas de fibra moldada oferecem custos iniciais mais baixos para envios que carecem de uma via de retorno fácil. O revestimento resistente à água da International Paper proporciona um desempenho de humidade próximo ao das caixas de plástico, mantendo-se reciclável e atraindo marcas com consciência ecológica. A Dell utiliza embalagens de fibra de palha de trigo em produtos eletrónicos, evitando a logística inversa dispendiosa. Os modelos de custo mostram que as unidades de cartão canelado são 15-25% mais baratas por viagem quando os ciclos de reutilização ficam abaixo de oito, criando nichos onde os plásticos ainda não conseguem competir.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: A Dominância do HDPE Enfrenta o Impulso de Inovação do PP
O HDPE representa 53,88% do mercado de embalagens de transporte retornáveis de plástico reutilizável. A sua robustez comprovada entre -40 °C e +60 °C mantém-no como a opção padrão para a logística automóvel e alimentar, mesmo quando as oscilações de preço de 18% em 2024 desencadearam um escrutínio das diferenças de custo do ciclo de vida. O polipropileno reivindica o CAGR mais rápido de 4,23%, impulsionado pela redução de peso e pelas necessidades rigorosas de resistência química. A Ford reduziu o peso dos contentores em 23% ao mudar os suportes de peças de motor para PP em 2024. Os mandatos de conteúdo reciclado favorecem o HDPE porque os fluxos estabelecidos conseguem atingir 25-30% de conteúdo sem perda de propriedades, protegendo os utilizadores da volatilidade da resina virgem.
As tendências de segunda ordem incluem requisitos crescentes de transparência para linhas farmacêuticas que conferem ao policarbonato uma posição de destaque. Os mandatos de agentes antimicrobianos de iões de prata aumentam os custos de resina em 15-20%, mas os utilizadores aceitam os prémios quando as regras de contacto alimentar se tornam mais rigorosas. No geral, a escolha de materiais pondera agora o custo total por viagem, a reciclabilidade e a conformidade regulatória, em vez de apenas o preço de tabela da resina, garantindo que o HDPE mantém a liderança enquanto o PP constrói quota em nichos de alto desempenho.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Produto: Os Paletes Lideram Enquanto os IBCs Aceleram
Os paletes forneceram 37,74% das receitas do setor em 2025 e continuam a ser a base dos fluxos de bens de grande consumo. A pegada estandardizada, a compatibilidade com o manuseamento automatizado e a cobertura global de pooling consolidam a sua posição dominante. A dimensão do mercado de embalagens de transporte retornáveis de plástico reutilizável associada aos paletes acompanhará o crescimento da produção industrial em vez de o superar, refletindo um ambiente próximo da saturação.
Os contentores de granel intermédio apresentam o CAGR mais elevado de 4,66%, uma vez que os expedidores de produtos químicos e ingredientes alimentares abandonam o aço devido à corrosão e ao peso. A Dow Chemical reduziu a massa dos contentores em 35% e poupou EUR 1,8 milhões (USD 2,0 milhões) anualmente em 2024 após a transição para IBCs de plástico. Os testes de desempenho da ONU e os mandatos de mercadorias perigosas favorecem os fornecedores certificados, aumentando as barreiras para os novos participantes, mas apoiando preços premium para os incumbentes. As caixas e contentores continuam a beneficiar da automação do comércio eletrónico, mas permanecem abaixo da escala dos paletes e IBCs.
Por Utilizador Final: A Dominância Alimentar Encontra o Crescimento Industrial
A logística de alimentação e bebidas deteve 29,83% das receitas de 2025 graças aos protocolos de higiene que se adequam aos ciclos de lavagem e reutilização. Os custos de resina aprovada pela FDA situam-se 12-15% acima dos graus industriais, mas a prevenção de perdas por deterioração justifica a diferença. Os clientes industriais e de produtos químicos registam o CAGR mais acentuado de 4,88%, porque as regras relativas a materiais perigosos exigem contentores selados e rastreáveis. Os fabricantes de produtos químicos de especialidade documentaram reduções de custos de 25-30% através da adoção de IBCs reutilizáveis, sublinhando a proposta de valor.
As linhas de eletrónica de consumo e automóvel dependem de suportes reutilizáveis para a proteção de peças no interior de fábricas robotizadas. A Nestlé absorveu EUR 3,2 milhões (USD 3,6 milhões) de custo adicional de HDPE em 2024, mas compensou-o ao prolongar a vida útil dos contentores e otimizar as rotas. A combinação aponta para um futuro em que a alimentação mantém a escala enquanto os utilizadores industriais fornecem crescimento incremental.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Modelo de Distribuição: As Plataformas de Aluguer em Sistema de Pooling Ganham Terreno
As redes de pooling detiveram 61,74% da quota em 2025, a crescer a um CAGR de 4,08%. Os efeitos de rede produzem maior cobertura, maior disponibilidade e curvas de custo por utilização mais reduzidas, reforçando a liderança. A implementação em 2024 pela IFCO de 12 depósitos no Sudeste Asiático demonstra a transferibilidade do modelo para regiões de alto crescimento. A propriedade cativa funciona melhor onde as rotas são fechadas e os volumes previsíveis; a BMW documentou uma poupança de 18% por viagem em contentores automóvel cativos ao longo de rotas fixas intra-UE. Mesmo assim, as preferências de modelo com baixo imobilizado de capital entre os gestores de logística sugerem que as frotas em regime de pooling continuarão a expandir-se mais rapidamente do que as frotas de propriedade da empresa.
Análise Geográfica
Os Estados Unidos contribuíram com 50,87% das receitas globais em 2025, alavancando centros de pooling maduros e armazéns habilitados com RFID que proporcionam 95% de visibilidade dos ativos. As leis de responsabilidade alargada do produtor ao nível estadual, lideradas pelo Projeto de Lei 54 do Senado da Califórnia, acrescentam urgência regulatória. O custo de transporte em longas rotas de retorno pode diluir as poupanças, mas os corredores regionais densos na costa Leste e na costa Oeste mitigam este efeito.
A Espanha regista o CAGR mais rápido de 5,11% até 2031. O Decreto Real 1055/2022 tributa os plásticos não reutilizáveis e define uma meta de reutilização de 65%, provocando uma rápida mudança para caixas em regime de pooling. O novo centro da IFCO em Barcelona e a poupança anual de EUR 8,3 milhões (USD 9,3 milhões) da Carrefour em caixas de produtos frescos confirmam a vantagem de quem entra primeiro no mercado. A Espanha é, portanto, o terreno de prova para mandatos rigorosos de reutilização na prática.
A Alemanha e a França avançam de forma constante sob o Regulamento de Embalagens e Resíduos de Embalagens da UE. A produção automóvel alemã mantém elevada a procura de contentores especializados, enquanto a cadeia de frio da agricultura ao retalho em França adota caixas de plástico em regime de pooling. Após o Brexit, o Reino Unido está a regionalizar novamente os fluxos de abastecimento, dando às empresas de pooling domésticas a oportunidade de aumentar os volumes sem a complexidade transfronteiriça.
Noutras partes da Europa, a política sincronizada mas a implementação faseada conduz a uma adoção irregular. No entanto, as regras da UE criam certeza para as multinacionais que investem em contentores que podem circular entre fronteiras sem surpresas regulatórias, apoiando a adoção a longo prazo das soluções do mercado de embalagens de transporte retornáveis de plástico reutilizável.
Panorama regulatório
Na Europa, o Regulamento (UE) 2025/40 relativo a embalagens e resíduos de embalagens (PPWR) entrou em vigor em 11 de fevereiro de 2025 e é geralmente aplicável a partir de 12 de agosto de 2026. Ele desloca os requisitos de reutilização para embalagens de transporte de programas voluntários para operações orientadas por conformidade. A partir de 1º de janeiro de 2030, os operadores econômicos que utilizam embalagens de transporte devem garantir que pelo menos 40% sejam reutilizáveis dentro de um sistema de reutilização (com limites mais elevados posteriormente), fortalecendo o argumento para investimento em redes de coleta, reutilização e recondicionamento, além de documentação para ciclos de reutilização transfronteiriços.
Nos Estados Unidos, a U.S. Environmental Protection Agency emitiu sua National Strategy to Prevent Plastic Pollution em novembro de 2024. A estratégia pede o desenvolvimento de uma estrutura nacional de responsabilidade estendida do produtor (EPR) e avalia instrumentos como sistemas de depósito e retorno e rotulagem padronizada, que podem favorecer indiretamente modelos de reutilização em detrimento de formatos de uso único. Para aplicações de alimentos e bebidas, a U.S. Food and Drug Administration rege a conformidade de contato com alimentos por meio do 21 CFR Part 177 e orientações relacionadas sobre plásticos reciclados, moldando a seleção de resinas, práticas de limpeza e validação, e o fornecimento de conteúdo reciclado para RTP reutilizável usado em cadeias de suprimentos higiênicas.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de resina (HDPE e PP) e composteiras, passando então para o design e fabricação de RTP. Caixas e totes são normalmente produzidos por moldagem por injeção, enquanto paletes e componentes de IBC dependem de moldagem estrutural, apoiados por controle de qualidade e testes para atender aos requisitos de uso final e transporte. O elo intermediário é dominado por operadores de pooling e serviços que oferecem embalagem como serviço, combinando propriedade de ativos, leasing, inspeção, reparo, lavagem e sanitização, e reimplantação. Essa camada utiliza cada vez mais identificação digital (RFID/QR/rastreadores inteligentes) e análises para gerenciar perdas e tempos de ciclo em vários clientes.
No elo posterior, provedores de logística terceirizada, varejistas, processadores de alimentos e transportadores industriais operam em ciclos fechados e semiabertos, onde a logística reversa (coleta, triagem, utilização de frete de retorno e capacidade de lavagem) determina o custo real por viagem. Pegadas padronizadas e interoperabilidade são fundamentais para a compatibilidade com automação e o pooling transfronteiriço na Europa sob os sistemas de reutilização impulsionados pelo PPWR, com associações do setor como a Reusable Packaging Association e a Reusable Industrial Packaging Association apoiando essas normas operacionais. No segmento alimentício dos EUA, as práticas operacionais também se alinham às expectativas impulsionadas pela FSMA para manuseio sanitário, higienizável e não absorvente de itens de transporte reutilizáveis.
Panorama Competitivo
A concentração de mercado é moderada. A IFCO Systems e a Brambles (CHEP) detêm redes densas de depósitos e estações de limpeza globais, assegurando economias de escala que os novos participantes têm dificuldade em igualar. As atualizações tecnológicas são o novo campo de batalha. Em janeiro de 2025, a IFCO lançou um motor de otimização de frotas com IA que prevê as devoluções com 94% de precisão e reduz as quilómetros em vazio em 15%.[2]IFCO Systems N.V., "Anúncio de Rastreamento de Contentores com Tecnologia de IA," IFCO, ifco.com A CHEP investiu EUR 85 milhões (USD 95 milhões) em capacidade adicional de processamento europeia em dezembro de 2024, reduzindo o tempo de rotação e aumentando as rotações de ativos.[3]Brambles Limited, "Relatório Anual 2024 – Investimentos em Tecnologia," Brambles, brambles.com
Os especialistas regionais respondem adaptando contentores a casos de uso de nicho, como as caixas com controlo de temperatura da Conteyor para produtos farmacêuticos ou as caixas modulares da ORBIS para sistemas de armazenamento automatizado. Os registos de propriedade intelectual centram-se em revestimentos antimicrobianos, redução de peso e fechos IoT. As parcerias com fornecedores de nuvem e análise de dados — a Schoeller Allibert com a Amazon Web Services, por exemplo — sublinham a evolução orientada por dados das frotas de contentores.
A concorrência de preços intensifica-se nos alugueres de paletes comodizados, mas mantém-se racional para IBCs de alta especificação e caixas de grau alimentar, onde os custos de certificação são elevados. No geral, os pacotes de serviços integrados que combinam hardware, limpeza, rastreamento e análise de dados constituem a base da diferenciação no mercado de embalagens de transporte retornáveis de plástico reutilizável.
Líderes do Setor de Embalagens de Transporte Retornáveis de Plástico Reutilizável dos Estados Unidos e da Europa
IFCO Systems N.V.
Brambles Limited (CHEP)
Schoeller Allibert Services B.V.
Orbis Corporation (Menasha Corporation)
CABKA N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A janela de implementação do PPWR (entrou em vigor em fevereiro de 2025, geralmente aplicável a partir de agosto de 2026) cria um espaço de curto prazo na Europa para sistemas reutilizáveis que possam demonstrar coleta, reutilização e recondicionamento em escala. Isso se aplica mais diretamente aos usuários de embalagens de transporte que anteriormente dependiam de uma combinação de formatos de uso único e ativos próprios. A mudança regulatória favorece provedores capazes de combinar paletes, caixas e totes reutilizáveis, e IBCs, com processos documentados de lavagem e inspeção, além de rastreamento. Também aumenta o valor de pegadas padrão que podem circular pelas cadeias de suprimentos da UE sem exigir requalificação em cada fronteira.
Nos Estados Unidos, programas corporativos de ciclo fechado oferecem um caminho de crescimento onde as taxas de retorno são controláveis e os benefícios da automação são mais imediatos. Em março de 2026, a FedEx firmou parceria com a Returnity para lançar um sistema de embalagens reutilizáveis para transportadores B2B, projetado para até 50 ciclos de envio, refletindo a adoção prática em ambientes de encomendas e distribuição de ciclo fechado. A circularidade de materiais na Europa também apoia oportunidades do lado da oferta para produtores de RTP que buscam matéria-prima de PP reciclado adequada a ativos duráveis, reforçada pela PureCycle Technologies, que recebeu uma subvenção do EU Innovation Fund para uma instalação de reciclagem por dissolução de rPP no Porto de Antuérpia-Bruges (capacidade de projeto de 59.000 toneladas por ano), o que ajuda a fortalecer a disponibilidade de conteúdo reciclado para frotas reutilizáveis.
Desenvolvimentos recentes do setor
- Julho de 2026: a IFCO recertificou seus contêineres de embalagem reutilizável European Lift Lock com o Cradle to Cradle Certified Full Scope Silver na Versão 4.1. A atualização fortalece a verificação por terceiros para frotas de RPC em pool utilizadas em cadeias de suprimentos regulamentadas e orientadas por critérios ESG, apoiando a aquisição de clientes que vincula escolhas de embalagem a critérios de sustentabilidade auditados.
- Setembro de 2025: a Brambles lançou seu 2030 Sustainability Programme, com o objetivo de substituir 80% dos plásticos virgens em novos produtos por materiais circulares. O programa aumenta os requisitos de conteúdo reciclado em grandes frotas de pooling, influenciando a qualificação de fornecedores, especificações de materiais e investimentos em fornecimento circular de resina nos Estados Unidos e na Europa.
- Dezembro de 2024: a Brambles expandiu sua rede de limpeza na UE em 35% após investir 85 milhões de euros em oito novas instalações. A capacidade adicional de lavagem e processamento reduz o tempo de retorno e apoia maiores taxas de rotação de ativos, o que melhora diretamente a disponibilidade e a economia de RTP reutilizável em pool na logística alimentícia e industrial.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado mede os gastos com embalagens de transporte retornáveis de plástico reutilizável usadas para mover, armazenar e proteger mercadorias em cadeias de suprimentos nos Estados Unidos e na Europa. Abrange transportadores de carga plásticos duráveis projetados para completar várias viagens e retornar por meio de sistemas de logística reversa.
Exclusões de escopo: exclui embalagens de transporte de uso único e formatos de embalagens retornáveis não plásticas em que o plástico não é o material principal.
Visão geral da segmentação
- Por Material
- Polietileno de Alta Densidade
- Polipropileno
- Outros Materiais
- Por Tipo de Produto
- Contentores de Plástico Reutilizáveis (RPCs)
- Paletes
- Caixas e Tabuleiros
- Contentores de Granel Intermédio (IBCs)
- Outros Tipos de Produto
- Por Setor de Utilizador Final
- Alimentação e Bebidas
- Automóvel
- Bens de Consumo Duradouros e Eletrónica
- Industrial e Químicos
- Outros Setores de Utilizador Final
- Por Modelo de Distribuição
- Pooling / Aluguer
- Propriedade Cativa
- Por Geografia
- Estados Unidos
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite do mercado e construir o primeiro conjunto de verificações de demanda e oferta para os Estados Unidos e a Europa. Revisamos fontes públicas como tabelas de manufatura e comércio do US Census Bureau, dados comerciais da US International Trade Commission, séries de produção e comércio da Eurostat, e páginas de políticas da Comissão Europeia relacionadas a resíduos de embalagens e reutilização. Para o contexto de plásticos e embalagens, também consultamos fontes como a OCDE e periódicos revisados por pares que abordam desempenho de embalagens de transporte reutilizáveis, ciclos de reutilização e taxas de perda.
Sobre a estrutura de mercado, usamos registros públicos de empresas, apresentações a investidores, relatórios de sustentabilidade e coberturas jornalísticas confiáveis para mapear linhas de produtos e casos de uso típicos, especialmente na distribuição de alimentos, automotivo e manuseio industrial. Assinaturas pagas limitadas foram usadas apenas para agilizar verificações financeiras de empresas, triagem de atividade de patentes e validação de importação e exportação em nível de envio, quando apoiavam nossas premissas. As fontes listadas acima são ilustrativas, e outras referências públicas e pagas foram usadas para verificações cruzadas, coleta de dados e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em preencher lacunas de dados que as fontes documentais não respondem bem, como ciclos médios de substituição, taxas de perda e dano em pools, giros de reutilização por ano e a combinação entre ativos em pool e frotas próprias. Conversamos com um conjunto equilibrado de participantes entre fabricantes, operadores de pooling e logística, e grandes usuários finais nos Estados Unidos e na Europa, e depois usamos ligações de acompanhamento para confirmar qualquer premissa que alterasse materialmente os resultados do modelo.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 25% | CXOs: 15% |
| Nível médio: 60% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 15% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma abordagem top-down, na qual a demanda por embalagens foi reconstruída a partir dos principais setores usuários que movem grandes volumes por rotas repetíveis, sendo então filtrada usando taxas de adoção de reutilização e intensidade típica de ativos por ciclo de envio. Para manter os totais realistas, corroboramos o resultado com aproximações bottom-up seletivas, como preços médios de venda amostrados para os principais formatos multiplicados pela demanda unitária estimada, e uma verificação de razoabilidade usando faixas de receita de fornecedores e feedback do canal de compras.
Alguns insumos determinaram a maior parte dos resultados do modelo, incluindo a divisão da demanda entre distribuição de alimentos e bebidas versus fluxos industriais e automotivos, giros médios por ano para ativos retornáveis, taxas de perda e quebra que levam a compras de substituição, faixas de preços por formato (caixas, totes, paletes e contêineres estilo IBC), e a participação de sistemas em pool versus embalagens próprias. Quando dados diretos não estavam disponíveis, as lacunas foram tratadas com faixas estreitas acordadas em entrevistas com especialistas, e o ponto médio só foi usado após corresponder a indicadores independentes, como sinais de movimentação comercial e expansões de capacidade anunciadas.
A previsão baseou-se em análise de cenários, pois os cronogramas regulatórios, os investimentos em automação e o desempenho da logística reversa podem alterar a adoção em etapas, em vez de em uma curva suave. As trajetórias de crescimento foram ancoradas na atividade de produção e logística esperada nas duas regiões, e então ajustadas com base em opiniões de especialistas sobre metas de reutilização, penetração de pooling e movimento de preços esperado para embalagens plásticas duráveis.
Validação de dados e ciclo de atualização
Os resultados foram verificados por triangulação a partir de pelo menos três ângulos, que normalmente incluíam sinais de demanda do setor usuário, indicadores de capacidade ou vendas do lado da oferta, e lógica de preços e substituição vinculada aos giros de reutilização. Verificações de variância foram realizadas para identificar valores discrepantes, como giros por ano irrealisticamente altos ou preços que não se alinhariam ao comportamento de compras, e as premissas foram revisadas antes da aprovação final.
Uma segunda revisão por analista foi usada para reverificar os cálculos, unidades e tratamento de moeda, seguida de uma revisão final sobre se a narrativa corresponde aos desenvolvimentos públicos recentes nos Estados Unidos e na Europa. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando há mudanças materiais, como grandes movimentos regulatórios, interrupções no fornecimento ou mudanças notáveis nas práticas de reutilização e pooling.
Dimensionamento do mercado de embalagens de transporte retornáveis de plástico reutilizável dos EUA e da Europa pela Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para embalagens de transporte retornáveis podem parecer muito distantes porque cada publicador traça a linha de forma diferente sobre o que conta como retornável, o que é estritamente plástico, e se o valor reflete apenas as vendas de produtos ou também inclui taxas de pooling e serviços. As diferenças também surgem de como os ciclos de reutilização, taxas de perda e progressão de preços são tratados nos Estados Unidos e na Europa.
A principal lacuna vem de saber se as receitas de programas de pooling e formatos de transporte reutilizáveis adjacentes estão agrupadas no mesmo número. A Mordor Intelligence conta apenas o valor de produtos RTP de plástico reutilizável nos Estados Unidos e na Europa, excluindo taxas de serviço e retornáveis não plásticos do total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 23,25 bilhões de USD (2025) | |
| Periódico Comercial A | 30,40 bilhões de USD (2024) | Utiliza uma definição mais ampla de RTP que parece combinar múltiplos materiais e pode incluir cobranças relacionadas a serviços ou pooling, o que eleva o valor além das vendas de produtos plásticos. |
| Consultoria Global B | 21,90 bilhões de USD (2025) | Aplica premissas conservadoras sobre adoção de reutilização e demanda de substituição, e provavelmente subestima rotas de maior giro e maior perda, como a distribuição de alimentos frescos. |
A tabela mostra que a dispersão é explicada principalmente pelo escopo e por algumas premissas operacionais sensíveis, especialmente se os serviços estão incluídos e como a demanda de substituição é modelada. Ao manter o escopo vinculado ao valor de produtos de embalagens de transporte retornáveis de plástico e validar giros, perdas e preços por meio de verificações repetidas, a estimativa permanece rastreável a insumos que podem ser revisados e reproduzidos.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de embalagens de transporte retornáveis de plástico reutilizável dos Estados Unidos e da Europa em 2026?
Está avaliado em USD 24 mil milhões e projeta-se que cresça para USD 28,14 mil milhões até 2031 a um CAGR de 3,21%.
Qual o material com maior quota nos contentores reutilizáveis?
O polietileno de alta densidade lidera com 53,88% de quota devido à sua durabilidade e aos fluxos de reciclagem estabelecidos.
Por que razão os modelos de aluguer em sistema de pooling estão a ganhar popularidade?
As plataformas de aluguer com baixo imobilizado de capital reduzem os custos iniciais, oferecem ampla cobertura de depósitos e proporcionam um crescimento de CAGR de 4,08% até 2031.
Qual a região com crescimento mais rápido?
A Espanha está a expandir-se a um CAGR de 5,11%, impulsionada pela legislação de tributação do plástico e pelas metas de 65% de reutilização.
Que tendências tecnológicas afetam mais as frotas de contentores?
O rastreamento de ativos com IA, a integração de RFID e a verificação por blockchain reduzem as perdas para abaixo de 2% e otimizam o posicionamento da frota.
Como é que os contentores reutilizáveis ajudam a cumprir os objetivos de ESG?
Os ciclos de vida típicos de 50 ciclos reduzem as emissões do ciclo de vida em 60-75% em comparação com as opções descartáveis, auxiliando a conformidade com a comunicação de emissões de âmbito 3.
Página atualizada pela última vez em:



