
Tamanho e Quota do Mercado de Embalagens para Consumidor na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
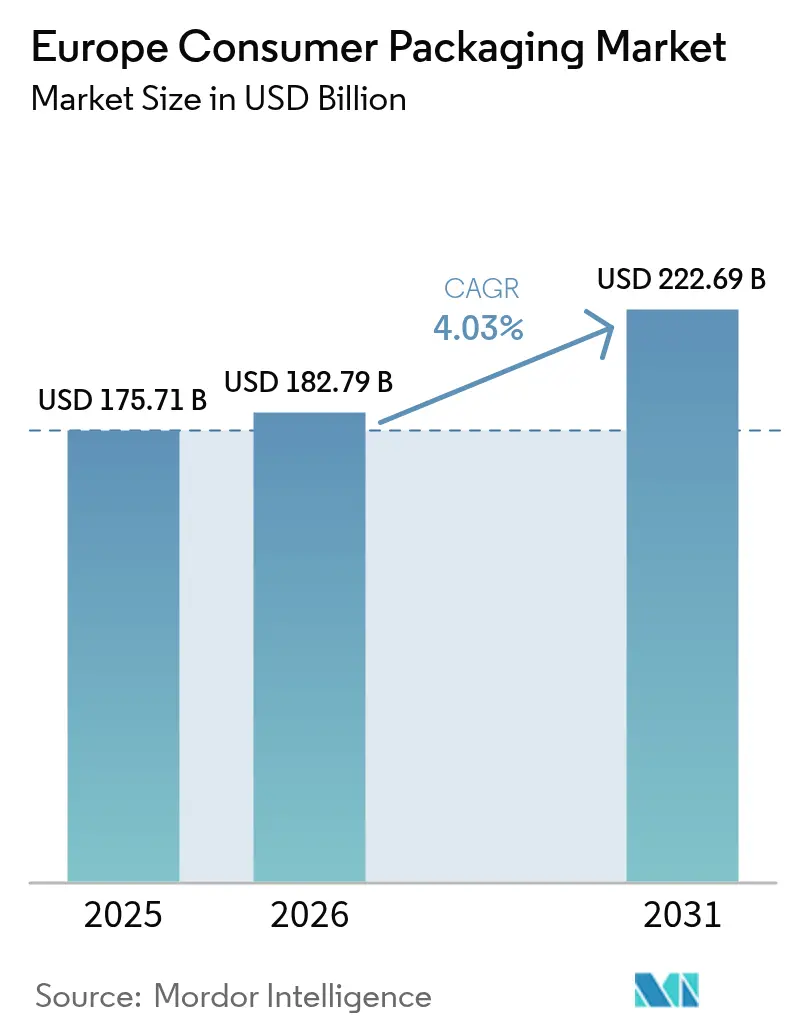
| Tamanho do mercado no ano base (2025) | 175.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 182.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 222.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.03 % |
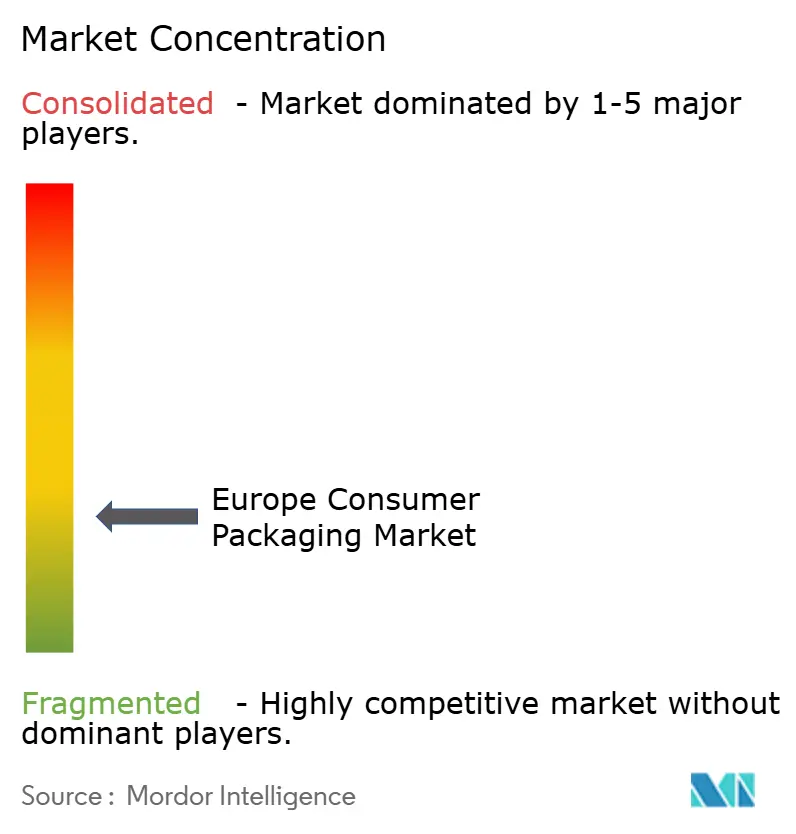
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens para Consumidor na Europa por Mordor Intelligence
O tamanho do mercado de embalagens para consumidor na Europa foi avaliado em USD 175,71 mil milhões em 2025 e estima-se que cresça de USD 182,79 mil milhões em 2026 para atingir USD 222,69 mil milhões até 2031, a um CAGR de 4,03% durante o período de previsão (2026-2031). O crescimento é orientado pelo Regulamento da UE sobre Embalagens e Resíduos de Embalagens, pelos compromissos acelerados das marcas com sistemas de ciclo fechado e pelo impulso sustentado no cumprimento do comércio eletrónico.[1] A substituição de materiais por fibra, mono-PET e formatos metálicos leves está a remodelar a alocação de capital, enquanto os choques nos preços da energia obrigam os transformadores a reavaliar as suas estruturas operacionais. O campo competitivo é ainda alterado pela impressão digital, que encurta os ciclos de design ao lançamento e apoia a fragmentação de SKU, e pela infraestrutura de depósito e devolução que canaliza matéria-prima reciclada para aplicações de alto valor em bebidas.
Principais Conclusões do Relatório
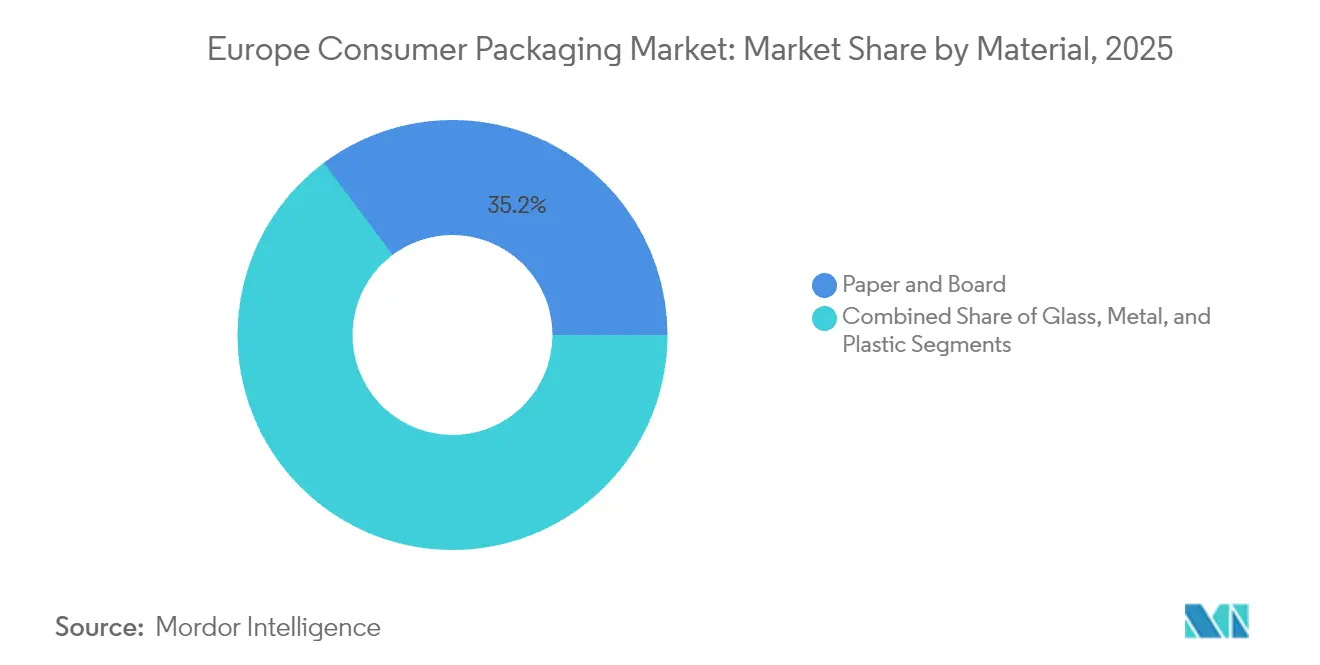
- Por material, o papel e cartão capturou 35,22% da quota do mercado de embalagens para consumidor na Europa em 2025.
- Por formato de embalagem, o mercado de embalagens para consumidor na Europa para soluções rígidas está projetado para crescer a um CAGR de 5,62% entre 2026-2031.
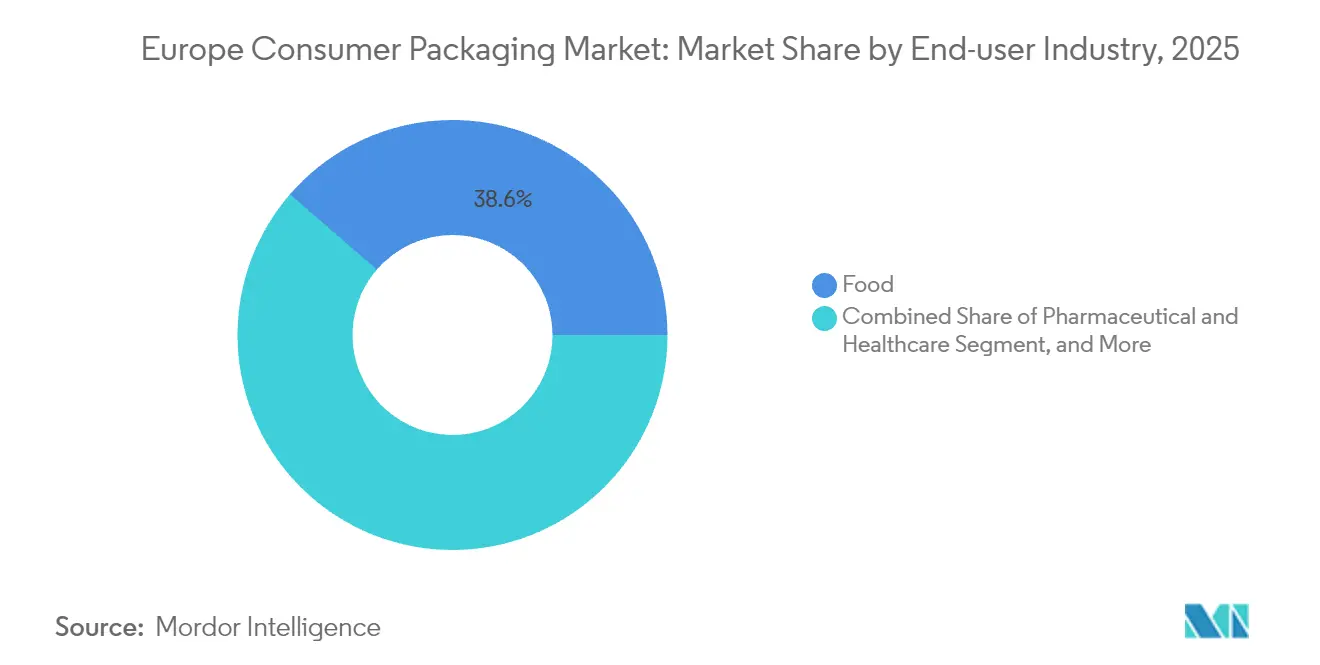
- Por indústria do utilizador final, as aplicações alimentares capturaram 38,64% da quota do mercado de embalagens para consumidor na Europa em 2025.
- Por país, o mercado de embalagens para consumidor na Europa para a Polónia está projetado para crescer a um CAGR de 5,15% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Procura orientada pela conveniência de embalagens plásticas flexíveis | +3.3% | Alemanha, França, Reino Unido | Médio prazo (2-4 anos) |
| Expansão do comércio eletrónico a criar necessidades de embalagem na última milha | +2.4% | Polónia, Espanha, núcleo EMEA | Curto prazo (≤ 2 anos) |
| Transição para leveza e formatos de fácil abertura | +2.0% | Alemanha, Países Baixos, países nórdicos | Médio prazo (2-4 anos) |
| Diretiva da UE sobre Plásticos de Utilização Única a impulsionar a I&D em materiais mono-material | +2.8% | UE-27 | Longo prazo (≥ 4 anos) |
| Sistemas de depósito e devolução a escalar a procura de rPET | +1.6% | Alemanha, França, Itália | Médio prazo (2-4 anos) |
| Impressão digital a permitir a proliferação de SKU e tiragens curtas | +1.2% | Segmentos premium da Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura orientada pela conveniência de embalagens plásticas flexíveis
Os formatos flexíveis continuam a migrar volume a partir do vidro e do metal à medida que o consumo em mobilidade recupera nos corredores urbanos. As saquetas de porção controlada com funcionalidades de fácil abertura e fecho a reutilizar satisfazem o estilo de vida móvel de consumidores entre os 25 e os 45 anos que valorizam a portabilidade e a frescura. Os movimentos de preço permanecem modestos. A folha de alumínio de 7 microns subiu 4% no final de 2024, mas os transformadores compensaram os aumentos de custo através de filmes leves com revestimento de barreira que prolongam o prazo de validade sem acrescentar volume. A funcionalidade supera agora a fidelidade ao formato, atraindo aplicações líquidas como molhos e alimentos para bebé para saquetas com bico doseador e afastando-as de alternativas rígidas mais pesadas. O resultado é uma captura de quota sustentada para os formatos flexíveis tanto nas prateleiras de alimentação como de cuidado pessoal.
Expansão do comércio eletrónico a criar necessidades de embalagem na última milha
O cumprimento direto ao consumidor acrescenta múltiplos pontos de contacto onde as embalagens devem sobreviver a quedas em tapetes rolantes, variações de temperatura e escrutínio à porta. O Regulamento sobre Embalagens e Resíduos de Embalagens (PPWR) impõe 40% de embalagens de transporte e vendas reutilizáveis até 2030, pressionando os retalhistas a harmonizar a automação com a sustentabilidade. A procura está a aumentar para inserções em fibra moldada e caixas de cartão canelado de engenharia de precisão que equilibram o amortecimento com a eficiência dimensional. A Polónia e a Espanha apresentam as curvas de penetração do comércio eletrónico mais acentuadas, alargando o fosso de crescimento regional dentro do mercado de embalagens para consumidor na Europa. Os proprietários de marcas também aproveitam a impressão digital para transformar cada encomenda numa tela de marketing, elevando o desembrulhar da embalagem a um alavancador de receitas em vez de um centro de custos.
Transição para leveza e formatos de fácil abertura
Os proprietários de embalagens reduzem o conteúdo de material em 10-15% enquanto mantêm a integridade de barreira através de ligas de alta elasticidade e otimização de polímeros multicamada. A produção de 36 mil milhões de unidades de latas EMEA da Ball Corporation em 2024 demonstra o sucesso da redução de peso sem comprometer o desempenho. As abas ergonómicas e as tampas de abertura por descasque aliviam as cargas cognitivas e físicas para os consumidores em envelhecimento, satisfazendo os objetivos regulatórios de acessibilidade.[2] As poupanças no frete multiplicam o benefício de custo à medida que os retalhistas perseguem menores emissões de âmbito 3. As garrafas de PET de parede fina e as latas de aço ultraleves estão a reforçar o renascimento das embalagens rígidas nas bebidas e nos produtos químicos domésticos.
Diretiva da UE sobre Plásticos de Utilização Única a impulsionar a I&D em materiais mono-material
Os filmes de mono-PE e mono-PP transitam dos ensaios laboratoriais para a escala comercial à medida que os transformadores substituem os laminados multicamada tradicionais que prejudicam os fluxos de reciclagem. Os revestimentos de plasma de superfície e as barreiras depositadas a vapor fornecem proteção contra o oxigénio e a humidade sem camadas de ligação de folha de alumínio ou PET, alinhando-se com o mandato da UE de que todas as embalagens sejam recicláveis até 2030. Os adesivos de qualidade para fotocopiadoras e as tintas desincoloráveis emergem como facilitadores críticos para a compatibilidade com a recolha porta a porta. Os fluxos de capital gravitam em direção a fornecedores de tecnologia que oferecem sistemas integrados de substratos recicláveis, estimulando a consolidação entre fornecedores de produtos químicos especializados.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade nos preços dos polímeros e da pasta de papel | -2.4% | Todos os mercados da UE | Curto prazo (≤ 2 anos) |
| Expansão das proibições da UE sobre formatos de difícil reciclagem | -1.6% | UE-27 | Médio prazo (2-4 anos) |
| Lacunas na reciclagem de embalagens flexíveis multicamada | -1.2% | Europa Ocidental | Longo prazo (≥ 4 anos) |
| Choques nos preços da energia a inflacionar os custos do vidro e do metal | -2.0% | Regiões de uso intensivo de energia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos preços dos polímeros e da pasta de papel
As oscilações nas matérias-primas corroem as margens dos transformadores e perturbam os contratos de preços fixados em índices trimestrais. Os valores do polietileno suavizaram no início de 2024 perante uma procura a jusante fraca, mas o PET apertou quando as linhas de abastecimento asiáticas falharam, demonstrando a dificuldade de prever as trajetórias dos insumos. No lado da fibra, o papel revestido subiu quase 10% no segundo trimestre de 2024 antes de aliviar, impulsionado por paragens de manutenção nas fábricas e estrangulamentos logísticos. A integração vertical em ativos de reciclagem ou de pasta está a ganhar popularidade, mas bloqueia capital que poderia financiar a inovação ou a expansão geográfica.
Expansão das proibições da UE sobre formatos de difícil reciclagem
Os aditivos nacionais às regras da UE geram um mosaico de prazos de conformidade que sobrecarregam os sistemas de design e inventário. O estatuto de rotulagem de Itália exige instruções de eliminação granulares, complicando a arte partilhada para lançamentos pan-europeus. Os pequenos transformadores frequentemente carecem da capacidade de engenharia para reformular saquetas multicamada em prazos apertados, o que pode acelerar saídas do mercado ou fusões. As marcas gerem inventários duplos, embalagens antigas para canais isentos e formatos de próxima geração para geografias regulamentadas, aumentando os custos de armazenagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Dominância do Papel Enfrenta o Desafio do PETO papel e o cartão defenderam 35,22% das receitas de 2025 com base na força das caixas de comércio eletrónico e dos descartáveis de serviço de alimentação. O tamanho do mercado de embalagens para consumidor na Europa para soluções à base de papel está projetado para expandir modestamente à medida que a boa vontade regulatória e a perceção do consumidor permanecem favoráveis. No entanto, o CAGR de 5,74% do PET sublinha uma mudança de momentum decisiva impulsionada pela economia de depósito e devolução e pelos compromissos das marcas com conteúdo reciclado de qualidade alimentar. Os ganhos de quota do mercado de embalagens para consumidor na Europa acumulam-se para as garrafas de bebidas mono-PET que apresentaram em média 24% de resina reciclada em 2024, validando a viabilidade do ciclo fechado. Em contraste, o PE e o PP navegam em ventos contrários provenientes de tampas de uso único, talheres e sacos de supermercado finos que desaparecem sob novas proibições.
A narrativa do PET é reforçada por rendimentos de reciclagem mecânica que atingem 75% em instalações otimizadas, estreitando o delta de carbono versus as caixas de cartão à base de fibra. Entretanto, os grupos de pressão do vidro estão a fazer campanha por EUR 20 mil milhões na eletrificação de fornos, mas as tarifas elevadas de eletricidade obscurecem a competitividade. O alumínio mantém uma forte narrativa de circularidade, mas a liquidez da chapa de lata pós-consumo flutua com as taxas de reembolso regionais. Os polímeros especializados mantêm bolsas de crescimento em blisteres farmacêuticos e componentes de bombas para cuidado pessoal, onde o desempenho supera os mandatos de reciclabilidade uniforme.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Formato de Embalagem:
O Crescimento Rígido Surpreende o MercadoOs formatos rígidos registam contraditoriamente o CAGR mais rápido de 5,62% até 2031, uma vez que a clareza mono-material simplifica a triagem e a recaptura. As marcas aproveitam calibres mais finos e ligas alternativas para mitigar as penalidades de peso, enquanto a aceitação do consumidor de latas leves e frascos de PET com conteúdo reciclado melhora o apelo de prateleira. As embalagens flexíveis ainda detêm 47,58% dos gastos de 2025 devido à economia do filme e à eficiência logística, mas a pontuação de reciclabilidade ao abrigo do PPWR ameaça os laminados complexos. Os termoformados semirígidos emergem como um híbrido, combinando estabilidade de forma com taxas de reciclagem mais elevadas do que as saquetas multicamada.
A estampagem digital e os revestimentos tácteis elevam a presença em prateleira das embalagens rígidas, reforçando categorias premium desde gomas nutracêuticas a cafés de origem única. O aumento de 5% do volume de latas europeias da Crown Holdings no terceiro trimestre de 2024 confirma a resiliência da categoria de bebidas. Os transformadores de embalagens flexíveis respondem com linhas de laminação sem solventes e filmes de mono-PE de alta barreira para salvaguardar a sua quota. A competição entre formatos impulsiona os gastos em I&D para soluções de compatibilidade, incluindo camadas destacáveis e resinas de ligação hidrossolúveis.
Por Indústria do Utilizador Final:
O Comércio Eletrónico Perturba as Hierarquias TradicionaisOs produtos alimentares contribuíram com 38,64% do volume de negócios de 2025 graças às cadeias de abastecimento estabelecidas e aos padrões obrigatórios de prazo de validade. Os incrementos do tamanho do mercado de embalagens para consumidor na Europa manterão a alimentação como o segmento âncora, mas as embalagens de retalho de comércio eletrónico registam o CAGR mais rápido de 6,11% à medida que o cumprimento à porta exige formatos robustos e com possibilidade de personalização de marca. As bebidas beneficiam da reciclabilidade infinita do alumínio e das taxas de recuperação dos consumidores mais elevadas, embora a volatilidade do gás acrescente risco de margem.
O avanço do comércio eletrónico obriga as marcas de cosmética e de cuidado doméstico a repensar as embalagens secundárias, levando a inserções de cartão canelado concebidas para desembrulhar favorável nas redes sociais. O setor farmacêutico mantém um crescimento estável nos imperativos de serialização e anti-contrafação que requerem substratos de alta qualidade e tintas de segurança. Os usos industriais de nicho, desde componentes de baterias para veículos elétricos até eletrónica de precisão, impulsionam a adoção de amortecimento em polpa moldada, demonstrando a amplitude dos vetores de procura dentro do mercado de embalagens para consumidor na Europa.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado Alemão de Embalagens para Consumo
A Alemanha ancora o mercado europeu de embalagens para consumo com uma participação de 26,41% em 2025, sustentada pela logística de depósito e devolução mais madura do continente e por um sistema integrado de reciclagem que atinge 98% de coleta em latas de bebidas de alumínio. Os produtores de embalagens concentram-se próximos aos corredores automotivos e de bens de consumo de alta rotatividade, aproveitando a automação para reduzir o custo por mil unidades abaixo das médias regionais. A segurança regulatória e o nível de consciência ecológica dos consumidores justificam investimentos contínuos em infraestrutura de vidro reutilizável e rPET de alta qualidade. O crescimento doméstico desacelera em volume, mas o mix de valor se inclina para o segmento premium à medida que as marcas implementam recursos inteligentes, como etiquetas NFC para rastreamento de proveniência.
Mercado Polonês de Embalagens para Consumo
A Polônia lidera o crescimento continental com um CAGR de 5,15%, impulsionado pelo aumento da renda das famílias e pela relocalização de plantas de manufatura leve provenientes da Europa Ocidental e da China. Incentivos governamentais aliados aos fundos de coesão da UE modernizam os corredores logísticos, reduzindo os prazos de entrega para exportações transfronteiriças. A densidade de encomendas de comércio eletrônico em Varsóvia e Cracóvia supera 150 pedidos por 1.000 habitantes semanalmente, ampliando a demanda por embalagens corrugadas e envelopes de envio. O iminente sistema nacional de depósito prepara os fluxos de PET e alumínio para a fabricação em ciclo fechado, atraindo investimentos em extrusoras e instalações de lavagem de flocos. Conversores ocidentais firmam joint ventures com parceiros poloneses para se proteger contra a inflação dos custos de mão de obra nas economias centrais da UE.
Mercados Europeus em Sentido Amplo
Os mercados do Sul e do Oeste Europeu — França, Itália e Espanha — contribuem com escala, mas divergem em nuances de política. A França acelera a implementação de um sistema de depósito para bebidas, expandindo as frotas de máquinas de devolução reversa nas redes varejistas. A Itália torna obrigatória a rotulagem granular de descarte, exigindo linhas gráficas localizadas, ao passo que as taxas de eco-modulação da Espanha penalizam a intensidade de plástico virgem, direcionando as marcas para fibras e materiais compostáveis. O Reino Unido, embora fora da legislação da UE, espelha a maioria dos objetivos do PPWR e impõe um imposto de GBP 200 por tonelada sobre plásticos com teor de reciclado inferior a 30%, influenciando as decisões de embalagem transfronteiriças. As economias nórdicas ocupam um nicho premium com biocompósitos e tampas à base de fibra, enraizados nas cadeias de fornecimento florestal, enquanto a região do Benelux pilota a marcação digital por marca d'água para triagem de alta velocidade em instalações de recuperação de materiais — uma tecnologia que se espera se difunda por todo o mercado europeu de embalagens para consumo ao longo do horizonte de previsão.
Panorama regulatório
O quadro regulatório da embalagem de consumo na Europa está a ser reformulado pelo Regulamento (UE) 2025/40 da UE relativo a Embalagens e Resíduos de Embalagens (PPWR), que substitui a Diretiva 94/62/CE. O PPWR entrou em vigor em 11 de fevereiro de 2025 e passa a ser geralmente aplicável em 12 de agosto de 2026, abrangendo todas as embalagens e resíduos de embalagens independentemente do material ou origem, e estabelecendo requisitos de ciclo de vida relativos a sustentabilidade, rotulagem e circularidade.
A partir de 12 de agosto de 2026, as obrigações de conformidade estendem-se a todos os operadores económicos, incluindo o registo de produtores em cada Estado-Membro onde as embalagens ou produtos embalados são disponibilizados, juntamente com documentação técnica e uma Declaração de Conformidade. A Comissão Europeia reforçou uma interpretação consistente através de uma Comunicação da Comissão (C/2026/3084) publicada em 10 de junho de 2026, e o PPWR também introduz limites para substâncias perigosas, incluindo restrições que afetam PFAS em embalagens em contacto com alimentos, na agenda de conformidade a partir da mesma data de aplicabilidade.
Análise da cadeia de valor
A cadeia de valor da embalagem de consumo na Europa abrange o fornecimento de matérias-primas (polímeros, pasta e papel, composição de vidro e metais), a conversão (filmes, cartonagens, contentores rígidos, fechos), o enchimento e proprietários de marcas, e depois a distribuição através do retalho e do comércio eletrónico. Os sistemas de fim de vida influenciam cada vez mais as decisões a montante: os sistemas de depósito-retorno e a infraestrutura de triagem ajudam a direcionar matéria-prima reciclada de maior qualidade para aplicações alimentares e de bebidas, enquanto as práticas de Responsabilidade Alargada do Produtor e os requisitos de rotulagem afetam o design das embalagens, a captura de dados e a seleção de fornecedores.
A cadeia está a ser reotimizada em torno da preparação para a conformidade e da volatilidade dos insumos. Com as obrigações do PPWR a aplicarem-se a partir de 12 de agosto de 2026, os fabricantes, importadores e distribuidores estão a reforçar a rastreabilidade, os processos de avaliação de conformidade e os fluxos de documentação, ao mesmo tempo que redesenham estruturas para formatos monomaterial recicláveis, de modo a proteger o acesso ao mercado da UE. Os choques de preços a montante também continuam a ser um ponto de fricção para os conversores, e os picos reportados pela indústria no segundo trimestre de 2026 em substratos flexíveis (por exemplo, filme BOPP e filme PET) estão a levar os proprietários de marcas e os conversores para um fornecimento regionalizado, cláusulas de repasse de custos mais rígidas e parcerias mais próximas com recicladores e inovadores de materiais.
Panorama Competitivo
A concorrência inclina-se para a especificidade de material: a Ball Corporation controla 39% da produção de latas de bebidas de alumínio EMEA, refletindo elevadas barreiras de capital e contratos de marca entrincheirados. Em contraste, as embalagens flexíveis estão fragmentadas, com mais de 400 transformadores regionais cujas vantagens de proximidade servem a entrega just-in-time aos processadores de alimentos. O momentum de fusões e aquisições inclina-se para a escala e a circularidade; a aquisição pela Mondi dos ativos da Schumacher na Europa Ocidental expande o alcance do Kraft-Liner para expedidores de comércio eletrónico.
As alavancas estratégicas centram-se na integração vertical no abastecimento de materiais reciclados, na automação que reduz o trabalho unitário e na implementação de frentes de impressão digital para capturar tiragens premium. A inovação em espaços em branco foca-se nas embalagens flexíveis de barreira mono-material, onde os transformadores pioneiros utilizam filmes de PE revestidos a plasma combinados com adesivos desincoloráveis. Os fornecedores de produtos químicos fazem parcerias a montante para fornecer revestimentos funcionais que desbloqueiam créditos de reciclabilidade ao abrigo da pontuação PPWR.
Os choques de custos provenientes da volatilidade da energia e das matérias-primas comprimem as margens dos players de vidro e metal, acelerando os pilotos de eletrificação e os contratos de energia renovável de PPA. As taxas de Responsabilidade Alargada do Produtor realocam os custos de fim de vida para os produtores, favorecendo os incumbentes com alianças de ciclo fechado. A certificação segundo a ISO 14001 e o alinhamento com as Normas Europeias de Relatório de Sustentabilidade tornam-se um qualificador nas propostas de concurso, restringindo as aquisições para fornecedores sem credenciais ESG. A intensidade competitiva depende assim menos do preço e mais da fluência regulatória e das vias de circularidade comprovadas dentro do mercado de embalagens para consumidor na Europa.
Líderes da Indústria de Embalagens para Consumidor na Europa
-
International Paper Company
-
Constantia Flexibles Group GmbH
-
Huhtamäki Oyj
-
Tetra Pak International SA
-
Amcor PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Embalagens para Consumo Empresas cobertas neste relatório
- Amcor PLC
- Huhtamäki Oyj
- Mondi PLC
- International Paper Company
- Tetra Pak International SA
- Ardagh Group S.A.
- Crown Holdings, Inc.
- Constantia Flexibles Holding GmbH
- Sealed Air Corporation
- Sonoco Products Company
- Stora Enso Oyj
- Smurfit Kappa Group Limited
- Ball Corporation
- Berry Global, Inc.
- Greiner Packaging International GmbH
- Albéa Group S.A.S.
- Gerresheimer AG
- Vetropack Holding AG
- Massilly Holding
Oportunidades de mercado e perspectivas futuras
A implementação do PPWR cria espaço em branco para ofertas que reduzem a fricção de conformidade ao mesmo tempo que melhoram a reciclabilidade, particularmente estruturas monomaterial, embalagens à base de fibras com barreiras funcionais, e abordagens que simplificam a rotulagem e a rastreabilidade para a distribuição pan-europeia. Como o regulamento é geralmente aplicável a partir de 12 de agosto de 2026 e exige que todas as embalagens colocadas no mercado da UE sejam recicláveis até 2030, os conversores e fornecedores de materiais capazes de fornecer designs recicláveis validados, desempenho de barreira adequado ao contacto alimentar e especificações prontas para documentação melhoram a sua posição em concursos de retalhistas e marcas.
Movimentos recentes de fornecedores nomeados também indicam onde o investimento se está a concentrar. A Coveris anunciou a aquisição da alemã GEFO em junho de 2026 para expandir a capacidade de filme de polipropileno moldado (CPP) para embalagens monomaterial sustentáveis e recicláveis. A Tetra Pak introduziu cartões com barreira à base de papel em abril de 2026 com parceiros de comercialização, mostrando impulso por detrás da inovação em barreiras que reduz a dependência de camadas multimaterial tradicionais. No que respeita a capacidade e presença geográfica, a Van Genechten Packaging concluiu uma expansão de 10 milhões de EUR na sua unidade VG Kvadra Pak em Riga, Letónia, que entrou em funcionamento a partir de 1 de março de 2026, destacando a oportunidade em torno de centros de embalagem modernizados e regionalmente posicionados, alinhados com a procura das marcas europeias e com a eficiência logística.
Desenvolvimentos industriais recentes em Mercado Europeu de Embalagens para Consumo
- Junho de 2026: A International Paper concluiu a aquisição de 360 milhões de USD da North Pacific Paper Company (NORPAC). O negócio expande o acesso a capacidades de produção de cartão-canelado leve, reforçando a opcionalidade de fornecimento para embalagens de papelão ondulado e de envio para comércio eletrónico ligadas aos fluxos de bens de consumo europeus.
- Abril de 2026: A Tetra Pak e a Sterilgarda Alimenti lançaram uma embalagem asséptica de 1 litro inédita no setor, com barreira à base de papel. A iniciativa avança o desempenho de barreiras à base de fibras em cartões de bebidas convencionais e apoia esforços de conversão de marcas alinhados com objetivos de reciclabilidade e pegada de carbono.
- Abril de 2025: A Amcor concluiu a sua combinação com a Berry Global. A transação expande a escala nas plataformas de embalagens de consumo e flexíveis, aumentando a capacidade de financiar inovação em materiais e de servir proprietários de marcas multinacionais com formatos harmonizados em toda a Europa.
Mercado Europeu de Embalagens para Consumo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor das embalagens utilizadas para embalar bens de consumo vendidos na Europa, contabilizado nos principais materiais e formatos de embalagem utilizados para proteger, armazenar e apresentar produtos no retalho.
Exclusões de âmbito: são excluídas as embalagens industriais a granel utilizadas principalmente para o manuseamento de bens intermédios, bem como os serviços de impressão não relacionados com embalagens que não resultem numa unidade de embalagem.
Visão geral da segmentação
- Por Material
- Plástico
- PE (Polietileno)
- PP (Polipropileno)
- PET (Tereftalato de Polietileno)
- PVC (Cloreto de Polivinilo)
- Outros Plásticos
- Papel e Cartão
- Cartão de Embalagem
- Cartão de Caixas e Cartão de Forro
- Fibra Moldada
- Vidro
- Metal
- Latas
- Tampas e Fechamentos
- Tubos
- Outros Metais
- Plástico
- Por Formato de Embalagem
- Rígido
- Flexível
- Semirígido
- Por Indústria do Utilizador Final
- Alimentação
- Bebidas
- Farmacêutica e Saúde
- Cosmética, Cuidado Pessoal e Cuidado Doméstico
- Outra Indústria do Utilizador Final
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Polónia
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma visão clara da procura de embalagens por material e uso final, mapeando-a depois em relação à Europa e aos principais países. Recorremos a fontes públicas, como as estatísticas de fabrico e comércio do Eurostat, as atualizações da Comissão Europeia sobre regras de embalagens e resíduos, as séries comerciais da UN Comtrade e os institutos nacionais de estatística que publicam indicadores de produção e reciclagem.
Para manter os dados realistas, também analisámos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa credível sobre alterações de capacidade, movimentos em conteúdo reciclado e tendências de preços. Para verificações cruzadas, os analistas utilizaram subscrições pagas para dados financeiros e informações empresariais, bem como uma base de dados de envios de importação e exportação para validar os fluxos comerciais ligados a materiais de embalagem. As fontes aqui listadas são apenas ilustrativas, e outros documentos públicos foram analisados para colmatar lacunas, validar pressupostos e esclarecer definições.
Entrevistas e inquéritos primários
As entrevistas primárias foram utilizadas para validar os fatores de procura e a direção dos preços, especialmente onde os dados públicos são reportados com atrasos ou misturam categorias. Falámos com conversores de embalagens, fornecedores de materiais, equipas de compras do lado das marcas e especialistas de canal em todos os principais mercados europeus, e o feedback foi depois utilizado para ajustar os pressupostos de penetração e confirmar o realismo dos dados de previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 13% |
| Nível médio: 51% | Líderes funcionais/de unidade: 27% |
| Pequenos players: 15% | Gestores: 60% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a procura de embalagens é reconstruída a partir de indicadores de consumo a nível de país e da produção de bens embalados, sendo depois convertida em despesa com embalagens através da aplicação de combinações de materiais e formatos. Para manter os totais fundamentados, são utilizadas aproximações bottom-up seletivas como verificações cruzadas, tais como preço amostrado por kg ou preço por embalagem aplicado a volumes implícitos, além de verificações de canal sobre os movimentos típicos de preços.
Os principais dados de entrada do modelo incluem as quotas de materiais de embalagem (plástico, papel e cartão, metal e vidro), a divisão entre rígido e flexível, as tendências de produção de alimentos e bebidas embalados, a intensidade de envios de comércio eletrónico (que altera as necessidades de embalagem secundária) e os desenvolvimentos em reciclagem e sistemas de depósito-retorno que influenciam a substituição e a redução de peso. As previsões foram construídas utilizando análise de cenários em torno dos calendários regulamentares e do repasse de custos, sendo depois alinhadas com o consenso de especialistas sobre a rapidez com que as marcas podem mudar de materiais e sobre o comportamento provável da evolução dos preços. Quando os sinais bottom-up estão incompletos para países mais pequenos ou formatos de nicho, as lacunas são tratadas através de extrapolação baseada em rácios a partir de mercados semelhantes, seguida de uma verificação de razoabilidade face às séries de comércio e produção.
Validação de dados e ciclo de atualização
Os resultados são validados através de múltiplas verificações para que não se distanciem dos sinais reais do mercado. Comparamos os totais com indicadores independentes, como tendências de produção de materiais de embalagem, balanças comerciais e alterações de capacidade reportadas, investigando depois quaisquer grandes discrepâncias antes de o modelo ser finalizado.
É realizada uma segunda revisão por analista relativamente a definições, consistência de cálculos e movimentos ano a ano, e são desencadeadas entrevistas de acompanhamento quando os pressupostos de preços ou substituição parecem inconsistentes com os comentários atuais. Os relatórios são atualizados anualmente, e são feitas atualizações intermédias quando alterações significativas de política, choques energéticos ou oscilações de procura alteram materialmente as perspetivas. Antes da entrega, as publicações públicas mais recentes são reverificadas para que os clientes recebam uma visão atualizada.
Dimensão do mercado europeu de embalagens de consumo da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para a embalagem de consumo na Europa nem sempre coincidem, porque as equipas podem partir de definições de embalagem diferentes, coberturas de países distintas e pressupostos de calendarização diferentes para alterações de preços. As diferenças também surgem quando um estudo mistura embalagens de consumo com uma atividade de embalagem mais ampla, ou quando a calendarização cambial e a periodicidade de atualização não estão alinhadas.
Algumas estimativas externas parecem utilizar um âmbito de embalagem europeu mais amplo e pressupostos de crescimento de valor mais rápidos, que podem ampliar o total quando os preços estão em movimento. Na Mordor Intelligence, o valor é contabilizado para a procura de embalagens de consumo nos materiais e formatos essenciais, e a consolidação por país é reconciliada com sinais de produção e comércio antes de o número final ser publicado.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 175,71 mil milhões de USD (2025) | |
| Consultoria Global A | 242,00 mil milhões de USD (2024) | Utiliza um ano-base anterior e um enquadramento de âmbito de embalagem mais amplo, com visibilidade limitada sobre como a embalagem exclusivamente de consumo é separada da atividade de embalagem adjacente, o que pode aumentar o total declarado. |
| Publicação do Setor B | 241,00 mil milhões de USD (2024) | Cita um número de embalagem à escala do mercado que pode incluir embalagens de transporte e secundárias além das embalagens de consumo, e os detalhes metodológicos por detrás dos filtros de preço e âmbito não são totalmente descritos. |
A dispersão nos valores resulta principalmente da forma como a embalagem de consumo é definida com rigor, e se os usos de transporte e embalagem mais amplos estão incluídos no mesmo conjunto. Ao manter os fatores de procura, as divisões de materiais e a lógica de preços rastreáveis a sinais observáveis, a abordagem produz um número prático que pode ser repetido e verificado ano após ano.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de embalagens para consumidor na Europa?
Está avaliado em USD 182,79 mil milhões em 2026 e está projetado para atingir USD 222,69 mil milhões até 2031.
A que ritmo se espera que o mercado cresça?
O CAGR previsto situa-se em 4,03% entre 2026 e 2031.
Qual o segmento de material que está a expandir mais rapidamente?
O PET regista o CAGR mais rápido de 5,74%, impulsionado pelos sistemas de depósito e devolução e pelos mandatos de conteúdo reciclado.
Por que razão é a Polónia o mercado nacional de mais rápido crescimento?
A transferência da capacidade de manufatura, os baixos custos laborais e a crescente adoção do comércio eletrónico conferem à Polónia um CAGR de 5,15% até 2031.
Como é que os regulamentos da UE influenciam o design das embalagens?
O PPWR exige que todas as embalagens sejam recicláveis até 2030, impulsionando uma viragem para estruturas mono-material e rácios mais elevados de conteúdo reciclado.
Qual a categoria de utilizador final que está a ganhar mais momentum?
As embalagens de retalho de comércio eletrónico estão a avançar a um CAGR de 6,11% em meio ao aumento dos envios diretos ao consumidor.