
Tamanho e participação do mercado de redes de data centers dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
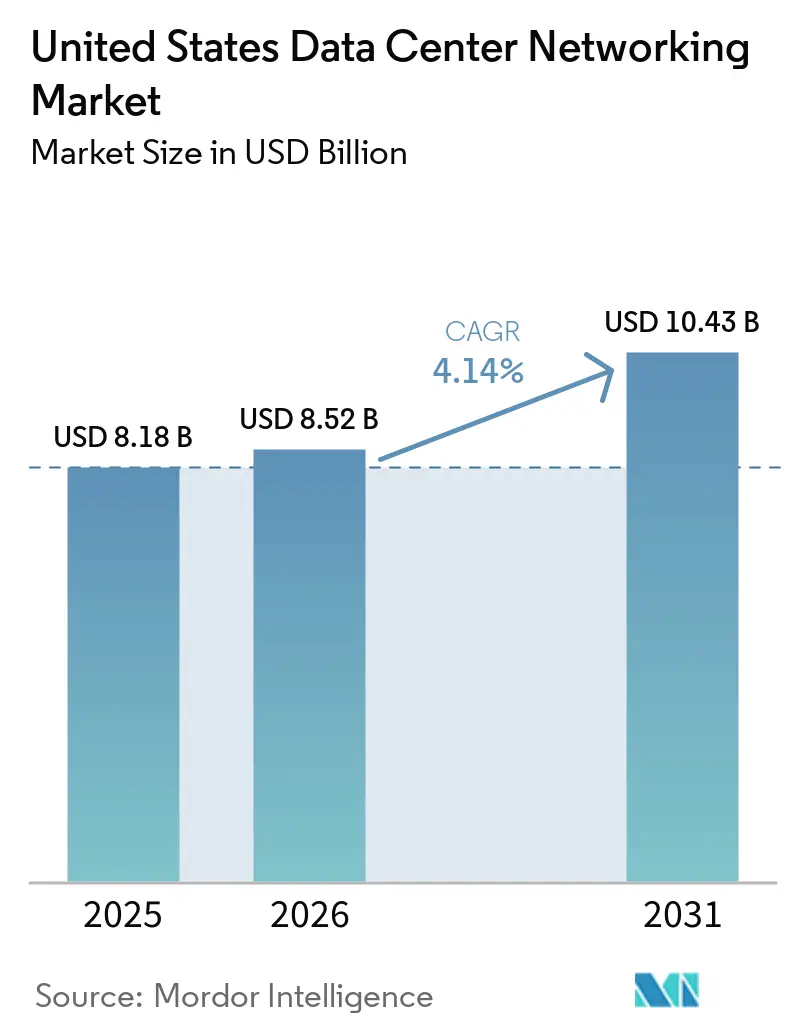
| Tamanho do mercado no ano base (2025) | 8.18 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.14 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do mercado de redes de data centers dos Estados Unidos por Mordor Intelligence
Espera-se que o tamanho do mercado de redes de data centers dos Estados Unidos cresça de USD 8,18 bilhões em 2025 para USD 8,52 bilhões em 2026 e que alcance USD 10,43 bilhões até 2031 a um CAGR de 4,14% no período 2026-2031. O crescimento é impulsionado por operadores hiperescaladores que continuam absorvendo comutação de alta densidade, óptica 400G/800G e estruturas prontas para IA para suportar grandes modelos de linguagem que exigem latência ultrabaixa. O surto manufatureiro associado a projetos da Indústria 4.0, a implantação contínua de sites de borda 5G e o apoio governamental por meio da Ordem Executiva 14179 intensificam ainda mais a demanda. Enquanto isso, a receita de serviços está crescendo porque muitas empresas carecem de competências para gerenciar migrações ópticas complexas ou microssegmentação de confiança zero. Gargalos na cadeia de suprimentos, restrições ao uso de água e custos crescentes de atualização moderam a expansão, mas não reverteram a trajetória ascendente.
Principais conclusões do relatório
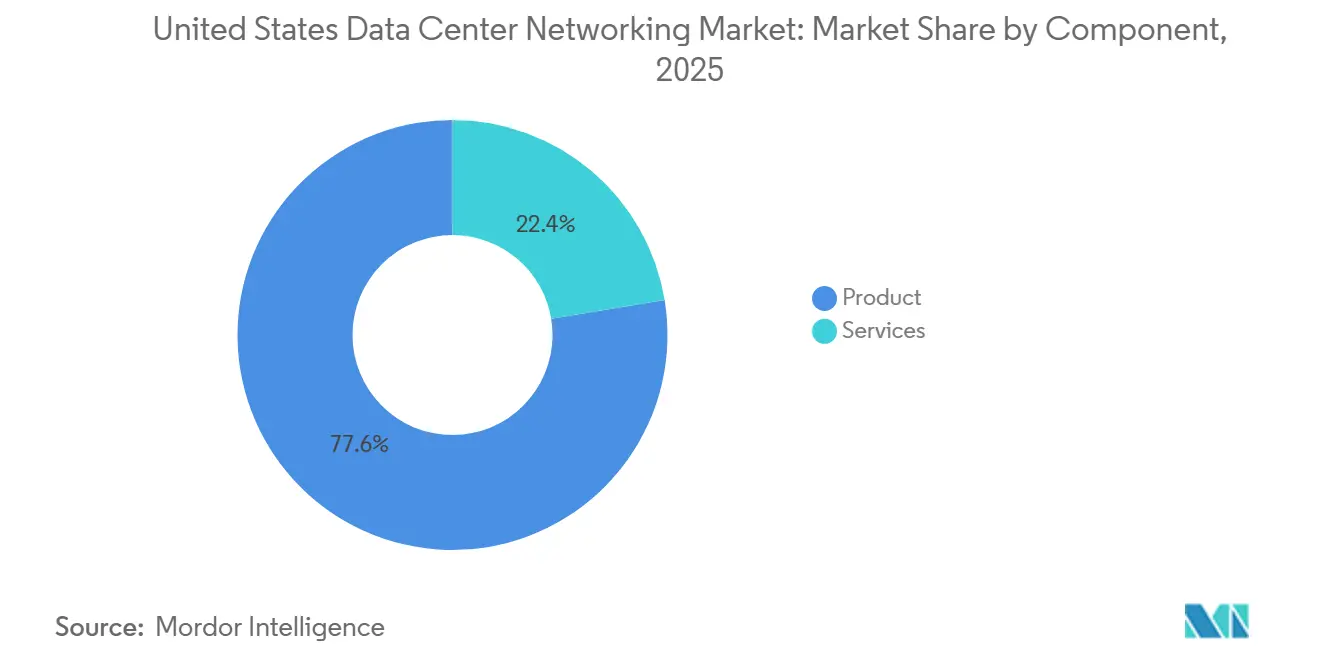
- Por componente, os produtos lideraram com 77,60% de participação na receita em 2025, enquanto os serviços devem expandir a um CAGR de 4,32% até 2031.
- Por usuário final, TI e telecomunicações detinham 34,15% da participação do mercado de redes de data centers dos Estados Unidos em 2025; o setor manufatureiro está posicionado para o crescimento mais rápido, com um CAGR de 5,08% até 2031.
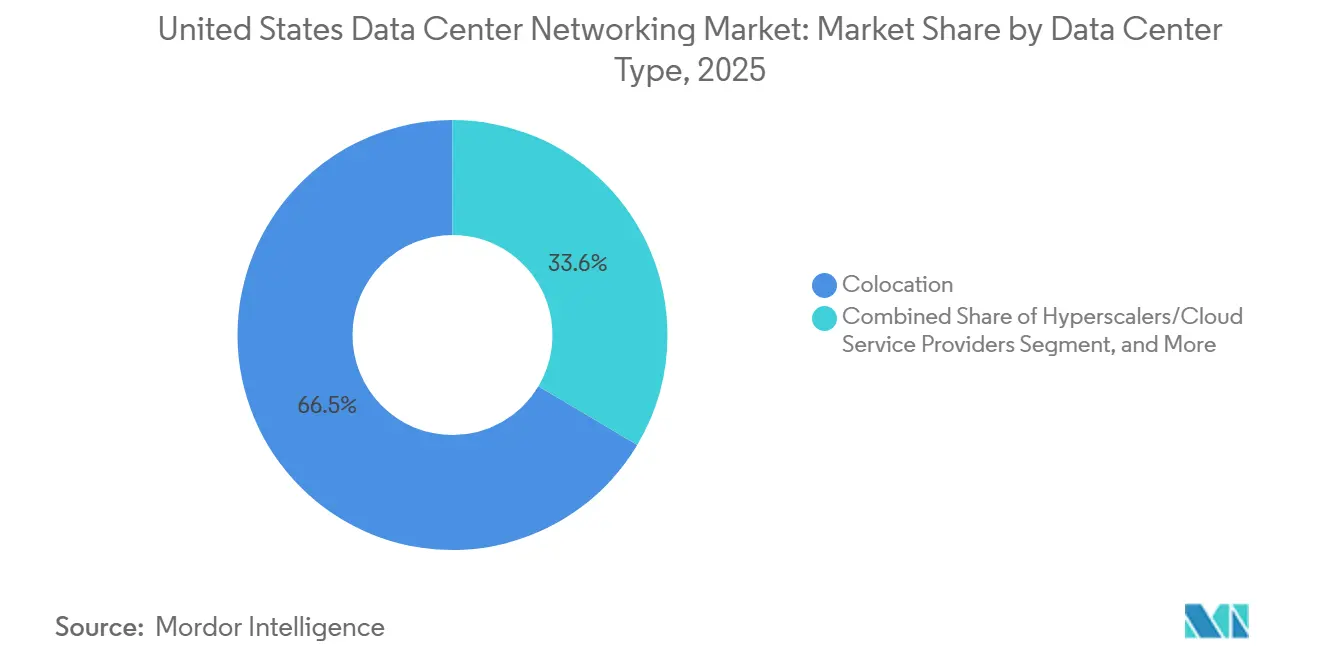
- Por tipo de data center, as instalações de colocation responderam por 66,45% da participação em 2025, mas as implantações hiperescaláveis estão previstas para crescer a um CAGR de 5,85%.
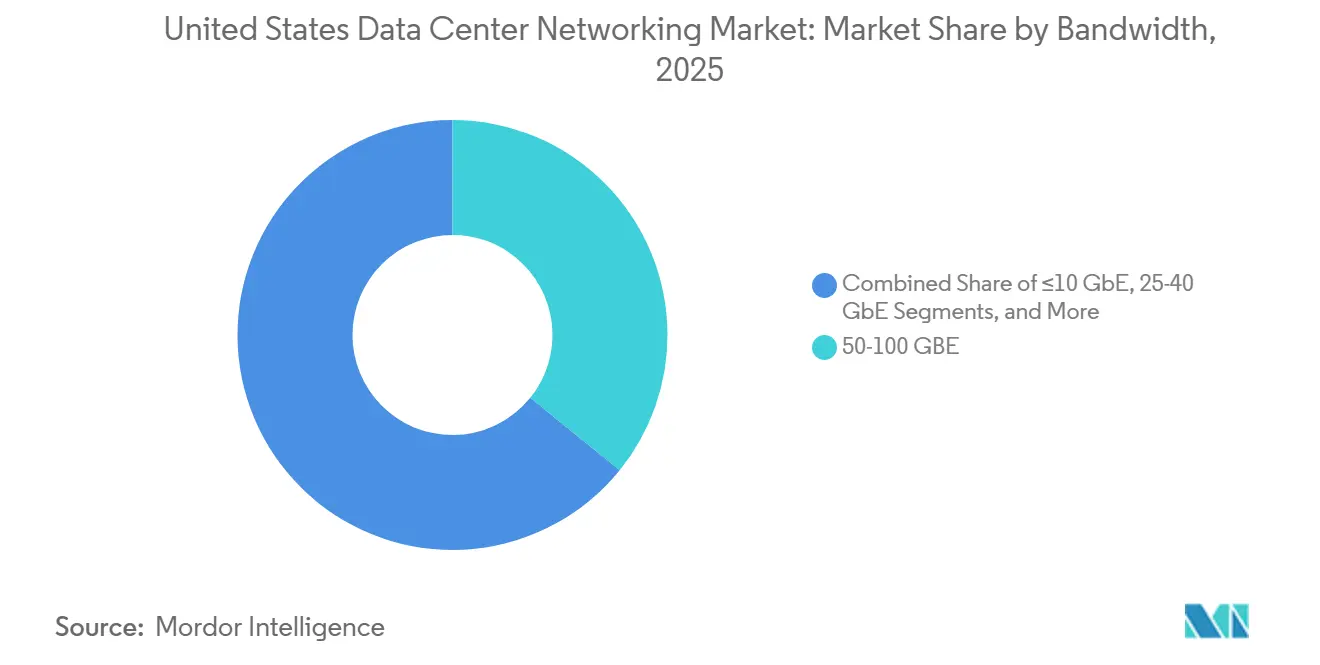
- Por largura de banda, a categoria de 50-100 GbE comandou 35,82% da participação do tamanho do mercado de redes de data centers dos Estados Unidos em 2025, enquanto o segmento superior a 100 GbE avança a um CAGR de 5,49% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e perspectivas do mercado de redes de data centers dos Estados Unidos
Análise de impacto dos fatores impulsionadores*
| Fator impulsionador | (~ ) % de impacto no CAGR previsto | Relevância geográfica | Prazo de impacto |
|---|---|---|---|
| Surto na demanda por largura de banda hiperescalável e impulsionada por IA | +0.6% | Norte da Virgínia, Vale do Silício, Phoenix | Médio prazo (2-4 anos) |
| Migração para estruturas Ethernet 400G/800G | +0.5% | Principais regiões hiperescaláveis | Curto prazo (≤2 anos) |
| Expansão de data centers de borda e micro data centers 5G | +0.4% | Áreas metropolitanas em todo o país | Longo prazo (≥4 anos) |
| Incentivos estaduais de eficiência energética | +0.3% | CA, NY, WA, TX | Médio prazo (2-4 anos) |
| Adoção de designs desagregados habilitados por CXL | +0.3% | Centros de pesquisa em IA em todo o país | Longo prazo (≥4 anos) |
| Impulso de confiança zero para microssegmentação de estrutura | +0.3% | Sites governamentais e empresariais | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Surto na demanda por largura de banda hiperescalável e impulsionada por IA
Os operadores hiperescaladores estão reconstruindo redes para atender cargas de trabalho de IA que movem de 10 a 100 vezes mais dados do que aplicações legadas. A adoção pela Meta das plataformas Arista 7700R4 para clusters de treinamento destaca a disseminação de estruturas leste-oeste em escala de terabit e sem bloqueio que reduzem a latência para GPUs distribuídas. O investimento de USD 80 bilhões da Microsoft em IA e a expansão de USD 30 bilhões da AWS reforçam a alta demanda por equipamentos — comutadores específicos para IA, óptica e NICs. O silício personalizado da NVIDIA e da AMD sublinha o desejo dos operadores de contornar dispositivos de uso geral em favor de componentes 800G altamente integrados.[1]NVIDIA Corp., "Roteiro de redes 800G," nvidia.com
Migração para estruturas Ethernet 400G/800G
O salto para 400G e 800G é o maior passo desde o 10 GbE, impulsionado por clusters de GPU que saturam os links de 100G. O Tomahawk 6 da Broadcom suporta portas de 1,6 Tb/s, antecipando espaço de crescimento futuro. O Consórcio Ultra Ethernet ratificou o UEC 1.0 em junho de 2025, adicionando distribuição de pacotes e computação em rede especificamente para tráfego de IA. As implantações enfrentam prazos de entrega de 18 meses para óptica 800G, restringindo algumas construções hiperescaláveis até que a produção aumente em 2026.
Expansão de data centers de borda e micro data centers 5G
Os sites de borda exigem comutadores compactos e de alta densidade que tolerem ambientes adversos e ainda assim entreguem velocidade hiperescalável. A DE-CIX Dallas concluiu uma atualização de 400 GE que demonstra o crescimento do tráfego de interconexão na borda metropolitana. Esses nós de borda abrem novas receitas para fornecedores capazes de pré-montar recursos de automação e gerenciamento remoto que compensam a escassez de engenheiros no local. A automação industrial e os pilotos de veículos conectados estão impulsionando grande parte do aumento inicial do tráfego.
Incentivos estaduais de eficiência energética para estruturas inteligentes
O Título 24 da Califórnia e as normas complementares de Nova York e Washington recompensam operadores que reduzem o consumo de energia da rede com engenharia de tráfego automatizada.[2]ACEEE, "Análise do código de energia de data centers 2025," aceee.org Os equipamentos de rede consomem de 10% a 15% da eletricidade das instalações; a otimização dinâmica de rotas pode reduzir essa carga em 20% a 30%. Sistemas de saúde como o RWJBarnabas Health relataram economias de energia de dois dígitos após implantar controles de energia em toda a estrutura.
Análise de impacto dos fatores restritivos*
| Fator restritivo | (~ ) % de impacto no CAGR previsto | Relevância geográfica | Prazo de impacto |
|---|---|---|---|
| Gargalos no fornecimento de transceivers ópticos e ASICs | -0.3% | Clusters hiperescaláveis em todo o país | Curto prazo (≤2 anos) |
| Alto capex para atualizações de 10/40 G acima de 400 G | -0.3% | Campi empresariais em todo o país | Médio prazo (2-4 anos) |
| Limites de uso de água que freiam o crescimento hiperescalável | -0.2% | AZ, GA, VA, CO | Longo prazo (≥4 anos) |
| Escassez de engenheiros especializados em automação | -0.1% | Áreas metropolitanas secundárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos no fornecimento de transceivers ópticos e ASICs
Os prazos de entrega dos módulos 800G se estenderam para 18 meses à medida que os fabricantes priorizam óptica de grau IA com jitter ultrabaixo. A Lumentum alterou seu roteiro para atender a esse nicho, demonstrando a pressão sobre as linhas convencionais de transceivers.[3]Lumentum Holdings, "Transcrição da teleconferência de resultados do segundo trimestre de 2025," lumentum.com Os impactos tarifários acrescentaram de 8% a 20% aos custos dos equipamentos, levando algumas empresas a adiar atualizações e a utilizar ativos de 100G por mais tempo do que o planejado.
Alto Capex para Atualizações de Legado 10/40 G acima de 400 G
A atualização de uma estrutura completa requer novos comutadores, cabeamento estruturado, óptica, energia e refrigeração. A renovação de um único site do Deutsche Bank ultrapassou USD 50 milhões, evidenciando a barreira financeira para empresas de médio porte. As reformas de instalações regularmente dobram os gastos com equipamentos, atrasando projetos a menos que haja um ROI claro vinculado a cargas de trabalho sensíveis à latência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de segmentos
Por componente: Dominância dos produtos em meio à aceleração dos serviços
Os produtos continuaram a representar 77,60% da receita de 2025, à medida que os hyperscalers adquiriram milhares de switches de fator de forma fixo. Os switches Ethernet permaneceram como a categoria principal, enquanto os controladores definidos por software ganharam preferência para automação de políticas. Os equipamentos de rede de área de armazenamento perderam impulso à medida que as arquiteturas desagregadas separaram computação e armazenamento por meio de óptica de alta velocidade. Os appliances de segurança de rede recuperaram o foco porque os designs de confiança zero exigem segmentação abrangente.
A fatia de serviços está crescendo a um CAGR de 4,32%, à medida que os clientes buscam design, integração e suporte gerenciado para malhas multi-fornecedor de 400G/800G. As equipes de instalação coordenam óptica sensível ao tempo, enquanto os serviços gerenciados compensam a escassez de habilidades internas de automação. Empresas de treinamento e consultoria abordam uma lacuna de talentos crescente em torno do ajuste de rede específico para IA. O mercado de redes de data centers dos Estados Unidos recompensa cada vez mais os provedores que agrupam hardware, óptica e expertise em contratos baseados em resultados.


Por usuário final: Liderança de TI e telecomunicações desafiada pelo surto manufatureiro
Os operadores de TI e telecomunicações mantiveram uma participação de 34,15% em 2025, ancorados pelas implantações iniciais do núcleo 5G e pelas atualizações do backbone de nuvem pública. As instituições financeiras seguiram, atualizando os caminhos de latência para negociação algorítmica. A manufatura, no entanto, está registrando um CAGR de 5,08%, à medida que as plantas da Indústria 4.0 são modernizadas com análises em tempo real e linhas robóticas. As montadoras automotivas estão instalando malhas determinísticas que combinam protocolos industriais com tráfego corporativo.
As agências governamentais e de defesa estão modernizando redes classificadas para permitir o treinamento seguro de modelos de IA. Os provedores de saúde expandem a largura de banda para imagens diagnósticas e registros eletrônicos. As empresas de mídia impulsionam pipelines de 4K/8K que precisam de capacidade de burst e controle de jitter. O mercado de redes de data centers dos Estados Unidos está, portanto, se tornando um mosaico de casos de uso verticais, em vez de um domínio monolítico liderado por telecomunicações.
Por tipo de data center: Estabilidade de colocation versus inovação hiperescalável
Os sites de colocation forneceram 66,45% da receita de 2025, à medida que as empresas terceirizaram racks, mas mantiveram o controle dos equipamentos. Os operadores estão atualizando as salas de encontro com cross-connects de 100G e oferecendo clusters de GPU como serviço. Os hyperscalers, embora menores em número, estão gerando um CAGR de 5,85% em clusters massivos de IA. O campus de 17,00 bilhões de USD da EdgeCore na Virgínia é um exemplo típico de investimentos que empilham computação próxima a energia renovável e hubs de fibra.
Os data centers de borda e micro emergem como um terceiro caminho, inserindo nós compactos em abrigos de torres de celular e pisos de fábrica. Esses locais precisam de switches robustecidos e provisionamento zero-touch. O mercado de redes de data centers dos Estados Unidos, portanto, se divide entre receita estável de colocation, construções de nuvem de hipercrescimento e nós de borda nascentes que poderiam escalar rapidamente assim que a automação amadurecer.
Por largura de banda: Dominância de 50-100 GbE diante da disrupção acima de 100 GbE
A faixa de 50-100 GbE deteve 35,82% de participação em 2025, pois equilibra custo e desempenho para a maioria dos racks corporativos. No entanto, os links de >100 GbE estão se expandindo a um CAGR de 5,49%, à medida que os clusters de IA adotam spines de 400G e testes de 800G. O ≤10 GbE permanece para cargas de trabalho legadas e telemetria de borda, enquanto o 25-40 GbE frequentemente é ignorado. A óptica WaveLogic 6 da Ciena oferece taxas de linha de 1,6 Tb/s, prenunciando backbones Ethernet de terabit.
As malhas de múltiplas velocidades que combinam leafs de 100G com spines de 400G criam complexidade de configuração que impulsiona a demanda por telemetria e engenharia de tráfego baseada em IA. O tamanho do mercado de redes de data centers dos Estados Unidos vinculado ao >100 GbE deve se ampliar materialmente à medida que os hyperscalers absorvem uplinks de terabit até 2027.
Análise geográfica
O Norte da Virgínia ancora o mercado de redes de data centers dos Estados Unidos com a maior concentração mundial de instalações que atendem tanto a cargas de trabalho de nuvem pública quanto federais. O Vale do Silício segue como o principal laboratório de inovação, onde os fornecedores testam ASICs ópticos e DPUs programáveis. A Costa Oeste, abrangendo Califórnia, Washington e Oregon, oferece energia renovável e incentivos fiscais, mas os crescentes limites de uso de água desafiam os planos de expansão.
O Texas e outros estados do Sul atraem operadores com tarifas competitivas de terreno e energia. No entanto, a confiabilidade da rede no ERCOT e a exposição a tempestades exigem designs resilientes que incluam caminhos de roteamento automatizado e geração no local. A Ordem Executiva 14179 abre terras federais nas regies do Meio-Oeste e das Montanhas, prometendo campi de energia limpa que diversificarão os padrões de construção.
A divergência regulatória é relevante. Arizona, Geórgia e Virgínia agora limitam o consumo de água, impulsionando a adoção de resfriamento líquido. As revisões da FERC para geração co-localizada no mercado PJM destacam como o aumento da carga de pico proveniente de clusters de IA, previsto para atingir 184 GW até 2030, pode sobrecarregar as linhas de transmissão. O mercado de redes de data centers dos Estados Unidos, portanto, reflete um mosaico de considerações de energia, água e impostos que influenciam o design da malha e os cronogramas de implantação.
Panorama regulatório
As implantações de rede de data centers dos EUA estão cada vez mais sujeitas à supervisão de interconexão energética e confiabilidade, que determina onde e como grandes clusters de IA podem ser energizados. Em 18 de junho de 2026, a Federal Energy Regulatory Commission (FERC) emitiu seis ordens de justificação (show cause orders) específicas para RTOs/ISOs, exigindo que justifiquem e aprimorem as regras para interconexões de grandes cargas. Essas medidas podem afetar os cronogramas para colocar novas malhas de rede de alta densidade em operação, já que a conexão à rede elétrica continua sendo uma restrição fundamental.
Os requisitos de confiabilidade e de modernização de TI federal também influenciam a arquitetura de rede e as aquisições. Em 16 de julho de 2026, a FERC determinou que a NERC apresentasse padrões obrigatórios de confiabilidade para cargas computacionais até 31 de dezembro de 2026, impulsionando os operadores a adotarem controles de energia e operacionais mais disciplinados. Isso, por sua vez, alimenta o design de resiliência de rede. Paralelamente, o Memorando M-25-03 da OMB forneceu orientações de implementação para o Federal Data Center Enhancement Act of 2023, com disposições que expiram em 30 de setembro de 2026. Isso reforça as atividades de modernização e consolidação em data centers federais, o que sustenta os ciclos de renovação de ferramentas de comutação, segurança e automação.
Cenário competitivo
O mercado de redes de data centers dos Estados Unidos apresenta concentração moderada. Cisco, Arista, Juniper e HPE ainda controlam a maior parte das portas de switch, mas sua participação combinada deixa espaço para desafiantes. A Arista superou 2,00 bilhões de USD em receita trimestral no primeiro trimestre de 2025, apostando em malhas de clusters de IA. A Cisco responde com plataformas Nexus que incorporam segurança Hypershield para aplicação de confiança zero.
A Broadcom domina o silício merchant com as linhas Tomahawk e Trident, enquanto a Marvell impulsiona o PCIe Gen 6 sobre óptica para racks desagregados. Os consrcios Ultra Ethernet e UALink abrem caminhos para startups lançarem malhas centradas em IA que concorrem com o NVLink proprietário. Os incumbentes tradicionais correm para incorporar telemetria, pipelines programáveis e recursos de offload de DPU para se diferenciar além das contagens de portas.
As redes de borda permanecem fragmentadas. Os fornecedores que robustificam o hardware e pré-carregam automação vencem os primeiros pilotos com operadoras de telecomunicações e fabricantes. Os fornecedores de módulos ópticos enfrentam consolidação à medida que as especificações de grau IA reduzem as listas de fornecedores aprovados. O campo competitivo recompensa as empresas que agrupam silício, óptica e software em ofertas de malha como serviço prontas para uso.
Líderes do setor de redes de data centers dos Estados Unidos
Cisco Systems, Inc.
Arista Networks, Inc.
Juniper Networks, Inc.
Dell Technologies, Inc.
Hewlett Packard Enterprise (HPE)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Arquiteturas em escala de rack orientadas por IA estão criando espaço para comutação de 800G e superior, plataformas compatíveis com refrigeração líquida e ópticas de maior densidade que melhoram a implantação em escala. Movimentos de fornecedores em 2026 refletem essa mudança: a Cisco apresentou sistemas baseados no Silicon One G300 posicionados para data centers de IA, enquanto a Arista expandiu plataformas com capacidade de 1,6T e promoveu conceitos de ópticas plugáveis com refrigeração líquida. Isso está alinhado às exigências dos operadores em relação a térmica, redução de cabeamento e desempenho previsível em clusters de GPU com tráfego leste-oeste intenso. À medida que as redes avançam para combinações de 100G/400G/800G, a camada de serviços também se expande, já que a complexidade do design de malha multifornecedor, automação e migração óptica aumenta.
A disponibilidade de energia e a reforma dos processos de interconexão criam uma abertura paralela para fornecedores e integradores de redes que conseguem empacotar design com conscientização energética, telemetria e controles operacionais em soluções turnkey. A atividade da FERC em 2026, incluindo o trabalho sobre regras de interconexão de grandes cargas e padrões obrigatórios de confiabilidade para cargas computacionais, aumenta o valor de arquiteturas que melhoram a utilização, suportam reconfiguração rápida e sustentam operação resiliente sob condições de energia restritas. Separadamente, o rascunho de NPRM da FCC divulgado em 9 de abril de 2026, voltado a restrições sobre determinadas operações de operadoras chinesas envolvendo data centers e PoPs nos EUA, destaca a importância de cadeias de suprimento compatíveis e confiáveis para implantações de rede voltadas à interconexão e adjacentes ao backbone.
Desenvolvimentos recentes do setor
- Junho de 2026: A Arista Networks apresentou a série 7060XE7, uma família de plataformas de rede de 1,6T construída sobre o silício Broadcom Tomahawk 6 para infraestrutura de IA em escala de rack. A empresa posicionou a atualização para malhas de data center prontas para IA e implantações de IA em maior escala. Isso amplia a presença da Arista em redes de data center de IA de ponta e aumenta a pressão competitiva nos segmentos hyperscale.
- Março de 2026: A Arista Networks anunciou um acordo multifonte para o XPO, um módulo óptico plugável com refrigeração líquida de 12,8 Tbps, suportando 204,8 Tbps por unidade de rack. A capacidade foi projetada para aumentar a densidade e melhorar a eficiência térmica de malhas habilitadas para IA. O acordo tem como objetivo acelerar a adoção de ópticas integradas e soluções energeticamente eficientes em racks hyperscale.
- Fevereiro de 2026: A Cisco Systems anunciou o silício de comutação Silicon One G300 (102,4 Tbps) para implantações de clusters de IA, com sistemas N9000 e 8000 que suportam refrigeração líquida e ópticas de 1,6T. O silício principal é voltado para redes de data center em escala de IA, alinhando-se a inovações de refrigeração. Isso reforça o posicionamento competitivo da Cisco em implantações hyperscale e arquiteturas integradas com foco em refrigeração.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado é a receita gerada nos Estados Unidos a partir de equipamentos de rede e serviços relacionados que são implantados dentro de data centers para conectar servidores, armazenamento e redes externas, incluindo atualizações e expansões.
Exclusões do escopo: Excluímos as redes de campus corporativo geral que não são instaladas para uso em data centers, e também excluímos os gastos com instalações não relacionados a redes, como energia, resfriamento e imóveis.
Visão Geral da Segmentação
- Por componente
- Produtos
- Comutadores Ethernet
- Roteadores
- Rede de área de armazenamento (SAN)
- Controladores de entrega de aplicações (ADC)
- Dispositivos de segurança de rede
- Controladores de rede definida por software (SDN)
- Interconexões ópticas
- Serviços
- Instalação e integração
- Treinamento e consultoria
- Suporte e manutenção
- Serviços de rede gerenciados
- Produtos
- Por usuário final
- TI e telecomunicações
- Serviços bancários, financeiros e de seguros (BFSI)
- Governo e defesa
- Mídia e entretenimento
- Saúde e ciências da vida
- Manufatura e industrial
- Outros usuários finais
- Por tipo de data center
- Colocation
- Hiperescaladores/provedores de serviços em nuvem
- Data centers de borda/micro
- Por largura de banda
- Menor ou igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou mapeando o contexto de demanda para data centers nos EUA e, em seguida, convertendo esses sinais em necessidades de rede por tipo de carga de trabalho e ciclos de atualização. Fontes públicas foram utilizadas para fundamentar o modelo, como pesquisas de data centers do Uptime Institute, estatísticas de eletricidade da Administração de Informações de Energia dos EUA, dados econômicos do Censo dos EUA, relatórios de banda larga da Comissão Federal de Comunicações e orientações do Instituto Nacional de Padrões e Tecnologia que influenciam as escolhas de segurança e arquitetura.
Também revisamos arquivos de empresas, transcrições de chamadas de resultados, apresentações para investidores, cobertura de imprensa respeitável e publicações de associações para capturar ciclos de produtos, como as transições de 400G para 800G e a mudança em direção a malhas leaf-spine. Quando útil, conjuntos de dados por assinatura foram utilizados para finanças e inteligência de empresas, notícias e finanças, e bancos de dados de patentes para verificar o momentum de produtos e sinais de proxy de remessa sem depender de uma única fonte. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar o que é implantado dentro dos data centers dos EUA, com que rapidez os ciclos de atualização estão mudando e como os preços e as taxas de adesão a serviços se movem quando os requisitos de largura de banda aumentam. As entrevistas cobriram partes interessadas focadas em equipamentos e serviços, bem como especialistas do lado do operador e do canal, para que as lacunas das descobertas documentais pudessem ser fechadas e as premissas fossem testadas por tipo de data center e geografia.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 14% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 41% |
| Players Menores: 15% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído reconstruindo primeiro o pool de gastos com redes endereçáveis nos EUA a partir da atividade de expansão e atualização de data centers e, em seguida, aplicando premissas de penetração e mix por tipo de componente e largura de banda. Para manter os números realistas, utilizamos uma abordagem de cima para baixo e de baixo para cima, onde a visão de cima para baixo é ancorada em indicadores de construção e atualização de data centers e, em seguida, corroborada com roll-ups seletivos de fornecedores e canais usando verificações de ASP x volume amostradas.
Alguns insumos foram tratados como alavancas-chave, incluindo adições de capacidade de data centers e direção de utilização, a participação de cargas de trabalho que impulsionam o tráfego leste-oeste, o ritmo das atualizações de 100G para 400G e 800G, as taxas de adesão a serviços de instalação e suporte gerenciado, e o movimento de preços observado à medida que portas e óptica evoluem. Onde os sinais de baixo para cima eram incompletos, as lacunas foram tratadas por meio de interpolação conservadora por tipo de data center e mix de largura de banda, e então verificadas novamente com o feedback das entrevistas. As previsões foram criadas usando análise de cenários, onde caminhos de atualização base, conservador e acelerado foram testados e, em seguida, reduzidos usando o consenso primário sobre o tempo de atualização e os pipelines de capacidade.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes que devem se mover na mesma direção, como a atividade de investimento em data centers nos EUA, indicadores de consumo de energia e mudanças visíveis na adoção de portas de alta velocidade. Quando um total de segmento parecia fora do padrão, os drivers eram revisitados e as premissas eram ajustadas somente após uma segunda revisão de analista e novos contatos direcionados quando necessário.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais podem alterar o ritmo de implantação, os preços ou o mix de tecnologia. Antes da entrega, fazemos uma revisão final para capturar as divulgações públicas mais recentes e confirmar que o modelo ainda está alinhado com o que os profissionais estão observando na prática.
Tamanho do Mercado de Redes de Data Centers dos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para redes de data centers nos EUA frequentemente não coincidem porque o mercado é definido de forma diferente, e o momento da moeda, os ciclos de atualização e os limites de produtos podem variar. As diferenças também aparecem quando um editor se apoia fortemente em proxies de remessa, enquanto outro usa sinais de capacidade e atualização do lado da demanda.
Os maiores fatores de divergência neste mercado geralmente decorrem de se os gastos com redes adjacentes estão incluídos, especialmente redes corporativas não vinculadas a data centers, e se óptica, software de segurança e serviços profissionais são contabilizados no mesmo pool. Algumas estimativas também assumem declínios de ASP mais rápidos para portas de alta velocidade, ou aplicam curvas de adoção agressivas para malhas orientadas por IA sem verificá-las em relação aos pipelines de construção e aos intervalos reais de atualização, o que pode ampliar a dispersão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,18 bilhões de USD (2025) | |
| Periódico Comercial A | 6,90 bilhões de USD (2023) | Utiliza um trecho de relatório global para o valor dos EUA e se apoia no rastreamento somente de produtos, o que pode subestimar os serviços e as ondas de atualização de alta velocidade de anos posteriores quando projetadas para frente. |
| Relatório Setorial B | 26,45 bilhões de USD (2025) | Define o mercado mais próximo dos gastos amplos com equipamentos de rede que tocam data centers, e parece agrupar categorias adjacentes de redes corporativas e um conjunto mais amplo de componentes, o que infla o pool. |
A tabela mostra que as escolhas de escopo e as premissas de ritmo de atualização explicam a maior parte da dispersão, mais do que simples diferenças matemáticas. Ao manter os gastos contabilizados vinculados às implantações de data centers, verificando o tempo de transição de largura de banda e revalidando a lógica de adesão a serviços durante as atualizações, a estimativa permanece rastreável a insumos repetíveis, que é a abordagem utilizada aqui pela Mordor Intelligence.


Principais perguntas respondidas no relatório
Qual é o tamanho atual do mercado de redes de data centers dos Estados Unidos?
O mercado está em USD 8,52 bilhões em 2026 e está projetado para atingir USD 10,43 bilhões até 2031.
Qual segmento está crescendo mais rapidamente neste mercado?
As implantações de nuvem hiperescalável estão expandindo a um CAGR de 5,85% devido a maciços investimentos em clusters de IA.
Por que as atualizações para 400G e 800G são importantes agora?
As cargas de trabalho de IA e o tráfego leste-oeste saturam os links de 100G, tornando as estruturas 400G/800G essenciais para a comunicação de GPU de baixa latência.
Quais regiões lideram as novas construções de data centers nos Estados Unidos?
O Norte da Virgínia e o Vale do Silício hospedam a maior densidade de instalações, enquanto o Texas e alguns estados do Meio-Oeste estão ganhando participação devido a tarifas de energia favoráveis.
Página atualizada pela última vez em:
- Mercado de Redes de Data Centers
- Mercado de Redes de Data Centers na América do Norte
- Mercado de Redes para Data Centers no Reino Unido
- Mercado de Redes de Data Center da Coreia do Sul
- Mercado de Redes de Data Centers em Espanha
- Mercado de Redes de Data Center da Indonésia
- Mercado de Redes de Data Centers da Arábia Saudita
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Servidores para Data Centers dos Estados Unidos Servidores nos EUA, divididos por tier de data center, fator de forma e aplicação / carga de trabalho.
- Mercado de Armazenamento para Data Centers dos Estados Unidos Armazenamento nos EUA, dividido por tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado de Construção de Data Centers na América do Norte Construção na América do Norte, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração por Imersão de Data Centers Demanda global por refrigeração por imersão, dividida por tipo, fluido de refrigeração e aplicação.



