
Tamanho e Participação do Mercado de Data Centers de Chicago
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
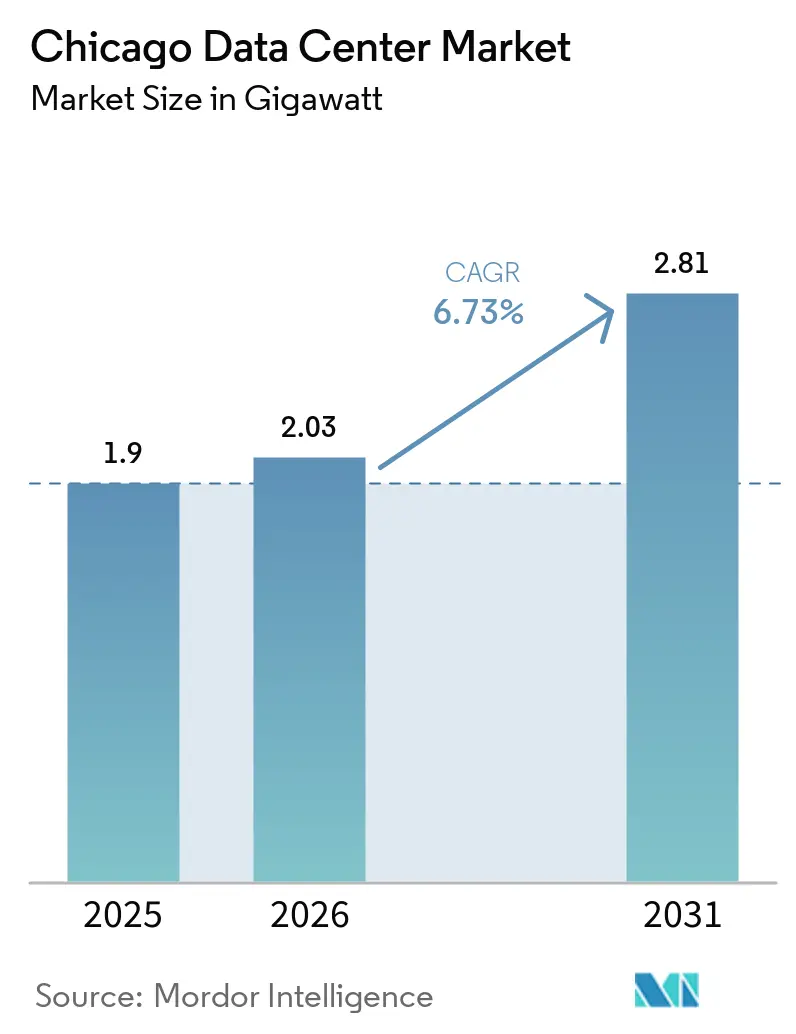
| Tamanho do mercado no ano base (2025) | 1.9 gigawatt |
| Volume do Mercado (2026) | 2.03 gigawatt |
| Volume do Mercado (2031) | 2.81 gigawatt |
| Taxa de crescimento (2026 - 2031) | 6.73 % |
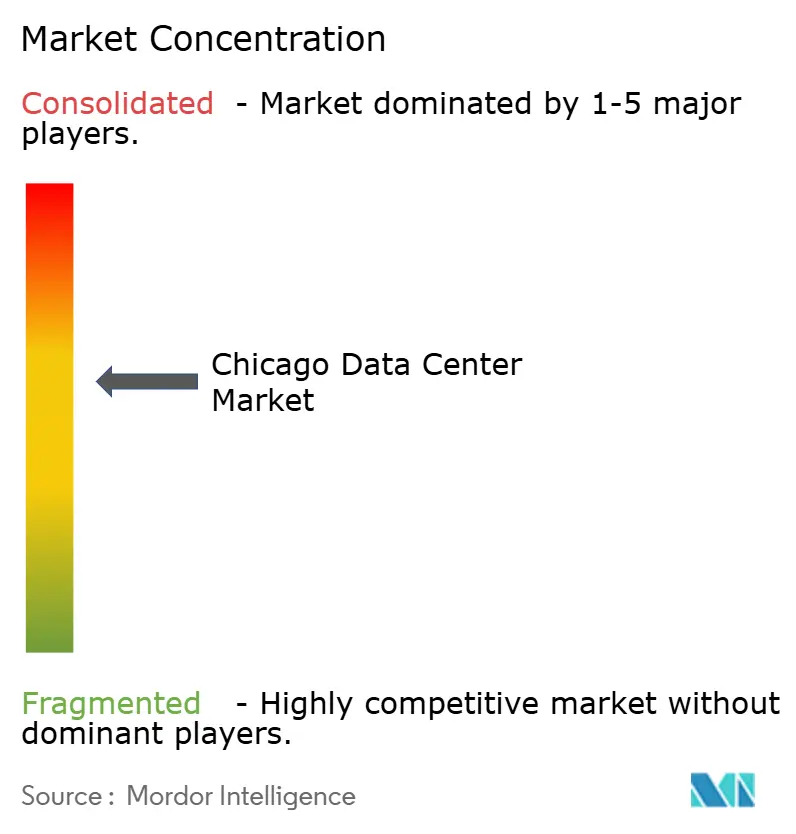
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers de Chicago por Mordor Intelligence
Espera-se que o tamanho do mercado de data centers de Chicago cresça de 1,9 GW em 2025 para 2,03 GW em 2026 e está previsto para atingir 2,81 GW até 2031 a um CAGR de 6,73% no período 2026-2031. A taxa de vacância está em um mínimo histórico de 1,9%, enquanto as taxas médias de aluguel subiram 33% em relação ao ano anterior, evidenciando um agudo desequilíbrio entre oferta e demanda cbre.com. A isenção de imposto sobre vendas de Illinois sobre equipamentos qualificados e sua tarifa industrial de energia de 6,9 c/kWh atraíram mais de USD 11 bilhões em novos compromissos de construção desde 2019 illinois.gov. Os planejadores de energia esperam que a carga de data centers na rede da ComEd salte de aproximadamente 400 MW hoje para quase 5 GW, equivalente à produção de cinco unidades nucleares. As condições restritas de energia e terreno no Norte da Virgínia também estão direcionando a demanda excedente de hiperescala para Chicago, elevando a cidade ao terceiro maior hub do país
Principais Conclusões do Relatório
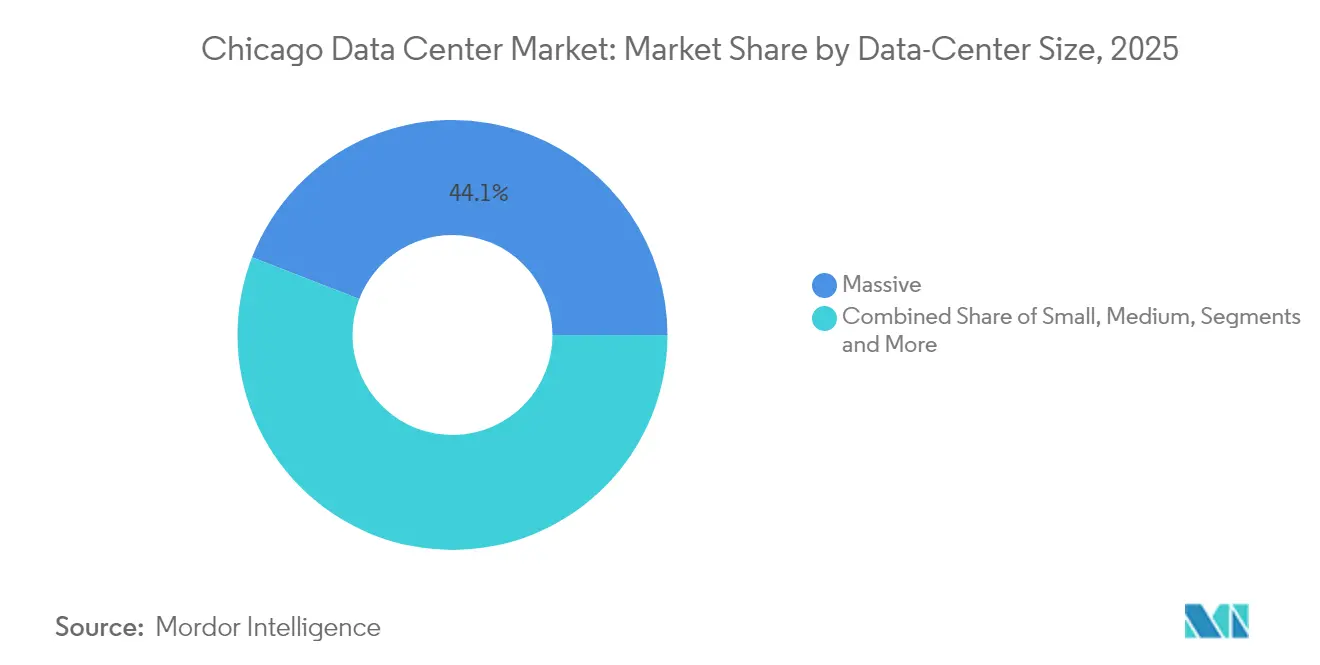
- Por tamanho de data center, as instalações Massivas lideraram com 44,12% da participação do mercado de data centers de Chicago em 2025, enquanto a categoria Mega está prevista para avançar a um CAGR de 7,72% até 2031.
- Por nível, o Nível 3 capturou 58,02% da participação do mercado de data centers de Chicago em 2025; o Nível 4 está definido para registrar o CAGR mais rápido de 8,21% até 2031.
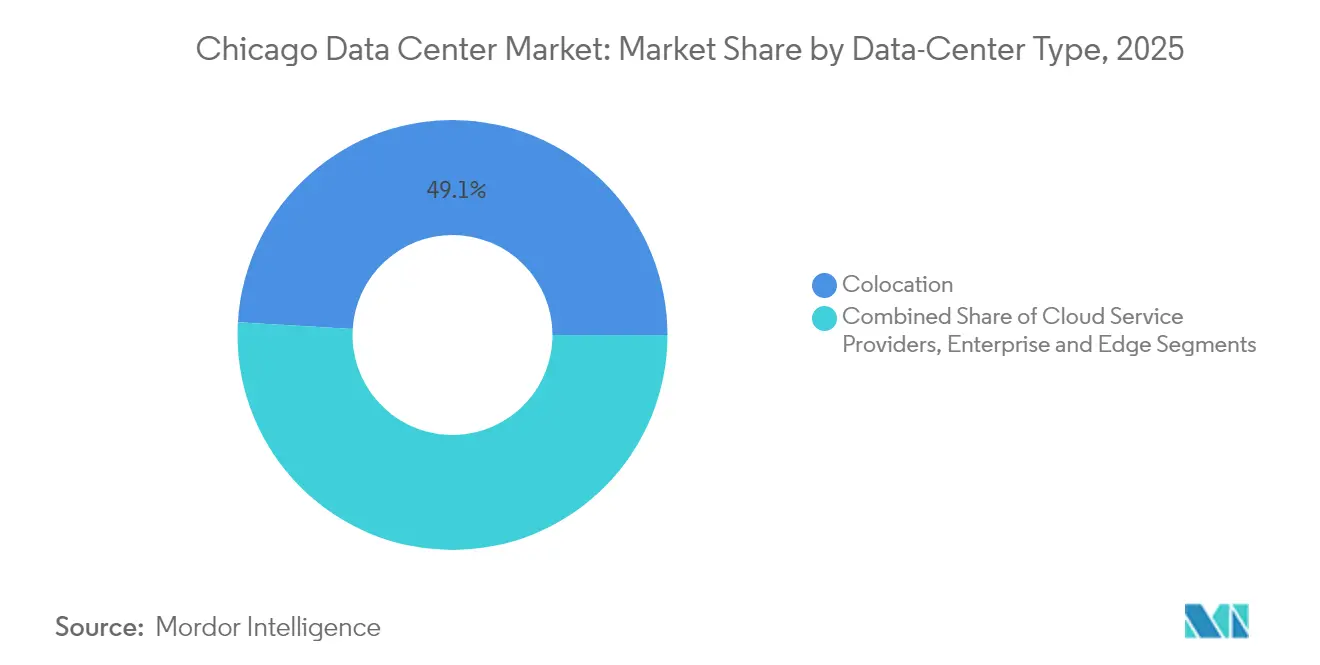
- Por modelo de serviço, a colocation representou 49,05% do tamanho do mercado de data centers de Chicago em 2025, mas os provedores de serviços em nuvem estão projetados para crescer a um CAGR de 9,07% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Data Centers de Chicago
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente de provedores de serviços em nuvem | +1.8% | Global, com foco na região metropolitana de Chicago | Médio prazo (2 a 4 anos) |
| Crescentes necessidades de computação edge empresarial | +1.2% | Região metropolitana de Chicago e subúrbios | Longo prazo (≥ 4 anos) |
| Robusto ecossistema de conectividade de fibra | +0.9% | Centro de Chicago, corredor de O'Hare | Curto prazo (≤ 2 anos) |
| Programas de incentivo e benefícios fiscais de Illinois | +1.5% | Todo o estado de Illinois | Médio prazo (2 a 4 anos) |
| Demanda excedente do Norte da Virgínia | +0.8% | Região de Chicago | Curto prazo (≤ 2 anos) |
| Cargas de trabalho de treinamento de IA em busca de energia no Meio-Oeste | +1.3% | Chicago e interior de Illinois | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente de Provedores de Serviços em Nuvem
Os operadores de hiperescala estão acelerando a expansão de sua presença à medida que os principais mercados costeiros atingem limites de capacidade de energia.[1] O programa de USD 20 bilhões da Amazon para campi com suporte nuclear na região do Atlântico Médio sinaliza uma disposição para diversificar localizações, permitindo que Chicago atraia megaprojetos semelhantes. A aliança de infraestrutura de IA de USD 30 bilhões entre Microsoft e BlackRock reservou parcelas no Meio-Oeste, enquanto o empreendimento xScale de USD 15 bilhões da Equinix identifica Chicago como um ponto de lançamento inicial. As necessidades de latência do mercado financeiro amplificam ainda mais a demanda; a região privada do Google Cloud do CME Group em Aurora exemplifica essa atração empresarial.
Crescentes Necessidades de Computação Edge Empresarial
Um mercado global de edge avaliado em USD 232 bilhões em 2024 está reformulando os requisitos de localização para fabricantes, varejistas e empresas financeiras de Chicago.[2] O CH2 da CoreSite obteve o status NVIDIA DGX-Ready, reforçando a adequação da região metropolitana para clusters de inferência de IA. Operadoras de telecomunicações como a Comcast ancoram instalações em Northlake para suportar cargas de trabalho de 5G, redes de distribuição de conteúdo e over-the-top de baixa latência.
Robusto Ecossistema de Conectividade de Fibra
A DE-CIX Chicago é a exchange de crescimento mais rápido em Illinois, interligando-se com Nova York e Dallas para formar o maior tecido de peering da América do Norte.[3] O site da Digital Realty em 350 E. Cermak abriga mais de 40 operadoras e supera 100 MW de carga, beneficiando-se das densas rotas de backhaul da região metropolitana. A United IX oferece portas de 10 G a 100 G e agrega o tráfego dos principais CDNs, amplificando os efeitos de rede que atraem investimentos incrementais.
Programas de Incentivo e Benefícios Fiscais de Illinois
O estatuto de isenção de imposto sobre vendas para data centers de 2019 concede isenções de 10,25% sobre equipamentos qualificados para projetos que investem ≥ USD 250 milhões e contratam pelo menos 20 funcionários remunerados a 120% das médias do condado. A política ajudou a dobrar os fluxos de capital privado em todo o estado para USD 12,5 bilhões em 2024, com projetos de data centers capturando uma parcela substancial. A construção do campus de USD 350 milhões da CyrusOne em Aurora teve início com apoio governamental, ilustrando os ganhos de licenciamento simplificado.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos custos de energia (território da ComEd) | -0.7% | Região metropolitana de Chicago | Curto prazo (≤ 2 anos) |
| Escalada dos custos de terreno e construção | -1.1% | Região metropolitana de Chicago e subúrbios | Médio prazo (2 a 4 anos) |
| Restrições de resfriamento decorrentes das regras de uso da água do Lago Michigan | -0.5% | Bacia hidrográfica do Lago Michigan | Longo prazo (≥ 4 anos) |
| Longos ciclos de interconexão à rede elétrica | -0.9% | Illinois, área da PJM | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Energia (Território da ComEd)
As contas mensais projetadas dos clientes podem subir USD 10,50 à medida que a demanda dos data centers eleva os encargos de balanceamento da rede. Os preços de liquidação dos leilões da PJM aumentaram, forçando os operadores a proteger custos de capacidade mais elevados. Os legisladores estão estudando salvaguardas para evitar que a pressão de hiperescala sobrecarregue a infraestrutura legada e para proteger os consumidores.
Escalada dos Custos de Terreno e Construção
A construção de um box de hiperescala agora tem uma média de USD 561,33 por pé quadrado, um aumento de 20,53% desde 2019. Os terrenos próximos a O'Hare ultrapassam USD 224.000 por acre, empurrando os desenvolvedores em direção a Elk Grove, Northlake e mais a oeste cbre.com. A aquisição de subestações dedicadas e alimentações de extra-alta tensão adiciona milhões aos orçamentos de capital e pode estender os cronogramas dos projetos em vários trimestres.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center: Instalações Mega Impulsionam a Expansão de Hiperescala
As instalações Massivas entregaram 44,12% de participação do mercado de data centers de Chicago em 2025, refletindo um ecossistema maduro que suporta cargas de trabalho de serviços financeiros e legadas. No entanto, os campi Mega estão definidos para superar todas as outras categorias a um CAGR de 7,72% até 2031, à medida que os clusters de treinamento de IA buscam blocos de energia contígua acima de 100 MW. O campus suburbano de 480 MW da T5 e a redevelopment de cinco edifícios da Compass na antiga sede da Sears evidenciam essa mudança, cada um projetado para densidades de ≥ 50 kW por rack.
Os halls pequenos e médios permanecem viáveis para edge e híbridos empresariais, mas enfrentam absorção gradual em footprints de atacado maiores. Os inquilinos de hiperescala favorecem a alavancagem operacional e as topologias mecânico-elétricas personalizadas disponíveis nas construções Mega, pressionando os proprietários de suítes menores a se diferenciarem por meio de ofertas de latência crítica ou conformidade especializada.

Por Tipo de Nível: A Adoção do Nível 4 Acelera para Aplicações de Missão Crítica
As instalações de Nível 3 detinham 58,02% da participação do tamanho do mercado de data centers de Chicago em 2025, pois ofereciam um equilíbrio pragmático entre tempo de atividade e custo buscado pela maioria das empresas. Os usuários financeiros e de saúde, no entanto, estão direcionando nova demanda para plataformas de Nível 4 que prometem tolerância a falhas e disponibilidade de 99,995%, ajudando a classe a atingir um CAGR de 8,21% até 2031.
Os operadores estão incorporando caminhos elétricos com manutenção simultânea e resfriamento sem água para satisfazer os prêmios de SLA exigidos por cargas de trabalho regulamentadas. O CH1 da NTT, o site de Elk Grove da Forsythe e novos shells especulativos todos ostentam certificações do Uptime Institute que validam os atributos do Nível 4, posicionando Chicago para capturar expansões de setores regulamentados que exigem disponibilidade determinística.
Por Tipo de Data Center: Provedores de Serviços em Nuvem Aceleram a Transformação do Mercado
A colocation manteve 49,05% de participação em 2025, sustentada por vacância próxima de zero e uma valorização de 33% nos aluguéis, mas os provedores de serviços em nuvem representam o fator de crescimento mais rápido, expandindo-se a um CAGR de 9,07% até 2031, à medida que os hiperescaladores implantam zonas dedicadas para cargas de trabalho de IA.
Os shells de atacado e os formatos de base energizada com construção pronta desfrutam do maior poder de precificação porque resolvem tanto as restrições de capacidade quanto as de velocidade de entrada no mercado. A colocation de varejo continua a atender inquilinos de PMEs, enquanto os boxes modulares e edge visam nichos de 5G, cache de conteúdo e recuperação de desastres. A receita de USD 2,225 bilhões da Equinix no primeiro trimestre de 2025 e o guia anual revisado para cima ressaltam o potencial de ganhos vinculado a essa onda de migração.
Análise Geográfica
Chicago ancora o nó de nuvem e rede mais maduro do Meio-Oeste, abrigando 154 data centers ativos que suportam 20.000 empregos e USD 3,5 bilhões em renda do trabalho. A liderança no tamanho do mercado de data centers de Chicago é reforçada pelo baixo risco sísmico, pela abundante eletricidade de origem nuclear e por uma localização central que garante latência de ida e volta inferior a 20 ms para ambas as costas. Illinois abriga 126 instalações operadas por 68 provedores e tem outros USD 1,7 bilhão em construção em andamento em seis obras anunciadas.
A demanda deslocada do Norte da Virgínia está chegando a Chicago à medida que os gargalos de transmissão da Dominion Energy adiam novas conexões até 2027. Os operadores que buscam capacidade simultânea, portanto, favorecem Illinois, conectada à PJM, onde a ComEd pode alocar direitos de importação de rede mais rapidamente. Ao mesmo tempo, os fundamentos de terreno e energia nos subúrbios de Columbus impulsionam um corredor multiurbano no Meio-Oeste que reforça o papel de Chicago como âncora central de peering. Dentro da região metropolitana de Chicago, Elk Grove Village, Northlake e Aurora formam o triângulo de desenvolvimento mais ativo. T5, CyrusOne e Compass planejam coletivamente mais de 1 GW nesses subúrbios, aproveitando parcelas de terreno disponíveis e alimentações de 138 kV. No centro, a torre de 12 andares planejada pela Digital Realty em 330 E. Cermak demonstra a densificação por meio de construções verticais à medida que os lotes legados atingem a saturação
Panorama regulatório
A política de Illinois tem sido uma importante palanca de localização por meio da isenção estadual de imposto sobre vendas e uso para equipamentos de data center elegíveis (10,25% para projetos que investem pelo menos 250 milhões de USD e atendem a critérios de contratação e salário). O cenário de incentivos mudou quando o governador JB Pritzker suspendeu novos incentivos fiscais para data centers a partir de 1º de julho de 2026. Ao mesmo tempo, propostas legislativas estaduais, incluindo o POWER Act apresentado em fevereiro de 2026, chamaram atenção para externalidades operacionais como relatórios de uso da água e fornecimento de energia renovável, refletindo maior escrutínio ligado ao rápido crescimento de carga na rede da ComEd.
No nível municipal, as aprovações de desenvolvimento e a administração de licenças na cidade de Chicago estão se tornando mais relevantes para os cronogramas de entrega e o risco de titulação. Em julho de 2026, a cidade de Chicago publicou um Relatório de Data Centers Sustentáveis que estabelece expectativas de relato de sustentabilidade e recursos para o setor. Ações locais, como a anulação, em julho de 2026, das licenças de expansão da QTS devido à inatividade prolongada, também mostram como o faseamento de projetos e os cronogramas de licenciamento podem afetar os programas de construção. Partes interessadas da indústria, do trabalho e do meio ambiente têm participado de negociações contínuas em torno das propostas de política para data centers antes da sessão de veto do outono de 2026, adicionando mais um ponto de decisão para desenvolvedores que planejam pipelines de campus de vários anos na região metropolitana.
Análise da cadeia de valor
A cadeia de valor dos data centers de Chicago começa com a originação de local e energia, na qual desenvolvedores e operadores garantem terreno, zoneamento e interconexão nos territórios de concessionárias liderados pela ComEd. A disponibilidade de energia e o congestionamento na transmissão determinam onde os projetos se concentram, reforçando o arco de desenvolvimento suburbano, enquanto mantêm viável o adensamento urbano quando há alinhamento de acesso à rede elétrica e de dados. No lado de rede, os carrier hotels e os ecossistemas de interconexão ancorados no 350 E. Cermak suportam pontos de acesso à nuvem, peering e conectividade financeira de baixa latência, o que, por sua vez, influencia a demanda dos inquilinos por colocation de alta disponibilidade e capacidade wholesale.
Projeto, construção e aquisição de equipamentos são os próximos elos críticos, envolvendo empreiteiras gerais, comissionamento e sistemas elétricos e mecânicos de longo prazo de entrega. A exposição da cadeia de suprimentos está concentrada em equipamentos elétricos de média tensão (incluindo transformadores e painéis de comutação), onde dependências de fonte única e a volatilidade dos preços de matérias-primas, notavelmente cobre e aço elétrico, podem prolongar os prazos de entrega e ampliar a variância do capex. Os operadores monetizam a jusante por meio de colocation retail e wholesale, implantações hyperscale e powered shell, e conectividade gerenciada, apoiados por pipelines de expansão, como a aprovação inicial da QTS para uma expansão de campus de 300 milhões de USD e o pedido da CyrusOne para um campus de nove edifícios em Yorkville, planejado ao longo de um horizonte de várias décadas.
Cenário Competitivo
Digital Realty, Equinix e CoreSite mantêm as maiores bases instaladas, mas os agressivos programas de construção em campo aberto da T5 Data Centers, Compass Datacenters e CyrusOne estão diluindo a participação, apontando para uma concentração moderada. O 350 E. Cermak da Digital Realty — abrangendo 1,1 milhão de pés quadrados — abriga mais de 70 operadoras e permanece o maior cliente de carga de Illinois com > 100 MW. A Equinix está canalizando USD 15 bilhões para campi xScale nos Estados Unidos; Chicago está entre os primeiros quatro locais, refletindo sua atração de hiperescala.
As parcerias de hardware e trem de energia diferenciam os entrantes. A Siemens fornecerá os skids de média tensão da Compass sob um acordo plurianual, reduzindo meses dos ciclos de implantação elétrica. Enquanto isso, os pilotos de resfriamento sem água da Microsoft no vizinho Wisconsin poderiam migrar para seu projeto em Minooka, Illinois, sinalizando a sustentabilidade como uma alavanca competitiva.
As fusões e aquisições recordes moldam ainda mais o campo. A Vantage captou USD 9,2 bilhões em janeiro de 2025, a CBRE adquiriu a Direct Line Global para serviços de espaço branco e a Schneider adquiriu a Motivair por propriedade intelectual de resfriamento líquido, ressaltando o valor estratégico da entrega turnkey e das soluções térmicas avançadas.
Líderes do Setor de Data Centers de Chicago
-
Digital Realty Trust, Inc.
-
Equinix Inc.
-
CyrusOne
-
Quality Technology Services Holding LLC (QTS)
-
Stack Infrastructure, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Com capacidade instalada de 2,03 GW em 2026 e taxa de vacância historicamente baixa citada no contexto de mercado, o espaço em branco mais imediato está centrado na velocidade de entrega de energia e em configurações que reduzem o tempo de energização para grandes blocos de carga. Chicago também se diferencia como um polo de conectividade e mercado financeiro, apoiado por ativos de interconexão densos, incluindo o ecossistema de carriers do 350 E. Cermak, e pela demanda ligada ao ecossistema de derivativos e negociação em torno do CME Group. Essa demanda sustenta implantações resilientes e de baixa latência, além de arquiteturas de recuperação de desastres.
Uma segunda área de oportunidade é alinhar novas construções às expectativas de sustentabilidade e relato de dados que agora emergem em discussões de política pública e no enquadramento em nível municipal, incluindo o Relatório de Data Centers Sustentáveis da cidade de Chicago (julho de 2026) e propostas legislativas estaduais como o POWER Act. Esse ambiente regulatório cria espaço para operadores e fornecedores que possam documentar o uso de água, implementar abordagens de refrigeração com menor consumo de água e estruturar abordagens de fornecimento de energia renovável e de benefícios comunitários que se encaixem nos processos de licenciamento e engajamento das partes interessadas. Ao mesmo tempo, o planejamento em escala de campus continua, incluindo o caminho de expansão da QTS e o pedido da CyrusOne em Yorkville, apoiando oportunidades de ecossistema para equipamentos de entrega de energia, comissionamento e serviços de rede que reduzem o risco de entrega em meio a longos ciclos de interconexão e oferta restrita de equipamentos elétricos de longo prazo de entrega.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: a Equinix migra a infraestrutura de data center de recuperação de desastres do CME Group US Common para a unidade CH3 em Elk Grove, Illinois. A migração apoia a alta disponibilidade para interconexão de serviços financeiros e fortalece Chicago como polo de recuperação de desastres para grandes operadoras de bolsas. A mudança também diferencia o provedor por meio de melhorias aprimoradas de confiabilidade.
- Novembro de 2025: a CyrusOne instalou capacidade adicional redundante de refrigeração no data center de Aurora, Illinois, após uma falha anterior de refrigeração. A atualização melhora a redundância de refrigeração para os data centers da região de Chicago e aumenta a resiliência de um provedor-chave em um mercado de demanda de pico. Também apoia a expansão contínua no mercado.
- Maio de 2025: a CyrusOne concluiu a estrutura de um data center de 18 MW em Wood Dale, Illinois (parte da expansão de campus planejada). A expansão adiciona capacidade alinhada ao aumento da demanda e reforça Chicago como corredor hyperscale estratégico para a região.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a demanda e a oferta de capacidade de data centers na área metropolitana de Chicago, monitoradas por meio da carga de TI operacional e contratada, bem como da infraestrutura relacionada que suporta instalações de colocation e construção própria.
Exclusões de escopo: Exclui centrais telefônicas de telecomunicações puras, receitas de serviços gerenciados exclusivamente de escritório e software de nuvem independente que não requer capacidade de data center baseada em Chicago.
Visão Geral da Segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Massivo
- Mega
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Provedores de Serviços em Nuvem (CSPs)
- Empresarial, Modular e Edge
- Colocation
- Utilizado
- Tipo de Colocation
- Varejo
- Atacado
- Hiperescala
- Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Tipo de Colocation
- Utilizado
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer primeiro o contexto local e, em seguida, para fundamentar o modelo de mercado em sinais mensuráveis como energia, construção e ocupação. Consultamos conjuntos de dados e publicações públicas, como os Padrões de Negócios do US Census Bureau, a série de empregos industriais do US Bureau of Labor Statistics, os dados de preços de energia da US Energy Information Administration, referências técnicas do DOE e do ENERGY STAR, e comunicados de desenvolvimento econômico estadual de Illinois.
Para traduzir a expansão da infraestrutura em adições de capacidade realistas, também revisamos fontes como documentos de planejamento de redes elétricas e de concessionárias, notas de zoneamento e licenciamento quando disponíveis, e comentários de pesquisa imobiliária comercial de renome que fornecem instantâneos sobre vacância e precificação. Registros de empresas, apresentações a investidores e comunicados à imprensa foram utilizados para validar cronogramas de comissionamento e anúncios de expansão, e uma assinatura paga de dados financeiros corporativos e um banco de dados de patentes foram utilizados seletivamente para verificar a presença dos operadores e as mudanças tecnológicas. Esses exemplos são meramente ilustrativos, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas de Campo
Realizamos entrevistas com especialistas e pesquisas de campo nos Estados Unidos com proprietários, operadores, desenvolvedores, prestadores de serviços e especialistas em energia ou locação de data centers. Os respondentes ajudam a esclarecer adições de capacidade, utilização, premissas de aluguel, cronograma de projetos e demanda de usuários de nuvem, corporativos e financeiros no mercado de Chicago. Verificações de acompanhamento abordam lacunas no status dos projetos, disponibilidade de energia e condições de locação antes que as evidências secundárias sejam trianguladas e o modelo seja finalizado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 29% | CXOs: 18% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 25% | Gerentes: 51% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói a capacidade de Chicago usando a carga operacional conhecida, as expansões contratadas e o comissionamento esperado ao longo do período de previsão, que são então convertidos em totais de mercado em unidades consistentes. O resultado é corroborado com verificações seletivas de baixo para cima, como densidade de rack amostrada e normas de MW por metro quadrado, feedback de canais sobre capacidade locada versus disponível, e verificações de sanidade em relação a uma lista reduzida de consolidações de presença de operadores onde há divulgações.
Os principais insumos incluem carga de TI ativa e em pipeline (MW ou GW), comportamento de vacância e pré-locação, prazos de construção, disponibilidade de energia elétrica e cronogramas de conexão, e movimentação de preços para colocation de varejo e atacado. Quando um dado está ausente para instalações menores, utilizamos instalações similares no mesmo corredor como referência e aplicamos curvas conservadoras de utilização e aceleração, seguidas de outra verificação com o feedback das entrevistas.
Para as previsões, a análise de cenários é utilizada porque os maiores fatores de variação são o licenciamento e o cronograma de entrega de energia, juntamente com a combinação de demanda corporativa versus hiperescala. As premissas para o ritmo de absorção e a progressão de preços são alinhadas ao feedback primário e, em seguida, submetidas a testes de estresse em relação às restrições visíveis e aos cronogramas de projetos anunciados.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de uma etapa prática de triangulação, na qual as adições de capacidade e a utilização modeladas são comparadas com sinais independentes, como datas de comissionamento anunciadas, discussões sobre carga elétrica com concessionárias e a direção observada da vacância. Outliers são sinalizados para reverificação e, quando uma variância não pode ser explicada, recontatamos as fontes ou revisitamos as premissas relevantes antes da aprovação na revisão interna.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas caso haja uma mudança relevante, como um grande atraso em projeto, uma nova restrição de energia ou uma mudança significativa nas condições de locação. Antes da entrega, um analista realiza uma revisão final para garantir que os comunicados públicos mais recentes e os aprendizados primários estejam refletidos nos números.
Tamanho do Mercado de Data Centers de Chicago da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números publicados para data centers de Chicago podem parecer muito divergentes porque cada publicador converte a mesma expansão real em tamanho de mercado utilizando unidades, limites e cortes temporais diferentes. Na prática, as maiores diferenças decorrem do que é contabilizado como mercado, de como a capacidade é convertida em valor e de se os projetos em pipeline são tratados como contratados ou opcionais.
Alguns dados externos agrupam atividades mais amplas da economia digital, como o PIB de processamento de dados e hospedagem para a região, o que naturalmente infla o tamanho aparente do mercado. Na Mordor Intelligence, a contagem é limitada à capacidade de data centers e seus serviços relacionados na área metropolitana de Chicago, com volumes monitorados em carga de TI (GW) e totais verificados em relação a sinais de comissionamento e utilização.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,90 GW (2025) | |
| Grupo Econômico Regional A | 7,12 bilhões de USD (2023) | Utiliza uma medida de produção econômica no estilo NAICS 518210 (processamento de dados e hospedagem) que inclui serviços adjacentes além da capacidade de data centers, portanto não é diretamente comparável a uma visão de mercado orientada por carga de TI. |
| Relatório Imobiliário B | 2,30 bilhões de USD (2024) | Frequentemente ancora-se no momentum atual de locação e em instantâneos de precificação, podendo aplicar uma valorização mais rápida do preço médio de venda ou assumir uma utilização estabilizada mais elevada sem verificar separadamente o cronograma de entrega de energia e o comissionamento em fases. |
A dispersão entre as fontes decorre principalmente do escopo e da lógica de conversão, e não de divergências quanto ao crescimento de Chicago. Ao manter as etapas vinculadas a adições de capacidade, aceleração de utilização e verificações de precificação, nossa estimativa permanece rastreável a insumos que podem ser reavaliados à medida que novos projetos e dados de disponibilidade de energia forem disponibilizados.
Principais Perguntas Respondidas no Relatório
Qual é o crescimento projetado do mercado de data centers de Chicago até 2031?
A base instalada está prevista para crescer de 2,03 GW em 2026 para 2,81 GW até 2031, um CAGR de 6,73%.
Qual é o benefício fiscal que os operadores qualificados podem capturar em Illinois?
Projetos que investem pelo menos 250 milhões de USD e contratam 20 funcionários podem garantir uma isenção de imposto sobre vendas e uso de 10,25% sobre equipamentos de data center.
Qual segmento por tamanho de data center está se expandindo mais rapidamente?
Grandes campi construídos para cargas de trabalho de IA e hiperescala devem crescer a uma CAGR de 7,72% até 2031.
Quais são os principais obstáculos de custo para novas construções em Chicago?
Os materiais de construção, em escalada, têm uma média atual de 561,33 USD/m², e o aumento das tarifas de capacidade da rede elétrica está elevando as contas dos clientes da ComEd em cerca de 10,50 USD por mês.
Quão concentrada é a liderança de mercado atualmente?
Os cinco principais operadores detêm pouco mais de 60% da potência instalada, conferindo ao mercado uma pontuação de concentração moderada de 6, ao mesmo tempo que deixa espaço para novos entrantes equipados com capital e tecnologia diferenciada.
Qual é o grau de concentração da liderança de mercado atualmente?
Os cinco principais operadores detêm pouco mais de 60% da energia instalada, conferindo ao mercado uma pontuação de concentração moderada de 6, ao mesmo tempo que deixa espaço para novos entrantes equipados com capital e tecnologia diferenciada.
- Mercado de Energia para Data Centers Demanda global por sistemas de energia, dividida por componente, tier e tamanho de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Refrigeração de Data Centers Refrigeração no mercado global, abrangendo tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Redes para Data Centers da Bélgica Rede na Bélgica, dividida por componente, usuário final e tipo de data center.
- Mercado de Energia para Data Centers na Indonésia Demanda por sistemas de energia na Indonésia, abrangendo componente, tipo de instalação e tamanho da instalação.
- Mercado de Rede de Data Centers da Nigéria Rede na Nigéria, dividida por componente, usuário final e tipo de data center.
- Mercado de Energia para Data Centers das Filipinas Demanda por sistemas de energia nas Filipinas, abrangendo componente, tipo de instalação e tamanho de instalação.
- Mercado de Processadores para Data Centers na Coreia do Sul Processadores na Coreia do Sul, divididos por tipo de processador, aplicação e arquitetura.
- Mercado de Data Centers Hyperscale dos Emirados Árabes Unidos Sites hyperscale dos Emirados Árabes Unidos, divididos por tipo de instalação, componente e nível.
- Mercado de Racks para Data Centers da Suécia Os racks da Suécia, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Energia para Data Centers da Áustria Sistemas de energia da Áustria, divididos por componente, tipo de instalação e tamanho de instalação.