
Tamanho e Participação do Mercado de Válvula Pulmonar Transcateter
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
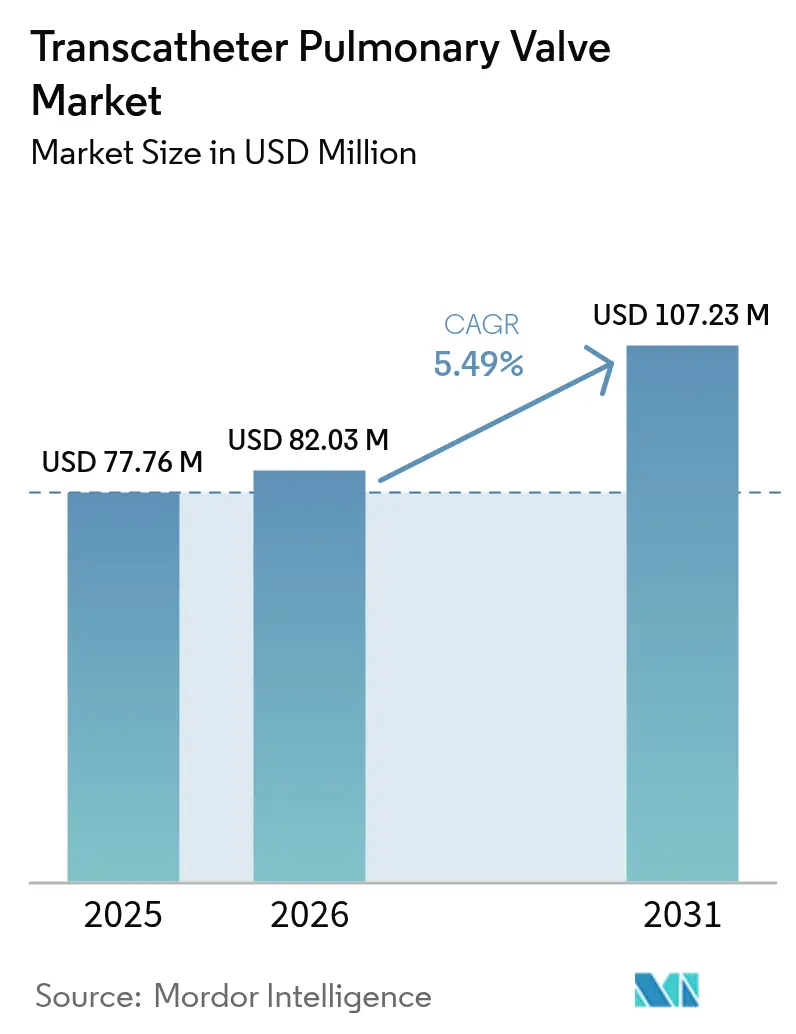
| Tamanho do Mercado (2026) | 82.03 Milhões de dólares |
| Tamanho do Mercado (2031) | 107.23 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
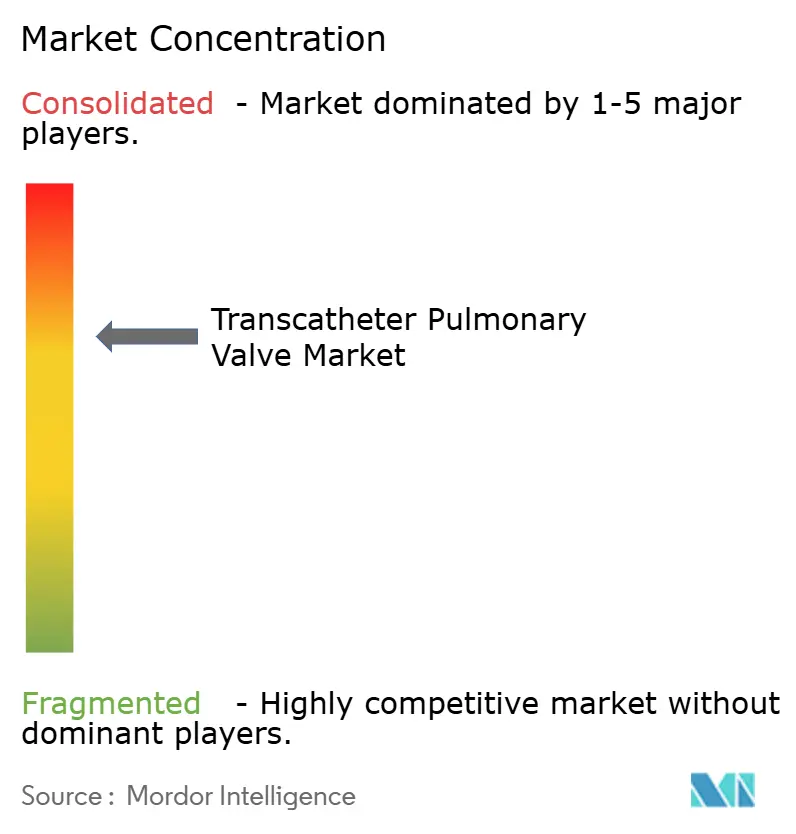
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Válvula Pulmonar Transcateter por Mordor Intelligence
O tamanho do mercado global de válvula pulmonar transcateter foi avaliado em USD 77,76 milhões em 2025 e estima-se que cresça de USD 82,03 milhões em 2026 para atingir USD 107,23 milhões até 2031, a um CAGR de 5,49% durante o período de previsão (2026-2031). Um crescente grupo de adultos sobreviventes de cardiopatia congênita (CHD), aprovações rápidas de dispositivos e atualizações favoráveis de reembolso estão sustentando a demanda. Plataformas de autoexpansão estão dobrando o universo de pacientes elegíveis ao tratar tratos de saída do ventrículo direito (RVOT) nativos de grande porte, enquanto as válvulas expansíveis por balão permanecem indispensáveis para anatomias baseadas em condutos. As políticas dos pagadores recompensam cada vez mais os procedimentos ambulatoriais em laboratório de cateterismo, acelerando a transição de centros cirúrgicos terciários para instalações ambulatoriais. A vigilância regulatória em torno da durabilidade e da endocardite continua a moderar a adoção no curto prazo, mas também impulsiona o investimento sustentado em pesquisa e desenvolvimento em processamento avançado de tecidos e tecnologias anticalcificação.
Principais Conclusões do Relatório
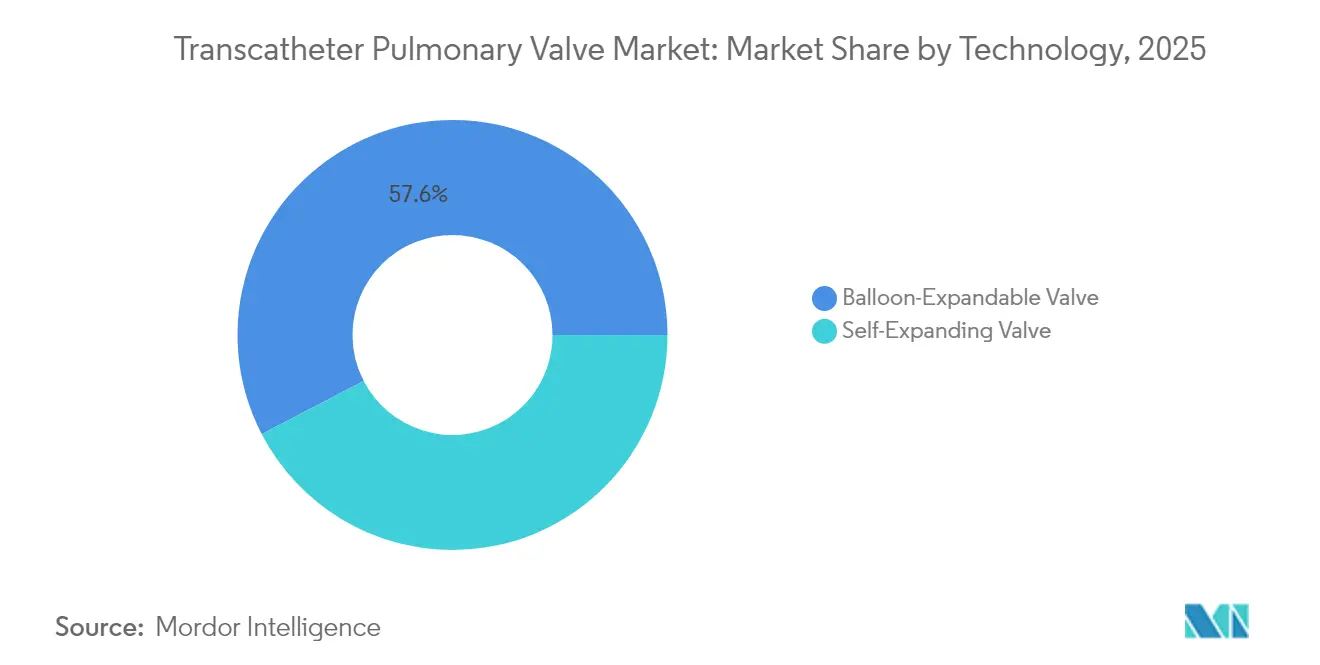
- Por tecnologia, as válvulas expansíveis por balão lideraram com 57,62% da participação do mercado de válvula pulmonar transcateter em 2025, enquanto os dispositivos de autoexpansão têm previsão de registrar o CAGR mais rápido de 11,92% até 2031.
- Por aplicação, a regurgitação pulmonar representou 45,02% do tamanho do mercado de válvula pulmonar transcateter em 2025; os procedimentos de estenose pulmonar devem avançar a um CAGR de 10,67% até 2031.
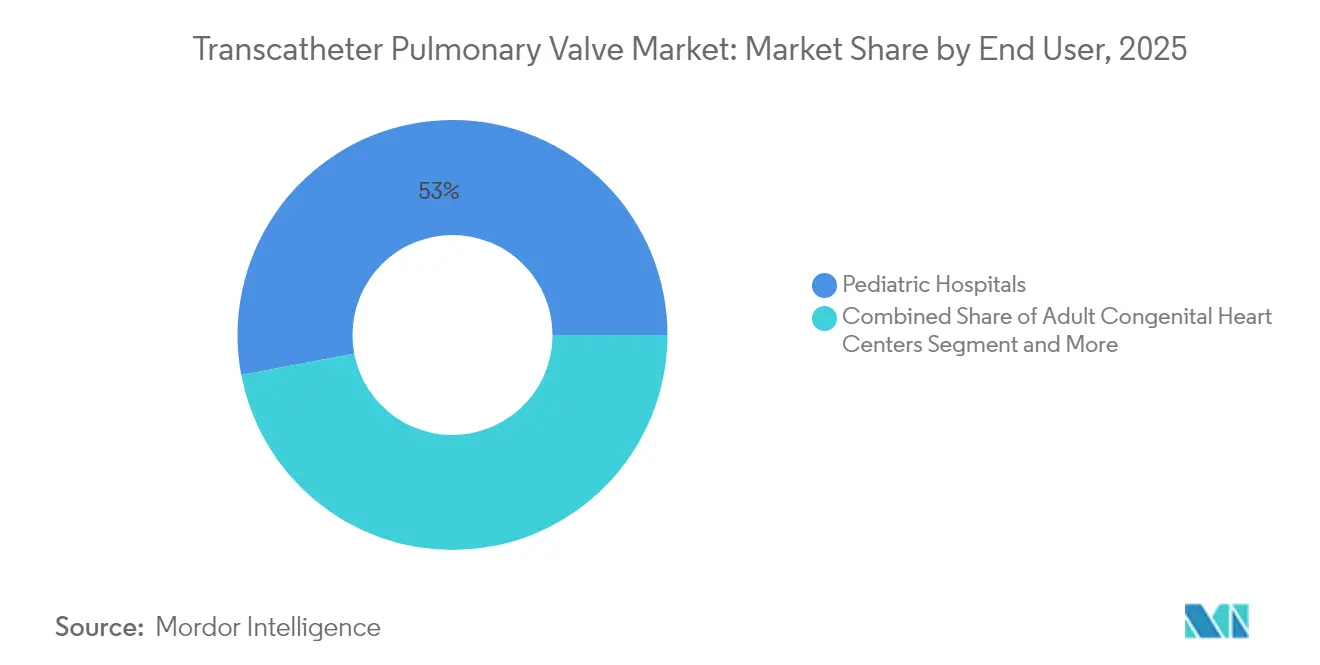
- Por usuário final, os hospitais pediátricos detinham 52,98% da receita de 2025, mas os centros cirúrgicos ambulatoriais estão se expandindo a um CAGR de 12,15%, o mais rápido entre os ambientes.
- Por anatomia do RVOT, as intervenções baseadas em condutos representaram 58,95% do volume global em 2025, enquanto os tratamentos de RVOT nativo/aumentado estão crescendo a um CAGR de 11,03%.
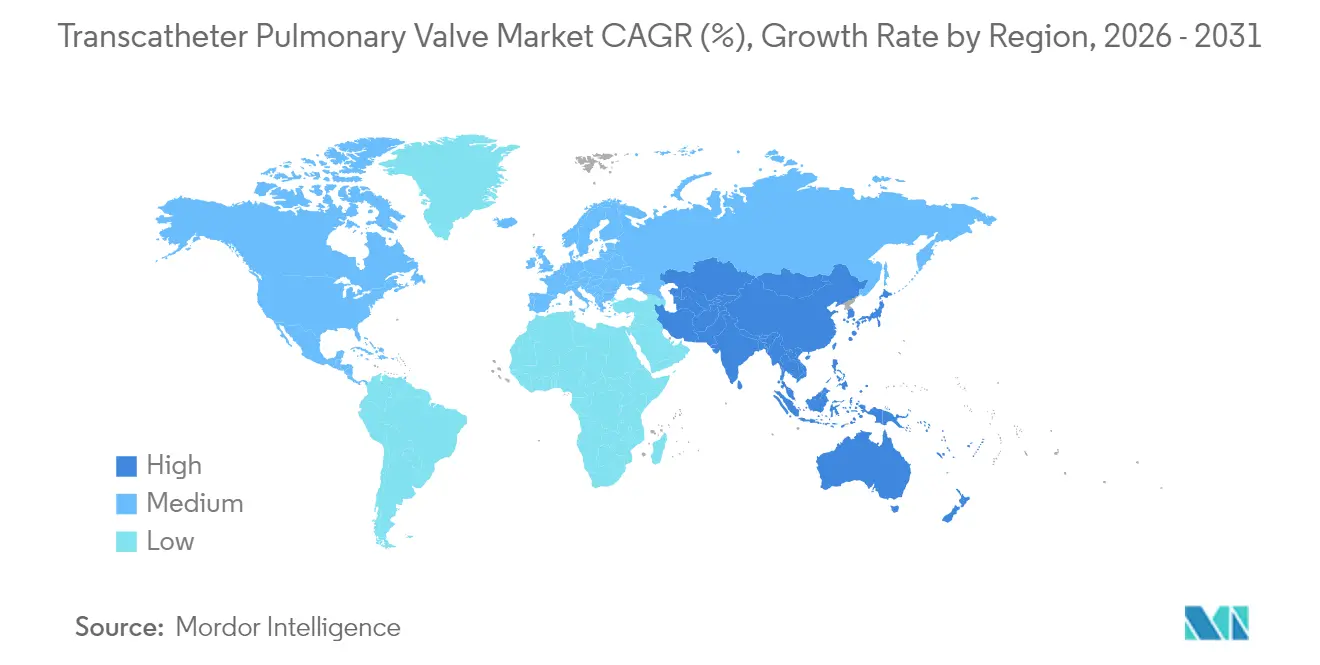
- Por geografia, a América do Norte contribuiu com 38,30% da receita em 2025; espera-se que a Ásia-Pacífico cresça mais rapidamente, a um CAGR de 10,44% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da População Adulta Sobrevivente de CHD | +1.8% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aprovações Rápidas de Plataformas de Válvula Pulmonar Transcateter de Autoexpansão | +1.2% | América do Norte e UE, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Migração de Pacientes e Clínicos para Terapias Minimamente Invasivas | +1.0% | Global | Médio prazo (2-4 anos) |
| Aumento de Investimentos por Parte dos Principais Estrategistas de Tecnologia Médica | +0.8% | América do Norte e UE como núcleo, com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Expansão dos Códigos de Reembolso para Laboratório de Cateterismo Ambulatorial | +0.7% | América do Norte, com adoção posterior pela UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Adulta Sobrevivente de CHD
Adultos vivendo com defeitos cardíacos congênitos agora excedem 1 milhão nos Estados Unidos, dos quais 20% necessitam de reintervenções cardíacas complexas. As hospitalizações são 91% mais altas e custam em média USD 81.332 por internação em comparação com USD 49.000 para insuficiência cardíaca não congênita, incentivando os pagadores a endossar opções menos invasivas. A forte durabilidade do tecido a longo prazo — 99,3% de liberdade de deterioração estrutural ao longo de oito anos — sustenta as expectativas de longevidade dos dispositivos[1]Edwards Lifesciences, "Dados de Oito Anos Confirmam a Durabilidade de Longo Prazo do Tecido RESILIA da Edwards," ir.edwards.com. A trajetória demográfica garante um fluxo persistente de casos nos mercados desenvolvidos.
Aprovações Rápidas de Plataformas de Válvula Pulmonar Transcateter de Autoexpansão
Dados de registros multicêntricos cobrindo 243 pacientes nos Estados Unidos registraram 98% de hemodinâmica aceitável e 99% de liberdade de eventos compostos maiores no acompanhamento de um ano[2]Doff B. McElhinney, "Resultados Iniciais de um Registro Multicêntrico de Substituição de Válvula Pulmonar Transcateter de Autoexpansão," jacc.org. Os reguladores do Reino Unido concederam aprovação excepcional para a válvula Venus P-valve apesar de uma marcação CE pendente, sinalizando prontidão para agilizar soluções que atendam a necessidades não atendidas. A capacidade de se fixar com segurança em anatomias de RVOT nativo de grande porte efetivamente dobra o universo clínico.
Migração de Pacientes e Clínicos para Terapias Minimamente Invasivas
A declaração de 2024 da Associação Americana do Coração posiciona a substituição transcateter como cuidado preferencial para a longevidade do conduto. O estado funcional em trinta dias melhorou em 83,9% dos receptores, e o sucesso do procedimento atingiu 95% com apenas 2,4% de eventos adversos maiores. Análises de custo-utilidade espanholas situaram o custo-efetividade incremental em EUR 6.952 por QALY, bem abaixo dos limiares nacionais de disposição a pagar.
Aumento de Investimentos por Parte dos Principais Estrategistas de Tecnologia Médica
A Edwards Lifesciences tem como meta USD 4,1–4,4 bilhões em receita transcateter aórtica em 2025 e continua a financiar inovações pulmonares, incluindo o SAPIEN 3 Ultra RESILIA. A Venus Medtech obteve o status de Dispositivo Inovador da FDA para o Cardiovalve, ilustrando o apetite dos investidores por expansões em cardiopatia estrutural.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Durabilidade e Vigilância Rigorosa Pós-Comercialização | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Alternativas Cirúrgicas (Ross, Homoenxertos) Permanecem Viáveis | -0.8% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Aumento de Endocardite Gerando Cautela em Centros-Chave | -1.2% | Global, com maior impacto em centros pediátricos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Durabilidade e Vigilância Rigorosa Pós-Comercialização
Os registros da FDA registraram 631 eventos adversos para implantes Melody, incluindo embolização de fragmentos de stent. A liberdade de disfunção em dez anos situa-se em 53% em coortes pediátricas, impulsionando apelos regulatórios por definições harmonizadas de durabilidade. Embora o tecido RESILIA demonstre durabilidade encorajadora em oito anos, as evidências para o posicionamento pulmonar ainda estão em estágio inicial.
Aumento de Endocardite Gerando Cautela em Centros-Chave
Dados multicêntricos revelam 9,5% de endocardite cumulativa em cinco anos e 16,9% em oito anos, equivalente a 2,2 eventos por 100 pacientes-ano. As diretrizes da Sociedade Europeia de Cardiologia agora recomendam regimes antimicrobianos específicos para cada válvula. As instituições que adotam profilaxia rigorosa relatam incidência declinante, mas a vigilância elevada persiste.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Plataformas de Autoexpansão Reformulam os Paradigmas de TratamentoA receita global permanece ancorada pelos dispositivos expansíveis por balão, que comandaram 57,62% da participação do mercado de válvula pulmonar transcateter em 2025. O dimensionamento preciso do conduto, a ancoragem imediata e os robustos dados de longo prazo sustentam a confiança dos clínicos. O sistema Edwards SAPIEN 3 alcançou 98,1% de sucesso do dispositivo e 100% de liberdade de reintervenção cirúrgica em um ano. Ao mesmo tempo, as soluções de autoexpansão estão avançando a um CAGR de 11,92% até 2031, transformando as possibilidades terapêuticas para anatomias de RVOT nativo aumentado. O acompanhamento de registro de um ano mostrou 96% de liberdade de eventos compostos com hemodinâmica aceitável em 98% dos casos. A válvula Venus P-valve e os sistemas Harmony agora ancoram os algoritmos de tratamento na Ásia e na América do Norte, respectivamente, com a certificação CE ampliando ainda mais o acesso.


Por Aplicação:
Casos de Estenose Impulsionam o Crescimento Apesar da Dominância da RegurgitaçãoA regurgitação pulmonar gerou 45,02% do volume de procedimentos de 2025, refletindo o foco histórico na correção da sobrecarga de volume. No entanto, as indicações de estenose pulmonar têm previsão de registrar um CAGR de 10,67%, a trajetória mais forte dentro do mercado de válvula pulmonar transcateter. Estratégias de intervenção mais precoce que visam prevenir o comprometimento do ventrículo direito sustentam essa aceleração, especialmente para pacientes com Tetralogia de Fallot reparada. Ensaios comparativos como o COMPASS esclarecerão o momento ideal e a seleção de modalidade, potencialmente aumentando os volumes relacionados à estenose.
Por Usuário Final:
Centros Ambulatoriais Lideram a TransformaçãoOs hospitais pediátricos retiveram 52,98% da receita em 2025, mas os centros cirúrgicos ambulatoriais estão registrando um CAGR de 12,15%, remodelando a prestação de cuidados. As revisões de reembolso do CMS e os sólidos dados de segurança — 95% de sucesso do procedimento com 2,4% de eventos adversos maiores — apoiam os protocolos de alta no mesmo dia. Os centros de cardiopatia congênita em adultos estão expandindo programas multidisciplinares para atender à crescente população adulta com CHD, estimada em 510.000 pacientes nos Estados Unidos até 2050.
Por Anatomia do RVOT:
Tecnologias para o Trato Nativo Ampliam a ElegibilidadeAs intervenções baseadas em condutos respondem por 58,95% dos casos globais, mas os tratamentos de RVOT nativo/aumentado superarão esse ritmo a um CAGR de 11,03%. O Harmony obteve aprovação da FDA para RVOTs nativos, e o uso inicial demonstra 98,2% de sucesso do procedimento com reduções significativas no volume do ventrículo direito. As análises de gráfico de perímetro de triagem estão refinando a seleção de candidatos, mesmo que os falsos negativos destaquem a necessidade de protocolos de imagem iterativos.
Análise Geográfica
Mercado de Válvula Pulmonar por Cateter na América do Norte
A América do Norte gerou 38,30% da receita global em 2025, impulsionada por centros avançados, amplo suporte de pagadores e pipelines ativos de ensaios clínicos. O aumento de 2,9% nos pagamentos ambulatoriais do CMS e as novas categorias de dispositivos aceleram a adoção em laboratórios de cateterismo. Canadá e México estão ampliando suas capacidades especializadas, apoiados por treinamento transfronteiriço e estudos clínicos regionais.
Mercado de Válvula Pulmonar por Cateter na Europa
A Europa sustenta um crescimento de dígito único médio, sustentado por infraestrutura madura e reguladores adaptáveis dispostos a agilizar dispositivos com necessidade demonstrável. A aprovação excepcional do Reino Unido para a válvula Venus P sublinha a flexibilidade orientada pela demanda. Estudos de economia da saúde provenientes da Espanha demonstraram um custo favorável de EUR 6.952 por QALY, reforçando a confiança dos pagadores.
Mercado de Válvula Pulmonar por Cateter na APAC
A Ásia-Pacífico representa a expansão regional mais rápida, com uma CAGR de 10,44%. Inovadores domésticos como a Venus Medtech desenvolvem válvulas autoexpansíveis adaptadas às características anatômicas prevalentes nas populações chinesa e indiana. O registro do Japão, que supera 8.000 casos aórticos por cateter, fornece um modelo procedimental para a adoção pulmonar. Iniciativas governamentais para expandir laboratórios de cateterismo cardíaco na Coreia do Sul e na Austrália catalisam ainda mais a adoção.
Mercado de Válvula Pulmonar por Cateter no MEA e América do Sul
A América do Sul e o Oriente Médio e África ficam atrás, mas demonstram interesse crescente à medida que as vias de encaminhamento amadurecem. Parcerias com fabricantes globais de dispositivos e intercâmbios de treinamento com centros europeus estão melhorando a prontidão procedimental. Ganhos incrementais na cobertura de reembolso, especialmente para cardiopatia congênita pediátrica, devem se traduzir em uma participação estável, porém menor, no mercado de válvula pulmonar por cateter até 2030.

Cenário Competitivo
O mercado de válvula pulmonar transcateter permanece moderadamente concentrado. A plataforma SAPIEN expansível por balão da Edwards Lifesciences e o sistema Harmony de autoexpansão da Medtronic responderam coletivamente por mais de 70% da receita de 2024. A Edwards registrou USD 1 bilhão em vendas de cardiopatia estrutural no terceiro trimestre de 2024, um aumento de 8% em relação ao ano anterior, impulsionado em parte por implantes pulmonares. A Medtronic obteve a marcação CE para o Harmony em janeiro de 2025, reforçando sua vantagem de pioneirismo na terapia de RVOT nativo [news.medtronic.com].
A retirada pela Boston Scientific em 2025 da linha Acurate TAVR após revisão malsucedida pela FDA ilustra os altos obstáculos regulatórios e aliviou marginalmente a pressão competitiva. Enquanto isso, a Venus Medtech busca aprovações ocidentais para seus sistemas P-valve e Cardiovalve, com o objetivo de perturbar os incumbentes nos nichos de RVOT aumentado e tricúspide.
As prioridades estratégicas giram em torno de durabilidade, matrizes de tamanho expandidas e sistemas de entrega simplificados. Extensões de propriedade intelectual, como o período de revisão concedido pela FDA para o SAPIEN 3 Ultra, destacam a importância da longevidade das patentes. Imagens guiadas por IA e módulos de software de válvula em válvula estão emergindo como diferenciadores à medida que os prestadores buscam minimizar falhas de triagem e aprimorar o planejamento dos procedimentos.
Líderes do Setor de Válvula Pulmonar Transcateter
Boston Scientific Corporation
Braile Biomedica
Medtronic PLC
Edwards Lifesciences Corporation
Artivion, Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Válvula Pulmonar por Cateter
- Medtronic
- Edward Lifesciences
- Boston Scientific
- Abbott Laboratories
- Venus MedTech (Hangzhou) Inc.
- Artivion, Inc.
- Jenavalve Technology
- LivaNova
- Braile Biomedica
- PolyVascular Inc.
- Xeltis AG
- MicroPort CardioFlow Medtech Corp.
- Terumo
- Meril Life Sciences Pvt Ltd (MyVal)
- T&N Medical (Pulsta Valve)
- Lepu Medical
- BIOTRONIK
- Peijia Medical Ltd.
- OrbusNeich Medical Group

Oportunidades de mercado e perspectivas futuras
A otimização de dispositivos e fluxos de trabalho para anatomias nativas ou aumentadas do trato de saída do ventrículo direito continua sendo um espaço em branco primário. Esse foco é reforçado pelos dados de cinco anos da Harmony TPV apresentados no CSI Frankfurt em junho de 2026, nos quais os sinais de durabilidade indicaram regurgitação pulmonar predominantemente leve ou menor (cerca de 93% para TPV22 e 96% para TPV25) e baixas taxas de reintervenção.
As ações regulatórias em 2026 também criam aberturas práticas de adoção para imagem e planejamento. Nos EUA, a FDA aprovou atualizações de rotulagem para o Edwards SAPIEN 3 Transcatheter Heart Valve System (informações de segurança de ressonância magnética e dimensionamento valve-in-valve) e aprovou uma atualização de rotulagem condicional para ressonância magnética do Alterra Adaptive Prestent. Junto com o interesse de pagadores e prestadores em fluxos de trabalho de laboratório de cateterismo e ambulatoriais, essas atualizações apoiam vias de triagem mais amplas e um planejamento de vigilância pós-implante mais claro.
Recent Industry Developments in Mercado de Válvula Pulmonar por Cateter
- Julho de 2026: a Medtronic iniciou um recall Classe I do sistema de cateter de entrega usado com seu Harmony Transcatheter Pulmonary Valve System devido a um risco de desprendimento da ponta distal durante o implante. A ação afetou mais de 1.800 dispositivos, e as válvulas Harmony previamente implantadas não foram impactadas. O recall aumenta o escrutínio sobre a confiabilidade do sistema de entrega e pode deslocar temporariamente a compra hospitalar e o agendamento de casos para alternativas enquanto as ações de campo estão em andamento.
- Junho de 2026: a FDA aprovou atualizações de rotulagem para o Edwards SAPIEN 3 Transcatheter Heart Valve System, incluindo informações de segurança de ressonância magnética e recomendações de dimensionamento valve-in-valve, e aprovou uma atualização de rotulagem condicional para ressonância magnética do Alterra Adaptive Prestent. As atualizações reduzem o atrito operacional para imagens de acompanhamento e planejamento de procedimentos.
- Maio de 2026: a Boston Scientific anunciou um investimento estratégico de USD 1,5 bilhão na MiRus LLC, adquirindo uma participação acionária de 34% e garantindo uma opção exclusiva para adquirir o sistema de válvula aórtica transcateter expansível por balão da MiRus (SIEGEL). O acordo destaca o apetite contínuo dos investidores pela expansão da plataforma de coração estrutural.


Mercado de Válvula Pulmonar por Cateter Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por sistemas de válvula pulmonar transcateter usados para substituir uma válvula pulmonar disfuncional por meio de um procedimento baseado em cateter em pacientes pediátricos e adultos com cardiopatia congênita.
Exclusões de escopo: próteses cirúrgicas de válvula pulmonar, kits de reparo e cateteres de entrega vendidos como componentes isolados são excluídos do dimensionamento.
Visão geral da segmentação
- Por Tecnologia
- Válvula Expansível por Balão
- Válvula de Autoexpansão
- Por Aplicação
- Estenose Pulmonar
- Regurgitação Pulmonar
- Pós-Reparo de Tetralogia de Fallot
- Outros
- Por Usuário Final
- Hospitais Pediátricos
- Centros de Cardiopatia Congênita em Adultos
- Centros Cirúrgicos Ambulatoriais
- Por Anatomia do RVOT
- RVOT Baseado em Conduto
- RVOT Nativo / Aumentado
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Restante do Mundo
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa fixando o caso de uso clínico e os sinais de adoção que podem ser acompanhados ano a ano. Referimo-nos a fontes públicas como as bases de dados de dispositivos e comunicações de segurança da FDA dos EUA, as referências de pagamento e procedimentos dos Centers for Medicare and Medicaid Services dos EUA, e o CDC dos EUA para contexto de cardiopatia congênita e volumes de cuidados cardíacos relacionados.
Para evitar dimensionar apenas com base em suposições, a base de evidências é ampliada usando fontes como estatísticas de saúde da OCDE e indicadores macroeconômicos do Banco Mundial (direção populacional e de gastos com saúde), juntamente com periódicos de cardiologia e cardiopatia congênita revisados por pares para tendências de procedimentos e coortes tratadas. Também revisamos relatórios anuais de empresas, apresentações a investidores e imprensa médica confiável para captar o momento de lançamento, a disponibilidade geográfica e como a terapia é posicionada.
Quando necessário, usamos fontes de assinatura paga para dados financeiros de empresas e um banco de dados de patentes para verificar cruzadamente a atividade e o momento do produto. As entradas do modelo são então alinhadas ao que pode ser defendido a partir dessas referências. Essas fontes documentais são apenas ilustrativas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para validar como a terapia é realmente usada no campo. Isso inclui confirmar quais perfis de pacientes surgem com mais frequência, como são os volumes típicos de procedimentos por tipo de centro e como o preço varia com contratos hospitalares e padrões de compra regionais. As entrevistas são realizadas com uma combinação de clínicos, equipes de compras hospitalares, distribuidores e profissionais da indústria de dispositivos em APAC, EMEA e Américas, de modo que as suposições da pesquisa documental possam ser contestadas e depois refinadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 44% |
| Nível médio: 59% | Líderes funcionais/de unidade: 43% | EMEA: 30% |
| Participantes menores: 14% | Gerentes: 45% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem de pool de demanda top-down, na qual os pacientes tratados são reconstruídos a partir de padrões de cuidado de cardiopatia congênita, atividade de procedimentos intervencionistas e a participação prática que pode ser atendida pela substituição transcateter. Uma vez definido esse pool de demanda, ele é convertido em valor usando faixas de preço médio de venda que refletem contratos hospitalares e os limites típicos de pacotes discutidos pelos respondentes.
Para manter os totais realistas, os resultados são verificados com aproximações seletivas bottom-up, como consolidar uma amostra de volumes de fornecedores pelas principais regiões e, em seguida, validar os preços implícitos com o que hospitais e distribuidores relatam. As principais entradas do modelo incluem volumes de procedimentos por tipo de centro, a participação de casos elegíveis de disfunção da válvula pulmonar encaminhados para substituição baseada em cateter, padrões de revisão e reintervenção, disponibilidade geográfica e prontidão de reembolso, e a movimentação do ASP (incluindo o momento cambial e práticas de desconto). Quando surgem lacunas de dados, especialmente em países menores onde os volumes não são publicados, indicadores substitutos como densidade de laboratórios de cateterismo cardiológico e concentração de hospitais de cuidados terciários são aplicados e depois reverificados por meio de entrevistas.
As previsões dependem de análise de cenários apoiada por opiniões de especialistas sobre o ritmo de adoção, o momentum do reembolso e o conforto com diretrizes clínicas, e então os cenários são reconciliados com faixas plausíveis de procedimentos e preços. Isso mantém a projeção fundamentada na atividade do mundo real, em vez de assumir um CAGR uniforme em todas as geografias.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando o resultado do modelo com sinais independentes, incluindo a direção da tendência de procedimentos, o momentum declarado de adoção regional, e se o ASP implícito está dentro das faixas respaldadas por entrevistas. Os valores atípicos são investigados, e reverificamos os fatores determinantes quando o modelo cria saltos repentinos que não se alinham com o cronograma de implementação clínica ou as realidades de reembolso.
Antes da aprovação final, o trabalho é revisado em várias etapas, nas quais as suposições, a lógica de unidades e o momento de conversão cambial são verificados novamente para reduzir variações evitáveis. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando há eventos materiais, como novas aprovações, mudanças de reembolso ou mudanças claras na prática de procedimentos. Pouco antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada, com base nos sinais públicos mais recentes e no feedback de especialistas.
Tamanho do Mercado de Válvulas Pulmonares Transcateter da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para válvulas pulmonares transcateter podem parecer diferentes mesmo quando soam como o mesmo tema, porque os itens contabilizados e as definições de ano frequentemente não estão alinhados. As diferenças geralmente vêm do que está incluído na receita de dispositivos, de como a elegibilidade de procedimentos é construída e de como o preço é projetado ao longo da previsão.
A principal lacuna vem do fato de os componentes de entrega isolados e as receitas de válvulas cirúrgicas adjacentes serem ou não misturados no mesmo total. Nesta linha de base, a Mordor Intelligence contabiliza apenas válvulas pulmonares transcateter usadas para substituição permanente, e mantém os cateteres de entrega isolados e as próteses cirúrgicas fora do valor de mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 82,03 milhões (2026) | |
| Editora de Comércio A | USD 73,97 milhões (2024) | Usa um ano-base anterior e uma definição de dispositivo mais ampla vinculada a divisões por aplicação e usuário final, o que pode alterar os totais quando a elegibilidade de procedimentos e o preço não estão ancorados ao mesmo ano e escopo. |
| Grupo de Pesquisa do Setor B | USD 69,70 milhões (2023) | Ancora o modelo em um ano-base diferente e frequentemente aplica uma progressão de preço e adoção mais suave até 2030, o que pode subestimar a adoção de curto prazo se o reembolso e a prontidão dos centros melhorarem mais rápido do que a curva assumida. |
A dispersão entre os três valores é explicada principalmente pelo alinhamento de ano e pelo que é contabilizado como receita de válvulas versus componentes adjacentes, e depois por como o preço e a adoção são projetados ao longo da previsão. Ao manter o escopo restrito e vincular as suposições à demanda impulsionada por procedimentos e a faixas de ASP verificadas por entrevistas, nossa estimativa permanece mais fácil de reproduzir e de auditar quando surgem novos sinais clínicos ou de reembolso.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de válvula pulmonar transcateter?
O mercado de válvula pulmonar transcateter é avaliado em USD 82,03 milhões em 2026 e tem previsão de atingir USD 107,23 milhões até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente?
As válvulas de autoexpansão estão se expandindo a um CAGR de 11,92% até 2031, pois permitem o tratamento de anatomias de RVOT nativo de grande porte.
Por que os centros cirúrgicos ambulatoriais estão ganhando participação?
As atualizações de pagamento do CMS e os sólidos dados de segurança permitem a alta no mesmo dia, impulsionando um CAGR de 12,15% para procedimentos em ambientes ambulatoriais.
Qual é a significância do risco de endocardite após o implante?
Os dados de registro mostram uma incidência cumulativa de 9,5% em cinco anos, impulsionando protocolos aprimorados de profilaxia em centros de alto volume.
Quais regiões impulsionarão o crescimento futuro?
A Ásia-Pacífico registrará o CAGR mais rápido de 10,44% graças à inovação doméstica, à expansão da infraestrutura de laboratórios de cateterismo e ao aumento da conscientização sobre CHD.
Página atualizada pela última vez em:



